黒字倒産とは?原因5つと業種別パターン・兆候を見抜く財務指標・回避策7選【2026年最新】
黒字倒産とは利益は出ているのに資金不足で倒産する現象です。本記事は黒字倒産の原因5つ・建設/IT/小売/製造業など業種別パターン・流動比率/CCCなど兆候を見抜く財務指標・資金繰り表の作り方・回避策7選・緊急リカバリー手段までを金融実務目線で解説します。
【結論先出し】黒字倒産とは何か
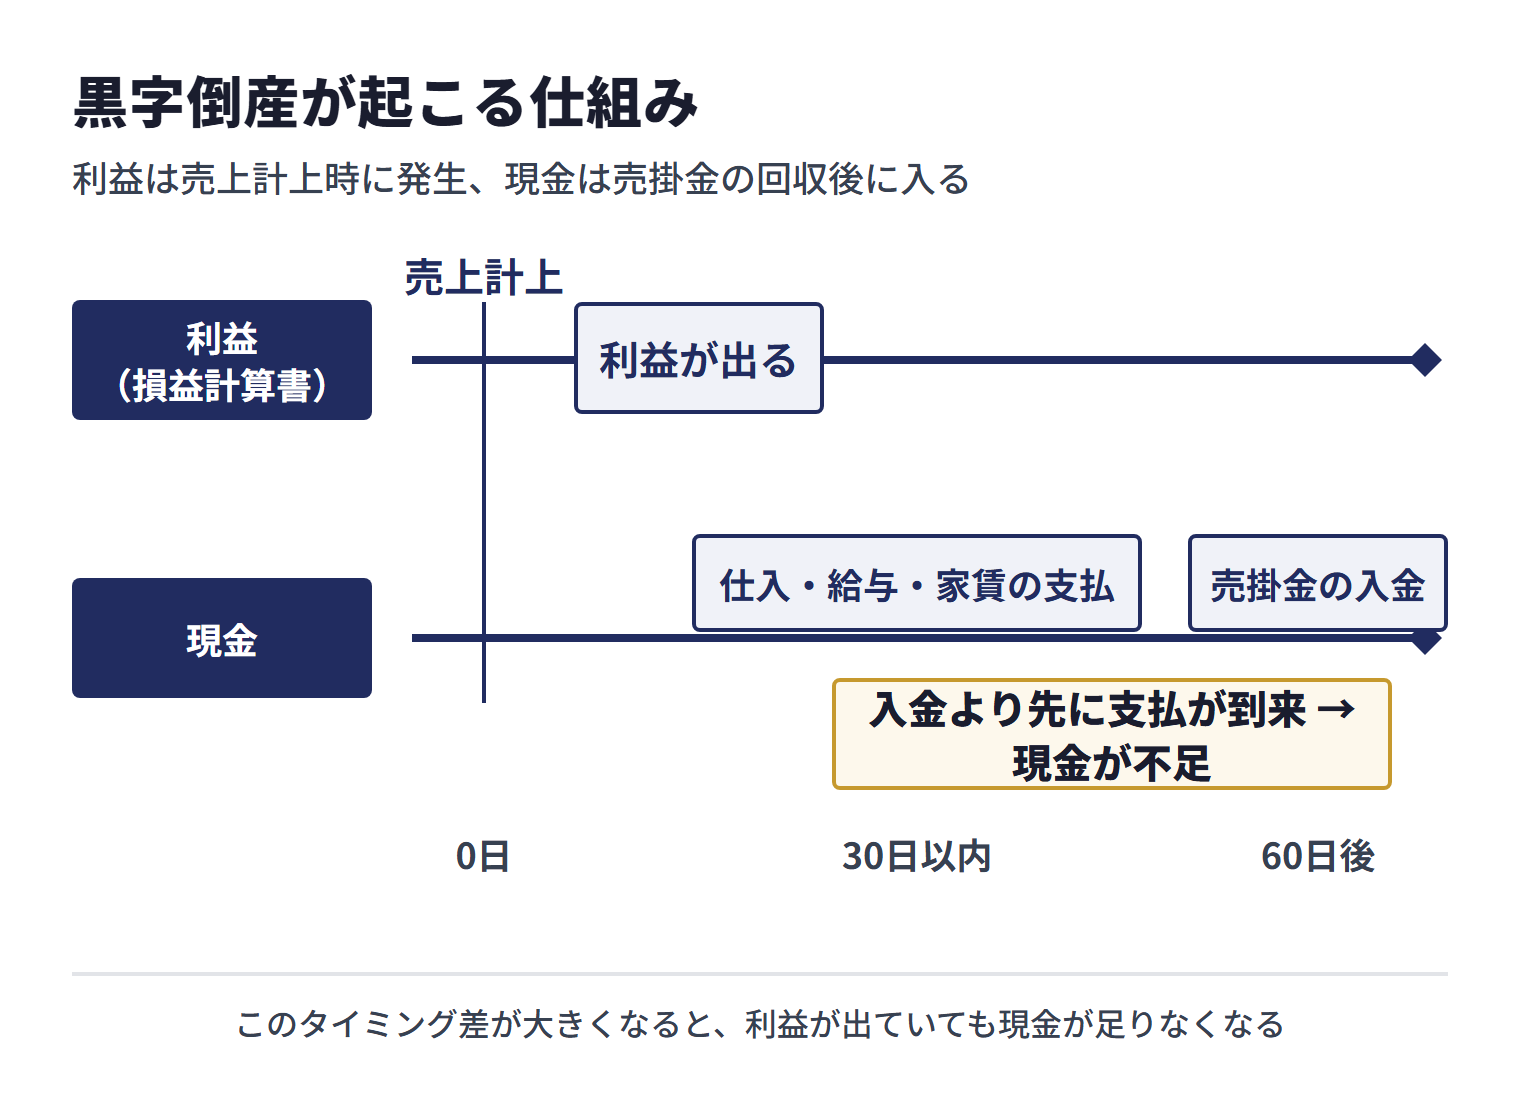
黒字倒産とは、損益計算書上は利益が出ているにもかかわらず、手元資金が不足して支払い不能に陥り倒産することです。利益は売上計上時に発生しますが、現金は売掛金の回収後にしか手元に入らないため、入金より先に支払が到来するとキャッシュ不足で倒産します。
本記事では、(1)黒字倒産が起こる5つの原因、(2)建設業/IT/小売/製造/卸売の業種別パターン、(3)流動比率・キャッシュコンバージョンサイクルなど兆候を見抜く財務指標、(4)資金繰り表の作り方、(5)回避策7選、(6)危機時の緊急リカバリー手段までを金融実務目線で整理します。「利益が出ていれば安心」という思い込みを解除し、キャッシュフロー視点で経営を守る判断軸が手に入ります。
「決算は黒字だったのに、なぜか手元の資金が常に不足する」「銀行から融資を受けているのに、毎月末になると支払いに追われる」――こうした状況は、黒字倒産の入口に立っている可能性があります。利益と現金が別物であることは経営の常識ですが、その差が想定以上に大きく、しかも事業拡大期ほど顕在化しやすい現象であることは、見落とされがちです。
本記事では、「黒字倒産の典型パターン」を、構造・業種別事例・財務指標・対策まで体系的に整理します。SERP上位の解説記事に共通する論点(原因・対策)に加えて、業種別の発生メカニズム・財務指標による早期発見・資金繰り表の作り方・緊急時のリカバリー手段といった実務的な独自論点まで踏み込みます。中小企業の経営者・財務担当者が「自社が黒字倒産リスクを抱えていないか」を自分で点検できるレベルを目指す内容です。
黒字倒産とは何か(定義と利益・資金の違い)
黒字倒産は「会計上の利益」と「実際の現金」が別物であることから生じる経営現象です。まず両者の関係を正確に押さえます。
黒字倒産の定義
黒字倒産とは、損益計算書上は利益が出ているにもかかわらず、手元資金が不足して支払い不能に陥り倒産することを指します。法律上「黒字倒産」という言葉が定義されているわけではありませんが、実務的には「直前期が黒字決算で倒産した企業」を指す表現として使われることがあります。
利益と現金の違い
会計上の利益と実際の現金は、計上タイミングが異なります。
| 項目 | 利益(損益計算書) | 現金(キャッシュフロー計算書) |
|---|---|---|
| 売上 | 商品・サービス提供時に計上 | 売掛金回収時に増加 |
| 仕入 | 仕入時に費用計上 | 買掛金支払時に減少 |
| 減価償却費 | 毎期費用計上 | 現金流出なし(過去の支出) |
| 借入金返済 | 費用計上なし(負債減少) | 返済時に減少 |
| 設備投資 | 減価償却で複数年に分割計上 | 購入時に一括減少 |
この「タイミング差」が大きくなると、利益が出ていても現金が不足する状況、すなわち黒字倒産のリスクが高まります。
「赤字経営でも潰れない」理由との対比
逆に、赤字経営でも倒産しない企業が存在するのは、手元資金と借入余力があるためです。減価償却費は費用計上されても現金流出を伴わないため、営業赤字でも、減価償却費を足し戻すと営業キャッシュフローがプラスになる場合があります。ただし、営業キャッシュフローがプラスかどうかは、減価償却費と営業赤字の大小だけでは決まりません。経営の生命線は利益ではなく現金であり、これは黒字倒産・赤字非倒産の両方に通底する原理です。
企業会計審議会の「連結キャッシュ・フロー計算書等の作成基準」は、営業活動によるキャッシュ・フローを間接法で表示する場合、税金等調整前当期純利益に非資金損益項目、営業活動に係る資産及び負債の増減、「投資活動によるキャッシュ・フロー」及び「財務活動によるキャッシュ・フロー」の区分に含まれる損益項目を加減するとしています。減価償却費を足し戻すだけでなく、売上債権や棚卸資産の増加、仕入債務の減少なども反映されるため、減価償却費と営業赤字の大小だけでは、営業キャッシュ・フローがプラスになるかどうかは決まりません。
※出典:企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」(1998年3月13日)[1]
黒字倒産が起こる5つの原因
黒字倒産の発生メカニズムは、以下の5つの原因が単独または複合的に作用して起こります。
原因1:回収サイトと支払サイトのミスマッチ
売掛金の回収サイト(例:60日後)よりも仕入・給与・家賃の支払サイト(例:30日以内)が短い場合、入金前に支払が到来するため資金不足が常態化します。これが黒字倒産の典型的な原因の一つです。建設業の元請け→一次下請け→二次下請けのように、支払が段階的に流れる構造でも起こり得ます。
原因2:売上拡大期の運転資金枯渇
売上が急拡大すると、それに比例して運転資金(売掛金 + 在庫 − 買掛金)も膨張します。利益率10%の会社で月商が1,000万→2,000万に倍増した場合、回収サイトや在庫の持ち方によっては、利益の増加よりも運転資金の増加の方が大きくなり、利益で運転資金を賄いきれなくなることがあります。成長している企業でも黒字倒産が起こり得る構造的な理由です。自社で追加資金を見積もる手順は、増加運転資金の計算方法で確認できます。
原因3:過剰な在庫投資・設備投資
需要予測に基づいた在庫積み増しや、生産能力拡大のための設備投資は、現金を一気に固定化させます。とくに設備投資は減価償却で複数年に分散して費用化されるため、現金流出時には会計上の費用認識との大きなズレが生じます。投資判断の段階でキャッシュフローへの影響を確認しないと、黒字倒産の引き金になることがあります。
原因4:大口取引先の倒産・支払遅延
売上の大きな割合を占める大口取引先が倒産・支払遅延すると、計上済みの売掛金が回収不能となり、貸倒損失と同時に資金繰りも崩れるおそれがあります。連鎖倒産につながるパターンです。特定の取引先への売上の集中度が高いほど、その取引先の倒産・支払遅延の影響が大きくなることを理解しておく必要があります。
取引先の倒産で売掛金を回収できなくなったときの公的な融資として、日本政策金融公庫(国民生活事業)には「取引企業倒産対応資金」(セーフティネット貸付)があります。倒産した企業に対して50万円以上の売掛金債権などを有する方などが対象に含まれ、資金の使いみちは、売掛金債権の回収困難、売上減少などのため緊急に必要となる運転資金などとされていますが、審査の結果、希望に沿えないこともあるとされています。同公庫の融資は融資決定まで平均2〜3週間程度(国民生活事業)で、融資の条件や支店の混雑状況によってはさらに日数を要する場合もあるため、支払期日が迫る前に相談する必要があります。
※出典:日本政策金融公庫「取引企業倒産対応資金(セーフティネット貸付)」[2]/日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[3]
原因5:借入金返済による現金流出
借入金の元金返済は会計上の費用ではないため、損益計算書には現れません。しかし現金は確実に流出するため、利益が出ていても返済原資が確保できない状況が起こります。「税引後利益+減価償却費 < 借入返済額」の状態が続くと、運転資金の増減や新たな借入れなど他の資金の動きがない限り、手元資金は減り続けます。
業種別の黒字倒産パターン
業種ごとに事業構造が異なるため、黒字倒産が起こる典型パターンも業種別に違います。自社が属する業種の構造的リスクを把握しておきましょう。
建設業:長期の検収サイトと外注費の先払い
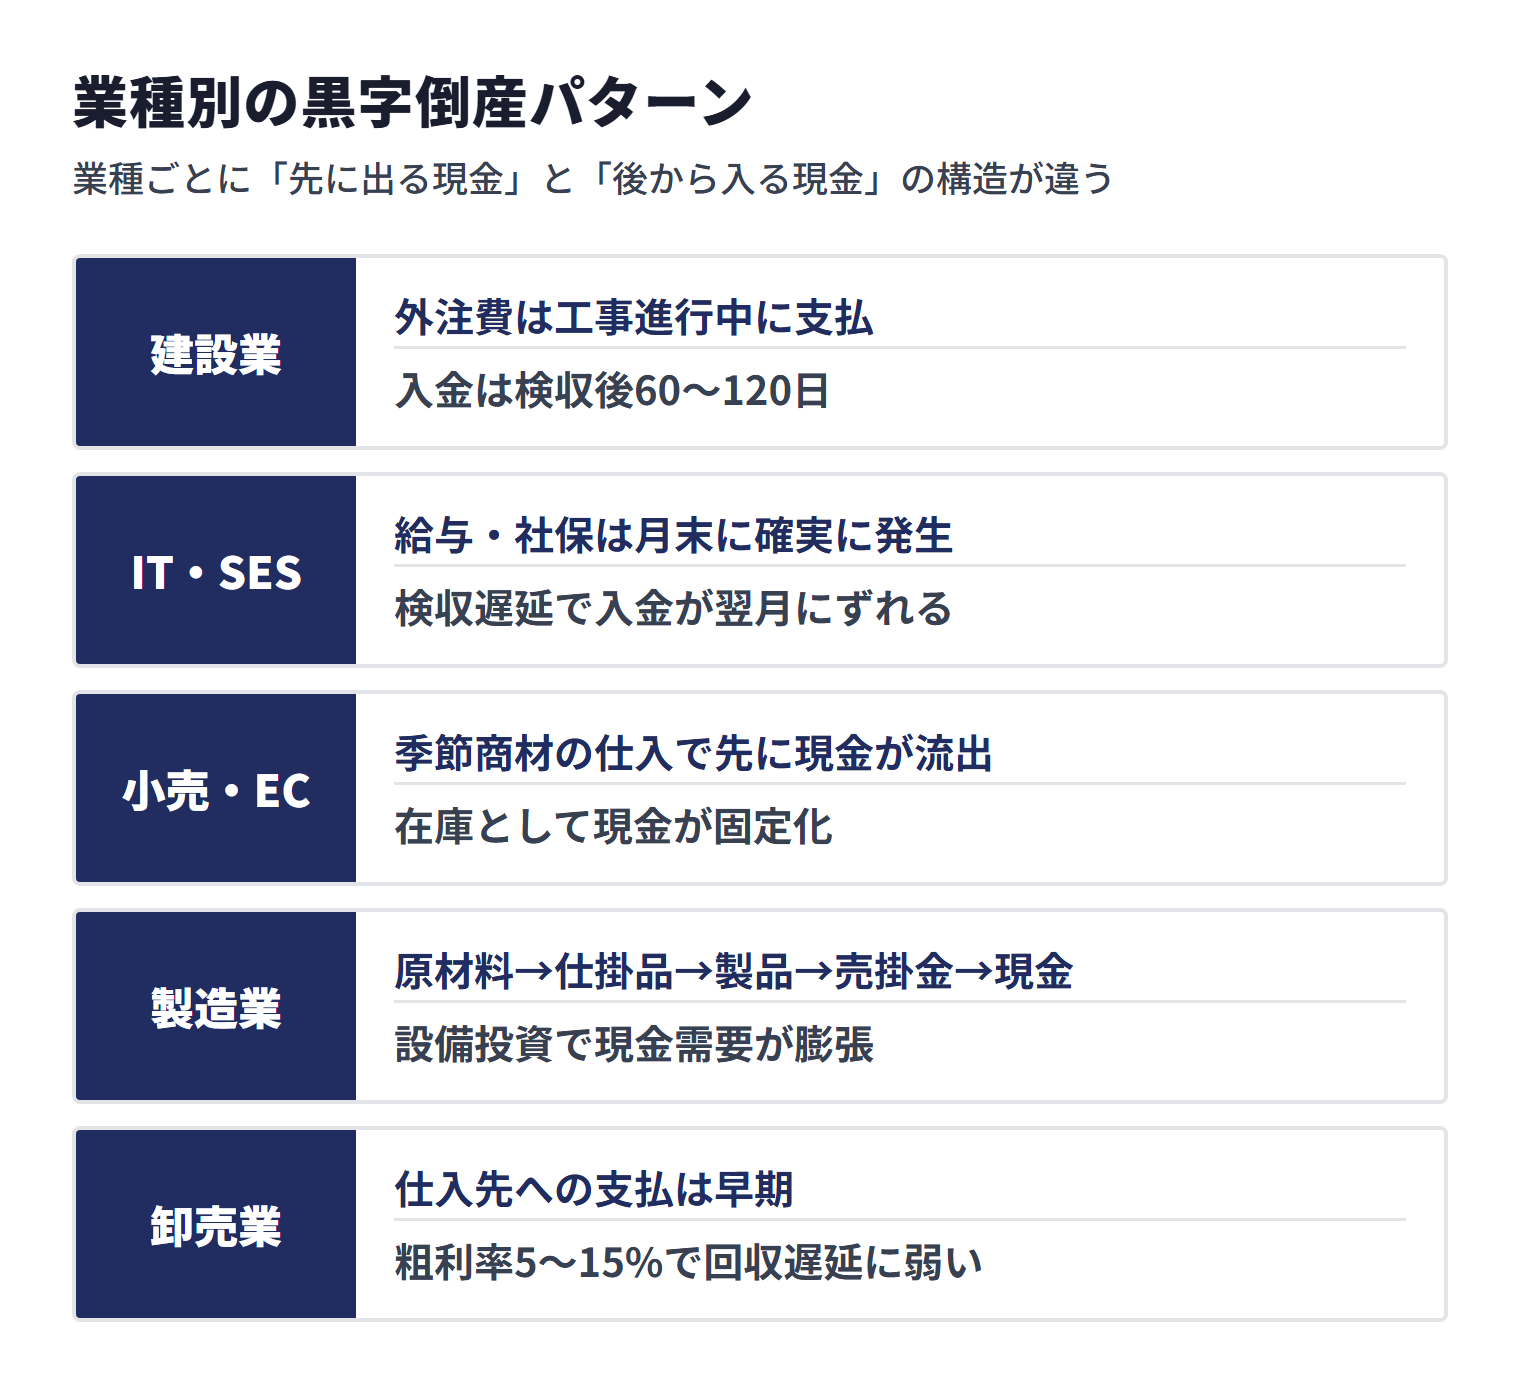
建設業は工事の完成・引渡しまでの期間が長く、元請けからの入金も検収後になるため、着工から入金までに時間がかかります。入金までの期間は契約や元請けの支払条件によって異なります。一方、外注費・職人への支払は工事進行中に発生するため、「外注費を払い終えてから売掛金が入る」までの数か月間、運転資金が常時必要です。一次下請けの破綻が二次下請けに連鎖する構造的なリスクもあります。
IT・SES業界:検収遅延と人件費の固定化
SES(システムエンジニアリングサービス)契約では、クライアントの検収が遅れると入金が翌月にずれ込みます。一方、エンジニアへの給与・社会保険料は月末に確実に発生するため、検収が1か月遅れるだけでも資金ショートにつながるおそれがあります。プロジェクト型ビジネスは黒字決算であっても、月次のキャッシュフローが大きく波打つため要注意です。
小売・EC:在庫負担と季節変動
小売業・EC事業は仕入と販売のタイミングがずれるため、在庫として現金が固定化されます。季節商材を扱う場合、繁忙期に向けた仕入で先に現金が流出し、販売が想定より鈍化すると「黒字決算でも在庫の山と現金枯渇」という状況に陥ります。アパレル・家電・季節食品などで起こり得るパターンです。
製造業:仕掛品と設備投資
製造業は原材料 → 仕掛品 → 製品 → 売掛金 → 現金 という長いサイクルを持ち、各段階で現金が固定化されます。さらに生産能力拡大のための設備投資が加わると、現金需要が一気に膨張します。受注好調=設備拡張=現金流出という連鎖は、製造業で黒字倒産につながる流れの一つです。
卸売業:仕入支払の先行と低利益率
卸売業のうち薄利多売型の事業は利益率が低く、仕入規模が大きいため少しの回収遅延でも資金繰りが悪化します。仕入先への支払は早期、販売先からの回収は遅め、というサイト構造になっている場合は、それも黒字倒産リスクを高めます。
黒字倒産の兆候を見抜く財務指標
黒字倒産の前には、財務指標に兆候が現れることがあります。月次で以下の指標を確認することが、早期発見につながります。
1. 流動比率(短期支払能力)
| 計算式 | 判定基準 |
|---|---|
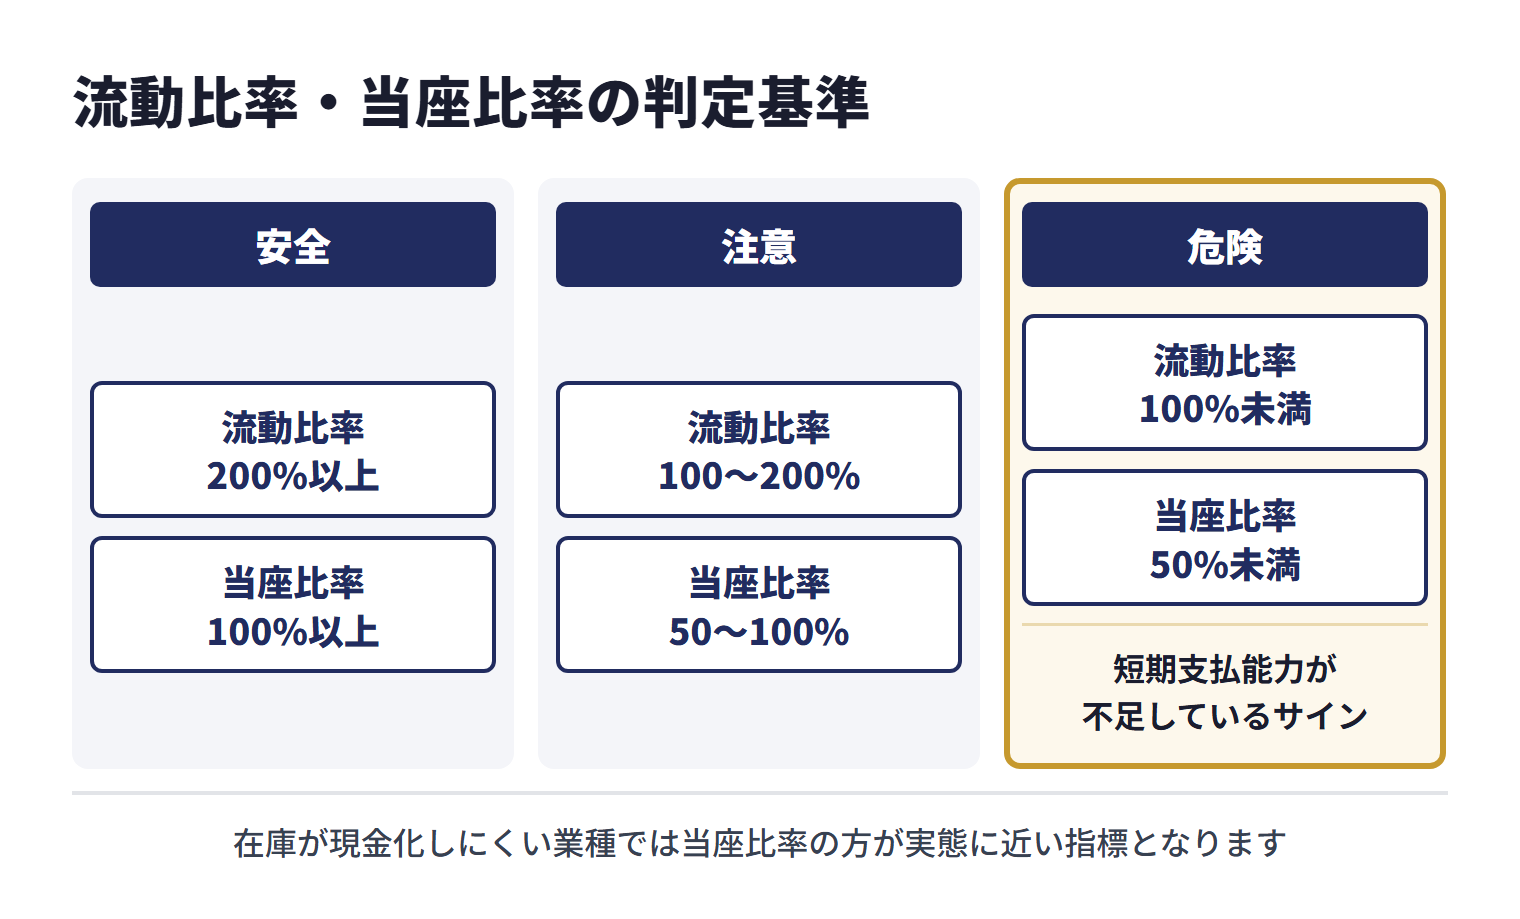
| 流動資産 ÷ 流動負債 × 100 | 200%以上:安全 / 100〜200%:注意 / 100%未満:危険 |
1年以内に支払うべき負債を、1年以内に現金化できる資産で賄えるかを示します。100%を切ると、短期支払能力が不足しているサインです。表の判定基準は本記事で目安として置いた区分で、法令や公的機関が定めた基準ではありません。業種によって水準が異なるため、同業種の平均値や自社の過去の推移とあわせて見ます。
2. 当座比率(即時支払能力)
| 計算式 | 判定基準 |
|---|---|
| 当座資産(現金預金+売掛金+有価証券)÷ 流動負債 × 100 | 100%以上:安全 / 50〜100%:注意 / 50%未満:危険 |
流動比率から在庫を除いた、より厳格な短期支払能力指標。在庫が現金化しにくい業種では当座比率の方が実態に近い指標となります。表の判定基準は、流動比率と同じく本記事で目安として置いた区分です。
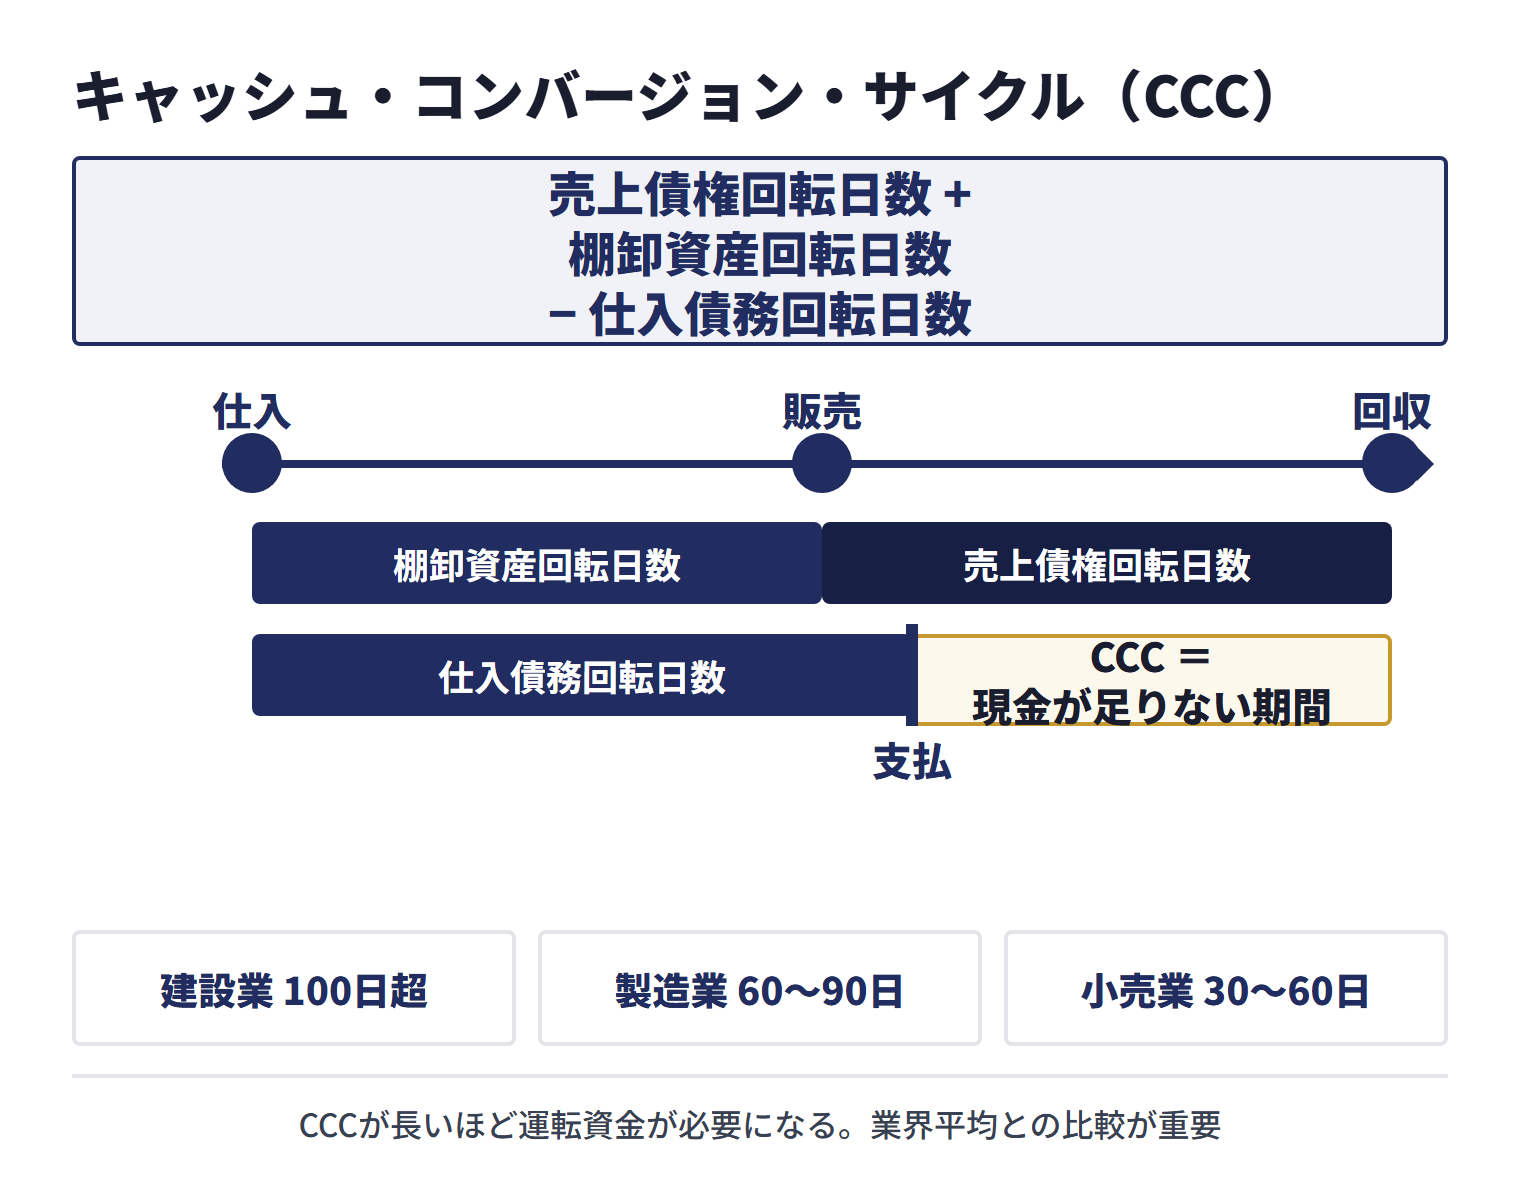
3. キャッシュ・コンバージョン・サイクル(CCC)
| 計算式 | 判定基準 |
|---|---|
| 売上債権回転日数 + 棚卸資産回転日数 − 仕入債務回転日数 | 業界平均より短い:安全 / 長い:要改善 |
仕入から現金回収までの期間(日数)。CCCが長いほど運転資金が必要になり、黒字倒産リスクが高まります。CCCの水準は業種や取引条件によって大きく異なるため、同業種の平均値や自社の過去の推移と比較して見ることが重要です。
4. 売上債権 vs 仕入債務 のサイト差
売上債権回転期間(売掛金÷月商)が、仕入債務回転期間(買掛金÷月商)より長い場合、運転資金不足の典型シグナルです。差が大きい場合は、回収サイト短縮または支払サイト延長の交渉を検討します。
5. 営業キャッシュフローと売上の乖離
売上が伸びているのに営業キャッシュフローが減少(特にマイナス)している場合、典型的な「成長期の黒字倒産シグナル」です。成長を支える運転資金が利益で賄えていない状態であり、放置すれば資金ショートにつながるおそれがあります。
資金繰り表の作り方とチェックポイント
財務指標による早期発見と並行して、資金繰り表を運用することが黒字倒産回避の基本です。ここでは資金繰り表の作り方を、実務テンプレートの一例として示します。
資金繰り表の基本構造
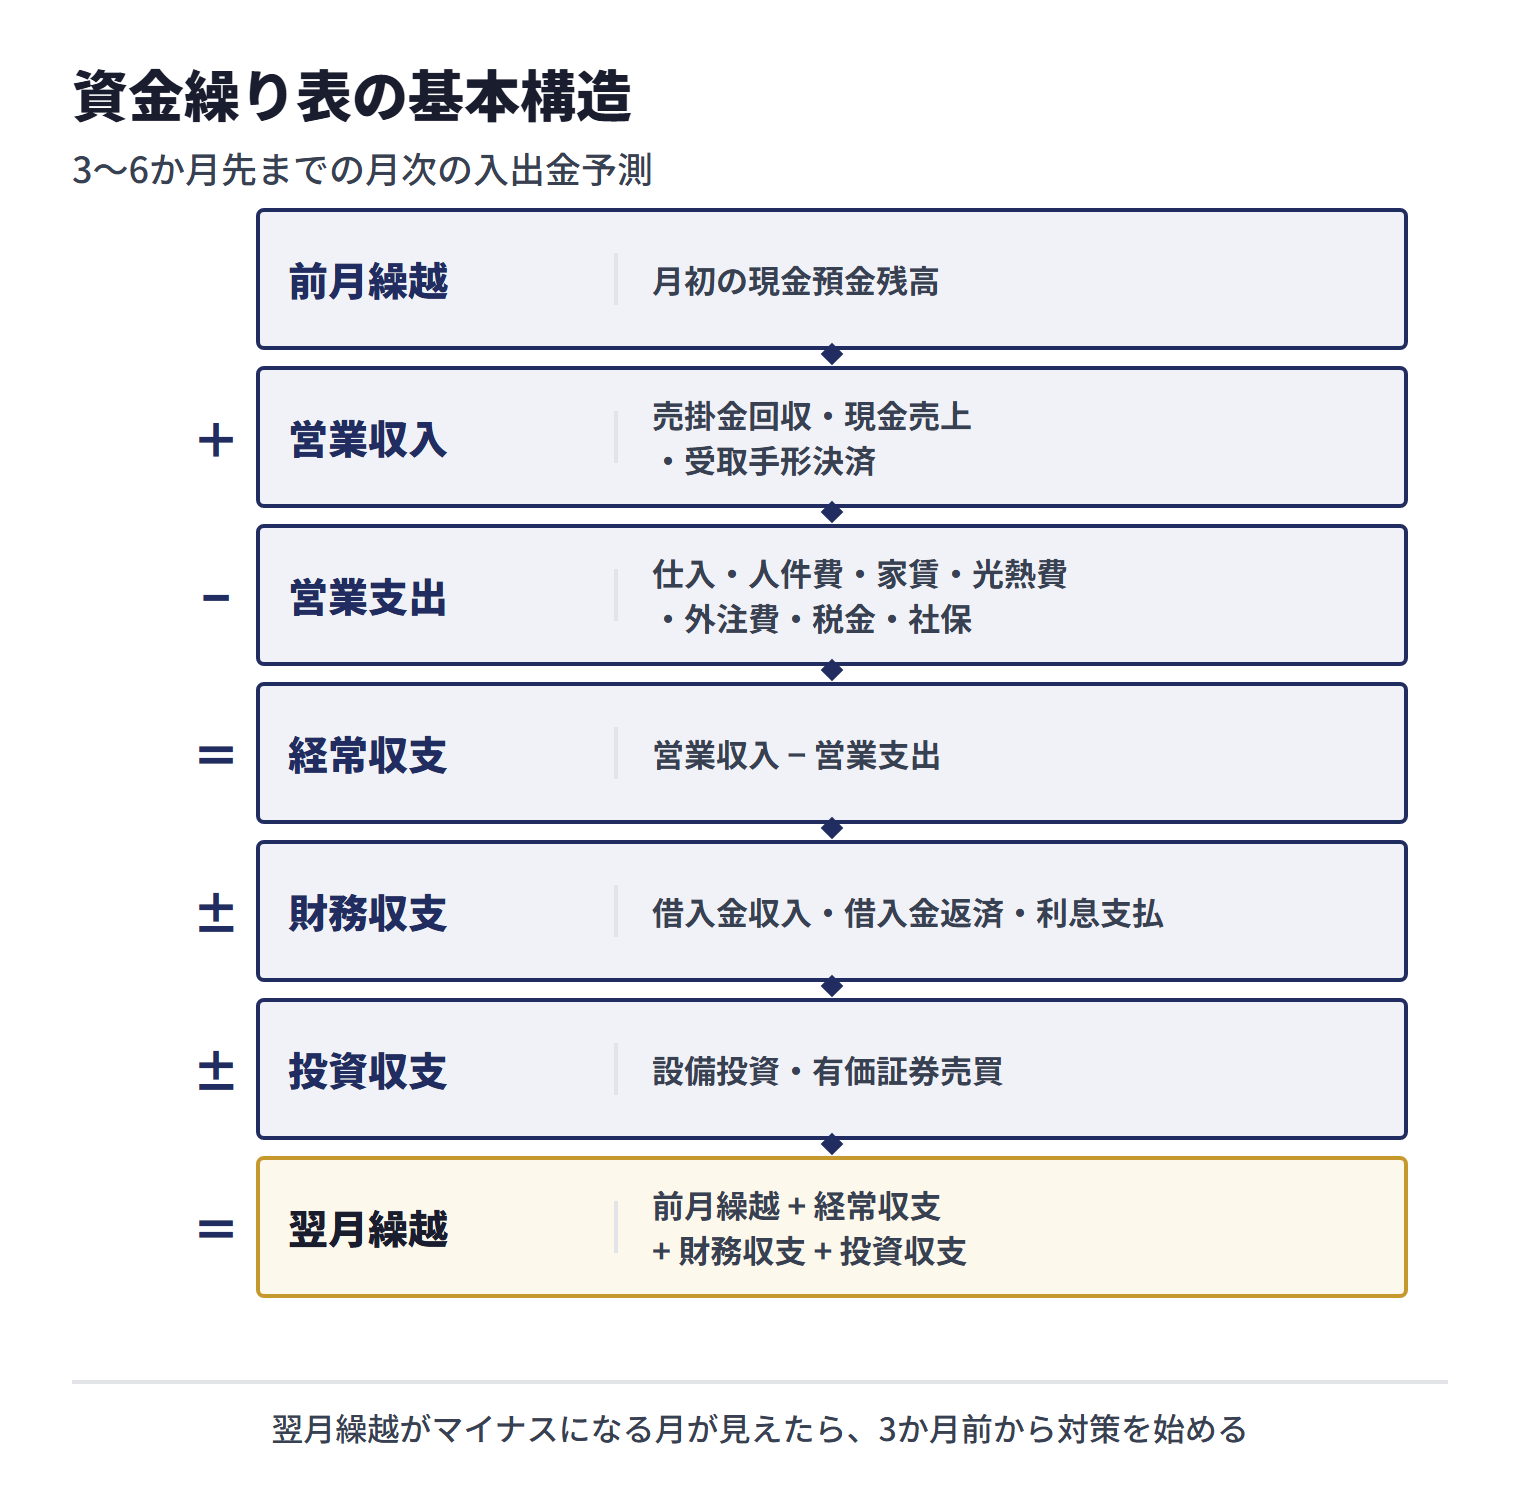
本記事では、資金繰り表を「3〜6か月先までの月次の入出金予測」を一覧化した表として作ります。最低限の項目は以下のとおり。
| 項目分類 | 具体項目 |
|---|---|
| 前月繰越 | 月初の現金預金残高 |
| 営業収入 | 売掛金回収・現金売上・受取手形決済 |
| 営業支出 | 仕入・人件費・家賃・光熱費・外注費・税金・社保 |
| 経常収支 | 営業収入 − 営業支出 |
| 財務収支 | 借入金収入・借入金返済・利息支払 |
| 投資収支 | 設備投資・有価証券売買 |
| 翌月繰越 | 前月繰越 + 経常収支 + 財務収支 + 投資収支 |
運用のチェックポイント
- 毎月最初の営業日に更新する:実績との差異を毎月確認、ズレが大きい項目を改善
- 3か月先まで詳細予測、6か月先まで概算予測:直近は精度高く、遠期は方向性確認
- 翌月繰越がマイナスになる月を予測する:マイナスが見えたら3か月前から対策開始
- 大口入金・大口支出は別枠で記載:通常運転と区別し、リスクを可視化
- 悲観・標準・楽観の3シナリオで作成:売上未達・回収遅延に備える
資金繰り表でよく見つかる赤信号
- 翌月繰越が連続して月商の1か月分を切っている → 手元資金が薄い状態。早めに資金確保を検討(月商1か月分は本記事で置いた目安)
- 3か月先にマイナスが予測される → 平時の銀行融資・ファクタリング枠確保開始
- 「経常収支マイナス」を「財務収支プラス(借入)」で埋め続けている → 構造的な不採算の疑い
- 大口入金が予定通り入らないとマイナスに転落する → 取引先集中度のリスク露呈
黒字倒産を回避する7つの対策
黒字倒産のリスクは、平時の準備で下げられます。優先順に7つの対策を整理します。
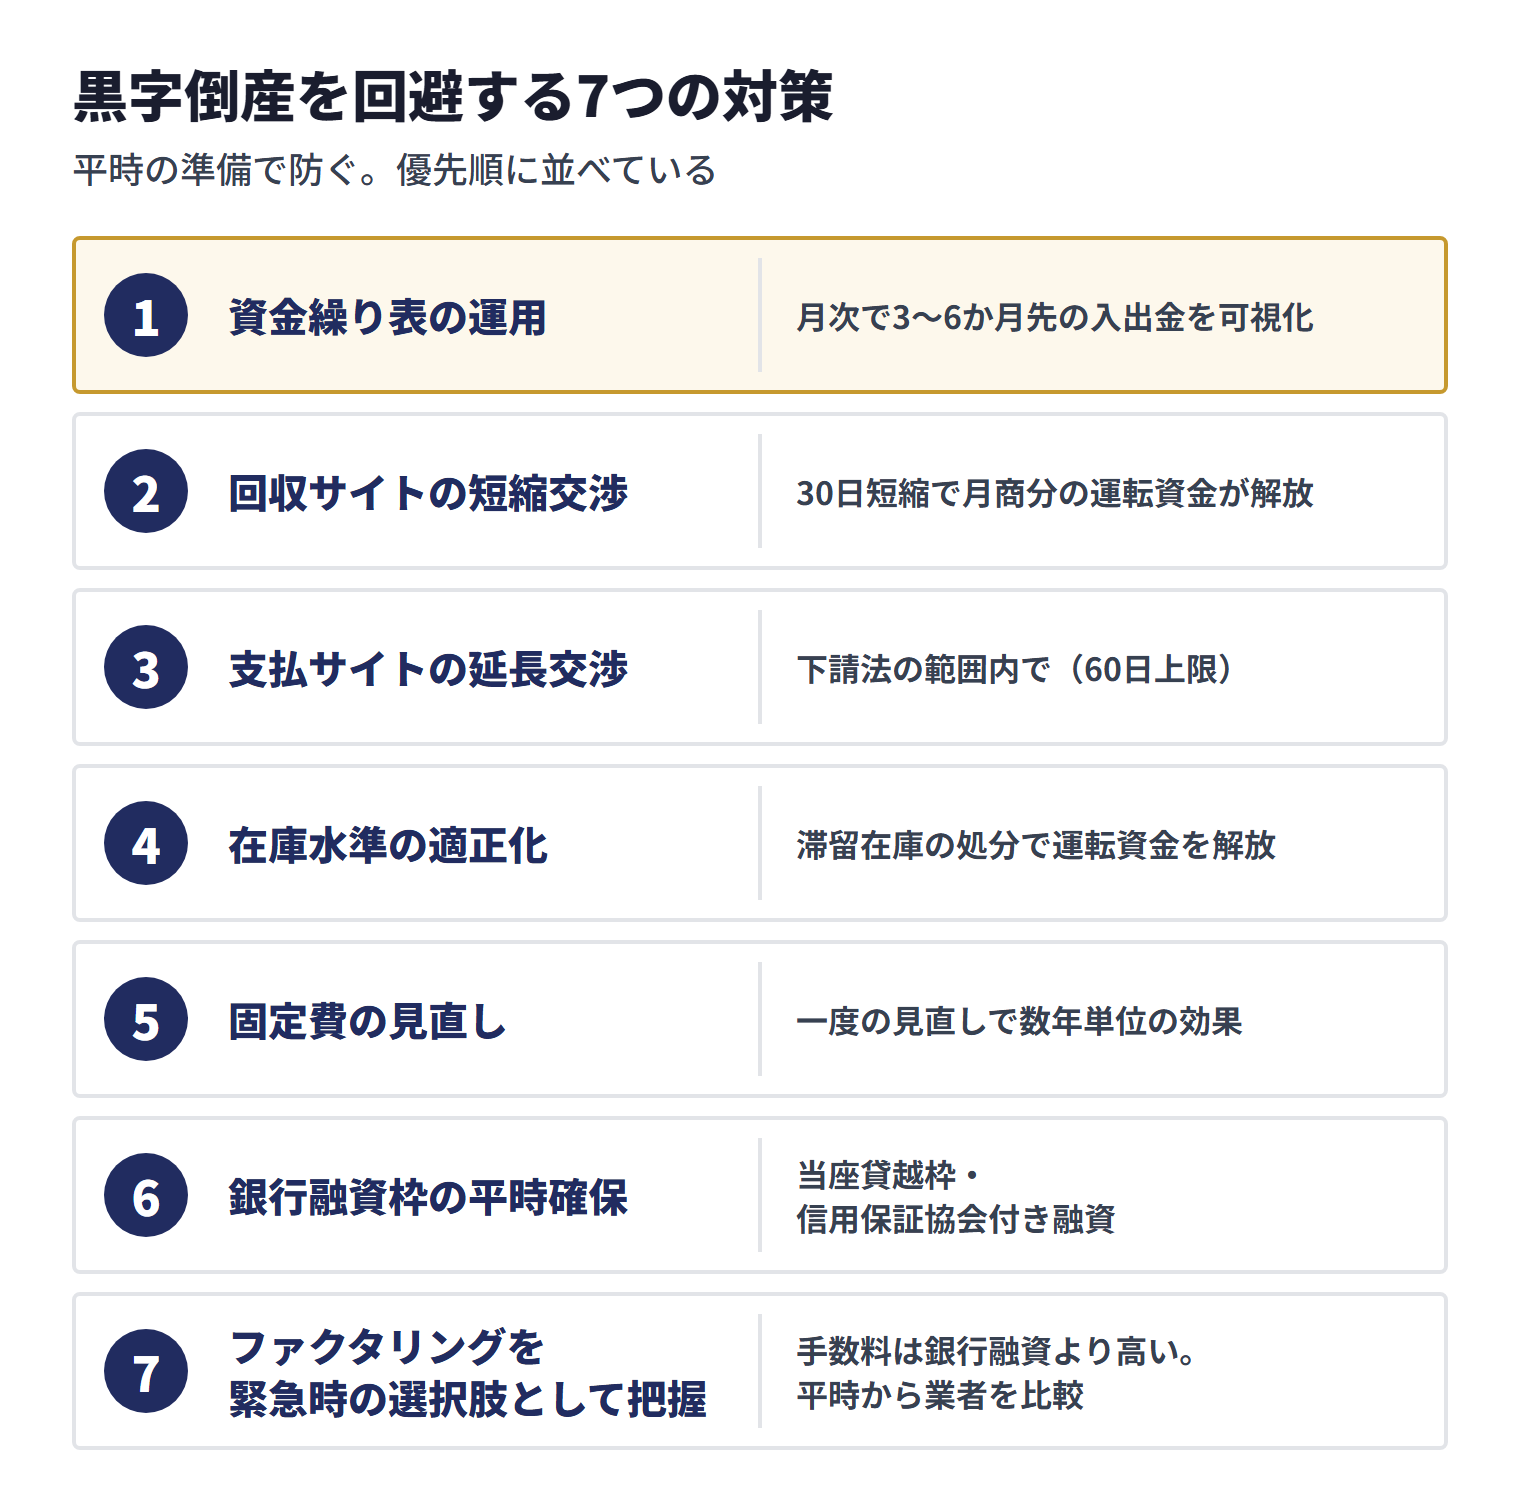
- 資金繰り表の運用:上記セクションの通り、月次で3〜6か月先の入出金を可視化。基本となる対策。
- 回収サイトの短縮交渉:売掛先に対して支払サイトを30日短縮できれば、月商分の運転資金が解放されます。長年の慣行を変えるのは容易ではありませんが、新規取引時には積極的に交渉すべき項目です。
- 支払サイトの延長交渉:仕入先・外注先への支払サイトを延長できれば、回収を待つ時間を稼げます。ただし、2026年1月1日に施行された取適法(下請法を改正した法律)の対象となる取引では、委託事業者は、検査をするかどうかを問わず、発注した物品等を受領した日から起算して60日以内のできる限り短い期間内で支払期日を定める必要があります。対象になるかどうかは、取引の内容と、資本金基準又は従業員基準で決まるため、延長を求める前に自社の取引が対象か確認してください。
- 在庫水準の適正化:適正在庫を超える在庫は現金の固定化です。需要予測精度の向上・発注単位の見直し・滞留在庫の処分で在庫水準を下げ、運転資金を解放します。
- 固定費の見直し:家賃・人件費・通信費・サブスクサービスなど、毎月確実に発生する固定費を点検。一度見直せば、その効果は翌月以降も続きます。
- 銀行融資枠の平時確保:当座貸越枠や信用保証協会付き融資は、審査や手続きに時間がかかるため、必要になってから動くと間に合わないことがあります。平時に枠を確保しておき、危機時に即座に引き出せる体制を作ります。
- ファクタリングを緊急時の選択肢として把握:銀行融資が間に合わない局面では、売掛金を期日前に現金化するファクタリングが選択肢の一つになります。入金までの日数は会社や審査によって異なります。手数料は銀行融資より高いものの、緊急時の選択肢として平時から契約条件・業者を比較しておく価値はあります。
黒字倒産の危機が迫った時の緊急リカバリー手段
対策が間に合わず、すでに資金ショートが目前に迫った場合の対処手順を優先順に整理します。金融庁が注意を呼びかけている、ファクタリングを装った高金利の貸付けを行うヤミ金融業者(偽装ファクタリング)は利用しないでください。
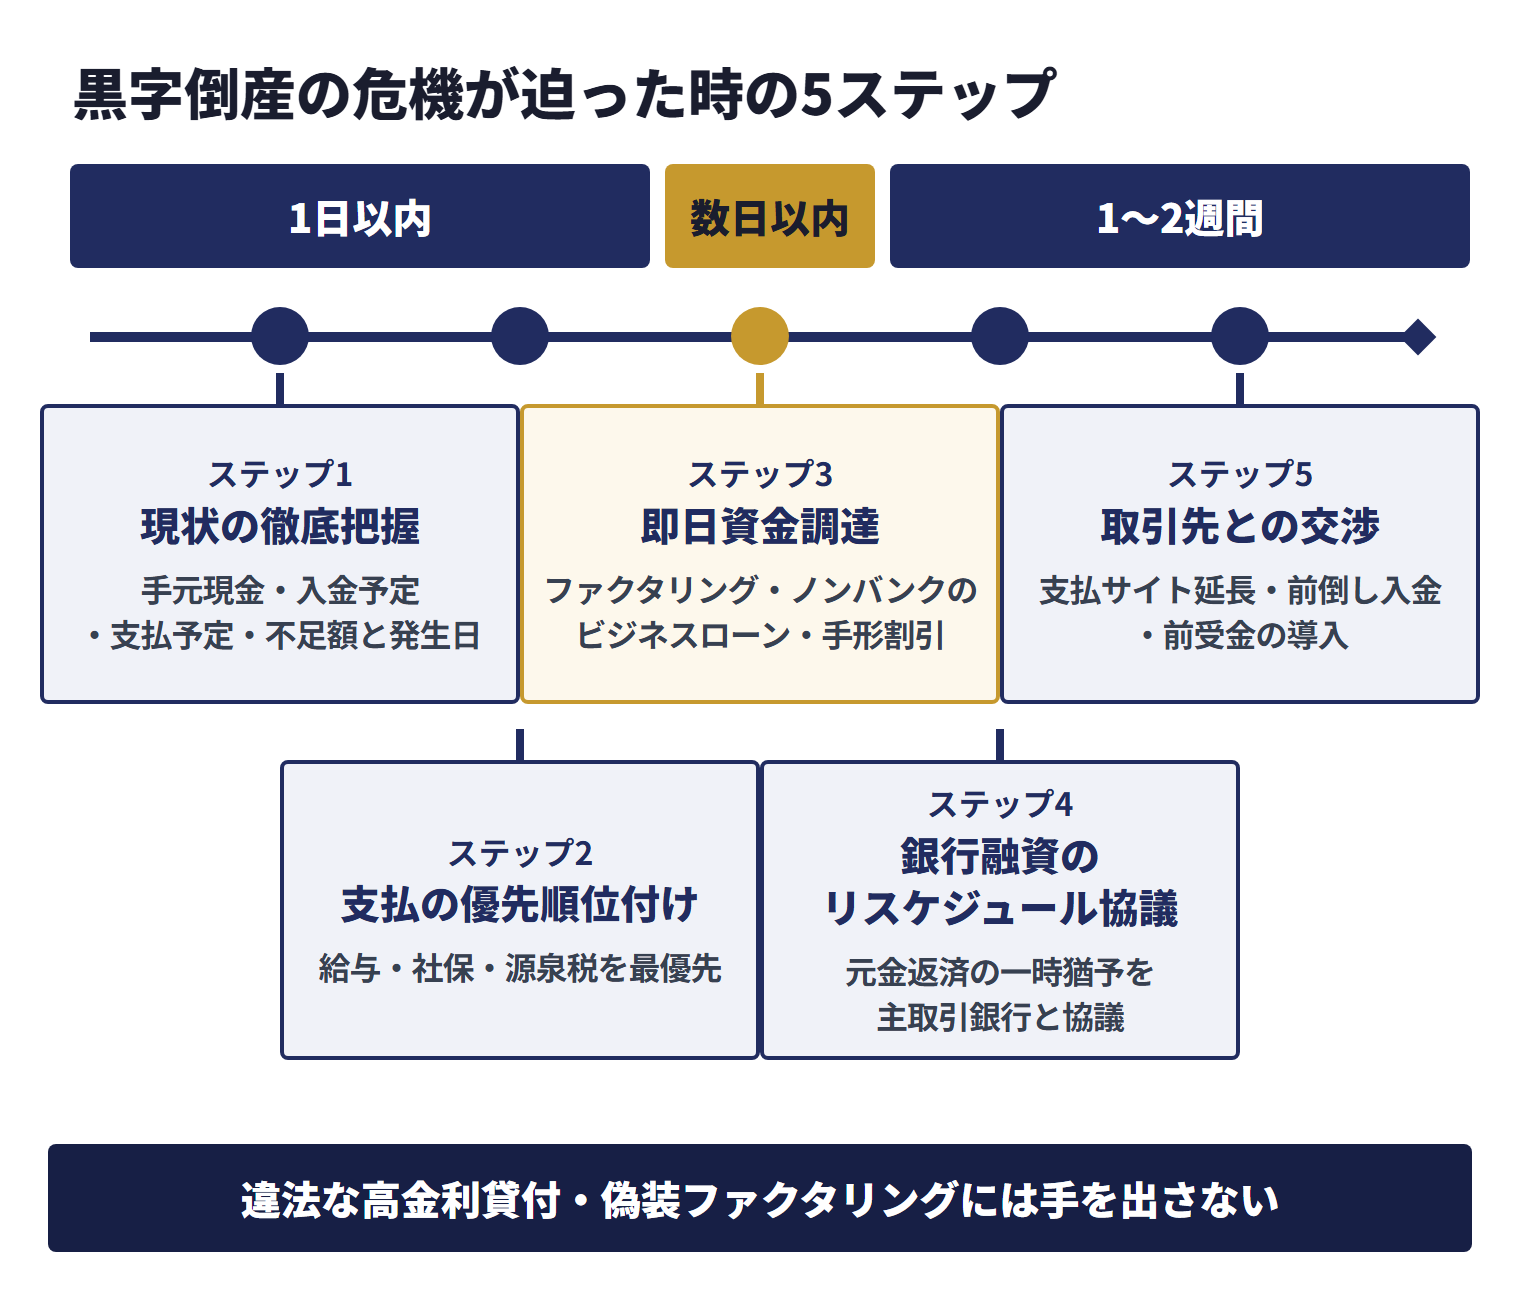
ステップ1:現状の徹底把握(1日以内)
- 手元現金預金残高を確認
- 1か月以内の入金予定を売掛先別にリスト化
- 1か月以内の支払予定を金額・期日順にリスト化
- 不足見込み額と不足発生日を特定
ステップ2:支払の優先順位付け(1日以内)
| 優先度 | 項目 | 理由 |
|---|---|---|
| 最優先 | 給与・社会保険料・源泉所得税 | 給与の遅れは従業員の生活と事業の継続に直結。社会保険料・源泉所得税にも猶予の制度はあるが、申請や一定の条件が必要 |
| 高 | 仕入先(信用維持に必須の主要取引先) | 取引停止=事業停止 |
| 中 | 銀行借入返済 | リスケジュール協議の余地あり |
| 中 | 消費税・法人税 | 猶予制度はあるが、一定の条件を満たす必要がある。納期限の前に税務署に相談 |
| 低 | 不要不急のサブスク・経費 | 即時停止可能 |
この表は事業を続けるための優先順位の一例で、法令が支払の順位を定めたものではありません。国税庁は、国税を一時に納付することができない方のために猶予制度があるものの、猶予制度を受けるためには一定の条件を満たす必要があり、猶予が認められると延滞税が軽減又は免除されると説明しています。厚生年金保険料等についても、日本年金機構は、事業主の方が申請を行い、一定の要件を満たしている場合に「換価の猶予」や「納付の猶予」を受けることができるとし、猶予を受けずに納付期限を過ぎると督促状の送付を受け、指定期限を経過すると延滞金が発生することがあるとしています。どちらも自動では適用されないため、払えない見込みが立った時点で、納期限の前に税務署・年金事務所へ相談してください。
※出典:国税庁「税金の納付」[4]/日本年金機構「厚生年金保険料等の猶予(換価の猶予・納付の猶予)」[5]
ステップ3:即日資金調達(数日以内)
- ファクタリング:売掛金を期日前に現金化する方法。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だとする一方、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。入金までの日数、赤字決算時の扱い、信用情報の確認の有無は会社や契約によって異なり、高額な手数料を支払うとかえって資金繰りが悪化する危険性もあります
- ノンバンクのビジネスローン:銀行融資より早く融資を受けられる商品もあるが、審査の基準・実行までの日数・金利は貸し手と商品によって異なる
- 手形割引:受取手形がある場合に有効
ステップ4:銀行融資のリスケジュール協議(1〜2週間)
既存の銀行融資について、元金返済の一時猶予(リスケジュール)を主取引銀行と協議します。誠実な事業計画と返済再開時期を提示することが交渉の前提です。
ステップ5:取引先との交渉(1〜2週間)
- 仕入先への支払サイト延長依頼
- 売掛先への前倒し入金依頼
- 顧客への前受金・着手金導入交渉
金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして、偽装ファクタリングを利用しないよう注意を呼びかけています。契約書の中身と手数料を確認し、内容に納得できない契約は結ばないでください。詳細はファクタリングの違法性に関する解説記事を参照してください。
黒字倒産に関するよくある誤解
- 誤解1:「黒字なら倒産しない」
- 黒字でも倒産することはあります。倒産企業のうち直前期が黒字だった企業の割合は、信用調査会社が調査主体・対象範囲・年度ごとに集計しているもので、最高裁判所の司法統計年報の破産事件数には、直前期の黒字・赤字の区分はありません。利益と現金は別物であり、利益が出ていても支払現金が枯渇すれば倒産に至ります。「黒字=安全」ではなく「キャッシュフロー=生命線」という認識への切り替えが必要です。
- 誤解2:「赤字なら倒産する」
- 赤字でも手元資金と借入余力があれば事業継続は可能です。減価償却費は会計上の費用ですが現金流出を伴わないため、営業赤字でも営業キャッシュフローがプラスになることがあります(売上債権・棚卸資産・仕入債務の増減なども影響するため、減価償却費と営業赤字の大小だけでは決まりません)。逆に、黒字でも現金流出が続けばいずれ倒産します。
- 誤解3:「成長企業は安全」
- むしろ売上拡大期ほど運転資金が膨張するため、黒字倒産リスクが高まります。「売上倍増=運転資金倍増、利益倍増ではない」という構造を理解せず、成長を続けて手元資金が枯渇するパターンがあります。成長期こそ資金繰り表とキャッシュフロー管理が重要です。
- 誤解4:「ファクタリングを使えば黒字倒産を回避できる」
- ファクタリングは緊急時の有効な手段ですが、手数料は銀行融資より高く、年利換算で見ると相応のコストがかかります。慢性的な資金繰り悪化に対してファクタリングを継続利用すると、手数料負担で利益を圧迫し、かえって経営を悪化させるリスクがあります。ファクタリングは「緊急時の手段」であり、根本的な原因(サイト・在庫・固定費)の改善が並行して必要です。
- 誤解5:「資金繰り表は大企業のもの」
- 資金繰り表は中小企業にこそ役立ちます。手元資金が薄い会社では、数百万円単位のズレが資金ショートにつながることがあるためです。Excelの簡易表でもよいので、月次で運用することをおすすめします。
よくある質問(FAQ)
- 黒字倒産とは何ですか?
- 損益計算書上は利益が出ているにもかかわらず、手元資金が不足して支払い不能に陥り倒産することを指します。利益(売上 − 費用)は売上発生時に計上されますが、実際の現金は売掛金の入金後にしか手元に入らないため、入金より先に支払が到来すると黒字でも資金ショートが起こります。
- なぜ黒字でも倒産するのでしょうか?
- 主な理由は、(1)売掛金の回収サイトが支払サイトより長い、(2)売上拡大期に運転資金が急膨張する、(3)過剰な在庫投資・設備投資で現金が固定化される、(4)大口取引先の倒産で売掛金が回収不能、(5)借入金の元金返済で現金が流出する(元金返済は費用ではないため利益には表れない)、の5つです。利益と現金は別物のため、利益が出ていてもキャッシュフローがマイナスなら支払不能になります。
- なぜ黒字なのに現金がないのですか?
- 売上は計上時点で利益に反映されますが、現金は売掛金が回収されて初めて手元に入るためです。月商1,000万円・利益10%(100万円)の会社でも、売掛金の回収が60日後なら、その間の仕入・人件費・家賃を支払う現金が必要です。売上拡大時はこの運転資金需要が膨張し、利益で補えないと黒字でも現金不足に陥ります。
- 黒字倒産は何割くらいですか?
- 正確な比率は調査主体・対象範囲・年度により大きく異なるため、特定の数値で断定するのは困難です。官公庁の統計では、最高裁判所の司法統計年報に破産事件数がありますが、これは事件の件数で、倒産企業の直前期の黒字・赤字は区分されていません。具体的な比率は東京商工リサーチ・帝国データバンク等の最新の倒産動向レポートで確認することを推奨します。
- 黒字倒産の兆候はどう見抜けますか?
- (1)流動比率が100%未満、(2)当座比率が100%未満、(3)キャッシュ・コンバージョン・サイクル(CCC)が業界平均より長期化、(4)売上債権回転期間が支払債務回転期間より長い、(5)売上は伸びているのに営業キャッシュフローがマイナス、の5つが代表的な兆候です。月次で財務指標と資金繰り表を確認することが早期発見の鍵となります。
- 赤字経営でも潰れないのはなぜですか?
- 赤字でも手元資金(現金・預金)と借入余力があれば、目先の支払いは継続できるためです。減価償却費は会計上の費用ですが現金の流出を伴わないため、赤字でも営業キャッシュフローがプラスになることがあります。ただし、営業キャッシュフローは売上債権・棚卸資産・仕入債務の増減なども加減して決まるため、減価償却費と赤字の大小だけでは判断できません。「黒字=安全、赤字=危険」ではなく、「キャッシュフロー=生命線」が経営の本質です。
- 黒字倒産を回避する具体的な対策は何ですか?
- (1)資金繰り表で3〜6か月先の入出金を予測する、(2)売掛金の回収サイトを短縮交渉する、(3)支払サイトを延長交渉する、(4)在庫水準を適正化する、(5)固定費を見直す、(6)銀行融資の枠を平時に確保しておく、(7)ファクタリングを緊急時の選択肢として把握しておく、の7点です。重要なのは「平時から対策を講じる」ことです。
- 黒字倒産の危機が迫った場合、どう対処すればよいですか?
- 緊急時は優先順に、(1)現状把握(手元資金・入金/支払予定)、(2)支払の優先順位付け(給与を守りつつ、税金・社会保険料を払えない見込みなら納期限の前に税務署・年金事務所へ猶予を相談)、(3)早期の資金調達(ファクタリング・ノンバンクのビジネスローン・公的融資など。入金までの日数は手段や審査で異なる)、(4)銀行融資のリスケジュール協議、(5)取引先との交渉、の5ステップです。金融庁が注意を呼びかけている偽装ファクタリング(ファクタリングを装った高金利の貸付け)は利用しないでください。
まとめ
本記事では、黒字倒産の定義・5つの原因・業種別パターン・財務指標による兆候発見・資金繰り表の作り方・回避策7選・緊急リカバリー手段までを解説しました。要点を整理します。
- 黒字倒産は「利益は出ているが現金が枯渇」する現象。利益とキャッシュフローは別物で、後者が経営の生命線
- 主な原因は5つ:回収/支払サイトのミスマッチ・成長期の運転資金膨張・過剰投資・大口取引先の信用悪化・借入返済負担
- 業種別の典型パターン:建設業(長サイト+外注先払い)/ IT・SES(検収遅延+人件費)/ 小売(在庫+季節)/ 製造(仕掛品+設備)/ 卸売(薄利+仕入先払い)
- 兆候は財務指標で発見可能:流動比率・当座比率・CCC・売上債権/仕入債務サイト差・営業CFと売上の乖離
- 資金繰り表は3〜6か月先まで月次で運用。中小企業ほど必須
- 回避策7選:資金繰り表・回収サイト短縮・支払サイト延長・在庫適正化・固定費見直し・銀行融資枠確保・ファクタリング把握
- 危機時の対処5ステップ:現状把握・優先順位付け・即日資金調達・リスケ協議・取引先交渉
BIGでは、ファクタリングの利用者向けに「卒業支援プログラム」(追加費用なし)を用意し、利用頻度の段階的な削減や銀行融資への橋渡しを支援すると案内しています。見積もりは無料で、見積もりに記載の手数料のみで利用でき、振込手数料もBIG側で負担すると案内しています。緊急時の選択肢としてファクタリングの条件を平時から把握しておきたい方も、お気軽にご相談ください。
参考資料・出典
法令・公的機関・業界団体
- 企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」(1998年3月13日)(fsa.go.jp)
- 日本政策金融公庫「取引企業倒産対応資金(セーフティネット貸付)」(jfc.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- 国税庁「税金の納付」(nta.go.jp)
- 日本年金機構「厚生年金保険料等の猶予(換価の猶予・納付の猶予)」(nenkin.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
本記事は上記の公的情報源・業界レポートを参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。財務指標・倒産統計・税務処理は調査年度・適用基準により異なるため、自社の経営判断にあたっては顧問税理士・公認会計士・中小企業診断士等の専門家にご相談のうえ、最新の業界平均値を取得して比較することを推奨します。