不動産業におすすめのファクタリング会社2社|管理費・修繕費の資金繰り
不動産業のファクタリングを、仲介手数料、管理委託料、法人テナント賃料、原状回復・修繕工事代金などの売掛金から解説。広告費、管理費、修繕費の資金繰り、必要書類、審査、注意点、おすすめ会社2社を比較します。
不動産業のファクタリングは、仲介手数料、管理委託料、法人テナント賃料、原状回復・修繕工事代金などの売掛金を入金日前に資金化する方法です。広告費、ポータル掲載費、人件費、修繕費などの支払いが先に発生する会社では、入金待ちの期間が資金繰りを圧迫します。売掛金として確定している収入を整理すると、ファクタリングで相談できるか判断しやすくなります。
ただし、不動産業の収入はすべてファクタリングに向くわけではありません。個人入居者の将来家賃、未収家賃、不動産売買代金、敷金・預り金は、法人向け請求書払いの売掛金とは性質が異なります。対象になりやすい売掛金、注意点、必要書類、会社比較を不動産業向けに整理します。
不動産業におすすめのファクタリング会社2社【比較表】
ここに載せているのは、不動産業への対応を公式サイトで明示している会社だけです。該当したのは2社です。掲載社数を揃えるための水増しはしていません。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
| えんナビ | 法人・個人事業主 | 5%〜(上限の記載なし) | 最短1日 | 50万円〜5,000万円(30万円〜の表記も) | 可(来社か出張が基本) |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです(法人専門ファクタリングのBIGは2026-09-10に再確認)。最新の条件は各社にご確認ください。
不動産業におすすめのファクタリング会社2社の特徴と条件
冒頭の比較表に載せた会社について、条件と確認しておきたい点を紹介します。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
えんナビ
夜間や土日祝日にも電話で相談を始めたい法人・個人事業主に向く会社で、24時間365日スタッフが対応すると案内しています。手数料は5%〜(売掛先や支払いサイトで変動)、買取額は50万円〜5,000万円で、2社間・3社間のどちらにも対応し、償還請求権のないノンリコース契約です。必要書類は請求書と3ヶ月分の通帳で、最短1日での資金化を案内しています。他社のファクタリングからの乗り換えや、見積もりの相談だけの問い合わせも受け付けています。
こんな人・会社に
- 夜間・休日に相談を始めたい法人・個人事業主
- 数十万円〜数千万円の売掛金を資金化したい会社
- 担当者と会って話しながら進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 5%〜(売掛先・支払いサイトなどにより変動) |
| 入金スピード | 最短1日 |
| 買取可能額 | 50万円〜5,000万円(会社概要ページには「最低30万円」の表記もあり) |
| 契約方式 | 2社間・3社間(ノンリコース) |
| 必要書類 | 請求書・通帳(3ヶ月分) |
| 面談・来店 | 本社への来社またはスタッフの出張が基本。郵送のみ・オンラインでの契約も可 |
| 運営会社 | 株式会社インターテック(2017年創業) |
| 所在地 | 東京都中央区日本橋本町4-3-4 東海日本橋ビル3階 |
出典: えんナビ 公式サイト/えんナビ「よくあるご質問」/えんナビ「ファクタリングの流れとは?」/えんナビ 公式LP/えんナビ「会社概要」/えんナビ「不動産経営業の黒字倒産を救うファクタリングとは」(2026年9月11日確認)
不動産業でファクタリングが使えるケースと使いにくいケース
不動産業でファクタリングを検討する際は、資金化したい収入が売掛金として確定しているかを最初に確認します。仲介手数料、管理委託料、法人テナントへの請求書などは相談しやすい一方、将来家賃や預り金は通常の請求書買取と性質が異なります。対象になる売掛金と対象になりにくい収入を分けることで、申込前の判断がしやすくなります。
法人取引先への請求書払いの売掛金があるケース
法人取引先への請求書払いの売掛金がある場合は、不動産業でもファクタリングを相談しやすくなります。請求先、請求額、支払期日、業務内容が明確であれば、売掛金としての実在性を説明しやすいからです。まずは法人取引の請求書と入金予定を一覧にし、資金化候補を絞り込みましょう。
仲介手数料・販売代理手数料が確定しているケース
仲介手数料や販売代理手数料が成約後に確定している場合は、売掛金として確認できる可能性があります。媒介契約、成約資料、請求書、入金予定日が揃っていれば、請求の根拠を示しやすくなります。契約成立前の見込み手数料ではなく、請求できる状態になっているかを確認しましょう。
売買・交換の媒介については、国土交通省の標準媒介契約約款が、媒介によって契約が成立したときに報酬を請求できると定めています。ただし、停止条件付きの契約として成立した場合は、条件が成就したときに限られます。また、報酬を受け取れるのは、宅地建物取引業法37条に定める書面を契約の当事者に交付した後です。具体的な受領の時期は媒介契約書に記入する項目になっているため、請求書とあわせて媒介契約書でも確認しておきましょう。
※出典:国土交通省「標準媒介契約約款」(2024年4月1日施行)[1]
管理委託料・PM報酬・業務委託料があるケース
管理委託料、PM報酬、業務委託料は、不動産管理会社で継続的に発生することがある売掛金です。管理受託契約や業務委託契約に基づく請求であれば、取引内容と入金予定を説明しやすくなります。月次請求の締め日と入金日を整理しておくと、資金化のタイミングを決めやすくなります。
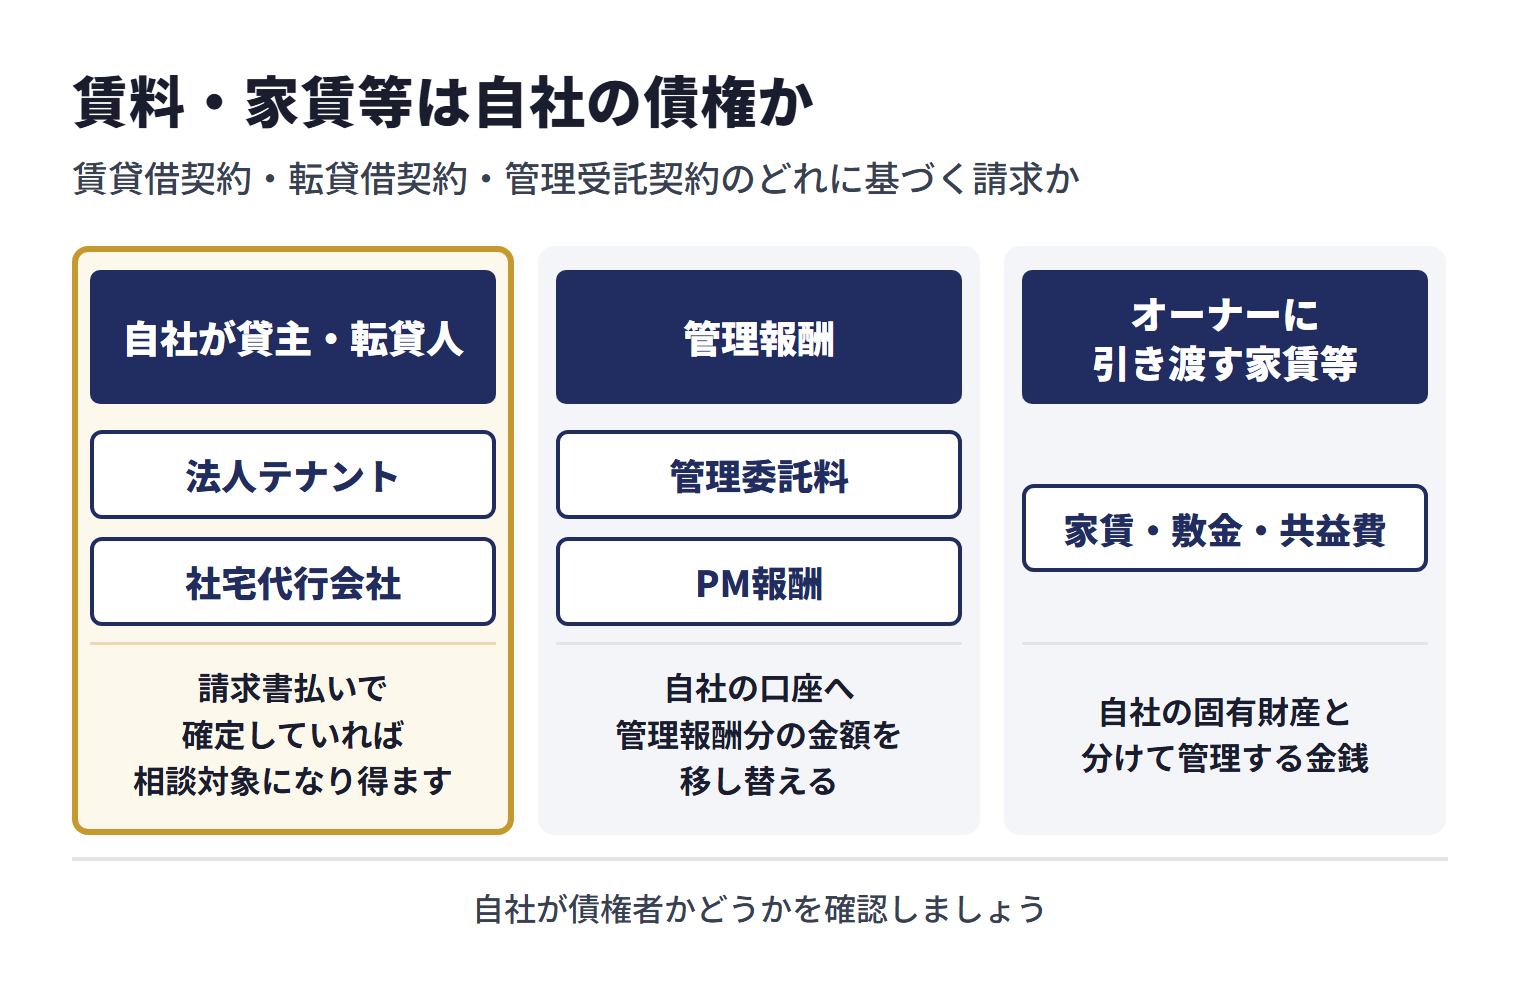
賃貸住宅管理業者は、管理受託契約に基づいて受け取る家賃・敷金・共益費などを、自社の固有財産や他の管理受託契約で受け取る金銭と分けて管理しなければなりません(賃貸住宅管理業法16条)。国土交通省のFAQも、家賃等を管理する口座にいったん入金し、そこから自社の口座へ管理報酬分の金額を移し替える流れを例に挙げています。オーナーに引き渡す家賃等と自社の管理報酬を分けたうえで、資金化を考える売掛金を整理しておきましょう。
※出典:e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律」第16条[2]/国土交通省「賃貸住宅管理業法 よくある質問」[3]
法人テナント・社宅代行会社への賃料債権があるケース
自社が貸主・転貸人として請求する法人テナントや社宅代行会社への賃料・管理費債権は、請求書払いで確定していれば相談対象になり得ます。個人入居者の家賃とは異なり、法人取引先への債権として支払期日を確認できる場合があるためです。賃貸借契約、請求書、入金履歴を揃え、債務者が誰かを明確にしましょう。
賃料では、自社がどの立場で請求しているかも確認が必要です。国土交通省のFAQは、社宅代行業者が所有者から賃貸住宅を借り上げ、企業との間で賃貸借契約を結ぶ場合は特定転貸事業者(サブリース業者)に当たるとしています。この場合に企業へ賃料を請求するのは、転貸人である社宅代行業者です。一方、オーナーから管理を受託して家賃を集金している場合、その家賃等は自社の固有財産と分けて管理する金銭です。賃貸借契約・転貸借契約・管理受託契約のどれに基づく請求かを確かめ、自社が債権者かどうかを確認しましょう。
※出典:国土交通省「賃貸住宅管理業法 よくある質問」[3]/e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律」第16条[2]
個人入居者の将来家賃・未収家賃だけがあるケース
個人入居者の将来家賃や未収家賃だけを資金化したい場合は、通常の請求書ファクタリングでは扱いにくいことがあります。将来発生する見込み収入や回収が遅れている家賃は、確定した法人売掛金とは回収リスクや確認資料が異なるためです。家賃収入の資金化を検討する場合は、対象債権と契約方式を個別に確認しましょう。
不動産売買代金・敷金・預り金を資金化したいケース
不動産売買代金、敷金、預り金は、売掛金の早期資金化とは分けて考える必要があります。売買代金は不動産取引そのものの決済であり、敷金や預り金は自社の自由な売上ではないためです。これらを資金化したい場合は、ファクタリングではなく融資や別の資金調達を比較しましょう。
不動産業でファクタリングが必要になりやすい理由
不動産業は、売上が発生する前後に広告費、人件費、修繕費などの支払いが先行することがある業種です。特に仲介、管理、買取再販、リフォームを行う会社では、入金より前に費用を立て替える場面があります。資金需要の原因を分けて整理すると、ファクタリングで対応すべき短期資金かどうかを判断しやすくなります。
ポータル掲載費・広告費・反響獲得費が先に発生する
不動産会社では、ポータル掲載費、広告費、反響獲得費が売上の入金前に発生しやすくなります。集客を止めると次の成約機会を失うため、広告費は資金繰りが厳しい時期でも削りにくい支払いです。成約済みの請求書がある場合は、広告費の支払日前に資金化できるか確認しましょう。
仲介手数料の入金まで人件費・店舗費用が先行する
仲介手数料の入金を待つ間も、人件費、店舗家賃、システム利用料は毎月発生します。成約から請求、入金までに時間差があると、売上が見えていても手元資金が不足することがあります。入金予定と固定費の支払日を並べると、必要な資金化額を把握しやすくなります。
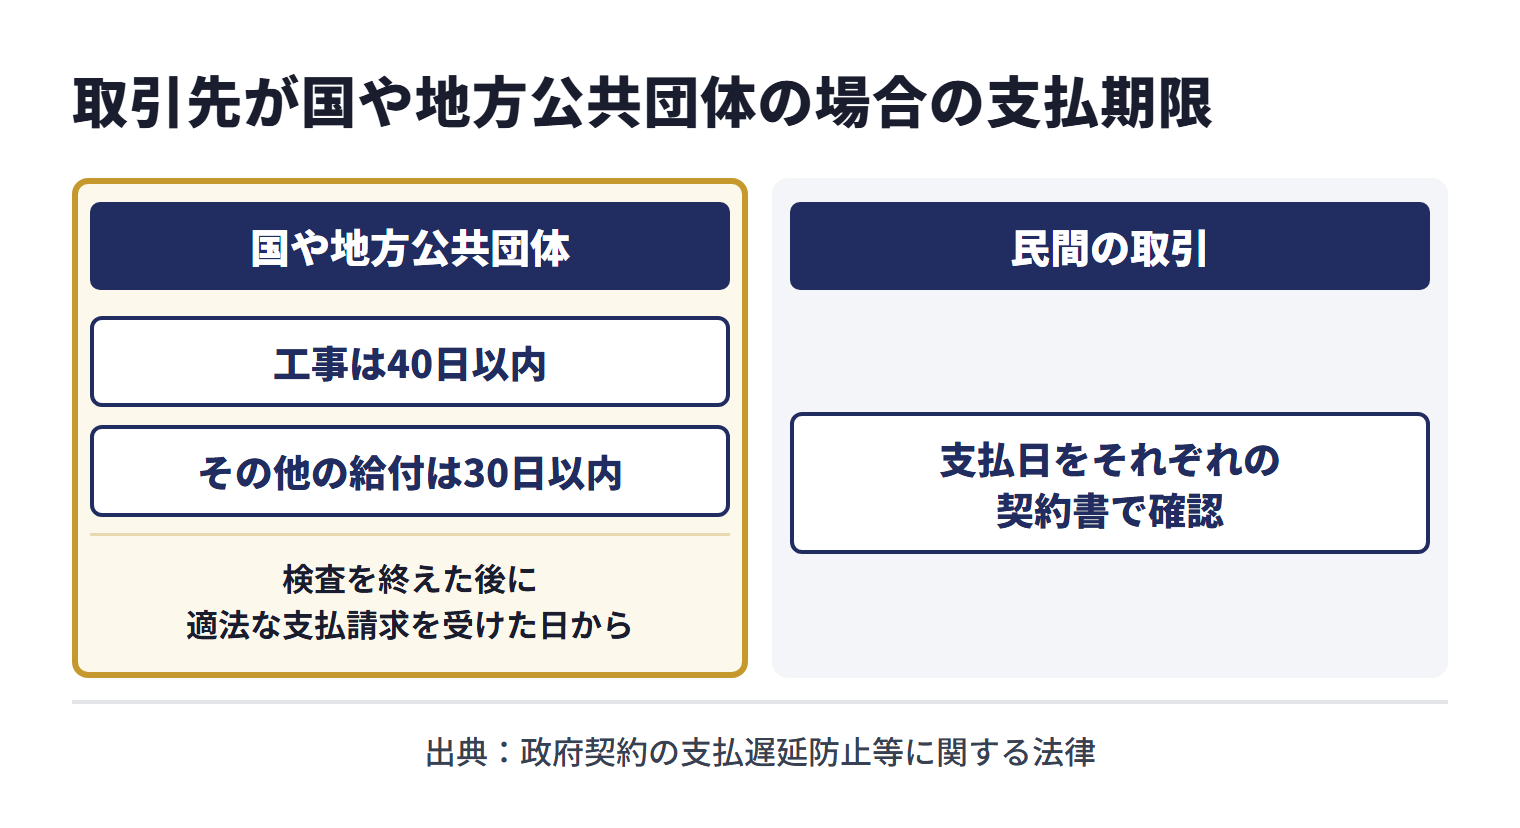
取引先が国や地方公共団体の場合は、支払いの期限が法律で決まっています。政府契約の支払遅延防止等に関する法律では、検査を終えた後に適法な支払請求を受けた日から、工事は40日以内、その他の給付は30日以内に支払うこととされ、地方公共団体の契約にも準用されます。国土交通省北陸地方整備局が不動産鑑定業者に土地の鑑定評価を依頼する書式にも、履行の確認後、適法な支払請求書を受理した日から30日以内に支払うと定められています。民間の取引では、支払日をそれぞれの契約書で確認しましょう。
※出典:e-Gov法令検索「政府契約の支払遅延防止等に関する法律」[4]/国土交通省北陸地方整備局「土地鑑定評価依頼事務要領」[5]
管理物件の修繕費・原状回復費を立て替える場合がある
管理会社では、修繕費や原状回復費を一時的に立て替える場面があります。オーナーや法人取引先からの入金前に協力会社へ支払う必要があると、短期の資金需要が発生します。工事請求書と管理委託料の入金予定を整理し、立替期間を短くできるか確認しましょう。
買取再販・リフォーム案件で仕入れや工事費が先行する
買取再販やリフォーム案件では、仕入れ費用や工事費が売却代金の回収より先に発生します。ただし物件仕入れそのものは長期資金に近く、ファクタリングだけで賄うには向かない場合があります。短期の工事代金や法人向け請求書と、物件購入資金を分けて検討しましょう。
繁忙期は広告費・人件費・外注費が増えやすい
繁忙期は問い合わせ対応、広告出稿、内見対応、外注費が増えやすくなります。売上機会が増える時期ほど先行費用も増えるため、成約済み債権の入金待ちが資金繰りを圧迫します。繁忙期前に入金予定を整理し、どの売掛金を使うかを決めておくと動きやすくなります。
賃貸管理・サブリースでは入金と支払いのタイミングがずれやすい
賃貸管理やサブリースでは、入金とオーナー送金、修繕費、管理費の支払い時期がずれることがあります。金銭管理を伴うため、売上、預り金、立替金を混同しない管理が必要です。資金化する場合は、自社の売掛金として扱える請求かどうかを先に確認しましょう。
不動産業でファクタリングできる売掛金
不動産業でファクタリングの対象になりやすいのは、請求書が発行済みで支払期日が決まっている売掛金です。仲介、管理、法人賃貸、修繕、販売代理など、業務内容によって確認すべき資料が変わります。ここでは相談しやすい売掛金と注意が必要な収入を種類別に整理します。
売買仲介の仲介手数料債権
売買仲介の仲介手数料債権は、成約後に請求できる状態であれば相談対象になり得ます。国土交通省は、不動産業者が受領できる仲介手数料について法律に基づく上限があることを案内しています。媒介契約書、売買契約資料、請求書を揃えて、債権が確定しているか確認しましょう。
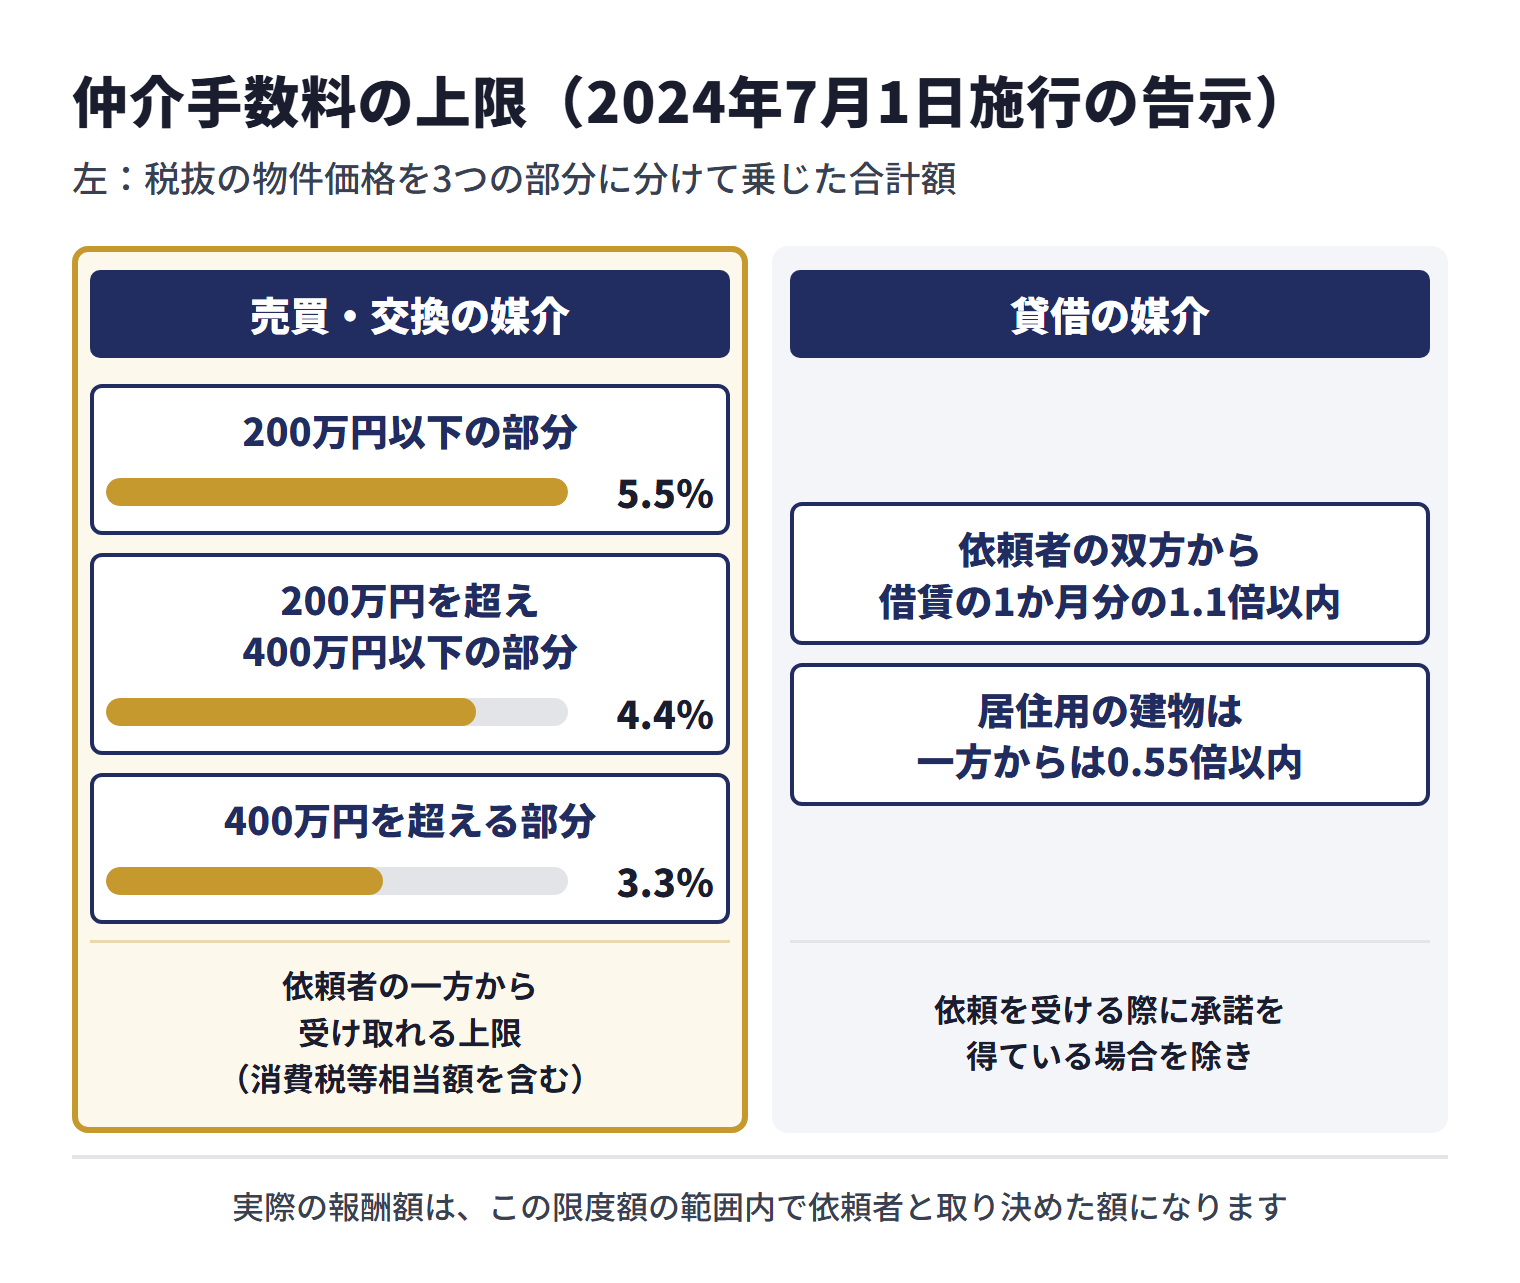
上限は国土交通省の告示(2024年7月1日施行)で定められています。売買・交換の媒介では、税抜の物件価格を200万円以下の部分、200万円を超え400万円以下の部分、400万円を超える部分に分け、それぞれ5.5%、4.4%、3.3%を乗じた合計額が、依頼者の一方から受け取れる上限です(消費税等相当額を含む)。貸借の媒介では、依頼者の双方から受け取る合計が借賃の1か月分の1.1倍以内で、居住用の建物は、依頼を受ける際に承諾を得ている場合を除き、一方からは0.55倍以内とされています。価格が800万円以下の「低廉な空家等」の売買・交換の媒介には、費用を勘案して30万円の1.1倍まで受け取れる特例もあります。実際の報酬額は、この限度額の範囲内で依頼者と取り決めた額になります。
※出典:国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(2024年7月1日施行)[6]/国土交通省「標準媒介契約約款」(2024年4月1日施行)[1]
賃貸仲介の仲介手数料債権
賃貸仲介の仲介手数料債権も、法人取引や管理会社への請求が確定している場合は確認できます。個人入居者から直接受け取る費用と、法人取引先への請求書払いは扱いが異なります。請求先が誰か、支払期日がいつか、成約資料で説明できるかを整理しましょう。
不動産管理会社の管理委託料・PM報酬
不動産管理会社の管理委託料やPM報酬は、月次で請求されることがある売掛金です。管理受託契約や業務委託契約があれば、請求内容と入金予定を示しやすくなります。継続取引の入金履歴も合わせて準備すると、売掛金の回収可能性を説明しやすくなります。
法人テナント・社宅代行会社への賃料・管理費債権
自社が貸主・転貸人として請求する法人テナントや社宅代行会社への賃料・管理費債権は、請求書払いで確定していれば個別に相談できます。個人入居者の将来家賃とは異なり、法人取引として請求先と支払期日を確認できる場合があるためです。賃貸借契約、請求書、入金履歴を揃え、対象債権を明確にしましょう。
原状回復工事・修繕工事・リフォーム工事の請求書
原状回復工事、修繕工事、リフォーム工事の請求書は、法人取引先への売掛金として相談できる場合があります。工事完了資料、検収資料、請求書が揃っていれば、業務完了と請求根拠を説明しやすくなります。建設業やリフォーム業に近い取引として、工事内容と支払期日を分けて整理しましょう。
不動産販売代理・広告代理・業務委託料の売掛金
不動産販売代理、広告代理、業務委託料の売掛金も、法人取引先への請求書があれば確認できます。販売支援や広告運用の成果報酬は、契約条件によって請求タイミングが変わるため注意が必要です。請求できる条件を満たしているか、契約書と請求書で確認しましょう。
個人入居者の家賃・未確定の将来収入・預り金
個人入居者の家賃、未確定の将来収入、敷金などの預り金は、通常の請求書ファクタリングでは扱いにくい領域です。これらは売掛金として確定した法人請求とは性質が異なり、回収リスクや資金の性格も変わります。資金化を検討する場合は、対象債権と契約方式を専門会社へ個別に確認しましょう。
不動産業がファクタリングを使うメリット
不動産業がファクタリングを使うメリットは、入金予定のある売掛金を早めに資金化し、先行費用に対応しやすくなることです。不動産担保ローンとは異なり、不動産そのものを担保に入れるのではなく、売掛金の内容をもとに相談します。短期の入金待ちに使う手段として位置づけると、融資やローンとの使い分けもしやすくなります。
広告費・ポータル掲載費の支払い前に資金を確保しやすい
広告費やポータル掲載費の支払い前に資金を確保できる点は、不動産会社にとって大きなメリットです。集客費用を止めると次の成約機会が減るため、短期資金の確保が営業活動を支えます。成約済みの請求書がある場合は、支払日前に資金化できるか見積もりで確認しましょう。
管理委託料や仲介手数料の入金待ちを短縮しやすい
管理委託料や仲介手数料の入金待ちを短縮できれば、月末の支払いに備えやすくなります。固定費の多い不動産会社では、数週間の入金差でも資金繰りに影響します。入金予定日と支払日を照合し、手数料差し引き後の入金額で足りるか確認しましょう。
修繕費・原状回復費・外注費の立替に対応しやすい
修繕費、原状回復費、外注費の立替に対応しやすい点もファクタリングのメリットです。協力会社への支払いが遅れると、管理品質や次の案件にも影響することがあります。業務完了資料と請求書を揃えて、どの売掛金を充てるかを決めましょう。
不動産担保ローンに頼らず売掛金を資金化できる
ファクタリングは、不動産担保ローンに頼らず売掛金を資金化できる方法です。不動産を担保に設定する融資とは異なり、売掛債権の売買として扱われます。担保を増やしたくない場合や短期資金が必要な場合の比較候補になります。
銀行融資より短い期間で相談できる場合がある
ファクタリングは、銀行融資より短い期間で相談できる場合があります。融資審査では決算内容や返済計画が重視されますが、ファクタリングでは売掛先や請求書の内容も重要です。急ぎの場合でも、必要書類を揃えてから相談すると入金までの流れを短くしやすくなります。
赤字決算・創業間もない不動産会社でも相談しやすい
赤字決算や創業間もない不動産会社でも、売掛金の内容によって相談できる場合があります。利用会社の状況だけでなく、売掛先の信用力や請求内容も確認されるためです。ただし売掛金が未確定な場合は進みにくいため、請求書と契約資料を準備しましょう。
不動産業でファクタリングを使うデメリット・注意点
不動産業でファクタリングを使う際は、手数料、対象債権、契約条件を慎重に確認する必要があります。不動産業は家賃、預り金、売買代金、管理報酬が混ざりやすく、資金の性格を誤るとトラブルになります。短期の資金繰り改善に使う手段として、対象と費用を明確にしてから利用しましょう。
手数料による売掛金の受取額減少
ファクタリングでは手数料が差し引かれるため、売掛金の満額を受け取れるわけではありません。仲介手数料や管理委託料は粗利の源泉でもあるため、手取り額が減る影響を確認する必要があります。実際の入金額で広告費、人件費、修繕費をまかなえるか見積もりで確認しましょう。
継続利用による粗利・仲介採算の悪化
継続的にファクタリングを使うと、手数料分だけ粗利や仲介採算が悪化します。毎月の資金不足を埋めるために使い続けると、根本的な収益改善が遅れる可能性があります。広告費の見直し、支払いサイト短縮、手数料交渉も並行して検討しましょう。
個人向け家賃債権・未収家賃の対象可否
個人向け家賃債権や未収家賃は、通常の請求書ファクタリングとは扱いが異なる場合があります。回収リスクや債務者の属性が法人売掛金と異なるため、対象可否は会社ごとに確認が必要です。家賃収入を資金化したい場合は、個人家賃か法人債権かを明確に伝えましょう。
不動産売買代金・敷金・預り金との混同
不動産売買代金、敷金、預り金は、売掛金の資金化と混同しないことが重要です。預り金は自社の自由な売上ではなく、売買代金は取引決済そのものに関わる資金です。資金化したい対象が自社の売掛金かどうか、契約書と会計処理で確認しましょう。
契約書・媒介契約・管理受託契約の確認
契約書、媒介契約、管理受託契約の内容は、ファクタリング前に確認します。請求できる条件、支払期日、債権譲渡の扱いが契約書に影響される場合があるためです。申込前に契約資料を確認しておくと、追加確認や審査遅れを防ぎやすくなります。
取引先・オーナー・テナントへの通知条件の確認
取引先、オーナー、テナントへの通知条件は、契約方式を選ぶうえで重要です。3社間ファクタリングでは通知や承諾が必要になる場合があり、関係者への説明が必要になることがあります。知られたくない場合は、2社間の可否と手数料を同時に確認しましょう。
不動産担保ローン・銀行融資・リースとの使い分け
ファクタリングは、不動産担保ローン、銀行融資、リースと役割が異なります。短期の入金待ちにはファクタリング、物件取得や大型設備には融資やローンが向きやすいです。資金需要の期間と目的を分けると、手数料負担を抑えた判断がしやすくなります。
給与ファクタリング・偽装ファクタリングへの注意
給与ファクタリングや偽装ファクタリングには注意が必要です。金融庁は、ファクタリングを装った高金利貸付けや給与ファクタリングについて注意喚起しています。同庁は、業として個人(労働者)の賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収する「給与ファクタリング」は貸金業に該当するとしています。契約書に買戻し義務や実質的な返済義務がないか、契約前に確認しましょう。
悪質業者を避けるための確認項目
悪質業者を避けるには、手数料、契約書、償還請求権、追加費用、入金日を確認します。条件が不明確なまま契約すると、資金繰りが悪化したり取引先との関係に影響したりします。複数社の見積もりを比較し、契約内容を文書で確認してから進めましょう。
不動産業のファクタリング審査で見られるポイント
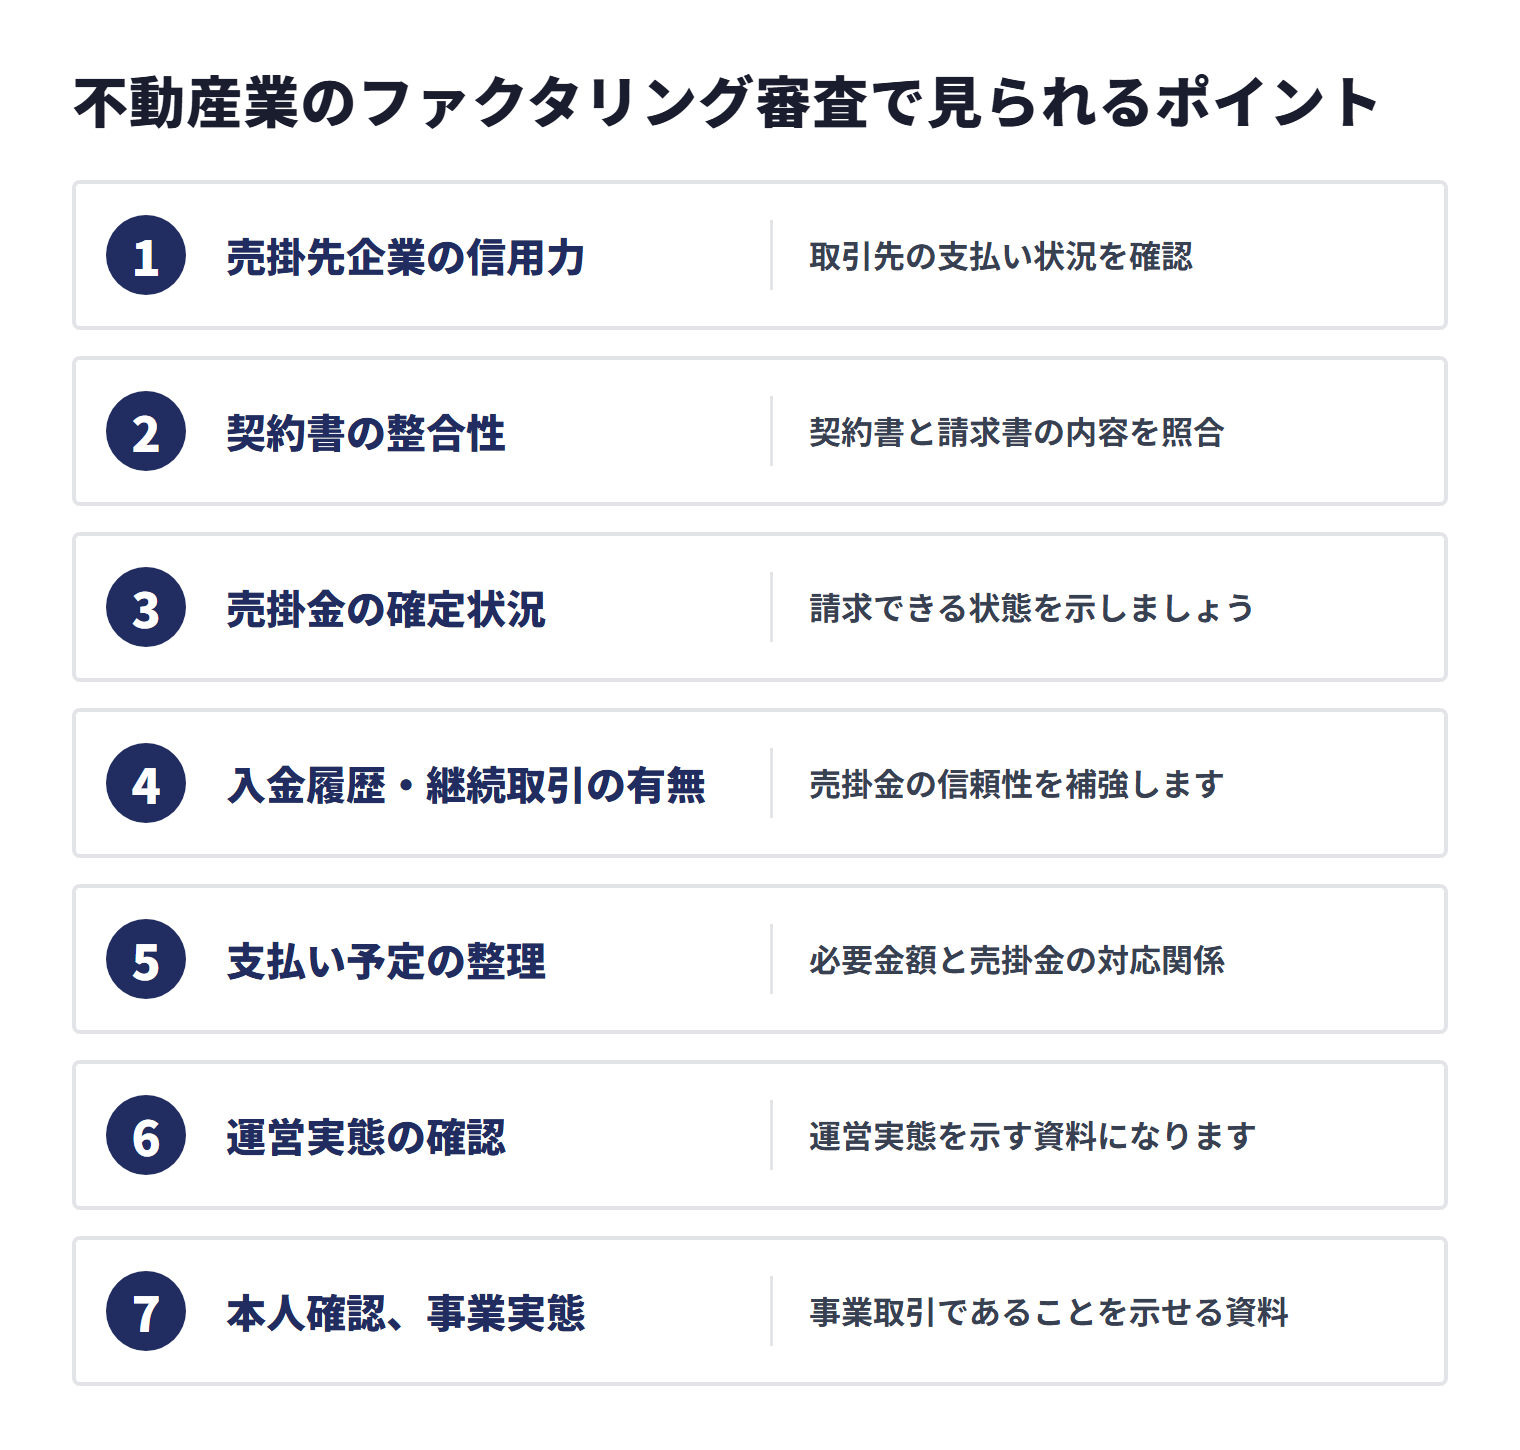
不動産業のファクタリング審査では、売掛先の信用力と請求内容の確定状況が見られます。仲介、管理、法人賃料、修繕工事では、売掛金が発生する根拠資料がそれぞれ異なります。審査で聞かれる項目を先に整理しておくと、急ぎの資金化でも確認の往復を減らせます。
売掛先企業の信用力・支払い実績
売掛先企業の信用力や支払い実績は、ファクタリング審査で重視されるポイントです。ファクタリング会社は売掛金の回収可能性を見るため、取引先の支払い状況を確認します。過去の入金履歴や継続取引の資料を用意しておくと説明しやすくなります。
請求書・媒介契約書・管理受託契約書の整合性
請求書、媒介契約書、管理受託契約書の整合性は重要です。請求先、金額、業務内容、支払期日が書類ごとにずれていると、追加確認が必要になります。提出前に契約書と請求書の内容を照合し、説明できる状態にしておきましょう。
成約・引渡し・業務完了など売掛金の確定状況
成約、引渡し、業務完了など売掛金の確定状況も確認されます。未成約の見込み案件や作業未完了の請求は、売掛金として確認しにくい場合があります。成約資料、引渡し資料、業務完了資料を揃え、請求できる状態を示しましょう。
入金履歴・継続取引の有無
入金履歴や継続取引の有無は、売掛金の信頼性を補強します。初回取引よりも、過去に同じ取引先から入金がある方が説明しやすい傾向があります。通帳や入出金明細で、過去の請求と入金の流れを示せるようにしましょう。
広告費・人件費・修繕費など支払い予定の整理
広告費、人件費、修繕費などの支払い予定を整理することも重要です。資金化の目的が明確だと、必要金額と売掛金の対応関係を説明しやすくなります。支払い予定表を作成し、過度な資金化を避ける判断材料にしましょう。
宅建業免許・賃貸住宅管理業登録・運営実態の確認
宅建業免許、賃貸住宅管理業登録、会社情報は、運営実態を示す資料になります。国土交通省は賃貸住宅管理業の登録制度や管理業者の義務を案内しており、管理業では契約や帳簿管理も重要です。免許番号、登録情報、事務所情報を用意し、事業の実態を説明できるようにしましょう。
個人事業主・小規模不動産会社で確認されやすい点
個人事業主や小規模不動産会社では、本人確認、事業実態、取引の継続性が確認されやすくなります。法人に比べて資料が少ない場合、請求書と入金履歴の整合性がより重要になります。個人名義の口座を使う場合は、事業取引であることを示せる資料を揃えましょう。
不動産業で準備したい必要書類
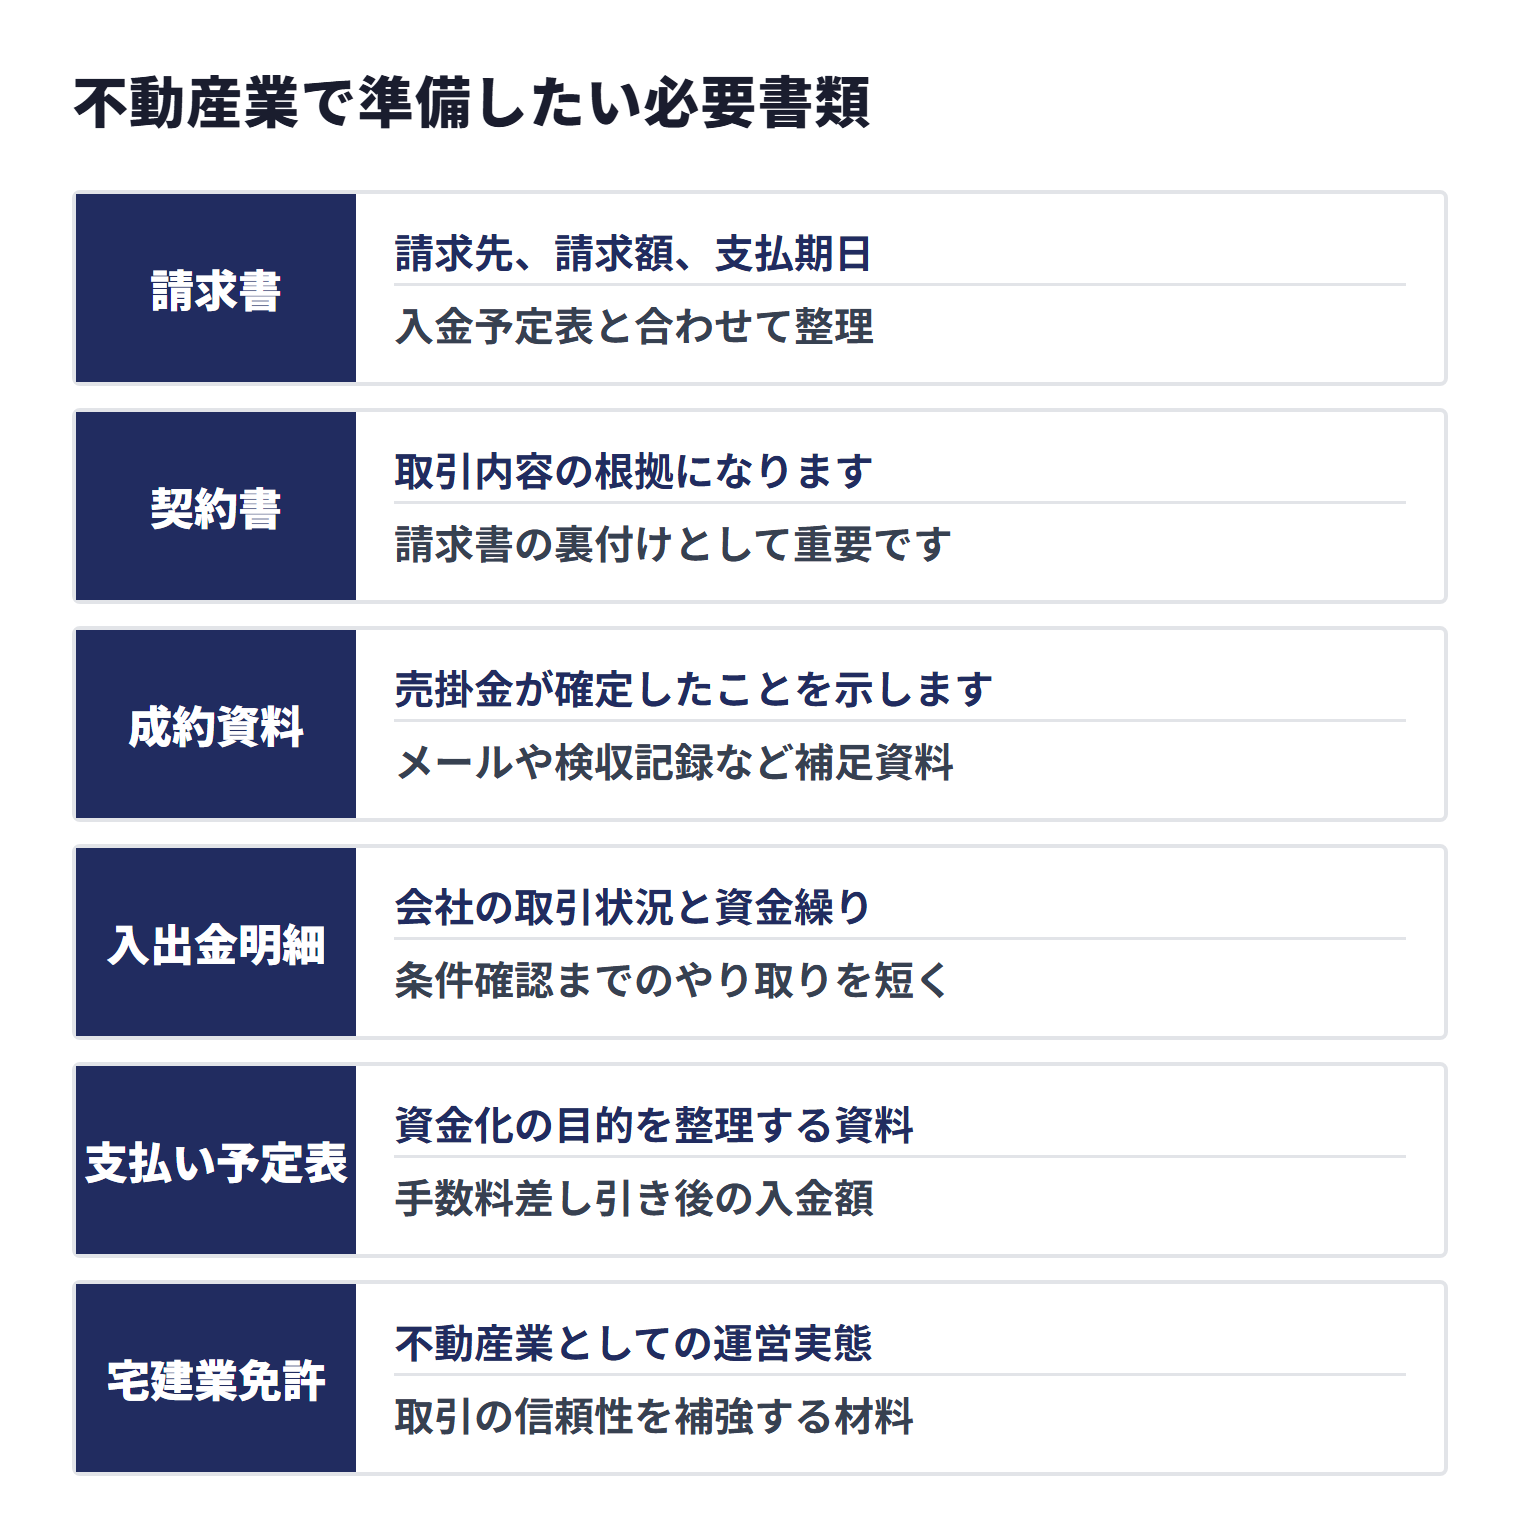
不動産業でファクタリングをスムーズに進めるには、請求書だけでなく契約関係と業務完了を示す資料が必要です。不動産業は取引の種類が多いため、仲介、管理、賃料、工事で提出書類が変わります。相談前に必要書類を整理しておくと、見積もりまでの時間を短くしやすくなります。
仲介手数料・管理委託料などの請求書
最も重要な書類は、資金化したい仲介手数料や管理委託料などの請求書です。請求先、請求額、支払期日、請求内容が明確でなければ、売掛金の確認が進みにくくなります。請求書の発行日と支払期日を確認し、入金予定表と合わせて整理しましょう。
媒介契約書・管理受託契約書・業務委託契約書
媒介契約書、管理受託契約書、業務委託契約書は、取引内容の根拠になります。どの業務に対して報酬が発生するのかを示せるため、請求書の裏付けとして重要です。契約書が古い場合や変更がある場合は、最新条件を説明できる資料も用意しましょう。
成約資料・引渡し資料・業務完了資料
成約資料、引渡し資料、業務完了資料は、売掛金が確定したことを示します。仲介手数料や工事代金は、契約成立や業務完了のタイミングで請求根拠が明確になります。資料が不足している場合は、メールや検収記録など補足資料を確認しましょう。
入出金明細・決算書・試算表
入出金明細、決算書、試算表は、会社の取引状況と資金繰りを確認する資料です。法人専門ファクタリングのBIGでは、本人確認書類・請求書・通帳コピーの3点が基本の必要書類として案内されており、取引内容や金額によっては登記簿謄本・決算書などの追加書類を求められる場合があります。あらかじめ資料を揃えておくと、条件確認までのやり取りを短くしやすくなります。
広告費・人件費・修繕費・外注費の支払い予定表
広告費、人件費、修繕費、外注費の支払い予定表は、資金化の目的を整理する資料です。支払日と金額を一覧にすると、どの売掛金を資金化すべきか判断しやすくなります。手数料差し引き後の入金額で支払いに足りるかも合わせて確認しましょう。
宅建業免許・賃貸住宅管理業登録・会社情報
宅建業免許、賃貸住宅管理業登録、会社情報は、不動産業としての運営実態を示す資料です。管理業や仲介業では、免許や登録情報が取引の信頼性を補強する材料になります。免許番号、登録番号、事務所所在地を確認し、必要に応じて提出できるようにしましょう。
個人事業主で必要になりやすい本人確認書類
個人事業主の場合は、本人確認書類や確定申告書を求められることがあります。法人と違い、事業実態や入金口座の確認が追加で必要になる場合があるためです。請求書、入金履歴、開業状況をまとめておくと、相談時に説明しやすくなります。
目的別に見る不動産業向けファクタリング会社の選び方
不動産業向けのファクタリング会社は、目的によって向き不向きが変わります。広告費、管理委託料、修繕費、小口請求書、大口債権では、重視すべき条件が異なります。目的を分けて選ぶと、スピードだけで会社を選んで手数料や契約条件を見落とすリスクを減らせます。
広告費・ポータル掲載費の支払い日が近い場合
広告費やポータル掲載費の支払い日が近い場合は、入金スピードと必要書類の少なさを重視します。上の比較表の会社を比較しつつ、実際の入金日は見積もり時に確認しましょう。支払日までの残り日数が短いほど、資料をすぐ出せる会社を優先する必要があります。
管理委託料・仲介手数料の大口売掛金を資金化したい場合
管理委託料や仲介手数料の大口売掛金を資金化したい場合は、買取可能額と法人対応を確認します。法人専門ファクタリングのBIGなどを比較候補にできます。大口債権では、手数料率だけでなく契約方式と必要書類も重要です。
小口の請求書を個人事業主として資金化したい場合
小口の請求書を個人事業主として資金化したい場合は、小口・オンライン型のサービスを確認します。上の比較表の会社は、少額請求書を早めに資金化したい場合の候補になります。一律手数料でも利益率に合うかを確認してから利用しましょう。
手数料を抑えたい場合
手数料を抑えたい場合は、3社間ファクタリングや法人専門会社の条件を比較します。取引先への通知が可能なら、2社間より費用を抑えられる場合があります。手数料の下限だけでなく、実際の入金額と追加費用の有無を確認しましょう。
オーナー・法人取引先に知られたくない場合
オーナーや法人取引先に知られたくない場合は、2社間ファクタリングに対応している会社を確認します。秘匿性を優先するほど手数料が高くなりやすいため、費用とのバランスが重要です。通知の有無、債権譲渡登記、契約方式を見積もり時に確認しましょう。
オンラインで早く進めたい場合
オンラインで早く進めたい場合は、上の比較表の会社を比較できます。移動時間を減らせる一方で、契約資料や成約資料を正確に提出できるかが結果に影響します。オンライン型を選ぶ場合も、請求書以外の資料を手元に用意しておきましょう。
修繕費・原状回復費・リフォーム費用に備えたい場合
修繕費、原状回復費、リフォーム費用に備えたい場合は、支払い予定と入金予定の対応関係を明確にします。短期の立替ならファクタリング、長期の設備投資や物件取得なら融資も比較すべきです。工事完了資料や請求書を揃え、資金化する売掛金を絞り込みましょう。
他社で断られた経験がある場合
他社で断られた経験がある場合は、断られた理由を整理してから再相談します。請求書、契約書、入金履歴、成約資料に不足があると、同じ売掛金でも審査が進みにくくなります。不足資料を補ってから、個別審査に対応する会社を比較しましょう。
不動産業でファクタリングを利用する流れ
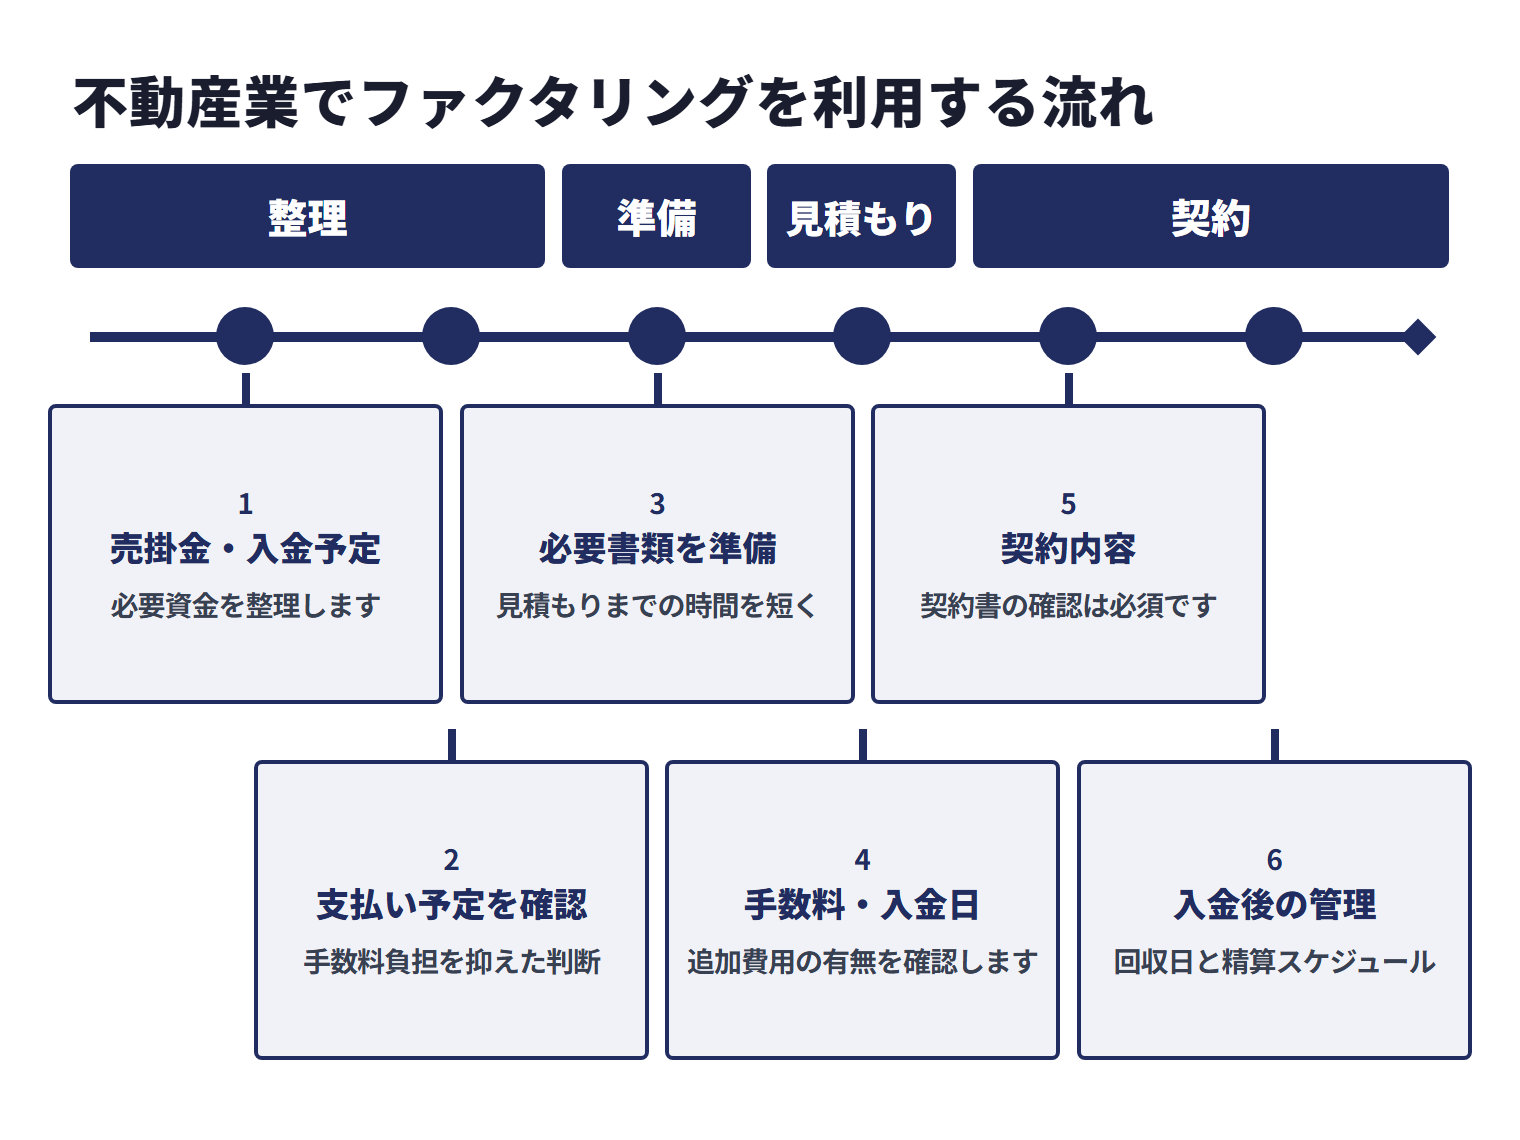
不動産業でファクタリングを利用する流れは、売掛金の整理、支払い予定の確認、書類準備、見積もり、契約、入金後の管理です。急ぎの時ほど、最初に対象債権と必要資料を分けておくことが重要です。各ステップの目的を理解しておくと、申込後に何を確認されるか予測しやすくなります。
売掛金・入金予定・必要資金を整理する
まず、資金化したい売掛金、入金予定日、必要資金を整理します。仲介手数料、管理委託料、法人賃料、工事代金を分けると、対象債権を選びやすくなります。この整理ができていないと、見積もり比較や契約判断が曖昧になります。
広告費・人件費・修繕費・外注費の支払い予定を確認する
次に、広告費、人件費、修繕費、外注費の支払い予定を確認します。資金化した資金をどの支払いに充てるのかを決めると、必要金額を過不足なく見積もれます。支払い予定を先に把握すれば、手数料負担を抑えた判断がしやすくなります。
必要書類を準備して相談する
必要書類を準備してから相談すると、見積もりまでの時間を短くしやすくなります。請求書、入出金明細、契約書、成約資料、業務完了資料などを揃えましょう。ファクタリングの必要書類は会社ごとに異なるため、事前確認が必要です。
見積もりで手数料・入金日・追加費用を確認する
見積もりでは、手数料、実際の入金額、入金予定日、追加費用の有無を確認します。ファクタリング手数料は売掛先や契約方式によって変わるため、複数社で比較しましょう。同じ請求書でも会社によって条件が変わるため、見積もりは総額で比較します。
契約内容と償還請求権の有無を確認する
契約前に、債権譲渡契約であること、償還請求権や買戻し義務の有無、通知条件を確認します。金融庁が注意喚起している偽装ファクタリングを避けるためにも、契約書の確認は必須です。不明点があれば契約前に質問し、口頭説明だけで進めないようにしましょう。
入金後の回収・精算スケジュールを管理する
入金後は、売掛金の回収日と精算スケジュールを管理します。2社間の場合は回収した売掛金をファクタリング会社へ支払う流れになるため、資金の使い込みに注意が必要です。入金後の管理まで含めて計画すると、次月以降の資金繰りも崩れにくくなります。
よくある質問
不動産業のファクタリングでよくある質問をまとめます。実際の可否や条件は、請求先、契約書、支払期日、売掛金の確定状況、契約方式によって変わります。回答は一般的な目安のため、最終的には各社へ資料を提示して確認してください。
不動産業でもファクタリングできますか?
不動産業でも、法人取引先への請求書払いの売掛金があれば相談できます。仲介手数料、管理委託料、法人テナント賃料、工事代金などが候補になります。まずは売掛金が確定しているか、支払期日が決まっているかを確認しましょう。
仲介手数料はファクタリングできますか?
仲介手数料は、成約後に請求できる状態であれば相談できる場合があります。媒介契約書、成約資料、請求書、入金予定が確認できることが重要です。見込み案件ではなく、請求できる債権かどうかを先に確認しましょう。
管理委託料やPM報酬は対象になりますか?
管理委託料やPM報酬は、契約に基づいて請求書が発行されていれば対象になり得ます。管理受託契約や入金履歴があると、売掛金の内容を説明しやすくなります。月次請求の場合は、締め日と入金日を整理しておきましょう。
家賃収入はファクタリングできますか?
家賃収入は、自社が貸主・転貸人として請求する法人テナントや社宅代行会社への確定債権なら個別に相談できる場合があります。一方で個人入居者の将来家賃は、通常の請求書ファクタリングとは扱いが異なることがあります。債務者が誰か、請求書があるか、支払期日が確定しているかを確認しましょう。
個人入居者の未収家賃でも利用できますか?
個人入居者の未収家賃は、一般的な法人向け請求書ファクタリングでは対象になりにくい場合があります。回収が遅れている債権は、通常の売掛金より回収リスクの確認が難しくなるためです。未収家賃の資金化は、専門会社へ対象可否を個別に確認しましょう。
不動産売買代金を入金前に資金化できますか?
不動産売買代金は、通常の請求書ファクタリングとは分けて考える必要があります。売買代金は不動産取引の決済資金であり、仲介手数料や管理委託料の売掛金とは性質が異なります。資金化したい対象が売掛金なのか、売買決済なのかを確認しましょう。
修繕費や原状回復費の支払いに使えますか?
ファクタリングで資金化した資金は、修繕費や原状回復費の支払いに充てられます。ただし資金化できるのは、原則として入金予定のある売掛金です。工事請求書や業務完了資料を揃え、手取り額が支払いに足りるか確認しましょう。
取引先やオーナーに知られずに利用できますか?
2社間ファクタリングに対応している会社なら、取引先やオーナーへの通知なしで進められる場合があります。ただし契約条件や債権譲渡登記の有無は会社ごとに異なります。秘匿性を重視する場合は、手数料と通知条件を同時に確認しましょう。
個人事業主の不動産業でも利用できますか?
個人事業主の不動産業でも、法人取引先への請求書があれば相談できる会社があります。本人確認書類、入出金明細、契約資料、請求書を求められることが多くなります。個人客売上や将来家賃ではなく、事業取引の売掛金かどうかを整理しましょう。
赤字決算や開業間もない会社でも相談できますか?
赤字決算や開業間もない会社でも、売掛先の信用力や請求書の内容によって相談できる場合があります。ファクタリングでは、利用会社だけでなく売掛金の回収可能性も確認されるためです。状況を隠さず伝え、請求書と契約資料を正確に提出しましょう。
不動産業のファクタリング手数料の目安は?
不動産業のファクタリング手数料は、契約方式、売掛先、支払期日、請求額、必要書類によって変わります。2社間は高め、3社間は低めになりやすいため、実際の入金額で比較することが重要です。目安だけで判断せず、支払い予定に対して手取り額が足りるか確認しましょう。
不動産業で必要になりやすい書類は何ですか?
不動産業では、請求書、入出金明細、決算書、媒介契約書、管理受託契約書、成約資料などが必要になりやすいです。修繕やリフォーム案件では、業務完了資料や工事請求書も確認される場合があります。急ぎの場合ほど、請求書以外の確認資料を先に揃えておきましょう。
ファクタリングと不動産担保ローンは何が違いますか?
ファクタリングは売掛金の売買で、不動産担保ローンは不動産を担保にした借入です。短期の入金待ちにはファクタリング、物件取得や長期資金には不動産担保ローンや銀行融資が向きやすいです。資金需要の期間と目的を分けると、どの手段を使うべきか判断しやすくなります。
まとめ
不動産業のファクタリングは、仲介手数料、管理委託料、法人テナント賃料、原状回復・修繕工事代金などの売掛金を入金日前に資金化し、広告費、人件費、修繕費、外注費の支払いに備える方法です。短期の支払いサイト差を埋める手段として位置づけると、不動産担保ローンや銀行融資との使い分けもしやすくなります。まずは請求書、入金予定、支払い予定を並べて、資金化すべき売掛金を絞り込みましょう。
不動産業でファクタリングを使う場合は、まず対象になる売掛金を確認しましょう。仲介手数料、管理委託料、法人テナント賃料、修繕工事代金など、支払期日が明確な法人取引は相談しやすい対象です。未確定の将来収入、個人入居者の家賃、預り金、売買代金とは分けて整理することが大切です。
一方で、手数料を差し引いた入金額で支払いに足りるか、継続利用で粗利を圧迫しないか、通知条件に問題がないかは確認してください。資金繰りの根本改善には、広告費の見直し、入金サイト短縮、不動産担保ローンや銀行融資との使い分けも必要です。ファクタリングは恒常的な赤字を埋める手段ではなく、入金待ちの期間を調整する短期資金として使うのが基本です。
法人の不動産会社で、広告費や修繕費の支払いに備えたい場合は、法人専門ファクタリングのBIGを含め、複数社に見積もりを依頼して比較しましょう。自社の請求書、契約資料、入金予定をもとに、無理のない資金化条件を確認することが資金繰り改善の第一歩です。見積もりでは手数料率だけでなく、実際の入金額、入金日、必要書類、契約方式まで確認してください。
参考資料・出典
法令・公的機関・業界団体
- 国土交通省「標準媒介契約約款」(2024年4月1日施行)(mlit.go.jp)
- e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律」第16条(laws.e-gov.go.jp)
- 国土交通省「賃貸住宅管理業法 よくある質問」(mlit.go.jp)
- e-Gov法令検索「政府契約の支払遅延防止等に関する法律」(laws.e-gov.go.jp)
- 国土交通省北陸地方整備局「土地鑑定評価依頼事務要領」(hrr.mlit.go.jp)
- 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(2024年7月1日施行)(mlit.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 国土交通省「不動産取引に関するお知らせ」(mlit.go.jp)
- 国土交通省「賃貸住宅管理業法ポータルサイト 管理業者の業務」(mlit.go.jp)
- 国土交通省「賃貸住宅管理業法ポータルサイト 制度解説」(mlit.go.jp)
- 国土交通省「不動産業ビジョン2030」(mlit.go.jp)
掲載企業の公式情報
- えんナビ 公式サイト(ennavi.tokyo)
- えんナビ「よくあるご質問」(ennavi.tokyo)
- えんナビ「ファクタリングの流れとは?」(ennavi.tokyo)
- えんナビ 公式LP(ennavi.tokyo)
- えんナビ「会社概要」(ennavi.tokyo)
- えんナビ「不動産経営業の黒字倒産を救うファクタリングとは」(ennavi.tokyo)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)