東京のファクタリング会社おすすめ6社|制度融資との使い分け
東京で利用できるファクタリング会社6社を比較。制度融資・信用保証協会・日本政策金融公庫・補助金・助成金との使い分けも解説。
「月末の支払いが迫っているのに、売掛金の入金が2か月先でキャッシュが回らない」「急に大きな案件が入ったが、外注費を先に立て替えなければならない」――東京で事業を営む方なら、こうした資金繰りの悩みは決して珍しくありません。
IT企業のシステム開発費の先行投資、広告代理店の媒体費立替、飲食店の季節による売上変動など、支払いが売掛金の入金より先に来る場面では、資金が一時的に不足することがあります。銀行融資は審査を経るため支払期日に間に合わないことがあり、創業間もない企業では融資を受けにくい場合もあります。
そこで活用したいのがファクタリングです。売掛金を最短即日で現金化でき、担保や保証人も不要。東京に本社を置くファクタリング会社も複数あり、条件を比べながら自社に合うサービスを選べます。
東京のおすすめファクタリング会社6社【比較表あり】
先に前提をお伝えします。比較表の6社は、いずれも東京都内に本社を置いています(法人専門ファクタリングのBIG〈当社〉は新宿区西新宿)。来店して相談したい場合も、オンラインで進めたい場合も、同じ条件で比較できます。
そのため以下の表は東京に限定した順位ではなく、全国どこからでもオンラインで完結でき、手数料の下限を公表している会社を6社並べたものです。地域ごとに内容は変わりません。東京固有の資金調達の選択肢は、この記事の後半にまとめています。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| アクセルファクター | 法人・個人事業主 | 2社間3〜10%・3社間1〜8% | 最短2時間 | 最大1億円(下限の記載なし) | 可 |
| トップ・マネジメント | 法人・個人事業主 | 2社間3.5%〜・3社間0.5%〜 | 最短即日 | 公表なし | 可 |
| No.1ファクタリング | 法人・個人事業主 | 0.5%〜15% | 最短30分 | 50万円〜3億円 | 可 |
| マネーフォワード早期入金 | 法人のみ | 0.5%〜(その他の費用なし) | 最短1営業日 | 数万円〜数億円 | 可 |
| QuQuMo | 法人・個人事業主 | 1%〜 | 最短2時間 | 上限なし(下限の記載なし) | 可 |
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです。最新の条件は各社にご確認ください。
アクセルファクター
手数料の幅を、取引先に知られずに進める2社間(3〜10%)と、取引先の承諾を得る3社間(1〜8%)それぞれ上限まで公表しているので、見積もりの前に手数料の見当をつけたい人に向く会社です。個人事業主から中小企業まで対象で、最大1億円までの大口にも対応すると案内しています。必要書類は請求書・通帳(3か月分)・身分証明書の3点で、非対面で契約まで進められ、手数料以外の費用はかからないと案内しています。
こんな人・会社に
- 手数料の上限まで見比べてから決めたい法人・個人事業主
- 数千万円規模の大口の売掛金を資金化したい会社
- 書類を少なくして、非対面で契約まで進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 2社間 3〜10% / 3社間 1〜8%(手数料以外の費用は不要と案内) |
| 入金スピード | 最短2時間(最短即日) |
| 買取可能額 | 最大1億円(下限の記載なし) |
| 契約方式 | 2社間・3社間 |
| 必要書類 | 請求書・通帳(3か月分)・身分証明書 |
| 面談・来店 | オンライン完結(非対面で契約) |
| 運営会社 | 株式会社アクセルファクター(2018年10月設立) |
| 所在地 | 東京本社:東京都豊島区高田3丁目32番1号 大東ビル3階 / 営業所:仙台市青葉区・名古屋市中区・大阪市中央区 |
出典: アクセルファクター「売掛金早期現金化(ファクタリング)」/アクセルファクター「会社概要」(2026年9月11日確認)
トップ・マネジメント
請求書を出す前の段階や、業界に合わせたメニューで資金化したい会社に向く会社です。通常の2社間(3.5%〜)・3社間(0.5%〜)に加えて、見積書・受注書・発注書の段階で資金化する「見積書・受注書・発注書ファクタリング」、広告業界・IT業界専門の「ペイブリッジ」、助成金の申請とファクタリングを同時に進める「ゼロファク」を用意しています。3社間では、143社の中堅・大手企業から債権譲渡の認可を得た実績を公表しています。
こんな人・会社に
- 請求書の発行前に資金が必要な法人
- 広告・IT業界の売掛金を資金化したい会社
- 取引先の承諾を得て、3社間で手数料を抑えたい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(見積書・受注書・発注書の段階の買取は法人のみ) |
| 手数料 | 2社間 3.5%〜 / 3社間 0.5%〜 |
| 入金スピード | 最短即日(申し込み当日の資金化を案内) |
| 買取可能額 | 公表なし |
| 契約方式 | 2社間・3社間 |
| 主なメニュー | 見積書・受注書・発注書ファクタリング / ペイブリッジ(広告・IT業界) / ゼロファク(助成金と同時) / オンライン完結型 |
| 運営会社 | 株式会社トップ・マネジメント(2009年4月21日設立) |
| 所在地 | 東京都千代田区鍛冶町1-4-3 竹内ビル2F |
出典: トップ・マネジメント「商品案内」/トップ・マネジメント「会社概要」(2026年9月11日確認)
No.1ファクタリング
手数料の幅(0.5%〜15%)と買取可能額(50万円〜3億円)をどちらも公表しているので、金額の見当をつけてから相談したい人に向く会社です。最短30分での即日振込を案内しており、取引先に知られない2社間と、取引先を含めた3社間のどちらでも契約できます。手数料以外の費用は発生しないと案内しています。
こんな人・会社に
- 数百万円〜数千万円の売掛金を当日中に資金化したい会社
- 取引先に通知するかどうかを案件ごとに選びたい会社
- 担当者と話しながら条件を決めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(事業主向けのサービスとして案内) |
| 手数料 | 0.5%〜15%(手数料以外の費用なしと案内) |
| 入金スピード | 最短30分 |
| 買取可能額 | 50万円〜3億円(3億円以上は相談) |
| 契約方式 | 2社間・3社間 |
| 面談・来店 | オンラインで商談・契約が可能。契約前の最終確認は来社または訪問 |
| 運営会社 | 株式会社No.1(2016年1月7日設立) |
| 所在地 | 東京本社:東京都豊島区東池袋1-18-1 Hareza Tower 20F / 名古屋支社:名古屋市中村区則武2-3-2 / 福岡支社:福岡市博多区博多駅前1-15-20 |
出典: No.1「事業主様のファクタリング」/No.1「会社概要」(2026年9月11日確認)
マネーフォワード早期入金
上場企業の株式会社マネーフォワードの100%子会社が運営する、法人向けのファクタリングです。取引先への通知も債権譲渡登記も要らない2者間の契約で、数万円から数億円までの売掛金に対応します。手数料は0.5%〜で、その他の費用は発生しないと案内しています。AI仮審査で調達できる金額と手数料率の目安が約5分で分かり、面談は原則不要です。
こんな人・会社に
- 決算書・試算表がそろっている法人
- 取引先に知られず、登記もせずに進めたい法人
- 売掛金の資金化を継続して使いたい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主は不可) |
| 手数料 | 0.5%〜(その他の費用なし) |
| 入金スピード | 最短1営業日(公式ページには最短即日の表記もあり) |
| 買取可能額 | 数万円〜数億円 |
| 契約方式 | 2者間(取引先への通知・債権譲渡登記は不要) |
| 必要書類 | 直近2期分の決算書・直近までの試算表、契約書・請求書・発注書など |
| 面談・来店 | 原則オンライン完結・面談は原則不要 |
| 運営会社 | マネーフォワードケッサイ株式会社(2017年3月設立・株式会社マネーフォワードの100%子会社) |
| 所在地 | 東京都港区芝浦三丁目1番21号 msb Tamachi 田町ステーションタワーS 21階 |
出典: マネーフォワードケッサイ「マネーフォワード 早期入金」(2026年9月11日確認)
QuQuMo
必要書類を最小限にして、急いで資金化したい人に向く会社です。書類は請求書と通帳の2点(保有するすべての銀行口座の入出金明細・直近3か月分)で、契約はクラウドサインでオンライン完結します。取引先への通知や債権譲渡登記が要らない2社間の契約で、法人だけでなく個人事業主も使えます。
こんな人・会社に
- 少ない書類で進めたい人
- 個人事業主・フリーランス
- 取引先に知られずに進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間(必要書類がそろっている場合) |
| 買取可能額 | 上限なし(下限の記載なし) |
| 契約方式 | 2社間(取引先への通知・債権譲渡登記は不要) |
| 必要書類 | 請求書・通帳(保有する全口座の入出金明細・直近3か月分) |
| 面談・来店 | オンライン完結(クラウドサインで契約) |
| 運営会社 | 株式会社アクティブサポート(ファクタリングの自主規制団体 OFA の認定事業者) |
| 所在地 | 東京都豊島区南池袋2-13-10 南池袋山本ビル3階 |
出典: QuQuMo 公式サイト(2026年9月11日確認)
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
東京都の産業と資金繰りの特徴
東京都内でも、IT・広告・建設・製造・医療など業種によって売掛金の発生タイミングや入金サイトは異なります。ここでは、東京の産業構造と資金需要を踏まえて、どのような場面でファクタリング会社を比較すべきかを整理します。
令和3年経済センサス‐活動調査では、東京都の民営事業所数は全国の12.2%、従業者数は16.6%を占めます。事業所の80.2%、従業者の84.6%は区部にあり、区市町村別の事業所数は港区、千代田区、中央区の順に多くなっています。
東京都の主な地域金融機関と公的融資の窓口
ファクタリングは、請求済みの売掛金の入金待ちを短期で埋める手段です。設備投資や中長期の運転資金は、東京都の地域金融機関や制度融資の利率・保証料・返済期間と、ファクタリングの手数料を比べたうえで、目的で使い分けてください。
| 区分 | 名称 | 主な相談内容 |
|---|---|---|
| 地方銀行 | きらぼし銀行 / 東日本銀行 / 東京スター銀行 | プロパー融資・保証付き融資の相談窓口 |
| 信用金庫・信用組合 | 城南信用金庫 / 西武信用金庫 | 小規模事業者向けの融資と経営相談 |
| 信用保証協会 | 東京信用保証協会 | 保証付き融資・創業保証の相談 |
| 自治体の制度融資 | 東京都中小企業制度融資 | 令和8年度。都内中小企業者等の事業に必要な運転・設備資金向け。対象、限度額、利率等は資金メニューにより異なる。 |
| 日本政策金融公庫 | 日本政策金融公庫 東京支店 / 日本政策金融公庫 東京中央支店 / 日本政策金融公庫 新宿支店 / 日本政策金融公庫 上野支店 / 日本政策金融公庫 江東支店 / 日本政策金融公庫 五反田支店 / 日本政策金融公庫 大森支店 / 日本政策金融公庫 渋谷支店 / 日本政策金融公庫 池袋支店 / 日本政策金融公庫 板橋支店 / 日本政策金融公庫 千住支店 / 日本政策金融公庫 八王子支店 / 日本政策金融公庫 立川支店 / 日本政策金融公庫 三鷹支店 | 創業・設備投資・長期運転資金の相談 |
東京都に本社等を置く会社企業の売上(収入)金額(令和2年)は、卸売業・小売業、製造業、金融業・保険業、情報通信業、建設業の順に大きく、民営事業所の数では卸売業・小売業が22.5%で最も多くなっています。売掛先がどの業種かで、確認される書類や支払いサイトの見方が変わります。
※ 2026年8月時点で各機関の公式サイトを確認しています。制度融資は年度ごとに内容が変わるため、申込前に最新の要綱をご確認ください。
地域経済データで見る東京の資金需要
東京都内でも、区によって事業所の数や従業者の規模が違います。総務省・経済産業省の令和3年経済センサスによると、東京都の民営事業所数は628,239事業所、従業者数は9,592,059人で、区部だけで503,699事業所・8,114,913人が集積しています。
| 区・エリア | 民営事業所数 | 従業者数 | 資金繰りで見やすい特徴 |
|---|---|---|---|
| 港区 | 41,049 | 1,117,898人 | 事業所数・従業者数とも都内の区市町村で最も多い。大口の売掛金を抱える取引では、月末の支払いとの調整が課題になることがある |
| 千代田区 | 35,990 | 1,111,656人 | 事業所数・従業者数とも港区に次いで2番目。大手企業との取引では、入金サイトが長い請求書を早めに資金化したい場面が出ることがある |
| 中央区 | 34,126 | 771,139人 | 事業所数・従業者数とも港区・千代田区に次いで3番目。卸売・小売や飲食などでは、仕入れ・外注費・在庫資金を先に負担することがある |
| 新宿区 | 33,094 | 678,632人 | IT、サービス、飲食、医療、教育関連などの事業所があり、創業直後や店舗運営でつなぎ資金が必要になることがある |
| 渋谷区 | 33,284 | 581,127人 | スタートアップ、Web制作、広告、エンタメなどの事業では、案件開始から検収・入金までの期間が課題になることがある |
| 大田区 | 28,532 | 355,138人 | 製造・運輸・卸売などの事業では、材料費・外注加工費・物流費を先に払うための運転資金が必要になることがある |
※区別の事業所数・従業者数は、総務省・経済産業省「令和3年経済センサス‐活動調査」を基に、東京都「令和3年経済センサス‐活動調査報告 統計表[3]」および大田区「令和3年経済センサス-活動調査報告[4]」を参照しています。
東京都の報告書によると、上の事業所数・従業者数は民営事業所の値で、国・地方公共団体の事業所を含めると63万6132事業所・1009万3781人になります。民営事業所のうち区部には事業所の80.2%、従業者の84.6%が集まり、区市町村別の事業所数は港区(6.5%)、千代田区(5.7%)、中央区(5.4%)、従業者数は港区(11.7%)、千代田区(11.6%)、中央区(8.0%)が上位3区です。産業大分類別の構成比は、事業所数(22.5%)・従業者数(20.5%)とも卸売業・小売業が最も高くなっています。
企業単位で見ると、東京都に本社等を置く会社企業の令和2年(2020年)1年間の売上(収入)金額は、卸売業・小売業(約191兆円)、製造業(約148兆円)、金融業・保険業(約76兆円)、情報通信業(約59兆円)、建設業(約35兆円)の順に大きく、全国に占める割合は金融業・保険業で83.8%、情報通信業で79.1%です。都外にある事業所の売上も含む集計のため、都内の事業所だけで見た売上の順位とは一致しない場合があります。
※出典:東京都総務局統計部「令和3年経済センサス‐活動調査報告 第1 概況」[5]/東京都総務局統計部「令和3年経済センサス‐活動調査報告 第2 事業所に関する集計」[6]
東京で資金繰りが詰まりやすい場面
東京で資金繰りが詰まりやすいのは、外注費・給与・仕入れなどの支払いが売掛金の入金より先に来る場面です。ここでは、ファクタリングが検討される場面、業種ごとの資金繰りの例、地域のデータから見たリスクを順に整理します。
東京都でのファクタリング需要の傾向
東京都でファクタリング需要が出やすい背景は、単に企業数が多いことだけではありません。大手企業との取引で入金サイトが長くなること、広告費・外注費・人件費などを先に支払うこと、創業間もない企業では融資の審査に時間がかかることがあり、これらが重なると資金が不足しやすくなります。
| 需要のタイプ | 起きやすい業種・エリア | よくある資金繰り課題 | 確認したい関連情報 |
|---|---|---|---|
| 入金サイトの長さ | IT、広告、医療・介護、建設、卸売 | 請求書は発行済みでも、入金が翌月末〜翌々月になり、給与・外注費・仕入れの支払いが先に来る | 支払いサイト、請求書買取 |
| 先行支出の大きさ | 建設、製造、広告代理店、イベント制作 | 受注後に材料費・媒体費・外注費を先に支払い、納品・検収後の入金まで手元資金が不足する | 注文書ファクタリング、建設業のファクタリング |
| 即日資金化 | 新宿、渋谷、港区周辺の小規模法人・スタートアップ・制作会社 | 月末支払い、広告費、外注費、採用費などを数日以内に用意する必要がある | 即日ファクタリング、即日の資金調達 |
| 取引先に知られない資金化 | 大手取引先を持つ中小企業、継続受注が重要な下請け企業 | 資金調達を取引先に知られず、既存取引への影響を抑えたい | 2社間ファクタリング、3社間ファクタリング |
| オンライン完結 | 都内全域、在宅・多拠点で動く経営者、バックオフィスが少ない法人 | 来店時間を取れないため、書類提出・審査・契約をオンラインで完結したい | オンラインファクタリング、必要書類 |
| 少額・小口の請求書 | フリーランス、個人事業主、小規模制作会社、業務委託中心の事業者 | 数万円〜数十万円の請求書を、生活費・外注費・ツール代の支払いに合わせて資金化したい | 少額ファクタリング、審査で見られるポイント |
東京では、同じ「ファクタリングを使いたい」という検索でも、即日入金を優先するケース、取引先に知られないことを重視するケース、手数料を抑えるために3社間を検討するケースで比較軸が変わります。まず自社の課題が上記のどれに近いかを整理すると、会社選びの失敗を減らしやすくなります。
都内業種別の資金繰り事例
東京では業種によって「待てる資金」と「待てない資金」が分かれます。制度融資や公庫融資は費用面で検討しやすい一方、売掛金の入金前に外注費・人件費・仕入れを支払う必要がある場面では、ファクタリングの比較優先度が高くなります。
| 業種 | 東京で起きやすい資金繰りの例 | 先に確認したい選択肢 | ファクタリングを検討しやすい場面 |
|---|---|---|---|
| IT・Web制作 | 開発人件費・外注費が先行し、検収後の入金が翌月末以降になる | 公庫・制度融資・補助金 | 請求書発行済みで、外注費や給与の支払いが入金日より前に来る場合 |
| 広告代理店・制作会社 | 媒体費や制作外注費を先に立て替え、クライアント入金が後ろ倒しになる | 銀行融資・ビジネスローン・ファクタリング | 売掛先が法人で、案件完了後の請求額を早期に資金化したい場合 |
| 建設・内装 | 材料費、職人手配、下請け支払いが先行し、元請けからの入金サイトが長い | 信用保証協会付き融資・制度融資 | 工事出来高や請求書があり、次案件の材料費・人件費を急ぎで確保したい場合 |
| 飲食・小売 | 家賃、人件費、仕入れが毎月発生し、繁忙期・閑散期の差が資金繰りに出る | 区の融資あっせん・助成金・補助金 | BtoB取引の売掛金がある店舗や、イベント・法人取引の請求書を資金化したい場合 |
| 製造・卸売 | 原材料、在庫、加工外注費が先行し、納品後の入金まで運転資金が固定される | 公庫・保証協会・ABL | 継続取引先への売掛金があり、仕入れや追加受注の資金を早く用意したい場合 |
| 医療・介護 | 診療報酬・介護報酬の入金まで人件費が先行する | 銀行融資・医療機関向け資金調達 | 入金予定の債権をもとに、給与・採用費・設備更新費のつなぎを確保したい場合 |
業種ごとの詳しい比較軸は、IT業のファクタリング、広告代理店のファクタリング、建設業のファクタリング、医療・介護業界のファクタリングでも整理しています。この記事では、上の表の資金繰りの例に絞って整理しています。
※業種別事例は、経済センサスの産業別集計、東京都・区の産業支援情報、帝国データバンク「東京都・倒産リスク分析調査[23]」などの信用調査会社の公表情報を踏まえた一般的な資金繰り例です。個別の利用可否は売掛先・請求書・契約内容によって変わります。
倒産動向から見る東京の資金繰りリスク
信用調査会社の倒産動向を見ると、東京の資金繰りでは「売上があるのに現金が足りない」状態を早めに把握することが重要です。帝国データバンクの東京都「倒産リスク」分析調査では、同社の倒産予測値で高リスクに分類された都内の企業が2025年6月時点で15,421社あり、製造業と建設業では2年前から高リスク企業が増加したとされています。この数は実際に倒産した企業の件数ではありません。公的融資を待つ間に支払い遅延が出そうな場合は、売掛金の入金予定と支払予定を日付単位で並べ、必要に応じてファクタリングも比較対象に入れると判断しやすくなります。
東京都の制度融資・信用保証協会・公庫とファクタリングの使い分け
資金繰りの選択肢はファクタリングだけではありません。東京都の制度融資、信用保証協会、日本政策金融公庫、市区町村の融資制度、補助金・助成金も並べたうえで、資金が必要な期限から逆算して選ぶ方が現実的です。
東京の事業者が比較したい資金調達方法
東京の事業者は、ファクタリングのほかに、銀行融資、日本政策金融公庫、信用保証協会付き融資、東京都や区市町村の制度融資、補助金・助成金も比べられます。公的支援は利率・保証料を確認しながら検討できる一方、都の制度融資は指定金融機関などの受付機関へ、区のあっせんは区の窓口での面談を経て取扱金融機関へ申し込み、金融機関・保証協会の審査を経ます(日数の公式目安なし)。日本政策金融公庫の国民生活事業は、融資決定まで平均2〜3週間程度としています。売掛金を早く現金化したいのか、長期運転資金を借りたいのか、設備投資の一部を補助してほしいのかで、優先すべき手段は変わります。
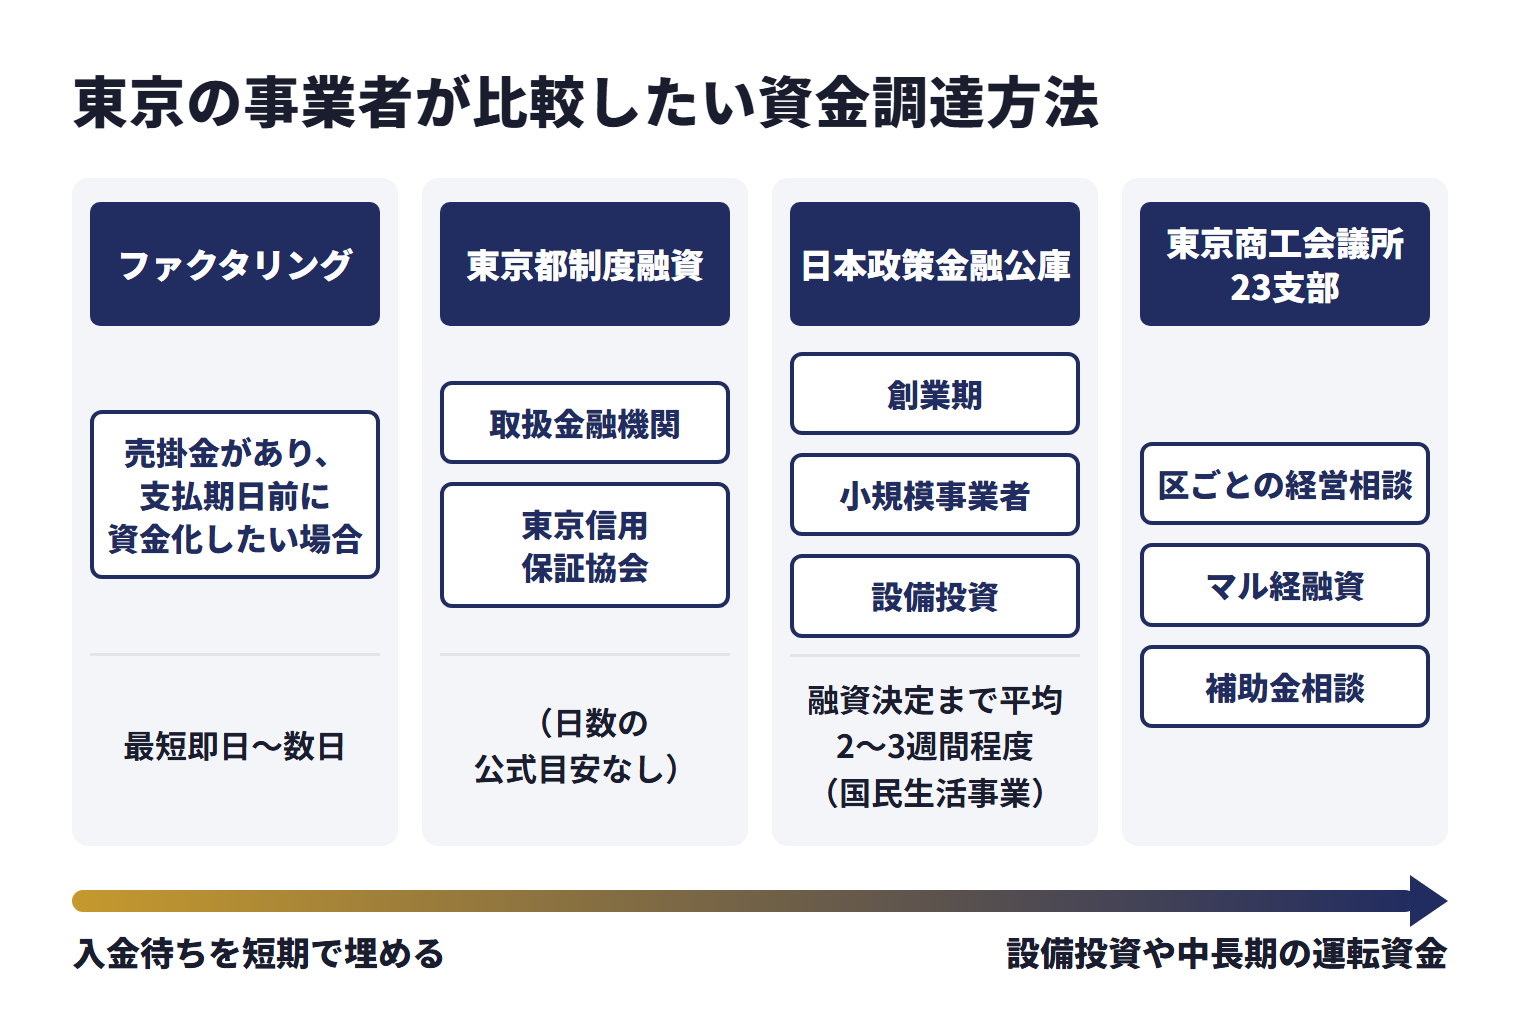
| 資金調達方法 | 向いている場面 | 入金・受給までの目安 | 東京で確認したいポイント |
|---|---|---|---|
| 買取型ファクタリング | 売掛金があり、支払期日前に資金化したい場合。IT・広告・建設・人材派遣など、請求から入金までの期間が長い取引で検討されることがある | 最短即日〜数日 | オンライン完結型を中心に比較できる。手数料・償還請求権・追加費用を比較する |
| 銀行融資・プロパー融資 | 長期運転資金、設備資金、借換えなど、返済計画を立ててまとまった資金を調達したい場合 | 金融機関の審査を経る(日数は申込先に確認) | 決算内容、事業計画、既存借入、メインバンクとの取引状況が見られやすい。急ぎの支払いには間に合わないことがある |
| 日本政策金融公庫 | 創業期、小規模事業者、設備投資、長期運転資金を検討したい場合 | 融資決定まで平均2〜3週間程度(国民生活事業) | 東京には複数の支店・相談窓口がある。会社案内、決算書、事業計画、資金使途が分かる資料を準備する |
| 信用保証協会付き融資・東京都制度融資 | 金融機関からの融資を受けたいが、信用保証を活用して借入可能性を高めたい場合 | 金融機関・保証協会の審査あり(日数の公式目安なし) | 東京信用保証協会、取引金融機関、東京都・区市町村の制度融資を確認する。保証料と返済負担を含めて検討する |
| ビジネスローン | 融資として早めに借りたいが、銀行審査に時間をかけられない場合 | 数日〜 | 金利・返済期間・繰上返済条件を確認する。短期のつなぎ資金には使いやすいが、返済原資を明確にしておく |
| 補助金 | IT導入、販路開拓、設備投資、省力化など、投資計画に対して一部費用の補助を受けたい場合 | 採択・事業実施後の後払いが中心 | ミラサポplus、J-Net21、東京都や区市町村の募集情報を確認する。緊急の資金繰り対策には向きにくい |
| 助成金 | 雇用維持、人材育成、労働環境改善、育児・介護両立支援など、労務施策に合う制度を使いたい場合 | 申請・審査後の後払いが中心 | 厚生労働省、東京労働局、ハローワークの要件を確認する。就業規則・雇用保険・勤怠記録などの整備が必要になる |
公的融資
公的支援を比較するときは、「誰が審査するのか」「返済が必要か」「支払い期限に間に合うか」を分けて見ると判断しやすくなります。ファクタリングは融資ではないため返済負担を増やしませんが、手数料は融資より高くなりやすいので、緊急度が低い資金は公的支援も並行して確認するのが現実的です。
| 窓口・制度 | 主な役割 | 確認したいこと | ファクタリングとの比較ポイント |
|---|---|---|---|
| 東京都制度融資 | 東京都・東京信用保証協会・指定金融機関の協調による中小企業向け融資 | 対象メニュー、資金使途、業歴要件、保証料補助、取扱金融機関 | 金利・保証料の面で検討しやすくなる可能性がある一方、急ぎの支払いには審査期間がネックになる |
| 東京信用保証協会 | 中小企業が金融機関から融資を受ける際に信用保証を行う公的機関 | 保証対象業種、保証料、必要書類、担当支店、セーフティネット保証の対象可否 | 資金使途や返済能力を見られるため、売掛金だけを早く現金化したい場合はファクタリングの方が早い |
| 日本政策金融公庫 | 創業期・小規模事業者・設備資金・長期運転資金の相談先 | 担当支店、事業計画、資金使途、決算書・試算表、創業計画書 | 中長期資金には向くが、請求書の入金日前に数日で資金化したい用途には合いにくい |
| 東京商工会議所・23支部 | 区ごとの経営相談、マル経融資、東京都制度融資のあっせん窓口、補助金相談など | 無料経営相談、最寄り支部、マル経融資、補助金申請前の相談可否 | 事業計画を整える相談先として有効。今日・明日の資金化はファクタリング会社の見積もりも同時に進める |
令和8年度の東京都中小企業制度融資のうち、運転資金に使える主なメニューを3つ挙げます。小規模企業者・フリーランス向けの「小口 フリーランス」は限度額2,000万円で、この融資を含めた全国の信用保証協会の保証付融資の残高が2,000万円以下であることが条件です。運転資金は7年以内(据置期間1年以内を含む)で、責任共有対象外・利率区分①の固定金利は3年以内が年2.55%以内、3年超5年以内が2.75%以内、5年超7年以内が2.95%以内(変動金利は各指定金融機関の短期プライムレート+0.7%以内)です。信用保証料の2分の1は東京都が補助し、10月以降の融資利率は9月中旬頃に公表されます。
中小企業者または組合向けの「事業一般・小規模特別」は、運転資金の限度額が2億8,000万円(組合は4億8,000万円)、期間は7年以内(据置期間6か月以内を含む)で、利率は金融機関所定です。受注が確定していて、その対応資金が要る場合は「受注対応特例」(限度額1億円・組合2億円、運転資金2年以内)が使え、受注の売上金が入った時点で一括返済する方法も選べます。この2つのメニュー欄には、都による信用保証料の補助は書かれていません。
都の制度融資の申込みは、指定金融機関のほか、東京信用保証協会、商工会議所、商工会、東京都中小企業団体中央会、東京都中小企業振興公社、東京都産業労働局金融部金融課などの融資申込受付機関でも受け付けています。どの機関でどのメニューを受け付けるかは要項の受付表で分かれており、たとえば「クイックつなぎ(小口)」は指定金融機関だけの受付です。
東京信用保証協会の保証料率は、経営状況等を踏まえた9区分で、責任共有制度の対象かどうか、融資額、担保の有無でも変わります。2026年6月23日更新の料率表では、一般保証が責任共有対象で年0.30〜1.90%、対象外で年0.33〜2.20%で、東京都制度融資向けの料率はそれより低く、責任共有対象で年0.27〜1.49%、対象外で年0.30〜1.72%です。手続きは、保証申込(金融機関経由か、協会へ直接)、協会の保証審査、保証承諾(信用保証書を金融機関へ送付)、金融機関による融資実行の順に進みますが、申込から融資実行までの日数の目安は協会の公式ページに示されていません。
※出典:東京都産業労働局「令和8年度東京都中小企業制度融資要項」(6月25日改定版)[10]/東京都産業労働局「融資申込受付機関|東京都中小企業制度融資」[11]/東京信用保証協会「信用保証料率の体系」[12]/東京信用保証協会「信用保証料率表」(2026年6月23日更新)[13]/東京信用保証協会「保証手続きの流れ」[14]
区の制度融資
千代田区・新宿区などでは、東京都制度融資とは別に、区が金融機関へ融資をあっせんし、利子や信用保証料の一部を補助する制度を設けています(区ごとに内容が異なります)。対象は区内の営業実態、税金の納付状況、保証協会の保証対象業種などで絞られるため、登記だけのバーチャルオフィスでは利用できないケースにも注意が必要です。
| 区 | 制度例 | 特徴 | ファクタリングとの使い分け |
|---|---|---|---|
| 千代田区 | 千代田区商工融資あっせん制度 | 区・指定金融機関・東京信用保証協会が協調し、区が利子の一部を負担。申込後にあっせん書を受け、金融機関の審査へ進む | 低利で借りたい場合に検討。月末支払いなど期日が迫る場合はファクタリング見積もりも並行する |
| 新宿区 | 創業等支援融資制度 | 創業予定者・創業5年未満向けの創業資金融資があり、区が利子と保証料の一部を補助。面談を複数回受ける流れ | 創業資金・事業計画には向くが、発行済み請求書の入金を急ぐ用途とは分けて考える |
| 渋谷区 | 中小企業事業資金融資あっせん制度 | 事前予約の融資相談後、あっせん書を取扱金融機関へ提出し、金融機関・信用保証協会の審査を受ける。区が利子補給を行う | スタートアップや制作会社は制度融資を準備しつつ、入金サイトの長い売掛金はファクタリングで短期対応を検討 |
| 港区 | 港区中小企業融資あっせん制度 | 区が契約金融機関へ融資をあっせんし、区が利子の一部を負担。創業支援融資や環境対策融資に連動した利子補給もある | 本社機能・広告・IT・専門サービスの長期資金には融資、請求書入金前の一時的な不足にはファクタリングを比較する |
千代田区商工融資あっせん制度は、区・指定金融機関・東京信用保証協会が協調して融資をあっせんし、融資が実行されると区が利子の一部を負担する制度です。申込みの窓口は金融機関ではなく区の商工観光課(千代田会館8階)で、予約して必要書類を提出し、中小企業診断士と面談します。書類の受付から3営業日後以降に区が金融機関宛てのあっせん書を発行し、それを指定金融機関へ出すと金融機関が融資の可否を審査します(金融機関が必要と認めた場合は保証協会の保証も必要)。区内に本店(個人は主たる事業所)を置いて1年以上営業していること、事業税・住民税を完納していることなどが条件で、バーチャルオフィスでは利用できません。
新宿区の中小企業向け制度融資(令和8年4月~)も区が取扱金融機関へ融資をあっせんする仕組みで、運転資金に使える「商工業資金」は限度額1,500万円、貸付期間7年以内です。区の面談後に受け取る紹介状を持って1か月以内に取扱金融機関へ融資を申し込む流れで、紹介状が出ても融資が実行されるとは限りません。
※出典:千代田区「千代田区商工融資あっせん制度」[15]/新宿区「中小企業向け 制度融資のご案内」(令和8年4月~)[18]
公庫の都内支店
日本政策金融公庫は、都内に複数の支店があります。創業融資や小規模事業者向け資金は、事業所所在地に応じた担当支店を確認し、事業計画・資金使途・返済原資を説明できるようにしてから相談するのが基本です。
| 主な支店 | 所在地の目安 | 相談内容の例(公庫の店舗一覧に業種別の区分はない) |
|---|---|---|
| 東京支店・東京中央支店 | 千代田区大手町、中央区新川 | 都心部の法人、創業・小規模事業者、長期運転資金や設備資金の相談 |
| 新宿支店・渋谷支店・池袋支店 | 新宿、渋谷、池袋周辺 | IT、Web制作、サービス業、飲食、小売、創業期の資金相談 |
| 上野支店・江東支店・千住支店 | 台東、墨田、江東、足立周辺 | 卸売、小売、物流、製造、地域密着型サービスの運転資金相談 |
| 五反田支店・大森支店 | 品川、大田、城南エリア | 製造、運輸、卸売、医療・介護、設備資金の相談 |
| 八王子支店・立川支店・三鷹支店 | 多摩地域 | 多摩地域の小規模事業者、製造、建設、地域サービスの資金相談 |
都内にある日本政策金融公庫の支店は、東京・東京中央・新宿・上野・江東・五反田・大森・渋谷・池袋・板橋・千住・八王子・立川・三鷹の14の支店で、江東支店は墨田区江東橋にあります。国民生活事業のよくある質問では、借入を申し込んでから融資が決まるまでの平均所要日数を2〜3週間程度(土日・祝日を含む)と案内しており、条件や支店の混雑状況によってはそれ以上かかる場合もあります。この日数は融資の決定までで、口座への入金日までを示すものではありません。
※出典:日本政策金融公庫「店舗案内」[9]/日本政策金融公庫「よくあるご質問(国民生活事業)」[19]
補助金・助成金
補助金・助成金は、返済不要の支援を受けられる可能性がある一方で、採択・審査・事業実施後の後払いが中心です。設備投資、IT導入、販路開拓、人材育成、雇用環境の整備には向きますが、月末の支払いに間に合わせる資金繰り対策としては使いにくい点を前提に確認しましょう。
- 補助金:設備投資、IT導入、販路開拓、省力化などの投資計画に合う制度を探す
- 助成金:雇用維持、人材育成、労働環境改善、育児・介護両立支援など労務施策に合う制度を探す
- 確認先:ミラサポplus、J-Net21、東京都・区市町村、厚生労働省、東京労働局
相談窓口
ファクタリングを検討する場合でも、急ぎでない資金や設備投資については公的制度を併用できる可能性があります。東京の法人は、以下の窓口を並行して確認しておくと資金調達の選択肢を広げやすくなります。
- 日本政策金融公庫:創業期・小規模事業者・長期運転資金の相談先
- 東京信用保証協会:信用保証付き融資や制度融資の相談先
- 東京都・区市町村:制度融資、利子補給、保証料補助、補助金の確認先
- 東京商工会議所・23支部:区ごとの経営相談、マル経融資、補助金申請前の相談先
- ミラサポplus・J-Net21:国・自治体の補助金、助成金、融資、相談窓口を探すための情報源
- 厚生労働省・東京労働局:雇用関係助成金、人材育成、労務改善系の助成金を確認する窓口
※公的制度は年度・予算・募集期間により内容が変わります。申請前に日本政策金融公庫[20]、東京信用保証協会[1]、東京商工会議所の制度融資情報[7]、ミラサポplus[21]、厚生労働省の雇用関係助成金一覧[22]などの公式情報で最新条件を確認してください。
銀行系・保証型ファクタリングとの違い
「銀行系ファクタリング」と聞くと、売掛金をすぐに買い取ってもらえるサービスを想像しがちですが、実際には売掛債権の回収保証・信用リスク対策を中心とするサービスもあります。東京の法人が資金繰り目的で使う買取型ファクタリングとは、目的と使いどころを分けて考える必要があります。
| 分類 | 代表的なサービス例 | 主な目的 | 資金繰り上の注意点 |
|---|---|---|---|
| 買取型ファクタリング | 民間ファクタリング会社の2社間・3社間ファクタリング | 売掛金を支払期日前に現金化する | 急ぎの資金化に向く一方、手数料は融資より高くなりやすい |
| 保証型ファクタリング・回収保証 | みずほファクター、三菱UFJファクター、三井住友銀行の販売先信用保証など | 売掛先の倒産・支払不能リスクに備える | 原則として即時の資金化ではなく、貸倒リスク管理のための手段として検討する |
| 国際ファクタリング | 銀行系ファクター会社の海外販売先向け保証サービスなど | 海外取引先の信用調査・回収リスク対策 | 輸出債権の資金化ではなく、海外売掛金の回収安全性を高める目的で使う場合がある |
| でんさい・一括ファクタリング | 銀行・リース会社系のでんさいファクタリング、一括ファクタリング | 電子記録債権や支払企業主導の支払スキームを活用する | 自社だけで完結しない場合があり、取引先の導入状況や契約条件の確認が必要 |
つまり、今月・来月の支払いに間に合わせたい場合は買取型ファクタリング、大口取引先の倒産リスクに備えたい場合は銀行系の保証型、長期の運転資金や設備資金なら融資、投資費用の一部を補いたいなら補助金・助成金という切り分けが現実的です。
目的別に見る東京でのファクタリング会社の選び方
比較表の6社は、いずれも全国対応でオンラインでの相談に対応しています。そのうえで、入金スピード、手数料の公表のしかた、買取可能額、対象者、必要書類が少しずつ違います。ここでは、東京の事業者に起こりやすい資金需要ごとに、どの条件を見ればよいか、比較表のどの会社が当てはまるかを整理します。条件はいずれも各社の公表値で、実際の条件は売掛先や債権内容によって変わります。
今月の支払いに間に合わせたい場合
月末の外注費・給与・家賃などの支払いが迫っている場合は、入金スピードと当日入金の締切時刻を確認します。比較表の6社のうち、時間単位の最短入金を公表しているのは、No.1ファクタリング(最短30分)と、アクセルファクター・QuQuMo(いずれも最短2時間)の3社です。トップ・マネジメントは申し込み当日の資金化(最短即日)、法人専門ファクタリングのBIGは最短即日(見積もり回答は最短30分)を案内しています。マネーフォワード早期入金は最短1営業日の案内が中心です。
最短時間は、必要書類がそろい審査が順調に進んだ場合の値です。急ぎの場合は「何時までに書類を出せば当日中に入金できるか」を見積もり時に確認し、午前中に申し込みと書類提出を済ませておくと進めやすくなります。書類を少なくしたい場合、QuQuMoは請求書と通帳の2点、アクセルファクターと法人専門ファクタリングのBIGは3点が基本です。当日中の資金化を目指す場合は、即日ファクタリングの記事も参考にしてください。
取引先に知られたくない・手数料を抑えたい場合
取引先に知られたくないか、手数料を抑えたいかで、選ぶ契約方式が変わります。2社間ファクタリングは利用者とファクタリング会社の2者で契約する方式で、取引先への通知が要りません。3社間ファクタリングは取引先を含む3者で契約する方式で、取引先の承諾が必要なぶん手続きに時間はかかりますが、手数料を抑えやすくなります。
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 取引先への通知 | 不要(知られずに進められる) | 必要(取引先の承諾が要る) |
| 手数料 | 3社間より高くなりやすい | 抑えやすい |
| 入金スピード | 早めに進めやすい | 承諾の手続きで時間がかかりやすい |
| 比較表で両方に対応 | アクセルファクター、トップ・マネジメント、No.1ファクタリング、法人専門ファクタリングのBIG | |
契約方式ごとの手数料を公表しているのは、アクセルファクター(2社間3〜10%・3社間1〜8%)、トップ・マネジメント(2社間3.5%〜・3社間0.5%〜)、法人専門ファクタリングのBIG(2社間5%〜・3社間1%〜)です。No.1ファクタリングは0.5%〜15%で、2社間・3社間の両方に対応しています。マネーフォワード早期入金(0.5%〜)とQuQuMo(1%〜)が公式ページで案内しているのは、取引先への通知も債権譲渡登記も要らない2社間(2者間)の契約です。
下限の手数料は条件が良い場合の値です。取引先に知られずに進められるかだけで選ぶと、手数料や契約条件を見落とすことがあります。見積もりでは手数料率だけでなく、事務手数料や登記費用などの追加費用、償還請求権の有無も合わせて確認してください。
大口の売掛金を資金化したい場合
検収後にまとまった金額の売掛金が入る場合は、買取可能額の上限を確認します。比較表の6社のうち、上限まで数字で公表しているのは、No.1ファクタリング(50万円〜3億円)、アクセルファクター(最大1億円)、マネーフォワード早期入金(数万円〜数億円、法人のみ)です。QuQuMoは上限なしとしています。法人専門ファクタリングのBIGは2社間30万円〜・3社間100万円〜で上限は公表しておらず、トップ・マネジメントは買取可能額を公表していません。
金額が大きい場合は、上限を公表していない会社でも、見積もりで対応できる金額を確認しましょう。売掛金額が大きいほど手数料率の差が受取額に大きく影響するため、取引先の承諾を得られるなら3社間での見積もりも並べると比較しやすくなります。
個人事業主・少額の請求書の場合
個人事業主やフリーランスは、まず対象者を確認します。法人専門ファクタリングのBIGとマネーフォワード早期入金は法人のみが対象で、個人事業主は使えません。比較表の6社のうち、個人事業主も申し込めるのはアクセルファクター、トップ・マネジメント、No.1ファクタリング、QuQuMoの4社です(トップ・マネジメントの見積書・受注書・発注書の段階の買取は法人のみ)。
少額の請求書では、買取可能額の下限を確認します。下限を数字で公表しているのは、No.1ファクタリング(50万円〜)と、法人向けのマネーフォワード早期入金(数万円〜)です。QuQuMoとアクセルファクターは公式ページに下限を書いていないため、少額の請求書が対象になるかは見積もり時に確認してください。法人専門ファクタリングのBIGは2社間30万円〜・3社間100万円〜のため、それより少ない請求書は対象外です。
来店せずに進めたい/担当者と話しながら進めたい場合
比較表の6社は、いずれもオンラインでの相談に対応しています。書類の提出から契約まで非対面で進めやすいのは、アクセルファクター(非対面で契約)、QuQuMo(クラウドサインで契約)、マネーフォワード早期入金(原則オンライン完結・面談は原則不要)です。No.1ファクタリングはオンラインでの商談・契約に対応していますが、公式の流れでは契約前の最終確認が来社または担当者の訪問になっています。
売掛先が複数ある、請求書の発行前の段階で相談したい、融資との併用も考えているといった場合は、担当者と話しながら条件を整理したほうが進めやすくなります。法人専門ファクタリングのBIGは来店不要で、専属のコンサルタントが売掛金の内容を確認し、希望すれば東京都新宿区の本社で対面の相談もできます。トップ・マネジメントは見積書・受注書・発注書の段階の買取(設立半年以上・月商500万円以上の法人)を用意しています。
同じ売掛金で見積もりをそろえる
比較するときは、別々の売掛金で見積もると条件差が見えにくくなります。できるだけ同じ請求書、同じ入金予定日、同じ希望入金日で2〜3社から見積もりを取り、手数料・入金日・追加費用・償還請求権の有無をそろえて比較してください。見積もりを依頼する前に審査で見られるポイントを把握しておくと、各社の条件差を判断しやすくなります。
ファクタリング利用時の注意点と悪質業者の見分け方
ファクタリングは合法的な資金調達方法ですが、業界の成長とともに悪質な業者も存在するようになりました。東京でファクタリングを安全に利用するために、以下の注意点を押さえておきましょう。
| 危険サイン | 確認すべきポイント | 取るべき対応 |
|---|---|---|
| 手数料が極端に安い・高い | 見積書に事務手数料、登記費用、出張費、振込手数料が別で載っていないか | 手数料率ではなく、実際に入金される金額と総コストで比較する |
| 契約書を出さない | 債権譲渡契約書、手数料、支払期日、償還請求権の有無が明記されているか | 口頭説明だけで進めず、契約書を確認できない会社は避ける |
| 償還請求権ありを求める | 売掛先が支払えない場合に利用者が買い戻す条項がないか | 実質的な融資や貸付に近い契約でないか、専門家や公的窓口にも確認する |
| 担保・保証人を求める | 売掛金の売買ではなく、借入のような条件になっていないか | 正規の買取型ファクタリングとして妥当か、他社見積もりと比較する |
| 会社情報が不透明 | 所在地、運営会社、代表者、固定電話、相談窓口、契約担当者が確認できるか | 東京の住所だけで判断せず、運営実態と契約内容を確認してから進める |
手数料が相場から大きく外れていないか
前述のとおり、ファクタリングの手数料相場は2社間で5%〜18%、3社間で1%〜9%程度です。相場よりも極端に高い手数料を提示する業者はもちろん、極端に低い手数料を提示する業者にも注意が必要です。低い手数料で契約を引き付けておいて、後から追加費用を請求するケースがあります。
契約書を交わしているか
正規のファクタリング会社であれば、契約書を作成します。口頭の約束だけで契約を進めようとする業者や、契約書の内容を十分に説明しない業者は避けましょう。契約書には手数料率・支払条件・償還請求権の有無などが明記されていることを確認してください。
償還請求権ありの契約を強要していないか
「償還請求権あり」のファクタリングは、売掛先が支払い不能になった場合に利用者が返済義務を負う契約です。これは実質的に融資と同じであり、貸金業登録なしに行っている場合は違法の可能性があります。正規のファクタリングは原則として「償還請求権なし(ノンリコース)」です。
給与ファクタリングとの違いに注意
個人の給与を対象とした「給与ファクタリング」は、金融庁が貸金業に該当するとの見解を示しており、貸金業登録なしに行う業者は違法です。本記事で紹介している企業間の売掛金を対象としたファクタリングとは全く異なるものですので、混同しないように注意しましょう。
複数社から見積もりを取る
複数社から見積もりを取ることが重要です。1社だけの見積もりでは手数料が適正かどうか判断できません。最低でも3社から見積もりを取り、手数料だけでなく入金スピード・対応の丁寧さ・契約内容の透明性なども含めて総合的に比較しましょう。
悪質業者チェックリスト
- 会社の所在地や代表者名が公式サイトに記載されていない
- 契約書を作成しない、または見せない
- 手数料が相場から大きく外れている(極端に高いまたは低い)
- 償還請求権ありの契約を強要する
- 担保や保証人を要求する
- 事務手数料・審査料など不明瞭な追加費用がある
上記に1つでも当てはまる場合は、契約を見送ることを強くおすすめします。
東京でのファクタリング利用の流れ【5ステップ】
東京でファクタリングを利用する際の一般的な流れを、5つのステップで解説します。初めての方でも迷わないよう、各ステップのポイントをまとめました。
申し込み前に準備したいもの
東京で当日〜翌日の資金化を目指す場合は、会社選びの前に書類を揃えておくことが重要です。請求書の金額・入金予定日・売掛先名が確認できる状態にし、通帳や入出金明細で継続取引が分かるようにしておくと、見積もり時の確認が進めやすくなります。準備に不安がある場合は、先にファクタリングの必要書類を確認しておくと無駄な差し戻しを減らせます。
最低限の書類を先にそろえる
即日入金を狙う場合は、問い合わせ後に書類を探し始めるのではなく、請求書・通帳明細・本人確認書類・登記情報を先にまとめておきましょう。法人の場合は決算書や試算表を求められることもあるため、直近の資料をPDFで提出できる状態にしておくと審査が止まりにくくなります。
- 請求書:売掛先名、金額、支払期日が分かるもの
- 入出金明細:売掛先との継続取引が確認できる通帳・明細
- 本人確認書類・登記情報:法人代表者や会社情報を確認できるもの
- 決算書・試算表:法人向けサービスでは提出を求められる場合あり
- 希望入金日と必要金額:全額買取が必要か、一部買取で足りるかを整理
午前中に申し込む
当日入金の可否は、申込時間と書類提出の早さに左右されます。銀行振込の時間、電子契約の確認、社内審査の締切があるため、急ぎの場合は午前中に複数社へ同時に相談し、最も早く条件提示が出た会社から比較する流れが現実的です。
必要金額を絞る
売掛金を全額買い取ってもらう必要がない場合は、支払いに必要な金額だけを資金化する選択肢もあります。必要額を絞ることで手数料負担を抑えやすくなり、残りの売掛金を通常入金まで待つ判断もしやすくなります。
| ステップ | やること | 早めるコツ |
|---|---|---|
| 1. 相談・申し込み | 希望金額、入金希望日、売掛先、請求金額を伝える | 急ぎの場合は午前中に複数社へ同条件で相談する |
| 2. 書類提出 | 請求書、通帳明細、本人確認書類、決算書などを提出する | PDFや画像で提出できる状態にしておく |
| 3. 審査 | 売掛先の信用力、取引実績、請求内容、入金予定日を確認される | 売掛先との契約書・発注書・入金履歴があると説明しやすい |
| 4. 条件提示・契約 | 手数料、入金額、契約方式、償還請求権、追加費用を確認する | 手数料率だけでなく、最終的な入金額で比較する |
| 5. 入金・売掛金回収 | 買取代金を受け取り、支払期日に売掛金の回収・精算を行う | 2社間の場合は売掛金入金後の送金日を管理する |
-
問い合わせ・申し込み
まずは気になるファクタリング会社に問い合わせます。電話・メール・公式サイトの申込フォームから相談可能です。この段階で手数料の目安や必要書類を確認しておくとスムーズです。 -
必要書類の準備・提出
一般的に必要な書類は、本人確認書類・売掛金の請求書・通帳のコピー(入出金履歴)・登記簿謄本などです。会社によって求められる書類は異なりますが、オンライン完結型のサービスでは請求書と通帳の2点だけで済む場合もあります。 -
審査
提出書類をもとに、主に売掛先の信用力が審査されます。審査にかかる時間は、会社や書類のそろい方によって変わります。利用者自身の財務状況よりも売掛先の支払い能力が重視されるため、赤字決算や創業間もない場合でも通過の可能性があります。 -
契約
審査通過後、手数料率や契約条件が提示されます。契約書の内容を十分に確認し、手数料率・償還請求権の有無・追加費用の有無などに問題がなければ契約を締結します。オンラインで電子契約を行う会社もあります。 -
入金
契約完了後、手数料を差し引いた買取代金が指定口座に振り込まれます。入金までの時間は会社や書類のそろい方によって変わるため、希望入金日に間に合うかを契約前に確認しましょう。
よくある質問(FAQ)
東京でファクタリング会社を比較する際によくある疑問をまとめました。契約方式で迷う場合は、2社間ファクタリングと3社間ファクタリングの違いもあわせて確認しておくと判断しやすくなります。
- ファクタリングの利用に担保や保証人は必要ですか?
- いいえ、ファクタリングは売掛金の売買であり融資ではないため、担保や保証人は原則として不要です。売掛金さえあれば利用を検討できます。担保・保証人を求める業者は正規のファクタリング会社ではない可能性がありますので注意してください。
- 赤字決算や税金の滞納があってもファクタリングの相談はできますか?
- 多くのファクタリング会社では、利用者の財務状況よりも売掛先の信用力を重視して審査を行います。審査の基準は会社ごとに異なるため、決算や納税の状況に不安がある場合は申込前に確認しましょう。
- 東京でファクタリングを即日利用するにはどうすればいいですか?
- 即日入金を希望する場合は、午前中のうちに申し込みと必要書類の提出を完了させることが重要です。事前に必要書類(本人確認書類・請求書・通帳のコピーなど)を準備しておくとスムーズです。QuQuMo(最短2時間)など、入金スピードを公表している会社を比較するのもポイントです。
- ファクタリングの利用が取引先に知られることはありますか?
- 2社間ファクタリングを選択すれば、取引先に通知する必要がないため基本的に知られることはありません。取引先との関係を維持したい場合は2社間を選びましょう。3社間ファクタリングの場合は取引先への通知と承諾が必要になります。
- 個人事業主やフリーランスでもファクタリングを相談できますか?
- はい、個人事業主やフリーランスが利用できるファクタリング会社もあります。対象は会社ごとに確認しましょう。個人事業主に対応しているかどうかは会社によって異なるため、比較表の対象者欄で確認してください。
- 東京で対面相談できるファクタリング会社はどこですか?
- 法人専門ファクタリングのBIG(当社)の本社は東京都新宿区西新宿(西新宿水間ビル6F)にありますが、来店不要でWebフォームまたは電話で相談でき、電子契約でオンライン完結します。そのほかの掲載会社も、オンラインでの相談に対応しています。対面相談の可否は、各社の公式サイトや問い合わせ窓口で確認してください。なお、BIGは希望すれば本社での対面相談にも応じています。
- IT業界の売掛金でもファクタリングの相談はできますか?
- はい、IT業界の売掛金もファクタリングの対象になります。システム開発やWebサービスの売掛金は、取引先が法人であれば問題なく対象となります。開発費が先行し、入金までの期間が長い取引では、資金繰りの選択肢の一つになります。
- ファクタリングに違法性のリスクはありますか?
- 企業間の売掛金を対象とした買取型ファクタリングは、一般に売掛債権の譲渡・売買として整理されます。ただし、契約内容や運用が実質的な貸付けに近い場合や、個人の給与を対象とした給与ファクタリングでは法的な問題が生じる場合があります。
- 銀行系ファクタリングと民間ファクタリング会社は何が違いますか?
- 銀行系・大手系のファクタリングは、売掛債権の回収保証や信用リスク対策を中心とするサービスもあり、必ずしも即時の資金化を目的とするものではありません。急ぎで売掛金を現金化したい場合は買取型ファクタリング、売掛先の倒産リスクに備えたい場合は保証型ファクタリングというように目的で使い分けましょう。
- 補助金や助成金は急ぎの資金繰りにも使えますか?
- 補助金・助成金は、採択や審査を経て事業実施後に支払われる後払い型が中心です。そのため、今月の支払いに間に合わせる緊急資金には向きにくいです。設備投資・IT導入・雇用改善など計画的な支出には補助金・助成金を検討し、短期のつなぎ資金にはファクタリングや融資を比較すると判断しやすくなります。
- 東京の制度融資とファクタリングはどちらを先に検討すべきですか?
- 支払期日まで日数に余裕があり、返済計画を立てられる場合は、東京都制度融資、区の融資あっせん、日本政策金融公庫、信用保証協会付き融資を先に確認すると資金調達コストを抑えやすくなります。月末支払い、外注費、仕入れ、人件費などが数日以内に必要で、すでに法人売掛金がある場合は、ファクタリングの見積もりも同時に進めると判断しやすくなります。
まとめ
本記事では、東京でおすすめのファクタリング会社6社を比較し、経済センサスに基づく区別データ、業種別の資金繰り事例、制度融資・信用保証協会・日本政策金融公庫・補助金・助成金との使い分けまで整理しました。最後に、重要なポイントをおさらいします。
- 東京の事業者も、全国対応・オンラインで相談できる会社を同じ条件で比較できる
- 手数料は契約形態や売掛先によって変わるため、複数社から見積もりを取って比較する
- 最短数時間〜翌日で入金可能な会社もあり、急な資金需要にも対応できる
- 取引先に知られたくない場合は2社間、手数料を抑えたい場合は3社間を選ぶ
- 償還請求権なし(ノンリコース)の契約が正規のファクタリング。契約内容の透明性を確認する
- 悪質業者を避けるために、会社情報の公開状況・契約書の有無・手数料の妥当性をチェックする
- 東京都の民営事業所は62万8239事業所で、区部に約8割が集まる。売掛先の業種や入金サイトに合わせて比較する
- 港区・千代田区・中央区は事業所数・従業者数とも都内の上位3区。売掛金の入金日と支払日の差は、日付単位で把握しておく
- 銀行系の保証型ファクタリングは、資金化よりも売掛先の信用リスク対策に向く場合がある
- 東京都制度融資、区の融資あっせん、信用保証協会、日本政策金融公庫は利率・保証料を確認して検討する。都・区・保証協会は審査の日数の公式目安がなく、公庫(国民生活事業)は融資決定まで平均2〜3週間程度
- 補助金・助成金は後払いが中心のため、緊急資金ではなく中長期の資金計画として並行して確認する
東京の事業者も、全国対応の会社を含めて、手数料・入金スピード・必要書類を同じ売掛金で比べて選べます。一方で、急ぎではない資金は銀行融資、日本政策金融公庫、信用保証協会付き融資、補助金・助成金を並行して確認することで、資金調達全体のコストを抑えやすくなります。
まずは「いつまでに、いくら必要か」「売掛金を資金化したいのか、融資で長期資金を確保したいのか」を整理しましょう。支払期日が近い場合はファクタリング会社2〜3社に見積もりを依頼し、余裕がある資金は公的制度や金融機関も含めて比較するのがおすすめです。
参考資料・出典
法令・公的機関・業界団体
- 東京信用保証協会(cgc-tokyo.or.jp)
- 東京都中小企業制度融資(sangyo-rodo.metro.tokyo.lg.jp)
- 令和3年経済センサス‐活動調査報告 統計表(toukei.metro.tokyo.lg.jp)
- 令和3年経済センサス-活動調査報告(city.ota.tokyo.jp)
- 東京都総務局統計部「令和3年経済センサス‐活動調査報告 第1 概況」(toukei.metro.tokyo.lg.jp)
- 東京都総務局統計部「令和3年経済センサス‐活動調査報告 第2 事業所に関する集計」(toukei.metro.tokyo.lg.jp)
- 東京都制度融資(tokyo-cci.or.jp)
- 東京信用保証協会(cgc-tokyo.or.jp)
- 日本政策金融公庫(jfc.go.jp)
- 東京都産業労働局「令和8年度東京都中小企業制度融資要項」(6月25日改定版)(sangyo-rodo.metro.tokyo.lg.jp)
- 東京都産業労働局「融資申込受付機関|東京都中小企業制度融資」(sangyo-rodo.metro.tokyo.lg.jp)
- 東京信用保証協会「信用保証料率の体系」(cgc-tokyo.or.jp)
- 東京信用保証協会「信用保証料率表」(2026年6月23日更新)(cgc-tokyo.or.jp)
- 東京信用保証協会「保証手続きの流れ」(cgc-tokyo.or.jp)
- 千代田区商工融資あっせん制度(city.chiyoda.lg.jp)
- 創業等支援融資制度(city.shinjuku.lg.jp)
- 中小企業事業資金融資あっせん制度(city.shibuya.tokyo.jp)
- 新宿区「中小企業向け 制度融資のご案内」(令和8年4月~)(city.shinjuku.lg.jp)
- 日本政策金融公庫「よくあるご質問(国民生活事業)」(jfc.go.jp)
- 日本政策金融公庫(jfc.go.jp)
- ミラサポplus(mirasapo-plus.go.jp)
- 厚生労働省の雇用関係助成金一覧(mhlw.go.jp)
その他の参照先
- 東京都・倒産リスク分析調査(tdb.co.jp)
- 港区中小企業融資あっせん制度(minato-sansin.com)
掲載企業の公式情報
- アクセルファクター「売掛金早期現金化(ファクタリング)」(accelfacter.co.jp)
- アクセルファクター「会社概要」(accelfacter.co.jp)
- トップ・マネジメント「商品案内」(top-management.co.jp)
- トップ・マネジメント「会社概要」(top-management.co.jp)
- No.1ファクタリング「No.1「事業主様のファクタリング」」(no1service.co.jp)
- No.1ファクタリング「No.1「会社概要」」(no1service.co.jp)
- マネーフォワード早期入金「マネーフォワードケッサイ「マネーフォワード 早期入金」」(mfkessai.co.jp)
- QuQuMo 公式サイト(ququmo.net)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)