資金調達 即日で実現する方法10選|法人・個人事業主向け比較【2026年最新】
資金調達を即日で行う方法を法人・個人事業主別に徹底解説。ファクタリング・ビジネスローン・手形割引・カードローン等10手段を比較し、午前申込→当日入金の条件、必要書類、即日対応が難しいケースまで網羅。
結論から言えば、資金調達を即日で実現する現実的な選択肢は、法人なら「ファクタリング・ビジネスローン・手形割引」、個人事業主なら「ファクタリング・カードローン・個人事業主向けビジネスローン」です。銀行融資・公庫融資・制度融資は、審査を経て融資が決まるまでに日数がかかります。日本政策金融公庫の国民生活事業も、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しており、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています。今日中に資金を確保したい場合は、融資ではない手段(ファクタリング・資産売却)かノンバンクの即日対応商品が候補になります。
本記事では、最短当日で事業資金を確保できる方法を法人・個人事業主の別に整理し、それぞれのメリット・デメリット・利用条件を比較します。ファクタリング(売掛金の売却)、ビジネスローン、カードローン、経営者個人からの貸付、不要資産の売却に加え、午前申込→当日入金を実現するための条件・必要書類・タイムライン、即日対応が難しいケースまで網羅的に解説します。赤字決算でも使える方法や、審査に不安がある方向けの選び方も紹介していますので、緊急時の参考にしてください。
※ 本記事で触れている各社の条件は2026年4月時点で各社公式サイトを確認したものです。順位付けや掲載順による優劣の提示を目的とした記事ではありません。最新の条件は各社にご確認ください。
即日で資金調達できる方法5選【比較表】
| 方法 | 最短入金 | コスト目安 | 赤字決算 | 負債計上 | 必要なもの |
|---|---|---|---|---|---|
| ファクタリング | 即日〜翌日 | 1%〜18% | 利用可 | なし | 売掛金(請求書) |
| ビジネスローン | 即日〜数日 | 年5%〜18% | 審査に影響 | あり | 事業実績 |
| カードローン | 即日 | 年3%〜18% | 審査に影響 | あり | 安定収入 |
| 経営者個人の貸付 | 即日 | なし | 関係なし | 役員借入金 | 個人資産 |
| 不要資産の売却 | 数日〜 | なし | 関係なし | なし | 売却可能な資産 |
結論から言えば、売掛金がある法人・事業者にとって、ファクタリングは即日の資金調達の手段として有力な選択肢です。売掛債権の売買として行われる取引であれば借入金は計上されず、審査では売掛先の信用力が重視されるため、赤字決算でも相談できる場合があります(扱いは会社ごとに異なります)。
方法1:ファクタリング(売掛金の即日現金化)
最短入金:即日〜翌日|コスト:1%〜18%|赤字決算:利用可
ファクタリングは、取引先に対する売掛金(請求書)をファクタリング会社に売却し、手数料を差し引いた金額を即日〜翌日で受け取る方法です。売掛金がある場合に即日の資金調達で検討しやすい方法で、その理由は以下の通りです。
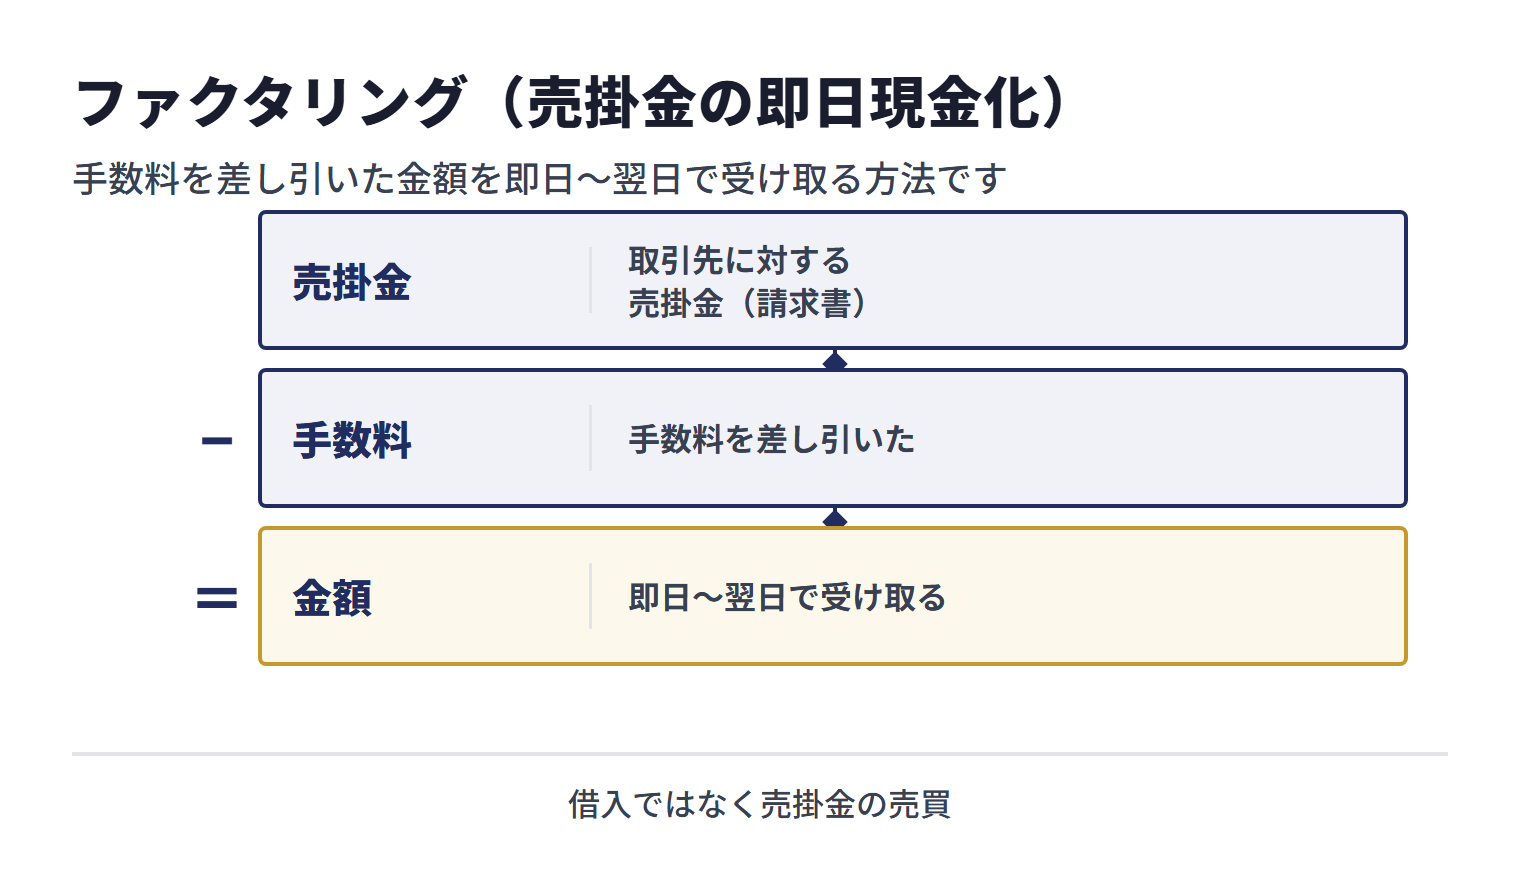
ファクタリングが即日資金調達に最適な5つの理由
- 借入金が増えない:売掛債権の売買として行われる取引であれば借入ではないため、借入金は計上されない。ただし貸借対照表に影響しないわけではなく、企業会計基準第10号「金融商品に関する会計基準」は、金融資産の契約上の権利に対する支配が他に移転したときは当該金融資産の消滅を認識し、帳簿価額とその対価としての受払額との差額を当期の損益として処理するとしている(売掛金が減って現金が増え、手数料分の差額は損益になる)。また金融庁は、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている
- 赤字決算・税金滞納でも相談できる場合がある:審査では売掛先の信用力が重視される傾向があり、自社の財務状況だけで利用の可否が決まるわけではない(扱いは会社ごとに異なる)
- 最短即日で入金:即日入金を案内している会社に午前中に申し込み、書類や審査の条件がそろえば、当日中に入金される場合がある。融資が決まるまでに数週間かかることがある融資と比べて早い
- 信用情報に記録されにくい:売掛債権の売買として行われる取引であれば貸付けの契約とは性質が異なり、利用したこと自体が信用情報に記録されるとは限らない。ただし、取引の実質が貸付けに当たる場合や、ローン・保証など別の申込みを伴う場合まで、信用情報に何も残らないと一律には言えない
- 取引先に知られにくい:2社間ファクタリングは、契約の手順に取引先への通知や承諾の取得を含めない方式。ただし民法467条1項は、債権の譲渡は「譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない」と定めており、どんな場合に取引先へ通知されるかは契約書で確認する
即日入金を実現するためのポイント
- 午前中のできるだけ早い時間に申し込む:審査・契約・振込処理に数時間かかる場合があるため、早い時間に申し込むほど当日中に間に合いやすい
- 書類を事前に準備する:請求書・本人確認書類・通帳のコピーを用意しておく
- オンライン完結型を選ぶ:来店不要のサービスなら時間のロスがない
法人専門ファクタリングのBIG
| 項目 | 詳細 |
|---|---|
| 手数料 | 2社間5%〜・3社間1%〜 |
| 入金スピード | 最短即日 |
| 買取可能額 | 2社間30万円〜・3社間100万円〜(上限の公表なし) |
| 対応エリア | 全国(東京・新宿本社) |
| 対応形態 | 2社間・3社間ファクタリング両対応 |
| 特長 | 法人専門・来店不要・電子契約でオンライン完結 |
BIGは法人専門のファクタリング会社で、手数料は2社間5%〜・3社間1%〜です。公式サイトでは、最短即日でのお振込みが可能で、見積もり回答は最短30分と案内しています。見積もりは無料で、見積もりに記載の手数料のみで利用できると案内しています。
方法2:ビジネスローン
最短入金:即日〜数日|コスト:年5%〜18%|赤字決算:審査に影響
ノンバンク(消費者金融・信販会社等)が提供する事業者向けローンです。銀行融資とは審査の基準や手順が異なり、即日融資に対応しているサービスもあります。
メリット:
- 銀行融資とは審査の基準が異なり、銀行融資が難しい場合でも相談できることがある
- 即日〜数日で入金されるケースがある
- 用途が自由なものもある
デメリット:
- 金利が年5%〜18%と高め
- 借入のため負債が増え、信用情報に記録される
- 赤字決算や事業実績が短い場合は審査落ちの可能性
- 返済義務があり、資金繰りをさらに圧迫するリスク
ビジネスローンは「借入」であるため、ファクタリングと異なり負債として計上されます。今後の銀行融資への影響も考慮して利用を検討しましょう。
方法3:カードローン
最短入金:即日|コスト:年3%〜18%|赤字決算:審査に影響
事業用ではなく個人向けのカードローンを経営者が利用し、事業資金に充てる方法です。即日融資に対応しているサービスもある反面、事業資金としての利用が禁止されているケースもあるため、規約をよく確認する必要があります。
カードローンの具体的な条件
| 項目 | 詳細 |
|---|---|
| 借入可能額 | 10万円〜800万円(消費者金融系)/10万円〜1,000万円(銀行系) |
| 金利 | 消費者金融系:年3%〜18%/銀行系:年1.5%〜14.5% |
| 必要書類 | 本人確認書類(運転免許証等)。貸金業者1社から50万円超、または他社分と合わせて100万円超を借りる場合は収入証明書 |
| 審査時間 | 消費者金融系:最短30分〜1時間/銀行系:数日〜1週間 |
| 総量規制 | 年収の3分の1まで(消費者金融系の場合、貸金業法の総量規制あり) |
即日融資を狙う場合は、即日融資を案内している消費者金融系のカードローンが候補になります。銀行系カードローンは審査に日数がかかる場合があるため、審査や融資までの時間は商品ごとの案内で確認してください。
金融庁の「貸金業法Q&A」は、総量規制を、貸金業者からの借入残高が年収の3分の1を超える場合は新たな借入れができなくなる規制と説明しています。ただし、法人向けの貸付けは総量規制の対象外で、個人事業者も、事業・収支・資金計画を提出し、返済能力があると認められる場合には、上限金額に特段の制約なく借入れが可能とされています(最終的に貸すかどうかは貸金業者の判断です)。銀行のカードローンも、一般の銀行等の借入れ同様、総量規制の対象とはなりません。
また、個人が貸金業者からお金を借りる場合、ある貸金業者から50万円を超えて借りるとき、または他の貸金業者から借りている分も合わせて100万円を超えて借りるときのどちらかに当てはまれば、「年収を証明する書類」の提出が必要とされています。
※出典:金融庁「貸金業法Q&A」[1]
メリット
- 即日融資を案内している商品がある:消費者金融系には、Webから申し込んで当日中に口座振込またはATM引き出しができると案内している商品がある(審査や融資までの時間は商品ごとの案内で確認)
- 限度額の範囲内で繰り返し借入可能:一度契約すれば、必要なときに必要な額だけ借りられる
- 無利息期間がある場合も:大手消費者金融では初回30日間無利息サービスを提供しているケースがある
- 担保・保証人が不要:本人の信用情報などをもとに審査するため、保証人の手配が不要な商品がある
デメリット
- 事業資金への利用が禁止されている場合がある:規約で「事業性資金を除く」と定めている商品がある。違反すると一括返済を求められるリスクがある
- 個人の信用情報に記録される:借入履歴が個人信用情報機関に登録され、住宅ローンや将来の融資審査に影響することがある
- 総量規制の制約:消費者金融など貸金業者からの個人の借入れは、借入残高が年収の3分の1を超えると新たな借入れができない(個人事業者の事業資金には例外がある)。他社借入がある場合は枠が小さくなる
- 金利負担が大きい:年18%で100万円を1年間借りると利息は約18万円。長期化すると返済総額が膨らむ
- 返済の遅延は致命的:延滞すると信用情報に事故情報が記録され、今後の借入が難しくなることがある
カードローンが向いている企業・状況
- 売掛金がなくファクタリングが使えない個人事業主
- 数十万円程度の少額を数日間だけ借りたい場合(無利息期間内に返済できる前提)
- 既にビジネスローンの審査に落ちたが、個人としての信用情報に問題がない場合
注意点:あくまで個人の借入であり、毎月の返済が発生します。事業用のビジネスローンやファクタリングを先に検討し、カードローンは最終手段と位置づけるべきです。事業資金として利用する場合は、規約で事業性資金への利用が認められている商品を選んでください。
方法4:経営者個人からの一時貸付
最短入金:即日|コスト:なし|赤字決算:関係なし
経営者個人の預貯金を会社に一時的に貸し付ける方法です。会社にとっては返済義務のある負債になり、「役員借入金」などの科目で処理するのが通例で、事業が安定したら返済します。外部の審査も手数料も不要で、手っ取り早い資金確保策の一つです。
経営者貸付の具体的な条件
| 項目 | 詳細 |
|---|---|
| 調達可能額 | 経営者個人の預貯金・資産の範囲内(上限なし) |
| コスト | なし(利息を付けるかどうかと税務上の取扱いは税理士に確認) |
| 必要書類 | 金銭消費貸借契約書の作成が望ましい |
| 審査 | 不要(自分自身の会社への貸付のため) |
| 会計処理 | 貸借対照表の「役員借入金」(負債の部)に計上 |
メリット
- 審査不要で最速:外部の審査や手続きが一切不要。経営者の判断のみで即座に実行できる
- 手数料・金利が実質ゼロ:外部機関を通さないためコストが発生しない
- 信用情報に影響しない:個人の信用情報機関にも会社の信用情報にも記録されない
- 金額の自由度が高い:総量規制や借入限度額の制約がなく、個人資産の範囲内で自由に調達できる
デメリット
- 役員借入金の膨張リスク:貸借対照表上の負債が増加するため、銀行融資の審査で自己資本の薄さを指摘される原因になることがある
- 個人資産の毀損:事業が回復しなかった場合、貸し付けた個人資金が戻らないリスクがある。最悪の場合、経営者個人の生活にも影響する
- 税務上の確認が必要:契約書がないと、貸付けの事実や返済条件を説明しにくくなる。なお、国税庁のタックスアンサー「No.2606 金銭を貸し付けたとき」が利息相当額の利率を説明しているのは、会社が役員または使用人に金銭を貸し付けた場合で、役員から会社への貸付けとは資金の向きが逆になる。利息の有無を含む個別の取扱いは税理士に確認する
- 相続税の問題:役員借入金が返済されないまま経営者が亡くなると、その債権が相続財産として相続税の課税対象になり得るため、評価や対応は税理士に確認する
- 根本的な解決にならない:資金繰りの構造的な問題を先送りしているだけで、繰り返すと経営者個人の資産が枯渇する
経営者貸付が向いている企業・状況
- 数日〜数週間の一時的なつなぎ資金が必要で、入金予定が確実にある場合
- 経営者個人に十分な預貯金があり、生活資金に影響がない範囲で対応できる場合
- 銀行融資やファクタリングの入金を待つ間の「つなぎ」として短期間だけ利用する場合
- 少額(数十万円程度)の不足を補う応急措置として使う場合
実行する際の注意事項
- 金銭消費貸借契約書を作成する:貸付日・金額・返済期限・利率を明記し、税務調査に備える
- 利息の有無を決めて契約書に書く:無利息にするか利息を付けるかを含め、税務上の取扱いを税理士に確認したうえで契約書に明記する
- 返済計画を立てる:「いつまでに返済するか」を決め、役員借入金が長期間残り続けないようにする
- 生活資金には手を付けない:当面の生活費は個人資産として確保した上で判断する
方法5:不要資産の即日売却
最短入金:数日〜|コスト:なし|赤字決算:関係なし
使っていない車両・設備・有価証券・解約返戻金のある保険などを売却して現金化する方法です。外部の審査が不要で、自社の判断だけで実行できる点が最大の特長です。
売却可能な資産の種類と入金スピード
| 資産の種類 | 入金目安 | 手続き | 注意点 |
|---|---|---|---|
| 生命保険の契約者貸付 | 最短即日〜3営業日 | 保険会社へ電話またはWeb申請 | 解約不要、解約返戻金の70〜90%が上限 |
| 上場株式・投資信託 | 約定即日、入金は2営業日後 | 証券口座から売却注文 | 市場価格で売却、損失が出る場合あり |
| 車両 | 査定即日、入金は1〜3営業日 | 中古車買取業者に出張査定依頼 | 名義変更手続きが必要 |
| 機械・設備 | 査定1〜3日、入金は1週間程度 | 中古機械買取業者に査定依頼 | 搬出費用が発生する場合あり |
| ゴルフ会員権 | 1〜2週間 | 専門仲介業者に依頼 | 名義書換料が高額な場合あり |
| 不動産 | 1か月以上 | 不動産仲介業者に依頼 | 即日の資金調達には不向き |
即日〜数日以内に現金化しやすいのは、生命保険の契約者貸付・上場株式の売却・車両の売却の3つです。
メリット
- 手数料・金利が不要:売却益がそのまま手元に残る(仲介手数料を除く)
- 負債が増えない:資産の売却であるため借入にならず、貸借対照表を悪化させない
- 信用情報に影響しない:金融機関を通さないため、信用情報機関への記録がない
- 赤字決算・債務超過でも問題なし:自社の財務状況に関係なく実行できる
- 固定費の削減にもなる:不要な車両や設備を処分すれば維持費・保険料の削減にもつながる
デメリット
- 売却に時間がかかる資産がある:不動産やゴルフ会員権は即日での現金化が難しく、買い手探しに時間がかかる
- 希望価格で売れない可能性:急ぎの売却は足元を見られやすく、市場価格より安く買い叩かれるリスクがある
- 事業に必要な資産を失う:売却後に同じ資産が必要になった場合、再取得コストがかかる
- 売却益は所得の計算に含まれる:帳簿価額を上回る金額で売却した場合、売却益はその事業年度の所得の計算に含まれ、法人税の負担が増えることがある
- 契約者貸付は借入の一種:生命保険の契約者貸付は厳密には保険会社からの借入であり、利息(年2%〜6%程度)が発生する
資産売却が向いている企業・状況
- 使っていない社用車や遊休設備があり、処分しても業務に支障がない場合
- 法人名義で解約返戻金のある保険に加入しており、契約者貸付を利用できる場合
- 法人名義の証券口座に上場株式があり、売却判断ができる場合
- 借入を増やしたくない、信用情報を傷つけたくない企業
即日現金化を成功させるポイント
- 生命保険の契約者貸付は最優先で検討:保険を解約せずに資金を調達でき、手続きもシンプル。加入している保険の解約返戻金額を日頃から把握しておくとよい
- 車両は複数の買取業者に同時査定を依頼:1社のみの査定では相場より低い金額を提示されやすい。3社以上に見積もりを取ることで適正価格に近づく
- 株式は成行注文で即約定させる:指値注文だと約定しないリスクがあるため、急ぎの場合は成行注文を選択する
即日の資金調達で避けるべきこと
急いでいるときほど冷静な判断が求められます。以下の行為は避けてください。
即日資金調達のNG行動
- 闇金からの借入:「審査なし、即融資」「ブラックOK」等の宣伝文句は、警察がヤミ金融の要注意の特徴に挙げている(下記参照)。無登録業者から借りると、高金利や悪質な取立ての被害に遭うおそれがある
- 「審査なし」を謳う業者の利用:貸付けでもファクタリングでも、申込者の返済能力や売掛金の実在・回収可能性を確認しない取引は不自然。宣伝文句だけで判断せず、契約の中身を確認する
- 手数料0%を謳うファクタリング業者:手数料以外の名目で費用がかからないか、差し引かれる金額の内訳を契約前に確認する
- 複数のビジネスローンの同時申込:短期間に多数の申込を行うと、審査で不利に見られる場合がある
- 手形の融通(融通手形):商取引の裏付けがない手形の発行は、資金繰りの悪化や取引先とのトラブルにつながるほか、事情によっては詐欺罪などの刑事責任が問題になり得る
焦りから判断を誤ると、かえって状況を悪化させます。まずは正規のファクタリング会社に相談することをおすすめします。
公的機関の注意喚起も確認しておきましょう。警察は、ヤミ金融について、チラシ広告等に「審査なし、即融資」「ブラックOK」等の宣伝文句があることや、貸金業者登録番号、利息計算、返済方法、手数料を明示しておらず、きちんと説明できないこと、契約書・明細書を出すことを拒むことを、要注意の業者の特徴として挙げています(お金の貸付けについての注意喚起で、ファクタリングに限ったものではありません)。
金融庁は、ファクタリング業者から受け取る債権の買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとし、ファクタリングが貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されると説明しています。高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があるとも注意を呼びかけています。
※出典:中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」[2]/金融庁「ファクタリングの利用に関する注意喚起」[3]
状況別:最適な即日資金調達方法の選び方
「どの方法を選べばよいか分からない」という方のために、具体的な状況ごとに最適な方法を整理しました。自社の状況に近いものを参考にしてください。
| あなたの状況 | 最適な方法 | 理由・補足 |
|---|---|---|
| 売掛金(請求書)がある | ファクタリング | 負債にならず最も有利。売掛金を売却するだけなので信用情報にも影響しない |
| 赤字決算・税金滞納がある | ファクタリング | 売掛先の信用力で審査するため、自社が赤字でも利用可能。ビジネスローンは審査落ちの可能性が高い |
| 銀行融資を断られた | ファクタリング → ビジネスローン | ファクタリングは銀行融資とは審査基準が異なる。ビジネスローンも銀行より通りやすい |
| 売掛金がない(現金商売・飲食店等) | ビジネスローン → 不要資産の売却 → 経営者貸付 | ファクタリングは利用不可。事業実績があればビジネスローン、なければ資産売却を優先 |
| 負債を絶対に増やしたくない | ファクタリング → 不要資産の売却 | どちらも借入ではないため負債に計上されない。将来の融資審査にも影響しない |
| 信用情報を傷つけたくない | ファクタリング → 不要資産の売却 → 経営者貸付 | ビジネスローン・カードローンは信用情報に記録される。ファクタリングと資産売却は記録されない |
| 少額(数万〜数十万円)を調達したい | ラボル・ペイトナー(1万円〜のファクタリング) | 少額対応のオンライン完結型ファクタリング。個人事業主でも利用しやすい |
| 大口(数百万円〜)を調達したい | BIG・ビートレーディング・トップマネジメント | 法人の大口売掛金を相談できるファクタリング会社。対応できる金額と手数料は見積もりで確認する |
| 創業間もない(事業実績1年未満) | ファクタリング → 経営者貸付 | ビジネスローンは事業実績を重視するため審査が厳しい。ファクタリングは事業歴を問わない |
| 取引先に知られたくない | 2社間ファクタリング | 2社間契約なら取引先への通知が不要。3社間より手数料は高いが秘密厳守で利用できる |
| 法人ではなく個人事業主 | ファクタリング → カードローン | 個人事業主対応のファクタリング会社を選ぶ。カードローンは総量規制に注意 |
| 今後も定期的に資金調達が必要 | ファクタリング(継続利用) | 2回目以降は審査が簡略化され、入金スピードもさらに速くなる。手数料の優遇も期待できる |
即日対応を実現する条件と現実的なタイムライン
「申し込めば即日入金される」と考えるのは誤りです。即日対応は「特定の条件をすべて満たした場合のみ実現する」性質のものであり、条件を欠くと翌営業日以降にずれ込みます。ここでは午前申込→当日入金を成功させるための具体的な条件と、現実的なタイムラインを整理します。
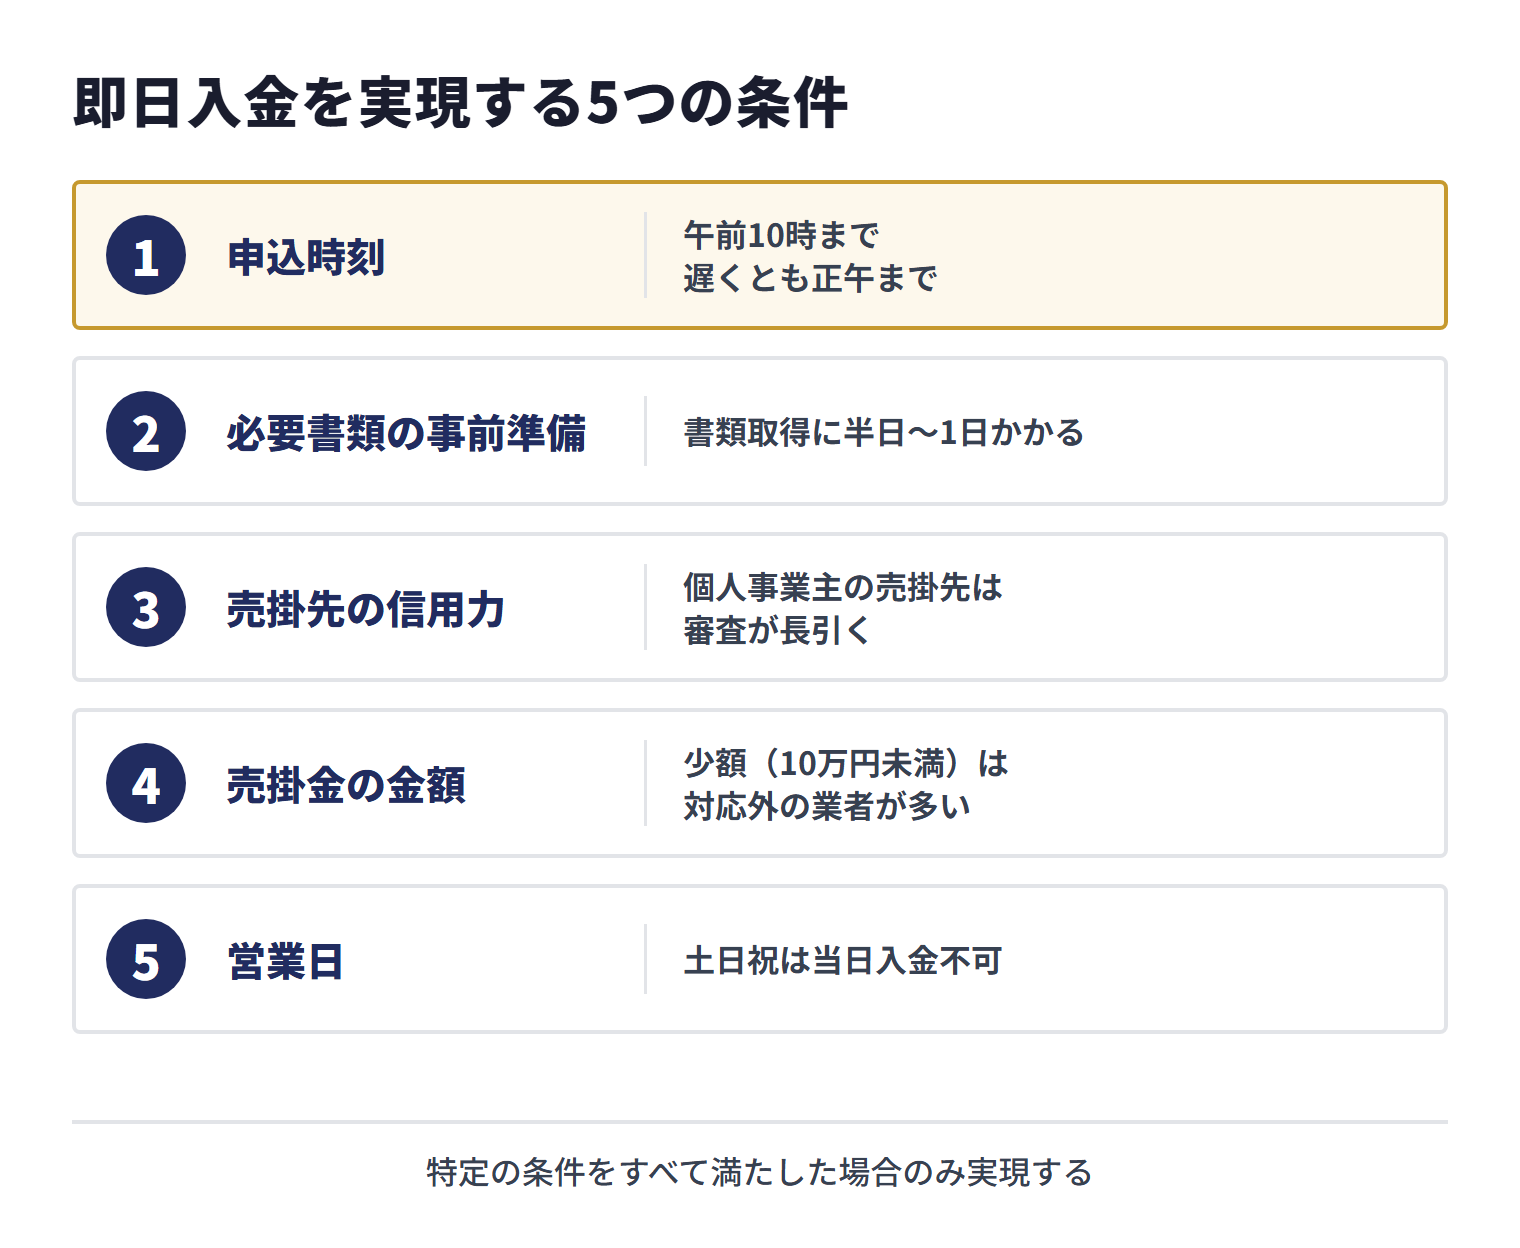
即日入金を実現する5つの条件
| 条件 | 具体的な目安 | 欠けた場合の影響 |
|---|---|---|
| 1. 申込時刻 | 午前10時まで(遅くとも正午まで) | 当日中の着金に間に合わない場合がある(振込元・振込先の金融機関の接続時間による) |
| 2. 必要書類の事前準備 | 請求書・通帳・身分証・登記簿等を即時提出可能 | 書類取得に半日〜1日かかる |
| 3. 売掛先の信用力 | 上場企業・大手法人・官公庁等 | 個人事業主の売掛先は審査が長引く場合がある |
| 4. 売掛金の金額 | 30万円〜数千万円程度 | 少額(10万円未満)は対応外の業者もある |
| 5. 営業日 | 平日(銀行営業日) | 土日祝は当日入金になりにくい(ファクタリング会社の営業日と、振込元・振込先の金融機関の接続時間による) |
午前9時申込→当日15時入金までの現実的なタイムライン
ファクタリングを例にとった、即日入金が成立するケースの典型的な流れは以下の通りです。
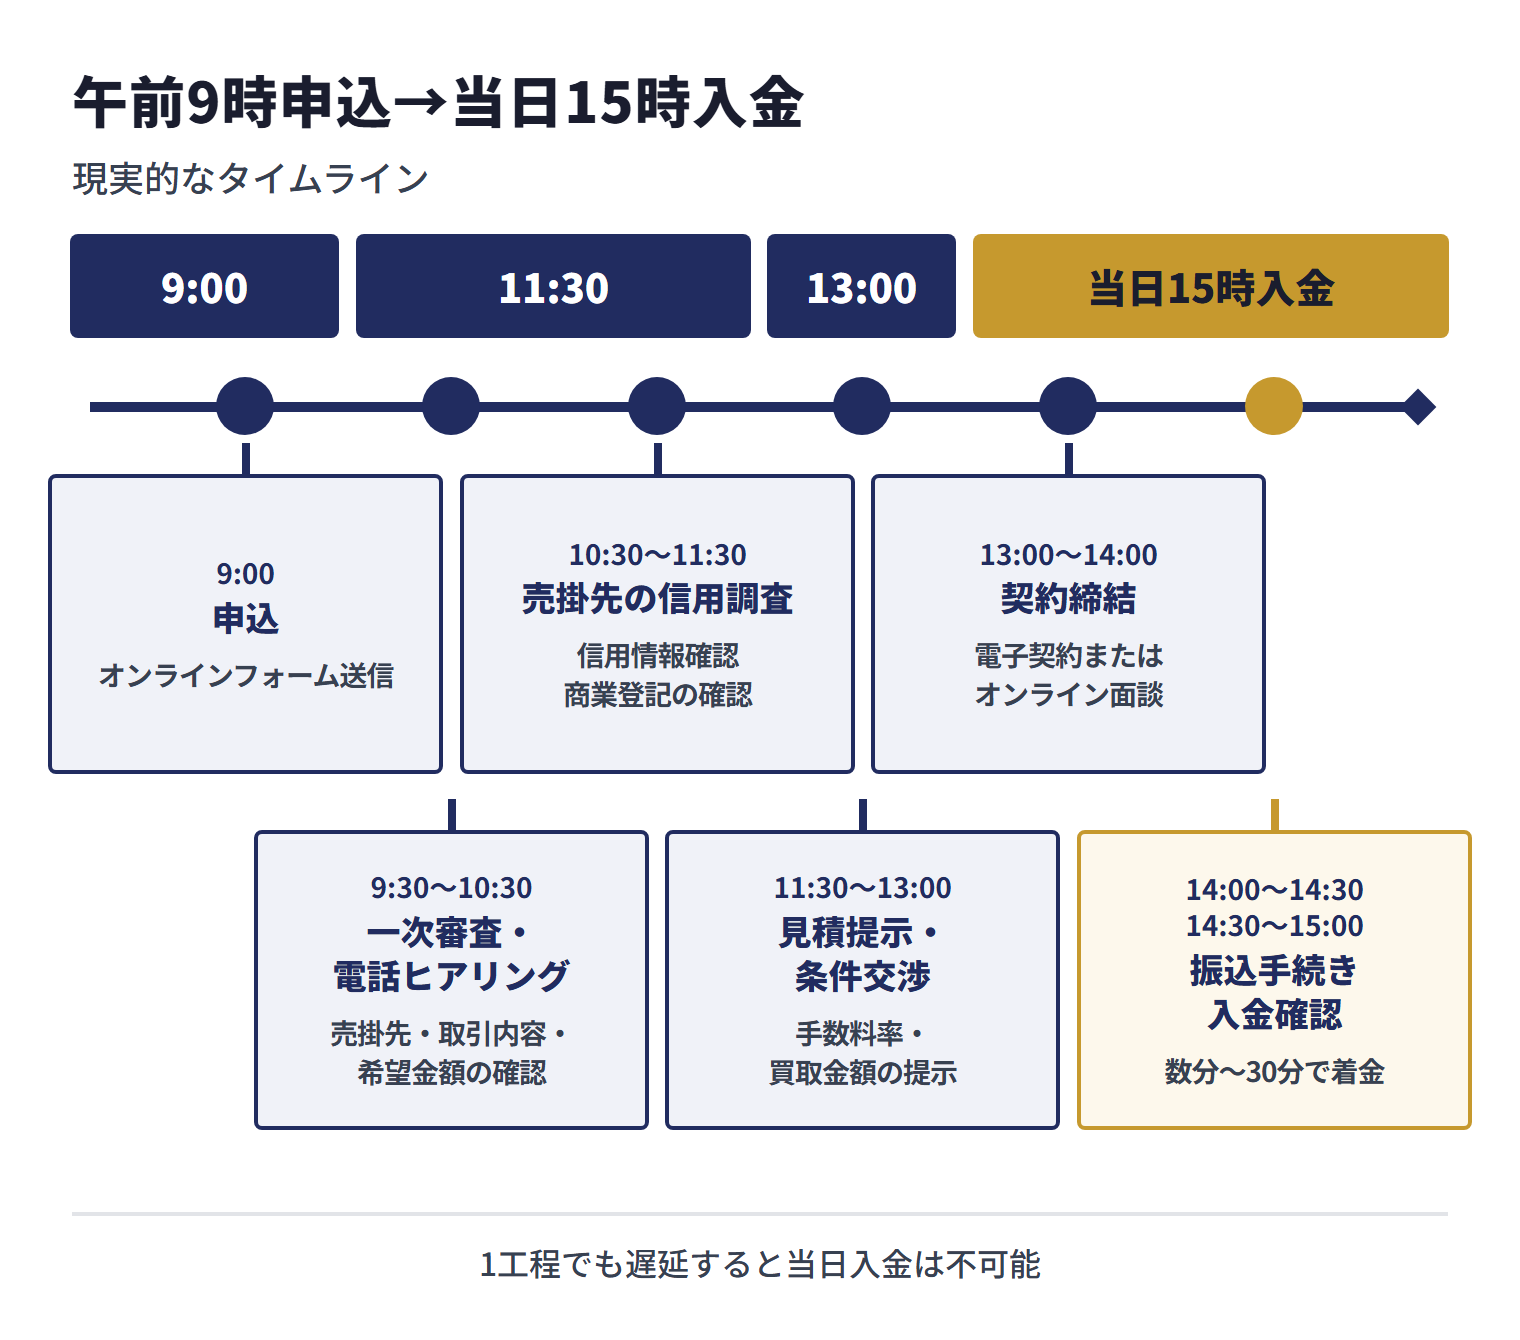
- 9:00 申込(オンラインフォーム送信):請求書・通帳3か月分・代表者身分証・登記簿謄本のデータをアップロード
- 9:30〜10:30 一次審査・電話ヒアリング:売掛先・取引内容・希望金額の確認
- 10:30〜11:30 売掛先の信用調査:帝国データバンク等での信用情報確認、商業登記の確認
- 11:30〜13:00 見積提示・条件交渉:手数料率・買取金額の提示、契約条件のすり合わせ
- 13:00〜14:00 契約締結:電子契約またはオンライン面談による意思確認・署名
- 14:00〜14:30 振込手続き:ファクタリング会社から指定口座へ振込
- 14:30〜15:00 入金確認:着金の時刻は、振込元・振込先の金融機関の処理と接続時間によって変わる
このフローの中で1工程でも遅れると当日入金は難しくなります。特にネックになるのは「売掛先の信用調査」と「契約締結時の本人確認」です。事前に必要書類を漏れなく揃え、申込時に「即日入金希望」と明確に伝えることが成功の鍵です。
全銀ネットの資料によると、平日夜間・休日の銀行間振込を扱うモアタイムシステムは、2018年10月9日に稼動を開始しました。同じ資料では、1億円以上の大口の取引や、総合振込・給与振込・先日付振込は対象外とされています。全銀ネットはモアタイムシステム参加金融機関の一覧と金融機関ごとの接続予定時間を公表しており、参加金融機関以外の加盟銀行の接続時間は平日午前8時30分~午後3時30分とされています。ファクタリング会社からの振込が当日中や休日に着金するかは、振込元と振込先の金融機関がその時間に接続しているかで変わるため、受取口座の金融機関の接続時間を確認しておきましょう。
※出典:全国銀行資金決済ネットワーク「全銀ネット有識者会議 事務局説明資料」(2019年1月11日)[4]/全国銀行資金決済ネットワーク「全銀システム利用金融機関一覧」[5]
即日対応が難しいケース
以下のいずれかに該当する場合、午前申込でも即日入金は困難です。事前に把握しておきましょう。
- 申込が午後(13時以降):審査・契約が午後遅くまでかかると振込が当日中に着金しない場合があり、審査・契約・振込のいずれかが翌営業日に持ち越されることもある
- 書類不備・追加資料の請求:請求書の取引内容が不明瞭、通帳の入出金と請求書の金額が一致しない、登記簿の住所と現住所が違う等のケースで再提出が必要になり、半日以上のロスが発生する
- 売掛先が個人事業主・小規模法人:信用情報が乏しく信用調査に時間がかかる。場合によっては売掛先への確認電話が必要となり、3社間ファクタリング扱いになって翌日以降の対応に
- 少額案件(10万円未満):業者によっては最低買取額(30万円〜100万円)が設定されており、対象外として断られるか、後日ラボル・ペイトナー等の少額対応業者を再度紹介される
- 初回利用かつ高額案件(1,000万円以上):反社チェック・売掛先への二次確認・社内決裁の関係で、初回は2営業日以上かかることもある
- 土日祝・銀行休業日:全銀ネットのモアタイムシステムは平日夜間・休日の振込も扱うが、ファクタリング会社が休日に審査・振込を行っているか、振込元・振込先の金融機関がその時間に接続しているかによっては、契約は進められても入金が翌営業日になる
- 債権譲渡登記が必要なケース:登記手続きには法務局の受付時間(平日17時15分まで)や、依頼する場合は司法書士の手配が関わるため、申込の時間によっては当日中の入金が難しくなる
- 既に他社にファクタリング済の二重譲渡疑い:調査に時間がかかり、当日入金は困難
これらに該当する可能性がある場合は、申込前に業者へ電話で相談し、「即日対応可能な条件か」を確認しておきましょう。
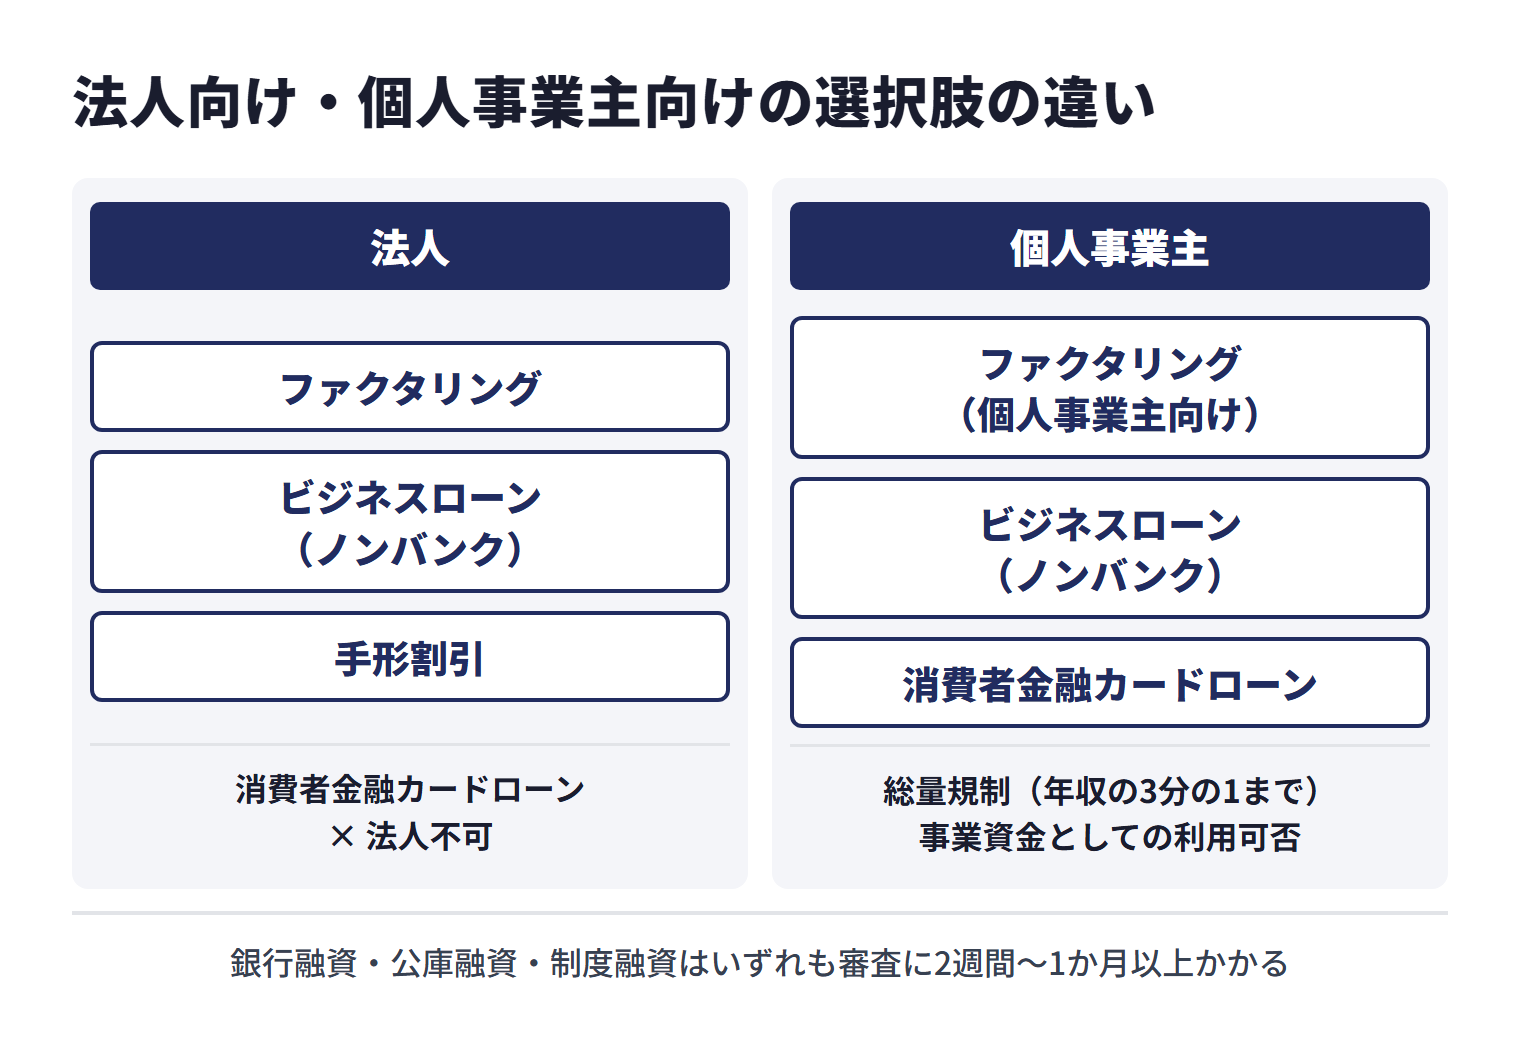
法人向け・個人事業主向けの選択肢の違い
「即日資金調達」の検索結果には、法人向けと個人向け(消費者金融)が混在していますが、実際に利用できる手段は大きく異なります。自社の形態に合わせて適切な選択肢を選んでください。
| 調達手段 | 法人 | 個人事業主 | 個人(給与所得者) |
|---|---|---|---|
| ファクタリング(法人専門) | ○ 中心的選択肢 | △ 一部対応 | × 不可 |
| ファクタリング(個人事業主向け) | ○ | ○ 中心的選択肢 | × 不可 |
| ビジネスローン(ノンバンク) | ○ 即日対応あり | ○ 即日対応あり | × 不可 |
| 手形割引 | ○ 受取手形がある場合 | △ 取引慣習による | × 不可 |
| 消費者金融カードローン | × 法人不可 | ○ 個人として利用可 | ○ 即日対応あり |
| 銀行融資 | △ 即日不可 | △ 即日不可 | △ 即日不可 |
| 経営者個人の貸付 | ○ 役員借入金 | − | − |
法人の即日資金調達は「ファクタリング・ノンバンクのビジネスローン・手形割引」の3本柱です。一方、個人事業主はこれらに加えて消費者金融のカードローンも選択肢に入りますが、総量規制(年収の3分の1まで)の制約と、事業資金としての利用可否を商品規約で確認する必要があります。
なお、検索結果に多く表示される「アコム」「プロミス」「レイク」「アイフル」などは個人向け消費者金融であり、法人としては契約できません。法人代表者個人として借りて事業に流用するケースもありますが、事業性資金への利用を規約で認めていない商品もあるため推奨できません。法人は法人向けの手段(ファクタリング・ビジネスローン)を選ぶのが原則です。
よくある質問(FAQ)
- 即日で資金調達する方法にはどんなものがありますか?
- 主な方法はファクタリング(売掛金の即日現金化)、ビジネスローン、カードローン、経営者個人からの貸付、不要資産の売却の5つです。売掛金がある場合はファクタリングが有力な選択肢です。売掛債権の売買として行われる取引であれば借入金は計上されず、審査では売掛先の信用力が重視されるため、赤字決算でも相談できる場合があります(扱いは会社ごとに異なります)。
- 赤字決算でも即日で資金調達できますか?
- ファクタリングなら、相談できる場合があります。審査では売掛先の信用力が重視される傾向があるため、利用者が赤字決算・税金滞納・債務超過でも、売掛先の信用力によっては利用できるケースがあります(扱いは会社ごとに異なります)。BIGは法人専門で、手数料は2社間5%〜・3社間1%〜です。公式サイトでは、売掛先の信用力をもとに審査するため赤字決算・税金滞納・創業直後でも相談できると案内しています。
- 審査なしで即日資金調達できる方法はありますか?
- 貸付けでもファクタリングでも、申込者の返済能力や売掛金の実在・回収可能性を確認しない取引は不自然です。警察も、ヤミ金融について「審査なし、即融資」「ブラックOK」等の宣伝文句があることを要注意の業者の特徴に挙げています。ファクタリングの審査では売掛先の信用力が重視される傾向があるため、自社の財務状況に不安がある方でも相談できる場合があります(扱いは会社ごとに異なります)。
- ファクタリングで即日の資金調達はどのように行いますか?
- 請求書・本人確認書類・通帳のコピーを準備し、午前中にファクタリング会社へ申し込みます。オンライン完結型なら来店不要で、審査・契約・入金まで当日中に完了できる場合があります(書類や審査の状況、振込先の金融機関によっては翌営業日以降になります)。
- 即日の資金調達で注意すべきことは何ですか?
- 警察は、ヤミ金融について、「審査なし、即融資」「ブラックOK」等の宣伝文句があることや、貸金業者登録番号・利息計算・返済方法・手数料を明示せずきちんと説明できないこと、契約書・明細書を出すことを拒むことを、要注意の業者の特徴に挙げています。金融庁も、ファクタリングで受け取る買取代金が債権額に比べて著しく低額であるケースは偽装ファクタリングの疑いがあるとし、高額な手数料を支払うとかえって資金繰りが悪化し、多重債務に陥る危険性があるとしています。「手数料0%」とうたう場合も差し引かれる金額の内訳を確かめ、契約書の内容を確認したうえで、会社情報が公開されている業者を選びましょう。
- 資金調達の最短期間はどれくらいですか?
- ファクタリングなら最短で当日中(数時間以内)に入金が完了するケースがあります。オンライン完結型のサービスで、午前9〜10時までに必要書類を揃えて申し込み、売掛先の信用力に問題がなければ、審査・契約・振込までを当日中に完了できる場合があります。ビジネスローンも一部即日対応がありますが、融資は審査を経て融資が決まるまでに日数がかかり、日本政策金融公庫の国民生活事業は、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しています。
- 即日でお金をもらう(受け取る)方法はありますか?
- 法人・事業者が即日で資金を受け取る現実的な方法は、ファクタリング(売掛金の即日現金化)、ノンバンクのビジネスローン、消費者金融カードローン(個人事業主向け)、経営者個人の貸付、生命保険の契約者貸付の5つです。売掛金がある場合は、売掛債権の売買として行われるファクタリングが、借入金を増やさずに資金を受け取る手段の候補になります。
- 個人事業主でも即日で資金調達できますか?
- 選択肢はあります。個人事業主の即日資金調達は、(1)個人事業主対応のファクタリング(売掛金がある場合)、(2)消費者金融カードローン(貸金業者からの借入れは総量規制の対象で、借入残高が年収の3分の1を超えると新たな借入れは原則できない。事業資金は計画等を提出し返済能力が認められれば例外あり)、(3)個人事業主向けビジネスローンの3つが主な選択肢です。法人と異なり個人事業主はカードローンも選択肢に入りますが、事業資金として利用可能か規約で確認してください。
即日の資金調達で失敗しないための3つの鉄則
即日で資金を調達しなければならない状況は、時間的プレッシャーから判断を誤りやすい場面でもあります。以下の3つの鉄則を押さえておくことで、急な資金需要にも冷静に対処できます。
鉄則1:複数社に同時申込みをする
即日の資金調達において最も避けるべきは「1社に申し込んで結果を待ち、ダメだったら次の会社に申し込む」という行動です。これでは時間だけが過ぎてしまい、当日中の入金に間に合わなくなります。
ファクタリングの場合は2〜3社に同時に見積もり依頼を出しましょう。ファクタリングの見積もり依頼は、ローンの申込みとは性質が異なります。ただし契約するのは1社にし、同じ売掛金を複数社に重ねて譲渡しないでください。複数社から見積もりを取ることで手数料の比較もでき、結果的にコストを抑えられます。
ただし、ビジネスローンやカードローンの場合は注意が必要です。短期間に多くの金融機関に申し込むと、審査で不利に見られる場合があります。申込先は条件を比べて絞り込みましょう。
鉄則2:必要書類を事前に準備しておく
即日入金の最大のボトルネックは「書類の準備に時間がかかること」です。申し込んでから書類を探し始めると、それだけで数時間のロスになります。
日頃から以下の書類をすぐに取り出せる状態にしておきましょう。
- ファクタリング:売掛先への請求書、直近3か月分の入出金が確認できる通帳のコピー(またはネットバンキングの明細)、代表者の本人確認書類(運転免許証等)、登記簿謄本(法人の場合)
- ビジネスローン:直近2〜3期分の決算書(確定申告書)、代表者の本人確認書類、商業登記簿謄本、納税証明書
- カードローン:本人確認書類。貸金業者1社から50万円超、または他社分と合わせて100万円超を借りる場合は源泉徴収票・確定申告書等の収入証明書
特にファクタリングの場合、午前10時までに書類を揃えて申し込めるかどうかが即日入金の分かれ目になります。書類のデータ化(スキャン・写真撮影)も事前に済ませておくと、オンライン申込みがスムーズです。
鉄則3:手数料・金利の比較検討を怠らない
「急いでいるから多少の手数料は仕方ない」という心理につけ込む悪質業者も存在します。急いでいるときこそ、コストを正しく把握することが重要です。
比較する際に確認すべきポイント:
- ファクタリングの場合:手数料率だけでなく、「事務手数料」「債権譲渡登記費用」などの追加費用が含まれていないかを確認する。見積書の「差引支払額」で実質コストを比較する
- ビジネスローンの場合:金利(年率)に加え、事務手数料や保証料の有無を確認。返済シミュレーションで総返済額を把握する
- カードローンの場合:初回無利息期間がある場合、期間内に返済できるかどうかを冷静に判断する。期間を過ぎると契約の金利がかかる
母集団や集計方法を示した公的な統計は見当たりませんが、各社の公表値などからは、ファクタリング手数料は2社間で8%〜18%、3社間で1%〜9%といった目安が語られます。これを大幅に超える手数料を提示された場合は、他社の見積もりと比較した上で判断してください。
まとめ
本記事では、即日で資金調達できる方法5選(ファクタリング・ビジネスローン・カードローン・経営者貸付・資産売却)を比較・解説しました。ポイントを整理します。
- 売掛金がある企業にはファクタリングが有力な選択肢。売掛債権の売買として行われる取引であれば借入金は計上されず、赤字決算でも相談できる場合がある。ただし金融庁は、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている
- ビジネスローンは即日融資に対応するものもあるが、借入のため負債が増え金利も高い
- カードローンは即日対応可能だが、事業資金利用が禁止されている商品もあるため規約確認が必須
- 経営者個人の貸付は即日で対応できるが、あくまで応急措置。金銭消費貸借契約書の作成を忘れずに
- 不要資産の売却は負債を増やさない手段だが、即日現金化できるのは保険の契約者貸付・株式・車両に限られる
- 「審査なし、即融資」などの宣伝文句は警察がヤミ金融の要注意の特徴に挙げている。「手数料0%」とうたう場合も差し引かれる金額の内訳を確認する
- 複数社への同時見積もり・書類の事前準備・手数料の比較検討が成功の鍵
「今日中に資金が必要」という方は、まずは売掛金の有無を確認してください。売掛金があれば、ファクタリングで最短即日の資金調達ができる場合があります。
参考資料・出典
法令・公的機関・業界団体
- 金融庁「貸金業法Q&A」(fsa.go.jp)
- 中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」(chugokushikoku.npa.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 全国銀行資金決済ネットワーク「全銀ネット有識者会議 事務局説明資料」(2019年1月11日)(zengin-net.jp)
- 全国銀行資金決済ネットワーク「全銀システム利用金融機関一覧」(zengin-net.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。