資金繰りが苦しい時の対処法|緊急度別7ステップとNG行動【2026年版】
資金繰りが苦しい時にまずやるべきは(1)現状把握(2)支払優先順位付け(3)即時資金調達の3ステップ。緊急度別の対処法7選、絶対やってはいけないNG行動、黒字なのに苦しい原因、無料相談先まで中小企業経営者向けに体系解説。
【結論先出し】資金繰りが苦しい時にまず取るべき3ステップ
資金繰りが苦しい時に最初にやるべきことは、(1)現状把握(いつ・いくら不足するかを書き出す)、(2)支払いの優先順位付け(給与・税金→主要取引先→借入返済)、(3)即時の資金調達手段の検討(ファクタリングなら最短即日入金)の3ステップです。
闇雲な借入や無断の支払い遅延は状況を悪化させます。本記事では緊急度別の対処法7選、避けたいNG行動、黒字なのに苦しい原因、無料相談先まで体系的に解説します。
「今月末の支払いに資金が足りない」「売掛金の入金は来月なのに、仕入先への支払いが今週」――資金繰りが厳しい状況に追い込まれたとき、経営者は何から手をつけるべきでしょうか。
資金繰りが苦しい時ほど冷静な判断が求められます。闇雲に借入を重ねたり、支払いを無断で遅延させたりすれば、かえって状況を悪化させかねません。
本記事では、資金繰りが厳しい・苦しい状況に直面している中小企業経営者に向けて、今すぐ実行できる緊急対処法を7つ解説します。支払いの優先順位の付け方から、ファクタリングで売掛金を期日前に現金化する方法、銀行との交渉術、公的機関の無料相談先まで、この記事を読めば「次に何をすべきか」が明確になります。
※計画的に資金繰りを改善したい方は「資金繰りを改善する10の方法」の記事もご覧ください。
まず確認:資金ショートまでの猶予を把握する
資金繰りが厳しいと感じたら、パニックになる前にまず「いつ・いくら足りなくなるのか」を正確に把握しましょう。これが全ての対策の出発点です。
今後1〜2か月の入出金を書き出す
ノートやExcelに以下の情報を書き出してください。正確でなくても構いません。
| 確認項目 | 具体的に書き出す内容 |
|---|---|
| 現在の手元資金 | すべての口座の残高合計 |
| 今後の入金予定 | 売掛金の入金日と金額(取引先ごと) |
| 今後の支出予定 | 給与・家賃・仕入代金・借入返済・税金など日付と金額 |
| 不足額 | 入金予定 − 支出予定で各週・各月の過不足を算出 |
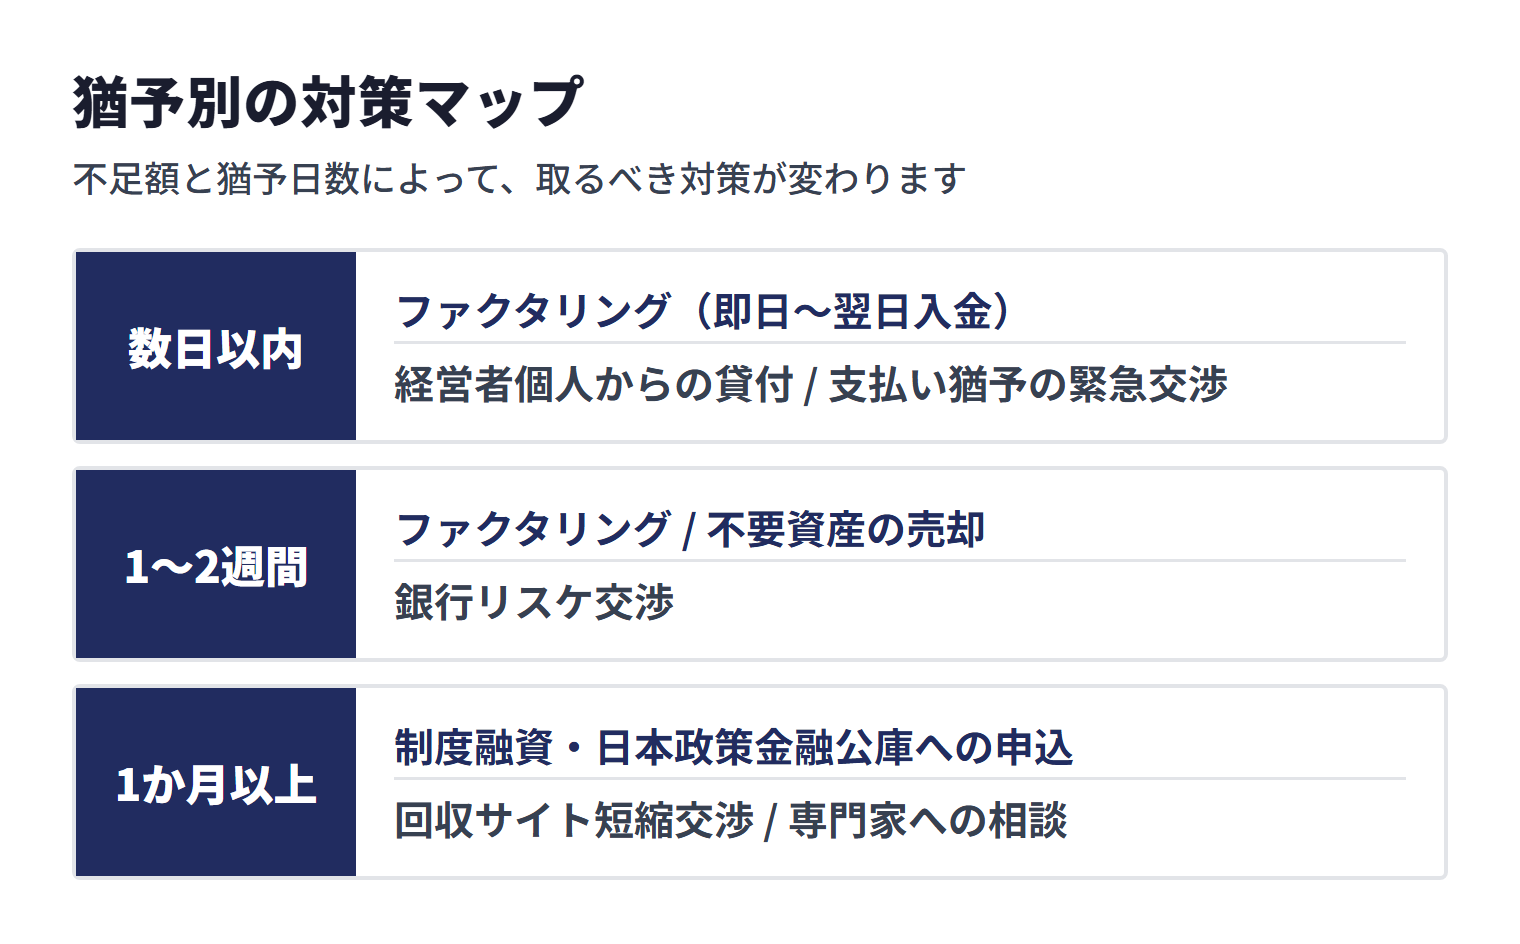
これで「あと何日で・いくら不足するか」が見えます。不足額と猶予日数によって、取るべき対策が変わります。
猶予別の対策マップ
| 猶予 | 最優先で取るべき対策 |
|---|---|
| 数日以内 | ファクタリング(即日〜翌日入金)/ 経営者個人からの貸付 / 支払い猶予の緊急交渉 |
| 1〜2週間 | ファクタリング / 不要資産の売却 / 銀行リスケ交渉 |
| 1か月以上 | 制度融資・日本政策金融公庫への申込 / 回収サイト短縮交渉 / 専門家への相談 |
資金繰りが厳しい時の緊急対処法7選
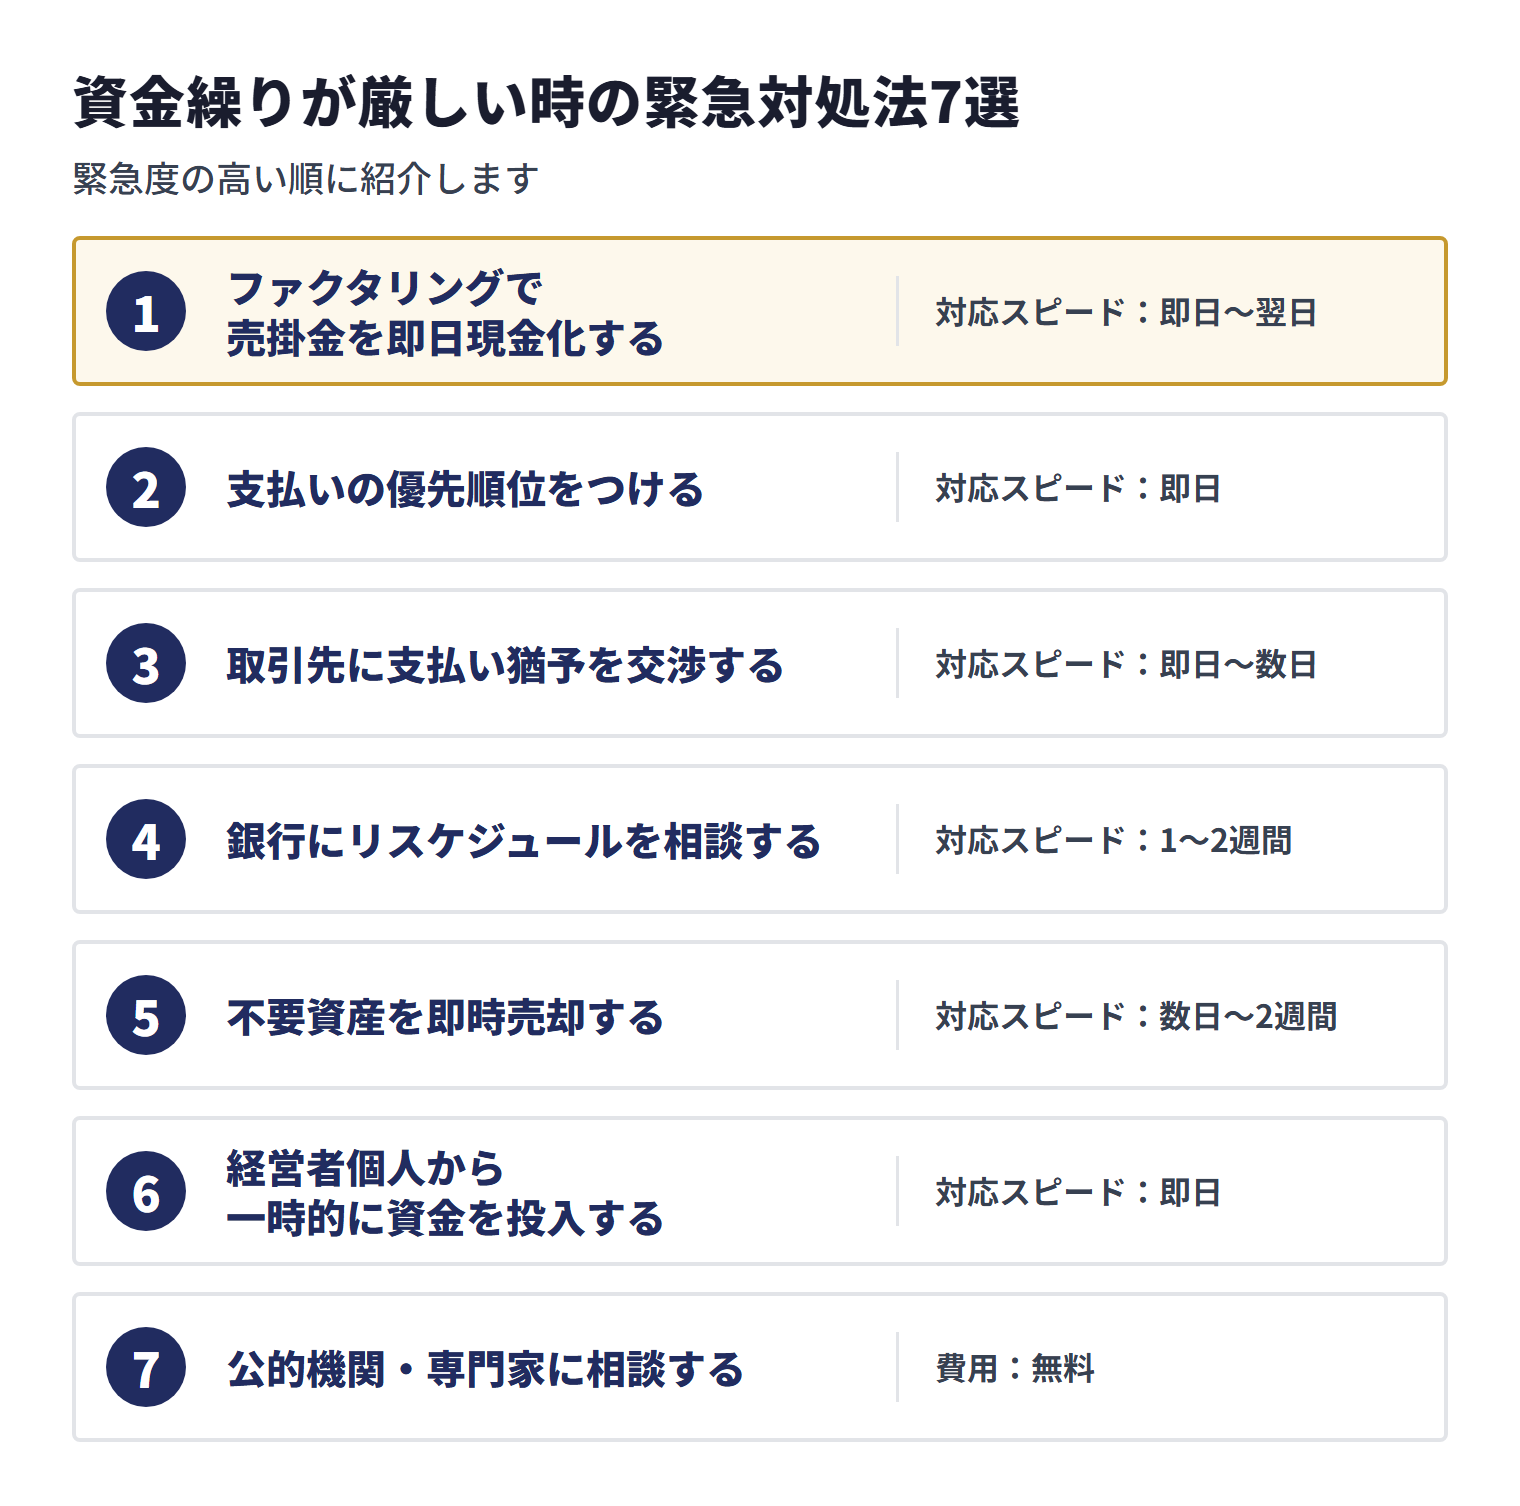
ここからは、資金繰りが苦しい状況で今すぐ実行できる対処法を7つ、緊急度の高い順に紹介します。
対処法1:ファクタリングで売掛金を即日現金化する
対応スピード:最短即日〜(会社・審査による)|必要なもの:売掛金(請求書)など
売掛金を保有しているなら、ファクタリングは早く資金を確保できる手段の一つです。支払期日前の売掛金をファクタリング会社に売却し、手数料を差し引いた金額を受け取ります。入金までの日数は会社や審査によって異なり、最短即日とする会社もあります。
審査では売掛先(取引先)の信用力が重視される傾向があるため、赤字決算や税金滞納の状態でも利用できる場合があります(扱いは会社ごとに異なります)。銀行融資を断られた企業にとっても、検討できる選択肢の一つです。
ファクタリングが「急場しのぎ」に使われる理由と注意点
- 最短即日で入金する会社もある(日本政策金融公庫の国民生活事業は、融資決定まで平均2〜3週間程度と案内)
- 売掛債権の売買として行われる取引は借入れとは性質が異なる(ただし金融庁は、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている)
- 赤字決算・税金滞納・債務超過でも相談できる場合がある(扱いは会社ごとに異なる)
- 担保・保証人を求めない会社もある(連帯保証などを求められたら契約内容を確認)
- 2社間ファクタリングは、契約時に売掛先へ通知しない方式のため、取引先に知られにくい
法人専門ファクタリングのBIGなら、手数料は2社間5%〜・3社間1%〜、最短即日入金。公式サイトでは、専属コンサルタントが伴走すると案内しています。
対処法2:支払いの優先順位をつける
対応スピード:即日|必要なもの:支払い一覧
すべての支払いを一律に遅延させるのは最悪手です。支払いには「遅れると取り返しがつかないもの」と「交渉の余地があるもの」があります。冷静に優先順位をつけましょう。
| 優先度 | 支払い項目 | 理由 |
|---|---|---|
| 最優先 | 従業員の給与・社会保険料 | 給与は労働基準法24条で毎月1回以上・一定の期日の支払いが義務付けられている。遅れれば人材流出・労基署介入のリスク。社会保険料にも猶予の制度はあるが、申請と一定の要件が必要 |
| 最優先 | 消費税・源泉所得税 | 延滞税が発生し、放置すれば差押えに進むおそれ。猶予制度はあるが、申請と一定の条件が必要 |
| 高 | 主要取引先への支払い | 取引停止になれば事業継続そのものに影響 |
| 中 | 銀行借入の返済 | リスケジュール(返済条件の変更)交渉が可能 |
| 中 | 家賃・リース料 | 即日退去にはならない。交渉余地あり |
この表は事業を続けるための優先順位の一例で、法令が支払の順位を定めたものではありません。国税庁は、国税を一時に納付することができない方のために猶予制度があるものの、猶予制度を受けるためには一定の条件を満たす必要があり、猶予が認められると延滞税が軽減又は免除されると説明しています。厚生年金保険料等についても、日本年金機構は、事業主の方が申請を行い、一定の要件を満たしている場合に「換価の猶予」や「納付の猶予」を受けることができるとし、「換価の猶予」は猶予を受けようとする保険料等の納期限から6カ月以内に申請するとしています。どちらも自動では適用されないため、払えない見込みが立った時点で、納期限の前に税務署・年金事務所へ相談してください。
※出典:国税庁「税金の納付」[1]/日本年金機構「厚生年金保険料等の猶予(換価の猶予・納付の猶予)」[2]
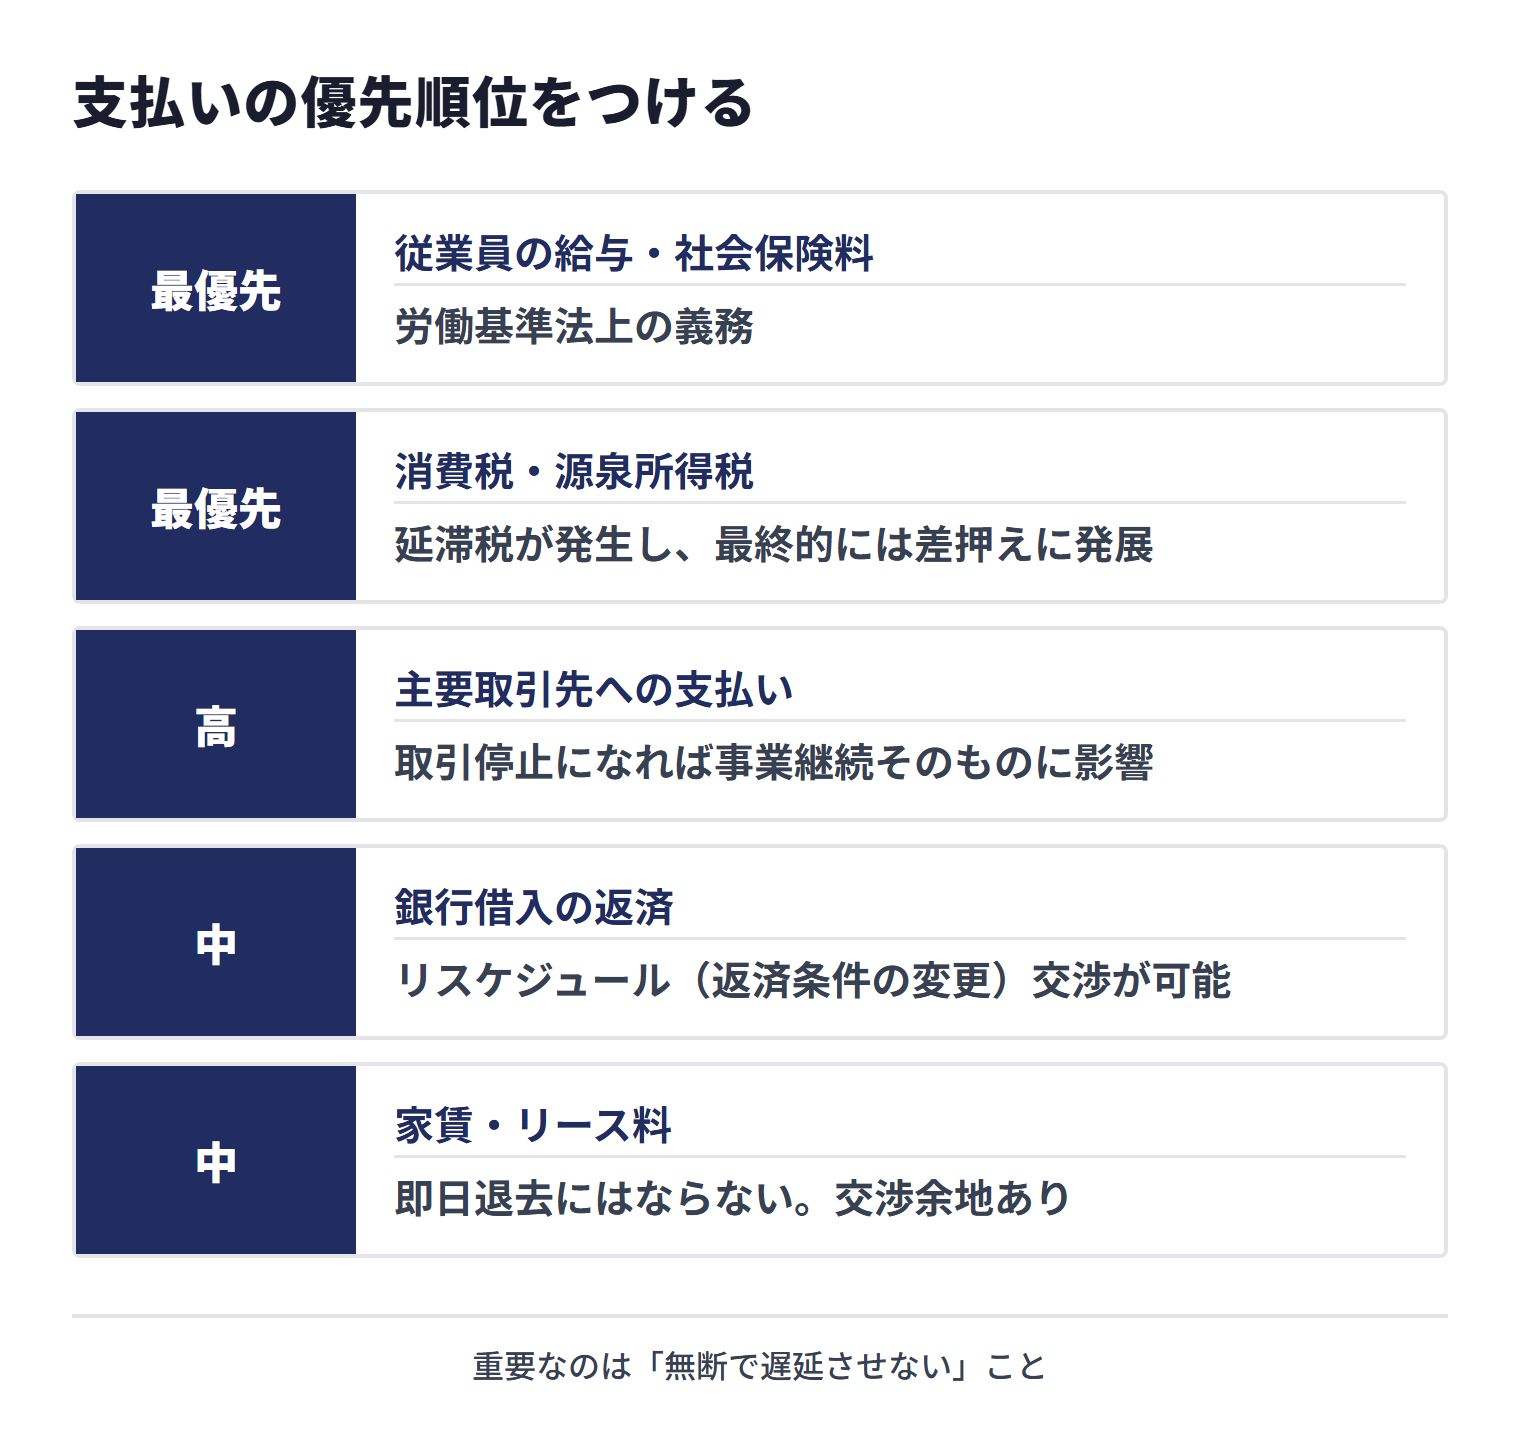
重要なのは「無断で遅延させない」こと。どの支払いも、遅れる場合は事前に相手に連絡しましょう。事前連絡があるのとないのとでは、相手の対応がまったく違います。
対処法3:取引先に支払い猶予を交渉する
対応スピード:即日〜数日|必要なもの:誠意と具体的な支払い計画
主要な仕入先や外注先に対して、支払い猶予や分割払いを相談しましょう。交渉のポイントは以下の3つです。
- 先手を打つ:支払い期日が来る前に連絡する。「遅れてから言い訳」ではなく「遅れる前に相談」
- 具体的な日程を提示する:「少し待ってほしい」ではなく「○月○日までにお支払いします」と明確にする
- 一部だけでも先に支払う:全額猶予ではなく「半額を期日通り、残額を2週間後に」など分割を提案
長年の取引実績がある先には、柔軟に対応してもらえることがあります。逆に、新規取引先への遅延は信頼を大きく損なうため、そちらを優先して支払いましょう。
対処法4:銀行にリスケジュールを相談する
対応スピード:金融機関や案件によって異なる|必要なもの:経営改善計画書など
銀行借入の返済が資金繰りを圧迫している場合は、リスケジュール(リスケ)を相談しましょう。リスケとは、元金返済の一時猶予や返済期間の延長など、返済条件を変更してもらうことです。
- 元金返済の一時停止:一定期間、利息のみの支払いに変更(期間は金融機関との協議による)
- 返済期間の延長:毎月の返済額を減らし、返済期間を延ばす
- 返済額の減額:月々の返済額を一時的に引き下げ
リスケ交渉では、経営改善計画書などの提出を求められることがあります。「どうやって立て直すか」を具体的に示すことが承認のカギです。計画書づくりは、中小企業活性化協議会などの公的な支援機関にも相談できます。
中小企業活性化協議会は、国が47都道府県に設置した公正中立な機関で、再生計画策定支援では、リスケジュール等の弁済条件変更などの金融支援策を、金融機関と調整しながら策定するとされています。費用は、窓口相談などの第一次段階までは無料で、第二次段階で協議会が外部の専門家等に依頼する場合は、その活動費等の一部を負担します。国が認定する士業等専門家(認定経営革新等支援機関)の支援を受けて経営改善計画等を策定する場合も、協議会が支援するのは専門家に対する支払費用の一部で、計画書の作成が一律に無料になるわけではありません。
※出典:中小企業基盤整備機構「中小企業活性化協議会による支援」[3]
なお、リスケ中は新規融資を受けにくくなることがあります。その間の運転資金を確保する手段として、ファクタリングも選択肢の一つです。
対処法5:不要資産を即時売却する
対応スピード:数日〜2週間|必要なもの:売却可能な資産
使っていない設備・車両・備品などの遊休資産があれば、即座に売却して現金化しましょう。
- 車両:業務で使用頻度が低い車両は売却してリースに切り替える
- 設備・機械:中古設備の買取業者に査定を依頼
- 有価証券・保険:解約返戻金がある生命保険は解約を検討。契約者貸付で借りる手もあり
遊休資産は、保有しているだけで維持費や固定資産税がかかる場合があります。売却すれば、資金の確保とあわせて、こうした維持コストも減らせます。
対処法6:経営者個人から一時的に資金を投入する
対応スピード:即日|必要なもの:経営者の個人資産
緊急時の最終手段として、経営者個人の資金を事業に投入する方法があります。経営者から会社への貸付けとして入れる場合は「役員借入金」などの科目で処理し、事業が安定したら返済する形をとります。貸付けか出資かなど、入れ方によって会計・税務の扱いが変わるため、税理士に確認してください。
ただし、これはあくまで応急措置です。個人資産の投入を繰り返せば経営者自身の生活基盤が揺らぎます。根本的な資金繰り改善策を並行して進めることが不可欠です。
対処法7:公的機関・専門家に相談する
対応スピード:窓口により異なる(電話・メール等で予約を受け付ける窓口もある)|費用:無料で相談できる窓口あり
資金繰りが行き詰まった時、一人で抱え込むのは最も危険です。無料で相談できる公的機関を積極的に活用しましょう。
| 相談先 | 特徴 | 費用 |
|---|---|---|
| 中小企業活性化協議会 | 国が47都道府県に設置。収益力改善・事業再生などの経営課題について、計画の策定などを支援 | 第一次段階(窓口相談など)までは無料。第二次段階で外部の専門家等に依頼する場合は活動費等の一部を負担 |
| よろず支援拠点 | 全国47都道府県に設置、無料で何度でも相談可能。資金繰りを含む幅広い経営課題に対応 | 無料 |
| 商工会議所・商工会 | 経営指導員による資金繰り相談。制度融資の斡旋も | 無料 |
| 日本政策金融公庫 | 経営相談窓口あり。外的要因による一時的な業況悪化など所定の要件に当てはまる場合は、セーフティネット貸付(経営環境変化対応資金)を申し込める | 無料(融資は別途審査) |
| 税理士・中小企業診断士 | 財務分析に基づく具体的な改善策の提案 | 有料(初回無料の場合あり) |
| 法テラス | 弁護士等への法律相談(サポートダイヤル: 0570-078374)。債務整理の検討が必要な場合。無料法律相談は収入等の条件を満たす方が対象で、法人・組合等の団体は対象外 | 条件を満たす方は無料(1つの問題につき3回まで) |
日本政策金融公庫の「経営環境変化対応資金」(セーフティネット貸付)は、社会的、経済的環境の変化等外的要因により、一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方で、最近の決算期における売上高が前期または前々期に比し5%以上減少している方など、所定の要件のいずれかに該当する方が対象です。審査の結果、希望に沿えないこともあるとされています。同公庫の国民生活事業では、融資決定まで平均2〜3週間程度(土日、祝日を含む)で、融資の条件や支店の混雑状況などによってはさらに日数を要する場合もあるため、支払期日が迫る前に相談する必要があります。
法テラスの無料法律相談は、収入等が一定額以下であることなどの条件を満たす方が対象で、1つの問題につき3回までです。法人・組合等の団体は対象者に含まれないため、会社としての相談は、よろず支援拠点や中小企業活性化協議会、弁護士会などの窓口もあわせて検討してください。
※出典:日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」[4]/日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[5]/日本司法支援センター(法テラス)「無料法律相談に関するよくあるご質問」[6]
相談する際は、手元の通帳・決算書・借入の一覧・主要取引先の入金予定を持参すると、具体的なアドバイスを受けやすくなります。
資金繰りショートとは?発生するとどうなるか
資金繰りショート(資金ショート)とは、手元の現預金が不足し、支払い義務を果たせなくなる状態を指します。「資金繰りが厳しい」状態が放置された先にある、最も深刻な事態です。
資金ショートが発生するとどうなるか
- 取引先への支払い遅延:信用を失い、仕入先からの取引停止や現金払い要求につながる
- 給与の遅配:従業員の離職が加速し、事業継続がさらに困難に
- 手形の不渡り:電子交換所は、6か月間に2回、手形・小切手の不渡りを起こした者について、その後2年間、参加銀行との当座預金取引や貸出取引を禁止する「取引停止処分制度」を運営している。事業の継続に深刻な影響が出る(全国銀行協会は、2027年度初に電子交換所における手形・小切手の交換を廃止すると案内している)
- 税金の延滞:延滞税が加算され、放置すれば預金口座や売掛金の差押えに進むおそれがある(申請して一定の条件を満たせば猶予を受けられる制度もある)
資金ショートは黒字企業でも起こる
損益計算書では黒字でも、売掛金の回収が遅れたり、大口の設備投資で現金が流出したりすれば資金ショートは発生します。これがいわゆる「黒字倒産」です。黒字であっても、支払いに充てる現金が尽きれば支払いはできないため、損益と資金繰りは別物として管理する必要があります。
資金繰りの厳しさは損益計算書には表れません。だからこそ、資金繰り表で現金の動きを常に把握しておくことが重要なのです。
黒字なのに資金繰りが苦しくなる主な原因
「決算書は黒字なのに、なぜ毎月の資金繰りが苦しいのか」――この疑問の背景には、利益とキャッシュフローの構造的なズレがあります。代表的な原因を整理します。
- 売上拡大時の運転資金枯渇(増加運転資金):売上が伸びれば仕入代金・外注費・人件費が先に発生する。一方で売掛金の入金は回収サイトの分だけ後になる。成長スピードが速いほど資金の穴が広がりやすい。月商1,000万円が2,000万円に倍増した場合、回収・支払の条件や在庫の持ち方が同じなら、売掛金や在庫に必要な運転資金も大きく増える
- 支払サイトと回収サイトの不整合:仕入先への支払いが30日後・得意先からの入金が90日後なら、常に60日分の運転資金を立て替えている状態。取引条件によって生じる構造的な問題
- 借入元金返済の負担:元金返済は損益計算書の費用にならないため、利益が出ていても返済した分だけ現金は減る。返済額が利益額を上回ると「黒字なのに資金が減る」現象が発生
- 過剰な在庫・売掛金:仕入代金は支払い済みでも、在庫として倉庫に眠ったり、売掛金として回収待ちになっていれば、現金は手元にない
- 大型設備投資の現金流出:設備を一括払いで購入すると現金はその時点で流出するが、損益計算書では減価償却によって複数年に分けて費用計上される(少額の資産やリースなど、取得の方法によって扱いは異なる)
これらは「売上が伸びている」「利益が出ている」企業ほど見落としやすい落とし穴です。資金繰り表で現金の動きを別に管理することが、基本となる対策です。
資金繰りが苦しい時に避けたい4つの行動
資金繰りが苦しい時、追い詰められた経営者ほど誤った選択をしがちです。以下の4つは、状況を取り返しがつかないほど悪化させるおそれがある行動です。短期的に楽に見えても、その後の経営を破綻に追い込む可能性があるため、避けてください。
避けたい4つの行動
- 高金利の消費者金融・闇金からの借入:個人向け消費者金融や闇金は金利が高く、毎月の利息支払いで資金繰りがさらに悪化しやすい。闇金(ヤミ金融)について警察は、無登録業者、高金利業者といった違法な金融業者を利用しないことが一番の防衛策だとして注意を呼びかけている。一度借りると、取り立てや膨らむ利息から抜け出しにくくなる
- 友人・親族からの安易な借入:「返せなければ関係が壊れる」「税務上の贈与認定リスク」「個人の信用問題への波及」など、金銭以上の代償を伴う。どうしても頼る場合は金銭消費貸借契約書を作成し、金額・返済期限・利息の有無などの条件を書面で明確に残すこと(贈与と見られないかなど、税務上の扱いは税理士に確認)
- 税金・社会保険料の滞納放置:国税の延滞税の割合は、2026年(令和8年)1月1日から12月31日までの期間は、納期限の翌日から2か月を経過する日までが年2.8%、2か月を経過した日以後が年9.1%(国税庁「No.9205 延滞税について」。割合は年ごとに変わる)。督促を受けても納付しないまま放置すると、預金口座・売掛金・不動産などの差押えに進むおそれがあり、事業の継続が難しくなる。納付が困難な場合は、国税は税務署に「換価の猶予」「納税の猶予」を、厚生年金保険料等は年金事務所に「換価の猶予」「納付の猶予」を相談する(いずれも申請と一定の要件が必要)
- 悪質ファクタリング業者・偽装ファクタリング(給与ファクタリング含む)の利用:金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして注意を呼びかけ、受け取る買取代金が債権額に比べて著しく低額であるケースを偽装ファクタリングの疑いがある例に挙げている。個人の賃金債権を買い取り、その個人を通じて資金を回収する給与ファクタリングは、金融庁が貸金業に該当するとしている取引。警察も、ヤミ金融について「審査なし、即融資」「ブラックOK」等の宣伝文句や、契約書・明細書を出すことを拒むこと、事務所を持たず携帯電話だけを連絡手段とする「090金融」を挙げている(お金の貸付けについての注意喚起)。このほか、会社所在地が分からない業者は避け、登記情報・所在地を確認すること
これらに手を出してしまうと、本来であれば再建できたかもしれない会社が、短期間で倒産・廃業に追い込まれるおそれがあります。「もう他に方法がない」と感じた時こそ、一人で判断せず、前述の中小企業活性化協議会・よろず支援拠点・弁護士など第三者に相談してください。
やってはいけないNG行動
資金繰りが苦しい時ほど、冷静さを失って誤った判断をしがちです。以下の行動は状況を悪化させるおそれが大きいため、避けてください。
資金繰りが厳しい時のNG行動
- 消費者金融・闇金からの借入:高金利が資金繰りをさらに圧迫し、悪循環に陥る。闇金(ヤミ金融)について警察は、違法な金融業者を利用しないことが一番の防衛策だとしており、一度手を出すと抜け出しにくい
- 無断での支払い遅延:何の連絡もなく支払いを遅らせると信用が一気に失墜する。事前に相談すれば交渉の余地がある
- 粉飾決算による融資申込:虚偽の決算書で融資を申し込むと、事情によっては詐欺罪などの刑事責任が問題になり得るほか、契約に基づいて融資の一括返済を求められることもある
- 問題の先送り・放置:資金繰りの問題は時間が経つほど選択肢が狭まる。早期の対処が鉄則
- 悪質なファクタリング業者の利用:「審査なし」などの宣伝文句だけで判断しない(警察も、ヤミ金融について「審査なし、即融資」「ブラックOK」等の宣伝文句を要注意の業者の特徴に挙げている)。契約書を作成しない業者、会社所在地が不明瞭な業者は避ける
- 手形のジャンプ(書き換え)の繰り返し:手形の支払期日を延長する「ジャンプ」を繰り返すと、信用不安が広がり取引先からの警戒を招く。不渡りを6か月間に2回起こすと、電子交換所の取引停止処分(その後2年間、参加銀行との当座預金取引や貸出取引が禁止される)を受ける
- 従業員への給与遅配:労働基準法24条2項は、賃金は毎月一回以上、一定の期日を定めて支払わなければならないと定めており、同条に違反した者は同法120条により30万円以下の罰金の対象となる。従業員の離職が加速し、事業の立て直しがさらに困難になる
資金繰りが厳しい時こそファクタリングが有効な理由
銀行融資が受けにくい状況でも、ファクタリングで資金を調達できる場合があります。資金繰りが厳しい企業にとってファクタリングが有効な理由を整理します。
銀行融資とファクタリングの違い
| 比較項目 | 銀行融資 | ファクタリング |
|---|---|---|
| 審査対象 | 利用者の財務状況・信用力 | 売掛先(取引先)の信用力 |
| 入金スピード | 2週間〜1か月以上 | 最短即日〜翌日 |
| 赤字決算 | 審査に大きく影響 | 利用可能 |
| 税金滞納 | 原則利用不可 | 利用可能なケースが多い |
| 負債計上 | 負債になる | 負債にならない |
| 担保・保証人 | 必要な場合あり | 不要 |
| 信用情報 | 記録される | 影響なし |
資金繰りが厳しい企業は、銀行融資の審査が通りにくい状態にあることがあります。ファクタリングは売掛先の信用力が重視される傾向があるため、銀行に断られた後でも利用できる場合があります。ただし、上の表は本記事で一般的な違いを整理したもので、赤字決算・税金滞納時の扱い、担保・保証人、信用情報の確認の有無は会社や契約によって異なります。また金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして行われるとしています。会計上の処理も契約の内容によって変わり得るため、税理士や公認会計士に確認してください。
法人専門ファクタリングのBIG
| 項目 | 詳細 |
|---|---|
| 手数料 | 2社間5%〜・3社間1%〜 |
| 入金スピード | 最短即日 |
| 買取可能額 | 2社間30万円〜・3社間100万円〜(上限の公表なし) |
| 対応エリア | 全国(東京・新宿本社) |
| 対応形態 | 2社間・3社間ファクタリング両対応 |
| 特長 | 法人専門・来店不要・電子契約でオンライン完結 |
BIGは法人専門のファクタリング会社です。見積もりは無料で、見積もりに記載の手数料のみで利用できると案内しています。公式サイトでは、利用頻度を段階的に減らして銀行融資への橋渡しを行う卒業支援プログラム(追加費用なし)も案内しています。「今月の支払いが間に合わない」というご相談もお気軽にどうぞ。
よくある質問(FAQ)
- 資金繰りが厳しい時にまず何をすべきですか?
- まず今後1〜2か月の入出金を書き出し、いつ・いくら不足するかを正確に把握しましょう。そのうえで支払いの優先順位をつけ(給与・税金→主要取引先→借入返済が一例。税金・社会保険料を払えない見込みなら、納期限の前に税務署・年金事務所へ猶予を相談)、ファクタリングによる売掛金の早期の現金化や銀行へのリスケ相談など、緊急度に応じた資金確保策を実行してください。
- 資金繰りがショートしそうな時、支払いの優先順位はどうつけますか?
- 一例として、最優先は従業員の給与と社会保険料(給与は労働基準法で一定の期日の支払いが義務付けられ、従業員の生活に直結)、次いで税金(延滞税・差押えのリスク)、主要取引先への支払い(取引停止リスク)の順が考えられます。法令が支払の順位を定めたものではありません。銀行借入の返済はリスケジュール交渉の余地があるため、優先度は中程度です。税金・社会保険料には猶予の制度もありますが、申請と一定の条件が必要なため、払えない見込みが立った時点で納期限の前に税務署・年金事務所へ相談してください。いずれの場合も無断で遅延させず、事前に連絡・相談することが重要です。
- 銀行融資を断られた場合、他に資金調達する方法はありますか?
- ファクタリングは銀行融資とは審査基準が異なり、売掛先の信用力を重視するため、自社が赤字決算や税金滞納の状態でも利用できる可能性があります。扱いは会社ごとに異なり、最短即日で入金する会社もあります。売掛債権の売買として行われる取引は借入れとは性質が異なりますが、金融庁は、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしています。BIGは法人専門で、手数料は2社間5%〜・3社間1%〜です。
- 資金繰りショートとは何ですか?
- 資金繰りショートとは、手元の現預金が不足し、取引先や従業員への支払い、借入返済などができなくなる状態です。黒字企業でも売掛金の回収が遅れたり突発的な支出が発生したりすると発生します。6か月間に2回、手形・小切手の不渡りを起こすと、電子交換所の取引停止処分により、その後2年間、参加銀行との当座預金取引や貸出取引が禁止され、事業の継続に深刻な影響が出ます。
- 資金繰りが厳しい時に無料で相談できる場所はありますか?
- よろず支援拠点(47都道府県に設置)は、経営上の相談に何度でも無料で対応しています。中小企業活性化協議会(国が47都道府県に設置)も、窓口相談などの第一次段階までは無料です(第二次段階で協議会が外部の専門家等に依頼する場合は、活動費等の一部を負担)。商工会議所・商工会でも資金繰りの相談ができます。なお、法テラスの無料法律相談は、法人・組合等の団体は対象者に含まれません。手元の通帳・決算書・借入一覧を持参すると具体的なアドバイスを受けやすくなります。
- 資金繰りが苦しい会社の特徴は?
- 代表的な特徴は、(1)売掛金の回収サイトが支払サイトより長い、(2)月次の資金繰り表を作成していない、(3)手元流動性比率(現預金÷月商)が低い(何倍を下回れば危険という公的な基準はなく、同業種や自社の過去の推移と比べて見る)、(4)借入返済が利益額を上回っている、(5)在庫回転率が業界平均より低い、(6)固定費比率が高い、(7)売上が急増したのに手元資金が減っている、などです。複数当てはまる場合は早期の資金繰り改善が必要です。
- お金がどこからも借りられない時はどうすればいいですか?
- 銀行・公庫・ノンバンクからすべて借入を断られた場合でも、(1)ファクタリング(売掛金の売却)、(2)不要資産の売却・リースバック、(3)生命保険の契約者貸付、(4)中小企業活性化協議会への相談、(5)役員からの貸付(役員借入金)、といった選択肢があります。特にファクタリングは売掛先の信用力で審査するため、自社が赤字決算・税金滞納でも利用できる可能性があります(扱いは会社ごとに異なります)。なお、消費者金融・闇金・友人からの安易な借入は状況を悪化させるため避けてください。
まとめ
資金繰りが厳しい・苦しい状況は、正しい手順で早めに対処することで、乗り越えられる可能性が高まります。本記事のポイントをまとめます。
- まず「いつ・いくら不足するか」を正確に把握する。漠然とした不安のままでは適切な対策が打てない
- 売掛金があるなら、ファクタリングで期日前に現金化するのも早い手段の一つ(入金までの日数は会社・審査による)
- 支払いの優先順位は給与・税金→主要取引先→借入返済が一例。税金・社会保険料を払えない見込みなら納期限の前に猶予を相談し、無断の遅延は避ける
- 銀行にはリスケジュールを相談。元金返済の一時停止が認められれば、その間の資金繰りは楽になる
- 消費者金融・闇金からの借入、無断の支払い遅延、粉飾決算は避ける
- 一人で抱え込まず、中小企業活性化協議会やよろず支援拠点など公的機関の無料相談を活用する
資金繰りの問題は、対処が遅れるほど選択肢が狭まります。「まだ大丈夫」と思えるうちに動き出すことが最善の対策です。
「売掛金はあるのに手元資金が足りない」「銀行融資を断られた」という法人様は、ファクタリングによる早期の資金調達もご検討ください。
参考資料・出典
法令・公的機関・業界団体
- 国税庁「税金の納付」(nta.go.jp)
- 日本年金機構「厚生年金保険料等の猶予(換価の猶予・納付の猶予)」(nenkin.go.jp)
- 中小企業基盤整備機構「中小企業活性化協議会による支援」(smrj.go.jp)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(jfc.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- 日本司法支援センター(法テラス)「無料法律相談に関するよくあるご質問」(houterasu.or.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。