資金繰りとは?意味・悪化原因・改善方法をわかりやすく解説【2026年最新】
資金繰りとは、事業の入出金タイミングを管理し手元資金を不足させない経営活動のこと。本記事は資金繰りの意味・利益との違い・悪化する7原因・黒字倒産の仕組み・資金繰り表の作り方・改善手段までを中小企業経営者向けに体系的に解説します。
【結論先出し】資金繰りとは何か
資金繰りとは、事業に必要な資金の収入(入金)と支出(出金)のタイミングを管理し、手元資金が不足しないようにコントロールする経営活動です。「いくら稼いだか(利益)」とは別物で、「支払いに必要な現金が、必要なタイミングで手元にあるか」という視点で経営を見る指標です。
本記事では、資金繰りの意味・利益との違い・悪化する7つの原因・黒字倒産の仕組み・資金繰り表による管理方法・改善手段までを体系的に解説します。前提として「資金」とは何か(資本・運転資金・設備資金との違い)も併せて整理します。
「資金繰りが大事とは聞くけれど、具体的に何を指しているのかよくわからない」「利益が出ているのに、なぜ資金が不足するのか理解できない」――資金繰りは経営の根幹に関わる概念でありながら、その意味を言葉で説明しようとすると意外と難しいものです。
本記事では、資金繰りとは何かを基本から丁寧に解説します。資金繰りの意味・利益との違い・悪化する7つの原因・黒字倒産の仕組み・資金繰り表による管理方法・改善のためのファクタリング活用まで。前提となる「資金」と類似用語(資本・運転資金・設備資金)の違いも整理します。この記事を読めば、資金繰りの全体像が明確になり、自社の経営に必要な管理ポイントが見えてきます。
前提整理:「資金」と類似用語(資本・資本金・事業資金・運転資金)の違い
「資金繰り」を正確に理解するには、まず「資金」という言葉が指す範囲を押さえておく必要があります。「資金」は経営の場面で頻繁に使われる用語ですが、「資本」「資本金」「事業資金」「運転資金」など、似た用語と混同されがちです。それぞれ意味が異なり、財務諸表上の扱いも別物のため、本題(資金繰り解説)に入る前にまず違いを正確に押さえておきましょう。
| 用語 | 意味 | 性質 | 例 |
|---|---|---|---|
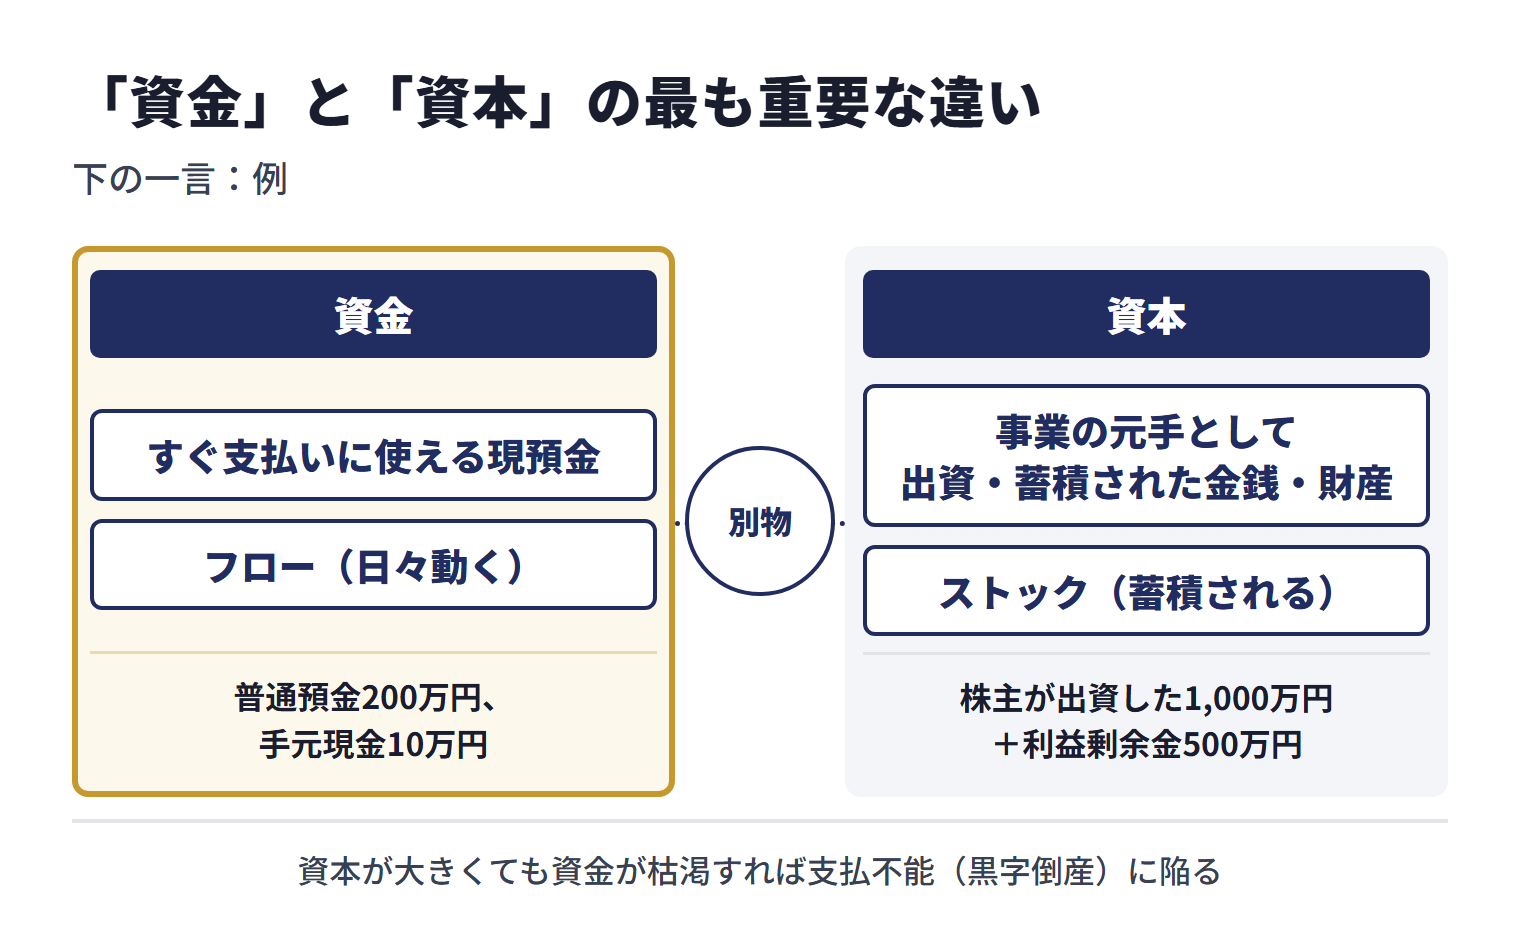
| 資金 | 事業や生活に必要な金銭。すぐ支払いに使える現預金 | フロー(日々動く) | 普通預金200万円、手元現金10万円 |
| 資本 | 事業の元手として出資・蓄積された金銭・財産(自己資本) | ストック(蓄積される) | 株主が出資した1,000万円+利益剰余金500万円 |
| 資本金 | 株主が会社に払い込んだ金額のうち、登記簿に記載される会社の元手の額 | 登記事項(固定) | 登記上の資本金300万円 |
| 事業資金 | 事業を運営・拡大するために必要な金銭の総称(運転資金+設備資金) | 用途で区分 | 仕入代金、機械購入費 |
| 運転資金 | 日常的な事業運営に必要な資金(仕入・人件費・家賃等) | 事業資金の一部 | 毎月の仕入代金300万円、人件費200万円 |
| 設備資金 | 機械・建物・車両など長期使用する設備の購入に充てる資金 | 事業資金の一部 | 機械1,500万円、社用車300万円 |
「資金」と「資本」の最も重要な違い
「資金」と「資本」を混同すると経営判断を誤ります。最も重要な違いは以下の2点です。
- 動きの違い:資金は毎日動く(入金・支払いで増減する現預金)。資本は出資・利益蓄積によって長期的に積み上がる元手。
- 使える/使えないの違い:資本金1,000万円の会社でも、それを設備や売掛金に変換していれば、手元の「資金」は数十万円ということもある。資本が大きくても資金が枯渇すれば支払不能(黒字倒産)に陥る。
つまり、「資本金」が大きい会社が必ずしも資金繰りが楽とは限らないということです。経営者は資本(元手)と資金(手元現預金)を別物として管理する必要があります。
「資金」の辞書的な定義
広辞苑をはじめとする一般的な国語辞典では、資金は概ね「事業や活動などのもとでとなる金銭」「ある目的のために用いる金銭」と定義されます。資金繰りの文脈では、「資金」をすぐ支払いに使える現金・預金に近い意味で使い、入金前の売掛金や売れる前の在庫などの資産は「資金」には含まれません。
会計では、企業会計審議会の「連結キャッシュ・フロー計算書等の作成基準」が、連結キャッシュ・フロー計算書が対象とする資金の範囲を現金及び現金同等物とし、現金とは手許現金及び要求払預金(当座預金、普通預金、通知預金など)をいい、現金同等物とは容易に換金可能であり、かつ、価値の変動について僅少なリスクしか負わない短期投資をいうとしています。売掛金や在庫はこの資金の範囲に入らないため、帳簿上の資産が多くても、支払いに使える資金が足りるとは限りません。
※出典:企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」(1998年3月13日)[1]
資金繰り管理の対象となる「資金」の主な種類
資金繰りの対象となる「資金」は、用途に応じて以下のように分類されます。それぞれ性質・必要額の目安・調達手段が異なるため、自社の資金繰りで管理すべき資金がどれに該当するかを把握しておくと、悪化時の対処方針も立てやすくなります。
1. 運転資金
事業を日常的に運営するために継続的に必要な資金です。仕入代金・人件費・家賃・光熱費・外注費などが該当します。本記事では、月商の3〜6か月分を必要額の目安として置いています(法令や公的機関が定めた基準ではなく、必要額は業種や入金・支払の条件によって変わります)。調達手段には短期借入・ファクタリング・当座貸越などがあります。
2. 設備資金
機械・建物・車両・ITシステムなど、長期間にわたって使用する設備の購入・更新に充てる資金です。金額が大きく、回収期間も数年〜十数年に及ぶため、長期借入や日本政策金融公庫の融資、リース、補助金などが調達手段の候補になります(日本政策金融公庫の国民生活事業は、事業に必要な運転資金や設備資金を融資の対象としています)。
3. 事業資金
事業全般に使う資金の総称で、運転資金と設備資金を合わせた概念として使われることが多い用語です。「事業資金が必要」と言う場合、文脈によって運転資金を指すこともあれば、設備投資を含む広い意味で使われることもあります。
4. 開業資金
事業を新しく始める時に必要な初期費用です。店舗の保証金・内装費・初期仕入・備品購入費・広告費・当面の運転資金などを含みます。調達先の一つに、日本政策金融公庫(国民生活事業)の新規開業・スタートアップ支援資金があります。新たに事業を始める方または事業開始後おおむね7年以内の方が対象で、融資限度額は7,200万円、担保・保証人はお客さまの希望を伺いながら相談するとされています。同公庫は、創業期の方(新たに事業を始める方または事業開始後税務申告を2期終えていない方)は原則として無担保・無保証人で各種融資制度を利用できると案内していますが、審査の結果、希望に沿えないこともあるとしています。
用途別の資金需要の見積もり方
| 資金種別 | 必要額の目安 | 主な調達手段 |
|---|---|---|
| 運転資金 | 月商の3〜6か月分 | 短期借入、ファクタリング、当座貸越 |
| 設備資金 | 投資額そのもの+関連費用 | 長期借入、日本政策金融公庫、リース、補助金 |
| 開業資金 | 業種により数百万〜数千万円 | 日本政策金融公庫の新規開業・スタートアップ支援資金、自治体創業融資、自己資金 |
| つなぎ資金 | 入金までの不足額 | ファクタリング、ビジネスローン |
資金繰りとは?意味をわかりやすく解説
資金繰りとは、事業活動に必要な資金の収入(入金)と支出(出金)のタイミングを管理し、手元資金が不足しないようにコントロールする経営活動のことです。
もっと簡単に言えば、「会社のお金の出入りを管理して、支払いに困らないようにすること」です。
資金繰りの具体例
イメージしやすいように、具体例で見てみましょう。
例:月商500万円の製造業
- 4月1日:手元資金200万円
- 4月15日:仕入先への支払い300万円が発生
- 4月30日:3月分の売掛金500万円が入金
→ 4月15日の時点で手元資金が200万円 − 300万円 = マイナス100万円。売上は十分にあるのに、入金が月末のため15日の支払いに間に合わない。これが資金繰りの問題です。
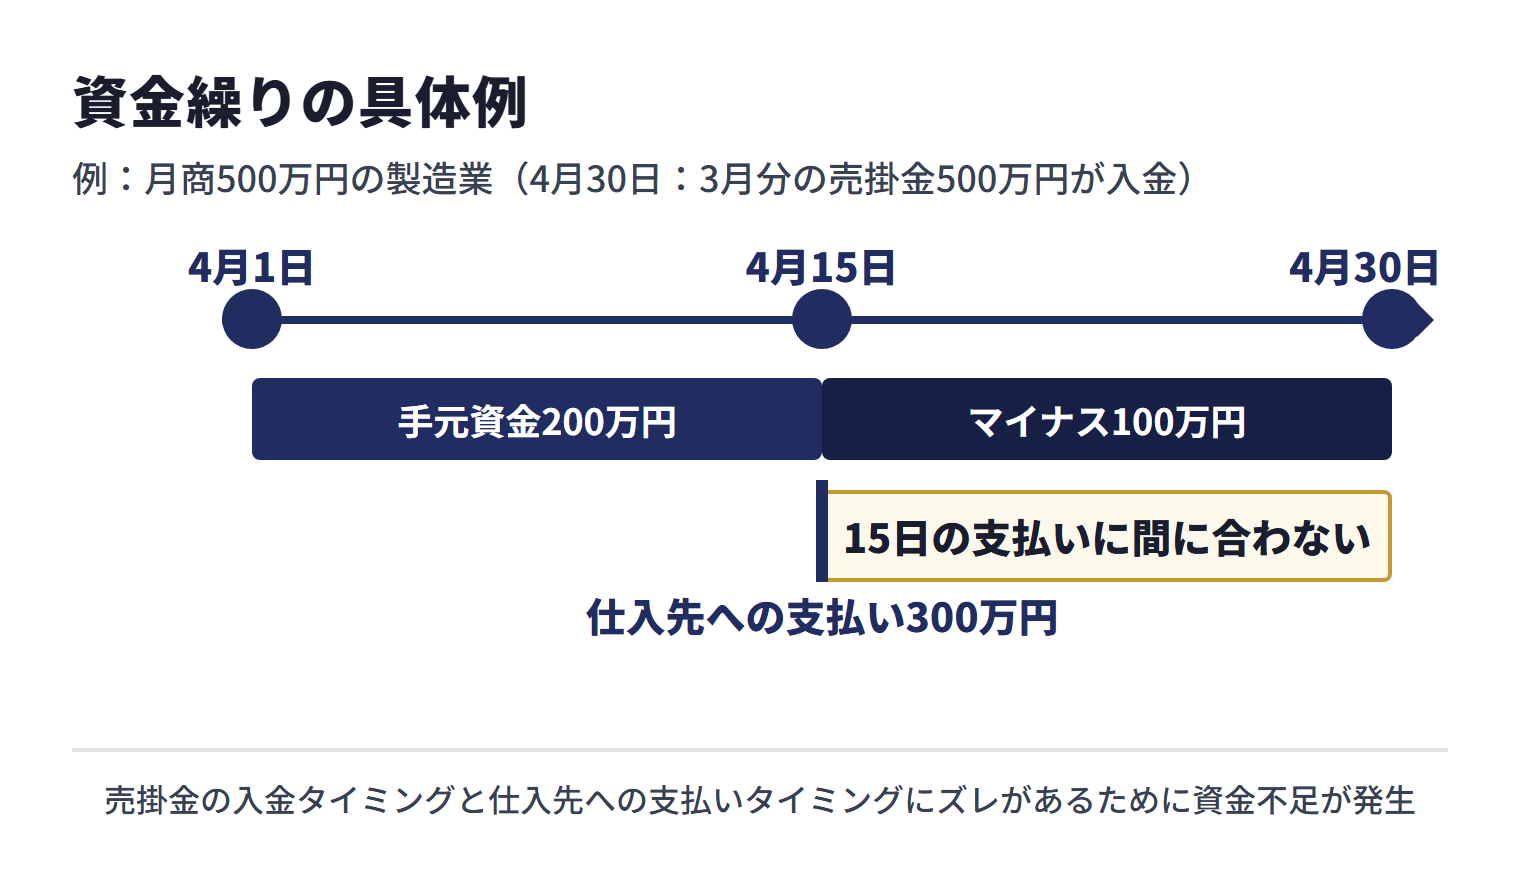
この例では、売掛金の入金タイミングと仕入先への支払いタイミングにズレがあるために資金不足が発生しています。こうしたタイムラグをどう管理するかが「資金繰り」の本質です。
資金繰りで管理するもの
資金繰りで管理する「資金」とは、すぐに支払いに使える現金・預金のことです。具体的には以下を指します。
- 現金:手元にある紙幣・硬貨
- 普通預金・当座預金:いつでも引き出せる銀行預金
- 定期預金(すぐ解約可能なもの):短期間で現金化できる預金
逆に、売掛金・在庫・不動産・設備などは「資産」ではあっても、すぐに支払いには使えないため「資金」には含みません。資産はたくさんあっても「資金」が足りなければ支払い不能に陥る。この違いを理解することが資金繰りの第一歩です。
資金繰りと利益の違い
資金繰りを理解するうえで最も重要なのが、「利益」と「資金繰り(キャッシュフロー)」は別物だという認識です。この違いを曖昧にしたままだと、資金不足の兆しに気づくのが遅れます。
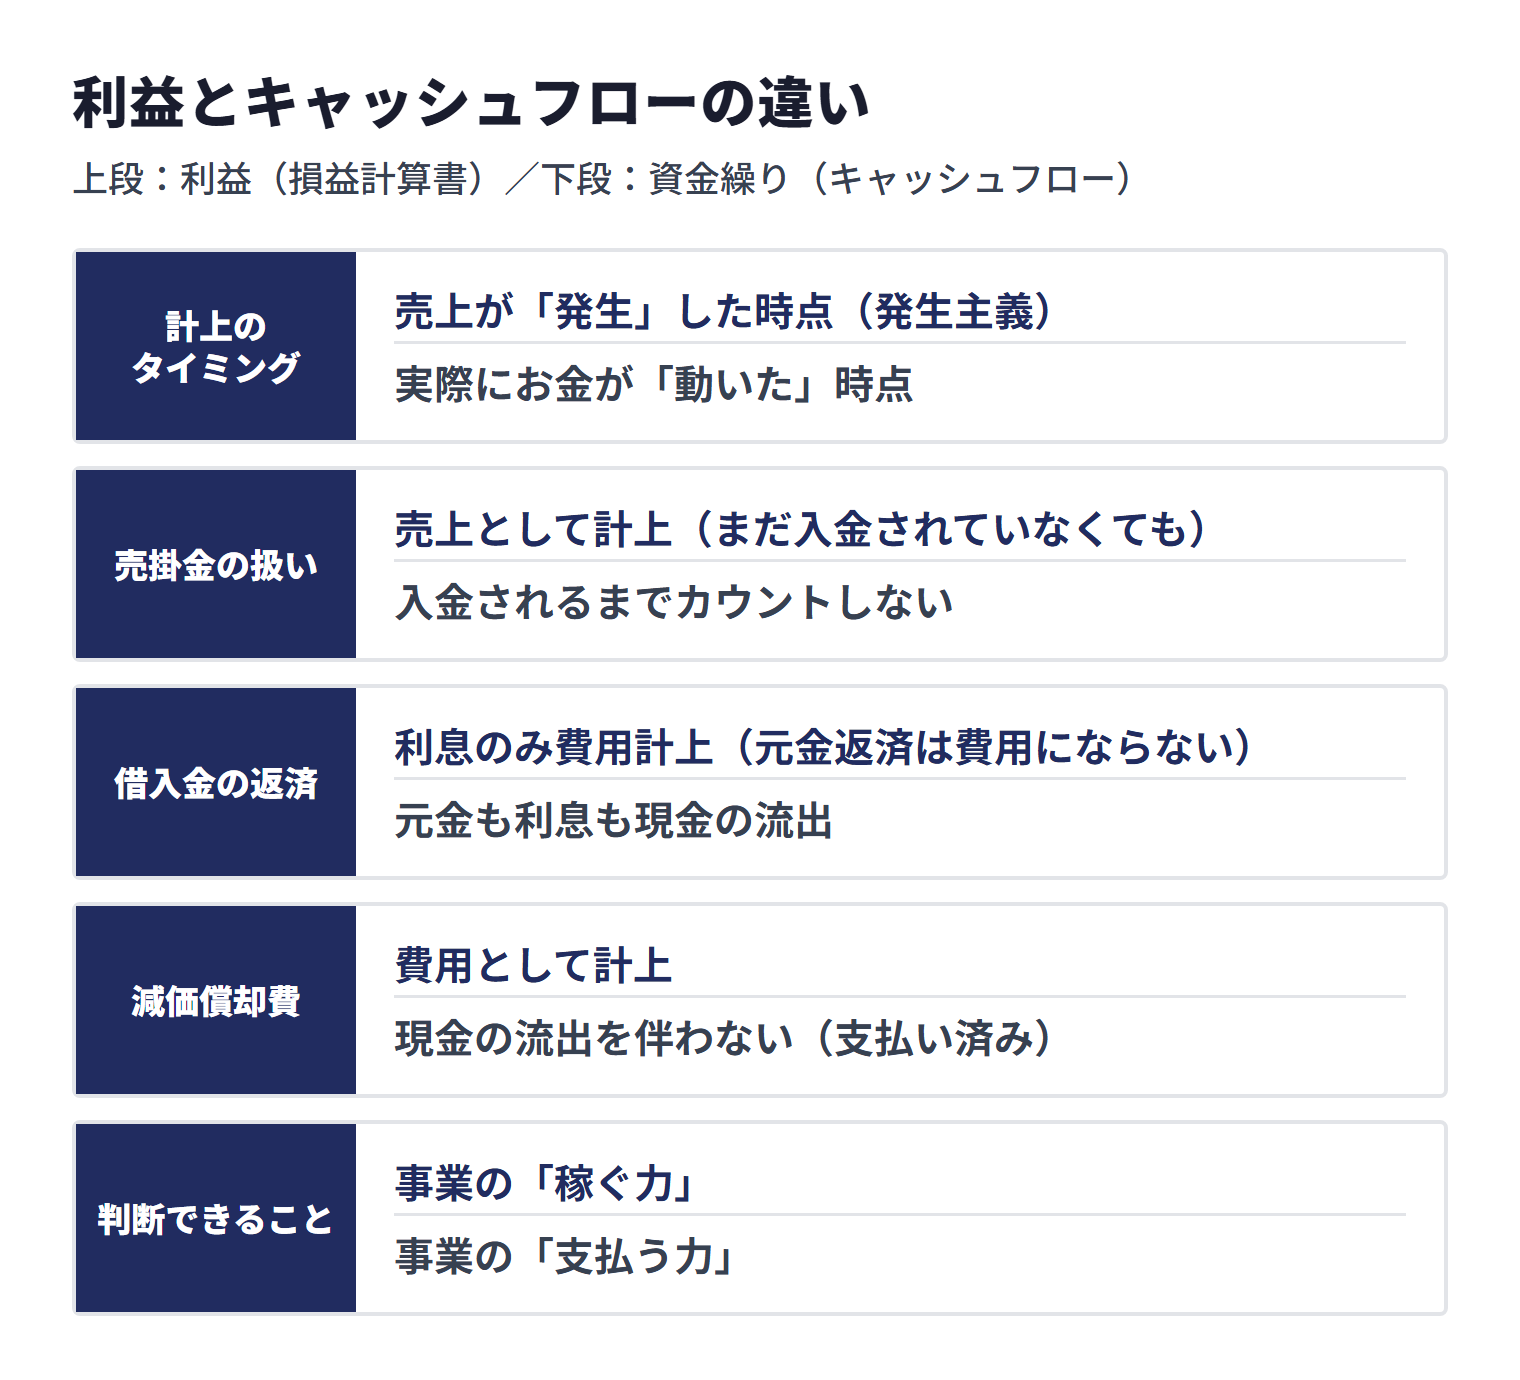
利益とキャッシュフローの違い
| 比較項目 | 利益(損益計算書) | 資金繰り(キャッシュフロー) |
|---|---|---|
| 計上のタイミング | 売上が「発生」した時点(発生主義) | 実際にお金が「動いた」時点 |
| 売掛金の扱い | 売上として計上(まだ入金されていなくても) | 入金されるまでカウントしない |
| 借入金の返済 | 利息のみ費用計上(元金返済は費用にならない) | 元金も利息も現金の流出 |
| 減価償却費 | 費用として計上 | 現金の流出を伴わない(支払い済み) |
| 判断できること | 事業の「稼ぐ力」 | 事業の「支払う力」 |
【具体例】月商1,000万円の建設会社が黒字倒産するケース
利益とキャッシュフローの違いを、月ごとの数字で見てみましょう。月商1,000万円・営業利益率10%の建設会社が、帳簿上は黒字なのに3か月目に資金ショートする流れです。
| 項目 | 1か月目(4月) | 2か月目(5月) | 3か月目(6月) |
|---|---|---|---|
| 売上(発生ベース) | 1,000万円 | 1,200万円 | 1,500万円 |
| 入金(実際の現金) | 0円(新規案件のため未入金) | 0円(回収サイト90日) | 0円(まだ入金なし) |
| 支出(材料費・外注費・人件費) | 750万円 | 900万円 | 1,100万円 |
| 月末の手元資金 | 450万円(1,200万 − 750万) | −450万円(450万 − 900万) | −1,550万円 |
帳簿上の利益は3か月間で計370万円の黒字です。しかし回収サイトが90日のため、実際の入金は7月以降。手元資金1,200万円でスタートしても、2か月目には資金がマイナスに転落します。売上が伸びれば伸びるほど支出が先行し、資金の穴は広がる一方です。これが「黒字なのに倒産する」メカニズムの正体です。
なぜ利益が出ているのにお金がないのか
「利益は出ているのに手元にお金がない」と感じるのは、以下のようなケースです。
- 売掛金が多い:売上は計上済みだが入金はまだ先。帳簿上の利益はあるが現金がない
- 借入の元金返済:毎月の元金返済は損益計算書の費用にならないが、確実に現金は減る
- 在庫の増加:仕入れた商品の代金は支払い済みだが、売れるまで費用にならない。現金だけが先に減る
- 設備投資:数百万〜数千万円の現金が流出するが、損益計算書では数年に分割して費用計上(減価償却)される
つまり、損益計算書だけを見ていては「お金がない」状態を予測できないのです。これが資金繰り管理を別途行う必要がある最大の理由です。
資金繰りが重要な3つの理由
資金繰り管理は「経理の仕事」と思われがちですが、実は経営判断の根幹に関わる重要事項です。
理由1:事業の存続に直結する
どれだけ売上が伸びていても、支払い期日に資金がなければ事業は止まります。取引先への支払い遅延は信用の喪失、従業員への給与遅配は人材流出、手形の不渡りは金融機関との取引の停止につながるおそれがあります。
資金繰りは企業の「生命維持装置」です。利益はゼロでも事業は続けられますが、資金がゼロになった瞬間に事業は終わります。
理由2:経営判断の基盤になる
「設備投資すべきか」「人を増やすべきか」「新規事業に進出すべきか」――こうした経営判断は、資金繰りの見通しがあってこそ正しく行えます。資金繰りを把握していなければ、投資後に資金が足りなくなるリスクを見落としてしまいます。
理由3:金融機関からの信頼につながる
融資を申し込むときは、利益だけでなく、今後の資金の見通しの説明を求められることがあります。日本政策金融公庫の国民生活事業は資金繰り表の様式を公開しており、その記入例には、この書類をお客さまのご商売の状況の確認に活用すると書かれています。資金繰り表を作っておけば、資金が必要になる時期と金額を金融機関に説明する材料になります。
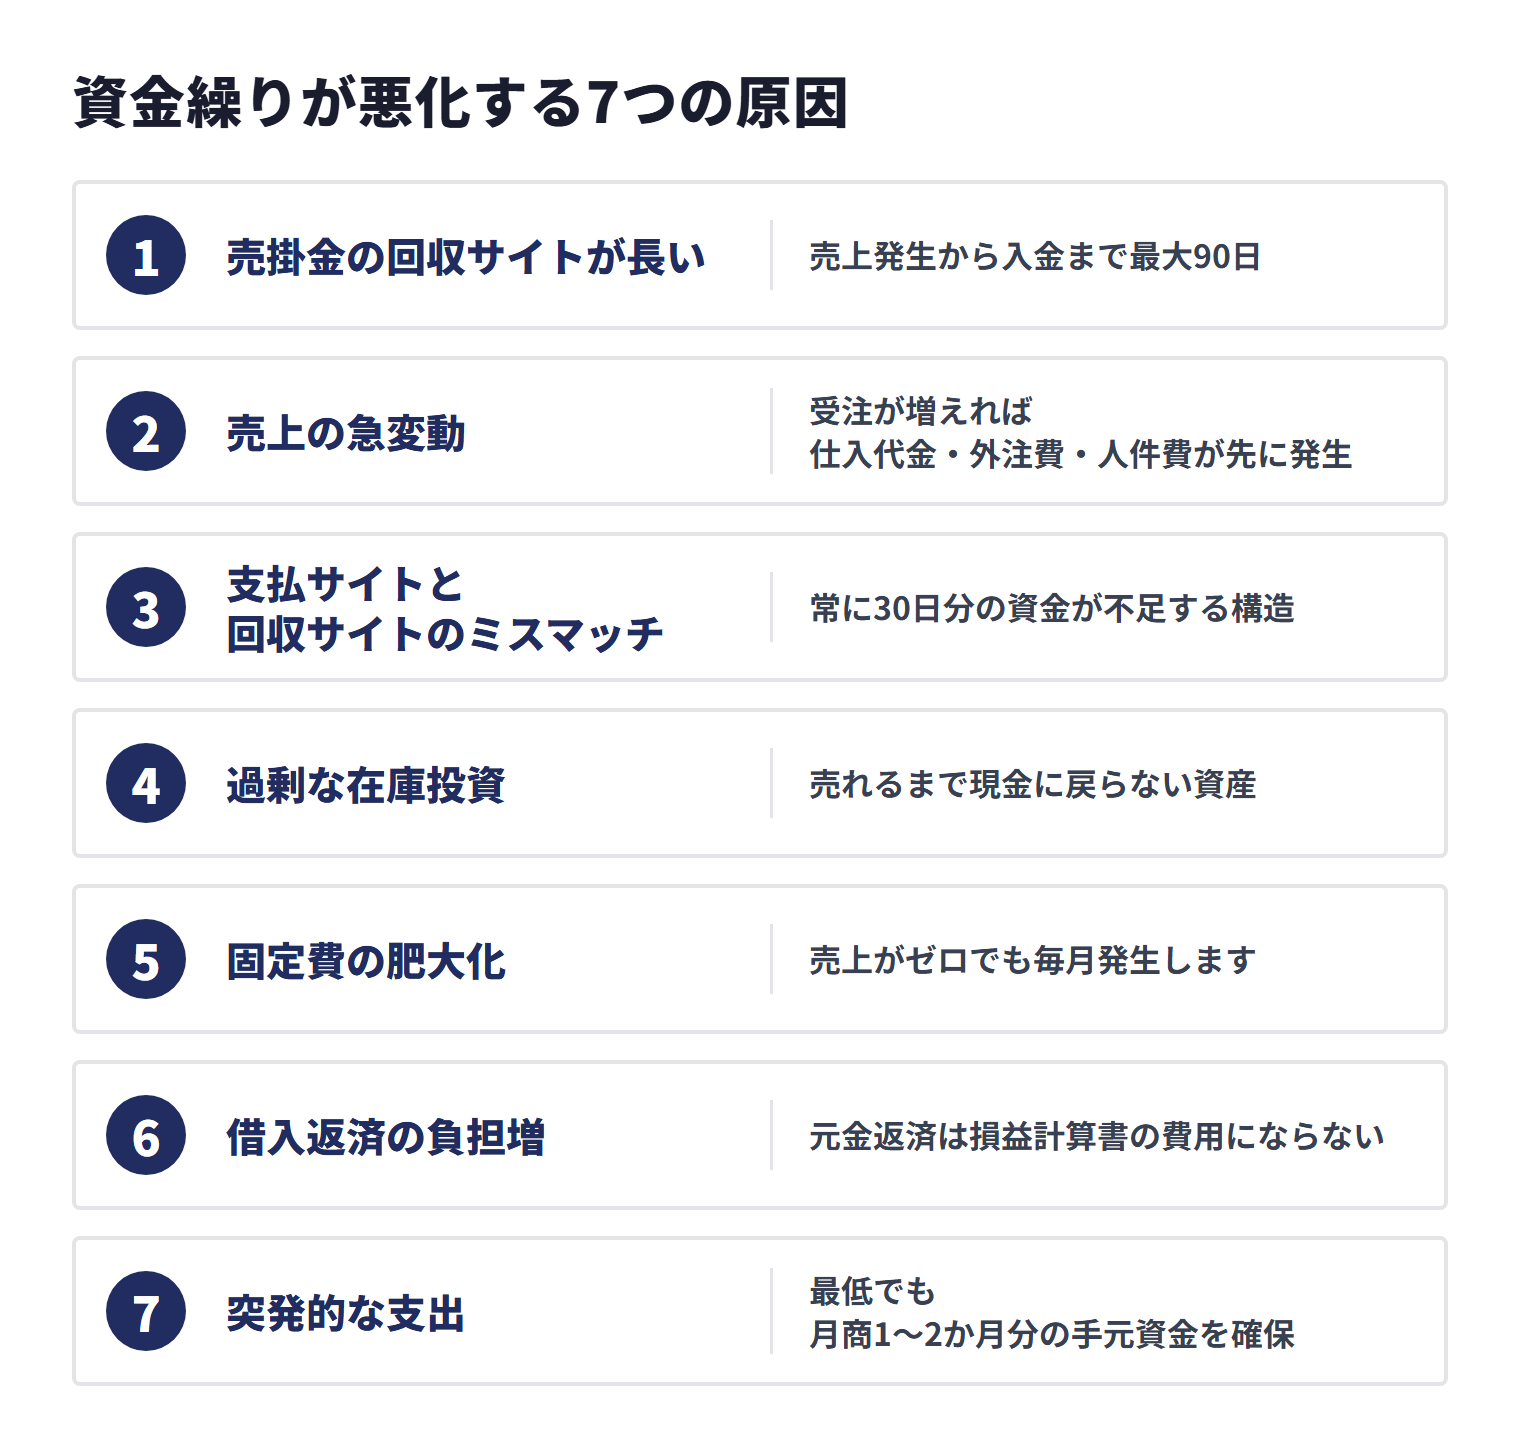
資金繰りが悪化する7つの原因
資金繰りが悪化するのには原因があります。自社に当てはまるものがないか確認してみましょう。
原因1:売掛金の回収サイトが長い
売掛金の入金までの期間(回収サイト)が長いほど、手元資金は不足しやすくなります。「月末締め・翌々月末払い」の場合、売上発生から入金まで最大90日。この間の支出はすべて手元資金から支払う必要があります。
特に建設業では、工事の完成・検収を経てから代金が支払われる契約もあり、元請けの支払サイトが長いと、着工から入金までの期間が長くなります。入金までの期間は契約や元請けの支払条件によって異なります。
原因2:売上の急変動
意外かもしれませんが、売上の急増も資金繰り悪化の原因になります。受注が増えれば仕入代金・外注費・人件費が先に発生しますが、売掛金の入金は数か月後。いわゆる「増加運転資金」が必要になり、成長しているのに資金が足りない状態に陥ります。
売上が急減した場合は、固定費が売上を上回ることで資金が急速に流出します。
原因3:支払サイトと回収サイトのミスマッチ
仕入先への支払いが30日後、得意先からの入金が60日後であれば、常に30日分の資金が不足する構造になります。この「回収サイト > 支払サイト」の状態は、売上が伸びるほどギャップが拡大する悪循環を生みます。
たとえば月商1,000万円の会社で回収サイトが支払サイトより30日長ければ、常に約1,000万円の運転資金が必要です。月商が2,000万円に成長すると、必要な運転資金も2,000万円に倍増します。成長が資金不足を生むという逆説的な状況に陥るため、サイト差の解消は資金繰り改善の最優先課題の一つです。
回収サイトは取引先との契約で決まりますが、法律で期限の定めがある取引もあります。2026年1月1日に施行された取適法(下請法を改正した法律)の対象となる取引では、委託事業者は、検査をするかどうかを問わず、発注した物品等を受領した日から起算して60日以内のできる限り短い期間内で支払期日を定める必要があり、手形払も禁止されています。対象になるかどうかは、取引の内容と、資本金基準又は従業員基準で決まるため、自社が受託する側の取引で対象になるかを確認しておきましょう。
※出典:公正取引委員会「取適法リーフレット」(2025年8月)[2]
原因4:過剰な在庫投資
在庫は「売れるまで現金に戻らない資産」です。仕入代金は支払い済みなのに、在庫として倉庫に眠っている状態は、資金が「凍結」されているのと同じ。在庫回転率の低下は資金繰り悪化のサインの一つです。
たとえば製造業で「値上がり前にまとめ買いしよう」と3か月分の原材料を一括購入した場合、通常月の3倍の支出が発生します。仕入原価が多少安くなっても、その月の資金繰りを圧迫して支払い遅延を起こしてしまえば本末転倒です。在庫の適正量を定め、発注ロットを見直すことが資金繰りの安定につながります。
原因5:固定費の肥大化
人件費・家賃・リース料・保険料といった固定費は、売上がゼロでも毎月発生します。事業拡大期に増やした固定費を売上減少時に圧縮できなければ、資金繰りは一気に悪化します。
特に注意が必要なのは、売上好調時にオフィスを増床したり正社員を大量採用した直後に売上が減少するケースです。固定費は一度増やすと簡単には削減できず、毎月の支出が収入を上回る状態が続きます。固定費を増やす際は「売上が2割減っても資金繰りが回るか」をシミュレーションしてから判断することが重要です。
原因6:借入返済の負担増
借入の元金返済は損益計算書の費用にならないため、「利益は出ているのにお金がない」状態の大きな原因になります。設備投資や運転資金のために借入を重ねると、毎月の返済額が膨らみ、自由に使える現金が減少していきます。
原因7:突発的な支出
設備の故障、取引先の倒産による貸倒れ、税金の追徴課税、訴訟費用など、予期しない支出が資金繰りを一気に圧迫することがあります。こうしたリスクに備えて、本記事では月商1〜2か月分の手元資金を最低限の目安としています(法令や公的機関が定めた基準ではなく、運転資金の目安とは別に、突発的な支出への備えとして考えます)。
黒字倒産とは?資金繰りの怖さ
黒字倒産とは、損益計算書上は利益が出ている(黒字)にもかかわらず、手元資金が不足して支払い不能に陥り倒産することです。資金繰りの重要性を最も端的に示す現象です。
黒字倒産のメカニズム
例:黒字なのに倒産した建設会社
- 大型工事を受注し、売上3,000万円を計上 → 利益は300万円の黒字
- しかし工事代金の入金は完工後3か月後(回収サイト90日)
- その間の材料費1,200万円・人件費800万円・外注費500万円は先払い
- 手元資金1,500万円では2,500万円の支出をカバーできず → 資金ショート
倒産企業のうち直前期が黒字だった企業の割合は、調査主体・対象範囲・年度によって異なるため、本記事では特定の数値は挙げません。ただ、上の例のように、利益が出ていても入金より支払いが先に来れば手元資金は不足します。「うちは黒字だから大丈夫」という認識は、資金繰り管理の観点からは慎重に見直す必要があります。
黒字倒産を防ぐには
- 資金繰り表を作成する:3〜6か月先までの入出金を予測し、資金不足が起きそうな時期を事前に特定する
- 回収サイトを短縮する:取引先との交渉、前受金の導入などで入金を早める
- ファクタリングを活用する:支払期日前の売掛金を現金化し、入金と支出のタイムラグを解消する
- 複数の資金調達手段を確保する:銀行融資だけでなく、ファクタリング・制度融資・当座貸越枠など、使える手段と条件を平時から確認しておく
資金繰りを管理する方法
資金繰りの基本を理解したら、次は実際に管理する方法を押さえましょう。
資金繰り表で「見える化」する
資金繰り管理の基本ツールは資金繰り表です。月ごとの入金予定・出金予定・月末残高を一覧にし、将来の資金不足を事前に発見するために使います。
公的な様式として、日本政策金融公庫の国民生活事業は、資金繰り計画を策定する場合に記入する「資金繰り表」と、その簡易版・記入例を公開しています。記入例は、前月繰越金に、現金売上・売掛金回収などの収入と、現金仕入・買掛金支払・人件費などの支出の差引過不足を加え、借入金と借入金返済の財務収支を反映して翌月繰越金を出す形で、実績の月に続けて予定の月を並べています。
※出典:日本政策金融公庫「各種書式ダウンロード 小規模事業者/個人事業主の方」[3]/日本政策金融公庫(国民生活事業)「資金繰り表(記入例)」[4]
資金繰り表の具体的な作り方・テンプレートについては「資金繰り表の作り方・テンプレート」の記事で詳しく解説しています。
月次で確認すべき3つの指標
| 指標 | 計算方法 | 目安 |
|---|---|---|
| 手元流動性比率 | (現預金 + すぐ現金化できる資産)÷ 月商 | 1.0以上が安全圏。0.5を下回ると危険 |
| 売掛金回転期間 | 売掛金 ÷ 月商 | 短いほどよい。業界平均と比較する |
| 買掛金回転期間 | 買掛金 ÷ 月間仕入高 | 売掛金回転期間より長いのが理想 |
特に手元流動性比率は「月商の何か月分の支払い余力があるか」の目安になる指標です。表の計算方法と目安は本記事で置いたもので、法令や公的機関が定めた基準ではありません。業種によって水準が異なるため、同業種の平均値や自社の過去の推移とあわせて見ます。月に1回は確認し、低下傾向にあれば早めに対策を打ちましょう。
資金繰りが悪化する前に手を打つ
資金繰り管理の最大の目的は「問題が起きてから対処する」のではなく、「問題が起きる前に手を打つ」ことにあります。
- 資金繰り表で2〜3か月後に資金不足が予測されたら → 今のうちに融資申込やファクタリングの準備を
- 売掛金回転期間が長くなってきたら → 回収サイトの短縮交渉を
- 手元流動性比率が低下傾向にあったら → 固定費の見直しや不要資産の売却を検討
「まだ大丈夫」と思えるうちに動き出すことが、資金繰り管理の鉄則です。
資金繰りの改善手段としてのファクタリング
資金繰りの悪化原因の一つが「売掛金の回収サイトの長さ」です。この問題に直接対応する手段の一つがファクタリングです。
ファクタリングとは
ファクタリングとは、支払期日前の売掛金をファクタリング会社に売却し、手数料を差し引いた金額を先に受け取る資金調達方法です。「売掛金の早期現金化」とも呼ばれます。
例:ファクタリングによる資金繰り改善
- 売掛金500万円(支払期日:2か月後)をファクタリングに申込
- 手数料5%(25万円)を差し引いた475万円が最短翌日に入金
- 2か月後の入金を待たずに、今すぐ支払いに充てることが可能に
ファクタリングの特徴
- 借入れとは仕組みが異なる:金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。売却として処理できる取引であれば借入金は計上せず、売掛金が現金に置き換わります(手数料の分は費用になります)。ただし金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとし、その判断は契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして行われるとしています。会計上も、売却として処理できるかは契約の名前ではなく内容で判断され、企業会計基準第10号「金融商品に関する会計基準」第9項は、譲渡人が満期日前に買戻す権利及び義務を実質的に有していないことなどの要件がすべて充たされた場合に、金融資産の支配が他に移転するとしています
- 入金までが早い場合がある:最短即日の入金を案内する会社もあります。融資では、たとえば日本政策金融公庫の国民生活事業が、融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)とし、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています
- 売掛先の信用力が重視される:審査では売掛先の信用力が重視されるため、赤字決算・税金滞納があっても相談できる場合がある。ただし自社の状況がまったく見られないわけではなく、扱いはファクタリング会社ごとに異なる
- 担保・保証人を前提としない:売掛債権そのものを売買する取引のため、融資の担保や保証人とは仕組みが異なる(担保や保証人を求められたら、貸付けに近い取引になっていないかを契約書で確かめる)
- 取引先に知られにくい方式もある:2社間ファクタリングは、契約時に取引先へ債権譲渡を通知せずに進める方式です。ただし民法第467条は、債権の譲渡は、譲渡人が債務者(取引先)に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定めているため、契約の内容によっては後から取引先へ通知が行われることがあります
資金繰りの悪化原因が「入金と支出のタイムラグ」にある場合、ファクタリングはその問題に直接対応できる手段の一つです。ただし金融庁は、ファクタリングにおいて高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があるとして注意を呼びかけています。手数料を差し引いた入金額を資金繰り表に入れて、支払いに間に合うかと、その後の資金繰りへの影響を確かめてから判断しましょう。
法人専門ファクタリングのBIG
| 項目 | 詳細 |
|---|---|
| 手数料 | 1%〜(個別案件の状況により異なります) |
| 入金スピード | 最短即日 |
| 買取可能額 | 2社間30万円〜・3社間100万円〜(上限の公表なし) |
| 対応エリア | 全国(東京・新宿本社) |
| 対応形態 | 2社間・3社間ファクタリング両対応 |
| 特長 | 法人専門・来店不要・電子契約でオンライン完結 |
BIGは法人専門のファクタリング会社です。「資金繰りについて相談したい」という段階からお気軽にお問い合わせください。
よくある質問(FAQ)
- 資金繰りとは何ですか?
- 資金繰りとは、事業に必要な資金の収入(入金)と支出(出金)のタイミングを管理し、手元資金が不足しないようにコントロールすることです。簡単に言えば「会社のお金の出入りを管理して、支払いに困らないようにすること」です。
- 資金繰りと利益の違いは何ですか?
- 利益は売上が発生した時点で計上しますが、資金繰りは実際にお金が動いた時点で考えます。そのため、帳簿上は黒字でも売掛金の入金が遅ければ手元に現金がなく、支払いができない「黒字倒産」が起こり得ます。利益は「稼ぐ力」、資金繰りは「支払う力」を示す指標です。
- 資金繰りが悪化する主な原因は何ですか?
- 主な原因は、売掛金の回収サイトが長い、売上の急変動、支払サイトと回収サイトのミスマッチ、過剰な在庫投資、固定費の肥大化、借入返済の負担増、突発的な支出の7つです。中でも回収サイトの長さと支出タイミングのズレは、売上が伸びている会社でも資金不足を招く原因になります。
- 黒字倒産とは何ですか?
- 黒字倒産とは、損益計算書上は利益が出ているにもかかわらず、手元資金が不足して支払い不能に陥り倒産することです。入金より支払いが先に来れば、利益が出ていても手元資金は不足するため、黒字でも安心はできません。資金繰り表で現金の動きを管理することが防止策です。
- 資金繰りを管理するにはどうすればよいですか?
- 資金繰り表を作成して、月ごとの入金予定・出金予定・月末残高を管理するのが基本です。3〜6か月先まで予測を立て、毎月実績と比較して更新しましょう。あわせて、本記事では手元流動性比率((現預金+すぐ現金化できる資産)÷月商)を月次で確認し、1.0以上を目安にすることをすすめていますが、これは法令や公的機関が定めた基準ではありません。
- 資金とはどういう意味ですか?
- 資金とは、事業活動や生活のために必要な金銭のことを指します。一般的な辞書では「事業や活動などのもとでとなる金銭」と定義され、経営の文脈では運転資金・設備資金・事業資金・開業資金などに分類されます。会計では、企業会計審議会の「連結キャッシュ・フロー計算書等の作成基準」が、キャッシュ・フロー計算書の対象とする資金の範囲を現金(手許現金及び要求払預金)及び現金同等物としています。資金繰りでも、入金前の売掛金や売れる前の在庫はすぐには支払いに使えないため、手元の資金とは分けて管理します。
- 資金と資本の違いは何ですか?資本とは簡単に言うと何ですか?
- 「資金」は事業活動に使うための金銭そのもの(フロー・現預金)を指し、「資本」は事業の元手として出資・蓄積された金銭・財産(ストック・自己資本)を指します。「資本金」は株主が会社に払い込んだ金額のうち、登記簿に記載される会社の元手の額です。資本金1,000万円の会社でも、それを設備や売掛金に変換していれば手元の「資金」は数十万円ということもあり、資本が大きくても資金が枯渇すれば支払不能に陥ります。
- 資金繰りの別の言い方は何ですか?
- 資金繰りの類義語として「キャッシュフロー管理」「キャッシュマネジメント」「資金管理」などが使われます。厳密には「資金繰り」が短期的な現金の流入・流出のタイミング管理を指すのに対し、「キャッシュ・フロー」は、会計ではキャッシュ・フロー計算書で「営業活動によるキャッシュ・フロー」「投資活動によるキャッシュ・フロー」「財務活動によるキャッシュ・フロー」の区分に分けて表示される資金の出入りを指す違いがありますが、実務では同じ意味で使われることもあります。
まとめ
本記事では、資金繰りの意味・利益との違い・重要な理由・悪化する原因・黒字倒産のメカニズムまで、資金繰りの基本を体系的に解説しました。
- 資金繰りとは、入金と出金のタイミングを管理し、手元資金を不足させないようにすること
- 利益と資金繰りは別物。黒字でも資金ショートすれば倒産する
- 悪化の主な原因は回収サイトの長さ、支払サイトとのミスマッチ、過剰在庫、固定費の肥大化など
- 黒字でも、入金より支払いが先に来れば資金は不足する。黒字倒産を防ぐには資金繰り表での管理が有効
- ファクタリングは売掛金の入金タイムラグを埋める手段の一つ。手数料を差し引いた入金額で資金繰りを確かめてから使う
資金繰りの管理は、経営者にとって最も基本的かつ重要なスキルです。まずは自社の入金・出金のタイミングを把握するところから始めてみてください。
具体的な改善方法を知りたい方は「資金繰りを改善する10の方法」、今まさに厳しい状況にある方は「資金繰りが厳しい時の緊急対処法」をご覧ください。
参考資料・出典
法令・公的機関・業界団体
- 企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」(1998年3月13日)(fsa.go.jp)
- 公正取引委員会「取適法リーフレット」(2025年8月)(jftc.go.jp)
- 日本政策金融公庫「各種書式ダウンロード 小規模事業者/個人事業主の方」(jfc.go.jp)
- 日本政策金融公庫(国民生活事業)「資金繰り表(記入例)」(jfc.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。