資金調達の方法11選|3分類で選ぶ中小企業の調達手段比較【2026年版】
資金調達の方法は「負債型(融資・社債)」「非負債型(出資・ファクタリング)」「補助金型」の3分類。中小企業・個人事業主向けに11種類の調達手段を一覧比較し、メリット・デメリット・スピード・融資面談のポイントまで徹底解説。
【結論先出し】資金調達の方法は3分類で整理できる
資金調達の方法は、大別すると(1)負債を増やす型(銀行融資・公庫融資・社債・ビジネスローン)、(2)負債を増やさない型(出資・ファクタリング・売掛債権売却)、(3)補助金・助成金型(原則として返済不要)の3カテゴリに分けて整理できます。
緊急度が高ければファクタリング(入金までの日数は会社や審査によって異なり、最短即日と案内する会社もあります)、コスト最重視なら銀行融資・公庫融資、返済が不要な資金なら補助金(原則として返済不要)・出資が候補です。本記事では中小企業・個人事業主が使える11種類の調達手段を一覧比較し、目的別の選び方、融資面談のポイントまで体系解説します。
「事業資金が必要だけど、どの方法で調達すればいいかわからない」「銀行融資以外の資金調達方法を知りたい」――資金調達は企業経営において避けて通れないテーマですが、その方法は多岐にわたります。
本記事では、中小企業・個人事業主が実際に使える資金調達方法を11種類、メリット・デメリット・調達スピード・審査のハードルを一覧で比較しながら解説します。開業資金・運転資金・設備資金など目的別の選び方や、スタートアップ向けの調達方法も紹介しています。
※今すぐ資金が必要な方は「即日で資金調達する方法」の記事をご覧ください。
※ 本記事で触れている各社の条件は2026年4月時点で各社公式サイトを確認したものです。順位付けや掲載順による優劣の提示を目的とした記事ではありません。最新の条件は各社にご確認ください。
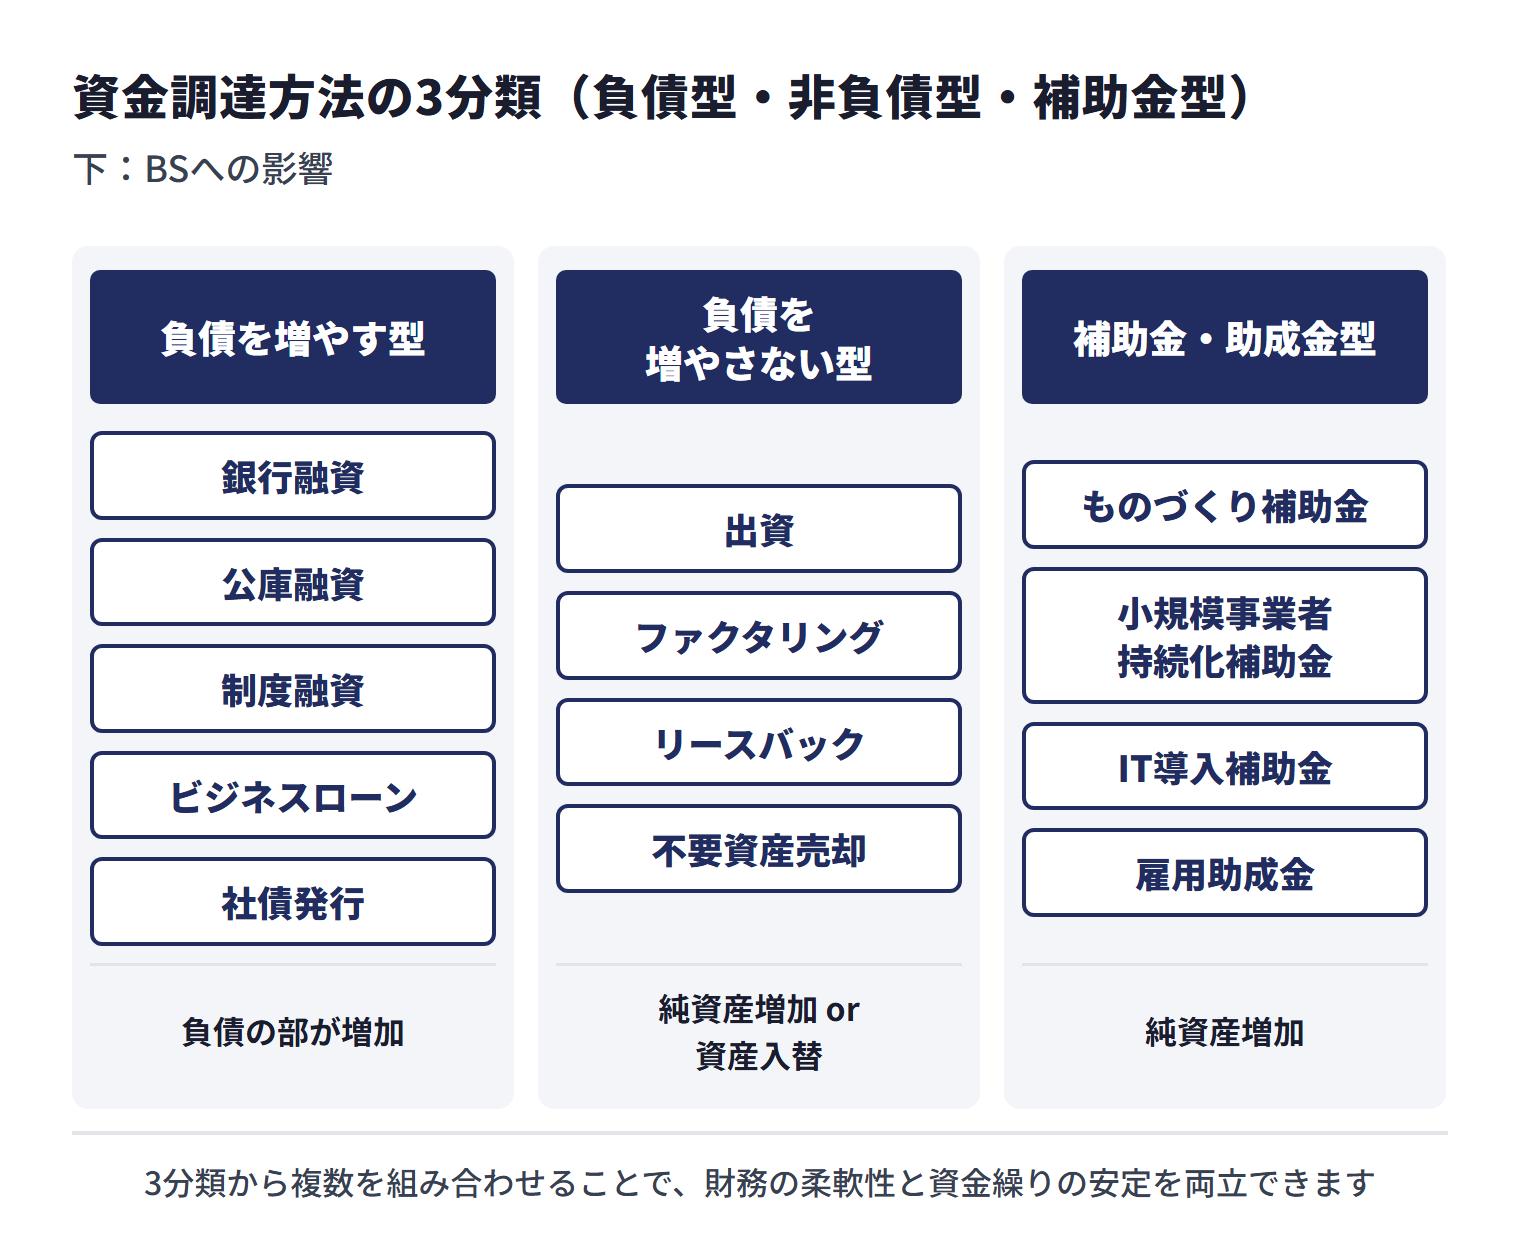
資金調達方法の3分類(負債型・非負債型・補助金型)
11種類の資金調達手段は数が多く比較が難しいため、まず「貸借対照表への影響」という切り口で3つのカテゴリに分類すると整理しやすくなります。この3分類は本記事で置いた整理の仕方です。なお、ファクタリングを「負債を増やさない型」に入れているのは売却として処理できる取引の場合で、契約の内容によっては売却として処理できないことがあります(「5. ファクタリング」の節で説明します)。
| 分類 | 主な手段 | BSへの影響 | 返済義務 | 主なメリット | 主なデメリット |
|---|---|---|---|---|---|
| (1) 負債を増やす型(デットファイナンス) | 銀行融資、公庫融資、制度融資、ビジネスローン、社債発行 | 負債の部が増加 | あり | 低金利、大口調達可能、経営権を維持 | 審査が厳しい、返済負担、財務指標が悪化 |
| (2) 負債を増やさない型(エクイティ/アセット) | VC・エンジェル投資家からの出資、ファクタリング、リースバック、不要資産売却 | 純資産増加 or 資産入替 | 原則なし | 返済不要、財務指標が改善、即時調達も可能 | 経営権希薄化(出資)、手数料が高め(ファクタリング) |
| (3) 補助金・助成金型 | ものづくり補助金、小規模事業者持続化補助金、IT導入補助金、雇用助成金 | 純資産増加 | なし(返済不要) | 返済不要、経営基盤の強化 | 採択審査、後払い、入金まで数か月 |
3分類の使い分け
- 低コストで時間に余裕がある → (1)負債型のうち銀行融資・公庫融資・制度融資
- 返済負担を増やしたくない/財務指標を悪化させたくない → (2)非負債型のファクタリング・出資・リースバック
- 緊急で資金が必要 → (2)非負債型のファクタリング(入金までの日数は会社や審査による)または(1)ビジネスローン
- 新規事業・設備投資で時間に余裕がある → (3)補助金・助成金
- 急成長を目指すスタートアップ → (2)非負債型のVC・エンジェル投資家からの出資
1社で1つの手段に依存せず、3分類から複数を組み合わせることで、財務の柔軟性と資金繰りの安定を両立しやすくなります。
資金調達方法11選を一覧で比較
まずは11種類の資金調達方法を一覧表で比較します。表と各方法の見出しにある調達スピード・コスト・調達可能額は本記事で整理した目安で、実際には金融機関・会社・制度・審査によって異なります。公的な制度で公表されている日数や限度額は、各方法の説明で紹介します。自社の状況に合った方法を絞り込む参考にしてください。
| 方法 | 調達スピード | コスト目安 | 審査の通りやすさ | 返済義務 | 向いている企業 |
|---|---|---|---|---|---|
| 銀行融資(プロパー) | 2週間〜1か月 | 年1%〜3% | 厳しい | あり | 業歴あり・財務良好な法人 |
| 信用保証協会付き融資 | 1〜2か月 | 年1%〜3%+保証料 | やや厳しい | あり | 中小企業全般 |
| 日本政策金融公庫 | 2〜3週間 | 年1%〜3% | やや通りやすい | あり | 創業・開業・小規模事業者 |
| 制度融資(自治体) | 1〜2か月 | 年1%〜2% | やや通りやすい | あり | 地域の中小企業 |
| ファクタリング | 最短即日〜翌日 | 1%〜18% | 通りやすい | なし | 売掛金がある企業全般 |
| ビジネスローン | 最短即日〜1週間 | 年5%〜18% | やや通りやすい | あり | 急ぎで少額を調達したい企業 |
| 補助金・助成金 | 3〜6か月(後払い) | なし(返済不要) | 採択審査あり | なし | 新規事業・設備投資を行う企業 |
| クラウドファンディング | 1〜3か月 | 手数料10%〜20% | 市場の評価次第 | 購入型はなし/融資型はあり | 新商品・サービスを持つ企業 |
| 出資(VC・エンジェル) | 1〜6か月 | 株式の希薄化 | 成長性次第 | なし | スタートアップ・急成長企業 |
| 社債発行(少人数私募債) | 1〜2か月 | 年2%〜5% | 自社の信用力 | あり | 信用力のある中小企業 |
| リースバック | 2週間〜1か月 | 売却額の年8%〜12% | 資産価値次第 | リース料の支払い | 不動産・設備を所有する企業 |
各資金調達方法の詳細解説
1. 銀行融資(プロパー融資)
調達スピード:2週間〜1か月|コスト:年1%〜3%|調達可能額の目安:数百万〜数億円
銀行が自行のリスクで直接融資する方法です。金利を低く抑えやすい反面、審査では業歴や直近の決算の内容、自己資本の状況などが見られ、その基準は金融機関ごとに異なります。大口の設備投資や長期運転資金の調達に適しています。
メリット:金利を低く抑えやすい/大口の調達が可能
デメリット:審査が厳しい/時間がかかる/担保・保証人を求められる場合がある
向いている企業:業歴2年以上で財務内容が良好な法人
2. 信用保証協会付き融資
調達スピード:1〜2か月|コスト:金融機関所定の金利+信用保証料|保証限度額:一般保証で2億8,000万円(うち無担保保証8,000万円)
全国信用保証協会連合会は、信用保証協会を、中小企業・小規模事業者が金融機関から事業資金を調達する際に「保証人となって融資を受けやすくなるようサポートする公的機関」と説明しています。同連合会のパンフレット(令和7年3月)によると、一般保証の保証限度額は2億8,000万円(無担保保証8,000万円+普通保証2億円)で、貸付金利は金融機関所定です。別途かかる信用保証料の料率は、中小企業・小規模事業者の経営状況に応じ、原則として9つの料率区分(年0.45〜1.90%)から適用され、担保や連帯保証人が必要となる場合もあります。
メリット:信用保証協会の保証が付くことで、融資を受けやすくなることがある
デメリット:保証料がかかる/審査に時間がかかる
向いている企業:プロパー融資が難しい中小企業全般
3. 日本政策金融公庫
融資が決まるまで:平均2〜3週間程度(国民生活事業)|コスト:お使いみち・返済期間・担保の有無などで異なる|融資限度額:制度により異なる(例:新規開業・スタートアップ支援資金は7,200万円)
政府系金融機関である日本政策金融公庫は、創業期の事業者や小規模事業者も利用できる融資制度を設けています。創業期向けの制度は2025年3月に名称が変わり、現在は「新規開業・スタートアップ支援資金(旧:新規開業資金)」で、融資限度額は7,200万円(うち運転資金4,800万円)です。新たに事業を始める方または事業開始後税務申告を2期終えていない方が無担保・無保証人で利用する場合の取扱い(旧:新創業融資制度)もあり、2024年度の拡充で、その融資限度額も7,200万円(うち運転資金4,800万円)になっています。開業資金の調達先として検討しやすい選択肢の一つです。
メリット:創業期でも利用できる制度がある/創業期などには無担保・無保証人で利用できる取扱いがある
デメリット:審査があり、融資が決まるまでの平均所要日数は2〜3週間程度(土日、祝日を含む)/自己資金の額も審査で見られる
向いている企業:創業期・開業準備中の事業者、小規模事業者
日本政策金融公庫の国民生活事業は、ご融資が決まるまでの平均所要日数を2〜3週間程度(土日、祝日を含む)とし、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています。これは申込みから融資が決まるまでの目安で、契約の手続きや入金までを含めた日数ではないため、上の一覧表の「調達スピード」とは意味が異なります。創業期以外で使われる一般貸付の融資限度額は運転資金4,800万円で、利率は返済期間または担保の有無によって異なります。社会的、経済的環境の変化等外的要因により一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方のうち、定められた要件に該当する方には、融資限度額7,200万円の経営環境変化対応資金(セーフティネット貸付)があります。いずれも審査があり、希望に沿えないこともあります。
※出典:日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[1]/日本政策金融公庫「一般貸付」[2]/日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」[3]
4. 制度融資(自治体)
調達スピード:1〜2か月|コスト:年1%〜2%|調達可能額の目安:数百万〜数千万円(自治体により異なる)
都道府県や市区町村が、地域の中小企業向けに設けている融資制度です。自治体・金融機関・信用保証協会の3者が連携し、低金利かつ保証料の一部を自治体が負担してくれるケースもあります。
メリット:金利を低く抑えた制度がある/保証料の補助がある場合も
デメリット:手続きが煩雑で時間がかかる/自治体ごとに条件が異なる
向いている企業:地域に根ざした中小企業・個人事業主
5. ファクタリング(売掛金の現金化)
調達スピード:最短即日〜翌日|コスト:1%〜18%|調達可能額の目安:売掛金の範囲内(数十万〜数億円)
ファクタリングは、取引先に対する売掛金(請求書)をファクタリング会社に売却して現金化する方法です。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとし、貸金業に該当するかは、形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。売却として処理できる取引であれば借入金は計上せず、返済の義務もありませんが、会計上売却として処理できるかも契約の内容で決まります。審査では売掛先の信用力が重視されるため、利用者が赤字決算・税金滞納の状態でも利用できる場合があります(扱いは会社ごとに異なります)。
入金までの日数は会社や審査によって異なりますが、最短即日の入金を案内する会社もあり、融資より早く資金化できる場合があります。銀行融資が間に合わない緊急時や、融資を断られた場合の代替手段の一つになります。
メリット:最短即日入金を案内する会社もある/売却として処理できれば負債にならない/赤字決算でも利用できる場合がある/融資のように担保・保証人を前提としない(保証を求める条項がないか契約書で確認)
デメリット:売掛金がなければ利用できない/手数料は融資より高め
向いている企業:売掛金を保有しており、急ぎで資金が必要な企業全般
会計上、売掛金を帳簿から外せるかどうかは、契約の名前ではなく内容で判断します。企業会計基準第10号「金融商品に関する会計基準」は、金融資産の契約上の権利に対する支配が他に移転したときに金融資産の消滅を認識するとし(第8項)、支配が他に移転するのは、譲渡された金融資産に対する譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること、譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受できること、譲渡人が譲渡した金融資産を満期日前に買戻す権利及び義務を実質的に有していないことの要件がすべて充たされた場合としています(第9項)。償還請求権や買戻しの定めがある契約は、その内容によってはこの要件を満たさないため、契約書をもとに顧問税理士・公認会計士に確認してください。
※出典:企業会計基準委員会 企業会計基準第10号「金融商品に関する会計基準」[4]
法人専門ファクタリングのBIGは、手数料1%〜(3社間の場合)・最短即日のお振込みに対応すると案内しています(個別案件の状況により異なります)。
6. ビジネスローン
調達スピード:最短即日〜1週間|コスト:年5%〜18%|調達可能額の目安:50万〜1,000万円
ノンバンク(消費者金融・信販会社等)が提供する事業者向けのローンです。銀行融資より早く融資を受けられる商品もありますが、審査の基準・実行までの日数・金利は貸し手と商品によって異なります。金利が銀行融資より高い商品もあるため、少額・短期の運転資金での利用を前提に比較します。
メリット:即日融資に対応するものもある
デメリット:金利が高い/借入が信用情報に記録される/負債が増える
向いている企業:急ぎで少額の運転資金を確保したい企業・個人事業主
7. 補助金・助成金
入金まで:交付決定まで通常数か月、受け取りは事業の実施・検査の後(原則として後払い)|コスト:原則として返済不要|補助上限額:制度・申請枠により異なる
国・自治体が特定の目的(設備投資・新事業展開・IT化等)に対して交付する資金です。原則として返済の必要がない点が大きなメリットですが、補助金には審査があり、申請しても採択されるとは限りません。また原則として後払い(精算払い)で、先に自社で支出し、事業の実施後に検査を受けてから受け取る点に注意が必要です。
代表的な補助金の具体例は以下のとおりです。
- ものづくり補助金:革新的な製品・サービスの開発や生産プロセスの改善に活用できる補助金として案内されてきましたが、ミラサポplusの制度一覧では「2026年5月をもって公募を終了しました」とされています。同じ一覧には「新事業進出・ものづくり商業サービス補助金」が掲載されています。補助上限額・補助率・要件は公募回・申請枠により異なるため、最新の公募要領で確認が必要です
- 小規模事業者持続化補助金:販路開拓・業務効率化を支援する制度で、従業員が商業・サービス業は5人以下、製造業その他は20人以下の小規模事業者が対象。補助上限額・補助率は公募ごとに設定されます
- デジタル化・AI導入補助金(旧:IT導入補助金):ITツールの導入費用を支援する制度で、令和7年度補正予算事業から現在の名称に変わりました。補助上限額・補助率・申請枠は年度・公募回により異なるため、最新の公募要領で確認が必要です
各補助金の最新の公募要領・補助上限額・採択率は、運営事務局や中小企業庁の公式サイトで確認してください。制度内容は年度ごとに改定されるため、執筆時点の数値での意思決定はお勧めしません。
中小企業庁が運営する国の公式Webサイト「ミラサポplus」は、補助金は原則として返済の必要がない一方、補助金には審査があり、申請すれば受け取れるというものではないと説明しています。採択された場合に交付申請を行い、交付決定を経て初めて事業を開始でき、このプロセスには通常、数か月かかります。補助金は原則として後払い(精算払い)で、事業の実施後に必要書類を提出して検査を受けた後に受け取ります。申請の手続きには、デジタル庁が運営する補助金の電子申請システム「Jグランツ」を使う制度もあります。
※出典:ミラサポplus(中小企業庁)「補助金とは」[5]/ミラサポplus(中小企業庁)「ミラサポplus会員とは」[6]/デジタル庁「補助金申請システム(Jグランツ)事業者クイックマニュアル」[7]
メリット:原則として返済不要/経営基盤の強化につながる
デメリット:採択まで数か月かかる/後払いのため先行資金が必要/申請書類が煩雑
向いている企業:新規事業・設備投資・IT化を計画しており、申請準備に時間をかけられる企業
8. クラウドファンディング
調達スピード:1〜3か月|コスト:手数料10%〜20%|調達可能額の目安:数十万〜数千万円
インターネットを通じて不特定多数から資金を集める方法です。新商品のプレオーダーとして活用する「購入型」、投資を募る「株式投資型」「融資型」などの種類があります。資金調達と同時にマーケティング・PR効果も得られる点が特徴です。代表的なプラットフォームにはMakuake・CAMPFIRE・READYFORなどがあります。
メリット:実績がなくてもアイデア次第で調達可能/PR・マーケティング効果が同時に得られる
デメリット:目標額に届かないリスク/プラットフォーム手数料が高い/準備に時間がかかる
向いている企業:新商品・新サービスを持ち、消費者への訴求力がある企業
9. 出資(VC・エンジェル投資家)
調達スピード:1〜6か月|コスト:株式の希薄化|調達可能額の目安:数百万〜数億円
ベンチャーキャピタル(VC)やエンジェル投資家から出資を受ける方法です。返済義務がない代わりに、株式の一部を譲渡するため経営権の希薄化が起こります。急成長を目指すスタートアップに適した調達方法です。エンジェル投資家はシード期に数百万〜数千万円、VCはアーリー期以降に数千万〜数億円規模の出資を行うケースがあります(金額は案件ごとに異なります)。
メリット:返済不要/大口の資金調達が可能/経営ノウハウや人脈の提供を受けられる
デメリット:経営権の一部を失う/高い成長性が求められる/調達まで時間がかかる
向いている企業:高い成長性を持つスタートアップ・ベンチャー企業
10. 社債発行(少人数私募債)
調達スピード:1〜2か月|コスト:年2%〜5%|調達可能額の目安:数百万〜1億円
取引先や知人など少人数(50人未満)に対して社債を発行し、資金を調達する方法です。銀行を介さず直接資金を集められますが、発行企業の信用力が問われます。発行額や償還期間は、発行会社の財務内容や引受先との合意によって決めます。
メリット:銀行を介さず資金調達が可能/返済条件を柔軟に設定できる
デメリット:信用力がないと引き受け手がいない/管理事務が煩雑
向いている企業:一定の純資産があり、取引先や関係者との信頼関係が厚い中小企業
11. リースバック
調達スピード:2週間〜1か月|コスト:売却額の8%〜12%程度(年間リース料)|調達可能額の目安:資産評価額の70%〜90%
所有している不動産や設備を売却し、そのままリース契約で使い続ける方法です。売却代金としてまとまった現金を確保しつつ、業務に必要な資産を引き続き使用できます。不動産であれば数千万〜数億円規模の資金を一括で確保できるため、大型の資金需要にも対応可能です。
メリット:まとまった資金を一括確保できる/資産を売却後も使い続けられる
デメリット:長期的にはリース料の総額が売却額を上回る可能性がある/資産の所有権を失う
向いている企業:不動産や高額設備を所有しており、資産を活用してまとまった資金を確保したい企業
目的別・状況別の資金調達方法の選び方
「どの方法を選べばいいのかわからない」という方に向けて、目的や状況別のおすすめを整理します。
運転資金が不足している場合
運転資金とは、事業を日常的に運営するために必要な資金(仕入代金・人件費・家賃・光熱費など)のことです。本記事では月商の3〜6か月分を一つの目安にしていますが、これは法令や公的機関が定めた基準ではなく、必要な水準は業種や回収・支払のサイト、季節による売上の変動によって変わります。
運転資金の不足には、以下の方法が有効です。
- 急ぎの場合:ファクタリング(入金までの日数は会社や審査による)→ ビジネスローン
- 時間に余裕がある場合:銀行融資 → 制度融資 → 日本政策金融公庫
- つなぎ資金として:ファクタリング → 当座貸越枠の活用
開業資金を調達したい場合
創業時は実績がないため銀行のプロパー融資は難しく、以下の方法が中心になります。
- まず検討:日本政策金融公庫の新規開業・スタートアップ支援資金(融資限度額7,200万円、うち運転資金4,800万円。新たに事業を始める方や税務申告を2期終えていない方には無担保・無保証人で利用できる取扱いがある)
- 併用:自治体の創業支援融資(利子補給制度がある場合も)
- その他:クラウドファンディング、エンジェル投資家からの出資
銀行融資を断られた場合
銀行融資が通らなかった場合でも、以下の選択肢があります。
- ファクタリング:銀行融資とは審査の見方が異なる。売掛先の信用力が重視されるため、自社が赤字でも利用できる場合がある(扱いは会社ごとに異なる)
- ビジネスローン:銀行とは別の基準で審査するノンバンクの商品もある。審査の基準・金利は貸し手と商品によって異なる
- 日本政策金融公庫:一時的に業況が悪化しているが中長期的には回復が見込まれる方などを対象とする経営環境変化対応資金(セーフティネット貸付)などの制度がある(審査がある)
スタートアップ・急成長企業の場合
- シード期:エンジェル投資家 → 日本政策金融公庫
- アーリー期:VC → 銀行融資
- 成長期:VC追加ラウンド → 銀行融資 → 社債発行
- 運転資金の補填:ファクタリングで売掛金を都度現金化
個人事業主・フリーランスの場合
- まず検討:日本政策金融公庫(個人事業主向け融資)→ 制度融資
- 急ぎの場合:ファクタリング(ラボル・ペイトナーなど少額対応あり)
- 積立+緊急借入:小規模企業共済(納付した掛金から算定した貸付限度額の範囲内で借入れできる契約者貸付がある)
資金調達を成功させる5つのポイント
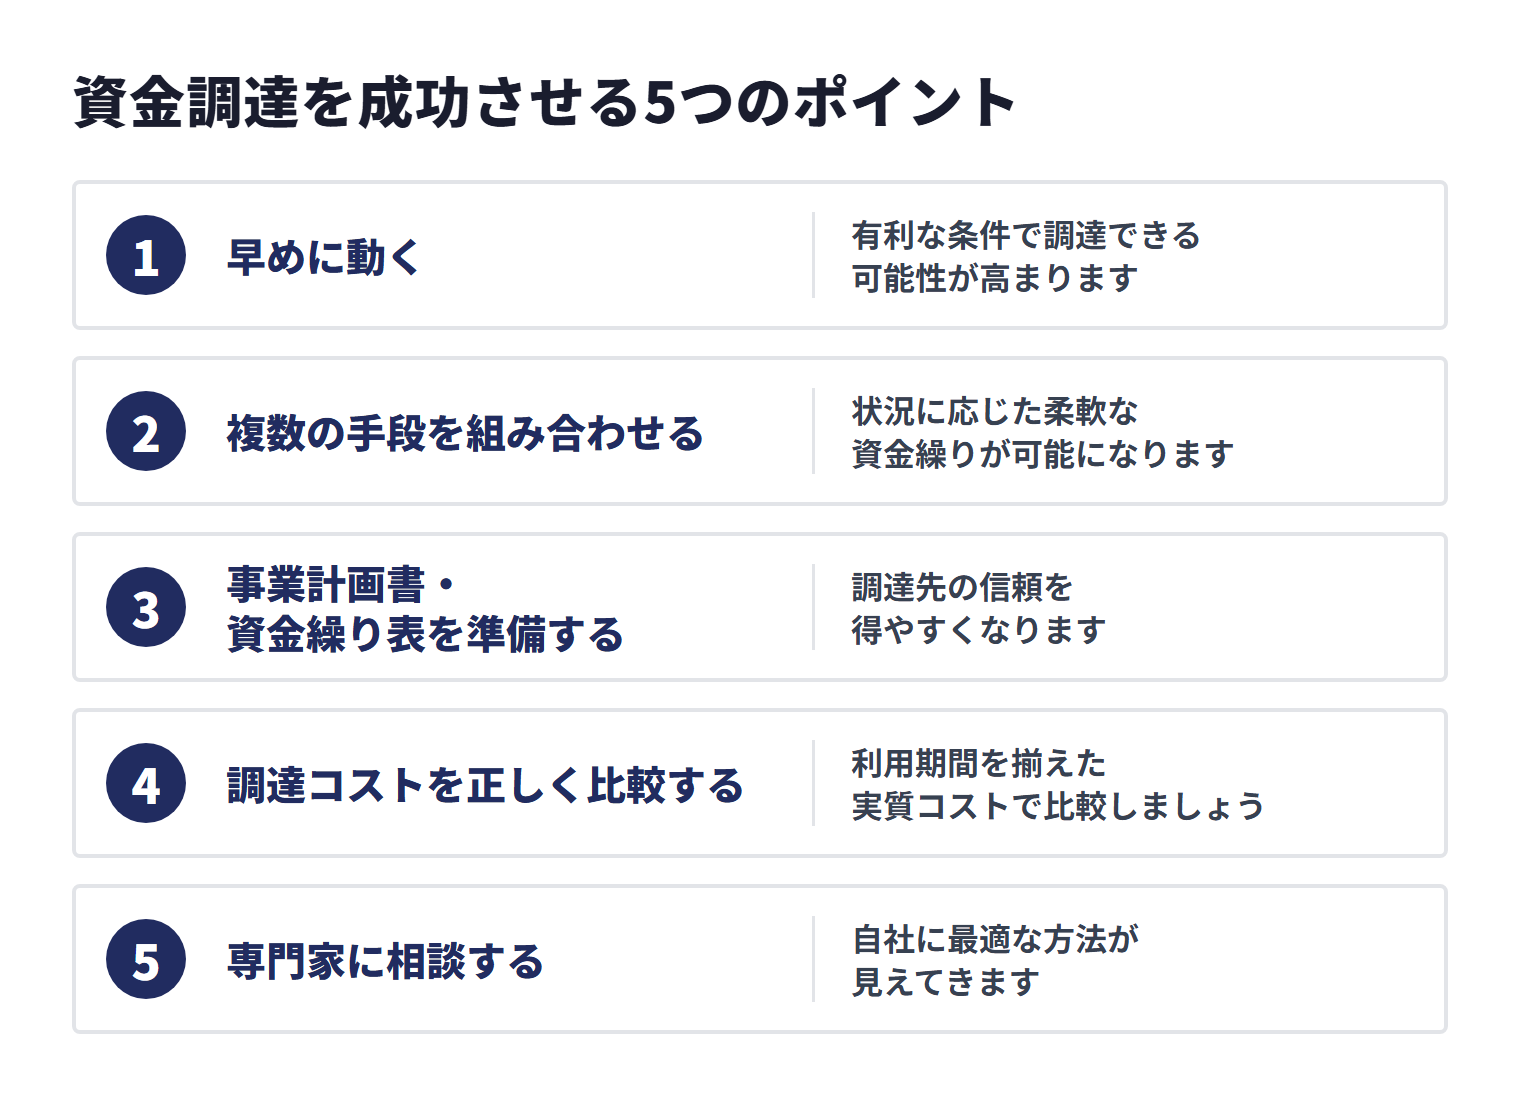
ポイント1:早めに動く
資金調達は「お金が足りなくなってから」では遅すぎます。融資には審査があり、たとえば日本政策金融公庫の国民生活事業は、融資が決まるまでの平均所要日数を2〜3週間程度(土日、祝日を含む)としています。補助金は、申請から交付決定を経て事業を始められるまでに通常数か月かかり、受け取るのは事業の実施・検査の後です。余裕のあるうちに動き出すことで、有利な条件で調達できる可能性が高まります。
ポイント2:複数の手段を組み合わせる
1つの方法に頼るのはリスクがあります。銀行融資+ファクタリング+当座貸越枠のように、複数の調達手段を確保しておくことで、状況に応じた柔軟な資金繰りが可能になります。
ポイント3:事業計画書・資金繰り表を準備する
融資・出資のいずれにおいても、「何に使うか」「どうやって返すか」を明確にした事業計画書を用意しておくことが大切です。資金繰り表で将来の入出金を示すことで、調達先の信頼を得やすくなります。
ポイント4:調達コストを正しく比較する
ファクタリングの手数料と銀行融資の金利を単純比較することはできません。ファクタリングは一括控除(1回の取引ごと)、融資は年利(1年間の借入に対する利息)です。利用期間を揃えた実質コストで比較しましょう。
ポイント5:専門家に相談する
税理士・中小企業診断士・商工会議所の経営指導員など、資金調達の専門知識を持つ人に相談することで、自社に最適な方法が見えてきます。よろず支援拠点や中小企業活性化協議会では無料で相談できます。
ポイント6:融資面談・資金調達準備で押さえるべきポイント
銀行融資・日本政策金融公庫・制度融資のいずれにおいても、申込後に面談が行われることがあり、書類と説明の準備が整っていれば、資金使途や返済計画を具体的に伝えやすくなります。以下の3点は最低限押さえておきましょう。
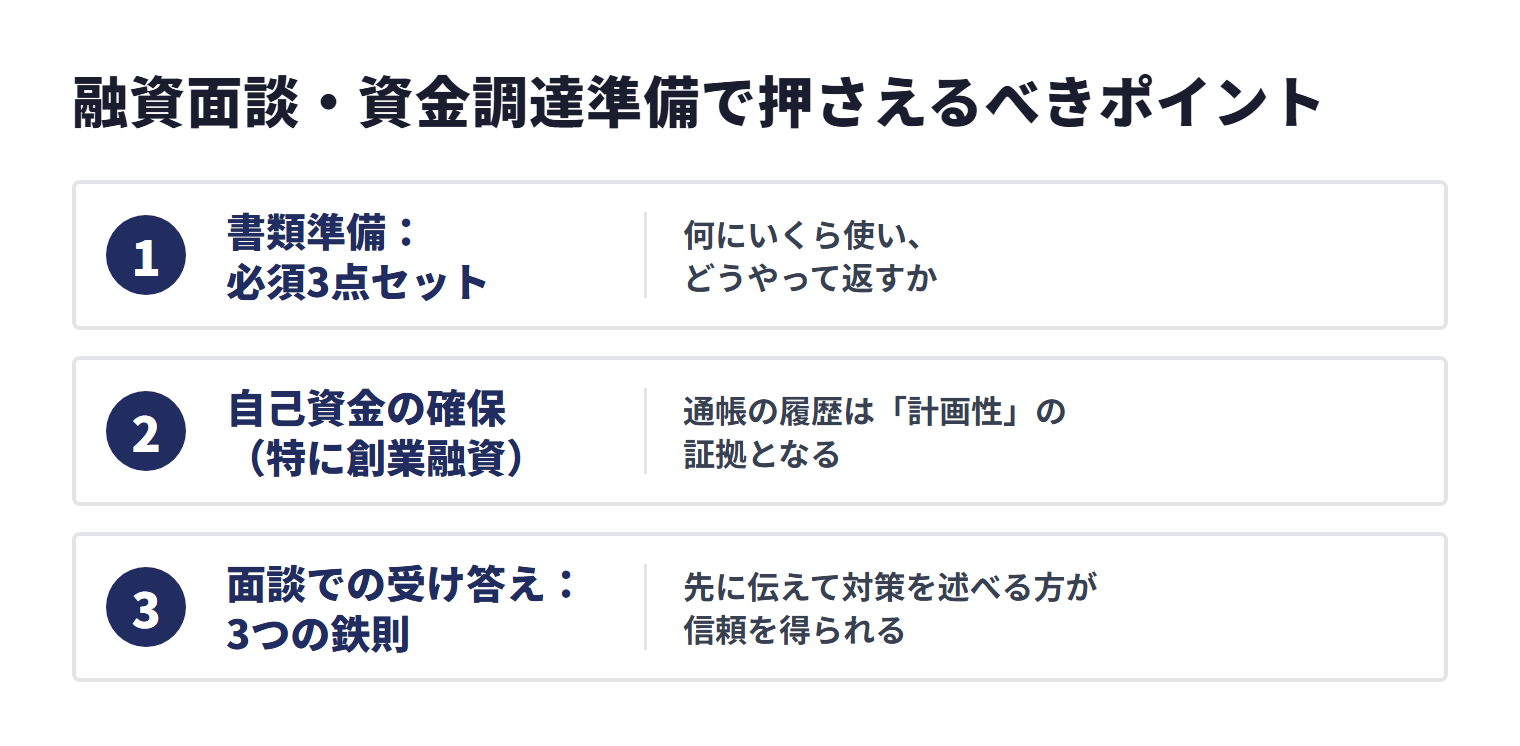
(1) 書類準備:事業計画書・資金繰り表・決算書
- 事業計画書:事業の概要・市場分析・収支計画(3〜5年分)・資金使途・返済計画を明記。「何にいくら使い、どうやって返すか」を具体的な数字で示す
- 資金繰り表:過去の実績と今後の見込みを月次で(本記事の目安は過去6か月・今後12か月。申込先の指定があればそれに従う)。融資実行後の資金繰りまで示せると説明しやすい
- 決算書・試算表:必要な期数や書類は、申込先・融資制度・法人か個人事業主かによって異なる。たとえば日本政策金融公庫は、法人の決算書について「直近期だけでなく2期分がご準備できているか」を確認項目に挙げ、ご利用いただく融資制度によっては手続きや添付する書類が異なる場合があるとしている。試算表は直近の月まで用意しておくと説明しやすい
(2) 自己資金の確保(特に創業融資)
日本政策金融公庫は、創業融資について、自己資金は重要な要素のひとつだが、それ以上に創業計画全体がしっかりしているかが重要だとしています。同公庫が融資先の創業企業を対象に実施した調査では、創業資金総額に占める自己資金の割合は平均で2割程度です。無担保・無保証人で利用する場合の取扱いには、2023年度まで「創業資金総額の1/10以上の自己資金があること等」の要件がありましたが、2024年度からは自己資金の要件はなくなっています。コツコツ積み立てた通帳の履歴は「計画性」の証拠となるため、突然の入金(見せ金)は避けましょう。
(3) 面談での受け答え:3つの鉄則
- 資金使途を具体的に:「運転資金」ではなく「機械A購入500万円・原材料仕入200万円・3か月分の人件費300万円」と内訳まで答える
- 返済原資を明確に:「売上が伸びれば」ではなく「現状の月商800万円のうち、固定費差引後の利益150万円から月10万円を返済する」と数字で示す
- 都合の悪い情報も先に開示:税金滞納・他行借入・赤字決算などは隠してもいずれ発覚する。先に伝えて対策を述べる方が信頼を得られる
融資の審査で重視される基本原則として、「安全性(確実な返済)」「収益性」「公共性」「成長性」「流動性」の5つが挙げられることがあります(金融機関により表現は異なります)。自社の事業計画書がこれらの観点を満たしているかを事前にセルフチェックすると、面談での説得力が増します。
よくある質問(FAQ)
- 中小企業が使える資金調達方法にはどんな種類がありますか?
- 主な方法は、銀行融資、日本政策金融公庫、制度融資、ファクタリング、ビジネスローン、補助金・助成金、クラウドファンディング、出資、社債発行、リースバック、親族からの借入などです。自社の状況と目的に応じて最適な方法を選びましょう。
- 融資以外で資金調達する方法はありますか?
- ファクタリング(売掛金の売却)、補助金・助成金、クラウドファンディング、出資(VC・エンジェル投資家)、社債発行、不要資産の売却などがあります。ファクタリングは、売却として処理できる取引であれば借入金を計上しないため、銀行以外の調達方法の一つになります。ただし金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。
- 個人事業主でも資金調達はできますか?
- はい、日本政策金融公庫の融資、自治体の制度融資、ファクタリング、ビジネスローン、小規模企業共済の貸付制度、クラウドファンディングなどが利用可能です。開業資金では、日本政策金融公庫の新規開業・スタートアップ支援資金(旧:新規開業資金)が選択肢の一つになります。
- 運転資金とは何ですか?いくら必要ですか?
- 運転資金とは事業の日常的な運営に必要な資金で、仕入代金・人件費・家賃・光熱費などが含まれます。必要な額は業種や回収・支払のサイト、季節による売上の変動で変わります(本記事では月商の3〜6か月分を一つの目安にしていますが、法令や公的機関が定めた基準ではありません)。運転資金が不足すると、売上があっても支払いができない黒字倒産のリスクがあります。
- 開業資金を調達するにはどうすればよいですか?
- 選択肢の一つが、日本政策金融公庫の新規開業・スタートアップ支援資金(旧:新規開業資金)です。融資限度額は7,200万円(うち運転資金4,800万円)で、新たに事業を始める方または事業開始後税務申告を2期終えていない方が無担保・無保証人で利用できる取扱いもあります(審査があります)。自治体の創業支援融資、クラウドファンディング、エンジェル投資家からの出資も選択肢です。事業計画書の準備が成功の鍵になります。
- 資金調達はどうやってするのですか?
- 資金調達は、(1)必要金額と用途(運転・設備・開業)の明確化、(2)事業計画書・資金繰り表の作成、(3)調達手段の3分類(負債型=融資・社債/非負債型=出資・ファクタリング/補助金型)から自社に合った手段を選択、(4)申込・審査・面談、(5)契約・入金、という流れで進めます。緊急度が高ければファクタリング(入金までの日数は会社や審査によって異なります)、コスト最重視なら銀行融資・公庫融資、返済が不要な資金なら補助金(原則として返済不要)・出資が候補です。
- 融資面談でNGなワード・避けるべき発言は何ですか?
- 融資面談で避けるべき発言は、(1)「返済できなくなったら自己破産すればいい」など返済意思を疑わせる発言、(2)「他行に断られた」と理由なく伝える、(3)資金使途が曖昧な説明、(4)決算書の数字を把握していない発言、(5)税金滞納や他社からの借入を隠す発言、です。逆に好印象なのは、資金使途の具体性(金額の内訳)、返済原資の明確な説明、自社の課題と改善策を率直に話す姿勢です。
- 融資の5大原則とは何ですか?
- 金融機関が融資審査で重視する原則として、(1)安全性(貸したお金が確実に返ってくるか)、(2)収益性(貸付による利息収益が見込めるか)、(3)公共性(社会的意義のある事業か)、(4)成長性(将来性のある事業か)、(5)流動性(必要時に資金回収できるか)の5つが挙げられることがあります(金融機関により表現は異なります)。融資申込時は、これらの観点に沿って自社の安全性・収益性・成長性を事業計画書で示すと、説明の説得力が増します。
まとめ
本記事では、中小企業・個人事業主が使える資金調達方法11選を一覧で比較・解説しました。
- 資金調達方法は、負債を増やす型(融資など)・負債を増やさない型(出資・ファクタリングなど)・補助金・助成金型の3つに分けて整理できる。ファクタリングが負債を増やさない型に入るのは、売却として処理できる取引の場合
- 銀行融資は金利が低い反面、審査が厳しく時間がかかる。緊急時には不向き
- ファクタリングは売掛金を期日前に現金化する方法で、最短即日の入金を案内する会社もある。売却として処理できる取引なら借入金は計上しないが、金融庁は、経済的に貸付けと同様の機能を有していると思われる取引は貸金業に該当するおそれがあるとしている
- 開業資金は日本政策金融公庫の創業期向けの融資が有力な候補。スタートアップはVC・エンジェル投資家からの出資も
- 補助金は原則として返済不要だが、審査があり、原則として後払い(精算払い)で、交付決定までに通常数か月かかるため即効性はない
- 1つの手段に頼らず、複数の調達方法を組み合わせて資金繰りの安定を図るのが鉄則
「今すぐ資金が必要」という方はファクタリング、「じっくり低コストで調達したい」方は銀行融資や公庫融資を検討しましょう。まずは自社の状況を整理し、最適な方法を選んでください。
参考資料・出典
法令・公的機関・業界団体
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- 日本政策金融公庫「一般貸付」(jfc.go.jp)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(jfc.go.jp)
- 企業会計基準委員会 企業会計基準第10号「金融商品に関する会計基準」(asb-j.jp)
- ミラサポplus(中小企業庁)「補助金とは」(mirasapo-plus.go.jp)
- ミラサポplus(中小企業庁)「ミラサポplus会員とは」(mirasapo-plus.go.jp)
- デジタル庁「補助金申請システム(Jグランツ)事業者クイックマニュアル」(fs2.jgrants-portal.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度・補助金内容は改正される場合があるため、利用前に各制度の運営事務局・所管官庁の最新公募要領・最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士・中小企業診断士等の専門家にご相談ください。