ファクタリングのメリット・デメリット|使うべき場面と注意点
ファクタリングのメリット・デメリットを法人向けに解説。入金を早められる利点、手数料や取引先通知、悪質業者、継続利用のリスク、2社間・3社間の選び方、デメリットを抑える方法まで整理します。BIGは法人専門で、2社間30万円〜・3社間100万円〜の売掛金を相談できます。
ファクタリングは、売掛金の入金を支払期日前に早められる便利な資金繰り手段です。銀行融資が間に合わないときや、入金サイトが長く支払いが先行するときに、売掛金を使って短期の資金不足を補えます。
一方で、ファクタリングには手数料がかかります。取引先への通知、悪質業者、契約後の送金管理、継続利用による資金繰り悪化など、利用前に理解しておくべきデメリットもあります。
ファクタリングのメリットとデメリットを同じ粒度で整理し、どんな法人が使うべきか、どんな場合は避けるべきか、デメリットを抑えるには何を確認すべきかを解説します。基本的な仕組みから確認したい場合は、ファクタリングとは何かを解説した記事も参考にしてください。
ファクタリングのメリット・デメリット早見表
ファクタリングは、短期の資金繰りには強い一方で、長期的な資金調達には向きにくい方法です。まずはメリットとデメリットを一覧で確認し、自社の状況に合うかを判断しましょう。
| 項目 | メリット | デメリット・注意点 | 確認すべきこと |
|---|---|---|---|
| 資金化スピード | 売掛金の入金を早められる | 書類不備や追加確認で遅れる場合がある | 請求書・通帳・本人確認書類を先に準備する |
| 審査 | 売掛先の信用力を中心に見られる | 売掛金がない、取引実態が不明な場合は使いにくい | 売掛先、支払期日、入金実績を整理する |
| 費用 | 緊急時の支払い遅延を避けやすい | 融資より手数料負担が重くなりやすい | 手数料率ではなく手取り額で比較する |
| 取引先との関係 | 2社間なら通知なしで進めやすい | 3社間では売掛先への説明が必要 | 通知可否と手数料のバランスを見る |
| 契約リスク | 適正な契約なら売掛金売却として使える | 偽装ファクタリングや高額費用に注意 | 償還請求権、買戻し義務、追加費用を確認する |
| 継続利用 | 一時的な資金ショートを避けられる | 毎月使うと手数料で資金繰りが悪化しやすい | 卒業時期と代替資金調達を考える |
使うべき場面と避けるべき場面を分けて考える
ファクタリングは、支払日が近く銀行融資が間に合わない場合や、売掛金の入金待ちで一時的に資金が足りない場合に向いています。手数料を払ってでも支払い遅延や受注機会の損失を避けたい場面では、検討する価値があります。
反対に、売掛金がない場合、慢性的な赤字を先送りしたい場合、手数料を払うと利益が残らない場合は慎重に判断してください。ファクタリングは資金繰りの時間を買う方法であり、収益構造そのものを改善する方法ではありません。
2社間と3社間でメリット・デメリットが変わる
ファクタリングのメリット・デメリットは、2社間と3社間で変わります。2社間は取引先に通知せず進めやすく、入金スピードを重視しやすい一方で、手数料は高くなりやすい傾向があります。
3社間は売掛先への通知や承諾を経て進める方式で、売掛先からファクタリング会社へ直接支払われるため回収リスクが下がり、手数料を抑えやすい場合があります。どちらを選ぶべきかは、2社間ファクタリングと3社間ファクタリングの違いを確認して判断しましょう。
ファクタリングのメリット
ファクタリングのメリットは、売掛金を使って入金待ちの期間を短縮できることです。ここでは、法人が利用する場面で特に重要なメリットを整理します。
売掛金の入金を早められる
ファクタリングの最大のメリットは、売掛金の入金を早められることです。取引先からの入金が30日後、60日後、90日後でも、請求書と入金実績をもとに支払期日前の資金化を相談できます。
建設業、運送業、人材派遣業、製造業のように支払いが先行しやすい業種では、入金待ちの期間が資金繰りを圧迫します。ファクタリングを使えば、外注費、人件費、仕入代金の支払いに間に合わせやすくなります。
銀行融資が間に合わないときのつなぎに使える
ファクタリングは、銀行融資が実行されるまでのつなぎ資金として使いやすい方法です。銀行融資はファクタリングより費用を抑えやすい一方、審査や契約に時間がかかる場合があり、数日後の支払いには間に合わないことがあります。例えば日本政策金融公庫の国民生活事業は、融資が決まるまでの平均所要日数を2〜3週間程度(土日、祝日を含む)と案内しています(銀行融資全般の平均ではありません)。
融資審査が進んでいるものの、外注費や給与の支払日が先に来る場合は、売掛金を一時的に資金化する選択肢があります。ただし、融資実行後にファクタリングから卒業する計画まで考えることが大切です。
赤字決算・税金滞納・創業直後でも相談できる場合がある
ファクタリングは、利用会社だけでなく売掛先の信用力も重視されます。銀行融資では赤字決算や税金滞納が大きな障壁になる場合がある一方、ファクタリングでは売掛金の実在性と売掛先の支払能力が確認されます。
そのため、赤字決算、税金滞納、創業直後でも相談できる場合があります。ただし、審査なしで使えるわけではありません。請求書、通帳、取引の根拠資料をもとに、売掛金が回収できる可能性を確認されます。
担保・保証人なしで相談しやすい
ファクタリングは、売掛金そのものを対象にするため、不動産担保や保証人を求めない契約もあり、担保資産がなくても相談しやすい方法です。担保資産を持たない会社や、すでに担保を金融機関に提供している会社でも検討できます。
ただし、保証人や担保を求められた場合は、契約内容を慎重に確認してください。売掛金の売買であるはずのファクタリングで保証人や分割返済を求められる場合は、売掛先が支払わなかったときの負担を利用会社が負う内容になっていないか、契約書全体を確認してください。
借入枠を増やさず資金化できる
金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。売掛債権の売買として行われる取引であれば、銀行融資のような借入とは異なるため、借入枠を増やさずに資金化できる点がメリットになります。一方で金融庁は、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしており、会計上も、売掛金を貸借対照表から外せるかどうかは契約の名前だけでは決まりません。
ただし、会計処理や税務処理は契約内容や会社の状況によって確認が必要です。決算や金融機関との関係に影響する可能性がある場合は、税理士や公認会計士に相談してください。
企業会計基準委員会の企業会計基準第10号「金融商品に関する会計基準」は、売掛金などの金銭債権を金融資産に含め、金融資産の契約上の権利に対する支配が他に移転したときなどに、その金融資産の消滅を認識しなければならないとしています。支配が他に移転するのは、譲渡された金融資産に対する譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること、譲受人が契約上の権利を直接又は間接に通常の方法で享受できること、譲渡人が満期日前に買戻す権利及び義務を実質的に有していないことの要件がすべて充たされた場合で、消滅を認識したときは、帳簿価額とその対価としての受払額との差額を当期の損益として処理するとしています。買戻しの約束の有無など契約の内容で扱いが変わり得るため、契約書をもとに会計上の扱いを確認してください。
※出典:企業会計基準委員会 企業会計基準第10号「金融商品に関する会計基準」[1]
売掛先の貸倒リスクを移転できる場合がある
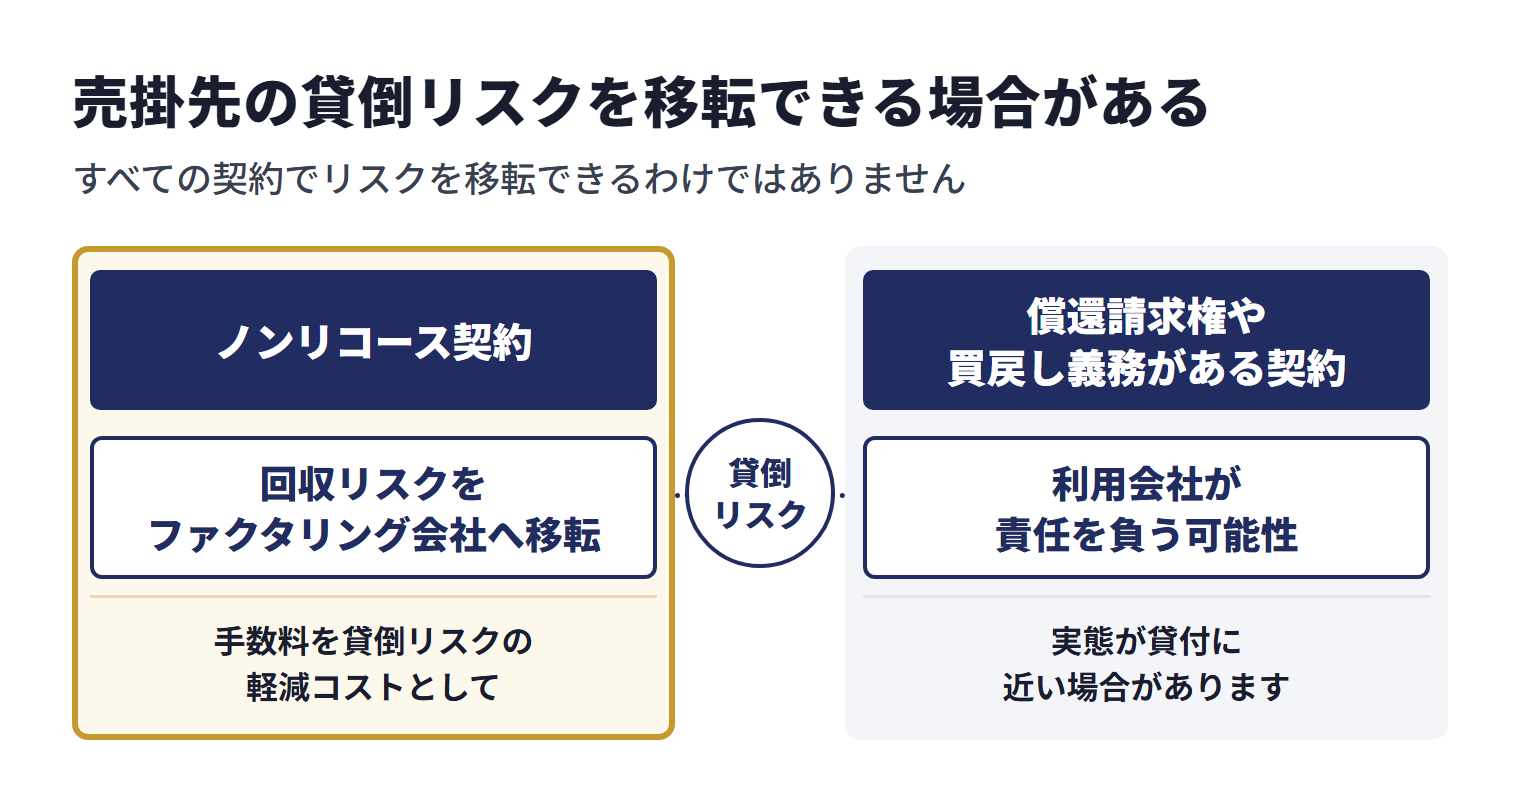
ノンリコース契約では、売掛先が支払不能になった場合の回収リスクをファクタリング会社へ移転できる場合があります。売掛先の支払いに不安があるときは、手数料を貸倒リスクの軽減コストとして考えることもできます。
ただし、すべての契約でリスクを移転できるわけではありません。償還請求権や買戻し義務がある契約では、売掛先が支払わない場合に利用会社が責任を負う可能性があります。ノンリコースと書かれているかだけでなく、買戻しの約束や売主自身の資金で支払う仕組みがないかまで、契約書全体を確認してください。
ファクタリングのデメリット
ファクタリングのデメリットは、手数料と契約リスクに集約されます。メリットだけを見て契約すると、資金繰り改善どころか手取り不足や取引先トラブルにつながる場合があります。
銀行融資より手数料が高くなりやすい
ファクタリングは、銀行融資より手数料が高くなりやすい方法です。短期間で売掛金を資金化できる分、ファクタリング会社は売掛先の未回収リスクや契約管理のリスクを見込んで手数料を設定します。
手数料は、契約方式、売掛先の信用力、支払期日、売掛金額、必要書類によって変わります。詳しい見方は、ファクタリング手数料の相場と抑え方を確認してください。
売掛金の範囲内でしか資金化できない
ファクタリングで調達できる金額は、原則として売掛金の範囲内です。融資のように将来の返済能力をもとに大きな資金を借りる方法ではないため、売掛金が少なければ資金化できる金額も限られます。
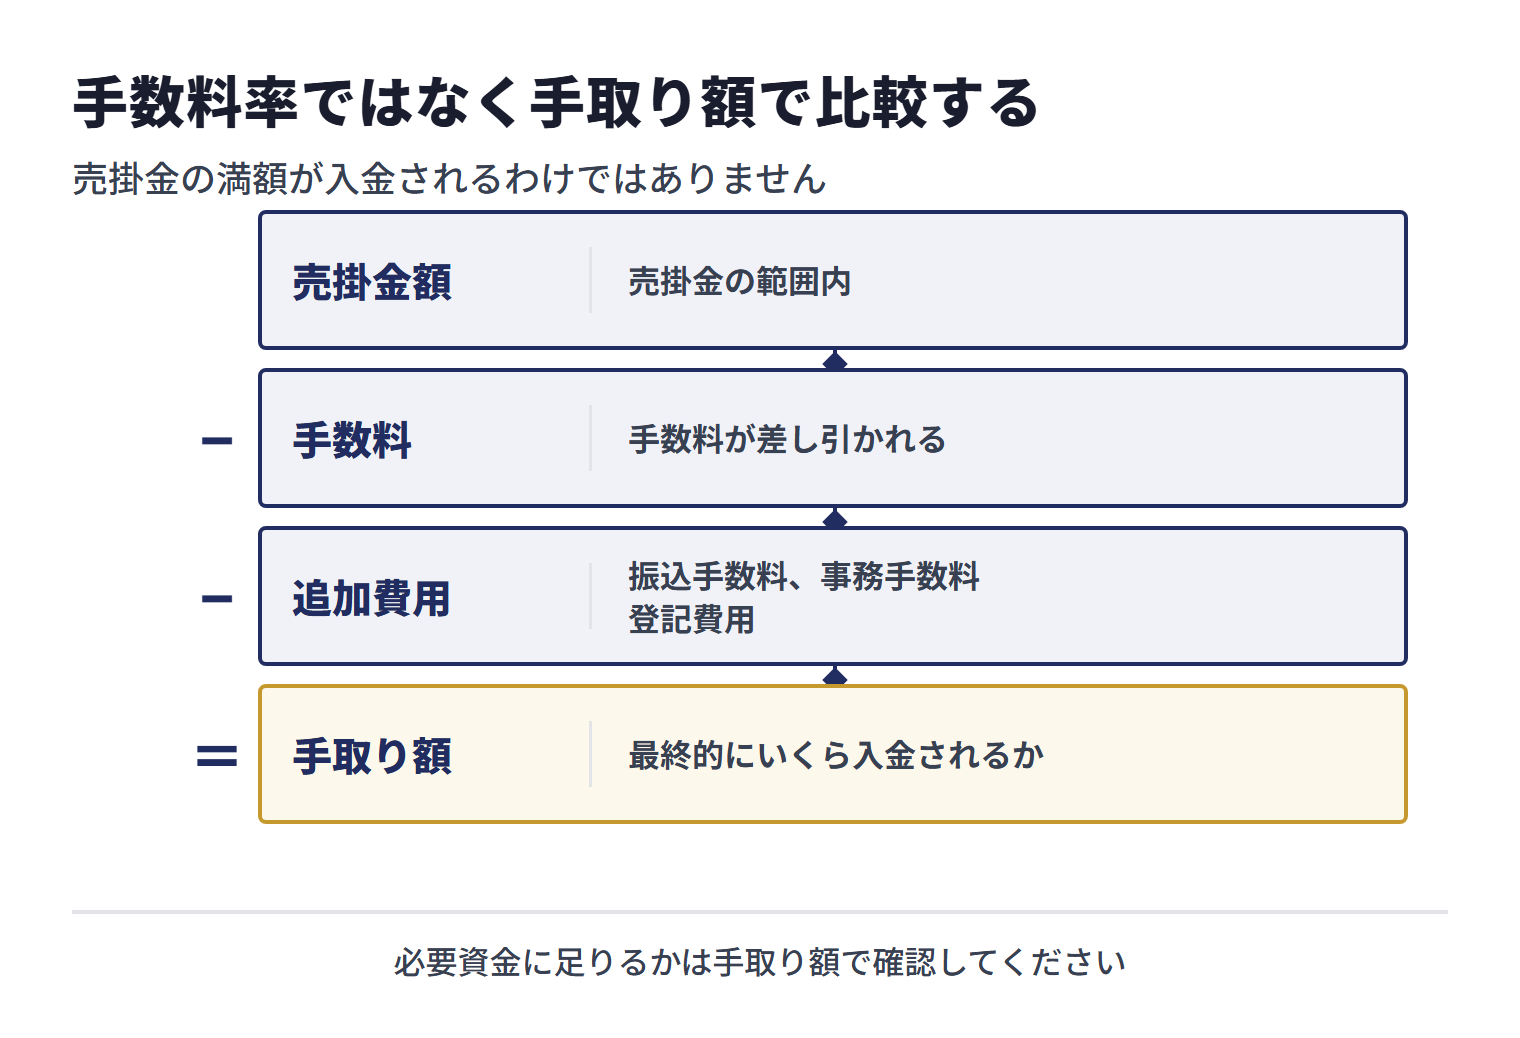
また、売掛金の満額が入金されるわけではありません。手数料や追加費用が差し引かれるため、必要資金に足りるかは手取り額で確認してください。
3社間では取引先への通知や承諾の手続きが入る
3社間ファクタリングでは、売掛先への通知または売掛先の承諾が必要になります。民法第467条は、債権の譲渡は、譲渡人が債務者(売掛先)に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定めており、法律上の要件は通知と承諾のどちらか一方です。売掛先以外の第三者に対抗するには、その通知又は承諾を確定日付のある証書でする必要があります(同条2項)。手数料を抑えやすい一方で、取引先にファクタリング利用を説明する必要があるため、関係性への配慮が欠かせません。
取引先に知られたくない場合は、2社間ファクタリングが候補になります。ただし、2社間でも契約内容やトラブル時の対応によって通知が発生する可能性はあるため、絶対に知られないと断定しないでください。
悪質業者や偽装ファクタリングに注意が必要
ファクタリング業界には、ファクタリングを装って高額な手数料や実質的な貸付を行う悪質業者が存在します。金融庁も、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして、注意を呼びかけています。
契約書に償還請求権、買戻し義務、分割返済、保証人、担保などが含まれる場合は慎重に確認してください。違法性や危険業者の見分け方は、ファクタリングの違法性と注意点も参考になります。
金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われ、契約書に「債権譲渡契約(売買契約)」であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。例として、譲渡した債権の回収が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引を挙げ、貸金業に当たるかどうかは、契約書にノンリコース(売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じないこと)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されると説明しています。
また金融庁は、ファクタリング業者から受け取る買取代金が債権額に比べて著しく低額であるといったケースは、偽装ファクタリングの疑いがあるとしています。金融庁の注意喚起は分割返済・保証人・担保の条項を個別には挙げていないため、こうした条項がある場合は、売掛先が支払わなかったときに誰が負担するのかという観点で、契約書全体と見積もりの買取代金を確認してください。
※出典:金融庁「ファクタリングの利用に関する注意喚起」[2]
継続利用すると資金繰りが悪化しやすい
ファクタリングを毎月のように使うと、将来入る予定だった売掛金を先取りし続ける状態になります。手数料が差し引かれるため、翌月以降に使える資金が少なくなり、さらに次の売掛金を資金化する流れになりやすいです。金融庁も、ファクタリングにおいて高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があると注意を呼びかけています。
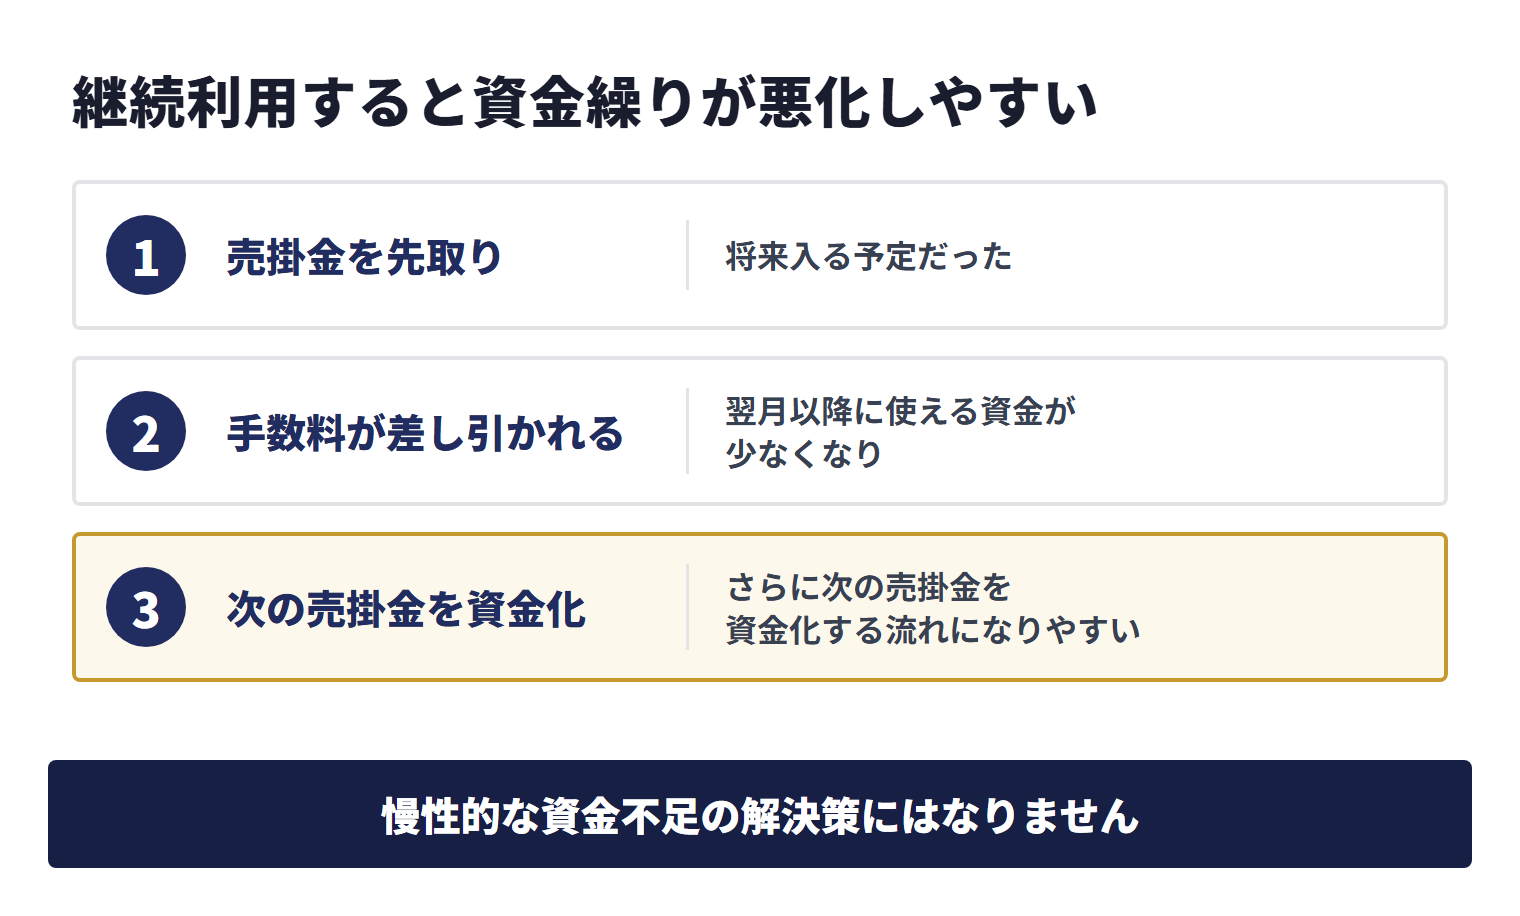
一時的な資金ショートには有効でも、慢性的な資金不足の解決策にはなりません。継続利用が前提になっている場合は、資金繰り改善、融資への移行、支払条件の見直しを同時に進める必要があります。
契約後の送金管理が必要になる
2社間ファクタリングでは、売掛先から利用会社へ入金された後、利用会社が回収した売掛金をファクタリング会社へ送金する形が想定されます。送金の期限や振込先は法令で一律に決まっているものではなく、契約で定められます。入金後に他の支払いへ使ってしまうと、契約違反や取引先への通知につながる可能性があります。
2社間を利用する場合は、入金予定日、送金期限、送金先、遅延時の対応を契約前に確認してください。送金管理まで含めて資金繰り表に入れておくことが重要です。
ファクタリングのデメリットを抑える方法
ファクタリングのデメリットは、会社選びと契約前の確認で抑えやすくなります。手数料だけでなく、契約方式、追加費用、必要書類、利用頻度まで見て判断しましょう。
複数社から相見積もりを取る
複数社から相見積もりを取ると、手数料と手取り額の差を確認できます。1社だけの見積もりでは、その条件が妥当か判断しにくいためです。
比較するときは、手数料率だけでなく、振込手数料、事務手数料、登記費用、入金日、必要書類をまとめて確認してください。最終的にいくら入金されるかが最も重要です。
契約書の印紙税と手数料の消費税は、国の資料で確認できます。国税庁のタックスアンサーでは、債権譲渡に関する契約書は印紙税の第15号文書(債権譲渡または債務引受けに関する契約書)に当たり、記載された契約金額が1万円以上なら1通200円、1万円未満なら非課税、契約金額の記載のないものは200円です。一方、国税庁の質疑応答事例は、電子署名を付した電磁的記録を電子メールで送信したケースについて、電磁的記録は印紙税の課税対象となる文書に含まれないとしています。
消費税については、国税庁の質疑応答事例が、金銭債権を譲り受ける際に債権額から控除する割引料、保証料または手数料は、その名目の如何にかかわらず金銭債権の譲受対価として非課税になるとしています。ただし、同事例は照会の事実関係を前提にした回答で、具体的な取引では異なる課税関係が生ずることがあると注記しています。債権の売買とは別に請求される費用の扱いは、見積もりの内訳とあわせて税理士に確認してください。
※出典:国税庁「No.7141 印紙税額の一覧表(その2)」[3]/国税庁「取引先にメール送信した電磁的記録に関する印紙税の取扱い」[4]/国税庁「金銭債権の買取り等に対する課税関係」[5]
3社間も比較して手数料を抑える
手数料を抑えたい場合は、3社間ファクタリングも比較してください。売掛先の協力が得られ、売掛先からファクタリング会社へ直接支払われる場合は、回収リスクが下がるため、2社間より手数料を抑えやすい場合があります。
ただし、3社間は売掛先への説明が必要です。取引先との関係、入金希望日、手数料差を比較し、総合的に判断しましょう。
信用力の高い売掛金を選ぶ
信用力の高い売掛金を選ぶと、条件を確認しやすくなります。売掛先の支払能力、過去の入金実績、支払期日の明確さは、ファクタリング会社の審査で重要です。
複数の売掛金がある場合は、継続取引で入金実績があり、支払期日が短く、請求書と通帳の内容が一致する債権を優先しましょう。
必要書類を先にそろえる
必要書類を先にそろえると、審査や見積もりの遅れを抑えられます。請求書、通帳・入出金明細、本人確認書類、発注書や契約書などをまとめておくと、追加確認に対応しやすくなります。
書類不備があると、即日入金が難しくなる場合があります。必要書類の詳しい準備は、ファクタリングの必要書類一覧で確認してください。
契約書で償還請求権・買戻し義務を確認する
契約書では、償還請求権と買戻し義務を確認してください。売掛先が支払わなかった場合に利用会社が返済義務を負う内容になっていると、リスクの負い方が大きく変わります。
契約書の名称がファクタリングでも、実態が貸付に近い場合があります。疑問がある場合は、契約前に専門家や公的相談窓口へ相談しましょう。
利用目的と卒業時期を決める
利用目的と卒業時期を決めることは、継続利用のリスクを抑えるうえで重要です。たとえば「融資実行までの2回だけ」「季節性の仕入れ資金だけ」など、利用範囲を決めておくと依存を避けやすくなります。
毎月の資金不足をファクタリングで埋める状態が続く場合は、資金繰り表、原価、支払条件、融資の可能性を見直してください。必要に応じて資金繰り改善の考え方も確認しましょう。
ファクタリングと他の資金調達方法のメリット・デメリット比較
ファクタリングを使うべきか判断するには、銀行融資、ビジネスローン、手形割引、ABLなど他の方法と比較する必要があります。資金化の早さだけでなく、コスト、返済義務、審査対象、使える条件を見ましょう。
| 方法 | メリット | デメリット | 向いている場面 |
|---|---|---|---|
| ファクタリング | 売掛金の入金を早められる。売掛先の信用力を重視される | 手数料が高くなりやすい。売掛金の範囲内でしか資金化できない | 入金待ちを短縮したい、融資が間に合わない |
| 銀行融資 | 低コストで中長期資金を調達しやすい | 審査に時間がかかる。赤字や税金滞納では難しい場合がある | 設備資金、長期運転資金、計画的な資金調達 |
| ビジネスローン | 融資より早く借入できる場合がある | 返済義務があり、金利負担が発生する | 短期の借入で返済計画を立てられる場合 |
| 手形割引 | 受取手形を期日前に現金化できる | 不渡り時に買戻し義務が発生する場合がある | 受取手形を保有している場合 |
| ABL | 売掛債権や在庫などを担保に借入できる | 融資なので審査と返済義務がある | 資産を活用して借入したい場合 |
時間に余裕があるなら融資を先に検討する
時間に余裕がある場合は、銀行融資を先に検討するのが基本です。融資は審査に時間がかかる場合がありますが、ファクタリングよりコストを抑えやすく、中長期の資金調達に向いています。
ファクタリングは、融資が間に合わない、融資審査が難しい、支払いが近いといった短期の事情がある場合に比較候補になります。
売掛金がある短期資金ならファクタリングを比較する
売掛金があり、支払期日前に資金が必要な場合は、ファクタリングを比較する価値があります。売掛金の実在性と売掛先の信用力が確認できれば、融資とは異なる審査軸で相談できます。
ただし、手数料を支払ってもなお資金繰りが改善するかを確認してください。手取り額が必要資金に足りない場合や、次回入金がさらに不足する場合は、別の方法も検討しましょう。
毎月不足する資金は根本改善を優先する
毎月不足する資金をファクタリングで補う場合は、根本改善を優先してください。ファクタリングは入金を前倒しする方法なので、毎月使うと将来の入金を削り続けることになります。
固定費、原価、支払サイト、請求回収、借入条件を見直し、必要に応じて金融機関への相談も進めましょう。ファクタリングは、資金繰り改善までの時間を確保するために使うのが現実的です。
BIGでファクタリングのメリットを活かしデメリットを抑える相談
BIGは、法人の売掛金を対象にした法人専門ファクタリング会社です。ファクタリングのメリットを活かしつつ、手数料、契約方式、必要書類、卒業支援まで確認したい法人が相談できます。
手数料は2社間5%〜・3社間1%〜を確認しながら相談できる
BIGは、手数料2社間5%〜・3社間1%〜を公表しています。上限は公表していません。2社間の手数料の下限をこれより低く公表している会社もあるため、2社間の5%〜は下限の数字としては高めです。下限の数字だけで選ばず、見積もりの入金額で比べてください。
実際の手数料は、売掛先、売掛金額、支払期日、契約方式、必要書類によって変わります。見積もりでは、手数料率と実際の入金額をセットで確認してください。
法人専門で2社間30万円〜・3社間100万円〜を相談できる
BIGは、法人専門で2社間30万円〜・3社間100万円〜(上限の公表なし)の売掛金を相談できます。公式サイトでは3社間ファクタリングを「大口取引・継続案件に最適」と案内しており、専属コンサルタントが売掛金の内容を確認しながら進められます。
法人でまとまった売掛金を使う場合は、法人向けファクタリングの選び方も確認すると、対象者、買取可能額、手数料の見方を整理しやすくなります。
2社間・3社間の両方を比較できる
BIGでは、2社間と3社間の両方を相談できます。取引先に通知せず早く進めたい場合は2社間、取引先へ説明できて手数料を抑えたい場合は3社間を比較できます。
どちらを選ぶかは、取引先との関係、入金希望日、必要資金、手数料許容度で変わります。売掛金の内容をもとに両方の選択肢を確認すると判断しやすくなります。
原則3点の必要書類を中心に相談できる
BIGでは、本人確認書類、請求書、通帳コピーを中心に相談できます。スマートフォンで撮影したデータにも対応しているため、来店や郵送の負担を抑えて手続きを進められます。
ただし、取引内容や買取金額によっては、登記簿謄本、決算書、印鑑証明書などの追加書類が必要になる場合があります。申し込み前に、提出できる書類と入金希望日を整理しておきましょう。
資金繰り改善や卒業支援まで相談できる
BIGは公式サイトで、卒業支援プログラム(追加費用なし)により、ファクタリングの利用頻度の段階的な削減や銀行融資への橋渡しを支援すると案内しています。継続利用を前提にするのではなく、いつ卒業するかを考えることが重要です。
手数料を抑えるだけでなく、次回以降の資金繰り、支払い計画、金融機関との関係も含めて相談したい法人は、早めに売掛金の内容を整理してください。
ファクタリングのメリット・デメリットでよくある質問
ここでは、ファクタリングのメリット・デメリットについてよくある疑問を整理します。利用前に不安になりやすい手数料、審査、取引先通知、継続利用のリスクを確認してください。
ファクタリングの最大のメリットは何ですか?
最大のメリットは、売掛金の入金を支払期日前に早められることです。銀行融資が間に合わない場合や、入金サイトが長く支払いが先行する場合に、短期の資金不足を補いやすくなります。
ファクタリングの最大のデメリットは何ですか?
最大のデメリットは、手数料がかかることです。融資よりコストが高くなりやすく、繰り返し利用すると手数料負担で資金繰りが悪化する場合があります。
ファクタリングはやばいと言われるのはなぜですか?
やばいと言われる理由は、手数料の高さ、悪質業者、偽装ファクタリング、継続利用による依存リスクがあるためです。適正な会社を選び、契約内容と利用目的を確認すれば、短期の資金繰り手段として使える場合があります。
ファクタリングは取引先に知られますか?
2社間ファクタリングでは、取引先への通知を原則行わずに進めることができます。3社間ファクタリングでは、売掛先への通知または売掛先の承諾を経て、売掛先からファクタリング会社へ直接支払われるため、取引先に知られます。2社間でも契約内容やトラブル時の対応によって通知が発生する可能性があります。
ファクタリングのデメリットを抑えるにはどうすればよいですか?
デメリットを抑えるには、複数社の見積もり、3社間の比較、信用力の高い売掛金の選定、必要書類の事前準備、契約書の確認、利用目的と卒業時期の設定が重要です。
BIGではファクタリングのメリット・デメリットを相談できますか?
BIGでは、法人の売掛金について、2社間・3社間、手数料、必要書類、入金目安、資金繰り改善まで相談できます。手数料は2社間5%〜・3社間1%〜、2社間30万円〜・3社間100万円〜(上限の公表なし)を確認しながら、自社に合う使い方を検討できます。
まとめ:ファクタリングは目的を決めて短期利用する
ファクタリングのメリットは、売掛金の入金を早め、銀行融資が間に合わない短期の資金不足に対応しやすいことです。赤字決算や税金滞納がある場合でも、売掛先の信用力や売掛金の実在性によっては相談できる場合があります。
デメリットは、手数料が高くなりやすいこと、売掛金の範囲内でしか資金化できないこと、3社間では取引先への説明が必要になること、悪質業者や継続利用のリスクがあることです。
ファクタリングを使うなら、支払い遅延を避ける、融資実行までつなぐ、季節性の資金需要に対応するなど、目的を明確にしてください。法人でまとまった売掛金を相談したい場合は、BIGのように手数料、買取可能額、2社間・3社間対応、必要書類を確認できる会社を比較候補に入れましょう。
参考資料・出典
本記事では、ファクタリングの契約リスクや悪質業者への注意点を整理するにあたり、以下の公的情報と公式情報を参照しています。契約内容や法的判断は個別事情で変わるため、必要に応じて専門家へ相談してください。
法令・公的機関・業界団体
- 企業会計基準委員会 企業会計基準第10号「金融商品に関する会計基準」(asb-j.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 国税庁「No.7141 印紙税額の一覧表(その2)」(nta.go.jp)
- 国税庁「取引先にメール送信した電磁的記録に関する印紙税の取扱い」(nta.go.jp)
- 国税庁「金銭債権の買取り等に対する課税関係」(nta.go.jp)
- 金融庁「その資金調達大丈夫ですか?」(fsa.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「ご利用の流れ・必要書類」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)