ノンリコース(償還請求権なし)ファクタリングおすすめ7選!仕組みとリコースとの違い【2026年最新】
ノンリコース(償還請求権なし)のファクタリング会社7選を比較。売掛先が倒産しても返済不要なノンリコースの仕組み・メリット・リコースとの違いを解説。安全にファクタリングを利用したい方必見。
「ファクタリングを利用したいけど、売掛先が倒産したら返済しなければならないの?」――そんな不安をお持ちの方にこそ知ってほしいのがノンリコース(償還請求権なし)ファクタリングです。
ファクタリングとは、売掛金をファクタリング会社に売却して支払期日前に資金化する資金調達方法です。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。ノンリコース(償還請求権なし)は、売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じない、という契約の定めです。ただし、契約書の他の条項で買戻しなどを求められていないかは、別に確認が必要です。
しかし、中には「償還請求権あり(リコース)」の契約を結ぶ業者も存在し、知らずに利用すると売掛先倒産時に大きなリスクを背負うことになります。安全にファクタリングを活用するためには、ノンリコースとリコースの違いを正しく理解することが不可欠です。
この記事の比較軸
ノンリコースファクタリングの記事では、単に「早い」「安い」といった訴求ではなく、次の実務条件をそろえて比較します。
- 対象者(法人・個人事業主・医療/介護など)
- 手数料の見積もり条件と追加費用
- 入金スピードと、実際に着金するまでの確認事項
- 買取可能額の下限・上限
- 対面相談・オンライン対応・必要書類
- この条件に向いている会社、向かない会社の判断軸
特に次の資金繰りニーズを意識して比較します。
- 契約書の償還請求権
- 買戻し条項
- 保証人・担保の有無
- 貸付け該当リスク
ノンリコース対応のおすすめファクタリング会社7社【比較表あり】
ここに載せているのは、ノンリコース(償還請求権なし)を公式サイトで明示している会社だけです。該当したのは7社です。掲載社数を揃えるための水増しはしていません。運営元の法人専門ファクタリングのBIGは公式サイトに個別の記載がありませんが、ノンリコース(償還請求権なし)に対応していることを運営元として確認したうえで載せています。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| アクセルファクター | 法人・個人事業主 | 2社間3〜10%・3社間1〜8% | 最短2時間 | 最大1億円(下限の記載なし) | 可 |
| No.1ファクタリング | 法人・個人事業主 | 0.5%〜15% | 最短30分 | 50万円〜3億円 | 可 |
| QuQuMo | 法人・個人事業主 | 1%〜 | 最短2時間 | 上限なし(下限の記載なし) | 可 |
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
| OLTAクラウドファクタリング | 法人・個人事業主 | 2〜9%(諸経費込み) | 最短即日(見積は1営業日以内に回答) | 上限・下限なし | 可 |
| えんナビ | 法人・個人事業主 | 5%〜(上限の記載なし) | 最短1日 | 50万円〜5,000万円(30万円〜の表記も) | 可(来社か出張が基本) |
| ビートレーディング | 法人・個人事業主 | 平均 2者間9.4%・3者間6.4% | 最短2時間(300万円未満は最短50分) | 下限・上限なし | 可(金額により対面契約が必須) |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです(法人専門ファクタリングのBIGは2026-09-10に再確認)。最新の条件は各社にご確認ください。
ノンリコース対応のおすすめファクタリング会社7社の特徴と条件
冒頭の比較表に載せた会社について、条件と確認しておきたい点を紹介します。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
アクセルファクター
手数料の幅を、取引先に知られずに進める2社間(3〜10%)と、取引先の承諾を得る3社間(1〜8%)それぞれ上限まで公表しているので、見積もりの前に手数料の見当をつけたい人に向く会社です。個人事業主から中小企業まで対象で、最大1億円までの大口にも対応すると案内しています。必要書類は請求書・通帳(3か月分)・身分証明書の3点で、非対面で契約まで進められ、手数料以外の費用はかからないと案内しています。
こんな人・会社に
- 手数料の上限まで見比べてから決めたい法人・個人事業主
- 数千万円規模の大口の売掛金を資金化したい会社
- 書類を少なくして、非対面で契約まで進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 2社間 3〜10% / 3社間 1〜8%(手数料以外の費用は不要と案内) |
| 入金スピード | 最短2時間(最短即日) |
| 買取可能額 | 最大1億円(下限の記載なし) |
| 契約方式 | 2社間・3社間 |
| 必要書類 | 請求書・通帳(3か月分)・身分証明書 |
| 面談・来店 | オンライン完結(非対面で契約) |
| 運営会社 | 株式会社アクセルファクター(2018年10月設立) |
| 所在地 | 東京本社:東京都豊島区高田3丁目32番1号 大東ビル3階 / 営業所:仙台市青葉区・名古屋市中区・大阪市中央区 |
出典: アクセルファクター「売掛金早期現金化(ファクタリング)」/アクセルファクター「会社概要」(2026年9月11日確認)
No.1ファクタリング
手数料の幅(0.5%〜15%)と買取可能額(50万円〜3億円)をどちらも公表しているので、金額の見当をつけてから相談したい人に向く会社です。最短30分での即日振込を案内しており、取引先に知られない2社間と、取引先を含めた3社間のどちらでも契約できます。手数料以外の費用は発生しないと案内しています。
こんな人・会社に
- 数百万円〜数千万円の売掛金を当日中に資金化したい会社
- 取引先に通知するかどうかを案件ごとに選びたい会社
- 担当者と話しながら条件を決めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(事業主向けのサービスとして案内) |
| 手数料 | 0.5%〜15%(手数料以外の費用なしと案内) |
| 入金スピード | 最短30分 |
| 買取可能額 | 50万円〜3億円(3億円以上は相談) |
| 契約方式 | 2社間・3社間 |
| 面談・来店 | オンラインで商談・契約が可能。契約前の最終確認は来社または訪問 |
| 運営会社 | 株式会社No.1(2016年1月7日設立) |
| 所在地 | 東京本社:東京都豊島区東池袋1-18-1 Hareza Tower 20F / 名古屋支社:名古屋市中村区則武2-3-2 / 福岡支社:福岡市博多区博多駅前1-15-20 |
出典: No.1「事業主様のファクタリング」/No.1「会社概要」/No.1「よくあるご質問」(2026年9月11日確認)
QuQuMo
必要書類を最小限にして、急いで資金化したい人に向く会社です。書類は請求書と通帳の2点(保有するすべての銀行口座の入出金明細・直近3か月分)で、契約はクラウドサインでオンライン完結します。取引先への通知や債権譲渡登記が要らない2社間の契約で、法人だけでなく個人事業主も使えます。
こんな人・会社に
- 少ない書類で進めたい人
- 個人事業主・フリーランス
- 取引先に知られずに進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間(必要書類がそろっている場合) |
| 買取可能額 | 上限なし(下限の記載なし) |
| 契約方式 | 2社間(取引先への通知・債権譲渡登記は不要) |
| 必要書類 | 請求書・通帳(保有する全口座の入出金明細・直近3か月分) |
| 面談・来店 | オンライン完結(クラウドサインで契約) |
| 運営会社 | 株式会社アクティブサポート(ファクタリングの自主規制団体 OFA の認定事業者) |
| 所在地 | 東京都豊島区南池袋2-13-10 南池袋山本ビル3階 |
出典: QuQuMo 公式サイト(2026年9月11日確認)
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
OLTAクラウドファクタリング
取引先に知られない2者間の契約を、面談なしのオンラインで完結させたい法人・個人事業主に向くサービスです。手数料は諸経費をすべて含めて2〜9%で、上限が9%と決まっているため費用の見当をつけやすく、買取金額に上限も下限も設けていません。請求書の全額でも一部でも売却できます。見積もりは必要書類が不備なくそろってから24時間(1営業日)以内に回答し、契約後は即日ないし翌営業日に振り込むと案内しています。売掛先が倒産しても返済を求めない、償還請求権のない(ノンリコース)契約です。
こんな人・会社に
- 手数料の上限を先に知ってから申し込みたい法人・個人事業主
- 取引先に知られず、債権譲渡登記もせずに進めたい人
- 少額から大口まで、売却する金額を自分で決めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 2〜9%(諸経費などすべて込み) |
| 入金スピード | 最短即日(見積もりは書類がそろってから24時間(1営業日)以内に回答、契約後は即日ないし翌営業日に振込) |
| 買取可能額 | 上限・下限なし(請求書の全額または一部を買取) |
| 契約方式 | 2者間(取引先への連絡・債権譲渡登記なし。ノンリコース) |
| 必要書類 | 昨年度の決算書一式(法人:貸借対照表・損益計算書・勘定科目明細/個人事業主:確定申告書の第一表)・全口座の入出金明細(直近4カ月分)・請求書・代表者の本人確認書類 |
| 面談・来店 | オンライン完結・面談不要 |
| 対象の請求書 | 売掛先が法人または官公庁の確定債権で、入金日まで6営業日以上あるもの |
| 運営会社 | OLTA株式会社(2017年4月14日設立) |
| 所在地 | 東京都港区赤坂1-12-32 アーク森ビル 4F |
出典: OLTAクラウドファクタリング 公式サイト(描画後の本文)/OLTAクラウドファクタリング 公式LP/OLTA株式会社「会社概要」/OLTA株式会社「お知らせ」(2026年9月11日確認)
えんナビ
夜間や土日祝日にも電話で相談を始めたい法人・個人事業主に向く会社で、24時間365日スタッフが対応すると案内しています。手数料は5%〜(売掛先や支払いサイトで変動)、買取額は50万円〜5,000万円で、2社間・3社間のどちらにも対応し、償還請求権のないノンリコース契約です。必要書類は請求書と3ヶ月分の通帳で、最短1日での資金化を案内しています。他社のファクタリングからの乗り換えや、見積もりの相談だけの問い合わせも受け付けています。
こんな人・会社に
- 夜間・休日に相談を始めたい法人・個人事業主
- 数十万円〜数千万円の売掛金を資金化したい会社
- 担当者と会って話しながら進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 5%〜(売掛先・支払いサイトなどにより変動) |
| 入金スピード | 最短1日 |
| 買取可能額 | 50万円〜5,000万円(会社概要ページには「最低30万円」の表記もあり) |
| 契約方式 | 2社間・3社間(ノンリコース) |
| 必要書類 | 請求書・通帳(3ヶ月分) |
| 面談・来店 | 本社への来社またはスタッフの出張が基本。郵送のみ・オンラインでの契約も可 |
| 運営会社 | 株式会社インターテック(2017年創業) |
| 所在地 | 東京都中央区日本橋本町4-3-4 東海日本橋ビル3階 |
出典: えんナビ 公式サイト/えんナビ「よくあるご質問」/えんナビ「ファクタリングの流れとは?」/えんナビ 公式LP/えんナビ「会社概要」(2026年9月11日確認)
ビートレーディング
請求書を発行する前の注文書の段階や、診療報酬・介護報酬まで含めて資金化を相談したい法人・個人事業主に向く会社です。売掛先への通知・承諾が原則不要な2者間と、売掛先を含めた3者間の両方に対応し、買取可能金額に下限・上限を設けていないと案内しています。300万円以上は担当者に相談して最短2時間、300万円未満は審査申し込みから最短50分で入金できるポータルサイトを用意しています。必要書類は請求書などの売掛金に関する書類と、口座の入出金明細(直近2か月分)の2点が基本で、契約はクラウドサインのオンライン契約・来社・訪問から選べます。
こんな人・会社に
- 注文書の段階で資金が必要な建設業などの会社
- 300万円未満の請求書をスマホで申し込みたい個人事業主・フリーランス
- 売掛先に知られない2者間と、手数料を抑える3者間を比べたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主・フリーランス(売掛先が個人事業主の売掛金は対象外) |
| 手数料 | 平均 2者間9.4% / 3者間6.4%(法人のみ・2025年9月時点)。上限・下限の公表なし |
| 入金スピード | 相談型は最短2時間 / ポータルサイト(300万円未満)は審査申し込みから最短50分 |
| 買取可能額 | 下限・上限なし(1万円〜7億円の買取実績) |
| 契約方式 | 2者間・3者間(償還請求権なし) |
| 必要書類 | 売掛金に関する書類(請求書等)・口座の入出金明細(直近2か月分)の2点。債権の内容により追加書類 |
| 面談・来店 | オンライン契約(クラウドサイン)・来社・訪問から選択(買取金額によっては対面契約が必須) |
| 主なメニュー | 注文書ファクタリング / 介護報酬・診療報酬ファクタリング |
| 運営会社 | 株式会社ビートレーディング(2012年4月設立・2026年4月28日に経営革新等支援機関に認定) |
| 所在地 | 東京本社:東京都港区芝大門一丁目2-18 野依ビル3階・4階 / 支店:仙台市青葉区・名古屋市中区・大阪市北区・福岡市博多区 |
出典: ビートレーディング「法人向けファクタリング」/ビートレーディング 公式サイト/ビートレーディング「最低いくらから最高いくらまで買取できますか?」/ビートレーディング「ビートレーディングのファクタリングの手数料は?」/ビートレーディング「申し込みから入金までどれくらいかかりますか?」/ビートレーディング よくある質問(契約時の訪問について)/ビートレーディング「個人事業主は利用できますか?」/ビートレーディング「ご利用の流れ」/ビートレーディング「会社概要」(2026年9月11日確認)
ノンリコースファクタリングとは?仕組みをわかりやすく解説
ノンリコースファクタリングとは、償還請求権なしのファクタリング契約を指します。「ノンリコース(Non-Recourse)」とは「遡及しない」という意味で、売掛先が倒産して売掛金を回収できなくなった場合でも、ファクタリング会社が利用者に対して返済を求めることはありません。
通常のファクタリングの流れは以下のとおりです。
- 利用者が売掛金(請求書)をファクタリング会社に売却する
- ファクタリング会社が手数料を差し引いた金額を利用者に支払う
- 支払期日に売掛金がファクタリング会社に支払われる(売掛先がファクタリング会社に直接支払う契約のほか、売掛金の回収(集金)をファクタリング会社から利用者に委託し、利用者が回収した代金をファクタリング会社に渡す契約もあります)
ノンリコース契約の場合、ステップ3で売掛先が倒産等により支払えなくなっても、利用者が代わりに弁済する義務はありません。これは、売掛先の不払いのリスクをファクタリング会社が負うと契約で定めているためです。売掛債権の売買だからといって、当然に売主の責任がなくなるわけではありません。
民法569条1項は「債権の売主が債務者の資力を担保したときは、契約の時における資力を担保したものと推定する。」と定め、同条2項は「弁済期に至らない債権の売主が債務者の将来の資力を担保したときは、弁済期における資力を担保したものと推定する。」と定めています(債権の売主の担保責任)。売掛債権の売買であっても、売主である利用者が売掛先の資力を担保する約束をすることはあり得るため、ノンリコースかどうかは「売買だから」ではなく、契約書の償還請求権や買戻しの条項で確かめます。
※出典:e-Gov法令検索「民法」(令和8年6月24日施行版)[1]
ポイント:ノンリコースかどうかは契約書と実態で確かめる
- ファクタリングは売掛債権の「売買契約」として行われ、ノンリコースの契約では売掛先の不払いのリスクを買い手(ファクタリング会社)が負担する
- 金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている
- 売掛先倒産リスクを利用者が負わないからこそ、条件を確認して利用できる仕組み
ノンリコース契約のファクタリング選びの基本
「ノンリコース(償還請求権なし)」とは何を意味するか
ノンリコースとは、売掛先が倒産しても利用者に返金義務がない契約形態です。ファクタリングは売掛債権の売買として行われますが、ノンリコースであれば適法、という基準が法令や金融庁の資料に示されているわけではありません。金融庁は、ファクタリングが貸金業に該当するかについて、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。
ノンリコース契約を選ぶ際の注意点
- 契約書に「償還請求権なし」「ノンリコース」と明記されているかを確認
- 「買戻し条項」「分割返済」「担保・保証人」を求める条項がないか。金融庁は、譲渡した債権の回収(集金)が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金で支払をしなければならないこととされている取引などを、貸金業に該当するおそれがある例に挙げています
- 金融庁の「ファクタリングの利用に関する注意喚起」を参照
ノンリコース訴求の落とし穴
「ノンリコース」と広告していても、契約書の他の条項で買戻しや利用者自身の資金による支払を求めていないかは、契約書を読まないと分かりません。広告と契約書面の整合性を確認してください。不明点があれば弁護士に相談することを推奨します。
ノンリコースとリコース(ウィズリコース)の違い
ファクタリング契約にはノンリコース(償還請求権なし)とリコース(ウィズリコース/償還請求権あり)の2種類があります。両者の違いを比較表で確認しましょう。
| 比較項目 | ノンリコース(償還請求権なし) | リコース(償還請求権あり) |
|---|---|---|
| 償還請求権 | なし | あり |
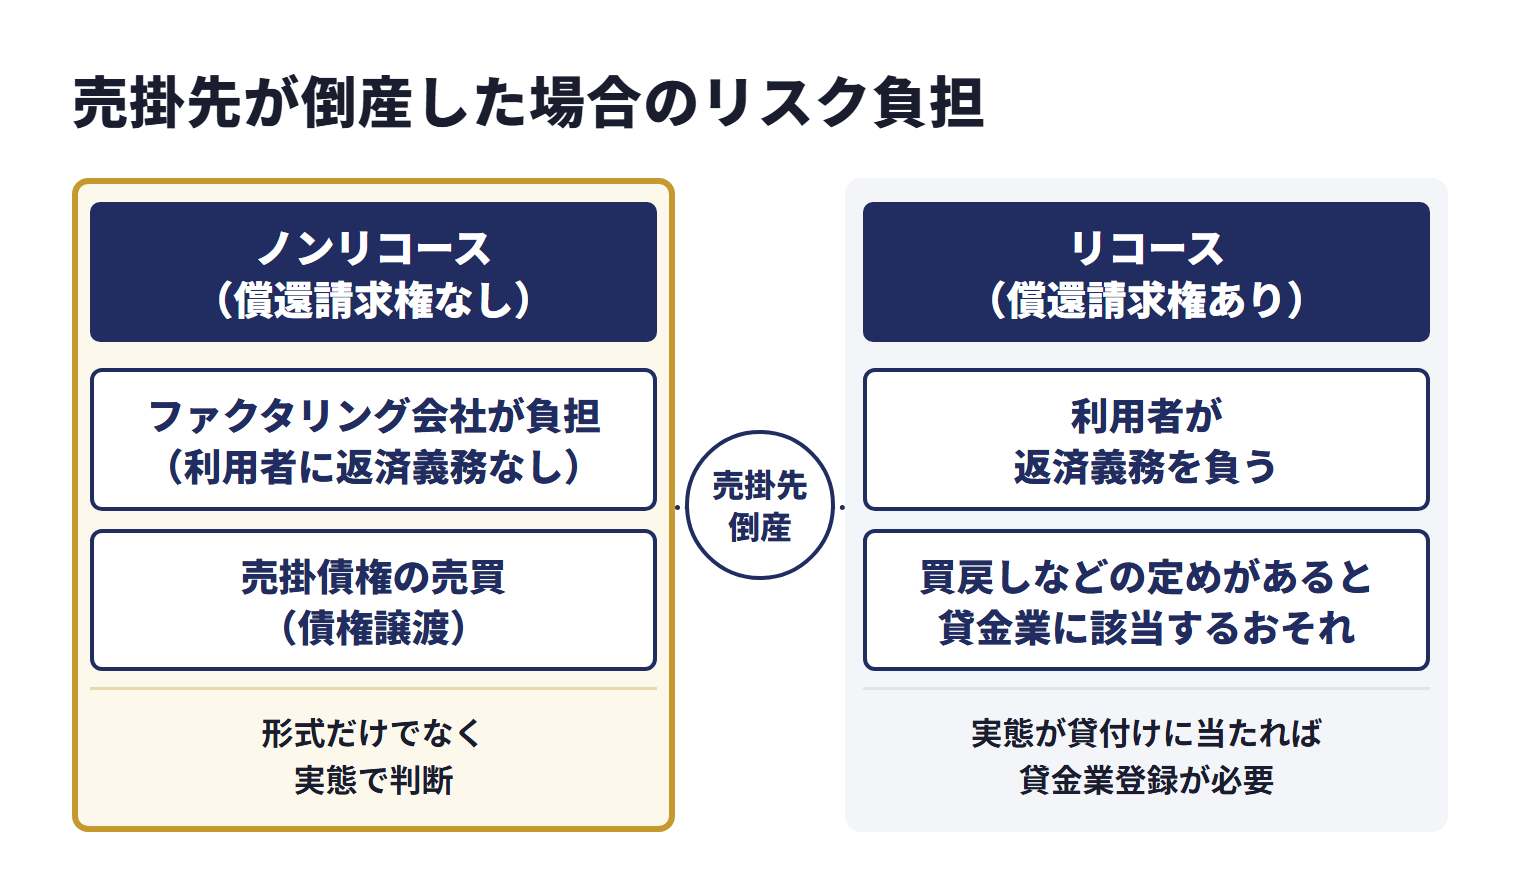
| 売掛先倒産時のリスク | ファクタリング会社が負担(利用者に返済義務なし) | 利用者が返済義務を負う |
| 法的性質 | 売掛債権の売買(債権譲渡) | 売掛債権の売買として契約されても、買戻しなどの定めがあると貸金業に該当するおそれがある(金融庁) |
| 手数料の傾向 | リスクを会社側が負担する分が手数料に反映されることがある | リスクを利用者が負う分、低くなることがある |
| 貸金業登録の要否 | 貸付けに当たらない取引なら不要(形式だけでなく実態で判断) | 実態が貸付けに当たれば必要(無登録営業は刑事罰の対象) |
| 利用者の安心度 | 高い | 低い |
※情報取得日: 2026年4月時点。各社公式サイト・公表資料を参照。最新の条件は各社公式サイトでご確認ください。
最も重要な違いは売掛先が倒産した場合のリスク負担です。ノンリコースであれば売掛先倒産リスクはファクタリング会社が引き受けるため、利用者は条件を確認して資金調達に集中できます。
注意:リコース契約は「貸付」に該当する可能性があります
償還請求権ありのファクタリングでは、売掛先が支払えない場合に利用者が弁済する義務を負います。金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあるとしています。貸金業法では、貸付を業として行うには貸金業登録が必要とされています。実態が貸付けに当たる取引を貸金業登録なく行う業者は、ヤミ金融に該当する可能性があるため十分注意してください。
他の評価軸もあわせて比べたい場合は、軸ごとの横断比較をまとめています。各社の公表値を軸ごとに並べた比較はファクタリング会社のおすすめ比較にまとめています。
ノンリコースファクタリングのメリット5つ
ノンリコース(償還請求権なし)のファクタリングを利用することで得られるメリットを5つ紹介します。
メリット1:売掛先の倒産リスクを移転できる
ノンリコースファクタリングの比較ポイントは、売掛先が倒産しても利用者に返済義務が発生しないという点です。ノンリコースの契約で売掛債権を売却すると、契約で定めた範囲で売掛先の信用リスクがファクタリング会社に移ります。取引先の経営状態が不安な場合、ノンリコースファクタリングを活用することでリスクヘッジとして機能します。
メリット2:その売掛金の貸倒れリスクを移せる
売掛金を保有し続けると、取引先の倒産や支払い遅延により貸倒れが発生するリスクがあります。ノンリコースファクタリングで売掛債権を売却すれば、その売掛金について、売掛先の倒産や支払遅延による貸倒れのリスクをファクタリング会社に移せます。ただし、契約に買戻しや利用者自身の資金による支払を求める条項があれば、そのリスクは利用者に残ります。特に取引先が少数に集中している企業にとっては、確認材料となります。
メリット3:経営の安定化に貢献する
売掛先倒産リスクを外部に移転できるため、キャッシュフローの予測精度が向上します。「もし取引先が支払えなかったら…」という不確定要素が減るため、設備投資や採用といった中長期的な経営判断を条件を確認して行えるようになります。
メリット4:借入とは異なる形で資金化できる
ノンリコースファクタリングは売掛債権の「売買」として行われるため、融資を受けて借入金が増える取引とは形が異なります。ただし、貸借対照表でどう処理するか(売掛金を帳簿から外せるか)や、銀行融資の審査でどう見られるかは、契約内容や金融機関によって変わるため、会計処理は税理士・公認会計士に確認してください。
メリット5:債権の売買として契約内容を確かめて利用できる
金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。ただし、償還請求権なしの契約であっても、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしており、「ノンリコース」と書かれているだけで安全とはいえません。初めてファクタリングを利用する方でも、条件を確認して契約を結ぶことができます。
ノンリコースファクタリングのメリットまとめ
- 売掛先倒産リスクをファクタリング会社に移転できる
- その売掛金の貸倒れリスクをファクタリング会社に移せる
- キャッシュフローの安定化で経営判断がしやすくなる
- 借入とは異なる形で資金化できる(会計処理は専門家に確認)
- 売掛債権の売買として行われる(貸金業に当たるかは形式だけでなく実態で判断される)
ノンリコースファクタリングの注意点
メリットの多いノンリコースファクタリングですが、利用前に知っておくべき注意点もあります。
注意点1:倒産リスクの引受けが手数料に反映される
ノンリコース契約ではファクタリング会社が売掛先の倒産リスクを引き受けるため、その分が手数料に反映されることがあります。2社間ファクタリングの相場は2%〜18%程度ですが、売掛先の信用力や売掛金の金額によって変動します。複数社から見積もりを取って比較することが重要です。
注意点2:すべての売掛金が対象とは限らない
ノンリコースファクタリングでは売掛先の信用力が審査の重要なポイントです。売掛先の経営状態が著しく悪い場合や、設立間もない企業・個人事業主への売掛金は買取対象外となることがあります。売掛先の信用力は、審査と手数料の判断材料になります。
注意点3:契約書の確認が最も重要
「ノンリコース対応」と謳っていても、契約書に償還請求権に関する条項が明記されていない場合や、他の条項で実際にはリコースと同じ負担を求めている場合もあり得ます。契約締結前に以下の点を確認しましょう。
契約書で確認すべきポイント
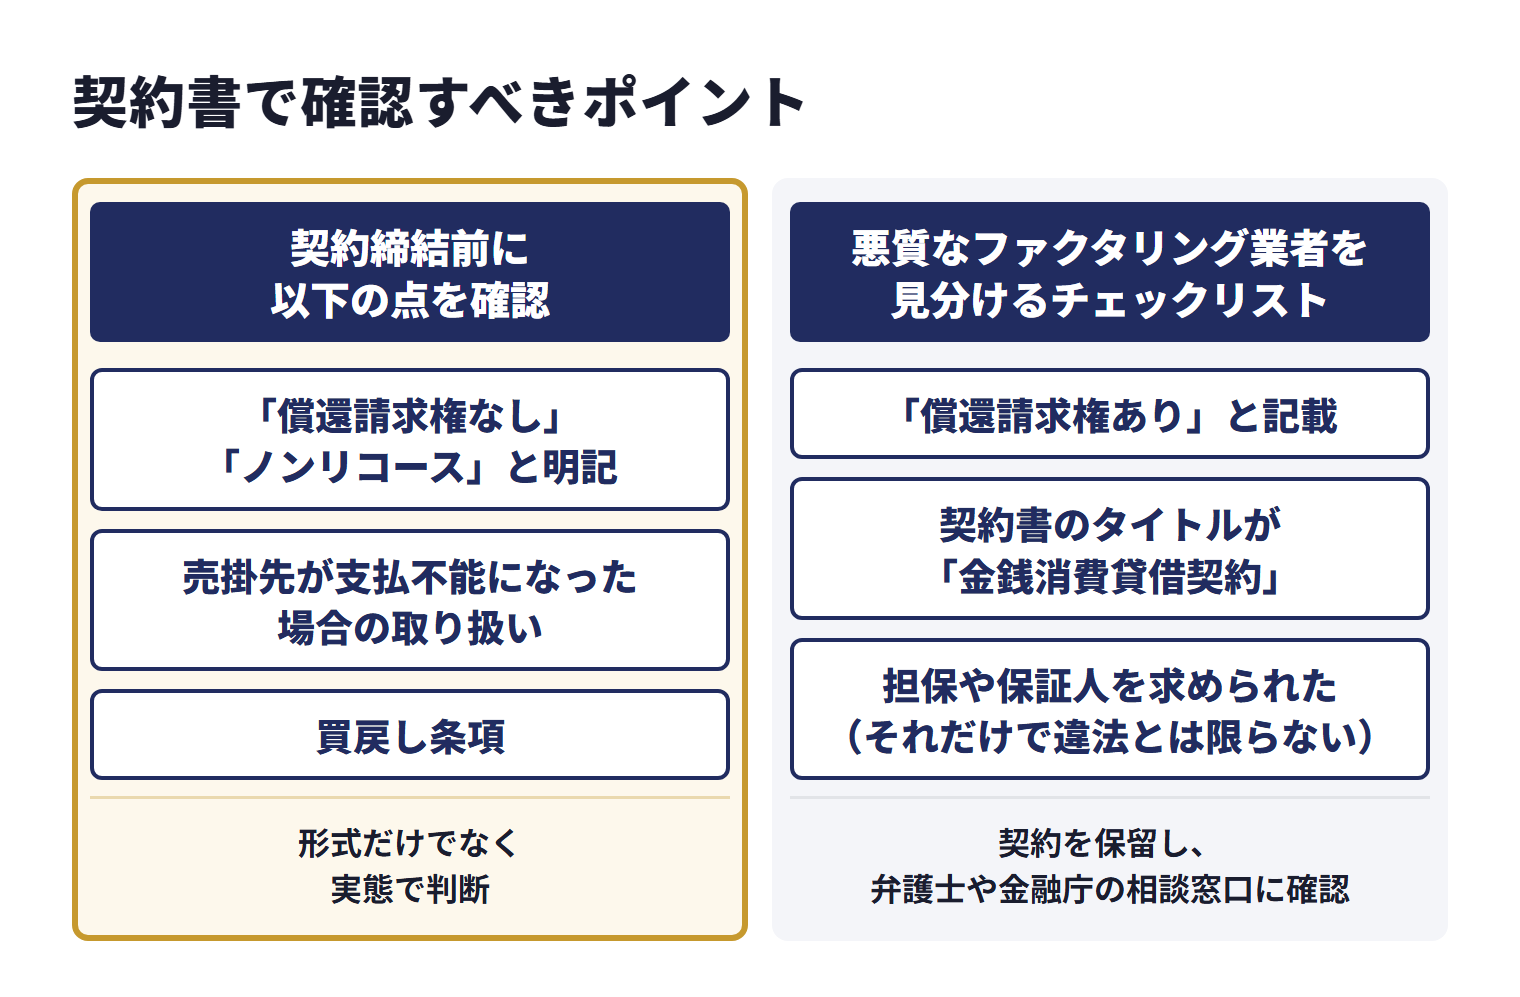
- 「償還請求権なし」「ノンリコース」と明記されているか
- 売掛先が支払不能になった場合の取り扱いが記載されているか
- 「売掛先が支払わない場合は利用者が弁済する」といった条項がないか
- 契約書のタイトルが「債権譲渡契約」であるか(「金銭消費貸借契約」でないか)。ただし金融庁は、契約書に「債権譲渡契約(売買契約)」であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています
- 担保や保証人を求められていないか
この条件で向いている会社・向かない会社
ノンリコースファクタリングでは、サービス名や下限手数料だけでなく、売掛金の内容・入金希望日・提出書類をそろえて判断することが重要です。
| 向いている会社 | 契約書上のノンリコース性を確認し、売掛先倒産時の責任範囲を明確にしたいケース |
|---|---|
| 向かない会社 | 買戻しや保証を求められる契約を十分に確認できないケース |
急ぎで資金化する前に準備するもの
急ぎで相談する場合でも、書類不足や条件確認漏れがあると入金日は後ろ倒しになります。申込前に次の資料をまとめておくと、見積もりと審査の確認が進めやすくなります。
- 買取希望の請求書、注文書、診療報酬明細など売掛金の根拠資料
- 直近の入出金明細、取引先からの入金予定がわかる資料
- 法人の場合は決算書、登記情報、代表者確認書類
- 入金希望日、必要金額、資金使途のメモ
- 契約書の償還請求権
- 買戻し条項
- 保証人・担保の有無
- 貸付け該当リスク
「償還請求権あり」のファクタリングは違法?
「償還請求権あり(リコース)」かどうかという契約の形だけで、適法か違法かが決まるわけではありません。金融庁は、ファクタリングが貸金業に該当するかは、契約書の形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。実態が貸付けに当たると判断される取引を、貸金業登録を受けずに業として行うことは無登録営業として扱われます。
金融庁は以下のように見解を示しています。
- ファクタリングとは「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」
- 経済的に貸付けと同様の機能を有していると思われるファクタリング取引は、貸金業に該当するおそれがある
- 契約書に「債権譲渡契約(売買契約)」であることが定められた取引であっても、譲渡した債権の回収(集金)が売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものなどは、貸金業に該当するおそれがある
- ファクタリングが貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断される
つまり、償還請求権の有無にかかわらず、ファクタリングの実態が「貸付」に該当すると判断されれば、貸金業法の規制対象となります。貸金業登録なしに「貸付」を行えば、ヤミ金融として刑事罰の対象になる可能性があります。
金融庁は、貸金業を行うには財務局又は都道府県の登録を受ける必要があり、無登録営業は刑事罰の対象になると説明しています。また、貸金業を行う場合は利息制限法及び出資法の上限金利を守る必要があり、年109.5%を超える利息の契約をした場合は消費貸借契約自体が無効になるとしています。上限金利の規制は、取引が貸付けに当たる場合に問題になるものです。貸金業登録の有無は、金融庁の「登録貸金業者情報検索サービス」で調べられます。
契約の形式ではなく実態で判断した例として、最高裁判所第三小法廷の令和5年2月20日の決定(令和4年(あ)第288号)があります。この事件は、労働者である顧客から使用者に対する賃金債権の一部を額面額から4割程度割り引いた額で譲り受ける「給料ファクタリング」と称する取引で、契約上は使用者の不払の危険を業者が負担するとされていました。決定は、賃金債権の譲受人は使用者に支払を求めることが許されず、顧客も使用者への債権譲渡通知を避けるため事実上自ら債権を買い戻さざるを得なかったことなどから、形式的には債権譲渡の対価で、不払の危険を業者が負担するとされていたとしても、実質的には返済合意がある金銭の交付と同様の機能を有するとしました。そのうえで、この取引に基づく金銭の交付は貸金業法2条1項と出資法5条3項にいう「貸付け」に当たるとして、貸金業法違反と出資法違反の成立を認めた判断を是認しています。賃金債権を対象にした取引についての判断で、事業者向けの売掛債権のファクタリング一般を判断したものではありません。
※出典:金融庁「ファクタリングの利用に関する注意喚起」[2]/最高裁判所第三小法廷 令和5年2月20日決定(令和4年(あ)第288号)[3]
悪質なファクタリング業者を見分けるチェックリスト
- 契約書に「償還請求権あり」と記載されている、または償還請求権に関する記載がない
- 売掛先が支払えない場合に利用者が弁済する義務があると説明された
- 担保や保証人を求められた(それだけで違法とは限らないが、売掛先の不払いのリスクを誰が負うのかを確認する)
- ファクタリング業者から受け取る買取代金が、債権額に比べて著しく低額である(金融庁が偽装ファクタリングの疑いがあるとしているケース)
- 契約書のタイトルが「金銭消費貸借契約」になっている
- 会社の所在地や代表者名が不明、または架空の住所である
- 貸金業登録の有無を確認できない(実態が貸付けに当たる取引を業として行うには登録が必要)
上記に当てはまる点がある場合は、契約を保留し、弁護士や金融庁の相談窓口に確認しましょう。金融庁も、少しでも心配な点があれば法律の専門家である弁護士に相談するよう呼びかけています。
よくある質問(FAQ)
Q. ノンリコースファクタリングとは何ですか?
A. ノンリコースファクタリングとは、償還請求権なしのファクタリング契約のことです。売掛先が倒産して売掛金が回収できなくなった場合でも、利用者に返済義務が発生しません。ただし、金融庁は、ファクタリングが貸金業に該当するかは、ノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。
Q. リコース(ウィズリコース)とノンリコースの違いは何ですか?
A. リコースは償還請求権ありの契約で、売掛先が倒産した場合に利用者が返済義務を負います。ノンリコースは償還請求権なしで、売掛先倒産時のリスクはファクタリング会社が負担します。金融庁は、売主が債権を買い戻すこととされている取引などは貸金業に該当するおそれがあるとしており、実態が貸付けに当たれば貸金業登録が必要です。
Q. ノンリコースファクタリングの手数料は高めですか?
A. ノンリコース契約ではファクタリング会社が売掛先の倒産リスクを引き受けるため、その分が手数料に反映されることがあります。2社間ファクタリングで2%〜18%程度が相場ですが、BIGのように2社間5%〜・3社間1%〜と手数料面で提供している会社もあります。
Q. 正規のファクタリングはノンリコースが原則ですか?
A. 本記事で確認した法令や金融庁の資料に、「正規のファクタリングはノンリコースが原則」とする記載はありません。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。また民法569条は、債権の売主が債務者の資力を担保する場合について定めています。
Q. 償還請求権ありのファクタリングは違法ですか?
A. 償還請求権があるかどうかだけで、適法か違法かが決まるわけではありません。金融庁は、売主が債権を買い戻すこととされている取引などは貸金業に該当するおそれがあるとし、貸金業の無登録営業は刑事罰の対象としています。契約前に償還請求権の有無と貸金業登録の有無を確認しましょう。
Q. ノンリコースファクタリングで審査に落ちることはありますか?
A. あります。ノンリコースファクタリングではファクタリング会社が売掛先の倒産リスクを負担するため、売掛先の信用力が重要な審査基準となります。売掛先の信用力によっては、買取の対象外となることがあります。
Q. 個人事業主でもノンリコースファクタリングを利用できますか?
A. 個人事業主も利用できるファクタリング会社があります。比較表にも、個人事業主が申し込める会社があります。ただし、BIGのように法人専門の会社もあるため、事前に対象を確認しましょう。
Q. 契約書でノンリコースかどうかを確認する方法は?
A. 契約書に「償還請求権なし」「ノンリコース」と明記されているか確認しましょう。「売掛先が支払不能になった場合、利用者は返済義務を負わない」という文言があるかを確かめ、あわせて買戻しや利用者自身の資金による支払を求める条項がないかも読みましょう。弁済義務を負う旨の条項があればリコース契約です。
まとめ
ノンリコース(償還請求権なし)ファクタリングは、売掛先が倒産しても利用者に返済義務が発生しない契約の資金調達方法です。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明していますが、貸金業に該当するかは、ノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。
この記事のポイントをまとめます。
この記事のまとめ
- ノンリコース=償還請求権なし。売掛先倒産時に利用者は返済不要
- リコース=償還請求権あり。売掛先倒産時に利用者が弁済義務を負う。買戻しなどの定めがあり実態が貸付けに当たれば、貸金業の登録と規制の対象
- ファクタリングは法的には売掛債権の「売買」とされるが、貸金業に当たるかは契約の形式だけでなく実態で判断される
- ノンリコースのメリットは、売掛先倒産リスクの移転・その売掛金の貸倒れリスクの移転・経営安定化・借入とは異なる形の資金化
- 契約時には「償還請求権なし」の明記を確認すること
- 手数料・入金スピード・信頼性を比較して、自社に条件に合う会社を選ぶことが重要
ファクタリングを安全に利用するために、ノンリコース(償還請求権なし)の契約であることを確認してください。今回紹介した7社はいずれもノンリコース対応ですので、条件を確認して比較検討していただけます。
まずは複数社から見積もりを取り、手数料やサービス内容を比較した上で、自社に条件に合うファクタリング会社を選びましょう。
参考資料・出典
法令・公的機関・業界団体
- e-Gov法令検索「民法」(令和8年6月24日施行版)(laws.e-gov.go.jp)
- 「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 最高裁判所第三小法廷 令和5年2月20日決定(令和4年(あ)第288号)(courts.go.jp)
掲載企業の公式情報
- アクセルファクター「売掛金早期現金化(ファクタリング)」(accelfacter.co.jp)
- アクセルファクター「会社概要」(accelfacter.co.jp)
- No.1ファクタリング「No.1「事業主様のファクタリング」」(no1service.co.jp)
- No.1ファクタリング「No.1「会社概要」」(no1service.co.jp)
- No.1ファクタリング「No.1「よくあるご質問」」(no1service.co.jp)
- QuQuMo 公式サイト(ququmo.net)
- OLTAクラウドファクタリング 公式サイト(描画後の本文)(olta.co.jp)
- OLTAクラウドファクタリング 公式LP(olta.co.jp)
- OLTAクラウドファクタリング「OLTA株式会社「会社概要」」(corp.olta.co.jp)
- OLTAクラウドファクタリング「OLTA株式会社「お知らせ」」(corp.olta.co.jp)
- えんナビ 公式サイト(ennavi.tokyo)
- えんナビ「よくあるご質問」(ennavi.tokyo)
- えんナビ「ファクタリングの流れとは?」(ennavi.tokyo)
- えんナビ 公式LP(ennavi.tokyo)
- えんナビ「会社概要」(ennavi.tokyo)
- ビートレーディング「法人向けファクタリング」(betrading.jp)
- ビートレーディング 公式サイト(betrading.jp)
- ビートレーディング「最低いくらから最高いくらまで買取できますか?」(betrading.jp)
- ビートレーディング「ビートレーディングのファクタリングの手数料は?」(betrading.jp)
- ビートレーディング「申し込みから入金までどれくらいかかりますか?」(betrading.jp)
- ビートレーディング よくある質問(契約時の訪問について)(betrading.jp)
- ビートレーディング「個人事業主は利用できますか?」(betrading.jp)
- ビートレーディング「ご利用の流れ」(betrading.jp)
- ビートレーディング「会社概要」(betrading.jp)
- QuQuMo 該当ページ(ququmo.net)
- QuQuMo 会社概要(ac-s.net)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)