ファクタリングとは?仕組みと注意点を法人向けに解説
ファクタリングとは、売掛金を支払期日前に資金化する方法です。仕組み、2社間・3社間の違い、手数料、審査、必要書類、メリット・デメリット、違法業者を避ける注意点を法人向けにわかりやすく解説します。BIGは法人専門で、2社間30万円〜・3社間100万円〜の売掛金を相談できます。
ファクタリングとは、取引先から後日入金される売掛金をファクタリング会社へ売却し、支払期日前に資金化する方法です。銀行融資のようにお金を借りるのではなく、すでに発生している売掛債権を譲渡して現金化する点が大きな違いです。
ただし、ファクタリングは売上を増やす方法ではありません。入金予定の資金を前倒しで受け取る仕組みなので、手数料、回収日、売掛先への通知、契約後の送金義務まで理解してから利用する必要があります。
ファクタリングの基本的な仕組み、2社間・3社間の違い、メリット・デメリット、手数料や審査の見方、違法業者を避ける確認事項を整理します。まずは「自社の売掛金を使うべきか」を判断できる状態にしていきましょう。
ファクタリングとは?売掛金を支払期日前に資金化する仕組み
ファクタリングを理解する最初のポイントは、売掛金を「借入の担保」にするのではなく「売却する」取引だという点です。売掛金の入金日を待てない会社が、手数料を支払って現金化の時期を前倒しする仕組みと考えると分かりやすくなります。
ファクタリングの基本定義
事業者が保有する売掛金をファクタリング会社へ譲渡し、支払期日前に手数料を差し引いた金額を受け取る資金調達方法です。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。ただし、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあるともしています。
売掛金を「入金日前」に現金化する方法
ファクタリングは、請求書を発行した後、取引先から入金されるまでの期間を短縮する方法です。たとえば、月末に請求して入金が60日後になる場合でも、ファクタリングを使えばその売掛金を期日前に資金化できます。
建設業、運送業、人材派遣業、IT業などは、先に外注費や人件費が発生し、売掛金の入金が後になることがあります。こうしたキャッシュギャップを埋める手段としてファクタリングが使われます。
融資ではなく売掛債権の売買として扱われる
ファクタリングは、融資ではなく売掛債権の売買として扱われるのが基本です。銀行融資は返済義務を伴う借入ですが、ファクタリングでは売掛金を譲渡し、その対価として資金を受け取ります。
ただし、契約内容によっては実質的に貸付と評価されるリスクがあります。償還請求権、買戻し義務、分割返済、過度な手数料などがある契約は、金融庁の注意喚起も踏まえて慎重に確認してください。
売上を増やす方法ではなく入金時期を前倒しする方法
ファクタリングは、売上そのものを増やす方法ではありません。すでに発生した売掛金を前倒しで現金化するため、将来入ってくる予定の資金を早く受け取る取引です。
手数料が差し引かれるため、同じ売掛金でも満額は受け取れません。資金ショートを避ける目的なら有効ですが、慢性的な赤字や利益率の低さをファクタリングだけで解決しようとすると、資金繰りが悪化する可能性があります。
ファクタリングの仕組みを図解で解説
ファクタリングの仕組みは、契約に売掛先が参加するかどうかで大きく変わります。取引先に通知せず進めやすい2社間と、売掛先への通知や承諾を経て進める3社間では、費用、スピード、必要書類、回収方法が異なります。
2社間ファクタリングの流れ
2社間ファクタリングは、利用会社とファクタリング会社の2者で契約する方式です。売掛先に通知せず進めやすいため、取引先との関係を保ちながら早く資金化したい法人に向いています。
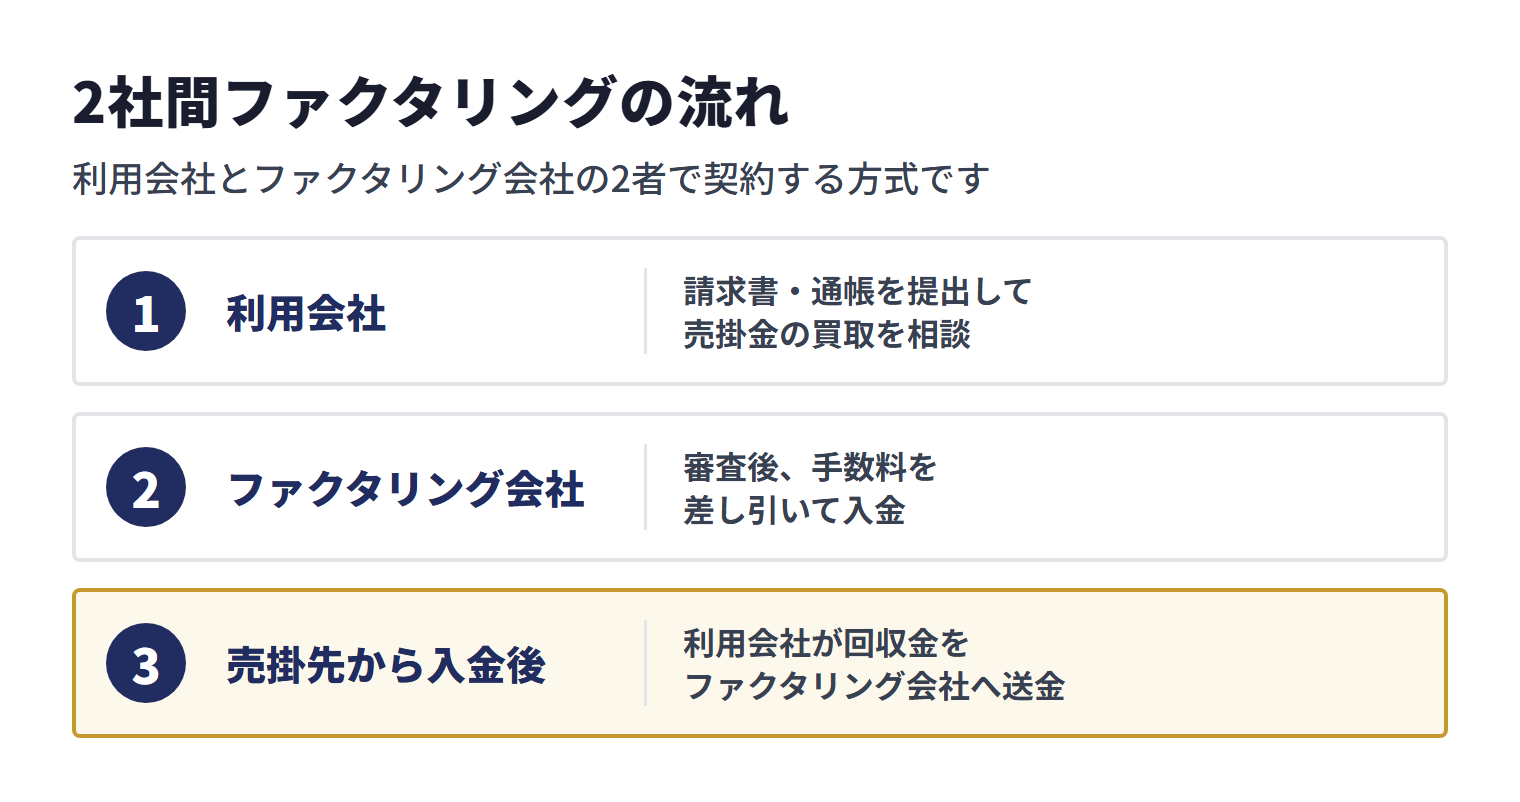
請求書・通帳を提出して売掛金の買取を相談
審査後、手数料を差し引いて入金
利用会社が回収金をファクタリング会社へ送金
2社間はスピードと秘匿性に強い一方で、売掛先から入金された後の送金管理が重要です。詳しい仕組みや注意点は、2社間ファクタリングの解説で確認できます。
3社間ファクタリングの流れ
3社間ファクタリングは、利用会社、ファクタリング会社、売掛先の3者で進める方式です。売掛先への通知や承諾の手続きを経るため、取引先に知られる一方で、回収リスクが下がり手数料を抑えやすい場合があります。
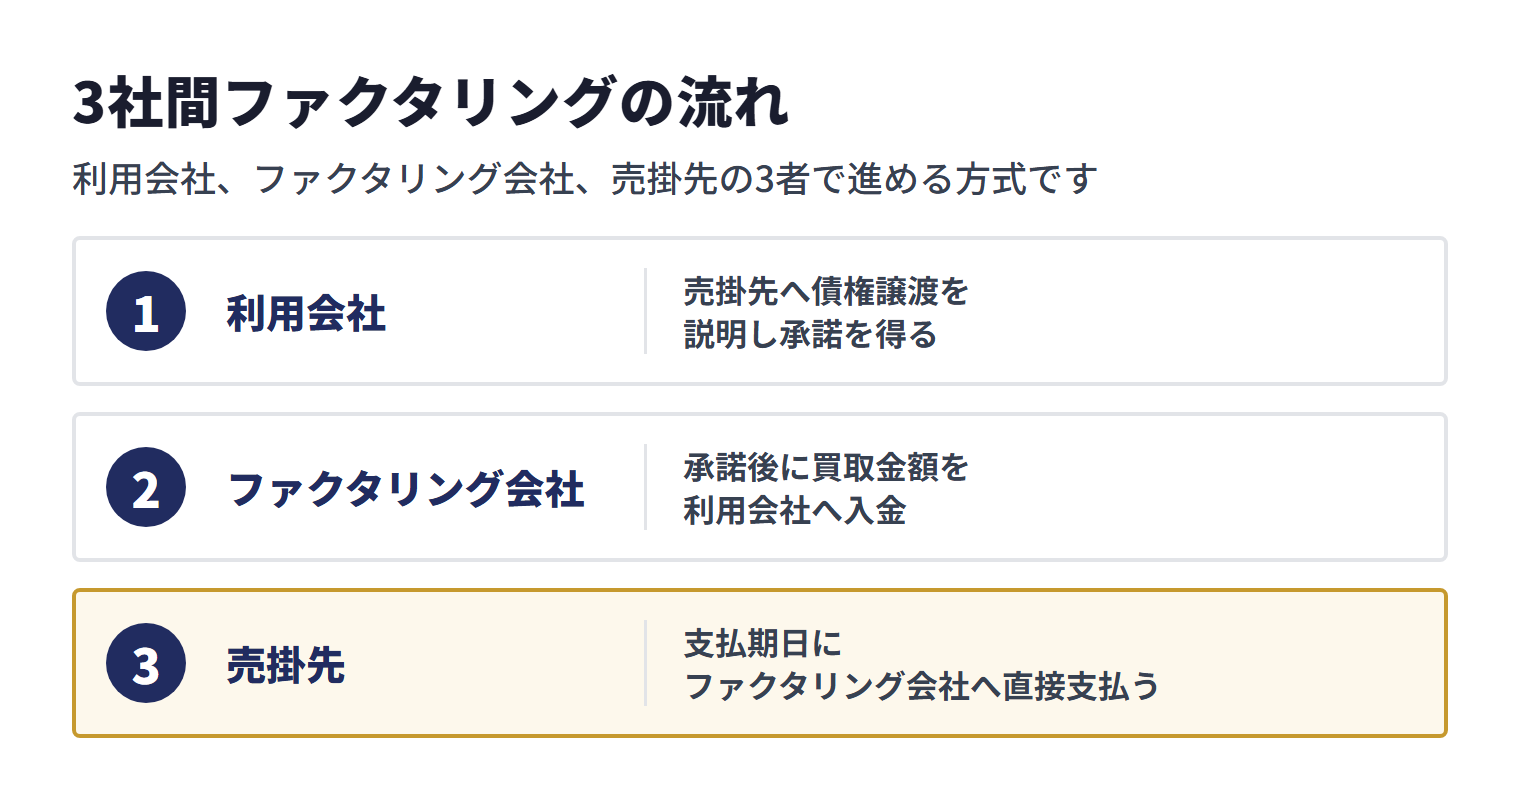
売掛先へ債権譲渡を説明し承諾を得る
承諾後に買取金額を利用会社へ入金
支払期日にファクタリング会社へ直接支払う
3社間は、取引先に説明できる関係があり、手数料を抑えたい場合に向いています。売掛先への説明方法や2社間との違いは、3社間ファクタリングの解説もあわせて確認してください。
2社間と3社間の違い
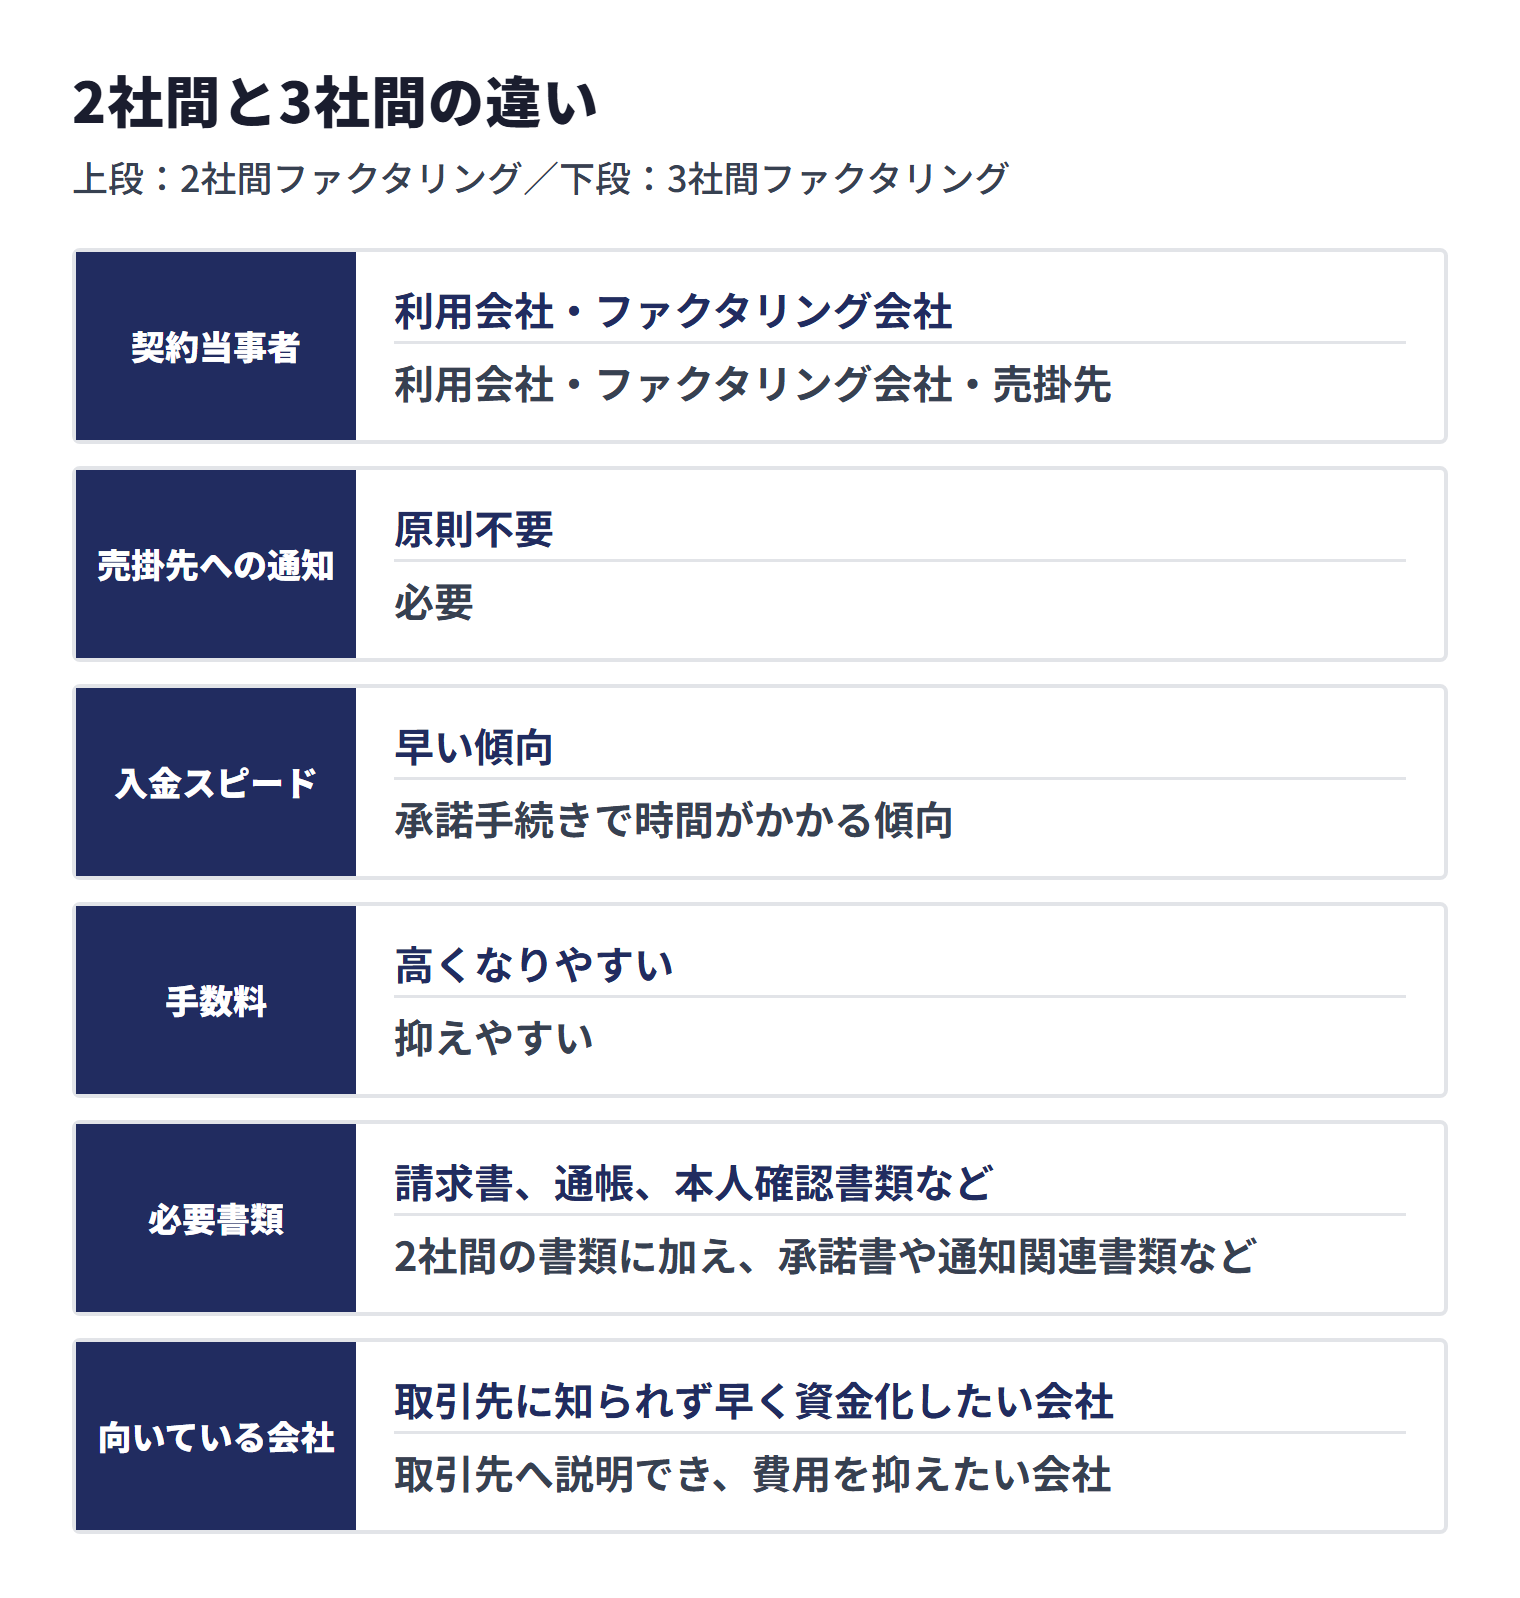
2社間と3社間の違いは、売掛先への通知、手数料、入金スピード、必要書類、回収方法に表れます。どちらが優れているかではなく、資金化したい事情と取引先との関係で選び分けます。
法律上の仕組みでは、民法467条1項により、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができません。要件は通知と承諾のどちらか一方で、同条2項により、債務者以外の第三者(同じ債権の別の譲受人や差押債権者など)に対抗するには、その通知又は承諾を確定日付のある証書でする必要があります。2社間で売掛先に通知しない場合には、法人が金銭債権を譲渡したときに使える債権譲渡登記という方法があり、動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律4条1項により、登記がされると、債務者以外の第三者については確定日付のある証書による通知があったものとみなされます。ただし売掛先(債務者)に対しては、同条2項により、登記事項証明書を交付して通知をするか、売掛先が承諾をしたときに、はじめて同じ扱いになります。登記をするかどうかは契約によります。
※出典:e-Gov法令検索「民法」[1]/e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」[2]
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 契約当事者 | 利用会社・ファクタリング会社 | 利用会社・ファクタリング会社・売掛先 |
| 売掛先への通知 | 原則不要 | 必要 |
| 入金スピード | 早い傾向 | 承諾手続きで時間がかかる傾向 |
| 手数料 | 高くなりやすい | 抑えやすい |
| 必要書類 | 請求書、通帳、本人確認書類など | 2社間の書類に加え、承諾書や通知関連書類など |
| 向いている会社 | 取引先に知られず早く資金化したい会社 | 取引先へ説明でき、費用を抑えたい会社 |
ファクタリングの種類
ファクタリングには、資金化を目的にする買取型、貸倒リスクに備える保証型、将来の注文や診療報酬などを対象にする特殊な方式があります。検索で見かける名称は多いですが、まずは自社の目的に合う種類だけを理解すれば十分です。
買取型ファクタリング
買取型ファクタリングは、売掛金をファクタリング会社へ売却して資金化する方式です。この記事で「ファクタリング」というときも、主にこの買取型を指しています。
資金繰り改善を目的にするなら、買取型の中で2社間か3社間かを選ぶことになります。売掛金の回収サイト、取引先への通知可否、許容できる手数料を基準に判断してください。
保証型ファクタリング
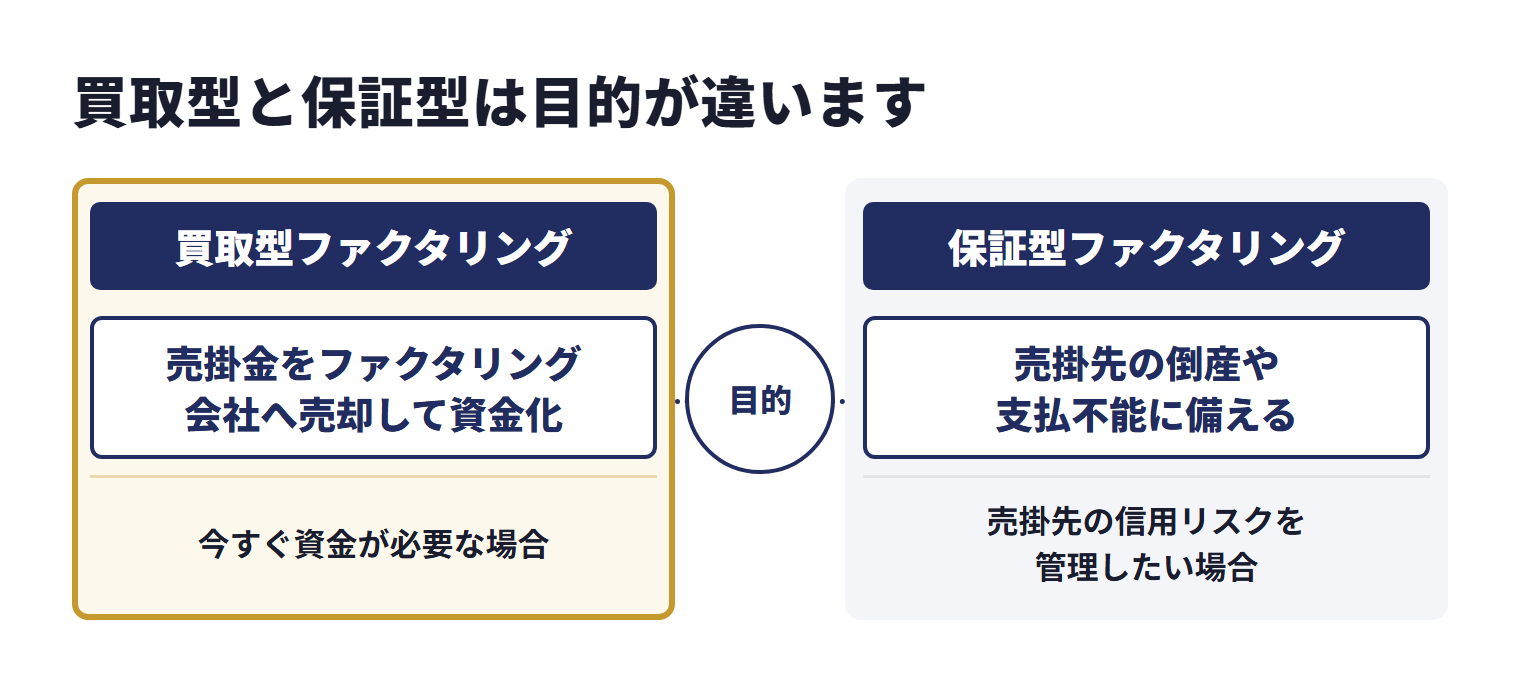
保証型ファクタリングは、売掛先の倒産や支払不能に備える仕組みです。資金を早く受け取ることよりも、売掛金が回収できなくなるリスクを軽減する目的で使われます。
買取型と保証型は目的が違います。今すぐ資金が必要な場合は買取型、売掛先の信用リスクを管理したい場合は保証型と整理すると、混同しにくくなります。
注文書・将来債権ファクタリング
注文書・将来債権ファクタリングは、請求書発行前の受注や将来発生する債権を対象にする方式です。通常の請求書ファクタリングより確認事項が多く、発注書、契約書、納品予定、取引実績が重要になります。
売掛金がまだ確定していない段階で資金化を考える場合は、通常の請求書買取より慎重に条件を確認してください。対象になる債権や必要書類の範囲は会社によって大きく異なります。
法律面では、民法466条の6第1項が「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない。」と定めており、まだ発生していない将来の債権も譲渡の対象にできます。ただし、注文書があればどの受注でも買い取ってもらえるという意味ではなく、対象となる債権の特定、債権が発生する条件、契約の内容は取引ごとに確認が必要です。
※出典:e-Gov法令検索「民法」[1]
医療・介護報酬ファクタリング
医療・介護報酬ファクタリングは、診療報酬や介護報酬など、支払元が公的制度に関わる債権を資金化する方式です。一般的な商取引の売掛金とは、確認書類や支払サイクルが異なります。
医療機関や介護事業者が利用する場合は、診療報酬明細、請求データ、指定通知など、業界特有の資料が必要になることがあります。一般法人向けのファクタリングと同じ条件で比較しないようにしましょう。
ファクタリングの歴史と現在の市場
ファクタリングは近年になって登場したサービスのように思われがちですが、その歴史は数百年前にまで遡ります。
ファクタリングの起源(16世紀イギリス)
ファクタリングの起源は、16世紀のイギリスにあるとされています。当時のイギリスは植民地貿易が盛んで、本国の商人がアメリカ大陸やアジアの取引先に商品を輸出していました。しかし、遠方の取引先から代金を回収するのは時間もリスクも伴います。
そこで登場したのが「factor(ファクター)」と呼ばれる代理商人です。ファクターは現地で商品の販売や代金回収を代行し、本国の商人に代金を前払いする役割を担いました。これが現在のファクタリングの原型です。
アメリカでの発展(19〜20世紀)
19世紀から20世紀にかけて、ファクタリングはアメリカで大きく発展しました。特に繊維産業を中心に、売掛債権を担保にした資金調達が広まり、やがて売掛債権そのものを買い取る現在のファクタリングビジネスの形が確立されました。
20世紀後半にはアメリカからヨーロッパ各国に広がり、企業の資金調達手段として国際的に認知されるようになります。
日本におけるファクタリングの普及
日本にファクタリングが導入されたのは1970年代です。当初は大手銀行系列のファクタリング会社が中心で、主に大企業向けのサービスでした。
しかし、日本では長らく手形取引が主流であり、ファクタリングの普及は欧米に比べて遅れていました。転機となったのが以下の出来事です。
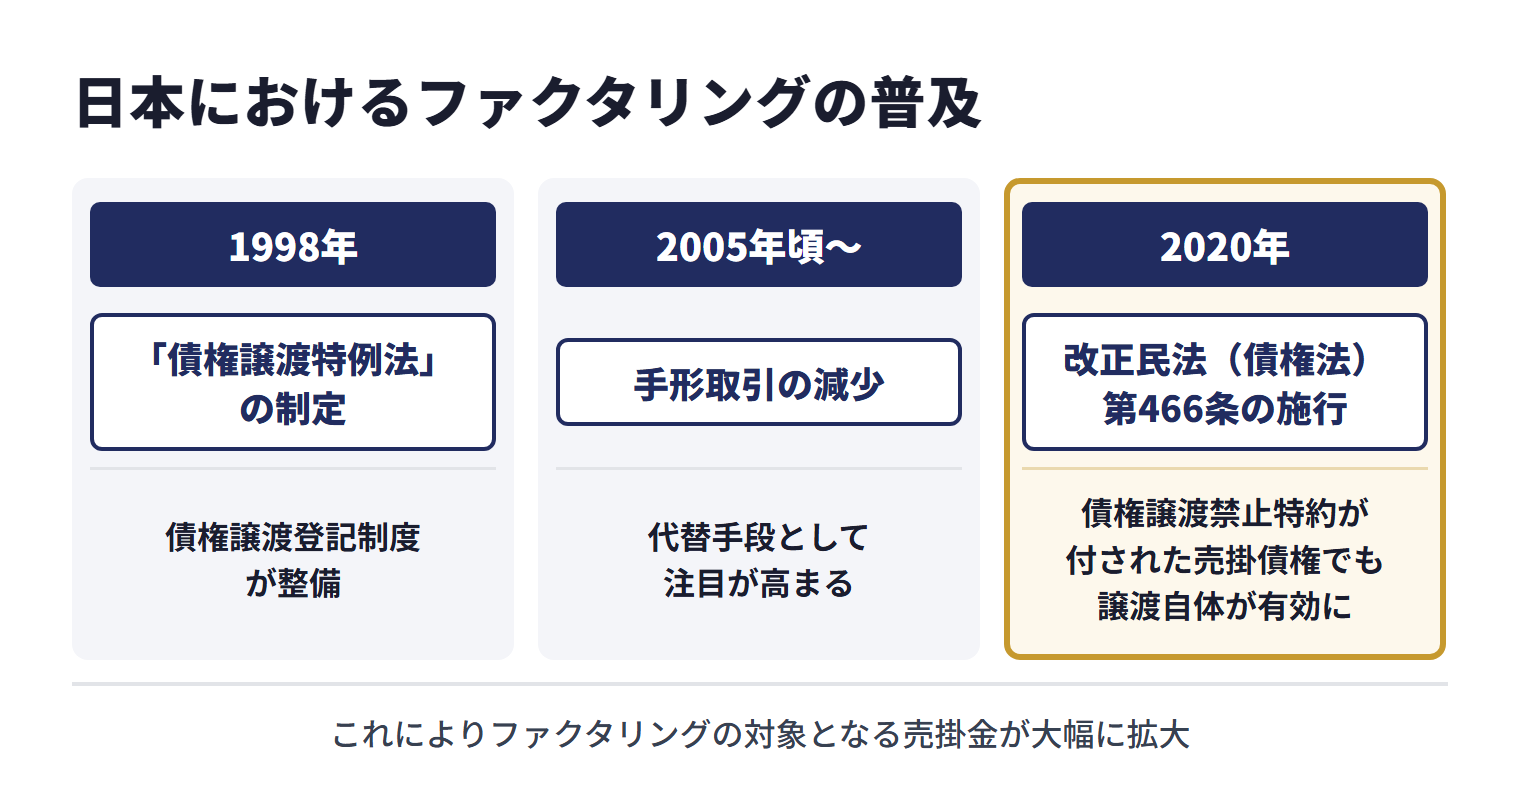
- 1998年:「債権譲渡特例法」(現在の正式名称は「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」)の制定により、法人がする金銭債権の譲渡について、登記によって債務者以外の第三者に対する対抗要件を備える債権譲渡登記制度が設けられる
- 2005年頃〜:手形取引の減少に伴い、代替手段としてファクタリングへの注目が高まる
- 2020年:改正民法(債権法)の施行により、第466条2項で、譲渡を禁止・制限する特約(譲渡制限の意思表示)が付された売掛債権でも、債権の譲渡はその効力を妨げられないとされる
ただし、改正後も譲渡制限の特約が意味を失ったわけではありません。民法466条3項により、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対しては、売掛先(債務者)はその債務の履行を拒むことができ、譲渡人(利用企業)への弁済などをもってその第三者に対抗することもできます。売掛先との基本契約に譲渡を制限する条項があるかは、引き続き確認が必要です。なお、この法改正によってファクタリングの対象になる売掛金やファクタリング会社の数がどれだけ変わったかを示す公的な統計は見当たりません。一方で金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして、注意を呼びかけています(詳細は後述)。
現在のファクタリング市場
現在は、申込みから契約までオンラインで完結できると案内するサービスもあり、所在地にかかわらず相談先を探しやすくなっています。一方で、ファクタリング会社の数や市場規模の推移を示す公的な統計は見当たらないため、市場の大きさよりも、個々の契約条件を確かめることが大切です。
ファクタリング業界の現状と課題
ファクタリング業界には、利用する前に知っておきたい課題があります。業界の実態を理解したうえで利用することが重要です。
参入障壁の低さと玉石混交の業者
売掛債権の売買として行われるファクタリングは貸付けではないため、貸金業の登録を受けていないことだけで問題になるわけではありません。一方で金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとし、貸金業を行うには財務局又は都道府県の登録を受ける必要がある(無登録営業は刑事罰の対象)としています。ファクタリング会社を名乗る業者の手数料や契約条件、説明の丁寧さには差があるため、登録の有無だけでなく、契約書と見積もりの中身で見比べることが大切です。
偽装ファクタリングへの金融庁の注意喚起
金融庁は「ファクタリングの利用に関する注意喚起」で、ファクタリングを装った高金利の貸付けを行うヤミ金融業者に注意するよう呼びかけています。ファクタリング業者から受け取る金銭(債権の買取代金)が債権額に比べて著しく低額であるといったケースは、偽装ファクタリングの疑いがあるとしています。また、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、又は売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものなどは、貸金業に該当するおそれがあるとしています。ただし、こうした条項が1つあるだけで自動的に結論が決まるのではなく、貸金業に該当するかは、契約書の形式的な要素だけでなく経済的側面や実態に照らして判断されます。
手数料の年利換算という視点
ファクタリングの手数料は「額面に対する○%」で提示されますが、年利に換算すると高コストであることを理解しておく必要があります。
年利換算の計算例
- 手数料10%、売掛金の回収サイトが30日後の場合 → 年利換算:10% × (365日 ÷ 30日)= 約120%
- 手数料5%、回収サイトが90日後の場合 → 年利換算:5% × (365日 ÷ 90日)= 約20%
- 手数料15%、回収サイトが30日後の場合 → 年利換算:15% × (365日 ÷ 30日)= 約180%
これは手数料を単純に年率へ換算した目安で、法律上の利息や実質年率と同じものではありません。それでも、年率で示される融資の金利と比べると、ファクタリングのコストの重さが分かります。そのため、ファクタリングは「常用する資金調達手段」ではなく、「銀行融資が間に合わない局面での短期的な手段」として位置づけて考えるのが現実的です。
ノンリコース(償還請求権なし)かどうかを確認する
債権の売買として行うファクタリングでは、売掛先が支払わなかったときの負担(不払いリスク)が実質的にファクタリング会社へ移っているかが重要です。ノンリコース(償還請求権なし)、つまり売掛先が倒産しても利用企業に弁済義務が及ばない契約であれば、ファクタリング会社が売掛先の信用リスクを引き受けることが、手数料を受け取る根拠になります。ただし金融庁は、ファクタリングが貸金業に該当するかについて、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。契約時は「償還請求権の有無」に加えて、買戻しや、売主自身の資金による支払を求める定めがないかを確認してください。償還請求権がある契約は、内容によっては貸付けに該当する可能性があります。
ファクタリングのメリット・デメリット
ファクタリングのメリットは、入金待ちを短縮できることです。一方で、手数料が利益を圧迫し、使い方を誤ると資金繰りの先送りになるため、良い面と悪い面を同時に見る必要があります。
メリット:売掛金の入金を早められる
ファクタリングの最大のメリットは、売掛金の入金を早められることです。入金サイトが長い業種では、請求済みの売掛金があっても、支払いに必要な現金が一時的に不足することがあります。
たとえば、外注費、人件費、仕入代金の支払日が売掛金の入金日より先に来る場合、ファクタリングで入金時期を前倒しできます。短期的な資金ショートを避ける手段として有効です。
メリット:銀行融資より早く判断しやすい
ファクタリングは、銀行融資より早く判断できる場合があります。融資では自社の決算内容や返済能力が重視されますが、ファクタリングでは売掛先の信用力や売掛金の実在性が重視されます。
赤字決算、税金滞納、創業直後でも、売掛先と売掛金の内容によっては相談できる場合があります。審査の詳しい見方は、ファクタリング審査で見られるポイントを確認してください。
メリット:借入枠を増やさず資金化できる
ファクタリングは、売却として処理できる取引であれば、借入を増やさずに資金化できる点もメリットです。売掛金を帳簿から外せるかどうかは契約の名前ではなく内容で判断され、企業会計基準第10号「金融商品に関する会計基準」第9項は、譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること、譲受人がその権利を直接又は間接に通常の方法で享受できること、譲渡人が満期日前に買戻す権利及び義務を実質的に有していないこと、の要件がすべて充たされた場合に、金融資産の支配が他に移転するとしています。
ただし、会計処理は契約内容や会社の状況によって確認が必要です。税務・会計への影響を正確に判断したい場合は、税理士や公認会計士へ相談してください。
デメリット:手数料が利益を圧迫する
ファクタリングのデメリットは、手数料が差し引かれることです。売掛金の満額を受け取れるわけではないため、手数料分だけ利益や手取り額が減ります。
手数料は契約方式、売掛先の信用力、支払期日、金額、必要書類によって変わります。相場や抑え方は、ファクタリング手数料の解説で詳しく確認できます。
デメリット:繰り返し利用で資金繰りが悪化する場合がある
ファクタリングを毎月のように繰り返すと、翌月以降の入金を先取りし続ける状態になります。短期的には支払いを乗り切れても、手数料負担が積み重なると資金繰りが苦しくなる場合があります。
ファクタリングは、資金繰り改善のための一時的な手段として使うのが基本です。継続利用が前提になっている場合は、融資、支払条件の見直し、原価改善、請求回収の改善もあわせて検討してください。
ファクタリングと他の資金調達方法の違い
ファクタリングは、銀行融資やビジネスローンと同じ資金調達の選択肢として見られますが、仕組みは異なります。どの方法を選ぶべきかは、資金が必要な時期、手数料負担、返済義務、審査対象で判断します。
| 方法 | 仕組み | 審査で見られやすい点 | 向いている状況 | 注意点 |
|---|---|---|---|---|
| ファクタリング | 売掛金を売却して資金化 | 売掛先の信用力、売掛金の実在性 | 入金待ちを早めたい、融資が間に合わない | 手数料が差し引かれる |
| 銀行融資 | 金融機関から借入 | 自社の決算、返済能力、担保、保証 | 中長期の運転資金・設備資金 | 審査に時間がかかる場合がある |
| ビジネスローン | 事業資金を借入 | 自社の信用力、返済能力 | 早めに借入で資金を確保したい | 金利と返済負担が発生する |
| 手形割引 | 受取手形を期日前に現金化 | 手形の信用力、振出人の信用 | 受取手形を持っている | 不渡り時の買戻しリスクがある |
| ABL | 売掛債権や在庫などを担保に借入 | 担保価値、事業の返済能力 | 資産を活用して借入したい | 融資なので返済義務がある |
借入と売掛金売却の違い
借入と売掛金売却の違いは、返済義務の有無にあります。借入は元本と利息を返済しますが、ファクタリングは売掛金を売却し、手数料を差し引いた資金を受け取ります。
ただし、契約内容によっては売掛金が回収できないときの責任を利用者が負う場合があります。償還請求権の有無や買戻し義務は、契約前に確認してください。
審査対象の違い
審査対象の違いは、ファクタリングを理解するうえで重要です。銀行融資は自社の信用力と返済能力が中心ですが、ファクタリングでは売掛先の信用力、支払期日、取引実績、請求書の内容が重視されます。
そのため、赤字や税金滞納がある会社でも、売掛金の内容によっては相談できる場合があります。一方で、売掛金がない、売掛先の実在確認ができない、支払期日が不明確な場合は利用が難しくなります。
資金化までの時間の違い
資金化までの時間は、ファクタリングのほうが短く済む場合があります。必要書類がそろい、売掛金の確認が進めば、短期間で見積もりと入金まで進む場合があります。
ただし、最短即日は保証ではありません。書類不備、追加確認、契約内容の確認、売掛先への承諾が必要な場合は時間がかかります。必要書類の準備は、ファクタリングの必要書類一覧も参考にしてください。
ファクタリングが向いているケース・向かないケース
ファクタリングは、すべての資金繰りに向いているわけではありません。入金予定の売掛金があり、短期的な支払いを乗り切る目的なら有効ですが、事業構造そのものの赤字を補う目的では慎重に判断する必要があります。
向いているケース:入金サイトが長い
ファクタリングは、入金サイトが長い会社に向いています。売上は立っているのに、取引先からの入金が30日、60日、90日後になる場合、支払いが先行して資金繰りが苦しくなるためです。
建設業、製造業、運送業、人材派遣業などは、外注費、人件費、燃料費、材料費が先に発生しやすい業種です。売掛金の入金を前倒しできれば、支払い遅延を避けやすくなります。
向いているケース:銀行融資が間に合わない
ファクタリングは、銀行融資が間に合わない短期資金に向いています。融資審査には時間がかかることがあるため、月末の支払い、急な仕入れ、外注費の支払いに間に合わないことがあります。
売掛金がすでに発生しているなら、ファクタリングで先に資金化し、その後に融資や資金繰り改善を検討する方法もあります。あくまで一時対応として使うことが大切です。
向いているケース:取引先に知られず資金化したい
取引先に知られず資金化したい場合は、2社間ファクタリングが候補になります。売掛先への通知や承諾を原則行わず、利用会社とファクタリング会社の間で契約するためです。
ただし、絶対に知られないと断定することはできません。契約内容、債権譲渡登記、トラブル時の通知条件を確認し、取引先との関係に影響しないか判断してください。
向かないケース:売掛金がない
売掛金がない場合、通常のファクタリングは利用できません。ファクタリングは売掛債権を売却する取引なので、請求書や入金予定がない資金需要には合いません。
売上見込みだけ、個人の給与、架空の請求書などは対象になりません。資金が必要でも、売掛金がない場合は融資、補助金、支払い条件の交渉など別の方法を検討してください。
向かないケース:慢性的な資金不足を先送りしたい
慢性的な資金不足を先送りする目的では、ファクタリングは慎重に使うべきです。毎月のように売掛金を前倒しすると、翌月以降の入金余力が削られ、手数料負担も増えます。
一時的なキャッシュギャップには有効ですが、利益率、固定費、回収条件、融資条件に問題がある場合は、根本的な改善も必要です。資金繰り全体の見直しは、資金繰り改善の考え方も参考にしてください。
ファクタリング利用前に確認する手数料・審査・必要書類
ファクタリングを利用する前に、手数料、審査、必要書類を分けて確認してください。どれか一つだけを見ると、入金額や入金日、契約後の義務を誤って判断する可能性があります。
手数料は下限だけでなく上限を見る
手数料は、下限だけでなく上限を確認することが大切です。1%〜と書かれていても、実際の見積もりが何%になるかは売掛先、支払期日、契約方式、金額によって変わります。
比較するときは、手数料率ではなく最終的な入金額を見ましょう。売掛金額から手数料や追加費用を差し引いた手取り額が、必要資金に足りるかが重要です。
審査では売掛先と取引実績が見られる
審査では、売掛先の信用力と取引実績が重視されます。請求書、通帳、発注書、契約書などを通じて、売掛金が実在し、支払期日に回収できる可能性があるかを確認されます。
審査なしで使えるわけではありません。審査が早い会社でも、売掛金の確認、本人確認、契約内容の確認は必要です。
警察も、ヤミ金融について、チラシ広告等に「審査なし、即融資」「ブラックOK」等の宣伝文句があることや、契約書・明細書を出すことを拒むことを、要注意の業者の特徴として挙げています。ファクタリングに限った注意喚起ではありませんが、審査の手順や契約書面の説明を省こうとする業者には注意してください。
※出典:中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」[3]
必要書類は請求書と通帳が中心になる
必要書類は、請求書、通帳・入出金明細、本人確認書類が中心です。法人では登記簿謄本、決算書、印鑑証明書、個人事業主では確定申告書や取引実態を示す資料を求められる場合があります。
急ぎの場合は、最初から請求書、通帳、本人確認書類、取引の根拠資料をまとめておくと確認が進みやすくなります。オンライン提出の場合は、文字が読める画像やPDFを準備してください。
ファクタリングは違法?安全に使うための注意点
金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。一方で、ファクタリングを装って高金利の貸付を行う悪質業者もあるため、契約内容を確認せずに利用するのは危険です。
適正なファクタリングは売掛債権の売買
適正なファクタリングは、売掛債権の売買として整理されます。売掛金を譲渡し、手数料を差し引いた金額を受け取る取引であり、融資とは異なる資金調達方法です。
ただし、形式だけ売買契約でも、実態が貸付けに近い場合は貸金業に該当するおそれがあると金融庁が注意を呼びかけています。契約書の名称ではなく、売掛金が回収不能になったときの責任や支払い義務を確認してください。
給与ファクタリングや個人向け取引には注意する
給与ファクタリングや個人向けの取引には注意が必要です。金融庁は、「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとしています。最高裁判所第三小法廷も、令和5年2月20日の決定(令和4年(あ)第288号)で、使用者への債権譲渡通知が留保され、顧客が事実上債権を買い戻さざるを得なかったなどの事情の下で、その事件の取引に基づく金銭の交付を貸金業法・出資法上の「貸付け」に当たると判断しました。事業者の売掛債権を買い取るファクタリング一般について判断したものではありません。
BIGが扱うのは、法人の売掛金を対象にした事業者向けファクタリングです。個人の給与債権や消費者向けの取引とは分けて考えてください。
償還請求権・買戻し義務を確認する
償還請求権や買戻し義務の有無は、契約前に確認してください。売掛先が支払わなかった場合に利用会社へ返済を求める内容になっていると、リスクの負い方が大きく変わります。
安全に利用するには、売掛金の譲渡後にどの義務が残るのか、回収不能時にどうなるのかを契約書で確認する必要があります。不明点は契約前に質問しましょう。
手数料と入金額を契約前に確認する
手数料と入金額が不明確な契約は避けてください。手数料率、振込手数料、登記費用、事務手数料などが後から差し引かれると、必要な資金に届かない場合があります。
見積もりでは、売掛金額、手数料、差引額、入金予定日、契約方式を一覧で確認しましょう。危険な取引の見分け方は、ファクタリングの違法性と注意点でも整理しています。
BIGで相談できる法人向けファクタリング
BIGは、法人の売掛金を対象にした法人専門のファクタリング会社です。個人事業主や個人の給与債権ではなく、法人名義の売掛金を資金化したい会社が相談対象になります。
法人専門で2社間30万円〜・3社間100万円〜を相談できる
BIGは、法人専門で2社間30万円〜・3社間100万円〜(上限の公表なし)の売掛金を相談できます。公式サイトでは3社間を大口取引・継続案件に適した方式と案内しており、専属コンサルタントに確認しながら進めたい場合に相談しやすい会社です。
法人向けの条件を比較したい場合は、法人向けファクタリングの選び方も確認してください。対象者、買取可能額、手数料上限を先に見れば、候補を絞りやすくなります。
手数料は2社間5%〜・3社間1%〜を確認しながら相談できる
BIGは、手数料2社間5%〜・3社間1%〜を公表しています。上限は公表していません。
実際の手数料は、売掛先、売掛金額、支払期日、契約方式、必要書類によって変わります。見積もりでは、手数料率と実際の入金額をセットで確認してください。
2社間・3社間の両方を比較できる
BIGでは、2社間と3社間の両方を相談できます。取引先に通知せず早く進めたい場合は2社間、取引先へ説明できて手数料を抑えたい場合は3社間を比較する形です。
どちらを選ぶかは、取引先との関係、入金希望日、必要資金、手数料許容度で変わります。最初から一方に決めず、売掛金の内容をもとに相談すると判断しやすくなります。
原則3点の必要書類を中心に相談できる
BIGでは、本人確認書類、請求書、通帳コピーを中心に相談できます。スマートフォンで撮影したデータにも対応しているため、来店や郵送の負担を抑えて手続きを進められます。
ただし、取引内容や買取金額によっては、登記簿謄本、決算書、印鑑証明書などの追加書類が必要になる場合があります。申し込み前に、提出できる書類と入金希望日を整理しておきましょう。
ファクタリングとはに関するよくある質問
ここでは、ファクタリングを初めて調べる法人からよくある質問を整理します。仕組みを理解したうえで、自社の売掛金に合うかを確認してください。
ファクタリングとは簡単に言うと何ですか?
ファクタリングとは、売掛金を支払期日前にファクタリング会社へ売却し、手数料を差し引いた金額を先に受け取る方法です。入金待ちの期間を短縮する資金繰り手段と考えると分かりやすいです。
ファクタリングは借金ですか?
金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しており、銀行融資のような借入とは異なります。ただし金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしているため、償還請求権や買戻し義務の有無を契約書で確認してください。
ファクタリングと融資の違いは何ですか?
ファクタリングは売掛金を売却して資金化する方法で、融資は金融機関から借りて返済する方法です。ファクタリングでは売掛先の信用力や売掛金の実在性が重視され、融資では自社の返済能力が重視されます。
ファクタリングの手数料はいくらですか?
手数料は、契約方式、売掛先の信用力、支払期日、売掛金額、必要書類によって変わります。2社間は高くなりやすく、3社間は抑えやすい傾向があります。下限だけでなく上限と実際の入金額を確認しましょう。
ファクタリングは即日で使えますか?
必要書類がそろい、売掛金の確認が進めば、短期間で資金化できる場合があります。ただし、即日入金は保証ではありません。書類不備、追加確認、契約締結の遅れがあると翌営業日以降になる場合があります。
ファクタリングは取引先に知られますか?
2社間ファクタリングでは、取引先への通知を原則行わずに進めることができます。3社間ファクタリングでは、売掛先への通知や承諾の手続きを行うため、取引先に知られます。2社間でも契約内容やトラブル時の対応によって通知が発生する可能性はあります。
BIGではどんなファクタリングを相談できますか?
BIGでは、法人の売掛金を対象に、2社間・3社間ファクタリングを相談できます。手数料は2社間5%〜・3社間1%〜、買取可能額2社間30万円〜・3社間100万円〜(上限の公表なし)、本人確認書類・請求書・通帳コピーを中心に相談できる点が特徴です。
まとめ:ファクタリングは入金待ちを短縮する法人向けの資金繰り手段
ファクタリングとは、売掛金を支払期日前に資金化する方法です。融資とは異なり、売掛債権の売買として扱われるため、売掛先の信用力や取引実績が重要になります。
利用するときは、2社間と3社間の違い、手数料、必要書類、審査、契約後の送金義務を確認してください。スピードだけで選ぶと、手数料負担や契約条件の見落としで資金繰りが悪化する可能性があります。
法人で売掛金の入金を前倒ししたい場合は、BIGのように法人専門で手数料、買取可能額、2社間・3社間対応、必要書類を確認できる会社を比較候補に入れましょう。売掛金額、支払期日、入金希望日を整理して相談すると、ファクタリングを使うべきか判断しやすくなります。
参考資料・出典
本記事では、ファクタリングの定義、債権譲渡、違法業者への注意点を整理するにあたり、以下の公的情報と公式情報を参照しています。契約内容や法的判断は個別事情で変わるため、必要に応じて専門家へ相談してください。
法令・公的機関・業界団体
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(laws.e-gov.go.jp)
- 中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」(chugokushikoku.npa.go.jp)
- 金融庁「ファクタリングに関する注意喚起」(fsa.go.jp)
- 金融庁「その資金調達大丈夫ですか?」(fsa.go.jp)
- 経済産業省 事業再生に関する検討資料(meti.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「ご利用の流れ・必要書類」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)