資金繰りの最終手段|法人が倒産前に確認すべき選択肢と注意点
資金繰りの最終手段を探す法人向けに、支払い優先順位、入金前倒し、支払い交渉、税金・社会保険料の相談、融資、リスケ、ファクタリング、事業再生・法的整理まで判断順と注意点をBIGが解説します。
資金繰りの最終手段を探しているときは、支払日が迫っている、銀行融資が間に合わない、税金・社会保険料・給与・仕入れ・家賃・借入返済のどれを優先すべきか分からない、という切迫した状況にあるかもしれません。
ただし、焦って高額な手数料の資金調達、違法性が疑われる取引、架空請求書、カード現金化、返済原資のない追加借入に進むと、資金繰りはさらに悪化するおそれがあります。最終手段を考えるときほど、まず支払いの優先順位、入金予定、交渉余地、売掛金の有無、専門家へ相談すべき段階を分けて判断することが重要です。
本記事では、法人経営者・財務担当者向けに、資金繰りが限界に近いときの確認順、最終手段として検討できる方法、避けるべき危険な方法、ファクタリングを検討できる場面、法的整理や事業再生を考える目安まで整理します。すぐに支払いが迫っている場合は、あわせて資金繰りが苦しいときの対処法も確認してください。
資金繰りの最終手段を考える前に確認すること
資金繰りの最終手段を検討する前に、まず「いつ、いくら足りないのか」「何を止めると事業継続に影響するのか」「入金予定は本当に使えるのか」を整理します。ここが曖昧なまま資金調達へ進むと、不足額を見誤り、次の支払日で再び資金ショートすることがあります。
不足日と不足額を一日単位で確認する
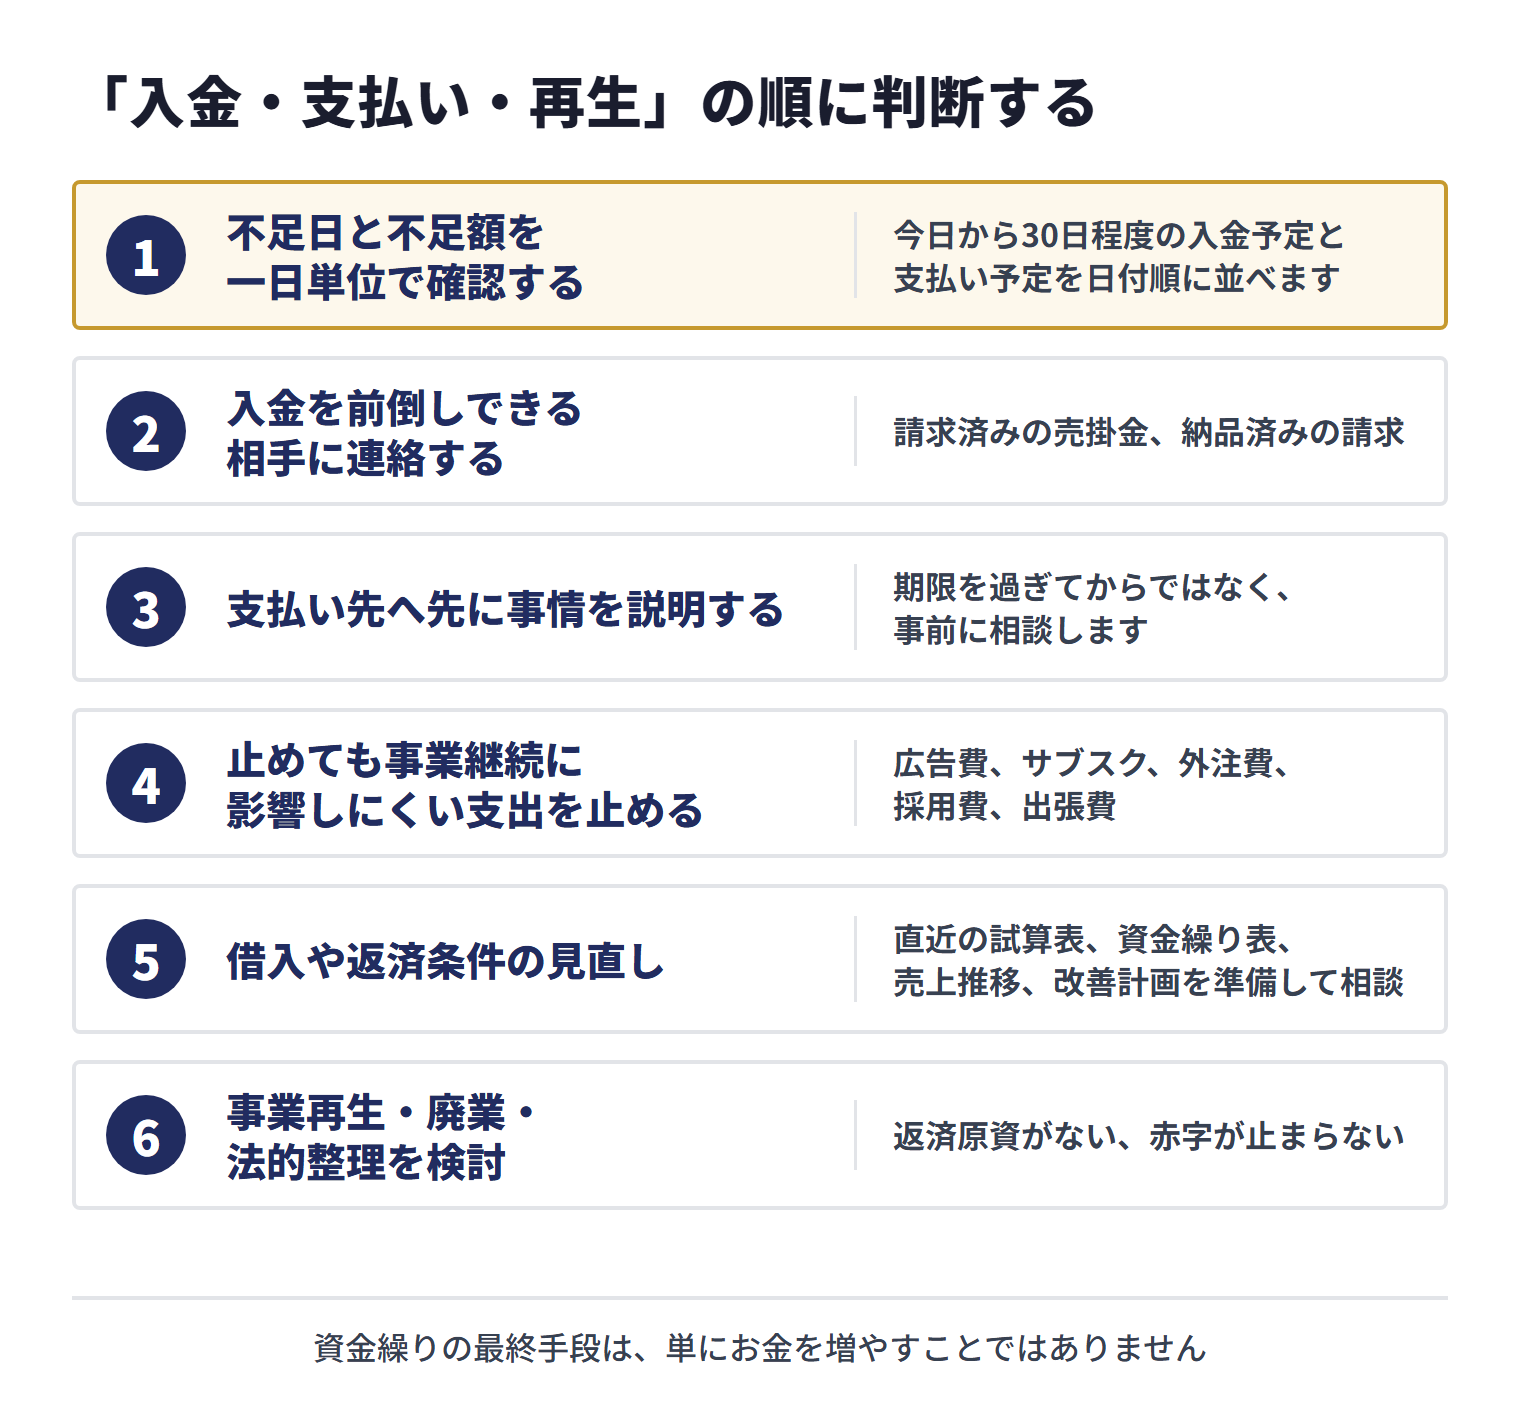
まず、今日から30日程度の入金予定と支払い予定を日付順に並べます。月末の残高だけではなく、給与日、仕入れ支払日、税金・社会保険料、家賃、借入返済、リース料、カード引落日など、現金が出る日を一日単位で確認します。
入金予定は、請求済み売掛金、カード決済、ECモール精算、診療報酬、補助金、融資実行予定などに分けます。入金予定がある場合でも、入金日が支払日より後なら、その間の資金不足を埋める方法を検討する必要があります。
支払いの優先順位を決める
すべての支払いを同時に止めると、従業員、取引先、金融機関、税務署、年金事務所、家主などとの関係が一気に悪化します。資金が限られているときは、事業継続に不可欠な支払い、法的・労務上の影響が大きい支払い、交渉できる可能性がある支払いを分けて判断します。
給与、税金、社会保険料、主要仕入れ、家賃、借入返済などは、それぞれ影響が異なります。個別事情によって優先順位は変わるため、支払い停止や延滞を決める前に、税理士、弁護士、金融機関、社会保険労務士などへ早めに相談しましょう。
資金調達で解決できる問題かを見極める
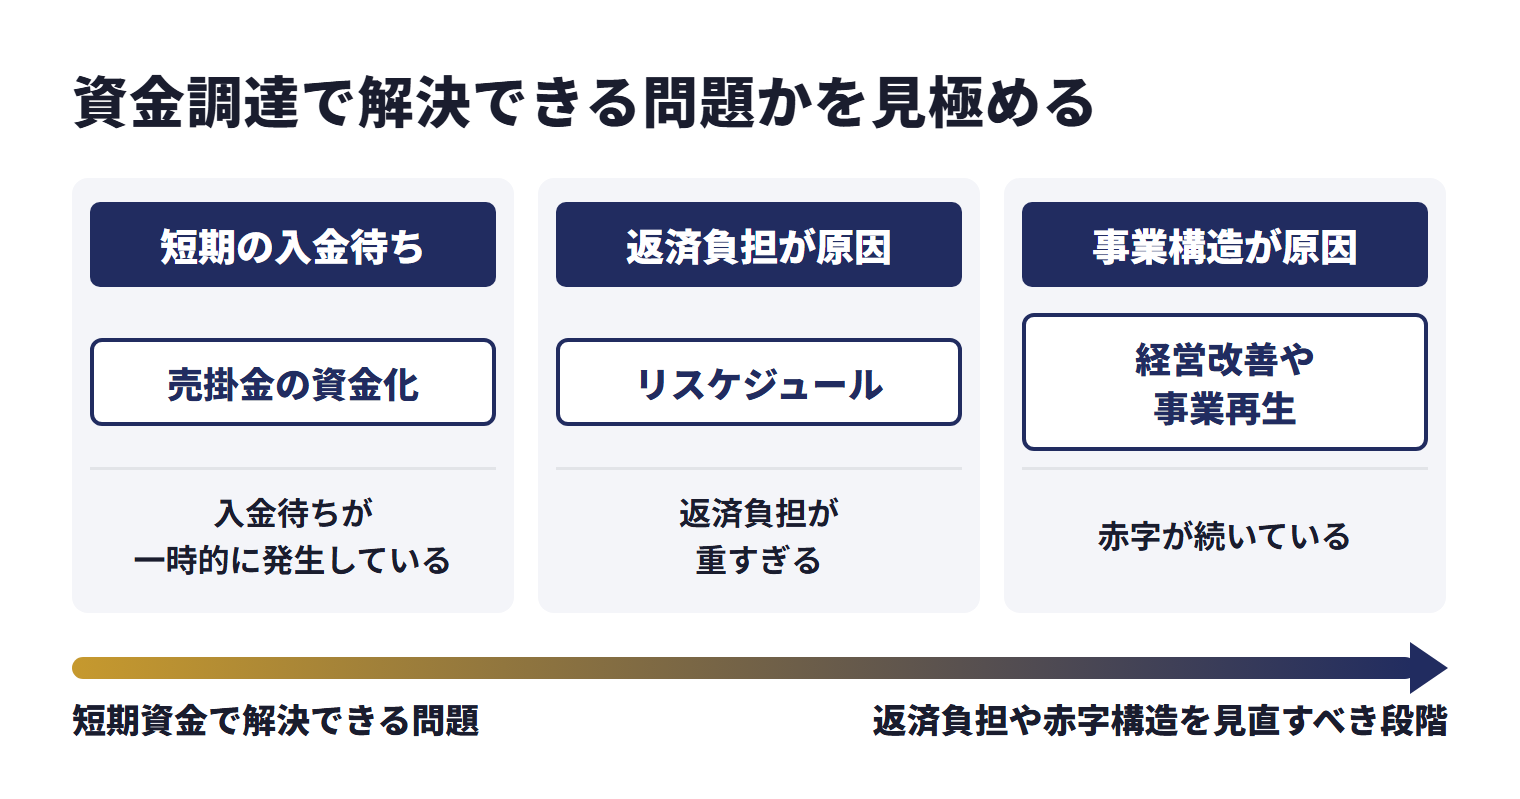
資金繰りの最終手段は、単にお金を増やすことではありません。入金待ちが一時的に発生しているだけなのか、赤字が続いているのか、返済負担が重すぎるのか、在庫や固定費が資金を止めているのかによって、選ぶべき方法は変わります。
資金調達方法の全体像は資金調達方法の比較でも整理しています。短期の入金待ちなら売掛金の資金化、返済負担が原因ならリスケジュール、事業構造が原因なら経営改善や事業再生の検討が必要です。
資金繰りが限界に近いときの初動
支払日が迫っているときは、資金調達の申込みだけでなく、同時に支払い交渉、入金前倒し、不要支出の停止、在庫・資産の現金化を進めます。最終手段を探す局面では、時間を失わないことが重要です。
入金を前倒しできる相手に連絡する
まず、請求済みの売掛金、納品済みの請求、カード決済・ECモール精算、診療報酬、補助金・助成金など、入金予定を確認します。大口取引先に対しては、入金予定日、検収状況、支払手続きの進捗を確認し、前倒しや一部入金の余地があるか相談します。
ただし、無理な催促を繰り返すと取引関係に影響することがあります。請求書、納品書、検収書、契約書、支払予定日を整理したうえで、事実確認として連絡することが大切です。
支払い先へ先に事情を説明する
支払いが遅れる可能性がある場合は、期限を過ぎてからではなく、事前に相談します。仕入れ先、外注先、家主、リース会社、金融機関、税務署、年金事務所など、相手によって相談方法や必要資料が異なります。
国税庁は、納期限までに納付することが困難な方向けに国税の猶予制度があることを案内しています。税金や社会保険料は放置せず、資金繰り表や納付計画を用意して、窓口へ早めに相談してください。
国税庁によると、国税の猶予制度は、一時に納付をすることにより事業の継続や生活が困難となるときなどに、税務署に申請することで、原則として1年以内の期間に限り納税が猶予される制度です。猶予制度を受けるためには一定の条件を満たす必要があり、猶予が認められると延滞税が軽減又は免除されます。換価の猶予は、納付すべき国税の納期限から6か月以内に申請します。なお、住民税・事業税・固定資産税などの地方税は国税とは窓口が異なり、国税庁は、お住まいの市区町村や担当区域の都税事務所・道府県税事務所に問い合わせるよう案内しています。
厚生年金保険料等については、日本年金機構が、事業主の方が申請を行い、一定の要件を満たしている場合に「換価の猶予」や「納付の猶予」を受けることができるとし、督促状の指定期限までに納付が困難なときは、管轄の年金事務所へ猶予制度を相談するよう案内しています。国税も厚生年金保険料等も、猶予は自動では適用されません。
※出典:国税庁「猶予制度の概要」[1]/国税庁「税金の納付」[2]/国税庁「税についての相談窓口」[3]/日本年金機構「厚生年金保険料等の猶予(換価の猶予・納付の猶予)」[4]/日本年金機構「保険料の納付が困難なとき」[5]
止めても事業継続に影響しにくい支出を止める
広告費、サブスク、外注費、採用費、出張費、不要な在庫発注、急がない設備投資などは、支払いを止める・縮小する・延期する余地があります。一方で、止めると売上や信用に直結する支出もあるため、機械的に削減するのは危険です。
継続的な改善方法は資金繰り改善の基本でも解説しています。最終手段の局面でも、短期の支払い停止と中期の収益改善を分けて考えましょう。
資金繰りの最終手段として検討できる方法一覧
資金繰りの最終手段は、一つだけではありません。入金待ち、返済負担、赤字、在庫過多、税金・社会保険料の未納、事業継続の可否によって、候補は変わります。以下の表で、まず方向性を整理してください。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 入金前倒し交渉 | 請求済み売掛金があり、取引先との関係がある | 取引関係への影響を考え、資料を整えて相談する |
| 支払い条件の交渉 | 仕入れ・外注・家賃・リースなどの支払いが集中している | 期限前に相談し、合意内容を記録する |
| 税金・社会保険料の相談 | 納付期限に資金が足りない | 放置せず、猶予制度や納付計画を窓口で確認する |
| 銀行融資・公庫融資 | 一時的な業況悪化で、返済計画を説明できる | 審査に時間がかかるため、当日資金には向きにくい |
| リスケジュール | 既存借入の返済負担が資金繰りを圧迫している | 金融機関へ資金繰り表と改善計画を示す必要がある |
| ファクタリング | 請求済み売掛金や入金予定を確認できる債権がある | 手数料、契約形態、債権譲渡の可否を確認する |
| 資産・在庫の現金化 | 不要資産、滞留在庫、遊休設備がある | 安売りによる損失と資金回収効果を比較する |
| 事業再生・私的整理 | 事業は残せるが、返済条件の見直しが必要 | 専門家・支援機関・金融機関との調整が必要 |
| 廃業・法的整理 | 資金調達だけでは事業継続が難しい | 弁護士など専門家へ早急に相談する |
借入や返済条件の見直しで対応できる場合
資金繰りが苦しい原因が、売上減少や一時的な入金遅れであり、事業自体に回復見込みがある場合は、銀行融資、公庫融資、信用保証付き融資、既存借入の返済条件変更を検討します。
日本政策金融公庫や金融機関へ相談する
日本政策金融公庫は、経営環境変化対応資金(セーフティネット貸付)として、社会的、経済的環境の変化等外的要因により一時的に業況が悪化しているものの、中長期的には業況の回復・発展が見込まれる事業者向けの融資制度を案内しています。利用可否や条件は審査によって異なるため、直近の試算表、資金繰り表、売上推移、改善計画を準備して相談します。
日本政策金融公庫の案内では、経営環境変化対応資金の対象は、社会的、経済的環境の変化等外的要因により一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方で、最近の決算期における売上高が前期または前々期に比し5%以上減少している方など、所定の要件のいずれかに該当する方です。審査の結果、希望に沿えないこともあるとされています。同公庫の国民生活事業では、融資が決まるまでの平均所要日数は2〜3週間程度(土日、祝日を含む)で、融資の条件や支店の混雑状況などによっては日数を要する場合もあるため、支払日の直前ではなく、資金不足が見えた時点で相談する必要があります。
※出典:日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」[6]/日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[7]
融資は返済が必要な資金調達です。売上回復の根拠や返済原資を説明できない場合は、借入を増やすことで翌月以降の資金繰りがさらに苦しくなることがあります。
既存借入の返済条件を見直す
既存借入の返済が重く、運転資金が回らない場合は、返済条件の変更を金融機関へ相談する方法があります。返済を止める前に、資金繰り表、改善計画、今後の入金見込み、支払い予定を整理して相談しましょう。
中小企業庁によると、中小企業活性化協議会は中小企業の活性化を支援する「公的機関」としてすべての都道府県に設置されており、収益力改善・再生支援・再チャレンジ支援に向けた取組を支援しています。相談は無料ですが、民事再生・破産等を申し立て済みの企業は対象になりません。返済負担が重く、金融機関との調整が必要な場合は、公的支援機関や専門家への相談も選択肢になります。
ファクタリングが最終手段になり得る場面
ファクタリングは、法人が保有する売掛債権を支払期日前に譲渡・売買して資金化する方法です。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあるとしています。銀行融資の審査を待つ時間がない場合でも、請求済み売掛金や入金予定を確認できる債権があれば、短期資金の選択肢になることがあります。
ただし、ファクタリングは万能な方法ではありません。売掛金がない、請求内容を説明できない、架空請求書しか用意できない、入金予定が不確かな場合は適しません。ファクタリングの基本はファクタリングとは何かで確認できます。
向いているケース
- 請求済み売掛金があり、支払期日が確認できる
- 売掛先が法人・公的機関・保険者などで、入金予定を説明できる
- 入金前に給与、仕入れ、外注費、税金、家賃などの支払いが迫っている
- 銀行融資の実行を待つ時間がなく、入金待ち期間を短くしたい
- 請求書、契約書、納品書、通帳、決算書などを提示できる
向かないケース
- 売掛金が発生していない、または請求済みではない
- 架空請求書や水増し請求で資金化しようとしている
- 個人向けの未収金や回収見込みが不明な債権が中心である
- 手数料を差し引くと、支払い後すぐに再び資金不足になる
- 赤字や過大借入が根本原因で、短期資金だけでは改善しにくい
請求書買取の仕組みは請求書買取とは何かでも整理しています。最終手段として検討する場合でも、対象債権、売掛先、入金予定日、契約形態、手数料、必要書類を冷静に確認してください。
資産・在庫・固定費を見直す最終手段
資金繰りが限界に近いときは、外部から資金を入れるだけでなく、社内にある現金化可能なものを確認します。不要資産、滞留在庫、遊休設備、過大な固定費を見直すことで、短期資金と翌月以降の支出削減につながる場合があります。
不要資産や滞留在庫を現金化する
車両、機械、什器、余剰在庫、使っていない備品、遊休不動産、使っていないソフトウェア契約などを確認します。売却価格が簿価を下回る場合でも、資金ショートを防げるなら検討余地があります。
ただし、事業継続に必要な設備や売上を生む在庫まで処分すると、翌月以降の売上が落ちることがあります。資産売却は、現金化の早さ、売却損、事業への影響を分けて判断しましょう。
固定費を一時停止・縮小する
広告費、採用費、外注費、サブスク、不要なリース、使っていないシステム、在庫発注、出張費などを洗い出します。固定費を減らせると、資金調達額そのものを小さくできることがあります。
一方で、売上に直結する広告や重要な外注を急に止めると、入金予定が減ることがあります。支出削減は、短期の資金繰り効果と売上への影響を同時に見ましょう。
避けたい危険な最終手段
資金繰りが苦しいときほど、すぐに資金が用意できるように見える方法に注意が必要です。契約内容が不透明な取引や、違法性が疑われる方法は、会社と経営者個人のリスクを大きくします。
闇金融・高金利の資金調達
金融庁は、ファクタリングを装った高金利の貸付けや、給与ファクタリングなどについて注意喚起を行っています。金融庁は、譲渡した債権の回収が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとし、ファクタリング業者から受け取る買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとしています。貸金業に該当するかは、契約書の形式的な要素だけでなく経済的側面や実態に照らして判断されるとされ、高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があるとも注意を呼びかけています。警察庁も、令和4年12月の通達で、商品や債権の売買等通常の商取引を装った仮想型の無登録・高金利事犯などへの対策の推進を指示しています。個人の給与を対象にした給与ファクタリングについては、警視庁が「給料を即日現金化」「借金じゃないから利息ゼロ」などの誘い文句に要注意としています。このほか、契約書が交付されるか、手数料以外に差し引かれる金額がないか、代表者個人に保証などの負担を求められていないかも、契約前に確認してください(本記事で整理した確認項目です)。
ファクタリングの違法性や注意点はファクタリングの違法性と注意点、デメリットはファクタリングのデメリットでも整理しています。
架空請求書・水増し請求・名義貸し
実在しない売掛金や水増しした請求書を使って資金調達することは、取引先や資金提供者との重大なトラブルにつながります。短期的に資金が入ったとしても、後日発覚すれば、会社の信用を失うだけでなく、事実関係によっては民事上・刑事上の責任を問われるおそれがあります。
資金調達を急ぐ局面でも、請求書、契約書、納品書、検収書、入金履歴など、実在する取引を説明できる資料だけで相談してください。
税金・社会保険料・給与を放置する
税金や社会保険料、給与の支払いに不安がある場合、放置するのではなく、早めに窓口や専門家へ相談します。資金繰り表と納付計画を示すことで、選択肢を確認しやすくなります。
従業員や公的機関への支払いは、信用や事業継続に大きく関わります。資金が足りないときほど、後回しにするのではなく、相談の順番を早めることが大切です。
事業再生・廃業・法的整理を検討すべき基準
資金繰りの最終手段を検討しても、返済原資がない、赤字が止まらない、支払い猶予を受けても再び資金不足になる、売掛金を資金化しても翌月の支払いができない場合は、事業再生や廃業、法的整理も検討する段階に入っている可能性があります(どの段階にあるかは、弁護士などの専門家に資料を見せて判断します)。
事業は残せるが返済負担が重い場合
本業に収益力があり、借入返済や過去の負担が重い場合は、金融機関との調整や事業再生の支援を検討します。中小企業活性化協議会は、国が47都道府県に設置した公正中立な機関で、収益力改善、事業再生、廃業・再チャレンジ等の経営課題に対し支援を行っているとされています(中小企業基盤整備機構の案内)。窓口相談などの第一次段階までは無料で、第二次段階で協議会が外部の専門家等に依頼する場合は、その活動費等の一部を負担します。
この段階では、単発の資金調達だけでなく、資金繰り計画、損益改善、金融機関調整、事業の選択と集中を組み合わせる必要があります。
事業継続が難しい場合
支払い停止が避けられない、債務超過が深刻、主要取引先や従業員への影響が大きい、資金調達をしても支払い不能が続く場合は、弁護士へ早急に相談してください。民事再生、破産、特別清算など、状況に応じた手続きの検討が必要になることがあります。
手続きごとに目的と対象が異なります。民事再生法は、経済的に窮境にある債務者について、再生計画を定めること等により、債務者の事業又は経済生活の再生を図ることを目的とし(第1条)、債務者に破産手続開始の原因となる事実の生ずるおそれがあるときや、事業の継続に著しい支障を来すことなく弁済期にある債務を弁済することができないときに、債務者が再生手続開始の申立てをすることができると定めています(第21条第1項)。破産は、裁判所が破産手続の開始を決定し、破産管財人を選任して、その破産管財人が債務者の財産を金銭に換えて債権者に配当する手続で、法人については(存立中の合名会社・合資会社を除き)支払不能又は債務超過が破産手続開始の原因とされています(破産法第16条)。特別清算は、解散後清算中の株式会社について、清算するのが非常に難しい状況にある場合又は債務超過の疑いがある場合に、裁判所の命令により開始される手続で、どの法人でも使える手続ではありません。
東京地方裁判所は、破産、個人再生、民事再生等の倒産手続をお考えの方は、まずは弁護士に相談をしてくださいとしており、裁判所は債務整理や倒産手続の申立てに関する相談に応じることはできないと案内しています。
※出典:e-Gov法令検索「民事再生法」[8]/e-Gov法令検索「破産法」[9]/裁判所「破産」[10]/裁判所「会社更生・特別清算」[11]/東京地方裁判所「破産・再生係の概要」[12]
法的整理は経営者だけで判断するものではありません。取引先、従業員、金融機関、保証人、税務・労務への影響が大きいため、専門家に資料を見せて相談することが重要です。
状況別の相談先
最終手段を検討する局面では、誰に相談するかで選べる手段が変わります。窓口は状況ごとに分かれているため、自社の問題に近いところから当たってください。いずれも初回の相談で費用がかかるかどうかは窓口ごとに異なります。
| 状況 | 相談先 | 持っていく資料 |
|---|---|---|
| 税金の納付が間に合わない | 国税は所轄の税務署(換価の猶予・納税の猶予)。住民税・事業税・固定資産税などの地方税は、市区町村や都税事務所・道府県税事務所 | 資金繰り表、納付計画、直近の試算表 |
| 厚生年金保険料等の納付が間に合わない | 管轄の年金事務所(換価の猶予・納付の猶予) | 資金繰り表、納付計画 |
| 返済負担が重く、金融機関との調整が要る | 各都道府県の中小企業活性化協議会 | 決算書、試算表、資金繰り表、借入一覧、改善の方向性 |
| 売掛金の回収や契約上の争いがある | 日本弁護士連合会「ひまわりほっとダイヤル」など弁護士の相談窓口 | 契約書、請求書、督促の記録 |
| 支払い停止が避けられない | 弁護士(民事再生・破産・特別清算の検討) | 債権者一覧、資産・負債の一覧、直近の資金繰り表 |
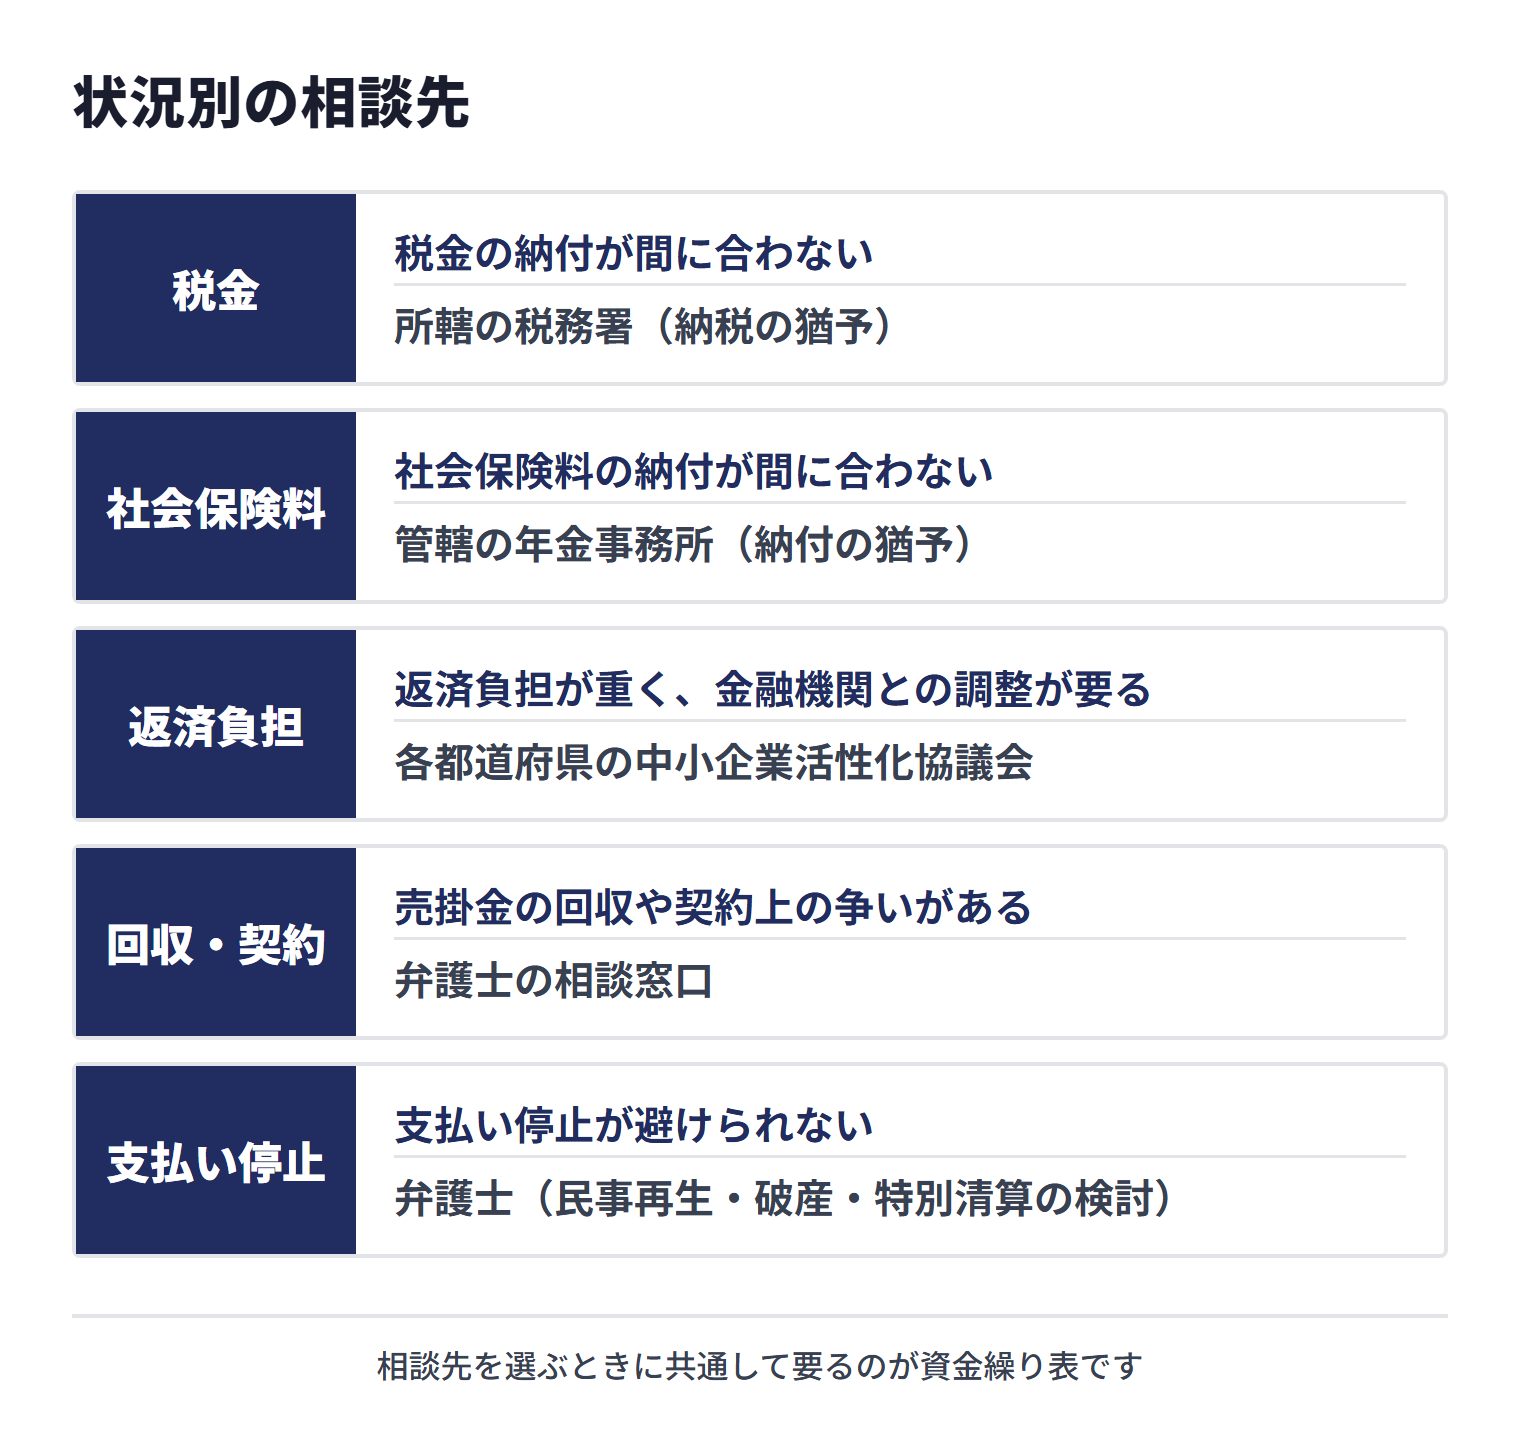
どの窓口に相談する場合も、資金繰り表があると「いつ、いくら足りないか」を伝えやすくなります。ただし、必要な資料は窓口や相談の段階によって異なります。例えば中小企業基盤整備機構は、中小企業活性化協議会への相談にあたって、直近3期分の決算書等、会社概要が分かる資料、その他必要と思われる資料を用意するよう案内しています。上の表の「持っていく資料」は目安として、事前に各窓口へ確認してください。
資金繰りの最終手段に関するFAQ
資金繰りの最終手段として最初に何をすべきですか?
まず、今日から30日程度の入金予定と支払い予定を日付順に並べ、不足日と不足額を確認します。そのうえで、入金前倒し、支払い条件の交渉、税金・社会保険料の相談、融資、リスケジュール、ファクタリング、資産売却、事業再生の順に検討します。
銀行融資が間に合わない場合の選択肢はありますか?
請求済み売掛金や入金予定を確認できる債権がある場合は、ファクタリングを比較できることがあります。また、取引先への入金前倒し相談、支払い先への条件交渉、不要資産や滞留在庫の現金化も同時に検討します。
ファクタリングは資金繰りの最終手段として使えますか?
法人が保有する請求済み売掛金があり、売掛先、金額、入金予定日、取引内容を資料で確認できる場合は、短期資金の選択肢になることがあります。ただし、売掛金がない場合や、手数料を差し引くと再び資金不足になる場合は、他の方法や事業再生の検討が必要です。
税金や社会保険料を払えない場合はどうすればよいですか?
放置せず、納期限の前に、国税は所轄の税務署、住民税・事業税などの地方税は市区町村や都税事務所・道府県税事務所、厚生年金保険料等は管轄の年金事務所へ相談し、あわせて税理士などの専門家にも相談してください。国税庁は、納期限までに納付することが困難な方向けに国税の猶予制度があることを案内しています。猶予を受けるには一定の条件を満たす必要があり、申請すれば自動的に認められるものではありません。資金繰り表と納付計画を用意して相談することが大切です。
支払いを一部止める場合、どの支払いから判断すべきですか?
給与、税金、社会保険料、主要仕入れ、家賃、借入返済、リース料などは影響が異なります。事業継続に不可欠な支払い、交渉できる支払い、法的・労務上の影響が大きい支払いを分け、税理士や弁護士などの専門家へ相談して判断してください。
やってはいけない資金調達はありますか?
契約内容が不透明な高額手数料の取引、闇金融、給与ファクタリング、架空請求書や水増し請求、返済原資のない追加借入、カード現金化などは避けるべきです。短期的に資金が入っても、会社と経営者個人のリスクが大きくなります。
いつ弁護士や再生支援機関に相談すべきですか?
支払い停止が避けられない、複数の支払いを延滞している、返済条件を変えても資金不足が続く、売掛金を資金化しても翌月の支払いが見えない場合は、早めに相談してください。事業を残せる可能性がある段階ほど、選択肢を検討しやすくなります。
まとめ|資金繰りの最終手段は「入金・支払い・再生」の順に判断する
資金繰りの最終手段を探す局面では、まず不足日と不足額を明確にし、入金前倒し、支払い条件の交渉、税金・社会保険料の相談、融資、リスケジュール、売掛金の資金化、資産・在庫の現金化、事業再生や法的整理の順に検討します。
焦って不透明な資金調達や架空請求書、返済原資のない追加借入に進むと、資金繰りはさらに悪化するおそれがあります。短期資金で解決できる問題なのか、返済負担や赤字構造を見直すべき段階なのかを分けて判断することが重要です。
法人で請求済み売掛金や入金予定を確認できる債権があり、入金前に給与・仕入れ・外注費・税金・家賃などの支払いが迫っている場合は、請求書と入金予定を整理したうえで、法人専門ファクタリングのBIGへご相談ください。見積もりは無料で、見積もりに記載の手数料のみで利用できると案内しています。
参考資料・出典
法令・公的機関・業界団体
- 国税庁「猶予制度の概要」(nta.go.jp)
- 国税庁「税金の納付」(nta.go.jp)
- 国税庁「税についての相談窓口」(nta.go.jp)
- 日本年金機構「厚生年金保険料等の猶予(換価の猶予・納付の猶予)」(nenkin.go.jp)
- 日本年金機構「保険料の納付が困難なとき」(nenkin.go.jp)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(jfc.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- e-Gov法令検索「民事再生法」(laws.e-gov.go.jp)
- e-Gov法令検索「破産法」(laws.e-gov.go.jp)
- 裁判所「破産」(courts.go.jp)
- 裁判所「会社更生・特別清算」(courts.go.jp)
- 東京地方裁判所「破産・再生係の概要」(courts.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- 国税庁「納期限までに納付することが困難な方へ」(nta.go.jp)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(jfc.go.jp)
- 中小企業庁「中小企業活性化協議会」(chusho.meti.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)
本記事は上記の公的情報・一次情報を参考に、法人ファクタリング実務を踏まえて作成しています。掲載時点で外部の有資格者による監修は実施していません。法令・制度・融資条件・税務・社会保険・法的整理の取扱いは変更される場合があるため、利用前に最新情報をご確認ください。支払い停止、返済条件変更、税金・社会保険料、事業再生、廃業、法的整理など個別判断が必要な事項は、弁護士、税理士、公認会計士、社会保険労務士、金融機関、公的支援機関等にご相談ください。