大阪のファクタリング会社おすすめ6社|制度融資との使い分け
大阪で利用できるファクタリング会社6社を比較。手数料・入金スピード・大阪拠点の有無に加え、大阪府制度融資・信用保証協会・日本政策金融公庫・補助金との使い分けも解説します。
「月末の仕入れ代金が足りない」「取引先からの入金が2か月先で資金繰りが厳しい」――大阪で事業を営む経営者の方なら、こうした悩みを一度は経験したことがあるのではないでしょうか。
大阪は製造業や卸売業が集積する「商人の街」です。材料の仕入れ資金、在庫の確保、季節変動による売上の波など、中小企業や個人事業主が資金繰りに苦労する場面は少なくありません。銀行融資は審査に時間がかかるため、急な支払いには間に合わないことがあります。
そんなときに活用したいのがファクタリングです。ファクタリングは売掛金を早期に現金化できる資金調達方法で、最短即日での入金に対応する会社もあります。借入とは異なる売掛債権の売却で、負債を増やさず資金調達を検討できる点が特徴です。
ぜひ最後までお読みいただき、自社に合うファクタリング会社選びにお役立てください。
大阪のおすすめファクタリング会社6社【比較表あり】
先に前提をお伝えします。この記事の比較表は、大阪に拠点がある会社に絞ったものではありません。全国対応でオンラインでの相談・契約に対応している会社であれば、大阪の事業者も来店せずに比較できます。なお、比較表の会社のうち、アクセルファクターは大阪営業所(大阪市中央区)を置いています。
そのため以下の表は大阪に限定した順位ではなく、全国どこからでもオンラインで完結でき、手数料の下限を公表している会社を6社並べたものです。地域ごとに内容は変わりません。大阪固有の資金調達の選択肢は、この記事の後半にまとめています。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| アクセルファクター | 法人・個人事業主 | 2社間3〜10%・3社間1〜8% | 最短2時間 | 最大1億円(下限の記載なし) | 可 |
| トップ・マネジメント | 法人・個人事業主 | 2社間3.5%〜・3社間0.5%〜 | 最短即日 | 公表なし | 可 |
| No.1ファクタリング | 法人・個人事業主 | 0.5%〜15% | 最短30分 | 50万円〜3億円 | 可 |
| マネーフォワード早期入金 | 法人のみ | 0.5%〜(その他の費用なし) | 最短1営業日 | 数万円〜数億円 | 可 |
| QuQuMo | 法人・個人事業主 | 1%〜 | 最短2時間 | 上限なし(下限の記載なし) | 可 |
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです。最新の条件は各社にご確認ください。
アクセルファクター
手数料の幅を、取引先に知られずに進める2社間(3〜10%)と、取引先の承諾を得る3社間(1〜8%)それぞれ上限まで公表しているので、見積もりの前に手数料の見当をつけたい人に向く会社です。個人事業主から中小企業まで対象で、最大1億円までの大口にも対応すると案内しています。必要書類は請求書・通帳(3か月分)・身分証明書の3点で、非対面で契約まで進められ、手数料以外の費用はかからないと案内しています。
こんな人・会社に
- 手数料の上限まで見比べてから決めたい法人・個人事業主
- 数千万円規模の大口の売掛金を資金化したい会社
- 書類を少なくして、非対面で契約まで進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 2社間 3〜10% / 3社間 1〜8%(手数料以外の費用は不要と案内) |
| 入金スピード | 最短2時間(最短即日) |
| 買取可能額 | 最大1億円(下限の記載なし) |
| 契約方式 | 2社間・3社間 |
| 必要書類 | 請求書・通帳(3か月分)・身分証明書 |
| 面談・来店 | オンライン完結(非対面で契約) |
| 運営会社 | 株式会社アクセルファクター(2018年10月設立) |
| 所在地 | 東京本社:東京都豊島区高田3丁目32番1号 大東ビル3階 / 営業所:仙台市青葉区・名古屋市中区・大阪市中央区 |
出典: アクセルファクター「売掛金早期現金化(ファクタリング)」/アクセルファクター「会社概要」(2026年9月11日確認)
トップ・マネジメント
請求書を出す前の段階や、業界に合わせたメニューで資金化したい会社に向く会社です。通常の2社間(3.5%〜)・3社間(0.5%〜)に加えて、見積書・受注書・発注書の段階で資金化する「見積書・受注書・発注書ファクタリング」、広告業界・IT業界専門の「ペイブリッジ」、助成金の申請とファクタリングを同時に進める「ゼロファク」を用意しています。3社間では、143社の中堅・大手企業から債権譲渡の認可を得た実績を公表しています。
こんな人・会社に
- 請求書の発行前に資金が必要な法人
- 広告・IT業界の売掛金を資金化したい会社
- 取引先の承諾を得て、3社間で手数料を抑えたい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(見積書・受注書・発注書の段階の買取は法人のみ) |
| 手数料 | 2社間 3.5%〜 / 3社間 0.5%〜 |
| 入金スピード | 最短即日(申し込み当日の資金化を案内) |
| 買取可能額 | 公表なし |
| 契約方式 | 2社間・3社間 |
| 主なメニュー | 見積書・受注書・発注書ファクタリング / ペイブリッジ(広告・IT業界) / ゼロファク(助成金と同時) / オンライン完結型 |
| 運営会社 | 株式会社トップ・マネジメント(2009年4月21日設立) |
| 所在地 | 東京都千代田区鍛冶町1-4-3 竹内ビル2F |
出典: トップ・マネジメント「商品案内」/トップ・マネジメント「会社概要」(2026年9月11日確認)
No.1ファクタリング
手数料の幅(0.5%〜15%)と買取可能額(50万円〜3億円)をどちらも公表しているので、金額の見当をつけてから相談したい人に向く会社です。最短30分での即日振込を案内しており、取引先に知られない2社間と、取引先を含めた3社間のどちらでも契約できます。手数料以外の費用は発生しないと案内しています。
こんな人・会社に
- 数百万円〜数千万円の売掛金を当日中に資金化したい会社
- 取引先に通知するかどうかを案件ごとに選びたい会社
- 担当者と話しながら条件を決めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(事業主向けのサービスとして案内) |
| 手数料 | 0.5%〜15%(手数料以外の費用なしと案内) |
| 入金スピード | 最短30分 |
| 買取可能額 | 50万円〜3億円(3億円以上は相談) |
| 契約方式 | 2社間・3社間 |
| 面談・来店 | オンラインで商談・契約が可能。契約前の最終確認は来社または訪問 |
| 運営会社 | 株式会社No.1(2016年1月7日設立) |
| 所在地 | 東京本社:東京都豊島区東池袋1-18-1 Hareza Tower 20F / 名古屋支社:名古屋市中村区則武2-3-2 / 福岡支社:福岡市博多区博多駅前1-15-20 |
出典: No.1「事業主様のファクタリング」/No.1「会社概要」(2026年9月11日確認)
マネーフォワード早期入金
上場企業の株式会社マネーフォワードの100%子会社が運営する、法人向けのファクタリングです。取引先への通知も債権譲渡登記も要らない2者間の契約で、数万円から数億円までの売掛金に対応します。手数料は0.5%〜で、その他の費用は発生しないと案内しています。AI仮審査で調達できる金額と手数料率の目安が約5分で分かり、面談は原則不要です。
こんな人・会社に
- 決算書・試算表がそろっている法人
- 取引先に知られず、登記もせずに進めたい法人
- 売掛金の資金化を継続して使いたい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主は不可) |
| 手数料 | 0.5%〜(その他の費用なし) |
| 入金スピード | 最短1営業日(公式ページには最短即日の表記もあり) |
| 買取可能額 | 数万円〜数億円 |
| 契約方式 | 2者間(取引先への通知・債権譲渡登記は不要) |
| 必要書類 | 直近2期分の決算書・直近までの試算表、契約書・請求書・発注書など |
| 面談・来店 | 原則オンライン完結・面談は原則不要 |
| 運営会社 | マネーフォワードケッサイ株式会社(2017年3月設立・株式会社マネーフォワードの100%子会社) |
| 所在地 | 東京都港区芝浦三丁目1番21号 msb Tamachi 田町ステーションタワーS 21階 |
出典: マネーフォワードケッサイ「マネーフォワード 早期入金」(2026年9月11日確認)
QuQuMo
必要書類を最小限にして、急いで資金化したい人に向く会社です。書類は請求書と通帳の2点(保有するすべての銀行口座の入出金明細・直近3か月分)で、契約はクラウドサインでオンライン完結します。取引先への通知や債権譲渡登記が要らない2社間の契約で、法人だけでなく個人事業主も使えます。
こんな人・会社に
- 少ない書類で進めたい人
- 個人事業主・フリーランス
- 取引先に知られずに進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間(必要書類がそろっている場合) |
| 買取可能額 | 上限なし(下限の記載なし) |
| 契約方式 | 2社間(取引先への通知・債権譲渡登記は不要) |
| 必要書類 | 請求書・通帳(保有する全口座の入出金明細・直近3か月分) |
| 面談・来店 | オンライン完結(クラウドサインで契約) |
| 運営会社 | 株式会社アクティブサポート(ファクタリングの自主規制団体 OFA の認定事業者) |
| 所在地 | 東京都豊島区南池袋2-13-10 南池袋山本ビル3階 |
出典: QuQuMo 公式サイト(2026年9月11日確認)
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
大阪府の産業と資金繰りの特徴
大阪府は、卸売・小売、製造、医療・福祉、専門サービスが厚い経済圏です。大阪市中心部には商社・卸売・サービス業、東大阪・八尾には中小製造業、堺・泉北には素材・化学・金属関連の製造業が集積し、仕入れ・外注費・人件費が先に出やすい業種が多くあります。
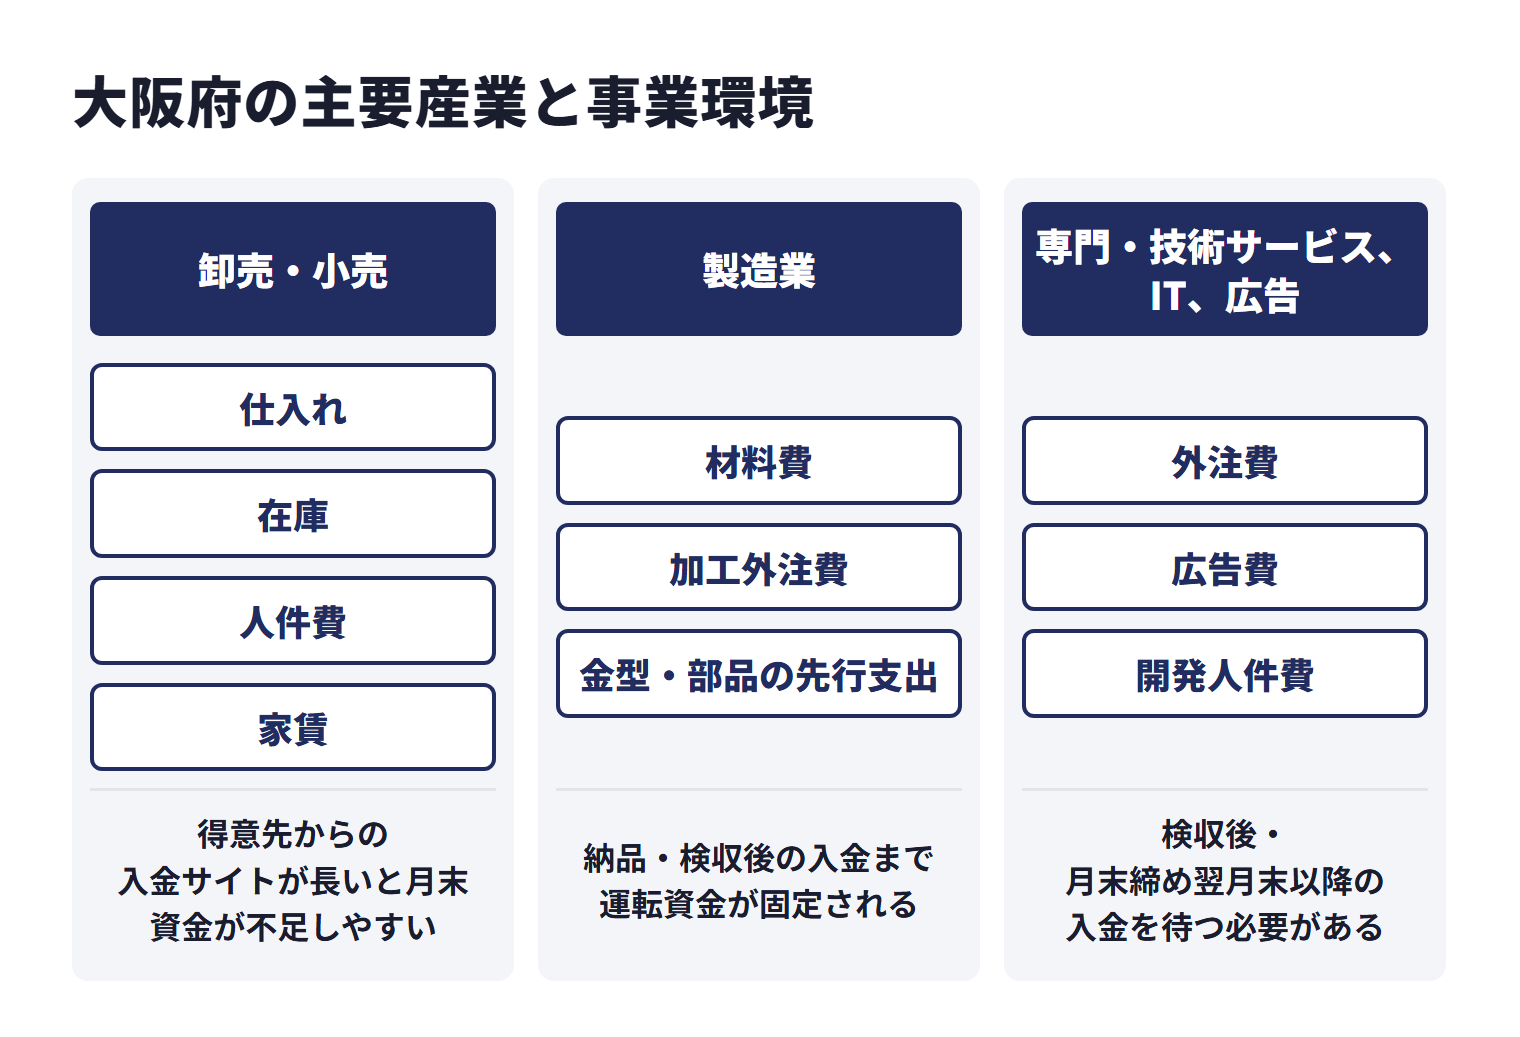
| 産業・エリア | 大阪での特徴 | 資金繰りで起きやすいこと |
|---|---|---|
| 卸売・小売 | 大阪府統計年鑑では、令和3年経済センサスの売上高で卸売業・小売業が58兆8,478億円、全国順位2位とされています。 | 仕入れ、在庫、人件費、家賃が毎月先行し、得意先からの入金サイトが長いと月末資金が不足しやすい |
| 製造業 | 同年鑑では製造業の売上高が20兆2,333億円、全国順位2位。製造事業所数(従業者4人以上)は東大阪市が府内2位、堺市が3位、八尾市が4位です。 | 材料費、加工外注費、金型・部品の先行支出が発生し、納品・検収後の入金まで運転資金が固定される |
| 医療・福祉 | 医療・福祉の売上高も9兆2,450億円と大きく、医療法人・介護事業者の資金需要があります。 | 診療報酬・介護報酬の入金まで人件費、採用費、設備更新費が先行する |
| 専門・技術サービス、IT、広告 | IT、広告、士業、コンサル、制作会社など、外注や検収を伴う取引がある業種です。 | 外注費、広告費、開発人件費が先に出て、検収後・月末締め翌月末以降の入金を待つ必要がある |
※産業別売上高は大阪府「令和7年度 大阪府統計年鑑[1]」の令和3年経済センサス活動調査に基づく数値を参照しています。
令和3年経済センサス‐活動調査では、令和3年6月1日現在の大阪府の民営事業所数は46万9,446事業所、従業者数は452万8,208人です。産業別の売上高(令和2年1年間)は、卸売業・小売業、製造業、医療・福祉の3産業がいずれも全国2位です。
※出典:大阪府「令和3年経済センサス‐活動調査 1 概況」[2]/大阪府「令和3年経済センサス‐活動調査 8 産業別売上高及び付加価値額の状況」[3]
エリアごとの産業と資金需要
大阪の資金需要は、府内全体で一様ではありません。大阪市中心部、東大阪・八尾、堺・泉北、北摂、泉州では、発生しやすい支出と売掛金の回収までに先に出ていく支出も、主な産業の構成によって変わります。
大阪府の製造業の統計(従業者4人以上・個人経営を除く)では、令和3年6月1日時点の製造事業所数は東大阪市1,966(府内2位)、堺市1,209(3位)、八尾市1,016(4位)です。令和2年の製造品出荷額等は堺市が府内1位、東大阪市が4位、八尾市が5位で、地域別では泉北地域の製造品出荷額等が4兆2,424億円で1位、中河内地域の製造事業所数が3,176で大阪市地域に次ぐ2位です。下の表の支出や入金の場面は、こうした産業の構成から見た目安で、地域ごとの入金サイトを示す統計ではありません。
※出典:大阪府「令和7年度 大阪府統計年鑑 第6章 製造業」[4]
| 地域 | 産業の特徴 | ファクタリング需要につながる場面 | 地域固有の確認ポイント |
|---|---|---|---|
| 大阪市中心部 | 卸売、商社、IT、広告、専門サービス、飲食・小売が集中 | 月末の買掛金、広告費、外注費、家賃、人件費の支払いが売掛金入金より先に来る | 大阪市の制度融資、商工会議所相談、オンライン完結型の即日対応を並行して確認 |
| 東大阪・八尾 | 中小製造業、部品加工、金属加工、機械関連が多い | 材料費・加工外注費を先に支払い、納品・検収後の売掛金入金を待つ | 製造業の売掛先、納品・検収資料、東大阪市や八尾商工会議所の融資相談を確認 |
| 堺・泉北 | 製造業、化学、金属、機械、物流関連が目立つ | 大型受注や設備関連の支出が先行し、入金サイトが長い売掛金をつなぎたい | 設備資金は公庫・制度融資、発行済み請求書の短期つなぎはファクタリングで切り分ける |
| 北摂 | サービス業、医療・介護、物流、住宅関連、地域密着型事業 | 人件費、採用費、設備更新費が先に出て、売掛金・報酬入金までの資金が必要になる | 吹田・守口方面の公庫支店や商工会議所相談と、オンライン見積もりを併用する |
| 泉州・南大阪 | 製造、物流、観光、飲食、小売、地域サービス | 仕入れ・人件費・繁忙期前の準備資金が不足し、短期資金を確保したい | 堺・泉佐野方面の公庫支店、地域の制度融資、繁忙期前の売掛金資金化を比較する |
※製造業の地域別構成は大阪府「令和3年大阪の製造業 3.製造品出荷額等[5]」などを参考にしています。
大阪で資金繰りが詰まりやすい場面
大阪で資金繰りが詰まりやすいのは、仕入れ・外注費・人件費などの支払いが、売掛金の入金より先に来る場面です。ここでは、ファクタリングが比較される資金需要のタイプ、府内の業種ごとの資金繰りの例、倒産動向から見たリスクの順に整理します。
大阪府でのファクタリング需要の傾向
大阪でファクタリング需要が出やすい背景には、卸売・製造・建設・物流・医療介護など、先に支払いが発生する業種の厚みがあります。融資や制度融資は金利・保証料の面で検討しやすい一方、今日・今週中の支払いに間に合わせるには時間がかかるため、売掛金を早期資金化する選択肢としてファクタリングが比較されます。
| 需要のタイプ | 起きやすい業種・エリア | よくある資金繰り課題 | 確認したい関連情報 |
|---|---|---|---|
| 入金サイトの長さ | 製造、卸売、建設、IT、広告 | 請求書は発行済みでも、入金が翌月末〜翌々月になり、仕入れ・外注費・給与が先に来る | 支払いサイト、請求書買取 |
| 先行支出の大きさ | 東大阪・八尾の製造、堺・泉北の製造、建設・内装 | 材料費、加工外注費、協力会社支払いを先に用意する必要がある | 注文書ファクタリング、建設業のファクタリング |
| 即日資金化 | 大阪市内の小規模法人、商社、制作会社、スタートアップ | 月末支払い、広告費、外注費、採用費を数日以内に用意したい | 即日ファクタリング、即日の資金調達、広告業のファクタリング |
| 取引先に知られない資金化 | 下請け企業、継続取引先を持つ中小企業、商社 | 資金調達を取引先に知られず、既存取引への影響を抑えたい | 2社間ファクタリング、3社間ファクタリング |
| オンライン完結 | 大阪府内全域、複数拠点で動く経営者、バックオフィスが少ない法人 | 来店時間を取れないため、書類提出・審査・契約をオンラインで進めたい | オンラインファクタリング、必要書類 |
| 繁忙期前の仕入れ・人件費 | 飲食、小売、観光、地域サービス | 売上入金の前に仕入れ、人件費、家賃、広告費が先に出る | 飲食業のファクタリング、卸売業のファクタリング |
| 少額・小口の請求書 | 個人事業主、フリーランス、制作会社、小規模店舗 | 数万円〜数十万円の請求書を、外注費・ツール代・生活費に合わせて資金化したい | 少額ファクタリング、審査で見られるポイント |
府内業種別の資金繰り事例
大阪では、業種ごとに「公的融資で待てる資金」と「売掛金入金前に急ぐ資金」が分かれます。設備投資や長期運転資金は公庫・制度融資を検討し、発行済み請求書の入金前に発生する短期不足はファクタリングを比較する、という切り分けが現実的です。
| 業種 | 大阪で起きやすい資金繰りの例 | 先に確認したい選択肢 | ファクタリングを検討しやすい場面 |
|---|---|---|---|
| 製造業 | 材料費、加工外注費、部品仕入れが先行し、納品・検収後の入金まで資金が固定される | 公庫、保証協会付き融資、制度融資、設備資金 | 請求書発行済みで、次の仕入れや外注費の支払いが入金日より前に来る場合 |
| 卸売業 | 仕入れ・在庫確保・買掛金支払いが先に発生し、得意先からの入金が後になる | 銀行融資、信用保証協会付き融資、短期継続融資 | 大口売掛金があり、月末の買掛金支払いに間に合わせたい場合 |
| 建設・内装 | 材料費、職人手配、協力会社支払いが先行し、元請けからの入金サイトが長い | 制度融資、保証協会、工事関連の資金相談 | 出来高請求や請求書があり、次案件の材料費・人件費を急ぎで確保したい場合 |
| 運送・物流 | 燃料費、車両維持費、人件費が毎月先行し、荷主からの入金が翌月以降になる | 公庫、銀行融資、燃料費高騰対策、制度融資 | 継続取引先への売掛金があり、燃料費・人件費を早く用意したい場合 |
| IT・広告・制作 | 開発人件費、外注費、広告運用費が先行し、検収後・月末締めの入金を待つ | 創業融資、制度融資、補助金、IT導入関連支援 | 案件完了後の請求書を早期資金化し、外注費や給与に充てたい場合 |
| 飲食・小売 | 仕入れ、家賃、人件費、広告費、繁忙期前の準備費用が先行しやすい | 制度融資、商工会議所相談、補助金、自治体の利子補給 | 法人取引や業務委託の売掛金があり、支払期日前に店舗運転資金を確保したい場合 |
| 医療・介護 | 診療報酬・介護報酬の入金まで、人件費・採用費・設備更新費が先行する | 銀行融資、医療機関向け資金調達、公庫 | 入金予定の債権をもとに、給与・採用費・設備更新費のつなぎを確保したい場合 |
倒産動向から見る大阪の資金繰りリスク
信用調査会社の倒産動向を見ると、大阪の資金繰りでは「売上があるのに現金が足りない」状態を早めに把握することが重要です。帝国データバンクの大阪府倒産リスク分析では、2025年12月時点で大阪府の倒産高リスク企業が8,643社、全体の8.0%とされています。公的融資を待つ間に支払い遅延が出そうな場合は、売掛金の入金予定と支払予定を日付単位で並べ、必要に応じてファクタリングも比較対象に入れると判断しやすくなります。
※倒産リスクは帝国データバンク「大阪府・倒産リスク分析調査(2025年)[20]」を参照しています。
大阪府の制度融資・信用保証協会・公庫とファクタリングの使い分け
大阪には、ファクタリング会社だけでなく、大阪府制度融資、大阪信用保証協会、日本政策金融公庫、大阪商工会議所、各市の融資制度などの相談先もあります。公的支援は利率・保証料を確認しながら検討できる一方、金融機関や保証協会の審査を経るため、支払期日に間に合うかを事前に確認する必要があります。
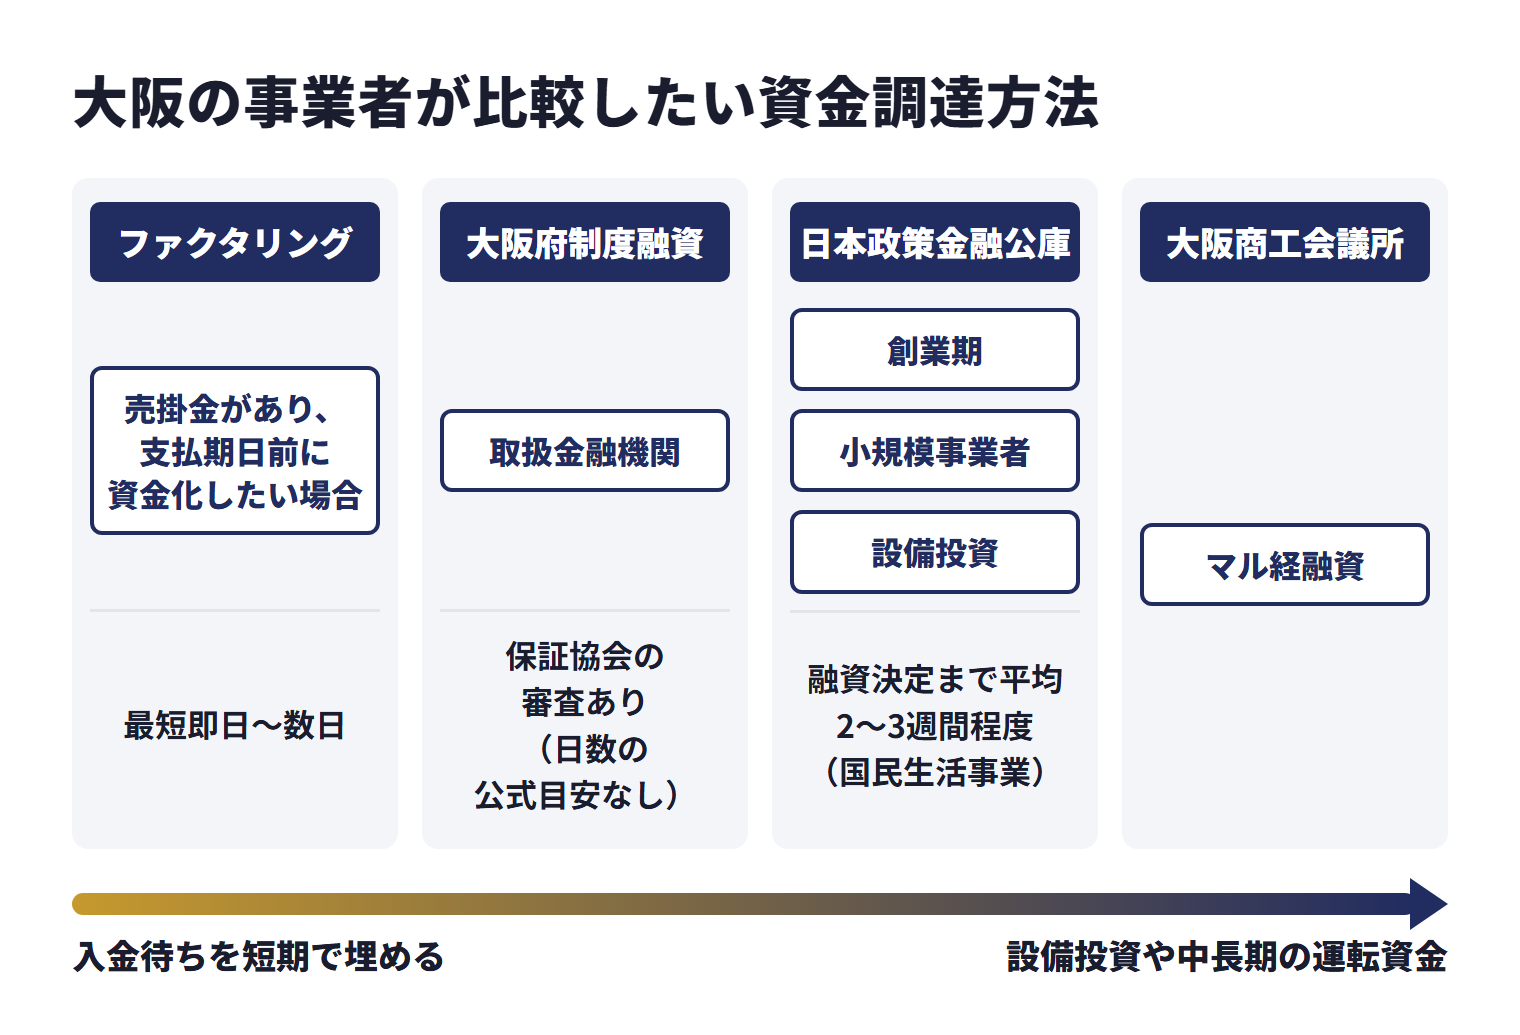
| 資金調達方法 | 向いている場面 | 入金・受給までの目安 | 大阪で確認したいポイント |
|---|---|---|---|
| 買取型ファクタリング | 売掛金があり、支払期日前に資金化したい場合 | 最短即日〜数日 | 大阪拠点の有無、オンライン可否、手数料、償還請求権、追加費用を比較する |
| 銀行融資・プロパー融資 | 長期運転資金、設備資金、借換えなど返済計画を立てて調達したい場合 | 金融機関の審査を経る(日数は申込先に確認) | 決算内容、事業計画、メインバンクとの取引状況が見られやすい |
| 日本政策金融公庫 | 創業期、小規模事業者、設備投資、長期運転資金 | 融資決定まで平均2〜3週間程度(国民生活事業) | 府内の担当支店、事業計画、資金使途、返済原資を確認する |
| 大阪府制度融資・信用保証協会付き融資 | 保証付きで金融機関から融資を受けたい場合 | 保証協会の審査あり(日数の公式目安なし) | 大阪府制度融資、大阪信用保証協会、取引金融機関の審査がある |
| 補助金・助成金 | 設備投資、IT導入、販路開拓、人材育成、雇用施策に合う制度を使いたい場合 | 採択・事業実施後の後払いが中心 | 緊急の資金繰りには向きにくいため、ファクタリングや融資とは分けて検討する |
大阪府の主な地域金融機関と公的融資の窓口
ファクタリングは、請求済みの売掛金の入金待ちを短期で埋める手段です。設備投資や中長期の運転資金は、大阪府の地域金融機関や制度融資の利率・保証料・返済期間と、ファクタリングの手数料を比べたうえで、目的で使い分けてください。
| 区分 | 名称 | 主な相談内容 |
|---|---|---|
| 地方銀行 | 池田泉州銀行 / 関西みらい銀行 / 紀陽銀行 | プロパー融資・保証付き融資の相談窓口 |
| 信用金庫・信用組合 | 大阪信用金庫 / 大阪シティ信用金庫 | 小規模事業者向けの融資と経営相談 |
| 信用保証協会 | 大阪信用保証協会 | 保証付き融資・創業保証の相談 |
| 自治体の制度融資 | 大阪府中小企業向け制度融資 | 令和8年度。府内中小企業者等の事業に必要な運転・設備資金向け。対象、限度額、利率等は資金メニューにより異なる。 |
| 日本政策金融公庫 | 日本政策金融公庫 大阪支店 / 日本政策金融公庫 大阪西支店 / 日本政策金融公庫 阿倍野支店 / 日本政策金融公庫 玉出支店 / 日本政策金融公庫 十三支店 / 日本政策金融公庫 大阪南支店 / 日本政策金融公庫 堺支店 / 日本政策金融公庫 吹田支店 / 日本政策金融公庫 守口支店 / 日本政策金融公庫 泉佐野支店 / 日本政策金融公庫 東大阪支店 | 創業・設備投資・長期運転資金の相談 |
大阪府の主な産業は卸売・小売業、製造業、医療・福祉、専門・技術サービス業、情報通信業です。売掛先がどの業種かで、確認される書類や支払いサイトの見方が変わります。
※ 2026年8月時点で各機関の公式サイトを確認しています。制度融資は年度ごとに内容が変わるため、申込前に最新の要綱をご確認ください。
公的融資
公的支援を比較するときは、「誰が審査するのか」「返済が必要か」「支払い期限に間に合うか」を分けて見ると判断しやすくなります。ファクタリングは融資ではないため返済負担を増やしませんが、手数料は融資より高くなりやすいため、急ぎでない資金は公的支援も並行して確認しましょう。
令和8年度の大阪府制度融資のうち、運転資金に使える例として「小規模企業サポート資金(小規模資金)」があります。府内で原則同一場所において6か月以上同一事業を営む小規模企業者などが対象で、限度額は既存の保証付き融資残高を含めて2,000万円、固定金利は年1.85%、期間は10年以内です。「チャレンジ応援資金(経営力強化資金)」は、金融機関と認定経営革新等支援機関の支援を受けて事業計画を実行する中小企業者等が対象で、限度額2億円(組合4億円、うち無担保8,000万円)、運転資金の期間は5年以内(借換資金を含む場合は10年以内)、利率は金融機関所定です。申込窓口はいずれも原則として取扱金融機関です。
大阪信用保証協会の信用保証料率は、決算内容などに応じた原則9区分で、無担保の場合、責任共有保証料率は年0.45〜1.90%、責任共有外は年0.50〜2.20%です(一律の料率が適用される商品もあります)。保証付き融資は、融資・保証の申込、金融機関からの保証依頼、保証協会の審査、保証承諾、融資の順に進みますが、協会の公式ページに申込から融資までの標準日数は示されていません。
※出典:大阪府「小規模企業サポート資金(小規模資金)のご案内」(2026年4月)[7]/大阪府「チャレンジ応援資金(経営力強化資金)のご案内」(2026年4月)[8]/大阪信用保証協会「信用保証料について」[22]/大阪信用保証協会「ご利用の流れ」[23]
| 窓口・制度 | 主な役割 | 確認したいこと | ファクタリングとの比較ポイント |
|---|---|---|---|
| 大阪府制度融資 | 大阪府・大阪信用保証協会・金融機関が連携する中小企業向けの信用保証付き融資 | 融資メニュー、資金使途、保証料、取扱金融機関、経営者保証の扱い | 金利・保証料の面で検討しやすくなる可能性がある一方、急ぎの支払いには審査期間がネックになる |
| 大阪信用保証協会 | 中小企業が金融機関から融資を受ける際に公的な保証人となる機関 | 保証対象業種、保証料、必要書類、担当窓口、セーフティネット保証の対象可否 | 返済能力や資金使途を見られるため、売掛金だけを早く現金化したい場合はファクタリングの方が早い |
| 日本政策金融公庫 | 創業期・小規模事業者・設備資金・長期運転資金の相談先 | 担当支店、事業計画、資金使途、決算書・試算表、創業計画書 | 中長期資金には向くが、数日以内の支払いには間に合いにくい |
| 大阪商工会議所 マル経融資 | 経営指導を受けた小規模事業者が、商工会議所の推薦で日本政策金融公庫の融資を受ける制度 | 大阪市内の営業所、経営指導、従業員数、営業実績、納税状況 | 経営改善や長期資金には有効。今日・明日の資金化はファクタリング見積もりも同時に進める |
市の制度融資
大阪府内の市では、府制度融資や信用保証協会付き融資に加え、市独自の融資相談・あっせん・商工会議所経由の支援を確認できる場合があります。利用可否は営業実態、納税状況、保証協会の保証対象業種などで変わります。
運転資金に使えるメニューの例として、大阪市の「経営支援特別融資」は市内の小規模企業者向けで、限度額2,000万円、期間10年以内、年1.65%(固定金利)です。東大阪市の「小規模企業融資制度」は限度額2,000万円、返済期間84か月以内、年0.8%(固定金利、令和8年4月現在)です。堺市の「中小企業振興資金融資(無担保)〈市町村連携型〉」は小規模企業者向けで、限度額2,000万円、年1.75%、期間10年以内です。
※出典:大阪市「経営支援特別融資のご案内」[12]/東大阪市「東大阪市小規模企業融資制度をご活用ください」[13]/堺市「堺市中小企業融資制度一覧表」(令和8年4月1日現在)[14]
| 地域 | 制度・窓口例 | 特徴 | ファクタリングとの使い分け |
|---|---|---|---|
| 大阪市 | 大阪市 中小企業向け融資制度 | 市内に事務所・事業所を有する中小企業者向けに、設備投資応援融資などを案内 | 設備投資や長期運転資金には融資、請求書入金前の一時不足にはファクタリングを比較 |
| 堺市 | 堺市産業振興センター 融資制度 | 堺市内で事業実態がある中小企業者向けに融資制度を案内。登記だけで実態がない場合は対象外になり得る | 堺・泉北の製造業で設備資金を検討しつつ、売掛金の短期つなぎはファクタリングも比較 |
| 東大阪市 | 東大阪市小規模企業融資制度 | 小規模企業向けに、取扱金融機関から低利融資を受けられるよう保証協会付きであっせん | 町工場の材料費・外注費が急ぐ場合は、制度融資準備とファクタリング見積もりを並行する |
| 北大阪・八尾など | 北大阪商工会議所 資金繰り支援、八尾商工会議所 各種融資相談 | 商工会議所がマル経融資や国・府・市の制度融資の相談窓口になる | 資金計画を整える相談先として有効。支払期日が近い売掛金は別途ファクタリングも比較 |
公庫の府内支店を確認する
日本政策金融公庫は、大阪府内に複数の支店があります。創業融資や小規模事業者向け資金は、事業所所在地に応じた担当支店を確認し、事業計画・資金使途・返済原資を説明できるようにしてから相談するのが基本です。
日本政策金融公庫(国民生活事業)の公式Q&Aは、借入の申込から融資が決まるまでの平均所要日数を2〜3週間程度(土日・祝日を含む)としています。融資決定までの目安で、条件や支店の状況によってはさらに日数がかかる場合があります。
※出典:日本政策金融公庫「よくあるご質問(国民生活事業)」[18]
| 主な支店 | 所在地・担当エリアの目安 | 相談しやすいケース |
|---|---|---|
| 大阪支店・大阪西支店・大阪南支店 | 大阪市北区・西区・中央区など中心部 | 大阪市内の法人、創業・小規模事業者、商社・サービス業・ITの資金相談 |
| 阿倍野支店・玉出支店・十三支店 | 大阪市南部・西成・住之江・淀川周辺など | 地域密着型の店舗、サービス業、飲食、小売、創業期の資金相談 |
| 堺支店・泉佐野支店 | 堺、泉州、南大阪方面 | 製造、物流、観光、地域サービス、設備投資の相談 |
| 吹田支店・守口支店・東大阪支店 | 北摂、北河内、東大阪・中河内方面 | 製造、建設、卸売、地域サービス、運転資金・設備資金の相談 |
※公庫支店は日本政策金融公庫「店舗案内[10]」および「各支店の担当地域(大阪府)[19]」を確認してください。
補助金・助成金
補助金・助成金は、返済不要の支援を受けられる可能性がある一方、採択・審査・事業実施後の後払いが中心です。設備投資、IT導入、販路開拓、人材育成、雇用環境の整備には向きますが、月末の支払いに間に合わせる資金繰り対策としては使いにくい点を前提に確認しましょう。
- 補助金:設備投資、IT導入、販路開拓、省力化などの投資計画に合う制度を探す
- 助成金:雇用維持、人材育成、労働環境改善、育児・介護両立支援など労務施策に合う制度を探す
- 確認先:ミラサポplus、J-Net21、大阪府・市町村、厚生労働省、大阪労働局
相談窓口
ファクタリングを検討する場合でも、急ぎでない資金や設備投資については公的制度を併用できる可能性があります。大阪の法人は、以下の窓口を並行して確認しておくと資金調達の選択肢を広げやすくなります。
- 日本政策金融公庫:創業期・小規模事業者・長期運転資金の相談先
- 大阪信用保証協会:信用保証付き融資や制度融資の相談先
- 大阪府・市町村:制度融資、利子補給、保証料補助、補助金の確認先
- 大阪商工会議所・各地商工会議所:経営相談、マル経融資、補助金申請前の相談先
- ミラサポplus・J-Net21:国・自治体の補助金、助成金、融資、相談窓口を探すための情報源
※公的制度は年度・予算・募集期間により内容が変わります。申請前に大阪府、大阪信用保証協会、日本政策金融公庫、大阪商工会議所、各市町村の公式情報で最新条件を確認してください。
買取型・保証型ファクタリングと融資の違い
「銀行系ファクタリング」と聞くと、売掛金をすぐに買い取ってもらえるサービスを想像しがちですが、実際には売掛債権の回収保証・信用リスク対策を中心とするサービスもあります。大阪の法人が資金繰り目的で使う買取型ファクタリングとは、目的と使いどころを分けて考える必要があります。
| 分類 | 代表的なサービス例 | 主な目的 | 資金繰り上の注意点 |
|---|---|---|---|
| 買取型ファクタリング | 民間ファクタリング会社の2社間・3社間ファクタリング | 売掛金を支払期日前に現金化する | 急ぎの資金化に向く一方、手数料は融資より高くなりやすい |
| 保証型ファクタリング | 銀行系・保証会社系の売掛債権保証、取引信用保険に近いサービス | 売掛先の倒産・未払いリスクに備える | 資金化ではなくリスク対策。今日の支払い原資にはなりにくい |
| ABL・売掛債権担保融資 | 売掛金や在庫を担保にした融資 | 売掛金・在庫を担保に借入を行う | 融資審査と返済が必要。ファクタリングとは会計・契約が異なる |
目的別に見る大阪でのファクタリング会社の選び方
比較表の6社は、いずれもオンラインでの相談に対応しています(大阪市にはアクセルファクターの大阪営業所があります)。そのため大阪の事業者がファクタリング会社を比較するときは、拠点の場所よりも、入金スピード、手数料の公表のしかた、買取可能額、対象者の違いを見ることになります。ここでは資金需要ごとに、見るべき条件と、比較表のどの会社が当てはまるかを整理します。条件はいずれも各社の公表値で、実際の条件は売掛先や債権内容によって変わります。
今月の支払いに間に合わせたい場合
月末の買掛金や外注費の支払いに間に合わせたい場合は、入金スピードを確認します。比較表の6社のうち、時間単位の最短入金を公表しているのは、No.1ファクタリング(最短30分)と、アクセルファクター・QuQuMo(いずれも最短2時間)です。トップ・マネジメントは申し込み当日の資金化(最短即日)を案内しています。法人専門ファクタリングのBIGは最短即日(見積は最短30分回答)で、時間単位の最短入金は公表していません。マネーフォワード早期入金は最短1営業日です。
公表されている最短時間は、書類がそろい審査が順調に進んだ場合の値です。書類の準備状況や審査の混雑状況によっては、翌営業日以降になることもあります。即日ファクタリングで当日入金できるかは、申込時間と書類提出の早さに左右されます。銀行振込や電子契約の締切があるため、急ぎの場合は午前中に複数社へ同時に相談し、何時までに書類を出せば当日の入金に間に合うかを確認しましょう。
取引先に知られたくない・手数料を抑えたい場合
取引先に知られたくないか、手数料を抑えたいかで、選ぶ契約方式が変わります。2社間ファクタリングは利用者とファクタリング会社の2者間で契約を結ぶ方式で、原則として取引先への通知なしで進められます。3社間ファクタリングは利用者・ファクタリング会社・取引先(売掛先)の3者間で契約を結ぶ方式です。取引先の承諾が必要ですが、ファクタリング会社のリスクが低い分、手数料を抑えやすくなります。
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 手数料相場 | 5%〜20%程度 | 1%〜10%程度 |
| 取引先への通知 | 原則不要 | 必要(承諾が必要) |
| 入金スピード | 即日〜翌日で進められる場合がある | 数日〜1週間程度 |
| メリット | 取引先への通知なしで進めやすい | 手数料を低く抑えられる |
| デメリット | 手数料がやや高め | 取引先の承諾が必要で時間がかかる |
契約方式ごとに手数料を分けて公表しているのは、法人専門ファクタリングのBIG(3社間1%〜・2社間5%〜)、アクセルファクター(2社間3〜10%・3社間1〜8%)、トップ・マネジメント(2社間3.5%〜・3社間0.5%〜)です。取引先に知られずに2社間で進める場合、BIGは5%〜になる点に注意してください。No.1ファクタリングは0.5%〜15%、マネーフォワード早期入金は0.5%〜(その他の費用なし)、QuQuMoは1%〜を公表しており、マネーフォワード早期入金とQuQuMoが公式ページで案内しているのは2社間(2者間)の契約です。手数料の上限まで公表しているのは、アクセルファクターとNo.1ファクタリングです。
下限の手数料は、条件が良い場合の値です。手数料が極端に低い場合は、別途事務手数料や契約手数料がかかることもあります。知られずに進められるかだけで選ばず、手数料率ではなく総コストで比べましょう。
大口の売掛金を資金化したい場合
製造業や卸売業の大口売掛金を資金化したい場合は、買取可能額を確認します。比較表の6社のうち、上限まで公表しているのは、No.1ファクタリング(50万円〜3億円)、アクセルファクター(最大1億円)、マネーフォワード早期入金(数万円〜数億円)です。QuQuMoは上限なしとしています。法人専門ファクタリングのBIG(2社間30万円〜・3社間100万円〜)は下限だけを公表しており、上限は公表していません。トップ・マネジメントは買取可能額を公表していません。
金額が大きい場合は、見積もりで上限を確認しましょう。売掛金額が大きいほど、手数料率の差が受取額に大きく影響します。取引先の承諾を得られるなら、3社間で見積もりを取ると手数料を比べやすくなります。
個人事業主・少額の請求書の場合
個人事業主やフリーランスは、まず対象者を確認します。法人専門ファクタリングのBIGは法人のみが対象で、個人事業主は利用できません。マネーフォワード早期入金も対象は法人のみです。比較表の6社のうち、個人事業主も申し込めるのは、アクセルファクター、トップ・マネジメント、No.1ファクタリング、QuQuMoの4社です。
少額の請求書では、買取可能額の下限を確認します。下限を数字で公表しているのは、No.1ファクタリング(50万円〜)と、法人向けのマネーフォワード早期入金(数万円〜)です。QuQuMoとアクセルファクターは公式ページに下限を書いていないため、見積もり時に確認しましょう。法人専門ファクタリングのBIGは2社間30万円〜・3社間100万円〜のため、それより少ない金額の請求書は下限を下回ります。トップ・マネジメントは買取可能額を公表していないため、見積もりで確認しましょう。本人確認書類や手数料体系もあわせて確認してください。
来店せずに進めたい/担当者に相談しながら進めたい場合
比較表の6社はいずれもオンラインでの相談に対応しており、比較表ではオンライン完結を「可」としています。請求書・通帳明細などの資料がそろっていて、少額〜中口の売掛金を早く資金化したい場合は、オンラインで進めると移動時間を抑えられます。営業や現場対応で大阪府内を移動する経営者にも使いやすい方法です。
一方、大口の売掛金、複数債権のまとめ売り、建設・製造・医療介護など資料説明が必要な業種、初回利用で契約内容を細かく確認したい場合は、電話や対面で担当者と契約方式や必要書類をすり合わせると進めやすくなります。まずオンラインで概算見積もりを取り、条件が合いそうな会社だけ電話や対面で詳細を確認する進め方もあります。
法人専門ファクタリングのBIGは来店不要で、電子契約によりオンラインで契約まで進められます。希望すれば来社しての対面相談も受け付けています(本社は東京都新宿区)。ほかの5社の対面相談の可否や契約方法は、申込前に各社へ確認してください。
同じ売掛金で見積もりをそろえる・契約条件を先に確認する
複数社を比較するときは、売掛先、請求金額、支払期日、希望入金日をそろえて依頼することが重要です。条件が異なるまま比較すると、ファクタリング手数料だけを見て実際の入金額や追加費用を見落としやすくなります。
| 比較ポイント | 確認する内容 | 大阪での見方 |
|---|---|---|
| 手数料 | 手数料率、事務手数料、登記費用、振込手数料などを含めた総コスト | 同じ売掛金で2〜3社以上に見積もりを取り、実際の入金額で比較する |
| 入金スピード | 最短入金時間だけでなく、必要書類提出後から実際に着金するまでの時間 | 即日希望なら午前中に申込・書類提出を済ませ、大阪拠点とオンライン対応の両方を候補にする |
| 必要書類 | 請求書、通帳明細、本人確認書類、決算書、契約書、発注書など | 製造・建設・卸売では契約書や発注書を求められることがあるため、事前にPDF化しておく |
| 契約方式 | 2社間か3社間か、取引先通知の有無、債権譲渡登記の有無 | 取引先に知られたくない場合は2社間、手数料を抑えたい場合は3社間も比較する |
| 契約の透明性 | 償還請求権、買戻し条項、追加費用、キャンセル時の扱い | 低手数料だけで判断せず、契約書ベースで総コストとリスクを確認する |
即日対応や手数料の低さを強く打ち出す会社もあるため、契約前には、償還請求権の有無、取引先通知の有無、債権譲渡登記、事務手数料、キャンセル時の扱いを確認しましょう。償還請求権はノンリコースのファクタリングとして整理すると判断しやすくなります。法人専門ファクタリングのBIGは、見積もりに記載の手数料のみで利用でき、振込手数料もBIG側で負担すると案内しています。どの会社でも、手数料以外の費用がかからないかは見積書と契約書で確かめてください。
ファクタリング利用時の注意点と悪質業者の見分け方
ファクタリングは合法的かつ有効な資金調達手段ですが、残念ながら悪質な業者も一部存在します。大阪でファクタリングを利用する際に注意すべきポイントをまとめました。
| 危険サイン | 確認すべきポイント | 取るべき対応 |
|---|---|---|
| 手数料が極端に安い・高い | 見積書に事務手数料、登記費用、出張費、振込手数料が別で載っていないか | 手数料率ではなく、実際に入金される金額と総コストで比較する |
| 契約書を出さない | 債権譲渡契約書、手数料、支払期日、償還請求権の有無が明記されているか | 口頭説明だけで進めず、契約書を確認できない会社は避ける |
| 償還請求権ありを求める | 売掛先が支払えない場合に利用者が買い戻す条項がないか | 実質的な融資や貸付に近い契約でないか、専門家や公的窓口にも確認する |
| 担保・保証人を求める | 売掛金の売買ではなく、借入のような条件になっていないか | 正規の買取型ファクタリングとして妥当か、他社見積もりと比較する |
| 会社情報が不透明 | 所在地、運営会社、代表者、固定電話、相談窓口、契約担当者が確認できるか | 大阪拠点の有無だけで判断せず、運営実態と契約内容を確認してから進める |
手数料が相場から極端に外れている業者に注意
手数料が相場より極端に高い業者はもちろん、極端に低い業者にも注意が必要です。「手数料1%以下」などをうたいながら、事務手数料や登記費用を別途請求し、結局高額になるケースがあります。「総コストでいくらになるか」を確認しましょう。
契約書を交わさない業者は避ける
正規のファクタリング会社であれば、契約書を交わします。「口頭だけで大丈夫」「急ぎなので契約書は後で」と言う業者は、契約を進める前に書面で内容を確認してください。契約内容が曖昧なまま取引を進めると、後から不当な請求を受けるリスクがあります。
償還請求権ありの契約を強要する業者
ファクタリングは本来、償還請求権なし(ノンリコース)が基本です。しかし、一部の悪質業者は償還請求権ありの契約を結ばせようとします。これは売掛先が支払いできなくなった場合に利用者が負担するもので、実質的に貸付と変わりません。契約前に償還請求権の有無を確認しましょう。
給与ファクタリングとの違い(違法性)
近年問題になっている「給与ファクタリング」は、個人の給与を債権として買い取るサービスですが、金融庁は実質的な貸付に該当すると注意喚起を行っています。無登録で貸金業を営むことは違法です。本記事で紹介している「事業者向けファクタリング(売掛金の買取)」とは全く別のものですので、混同しないよう注意してください。
複数社から見積もりを取る
大阪でファクタリングを利用する際は、最低でも2〜3社から見積もりを取ると条件を比較しやすくなります。同じ売掛金でも会社によって手数料は大きく異なります。複数社の見積もりを比較することで適正な条件がわかり、悪質業者を避けることにもつながります。
悪質業者を見分けるチェックリスト
- 手数料が相場(2社間5〜20%、3社間1〜10%)から大きく外れていないか
- 契約書を事前に確認させてもらえるか
- 償還請求権の有無が明示されているか
- 会社の所在地・代表者名・連絡先が明確か
- 担保や保証人を要求されていないか(ファクタリングでは通常不要)
- 「給与ファクタリング」ではなく「事業者向けファクタリング」か
大阪でのファクタリング利用の流れ【5ステップ】
大阪でファクタリングを利用する際の基本的な流れを5つのステップで解説します。初めての方でも流れを把握しやすいよう、申し込み前の準備と各ステップのポイントをまとめました。
申し込み前に準備したいもの
大阪で当日〜翌日の資金化を目指す場合は、会社選びの前に必要書類をそろえておくことが重要です。請求書の金額・入金予定日・売掛先名が確認でき、通帳や入出金明細で継続取引が分かる状態にしておくと、見積もり時の確認が進みやすくなります。
- 請求書・契約書・発注書:売掛金の金額、入金予定日、売掛先が確認できる資料
- 通帳・入出金明細:売掛先との継続取引が分かる明細
- 本人確認書類・登記情報:法人代表者や会社情報を確認できるもの
- 決算書・試算表:法人向けサービスでは提出を求められる場合あり
- 必要金額と入金希望日:全額買取が必要か、一部買取で足りるかを整理
ファクタリングの審査は、銀行融資とは確認される観点が異なります。利用者自身の財務状況だけでなく、売掛先(取引先)の信用力や売掛金の実在性が重視されるため、赤字決算や税金滞納がある企業でも相談できる場合があります。必要書類は会社によって異なり、たとえば法人専門ファクタリングのBIGは本人確認書類・請求書・通帳コピーの3点を基本とし、取引内容や買取金額によっては登記簿謄本・決算書などの追加書類を求める場合があると案内しています。
売掛金を全額買い取ってもらう必要がない場合は、支払いに必要な金額だけを資金化する選択肢もあります。必要額を絞ることで手数料負担を抑えやすくなります。
申し込みから入金までの5ステップ
| ステップ | やること | 早めるコツ |
|---|---|---|
| 1. 相談・申し込み | 希望金額、入金希望日、売掛先、請求金額を伝える | 急ぎの場合は午前中に複数社へ同条件で相談する |
| 2. 書類提出 | 請求書、通帳明細、本人確認書類、決算書などを提出する | PDFや画像で提出できる状態にしておく |
| 3. 審査 | 売掛先の信用力、取引実績、請求内容、入金予定日を確認される | 売掛先との契約書・発注書・入金履歴があると説明しやすい |
| 4. 条件提示・契約 | 手数料、入金額、契約方式、償還請求権、追加費用を確認する | 手数料率だけでなく、最終的な入金額で比較する |
| 5. 入金・売掛金回収 | 買取代金を受け取り、支払期日に売掛金の回収・精算を行う | 2社間の場合は売掛金入金後の送金日を管理する |
-
問い合わせ・申し込み
まずは気になるファクタリング会社に問い合わせましょう。公式サイトの申し込みフォームや電話で連絡できます。この段階で売掛金の概要(金額・支払期日・売掛先の業種など)を伝えると、大まかな手数料の目安を教えてもらえることがあります。複数社に同時に問い合わせると比較しやすくなります。 -
必要書類の準備・提出
申し込み後、必要書類を準備して提出します。主に求められるのは、請求書(売掛金の証明)、本人確認書類、通帳のコピー(入金履歴の確認用)です。会社によっては決算書や登記簿謄本が必要な場合もあります。オンライン対応の会社ならアップロードで提出できるため、大阪から来店する必要はありません。 -
審査
提出書類をもとに審査が行われます。審査では主に売掛先の信用力が確認されます。審査にかかる時間は会社によって異なりますが、早いところでは30分〜数時間で結果が出ます。審査通過後に正式な手数料と買取金額が提示されます。 -
契約
審査通過後、契約に進みます。契約書の内容(手数料、買取金額、償還請求権の有無など)を確認してから署名しましょう。オンライン完結型の会社では電子契約で手続きが完了します。対面で契約内容を確認したい場合は、来社での対面相談に対応しているかを事前に確認しましょう。 -
入金
契約締結後、指定の銀行口座に買取代金が振り込まれます。最短で即日〜数時間後に入金される会社もあります。入金を確認したら、売掛金の回収期日に取引先から入金があった際、契約に従ってファクタリング会社に送金して取引完了です(2社間の場合)。
よくある質問(FAQ)
- ファクタリングの利用に必要な書類は何ですか?
- 請求書(売掛金の証明)、本人確認書類、通帳のコピー(入金履歴の確認用)を基本とする会社があります。会社によっては決算書や登記簿謄本を求められる場合もあります。申し込み前にそろえたい書類は、「大阪でのファクタリング利用の流れ」の章の「申し込み前に準備したいもの」で整理しています。
- 個人事業主やフリーランスでもファクタリングの相談はできますか?
- 個人事業主やフリーランスを対象に含む会社もあります。大阪で活動するフリーランスのエンジニア、デザイナー、ライターなどは、対象者・必要書類・買取可能額を確認したうえで比較すると候補を絞り込みやすくなります。
- ファクタリングを利用すると取引先にバレますか?
- 2社間ファクタリングを利用する場合、原則として取引先への通知なしで進められます。利用者とファクタリング会社の2者間で完結するため、取引先との関係に配慮しながら資金調達を検討できます。一方、3社間ファクタリングでは取引先の承諾が必要になりますので、事前に確認しておきましょう。
- ファクタリングの手数料は経費として計上できますか?
- ファクタリングの手数料は「売上債権売却損」などとして処理されることがあります。具体的な勘定科目や処理方法は契約内容によって変わるため、顧問税理士に確認してください。
- 大阪で対面相談できるファクタリング会社はどこですか?
- 本記事で紹介した会社は、いずれもオンラインでの相談に対応しています。大阪市には、アクセルファクターが大阪営業所(中央区)を置いています。法人専門ファクタリングのBIGは来店不要で、希望すれば東京都新宿区の本社に来社しての対面相談も受け付けています。ほかの会社の対面相談の可否や契約方法は会社・申込内容によって変わるため、申込前に各社へ確認してください。
- 製造業の売掛金でもファクタリングの相談はできますか?
- 製造業の売掛金も、売掛先や請求内容などの条件を満たせば利用候補になります。製造業では材料費や加工外注費が先に出て、納品・検収後の入金まで短期資金が必要になることがあります。東大阪・八尾・堺などで製造業を営む場合は、売掛先との取引履歴や納品・検収状況が分かる資料も準備しておくと相談が進みやすくなります。
- ファクタリングに違法性のリスクはありますか?
- 事業者向けファクタリング(売掛債権の買取)は合法です。民法上の「債権譲渡」に基づく取引であり、法律で認められた資金調達方法です。ただし、「給与ファクタリング」は金融庁が実質的な貸付と注意喚起しており、無登録業者による給与ファクタリングは違法となる可能性があります。事業者向けと給与ファクタリングは全く別のものですので、混同しないようご注意ください。
まとめ
大阪でファクタリングを利用する際のポイントを改めて整理します。
- 大阪府は卸売・小売、製造、医療・福祉、専門サービスが厚く、仕入れ・外注費・人件費が売掛金の入金より先に出る場面で資金繰りが詰まりやすい
- 資金需要はエリアで異なる。大阪市中心部、東大阪・八尾、堺・泉北、北摂、泉州で、支出と売掛金の回収タイミングが違う
- 急ぎでない資金は、大阪府制度融資・大阪信用保証協会・日本政策金融公庫・大阪商工会議所のマル経融資・市の制度融資も並行して確認する
- 今月の支払いに間に合わせたいなら入金スピードと締切時刻を確認する。書類の事前準備と午前中の申し込みがカギ
- 取引先に知られたくないなら2社間、手数料を抑えたいなら3社間も比較する。BIGは3社間1%〜・2社間5%〜
- 個人事業主や少額の請求書は、対象者と買取可能額の下限を先に確認する(BIGとマネーフォワード早期入金は法人のみ)
- 比較表の6社はオンラインで相談でき、アクセルファクターは大阪市に大阪営業所がある
- 契約前に償還請求権・取引先通知・債権譲渡登記・事務手数料を契約書で確認し、同じ売掛金で複数社の見積もりを比べる
ファクタリングは借入とは異なる売掛債権の売却で、売掛金の内容や売掛先の信用力をもとに利用可否が判断されます。赤字決算や創業間もない企業でも相談できる場合がありますが、手数料・入金日・必要書類は会社ごとに確認しましょう。
本記事で紹介したファクタリング会社の中から条件に合う2〜3社を選び、手数料や入金日、必要書類、対面相談の可否を比較してから申し込むと、自社に合う候補を絞り込みやすくなります。
参考資料・出典
法令・公的機関・業界団体
- 令和7年度 大阪府統計年鑑(pref.osaka.lg.jp)
- 大阪府「令和3年経済センサス‐活動調査 1 概況」(pref.osaka.lg.jp)
- 大阪府「令和3年経済センサス‐活動調査 8 産業別売上高及び付加価値額の状況」(pref.osaka.lg.jp)
- 大阪府「令和7年度 大阪府統計年鑑 第6章 製造業」(pref.osaka.lg.jp)
- 令和3年大阪の製造業 3.製造品出荷額等(pref.osaka.lg.jp)
- 大阪府中小企業向け制度融資(pref.osaka.lg.jp)
- 大阪府「小規模企業サポート資金(小規模資金)のご案内」(2026年4月)(pref.osaka.lg.jp)
- 大阪府「チャレンジ応援資金(経営力強化資金)のご案内」(2026年4月)(pref.osaka.lg.jp)
- 大阪府制度融資(pref.osaka.lg.jp)
- 日本政策金融公庫(jfc.go.jp)
- 大阪商工会議所 マル経融資(osaka.cci.or.jp)
- 大阪市「経営支援特別融資のご案内」(city.osaka.lg.jp)
- 東大阪市「東大阪市小規模企業融資制度をご活用ください」(city.higashiosaka.lg.jp)
- 堺市「堺市中小企業融資制度一覧表」(令和8年4月1日現在)(city.sakai.lg.jp)
- 大阪市 中小企業向け融資制度(city.osaka.lg.jp)
- 北大阪商工会議所 資金繰り支援(kocci.or.jp)
- 八尾商工会議所 各種融資相談(yaocci.or.jp)
- 日本政策金融公庫「よくあるご質問(国民生活事業)」(jfc.go.jp)
- 各支店の担当地域(大阪府)(jfc.go.jp)
その他の参照先
- 大阪府・倒産リスク分析調査(2025年)(tdb.co.jp)
- 大阪信用保証協会(cgc-osaka.jp)
- 大阪信用保証協会「信用保証料について」(cgc-osaka.jp)
- 大阪信用保証協会「ご利用の流れ」(cgc-osaka.jp)
- 大阪信用保証協会(cgc-osaka.jp)
- 堺市産業振興センター 融資制度(sakai-ipc.jp)
掲載企業の公式情報
- アクセルファクター「売掛金早期現金化(ファクタリング)」(accelfacter.co.jp)
- アクセルファクター「会社概要」(accelfacter.co.jp)
- トップ・マネジメント「商品案内」(top-management.co.jp)
- トップ・マネジメント「会社概要」(top-management.co.jp)
- No.1ファクタリング「No.1「事業主様のファクタリング」」(no1service.co.jp)
- No.1ファクタリング「No.1「会社概要」」(no1service.co.jp)
- マネーフォワード早期入金「マネーフォワードケッサイ「マネーフォワード 早期入金」」(mfkessai.co.jp)
- QuQuMo 公式サイト(ququmo.net)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)