アパレル業におすすめのファクタリング会社3社|仕入れ資金を早く確保
アパレル業でファクタリングを利用する仕組みを解説。季節商品の仕入れ、展示会費用、卸売・百貨店向け売掛金、EC入金待ち、必要書類、審査ポイント、手数料、注意点を整理し、アパレル業への対応を公式サイトで明示している3社を比較します。
アパレル業では、季節商品の仕入れ、生産委託費、展示会・受注会の出展費、物流費などの支払いが先に発生し、卸先や百貨店、専門店、ECモールからの入金は後になることがあります。売上は見込めているのに、仕入れ代金や外注費の支払日だけが先に来て、手元資金が足りなくなる。これがアパレル業で起きやすい資金繰り課題です。
こうした入金と支払いのズレを埋める選択肢のひとつが、請求書や売掛金を支払期日前に資金化するファクタリングです。ただし、アパレル業で利用する場合は、請求書だけでなく、発注書、納品書、検収状況、返品・値引き条件などをもとに、売掛金の実在性と回収見込みを説明できるかが重要になります。
本記事では、アパレル業でファクタリングが必要になりやすい理由、対象になる売掛金、メリット・デメリット、審査ポイント、必要書類、おすすめ会社、利用の流れまで整理します。
アパレル業におすすめのファクタリング会社3社【比較表】
ここに載せているのは、アパレル業への対応を公式サイトで明示している会社だけです。該当したのは3社です。掲載社数を揃えるための水増しはしていません。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
| えんナビ | 法人・個人事業主 | 5%〜(上限の記載なし) | 最短1日 | 50万円〜5,000万円(30万円〜の表記も) | 可(来社か出張が基本) |
| 西日本ファクター | 九州・中国・関西の法人・個人事業主 | 公表なし | 最短即日(公式内に最短1日の表記も) | 〜3,000万円(下限の記載なし) | 可 |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです(法人専門ファクタリングのBIGは2026-09-10に再確認)。最新の条件は各社にご確認ください。
アパレル業におすすめのファクタリング会社3社の特徴と条件
冒頭の比較表に載せた会社について、条件と確認しておきたい点を紹介します。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
えんナビ
夜間や土日祝日にも電話で相談を始めたい法人・個人事業主に向く会社で、24時間365日スタッフが対応すると案内しています。手数料は5%〜(売掛先や支払いサイトで変動)、買取額は50万円〜5,000万円で、2社間・3社間のどちらにも対応し、償還請求権のないノンリコース契約です。必要書類は請求書と3ヶ月分の通帳で、最短1日での資金化を案内しています。他社のファクタリングからの乗り換えや、見積もりの相談だけの問い合わせも受け付けています。
こんな人・会社に
- 夜間・休日に相談を始めたい法人・個人事業主
- 数十万円〜数千万円の売掛金を資金化したい会社
- 担当者と会って話しながら進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 5%〜(売掛先・支払いサイトなどにより変動) |
| 入金スピード | 最短1日 |
| 買取可能額 | 50万円〜5,000万円(会社概要ページには「最低30万円」の表記もあり) |
| 契約方式 | 2社間・3社間(ノンリコース) |
| 必要書類 | 請求書・通帳(3ヶ月分) |
| 面談・来店 | 本社への来社またはスタッフの出張が基本。郵送のみ・オンラインでの契約も可 |
| 運営会社 | 株式会社インターテック(2017年創業) |
| 所在地 | 東京都中央区日本橋本町4-3-4 東海日本橋ビル3階 |
出典: えんナビ 公式サイト/えんナビ「よくあるご質問」/えんナビ「ファクタリングの流れとは?」/えんナビ 公式LP/えんナビ「会社概要」/えんナビ「アパレル業にファクタリングが有効な理由」(2026年9月11日確認)
西日本ファクター
福岡市に本社を置き、九州を中心に中国・関西の事業者を対象にしているファクタリング会社です(大阪と熊本に営業所)。売掛先が法人であれば個人事業主も使え、2社間・3社間のどちらでも契約できます。請求書はスマートフォンで撮影して送り、契約はクラウド契約で完全非対面でも進められます。買取可能金額は3,000万円までで、少額の買取も行っていると案内しています。見積もり時の手数料以外に費用は請求しないとしています。
こんな人・会社に
- 福岡・九州の事業者
- 法人あての売掛金がある個人事業主
- 来社せずにクラウド契約で進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(売掛先が法人の場合) |
| 手数料 | 公表なし(審査後に提示。見積もり時の手数料以外の費用は請求しないと案内) |
| 入金スピード | 最短即日(条件が合えば即日1,000万円まで。よくある質問では最短1日) |
| 買取可能額 | 〜3,000万円迄(下限の記載なし・少額にも対応) |
| 契約方式 | 2社間・3社間(償還請求権なし) |
| 必要書類 | 商業登記簿謄本・印鑑証明書・基本契約書・銀行通帳・決算書または確定申告書(二期分)・請求書や発注書など。契約時は代表者の身分証明書等も |
| 面談・来店 | クラウド契約で完全非対面の契約が可能 |
| 対応地域 | 九州(福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島) / 中国(岡山・広島・山口) / 関西(大阪・兵庫) |
| 運営会社 | 株式会社西日本ファクター(2017年9月設立) |
| 所在地 | 本社:福岡市中央区薬院2丁目2-18 大地ビル2F / 大阪営業所:大阪市北区堂山町1-5 三共梅田ビル / 熊本営業所:熊本市東区保田窪4丁目12-37 |
出典: 西日本ファクター 公式サイト/西日本ファクター「ご利用条件」/西日本ファクター「よくあるご質問」/西日本ファクター「お申し込みの流れ」/西日本ファクター「他社利用中でのお乗換え」/西日本ファクター「会社概要・アクセス」(2026年9月11日確認)
アパレル業でファクタリングが必要になりやすい理由
アパレル業でファクタリングが検討されやすい理由は、売れる前に資金が出ていく場面が多いからです。春夏・秋冬の商品展開、展示会受注、追加生産、卸先への納品など、売上につながる動きほど先行支出が大きくなります。まずは、この業種特有の資金繰り構造を押さえることで、ファクタリングが必要になる場面を判断しやすくなります。
季節商品の仕入れ・生産費が売上入金より先に発生する
アパレル業では、販売シーズンより前に生地、資材、縫製費、仕入れ代金を支払う必要があります。春夏物や秋冬物を扱う場合、販売や卸先からの入金よりも先に仕入れ・生産費が出ていくため、売上見込みがあっても現金が不足しやすくなります。
特に秋冬物は単価や原価が上がりやすく、仕入れ額が大きくなりがちです。売れる時期に商品を用意できなければ機会損失につながるため、仕入れ時期に合わせた資金確保が重要になります。
展示会・受注会・追加生産で短期の運転資金が増える
展示会や受注会では、会場費、サンプル作成費、撮影費、営業人件費などが先に発生します。受注が取れても、量産・納品・検収・入金までには時間がかかるため、受注後の追加生産費をどう確保するかが課題になります。
追加生産は売上拡大のチャンスですが、外注費や物流費の支払いが先に来ると資金ショートの原因になります。すでに発生している売掛金を一部資金化できれば、次の生産や納品に必要な運転資金を補いやすくなります。
卸売・百貨店・専門店取引では入金サイトが長くなりやすい
アパレル卸では、百貨店、専門店、セレクトショップ、量販店などへの納品後、月末締め翌月末払いや翌々月払いになることがあります。売掛金は発生していても、実際に入金されるまでの期間が長いと、仕入れ先や工場への支払いが先行します。
取引先の信用力が高い場合でも、入金サイトが長ければ手元資金は不足します。ファクタリングでは売掛先の信用力も確認されるため、継続取引のある法人向け請求書は相談しやすい材料になります。
繊維業界の団体も、この入金と支払いのズレを課題として扱っています。日本繊維産業連盟の自主行動計画(第8版・2026年1月改訂)は、約束手形の利用廃止に取り組むなかで生じる「販売先からの入金時期と仕入先への支払時期のずれ」による資金繰りの問題を、仕入先への一方的な値下げ要求で埋めないよう定めています。
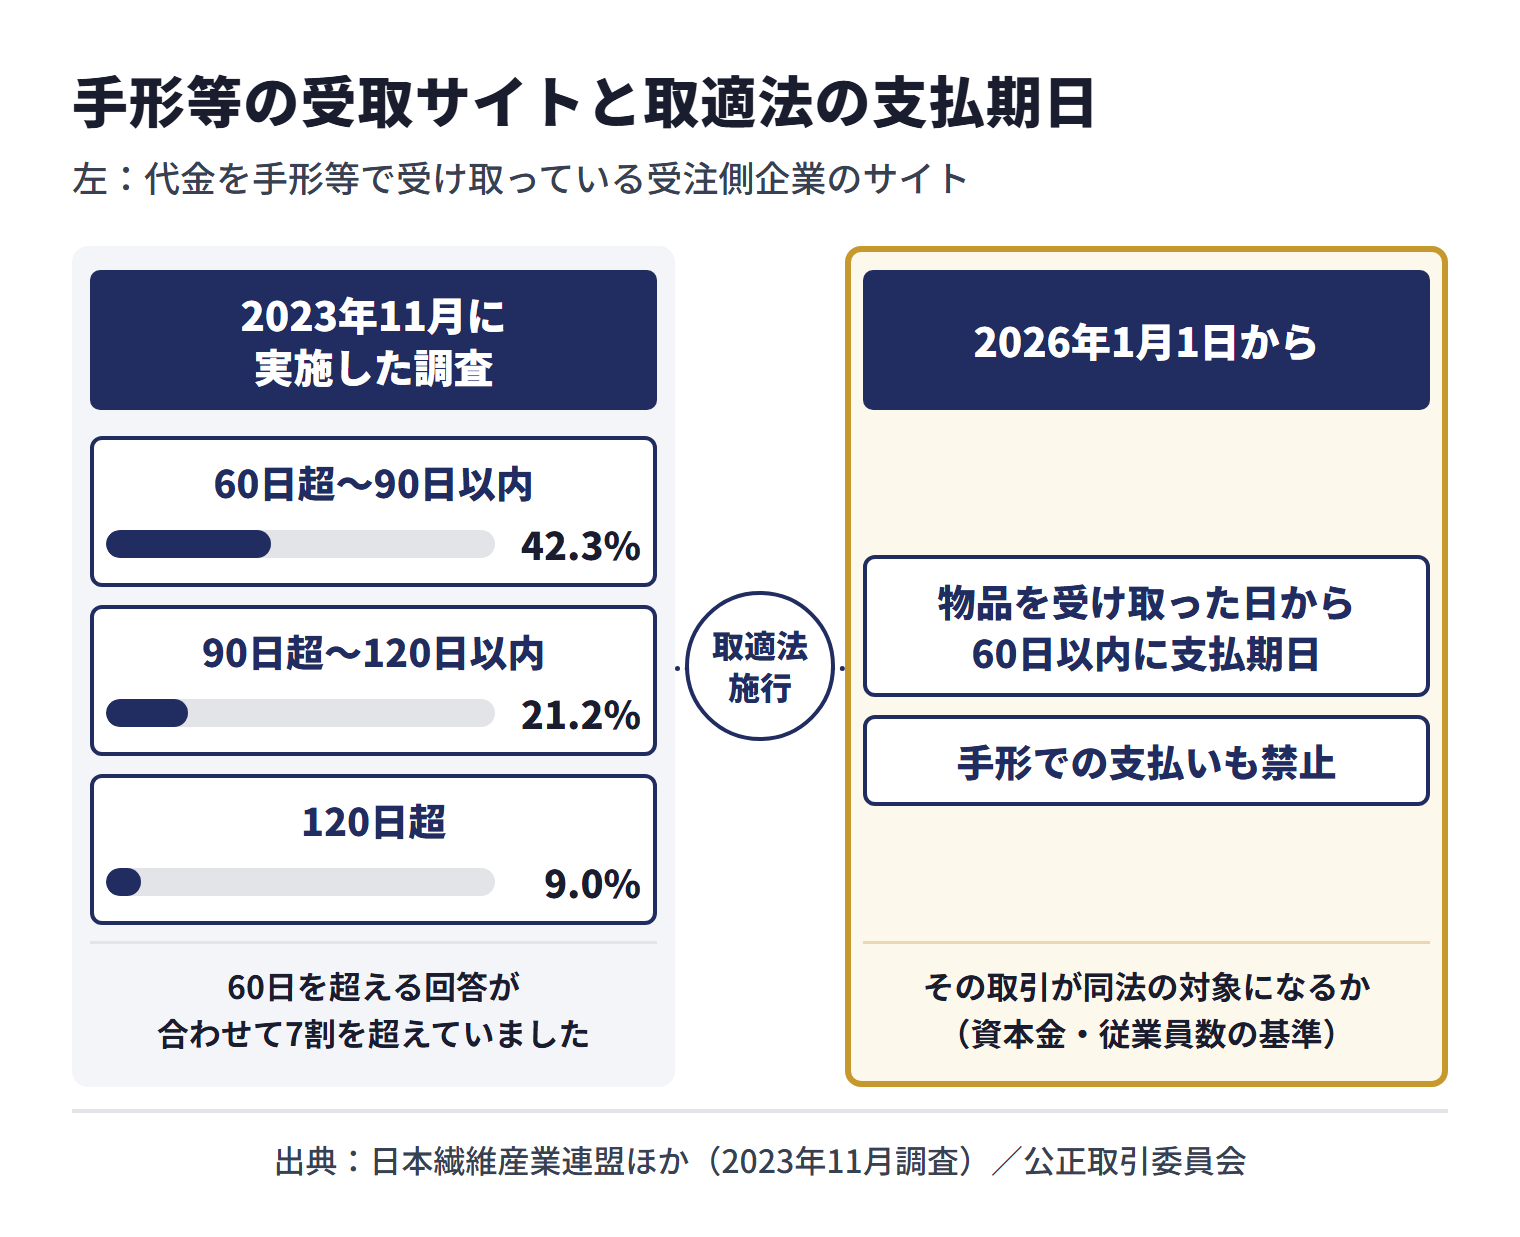
支払いに手形等を使う取引では、入金までの期間はさらに長くなります。同連盟などが2023年11月に実施した調査では、代金を手形等で受け取っている受注側企業のサイトは「60日超〜90日以内」が42.3%、「90日超〜120日以内」が21.2%、「120日超」が9.0%で、60日を超える回答が合わせて7割を超えていました。
ただし2026年1月1日からは、下請法を改正した取適法(中小受託取引適正化法)が施行されています。衣料品の製造委託などが対象になる取引では、発注側は物品を受け取った日から60日以内に支払期日を定める必要があり、手形での支払いも禁止されました。自社が縫製・OEMの受託側にあたる場合は、その取引が同法の対象になるか(資本金・従業員数の基準)もあわせて確認しておきましょう。
※出典:日本繊維産業連盟「繊維産業の適正取引の推進と生産性・付加価値向上に向けた自主行動計画(第8版)」[1]/日本繊維産業連盟・繊維産業流通構造改革推進協議会「繊維産業における自主行動計画及びフォローアップ調査について」(第7回調査)[2]/公正取引委員会「取適法リーフレット」[3]/公正取引委員会「中小受託事業者に対する義務」[4]
在庫・返品・値引きリスクで資金繰りが読みにくい
アパレル業は在庫リスクと値引きリスクを抱えやすい業種です。売れ残り在庫の処分、セール販売、返品、相殺条件があると、想定していた粗利や入金額が変わり、資金繰り表の見通しがずれます。
返品や値引き条件がある売掛金は、ファクタリング審査でも確認されやすいポイントです。契約条件を整理し、確定している売掛金と変動の可能性がある売上を分けて相談することが大切です。
ECや店舗販売だけでは急な仕入れ資金に追いつかない場合がある
ECや店舗販売では日々売上が立っていても、決済代行やECモールからの入金には一定のタイムラグがあります。広告費、物流費、倉庫費、返品対応費が重なると、売上が伸びている時期ほど資金需要が増えることがあります。
急な仕入れや追加生産に対応したい場合は、入金予定を待つだけでなく、確定している法人向け売掛金やEC入金予定をどう資金化できるか確認しておくと、機会損失を防ぎやすくなります。
アパレル業でファクタリングできる売掛金
アパレル業でファクタリングの対象になるのは、原則として取引先に対して発生している売掛金です。請求書の金額や支払期日が確認できるだけでなく、その売上が納品、検収、契約条件にもとづいて確定していることを説明できる必要があります。この章では、どの売掛金が相談しやすく、どの売掛金で追加確認が入りやすいのかを整理します。
卸売・OEM/ODM・ブランド取引の請求書が主な対象
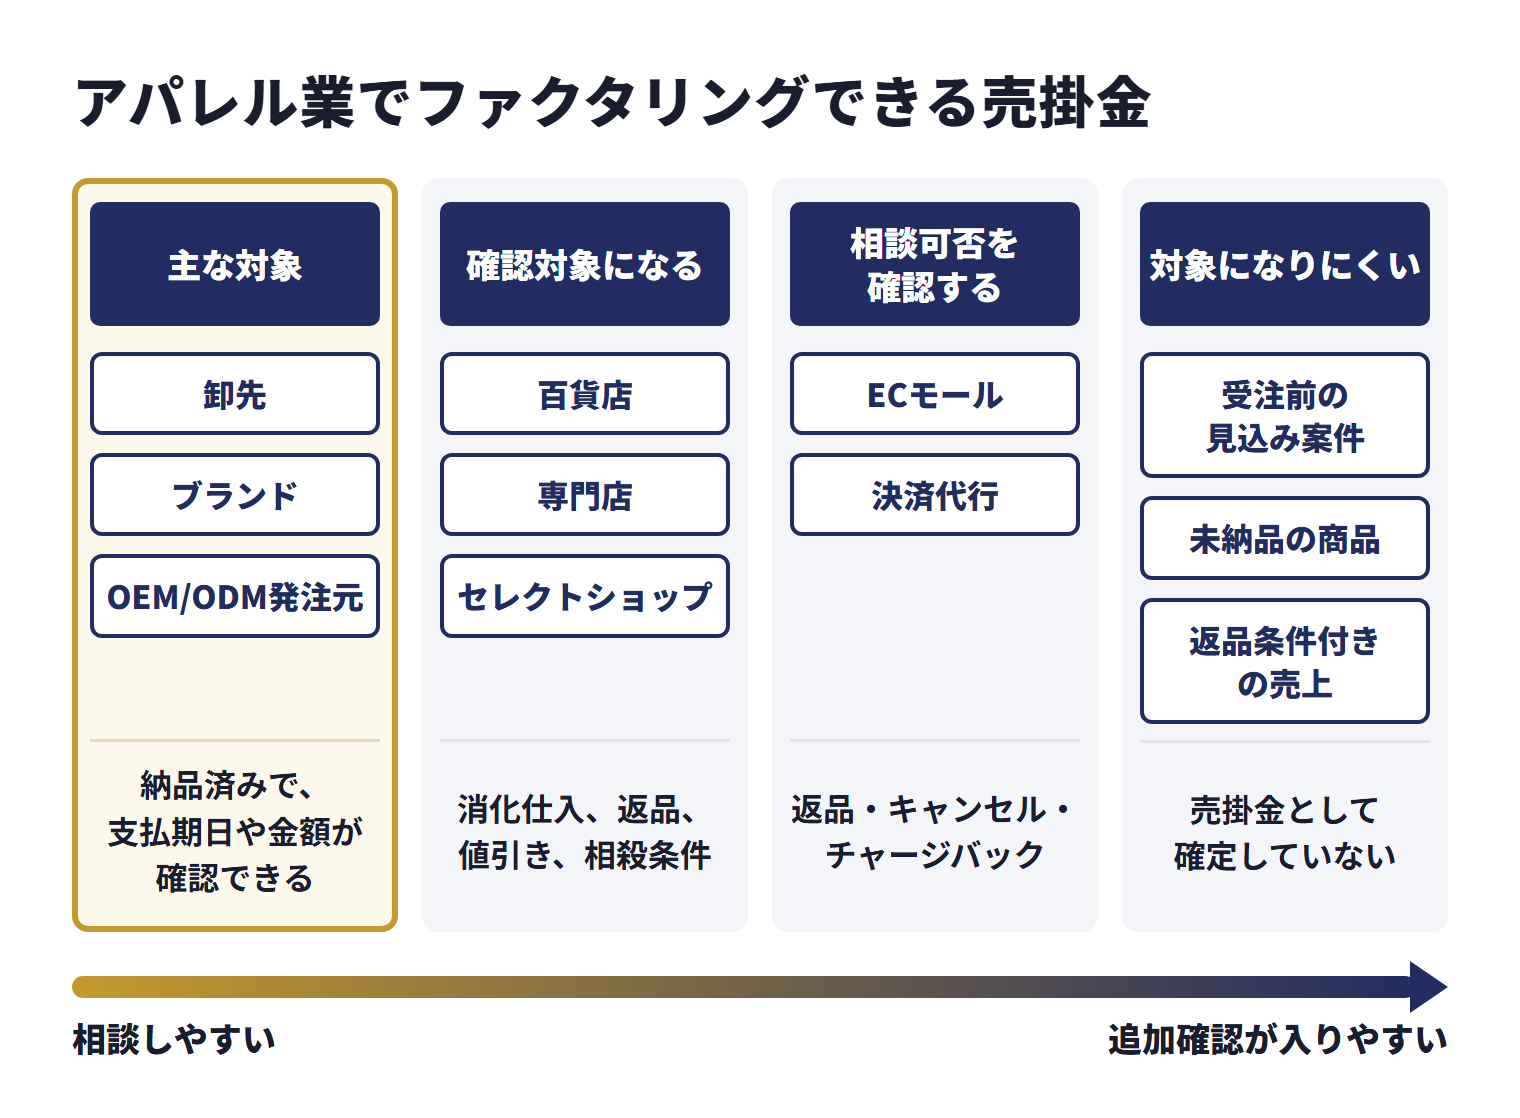
アパレル業で対象になりやすいのは、卸先、ブランド、OEM/ODM発注元、法人取引先に対して発行済みの請求書です。納品済みで、支払期日や金額が確認できる売掛金ほど、条件確認が進めやすくなります。
一方で、受注見込みだけの売上や、まだ納品が終わっていない案件は対象になりにくい場合があります。ファクタリング会社は「本当に発生している売掛金か」「支払期日までに回収できる見込みがあるか」を確認します。
百貨店・専門店・セレクトショップ向け売掛金も確認対象になる
百貨店、専門店、セレクトショップ向けの売掛金も、請求書や取引条件が確認できれば相談対象になります。取引先の信用力が高く、過去の入金履歴を示せる場合は、売掛金の回収見込みを説明しやすくなります。
ただし、消化仕入、返品条件、値引き条件、相殺条件がある場合は、請求額が最終的に変動する可能性があります。契約書や取引条件を確認し、売掛金がどの時点で確定するのかを説明できるようにしておきましょう。
消化仕入(売上仕入)は、会計基準の設例では、商品が消費者に販売された時点で所有権が移り、同時に小売業者に仕入先への支払義務が生じる取引として整理されています。納品しただけでは請求額が決まらない場合があるため、売上報告の方法や締め日もあわせて確認しておきましょう。
※出典:企業会計基準委員会「企業会計基準適用指針第30号 設例」(設例28 消化仕入)[5]
ECモール・決済代行の入金予定は相談可否を確認する
ECモールや決済代行会社からの入金予定は、サービスや契約内容によって相談可否が分かれます。管理画面の売上明細、入金予定日、手数料控除後の金額を確認できる場合は、ファクタリング会社に相談できる可能性があります。
ただし、返品・キャンセル・チャージバックの可能性がある売上は、通常の法人請求書よりも確認事項が増える場合があります。EC売上だけでなく、法人向け売掛金とあわせて相談するかも検討しましょう。
受注前・未納品・返品条件付きの売上は対象になりにくい
受注前の見込み案件、未納品の商品、検収が終わっていない案件は、売掛金として確定していないため対象になりにくいです。アパレル業では、サンプル段階や展示会受注後の段階では、まだ請求できない売上もあります。
返品条件付きの売上や、販売実績に応じて金額が決まる取引も注意が必要です。資金化したい場合は、請求書、納品書、検収書、入金予定がそろっている売掛金を優先して相談しましょう。
アパレル業がファクタリングを使うメリット
アパレル業がファクタリングを使うメリットは、入金予定のある売掛金をもとに短期の資金不足を補えることです。仕入れ代金、生産委託費、展示会費用、物流費など、支払いの期限が動かせない場面では、銀行融資より早く検討できる場合があります。ここでは、資金繰り・審査・財務面でのメリットを分けて確認します。
仕入れ・生産・外注費の支払い前に資金を確保しやすい
ファクタリングでは、取引先への請求書が確定した売掛金を支払期日前に資金化できます。仕入れ代金や外注費の全額を資金化するのではなく、不足する差額だけを対象にすれば、手数料負担を抑えながら支払い遅延を防ぎやすくなります。
取引先の信用力をもとに審査されやすい
ファクタリングの審査では、利用会社だけでなく、売掛先である取引先企業の信用力や支払い実績が確認されます。百貨店、大手専門店、上場企業、継続取引のある法人など、入金見込みを説明しやすい売掛先の請求書は、条件確認が進めやすい傾向があります。
借入ではないため負債を増やさずに資金化できる
ファクタリングは融資ではなく、売掛金の売却による資金化です。借入枠や担保に頼らず、入金予定のある売掛金をもとに短期の資金不足を補える点は、アパレル業にとって使いやすいポイントです。
繁忙期・セール前・追加生産の機会損失を防ぎやすい
繁忙期やセール前に商品を確保できないと、売れる時期を逃してしまいます。すでに発生している売掛金を一部資金化できれば、追加生産、在庫補充、物流費、広告費などの支払いに充てやすくなります。
アパレル業でファクタリングを使うデメリット・注意点
ファクタリングは便利な資金調達方法ですが、使い方を誤ると利益を圧迫します。特にアパレル業では、粗利率、返品、値引き、在庫処分によって最終的な利益が変わりやすいため、受取額と手数料のバランスを慎重に確認する必要があります。この章では、契約前に確認すべきデメリットと注意点を整理します。
手数料により売掛金の受取額は減る
ファクタリングは早期に資金化できる一方で、ファクタリングの手数料が発生します。アパレル業では仕入れ原価や物流費が大きくなりやすいため、数%の差でも粗利に影響します。見積もり時は手数料率だけでなく、実際に入金される金額を確認しましょう。
粗利が低い商品では採算が悪化しやすい
粗利が低い商品や値引き販売が前提の商品では、ファクタリング手数料を差し引くと利益がほとんど残らない場合があります。大口受注でも単価が低い案件や、在庫処分に近い案件では、資金化後の採算を確認しましょう。
返品・値引き・相殺条件を事前に確認する
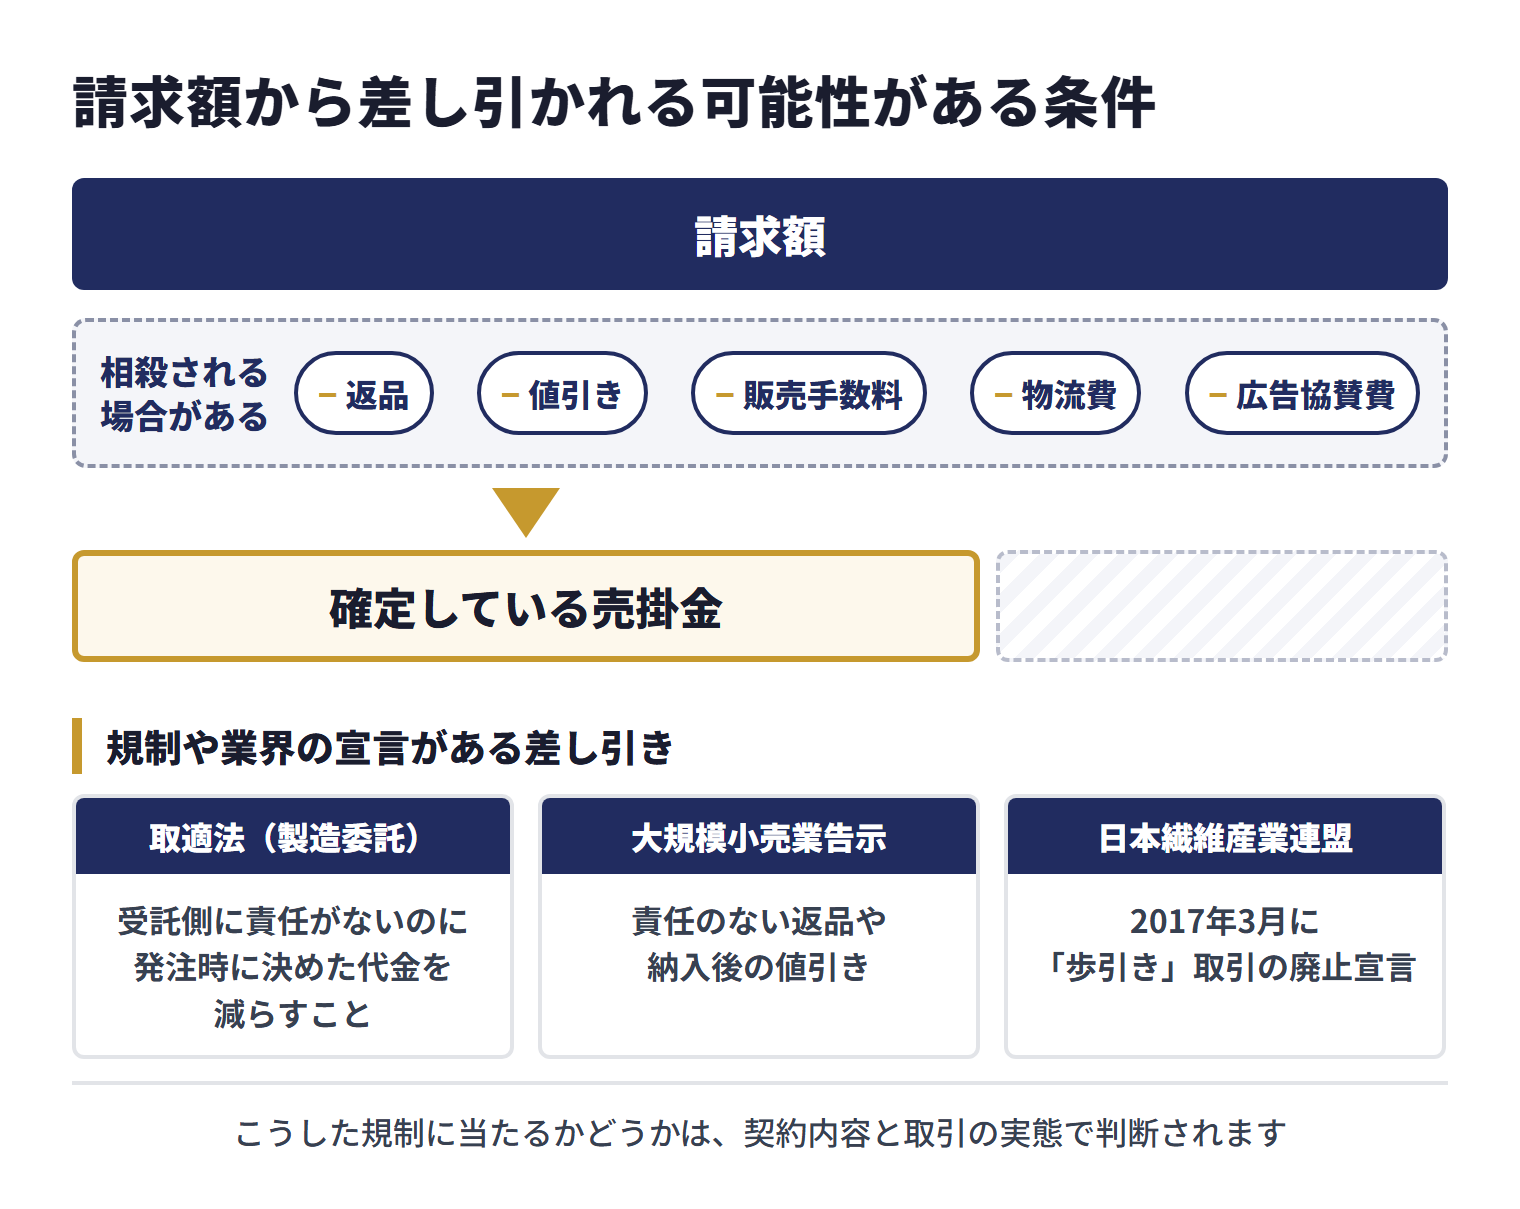
アパレル業では、返品、値引き、販売手数料、物流費、広告協賛費などが売掛金から相殺される場合があります。請求額が確定しているか、後から金額が変わる可能性があるかは、審査や契約条件に影響します。
繊維業界では「歩引き」と呼ばれる取引慣行も問題とされてきました。日本繊維産業連盟は2017年3月に「歩引き」取引の廃止宣言を行い、自主行動計画でも「歩引きや理由なき返品、受領拒否等の非合理な取引により、負担が偏っている場合がある」と記しています。経済産業省も2024年1月22日付で、歩引きや手形等のサイトの短縮などへの対応を繊維関連団体に促す通知文書の交付を始めています。同省の「繊維産業における取引適正化推進のためのガイドライン」(令和7年12月改訂)は、既製服の製造委託で「歩引き」と称して代金の額に一定率を乗じた額を代金から差し引いた例を、代金の減額の違反事例として挙げています。
取適法の対象になる製造委託では、受託側に責任がないのに発注時に決めた代金を減らすことや、受け取った物を返品することは禁止されています。公正取引委員会の運用基準は、自社ブランドの衣料品について、シーズン終了時点で売れ残った分を製造委託先に引き取らせた例や、店舗の商品入替えを理由に衣料品等を引き取らせた例を違反事例として挙げています。百貨店などの大規模小売業者との取引でも、納入業者に責任のない返品や納入後の値引き、本来提供する必要のない金銭の要求は、公正取引委員会の告示(大規模小売業告示)で原則として規制されています。
実際の差し引きがこうした規制に当たるかどうかは、契約内容と取引の実態で判断されます。ファクタリングの相談では、請求額から差し引かれる可能性がある条件(返品・値引き・協賛金など)を契約書で洗い出しておくと、確定している売掛金を説明しやすくなります。
※出典:日本繊維産業連盟「繊維産業の適正取引の推進と生産性・付加価値向上に向けた自主行動計画(第8版)」[1]/経済産業省「繊維産業」[6]/経済産業省「繊維産業における取引適正化推進のためのガイドライン」(令和7年12月改訂)[7]/公正取引委員会「中小受託取引適正化法に関する運用基準」[8]/公正取引委員会「大規模小売業告示の運用基準」[9]
債権譲渡禁止特約・取引先への通知条件を確認する
取引先との契約に、債権譲渡に関する制限や通知条件がある場合があります。ファクタリングを利用する前に、基本契約書、発注書、取引条件を確認し、2社間と3社間のどちらで進められるかを相談しましょう。
なお、2020年4月施行の改正民法では、譲渡制限特約があっても債権譲渡の効力そのものは妨げられないとされました(民法466条2項)。ただし、譲受人が特約を知っていたか、重大な過失で知らなかった場合には、取引先は支払いを拒むことなどができます(同条3項)。特約があるから利用できないとは限りませんが、契約書の確認は欠かせません。
※出典:e-Gov法令検索「民法」第466条[10]/法務省「債権譲渡に関する見直し(債権の譲渡制限特約)」[11]
給与ファクタリングや偽装ファクタリングと混同しない
給与ファクタリングは、個人の給与を対象にした取引で、金融庁が注意喚起している領域です。金融庁は、業として個人(労働者)の賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収する「給与ファクタリング」は貸金業に該当するとしています。本記事で扱うのは、取引先企業への請求書や売掛金を対象にした事業者向けファクタリングです。従業員個人の給与債権を買い取る話とは別物として確認しましょう。
※金融庁は、ファクタリングを装った高金利の貸付けや給与ファクタリングへの注意を呼びかけています。契約前に金融庁「ファクタリングの利用に関する注意喚起」[12]も確認しておくと安心です。
悪質業者を避けるチェックポイント
契約書には、譲渡する売掛金、手数料、入金額、支払期日、償還請求権の有無、追加費用の有無が明記されている必要があります。口頭説明だけで契約を進める業者や、契約書を渡さない業者は避けましょう。
アパレル業のファクタリング審査で見られるポイント
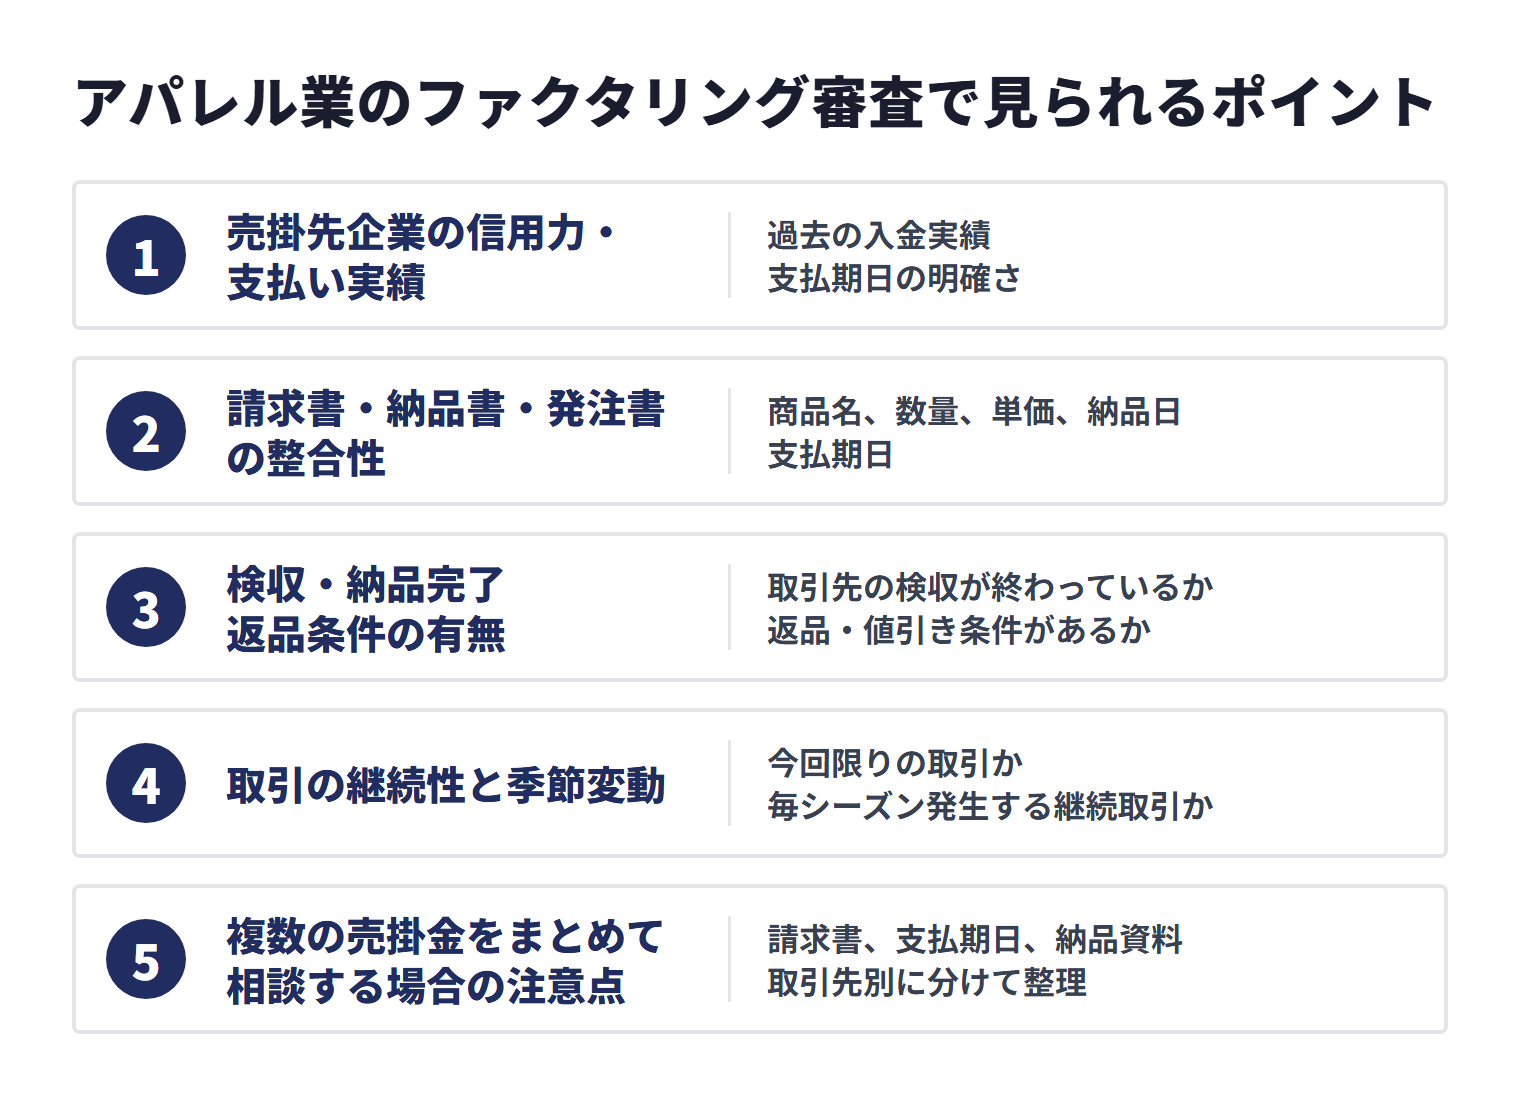
アパレル業のファクタリング審査では、自社の決算内容だけでなく、売掛先企業と売掛金の内容が確認されます。請求書の金額、納品書、検収状況、返品条件が揃っているほど、売掛金の実在性を説明しやすくなります。この章では、審査で見られる実務上のポイントを具体的に見ていきます。
売掛先企業の信用力・支払い実績
審査では、売掛先企業の信用力、過去の入金実績、支払期日の明確さが確認されます。継続取引があり、過去の入金履歴を通帳で示せる売掛金は、支払い見込みを説明しやすくなります。
請求書・納品書・発注書の整合性
請求書の金額と、発注書、注文書、納品書、検収書の内容が一致しているかが見られます。商品名、数量、単価、納品日、支払期日が整理されている資料は、売掛金の発生根拠を示す材料になります。
検収・納品完了・返品条件の有無
納品が完了しているか、取引先の検収が終わっているか、返品・値引き条件があるかは重要な確認項目です。検収前の請求や返品条件が強い取引では、売掛金の確定性を説明するために追加資料が必要になる場合があります。
取引の継続性と季節変動
今回限りの取引か、毎シーズン発生する継続取引かによって見られ方は変わります。アパレル業では季節変動が大きいため、繁忙期だけ売掛金が増える場合は、過去の取引履歴や入金実績もあわせて示すと説明しやすくなります。
複数の売掛金をまとめて相談する場合の注意点
複数の取引先の売掛金をまとめて相談する場合は、請求書、支払期日、納品資料、入金履歴を取引先別に分けて整理しましょう。資料が混在していると確認に時間がかかり、入金希望日に間に合わない可能性があります。
アパレル業で準備したい必要書類
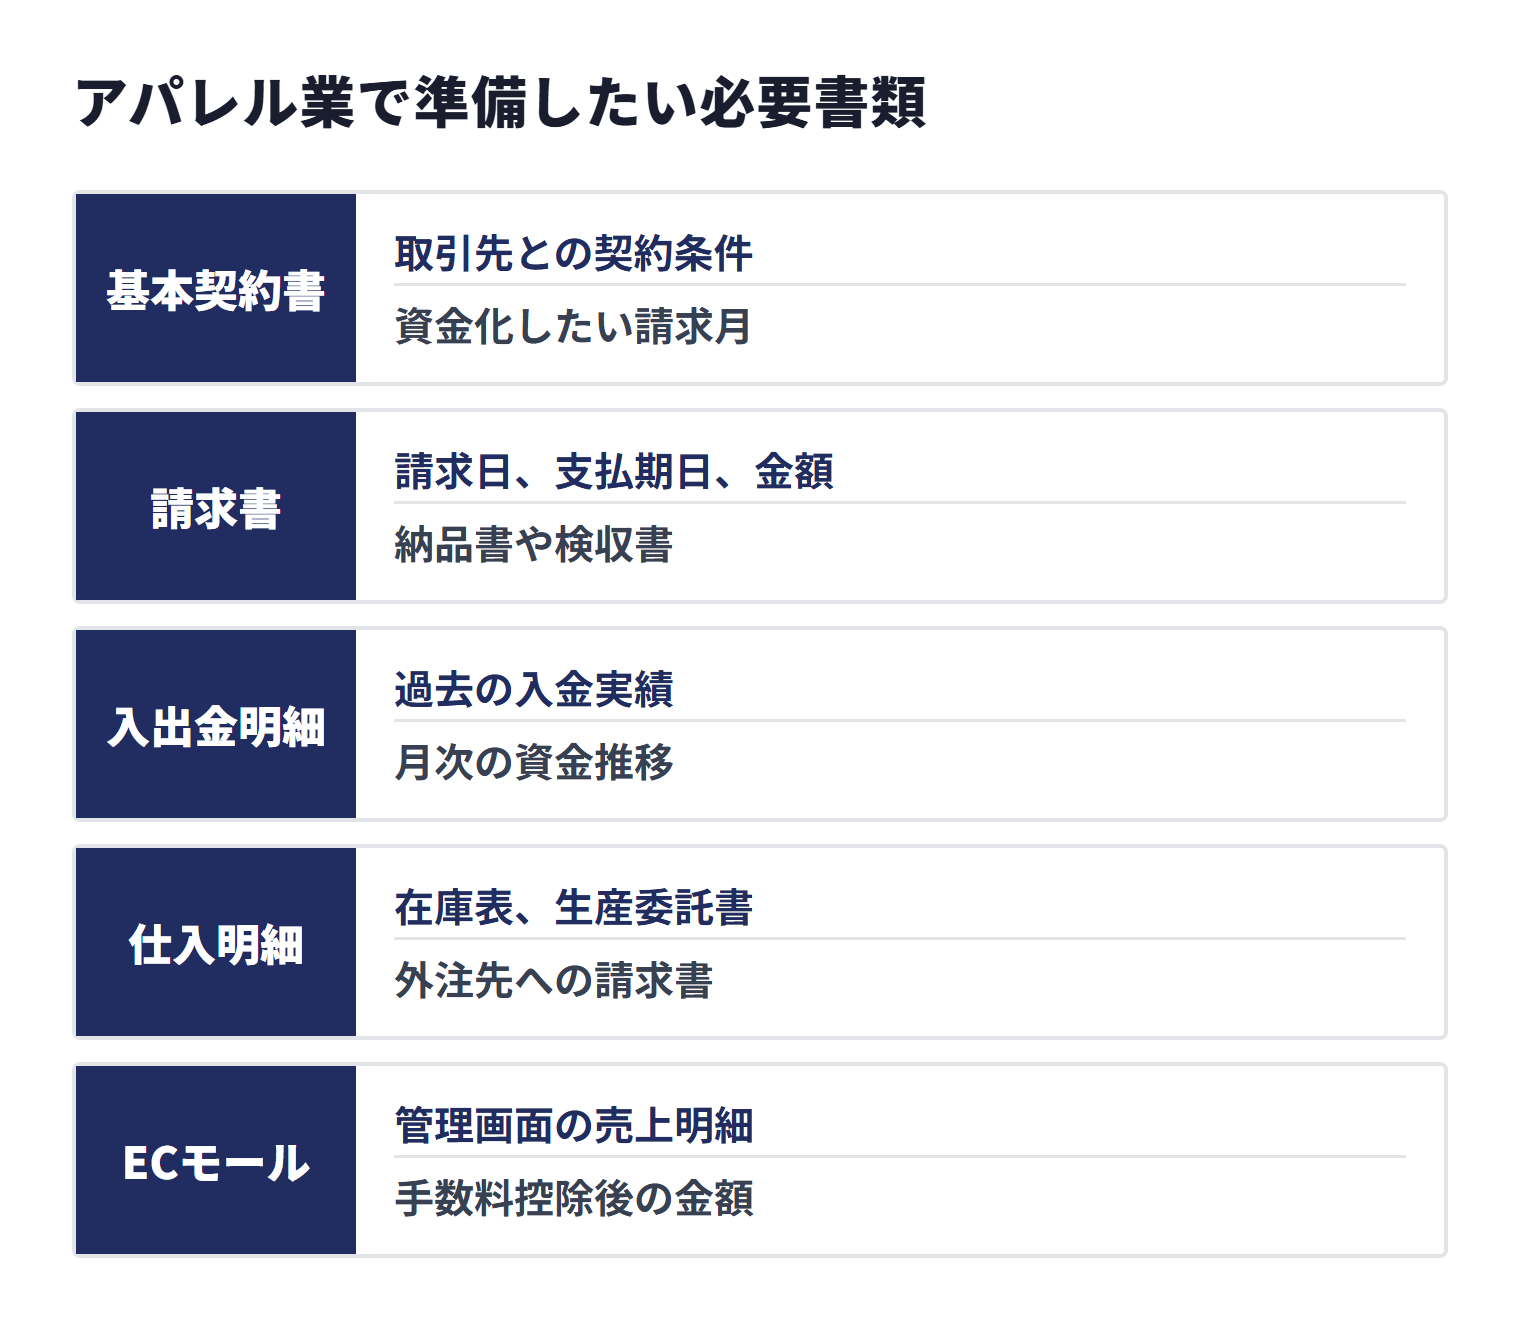
アパレル業で急ぎの資金化を相談する場合、会社選びと同じくらい重要なのがファクタリングの必要書類をそろえることです。請求書だけでは売掛金の根拠が伝わりにくいため、発注書、納品書、検収書、入出金明細もあわせて整理しておくと確認が進みやすくなります。この章では、事前に用意したい書類を用途別に説明します。
基本契約書・発注書・注文書
基本契約書、発注書、注文書は、取引先との契約条件、商品内容、単価、納品日、支払サイトを確認するための資料です。請求書の金額や支払期日の根拠になるため、資金化したい請求月に対応する書類をそろえましょう。
請求書・納品書・検収書
請求日、支払期日、金額、取引先名が分かる請求書に加え、納品書や検収書があると売掛金の実在性を説明しやすくなります。どの請求書を、いつまでに、いくら資金化したいかを説明できる状態にしておきましょう。
入出金明細・決算書・試算表
通帳コピーや入出金明細は、過去の入金実績や月次の資金推移を確認する資料になります。法人の場合は、決算書、試算表、登記簿謄本、本人確認書類なども求められる場合があります。
仕入明細・在庫表・生産委託書を求められるケース
仕入れ資金や生産委託費の支払いに使いたい場合、仕入明細、在庫表、生産委託書、外注先への請求書を求められることがあります。売掛金の資金化と支払い予定の関係を説明できると、必要額を伝えやすくなります。
ECモール管理画面・決済明細を求められるケース
ECモールや決済代行の入金予定を相談する場合、管理画面の売上明細、入金予定一覧、手数料控除後の金額が分かる資料を求められることがあります。返品やキャンセルの可能性がある場合は、確定済みの入金予定と分けて整理しましょう。
目的別に見るアパレル業向けファクタリング会社の選び方
比較表の3社は、入金スピード、対応する契約方式、買取可能額、対象者が少しずつ違います。ここでは、アパレル業で起こりやすい資金需要ごとに、会社を比較するときにどの条件を見ればよいか、どの会社が当てはまるかを整理します。条件はいずれも各社の公表値で、実際の条件は売掛先や債権内容によって変わります。
仕入れ代金の支払い日が近い場合
仕入れ代金の支払い日が近い場合は、入金スピードと必要書類の少なさを確認しましょう。比較表の3社のうち、最短即日の入金を公表しているのは法人専門ファクタリングのBIGと西日本ファクターで、えんナビは最短1日です。即日ファクタリングに対応する会社でも、アパレル業では納品書や検収書の追加確認が入る場合があり、入金日は審査や書類の状況によって変わります。
来店せずに進めたい場合は、オンライン完結に対応している法人専門ファクタリングのBIGと西日本ファクターが候補になります。えんナビは手続きの一部に対面や郵送の工程が入ることがあります。オンラインファクタリングでも、アパレル業では納品・検収・返品条件の資料準備は必要です。
取引先に知られたくない・手数料を抑えたい場合
取引先に知られたくないか、手数料を抑えたいかで、選ぶ契約方式が変わります。取引先に通知せずに進めたい場合は、利用者とファクタリング会社で契約する2社間ファクタリングが候補になります。取引先の承諾を得られるなら、3社間ファクタリングのほうが手数料を抑えやすくなります。
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 取引先への通知 | 原則不要 | 必要 |
| 入金スピード | 早めに進めやすい | 承諾手続きで時間がかかりやすい |
| 手数料 | 高くなりやすい | 抑えやすい |
| 向いているケース | 取引先に知られず進めたい場合 | 取引先の承諾を得られる場合 |
比較表の3社のうち、2社間と3社間の両方の条件を公表しているのは、法人専門ファクタリングのBIG(手数料は2社間5%〜・3社間1%〜)と西日本ファクター(買取可能額の上限は2社間1,000万円・3社間3,000万円)です。次シーズンの発注への影響が気になる場合は、2社間ファクタリングで通知の有無、手数料、入金予定日を同時に確認しましょう。
大口の卸売・OEM売掛金を資金化したい場合
大口の卸売・OEM売掛金を資金化したい場合は、買取可能額の上限、複数の売掛金をまとめられるか、3社間で手数料を抑えられるかを確認します。比較表の3社のうち、買取可能額の上限を公表しているのは、えんナビ(〜5,000万円)と西日本ファクター(〜3,000万円)です。法人専門ファクタリングのBIGは上限を公表していないため、金額が大きい場合は見積もりで確認しましょう。
個人事業主・小口で利用したい場合
個人事業主としてアパレル関連の業務を行っている場合は、対象者を確認します。法人専門ファクタリングのBIGは法人のみが対象で、個人事業主は利用できません。えんナビと西日本ファクターは、法人だけでなく個人事業主も申し込めます。小口の請求書を資金化したい場合は、えんナビと西日本ファクターが100万円以下の少額買取を案内しています。初回の上限額や手数料体系もあわせて確認しましょう。
アパレル業でファクタリングを利用する流れ
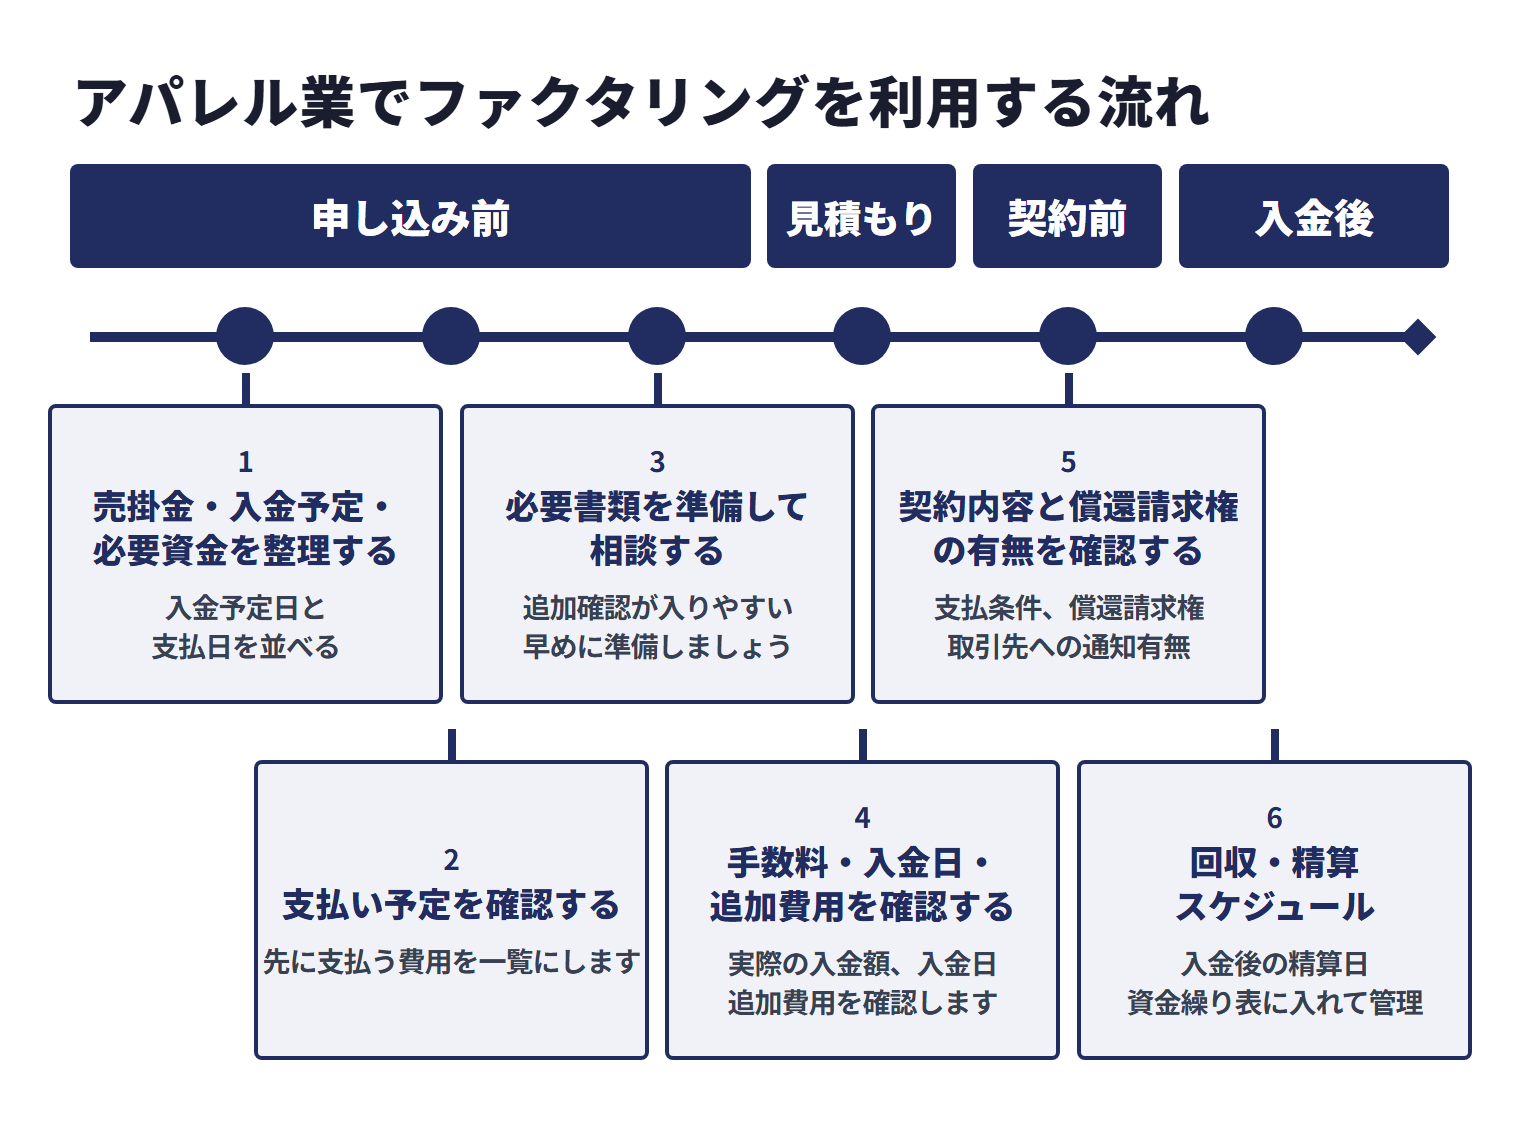
アパレル業でファクタリングを利用する流れは、一般的な請求書買取と大きくは変わりません。ただし、アパレルの売掛金は納品、検収、返品条件、EC入金予定によって確認内容が変わるため、申し込み前の整理が重要です。売掛金・必要資金・入金予定を先にまとめておくことで、見積もりと審査が進みやすくなります。
売掛金・入金予定・必要資金を整理する
まずは、どの取引先の売掛金を、いつまでに、いくら資金化したいかを整理します。卸先やECモールからの入金予定日と、仕入れ・生産・外注費の支払日を並べると、不足額が分かりやすくなります。
仕入れ・生産・外注費の支払い予定を確認する
仕入れ代金、生産委託費、サンプル費、物流費、広告費など、先に支払う費用を一覧にします。資金化したい売掛金と支払い予定の関係を説明できると、必要額を過不足なく伝えやすくなります。
必要書類を準備して相談する
本人確認書類、登記簿謄本、請求書、通帳コピーのほか、発注書、納品書、検収書、EC管理画面の明細を求められる場合があります。初回利用では追加確認が入りやすいため、早めに準備しましょう。
見積もりで手数料・入金日・追加費用を確認する
見積もりでは、手数料率だけでなく、実際の入金額、入金日、事務手数料や出張費などの追加費用を確認します。2社間と3社間の両方で比較できる場合は、手数料差も見ておきましょう。
契約内容と償還請求権の有無を確認する
契約前に、譲渡する売掛金、支払条件、償還請求権、買戻し条項、取引先への通知有無を確認します。特にアパレル業では、取引先への通知が次回発注や取引条件に影響する可能性があるため、2社間か3社間かを慎重に選ぶ必要があります。
入金後の回収・精算スケジュールを管理する
2社間の場合は取引先から通常どおり入金を受けたあと、契約に基づいてファクタリング会社へ送金します。3社間の場合は、取引先からファクタリング会社へ直接支払われます。入金後の精算日も資金繰り表に入れて管理しましょう。
よくある質問
ここでは、アパレル業でファクタリングを検討するときによくある疑問をまとめます。仕入れ資金、EC入金待ち、百貨店向け売掛金、返品条件、取引先への通知などは、申し込み前に確認しておきたい項目です。回答を読んでも判断が難しい場合は、請求書と入金予定を整理したうえで複数社に相談しましょう。
アパレル業の売掛金でもファクタリングできますか?
条件に合えば相談できます。対象になりやすいのは、卸先、OEM/ODM発注元、百貨店、専門店、法人取引先に対して発行済みの請求書です。請求書の金額、支払期日、納品・検収状況、取引先の情報を説明できると、資金化の可否を確認しやすくなります。
仕入れ資金や展示会費用にも使えますか?
資金の使い道として、仕入れ代金、生産委託費、展示会費用、物流費などに充てることは可能です。ただし、ファクタリングの対象になるのは原則として発生済みの売掛金です。受注見込みだけでなく、資金化できる請求書があるかを確認しましょう。
ECモールや決済代行の入金待ちも対象になりますか?
サービスや契約内容によって相談可否が分かれます。ECモールの管理画面、入金予定、決済代行の明細、返品・キャンセルの状況を示せる場合は相談できる可能性があります。法人向け請求書と比べて確認事項が増える場合があるため、事前に確認しましょう。
百貨店・専門店向けの売掛金でも相談できますか?
相談できる場合があります。百貨店・専門店向けの売掛金は、取引先の信用力や支払い実績を説明しやすい一方、消化仕入、返品、値引き、相殺条件がある場合は追加確認が必要です。
返品や値引き条件がある場合でも利用できますか?
条件によって判断が分かれます。返品や値引きによって請求額が変動する可能性がある場合、売掛金の確定性を説明する資料が必要になります。確定済みの請求書と、変動可能性のある売上を分けて相談しましょう。
取引先に知られずに利用できますか?
2社間ファクタリングを選べば、取引先への通知を避けて進められる場合があります。3社間ファクタリングの場合は取引先の承諾が必要ですが、その分手数料を抑えやすい場合があります。
赤字決算や在庫過多でも相談できますか?
ファクタリングでは、利用者の財務状況だけでなく、売掛先である取引先企業の信用力や支払い実績も確認されます。赤字決算や在庫過多がある場合でも、売掛金の内容によって相談できる場合があります。
アパレル業のファクタリング手数料の目安は?
目安として、2社間は3社間より高くなりやすく、3社間は取引先の承諾が必要な分、手数料を抑えやすい傾向があります。実際の手数料は売掛先、契約方式、入金希望日、必要書類、返品・値引き条件によって変わります。
アパレル業で必要になりやすい書類は何ですか?
請求書、通帳コピー、本人確認書類、登記簿謄本のほか、発注書、納品書、検収書、基本契約書、EC管理画面の明細などを求められる場合があります。資金化したい売掛金ごとに書類を整理しましょう。
銀行融資とファクタリングはどちらを選ぶべきですか?
短期の入金待ちや急ぎの仕入れ資金にはファクタリングが候補になります。一方、大規模な設備投資、新規事業、長期的な運転資金には銀行融資のほうが向く場合があります。資金の使い道、必要額、返済計画、手数料負担を比べて判断しましょう。
まとめ
アパレル業のファクタリングは、仕入れや生産費が先に出て、卸先や百貨店、ECモールからの入金が後になる資金繰りを補う選択肢です。売掛金の内容と必要書類を整理しておけば、季節仕入れや展示会後の追加生産にも備えやすくなります。最後に、この記事で押さえた判断ポイントを確認します。
- アパレル業は季節商品の仕入れ・生産費が先に出て、売掛金の入金が後になりやすい
- 対象になりやすいのは、卸売・OEM/ODM・百貨店・専門店など法人取引先への請求書
- 返品・値引き・相殺条件がある売掛金は、請求額の確定性を確認されやすい
- 審査では、売掛先の信用力、支払い実績、請求書と納品書・検収書の整合性が見られやすい
- 取引先に知られたくない場合は2社間、手数料を抑えたい場合は3社間を比較する
- 粗利が低い商品では、手数料を差し引いた後の採算を確認する
ファクタリングは、売掛金の入金を前倒しして短期の資金不足を補う方法です。アパレル業では役立つ場面が多い一方、手数料が発生するため、すべての売掛金を常に資金化する使い方は慎重に判断しましょう。
まずは資金化したい請求書、取引先別の入金予定、仕入れ・生産・外注費の支払予定を整理し、2〜3社で見積もりを比較してください。入金スピードだけでなく、取引先への通知有無、必要書類、契約内容まで確認することが、失敗しない会社選びにつながります。
参考資料・出典
法令・公的機関・業界団体
- 日本繊維産業連盟「繊維産業の適正取引の推進と生産性・付加価値向上に向けた自主行動計画(第8版)」(jtf-net.com)
- 日本繊維産業連盟・繊維産業流通構造改革推進協議会「繊維産業における自主行動計画及びフォローアップ調査について」(第7回調査)(jba210.jp)
- 公正取引委員会「取適法リーフレット」(jftc.go.jp)
- 公正取引委員会「中小受託事業者に対する義務」(jftc.go.jp)
- 企業会計基準委員会「企業会計基準適用指針第30号 設例」(設例28 消化仕入)(asb-j.jp)
- 経済産業省「繊維産業」(meti.go.jp)
- 経済産業省「繊維産業における取引適正化推進のためのガイドライン」(令和7年12月改訂)(chusho.meti.go.jp)
- 公正取引委員会「中小受託取引適正化法に関する運用基準」(jftc.go.jp)
- 公正取引委員会「大規模小売業告示の運用基準」(jftc.go.jp)
- e-Gov法令検索「民法」第466条(laws.e-gov.go.jp)
- 法務省「債権譲渡に関する見直し(債権の譲渡制限特約)」(moj.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
掲載企業の公式情報
- えんナビ 公式サイト(ennavi.tokyo)
- えんナビ「よくあるご質問」(ennavi.tokyo)
- えんナビ「ファクタリングの流れとは?」(ennavi.tokyo)
- えんナビ 公式LP(ennavi.tokyo)
- えんナビ「会社概要」(ennavi.tokyo)
- えんナビ「アパレル業にファクタリングが有効な理由」(ennavi.tokyo)
- 西日本ファクター 公式サイト(nishinihonfactor.jp)
- 西日本ファクター「ご利用条件」(nishinihonfactor.jp)
- 西日本ファクター「よくあるご質問」(nishinihonfactor.jp)
- 西日本ファクター「お申し込みの流れ」(nishinihonfactor.jp)
- 西日本ファクター「他社利用中でのお乗換え」(nishinihonfactor.jp)
- 西日本ファクター「会社概要・アクセス」(nishinihonfactor.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)