飲食店におすすめのファクタリング会社2社|法人売掛金で仕入れを確保
飲食店のファクタリングを、法人向けケータリング、仕出し、社員食堂、法人宴会などの売掛金から解説。食材仕入れ、人件費、家賃の資金繰り、必要書類、審査、注意点、おすすめ会社2社を比較します。
飲食店のファクタリングは、法人向けケータリング、仕出し弁当、社員食堂、給食事業、法人宴会などで発生した請求書を入金日前に資金化し、食材仕入れ・人件費・家賃・水道光熱費の支払いに備える方法です。
ただし、すべての飲食店が通常の請求書ファクタリングを使えるわけではありません。個人客中心の現金売上や来店予約だけでは、ファクタリング会社が買い取る売掛金として扱いにくいため、まず「法人や団体への請求書があるか」を確認する必要があります。
飲食店でファクタリングが使えるケースと使えないケース、対象になりやすい売掛金、資金繰りに使うメリット、注意点、審査で見られる資料、必要書類、ファクタリング会社2選を整理します。冒頭に汎用的なリンク集は置かず、必要な関連記事は本文中と末尾に絞って入れています。
飲食店におすすめのファクタリング会社2社【比較表】
ここに載せているのは、飲食業への対応を公式サイトで明示している会社だけです。該当したのは2社です。掲載社数を揃えるための水増しはしていません。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
| えんナビ | 法人・個人事業主 | 5%〜(上限の記載なし) | 最短1日 | 50万円〜5,000万円(30万円〜の表記も) | 可(来社か出張が基本) |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです(法人専門ファクタリングのBIGは2026-09-10に再確認)。最新の条件は各社にご確認ください。
飲食店におすすめのファクタリング会社2社の特徴と条件
冒頭の比較表に載せた会社について、条件と確認しておきたい点を紹介します。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
えんナビ
夜間や土日祝日にも電話で相談を始めたい法人・個人事業主に向く会社で、24時間365日スタッフが対応すると案内しています。手数料は5%〜(売掛先や支払いサイトで変動)、買取額は50万円〜5,000万円で、2社間・3社間のどちらにも対応し、償還請求権のないノンリコース契約です。必要書類は請求書と3ヶ月分の通帳で、最短1日での資金化を案内しています。他社のファクタリングからの乗り換えや、見積もりの相談だけの問い合わせも受け付けています。
こんな人・会社に
- 夜間・休日に相談を始めたい法人・個人事業主
- 数十万円〜数千万円の売掛金を資金化したい会社
- 担当者と会って話しながら進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 5%〜(売掛先・支払いサイトなどにより変動) |
| 入金スピード | 最短1日 |
| 買取可能額 | 50万円〜5,000万円(会社概要ページには「最低30万円」の表記もあり) |
| 契約方式 | 2社間・3社間(ノンリコース) |
| 必要書類 | 請求書・通帳(3ヶ月分) |
| 面談・来店 | 本社への来社またはスタッフの出張が基本。郵送のみ・オンラインでの契約も可 |
| 運営会社 | 株式会社インターテック(2017年創業) |
| 所在地 | 東京都中央区日本橋本町4-3-4 東海日本橋ビル3階 |
出典: えんナビ 公式サイト/えんナビ「よくあるご質問」/えんナビ「ファクタリングの流れとは?」/えんナビ 公式LP/えんナビ「会社概要」(2026年9月11日確認)
飲食店でファクタリングが使えるケースと使えないケース
飲食店でファクタリングを検討する際は、最初に「買い取れる売掛金があるか」を確認します。飲食店は現金商売のイメージが強い一方、法人向け取引や委託事業では請求書払いの売掛金が発生することがあります。
法人向けケータリング・仕出し・弁当配達の請求書があるケース
法人向けケータリング、仕出し、弁当配達は、請求書払いで取引することがあり、ファクタリングの対象になりやすい領域です。請求先、請求額、支払期日が明確であれば、売掛金として説明しやすくなります。
資金化を相談する場合は、請求書に加えて、注文書、発注メール、納品書、提供日、提供数量がわかる資料を用意しておきましょう。
社員食堂・給食事業・施設向け飲食サービスの委託料があるケース
社員食堂、給食事業、介護施設や学校向けの飲食サービスでは、運営委託料や月次請求が発生することがあります。法人や施設への請求書があり、支払期日が確認できれば相談対象になり得ます。
継続契約の場合は、契約書や過去の入金履歴も重要です。毎月の請求と入金が繰り返されている場合は、売掛金の回収可能性を説明しやすくなります。
法人宴会・イベント・ホテル向けの請求書があるケース
法人宴会、イベント会社、ホテル、会議施設などへの請求書は、取引先が法人であり、請求内容を確認しやすい場合があります。大口予約や団体利用では、入金前に食材や人員を確保する必要があります。
一方で、キャンセル、人数変更、追加注文、値引きがあると請求額が変わることがあります。請求額が確定してから相談することが大切です。
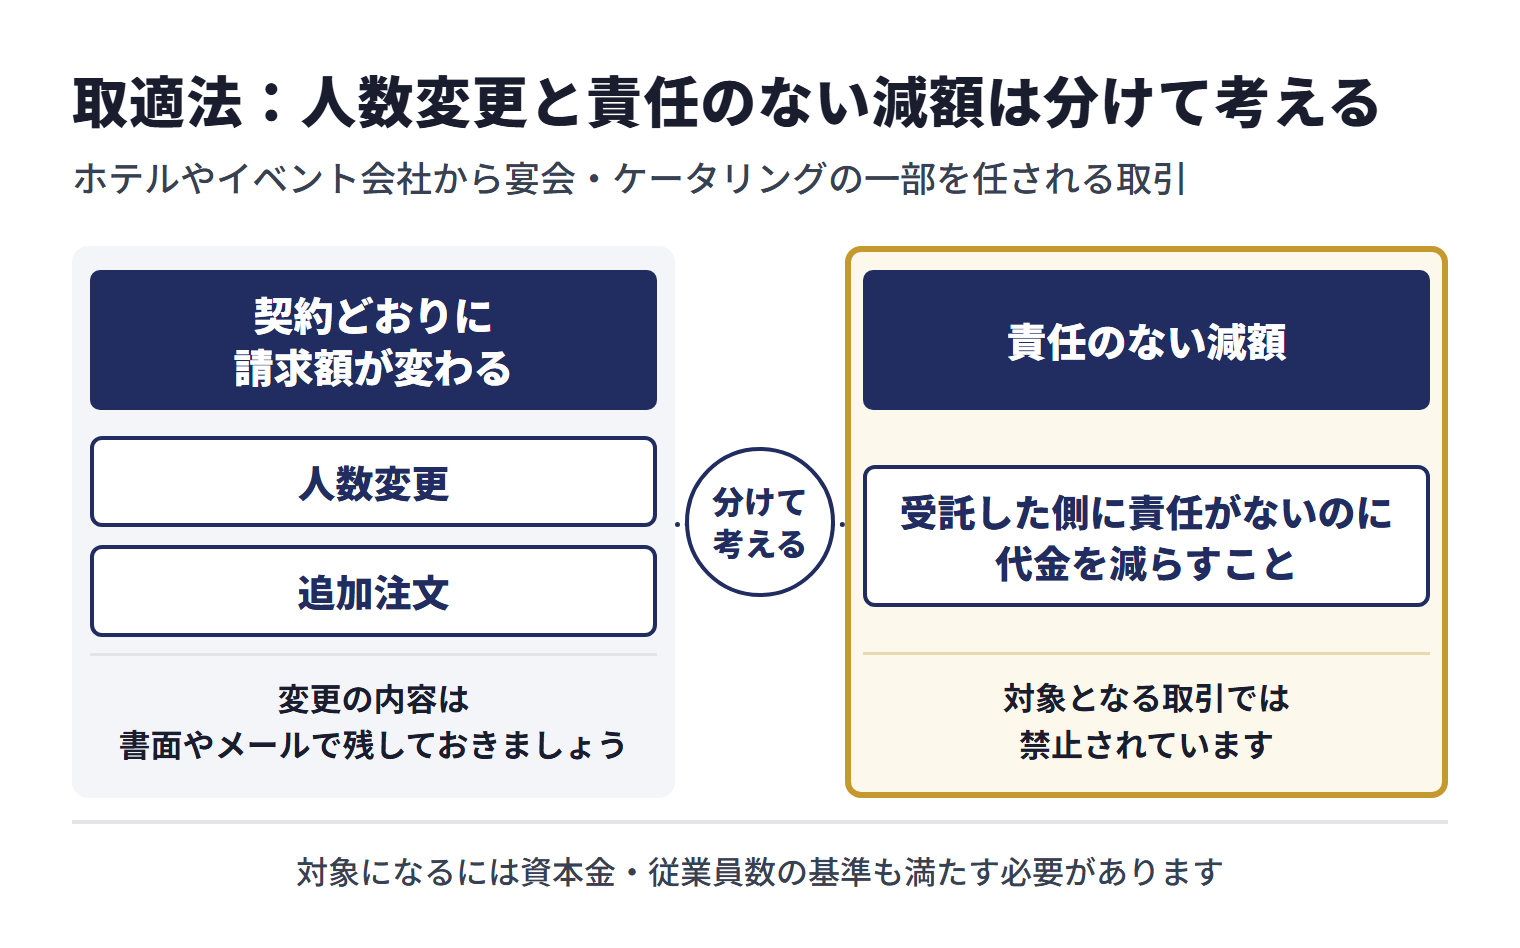
ホテルやイベント会社から宴会・ケータリングの一部を任される取引では、2026年1月1日施行の取適法(中小受託取引適正化法)が関係することがあります。公正取引委員会の運用基準は、事業者が他者に提供する役務の全部または一部を別の事業者に委託する取引を「役務提供委託」とし、事業者が自ら用いる役務の委託はこれに当たらないとしています。どちらに当たるかは当事者間の契約や取引慣行に基づいて判断され、対象になるには資本金・従業員数の基準も満たす必要があります。
対象となる取引では、支払期日を、役務の提供を受けた日から60日以内で、できる限り短い期間内に定める必要があります。また、受託した側に責任がないのに代金を減らすことは禁止されています。人数変更や追加注文で契約どおりに請求額が変わる場合と、責任のない減額とは分けて考え、変更の内容は書面やメールで残しておきましょう。
※出典:公正取引委員会「中小受託取引適正化法に関する運用基準」(2025年10月1日全部改正)[1]/公正取引委員会「取適法リーフレット」(2025年8月)[2]
個人客中心で請求書払いの売掛金がないケース
個人客中心の現金売上は、通常の請求書ファクタリングの対象になりにくいです。ファクタリングは売掛金を売却する方法であり、現金売上や来店予定そのものを買い取る取引ではありません。
個人客中心の店舗で資金が必要な場合は、融資、生活衛生貸付、カードローンではない事業資金、支払条件の見直しなど、別の資金調達方法も比較する必要があります。
キャッシュレス決済・デリバリー売上だけがあるケース
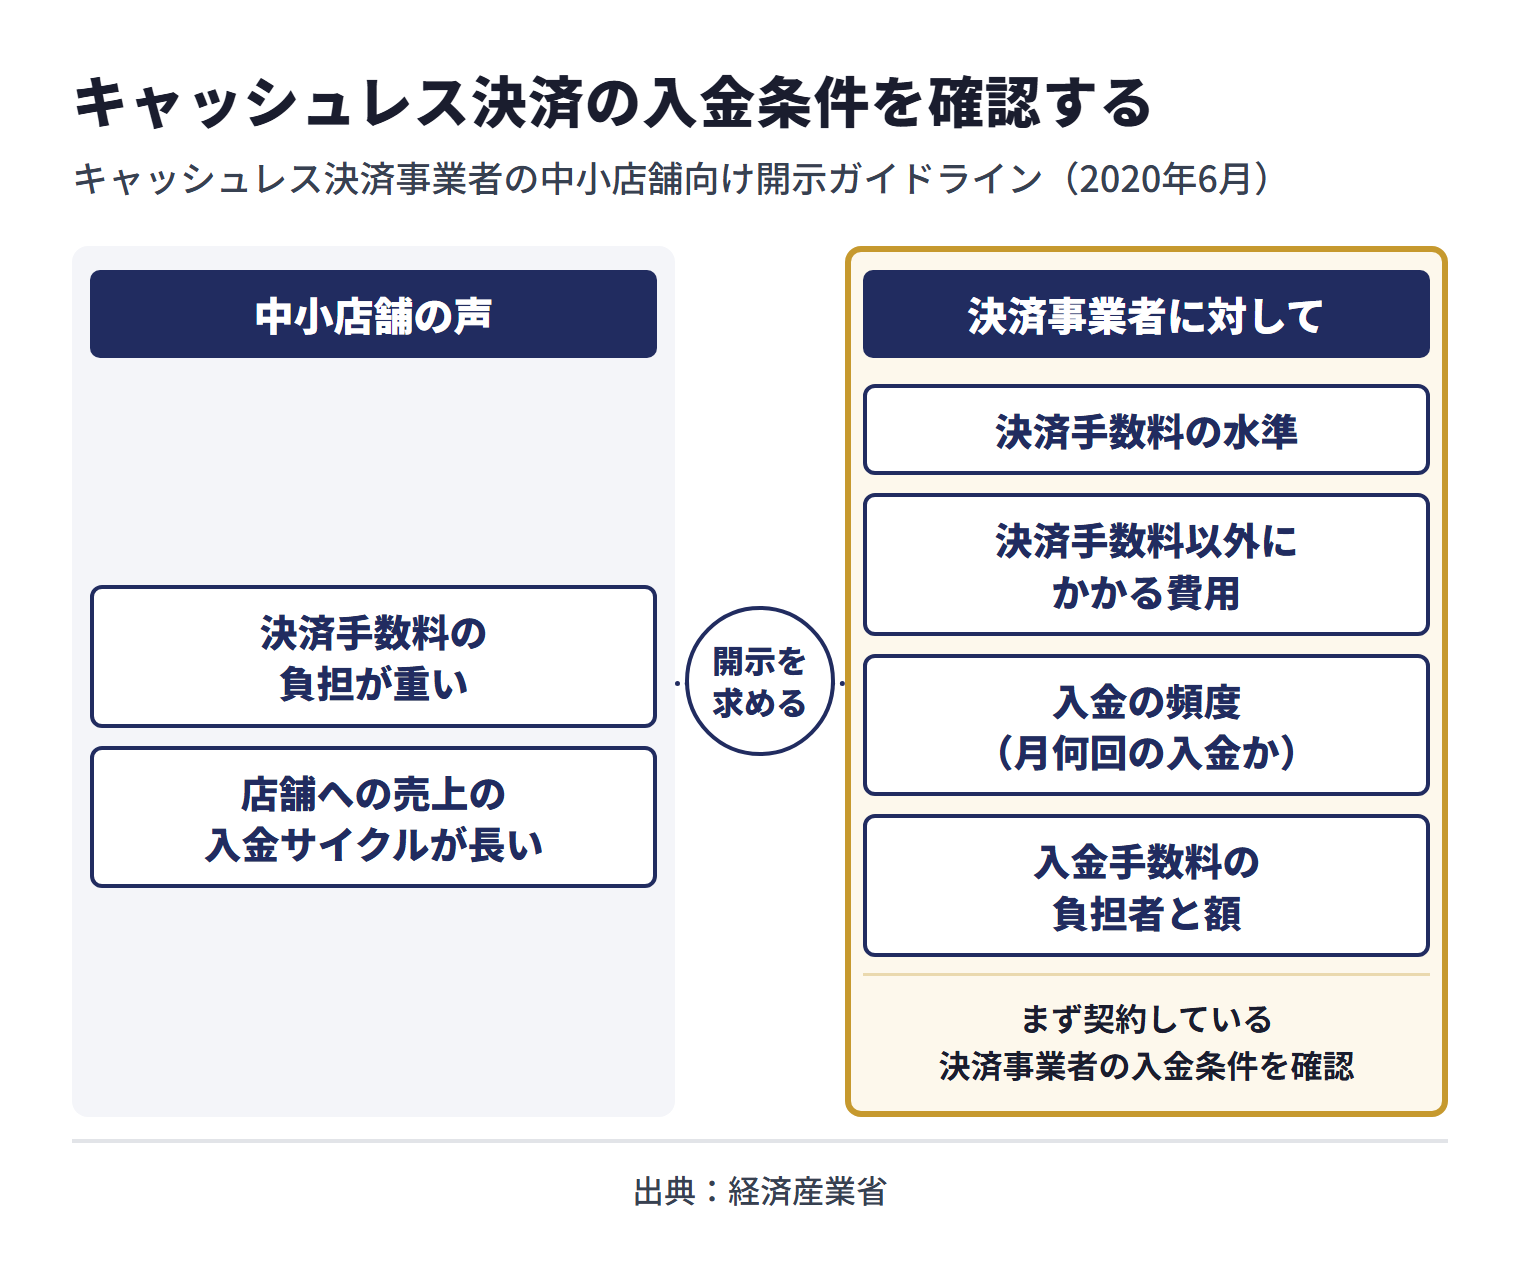
クレジットカード、QR決済、デリバリーサービス経由の売上は、決済代行会社やプラットフォームから後日入金されるため、資金繰りにタイムラグが出ることがあります。経済産業省も、キャッシュレス導入時の入金サイクルや決済手数料を中小事業者の懸念として取り上げています。
経済産業省の「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」(2020年6月)は、中小店舗から「決済手数料の負担が重い」「店舗への売上の入金サイクルが長い」といった声が聞かれることを挙げ、決済事業者に対して、決済手数料の水準、決済手数料以外にかかる費用、入金の頻度(月何回の入金か)、入金手数料の負担者と額などを中小店舗にわかりやすく開示するよう求めています。カードやQR決済の入金待ちが資金繰りに響く場合は、まず契約している決済事業者の入金条件を確認しておきましょう。
※出典:経済産業省「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」(2020年6月23日)[3]/経済産業省「キャッシュレス」[4]
ただし、これらの未入金売上を通常の請求書ファクタリングで扱えるかは会社ごとに異なります。カード売上やデリバリー売上の資金化を希望する場合は、対応可否を個別に確認してください。
請求条件が明確な売掛金があるケース
ファクタリングで重要なのは、請求先、請求額、支払期日が明確な売掛金があることです。法人向け取引でも、請求書が未発行、金額が未確定、支払期日が未定の場合は相談しにくくなります。
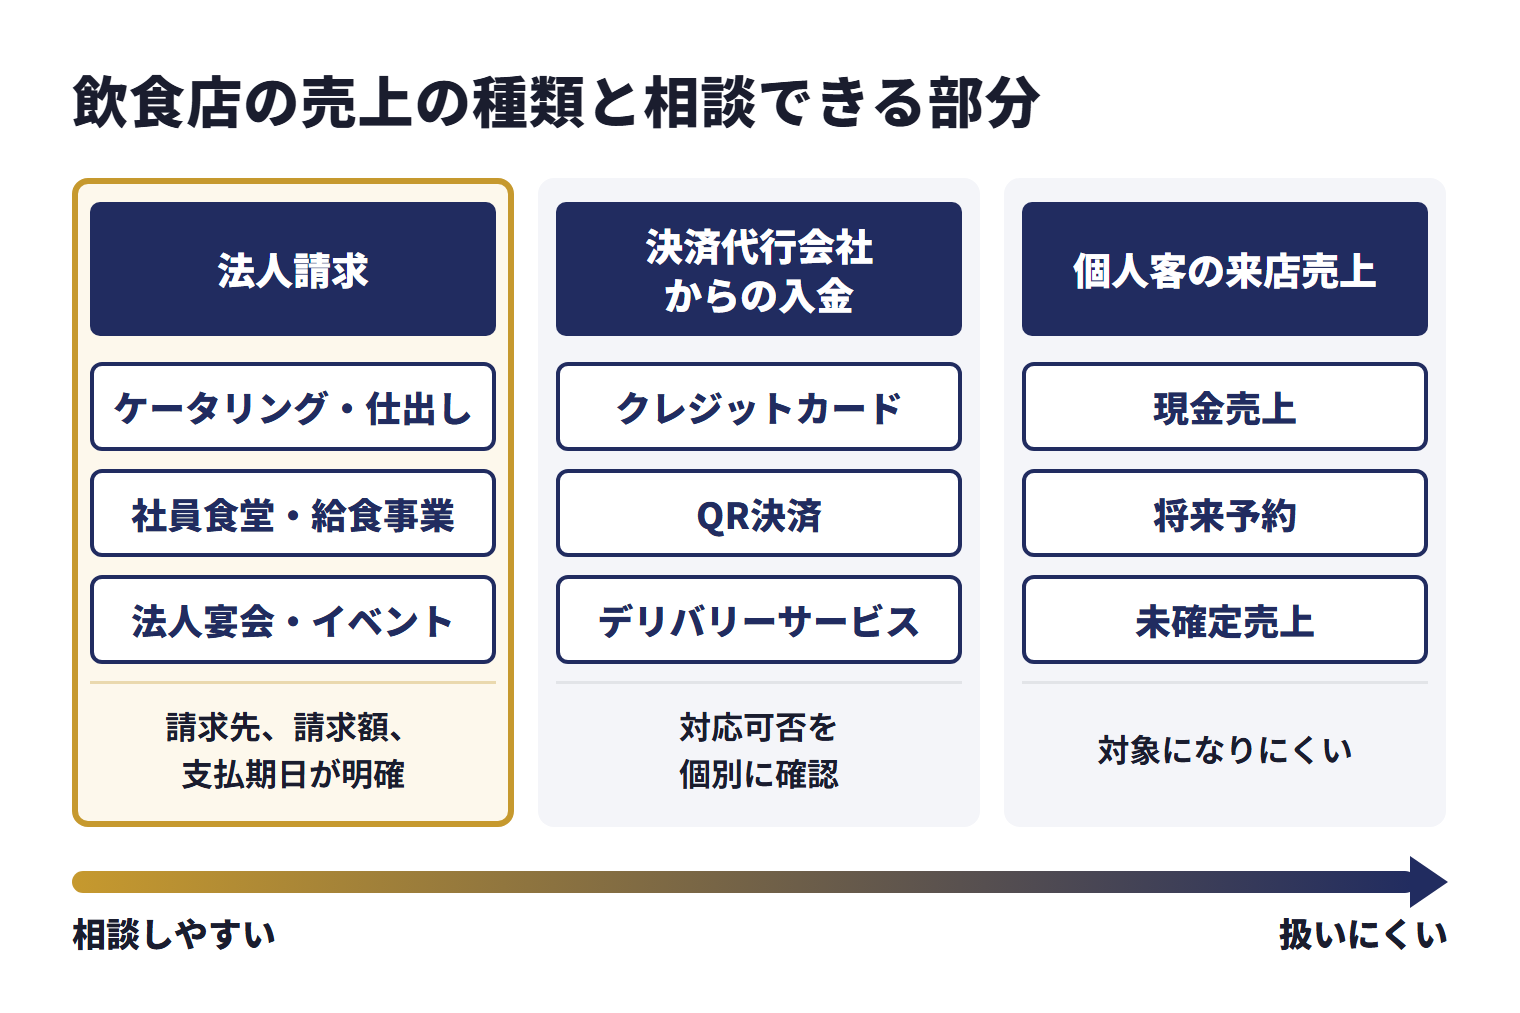
飲食店で使えるか迷う場合は、売上の種類を「法人請求」「決済代行会社からの入金」「個人客の来店売上」に分けて整理しましょう。この切り分けができると、ファクタリングで相談できる部分が見えます。
飲食店でファクタリングが必要になりやすい理由
飲食店でファクタリングが必要になりやすい理由は、仕入れや固定費の支払いが先に発生し、法人向け売掛金や決済売上の入金が後になるからです。売上があるのに現金が足りない状態を避けるには、支払い日と入金日を分けて管理する必要があります。
食材・酒類の仕入れ代金を先に支払う必要がある
飲食店では、売上を作る前に食材や酒類を仕入れる必要があります。仕入れ先への支払いが週次や月次で発生することがある一方、法人向け請求書の入金が後になると資金繰りが詰まりやすくなります。
ファクタリングは、すでに発生した売掛金を早めに資金化する方法です。次の仕入れに必要な資金を確保する場合は、どの請求書を資金化するかを先に整理しましょう。
家賃・人件費・水道光熱費など固定費が毎月発生する
飲食店では、店舗家賃、人件費、水道光熱費、リース料、広告費などの固定費が毎月発生します。売上が季節や天候で変動しても、固定費の支払い日は変わりません。
法人向け売掛金の入金が遅れる場合、固定費の支払いに影響しないよう、入金予定と支払い予定を一覧にしておくことが大切です。
食材価格・光熱費の高騰をすぐ価格転嫁しにくい
食材価格や光熱費が上がっても、メニュー価格をすぐには改定できないことがあります。価格改定には客離れへの不安やメニュー表の変更、取引先との交渉が伴います。
日本フードサービス協会の自主行動計画(2026年4月改訂)は、外食産業とその関連産業の適正取引を推進するため、取引価格は取引数量・納期・品質などの条件やコストの変動を考慮して取引先と十分に協議して決めること、書面による交渉など双方が確認できる体制を整えることを掲げています。中小受託事業者への支払いは現金を基本とし、一括決済方式や電子記録債権を使う場合も、支払期日(受領日から60日以内)までに手数料等を含む満額を得られるようにするとしています。いずれも協会が会員企業として取り組む方針で、すべての飲食店の取引実態を示すものではありません。
2026年4月1日に全面施行された食料システム法では、外食業者も「販売」の事業を行う者として努力義務の対象に含まれます。飲食料品等の取引で、相手方からコストの上昇などの事由を示して取引条件の協議を申し出られた場合には、誠実に協議に応じることが努力義務とされています。農林水産省のQ&Aは、取引条件に取引価格・取引数量・納品期日・納品頻度等が含まれるとし、協議の申出は記録に残るよう書面(電磁的記録を含む)で行うことが望ましいとしています。仕入れ先と価格を見直すときも、やり取りを記録に残しておくと経緯を説明しやすくなります。
※出典:日本フードサービス協会「適正取引の推進と生産性・付加価値向上に向けた自主行動計画」(2026年4月21日改訂)[5]/農林水産省「飲食料品等事業者等の努力義務に関するQ&A」(2026年8月3日改定)[6]/農林水産省「食品製造業者・小売業者間における適正取引推進ガイドライン」(2026年1月改定)[7]
価格転嫁が進むまでの間も、仕入れと光熱費の支払いは続きます。ファクタリングは値上げの代替策ではありませんが、入金待ちの売掛金を使って短期の資金繰りをつなぐ選択肢になります。
繁忙期・大口予約・イベント前は仕入れ資金が増える
忘年会、歓送迎会、イベント、学校行事、企業向けケータリングなどの前には、食材、酒類、消耗品、人員の確保が必要です。大口予約が入っても、先に仕入れ資金が必要になることがあります。
既存の売掛金を資金化できれば、繁忙期や大口案件の仕入れに対応しやすくなります。ただし、キャンセルや人数変更のリスクがある売上ではなく、確定済みの請求書を対象にすることが基本です。
キャッシュレス決済や予約サイトの入金が遅れる場合がある
キャッシュレス決済や予約サイトを使うと、売上発生から入金までに時間差が出ることがあります。入金サイクルが店舗の支払い予定と合わない場合、手元資金が不足しやすくなります。
ただし、決済代行会社からの未入金売上を通常の請求書ファクタリングで扱えるかは会社ごとに異なります。対応可否を確認し、難しい場合は別の資金調達も比較しましょう。
新規出店・改装・厨房設備修繕では資金需要が大きくなる
新規出店、改装、厨房設備の修繕では、内装費、厨房機器、保証金、広告費などまとまった資金が必要です。これらは売掛金の入金待ちとは別の長期資金需要になる場合があります。
日本政策金融公庫は、飲食店営業など生活衛生関係営業向けの融資制度を案内しています。出店や改装のような設備資金は、ファクタリングだけでなく融資も比較してください。
飲食店でファクタリングできる売掛金
飲食店でファクタリングできる売掛金は、法人や団体に対して提供した飲食サービスの請求書が中心です。この章では、売掛金の種類と対象可否に軸を揃えて整理します。
法人・団体向けケータリングの売掛金
法人・団体向けケータリングの請求書は、飲食店で相談しやすい売掛金の一つです。請求先、提供日、提供内容、請求額、支払期日が確認できれば、売掛金の存在を説明しやすくなります。
大口のケータリングでは仕入れや人員確保が先に必要になるため、入金前の資金化を検討する場面があります。注文書や予約確認書も合わせて準備しましょう。
仕出し弁当・法人向け弁当配達の売掛金
仕出し弁当や法人向け弁当配達は、月末締めで法人へ請求するケースがあります。継続取引で毎月請求と入金がある場合は、過去の入金履歴を示しやすいです。
請求書だけでなく、納品書、配達記録、発注メール、数量確認資料があると、請求の根拠を説明しやすくなります。
社員食堂・給食・施設向け飲食サービスの売掛金
社員食堂、給食、施設向け飲食サービスの委託料も、法人や施設への請求書が発行される場合は相談対象になり得ます。契約期間、月額委託料、支払期日が明確であることが重要です。
継続契約では、契約書、月次請求書、過去の入金履歴を揃えると審査が進みやすくなります。食材費や人件費の支払い予定も整理しておきましょう。
法人宴会・イベント会社・ホテル向けの売掛金
法人宴会、イベント会社、ホテル向けの請求書も、支払期日が明確であれば相談できる場合があります。大口案件ほど仕入れや人件費が先行しやすいため、売掛金の入金待ちが負担になります。
キャンセル、人数変更、追加注文、値引きがある場合は、最終請求額が確定しているかを確認してください。未確定の予約や見込み売上は対象になりにくいです。
飲食店が行う食材販売・卸売の売掛金
飲食店が法人向けに食材販売や卸売を行っている場合、その請求書も売掛金として相談できる場合があります。飲食店本体の来店売上ではなく、法人間取引として請求書があることがポイントです。
取引先、商品名、数量、単価、支払期日がわかる資料を用意しましょう。継続取引であれば、過去の入金履歴も役立ちます。
決済代行会社・デリバリー事業者からの未入金売上
決済代行会社やデリバリー事業者からの未入金売上は、通常の法人請求書とは扱いが異なることがあります。入金予定はあるものの、ファクタリング会社によって対象可否が分かれる可能性があります。
カード売上やデリバリー売上を資金化したい場合は、売上明細、入金予定、契約内容を用意し、対応できるサービスかを個別に確認してください。
個人客の来店売上・将来予約・未確定売上
個人客の来店売上、将来予約、未確定売上は、通常の請求書ファクタリングの対象になりにくいです。売掛金が確定しておらず、請求先や支払期日も明確ではないからです。
個人客中心の店舗で資金が必要な場合は、融資、生活衛生貸付、支払い条件の見直し、仕入れ管理なども含めて検討しましょう。
飲食店がファクタリングを使うメリット
飲食店がファクタリングを使うメリットは、入金前の売掛金を活用して、店舗運営に必要な支払いを止めずに済むことです。借入とは異なる仕組みのため、銀行融資を待てない短期資金でも売掛金をもとに相談できます。
食材仕入れ・酒類仕入れの支払い前に資金を確保しやすい
ファクタリングを使うと、法人取引先からの入金日を待たずに、食材や酒類の仕入れに必要な資金を確保しやすくなります。仕入れが止まると営業機会を逃すため、支払い予定を守ることは重要です。
急ぎの資金化では、申込時間、必要書類、契約方式が入金スピードに影響します。支払い日が近い場合は、即日ファクタリングやオンライン対応の会社を比較しましょう。
人件費・家賃・水道光熱費の支払いに備えやすい
飲食店の固定費は、売上が少ない月でも発生します。人件費、家賃、水道光熱費の支払いに遅れが出ると、店舗運営や従業員との関係に影響します。
売掛金の入金日と固定費の支払い日がずれている場合、確定済みの請求書を資金化して短期の不足を補う使い方が考えられます。
繁忙期・大口予約の仕入れチャンスを逃しにくい
繁忙期や大口予約では、いつもより多くの食材、酒類、消耗品、人員を確保する必要があります。資金不足で仕入れを抑えると、売上機会を逃すことがあります。
既存の売掛金を早めに資金化できれば、次の予約やイベントの仕入れに対応しやすくなります。受注機会を逃さないためには、請求書と入金予定を普段から整理しておきましょう。
法人取引先の信用力をもとに審査を受けやすい
ファクタリングでは、利用会社の財務状況だけでなく、売掛先である法人取引先の信用力も確認されます。企業、施設、自治体、継続取引先への売掛金は、回収可能性を説明しやすい場合があります。
自社の資金繰りが一時的に厳しくても、売掛先の支払い実績、契約書、請求書、入金予定が整理されていれば相談できる余地があります。審査で見られる項目はファクタリング審査の基礎も参考になります。
借入ではないため負債を増やさずに資金化できる
ファクタリングは売掛債権の売買であり、融資とは異なります。金融庁も、一般的なファクタリングは売掛債権等を期日前に一定の手数料で買い取るサービスで、法的には債権譲渡契約であると説明しています。
借入ではないため、返済負担を増やさずに資金化できる点は飲食業にとってメリットです。ただし、手数料は発生するため、メニュー原価や案件利益と資金化コストを照らし合わせる必要があります。
赤字決算・創業間もない店舗でも相談しやすい
ファクタリングでは、利用会社の決算内容だけでなく売掛先の信用力や請求書の確実性も見られます。そのため、赤字決算、創業間もない店舗、一時的な資金不足があっても、売掛金の内容によっては相談できる場合があります。
ただし、条件は会社ごとに異なります。資金繰りが厳しい状況ほど、売掛先、支払期日、必要資金、入金後の精算予定を隠さず整理して相談してください。
飲食店でファクタリングを使うデメリット・注意点
ファクタリングは飲食店の資金繰りに役立つ一方、売掛金がない店舗では使いにくく、手数料が利益を圧迫することもあります。カード売上、デリバリー売上、宴会キャンセルなど、飲食店ならではの確認事項もあります。
手数料による売掛金の受取額減少
ファクタリングでは、売掛金の額面から手数料を差し引いた金額が入金されます。飲食店は原価、人件費、家賃の負担が大きいため、手数料を差し引いた後の利益を確認しましょう。
見積もり時には、ファクタリング手数料だけでなく、事務手数料、登記費用、振込手数料、出張費などの追加費用も確認してください。
請求書払いの売掛金がない店舗の利用難度
個人客中心の現金売上だけの店舗では、通常のファクタリングで買い取る売掛金がない場合があります。ファクタリングは、将来の来店売上や予約見込みを前借りする方法ではありません。
売掛金がない場合は、生活衛生貸付、融資、仕入れ先との支払条件交渉、固定費の見直しなどを検討してください。
粗利の薄い店舗での採算悪化
食材価格や光熱費が上がっているときは、メニューの粗利が薄くなりやすいです。粗利の薄い売掛金をファクタリングすると、手数料によって採算がさらに悪化する可能性があります。
利用前には、請求額、食材費、人件費、配送費、手数料を差し引いた最終利益を計算しましょう。資金繰りのための利用でも、赤字案件を増やす使い方は避けるべきです。
宴会キャンセル・数量変更・返品による確認増加
法人宴会やイベントでは、人数変更、キャンセル、追加注文、値引きが発生することがあります。請求額が確定していない場合、ファクタリング会社は確認を増やす可能性があります。
最終請求額が確定した請求書、予約確認書、納品書、提供実績を用意しましょう。未確定の予約や見込み売上は対象になりにくいです。
キャッシュレス決済・デリバリー売上の対象可否
クレジットカード売上やデリバリー売上は、決済代行会社やプラットフォームから後日入金されます。ただし、通常の法人請求書ファクタリングと同じように扱えるとは限りません。
対象可否は会社ごとに異なるため、売上明細、入金予定、契約内容を用意して確認してください。対応できない場合は、決済売上の早期入金サービスや融資も比較しましょう。
債権譲渡禁止特約・通知条件の確認
法人取引先との契約書に債権譲渡禁止特約、通知条件、承諾条件がある場合は、ファクタリング利用前に確認が必要です。取引先との契約上のトラブルを避けるため、条項を把握しておきましょう。
2020年4月施行の改正民法では、譲渡制限特約があっても債権譲渡の効力そのものは妨げられないとされました(民法466条2項)。ただし、譲受人が特約を知っていたか、重大な過失で知らなかった場合には、法人取引先は支払いを拒むことなどができます(同条3項)。特約があるから利用できないとは限りませんが、契約書の確認は欠かせません。
また、債権譲渡を取引先に主張するには、譲渡人からの通知か取引先の承諾が必要で、取引先以外の第三者に主張するには、その通知や承諾を確定日付のある証書で行う必要があります(同467条)。
※出典:e-Gov法令検索「民法」第466条・第467条[8]/法務省「債権譲渡に関する見直し(債権の譲渡制限特約)」[9]
取引先に知られたくない場合でも、契約書の内容、債権譲渡登記の有無、通知が必要になる条件は確認します。2社間で進められるかだけで判断しないようにしてください。
生活衛生貸付・融資・補助金との使い分け
飲食店の資金調達には、生活衛生貸付、銀行融資、自治体融資、補助金などもあります。日本政策金融公庫は飲食店営業などの生活衛生関係営業向け融資制度を案内しています。
ファクタリングは、確定済みの売掛金を入金日前に資金化する方法です。出店、改装、厨房設備のような長期資金は、融資や補助金と比較して使い分けましょう。
給与ファクタリング・偽装ファクタリングへの注意
本記事で扱うのは、飲食業者が保有する事業上の売掛金を対象にしたファクタリングです。個人の給与を対象にする給与ファクタリングや、ファクタリングを装った高金利の貸付けとは別物です。
金融庁は、ファクタリングを装ったヤミ金融業者や給与ファクタリングに注意を促しています。同庁は、業として個人(労働者)の賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収する「給与ファクタリング」は貸金業に該当するとしています。契約上は債権譲渡でも、実態として返済義務や買戻し義務を負わせる取引には注意が必要です。
悪質業者を避けるための確認項目
悪質業者を避けるには、会社情報、契約書、手数料、償還請求権、追加費用を確認します。所在地や運営会社が不明、契約書を見せない、極端に高い手数料を提示する、担保や保証人を求める業者は避けるべきです。
悪質業者チェックリスト
- 会社の所在地、代表者、運営会社が公式サイトに明記されていない
- 契約書を作成しない、または契約書の控えを渡さない
- 手数料や追加費用の総額を契約前に説明しない
- 売掛先が支払わない場合に利用者へ買戻しを求める
- 給与や個人向け債権の買取を勧める
飲食店のファクタリング審査で見られるポイント
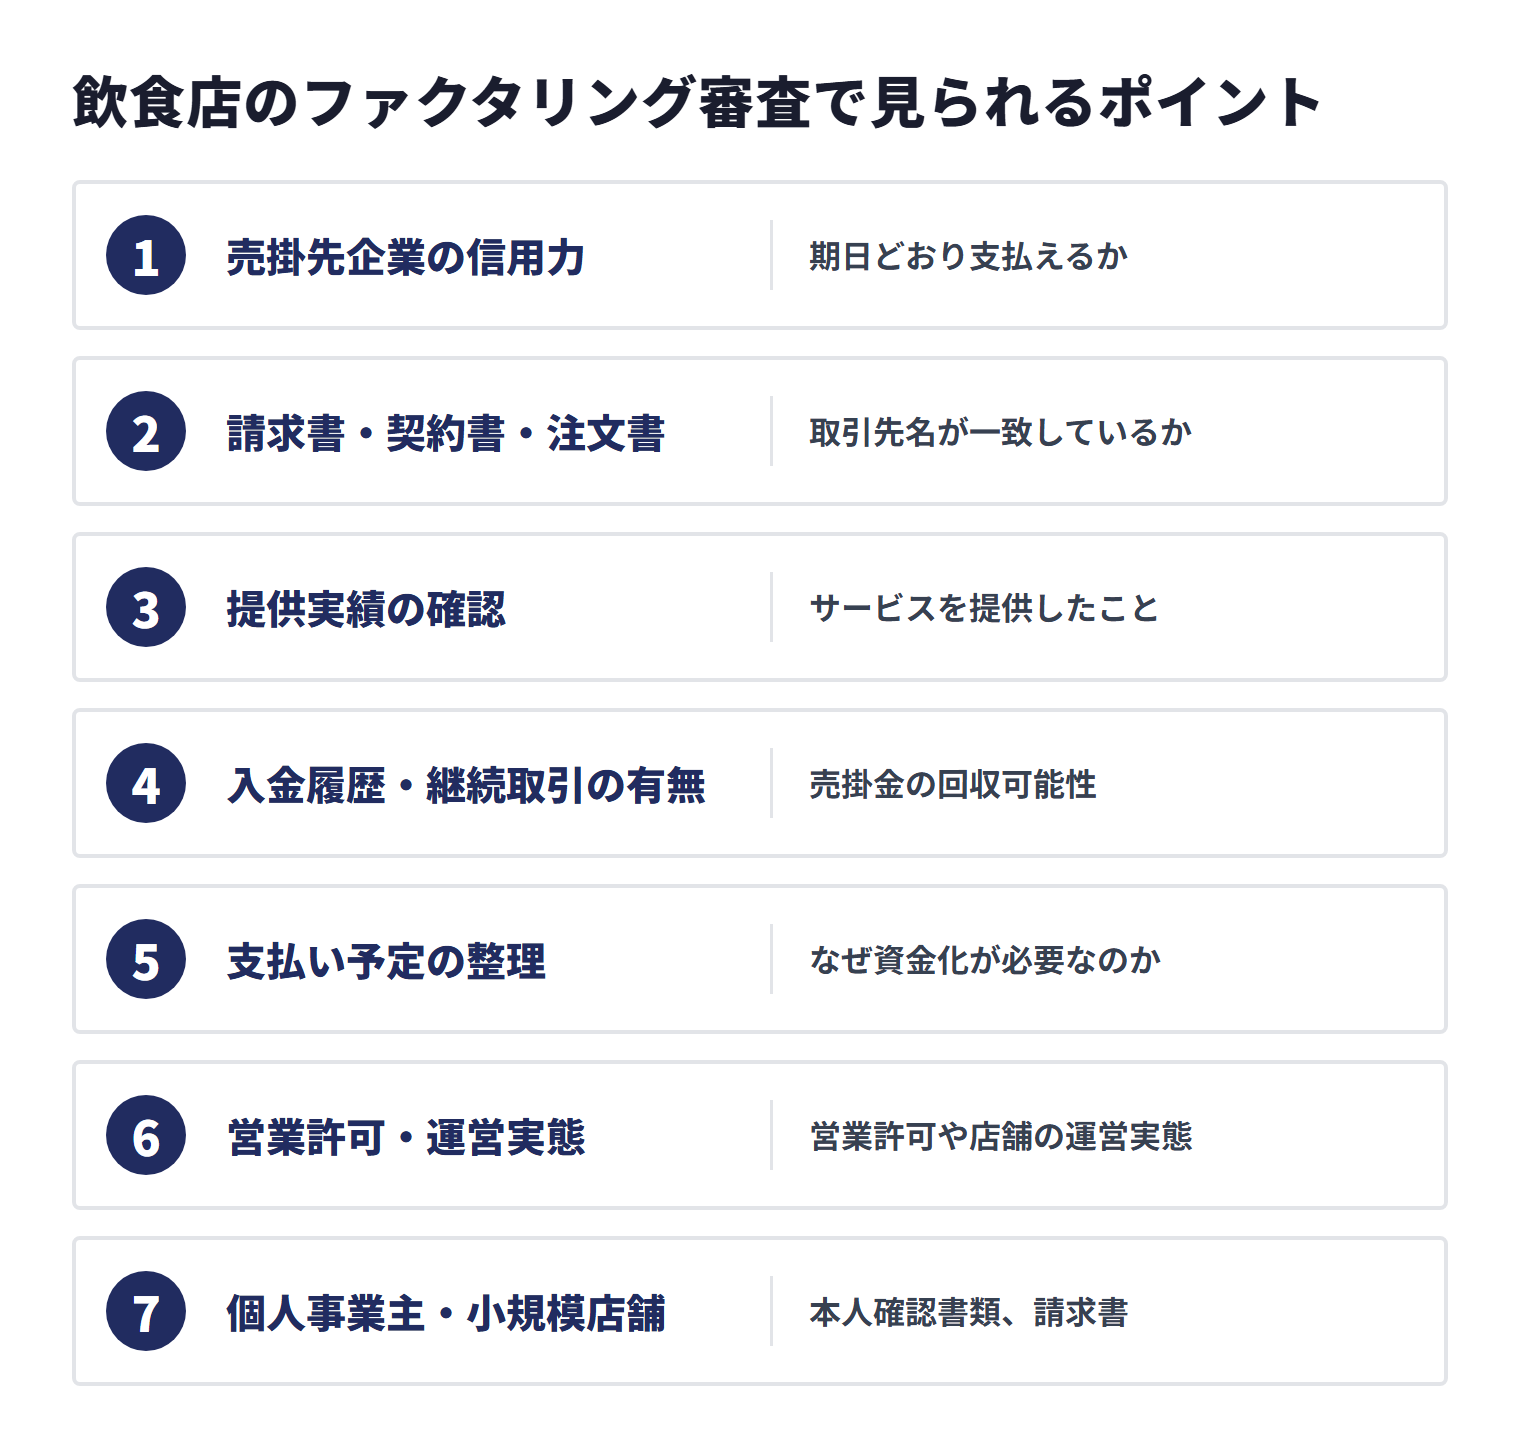
飲食店のファクタリング審査では、売掛先の信用力だけでなく、請求書、契約書、注文書、提供実績、入金履歴などの整合性が確認されます。飲食店は売上の種類が多いため、法人請求と個人客売上を分けて整理することが重要です。
売掛先企業の信用力・支払い実績
ファクタリング会社は、売掛先である法人、団体、施設、イベント会社などが期日どおり支払えるかを確認します。継続取引先や過去に入金遅延がない取引先への売掛金は、回収可能性を説明しやすい傾向があります。
過去の入金履歴、継続契約、発注実績、請求書の支払期日を示せると、売掛金の回収見込みを説明しやすくなります。
請求書・契約書・注文書の整合性
請求書、契約書、注文書、発注メール、予約確認書の金額、提供内容、支払条件、取引先名が一致しているかは重要です。書類ごとに表記が異なる場合は、どの取引に基づく請求なのかを説明できるようにしましょう。
請求書だけでなく、注文や契約の根拠を示すことで、売掛金が実在する取引に基づくものだと示しやすくなります。
ケータリング・仕出し・宴会など提供実績の確認
ケータリング、仕出し、宴会では、実際にサービスを提供したことを示す資料が確認される場合があります。納品書、提供日、数量、参加人数、検収メールなどが補足資料になります。
大口案件ほど、キャンセルや数量変更がないかも確認されます。最終請求額が確定している資料を用意しましょう。
入金履歴・継続取引の有無
過去の入金履歴は、取引先が期日どおり支払っているかを示す資料です。継続取引があり、これまでの入金に問題がなければ、売掛金の回収可能性を説明しやすくなります。
新規取引先や初回請求の場合は、契約書、注文書、取引先情報、支払条件をより丁寧に確認されることがあります。
食材費・人件費・家賃など支払い予定の整理
食材費、人件費、家賃、水道光熱費の支払い予定は、なぜ資金化が必要なのかを説明する資料です。支払日と金額を一覧にしておくと、必要資金を伝えやすくなります。
資金化する売掛金と支払い予定が対応していると、利用額を過大にしにくくなります。支払い日が近い場合は、入金希望日も明確にして相談しましょう。
営業許可・運営実態・店舗情報の確認
飲食店では、営業許可や店舗の運営実態を確認されることがあります。厚生労働省は、飲食店営業などの営業許可や届出に関する情報を案内しています。
営業許可証、店舗情報、Webサイト、メニュー、取引先との契約などを用意しておくと、事業の実在性を説明しやすくなります。
個人事業主・小規模店舗で確認されやすい点
個人事業主や小規模店舗は、本人確認書類、請求書、入出金明細、取引先との契約書、提供実績などを確認されやすいです。法人専門のファクタリング会社は対象外になるため、対象者を事前に確認しましょう。
個人事業主向けサービスは小口・即日対応に強い一方、手数料が固定または高めになることがあります。スピードだけでなく受取額を確認することが大切です。
飲食店で準備したい必要書類
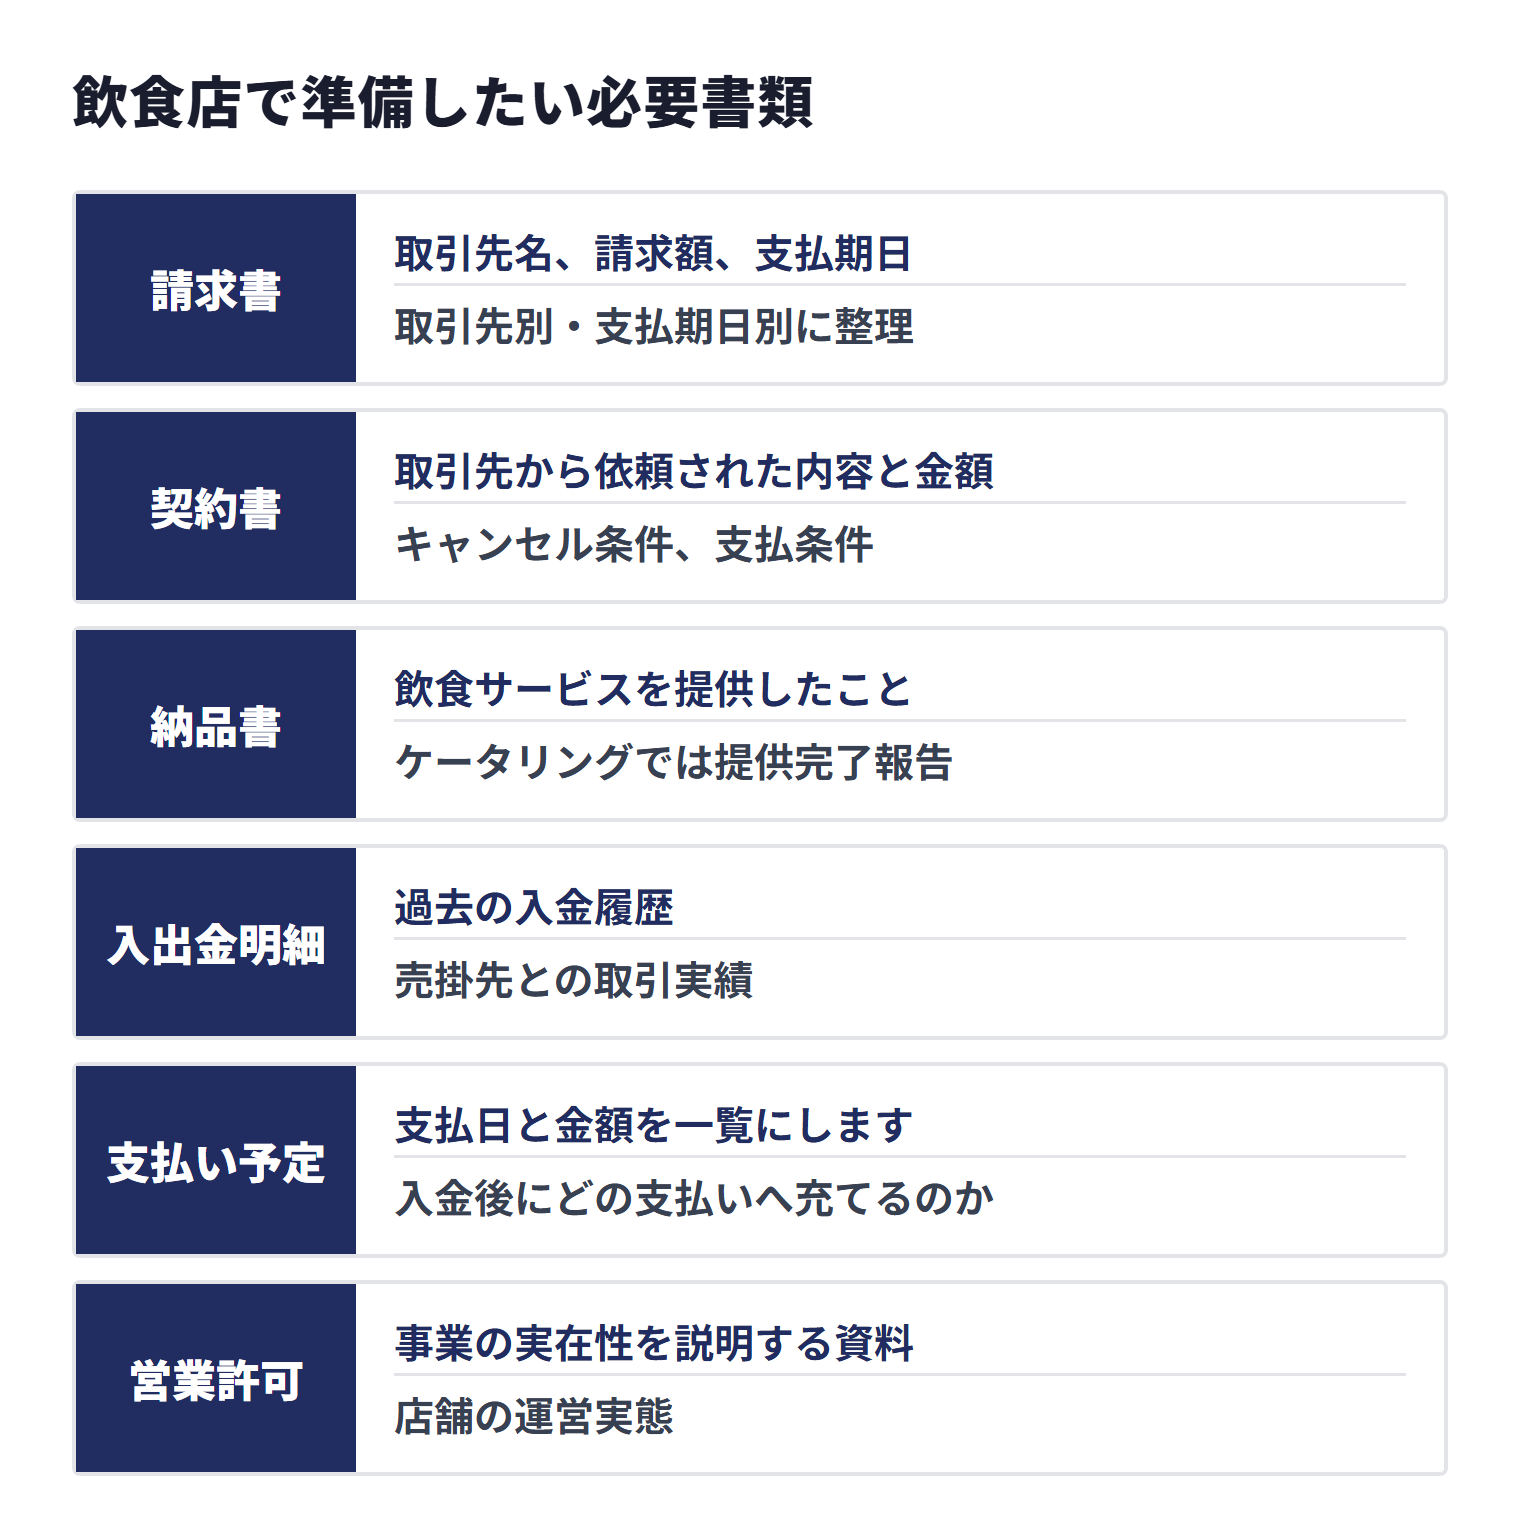
飲食店でファクタリングをスムーズに進めるには、請求書だけでなく、取引内容、提供実績、入金予定、支払い予定を示せる資料を揃えます。必要書類は会社ごとに異なりますが、事前準備ができているほど見積もりや審査が進めやすくなります。
法人取引先への請求書
請求書は、ファクタリングで最も基本になる資料です。取引先名、請求額、支払期日、提供内容、発行日が確認できるものを用意します。
複数の請求書をまとめる場合は、取引先別・支払期日別に整理します。入金予定が近い請求書から優先して確認すると、必要資金との対応関係が見えやすくなります。
契約書・注文書・発注書・予約確認書
契約書、注文書、発注書、予約確認書は、取引先から依頼された内容と金額を示す資料です。請求書だけでは売掛金の背景がわかりにくい場合、補足資料として役立ちます。
法人宴会やイベントでは、人数、提供日、キャンセル条件、支払条件がわかる資料を揃えましょう。変更がある場合は、変更後の最終内容を確認できる資料が必要です。
納品書・提供実績・検収資料
納品書、提供実績、検収資料は、飲食サービスを提供したことを示す資料です。仕出し弁当では納品書、ケータリングでは提供完了報告、社員食堂では月次報告が補足資料になります。
取引先の正式な検収書がない場合でも、受領メール、支払通知書、実績表などが使える場合があります。手元にある資料を整理して相談しましょう。
入出金明細・決算書・試算表
入出金明細は、過去の入金履歴や売掛先との取引実績を確認する資料です。決算書や試算表は、会社の状況を把握するために求められることがあります。
法人専門ファクタリングのBIGでは、本人確認書類・請求書・通帳コピーの3点が基本の必要書類として案内されており、取引内容や金額によっては登記簿謄本・決算書などの追加書類を求められる場合があります。会社ごとに必要書類は異なるため、ファクタリングの必要書類も確認しておきましょう。
食材仕入れ・人件費・家賃・光熱費の支払い予定表
支払い予定表は、なぜ資金化が必要なのかを整理する資料です。食材仕入れ、酒類仕入れ、人件費、家賃、水道光熱費、広告費、設備修繕費の支払日と金額を一覧にします。
資金化する売掛金と支払い予定が対応していると、必要金額を説明しやすくなります。入金後にどの支払いへ充てるのかを明確にしておくと、過度な資金化を避けられます。
飲食店営業許可・店舗情報
飲食店営業許可や店舗情報は、事業の実在性を説明する資料です。店舗名、所在地、営業許可、営業時間、メニュー、Webサイト、取引先情報などを整理しておきましょう。
ファクタリングの中心資料は請求書ですが、初回相談では店舗の運営実態を確認されることがあります。資料を先に揃えておくと手戻りを減らせます。
個人事業主で必要になりやすい本人確認書類
個人事業主は、本人確認書類、請求書、入出金明細、取引先との契約書、提供実績を求められることがあります。法人向けよりも本人確認の比重が大きくなる場合があります。
個人事業主として利用する場合は、対象者に含まれるか、初回上限、手数料、入金時間、必要書類を確認しましょう。法人専門サービスは個人事業主を対象外とすることがあります。
目的別に見る飲食店向けファクタリング会社の選び方
比較表の2社は、入金スピード、手数料、買取可能額、対象者、オンライン完結への対応が違います。ここでは、法人・団体向けの請求書がある飲食店で起こりやすい資金需要ごとに、どの条件を見ればよいか、どちらの会社が当てはまるかを整理します。条件はいずれも各社の公表値で、実際の条件は売掛先や債権内容によって変わります。なお、新規出店や改装、厨房設備のような長期の資金は、ファクタリングではなく融資や生活衛生貸付と分けて考えましょう。
食材・酒類の仕入れ代金の支払い日が近い場合
食材や酒類の仕入れ代金の支払い日が近い場合は、入金スピードと手続きの方法を確認します。法人専門ファクタリングのBIGは最短即日(見積もり回答は最短30分)、えんナビは最短1日を公表しています。急ぎの資金化では、即日資金調達の記事も参考にしながら、何時までに書類を出せば当日の入金に間に合うかを見積もり時に確認しましょう。
店舗を離れずに進めたい場合、法人専門ファクタリングのBIGは来店不要で、電子契約によりオンラインで完結します。えんナビは手続きがオンライン中心で、一部に対面や郵送の工程が入ることがあります。一方で、えんナビは土日・祝日の対応を案内しています。オンラインファクタリングでも、請求書、注文書、提供実績などの資料は必要です。
法人取引先に知られたくない・手数料を抑えたい場合
法人取引先に知られたくないか、手数料を抑えたいかで、選ぶ契約方式が変わります。取引先に通知せずに進めたい場合は、利用者とファクタリング会社で契約する2社間ファクタリングが候補になります。取引先の承諾を得られるなら、3社間ファクタリングのほうが手数料を抑えやすくなります。
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 取引先への通知 | 原則不要 | 必要 |
| 入金スピード | 早めに進めやすい | 承諾手続きで時間がかかりやすい |
| 手数料 | 高くなりやすい | 抑えやすい |
| 向いているケース | 取引先に知られず進めたい場合 | 取引先の承諾を得られる場合 |
法人専門ファクタリングのBIGは2社間・3社間の両方に対応し、手数料は3社間1%〜・2社間5%〜です。えんナビの手数料は5%〜(売掛先・支払サイト等により変動)で、比較表や会社紹介に契約方式ごとの条件は載っていません。取引先に知られずに2社間で進める場合はBIGも5%〜になるため、下限の数字だけでは差がつかない点に注意してください。えんナビは償還請求権なしを明記しています。見積もりでは手数料、追加費用、償還請求権の有無を合わせて確認しましょう。
大口のケータリング・法人宴会の売掛金を資金化したい場合
大口のケータリングや法人宴会の請求書を資金化したい場合は、買取可能額の上限を確認します。えんナビは買取可能額の上限を〜5,000万円と公表しています。法人専門ファクタリングのBIGは2社間30万円〜・3社間100万円〜で、上限は公表していないため、金額が大きい場合は見積もりで確認しましょう。キャンセルや人数変更で請求額が動く案件は、最終請求額が確定してから相談します。
個人事業主の店舗・小口の請求書を資金化したい場合
個人事業主として飲食店を営んでいる場合は、対象者を確認します。法人専門ファクタリングのBIGは法人のみが対象で、個人事業主は利用できません。えんナビは法人だけでなく個人事業主も申し込め、100万円以下の少額買取も案内しています。法人でもBIGの買取可能額は2社間30万円〜・3社間100万円〜なので、小口の請求書では下限にかからないかを先に確認しましょう。手数料を差し引いた受取額と初回の上限額もあわせて確認してください。
飲食店でファクタリングを利用する流れ
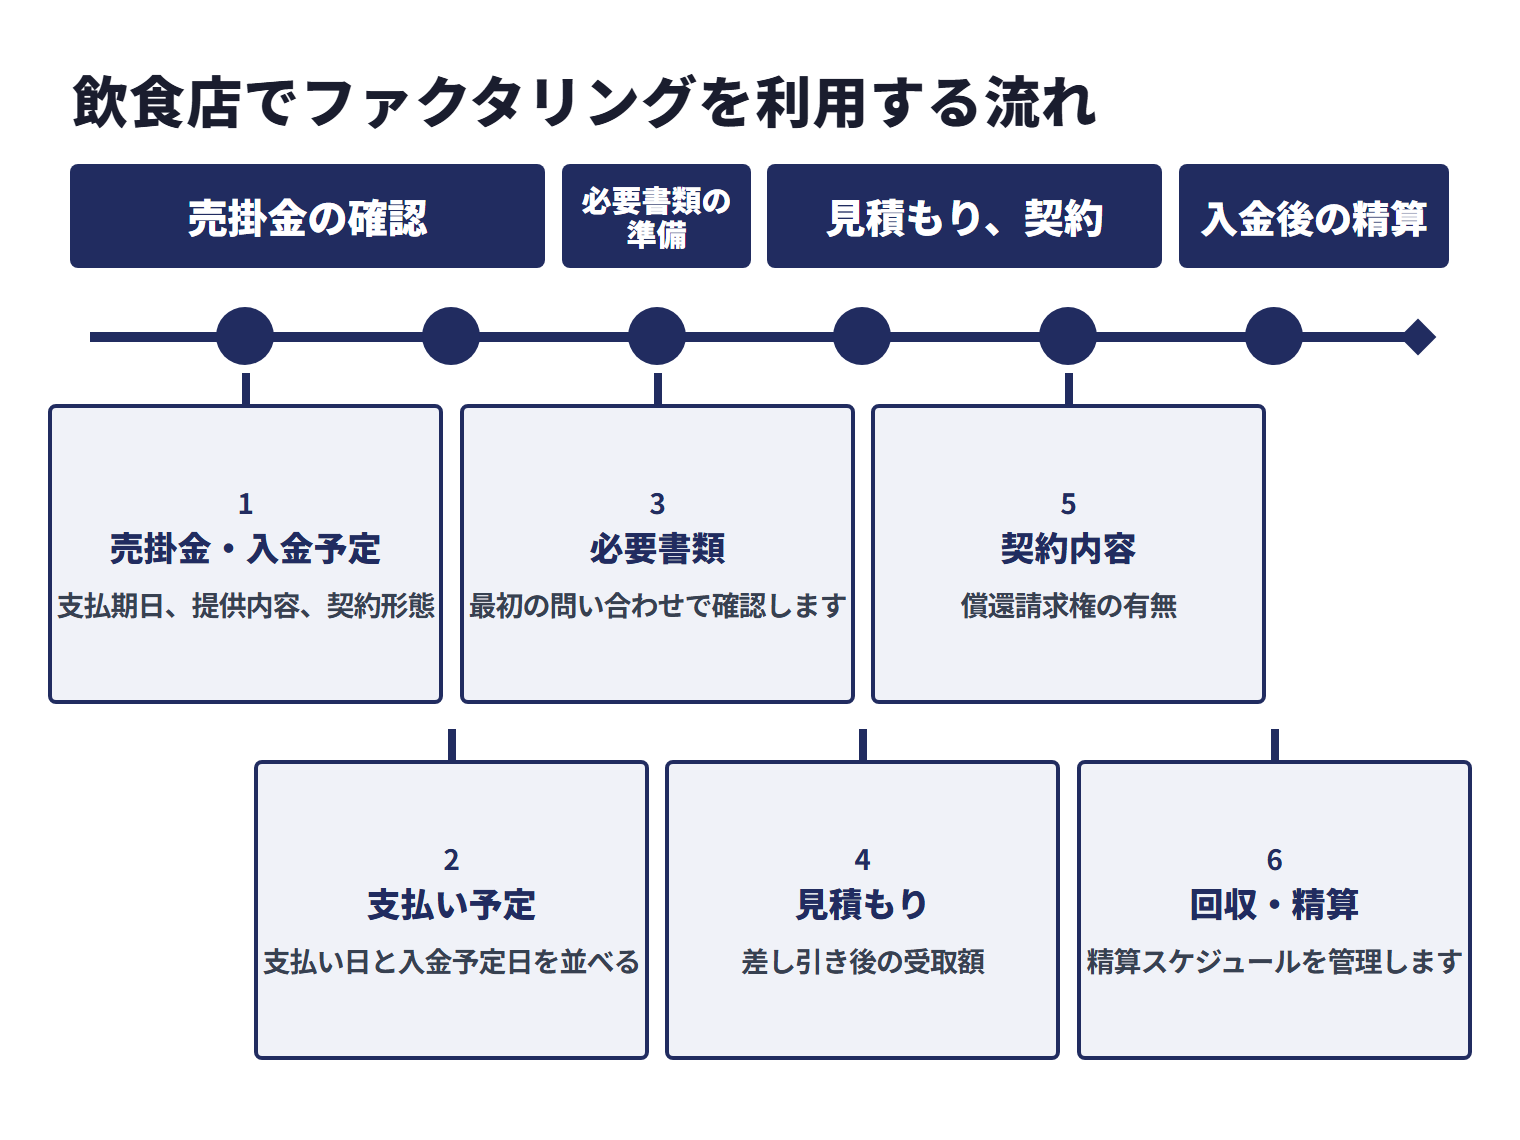
飲食店でファクタリングを利用する流れは、売掛金の確認、支払い予定の整理、必要書類の準備、見積もり、契約、入金後の精算です。急ぎの場面ほど、最初の整理が入金スピードを左右します。
売掛金・入金予定・必要資金を整理する
まず、資金化したい売掛金の請求先、金額、支払期日、提供内容、契約形態を整理します。どの請求書を資金化するのかを明確にしないと、見積もり条件を比較できません。
必要資金も同時に整理します。売掛金の全額を資金化する必要があるのか、一部で足りるのかを確認すると、手数料負担を抑えやすくなります。
食材費・人件費・家賃・光熱費の支払い予定を確認する
次に、食材費、人件費、家賃、水道光熱費、広告費、設備修繕費など、いつまでに支払う必要があるかを確認します。支払い日と入金予定日を並べると、資金繰りの不足額が見えます。
急ぎの支払いに間に合わせる場合は、申込日、資料提出日、契約日、入金日のスケジュールを逆算します。時間が足りない場合は、即日対応やオンライン対応の候補を優先してください。
必要書類を準備して相談する
必要書類は、請求書、通帳、契約書、注文書、提供実績、入出金明細、決算書などです。会社ごとに必要書類は異なるため、最初の問い合わせで確認します。
書類が不足している場合は、代替資料で確認できるかを相談してください。予約確認書、提供完了メール、支払通知書など、売掛金の実在性を示す資料が使える場合があります。
見積もりで手数料・入金日・追加費用を確認する
見積もりでは、手数料率、差し引き後の受取額、入金予定日、追加費用、契約方式を確認します。下限手数料だけではなく、自社の売掛金に適用される条件を見ることが重要です。
複数社へ相談する場合は、同じ売掛金・同じ資料で比較してください。条件が違う資料を出すと、手数料や入金日を正しく比べられません。
契約内容と償還請求権の有無を確認する
契約前には、償還請求権の有無、買戻し義務、債権譲渡登記、通知条件、追加費用を確認します。金融庁も、実態として貸付けに近い取引や偽装ファクタリングに注意するよう案内しています。
契約書を読まずに進めると、入金後の精算や売掛先の支払い遅延時にトラブルになる可能性があります。不明点は契約前に質問しましょう。
入金後の回収・精算スケジュールを管理する
入金後は、売掛先からの入金予定とファクタリング会社への精算スケジュールを管理します。2社間では、売掛先から利用会社へ入金された後にファクタリング会社へ支払う流れになることがあります。
売掛先からの入金を別の支払いに使ってしまうと、契約違反や資金繰り悪化につながります。経理担当者と共有し、資金の流れを明確にしておきましょう。
よくある質問
飲食店のファクタリングでは、個人客中心の店舗、法人向けケータリング、社員食堂、クレジットカード売上、デリバリー売上など、売上の種類によって疑問が変わります。ここでは利用前に確認されやすい質問をまとめます。
飲食店でもファクタリングできますか?
条件に合えば相談できます。法人向けケータリング、仕出し、社員食堂、給食事業、法人宴会など、請求書が発行済みで支払期日が確認できる売掛金は、ファクタリングの対象として相談できる場合があります。
個人客中心の飲食店でも利用できますか?
個人客中心で現金・カード決済が中心の店舗は、通常の請求書ファクタリングで扱う売掛金がない場合があります。法人請求や決済代行会社からの未入金売上があるかを先に確認してください。
ケータリングや仕出しの請求書は対象になりますか?
法人や団体向けのケータリング、仕出し、弁当配達の請求書は相談対象になり得ます。請求書、注文書、提供実績、支払期日が確認できる資料を用意しましょう。
社員食堂や給食事業の売掛金でも相談できますか?
社員食堂、給食事業、施設向け飲食サービスの委託料も、契約内容、請求額、支払期日が確定していれば相談できる場合があります。継続契約書や過去の入金履歴があると説明しやすくなります。
法人宴会やイベントの売掛金でも対象になりますか?
法人宴会やイベント会社向けの請求書も、最終請求額が確定していれば相談できる場合があります。キャンセル、人数変更、追加注文がある場合は、確定後の請求書を用意してください。
クレジットカード売上やQR決済売上は資金化できますか?
クレジットカード売上やQR決済売上は、決済代行会社から後日入金されるため資金繰りに影響することがあります。ただし、通常の請求書ファクタリングで扱えるかは会社ごとに異なるため、売上明細と入金予定を用意して確認してください。
デリバリーサービスの売上は対象になりますか?
デリバリーサービスの売上は、プラットフォームからの入金予定がある場合でも、対象可否は会社ごとに異なります。契約内容、売上明細、入金予定日を確認して相談しましょう。
取引先に知られずに利用できますか?
2社間ファクタリングであれば、取引先に通知せずに進められる場合があります。ただし、契約内容、債権譲渡登記の有無、通知条件は会社ごとに異なるため、事前に確認してください。
個人事業主の飲食店でも利用できますか?
個人事業主の飲食店も対象にしている会社であれば利用を相談できます。法人専門の会社は対象外になるため、申し込み前に対象者を確認してください。
赤字決算や開業間もない店舗でも相談できますか?
相談できる場合があります。ファクタリングでは、利用会社の財務状況だけでなく売掛先の信用力も見られるため、赤字決算や開業間もない店舗でも売掛金の内容によっては検討できます。
飲食店のファクタリング手数料の目安は?
手数料は会社、契約方式、売掛先、支払期日、必要書類によって変わります。飲食店では粗利や原価の影響が大きいため、複数社で見積もりを比較しましょう。
飲食店で必要になりやすい書類は何ですか?
請求書、通帳・入出金明細、契約書、注文書、予約確認書、納品書、提供実績、決算書、試算表、食材費や人件費の支払い予定表などが必要になりやすいです。
ファクタリングと生活衛生貸付・融資は何が違いますか?
ファクタリングは売掛金を売却して入金日前に資金化する方法です。生活衛生貸付や融資は借入であり、出店、改装、設備資金など長期の資金需要に向きやすいです。短期の入金待ちか、長期の投資資金かで選び分けましょう。
まとめ
飲食店のファクタリングは、法人向けケータリング、仕出し、社員食堂、給食事業、法人宴会などで発生した請求書を入金日前に資金化し、食材仕入れ・人件費・家賃・水道光熱費の支払いに備える方法です。
利用前には、まず売掛金があるかを確認してください。個人客中心の現金売上や将来予約だけでは通常の請求書ファクタリングを使いにくく、カード売上やデリバリー売上も会社ごとに対象可否が分かれる可能性があります。
法人の飲食業者で、食材仕入れや人件費の支払いに備えたい場合は、法人専門ファクタリングのBIGを含め、複数社に見積もりを依頼して比較しましょう。自社の請求書と入金予定をもとに、無理のない資金化条件を確認することが、資金繰り改善の第一歩です。
参考資料・出典
法令・公的機関・業界団体
- 公正取引委員会「中小受託取引適正化法に関する運用基準」(2025年10月1日全部改正)(jftc.go.jp)
- 公正取引委員会「取適法リーフレット」(2025年8月)(jftc.go.jp)
- 経済産業省「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」(2020年6月23日)(meti.go.jp)
- 経済産業省「キャッシュレス」(meti.go.jp)
- 日本フードサービス協会「適正取引の推進と生産性・付加価値向上に向けた自主行動計画」(2026年4月21日改訂)(jfnet.or.jp)
- 農林水産省「飲食料品等事業者等の努力義務に関するQ&A」(2026年8月3日改定)(maff.go.jp)
- 農林水産省「食品製造業者・小売業者間における適正取引推進ガイドライン」(2026年1月改定)(maff.go.jp)
- e-Gov法令検索「民法」第466条・第467条(laws.e-gov.go.jp)
- 法務省「債権譲渡に関する見直し(債権の譲渡制限特約)」(moj.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 日本政策金融公庫「一般貸付(生活衛生貸付)」(jfc.go.jp)
- 厚生労働省「営業規制(営業許可、営業届出)に関する情報」(mhlw.go.jp)
- 厚生労働省「飲食業のページ」(mhlw.go.jp)
掲載企業の公式情報
- えんナビ 公式サイト(ennavi.tokyo)
- えんナビ「よくあるご質問」(ennavi.tokyo)
- えんナビ「ファクタリングの流れとは?」(ennavi.tokyo)
- えんナビ 公式LP(ennavi.tokyo)
- えんナビ「会社概要」(ennavi.tokyo)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)