卸売業におすすめのファクタリング会社4社|仕入れ資金の確保
卸売業におすすめのファクタリング会社4社を比較。手数料・入金スピード・買取可能額を一覧表で紹介。仕入れと販売の支払いサイトのギャップ、在庫リスク、薄利多売モデルなど卸売業特有の資金繰り課題を解決する選び方・注意点まで詳しく解説します。
「メーカーへの仕入れ代金は現金払いなのに、小売店からの入金は2か月先――手元資金がいつもギリギリで回らない」「大口の注文が入ったのに、仕入れ資金が足りず受注を見送らざるを得ない」――卸売業を営む方なら、こうした資金繰りの悩みは日常的に感じているのではないでしょうか。
卸売業界では、メーカーからの仕入れは現金払いや短い支払いサイトが求められることがある一方、小売店への販売代金は月末締め翌月末払い〜翌々月末払いと回収サイトが長期化しがちです。この仕入れと販売の支払いサイトのギャップが、卸売業の資金繰りを圧迫する要因になることがあります。さらに、季節商品やトレンド変動による在庫リスク、大口取引先の倒産による未回収リスク、薄利多売のビジネスモデルゆえの利益率の低さなど、キャッシュフローを脅かす要因が重なりがちです。
そこで活用したいのがファクタリングです。小売店への売掛金を早期資金化でき、担保や保証人も不要。仕入れ資金の確保や在庫の回転を促進する手段として、多くの卸売業者に活用されています。
この記事の比較軸
本記事では、卸売業の資金繰りで差が出やすい項目を中心に、ファクタリング会社を比較します。総合順位ではなく、売掛金の内容・必要書類・入金希望日との相性を確認するための参考情報として整理しています。
- 対象者:法人専門か、個人事業主・フリーランスも対象に含むか
- 資金繰りニーズ:商品仕入れ、在庫資金、大口取引先からの入金待ち、物流費など、卸売業で先行しやすい支払いに合うか
- 入金スピード:申込からの最短時間だけでなく、必要書類提出後の実際の流れが明確か
- 買取可能額:卸先・取引先への請求書の金額帯に対応できるか。下限・上限が不明な場合は見積もり時に確認する
- 必要書類:発注書・納品書、請求書、在庫・仕入れ予定などを準備しやすいか
- 相談方法:オンライン、電話、対面相談のいずれで進められるか
卸売業におすすめのファクタリング会社4社【比較表あり】
ここに載せているのは、卸売業への対応を公式サイトで明示している会社だけです。該当したのは4社です。掲載社数を揃えるための水増しはしていません。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| トップ・マネジメント | 法人・個人事業主 | 2社間3.5%〜・3社間0.5%〜 | 最短即日 | 公表なし | 可 |
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
| PMGファクタリング | 法人・個人事業主(個人は取引内容次第) | 2社間2%〜 | 最短即日(FAQでは平均3日ほど) | 50万円〜上限なし(最大2億円の表記も) | 可 |
| 西日本ファクター | 九州・中国・関西の法人・個人事業主 | 公表なし | 最短即日(公式内に最短1日の表記も) | 〜3,000万円(下限の記載なし) | 可 |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです(法人専門ファクタリングのBIGは2026-09-10に再確認)。最新の条件は各社にご確認ください。
トップ・マネジメント
請求書を出す前の段階や、業界に合わせたメニューで資金化したい会社に向く会社です。通常の2社間(3.5%〜)・3社間(0.5%〜)に加えて、見積書・受注書・発注書の段階で資金化する「見積書・受注書・発注書ファクタリング」、広告業界・IT業界専門の「ペイブリッジ」、助成金の申請とファクタリングを同時に進める「ゼロファク」を用意しています。3社間では、143社の中堅・大手企業から債権譲渡の認可を得た実績を公表しています。
こんな人・会社に
- 請求書の発行前に資金が必要な法人
- 広告・IT業界の売掛金を資金化したい会社
- 取引先の承諾を得て、3社間で手数料を抑えたい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(見積書・受注書・発注書の段階の買取は法人のみ) |
| 手数料 | 2社間 3.5%〜 / 3社間 0.5%〜 |
| 入金スピード | 最短即日(申し込み当日の資金化を案内) |
| 買取可能額 | 公表なし |
| 契約方式 | 2社間・3社間 |
| 主なメニュー | 見積書・受注書・発注書ファクタリング / ペイブリッジ(広告・IT業界) / ゼロファク(助成金と同時) / オンライン完結型 |
| 運営会社 | 株式会社トップ・マネジメント(2009年4月21日設立) |
| 所在地 | 東京都千代田区鍛冶町1-4-3 竹内ビル2F |
出典: トップ・マネジメント「商品案内」/トップ・マネジメント「会社概要」/トップ・マネジメント「【業種別】ファクタリングの成功事例まとめ」/トップ・マネジメント「雑貨卸売・小売業」(2026年9月11日確認)
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
PMGファクタリング
売掛金の資金化とあわせて、金融機関対策や税金・社会保険料の猶予の相談、税理士マッチングなど経営全体の相談もしたい法人に向く会社です。2社間・3社間の両方に対応し、取引先に通知しない2社間の手数料を2%〜と案内しています。売買手数料以外の費用は発生しないとしています。買取額は50万円〜上限なしで、500万円の売掛金のうち必要な100万円分だけを買取対象にするといった使い方もできると案内しています。申し込みはWebで24時間受け付け、契約はオンラインのほか全国で対面でもできます。
こんな人・会社に
- 資金化とあわせて資金繰り全体を相談したい中小〜中堅法人
- 売掛金の一部だけを資金化したい会社
- 地方から、担当者と対面で契約したい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(個人事業主は取引内容次第・追加書類の場合あり) |
| 手数料 | 2社間 2%〜(よくある質問では買取率を通常97〜92%と案内)。売買手数料以外の費用なし |
| 入金スピード | 最短即日(最短30分〜最短2時間の表記が混在。平均は3日ほど) |
| 買取可能額 | 50万円〜上限なし(オンラインファクタリングのページには最大2億円の表記) |
| 契約方式 | 2社間・3社間(ノンリコース) |
| 必要書類 | 口座の入出金履歴(直近3か月分)・売掛金に関する書類(請求書・契約書など)。審査状況により追加書類 |
| 面談・来店 | オンラインで申し込み・契約が可能。全国で対面契約も可(一部エリアはWeb会議) |
| 主なメニュー | 売掛金早期資金化(ファクタリング) / 財務コンサルティング / 金融機関対策支援 / 税金・社会保険料等の猶予アドバイス / 税理士マッチング |
| 運営会社 | ピーエムジー株式会社(2015年6月設立・資本金1億円) |
| 所在地 | 東京本社:東京都新宿区西新宿2丁目4番1号 新宿NSビル25F / 大阪支店:大阪市淀川区宮原 / 福岡支店:福岡市博多区 / 営業所:札幌・仙台・西新宿・渋谷・さいたま・千葉・横浜・名古屋・大阪北・広島 |
出典: ピーエムジー「法人向けファクタリングサービス」/ピーエムジー「手数料」/ピーエムジー「オンラインファクタリング」/ピーエムジー「よくある質問」/ピーエムジー「会社概要」(2026年9月11日確認)
西日本ファクター
福岡市に本社を置き、九州を中心に中国・関西の事業者を対象にしているファクタリング会社です(大阪と熊本に営業所)。売掛先が法人であれば個人事業主も使え、2社間・3社間のどちらでも契約できます。請求書はスマートフォンで撮影して送り、契約はクラウド契約で完全非対面でも進められます。買取可能金額は3,000万円までで、少額の買取も行っていると案内しています。見積もり時の手数料以外に費用は請求しないとしています。
こんな人・会社に
- 福岡・九州の事業者
- 法人あての売掛金がある個人事業主
- 来社せずにクラウド契約で進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(売掛先が法人の場合) |
| 手数料 | 公表なし(審査後に提示。見積もり時の手数料以外の費用は請求しないと案内) |
| 入金スピード | 最短即日(条件が合えば即日1,000万円まで。よくある質問では最短1日) |
| 買取可能額 | 〜3,000万円迄(下限の記載なし・少額にも対応) |
| 契約方式 | 2社間・3社間(償還請求権なし) |
| 必要書類 | 商業登記簿謄本・印鑑証明書・基本契約書・銀行通帳・決算書または確定申告書(二期分)・請求書や発注書など。契約時は代表者の身分証明書等も |
| 面談・来店 | クラウド契約で完全非対面の契約が可能 |
| 対応地域 | 九州(福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島) / 中国(岡山・広島・山口) / 関西(大阪・兵庫) |
| 運営会社 | 株式会社西日本ファクター(2017年9月設立) |
| 所在地 | 本社:福岡市中央区薬院2丁目2-18 大地ビル2F / 大阪営業所:大阪市北区堂山町1-5 三共梅田ビル / 熊本営業所:熊本市東区保田窪4丁目12-37 |
出典: 西日本ファクター 公式サイト/西日本ファクター「ご利用条件」/西日本ファクター「よくあるご質問」/西日本ファクター「お申し込みの流れ」/西日本ファクター「他社利用中でのお乗換え」/西日本ファクター「会社概要・アクセス」(2026年9月11日確認)
卸売業でファクタリングを利用する前に知っておきたいこと
卸売業の事業環境と売掛サイクル
卸売業は、取引先小売業者の支払サイトが60〜90日になることもあり、メーカー・輸入元への支払いとの時期的ズレを抱えやすい業種です。仕入と販売の決済タイミングのずれにより、売上規模が大きいほど運転資金需要も拡大する構造になります。
支払サイトは、取引先や契約ごとに異なります。公正取引委員会の「優越的地位の濫用に関する独占禁止法上の考え方」は、代金の額、支払期日、支払方法等について、取引当事者間であらかじめ明確にし、書面で確認するなどの対応をしておくことが望ましいとしています。取引上の地位が優越している側がそれを利用して代金の支払を遅らせることなどは、優越的地位の濫用として問題になり得ます。優越しているかどうかは取引依存度や取引先変更の可能性などを総合的に考慮して判断され、大企業と中小企業の取引だけでなく、中小企業同士の取引でも認められる場合があるとされています。
※出典:公正取引委員会「優越的地位の濫用に関する独占禁止法上の考え方」[1]
卸売業特有の資金繰り課題
- 仕入先への支払いは月末締め翌月末払い〜現金決済
- 販売先からの入金は60〜90日サイトになることがある
- 売上拡大期ほど在庫投資・仕入投資が増えて運転資金需要が拡大
- 季節商品・ファッション系では返品・滞留在庫リスク
卸売業での業者選びの注意点
大口売掛金(数百万〜数千万円)に対応できる業者選びが重要です。法人専門の業者(BIG等)を含め、買取可能額の上限を事前に確認しておくと大型案件に対応しやすくなります。取引先の信用情報を踏まえた審査ができる業者だと、大手取引先向け売掛金で手数料面が相談できる場合があります。
そもそもファクタリングとは?仕組みを図解で解説
ファクタリングとは、企業が保有する売掛金(まだ入金されていない代金の請求権)をファクタリング会社に売却して、支払期日よりも前に資金化する資金調達方法です。融資とは異なり「借入」ではないため、負債として計上されることはありません。
たとえば、大手小売チェーンに対して800万円の売掛金があり、支払期日が2か月後だとします。ファクタリングを利用すれば、手数料を差し引いた金額(たとえば750万円)を早めに受け取ることを相談することができます。卸売業では仕入れの支払いが先行するケースが一般的なため、この仕組みは仕入れ資金の確保に選択肢になります。
ファクタリングには大きく分けて「2社間ファクタリング」と「3社間ファクタリング」の2つの方式があり、それぞれ特徴が異なります。卸売業でファクタリングを利用する際は、両者の違いを理解したうえで自社に合った方式を選ぶことが大切です。
2社間ファクタリングと3社間ファクタリングの違い
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 手数料の相場 | 5%〜18%程度 | 1%〜9%程度 |
| 取引先への通知 | なし(知られない) | あり(承諾が必要) |
| 入金スピード | 最短即日〜数時間 | 数日〜1週間程度 |
| メリット | 取引先に知られず利用可能、スピードが速い | 手数料が低い、大口に対応しやすい |
| デメリット | 手数料がやや高い | 取引先の承諾が必要、時間がかかる |
2社間ファクタリングは、利用者(卸売会社)とファクタリング会社の2者間で行う取引です。取引先(小売店等)にファクタリングの利用を通知する必要がないため、取引関係に影響を与えずに資金調達できます。卸売業では小売店との継続的な取引関係が売上の安定に直結するため、関係を維持したい場合は2社間が適しています。
3社間ファクタリングは、利用者・ファクタリング会社・取引先の3者間で行う取引です。取引先の承諾を得る手間がかかりますが、ファクタリング会社にとってのリスクが低いため手数料は2社間よりも安く設定されます。卸売業では、大手小売チェーンや上場企業が取引先の場合、3社間でも理解を得やすいケースがあり、手数料を大幅に抑えられる可能性があります。
買取型と保証型の違い
ファクタリングには「買取型」と「保証型」の2種類があります。本記事で紹介しているのは買取型ファクタリングで、売掛金を売却して即座に資金を得る方法です。一方、保証型ファクタリングは、売掛先の倒産リスクに備えて保証をつけるサービスで、すぐに資金化するものではありません。
卸売業で「ファクタリング」といえば一般的に買取型を指しますので、売掛金の早期資金化が目的であれば買取型のサービスを選びましょう。なお、取引先(小売店)の倒産リスクに備えたい場合は、保証型の利用を別途検討してもよいでしょう。
評価軸ごとの横断比較は、業種を問わず共通の内容になります。各社の公表値を軸ごとに並べた比較はファクタリング会社のおすすめ比較にまとめています。
卸売業で向いている会社・向かない会社の判断軸
卸売業向けのファクタリングでは、会社名だけで選ぶよりも、自社の売掛金と支払い予定に合うかを確認することが大切です。以下の観点で候補を絞り込むと、過度な期待や条件の見落としを避けやすくなります。
| 判断軸 | 向いている会社 | 慎重に確認したい会社・ケース |
|---|---|---|
| 売掛金の内容 | 仕入れ支払いが先行し、卸先からの入金前に次の仕入れ資金を確保したい法人 | 在庫だけを資金化したい、納品や請求金額が未確定、個人向け売上だけのケース |
| 対象者 | 法人専門、または法人・個人事業主の対象範囲を明示している会社 | 対象者が不明確、個人向け給与債権の買取を示唆する会社 |
| 費用 | 手数料の下限、追加費用、見積もり条件を確認できる会社 | 手数料の説明が曖昧で、契約前に総コストを示さない会社 |
| スピード | 必要書類と入金までの流れを具体的に案内する会社 | 「即日」だけを強調し、資料提出後の条件や締切時刻を説明しない会社 |
卸売業がファクタリング会社を選ぶ5つのポイント
卸売業でファクタリング会社を選ぶ際は、一般的な選び方に加えて業種特有の視点が重要です。以下の5つのポイントを押さえておきましょう。
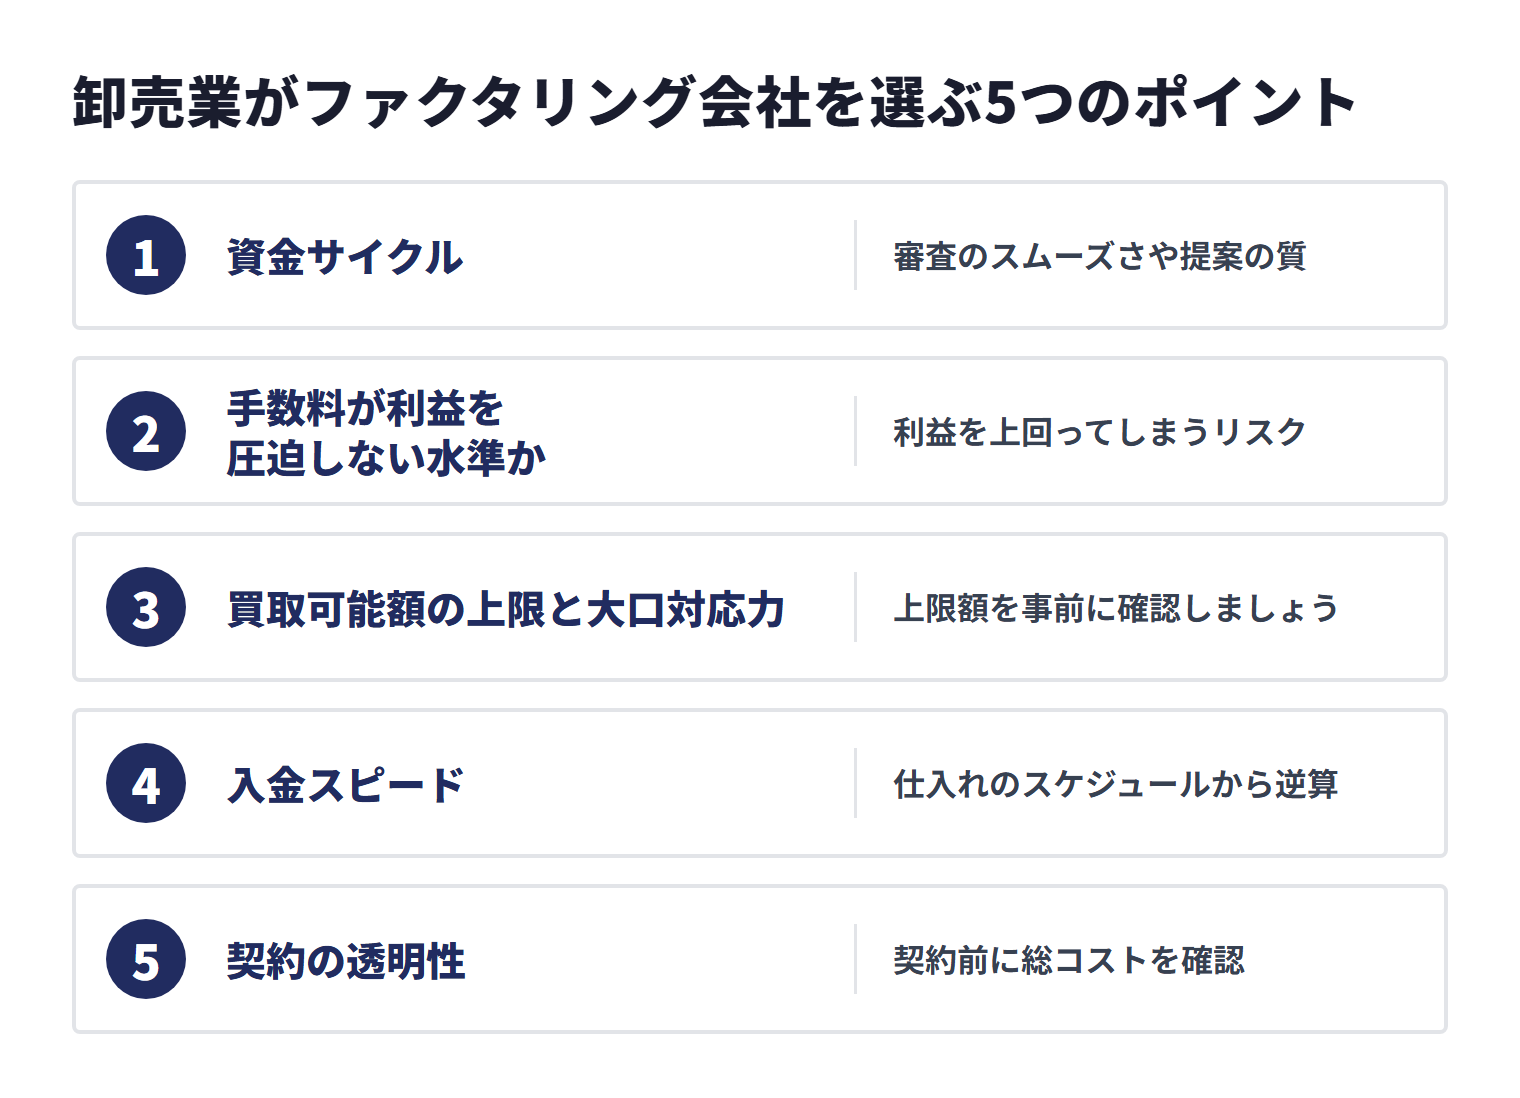
ポイント1:卸売業の商慣習と資金サイクルを理解しているか
卸売業には、メーカーとの仕入れ条件・小売店への掛け売り・在庫管理・返品対応など、取引ごとに確認しておきたい商慣習があります。ファクタリング会社がこれらを理解しているかどうかで、審査のスムーズさや提案の質が大きく変わります。
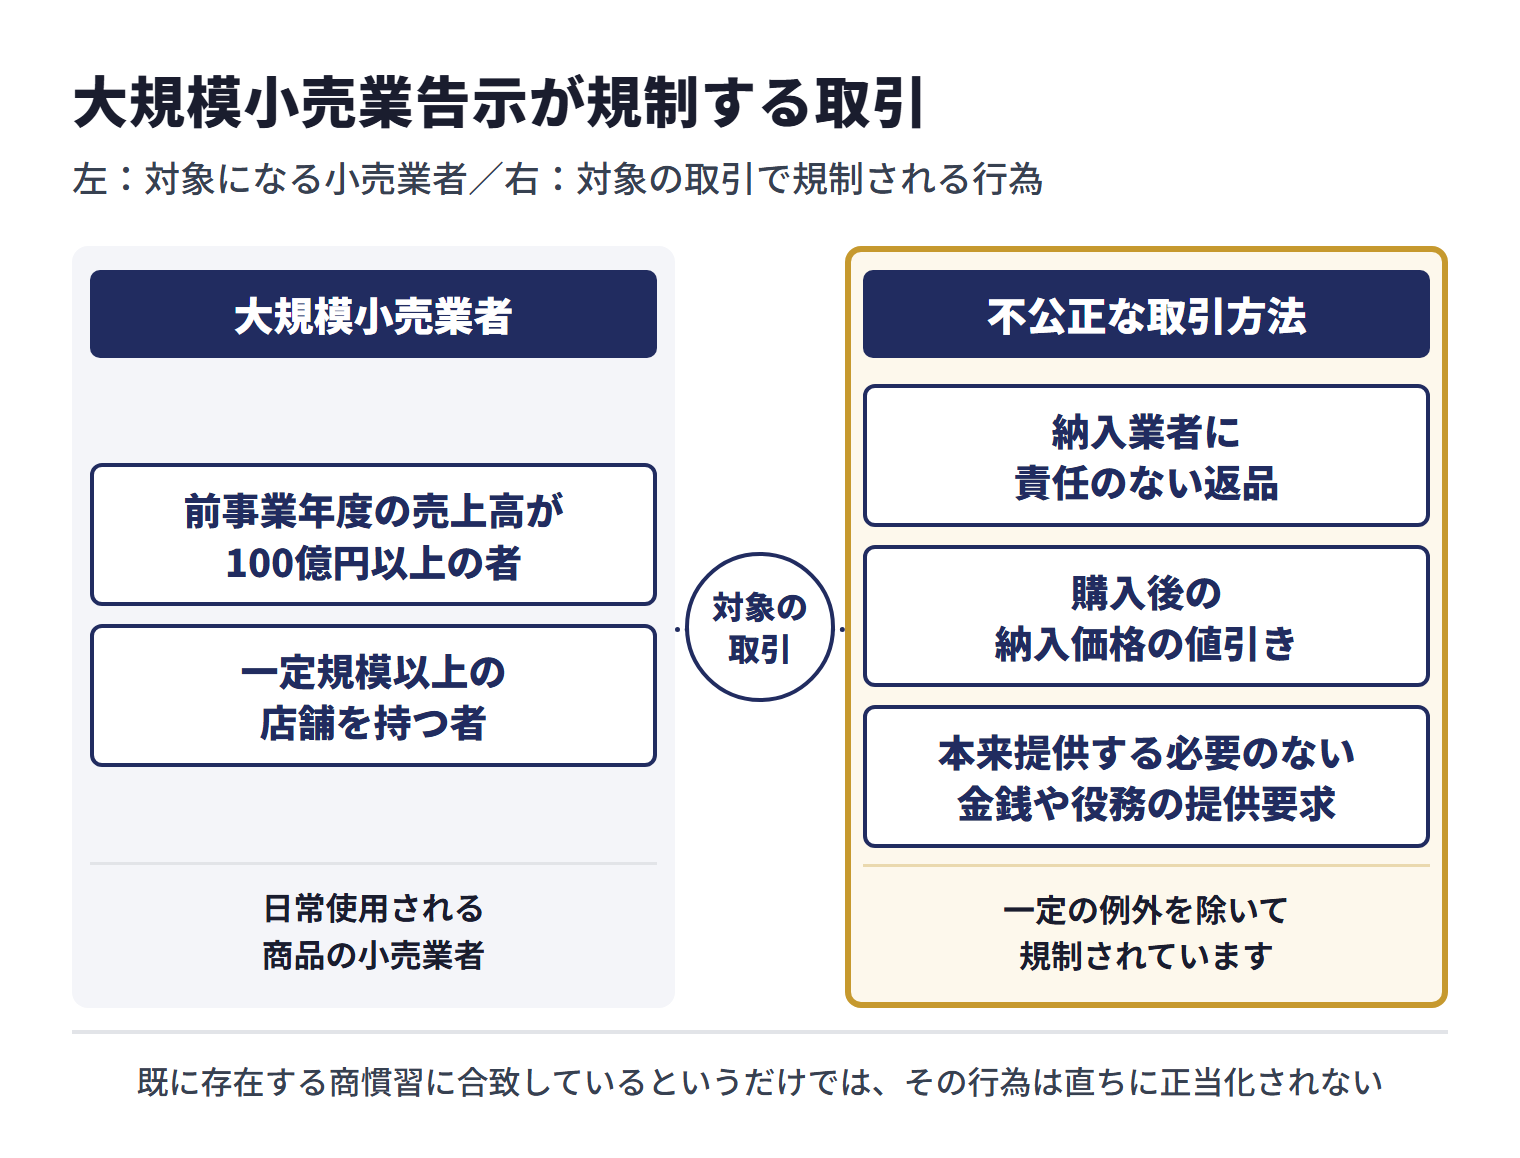
返品や値引きの扱いには、法律上のルールもあります。公正取引委員会の大規模小売業告示は、日常使用される商品の小売業者のうち、前事業年度の売上高が100億円以上の者や一定規模以上の店舗を持つ者を「大規模小売業者」とし、その小売業者より取引上の地位が劣る納入業者との取引を対象にしています。対象の取引では、納入業者に責任のない返品、購入後の納入価格の値引き、本来提供する必要のない金銭や役務の提供要求などが、一定の例外を除いて不公正な取引方法として規制されています。運用基準によれば、買取仕入れ、委託仕入れ、売上仕入れ(消化仕入れ)のいずれでも納入業者に当たり得るとされ、既に存在する商慣習に合致しているというだけでは、その行為は直ちに正当化されないとされています。
生鮮食料品では、農林水産省が卸売市場の仲卸業者等と小売業者との取引についてガイドライン(2025年12月改定)を定めています。返品条件や保管方法等を契約時に書面で明確に決めておくこと、協賛金の料率は十分に協議したうえで合理的な算定の手法や積算根拠等を事前に示しておくことが、望ましい取引慣行として示されています。センターフィーについても、その額や算出根拠等を十分に協議せずに一方的に負担を求めることは、優越的地位の濫用などに当たるおそれがあるとしています。
※出典:公正取引委員会「大規模小売業者による納入業者との取引における特定の不公正な取引方法」(大規模小売業告示)[2]/公正取引委員会「大規模小売業告示の運用基準」[3]/農林水産省「卸売市場の仲卸業者等と小売業者との間における生鮮食料品等の取引の適正化に関するガイドライン」(2025年12月改定)[4]
卸売業の取引に精通した会社であれば、継続取引の安定性や季節変動を考慮した適切な買取額を提示されます。BIGのように専属コンサルタントが対応し、幅広い業種(公式サイトでは対応業種15業種以上)の相談を受けている会社を選ぶと確認しやすくなります。
ポイント2:手数料が利益を圧迫しない水準か
ファクタリングの手数料は会社や契約形態によって大きく異なります。一般的な相場は2社間で5%〜18%、3社間で1%〜9%程度です。
卸売業は薄利多売のビジネスモデルが多く、利益率が低い傾向にあります。そのため、ファクタリング手数料が利益を上回ってしまうリスクには特に注意が必要です。取引先が大手小売チェーンや上場企業であれば売掛先の信用力が高く、手数料を相談しやすい場合があります。最低でも3社から見積もりを取って比較し、利益率とのバランスを慎重に検討しましょう。
ポイント3:買取可能額の上限と大口対応力
卸売業では、大手小売チェーンとの取引で数百万円〜数千万円の売掛金が発生することも珍しくありません。ファクタリング会社によっては買取上限額が設定されている場合があるため、大口の売掛金を資金化したい場合は上限額を事前に確認しましょう。
買取可能額の上限は会社ごとに異なるため(BIGは上限の公表なし)、大口案件に対応できるかを事前に確認することが重要です。逆に、小規模な取引の売掛金であれば、少額対応が得意な会社を選ぶのもポイントです。
ポイント4:入金スピードと仕入れスケジュールとの兼ね合い
卸売業では、メーカーへの仕入れ代金の支払い期日までに資金を確保する必要があるケースが頻繁に発生します。特に、大口注文が入った際の追加仕入れや、季節商品の先行仕入れなど、スケジュールに連動した資金需要が発生するため、入金スピードは重要な判断基準です。
即日入金が可能な会社を選ぶ場合は、午前中のうちに申し込みと必要書類の提出を完了させることがポイントです。仕入れのスケジュールから逆算して、余裕を持った申し込みを心がけましょう。
ポイント5:契約の透明性(償還請求権・追加費用の有無)
ファクタリング会社を選ぶ際は、契約内容の透明性を確認しましょう。特に重要なのは以下の2点です。
償還請求権の有無:健全なファクタリング会社は原則として「償還請求権なし(ノンリコース)」の契約を採用しています。これは、取引先(小売店等)が支払い不能になった場合でも利用者に返済義務が生じない仕組みです。卸売業では取引先の倒産リスクもゼロではなく、特に1件の大口取引が未回収になると経営に大打撃を受けるため、ノンリコース契約であることは重要です。
追加費用の有無:手数料以外に事務手数料・登記費用・出張費などの名目で追加費用を請求する業者もあります。契約前に総コストを確認し、不明瞭な費用がないかチェックしましょう。薄利多売の卸売業にとって、想定外のコストは利益を直撃します。
卸売業でファクタリングを活用すべき理由
卸売業は、その業界構造やビジネスモデルから特に売掛金の内容を確認しやすい業種です。卸売業特有の資金繰り課題と、ファクタリングによる解決策を解説します。
仕入れと販売の支払いサイトのギャップを解消できる
卸売業の資金繰り課題の一つは、メーカーからの仕入れは現金払い or 短い支払いサイトが求められる一方、小売店への販売代金は月末締め翌月末〜翌々月末払いと回収までに時間がかかることです。この「支払いサイトのギャップ」により、手元資金が不足しやすくなります。
仕入れの支払期日については、取引の形によって適用される法律が変わります。公正取引委員会は、規格品・標準品を購入することは、原則として取適法(中小受託取引適正化法)上の「委託」にならず、製造委託に該当しないとしています。一方、規格品であっても仕様等を指定して製造を依頼すれば「委託」に当たり、運用基準は、繊維製品卸売業者が製造を請け負った衣料品の製造を繊維製品製造業者に委託する取引を、製造委託の例として挙げています。
取適法の対象かどうかは、取引の内容と、資本金または従業員数の基準によって決まります。対象になる取引では、委託する側は代金の支払期日を、給付の受領後60日以内のできる限り短い期間内に定める必要があります。農林水産省のガイドラインも、仲卸業者等と小売業者との取引で取適法の対象となる例として、小売業者が仲卸業者等にPB商品の製造を委託している場合を挙げています。
※出典:公正取引委員会「よくある質問コーナー(取適法)」[5]/公正取引委員会「中小受託取引適正化法に関する運用基準」[6]/公正取引委員会「取適法の概要」[7]/公正取引委員会「委託事業者の義務」[8]/農林水産省「卸売市場の仲卸業者等と小売業者との間における生鮮食料品等の取引の適正化に関するガイドライン」(2025年12月改定)[4]
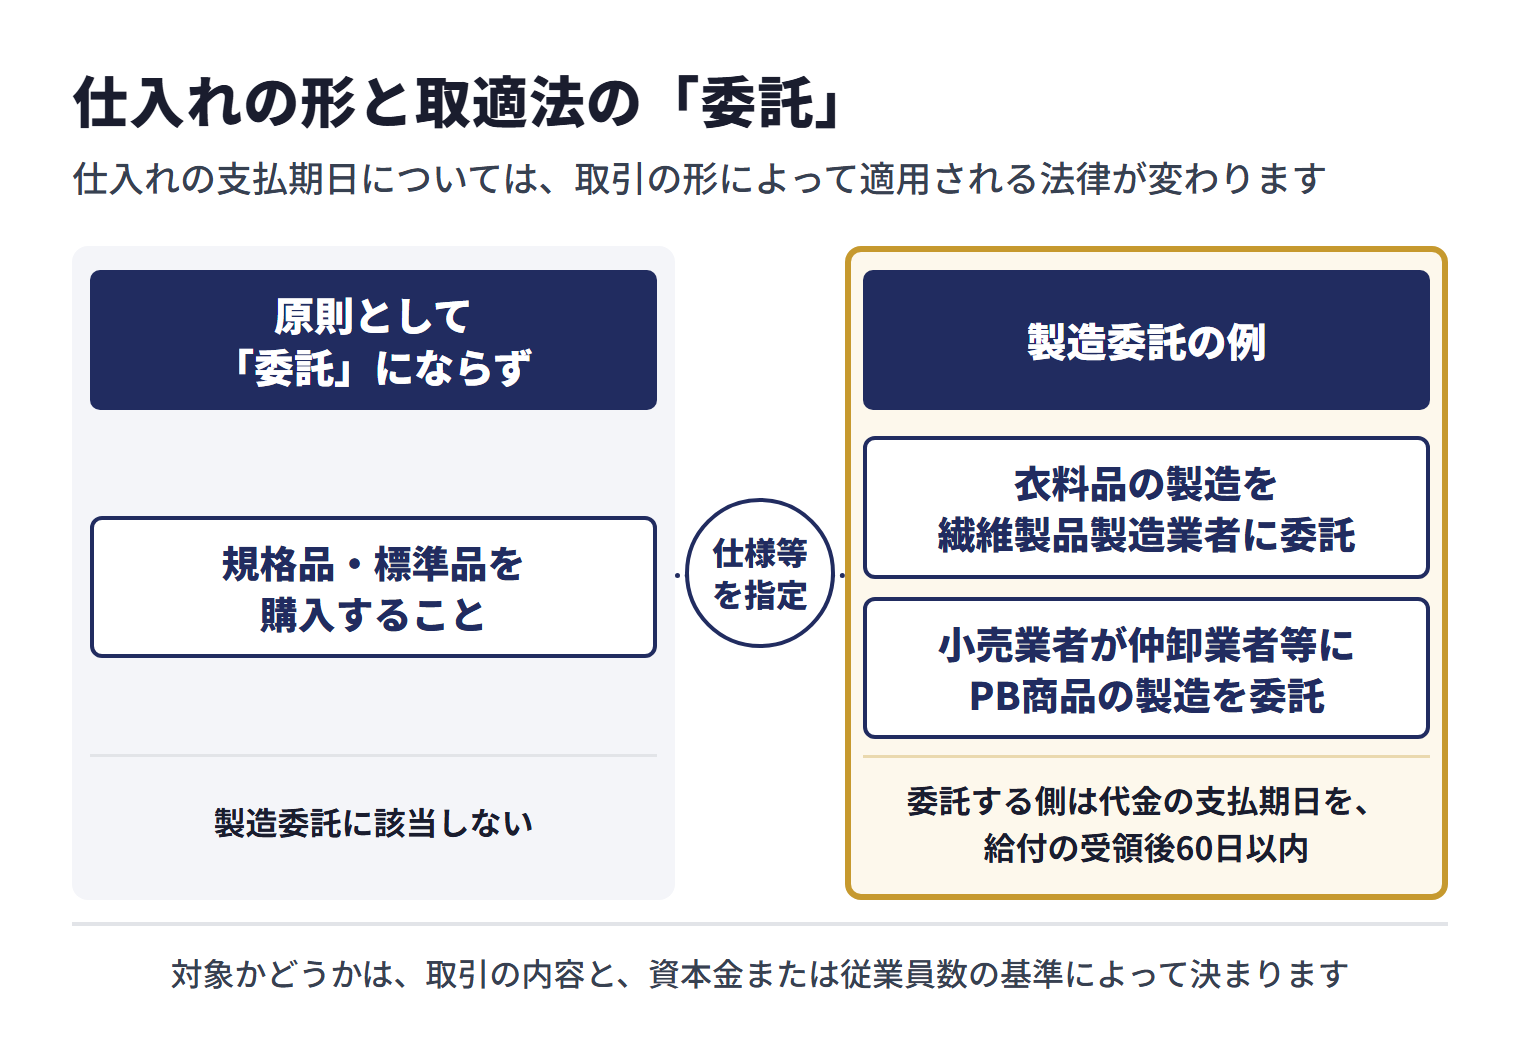
ファクタリングを活用すれば、小売店への売掛金を支払期日前に資金化できるため、仕入れ代金の支払いに充てることができます。資金サイクルの好循環を生み出し、安定した事業運営が可能になります。
在庫リスクへの対応力が高まる
卸売業では、季節商品やトレンド変動に対応するために一定の在庫を抱える必要があります。しかし、在庫は売れるまで資金が固定されるため、キャッシュフローを圧迫する要因になります。特に食品卸では消費期限があるため、在庫の回転率を高めることが重要です。
ファクタリングで売掛金を早期に資金化すれば、在庫の仕入れ資金を確保しつつ、売れ残りリスクを抑えた適切な仕入れ計画を実行できます。
大口取引先の倒産リスクに備えられる
卸売業では、大口取引が多く、1件の未回収で経営に大打撃を受けるリスクがあります。小売店の経営状況は常に変動しており、特に中小規模の小売店は景気変動の影響を受けやすいのが現実です。
ノンリコース(償還請求権なし)のファクタリングを利用すれば、売掛金を早期に資金化すると同時に、取引先の倒産リスクをファクタリング会社に移転できます。これは事実上の貸倒れ保険としても機能するため、卸売業にとって比較ポイントです。
仕入れ量を増やして商機を逃さない
「大口の注文が入ったのに、仕入れ資金が足りず受注を見送らざるを得ない」――こうした機会損失は、卸売業の成長を妨げる大きな要因です。特にセール時期や季節需要のピーク時には、通常以上の仕入れ資金が必要になります。
ファクタリングで既存の売掛金を資金化すれば、追加の仕入れ資金を確保でき、商機を逃すことなく取引規模を拡大できます。銀行融資と異なり、担保や保証人が不要で審査もスピーディなため、タイミングを逃しません。
銀行融資に頼らない資金調達手段を確保できる
卸売業は在庫を多く抱える業種であるため、銀行からは「在庫リスクが高い」と評価されることがあり、融資審査が厳しくなるケースがあります。また、融資は審査に時間がかかるため、急な資金需要には対応しにくい面があります。
ファクタリングは売掛先(取引先)の信用力を重視する審査のため、自社の財務状況に不安がある場合でも利用しやすい資金調達手段です。銀行融資との併用で、多角的な資金調達体制を構築できます。
ファクタリング利用時の注意点と悪質業者の見分け方
ファクタリングは正しく利用すれば卸売業の資金繰りを大きく改善できるサービスですが、残念ながら悪質な業者も存在します。利用時の注意点と悪質業者の見分け方を押さえておきましょう。
注意点1:手数料が利益率を上回らないか確認する
卸売業は薄利多売のビジネスモデルが多く、利益率が3%〜5%程度というケースも珍しくありません。ファクタリング手数料が利益率を上回ってしまうと、売れば売るほど赤字になるという悪循環に陥ります。ファクタリングの利用前に、手数料と利益率のバランスを確認しましょう。
注意点2:ファクタリングに依存しすぎない
ファクタリングはあくまで資金繰りの改善手段であり、根本的な経営課題の解決策ではありません。常態的にファクタリングに頼り続けると、手数料コストが積み重なり経営を圧迫します。資金繰りが安定したら、銀行融資や内部留保による資金確保に切り替えていくことが重要です。
注意点3:悪質業者を見分ける
ファクタリング業界には、残念ながら法外な手数料を請求したり、実質的な貸付(ヤミ金融)を行ったりする悪質業者も存在します。以下のチェックリストで、利用を検討しているファクタリング会社が健全かどうかを確認しましょう。
悪質業者を見分けるチェックリスト
- 契約書に「償還請求権あり(ウィズリコース)」と記載されていないか → 実質的な貸付に該当する可能性があります
- 手数料が30%を超えるなど、相場から著しく離れた条件を提示されていないか
- 契約前に手数料の総額が明示されない、または口頭でしか説明されない
- 事務手数料・保証料・出張費など、手数料以外の不明瞭な費用を請求されていないか
- 会社の所在地が不明確、またはバーチャルオフィスのみで実態がない
- 担保や保証人を要求される(ファクタリングは本来不要)
- 契約を急かし、冷静に検討する時間を与えない
- ホームページに会社情報(代表者名・所在地・電話番号)が明記されていない
不安な場合は、運営元の情報が明確に公開されている会社を優先的に検討しましょう。BIGは運営会社(株式会社ビッグパートナーズ)と所在地を公式サイトの会社概要で公開しています。
卸売業で急ぎで資金化する前に準備するもの
急ぎで資金化したい場合、会社選びと同じくらい重要なのが資料の準備です。卸売業では、商品仕入れ、在庫資金などの支払いが先行しやすいため、何の売掛金を、いつまでに、いくら資金化したいのかを説明できる状態にしておきましょう。
- 発注書・納品書:売掛金の内容や支払予定を説明できるよう、日付・金額・取引先ごとに整理しておく
- 請求書:売掛金の内容や支払予定を説明できるよう、日付・金額・取引先ごとに整理しておく
- 在庫・仕入れ予定:売掛金の内容や支払予定を説明できるよう、日付・金額・取引先ごとに整理しておく
- 取引先別の入金予定:売掛金の内容や支払予定を説明できるよう、日付・金額・取引先ごとに整理しておく
- BIGへ相談する場合:本人確認書類・請求書・通帳コピーの3点を手元に用意し、取引内容によっては決算書などの追加書類も準備しておく
オンラインで申し込む場合でも、追加確認が入ることがあります。午前中に資料を揃えて問い合わせる、取引先別の入金予定を一覧化しておく、といった準備をしておくと入金希望日とのズレを抑えやすくなります。
卸売業でのファクタリング利用の流れ【5ステップ】
卸売業でファクタリングを利用する際の一般的な流れを5つのステップで解説します。初めての方でも条件を確認して進められるよう、各ステップのポイントも併せてご紹介します。
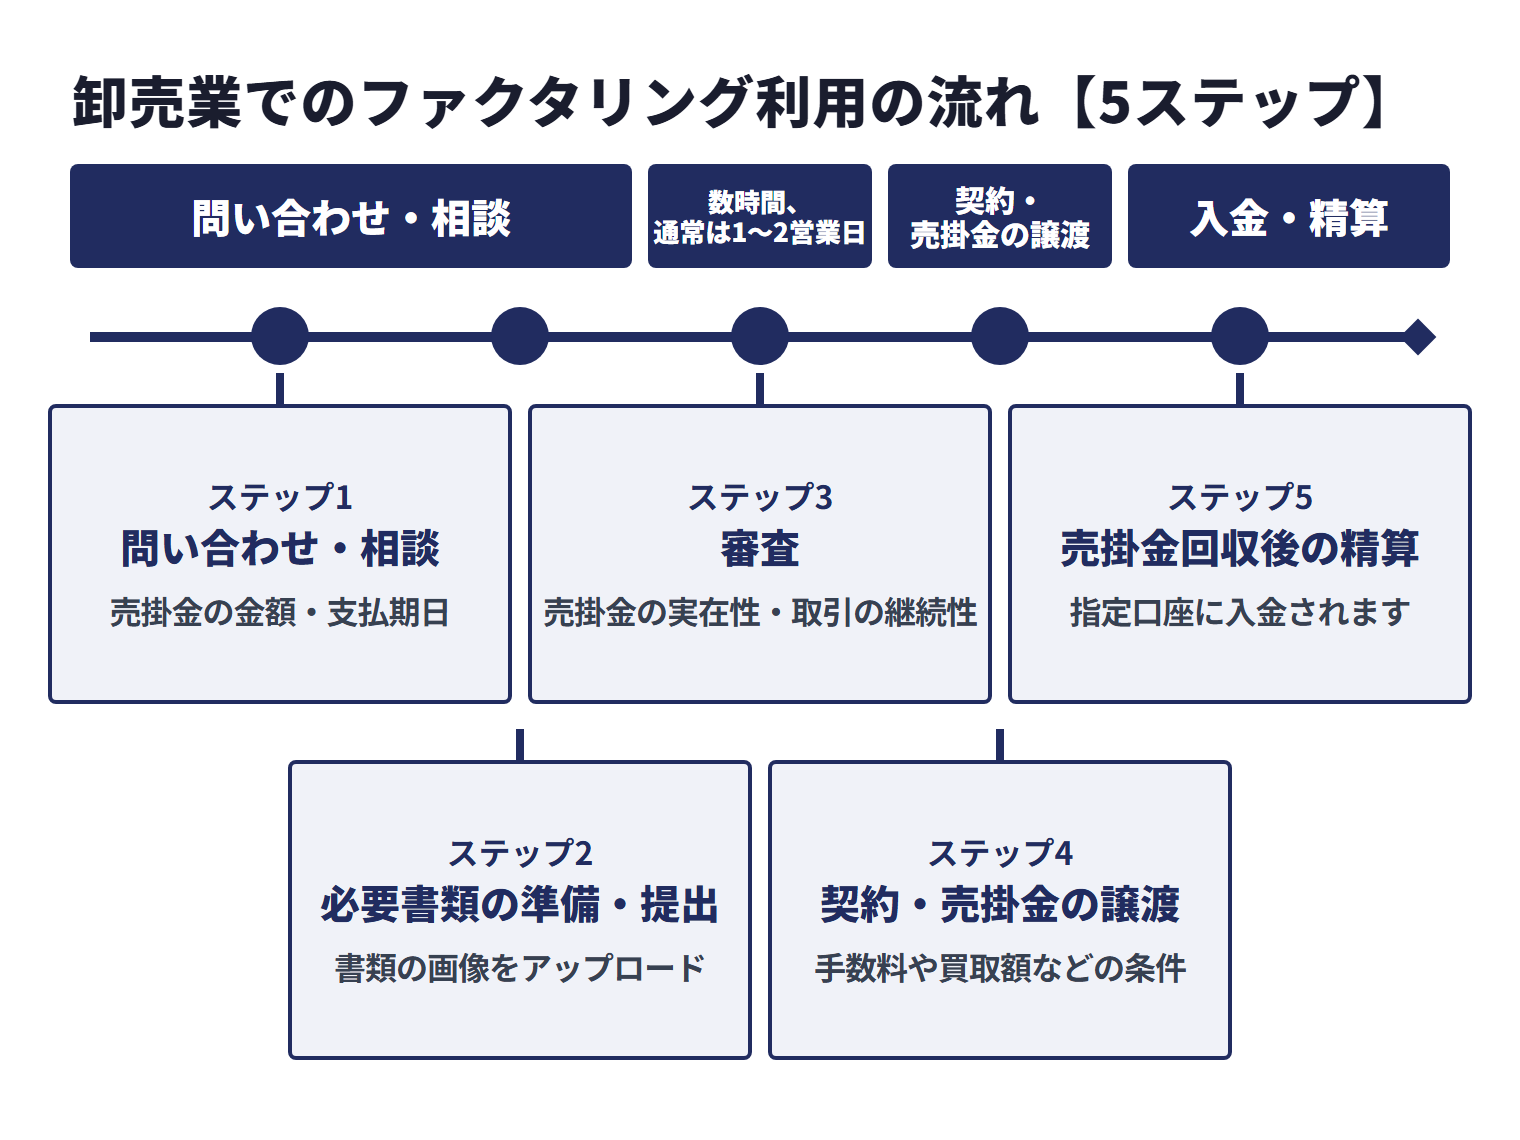
ステップ1:ファクタリング会社への問い合わせ・相談
まずは、ファクタリング会社に問い合わせて相談しましょう。電話・メール・Webフォームから連絡できます。この段階で、売掛金の金額・支払期日・取引先の情報などを伝えると、おおよその手数料や利用可能かどうかの見通しを確認できます。BIGでは専属コンサルタントが対応してくれるため、卸売業特有の事情も含めて丁寧に相談できます。
ステップ2:必要書類の準備・提出
一般的に必要な書類は以下のとおりです。
- 本人確認書類(代表者の身分証明書)
- 請求書(売掛金の存在を証明するもの)
- 取引基本契約書または注文書
- 通帳のコピー(過去の入出金履歴)
- 登記簿謄本(法人の場合)
- 決算書(直近1〜2期分)
卸売業の場合、継続的な取引実績を示す納品書や過去の入金明細があるとスムーズに審査が進みます。オンライン対応の会社であれば、スマートフォンで撮影した書類の画像をアップロードするだけで完了します。
ステップ3:審査
提出した書類をもとに、ファクタリング会社が審査を行います。主に確認されるのは、売掛先(取引先・小売店等)の信用力・売掛金の実在性・取引の継続性などです。卸売業の場合、大手小売チェーンとの継続取引は信用力が高く評価され、条件面を引き出せるケースが多いです。審査は早ければ数時間、通常は1〜2営業日で完了します。
ステップ4:契約・売掛金の譲渡
審査通過後、手数料や買取額などの条件を確認し、契約を締結します。契約書には目を通し、以下の点を確認しましょう。
- 手数料の金額と計算根拠
- 償還請求権の有無(ノンリコースであること)
- 追加費用の有無
- 契約の解除条件
対面・オンラインいずれでも契約可能な会社が多いですが、初めての利用の場合は対面で担当者から直接説明を受けると確認しやすくなります。
ステップ5:入金・売掛金回収後の精算
契約完了後、手数料を差し引いた金額が指定口座に入金されます。最短即日の入金を公表している会社もありますが、入金日は審査や書類の状況によって変わります。
2社間ファクタリングの場合、売掛金の支払期日に取引先から入金があったら、その金額をファクタリング会社に送金して精算します。3社間ファクタリングの場合は、取引先がファクタリング会社に直接支払うため、利用者による精算は不要です。
よくある質問(FAQ)
- Q. 卸売業の売掛金でもファクタリングは利用できますか?
- A. 条件に合えば相談できます。請求書や売掛先の内容を確認したうえで、資金化を検討できます。小売店や取引先企業への請求書があれば、月末締め翌月末払い・翌々月末払いなどの売掛金を対象にファクタリングを利用できます。卸売業は支払いサイトが長い一方で仕入れの支払いが先行するため、複数のファクタリング会社で相談対象になる場合があります。
- Q. 卸売業でファクタリングを利用すると取引先に知られますか?
- A. 2社間ファクタリングを選択すれば、取引先(小売店等)に通知する必要がないため基本的に知られることはありません。卸売業では取引先との継続的な関係が重要ですので、関係を維持したい場合は2社間を選びましょう。3社間ファクタリングの場合は取引先の承諾が必要になります。
- Q. 大手小売チェーンへの売掛金は条件面になりますか?
- A. 条件に合えば相談できます。大手小売チェーンや上場企業への売掛金はファクタリングの対象にできる場合があります。売掛先の信用力が高いため審査で評価されやすい場合があり、手数料を相談しやすい場合があります。卸売業では大手小売店との継続取引が多いため、条件面を相談できる場合があるといえます。
- Q. 赤字決算の卸売会社でもファクタリングは利用できますか?
- A. 多くのファクタリング会社では、利用者の財務状況よりも売掛先(取引先)の信用力を重視して審査を行います。そのため、赤字決算や税金滞納がある卸売会社でも利用を相談できる場合があります。BIGや審査条件を相談できる会社に相談してみましょう。
- Q. 卸売業のファクタリング手数料の相場はどのくらいですか?
- A. 卸売業のファクタリング手数料の相場は、2社間で5%〜18%程度、3社間で1%〜9%程度です。ただし、取引先が大手小売チェーンなど信用力の高い企業の場合は手数料を相談しやすい場合があります。薄利多売の卸売業では手数料の比較が特に重要ですので、複数社から見積もりを取ることをおすすめします。
- Q. 食品卸売業でもファクタリングは利用できますか?
- A. 条件に合えば相談できます。食品卸売業でもファクタリングは利用可能です。食品卸は消費期限の関係から在庫回転率が重要で、仕入れ資金を迅速に確保する必要があるため、ファクタリングとの相性は良いといえます。継続的な取引がある売掛金は審査でも有利に働きます。
- Q. ファクタリングは違法ではないですか?
- A. 企業間の売掛金を対象としたファクタリング(買取型)は、売掛債権の譲渡という合法的な取引であり、違法ではありません。経済産業省も売掛債権の活用を推奨しています。ただし、個人の給与を対象とした「給与ファクタリング」は貸金業に該当するとされており、無登録業者が行う場合は違法です。
- Q. 卸売業でファクタリングを利用する際に必要な書類は何ですか?
- A. 一般的に必要な書類は、本人確認書類・取引基本契約書または注文書・請求書・通帳のコピー(入出金履歴)・登記簿謄本などです。卸売業の場合、継続的な取引実績を示す納品書や過去の入金履歴があるとスムーズに審査が進みます。BIGでは専属コンサルタントが必要書類について丁寧な案内を受けられます。
まとめ
卸売業は、メーカーからの仕入れは現金払い or 短い支払いサイトが求められる一方、小売店への販売代金は回収までに1〜2か月以上かかることがあるという支払いサイトのギャップが生じやすい業種です。加えて、在庫リスク・大口取引先の倒産リスク・薄利多売ゆえの利益率の低さなど、キャッシュフローを圧迫する要因が重なりやすい特徴があります。
ファクタリングを活用すれば、小売店への売掛金を支払期日前に資金化でき、仕入れ資金の確保・在庫の回転促進・取引規模の拡大が可能になります。担保や保証人が不要で、売掛先の信用力を重視した審査のため、銀行融資が難しい状況でも利用しやすい点が比較ポイントです。
卸売業でファクタリング会社を選ぶ際は、以下のポイントを重視しましょう。
- 手数料の見積もり条件を確認しやすく、薄利多売の利益率を圧迫しない水準か
- 卸売業の商慣習や資金サイクルを理解しているか
- 大口の売掛金にも対応できるか
- 入金スピードが仕入れスケジュールに間に合うか
- 契約の透明性(ノンリコース・追加費用なし)が確保されているか
特に法人専門ファクタリングのBIGは、2社間5%〜・3社間1%〜の手数料、月間相談件数200件以上(同社公表)、専属コンサルタントによる対応など、卸売業の法人が比較しやすい条件を公表しています。2社間・3社間の両対応で、買取可能額は30万円〜(上限の公表なし)と案内しています。
まずは無料相談で、自社の売掛金がいくらで資金化できるか確認してみてはいかがでしょうか。
参考資料・出典
法令・公的機関・業界団体
- 公正取引委員会「優越的地位の濫用に関する独占禁止法上の考え方」(jftc.go.jp)
- 公正取引委員会「大規模小売業者による納入業者との取引における特定の不公正な取引方法」(大規模小売業告示)(jftc.go.jp)
- 公正取引委員会「大規模小売業告示の運用基準」(jftc.go.jp)
- 農林水産省「卸売市場の仲卸業者等と小売業者との間における生鮮食料品等の取引の適正化に関するガイドライン」(2025年12月改定)(maff.go.jp)
- 公正取引委員会「よくある質問コーナー(取適法)」(jftc.go.jp)
- 公正取引委員会「中小受託取引適正化法に関する運用基準」(jftc.go.jp)
- 公正取引委員会「取適法の概要」(jftc.go.jp)
- 公正取引委員会「委託事業者の義務」(jftc.go.jp)
掲載企業の公式情報
- トップ・マネジメント「商品案内」(top-management.co.jp)
- トップ・マネジメント「会社概要」(top-management.co.jp)
- トップ・マネジメント「【業種別】ファクタリングの成功事例まとめ」(top-management.co.jp)
- トップ・マネジメント「雑貨卸売・小売業」(top-management.co.jp)
- PMGファクタリング「ピーエムジー「法人向けファクタリングサービス」」(lp-01sf.p-m-g.tokyo)
- PMGファクタリング「ピーエムジー「手数料」」(p-m-g.tokyo)
- PMGファクタリング「ピーエムジー「オンラインファクタリング」」(p-m-g.tokyo)
- PMGファクタリング「ピーエムジー「よくある質問」」(p-m-g.tokyo)
- PMGファクタリング「ピーエムジー「会社概要」」(p-m-g.tokyo)
- 西日本ファクター 公式サイト(nishinihonfactor.jp)
- 西日本ファクター「ご利用条件」(nishinihonfactor.jp)
- 西日本ファクター「よくあるご質問」(nishinihonfactor.jp)
- 西日本ファクター「お申し込みの流れ」(nishinihonfactor.jp)
- 西日本ファクター「他社利用中でのお乗換え」(nishinihonfactor.jp)
- 西日本ファクター「会社概要・アクセス」(nishinihonfactor.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)