運転資金とは?必要額の計算方法と増加運転資金が黒字でも資金を減らす理由
運転資金の意味を「売上債権+棚卸資産-仕入債務」の式から解説。必要額と増加運転資金の計算、黒字でも現金が減る仕組み、銀行融資・制度融資・日本政策金融公庫・ファクタリングの使い分けを整理します。
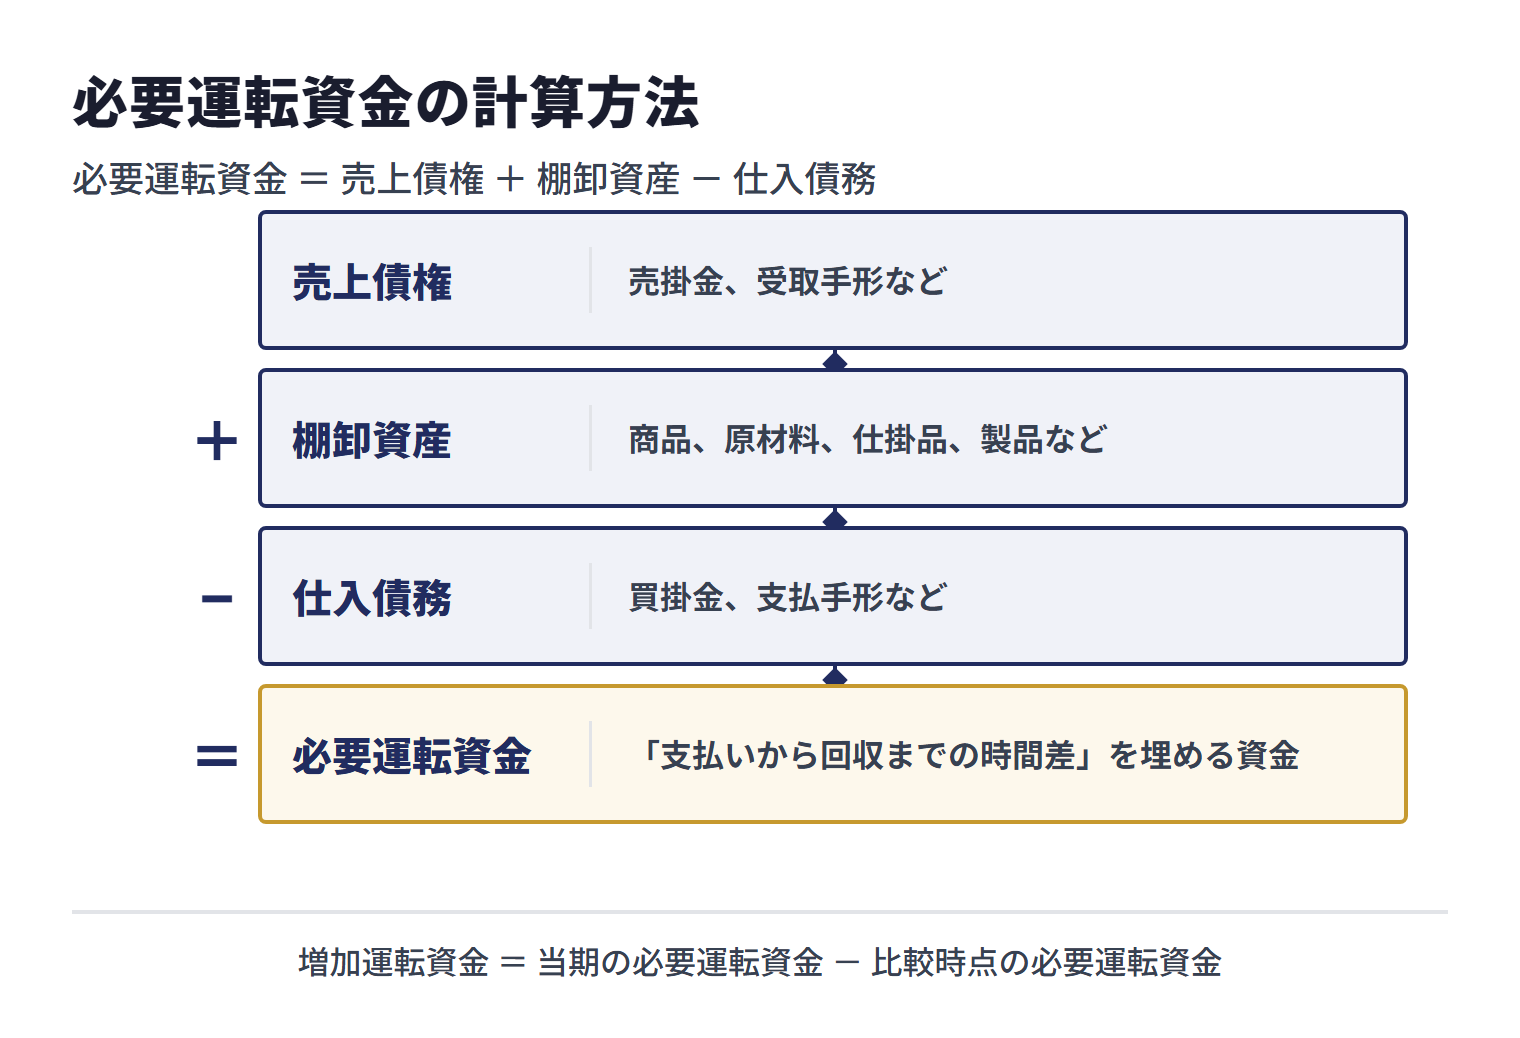
運転資金とは、仕入れや人件費などの支払いから、商品・サービスの売上代金を回収するまでの間、事業を止めずに回すための資金です。財務分析で使う必要運転資金(経常運転資金)は、次の式で把握します。
【結論先出し】必要運転資金=売上債権+棚卸資産-仕入債務
売掛金や在庫が増えるほど資金は事業内に固定され、買掛金などの仕入債務が増えるほど支払いまでの猶予が生まれます。
売上拡大で増えた必要額を「増加運転資金」といいます。本記事では、恒常的・計画的な運転資金はまず融資を検討し、ファクタリングは請求済み売掛金の入金待ちを埋める短期手段として位置づけることをすすめます(公的なルールではなく、返済可能性や必要な時期によって順番が変わることもあります)。
貸借対照表から必要額を出す方法、回転日数で資金の滞留期間を測る方法、売上が伸びて黒字でも現金が減る仕組みを順に説明します。最後に、銀行融資・制度融資・日本政策金融公庫・ファクタリングを、資金需要の性質に沿って比較します。
運転資金とは「支払いから回収までの時間差」を埋める資金
掛け取引では、材料や商品の仕入代金、外注費、給与などを先に支払い、売上代金は後から回収することがあります。この先払いと後回収の間を埋めるのが運転資金です。中小機構が運営するJ-Net21も、代金回収より先に発生する支払いへ対応する資金と説明し、必要額を「売上債権+棚卸資産-仕入債務」で算出しています。[7]
| 構成要素 | 主な勘定科目 | 資金繰りへの影響 |
|---|---|---|
| 売上債権 | 売掛金、受取手形など | 売上計上済みでも未回収のため、増えると必要資金が増える |
| 棚卸資産 | 商品、原材料、仕掛品、製品など | 販売・回収まで現金化されないため、増えると必要資金が増える |
| 仕入債務 | 買掛金、支払手形など | 仕入先が支払いを待っている金額なので、増えると自社が先に用意する資金は減る |
ここでいう必要運転資金は、貸借対照表の営業取引に関係する残高から求める金額です。家賃、給与、税金、借入返済など、実際の支払日に必要な現金をすべて含むわけではありません。したがって、式で算出した金額に加えて、資金繰りで入出金日と現預金残高を管理する考え方が必要です。
必要運転資金の計算方法|貸借対照表の3項目を使う
最も直接的な方法は、月次試算表や貸借対照表から売上債権、棚卸資産、仕入債務を拾う方法です。手順は次のとおりです。
- 売掛金・受取手形など、まだ回収していない売上債権を合計する
- 商品・原材料・仕掛品・製品など、販売前または回収前の棚卸資産を合計する
- 買掛金・支払手形など、まだ支払っていない仕入債務を合計する
- 売上債権と棚卸資産の合計から、仕入債務を差し引く
必要運転資金 = 売上債権 + 棚卸資産 - 仕入債務
増加運転資金 = 当期の必要運転資金 - 比較時点の必要運転資金
計算例|売上拡大前後の増加運転資金を出す
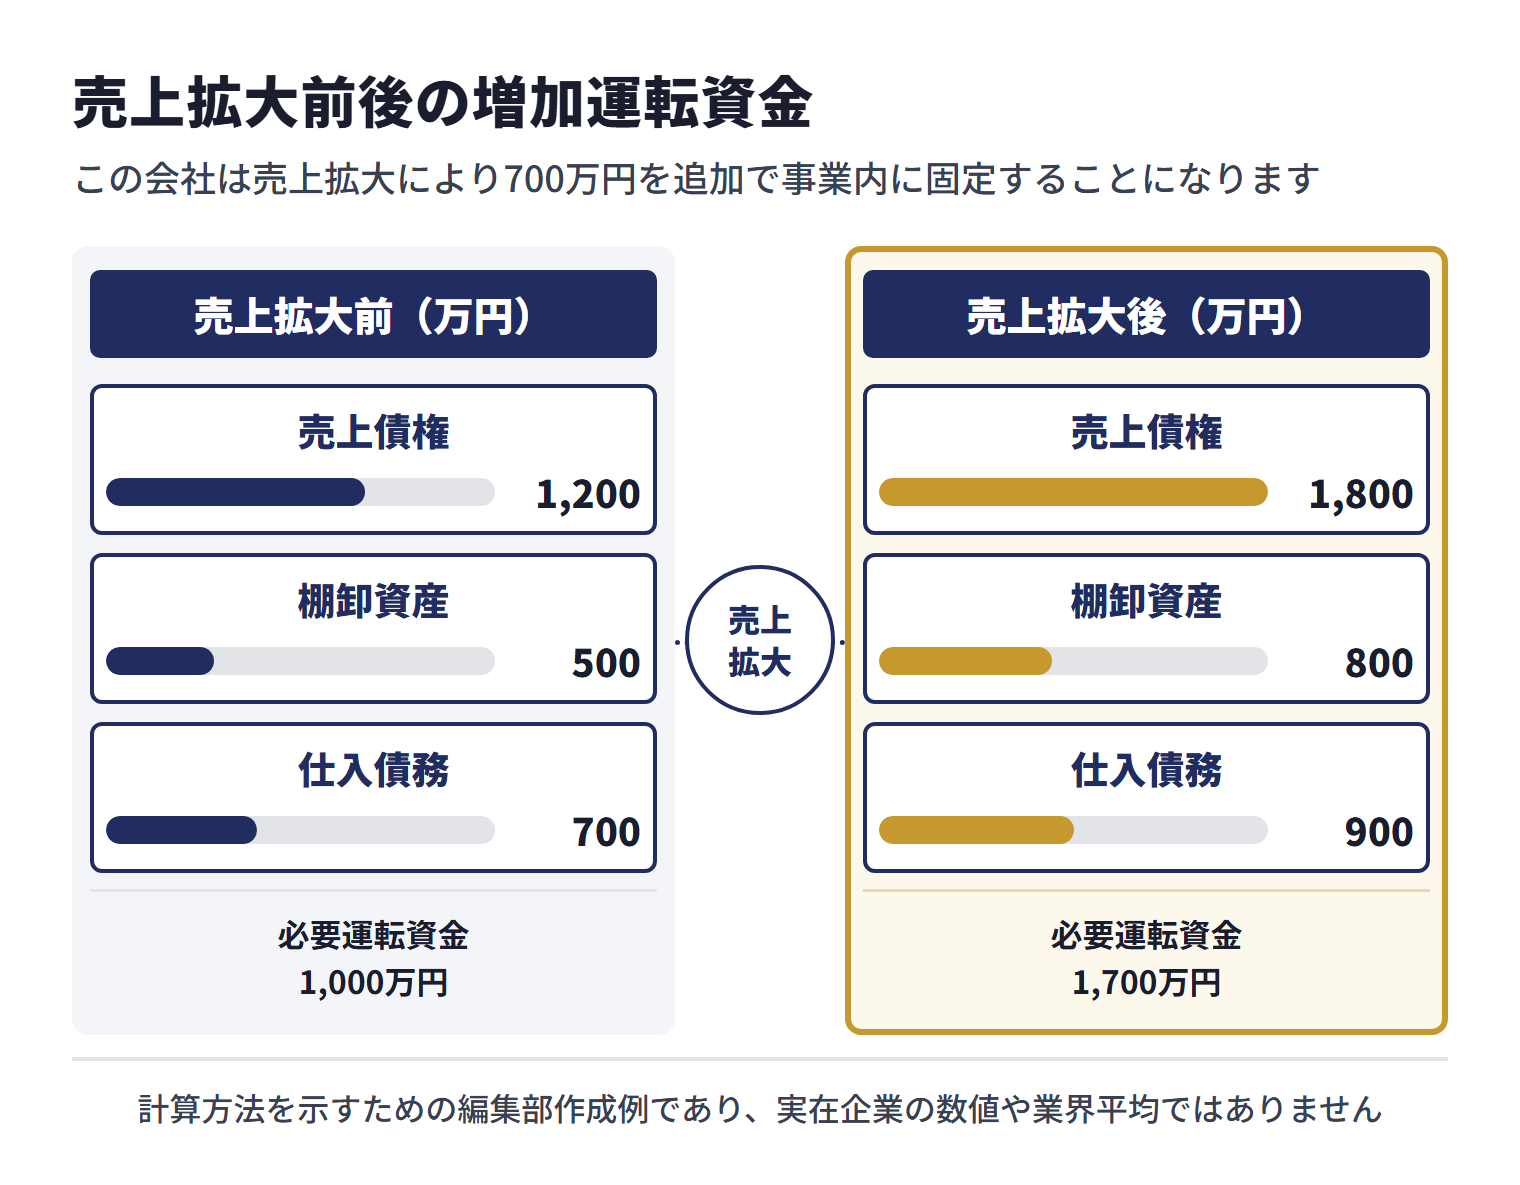
公的資料が示す上記の式に、仮の残高を当てはめます。次の数値は計算方法を示すための編集部作成例であり、実在企業の数値や業界平均ではありません。[7][9]
| 項目 | 売上拡大前 | 売上拡大後 | 増減 |
|---|---|---|---|
| 売上債権 | 1,200万円 | 1,800万円 | +600万円 |
| 棚卸資産 | 500万円 | 800万円 | +300万円 |
| 仕入債務 | 700万円 | 900万円 | +200万円 |
| 必要運転資金 | 1,000万円 | 1,700万円 | +700万円 |
この会社は売上拡大により700万円を追加で事業内に固定することになります。売上が増えた事実だけでなく、売上債権・在庫・仕入債務がそれぞれいくら動くかを見なければ、必要な調達額は判断できません。
決算書の残高をそのまま使わないほうがよいケース
回収見込みの乏しい売掛金や、販売できない滞留在庫が帳簿に残っている場合、それらを通常どおり回収・販売できる資産として扱うと計算を誤ります。J-Net21も、実態のない金額を除いて計算し、月次決算を行う会社では毎月の運転資金を確認するよう説明しています。[8]
- 回収遅延・貸倒れ懸念のある売上債権を分ける
- 長期滞留・陳腐化した在庫を通常在庫と分ける
- 季節変動が大きい会社は、決算日だけでなく月次推移や同じ繁忙期同士で比較する
- 急成長中は過去残高だけでなく、受注計画・回収条件・仕入条件から将来残高も見積もる
回転日数とCCCで「何日分の資金が寝るか」を測る
必要運転資金の金額に加えて、資金が固定される日数を測ると、改善すべき取引条件が見えやすくなります。日本政策金融公庫総合研究所の『調査月報』2026年2月号(No.209)に掲載された一橋大学大学院の野間幹晴教授の論考は、売上債権・棚卸資産・仕入債務の回転日数と、キャッシュ・コンバージョン・サイクル(CCC)を次のように整理しています。[10]
売上債権回転日数=売上債権÷(売上高÷365)
棚卸資産回転日数=棚卸資産÷(売上原価÷365)
仕入債務回転日数=仕入債務÷(売上原価÷365)
CCC=売上債権回転日数+棚卸資産回転日数-仕入債務回転日数
CCCは、仕入先への支払いから顧客の代金回収までの期間を示します。日数が長くなれば、それだけ長い期間を自己資金または調達資金でつなぐ必要があります。売上債権だけは1日当たり売上高、棚卸資産と仕入債務は1日当たり売上原価で割る点に注意してください。[10]
将来計画から必要額を概算する場合は、「1日当たり売上高×売上債権回転日数+1日当たり売上原価×棚卸資産回転日数-1日当たり売上原価×仕入債務回転日数」と展開できます。ただし、入金日・給与日・納税日などの日別残高までは分からないため、最終的な不足額と不足日は資金繰り表で確認します。
増加運転資金が黒字でも現金を減らす理由
増加運転資金とは、売上の増加などに伴って追加で必要になる運転資金です。中小機構の支援者向け資料も、売上増加時には経常運転資金が増え、追加資金が必要になると整理しています。[9]
理由は、利益の計上と現金の移動が同時とは限らないからです。掛けで販売すると、損益計算書には売上と利益が計上されますが、代金を受け取るまでは売掛金のままです。在庫も、販売・回収されるまでは現金に戻りません。一方で、仕入先・外注先・従業員への支払いは先に到来します。
- 受注・増産のために、材料や商品を増やす
- 商品・サービスを提供し、売上と利益を計上する
- 回収前に、仕入代金・外注費・給与などを支払う
- 売掛金の入金日まで、増加した運転資金を自社で立て替える
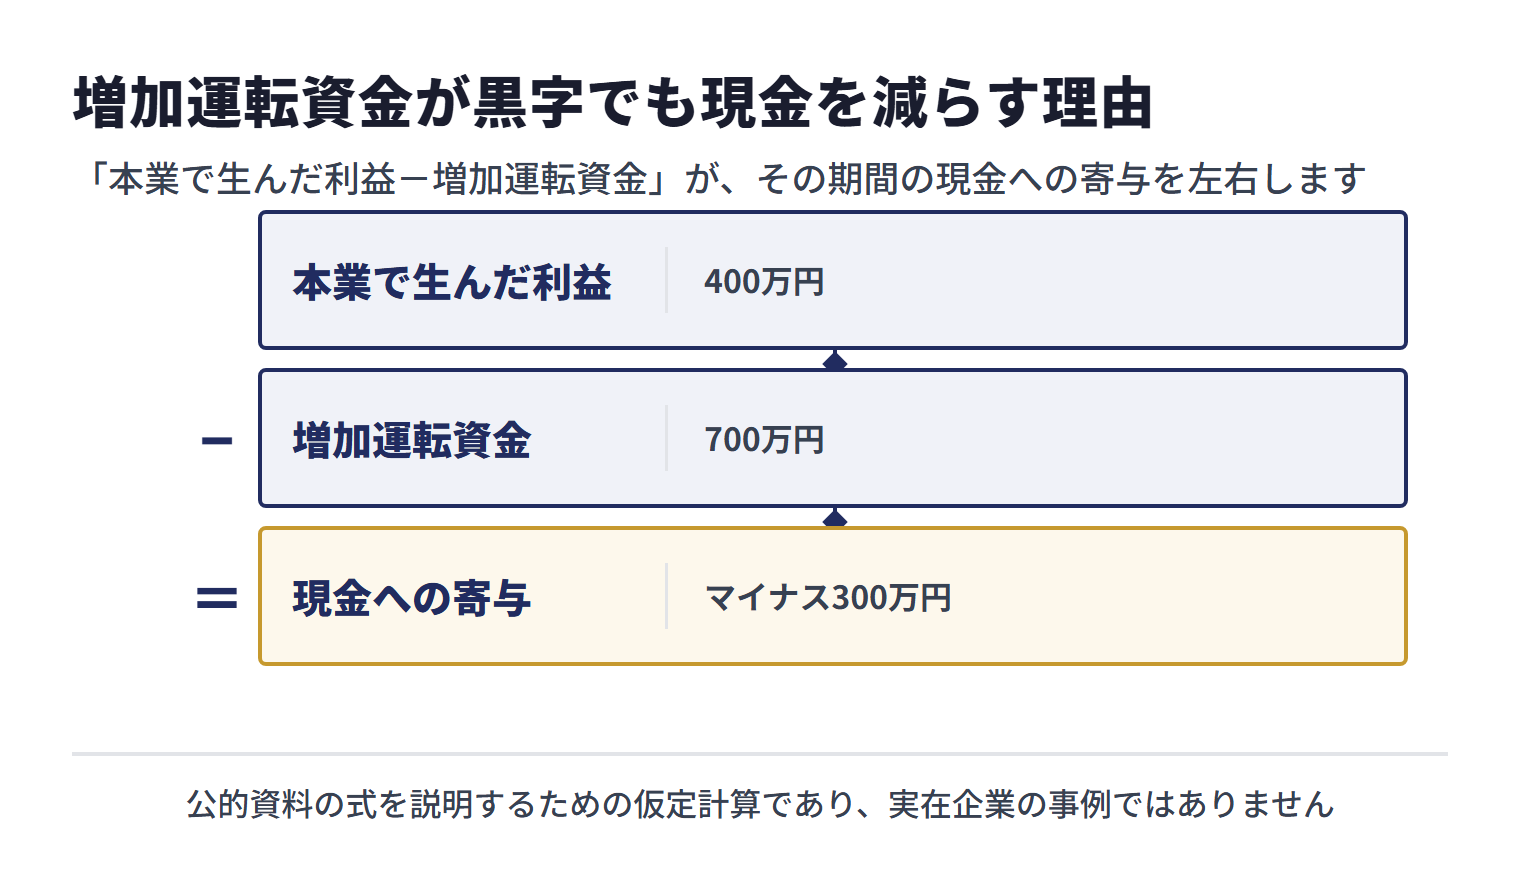
本記事で簡略化して考えると、「本業で生んだ利益-増加運転資金」が、その期間の現金への寄与の目安になります(この簡略式は説明のためのもので、公的資料に示された式ではありません)。前の仮例で、他の増減、減価償却、税金などを無視し、利益が400万円、増加運転資金が700万円なら、現金への寄与はマイナス300万円です。増加運転資金は公的資料が示す必要運転資金の式から出していますが、利益の額を含めて仮定の数値であり、実在企業の事例ではありません。[9][11]
売上が伸びている会社ほど、資金不足を先回りして確認する
J-Net21は、成長期には売上の伸びとともに売掛金や在庫が膨らみ、帳簿上は黒字でも資金繰りが追いつかない場合があると説明しています。[11] 支払日に現金がなければ事業を継続できません。仕組み全体は黒字倒産が起きる理由と防止策でも確認してください。
運転資金は4種類に分けると調達目的を説明しやすい
「運転資金が必要」とだけ伝えるより、発生原因を分けるほうが、必要額・期間・返済原資を説明しやすくなります。中小機構の資料が示す区分をもとに整理すると、次の4種類です。[9]
| 種類 | 発生原因 | 確認する資料 |
|---|---|---|
| 経常運転資金 | 通常の仕入れ・在庫・販売・回収の時間差 | 月次試算表、売掛金・買掛金台帳、在庫表 |
| 増加運転資金 | 増収、増産、新規取引、大口受注に伴う売掛金・在庫の増加 | 受注計画、売上計画、回収・支払条件、増加前後の必要運転資金 |
| 季節資金 | 賞与、納税、繁忙期仕入れ、閑散期の固定費など、一時的な資金需要 | 前年同月の実績、納付予定、季節別の資金繰り表 |
| 赤字補填資金 | 売上不足などにより、固定費を含む支払いを本業収入で賄えない状態 | 損益改善計画、固定費一覧、返済可能性を示す計画 |
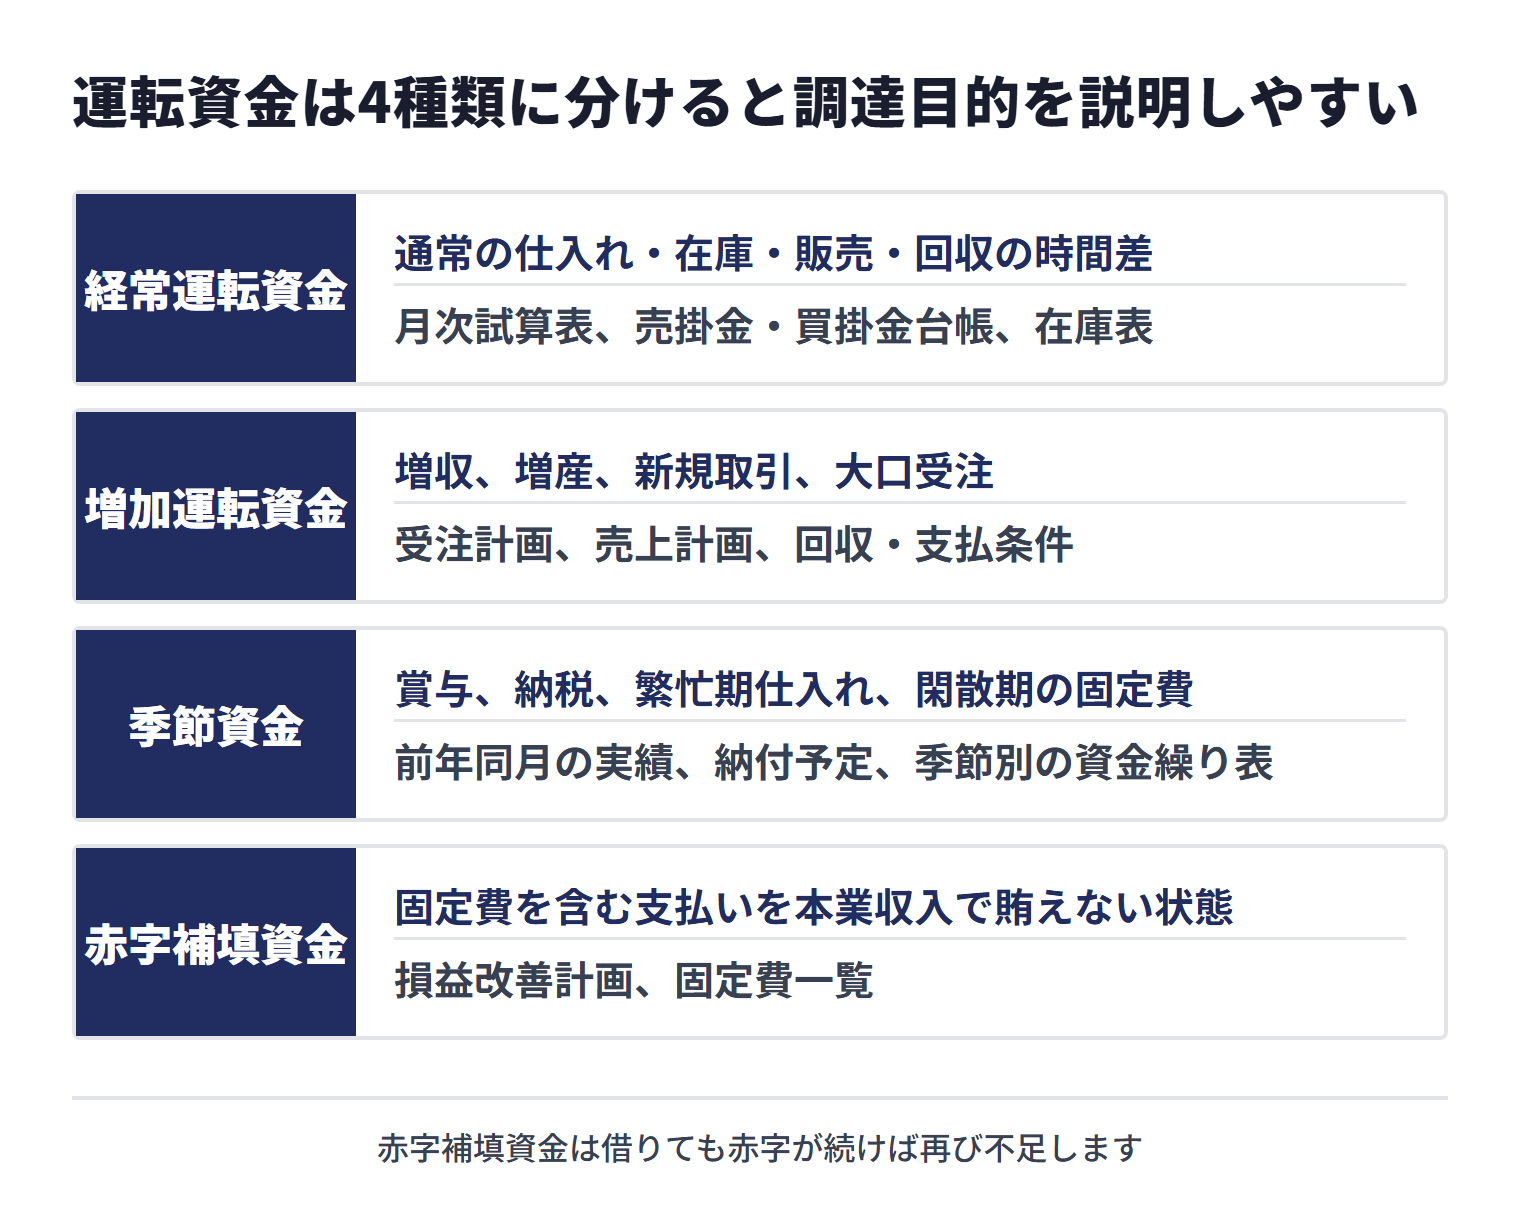
経常・増加・季節の運転資金は、売上代金の回収を返済原資として説明できる場合があります(回収予定と返済予定を資金繰り表で示せるかが確認点です)。一方、赤字補填資金は借りても赤字が続けば再び不足します。調達と同時に、採算・固定費・販売条件の改善計画が必要です。
運転資金を減らす5つの改善策
必要運転資金の式から逆算すると、改善の方向は「売上債権を減らす」「棚卸資産を減らす」「仕入債務の支払条件を適正化する」の3つです。資金調達の前に、構造的に減らせる部分がないかを確認します。
1.請求・検収・回収を早める
納品後すぐに請求書を発行する、検収遅れを放置しない、入金遅延を早期に把握する、取引更新時に回収サイトを交渉するなど、売上債権の滞留日数を短くします。売掛金残高だけでなく、売掛先別の入金予定日を管理してください。
2.在庫と仕掛品の滞留を減らす
売れない在庫、過剰な安全在庫、採算の悪い仕掛品は資金を固定します。品目別の回転日数、発注単位、最低在庫、滞留理由を確認し、販売計画と仕入れを連動させます。J-Net21も、在庫期間が長いほど資金繰りが悪化するため、棚卸しと回転期間の把握が重要だとしています。[7]
3.仕入先と支払条件を適正化する
一方的な支払遅延は信用を損ないます。支払予定を正確に管理したうえで、取引量や発注頻度を踏まえ、正式に支払サイトや分割条件を相談します。回収を早め、合意のもとで支払いまでの期間を確保できれば、必要運転資金は減ります。[7]
4.粗利と回収条件をセットで受注判断する
黒字案件でも、粗利が薄く回収まで長いと、多額の資金を長期間立て替えることになります。見積段階で、粗利額だけでなく前払い費用、在庫期間、検収条件、回収日、支払日を並べ、資金負担に見合う案件かを判断します。
5.資金繰り表で不足日から逆算する
貸借対照表の式は「いくら事業内に固定されているか」を示します。資金繰り表は「いつ、いくら不足するか」を示します。両方を使い、融資相談や条件交渉を支払直前ではなく早い段階で始めます。
運転資金の調達手段|融資を先に、ファクタリングは短期の入金待ちに使う
本記事では、中小企業の運転資金調達は、まず民間金融機関や政府系金融機関からの融資を検討する順番をすすめます(公的なルールではなく、返済可能性や必要な時期によって判断が変わります)。J-Net21は、中小企業に身近な調達手段として政府系・民間金融機関からの借入れを挙げ、資金使途に合わせて借入期間を選ぶよう説明しています。[12] 比較は「早い順」ではなく、資金需要を無理なく解消できる順に行います。
| 調達手段 | 位置づけ | 向いている場面 | 主な確認点 |
|---|---|---|---|
| 銀行・信用金庫などの融資 | 恒常的・計画的な運転資金の第一候補 | 経常運転資金、増加運転資金、季節資金を計画的に確保したい | 必要額、資金使途、返済原資、試算表、資金繰り表、既存借入 |
| 自治体の制度融資 | 信用保証を活用する融資の候補 | 所在地・企業規模・資金使途など、地域制度の要件に合う | 自治体ごとの要件、金融機関と信用保証協会の審査、保証料 |
| 日本政策金融公庫 | 政策金融機関による融資 | 公庫の対象制度に合い、運転資金を返済計画とともに確保したい | 対象制度、必要書類、審査、返済期間、担保・保証条件 |
| ファクタリング | 請求済み売掛債権の入金待ちを埋める短期手段 | 融資実行より先に支払日が来る一方、確定した売掛債権がある | 債権の実在性、手数料、契約形態、償還請求・買戻し義務の有無 |
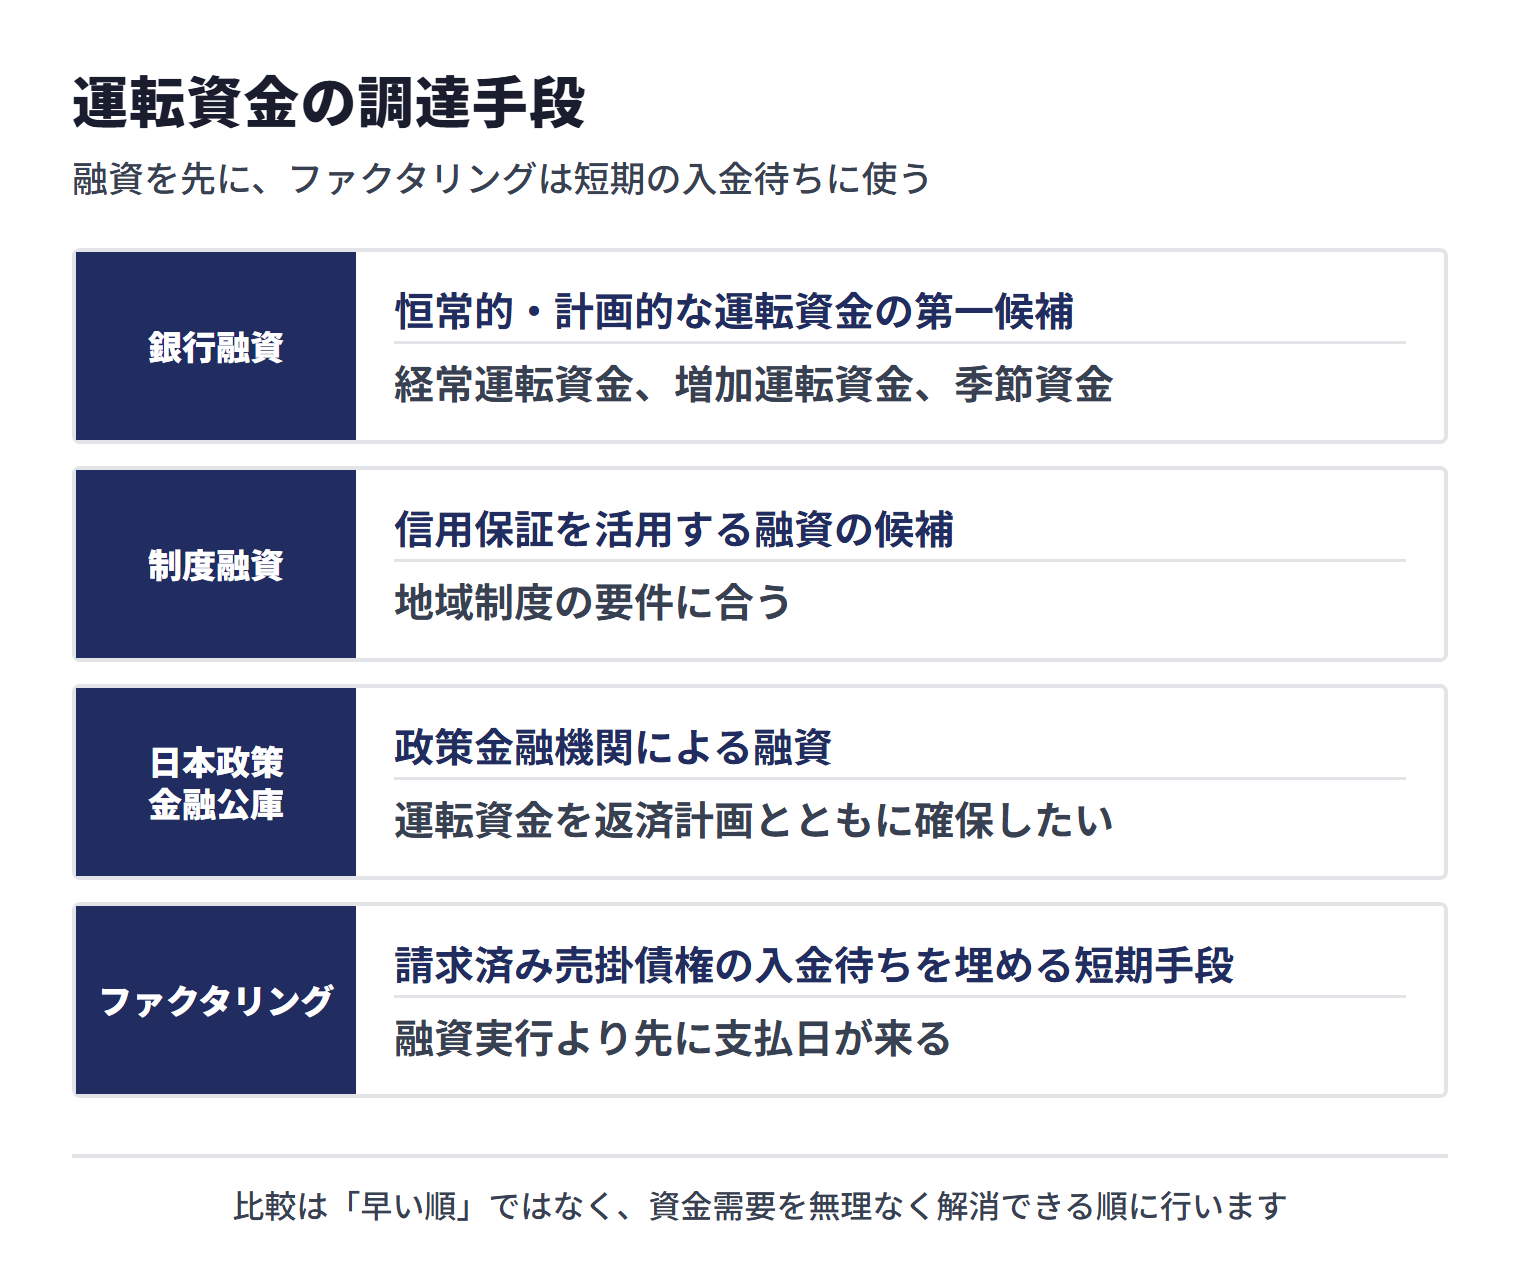
銀行融資|恒常的な運転資金はまず取引金融機関に相談
通常の営業サイクルで繰り返し必要になる資金や、売上拡大に伴う増加運転資金は、まず取引金融機関へ相談します。必要運転資金の計算、資金繰り表、増収の根拠、回収条件、返済原資を示せるようにします。金融機関との対話は、支払期限が迫ってからではなく、受注・増産を決める前に始めるのが安全です。
制度融資|自治体・信用保証協会・金融機関の仕組みを確認する
制度融資は自治体ごとに設計が異なります。たとえば神奈川県は、県・県信用保証協会・金融機関の三者が連携する制度と説明しています。[13] 信用保証協会は、金融機関から事業資金を調達する中小企業の公的な保証人となり、保証付融資では所定の信用保証料が必要です。[14] 所在地の自治体、信用保証協会、取扱金融機関の公式情報を確認してください。
全国信用保証協会連合会によると、保証付き融資は、申込みを受けた信用保証協会が保証審査を行い、保証を適当と認めたときは金融機関に「信用保証書」を発行し、その条件にそって金融機関から融資が実行される流れで、所定の信用保証料は融資手続きの際に金融機関経由で支払います。信用保証料の料率は、中小企業・小規模事業者の経営状況に応じた9つの料率区分から適用され、担保の提供がある場合などの割引、事業者選択型経営者保証非提供制度を利用する場合の割増、経営安定関連保証(セーフティネット保証)など一部の保証制度の特別料率があります。保証申込時に提出する直近の決算書の決算期が令和8年4月期以降の保証では、新たなモデルで料率区分が判定されます。信用保証協会と金融機関の双方で手続きがあるため、支払日から逆算して早めに相談してください。
※出典:全国信用保証協会連合会「信用保証のお申込の流れ」[1]/全国信用保証協会連合会「信用保証料」[2]/全国信用保証協会連合会「信用保証協会の保証料率区分を判定するモデルの変更について」(2026年3月2日)[3]
日本政策金融公庫|対象制度と返済計画を確認する
日本政策金融公庫は、一般貸付を含む事業資金融資で運転資金を資金使途として掲げています。適用される制度や条件は事業規模・業種・資金使途などで異なり、審査の結果によって希望どおりにならない場合があります。[4] 民間金融機関と同様、必要額と返済可能性を資料で説明できるようにします。
国民生活事業の一般貸付では、運転資金の融資限度額は4,800万円、返済期間は5年以内(特に必要な場合7年以内)で、うち据置期間は1年以内です。社会的、経済的環境の変化等外的要因により一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方のうち、定められた要件に該当する方には、経営環境変化対応資金(セーフティネット貸付)があり、融資限度額は7,200万円、運転資金の返済期間は10年以内(うち据置期間3年以内)です。同公庫は、ご融資が決まるまでの平均所要日数を2〜3週間程度(土日、祝日を含む)とし、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています。これは融資が決まるまでの目安で、入金までの日数ではないため、支払日の直前ではなく早めに相談してください。
※出典:日本政策金融公庫「一般貸付」[4]/日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」[5]/日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[6]
ファクタリング|融資ではなく、売掛金の入金時期を前倒しする手段
ファクタリングは、保有している売掛債権を支払期日前に売却して資金化する方法です。金融庁は、一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)で、法的には債権の売買(債権譲渡)契約だと説明しています。[15] ファクタリングの仕組みを確認し、融資と混同しないことが重要です。
売掛金の入金待ちという短い空白を埋める場面には合いますが、赤字補填や恒常的な資金不足を繰り返し埋める使い方では、手数料の分だけ将来の入金手取りが減ります。長期的な運転資金の第一選択にはせず、融資実行までのつなぎなど、対象債権と利用終了時点が明確な場合に絞って比較します。
複数の調達方法を横断して確認したい場合は、中小企業の資金調達方法の一覧も参考にしてください。
運転資金を調達する前の判断手順
- 必要運転資金を計算する:売上債権+棚卸資産-仕入債務を月次で出す
- 増加分を分ける:通常分、増収分、季節分、赤字補填分を混ぜない
- 不足日と不足額を出す:入金予定と支払予定を資金繰り表へ落とす
- 内部改善を先に検討する:回収、在庫、支払条件、採算を見直す
- 融資を早めに相談する:銀行・信用金庫、制度融資、日本政策金融公庫を比較する
- 短期の入金待ちだけ残る場合に売掛債権の資金化を比較する:手数料と契約実態を確認し、利用終了時点を決める
J-Net21は、資金調達に際して自社の資金繰りを確認し、借入れか資産売却かを選び、資金使途に応じて期間を合わせることを挙げています。[12] 「借りられる額」や「売却できる額」から考えるのではなく、「不足原因を解消するために必要な額と期間」から逆算してください。
運転資金に関するよくある質問
運転資金とは簡単にいうと何ですか?
商品・サービスを提供するための支払いから、売上代金を回収するまでの時間差を埋め、事業を継続するための資金です。必要運転資金は、基本的に「売上債権+棚卸資産-仕入債務」で計算します。
運転資金は月商の何か月分あればよいですか?
本記事では、月商の何か月分という一律の月数は置いていません。本記事で参照した公的資料にも全社共通の月数を定めたものはなく、必要な額は回収サイト、在庫期間、支払サイト、固定費、季節変動によって会社ごとに変わるためです。まず貸借対照表の式で固定額を計算し、資金繰り表で実際の不足日・不足額を確認してください。
売上が増えると運転資金も増えますか?
増えるとは限りません。代金を先に受け取り、在庫をほとんど持たず、仕入代金を後で支払う事業では増えにくい場合があります。一方、掛け売上と在庫が増え、支払いが回収より先に来る会社では、売上拡大に伴って増加運転資金が生じやすくなります。
黒字なのに運転資金が不足するのはなぜですか?
売上と利益は計上されていても、売掛金が未回収で、在庫や仕掛品に現金が固定されていることがあるためです。仕入代金や給与などの支払日が入金日より先なら、黒字でも手元資金は減ります。
運転資金は銀行融資とファクタリングのどちらで調達すべきですか?
本記事では、恒常的・計画的な運転資金は、まず銀行・信用金庫などの融資を検討することをすすめます(公的なルールではなく本記事の考え方です)。ファクタリングは融資ではなく、確定した売掛債権の入金時期を前倒しする手段です。融資実行前に支払日が来るなど、短期の入金待ちを埋める用途に絞って比較します。
必要運転資金がマイナスになることはありますか?
あります。仕入債務が売上債権と棚卸資産の合計を上回る場合、式の結果はマイナスです。代金を前受けしたり販売時に回収したりして、仕入代金などの支払いが後になる事業では、支払いより先に代金が入るため、その間は手元資金に余裕が生まれることがあります。ただし、将来の支払い義務が消えるわけではないため、支払予定は別途管理します。
まとめ|必要運転資金と不足日を計算し、長短を分けて調達する
- 必要運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 増加運転資金は、売上拡大などで必要運転資金が増えた差額である
- 掛け売上と在庫は利益が出ていても現金を固定するため、成長期ほど資金不足に注意する
- 回収の早期化、在庫圧縮、合意に基づく支払条件の適正化で必要額を減らす
- 恒常的・計画的な運転資金は融資を先に検討する
- ファクタリングは、請求済み売掛金の入金待ちを埋める短期手段として利用範囲を限定する
まず月次試算表から必要運転資金と増加分を計算し、資金繰り表で不足日を特定してください。資金需要が見えたら、金融機関へ早めに相談し、返済期間と売上回収の時期を合わせます。
参考資料・出典
本記事は以下の公的情報源を参照して作成しています。執筆時点で社外の弁護士・税理士・公認会計士等による監修は実施していません。本記事は投資勧誘、法的助言、税務上または財務上の個別助言を目的とするものではありません。制度・融資条件は変更される場合があるため、利用前に最新の公式情報をご確認ください。契約、会計・税務処理、資金調達の個別判断は、必要に応じて金融機関や各分野の専門家へご相談ください。
法令・公的機関・業界団体
- 全国信用保証協会連合会「信用保証のお申込の流れ」(zenshinhoren.or.jp)
- 全国信用保証協会連合会「信用保証料」(zenshinhoren.or.jp)
- 全国信用保証協会連合会「信用保証協会の保証料率区分を判定するモデルの変更について」(2026年3月2日)(zenshinhoren.or.jp)
- 日本政策金融公庫「一般貸付」(jfc.go.jp)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(jfc.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- J-Net21「資金繰り改善のための財務・資本戦略」(j-net21.smrj.go.jp)
- J-Net21「費用を削減するほかに、資金繰りをよくする方法はありませんか。」(j-net21.smrj.go.jp)
- 中小機構「改訂版 小規模事業者支援のための業務必携」(運転資金と設備資金)(smrj.go.jp)
- 日本政策金融公庫『調査月報』2026年2月号(No.209)(jfc.go.jp)
- J-Net21「黒字倒産とはどのようなものでしょうか?また、そうならないためにはどうしたらよいのでしょうか?」(j-net21.smrj.go.jp)
- J-Net21「資金繰り改善のための資金調達手段」(j-net21.smrj.go.jp)
- 神奈川県「神奈川県中小企業制度融資」(pref.kanagawa.jp)
- 全国信用保証協会連合会「初めての融資と信用保証」(zenshinhoren.or.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)