資金繰り表の見方|資金ショート・経常収支・財務収支の読み方
資金繰り表は翌月繰越・経常収支・財務収支の順に読みます。資金が尽きる月の見つけ方、借入で赤字を埋めている状態の見分け方、キャッシュ・フロー計算書との違い、予定と実績の差異理由の記録方法を、日本政策金融公庫の様式に沿って解説します。
資金繰り表の見方は、翌月繰越金で資金が尽きる月を探し、経常収支で本業の資金創出力を確かめ、財務収支で借入に頼っていないかを見る、という順番です。月末残高だけがプラスでも、経常収支の赤字を新規借入で埋めているなら、資金繰りの原因は解消していません。
【結論先出し】見る順番は「残高→経常収支→財務収支」です
翌月繰越金がマイナスになる月より前に、入金の前倒し・支払い条件の調整・資金調達などの対応を検討します。
そのうえで予定と実績の差を毎月更新すると、資金不足の時期だけでなく、予測が外れた原因まで把握できます。
目次
資金繰り表は3つの欄を順番に見る
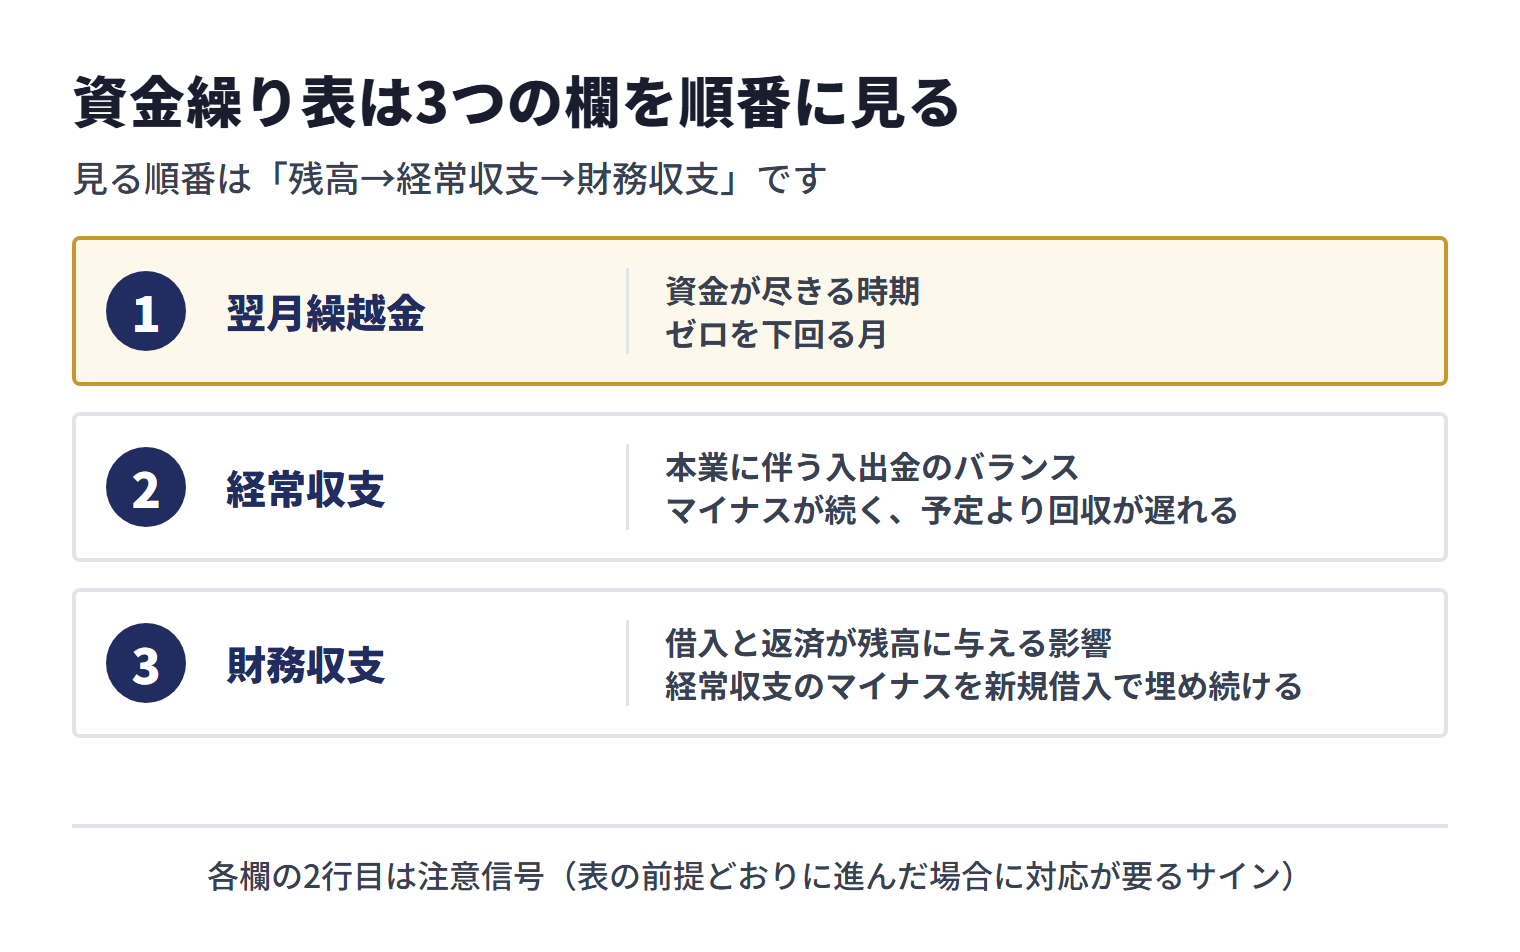
資金繰り表は、すべての行を同じ重さで読む必要はありません。まず資金残高の着地点を確認し、次に本業の入出金、最後に借入と返済の影響を切り分けると、資金不足の時期と原因を混同しにくくなります。
翌月繰越金で「どの月にショートするか」を確認する
最初に見るのは、各月の「翌月繰越金」です。日本政策金融公庫の資金繰り表では、前月繰越金に経常収支、経常外収支、財務収支を加えて翌月繰越金を求めます。翌月繰越金がゼロを下回る最初の月が、表の前提どおりに進んだ場合の資金ショート月です。出典:日本政策金融公庫「資金繰り表(記入例)」
ただし、月末残高がわずかにプラスだから安全とは限りません。給与や仕入代金の支払日が売掛金の入金日より先なら、月中に残高が不足することがあります。月次表で余裕が小さい月は、日別・週別の入出金予定まで分解して確認します。安全余裕額に法令などで定められた一律の基準はないため、自社の固定的な支払いと入金のぶれを基に決めてください(決め方は後述します)。
経常収支がマイナス続きになっていないかを見る
経常収支は、売掛金回収などの経常収入から、仕入・外注費・人件費・諸経費などの経常支出を引いた金額です。ここが複数月にわたってマイナスなら、本業に伴う入金だけでは通常の支払いを賄えていない可能性があります。日本政策金融公庫のサイトに掲載された、税理士が回答する「経営Q&A」(2014年3月)でも、資金繰り(計画)表は経常収入と経常支出の状態を表したもので、それがプラスとなっているかどうかがポイントだとしています。出典:日本政策金融公庫「経営Q&A」
単月のマイナスだけで結論を出さず、売掛金の回収遅延、仕入の先払い、季節変動、粗利不足などに分けて原因を探します。入金が翌月へずれただけなら回収管理の問題、売上が予定どおりでも赤字が続くなら採算や固定費の問題というように、対策が変わるためです。
財務収支で赤字を埋めていないかを確かめる
財務収支は、借入による入金と借入金返済による支出の差です。経常収支がマイナスでも、新規借入で財務収支が大きくプラスになれば、翌月繰越金は表面上増えます。しかし、これは不足資金を外部調達で補った状態であり、本業の収支が改善したことを意味しません。日本政策金融公庫の様式でも、経常収支と財務収支は別区分で示されています。出典:日本政策金融公庫「資金繰り表(記入例)」
財務収支のプラス自体が問題なのではありません。設備投資や成長に伴う運転資金を計画的に借りる場面もあります。注意したいのは、経常収支のマイナスが続き、その穴埋めのために借入を繰り返している状態です。返済が始まる月まで予定表を延ばし、借入後も翌月繰越金が維持できるかを確認します。
| 見る欄 | 読み取ること | 注意信号 |
|---|---|---|
| 翌月繰越金 | 資金が尽きる時期 | ゼロを下回る月、または月中の支払いに対して余裕が小さい月 |
| 経常収支 | 本業に伴う入出金のバランス | マイナスが続く、予定より回収が遅れる |
| 財務収支 | 借入と返済が残高に与える影響 | 経常収支のマイナスを新規借入で埋め続ける |
資金繰り表とキャッシュ・フロー計算書は目的が違う
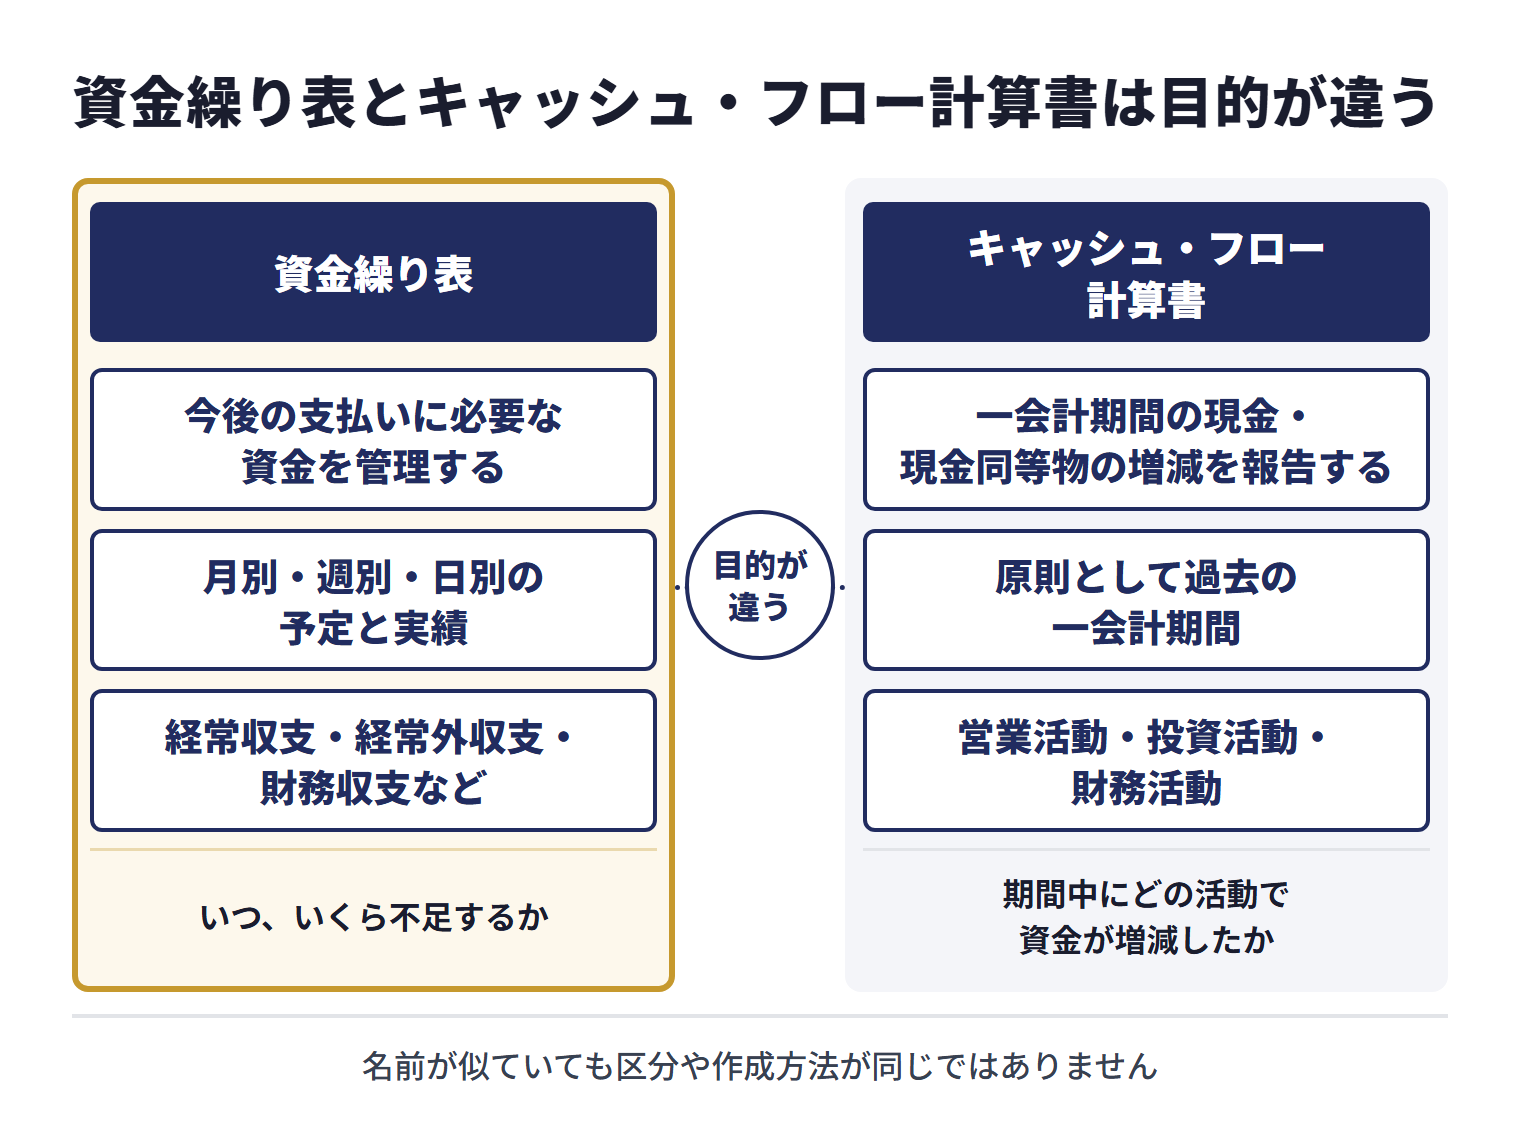
資金繰り表は将来の資金不足を避けるための社内管理資料、キャッシュ・フロー計算書は一会計期間の資金の動きを報告する財務諸表です。企業会計審議会の「連結キャッシュ・フロー計算書等の作成基準」では、キャッシュ・フロー計算書に「営業活動によるキャッシュ・フロー」「投資活動によるキャッシュ・フロー」及び「財務活動によるキャッシュ・フロー」の区分を設けるとされています。出典:企業会計基準委員会「連結キャッシュ・フロー計算書等の作成基準」
| 比較項目 | 資金繰り表 | キャッシュ・フロー計算書 |
|---|---|---|
| 主な目的 | 今後の支払いに必要な資金を管理する | 一会計期間の現金・現金同等物の増減を報告する |
| 見る時間軸 | 月別・週別・日別の予定と実績 | 原則として過去の一会計期間 |
| 主な区分 | 経常収支・経常外収支・財務収支など | 営業活動・投資活動・財務活動 |
| 主な使い手 | 経営者・財務担当者・金融機関 | 経営者・投資家・債権者などの利害関係者 |
| 読み取る中心 | いつ、いくら不足するか | 期間中にどの活動で資金が増減したか |
「資金繰り表は未来、キャッシュ・フロー計算書は過去」という整理は基本をつかむには便利ですが、完全な二分ではありません。資金繰り表には過去の実績を入れた実績表もあります。中小企業基盤整備機構のJ-Net21も、キャッシュ・フロー計算書を過去の流れ、資金繰り表を将来の流れを見る資料と説明しつつ、資金繰り表を実績表と予定表に分けています。出典:J-Net21「資金繰り表を活用する」
また、資金繰り表の「経常収支」とキャッシュ・フロー計算書の「営業活動によるキャッシュ・フロー」は、名前が似ていても区分や作成方法が同じではありません。両者の金額をそのまま一致させるのではなく、目的に応じて使い分けます。
企業会計審議会の「連結キャッシュ・フロー計算書等の作成基準」は、キャッシュ・フロー計算書が対象とする資金の範囲を現金及び現金同等物とし、現金とは手許現金及び要求払預金(当座預金、普通預金、通知預金など)をいうとしています。また、営業活動によるキャッシュ・フローを間接法で表示する場合は、税金等調整前当期純利益に非資金損益項目、営業活動に係る資産及び負債の増減などを加減するとしています。これに対して日本政策金融公庫の資金繰り表の記入例は、現金売上・売掛金回収などの経常収入から、現金仕入・買掛金支払・人件費などの経常支出を差し引いた差引過不足を、月ごとに出す形です。
※出典:企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」(1998年3月13日)[5]/日本政策金融公庫(国民生活事業)「資金繰り表(記入例)」[1]
資金繰り実績表と予定表を分ける意味
実績表と予定表を分ける目的は、予測を当てたか外したかを確認し、次の予測を直すことです。日本政策金融公庫の記入例も、直近月を「実績」、次月以降を「予定」として並べ、過去の実績や季節性を踏まえて予定額を記入する構成です。出典:日本政策金融公庫「資金繰り表(記入例)」
- 予定を固定する:月初時点の回収予定・支払予定・借入予定を残します。
- 実績へ置き換える:月が終わったら通帳や会計帳簿を基に実際の入出金を入力します。
- 差異の理由を付ける:売掛金の入金遅れ、支払いの前倒し、売上見込みのずれなどに分けます。
- 翌月以降を更新する:一時的なずれか継続するずれかを判断し、残りの予定に反映します。
予定を毎月上書きして消してしまうと、予測精度を検証できません。「予定」「実績」「差異」「差異理由」を残すと、売上予測の問題なのか、回収・支払条件の問題なのかが分かります。J-Net21も、予定と実績の差から現金収支の傾向や問題点を捉えられると説明しています。出典:J-Net21「資金繰り表って何ですか?また、どのようにして作成するのですか?」
公的機関が示す様式も、決まった形を求めるものとは限りません。中小企業庁金融課の「モニタリング強化型特別保証制度のモニタリングについて」は、同制度で月次管理を実施する際に活用する月次管理表の参考様式を示していますが、本様式は一例であり、別途任意の様式を活用しても差し支えないとしています。同制度では、今後6か月以内に資金不足が懸念されるときに、金融機関及び保証協会へ経営状況の変化に関する報告を行い、資金繰りの見込みを明らかにする書類(資金繰り表等)を提出するとしていますが、これは同制度を利用する事業者の手続きで、すべての事業者に共通する作成期間を定めたものではありません。
※出典:中小企業庁金融課「モニタリング強化型特別保証制度のモニタリングについて」(2026年3月2日)[7]
数字で追う|6か月の資金繰り表の読み方
3つの欄の読み方を、架空の会社の数字で追います。単位は万円で、返済は毎月50万円、6月に500万円を借り入れ、7月に200万円の設備を購入した想定です。
| 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | |
|---|---|---|---|---|---|---|
| 前月繰越 | 800 | 650 | 400 | 500 | 250 | 100 |
| 経常収入 | 1,200 | 1,100 | 1,000 | 1,300 | 1,250 | 1,200 |
| 経常支出 | 1,300 | 1,300 | 1,350 | 1,300 | 1,350 | 1,300 |
| 経常収支 | ▲100 | ▲200 | ▲350 | 0 | ▲100 | ▲100 |
| 経常外収支 | 0 | 0 | 0 | ▲200 | 0 | 0 |
| 財務収支 | ▲50 | ▲50 | 450 | ▲50 | ▲50 | ▲50 |
| 翌月繰越 | 650 | 400 | 500 | 250 | 100 | ▲50 |
翌月繰越だけを追うと、6月に残高が増えて安心しそうになります。しかし経常収支を見ると、6月は▲350万円で6か月のなかで最も悪い月です。残高が増えたのは借入500万円が財務収支に入ったためで、本業の入出金は改善していません。この表が示しているのは「6月に一息ついた」ではなく、「経常収支の赤字が続けば、借入を使い切った9月に資金が尽きる」ということです。
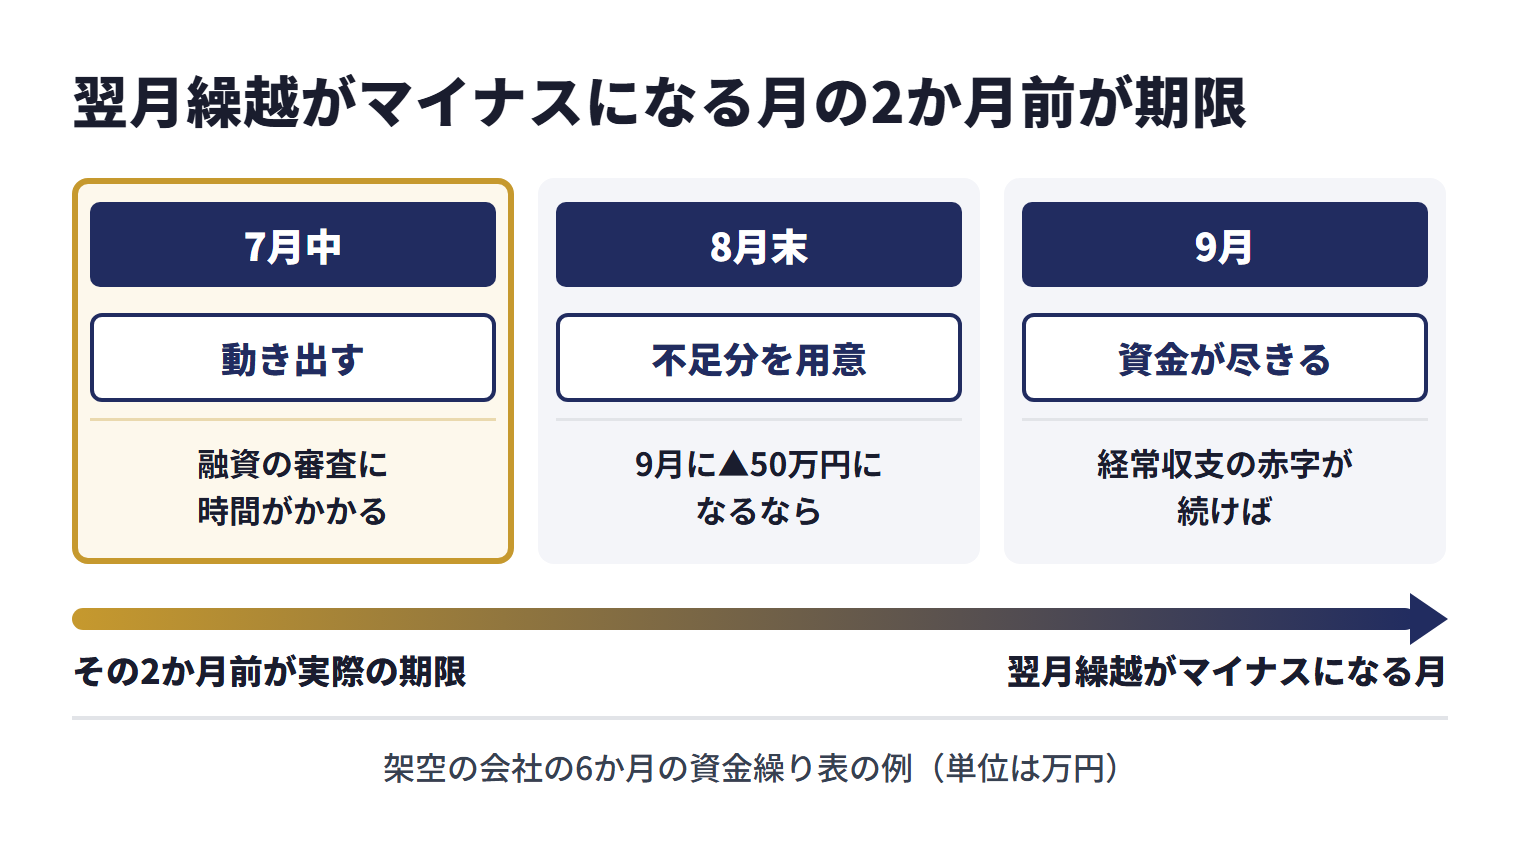
対応を検討する期限も、この表から決まります。9月に▲50万円になるなら、8月末までに不足分を用意しなければなりません。動き出す時期は、使う手段の相談・審査・契約・入金までにかかる期間から逆算します。たとえば日本政策金融公庫の国民生活事業は、融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)とし、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています。書類の準備や別の手段の検討も見込むと、この例では7月中に動き出すことになります。本記事では、翌月繰越がマイナスになる月の2か月前を動き出す目安にしていますが、これは法令や公的機関が定めた期限ではありません。
差異理由は5つに分けて記録する
予定と実績の差は、金額だけ記録しても次に活かせません。原因を分類しておくと、翌月以降の予定をどこまで直すべきかが決まります。分類は多くしすぎないほうが続けやすいため、本記事では次の5つに分けています。
| 差異理由 | 典型的な例 | 翌月以降の予定への反映 |
|---|---|---|
| 回収遅延 | 入金予定の売掛金が翌月にずれた | その取引先の入金予定日を実績に合わせて後ろへ動かす。繰り返すなら取引条件の問題として扱う |
| 売上未達 | 受注が予定に届かず入金額そのものが減った | 売上予定を保守的な値に引き下げる。回収遅延と混同しない |
| 支払前倒し・臨時支出 | 修理費、値上げ、予定外の仕入 | 一時的か継続的かを判断し、継続的なら経常支出に組み込む |
| 借入・返済のずれ | 融資実行が翌月になった、返済開始が早まった | 財務収支の月をずらす。経常収支の見方には影響させない |
| 入力漏れ | 納税、賞与、保険料など毎月ではない支出の抜け | 年間の支出予定表を作り、資金繰り表と突き合わせる |
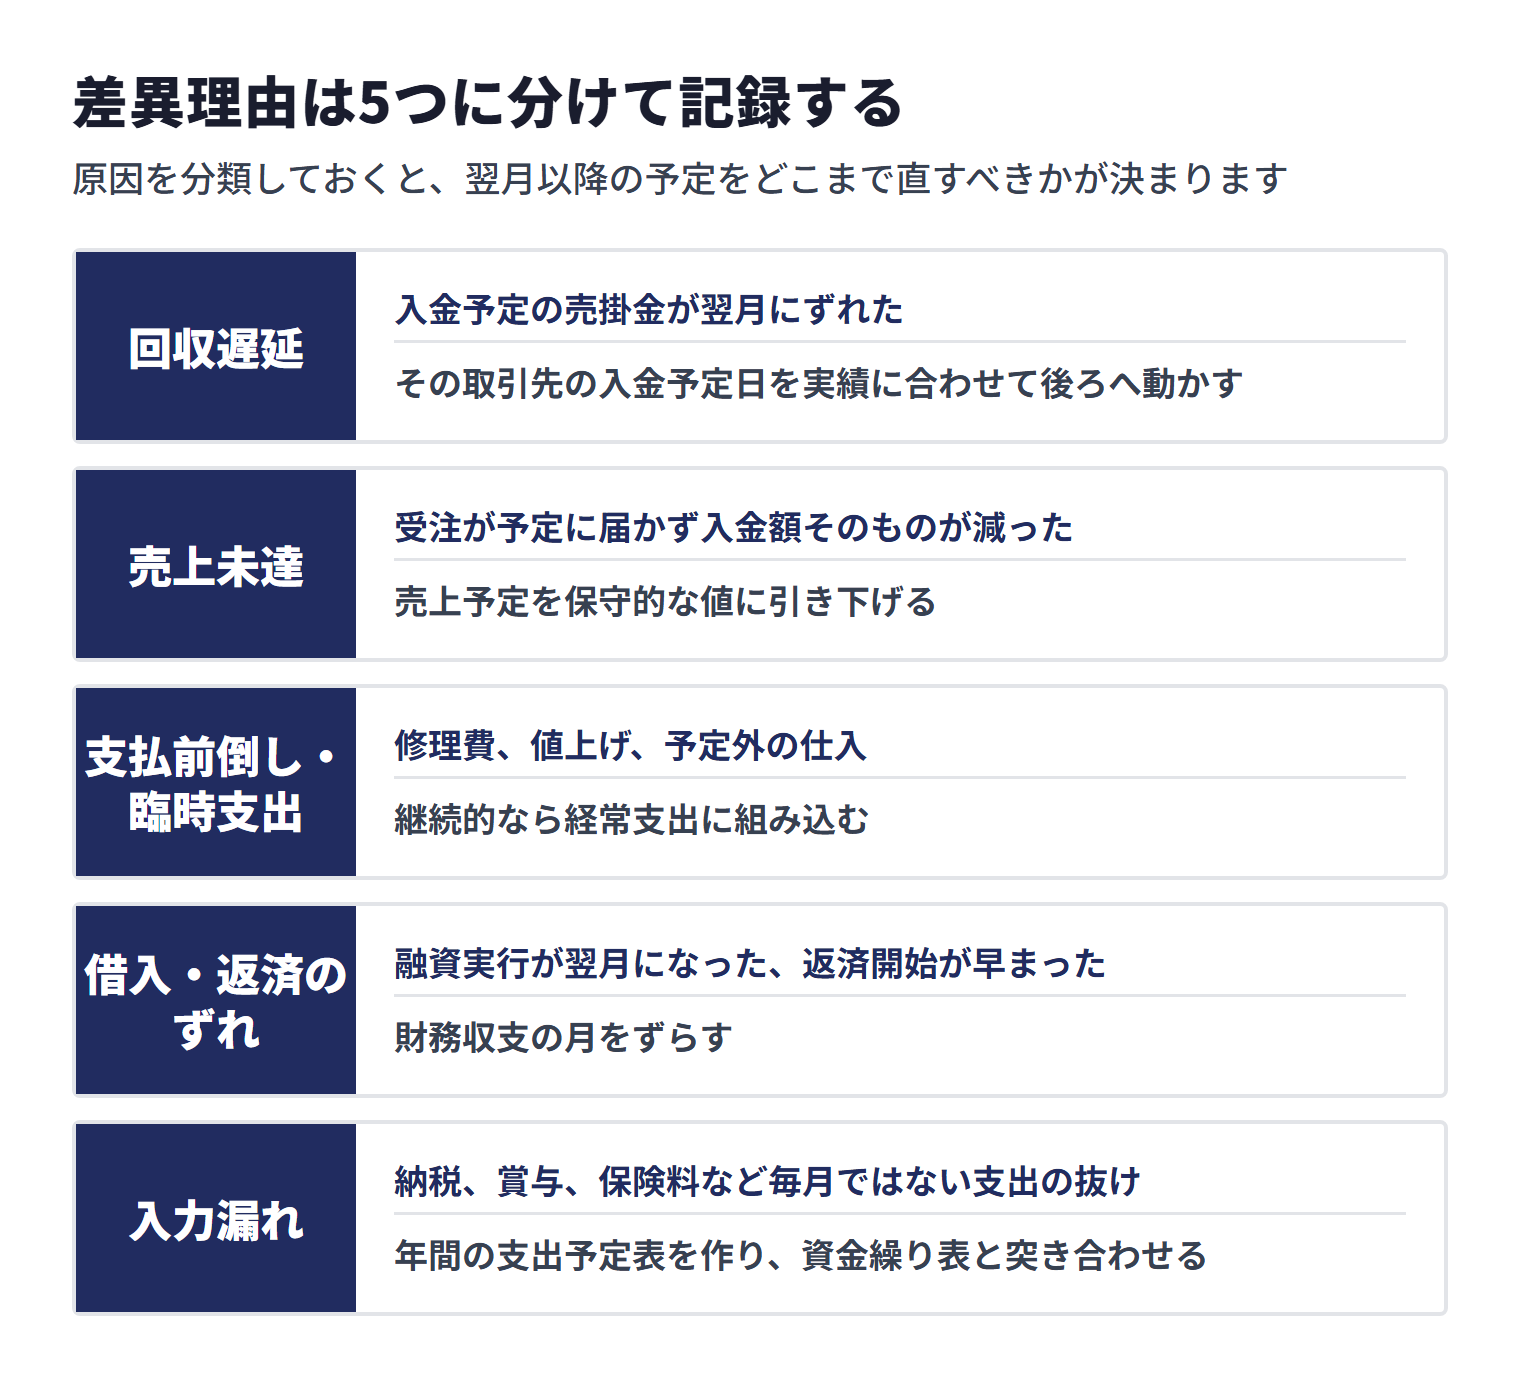
この分類で見ると、回収遅延と売上未達は同じ「入金が足りない」でも対策が異なります。前者は取引先への確認と督促、後者は営業活動と予算の見直しになります。資金繰り表を毎月更新する目的は、残高を当てることではなく、どの種類のずれが自社で繰り返し起きているかを知ることにあります。
余裕が小さい月は日繰り表に分解する
月次の資金繰り表は、月末残高しか示しません。給与の支払日が25日、仕入代金の支払いが月末、売掛金の入金も月末という会社では、25日時点の残高は月末より小さくなります。上の例の8月は翌月繰越が100万円でしたが、25日に給与300万円が出て、月末に入金がまとめて入る流れなら、25日の時点では残高がマイナスになっている可能性があります。
そこで、翌月繰越の余裕が小さい月は、日付ごとの入出金予定を並べた日繰り表を作ります。作り方は難しくありません。その月の入金予定と支払予定を日付順に1行ずつ並べ、月初の残高から順に足し引きして、日ごとの残高を出すだけです。残高が最も小さくなる日と、その日の金額が分かれば、月末残高では見えなかった不足に対応できます。本記事では、日繰り表は毎月ではなく、月次表で余裕が小さいと分かった月に作ることをすすめています。
先ほどの8月を日繰りに分解すると、月初残高250万円、10日に仕入代金の支払い400万円、20日に売掛金の入金600万円、25日に給与300万円、月末に外注費の支払い500万円、諸経費と借入の返済の支払い200万円と売掛金の入金650万円、という並びになります。残高は10日に▲150万円まで下がり、20日の入金で回復して、月末は100万円で着地します。月末残高だけを見ると回っているように見えて、10日から20日の間は支払いに足りていない、という状態が日繰り表で初めて見えます。対応は、10日の支払いを20日以降にずらす交渉か、20日の入金を前倒しする交渉か、10日間だけの短期資金の手当てになります。
経常収支がマイナスの月は、損益と突き合わせて原因を分ける
経常収支のマイナスには、資金繰りの問題と採算の問題が混ざっています。見分ける手がかりとして、同じ月の損益計算書(試算表)と並べます。組み合わせは4つに分かれますが、利益と現金の動きは、減価償却費のように現金の出ない費用や、売掛金・在庫・買掛金の増減などでもずれるため(前述の作成基準の間接法を参照)、表の「読み取れること」は原因を探す入口となる例です。
| 経常収支 | 同じ月の営業利益 | 読み取れること | 打ち手 |
|---|---|---|---|
| マイナス | プラス | 利益は出ているが入金が後。回収遅延か、成長に伴う運転資金の増加 | 回収予定表の確認、運転資金の手当て |
| マイナス | マイナス | 採算が取れていない。入金を早めても解決しない | 粗利・固定費の見直し。資金調達は時間稼ぎにしかならない |
| プラス | マイナス | 赤字でも現金が残っている。減価償却費のように現金の出ない費用、売掛金の回収が進んだ、在庫の取り崩し、前受金の入金など、理由は一つとは限らない。前受金や在庫の取り崩しによるものなら翌月以降に反動が来ることがある | 前受分の履行に要する支出を先に確保する |
| プラス | プラス | 本業で資金を生んでいる | 返済と投資の余力を確認する |
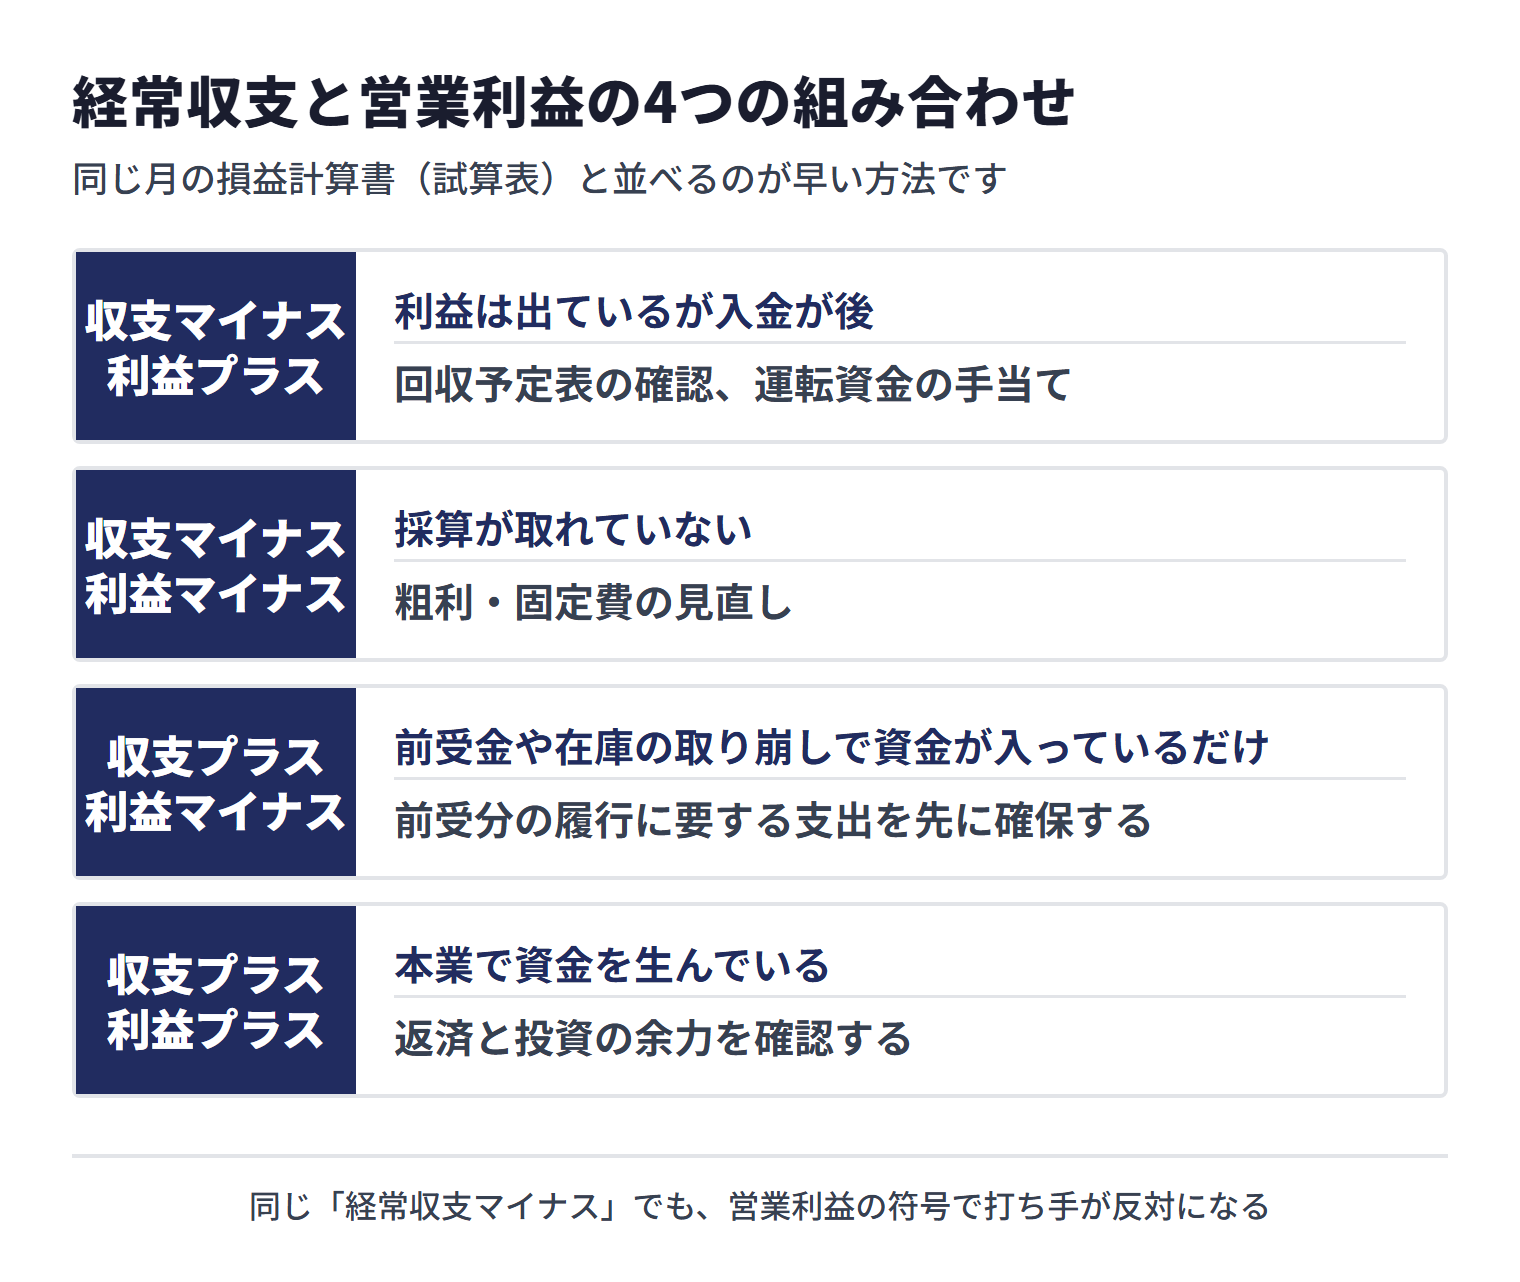
2行目に当たる月が続いているなら、資金繰り表の読み方の問題ではなく、採算という事業の問題である可能性があります。融資やファクタリングで資金を入れても、採算が改善しなければ経常収支のマイナスは止まりません。逆に1行目なら、原因は入金の時期にあることが考えられるため、回収条件の見直しや売掛金の早期資金化が選択肢になります。同じ「経常収支マイナス」でも、営業利益の符号で打ち手が変わるため、資金繰り表だけで判断せず試算表を横に置いてください。
返済が経常収支の範囲に収まっているかを見る
財務収支の返済額は、経常収支から出ていくのが本来の形です。年間の経常収支の合計から経常外の支出を引いた額が、年間の返済額を上回っていれば、借入は本業の資金で返せています。下回っていれば、返済のために新たに借りるか、手元資金を取り崩していることになります。前述の6か月の例では、経常収支の合計が▲850万円で返済額が300万円なので、返済原資はありません。
決算書の数字から返済余力を見る方法もあります。日本政策金融公庫のサイトに掲載された税理士の解説(経営Q&A)は、利益に減価償却費を足した額を年間のキャッシュ・フローとし、借入金の返済金額とのバランスをみることが重要だとしています。ただし、利益+減価償却費と資金繰り表の経常収支は計算の仕方が違い、売上債権・棚卸資産・仕入債務の増減なども差の原因になるため、同じ金額にはなりません。資金繰り表の側では、月次の経常収支の合計と返済額を並べて確かめ、決算書から見た返済余力と大きく違う場合はその理由を確かめます。返済額が経常収支を恒常的に超えているなら、追加の借入ではなく返済条件の見直しを金融機関に相談することも検討します。
安全余裕額の決め方
翌月繰越がゼロを下回らなければよい、というわけではありません。入金が数日遅れただけで支払いに詰まる残高では、表の上では回っていても実務は綱渡りです。安全余裕額に法令などで定められた一律の基準はありません。日本政策金融公庫のサイトに掲載された税理士が回答する「経営Q&A」(2014年3月)は、キャッシュ・ポジション(現金預金と短期所有の有価証券の合計)を一定以上(月商の約1~2か月分、理想は約3か月分)に高めることが大切だとしていますが、これも専門家の解説で、必要な水準は自社の入出金の性質によって変わります。考え方の一例は、毎月確定して出ていく支払い(給与・社会保険料・家賃・借入返済)の合計を最低ラインに置くものです。この金額があれば、入金が1か月止まっても固定的な支払いは守れます。
入金の相手先が1社に集中している会社や、入金日が月末の1日に集中している会社は、余裕を厚めに取ります。反対に、日々の現金売上がある業種では薄くても回る場合があります。決めた安全余裕額を資金繰り表の下に1行足しておき、翌月繰越がその線を下回る月を「対応が要る月」として扱うと、ゼロになる月より早く動けます。
実績表から予定表を作る手順
予定表の精度は、実績をどう使うかで決まります。受注見込みから売上を置き、そこから入金を推定する方法は、営業の期待値が混ざりやすくなります。本記事では、実績から逆算する次の手順をすすめます。実績を出発点にすると、予定と実績がずれたときに、どの前提が外れたかを確かめやすくなります。
- 過去12か月の実績表から、月ごとの入金と支出を並べる。 季節による山と谷が見える。前年同月の数字が、予定の出発点になる
- 入金は取引先別に、契約上の支払サイトで置く。 売上の計上月ではなく、その取引先が実際に振り込んできた日付の実績に合わせる
- 支出は契約と年間予定から置く。 家賃・リース・返済は契約書、納税・賞与・保険料は年間の支払予定表、仕入・外注は発注予定から
- 受注見込みの分は別の行に分ける。 確定している入金と、見込みの入金を同じ行に混ぜない。見込みが外れたときの影響が一目で分かる
- 月が終わるたびに実績へ置き換え、差異理由を記録する。 前述の5分類で、翌月以降の予定のどこを直すかを決める
4番目の「確定と見込みを分ける」が、読み方に直結します。翌月繰越がプラスでも、その裏付けが見込みの入金なら、実際には不足する可能性が残っています。確定分だけで翌月繰越を計算した行を1本持っておくと、楽観と現実の差がそのまま表に出ます。作成手順そのものは資金繰り表の作り方で扱っています。
金融機関は資金繰り表のどこを見るか
融資の相談で資金繰り表を提出する場合も、自社で見る箇所がそのまま説明の中心になります。本記事では、経常収支がプラスで推移しているか、返済額を経常収支で賄えているかの2点を説明の軸にすることをすすめます(審査の基準は金融機関ごとに異なり、法令や公的機関がこの2点を定めているわけではありません)。日本政策金融公庫のサイトに掲載された税理士の解説(経営Q&A)も、金融機関に提出する際は、資金繰り(計画)表から、いつ頃、どんな理由で、どの位の金額が不足するのかを示し、借入後はこの借入資金で収支が安定することを説明していくとしています。経常収支がマイナス続きで、その穴を借入で埋める計画になっていれば、返済原資を説明しにくくなります。
あわせて説明できるようにしておきたいのが、予定額の根拠です。経常収入の予定が受注や契約の裏付けを持っているか、経常支出に納税や賞与が含まれているか、借入希望額が不足額と整合しているかを、提出前に確かめておきます。日本政策金融公庫の記入例にも、資金繰り表に記入した売上高、経常収支及び経常外収支等の算出根拠を記載する欄があります。提出用に整える手順は銀行提出用の資金繰り表で扱っています。
資金繰り表で避けたい読み間違い
- 月末残高だけを見る:月中の支払日と入金日のずれを見落とします。
- 経常収支のマイナスを一括して見る:回収遅延と採算悪化では打ち手が異なります。
- 借入後の残高だけで安心する:返済開始後まで予定を延ばさないと、再び不足する時期を見落とします。
- 予定を楽観値で固定する:受注額ではなく入金予定日、発注額ではなく支払予定日で入力します。
項目の意味から確認したい場合は資金繰り表の基本と項目、数式や更新方法は資金繰り表の作り方、金融機関へ説明する際の注意点は銀行提出用の資金繰り表もあわせて確認してください。
資金繰り表の見方に関するよくある質問
翌月繰越金がプラスなら資金繰りは安全ですか?
月末がプラスでも、月中に大きな支払いが先行すれば不足することがあります。余裕が小さい月は、日別・週別の入出金予定に分け、支払日の時点で残高が足りるかを確認します。
経常収支が単月でマイナスなら問題ですか?
単月のマイナスだけでは判断できません。季節要因や回収日のずれなら翌月に戻る場合があります。複数月の推移と差異理由を見て、継続的な採算不足か一時的なタイミングのずれかを切り分けます。
キャッシュ・フロー計算書で資金繰り表を代用できますか?
用途が異なるため、将来の支払管理をそのまま代用することはできません。キャッシュ・フロー計算書で過去の資金増減を分析し、資金繰り表で今後の入出金時期と不足額を管理する使い分けが適しています。
資金繰り表は何か月先まで作ればよいですか?
何か月先まで作るかを一律に定めた法令上の決まりは、本記事の調査では確認できていません。J-Net21は、過去の資金繰り表を基にして3〜6か月先の資金状況を予見できる資金繰り表を作成してみるとよいとしています。本記事の例のように6か月先まで並べ、借入があるなら返済が始まる月までは延ばすと、借入後に再び不足する時期も確認できます。融資の審査や取引条件の交渉には時間がかかるため、不足月に気づいてから資金を用意するまでの期間を見込める長さにしてください。余裕が小さい月は日繰り表に分解すると、月末残高では見えない不足も確認できます。
まとめ|残高の先にある不足原因まで読む
資金繰り表は、翌月繰越金で不足時期を見つけ、経常収支で本業の入出金を確かめ、財務収支で借入の影響を切り分けて読みます。実績と予定の差を残して更新すれば、資金ショートを予測するだけでなく、回収条件・採算・借入依存のどこに原因があるかも判断しやすくなります。
参考資料・出典
法令・公的機関・業界団体
- 出典:日本政策金融公庫「資金繰り表(記入例)」(jfc.go.jp)
- 出典:日本政策金融公庫「経営Q&A」(jfc.go.jp)
- 出典:企業会計基準委員会「連結キャッシュ・フロー計算書等の作成基準」(asb-j.jp)
- 出典:J-Net21「資金繰り表を活用する」(j-net21.smrj.go.jp)
- 企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」(1998年3月13日)(fsa.go.jp)
- 出典:J-Net21「資金繰り表って何ですか?また、どのようにして作成するのですか?」(j-net21.smrj.go.jp)
- 中小企業庁金融課「モニタリング強化型特別保証制度のモニタリングについて」(2026年3月2日)(chusho.meti.go.jp)
本記事は公的機関・会計基準設定主体の公開資料を参照して作成しています。社外の有資格者による監修は実施していません。本記事は投資勧誘、法務・税務・会計上の個別助言ではありません。具体的な資金計画や会計処理は、必要に応じて税理士・公認会計士・金融機関等の専門家へご相談ください。