銀行提出用の資金繰り表|日本政策金融公庫のテンプレートと審査で見られるポイント
銀行提出用の資金繰り表を融資申込前に整える方法を解説。日本政策金融公庫が公表するExcel様式、返済原資・季節変動・見込み根拠の示し方、添付資料と提出前チェックを一次情報に基づいて整理します。
銀行へ融資を申し込む直前になり、「資金繰り表はどの様式で出せばよいのか」「どこまで詳しく書けばよいのか」と迷うことがあります。提出用の資金繰り表では、見た目の整った表を作るだけでなく、借入前にいつ・なぜ・いくら不足し、借入後に返済を続けられる見通しがあるのかを数字と根拠資料で説明できることが重要です。
【結論先出し】申込先に指定様式がなければ、日本政策金融公庫が公開する資金繰り表を作成例・候補にできます
日本政策金融公庫は、国民生活事業と中小企業事業のそれぞれで資金繰り表の様式・記入例を公表しています。ただし、公庫様式は資金繰り計画を策定するための書式として公開されているもので、民間銀行が提出用として受け付けるかどうかまでは案内されていません。また、確認した公庫の申込案内では、資金繰り表は申込者全員に一律必須の書類として挙げられていません。申込先・制度・案件によって追加資料や指定様式が異なるため、提出前に担当者へ確認してください。
審査を意識するなら、返済原資、資金不足の発生月と理由、季節変動、売上・入金見込みの根拠、既存借入と新規借入後の返済を一つの表で追える状態にします。資金繰り表を整えても融資の可否が約束されるわけではありません。
目次
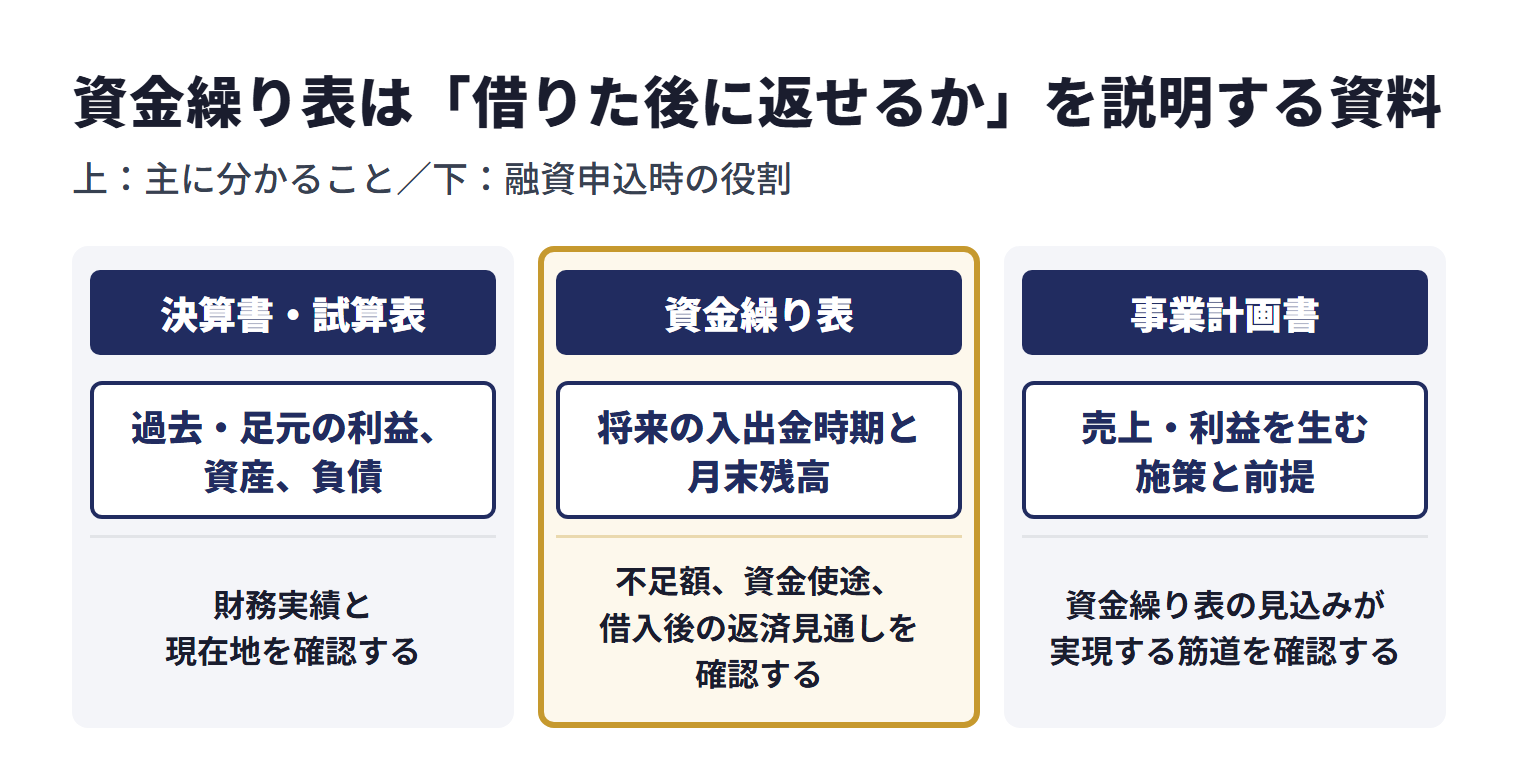
銀行提出用の資金繰り表は「借りた後に返せるか」を説明する資料
資金繰り表は、月ごとの現金・預金の増減を、経常収支、経常外収支、財務収支などに分けて示す表です。損益計算書が売上や費用を発生した時点で捉えるのに対し、資金繰り表は実際の入金日・支払日を基準にします。そのため、黒字でも売掛金の入金前に仕入代金や給与の支払いが来れば、資金不足が表に現れます。
日本政策金融公庫のサイトに掲載された、税理士が回答する「経営Q&A」(2014年3月)では、金融機関に提出する際は、資金繰り(計画)表から、いつ頃、どんな理由で、どの位の金額が不足するのかを示し、借入後はこの借入資金で収支が安定することを説明していくとしています。これは公庫の申込要領ではなく、専門家による解説です。公庫の記入例にも、直近月の実績、翌月以降の予定、前年同月売上、算出根拠の記入欄があります。つまり、提出用の表は単なる残高予測ではなく、資金使途と返済可能性を説明する資料です。[12][4]
| 資料 | 主に分かること | 融資申込時の役割 |
|---|---|---|
| 決算書・試算表 | 過去・足元の利益、資産、負債 | 財務実績と現在地を確認する |
| 資金繰り表 | 将来の入出金時期と月末残高 | 不足額、資金使途、借入後の返済見通しを確認する |
| 事業計画書 | 売上・利益を生む施策と前提 | 資金繰り表の見込みが実現する筋道を確認する |
日本政策金融公庫は資金繰り表の公式テンプレートを公表している
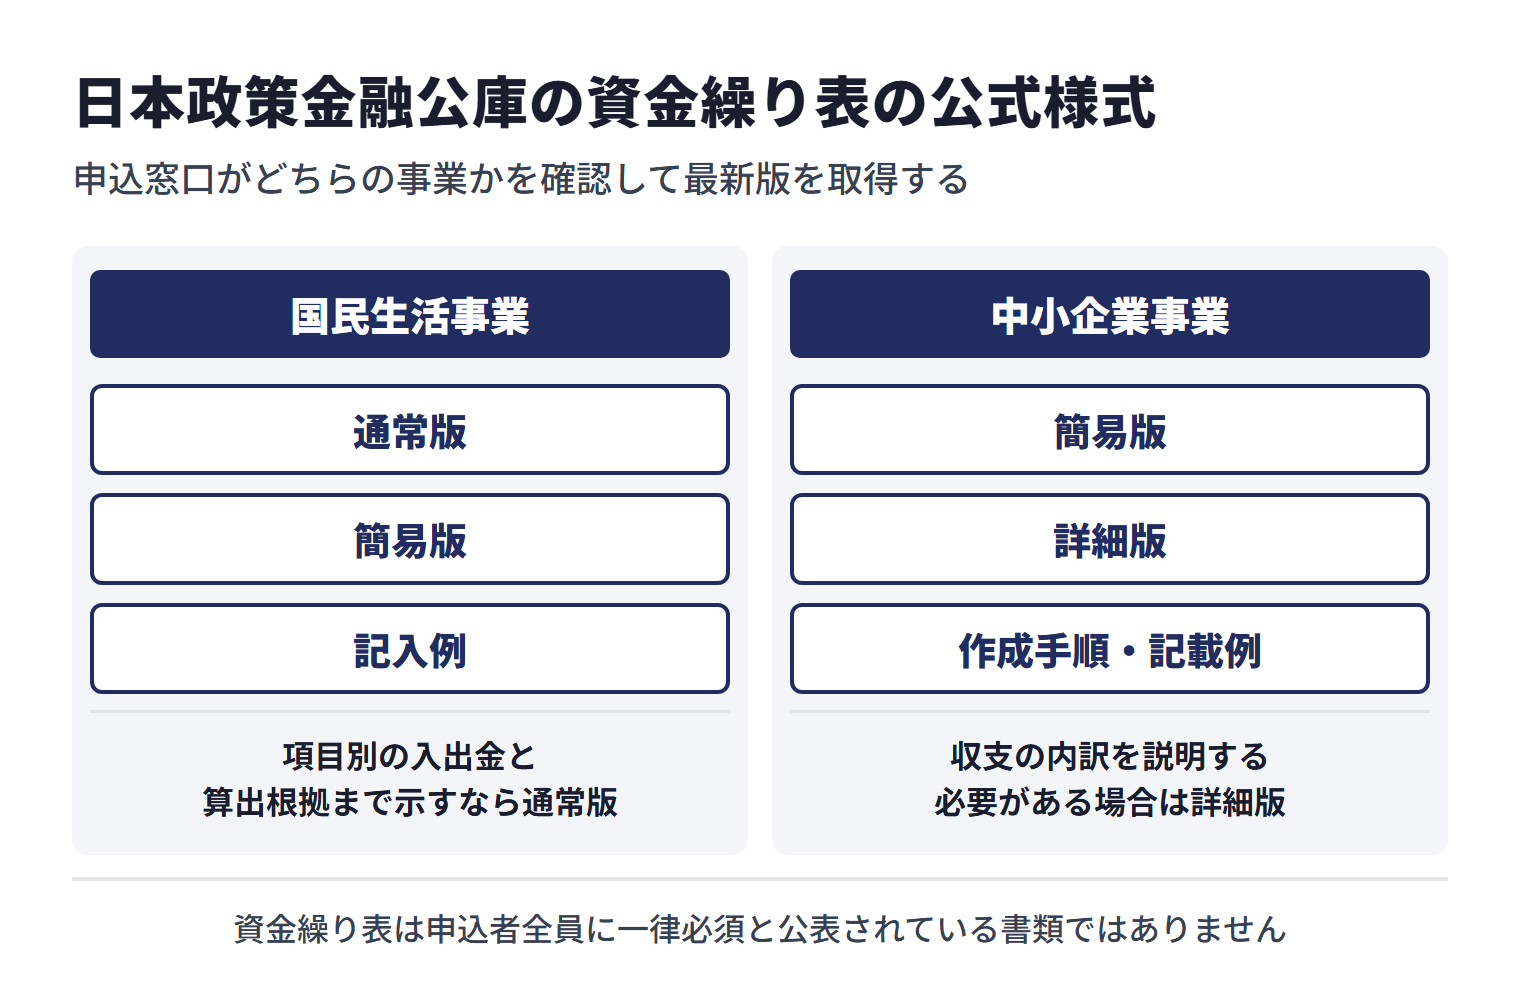
日本政策金融公庫の資金繰り表は「公表されていない」のではなく、公式サイトからダウンロードできます。国民生活事業には通常版、簡易版、記入例があり、中小企業事業には簡易版・詳細版と、それぞれの作成手順・記載例があります。国民生活事業のページは「資金繰り計画を策定する場合に、ご記入いただくもの」、中小企業事業のページは「資金繰り計画を策定する場合にご活用ください」と説明しており、民間銀行が提出用として受け付けるかどうかまでは案内していません。申込窓口がどちらの事業かを確認し、該当ページから最新版を取得してください。[13][14]
| 公庫の区分 | 公式様式 | 使い分け |
|---|---|---|
| 国民生活事業 |
資金繰り表(Excel) 資金繰り表・簡易版(Excel) 資金繰り表・簡易版(Word) 資金繰り表(記入例PDF) |
項目別の入出金と算出根拠まで示すなら通常版、取引が単純で担当者の了承があるなら簡易版を候補にする |
| 中小企業事業 |
資金繰り表・簡易版(Excel) 簡易版・作成手順及び記載例(Excel) 資金繰り表・詳細版(Excel) 詳細版・作成手順及び記載例(Excel) |
複数の事業・借入・設備投資があり、収支の内訳を説明する必要がある場合は詳細版を候補にする |
資金繰り表の様式は信用保証協会も公開しています。東京信用保証協会は「経営サポートツール」として資金繰り表のエクセルファイルを公開し、毎月の資金の動きを一覧とすることで当面の資金繰りが一目で分かり、資金調達のタイミングを事前に確認できるとしています。保証の申込みで資金繰り表が必須になる例もあり、埼玉県信用保証協会の事業承継特別保証制度/経営承継借換関連保証用のチェックシートは、事業者が持参する必須書類に資金繰り表を挙げています。ただし、これは当該制度の書類で、同チェックシートの確認とは別に金融機関及び信用保証協会による審査があるとしています。
※出典:東京信用保証協会「経営サポートツール」[9]/埼玉県信用保証協会「ガバナンス体制の整備に関するチェックシート」[10]
金融機関が資金繰り表で見る3つの審査ポイント
以下は、金融庁の事業性融資に関する公表資料、監督指針の債権区分の考え方と、日本政策金融公庫の記入例をもとに、本記事で整理した着眼点です。金融庁や公庫が定めた審査基準ではありません。個別の銀行が同じ配点やチェックリストで審査するという意味ではなく、実際の判断は企業の財務内容、業種、資金使途、取引状況などを踏まえて行われます。[16][17]
金融庁が2019年12月に公表した「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」は、バブル期以前には、運転資金、設備資金等の資金使途や返済財源に着目し、将来のキャッシュフローを重視した融資が行われていたとの指摘があるとしています。一方で同文書は、よりよい実務に向けた対話の材料とするためのもので、検査や監督において個々の論点を形式的に適用したり、チェックリストとして用いたりするものではないとしています。資金繰り表を整えることは説明の材料になりますが、資金繰り表だけで融資の可否が一律に決まるわけではありません。
※出典:金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」(2019年12月)[11]
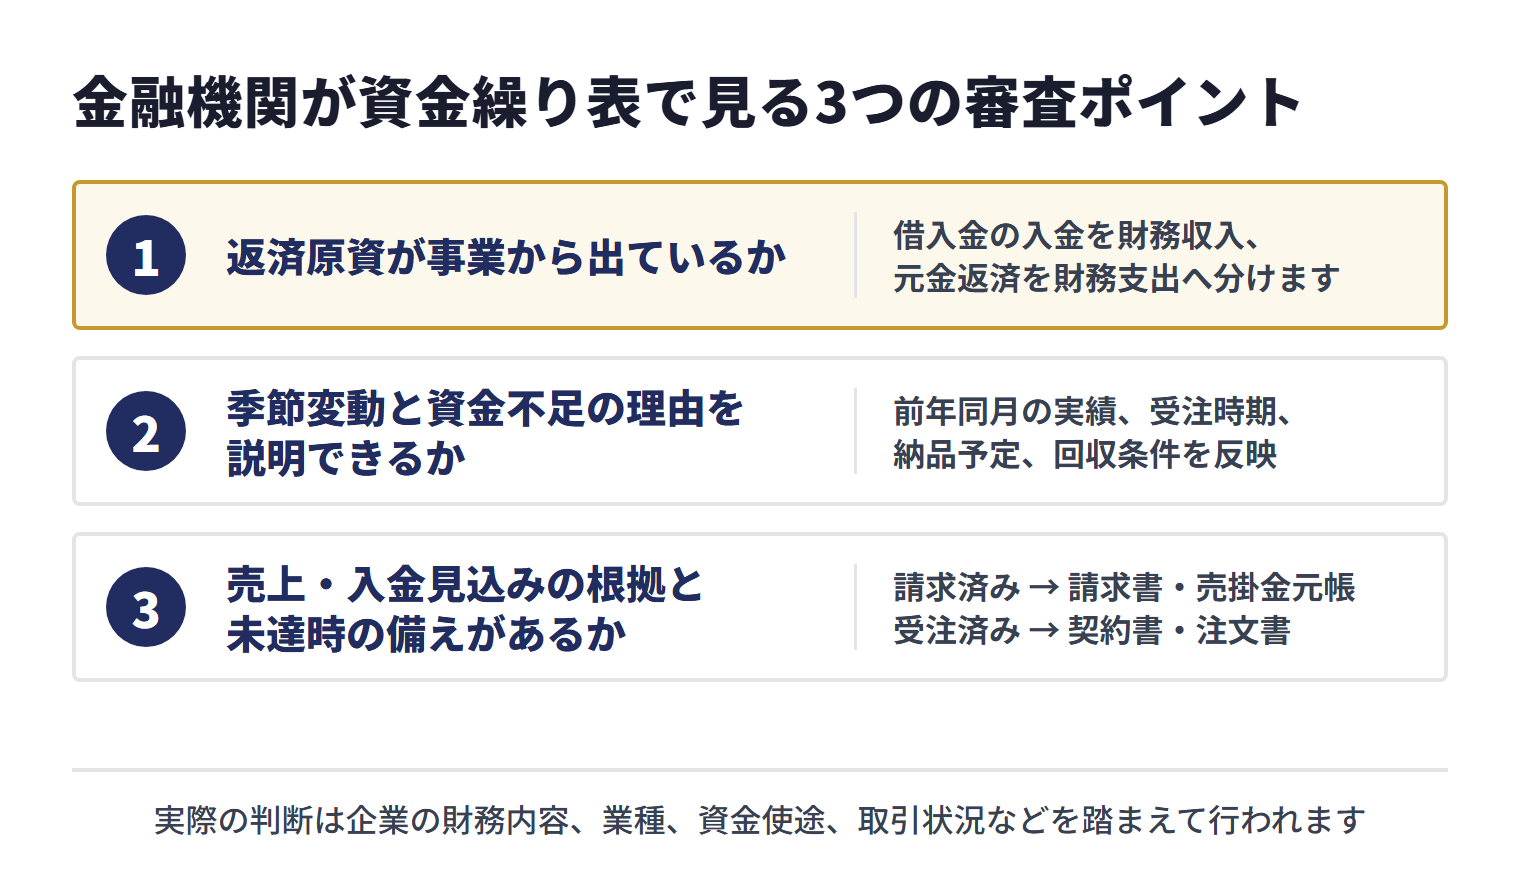
1.返済原資が事業から出ているか
大切なのは、新しい借入金を表に入れた結果、月末残高がプラスになることだけではありません。通常の営業による入金から仕入、外注費、人件費、家賃、税・社会保険料などを支払った後に、既存借入と新規借入の返済を続けられるかを説明できるようにします。金融庁の監督指針は、銀行法及び再生法に基づく債権の額の開示区分を判断する場面で、基準を機械的・画一的に適用するのではなく、債務者の実態的な財務内容、資金繰り、収益力等によりその返済能力を検討し、事業の継続性と収益性の見通し、キャッシュフローによる債務償還能力、経営改善計画等の妥当性などを総合的に勘案した上で区分することが適当であるとしています。新規融資の審査基準として示されたものではありませんが、返済能力を資金繰りや収益力から見る考え方の参考になります。[16]
提出表では、借入金の入金を財務収入、元金返済を財務支出へ分けます。そのうえで、借入前の経常収支が継続的に赤字なら、赤字の原因と改善策を説明します。借入金を経常収入に混ぜると、本業の収支と資金調達の効果が見えなくなるため避けてください。
2.季節変動と資金不足の理由を説明できるか
季節変動がある企業では、月ごとの売上を均等に置くよりも、前年同月の実績、受注時期、納品予定、回収条件を反映したほうが説明しやすくなります。日本政策金融公庫の記入例は、翌月以降の売上について、確定分、過去の実績、季節性などを考慮して記入するよう示しています。また、前年同月売上の欄も設けています。[4]
繁忙期の売上増加より先に仕入・外注費が出る、賞与や納税が特定月に集中する、工事代金の回収が検収後になる、といった時間差は、資金不足の合理的な説明材料になり得ます。ただし、「毎年この時期は厳しい」という言葉だけでは足りません。前年同月の資金繰り、受注一覧、請求・回収サイト、納税予定などで裏付けます。
3.売上・入金見込みの根拠と未達時の備えがあるか
金融庁の広報誌「アクセスFSA」第274号は、2026年5月に公表された「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」の概要として、事業性融資に取り組むにあたっては、融資審査の段階で事業性(事業の実態や将来性)を理解し、将来キャッシュ・フローの見通しやその不確実性といった個々の実情を踏まえ、融資後の返済可能性を評価することが求められていると説明しています。事業計画等については、事業者がどのような行動をとる予定か、その行動が事業見通しの達成にどの程度寄与するか、想定どおりにならない場合の備え、見通しを支える情報について、金融機関と事業者の間で共通理解を得られ、現実的に進捗を確認できるものであることが重要だとしています。[17]
そのため、売上予定は「前年同月比で増やす」とだけ書かず、入金確度に応じて根拠を付けます。請求済みの売掛金は請求書・売掛金元帳、受注済み案件は契約書・注文書・受注一覧、継続取引は過去の入金実績、未受注案件は商談状況と成約を見込む理由を示します。未達の場合に広告費や仕入量を抑える、設備投資時期を調整するなどの対応策があるなら、表の余白や別紙へ記載します。
銀行提出用の資金繰り表を作る7ステップ
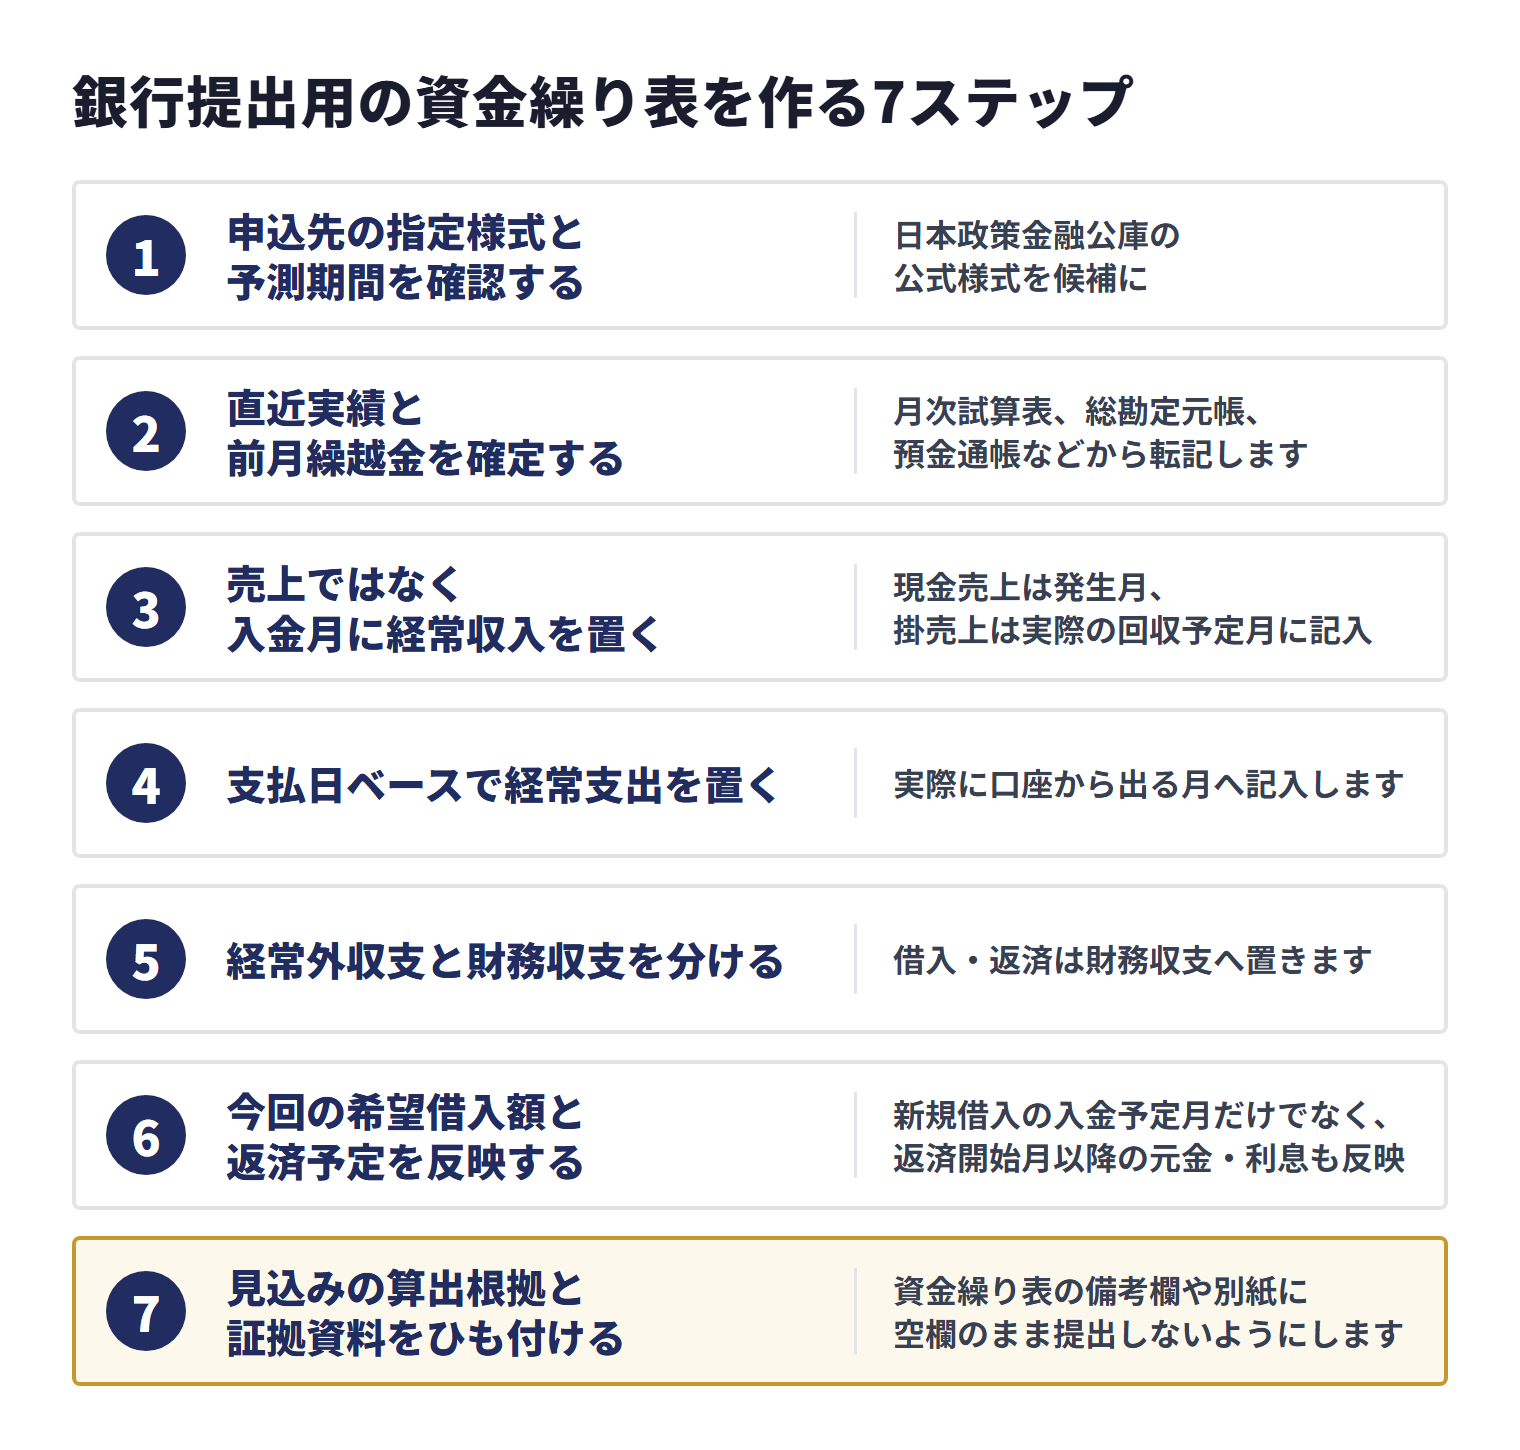
ステップ1.申込先の指定様式と予測期間を確認する
銀行からExcelファイルや記載項目の指定を受けている場合は、それを優先します。指定がなければ、日本政策金融公庫の公式様式を作成例の候補にできますが、提出用として受け付けられるかは申込先に確認してください。中小企業基盤整備機構が運営するJ-Net21は、月次試算表と銀行の預金通帳などから可能な限り過去の資金繰り表を作成しておき、それを基にして3〜6か月先の資金状況を予見できる資金繰り表を作成してみるとよいとしています。提出期間は申込先の指定に従い、少なくとも資金不足が起きる月と、借入後の返済が始まる期間を含めてください。[18]
ステップ2.直近実績と前月繰越金を確定する
最初の実績月は、月次試算表、総勘定元帳、預金通帳などから転記します。前月繰越金は、対象月の初日時点で事業に使える現金・預金と整合させます。複数口座がある場合は、対象口座の一覧を作り、定期預金や拘束性のある預金を自由に使える残高へ安易に含めないようにします。
ステップ3.売上ではなく入金月に経常収入を置く
現金売上は発生月、掛売上は実際の回収予定月に記入します。月末締め翌月末払いなら、売上月と入金月はずれます。すでに請求済みの売掛金は売掛金元帳や請求一覧から、今後の受注分は納品・検収・請求・支払条件をたどって入金月を決めます。
ステップ4.支払日ベースで経常支出を置く
現金仕入、買掛金支払、外注費、人件費、家賃、諸経費などを、実際に口座から出る月へ記入します。損益計算書の費用をそのまま月割りすると、賞与、税・社会保険料、年払い保険料、更新料などのまとまった支出を落としやすくなります。支払予定表、給与台帳、納付書、契約書と照合してください。
ステップ5.経常外収支と財務収支を分ける
設備購入・売却など本業の通常取引以外の入出金は経常外収支へ、借入・返済は財務収支へ置きます。日本政策金融公庫の記入例も、借入金と短期・長期の返済を財務収支で分けています。これにより、本業の資金創出、臨時支出、借入による補填を切り分けられます。[4]
ステップ6.今回の希望借入額と返済予定を反映する
希望借入額は、必要額より大きな丸い数字を先に置くのではなく、借入がなければ月末残高がどこまで不足するか、最低限必要な運転余力はどの程度か、諸支払いがいつ来るかを積み上げて説明します。新規借入の入金予定月だけでなく、想定する返済開始月以降の元金・利息も反映します。条件が確定していない場合は、申込先から示された返済案に更新し、確定値と未確定値を区別してください。
ステップ7.見込みの算出根拠と証拠資料をひも付ける
資金繰り表の備考欄や別紙に、「どの資料から、どの金額を、どの月へ入れたか」を記載します。表の合計が合っていても、売上見込みの根拠が説明できなければ、計画の確からしさは伝わりません。公庫の記入例にも、資金繰り表に記入した売上高、経常収支及び経常外収支等の算出根拠を記載する欄があるため、空欄のまま提出しないようにします。[4]
季節変動と売上見込みは「数字・理由・証拠」をセットで示す
季節性の説明では、増減率を強調するよりも、数字が動く原因と入出金への影響をつなげます。前年と今年で条件が違う場合は、その差も明示してください。たとえば、前年の大型案件が今年はない、単価改定がある、入金サイトが変わった、新規採用で給与支払いが増える、といった要因です。
| 見込みの種類 | 表への反映 | 根拠資料の例 | 説明の要点 |
|---|---|---|---|
| 請求済み | 回収条件に基づく入金予定月 | 請求書、売掛金元帳、入金予定一覧 | 金額と入金日が一致するか |
| 受注済み | 納品・検収後の入金月 | 契約書、注文書、受注工事明細 | 納品遅延や検収条件を織り込んでいるか |
| 継続取引の予測 | 前年同月・直近実績を基礎に反映 | 前年同月実績、取引先別月次推移 | 今年だけの増減要因があるか |
| 未受注・商談中 | 確定分と分け、前提を注記 | 見積書、商談一覧、過去の成約実績 | 未達時の支出削減・延期策があるか |
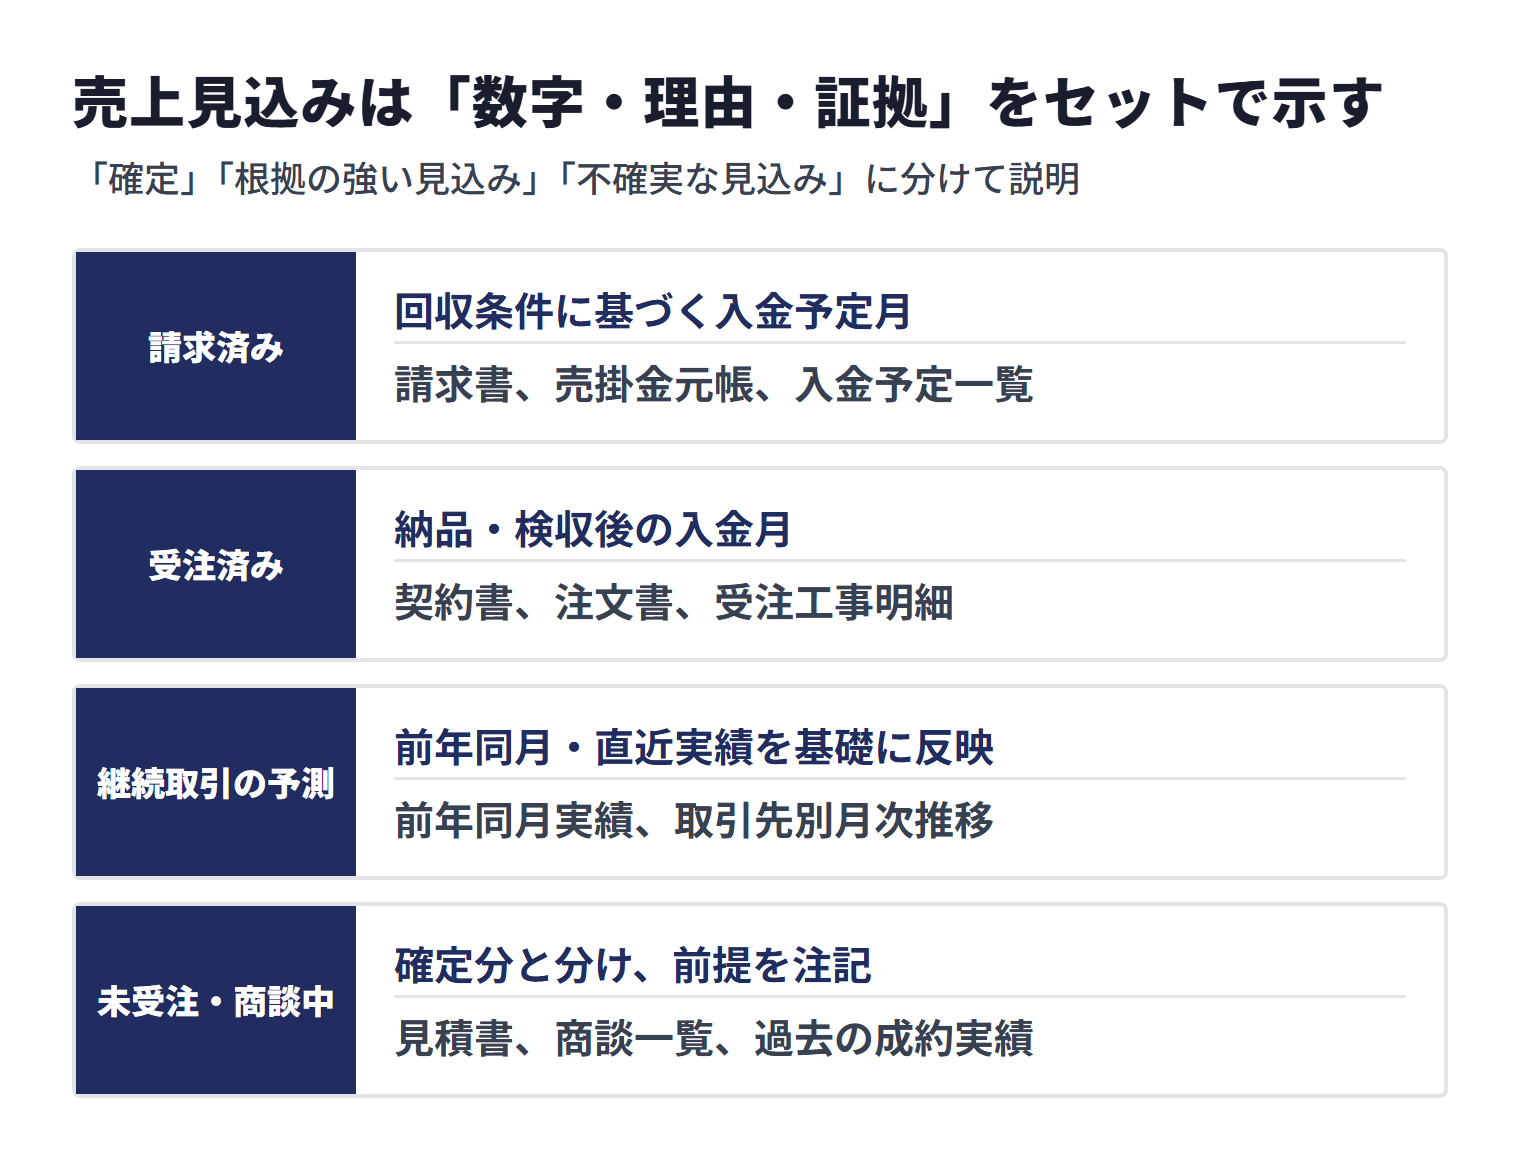
提出時には、資金繰り表の数字を「確定」「根拠の強い見込み」「不確実な見込み」に分けて説明できるようにします。色分けする場合は凡例を付け、白黒印刷でも区別できるよう、備考欄にも記号や注記を入れると確認しやすくなります。
資金繰り表と一緒に準備したい根拠資料
日本政策金融公庫の中小企業事業は、申込時の主な資料として、会社案内、法人の登記事項証明書、最新3期分の決算書・税務申告書、納税証明書、最近の試算表(決算月から時間が経っている場合)などを挙げ、必要に応じて補足資料を求めるとしています。国民生活事業の法人向けインターネット申込では、直近期だけでなく2期分の確定申告書・決算書が必要とし、決算後6カ月以上経過している場合または事業を始めたばかりで決算を終えていない場合は試算表の準備を求めています。対象制度や申込経路により異なるため、最新の案内を確認してください。[15][19]
- 残高の裏付け:月次試算表、総勘定元帳、預金通帳または口座明細
- 入金見込みの裏付け:売掛金元帳、請求書、注文書、契約書、受注一覧、入金予定表
- 支払見込みの裏付け:買掛金元帳、支払予定表、給与台帳、納付書、賃貸借契約、外注契約
- 設備資金の裏付け:見積書、導入時期、支払条件、投資効果を示す資料
- 借入・返済の裏付け:借入先別残高一覧、返済予定表、新規借入の希望条件
- 季節変動の裏付け:前年同月の売上・入出金実績、繁忙期の受注状況、納品・検収予定
添付資料を増やすこと自体が目的ではありません。資金繰り表の重要な数字について、担当者から「この入金はなぜこの月なのか」「この売上は確定しているのか」と聞かれたとき、すぐ示せる資料をそろえます。
銀行提出用で避けたい5つの作り方
売上を毎月同額にする
季節性や受注残があるのに均等な売上を置くと、資金不足月が実態とずれます。前年同月、直近の受注、入金サイトを基礎に月別で置きます。
売上月と入金月を同じにする
掛取引では売上計上から回収まで時間があります。請求締日、検収日、支払サイトを確認し、現金が入る月へ記載します。
借入金を本業の収入に混ぜる
借入金によって月末残高が増えても、経常収支の赤字が解消したことにはなりません。借入は財務収入として分け、本業が生む資金と区別します。
既存借入と新規借入の返済を落とす
融資実行月だけをプラスにして、返済開始後を記載しない表では返済見通しを確認できません。借入先別返済予定表と照合し、元金・利息の扱いを様式に合わせます。
希望額に合わせて売上見込みを逆算する
先に希望額を決め、それに合うよう売上を膨らませると、決算書、試算表、受注資料との不整合が生じます。資金不足額を積み上げ、見込みの根拠を付けたうえで希望額を説明します。金融庁の資料も、過去の見通しの達成度や、見通しを支える情報を共有する重要性を示しています。[17]
提出前チェックリスト
- 申込先に独自様式と指定期間があるか確認した
- 実績月の前月繰越金が口座明細・試算表と整合している
- 売上月ではなく、実際の回収予定月に入金を置いた
- 給与、税・社会保険料、賞与、年払い費用、設備支出を漏らしていない
- 本業の経常収支、臨時の経常外収支、借入・返済の財務収支を分けた
- 既存借入と今回の新規借入の返済を反映した
- 資金不足の発生月、理由、必要額を一文で説明できる
- 季節変動を前年同月実績や受注資料で説明できる
- 主要な売上・入金見込みに根拠資料がある
- 売上未達時の対応策を説明できる
- 決算書・試算表・事業計画書と数字が矛盾していない
- 計算式の上書き、符号の逆転、単位の混在がない
最後に、経営者自身が表の数字を説明できるか確認します。金融庁の公表資料は、事業計画が第三者作成であることや、経営者自身が管理できないほど詳細であることを求めるのではなく、金融機関と現実的に進捗を確認できることを重視しています。表の作成を専門家へ依頼した場合でも、前提と数字の動きを把握して面談へ臨んでください。[17]
資金繰り表を提出しても融資が決まらない場合の考え方
資金繰り表は審査に必要な説明を整える資料であり、融資の承認を保証するものではありません。日本政策金融公庫も、事業計画などをさまざまな角度から検討し、審査結果が希望に沿わない場合があると明記しています。[19]
融資が難しい、または入金まで待てない場合は、支払延期の交渉、入金条件の見直し、不要不急の支出延期、資産売却、公的な相談窓口などを検討します。法人が確定した売掛債権を保有している場合は、売掛債権を期日前に売却して入金を早めるファクタリングも選択肢になり得ます。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。ただし、手数料により受取額が減るため、資金繰り表に反映して比較する必要があります。金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとし、高額な手数料を支払うとかえって資金繰りが悪化し、多重債務に陥る危険性があるとして注意を呼びかけているため、契約内容と事業者を慎重に確認してください。[20]
銀行提出用の資金繰り表に関するよくある質問
銀行提出用の資金繰り表に決まったフォーマットはありますか?
銀行提出用として法令や公的機関が定めた統一の様式は、本記事の調査では確認できていません。日本政策金融公庫や東京信用保証協会は資金繰り表の様式を公開しており、J-Net21も公庫の「資金繰り表」書式に準じて構成を説明しています。申込先に指定があればそれを使い、なければ公庫の様式を作成例として使えるかを担当者へ確認してください。個別金融機関の独自様式と指定期間は本記事では未確認です。[18]
日本政策金融公庫は資金繰り表の様式を公表していますか?
はい。国民生活事業は通常版・簡易版・記入例を、中小企業事業は簡易版・詳細版と作成手順・記載例を公式サイトで公表しています。公表様式へのリンクは本記事のテンプレート一覧に掲載しています。[13][14]
日本政策金融公庫への申込では資金繰り表が必須ですか?
公式サイトで様式は公開されていますが、確認した申込案内(中小企業事業・国民生活事業)の主な必要書類には資金繰り表は挙げられておらず、中小企業事業の案内は、必要に応じて補足資料を求めるとしています。申込区分や制度、事業状況により追加資料が求められる場合があるため、申込画面の案内や担当支店へ確認してください。[15][19]
何か月先まで作ればよいですか?
まず申込先の指定を優先します。指定がない場合は、資金不足が生じる月、融資実行予定月、返済開始後の推移が分かる期間を含めます。J-Net21は、過去実績を基に将来3〜6か月を予見できる資金繰り表の作成を案内しています。[18]
売上見込みはどのように記載しますか?
請求済み、受注済み、継続取引の予測、未受注・商談中を分け、実際の回収予定月に置きます。請求書、注文書、契約書、前年同月実績などを根拠にし、不確実な見込みは確定分と区別して注記します。
赤字の月があると融資に不利ですか?
赤字月があることだけで融資の可否が決まるとは限りません。金融庁の監督指針は、債権の開示区分を判断する場面で、基準を機械的・画一的に適用するのではなく、債務者の実態的な財務内容、資金繰り、収益力等により返済能力を検討し、事業の継続性と収益性の見通し、キャッシュフローによる債務償還能力などを総合的に勘案するとしています(新規融資の審査基準を示したものではありません)。季節要因や一時的支出が原因なら、発生理由、回復時期、返済原資を根拠資料とともに説明してください。[16]
税理士に作成を任せてもよいですか?
J-Net21は、資金繰り表は税理士に作成を依頼することもできると説明しています。ただし、将来の入出金は現場の受注・支払情報に左右されるため、作成後に自社で確認し、前提、資金不足の原因、希望額の根拠、返済見通しを経営者自身が説明できるようにしておくと、面談で説明しやすくなります。
まとめ|公式テンプレートに根拠資料を結び付けて提出する
銀行提出用の資金繰り表は、申込先に指定様式がなければ、日本政策金融公庫が公開する資金繰り表を作成例にして形を整えられます(提出用として受け付けられるかは申込先に確認)。ただし、説明の中心になるのは様式そのものより、返済原資、資金不足の時期と理由、季節変動、見込みの根拠、借入後の返済を一貫して説明できることです。
融資申込前には、申込先の指定様式を確認し、直近実績を口座・試算表と一致させ、売上ではなく入金月、費用ではなく支払月で予定を置きます。借入・返済は本業の収支と分け、主要な見込みには請求書、注文書、契約書、前年同月実績などを添えてください。資金繰り表を整えることは審査の説明力を高めますが、融資の可否を保証するものではありません。
参考資料・出典
法令・公的機関・業界団体
- 資金繰り表(Excel)(jfc.go.jp)
- 資金繰り表・簡易版(Excel)(jfc.go.jp)
- 資金繰り表・簡易版(Word)(jfc.go.jp)
- 資金繰り表(記入例PDF)(jfc.go.jp)
- 資金繰り表・簡易版(Excel)(jfc.go.jp)
- 簡易版・作成手順及び記載例(Excel)(jfc.go.jp)
- 資金繰り表・詳細版(Excel)(jfc.go.jp)
- 詳細版・作成手順及び記載例(Excel)(jfc.go.jp)
- 東京信用保証協会「経営サポートツール」(cgc-tokyo.or.jp)
- 埼玉県信用保証協会「ガバナンス体制の整備に関するチェックシート」(cgc-saitama.or.jp)
- 金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」(2019年12月)(fsa.go.jp)
- 日本政策金融公庫 国民生活事業「経営Q&A」(jfc.go.jp)
- 日本政策金融公庫「各種書式ダウンロード 小規模事業者/個人事業主の方(国民生活事業)」(jfc.go.jp)
- 日本政策金融公庫「各種書式ダウンロード 中小企業の方(中小企業事業)」(jfc.go.jp)
- 日本政策金融公庫「お手続きの流れ 中小企業の方」(jfc.go.jp)
- 金融庁「中小・地域金融機関向けの総合的な監督指針」(fsa.go.jp)
- 金融庁「アクセスFSA 第274号」事業性融資に関する説明(fsa.go.jp)
- J-Net21「資金繰り表を活用する」(j-net21.smrj.go.jp)
- 日本政策金融公庫「小規模事業者/個人事業主の方(国民生活事業) お手続きの流れ」(jfc.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
公的情報の確認日:2026年9月1日。本記事は上記の公的情報源を参照して作成しています。個別金融機関の独自様式・指定期間は未確認です。執筆時点で社外の有資格者による監修は実施していません。融資審査、会計・税務処理、契約条件は個別事情により異なるため、申込先の金融機関、税理士、公認会計士、弁護士等へご確認ください。