飲食店の資金繰り改善ガイド|仕入れ・人件費・家賃・入金待ち対策
飲食店の資金繰りが苦しい法人向けに、仕入れ・人件費・家賃・キャッシュレス入金待ちが資金を圧迫する理由、改善策、資金調達方法、ファクタリングを検討すべき場面をBIGが解説します。
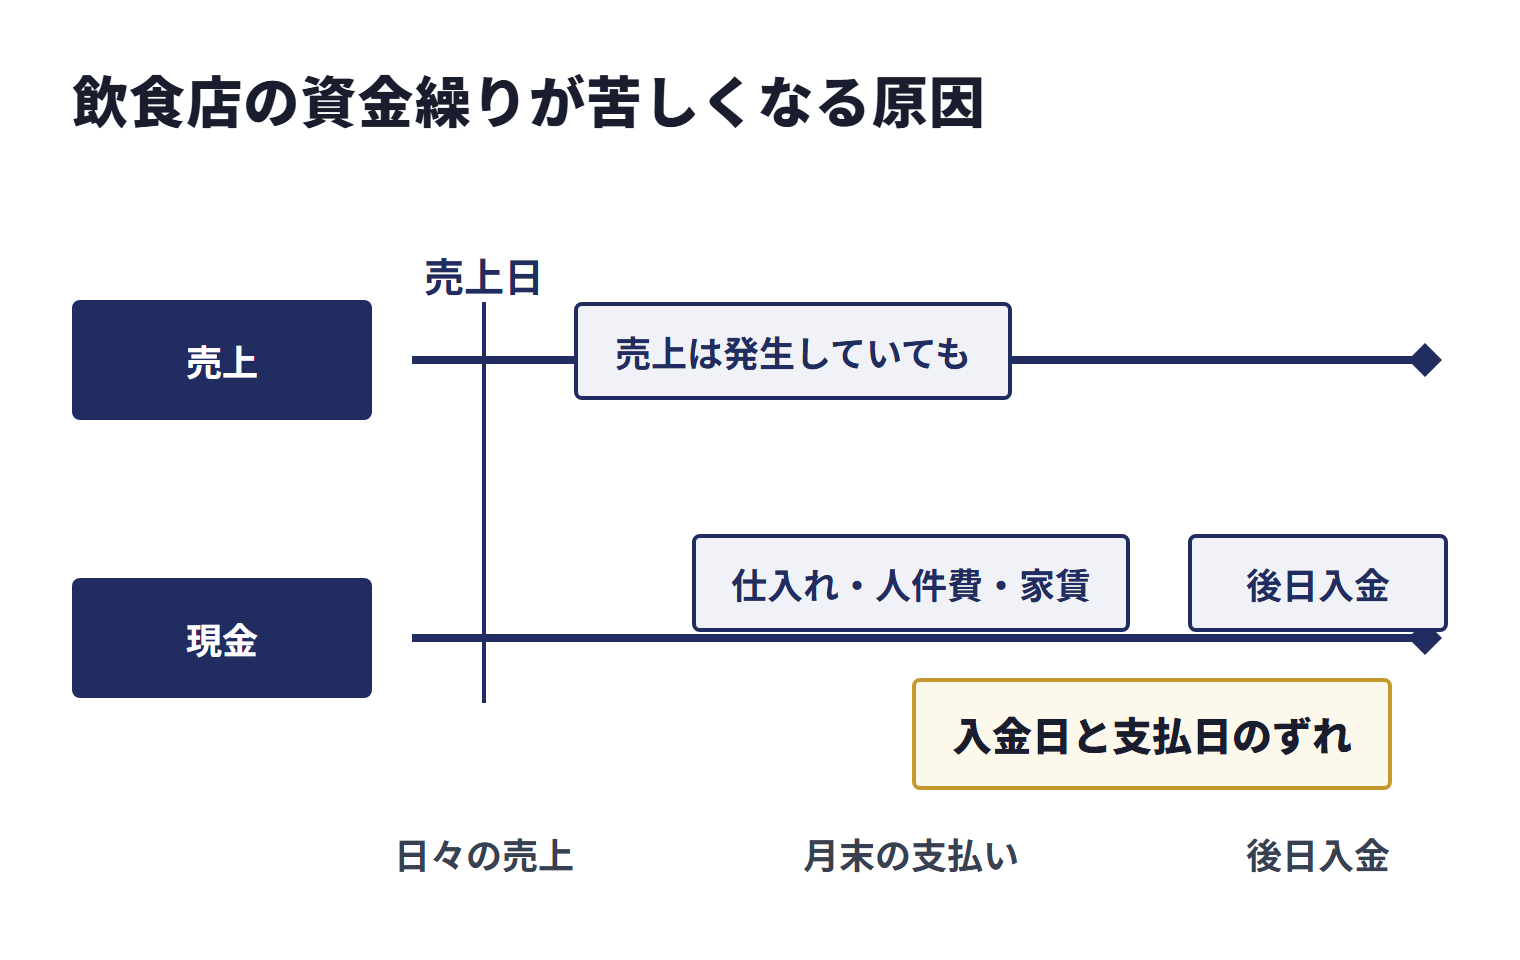
飲食店の資金繰りは、売上が毎日発生していても苦しくなることがあります。食材・酒類の仕入れ、人件費、家賃、水道光熱費、リース料、借入返済などの支払いが先に発生し、クレジットカード決済やQR決済、デリバリー売上、法人宴会・ケータリング代金の入金は後になるためです。
特に、店舗数を増やした直後、改装・設備投資を行った後、繁忙期に向けて仕入れを増やした時、キャッシュレス比率が高い店舗では、売上高だけを見ても手元資金の不足に気づきにくくなります。黒字営業でも、入金日と支払日の順番がずれると、月末の支払いに不安が出ることがあります。
本記事では、法人の飲食店向けに、資金繰りが苦しくなる原因、最初に作るべき資金繰り表、改善策、資金調達方法、ファクタリングを検討すべき場面、相談前に準備したい書類まで整理します。すでに支払いが迫っている場合は、あわせて資金繰りが苦しいときの対処法も確認してください。
飲食店の資金繰りが苦しくなる主な原因
飲食店の資金繰りが苦しくなる原因は、売上不足だけではありません。日々の売上と実際の入金、仕入れ・人件費・家賃などの支払い時期がずれることで、手元資金が不足しやすくなります。
食材・酒類の仕入れが先に発生する
飲食店では、食材、酒類、消耗品、包装資材などを先に仕入れます。仕入先への支払いが週払い・月払いで発生することがある一方、売上の一部はキャッシュレス決済やデリバリー経由で後日入金になるため、仕入れと入金の間に空白が生まれます。
繁忙期前に在庫を厚くした場合や、宴会・コース予約に合わせて高単価食材を仕入れる場合は、売上見込みがあっても現金が先に出ていきます。仕入れの締め日と決済入金日を分けて見ることが重要です。
人件費・家賃・水道光熱費が固定的に出ていく
飲食店は、売上が少ない日でも家賃、人件費、社会保険料、水道光熱費、リース料、保守費などの支払いが続きます。天候、曜日、季節、近隣イベント、予約キャンセルによって売上が変動しても、固定費はすぐには下がりません。
複数店舗を運営している法人では、店舗別には黒字でも、本部費用や借入返済を含めると資金繰りが重くなることがあります。店舗別の損益だけでなく、会社全体の支払い予定も確認しましょう。
キャッシュレス決済・デリバリー売上の入金が遅れる
クレジットカード、QR決済、電子マネー、予約サイト、デリバリーサービスの売上は、現金売上と異なり、決済事業者やプラットフォームの締め日・入金日に従って入金されます。売上は発生していても、実際に口座へ入るまで時間がかかることがあります。
支払いサイトの基本は支払いサイトとは何かで整理しています。飲食店では、日々の売上を「現金」「カード」「QR」「デリバリー」「請求書払い」に分けて、入金予定日まで見る必要があります。
宴会・法人利用・ケータリングで売掛金が発生する
法人宴会、社内イベント、会議弁当、ケータリング、店舗貸切、ホテル・施設への納品などでは、請求書払いになることがあります。売上単価は大きくても、月末締め・翌月払いなどの条件だと、食材費や人件費を先に負担する期間が生まれます。
個人客中心の店舗では現金化が早くても、法人向け売上が増えると売掛金管理が必要になります。請求書発行、入金予定、未入金の確認を店舗任せにせず、経理側で管理することが大切です。
改装・設備投資・新規出店で一時支出が増える
厨房機器、空調、内装、看板、POSレジ、券売機、冷蔵庫、食洗機などの設備投資は、一時的に大きな資金が必要です。新規出店や改装直後は、保証金、工事費、備品購入、採用費、研修費が重なります。
売上が軌道に乗るまでの期間を短く見積もると、開店後の運転資金が不足しやすくなります。投資資金と運転資金を分けて、少なくとも数か月先まで資金繰りを確認しましょう。
最初に作るべき飲食店の資金繰り表
飲食店の資金繰り改善で最初に行うべきことは、日次売上と入金予定、支払い予定を同じ表で見ることです。売上日と入金日は同じとは限らないため、入金サイクルまで反映した資金繰り表を作ります。
| 確認項目 | 見るべき内容 | 飲食店での注意点 |
|---|---|---|
| 日次売上 | 現金、カード、QR、電子マネー、デリバリー、請求書払い | 売上日ではなく入金予定日まで分ける |
| 入金予定 | 決済会社、予約サイト、デリバリー、法人取引先の入金日 | 締め日・手数料控除後の入金額を確認する |
| 仕入れ支払い | 食材、酒類、消耗品、包装資材、外注費 | 週払い・月払い・現金払いを分ける |
| 固定費 | 家賃、人件費、水道光熱費、リース料、保守費 | 売上に関係なく出ていく支払いを別枠にする |
| 税金・社会保険料 | 消費税、源泉所得税、社会保険料、住民税など | 支払月に資金不足が起きやすい |
| 借入・リース | 借入返済、設備リース、割賦支払い | 複数店舗の場合は店舗別・会社全体で見る |
| 不足見込み | 週別・月別の手元資金残高 | いつ、いくら不足するかを支払日前に特定する |
売上高ではなく入金予定額で見る
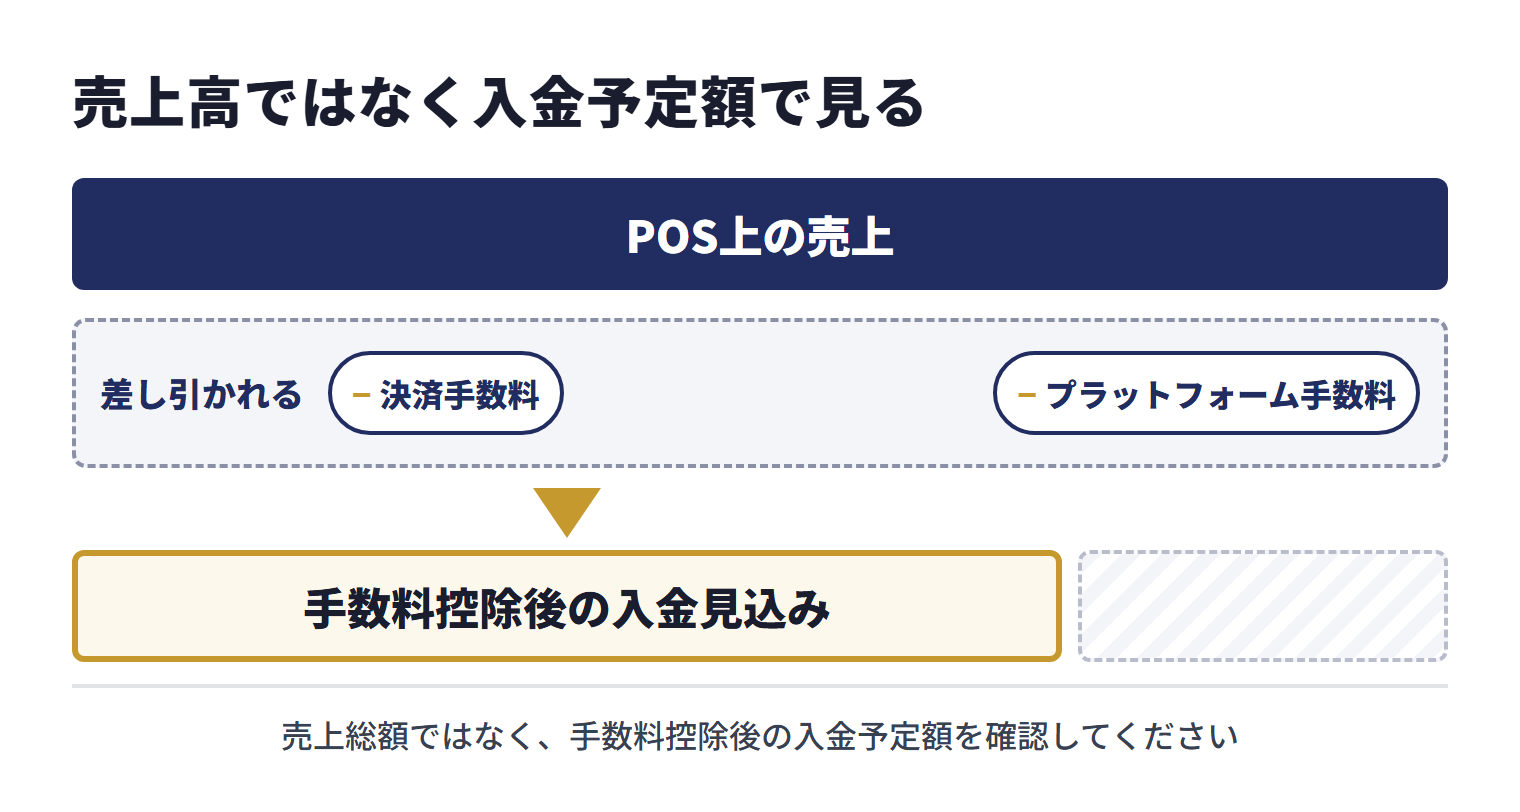
飲食店では、POS上の売上と実際の入金額が一致しないことがあります。キャッシュレス決済やデリバリーでは、決済手数料やプラットフォーム手数料が差し引かれた金額が後日入金されるためです。
資金繰り表では、売上日、決済手段、入金予定日、手数料控除後の入金見込みを分けて管理します。現金売上だけで判断すると、月末の支払いに必要な資金を読み違えることがあります。
店舗別と会社全体を分けて確認する
複数店舗を運営している場合、店舗別には売上が出ていても、会社全体では資金不足になることがあります。本部人件費、広告費、借入返済、共通仕入れ、設備投資、税金・社会保険料が会社全体の資金繰りを圧迫するためです。
継続的な改善方法は資金繰り改善の基本でも整理しています。飲食店では、店舗別の売上・粗利・人件費率と、会社全体の入金・支払い予定を同時に見ることが出発点です。
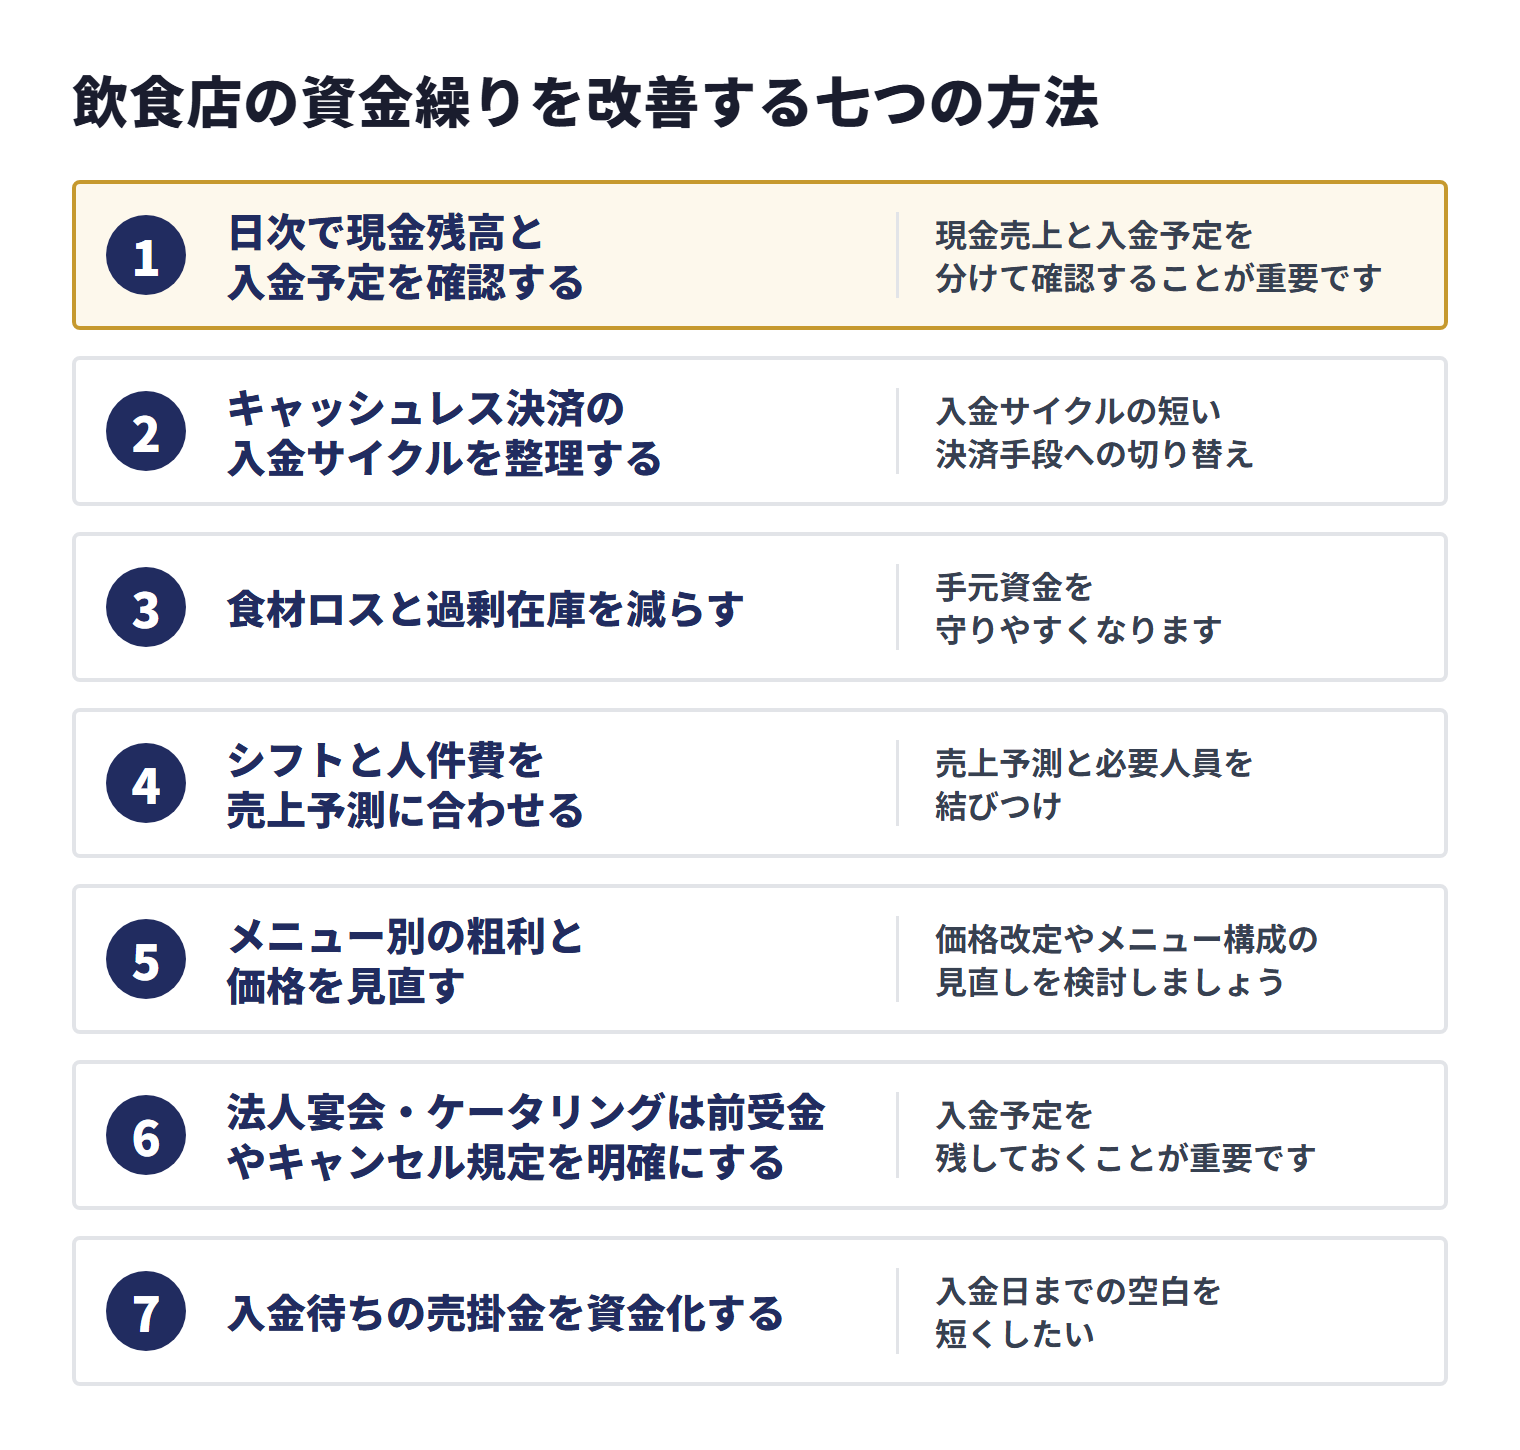
飲食店の資金繰りを改善する七つの方法
飲食店の資金繰り改善では、資金調達だけに頼るより、売上管理、入金サイクル、仕入れ、在庫、人件費、固定費、請求管理を組み合わせるほうが現実的です。
1. 日次で現金残高と入金予定を確認する
飲食店では、日々の売上変動が大きいため、月次試算表だけでは資金不足に気づくのが遅れます。現金残高、預金残高、決済会社からの入金予定、デリバリー入金予定、支払い予定を日次または週次で確認しましょう。
特に給与日、家賃支払日、仕入れ支払日、税金・社会保険料の支払日が近い週は、現金売上と入金予定を分けて確認することが重要です。
2. キャッシュレス決済の入金サイクルを整理する
クレジットカード、QR決済、電子マネー、予約サイト、デリバリーサービスは、入金日や手数料の扱いが異なります。決済手段別に、締め日、入金日、手数料、入金口座を一覧化しましょう。
経済産業省の「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」は、中小店舗から「決済手数料の負担が重い」「店舗への売上の入金サイクルが長い」といった声が聞かれることを挙げ、決済事業者に対して、入金の頻度(月何回の入金か)や入金手数料の負担者とその額などについて、透明性の高い開示・公表が行われることが求められるとしています。カード決済やQR決済の入金日と入金手数料は、契約している決済事業者の入金条件で確認しておきましょう。
※出典:経済産業省「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」(2020年6月23日)[1]
資金繰りが苦しい場合は、入金サイクルの短い決済手段への切り替え、早期入金オプションの有無、現金比率の見直しを確認します。ただし、手数料や顧客利便性とのバランスも見る必要があります。
3. 食材ロスと過剰在庫を減らす
食材ロスや過剰在庫は、現金を使って仕入れたものが売上に変わらない状態です。廃棄、期限切れ、仕込み過多、低回転メニュー、過剰な安全在庫を確認し、発注量とメニュー構成を見直しましょう。
売上を伸ばすことだけでなく、ロスを減らして粗利を残すことも資金繰り改善です。日別の客数、予約状況、天候、曜日、イベントに応じて仕入れ量を調整すると、手元資金を守りやすくなります。
4. シフトと人件費を売上予測に合わせる
人件費は飲食店の資金繰りに大きく影響します。売上が少ない時間帯に過剰な人員を配置すると、利益だけでなく現金残高も減ります。予約状況、曜日、時間帯、天候、イベントを見ながらシフトを調整しましょう。
ただし、人件費の削りすぎはサービス品質や離職につながります。売上予測と必要人員を結びつけ、教育・配置・ピークタイムのオペレーション改善もあわせて進めることが大切です。
5. メニュー別の粗利と価格を見直す
売れているメニューでも、原価率や提供工数が高いと資金繰りを改善しにくいことがあります。メニュー別に原価、調理時間、廃棄率、販売数、粗利を確認し、価格改定やメニュー構成の見直しを検討しましょう。
仕入れ価格が上がっているのに販売価格を据え置くと、売上は維持できても手元資金が残りにくくなります。値上げだけでなく、ポーション、セット構成、仕入先、提供工程も見直します。
6. 法人宴会・ケータリングは前受金やキャンセル規定を明確にする
法人宴会、貸切、ケータリング、大口弁当では、仕入れや人員確保が先に発生します。予約時の前受金、人数変更期限、キャンセル料、請求書払いの入金条件を事前に確認しましょう。
大口案件ほど売上は大きくなりますが、キャンセルや入金遅れがあると資金繰りへの影響も大きくなります。見積書、申込書、請求書、入金予定を残しておくことが重要です。
7. 入金待ちの売掛金を資金化する
法人宴会、ケータリング、請求書払いなど、法人取引先に対する確定した売掛金があり、入金日までの空白を短くしたい場合は、売掛金を資金化する方法もあります。決済会社・プラットフォームからの入金待ちは、決済サービスの契約・規約やファクタリング会社の基準によって扱いが異なるため、対象になるかは個別に確認が必要です。ファクタリングの基本はファクタリングとは何かで整理しています。
ただし、現金売上や将来の来店見込みは、通常のファクタリング対象にはなりません。飲食店でファクタリングを検討する場合は、誰に対する、いくらの、いつ入金予定の売掛金なのかを明確にする必要があります。
飲食店で検討できる資金調達方法
飲食店の資金繰り対策は、支払いの内容と資金不足の時期によって向いている方法が変わります。短期の入金待ちなのか、赤字営業の補填なのか、設備投資なのか、新規出店なのかを分けて考えましょう。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 金融機関借入・制度融資 | 運転資金、改装、新規出店、設備投資を計画的に確保したい | 審査期間、返済計画、既存借入とのバランスを見る |
| 売掛債権担保融資 | 売掛債権を担保に融資を検討したい | 金融機関・信用保証協会の条件確認が必要 |
| ファクタリング | 請求済み売掛金や確定した入金待ちを短くしたい | 対象債権、手数料、契約内容、入金元への通知有無を確認する |
| 決済入金サイクルの短縮 | カード・QR・デリバリー売上の入金待ちが重い | 早期入金手数料や対象売上を確認する |
| リース・割賦 | 厨房機器やPOSなどの初期支出を抑えたい | 総支払額、途中解約、保守費、稼働状況を確認する |
| 前受金・予約金 | 法人宴会、貸切、ケータリングなど大口予約がある | キャンセル規定や返金条件を明確にする |
| 支払い条件の調整 | 仕入れ・家賃・外注費の支払いが一時的に集中する | 信頼関係を損ねない説明と記録が必要 |
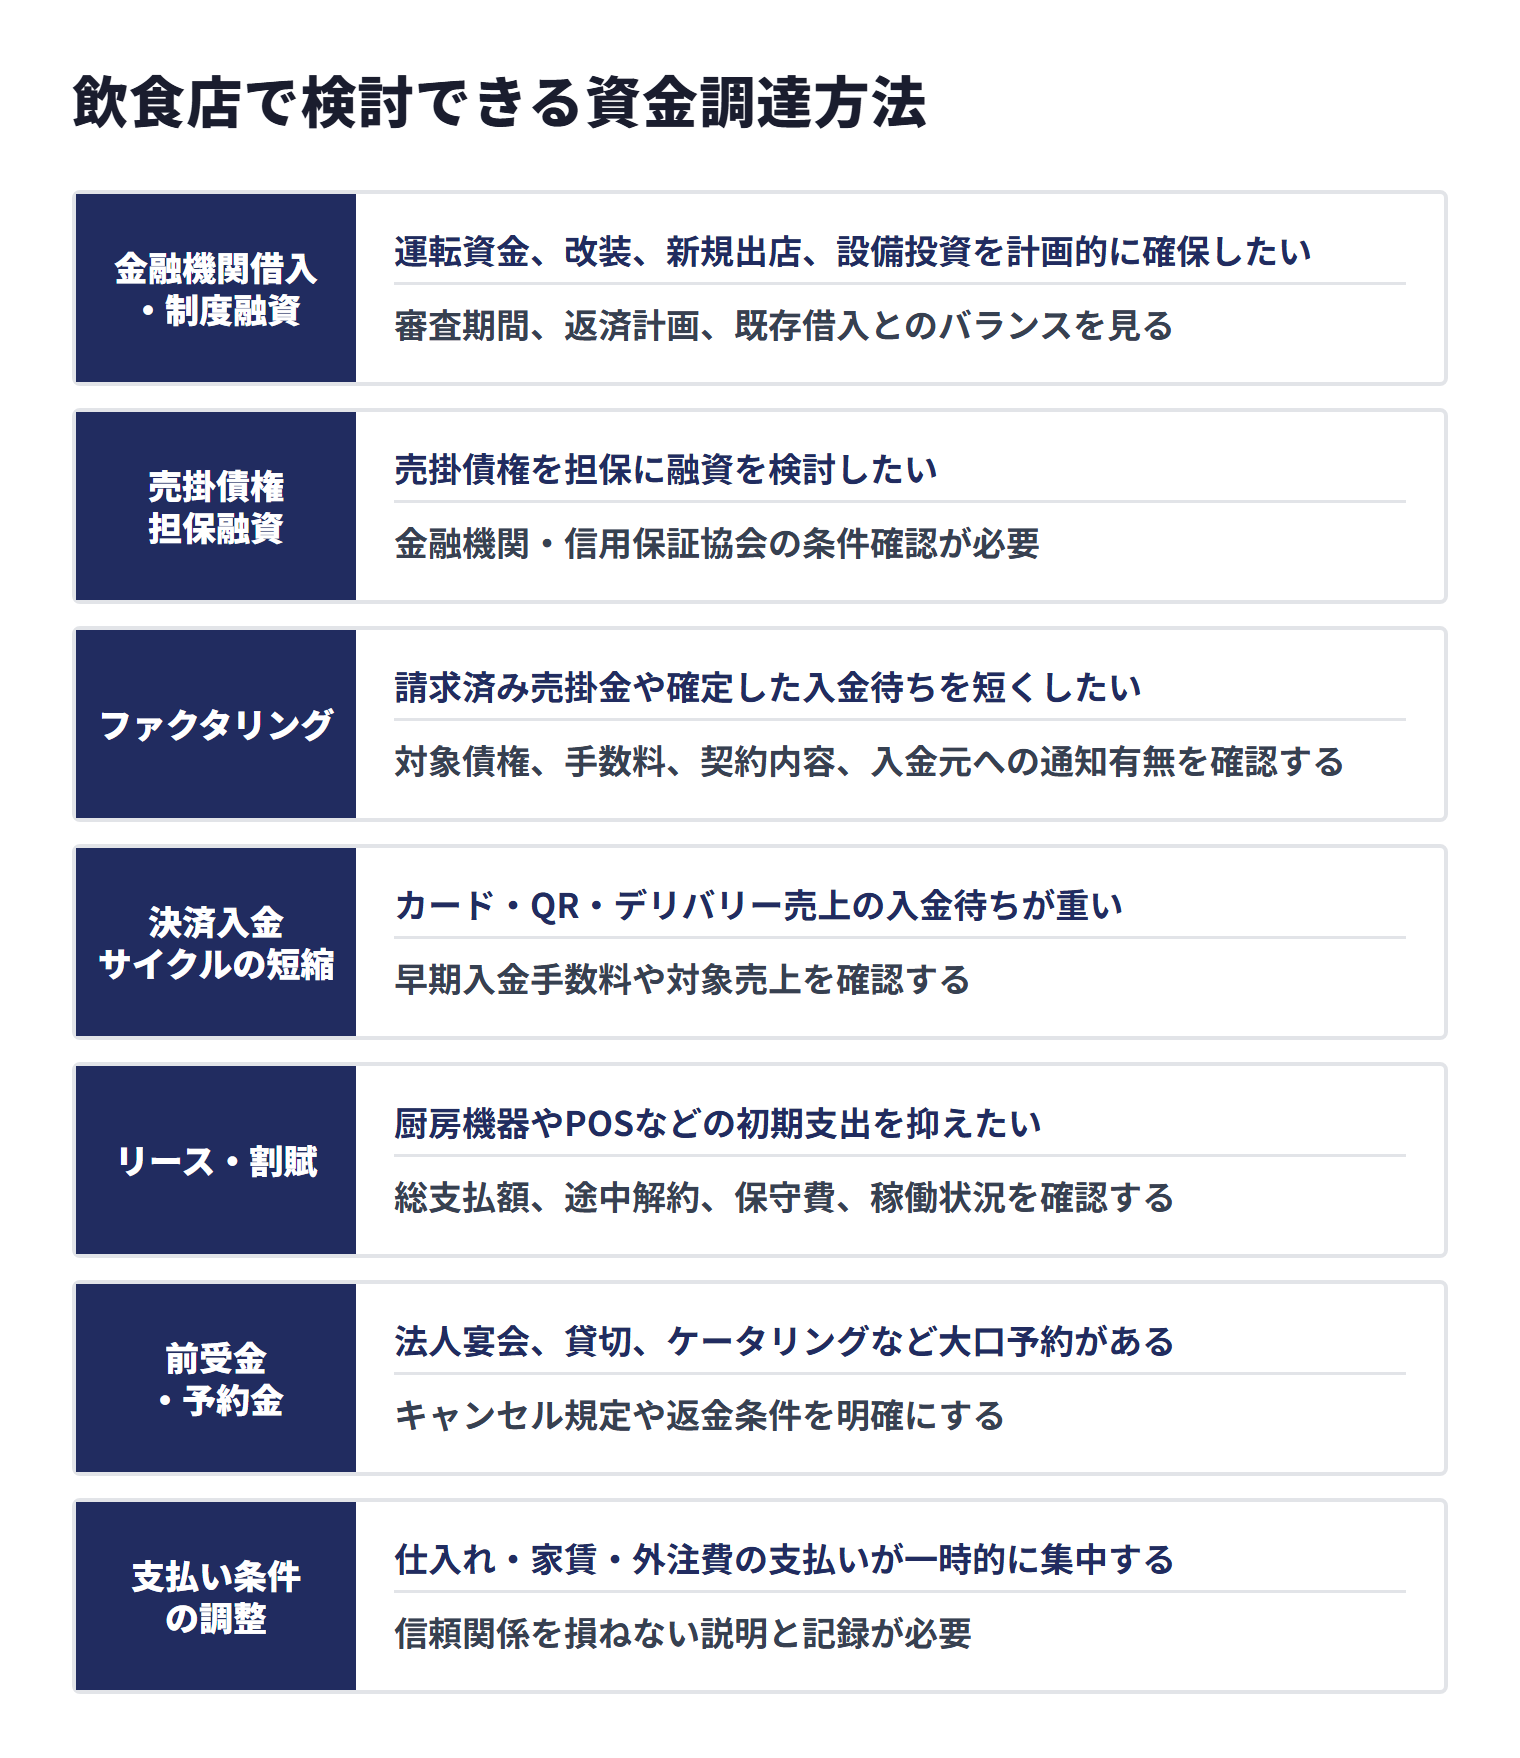
中小企業庁は、中小企業者が保有している在庫や売掛債権を担保として金融機関が融資を行う際に、信用保証協会が債務保証を行う「流動資産担保融資保証制度」を案内しています。担保の対象が売掛債権に限られていた従来の制度を拡充し、平成19年8月に在庫を対象資産に追加して名称を改めたものです。売掛金を活用する方法には複数の形があるため、入金待ちを短縮したいのか、融資として資金を確保したいのかを分けて検討しましょう。
※売掛債権を活用した融資制度については、中小企業庁「流動資産担保融資保証制度」[2]を参照しています。
公的な融資では、日本政策金融公庫の一般貸付(生活衛生貸付)が飲食店営業を対象業種に含めていますが、資金のお使いみちは設備資金で、飲食店営業等の融資限度額は7,200万円です。運転資金は、振興計画の認定を受けた生活衛生同業組合の組合員であれば振興事業貸付(運転資金の融資限度額5,700万円)を、社会的、経済的環境の変化等外的要因により一時的に業況が悪化しているなど一定の要件を満たす場合は、経営基盤の強化を図るために必要な運転資金を対象とする生活衛生セーフティネット貸付(融資限度額7,200万円)を検討できます。国民生活事業の公式Q&Aは、借入の申込から融資が決まるまでの平均所要日数を2〜3週間程度(土日・祝日を含む)とし、融資の条件や支店の混雑状況によってはさらに日数がかかる場合があるとしているため、支払日が迫る前に相談しましょう。
※出典:日本政策金融公庫「一般貸付(生活衛生貸付)」[3]/日本政策金融公庫「振興事業貸付」[4]/日本政策金融公庫「経営環境変化対応資金(生活衛生セーフティネット貸付)」[5]/日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[6]
飲食店の資金繰りでファクタリングを検討すべき場面
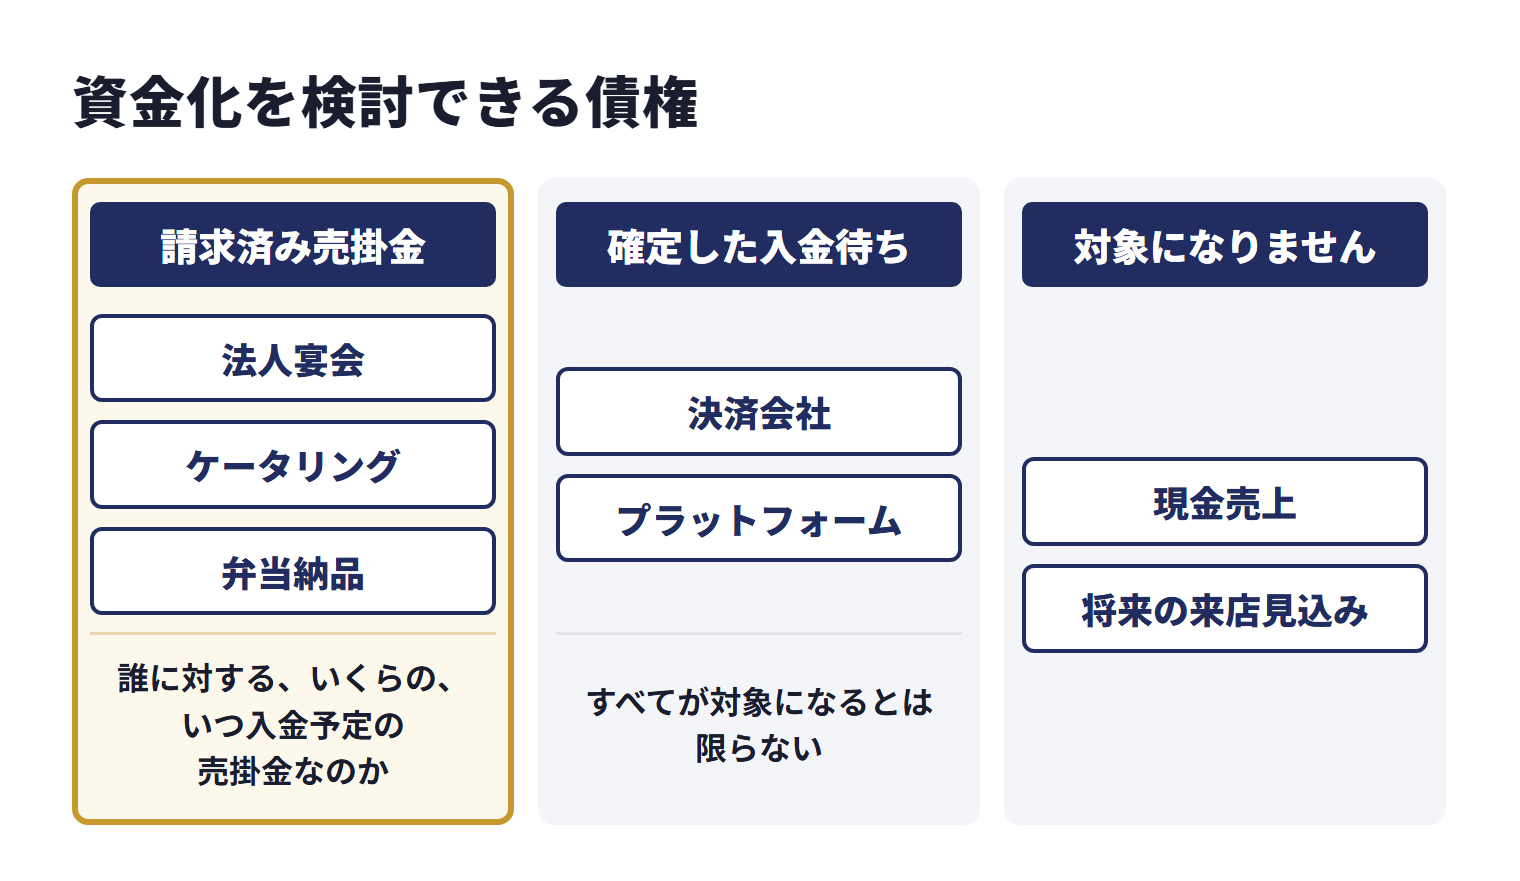
ファクタリングは、事業者が保有する売掛債権を支払期日前に譲渡・売買して資金化する方法で、金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約であると説明しています。飲食店では、現金売上ではなく、法人取引先への請求書払い、ケータリング代金、施設・企業への納品代金などの売掛金が検討対象になり得ます。決済会社やプラットフォームからの入金待ちは、決済サービスの契約・規約やファクタリング会社の基準によって扱いが異なるため、対象になるかは個別に確認が必要です。
向いているケース
- 法人宴会、貸切、ケータリング、弁当納品などの請求済み売掛金がある
- 決済会社やプラットフォームからの入金予定を資料で確認でき、決済サービスの契約・規約上の扱いも確認できている
- 入金前に食材仕入れ、人件費、家賃、税金・社会保険料の支払いがある
- 金融機関の審査を待つ時間がなく、入金待ちの期間を短くしたい
- 契約書、申込書、請求書、売上明細、入金予定表、過去の入金履歴を提示できる
向かないケース
- 現金売上だけで、売掛金や入金予定を説明できない
- 将来の来店見込みや予約見込みを資金化したい
- 個人客への未回収代金が中心で、債権内容を確認しにくい
- 手数料を差し引くと粗利が大きく残らない
- 赤字営業が続いており、原価・人件費・家賃の見直しが必要
飲食店のファクタリングでは、売掛先、請求額、入金予定、取引実態を確認します。キャッシュレス売上やデリバリー売上の入金待ちは、決済サービスの契約・規約やファクタリング会社の基準によって対象にならないこともあるため、入金元、明細、締め日、入金予定日、手数料控除後の金額を整理して相談することが大切です。
相談前に準備したい書類と情報
資金繰りの相談をする場合は、資金不足の理由と入金予定を説明できる資料をそろえることが重要です。飲食店では、売上明細、決済明細、デリバリー明細、請求書、仕入れ・人件費・家賃の支払い予定、資金繰り表があると状況を説明しやすくなります。
| 書類・情報 | 確認される内容 | 飲食店での補足 |
|---|---|---|
| 資金繰り表 | 不足日、不足額、支払い予定 | 現金売上と後日入金を分けて記載する |
| 売上明細・POSデータ | 日次売上、決済手段別売上、店舗別売上 | 複数店舗の場合は店舗別に整理する |
| カード・QR・デリバリー明細 | 入金予定日、手数料控除後の入金額 | 決済会社・プラットフォーム別に確認する |
| 請求書・申込書・契約書 | 法人宴会、ケータリング、弁当納品などの売掛金 | 請求済み売掛金の根拠になる |
| 仕入れ・人件費・家賃の支払い予定 | 資金使途、支払い優先順位 | いつ、何に、いくら必要かを説明する |
| 入出金明細・通帳コピー | 過去の入金履歴、支払い履歴 | 決済会社や法人取引先からの入金実績を確認する |
| 決算書・試算表 | 法人の財務状況 | 赤字や未納がある場合も早めに共有する |
ファクタリングを検討する場合の必要書類は、ファクタリングの必要書類も参考になります。飲食店では、請求書だけでなく、決済明細、売上明細、申込書、契約書、入金予定表が重要になることがあります。
飲食店の資金繰りで注意したい契約・法務面
飲食店の資金繰り改善では、資金を用意することだけでなく、契約内容と実際の入金条件を確認することも重要です。決済サービス、デリバリー、法人宴会、店舗賃貸借、リース契約、債権譲渡の扱いは、手元資金に直接影響します。
決済サービス・デリバリーの入金条件を確認する
キャッシュレス決済やデリバリーサービスでは、締め日、入金日、手数料、返金・チャージバック、キャンセル時の扱いが契約や管理画面で定められています。資金繰り表に反映するには、売上総額ではなく、手数料控除後の入金予定額を確認してください。
法人宴会・ケータリングの請求条件を明確にする
法人宴会、貸切、ケータリング、会議弁当などでは、人数変更、キャンセル、請求書払い、入金期日、追加注文の扱いを事前に確認します。大口案件では、食材や人員を先に確保するため、前受金やキャンセル規定が資金繰りを守る役割を持ちます。
ホテルやイベント会社から宴会・ケータリングの一部を任される取引では、2026年1月1日施行の取適法(中小受託取引適正化法)が関係することがあります。公正取引委員会の運用基準は、事業者が他者に提供する役務の全部または一部を別の事業者に委託する取引を「役務提供委託」とする一方、事業者が自ら用いる役務はこれに該当しないとしており、どちらに当たるかは取引当事者間の契約や取引慣行に基づいて判断され、対象になるには資本金・従業員数の基準も満たす必要があります。対象となる取引では、支払期日を役務の提供を受けた日から60日以内で、できる限り短い期間内に定める必要があり、受託した側に責任がないのに代金を減らすことも禁止されています。
※出典:公正取引委員会「中小受託取引適正化法に関する運用基準」(2025年10月1日全部改正)[7]/公正取引委員会「取適法リーフレット」(2025年8月)[8]
債権譲渡の可否と通知・承諾の扱いを確認する
売掛金を活用する場合は、契約書の債権譲渡に関する条項、入金元への通知又は承諾の扱い、決済サービス側の規約を確認します。民法第466条では、譲渡制限特約があっても債権の譲渡は、その効力を妨げられないとされていますが、譲受人が特約を知っていたか重大な過失で知らなかった場合には、売掛先は支払いを拒むことなどができます。債権譲渡を売掛先に主張するには、民法第467条により譲渡人からの通知か売掛先の承諾が必要で、売掛先以外の第三者に主張するには、その通知又は承諾を確定日付のある証書で行う必要があります。ファクタリングには2社間・3社間などの契約形態があり、売掛先への通知の有無や手続きが異なります。
契約形態の違いは2社間ファクタリングと3社間ファクタリングの違いで整理しています。飲食店では、対象となる売掛金の性質を確認したうえで進めることが大切です。
偽装ファクタリングや高額な手数料に注意する
金融庁の注意喚起では、ファクタリングを装った貸付けや、高額な手数料によって資金繰りが悪化するリスクが示されています。金融庁は、譲渡した債権の回収を売主が委託され、集金できなかった場合に売主が債権を買い戻すこととされている、または売主自身の資金により支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとし、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。契約書が交付されるか、代表者保証や手数料以外の控除があるかも、契約前に確認してください。
飲食店の資金繰りに関するFAQ
飲食店の資金繰りが苦しくなる一番の原因は何ですか?
主な原因の一つは、食材・酒類の仕入れ、人件費、家賃、水道光熱費、リース料などの支払いが先に発生し、キャッシュレス決済やデリバリー、法人宴会・ケータリングの入金が後になることです。売上があっても入金前の支払いが大きいと手元資金が不足することがあります。
飲食店の資金繰り表には何を入れるべきですか?
現金売上、カード売上、QR決済、デリバリー売上、法人請求売上、入金予定日、仕入れ、人件費、家賃、水道光熱費、税金・社会保険料、借入返済、手元資金残高を入れます。売上日ではなく入金予定日で見ることが重要です。
キャッシュレス決済の入金待ちはどう管理すべきですか?
決済会社やサービスごとに、締め日、入金日、手数料、入金口座を一覧化します。POS売上ではなく、手数料控除後の入金予定額を資金繰り表に入れると、支払いに使える資金を把握しやすくなります。
飲食店で資金繰りを改善するには何から始めるべきですか?
まず日次の現金残高、入金予定、支払い予定を見える化します。そのうえで、食材ロス、過剰在庫、人件費、メニュー別粗利、家賃や固定費、法人請求の回収条件を順番に見直すと効果を把握しやすくなります。
飲食店でもファクタリングを利用できますか?
法人が保有する法人取引先への請求済み売掛金について、債権内容、入金元、金額、入金予定日、取引実態を確認できる場合は相談できるケースがあります。決済会社・プラットフォームからの入金予定は、決済サービスの契約・規約やファクタリング会社の基準によって扱いが異なります。個別の可否は債権内容と契約形態によって判断されます。
現金売上や将来の来店見込みをファクタリングできますか?
ファクタリングは売掛債権を売買(譲渡)して資金化する方法のため、代金をすでに受け取っている現金売上や、誰にいくら請求できるかが決まっていない将来の来店見込みは対象になりません。飲食店で検討する場合は、法人取引先への請求書払いの売掛金を中心に確認します。決済会社からの入金予定は、決済サービスの契約・規約やファクタリング会社の基準によって扱いが異なります。
個人事業主の飲食店でもBIGに相談できますか?
BIGは法人専門のため、個人事業主は対象外です。法人として飲食店を運営している場合は相談できます。BIGの公式サイトでは、必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や買取金額によっては登記簿謄本・決算書などの追加書類を求められる場合があると案内しています。
まとめ|飲食店の資金繰りは売上日・入金日・支払日を分けて対策する
飲食店では、食材・酒類の仕入れ、人件費、家賃、水道光熱費、設備リース、借入返済が先に発生し、キャッシュレス決済、デリバリー、法人宴会、ケータリングなどの入金は後になることがあります。売上が毎日あっても、入金日と支払日のずれによって資金繰りが苦しくなることがあります。
資金繰りを改善するには、日次の現金残高と入金予定の確認、キャッシュレス決済の入金サイクル整理、食材ロス・過剰在庫の削減、人件費とシフトの見直し、メニュー別粗利の確認、法人案件の前受金・キャンセル規定、売掛金の資金化を組み合わせましょう。
法人の飲食店で、法人取引先への請求済み売掛金があるのに、仕入れ・人件費・家賃・税金の支払いが重なっている場合は、資金繰り表で不足する時期と金額を確かめたうえで、法人専門ファクタリングのBIGへご相談ください。BIGの公式サイトでは、必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や買取金額によっては登記簿謄本・決算書などの追加書類を求められる場合があると案内しています。また、ファクタリングの利用者向けに、利用頻度の段階的な削減や銀行融資への橋渡しを支援する卒業支援プログラム(追加費用なし)を用意していると案内しています。
参考資料・出典
法令・公的機関・業界団体
- 経済産業省「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」(2020年6月23日)(meti.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- 日本政策金融公庫「一般貸付(生活衛生貸付)」(jfc.go.jp)
- 日本政策金融公庫「振興事業貸付」(jfc.go.jp)
- 日本政策金融公庫「経営環境変化対応資金(生活衛生セーフティネット貸付)」(jfc.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- 公正取引委員会「中小受託取引適正化法に関する運用基準」(2025年10月1日全部改正)(jftc.go.jp)
- 公正取引委員会「取適法リーフレット」(2025年8月)(jftc.go.jp)
- 民法(laws.e-gov.go.jp)
- 金融庁の注意喚起(fsa.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)
本記事は上記の公的情報・一次情報を参考に、法人ファクタリング実務を踏まえて作成しています。掲載時点で外部の有資格者による監修は実施していません。法令・制度・契約条件は変更される場合があるため、利用前に最新情報をご確認ください。契約内容、適法性、税務・会計処理など個別判断が必要な事項は、弁護士、税理士、公認会計士などの専門家にご相談ください。