歯科医院の資金繰り改善ガイド|診療報酬・技工料・材料費対策
歯科医院の資金繰りが苦しい法人向けに、診療報酬の入金待ち、歯科技工料・材料費・人件費・リース料が資金繰りを圧迫する理由、資金繰り表の作り方、改善策、資金調達方法、ファクタリングを検討すべき場面をBIGが解説します。
歯科医院の資金繰りは、診療報酬の入金待ちと、スタッフ給与・歯科技工料・材料費・医療機器リース料などの支払いが重なることで苦しくなることがあります。保険診療の売上が発生していても、現金として入金されるまでには時間差があるため、利益と手元資金は同じ動きになりません。
特に歯科医院では、歯科衛生士・歯科助手・受付スタッフの人件費、歯科技工所への支払い、インプラントや補綴関連の材料費、レセコン・予約システム・医療機器のリース料など、医院を止められない支払いが毎月発生します。自費診療やカード決済、分割払いが増えると、入金ルートも複雑になりやすいです。
本記事では、法人の歯科医院・医療法人向けに、資金繰りが苦しくなる原因、最初に作るべき資金繰り表、改善策、資金調達方法、ファクタリングを検討すべき場面、相談前に準備したい書類まで整理します。すでに支払いが迫っている場合は、あわせて資金繰りが苦しいときの対処法も確認してください。
目次
歯科医院の資金繰りが苦しくなる主な原因
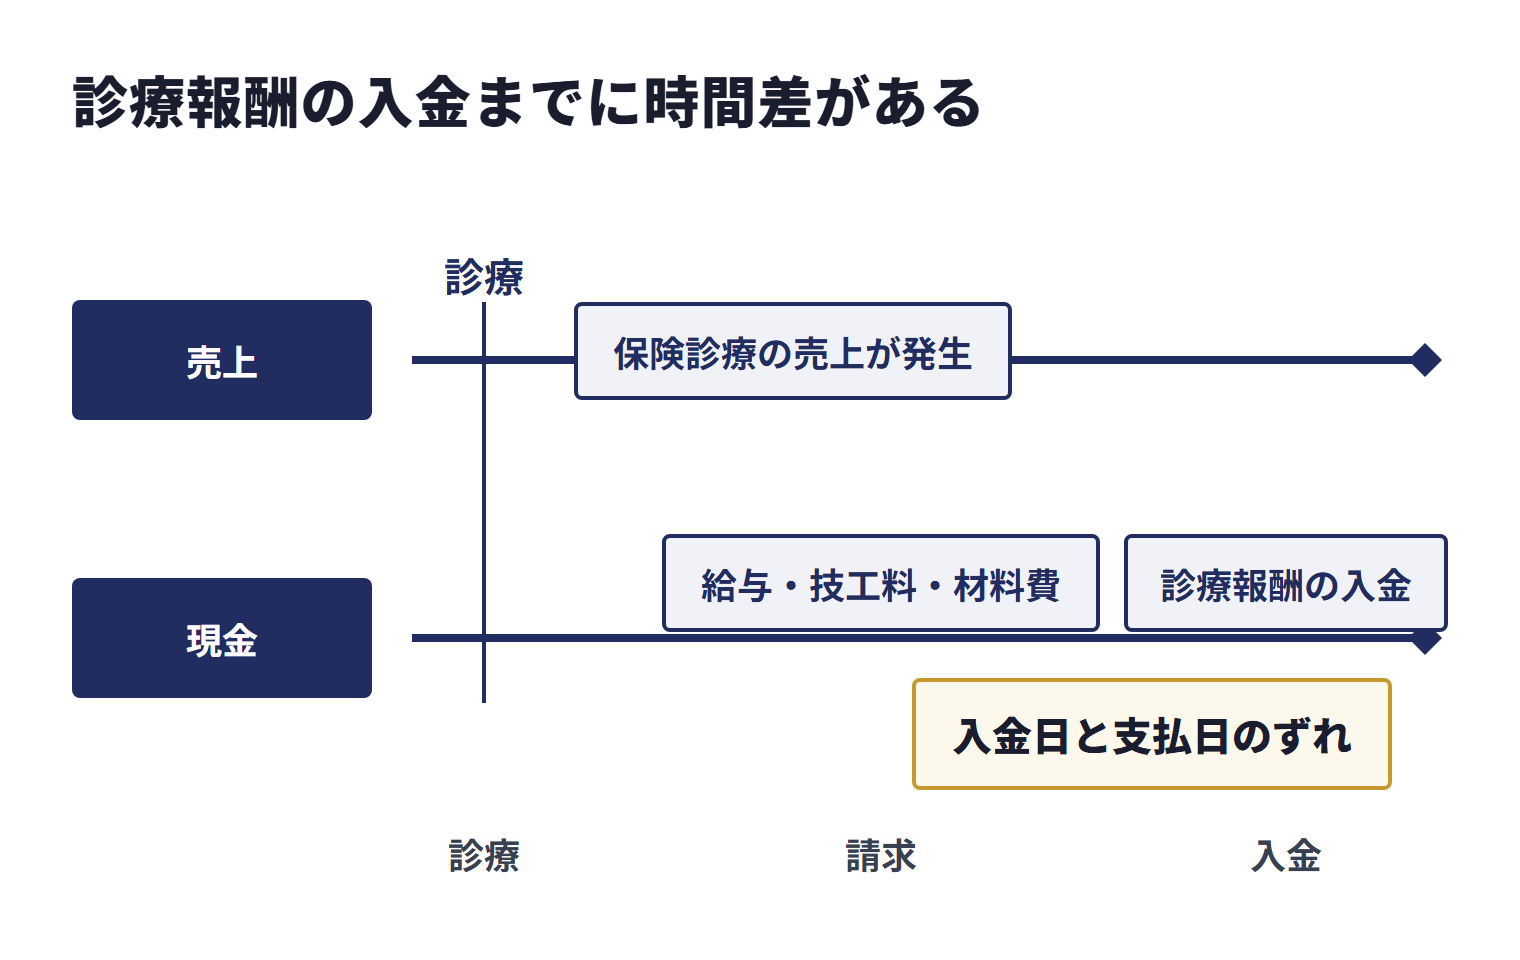
歯科医院の資金繰りが苦しくなる原因は、売上不足だけではありません。診療、請求、審査支払、入金までに時間差があり、その間にも人件費、技工料、材料費、家賃、リース料などの支払いが先に発生するためです。
診療報酬の入金までに時間差がある
保険診療では、診療後にレセプト請求を行い、社会保険診療報酬支払基金や国民健康保険団体連合会などの審査支払機関を経て入金されます。厚生労働省は医療保険制度に関する情報を公開しており、支払基金や国保中央会も審査支払に関する情報を掲載しています。
歯科の保険診療分も、診療月の翌月10日までにレセプトを請求し、翌々月に支払を受ける日程で動きます。社会保険診療報酬支払基金の令和8年度の年間日程では「請求確定」は10日までとされ、支払予定日は4月診療分が6月22日です。国保連合会分は都道府県ごとの国保連合会が日程を公表しており、熊本県国民健康保険団体連合会の令和8年度の予定では、4月診療分の支払日は電子請求の医療機関等が6月22日、紙請求の医療機関等が6月29日です。同じ診療月の売上でも、請求先と請求の方法ごとに入金日を分けて資金繰り表に置いておくと、支払いの山と重なる週を見つけやすくなります。
※出典:社会保険診療報酬支払基金「令和8年度年間日程(お知らせ)」[1]/社会保険診療報酬支払基金「診療報酬等の支払予定日」[2]/熊本県国民健康保険団体連合会「令和8年度国民健康保険・後期高齢者医療診療報酬等支払予定日」[3]
資金繰りでは、診療済み、請求済み、支払決定済み、入金済みを分けて管理する必要があります。単に「今月の売上」を見るだけでは、いつ現金として使えるかを判断できません。
歯科技工料・材料費が売上より先に増える
補綴物、義歯、インレー、クラウン、インプラント関連、矯正関連装置などを扱う医院では、歯科技工料や材料費が継続的に発生します。治療件数が増えるほど売上も増えますが、技工所への支払い、材料仕入れ、消耗品費は先に重くなりやすいです。
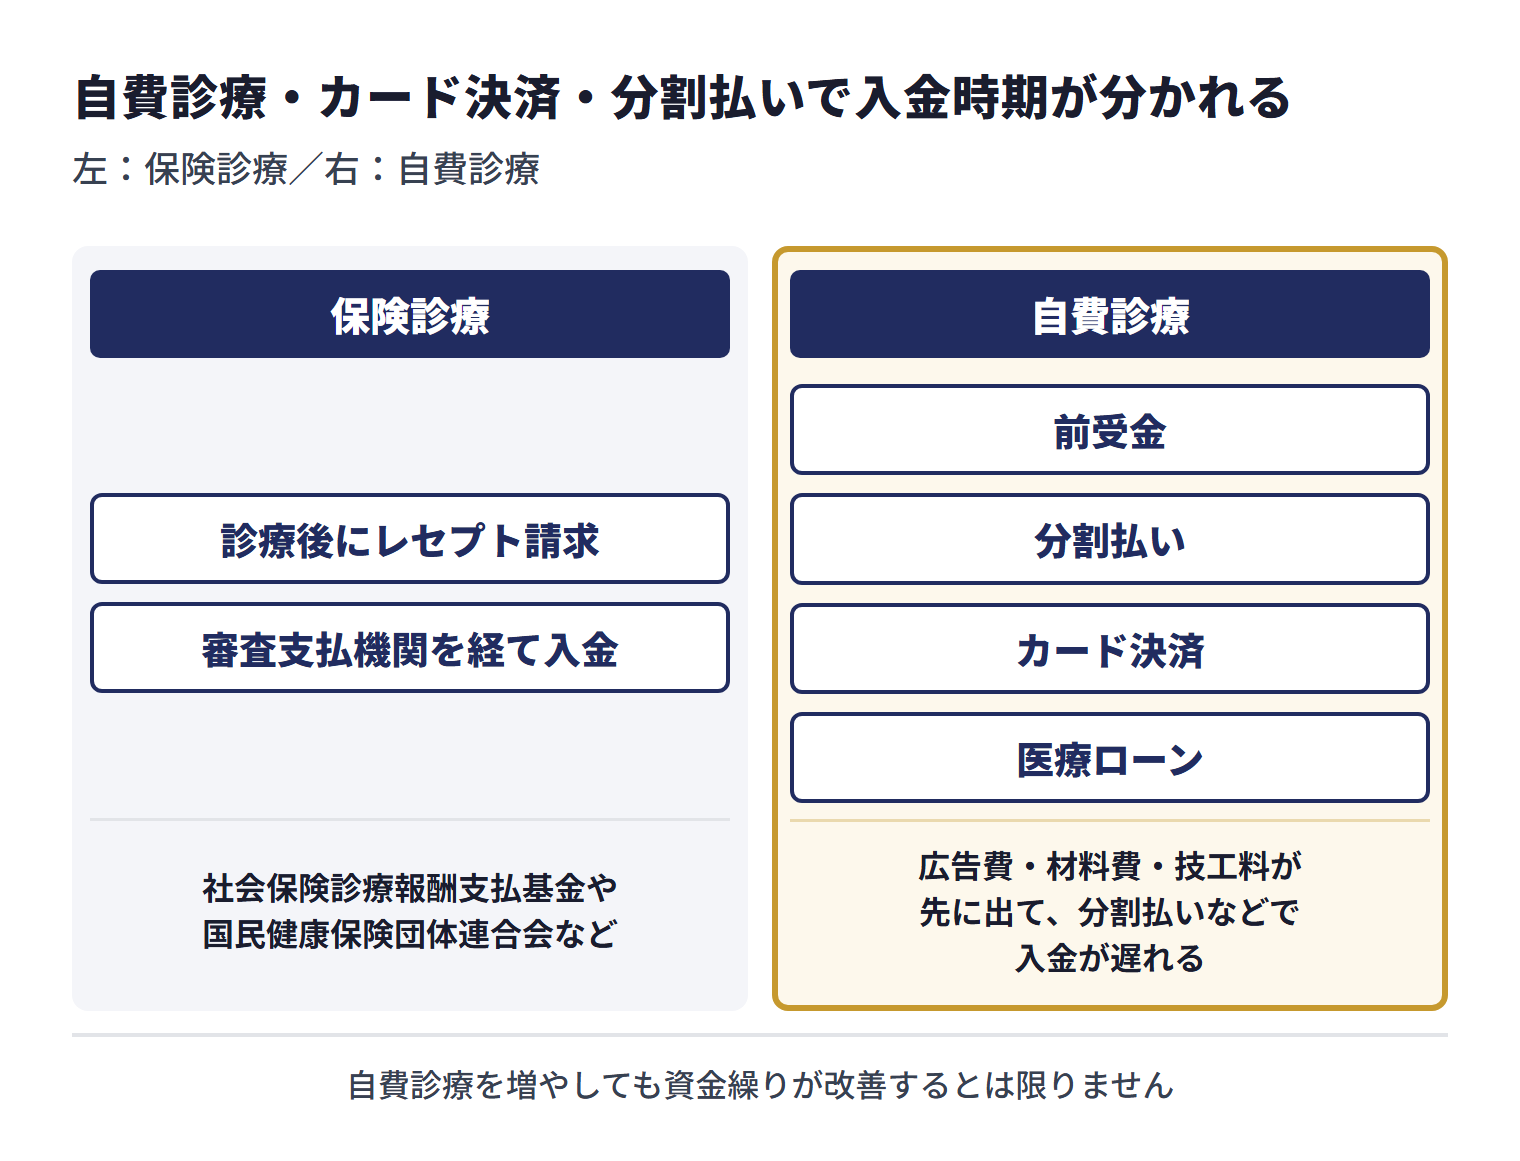
自費診療を伸ばしている医院でも、広告費や材料費を先に支払い、実際の入金が後になることがあります。売上拡大期ほど、資金繰り表で支払いの山を確認することが重要です。
スタッフ給与・社会保険料・採用費を遅らせにくい
歯科医師、歯科衛生士、歯科助手、受付スタッフへの給与や社会保険料は、医院運営の基盤です。支払いに不安が出ると、採用や定着に影響します。
新規採用、紹介手数料、求人広告費、研修費、制服、教育期間中の人件費などは、売上に反映される前に発生します。人員を増やす判断は、診療予約の見込みだけでなく、入金予定とセットで見る必要があります。
自費診療・カード決済・分割払いで入金時期が分かれる
インプラント、矯正、審美治療、ホワイトニングなどの自費診療では、前受金、分割払い、カード決済、医療ローンなど、入金ルートが複数に分かれます。治療中断やキャンセルがあると、予定していた入金がずれることもあります。
保険診療、自費診療、カード決済、医療ローン、企業向け健診収入などをまとめて「売上」として管理すると、実際の入金日が見えにくくなります。
最初に作るべき歯科医院の資金繰り表
歯科医院の資金繰り改善で最初に行うべきことは、入金予定と支払い予定を同じ表で見ることです。損益計算書上の利益ではなく、いつ現金が入り、いつ現金が出るのかを週単位で確認します。
| 確認項目 | 見るべき内容 | 歯科医院での注意点 |
|---|---|---|
| 入金予定 | 診療報酬、自費診療、カード決済、医療ローン、健診収入 | 保険診療と自費診療を分け、入金日ごとに管理する |
| 支払い予定 | 給与、社会保険料、歯科技工料、材料費、家賃、リース料 | 月末・月初・賞与月・税金支払い月の資金不足を確認する |
| 請求管理 | レセプト請求、支払決定、返戻、査定、自費未収 | 請求済み・支払決定済み・入金済みを分ける |
| 固定費 | 家賃、レセコン、予約システム、広告費、保守費、通信費 | 売上が下がっても減りにくい費用を先に把握する |
| 不足見込み | 週別・月別の手元資金残高 | いつ、いくら不足するかを支払日前に特定する |
診療報酬・自費診療・カード決済を分ける
歯科医院では、保険診療の診療報酬、自費診療の患者負担、カード決済、医療ローン、企業・学校向けの歯科健診収入など、入金元や入金時期が異なる売上が混在します。まとめて管理すると、支払いに使える資金の時期を見誤りやすくなります。
資金繰り表では、診療報酬の入金予定、自費診療の入金予定、カード会社からの入金予定、医療ローンの入金予定を分けて管理しましょう。入金予定の精度が上がると、不足する週と金額を早めに把握できます。
利益と資金繰りを分けて確認する
歯科医院では、月次の損益が黒字でも、給与・技工料・材料費・税金・リース料の支払いが重なるタイミングで現金が不足することがあります。医療法人の会計処理については、平成4年7月1日の厚生省健康政策局長通知(健政発第418号)が、医療法人の会計処理を現金主義から発生主義に改める趣旨を示しています。利益は発生主義で把握されますが、資金繰りは入金日と支払日の順番で決まります。
継続的な改善方法は資金繰り改善の基本でも整理しています。歯科医院では、請求管理と技工料・材料費・人件費の管理を同時に見ることが資金繰り改善の出発点です。
歯科医院の資金繰りを改善する七つの方法
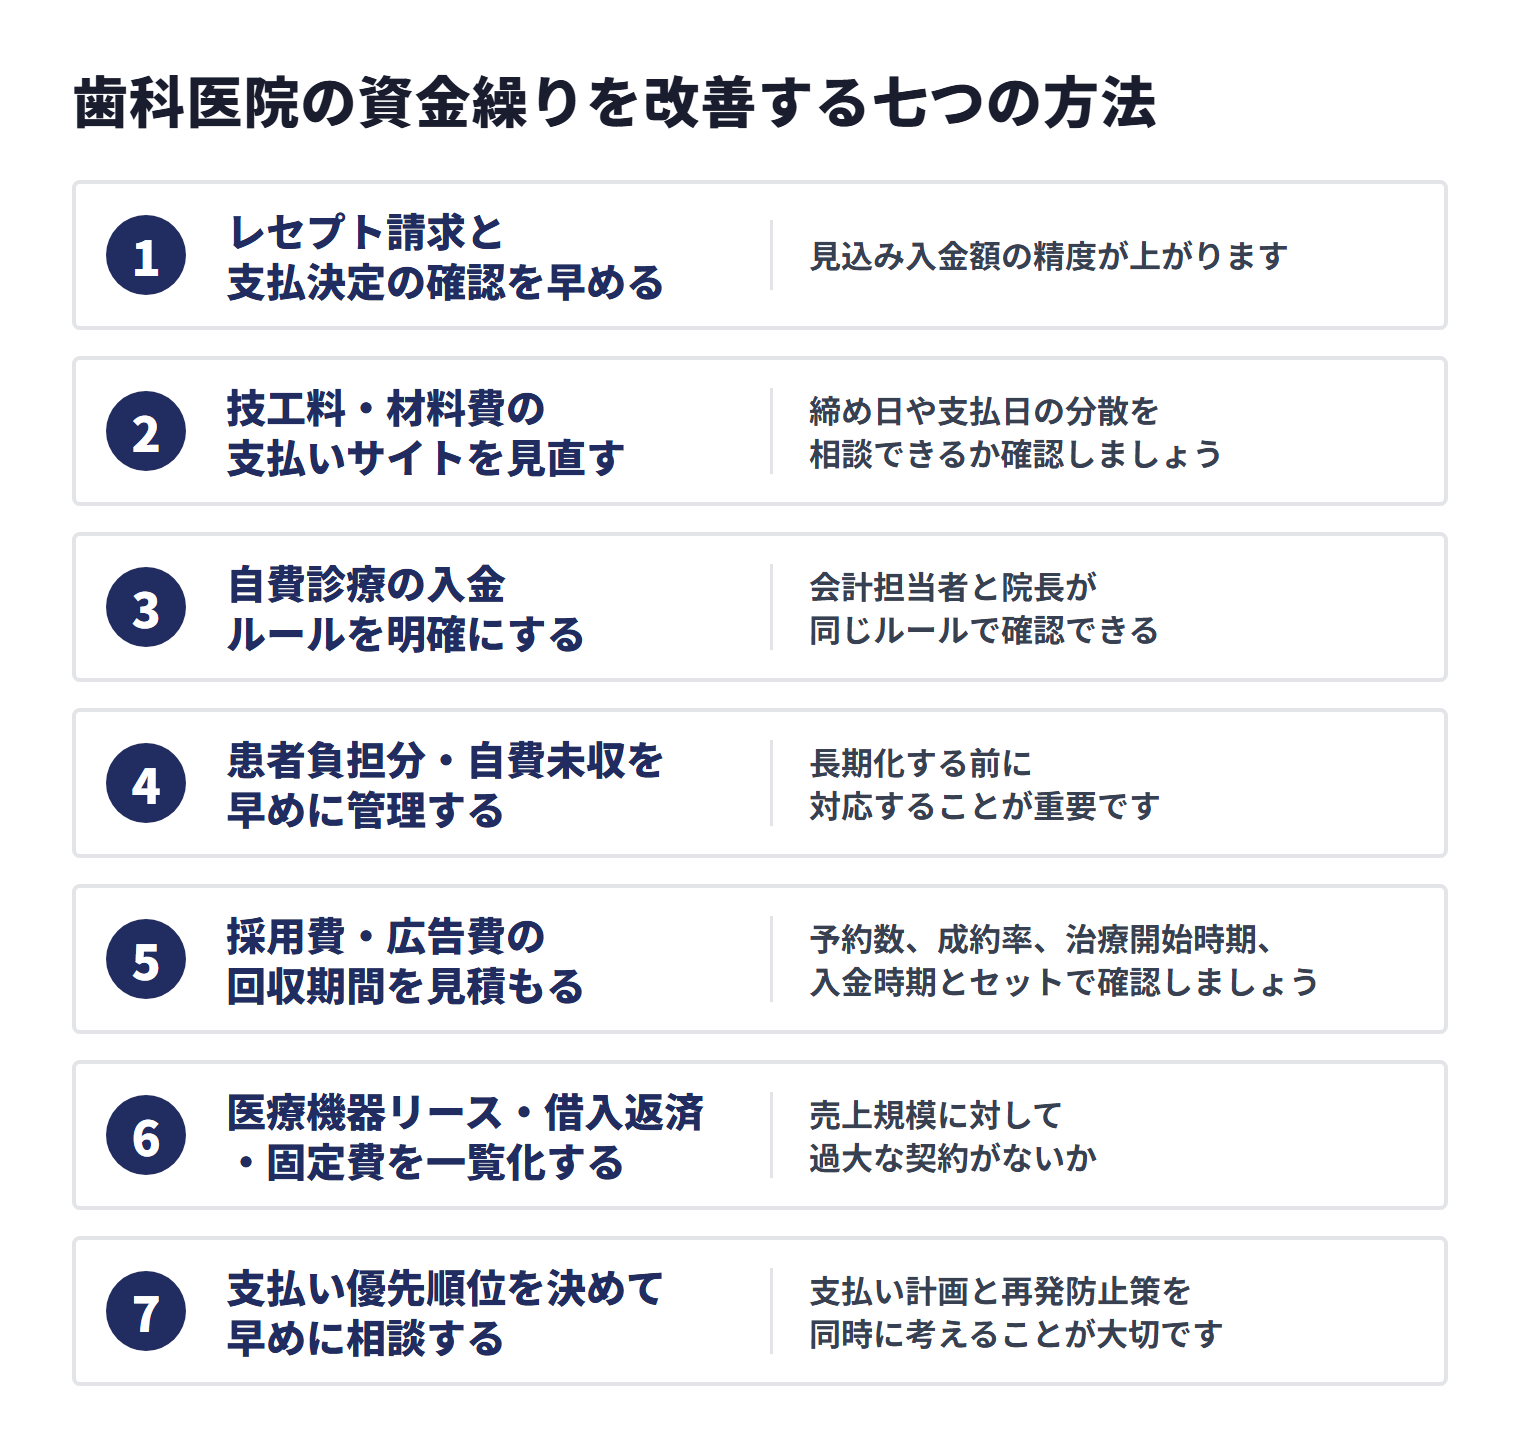
歯科医院の資金繰り改善では、資金調達だけに頼るより、入金予定の精度向上、支払いの平準化、材料費・技工料の見直し、未収管理、固定費管理を組み合わせるほうが現実的です。ここでは、法人の歯科医院が取り組みやすい改善策を整理します。
1. レセプト請求と支払決定の確認を早める
診療が終わっていても、レセプト請求や確認が遅れると、入金予定の把握も遅れます。社会保険診療報酬支払基金の説明では、レセプトに記載された診療内容は国が定めた保険診療ルールに則っているかが審査され、診療内容が適切でないと判断されるものは査定され、診療行為の適否が判断し難いものや整備されていないものは医療機関に返戻して再提出が求められます。月末にまとめて確認するのではなく、請求内容、返戻、査定、支払決定、入金予定を定期的に確認する運用にすると、見込み入金額の精度が上がります。
請求済み債権を資金化する選択肢を検討する場合も、レセプト請求控えや支払決定通知の整理が前提になります。請求済み売掛金の考え方は請求書買取の仕組みも参考になります。
2. 技工料・材料費の支払いサイトを見直す
歯科技工所や材料会社への支払い条件は、医院の資金繰りに直結します。支払いが月末に集中している場合は、取引先との関係を損なわない範囲で、締め日や支払日の分散を相談できるか確認しましょう。
ただし、支払いを遅らせるだけでは根本改善になりません。補綴・インプラント・矯正関連の原価、材料の在庫、返品、発注ロット、治療計画との連動を確認し、売上に対して過大な支払いになっていないかを見直すことが大切です。
3. 自費診療の入金ルールを明確にする
自費診療では、治療開始前の入金、分割払い、カード決済、医療ローンなど、支払い方法や、カード会社・医療ローン会社などとの契約条件によって入金時期が変わることがあります。治療計画と支払い条件をあいまいにすると、材料費や技工料が先に発生しているのに入金が遅れることがあります。
高額治療では、見積書、同意書、支払いスケジュール、キャンセル時の扱いを整理し、会計担当者と院長が同じルールで確認できるようにしましょう。
4. 患者負担分・自費未収を早めに管理する
保険診療の患者負担分や自費診療の未収は、小口でも件数が増えると資金繰りに影響します。未収発生日、請求日、再請求、入金予定、連絡履歴を管理し、長期化する前に対応することが重要です。
患者対応には配慮が必要ですが、ルールが曖昧なまま未収が積み上がると、受付スタッフの負担も増えます。受付・会計・院長の間で、未収管理の基準を明確にしておきましょう。
5. 採用費・広告費の回収期間を見積もる
求人広告費、紹介手数料、Web広告費、ポータル掲載費、内覧会費用などは、短期的に大きな支払いになりやすい項目です。採用や集患に必要な投資であっても、回収時期を見積もらずに増やすと資金繰りが急に悪化することがあります。
広告費は単月の費用として見るだけでなく、予約数、成約率、治療開始時期、入金時期とセットで確認しましょう。採用費も、採用後の定着率や稼働開始時期まで含めて判断します。
6. 医療機器リース・借入返済・固定費を一覧化する
歯科ユニット、CT、CAD/CAM、滅菌機器、レセコン、予約システムなどのリース料・保守費は、毎月決まって出ていきます。設備投資後は、返済やリース料が資金繰りを圧迫していないかを確認しましょう。
固定費は一つひとつが小さく見えても、合計すると大きな支出になります。家賃、通信費、システム費、保険料、保守費、広告費を一覧化し、売上規模に対して過大な契約がないか定期的に確認してください。
7. 支払い優先順位を決めて早めに相談する
資金不足が見込まれる場合は、給与、社会保険料、税金、家賃、重要な外注費、歯科技工料など、支払いの優先順位を早めに整理します。支払い直前になってから動くと、選べる手段が少なくなります。
税金や社会保険料の支払いに不安がある場合は、放置せず、管轄窓口や専門家に早めに相談してください。資金調達だけで解決しようとせず、支払い計画と再発防止策を同時に考えることが大切です。
歯科医院で検討できる資金調達方法
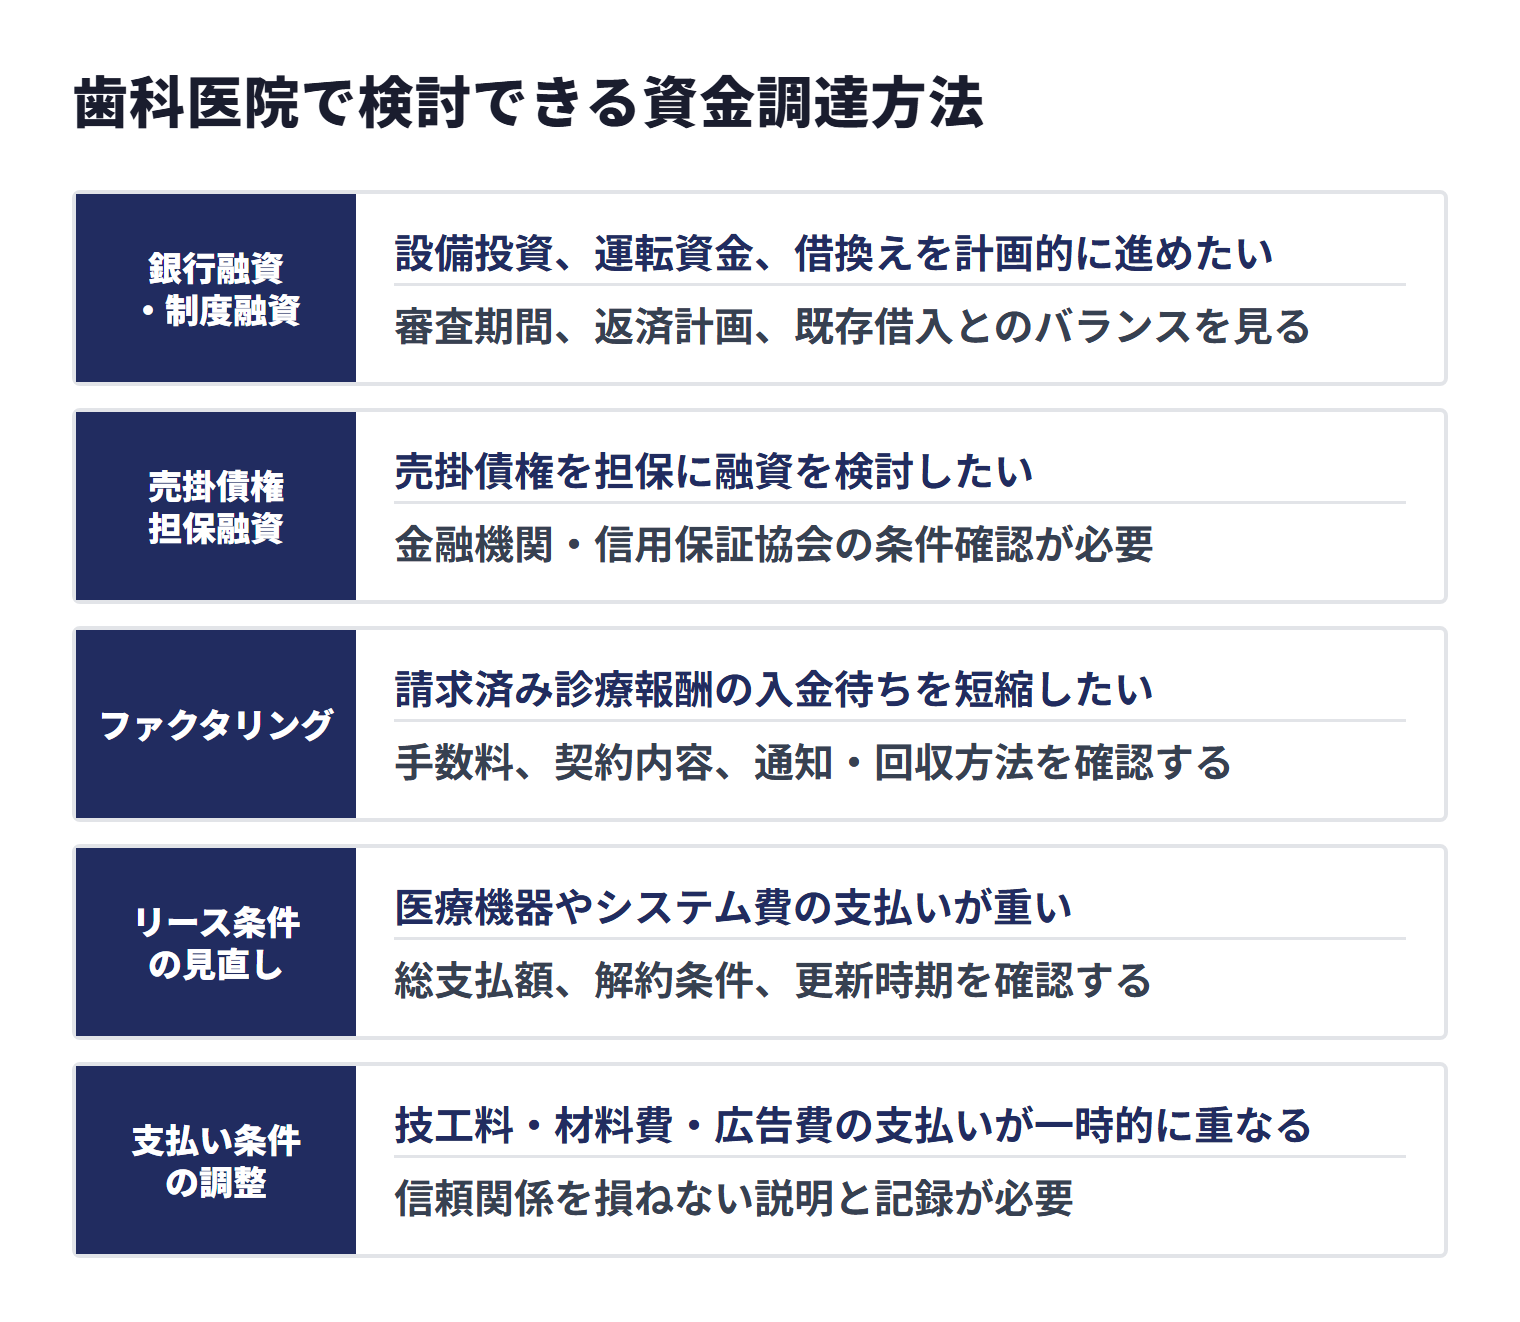
歯科医院の資金繰り対策は、支払いを遅らせることだけではありません。必要な時期、必要額、資金使途、診療報酬債権の有無、既存借入の状況によって、選ぶべき方法は変わります。中長期の設備投資や運転資金は金融機関への相談、短期の入金待ちは売掛金を活用する方法が候補になります。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 銀行融資・制度融資 | 設備投資、運転資金、借換えを計画的に進めたい | 審査期間、返済計画、既存借入とのバランスを見る |
| 売掛債権担保融資 | 売掛債権を担保に融資を検討したい | 金融機関・信用保証協会の条件確認が必要 |
| ファクタリング | 請求済み診療報酬の入金待ちを短縮したい | 手数料、契約内容、通知・回収方法を確認する |
| リース条件の見直し | 医療機器やシステム費の支払いが重い | 総支払額、解約条件、更新時期を確認する |
| 支払い条件の調整 | 技工料・材料費・広告費の支払いが一時的に重なる | 信頼関係を損ねない説明と記録が必要 |
中小企業庁は、中小企業者が保有する在庫や売掛債権を担保として金融機関が融資を行う際に、信用保証協会が債務保証を行う「流動資産担保融資保証制度」を案内しています。担保の対象が売掛債権に限られていた従来の制度に平成19年8月に在庫を加えて名称を改めたもので、担保として利用できる売掛債権の例には診療報酬債権も挙げられています。売掛金を活用する方法には複数の形があるため、入金待ちを短縮したいのか、融資として資金を確保したいのかを分けて検討しましょう。
※売掛債権を活用した融資制度については、中小企業庁「流動資産担保融資保証制度」[4]を参照しています。
公的な融資では、独立行政法人福祉医療機構(WAM)の医療貸付が、融資の対象となる主な施設に「診療所(一般診療所、歯科診療所)」を挙げ、融資を受けられるかたを個人、医療法人などとしています。資金の種類には、建築資金や機械購入資金のほか、経営の安定化を図るために必要な資金(要経営診断・指導)などの長期運転資金があり、融資額の限度は融資の対象や資金種類等によって異なるとされています。金融機関の融資は審査を経て決まり、たとえば日本政策金融公庫の国民生活事業は、融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しているため、給与や技工料の支払日が迫ってからではなく、資金繰り表で不足が見えた段階で相談しておくことが大切です。
※出典:独立行政法人福祉医療機構「融資制度のあらまし」[5]/日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[6]
歯科医院の資金繰りでファクタリングを検討すべき場面
ファクタリングは、事業者が保有する売掛債権などを支払期日前に売却して資金化する方法で、金融庁は法的には債権の売買(債権譲渡)契約と説明しています。歯科医院では、診療報酬の入金待ちがある一方で、スタッフ給与・技工料・材料費・リース料の支払いが先に来る場面で検討しやすい選択肢です。ただし、すべての資金不足に向くわけではなく、債権の内容と入金予定が確認できるかが重要です。
向いているケース
- 請求済みの診療報酬債権があり、入金予定を確認できる
- スタッフ給与・歯科技工料・材料費の支払いが診療報酬の入金より前に来る
- 返戻や査定が少なく、入金額の見込みを説明しやすい
- 金融機関の審査を待つ時間がなく、短期の入金待ちを埋めたい
- 過去の入金履歴を通帳や支払決定通知で説明できる
向かないケース
- 診療報酬債権や請求済み売掛金がまだ発生していない
- 請求内容や支払決定を説明できない
- 返戻や査定が多く、入金額の見込みが不安定
- 手数料を差し引くと支払いに足りない
- 毎月の赤字補填として継続的に使う状態になっている
歯科医院におけるファクタリングの詳しい仕組みは、歯科医院のファクタリングで整理しています。診療報酬債権は通常の売掛金と確認書類や契約実務が異なるため、利用前に対象債権と必要書類を確認しましょう。
相談前に準備したい書類と情報
資金繰りの相談をする場合は、資金不足の理由と入金予定を説明できる資料をそろえることが重要です。歯科医院では、診療報酬の請求資料、支払決定通知、入金履歴、自費診療の入金予定、技工料・材料費の支払い予定、資金繰り表がそろっていると、金融機関やファクタリング会社にも状況を説明しやすくなります。
| 書類・情報 | 確認される内容 | 歯科医院での補足 |
|---|---|---|
| 資金繰り表 | 不足日、不足額、支払い予定 | 給与・技工料・材料費・リース料を分けて記載する |
| レセプト請求控え | 請求月、請求額、請求内容 | 診療報酬債権の根拠になります |
| 支払決定通知・返戻資料 | 支払予定額、査定、返戻 | 見込み入金額の精度を確認します |
| 入出金明細・通帳コピー | 過去の入金履歴、支払い履歴 | 支払基金・国保連等からの入金と給与支払いを確認します |
| 技工料・材料費・リース料の支払い予定 | 資金使途、支払い優先順位 | いつ、何に、いくら必要かを説明します |
| 決算書・試算表 | 法人の財務状況 | 赤字や未納がある場合も早めに共有します |
| 開設・指定に関する資料、法人確認書類 | 医院情報、法人情報 | 医療機関コードや法人情報を確認します |
ファクタリングを検討する場合の必要書類は、ファクタリングの必要書類も参考になります。歯科医院では、診療報酬特有の資料が加わるため、通常の売掛金よりも早めの準備が大切です。
歯科医院の資金繰りで注意したい契約・法務面
歯科医院の資金繰り改善では、資金を用意することだけでなく、契約内容と法令・制度の確認も重要です。医療保険制度、診療報酬請求、債権譲渡、リース契約、補助金・助成金の要件などは変更されることがあるため、最新情報を確認しながら進めましょう。
医療保険制度や請求ルールの変更を確認する
診療報酬や施設基準、請求書類、運用ルールは見直されることがあります。厚生労働省、支払基金、国保中央会などの公的情報を確認し、請求実務に変更があれば資金繰り表にも反映してください。
売掛金の譲渡可否と通知の扱いを確認する
売掛金を活用する資金調達を検討する場合は、契約上の譲渡制限の有無、債務者への通知又は債務者の承諾の方法、回収方法を確認します。民法上の債権譲渡の考え方は個別契約と実態に左右されるため、不安がある場合は専門家へ相談してください。
民法第466条第2項は、当事者が債権の譲渡を禁止し、又は制限する旨の意思表示(譲渡制限の意思表示)をしたときであっても、債権の譲渡はその効力を妨げられないとしています。ただし同条第3項により、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人などに対しては、債務者はその債務の履行を拒むことができます。第467条は、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないとし、その通知又は承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができないと定めています。
保険診療の診療報酬債権では、この通知の受け手である審査支払機関が手続を公表しています。社会保険診療報酬支払基金の資料では、医療機関等と譲受人が債権譲渡の契約を結び、支払基金に債権譲渡通知書を送達したあとも、診療報酬等の請求は医療機関等が行い、支払基金が通知書の内容に基づいて譲受人へ支払う流れが示されています。支払基金は債権譲渡通知書の様式と記載例を公開しており、送達先は令和8年9月30日までは社会保険診療報酬支払基金、令和8年10月1日以降は「医療情報基盤・診療報酬審査支払機構」と案内しています。
まだ発生していない将来の診療報酬債権の譲渡については、医師が社会保険診療報酬支払基金から将来八年三箇月の間に支払を受けるべき各月の診療報酬債権の一部を譲渡した契約をめぐる、最高裁判所第三小法廷の平成11年1月29日判決(平成9年(オ)第219号)があります。同判決は、契約の締結時に目的の債権が発生する可能性が低かったことは契約の効力を当然には左右しないとして、効力を一部否定した原審の判断に違法があるとしました。ただし、どの債権を買取の対象にするかはファクタリング会社ごとに異なります。
※出典:e-Gov法令検索「民法」(2020年4月1日施行版)[7]/社会保険診療報酬支払基金「令和7年度診療報酬債権譲渡等の処理状況」(2026年5月26日)[8]/社会保険診療報酬支払基金「債権関係書類の送達場所」[9]/最高裁判所第三小法廷 平成11年1月29日判決(平成9年(オ)第219号)裁判例結果詳細[10]
偽装ファクタリングや高額な手数料に注意する
金融庁の注意喚起では、ファクタリングを装った貸付けや、高額な手数料によって資金繰りが悪化するリスクが示されています。金融庁は、債権の買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとし、譲渡した債権の回収(集金)が売主に委託され、売主が集金できなかった場合に売主が債権を買い戻すこととされている、または売主自身の資金により支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとしています。貸金業に該当するかは、ノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとも説明しています。これとは別に、契約書が交付されるか、代表者保証を求められていないか、手数料以外に差し引かれる金額がないかも、契約前に確認してください。
歯科医院の資金繰りに関するFAQ
歯科医院の資金繰りが苦しくなる一番の原因は何ですか?
診療報酬の入金より前に、スタッフ給与、社会保険料、歯科技工料、材料費、家賃、リース料などの支払いが発生することです。自費診療やカード決済の入金時期が分かれると、さらに資金繰りが読みにくくなります。
歯科医院の資金繰り表には何を入れるべきですか?
診療報酬の入金予定、自費診療、カード決済、医療ローン、給与、社会保険料、歯科技工料、材料費、家賃、リース料、広告費、借入返済、手元資金残高を入れます。請求済み、支払決定済み、入金済みを分けると判断しやすくなります。
技工料や材料費の支払いが重い場合、何から見直すべきですか?
まず治療内容別に、技工料、材料費、入金予定、回収時期を確認します。次に、支払日が月末に集中していないか、在庫や発注ロットが過大になっていないか、取引条件を見直せる余地がないかを確認します。
自費診療を増やせば資金繰りは改善しますか?
改善するとは限りません。自費診療は単価が高くなりやすい一方で、広告費、材料費、技工料、分割払い、カード決済、治療期間の長さによって入金が遅れることがあります。入金ルールと支払い予定をセットで管理する必要があります。
歯科医院でもファクタリングを利用できますか?
法人が保有する診療報酬債権や請求済み売掛金について、請求内容、支払元、入金予定、過去入金履歴を確認できる場合は相談できるケースがあります。個別の可否は債権内容、必要書類、契約形態によって判断されます。
個人開業の歯科医院でもBIGに相談できますか?
BIGは法人専門のため、個人事業として運営している歯科医院は対象外です。医療法人など法人として運営している場合は、相談できます。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や金額により登記簿謄本・決算書などの追加書類を求められる場合があります。
銀行融資とファクタリングはどちらを選ぶべきですか?
設備投資や長期の運転資金は金融機関への相談が向く場合があります。一方、請求済み診療報酬の入金待ちを短期的に埋めたい場合はファクタリングも比較対象になります。必要な時期、金額、資金使途、返済計画の有無で使い分けましょう。
まとめ|歯科医院の資金繰りは入金予定と支払い予定を分けて管理する
歯科医院では、保険診療の診療報酬、自費診療、カード決済、医療ローンなど、入金ルートが複数に分かれます。一方で、スタッフ給与、社会保険料、歯科技工料、材料費、医療機器リース料、家賃、広告費などの支払いは毎月発生します。売上が伸びていても、入金日と支払日のずれによって資金繰りが苦しくなることがあります。
資金繰りを改善するには、診療報酬・自費診療・カード決済の入金予定を分け、技工料・材料費・給与・固定費の支払い予定を週単位で管理しましょう。レセプト請求、返戻、査定、未収、自費診療の支払いルール、広告費・採用費の回収期間まで整理すると、不足時期を早めに把握できます。
法人の歯科医院・医療法人で、診療報酬の入金前にスタッフ給与・技工料・材料費・リース料の支払いが重なっている場合は、資金繰り表で不足する時期と金額を整理したうえで、法人専門ファクタリングのBIGへご相談ください。医療報酬・介護報酬のファクタリングは1%からとされ、見積もりに記載の手数料のみで利用でき、振込手数料もBIG側で負担すると案内されています。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や金額により登記簿謄本・決算書などの追加書類を求められる場合があります。
参考資料・出典
法令・公的機関・業界団体
- 社会保険診療報酬支払基金「令和8年度年間日程(お知らせ)」(ssk.or.jp)
- 社会保険診療報酬支払基金「診療報酬等の支払予定日」(ssk.or.jp)
- 熊本県国民健康保険団体連合会「令和8年度国民健康保険・後期高齢者医療診療報酬等支払予定日」(kokuho-kumamoto.or.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- 独立行政法人福祉医療機構「融資制度のあらまし」(wam.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- e-Gov法令検索「民法」(2020年4月1日施行版)(laws.e-gov.go.jp)
- 社会保険診療報酬支払基金「令和7年度診療報酬債権譲渡等の処理状況」(2026年5月26日)(ssk.or.jp)
- 社会保険診療報酬支払基金「債権関係書類の送達場所」(ssk.or.jp)
- 最高裁判所第三小法廷 平成11年1月29日判決(平成9年(オ)第219号)裁判例結果詳細(courts.go.jp)
- 金融庁の注意喚起(fsa.go.jp)
- 社会保険診療報酬支払基金 公式サイト(ssk.or.jp)
- 国民健康保険中央会 公式サイト(kokuho.or.jp)
- 厚生労働省「医療保険」(mhlw.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
- e-Gov法令検索「医療法」(laws.e-gov.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)
本記事は上記の公的情報・一次情報を参考に、法人ファクタリング実務を踏まえて作成しています。掲載時点で外部の有資格者による監修は実施していません。法令・制度・診療報酬・契約条件は変更される場合があるため、利用前に最新情報をご確認ください。契約内容、適法性、税務・会計処理など個別判断が必要な事項は、弁護士、税理士、公認会計士などの専門家にご相談ください。