不動産会社の資金繰り改善ガイド|仲介・管理・買取再販・入金待ち対策
不動産会社の資金繰りが苦しい法人向けに、広告費・修繕立替・買取再販・在庫物件・入金待ちが資金を圧迫する理由、改善策、資金調達方法、ファクタリングを検討すべき場面をBIGが解説します。
不動産会社の資金繰りは、売上規模が大きく見えても苦しくなることがあります。広告費、ポータル掲載費、人件費、物件調査費、管理物件の修繕立替、買取再販の仕入れ・リフォーム費、借入返済、税金などの支払いが先に発生し、仲介手数料・管理料・売買代金・賃料収入の入金は契約条件や決済時期に左右されるためです。
特に、不動産仲介、不動産管理、買取再販、賃貸運営、開発・分譲などを行う法人では、契約成立や決済までに時間がかかったり、先行支出が大きくなったりすることがあります。売上見込みがあっても、決済前・入金前に支払いが重なると、手元資金が不足することがあります。
本記事では、法人の不動産会社向けに、資金繰りが苦しくなる原因、最初に作るべき資金繰り表、改善策、資金調達方法、ファクタリングを検討すべき場面、相談前に準備したい書類まで整理します。すでに支払いが迫っている場合は、あわせて資金繰りが苦しいときの対処法も確認してください。
目次
不動産会社の資金繰りが苦しくなる主な原因
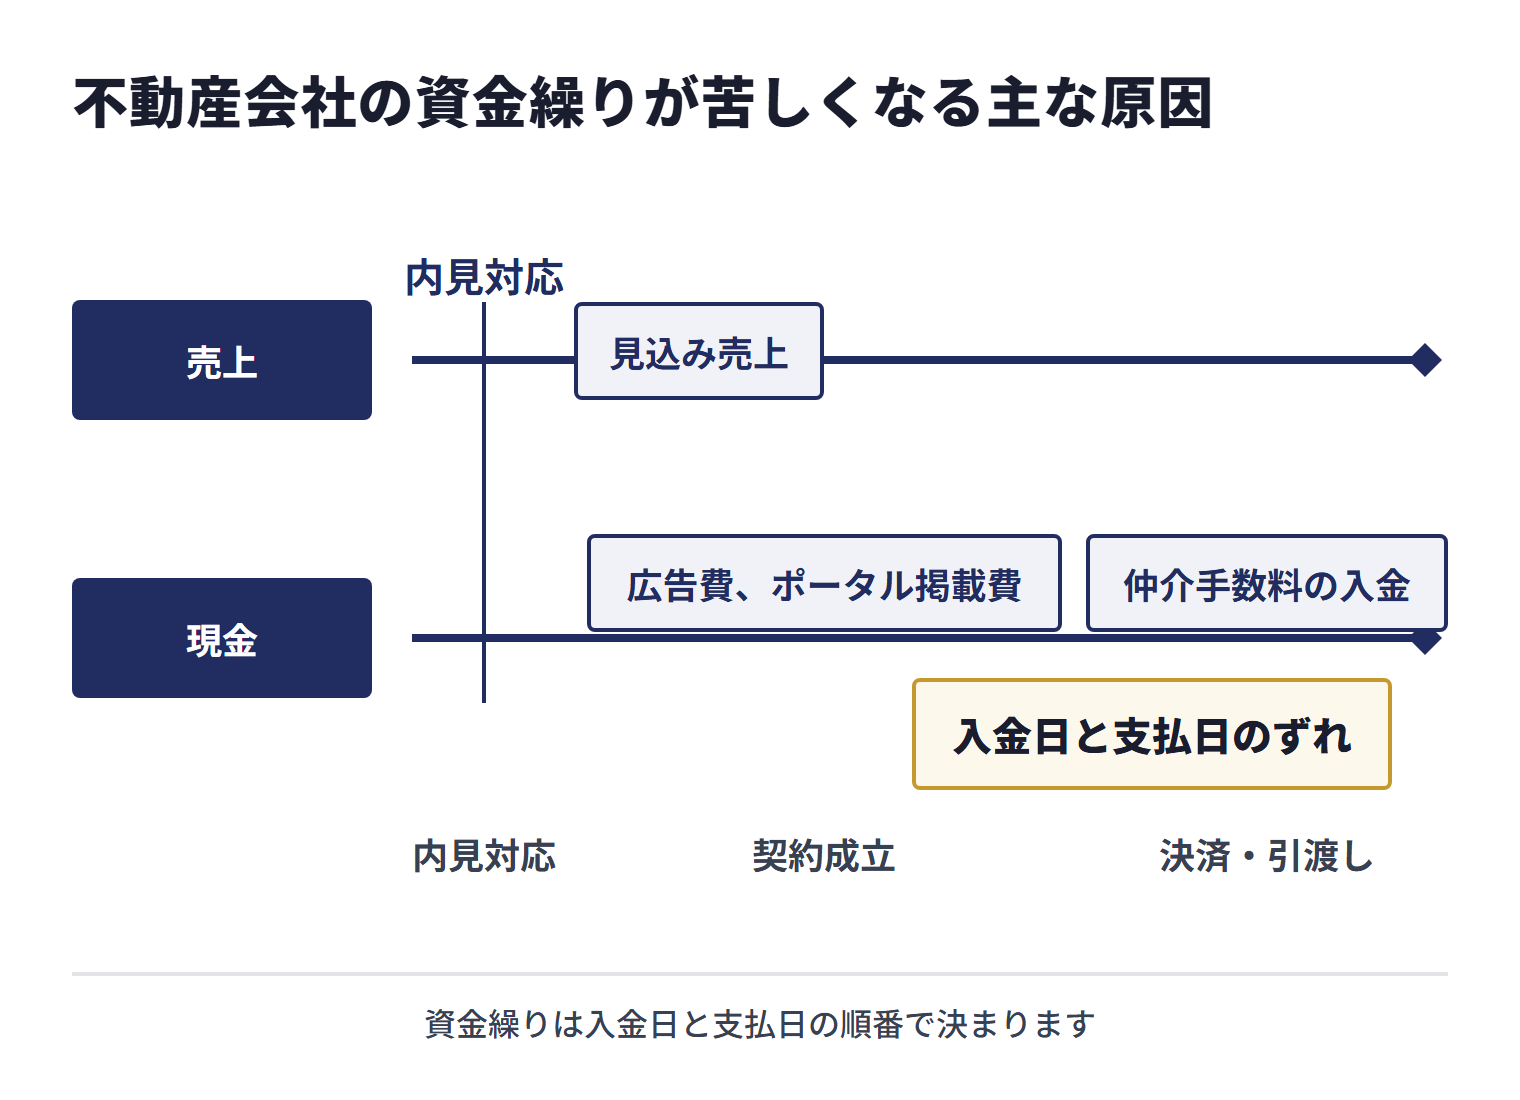
不動産会社の資金繰りが苦しくなる原因は、売上不足だけではありません。広告費や仕入れ、管理費用、修繕費、借入返済が先に出て、仲介手数料・管理料・賃料・売買代金の入金が後になることで、入金日と支払日のずれが大きくなります。
仲介手数料は契約・決済まで入金されにくい
売買仲介や賃貸仲介では、広告費、ポータル掲載費、内見対応、人件費、物件調査費、写真撮影、資料作成などが先に発生します。一方で、仲介手数料の入金は、媒介契約で定めた報酬の受領時期や、契約成立・決済・引渡しのタイミングに左右されます。
案件が進んでいても、契約延期、ローン審査、条件交渉、キャンセルがあると、入金時期は後ろ倒しになります。見込み売上と確定入金を分けて管理することが重要です。
売買・交換の媒介については、国土交通省の標準媒介契約約款が、媒介によって契約が成立したときに報酬を請求できると定めています。ただし、停止条件付きの契約として成立した場合は条件が成就したときに限られ、報酬を受け取れるのも宅地建物取引業法37条に定める書面を契約の当事者に交付した後です。具体的な「約定報酬の受領の時期」は媒介契約書に記入する項目のため、資金繰り表の入金予定日は媒介契約書で確認しましょう。
※出典:国土交通省「標準媒介契約約款」(2024年4月1日施行)[1]
管理物件の修繕・原状回復費を立て替える
不動産管理会社では、管理物件の小修繕、原状回復、清掃、設備対応、緊急工事などを一時的に立て替えることがあります。オーナーからの精算や入金が後になる場合、立替期間が資金繰りを圧迫します。
管理戸数が増えるほど、管理料収入も増えますが、同時に立替金・外注費・人件費も増えます。オーナー別、物件別に未精算金を管理しましょう。
買取再販は仕入れ・リフォーム費が先行する
買取再販では、物件取得費、仲介手数料、登記関連費用、リフォーム費、広告費、保有期間中の金利や管理費などが先に発生します。販売代金がいつ入金されるかは、買主との売買契約で定める支払条件や決済日によって決まります。
在庫期間が長くなると、資金が物件に固定され、次の仕入れや支払いに使える現金が少なくなります。販売価格だけでなく、保有期間と資金回収時期を見て判断する必要があります。
賃貸運営では空室・滞納・修繕が重なる
賃貸運営やサブリースでは、家賃収入がある一方で、借入返済、管理費、修繕費、広告費、原状回復費、保険料、固定資産税などの支払いが続きます。空室や滞納が発生すると、入金が減っても支払いは残ります。
入居率や家賃収入だけでなく、滞納、解約予定、更新時期、修繕予定、税金支払いを含めて資金繰りを確認しましょう。
税金・借入返済・固定費が支払いを圧迫する
不動産業では、借入返済、利息、事務所家賃、人件費、広告費、ポータル掲載費、システム費、税金などの固定支出が重なることがあります。売買案件の入金が遅れると、固定費の支払いが先に重くなります。
売上見込みが大きい月でも、決済が翌月にずれるだけで資金繰りは変わります。決済予定と支払い予定を週単位で見ることが大切です。
最初に作るべき不動産会社の資金繰り表
不動産会社の資金繰り改善で最初に行うべきことは、業態別・案件別に入金予定と支払い予定を同じ表で見ることです。売上見込みではなく、いつ現金が入るかを基準に資金繰りを確認します。
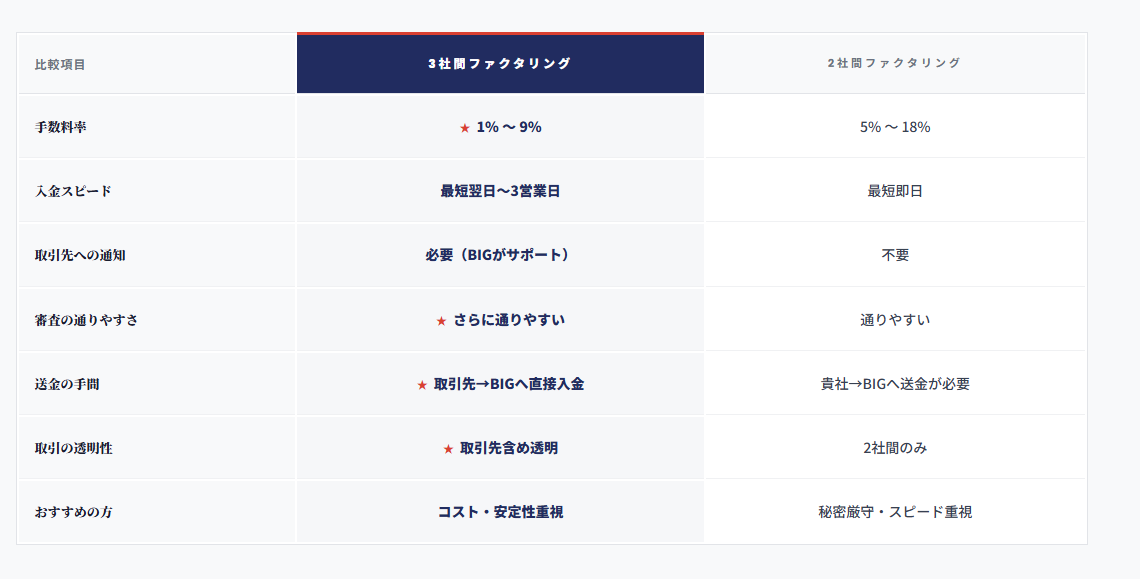
※ 掲載順は参考表示であり、業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 確認項目 | 見るべき内容 | 不動産会社での注意点 |
|---|---|---|
| 入金予定 | 仲介手数料、管理料、賃料、売買代金、精算金、入金予定日 | 見込み売上と確定入金を分ける |
| 支払い予定 | 広告費、人件費、家賃、外注費、修繕費、借入返済、税金 | 決済前・精算前に支払う費用を明確にする |
| 案件進捗 | 媒介、申込、契約予定、決済予定、引渡し、請求状況 | 契約前・決済前・請求済みを分ける |
| 管理物件 | 管理料、修繕立替、未精算金、家賃滞納、退去予定 | 物件別・オーナー別に資金固定額を見る |
| 在庫物件 | 仕入額、リフォーム費、保有期間、販売予定、借入返済 | 買取再販では在庫期間が資金繰りを左右する |
| 借入・税金 | 返済日、利息、固定資産税、法人税、消費税など | 決済予定と支払月のずれを確認する |
| 不足見込み | 週別・月別の手元資金残高 | いつ、いくら不足するかを支払日前に特定する |
※ 掲載情報は2026年4月時点で各社公式サイトを確認したものです。最新の条件は各社にご確認ください。
業態別に資金の流れを分ける
不動産仲介、不動産管理、賃貸運営、買取再販、開発・分譲では、入金のタイミングと先行支出が異なります。全社合計だけで見ると、どの事業が資金を使っているのか分かりにくくなります。
仲介は契約・決済予定、管理は管理料と立替金、買取再販は物件別の仕入れ・リフォーム・売却予定、賃貸運営は家賃入金と修繕・返済予定を分けて確認しましょう。
利益と資金繰りを分けて確認する
不動産会社では、会計上は利益が見込める案件でも、決済前に広告費、仕入れ、リフォーム費、修繕立替、人件費を支払うと現金が不足することがあります。利益は採算を見る指標ですが、資金繰りは入金日と支払日の順番で決まります。
継続的な改善方法は資金繰り改善の基本でも整理しています。不動産業では、案件進捗、決済予定、請求状況、未精算金、在庫物件、借入返済を同時に見ることが出発点です。
不動産会社の資金繰りを改善する七つの方法
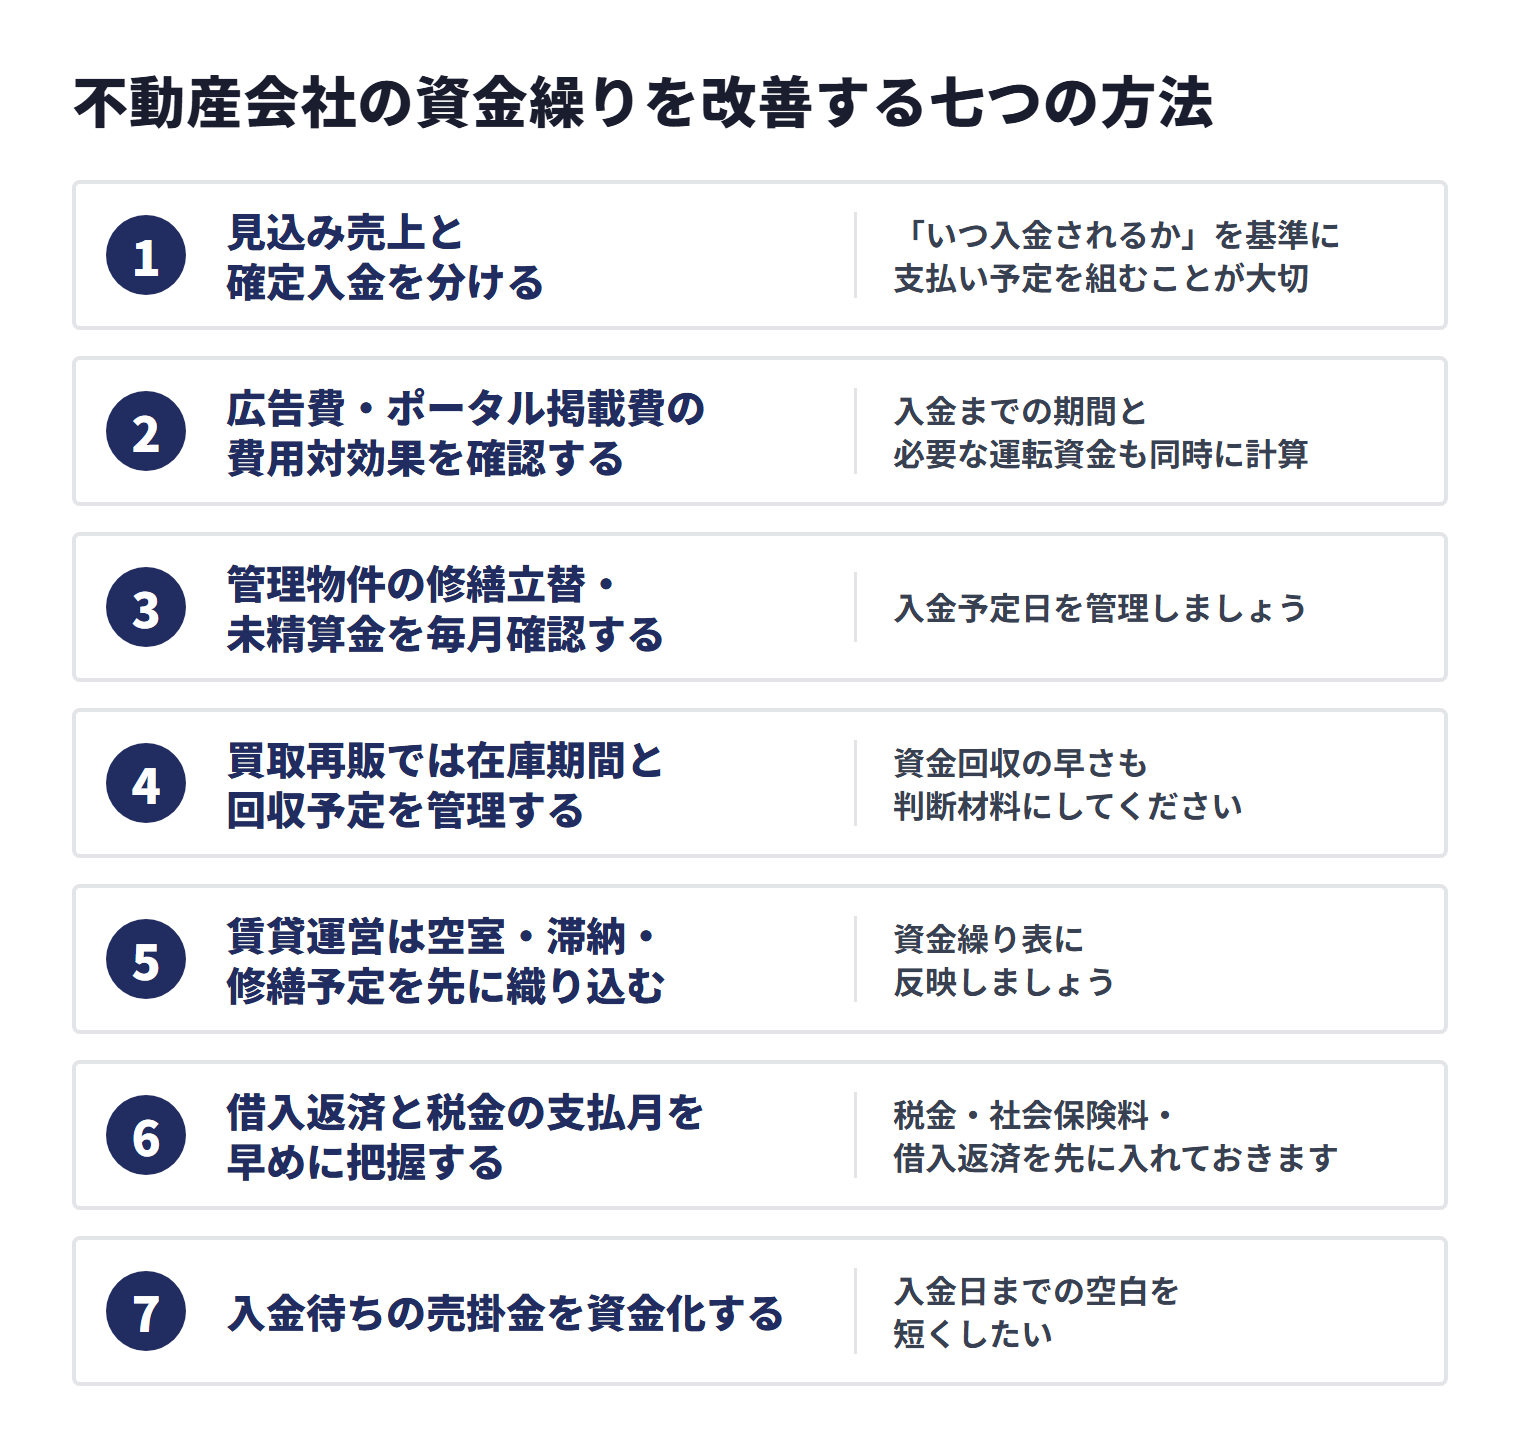
不動産会社の資金繰り改善では、資金調達だけに頼るより、案件進捗、広告費、立替金、在庫物件、借入返済、請求管理、契約条件を組み合わせるほうが現実的です。
1. 見込み売上と確定入金を分ける
仲介案件や売買案件では、見込み売上があっても、契約・決済・引渡しが完了するまで入金が確定しないことがあります。資金繰り表では、見込み、契約予定、決済予定、請求済み、入金済みを分けましょう。
支払いサイトの考え方は支払いサイトとは何かでも整理しています。不動産会社では「売れそう」ではなく「いつ入金されるか」を基準に支払い予定を組むことが大切です。
2. 広告費・ポータル掲載費の費用対効果を確認する
不動産会社では、ポータル掲載費、広告運用費、チラシ、看板、写真撮影、動画制作、反響対応の人件費が先に発生します。反響数だけでなく、契約率、決済率、入金時期まで見て費用対効果を確認しましょう。
広告費を増やす場合は、入金までの期間と必要な運転資金も同時に計算します。反響は増えても決済が遅いと、先に広告費だけが重くなることがあります。
3. 管理物件の修繕立替・未精算金を毎月確認する
管理物件の修繕立替や未精算金は、放置すると資金が固定されます。オーナー別・物件別に、発生日、内容、金額、請求日、入金予定日を管理しましょう。
外注先や工事会社への支払いを先に行う場合は、オーナーへの精算条件も契約書や管理委託契約で確認します。立替上限や事前承認ルールが曖昧な場合は、運用を見直す余地があります。
4. 買取再販では在庫期間と回収予定を管理する
買取再販では、仕入れた物件が売却されるまで資金が固定されます。物件ごとに、仕入額、リフォーム費、広告費、借入残高、保有期間、販売予定価格、決済予定を管理しましょう。
販売価格を高く設定しても、保有期間が長くなると金利や固定費が増えます。売却益だけでなく、資金回収の早さも判断材料にしてください。
5. 賃貸運営は空室・滞納・修繕予定を先に織り込む
賃貸運営では、空室、滞納、退去、原状回復、設備交換が資金繰りに影響します。家賃入金予定、退去予定、更新予定、滞納状況、修繕予定を資金繰り表に反映しましょう。
家賃収入が安定しているように見えても、まとまった修繕や空室期間が重なると支払いが重くなります。物件別に資金繰りを見ることが重要です。
6. 借入返済と税金の支払月を早めに把握する
不動産会社では、借入返済、利息、固定資産税、法人税、消費税などの支払いが資金繰りを大きく左右します。決済予定がずれた月に返済や税金が重なると、資金不足が起きやすくなります。
資金繰り表には、税金・社会保険料・借入返済を先に入れておきます。支払い直前になってから動くと、選べる手段が少なくなります。
7. 入金待ちの売掛金を資金化する
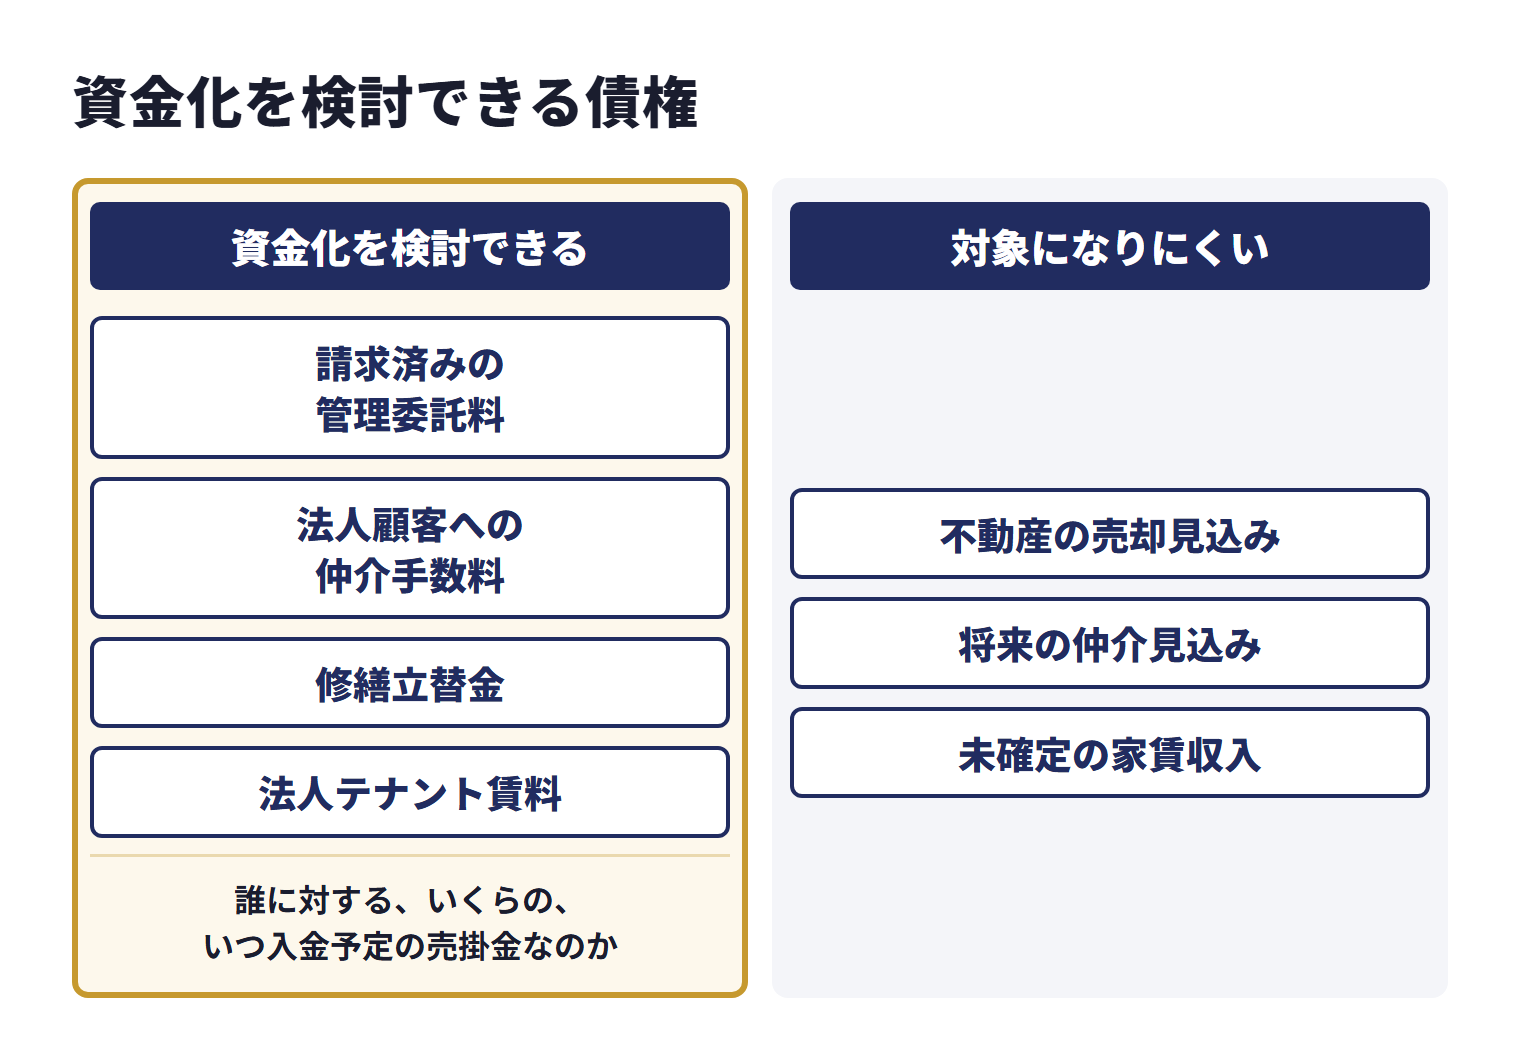
請求済みの管理委託料、法人顧客への仲介手数料、修繕立替金、自社が貸主・転貸人として請求する法人テナントへの請求済み賃料などがあり、入金日までの空白を短くしたい場合は、売掛金を資金化する方法もあります。ファクタリングの基本はファクタリングとは何かで整理しています。
ただし、不動産そのものの売却見込み、将来の仲介見込み、未確定の家賃収入は、通常の請求書ファクタリングの対象になりにくいです。誰に対する、いくらの、いつ入金予定の売掛金なのかを確認する必要があります。
不動産会社で検討できる資金調達方法
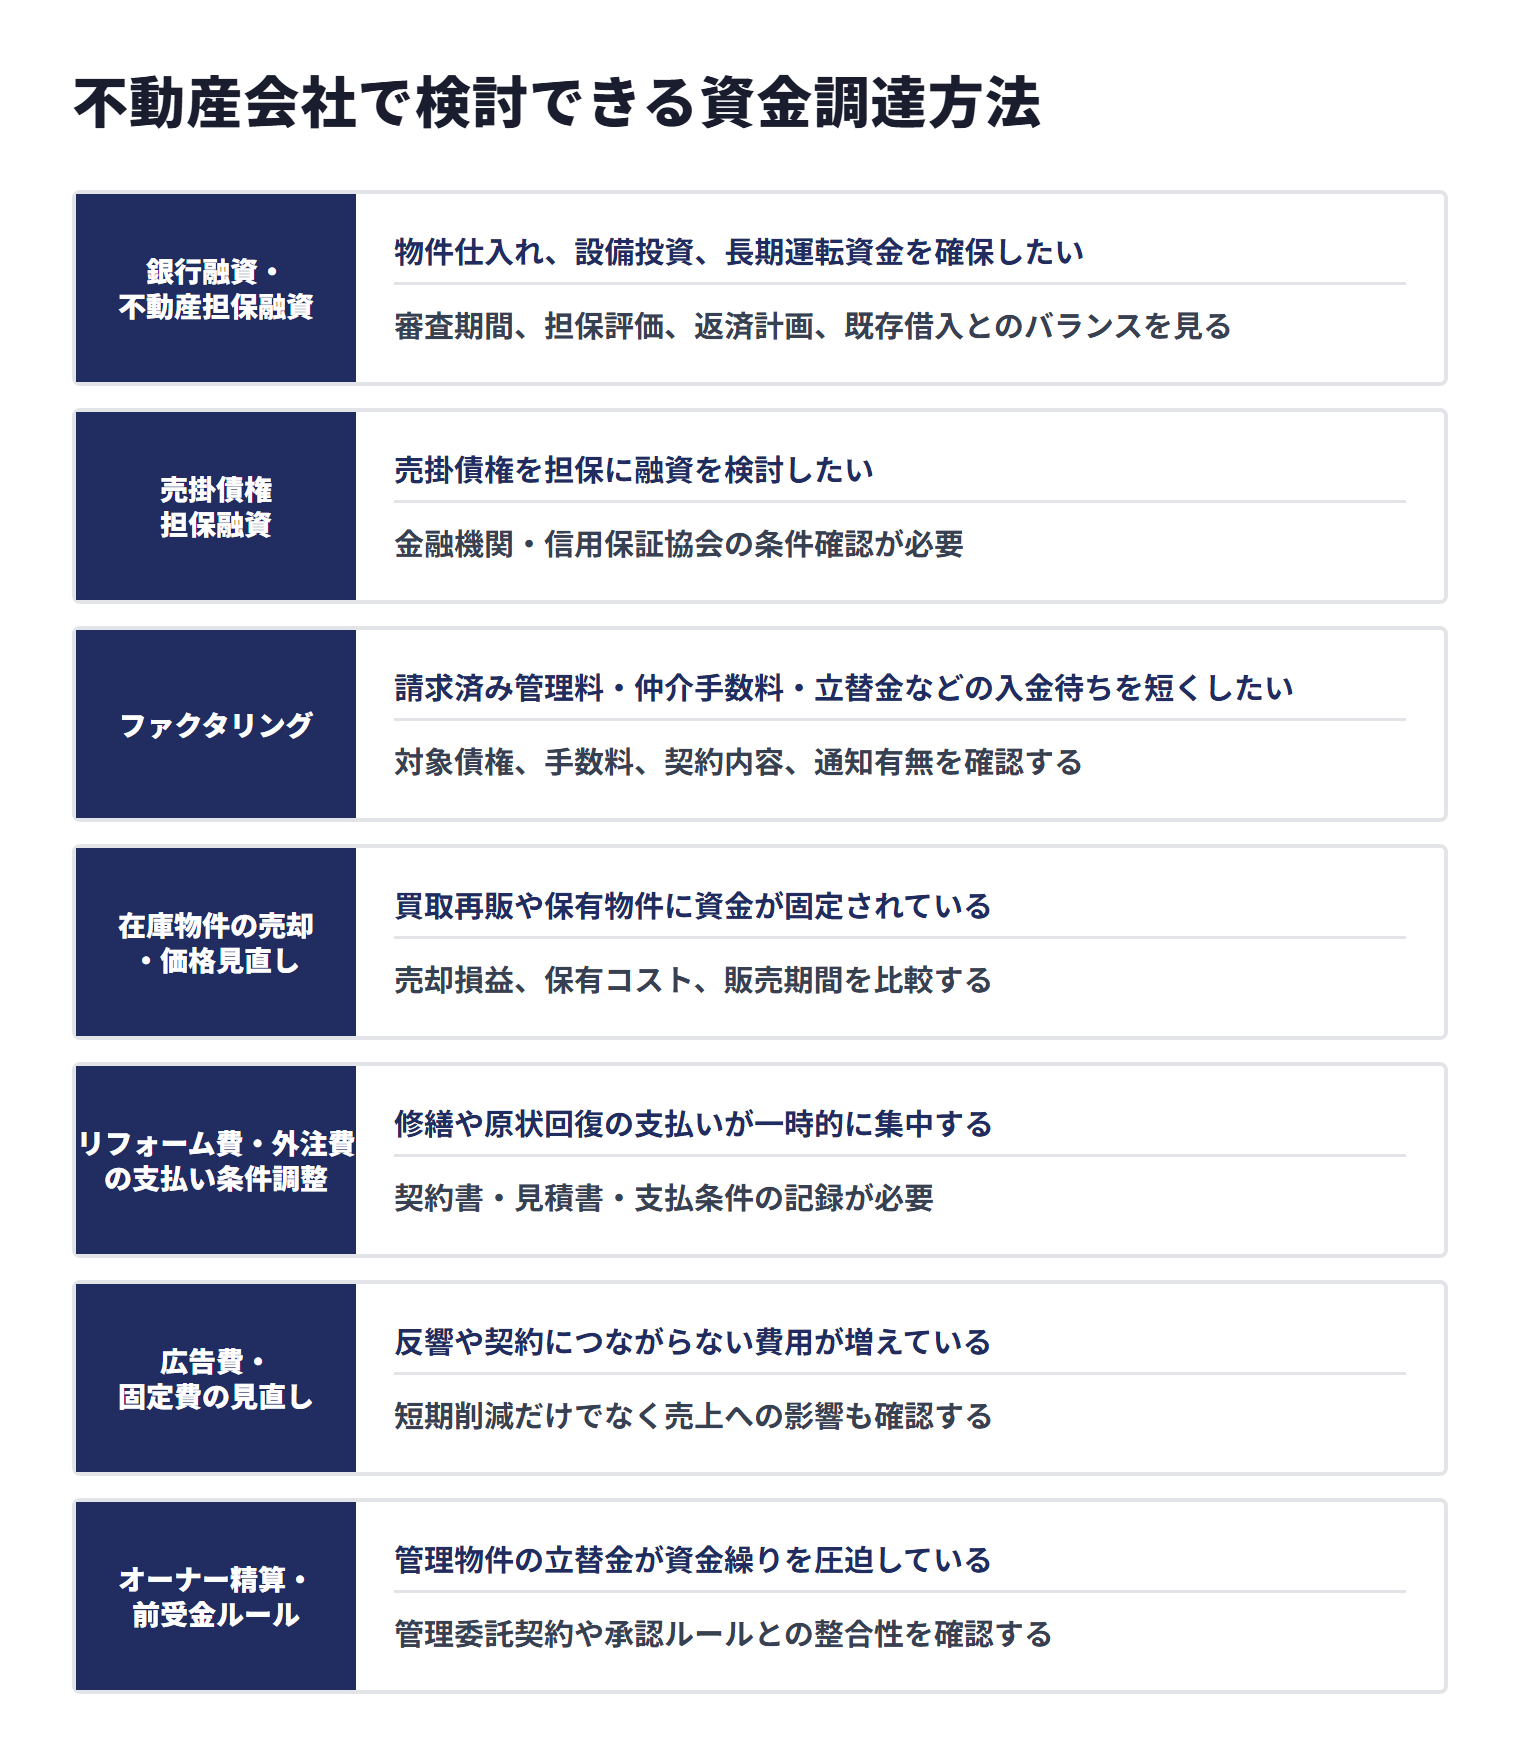
不動産会社の資金繰り対策は、資金不足の原因によって向いている方法が変わります。運転資金なのか、物件仕入れなのか、リフォーム費なのか、管理物件の立替金なのか、税金・返済なのかを分けて考えましょう。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 銀行融資・不動産担保融資 | 物件仕入れ、設備投資、長期運転資金を確保したい | 審査期間、担保評価、返済計画、既存借入とのバランスを見る |
| 売掛債権担保融資 | 売掛債権を担保に融資を検討したい | 金融機関・信用保証協会の条件確認が必要 |
| ファクタリング | 請求済み管理料・仲介手数料・立替金などの入金待ちを短くしたい | 対象債権、手数料、契約内容、通知有無を確認する |
| 在庫物件の売却・価格見直し | 買取再販や保有物件に資金が固定されている | 売却損益、保有コスト、販売期間を比較する |
| リフォーム費・外注費の支払い条件調整 | 修繕や原状回復の支払いが一時的に集中する | 契約書・見積書・支払条件の記録が必要 |
| 広告費・固定費の見直し | 反響や契約につながらない費用が増えている | 短期削減だけでなく売上への影響も確認する |
| オーナー精算・前受金ルール | 管理物件の立替金が資金繰りを圧迫している | 管理委託契約や承認ルールとの整合性を確認する |
中小企業庁は、中小企業者が保有する在庫や売掛債権を担保として金融機関が融資を行う際に、信用保証協会が債務保証を行う「流動資産担保融資保証制度」を案内しています。この制度は、担保の対象が売掛債権に限られていた売掛債権担保融資保証制度を拡充し、平成19年8月に在庫を対象資産に追加して名称を改めたものです。融資は審査を経て決まり、たとえば日本政策金融公庫の国民生活事業は、融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しています。売掛金を活用する方法には複数の形があるため、入金待ちを短縮したいのか、融資として資金を確保したいのかを分けて検討しましょう。
※売掛債権を活用した融資制度については、中小企業庁「流動資産担保融資保証制度」[2]を参照しています。
不動産会社の資金繰りでファクタリングを検討すべき場面
ファクタリングは、法人が保有する売掛債権を支払期日前に譲渡・売買して資金化する方法です。不動産会社では、請求済みの管理委託料、法人顧客への仲介手数料、修繕立替金、法人テナント賃料などがあり、入金前に広告費・外注費・人件費・税金の支払いが来る場面で検討しやすい選択肢です。
向いているケース
- 請求済みの管理料・仲介手数料・立替金などがあり、入金予定日を確認できる
- 法人取引先やオーナーへの請求内容、契約内容、入金予定を資料で説明できる
- 入金前に広告費、外注費、修繕費、人件費、税金の支払いがある
- 金融機関の審査を待つ時間がなく、入金待ちの期間を短くしたい
- 契約書、請求書、管理明細、精算書、入金履歴を提示できる
向かないケース
- 売掛金がまだ発生していない、または請求内容を説明できない
- 不動産の売却見込みや仲介見込みだけを資金化したい
- 個人入居者の少額家賃や滞納債権が中心で、回収可能性を確認しにくい
- 手数料を差し引くと案件粗利が大きく残らない
- 在庫物件や借入返済が慢性的に重く、構造的な改善が必要
不動産会社のファクタリングでは、売掛先、請求額、入金予定、取引実態を確認します。家賃や立替金、管理料などは契約内容や入金元の確認が重要になるため、対象債権を整理してから相談することが大切です。
相談前に準備したい書類と情報
資金繰りの相談をする場合は、資金不足の理由と入金予定を説明できる資料をそろえることが重要です。不動産会社では、契約書、請求書、管理明細、精算書、物件別収支、入出金明細、資金繰り表があると、金融機関やファクタリング会社にも状況を説明しやすくなります。
| 書類・情報 | 確認される内容 | 不動産会社での補足 |
|---|---|---|
| 資金繰り表 | 不足日、不足額、支払い予定 | 仲介・管理・買取再販・賃貸を分けて記載する |
| 請求書・精算書・管理明細 | 請求額、入金予定、売掛先、対象物件 | 管理料や立替金の根拠資料になる |
| 媒介契約書・管理委託契約書・賃貸借契約書 | 取引関係、報酬条件、支払い条件 | 誰に対する債権かを説明する資料になる |
| 売買契約書・決済予定表 | 売買代金、決済日、引渡し予定 | 売却見込みと確定入金を分けて確認する |
| 修繕・原状回復の見積書・請求書 | 立替金、外注費、精算予定 | オーナー精算の根拠を示す |
| 物件別収支・在庫一覧 | 保有物件、仕入額、リフォーム費、販売予定 | 資金が固定されている箇所を確認する |
| 入出金明細・通帳コピー | 過去の入金履歴、支払い履歴 | 取引先やオーナーからの入金実績を確認する |
| 決算書・試算表 | 法人の財務状況 | 赤字や未納がある場合も早めに共有する |
ファクタリングを検討する場合の必要書類は、ファクタリングの必要書類も参考になります。不動産会社では、請求書だけでなく、契約書、精算書、管理明細、入金予定表が重要になることがあります。
不動産会社の資金繰りで注意したい契約・法務面
不動産会社の資金繰り改善では、資金を用意することだけでなく、契約内容と法令・制度の確認も重要です。媒介契約、管理委託契約、賃貸借契約、売買契約、債権譲渡の扱いは、入金時期や回収可能性に直接影響します。
宅建業法や契約実務に関わる事項は専門家に確認する
不動産取引では、宅地建物取引業法、民法、各種契約書、重要事項説明、媒介契約、管理委託契約などを確認する場面があります。仲介手数料、預り金、精算金、賃料、敷金などは性質が異なるため、資金繰り表でも分けて管理しましょう。
個別の契約の法的評価は弁護士、税務の判断は税理士、会計処理は公認会計士など、相談する内容に応じて専門家に確認してください。
預り金と自社資金を混同しない
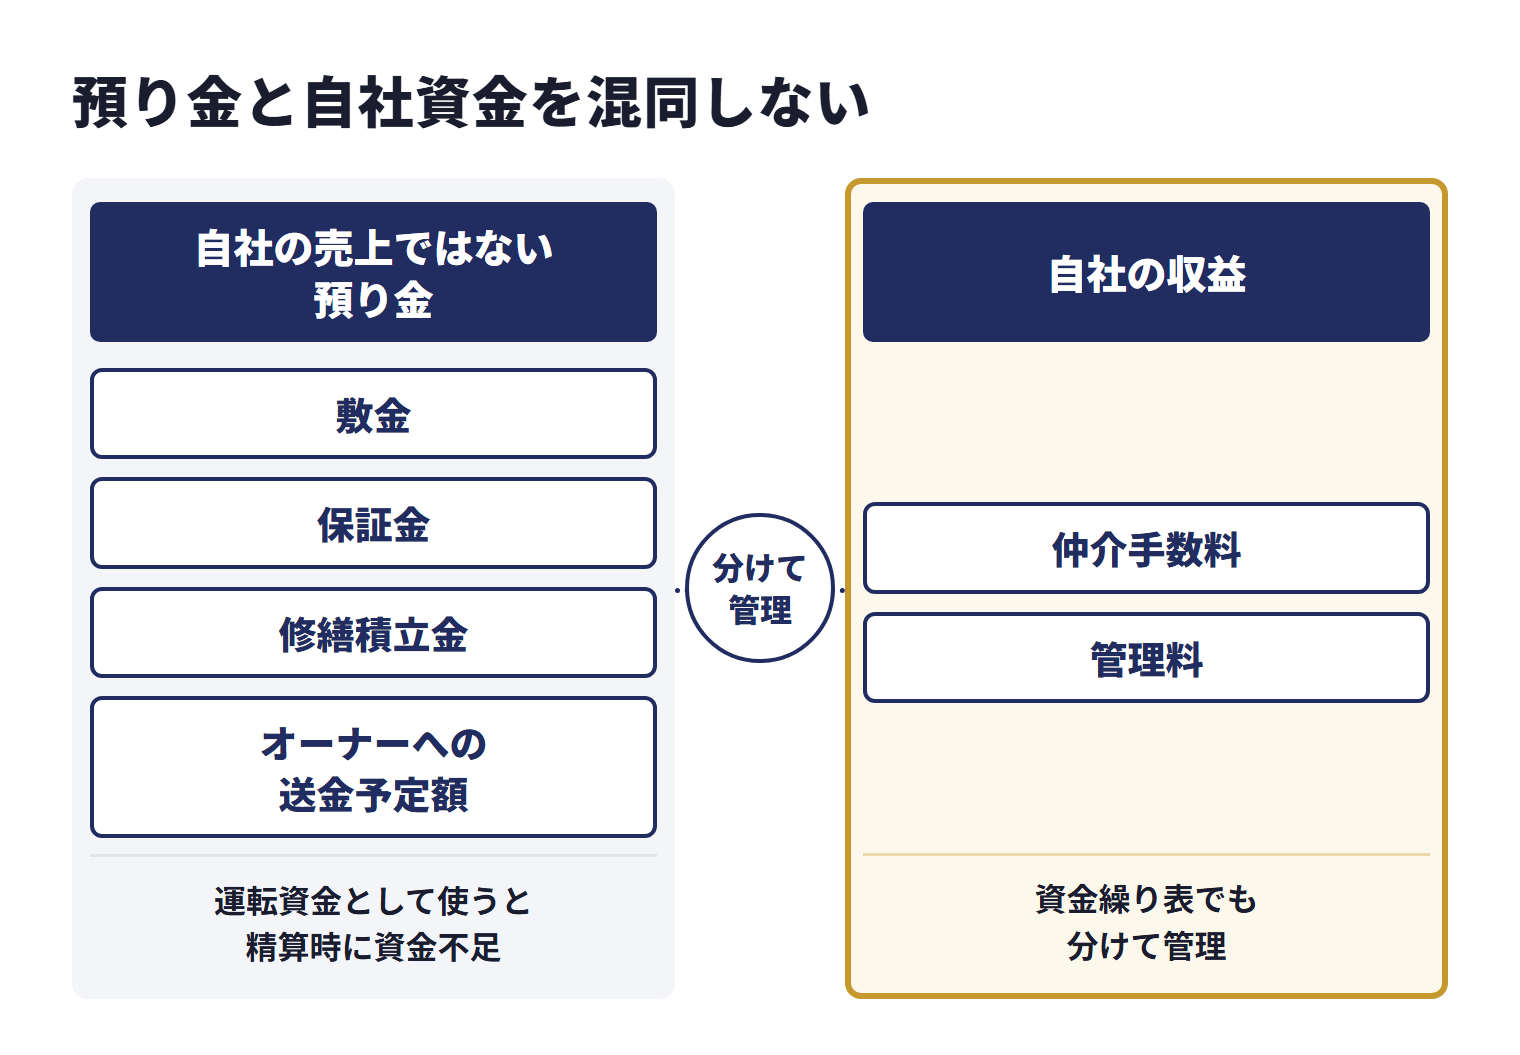
敷金、保証金、賃料、管理費、修繕積立金、オーナーへの送金予定額など、取引の立場や契約によっては自社の売上ではない預り金になる金銭があります。預り金を運転資金として使うと、後日の送金や精算時に資金不足が起きることがあります。
自社の収益、預り金、立替金、未精算金を分けて管理することが、不動産会社の資金繰りでは重要です。
賃貸住宅管理業者は、管理受託契約に基づいて受け取る家賃・敷金・共益費などを、自社の固有財産や他の管理受託契約で受け取る金銭と分けて管理しなければなりません(賃貸住宅管理業法16条)。国土交通省のFAQも、家賃等を管理する口座にいったん入金し、そこから自社の口座へ管理報酬分の金額を移し替える流れを例に挙げています。資金繰り表でも、オーナーに引き渡す家賃等と自社の管理報酬を分けて記載しましょう。
※出典:e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律」第16条[3]/国土交通省「賃貸住宅管理業法 よくある質問」[4]
債権譲渡の可否と通知・承諾の扱いを確認する
売掛金を活用する場合は、契約書の債権譲渡に関する条項、売掛先への通知や承諾の扱い、管理委託契約や賃貸借契約上の制限を確認します。ファクタリングには2社間・3社間などの契約形態があり、売掛先への通知有無や手続きが異なります。
民法は、債権の譲渡を制限する特約があっても債権の譲渡はその効力を妨げられないとする一方、特約を知っていた、または重大な過失によって知らなかった譲受人に対しては、債務者が履行を拒める場合があると定めています(466条2項・3項)。また、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ債務者その他の第三者に対抗できず、債務者以外の第三者に対抗するには、その通知又は承諾を確定日付のある証書で行う必要があります(467条)。売掛先への通知の有無といったサービス上の手続と、法律上の対抗要件は分けて確認しましょう。
※出典:e-Gov法令検索「民法」[5]
契約形態の違いは2社間ファクタリングと3社間ファクタリングの違いで整理しています。オーナーや取引先との関係を重視する場合も、契約内容を確認したうえで進めることが大切です。
偽装ファクタリングや高額な手数料に注意する
金融庁の注意喚起では、ファクタリングを装った貸付けや、高額な手数料によって資金繰りが悪化するリスクが示されています。金融庁は、譲渡した債権の回収を売主が委託され、集金できなかった場合に売主が債権を買い戻すこととされている、または売主自身の資金により支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとし、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。契約書が交付されるか、代表者保証や手数料以外の控除があるかも、契約前に確認してください。
不動産会社の資金繰りに関するFAQ
不動産会社の資金繰りが苦しくなる一番の原因は何ですか?
広告費、人件費、修繕立替、リフォーム費、物件仕入れ、借入返済、税金が先に発生し、仲介手数料・管理料・賃料・売買代金の入金が契約や決済の時期に左右されることです。売上見込みがあっても、入金前の支払いが大きいと手元資金が不足します。
不動産会社の資金繰り表には何を入れるべきですか?
仲介手数料、管理料、賃料、売買代金、精算金、入金予定日、広告費、人件費、修繕立替、リフォーム費、借入返済、税金、在庫物件、手元資金残高を入れます。仲介・管理・買取再販・賃貸運営を分けると判断しやすくなります。
買取再販で資金繰りが苦しくなるのはなぜですか?
物件取得費、リフォーム費、広告費、金利、保有コストが先に発生し、売却代金の入金時期は買主との売買契約で定める支払条件や決済日によって決まるためです。在庫期間が長くなるほど資金が物件に固定され、次の仕入れや支払いに使える現金が減ります。
管理物件の立替金はどう管理すべきですか?
オーナー別・物件別に、修繕内容、発生日、立替額、請求日、入金予定日、未精算残高を管理します。立替上限や事前承認ルールを管理委託契約や運用ルールで確認することも重要です。
不動産会社でもファクタリングを利用できますか?
法人が保有する請求済みの管理料、仲介手数料、修繕立替金、自社が貸主・転貸人として請求する法人テナント賃料などについて、売掛先、請求額、契約内容、入金予定、取引実態を確認できる場合は相談できるケースがあります。個別の可否は債権内容、必要書類、契約形態によって判断されます。
不動産の売却見込みをファクタリングできますか?
民法第466条の6第1項は、債権の譲渡はその意思表示の時に債権が現に発生していることを要しないと定めており、法律上は将来の債権も譲渡の対象になり得ます。ただし、ファクタリング会社の買取の対象や審査の基準は会社ごとに異なり、請求書をもとに買い取るファクタリングでは請求済みの売掛金を前提にすることがあります。不動産の売却見込み、将来の仲介見込み、未確定の家賃収入は対象になりにくいため、請求済みで入金予定を確認できる売掛金があるかを確認してください。
個人の不動産オーナーでもBIGに相談できますか?
BIGは法人専門のため、個人の不動産オーナーや個人事業主は対象外です。法人として不動産事業を営んでいる場合は相談できます。BIGの公式サイトでは、必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や買取金額によっては登記簿謄本・決算書などの追加書類を求められる場合があると案内しています。
まとめ|不動産会社の資金繰りは業態別に入金予定と先行支出を分けて対策する
不動産会社では、広告費、人件費、管理物件の修繕立替、買取再販の仕入れ・リフォーム費、借入返済、税金などが先に発生し、仲介手数料・管理料・賃料・売買代金の入金は契約や決済の時期に左右されます。売上見込みが大きくても、入金日と支払日のずれによって資金繰りが苦しくなることがあります。
資金繰りを改善するには、見込み売上と確定入金の分離、広告費の費用対効果確認、修繕立替・未精算金の管理、在庫物件の保有期間管理、空室・滞納・修繕予定の反映、借入返済と税金支払いの把握、売掛金の資金化を組み合わせましょう。
法人の不動産会社で、請求済みの管理料・仲介手数料・立替金などがあるのに、広告費・修繕費・人件費・税金の支払いが重なっている場合は、資金繰り表、請求書、契約書、管理明細、精算書、入出金明細をそろえたうえで、法人専門ファクタリングのBIGへご相談ください。見積もりは無料で、見積もりに記載の手数料のみで利用できると案内しています。
参考資料・出典
法令・公的機関・業界団体
- 国土交通省「標準媒介契約約款」(2024年4月1日施行)(mlit.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律」第16条(laws.e-gov.go.jp)
- 国土交通省「賃貸住宅管理業法 よくある質問」(mlit.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
- 金融庁の注意喚起(fsa.go.jp)
- e-Gov法令検索「宅地建物取引業法」(laws.e-gov.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)
本記事は上記の公的情報・一次情報を参考に、法人ファクタリング実務を踏まえて作成しています。掲載時点で外部の有資格者による監修は実施していません。法令・制度・契約条件は変更される場合があるため、利用前に最新情報をご確認ください。契約内容、適法性、税務・会計処理など個別判断が必要な事項は、弁護士、税理士、公認会計士などの専門家にご相談ください。