保証型ファクタリングとは?仕組み・買取型との違い・保証料の仕訳まで【2026年最新】
保証型ファクタリングは資金調達ではなく売掛先の貸倒リスクを移転する保険的サービスです。仕組み・買取型との違い・取引信用保険との比較・保証料の仕訳・業者選定・よくある誤解まで法人実務目線で網羅解説します。
保証型ファクタリングは、売掛先(取引先)が倒産・支払不能となった場合に、ファクタリング会社が利用企業へあらかじめ定めた保証金を支払う、貸倒リスクを移転するための保険的サービスです。一般に「ファクタリング」と聞いて多くの方が連想する売掛債権を売却して資金を得る仕組み、すなわち買取型ファクタリングとは、目的・契約形態・会計処理がすべて異なります。
【結論先出し】保証型ファクタリングと買取型ファクタリングの本質的違い
保証型ファクタリングは「資金調達」ではなく「与信管理・貸倒リスク移転」のサービスです。売掛先が倒産した場合に保証金が支払われる、保険に近い性質を持ちます。一方、買取型は売掛債権を売却して即時資金化する仕組みで、両者は混同されやすいものの、目的・契約・仕訳まで全て異なる別商品です。
本記事では、(1) 買取型と保証型の本質的違い、(2) 保証型ファクタリングの仕組みと取引の流れ、(3) 取引信用保険との比較、(4) 利用シーン・メリットデメリット、(5) 保証料の仕訳・税務処理、(6) 業者選定のポイントとよくある誤解、を法人実務目線で整理します。「資金繰りは問題ないが取引先の倒産リスクが気になる」という与信管理ニーズに、保証型ファクタリングがどうフィットするかが見極められます。
BIGの法人ファクタリング実務でも、「資金調達」の文脈で問い合わせをいただいた事業者に詳しくお話を伺うと、本来必要なのは買取型ではなく保証型のソリューションだった、というケースがあります。本記事では、両者の違いを誤解なく整理したうえで、保証型を活用すべき企業の判断軸をお伝えします。
目次
保証型ファクタリングとは
保証型ファクタリングとは、企業が保有する売掛債権の貸倒リスクに対し、ファクタリング会社(保証会社)があらかじめ保証を引き受け、売掛先の倒産・支払不能が発生した場合に、契約で定められた保証金を利用企業へ支払うサービスです。一般に「ファクタリング=資金調達」というイメージが定着していますが、保証型は資金調達ではなく与信管理・リスクヘッジを目的とします。
保証型の本質は「保険的機能」
保証型ファクタリングの本質は、損害保険における「企業財産」を「売掛債権」に置き換えたような保険的機能です。利用企業は、ファクタリング会社に対し保証額に応じた保証料を支払うことで、万が一の貸倒時にあらかじめ約束された保証金を受領できます。売掛先が約定どおり支払えば、利用企業はキャッシュフロー上は保証料分のコストを支払うだけで取引が完結します。
民法上の位置づけ
保証型ファクタリングの契約が民法上の保証契約に当たる場合は、民法第446条以下に定められた保証契約の規定が関係します。ただし、商品名に「保証」とあるだけで契約の法的な性質や適用される法令が決まるわけではなく、契約の内容によります。保証会社は売掛先が支払わないときに代わって支払う責任を引き受けるもので、保証金が支払われるまでは売掛債権は利用企業に残るため、利用企業の与信ポートフォリオに「もう一段の安全弁」を加える性格を持ちます。債権譲渡(売却)は伴わないため、買取型ファクタリングが拠り所とする民法466条(債権の譲渡性)とは適用条文も異なります。
民法第446条は、保証人は主たる債務者がその債務を履行しないときにその履行をする責任を負うと定め(第1項)、保証契約は書面でしなければその効力を生じないとしています(第2項)。保証契約がその内容を記録した電磁的記録によってされたときは、書面によってされたものとみなされます(第3項)。保証型ファクタリングの契約が保証契約に当たる場合は、保証の対象となる売掛債権、保証金が支払われる事由、免責事由、保証限度額が、書面か電子契約の記録に残るかを確認しておきましょう。
個人が保証人になる場合の制限としては、2020年4月に施行された民法改正で第465条の6が設けられています。事業のために負担した貸金等債務を主たる債務とする保証契約などは、その締結の日前一箇月以内に作成された公正証書で保証人になろうとする者が保証債務を履行する意思を表示していなければ、その効力を生じないとする規定です。ただし、同条は保証人になろうとする者が法人である場合には適用しないとされており、貸金等債務は金銭の貸渡し又は手形の割引を受けることによって負担する債務をいうため(第465条の3)、ファクタリング会社(法人)が売掛金の支払を保証する契約に、この公正証書の手続がそのまま当てはまるわけではありません。
また、保証会社が売掛先に代わって支払った場合について、民法第499条は債務者のために弁済をした者は債権者に代位すると定め、第501条は、代位した者は債権の効力及び担保としてその債権者が有していた一切の権利を、求償をすることができる範囲内で行使することができるとしています。保証金を受け取った後に売掛債権や回収の権利がどう扱われるかも、契約書で確認しておきましょう。
※出典:e-Gov法令検索「民法」[1]
「資金調達」ではないことの含意
保証型は資金調達ではないため、利用企業のキャッシュは保証料分だけ減ります。手元資金がすぐに増える買取型と異なり、「事業継続のための保険料」として支出を伴う与信管理コストと捉える必要があります。一方で、借入れではないため貸借対照表に借入金は計上されず、銀行の融資枠を使わずに済むという点では買取型と共通する利点もあります。
買取型ファクタリングとの違い(比較表)
同じ「ファクタリング」という名称が付いているために混同されがちですが、買取型と保証型は事実上別商品と言えるほど性質が異なります。法人実務における重要ポイントを比較表で整理します。
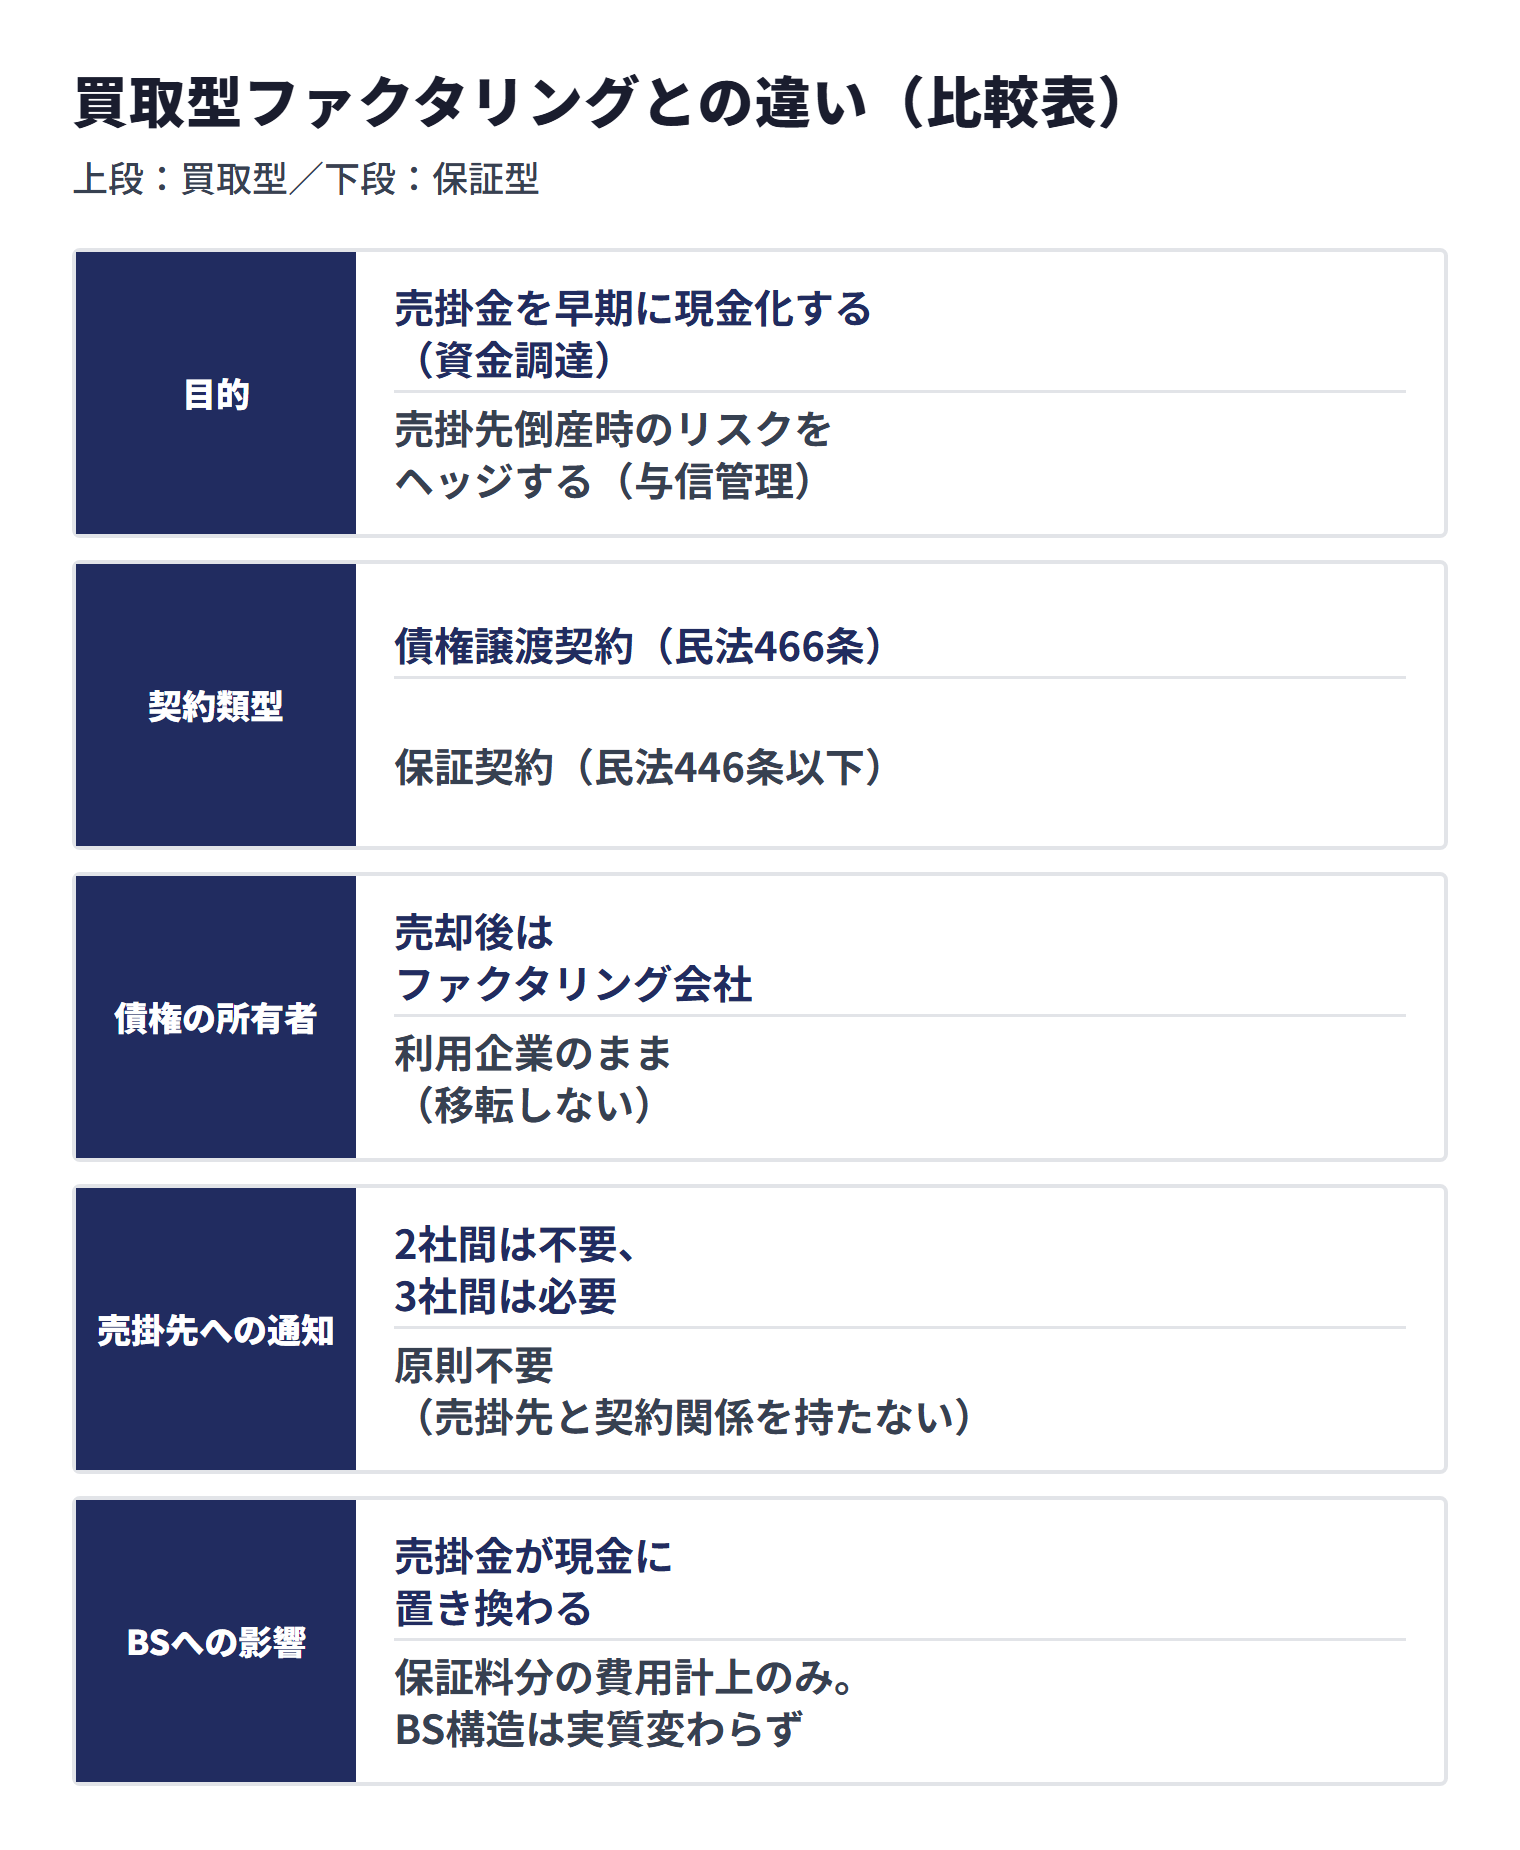
| 比較項目 | 買取型ファクタリング | 保証型ファクタリング |
|---|---|---|
| 目的 | 売掛金を早期に現金化する(資金調達) | 売掛先倒産時のリスクをヘッジする(与信管理) |
| 契約類型 | 債権譲渡契約(民法466条) | 保証契約(民法446条以下) |
| 債権の所有者 | 売却後はファクタリング会社 | 利用企業のまま(移転しない) |
| 資金の流れ | 契約直後にファクタリング会社から利用企業へ買取代金が入金 | 売掛先が倒産・支払不能となった場合に限り、ファクタリング会社から利用企業へ保証金が支払われる |
| コストの性質 | 買取手数料(業界一般の目安:2社間8〜18%・3社間1〜9%) | 保証料(業界一般の目安:保証額に対し年率1〜4%程度) |
| 会計処理 | 売上債権売却損/支払手数料(資産の譲渡) | 支払保証料/支払手数料(費用または前払費用) |
| 売掛先への通知 | 2社間は不要、3社間は必要 | 原則不要(売掛先と契約関係を持たない) |
| BSへの影響 | 売掛金が現金に置き換わる | 保証料分の費用計上のみ。BS構造は実質変わらず |
| 主な利用シーン | キャッシュギャップ解消・緊急資金調達 | 連鎖倒産リスク対策・与信限度の補完 |
「目的が違う」ことが最大の違い
表のとおり項目別に違いはありますが、本質的に押さえるべきは目的が違うという一点です。買取型は「いま資金が必要だ」という資金繰りの解決策であり、保証型は「将来貸し倒れが起きたら困る」という与信リスクへの備えです。同じ売掛金を扱っていても、解決したい課題が異なるため、両者を比較してどちらが「お得か」を論じる議論はそもそも噛み合いません。
保証型ファクタリングの仕組みと取引の流れ
保証型ファクタリングの取引は、申込・審査・契約・保証期間という時系列で進みます。買取型と異なり、売掛先が倒産しない限り資金は動かないのが特徴です。取引の流れの一例を6段階で整理します。
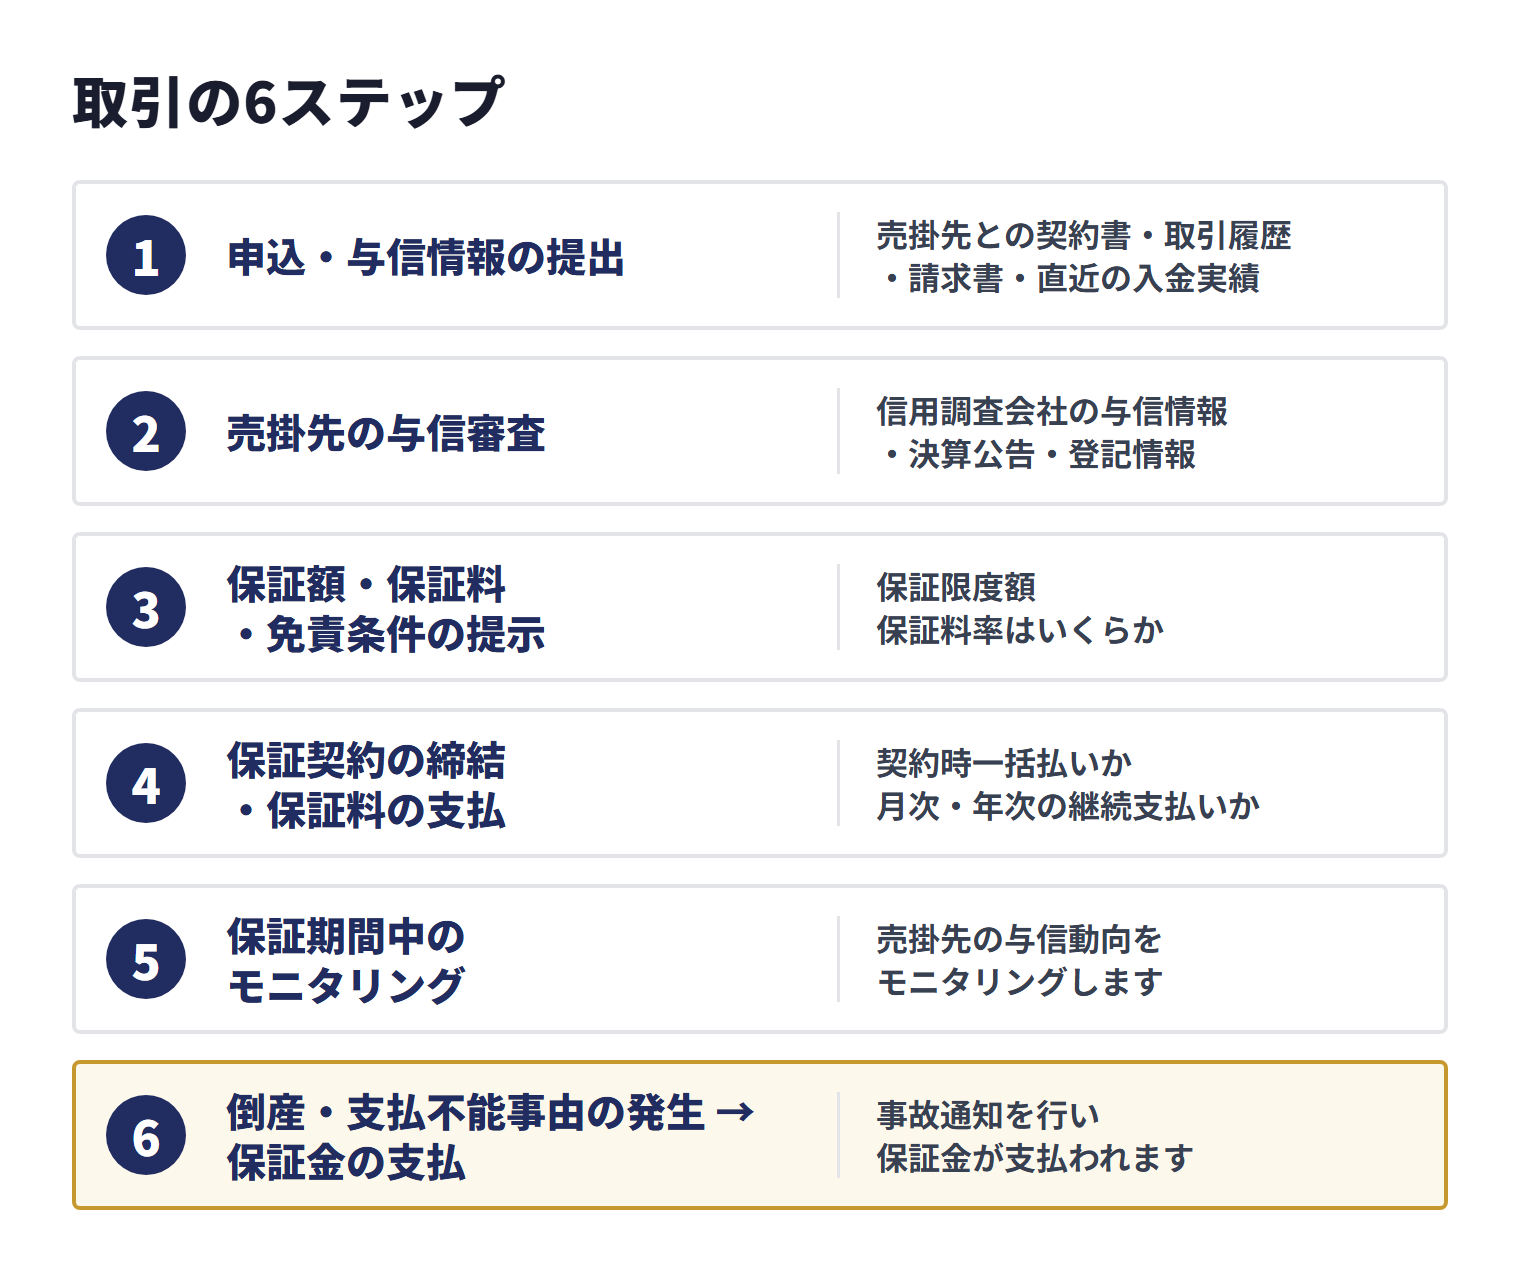
取引の6ステップ
- ステップ1:申込・与信情報の提出
利用企業がファクタリング会社へ「保証してほしい売掛先」を申し出ます。複数の売掛先をまとめて申込むケースもあれば、特定の1社のみを対象にするケースもあります。提出資料は、売掛先との契約書・取引履歴・請求書・直近の入金実績などです。 - ステップ2:売掛先の与信審査
ファクタリング会社が、信用調査会社の与信情報・決算公告・登記情報などを総合し、売掛先の倒産確率を評価します。買取型では「売掛先が支払期日にきちんと払うか」を見ますが、保証型では「契約期間中に倒産しないか」というより長期の視点で審査します。 - ステップ3:保証額・保証料・免責条件の提示
審査結果に基づき、ファクタリング会社が「いくらまで保証するか(保証限度額)」「保証料率はいくらか」「免責条項(保証されないケース)はどうか」を提示します。信用力が低い売掛先ほど保証限度額は小さく、料率は高くなる傾向があります。 - ステップ4:保証契約の締結・保証料の支払
提示条件に合意すれば保証契約を締結し、利用企業が保証料を支払います。支払方法は、契約時一括払いか、月次・年次の継続支払いかを業者ごとに定めます。この時点で売掛先には通知されないため、取引関係には影響しません。 - ステップ5:保証期間中のモニタリング
契約期間中、ファクタリング会社は売掛先の与信動向をモニタリングします。利用企業も、新規請求が発生したらその都度ファクタリング会社へ報告するなど、契約上の通知義務が課されることがあります。 - ステップ6:倒産・支払不能事由の発生 → 保証金の支払
売掛先が倒産・民事再生手続開始・支払停止など、契約で定められた「保証事故」に該当する事由が発生した場合、利用企業がファクタリング会社へ事故通知を行い、所定の手続を経て保証金が支払われます。倒産しなければステップ6は発動せず、契約は更新または終了します。
保証契約の主要条項
保証型ファクタリングの契約書には、以下のような項目が明記されているか確認すべきです。
- 保証限度額:1売掛先あたりの保証上限。これを超える売上は保証対象外
- 保証期間:1年単位の更新型など、契約によって異なる。期間中の新規債権が対象になるか、契約時点の残債権のみかを明確化
- 保証事故の定義:「倒産」「支払停止」「民事再生・会社更生手続開始」など、保証金が支払われる具体的事由
- 免責事由:商品の瑕疵による未払い、契約上の係争による留保、利用企業側の与信管理不備など、保証されないケース
- 免責割合(自己負担割合):損害額の一定割合を利用企業が自己負担する設計になっている場合は、その割合
- 通知義務:売掛先の信用悪化や支払遅延を察知した際の報告義務、報告漏れがあると保証金が減額される条項の有無
取引信用保険との違い
保証型ファクタリングと並んで、売掛先の貸倒リスクをヘッジする手段に取引信用保険があります。両者は機能的に類似しますが、提供主体・適用される法令・契約の柔軟性などに違いがあります。実務での選び分けの参考に、主要な相違点を整理します。
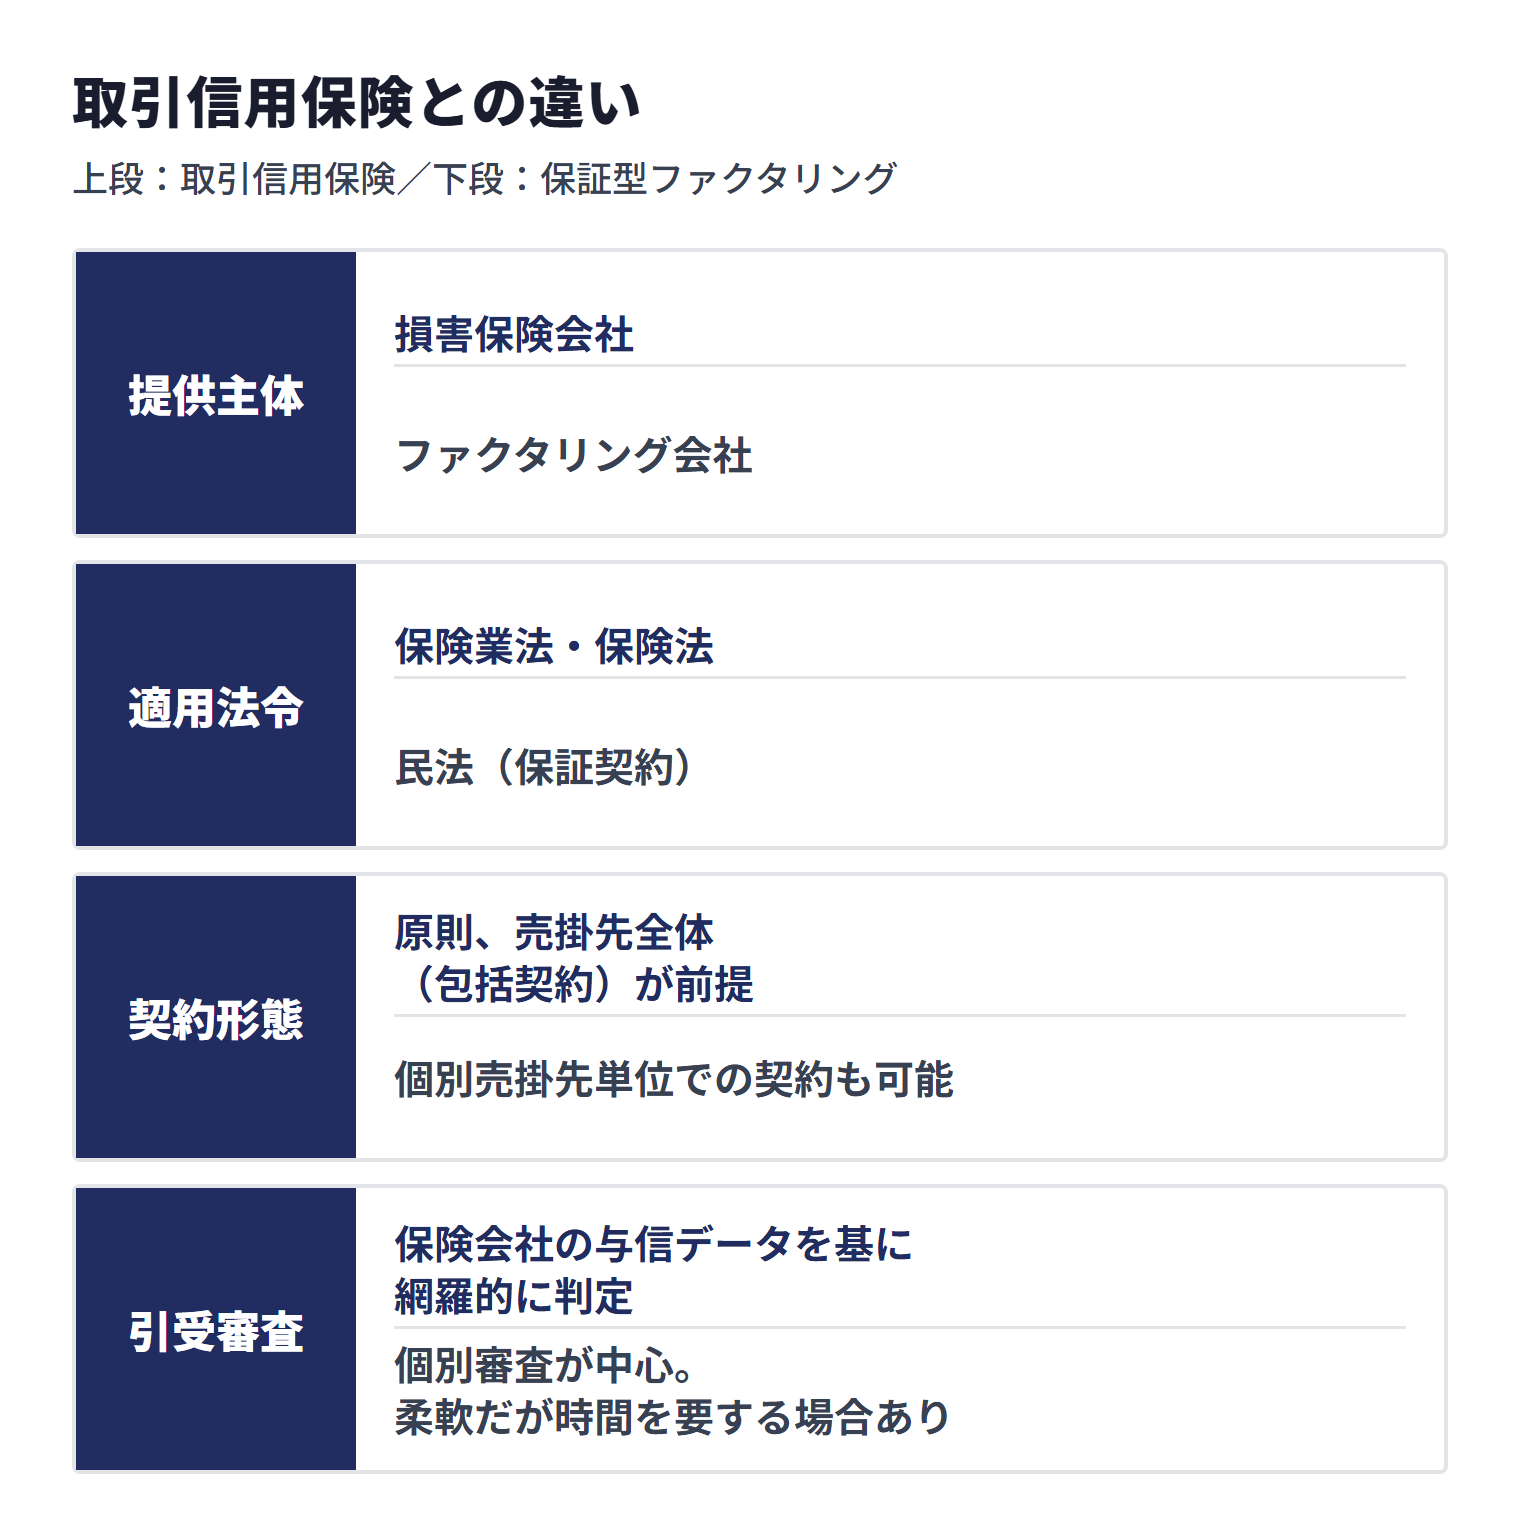
| 比較項目 | 保証型ファクタリング | 取引信用保険 |
|---|---|---|
| 提供主体 | ファクタリング会社 | 損害保険会社 |
| 適用法令 | 民法(保証契約) | 保険業法・保険法 |
| 契約形態 | 個別売掛先単位での契約も可能 | 原則、売掛先全体(包括契約)が前提 |
| 引受審査 | 個別審査が中心。柔軟だが時間を要する場合あり | 保険会社の与信データを基に網羅的に判定 |
| 料率の決め方 | 個別売掛先のリスクを反映して個別設定 | 包括契約の平均リスクをベースに料率算定 |
| 免責割合 | 契約により多様(10〜30%程度が多い) | 保険商品ごとに規格化(10〜20%程度が多い) |
| 適している企業 | 特定取引先への売上集中度が高い/個別審査でカバーしたい | 取引先数が多く包括的に管理したい大企業 |
表の「適用法令」は提供する会社と商品の形による整理で、契約の法的な性質は名称だけでは決まりません。保険法第2条第1号は、保険契約、共済契約その他いかなる名称であるかを問わず、当事者の一方が一定の事由が生じたことを条件として財産上の給付を行うことを約し、相手方がその事由の発生の可能性に応じたものとして保険料を支払うことを約する契約を保険契約としています。また、保険業は内閣総理大臣の免許を受けた者でなければ行うことができず(保険業法第3条第1項)、契約上の債務の履行を保証することを約してその対価を受ける業務のうち、保険数理に基づいて対価を決定し、準備金を積み立て、再保険による危険の分散を行うことその他保険に固有の方法を用いて行うもの(保証証券業務)による保証は、保険の引受けとみなされます(同条第6項)。保証型ファクタリングと取引信用保険を比べるときは、名前ではなく、保証金が支払われる条件と保証料の決め方を契約書で確かめましょう。
※出典:e-Gov法令検索「保険法」[2]/e-Gov法令検索「保険業法」[3]
取引信用保険が向いているケース
取引先数が数百〜数千社単位に及ぶ卸売業・大企業のように、包括的なポートフォリオ単位で貸倒リスクを把握したい場合は、取引信用保険のほうがコストパフォーマンスに優れる場合があります。料率算定も全体平均がベースになるため、個別審査に時間をかけずに済みます。
保証型ファクタリングが向いているケース
反対に、特定の数社に売上が集中している中堅・中小企業や、新規取引開始時に「この1社の信用力が不安だが取引はしたい」というピンポイントのニーズがある場合は、保証型ファクタリングの個別契約のほうが柔軟です。包括契約では断られたり料率が割高になる売掛先でも、個別審査で引き受けてもらえる可能性があります。
なお、中小企業庁「流動資産担保融資保証制度」は、取引信用保険や保証型ファクタリングを位置づけた政策ではなく、金融機関からの借入れを信用保証協会が保証する制度です。中小企業者が売掛先に対して保有している売掛債権を担保として金融機関が融資を行う場合に、信用保証協会が保証を行う制度として平成13年12月17日から受付が始まり、平成19年8月に在庫を対象資産に追加して名称を「流動資産担保融資保証制度」と改めています。現在は、中小企業者が保有している在庫や売掛債権を担保として金融機関が融資を行う際に、信用保証協会が債務保証を行う制度として案内されており、売掛先が倒産したときに利用企業が保証金を受け取る保証型ファクタリングや取引信用保険とは、目的も資金の流れも異なります。
利用シーン(与信管理・貸倒対策が必要な業種)
保証型ファクタリングは、すべての企業に必要なサービスではありません。「特定の取引先への依存度が高い」「掛売りの回収サイトが長い」「与信管理を社内で完結できない」という構造的特徴を持つ事業に適しています。BIGの法人ファクタリング実務で接する範囲でも、以下のような業種・場面でニーズが顕在化する傾向があります。
建設業:元請倒産による連鎖倒産リスク
建設業では、一次下請け・二次下請けの構造の中で、元請ゼネコンや大手元請の経営状況に下流の中小企業が大きく左右されます。工事の進行に伴い数千万〜数億円規模の売掛金が積み上がるため、元請の倒産は即連鎖倒産につながりかねません。各種信用調査会社の倒産動向レポートでは、建設業の倒産が他業種と比較して相対的に多く報告されており、具体的な比率は調査年・対象範囲により変動します。元請の信用力に不安がある現場では、保証型ファクタリングで備える発想が成立します。
建設業では、国土交通省の「下請債権保全支援事業」のように、下請建設企業又は資材業者が元請建設企業に対して有する債権(手形を含む)について、ファクタリング会社が支払保証を行うことで下請建設企業等の債権保全を支援する国の事業もあります。令和4年12月1日からは債権の保証だけでなく金額が確定している個別債権の買取も対象に加わり、国土交通省は制度を令和9年3月末まで延長したと案内しています。建設業に限った事業のため、対象となる債権や手続は国土交通省の案内で確認してください。
卸売業:得意先集中による特定先依存
卸売業では主要得意先の1社が売上の大きな割合を占める構造になることがあり、その1社が倒産すれば事業継続自体が危うくなります。買取型での即時資金化ではなく、得意先の信用悪化に備える長期的なヘッジとして保証型を組み込むことで、特定先依存に伴うリスクを定量的に管理できます。
製造業:受注先の事業環境変化への備え
自動車・電機・機械などの製造業では、受注先メーカーの業績が下流のサプライヤーに直結します。為替・原材料価格・地政学的リスクなど受注先固有の事業環境が大きく変動する局面では、保証型でリスクの一部を移転しておくことで、自社の財務リスクを抑制できます。
IT/SES業界:継続契約解除と検収不能リスク
IT業界、特にSES(システムエンジニアリングサービス)契約では、クライアントの突然の契約解除や、開発途中での発注元倒産が発生し得ます。検収段階で発注元が倒産すれば、すでに投入した工数のコストを回収できなくなるため、大型受注時の引受可否判断材料として保証型ファクタリングの利用が検討されます。
新規取引先との取引開始時
業種を問わず、新規取引先との取引を開始する際、与信枠の設定に迷う場面で保証型ファクタリングが活用されます。「自社で与信限度を100万円までと設定したいが、相手先からは300万円で見積もりが来ている」――こうした場合、超過分を保証型でカバーすれば、機会損失を抑えながら売上を取りに行けます。
メリット・デメリット
保証型ファクタリングの導入を検討する際は、買取型との目的の違いを踏まえたうえで、メリット・デメリットを整理する必要があります。
保証型ファクタリングのメリット
- 連鎖倒産リスクの低減:主要取引先の倒産が発生しても、保証金で損失をカバーできるため、自社の資金繰り破綻リスクを大幅に下げられます
- 与信管理の外部化:ファクタリング会社の信用調査機能を活用できるため、社内に専任の与信管理担当者を置けない中小企業でも、専門的な与信判断を補完できます
- 新規取引・大型取引のアクセル:「信用が読みづらい相手とも取引したい」「大型受注を見送らずに済む」など、保証があるからこそ攻めの営業が可能になります
- BSへの影響が軽微:負債計上ではなく費用計上のため、自己資本比率や有利子負債依存度といった財務指標を悪化させません
- 銀行融資枠の温存:融資枠を借入で埋めずに済むため、本当に必要な設備投資資金を温存できます
- 売掛先への通知不要:取引先との関係性に影響を与えず、サイレントに与信を強化できます
保証型ファクタリングのデメリット
- 資金は調達できない:保証型は本質的に保険的機能であり、資金繰りの直接的な改善にはつながりません。資金調達ニーズには買取型を選ぶ必要があります
- 保証料が継続的に発生:保険料同様、売掛先が倒産しなくても保証料は支払い続けます。事故が起きなければ「保険料が掛け捨てになる」のと同じ感覚です
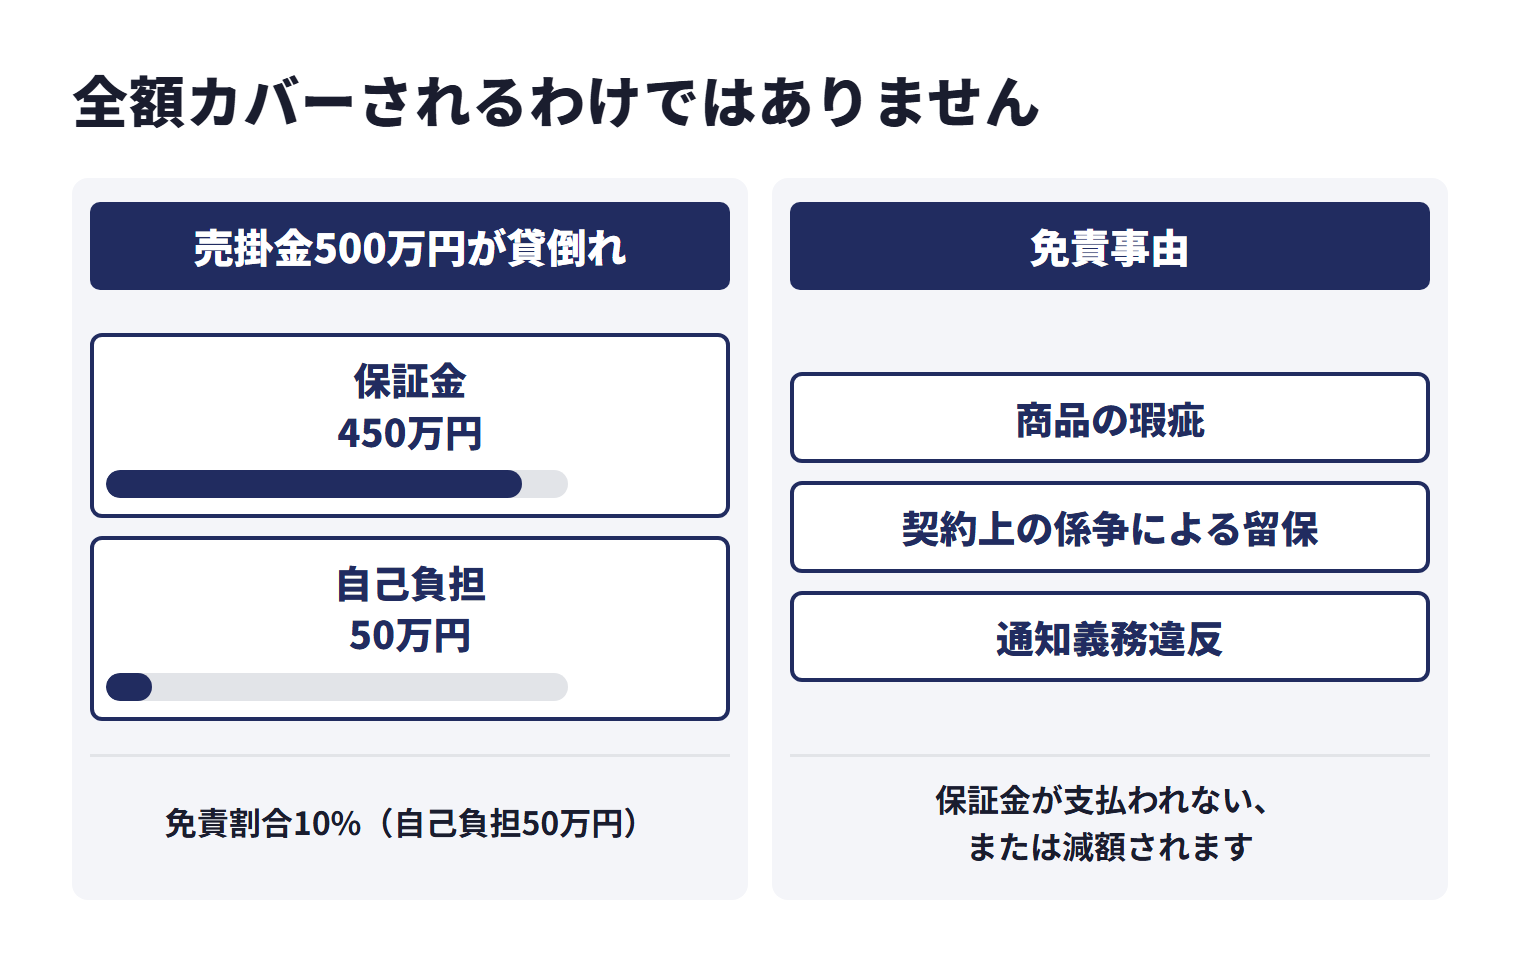
- 免責事由により保証金が出ないケースがある:商品の瑕疵・契約紛争による留保・通知義務違反など、契約上の免責に該当すると保証金が支払われない、または減額されます
- 引受拒否される売掛先がある:すでに信用が著しく悪化している売掛先や、業績不透明な零細企業など、ファクタリング会社が引き受けない(引き受けても料率が極めて高い)ケースがあります
- 免責割合の自己負担:損害額の一定割合を自己負担とする設計の契約があり、全額カバーされるわけではありません
- 運用コストが見えにくい:頻繁な売掛先報告や、契約期間ごとの更新審査など、間接的な事務負担が発生します
保証料の仕訳・税務処理(一般的な処理例)
保証料支払時の処理
保証料は、保証期間に対応する役務提供の対価として費用処理する例があります。中小企業の会計に関する基本要領は「前払費用及び前受収益は、当期の損益計算に含めない」としているため、保証期間が事業年度をまたぐ場合は、翌期以降に対応する分を前払費用とし、期間に応じて費用にしていく方法があります。
例1:保証額3,000万円・年率2%(保証料60万円)を契約時に一括前払いし、保証期間が1年(12か月)にわたる場合
| タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 契約時(一括支払い) | 前払費用 | 600,000 | 普通預金 | 600,000 |
| 毎月の費用化(決算月含む) | 支払保証料 | 50,000 | 前払費用 | 50,000 |
毎月分の費用処理勘定は、自社の慣行により「支払保証料」「支払手数料」「与信管理費」など複数の選択肢があります。継続性の原則に従い、一度採用した科目は継続して使用するのが適切です。
消費税の取り扱い
消費税法は、別表第二に掲げる資産の譲渡等には消費税を課さないとしており(第6条第1項)、別表第二には「信用の保証としての役務の提供」が挙げられています。国税庁も「信用の保証料」を非課税となる取引の例に挙げており、保証料が信用の保証の対価に当たる場合は消費税法上の非課税取引になります。ただし、保証契約に付随する事務手数料・調査料・コンサルティング料は課税対象となる場合があるため、業者から受領する請求書の内訳を確認し、課税・非課税の区分を税理士と相談のうえ処理してください。
保証事故発生時(売掛先倒産時)の処理
売掛先が倒産し、保証金の支払を受けた場合の処理例です。
例2:売掛金500万円が貸倒れ、保証契約に基づき免責割合10%(自己負担50万円)を控除した450万円が保証金として入金された場合
| 取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 売掛金の貸倒処理 | 貸倒損失 | 5,000,000 | 売掛金 | 5,000,000 |
| 保証金の受領 | 普通預金 | 4,500,000 | 雑収入(または保証金収入) | 4,500,000 |
結果として、自己負担分の50万円が損益に残ります。貸倒損失の認識タイミング、貸倒引当金との関係、消費税の貸倒処理(控除可否)など、関連する論点が多岐にわたるため、顧問税理士または公認会計士の指導を受けてください。
未経過保証期間がある場合の処理
保証契約期間の途中で売掛先が倒産し、保証金支払と同時に契約が終了する場合は、前払費用として残存している未経過分を一括費用化する処理が考えられます。一方、契約条項によっては未経過分の返戻が行われるケースもあるため、契約書の規定に従って処理してください。
業者選定のポイント
保証型ファクタリングは買取型ほど業者数が多くありませんが、それでも業者ごとに料率・引受姿勢・契約条件が大きく異なります。複数業者を比較した上で選定するためのチェックポイントを整理します。
選定時に確認すべき7項目
- 引受可能な業種・売掛先の範囲:建設業の元請債権を引き受けるか、海外取引先まで対応するかなど、自社の取引構造に合致するかを確認
- 保証限度額の柔軟性:1社あたり数百万〜数十億円まで対応するか、限度額の枠が小さすぎないか
- 保証料率の根拠:「売掛先の信用力でこの料率になる」という説明が論理的か。同業他社と比較して極端に高くないか
- 免責事由の明確さ:「商品の瑕疵」「契約紛争中の債権」「通知遅延」など免責事由が条文で明確に定義されているか。曖昧な表現で支払い拒否される余地がないか
- 免責割合の妥当性:10〜30%が業界の相場感。これより高い自己負担を求める契約は、料率対比で割高になっていないか
- 支払までの期間:保証事故発生後、保証金が振り込まれるまでの期間(30日以内・60日以内など)が規定されているか
- 事業継続性・財務基盤:保証型は長期契約のため、ファクタリング会社自身の財務健全性が重要。決算公告・登記簿謄本で確認
避けるべき業者の特徴
金融庁は「ファクタリングの利用に関する注意喚起」で、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとし、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると注意を呼びかけています。この注意喚起は債権を買い取る取引についてのもので、保証型ファクタリングを取り上げたものではありませんが、保証型の契約でも、以下のような業者は避けるべきです。
- 契約書がなく口頭・LINEのみで条件提示する
- 「絶対に支払う」「100%保証」など不適切な誇大表現を多用する
- 保証事故の定義が曖昧で、業者の裁量で支払い可否が決まる契約になっている
- 保証料の前払いを要求しつつ、肝心の保証契約書面を後日交付するスキーム
- 商業登記が確認できない、運営実態が不透明
よくある誤解5選
保証型ファクタリングは買取型に比べて認知度が低く、また「ファクタリング」という同名のサービスとして括られているために誤解されたまま流通している情報が少なくありません。代表的な誤解を整理しておきます。
- 誤解1:「保証型ファクタリングを使えば資金調達できる」
- 保証型は売掛先が倒産しない限り資金は動かないサービスです。契約直後にキャッシュが入る買取型と混同し、「すぐに資金を確保できる」と期待すると目的が果たせません。資金調達ニーズは買取型、貸倒リスクヘッジは保証型と、目的に応じて使い分ける必要があります。
- 誤解2:「保証型ファクタリングは借金になる」
- 保証型ファクタリングで利用企業が支払うのは、金銭の貸借ではなく、売掛先の貸倒れに備える保証の対価としての保証料です。利用企業がお金を借り入れる取引ではないため、借入金のように貸借対照表の有利子負債が増えるものではありません。買取型ファクタリングが「ファクタリングは借金」と誤解されがちなのと同じ構造の誤解ですが、保証型はそもそも資金が動かないため、より誤解が起きにくい形態とも言えます。
- 誤解3:「保証型は買取型より割高だ/割安だ」
- 両者はそもそも比較対象になりません。買取型の手数料(買取額の数%〜十数%)は1回の取引で完結する短期的なコスト、保証型の保証料(年率1〜4%程度)は契約期間にわたる継続的なコストです。前者は買取金額に対する一括手数料、後者は保証額に対する年率という、計算ベースもまったく異なる概念であり、単純比較で「どちらが得か」を論じる議論は成立しません。
- 誤解4:「保証型ファクタリングなら売掛先が倒産しても全額戻ってくる」
- 保証型の契約には免責割合(自己負担割合)が設定されているものがあり、その場合は損害額の一部を利用企業が自己負担します。さらに、商品の瑕疵による未払い・契約紛争・通知義務違反など免責事由に該当すると保証金は支払われません。「100%保証されるわけではない」と契約条件を冷静に確認しておく必要があります。
- 誤解5:「保証型ファクタリングと取引信用保険は同じものだ」
- 機能面では類似しますが、提供主体・適用法令・契約形態が異なります。取引信用保険は損害保険会社が保険業法・保険法に基づき提供する保険商品で、原則として包括契約が前提です。保証型ファクタリングはファクタリング会社が個別売掛先単位で引き受けることができるサービスで、民法上の保証契約に当たるか、どの法令が適用されるかは、名称ではなく契約の内容によります。一長一短があり、自社の取引先構造(数・集中度・業種)に応じて選び分けるべきです。
保証型ファクタリングに関するよくある質問
- 保証型ファクタリングとは何ですか?
- 保証型ファクタリングとは、売掛先(取引先)が倒産・支払不能となった場合に、ファクタリング会社が利用企業へあらかじめ定めた保証金を支払う、貸倒リスク移転型のサービスです。資金調達ではなく与信管理・保険的機能を目的とする点で、売掛債権を売却して即時資金化する買取型ファクタリングとは目的・契約形態・会計処理がすべて異なります。
- 買取型ファクタリングと保証型ファクタリングはどう違いますか?
- 買取型は売掛債権を売却して資金を即時調達する取引で、契約は債権譲渡契約、コストは買取額の数%〜十数%の手数料です。保証型は売掛先の倒産時に保証金を受け取る取引で、契約は保証契約、コストは保証額の年率1〜4%程度の保証料です。買取型は即時にキャッシュが入りますが、保証型は売掛先が倒産しない限り資金は動きません。
- 保証型ファクタリングと取引信用保険はどう違いますか?
- 取引信用保険は保険会社が保険業法に基づき提供する保険商品で、原則として売掛先全体(包括契約)を対象とします。保証型ファクタリングはファクタリング会社が個別の売掛先・債権ごとに引き受けることができ、契約の柔軟性が高い点が特徴です。ただし、民法上の保証契約に当たるか、どの法令が適用されるかは、名称ではなく契約の内容によります。料率や免責範囲、契約スピードに違いが出ます。
- 保証型ファクタリングの保証料の相場はどのくらいですか?
- 業界における一般的な目安として、保証額に対して年率1〜4%程度が広く言及されています。実際の保証料は売掛先の信用力・保証期間・保証額・免責割合により大きく変動するため、単一の数値で断定はできません。信用力が高い大企業・官公庁向けの売掛金ほど料率は低く、信用不安が指摘されている中小企業向けの売掛金ほど料率は高くなる傾向があります。
- 保証型ファクタリングはどんな企業・業種に向いていますか?
- 新規取引先の与信判断に不安がある企業、特定の取引先への売上比率が高い企業、長期回収サイトの掛売りを多く抱える業種(建設業・卸売業・製造業・SES等のIT業界)、与信管理体制を社内で完結できない中小企業に向いています。資金繰りそのものは問題ないが、得意先の倒産で連鎖倒産リスクを抱える事業構造の企業に有効です。
- 保証型ファクタリングの保証料は会計上どう処理しますか?
- 一般的な処理例として、保証料は「支払保証料」または「支払手数料」勘定で費用処理し、保証期間が事業年度をまたぐ場合は前払費用に振り替えて期間按分する方法があります。実際に売掛先が倒産して保証金を受け取った場合は、貸倒れた売掛金を「貸倒損失」で処理し、受領した保証金を「雑収入」または「保証金収入」として計上するのが代表例です。実際の処理は契約内容により異なるため、顧問税理士または公認会計士にご確認ください。
- 保証型ファクタリングは違法ではないのですか?
- 保証型ファクタリングは、利用企業が保証料を支払い、売掛先が倒産・支払不能になったときに保証金を受け取る取引で、利用企業がお金を借りる取引ではありません。ただし、商品名だけで適法か違法かが決まるわけではなく、どの法令が適用されるかは契約の内容によります。債権を買い取るファクタリングについて、金融庁は、一般には法的に債権の売買(債権譲渡)契約だとする一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしています。給与ファクタリングについては、最高裁判所第三小法廷が令和5年2月20日の決定(令和4年(あ)第288号)で、その事件の取引に基づく金銭の交付を貸金業法・出資法上の「貸付け」に当たると判断しましたが、賃金債権を対象にした取引についての判断で、保証型ファクタリングを判断したものではありません。保証範囲・免責条項が不明確な業者と契約するとトラブルの原因になるため、契約書をよく確認しましょう。
- 保証型ファクタリングと買取型は併用できますか?
- 目的が異なるため併用は可能です。例えば、信用力の高い売掛先(上場企業・官公庁)の債権は買取型で早期資金化し、信用不安が懸念される売掛先には保証型で倒産リスクをカバーする、といった使い分けが考えられます。ただし、同一の売掛債権に対して買取型と保証型を二重にかけることは通常想定されず、契約上もファクタリング会社の引受審査で断られることが考えられます。
まとめ
本記事では、保証型ファクタリングについて、買取型との本質的違い・取引の流れ・取引信用保険との比較・利用シーン・メリットデメリット・保証料の仕訳・業者選定のポイント・よくある誤解までを法人実務目線で整理しました。要点を再確認します。
- 保証型ファクタリングは「資金調達」ではなく「与信管理・貸倒リスク移転」のサービス。売掛先が倒産した場合に保証金が支払われる保険的機能を持つ
- 買取型と保証型は目的・契約類型・債権の所有者・資金の流れ・コストの性質・会計処理がすべて異なる別商品。比較で「どちらがお得か」を論じる議論はそもそも噛み合わない
- 保証料は業界一般の目安として保証額に対し年率1〜4%程度。売掛先の信用力・保証期間・免責割合により大きく変動するため、単一数値で断定はできない
- 取引信用保険は包括契約・保険業法ベース、保証型ファクタリングは個別契約で、保証契約に当たれば民法の保証の規定が関係する(適用される法令は名称ではなく契約の内容による)。取引先構造に応じて選び分ける
- 建設業の元請倒産対策・卸売業の特定先依存・新規取引先の与信補完など、貸倒リスクが事業継続を脅かす業種・場面で価値が大きい
- 保証料の仕訳は「支払保証料」または「支払手数料」が一般的だが、契約条件により処理が変わるため税理士監修を推奨
- 業者選定では、引受範囲・限度額・料率の根拠・免責事由の明確さ・支払期間・財務基盤の7項目を確認する
BIGの法人ファクタリング実務でも、当初は資金調達のご相談で来られた事業者が、お話を伺ううちに本来必要なのは保証型による与信管理だった、と判明するケースはあります。資金繰り改善と貸倒リスクヘッジは、別物として整理することで、自社にとって最適な打ち手が見えてきます。お困りの状況に応じてどちらの選択肢が適しているかを含めてご提案いたしますので、お気軽にご相談ください。
参考資料・出典
法令・公的機関・業界団体
- 民法466条(債権の譲渡性)(laws.e-gov.go.jp)
- e-Gov法令検索「保険法」(laws.e-gov.go.jp)
- e-Gov法令検索「保険業法」(laws.e-gov.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- 国土交通省「下請債権保全支援事業について」(mlit.go.jp)
- 「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。