資金繰り表の作り方|Excelで6か月先まで自動計算する手順と数式
資金繰り表をExcelで作る手順を、項目配置、売掛金台帳からの転記、6か月分の入力、SUMIFによる科目別集計、翌月繰越の連鎖までセル単位で解説します。
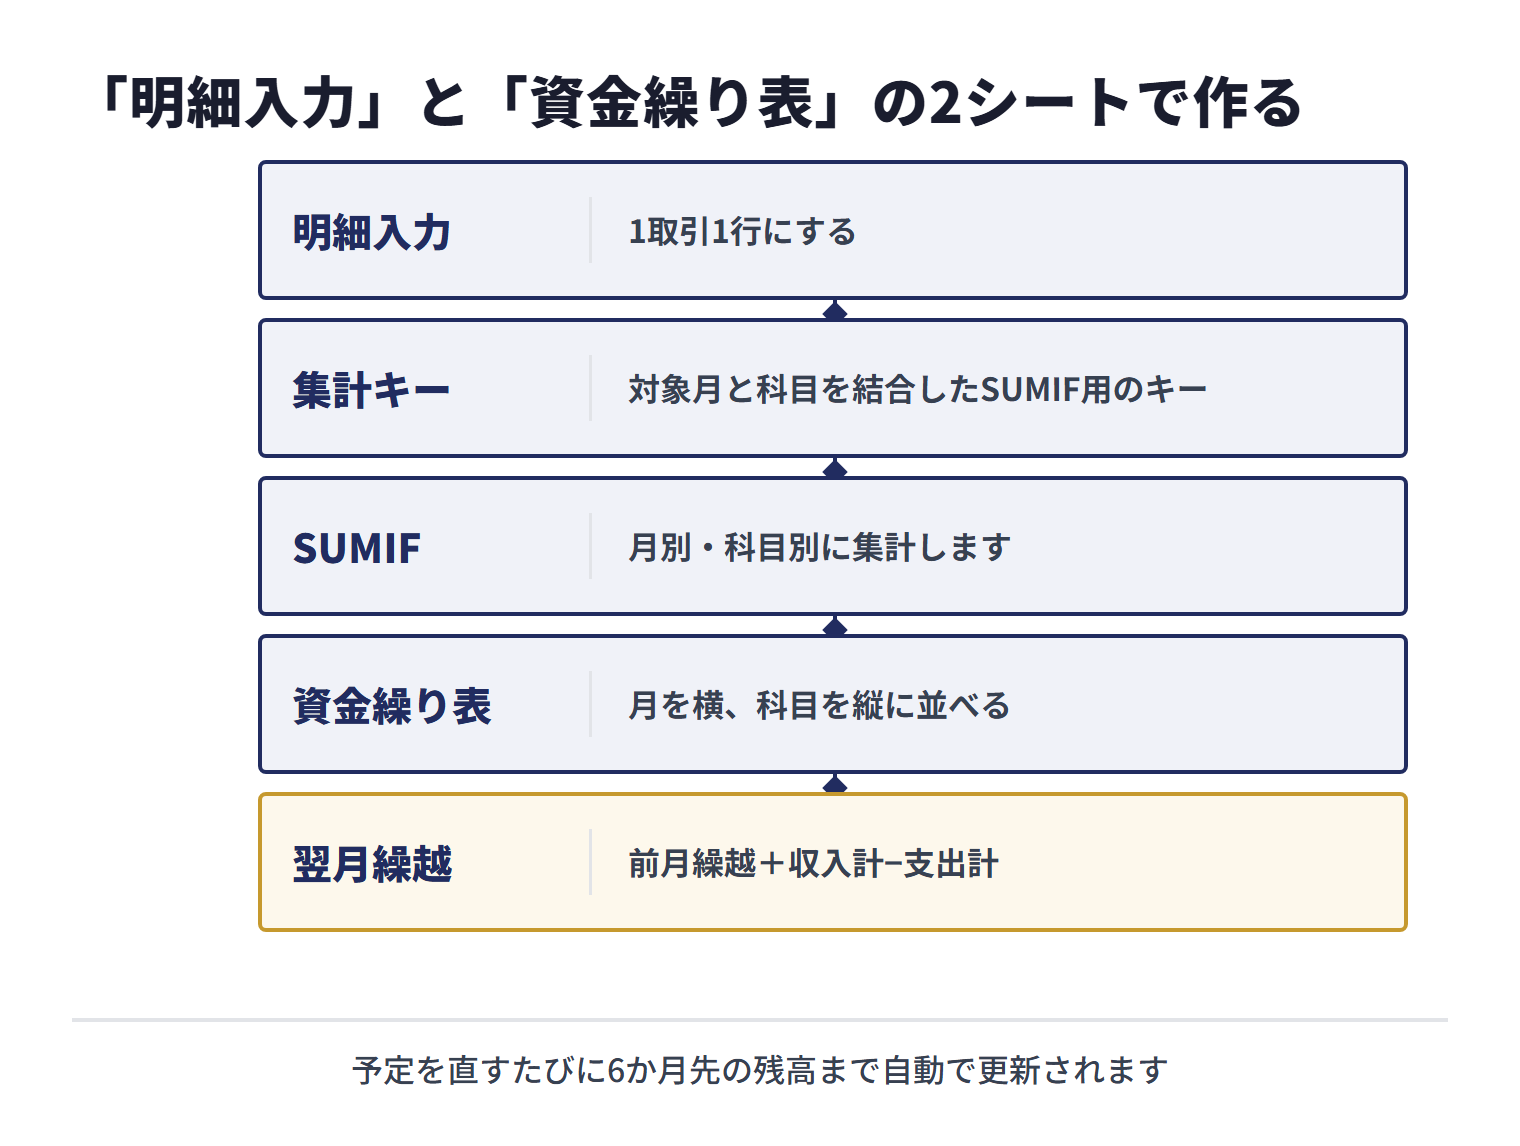
資金繰り表をExcelで作るときは、月別の集計表へ金額を直接打ち込むのではなく、「明細入力」と「資金繰り表」の2シートに分けるのが実務的です。明細入力に入出金予定日・科目・金額・根拠を1件ずつ記録し、資金繰り表ではSUMIFで月別・科目別に集計します。最後に「翌月繰越=前月繰越+収入−支出」を横方向に連鎖させれば、予定を直すたびに6か月先の残高まで自動で更新されます。
【結論先出し】資金繰り表は「入出金日ベースの明細」と「6か月の月次集計」を分けて作ります
売上日や費用計上日ではなく、預金口座や現金が実際に動く予定月へ金額を置くことが要点です。
シートの項目、売掛金台帳からの転記、SUMIFの式、繰越残高の式、月次更新の確認項目まで、Excelを開いてそのまま作業できる順に説明します。
資金繰り表そのものの意味や見方を先に確認したい方は、資金繰り表の基本と公的機関のフォーマットも参照してください。本記事は定義の説明を繰り返さず、Excelでの作り方に絞ります。
目次
資金繰り表をExcelで作る前に用意する資料
資金繰り表は、一定期間の現金収入と現金支出を区分・科目ごとに集計し、現金の過不足を把握する表です。損益計算書の利益を写す資料ではありません。売上を計上しても入金が翌月なら、資金繰り表では翌月の「売掛金回収」に置きます。この考え方は、中小機構J-Net21の「資金繰り表って何ですか?また、どのようにして作成するのですか?」でも、現金収入・現金支出を分類・集計する表として説明されています。
損益計算書と資金繰り表で金額を置く月がずれるのは、会計上の収益・費用の計上が現金の動きとは別の考え方で行われるためです。中小企業の会計に関する検討会(事務局:中小企業庁・金融庁)が取りまとめた「中小企業の会計に関する基本要領」は、収益と費用は、現金及び預金の受取り又は支払いに基づき計上するのではなく、その発生した期間に正しく割り当てられるように処理することが必要としています。同要領は法令等によってその利用が強制されるものではありませんが、売上や費用の計上月と、入金・支払の月が一致しない理由を確かめる手がかりになります。
※出典:中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載)[2]
入力を始める前に、少なくとも次の資料をそろえます。帳簿上の発生日ではなく、入金日・支払日を確かめられる資料を優先してください。
- 現金残高とすべての事業用預金口座の残高
- 売掛金台帳、請求書控え、入金予定一覧
- 買掛金台帳、支払予定一覧、外注先からの請求書
- 給与計算資料、家賃やリース料など固定支出の契約・引落予定
- 税金・社会保険料の納付予定
- 借入金の返済予定表と、新規借入が確定している場合の入金予定
- 設備購入の発注書・契約書など、臨時支出の根拠
日本政策金融公庫の記入例も、期首残高は決算書・試算表・総勘定元帳などから、借入と返済は返済予定表などから確認し、予測回収額や予測支出額を月次で記入する流れを示しています(日本政策金融公庫「資金繰り表(記入例)」)。
Excelは「明細入力」と「資金繰り表」の2シートで作る
シート1「明細入力」は1取引1行にする
1枚目のシート名を「明細入力」にし、1行目へ次の見出しを置きます。金額の根拠まで残すことで、予定変更があったときに修正する行を探せます。
| 列 | 見出し | 入力内容 |
|---|---|---|
| A | 入出金予定日 | 口座または現金が動く予定日。Excelの日付形式で入力 |
| B | 対象月 | 予定日の月初日。数式で作る |
| C | 区分 | 「収入」または「支出」 |
| D | 科目 | 売掛金回収、買掛金支払、人件費など |
| E | 取引先・支払先 | 相手先名。給与などは「従業員給与」のようにまとめてもよい |
| F | 金額 | 入金額・支払額を正の数で入力 |
| G | 根拠ID | 請求番号、返済予定表、納付書などを識別できる情報 |
| H | 確度 | 「確定」「見込」「要確認」など、自社で統一した区分 |
| I | 集計キー | 対象月と科目を結合したSUMIF用のキー |
| J | 更新日・メモ | 最終確認日、遅延理由、担当者への確認内容 |
B2には、A2の予定日をその月の初日にそろえる式を入れ、下までコピーします。
=DATE(YEAR(A2),MONTH(A2),1)I2には対象月と科目をつなぐ式を入れます。たとえば対象月が2026年9月、科目が「売掛金回収」なら、集計キーは「202609|売掛金回収」になります。年月はあくまで式の動きを示す入力例です。
=TEXT(B2,"yyyymm")&"|"&D2科目名が「売掛金回収」と「売掛回収」のように揺れると別集計になります。C列・D列・H列はデータの入力規則で選択式にし、表記を固定してください。また、支出額をマイナスで入れると後段の「収入−支出」で符号が逆転し、支出が残高に足される事故が起きるため、F列は収入も支出も正の数に統一します。
シート2「資金繰り表」は月を横、科目を縦に並べる
2枚目のシート名を「資金繰り表」にし、B列からG列を6か月分にします。J-Net21は、月次試算表や預金通帳などを基に、3〜6か月先を予見できる資金繰り表の作成を案内しています(J-Net21「資金繰り表を活用する」)。本記事では更新しやすさと見通しの両方を考え、6か月を作業単位にします。
| セル・行 | 置く項目 | 考え方 |
|---|---|---|
| B3:G3 | 対象月 | 各月の1日を日付として保持し、表示形式だけ「yyyy年m月」にする |
| A4 | 前月繰越 | 初月だけ実残高を手入力。翌月以降は前月の翌月繰越を参照 |
| A6:A10 | 収入科目 | 現金売上、売掛金回収、手形入金、借入金、その他収入 |
| A11 | 収入計 | 収入科目の合計 |
| A13:A21 | 支出科目 | 現金仕入、買掛金支払、外注費、人件費、固定費、税金・社会保険、設備投資、借入返済、その他支出 |
| A22 | 支出計 | 支出科目の合計 |
| A23 | 当月収支 | 収入計−支出計 |
| A24 | 翌月繰越 | 前月繰越+収入計−支出計 |
日本政策金融公庫の「資金繰り表(記入例)」は、前月繰越金、経常収支(収入・支出・差引過不足)、経常外収支、財務収支、翌月繰越金という区分です。J-Net21も、公庫の書式に準じた解説の中で、常日頃チェックしておくべき主要な項目として「現金売上」と「売掛金回収」、「現金仕入」と「買掛金現金支払」、「賃金給与」と「支払利息・割引料」、「短期借入金」と「長期借入金」、「短期借入金返済」と「長期借入金返済」などを挙げています。上表は自社管理向けに収入と支出へまとめていますが、金融機関へ提出する場合は、まず提出先に指定の様式があるかを確認してください。公庫の記入例に合わせるなら、借入・返済を「財務収支」に、設備売却・設備投資などを「経常外収支」に分けます(公庫の記入例は、経常外の収入・支出の例として、投資収入や設備売却で得た収入、投資や設備購入に伴う支出を挙げています)。
6か月先まで埋める具体的な手順
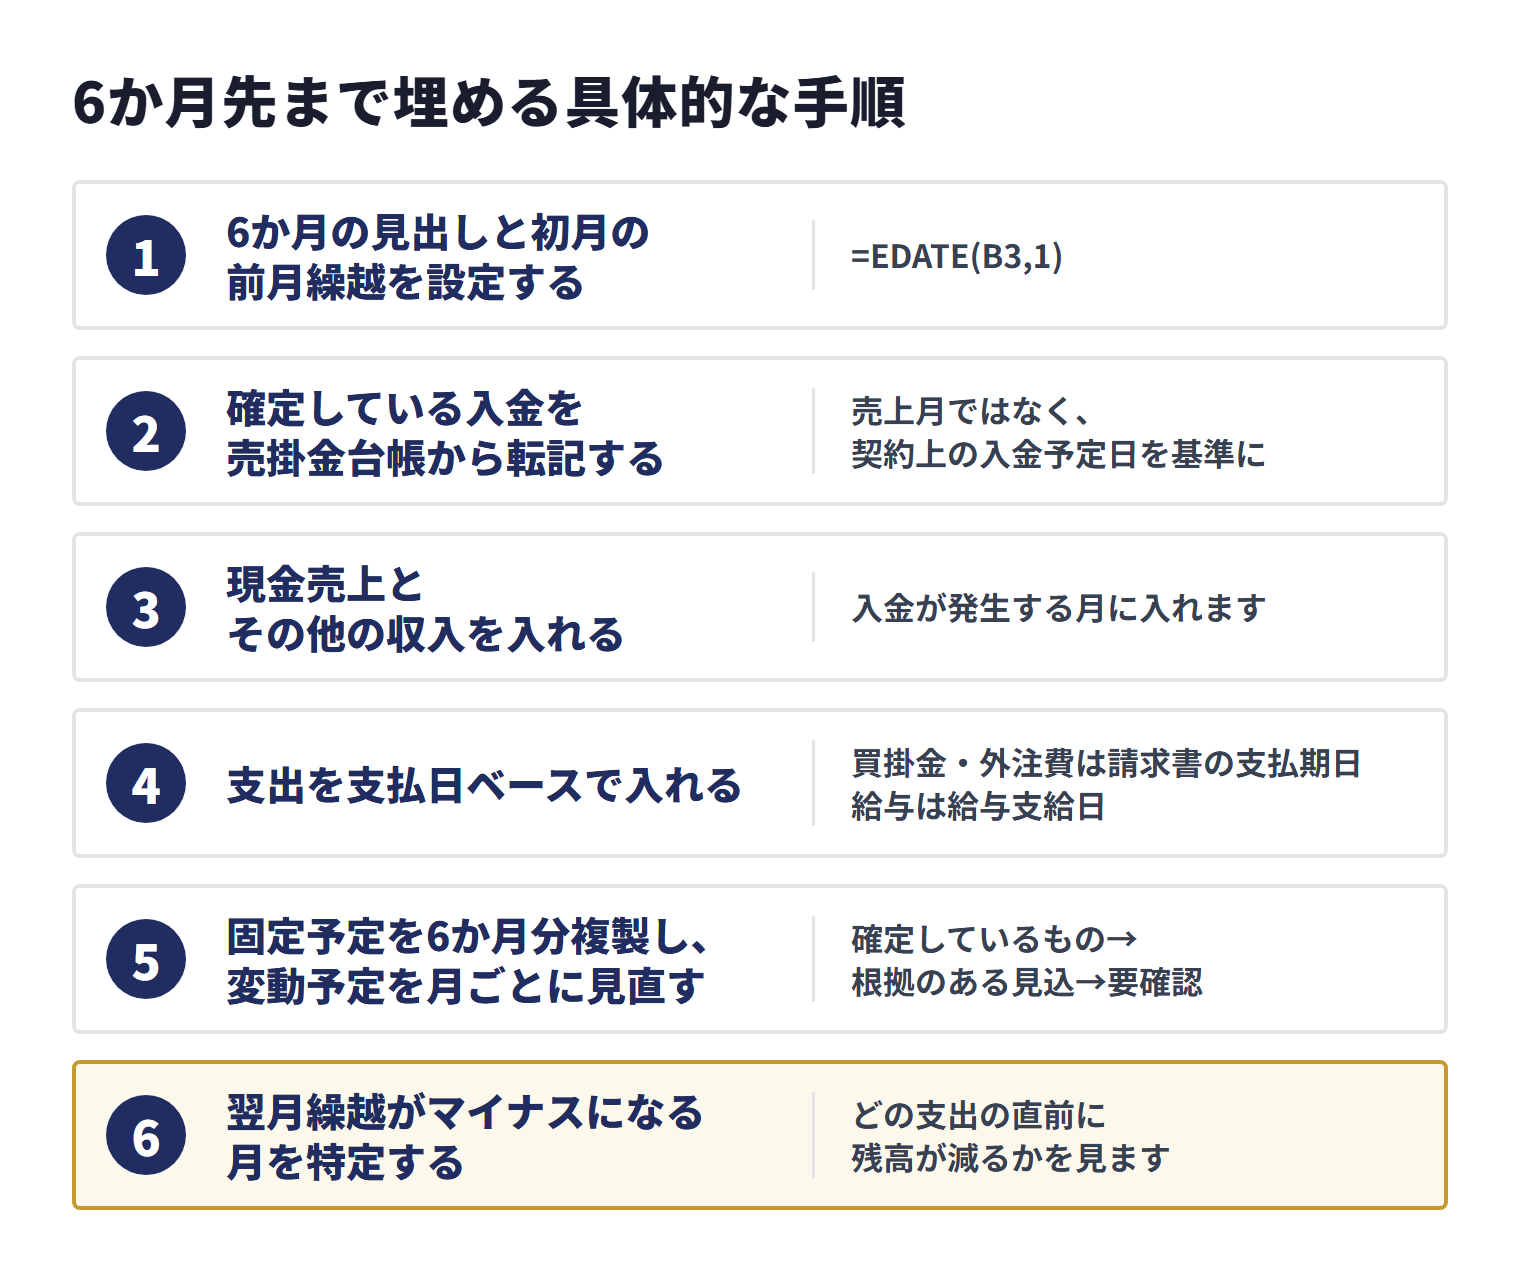
手順1:6か月の見出しと初月の前月繰越を設定する
B3に初月の1日を入力します。C3には次の式を入れ、G3まで右へコピーします。
=EDATE(B3,1)EDATEは、開始日から指定月数だけ前後の日付を返す関数です(Microsoft「EDATE関数」)。B3:G3の表示形式を「yyyy年m月」に変えても、セルの中身は日付のままにしてください。文字列の「9月」にすると、年をまたいだときに集計キーが曖昧になります。
B4には、作成開始時点の現金と事業用預金の合計を入力します。帳簿残高と銀行残高に未取付がある場合は、差額の原因を確認してから採用額を決めます。J-Net21は、日本政策金融公庫の「資金繰り表」書式に準じた解説の中で、前月繰越には前期から繰り越された現金預金の額を記入し、この金額は月次試算表の現金預金の合計額と一致しなければならないとしています。
手順2:確定している入金を売掛金台帳から転記する
売掛金は売上月ではなく、契約上の入金予定日を基準に「明細入力」へ転記します。先に売掛金台帳へ次の列があるか確認してください。
- 請求番号
- 売掛先
- 請求日
- 請求額
- 入金予定日
- 入金済額
- 未回収残高
- 入金状況・最終確認日
未回収残高は「請求額−入金済額」で確認し、入金予定日が6か月の範囲内にある請求を1件ずつ転記します。転記先は、A列=入金予定日、C列=収入、D列=売掛金回収、E列=売掛先、F列=未回収残高、G列=請求番号です。集計表へ合計だけを直接入力せず、請求番号を残すのが照合のポイントです。
| ケース | 転記方法 |
|---|---|
| 請求額の全額が一括入金される | 入金予定日と未回収残高を1行で転記 |
| 分割入金が合意済み | 入金日・金額ごとに行を分け、根拠IDに同じ請求番号を入れる |
| 振込手数料などの控除が契約上確定 | 実際の入金予定額をF列に置き、控除根拠をメモする |
| 入金予定日を過ぎても未入金 | 自動的に翌月へ送らず「要確認」にし、売掛先へ確認した予定日へ修正 |
| 入金日が未確定 | 過去の慣行だけで確定扱いにせず「見込」または「要確認」として根拠を残す |
売掛金台帳の合計と「明細入力」に転記した未回収残高の合計が一致するかも確認します。ただし、6か月より先の入金予定を集計対象外にした場合は、その対象外金額を別に明示し、差額を説明できる状態にしてください。
手順3:現金売上とその他の収入を入れる
現金売上は入金が発生する月に入れます。補助金、保険金、資産売却などは、入金日と金額が確認できるものだけ「その他収入」へ置きます。申請中で採択・入金が確定していない金額を確定収入として扱うと、将来残高を過大に見積もるため、確度欄を使って区別します。
手順4:支出を支払日ベースで入れる
買掛金・外注費は請求書の支払期日、給与は給与支給日、家賃やリース料は引落日、税金・社会保険料は納期限または口座振替日、借入返済は返済予定表の日付で入力します。クレジットカードで購入した経費は利用月ではなく、カード代金が口座から落ちる月に置きます。減価償却費のように現金移動を伴わない費用は、資金繰り表の支出には入れません。
中小企業の会計に関する基本要領は、建物や機械装置等の有形固定資産について、一定の方法によりその使用可能期間(耐用年数)にわたって減価償却費を計上する必要があるとしています。設備の代金を支払う月と、減価償却費が費用になる期間は別になるため、資金繰り表には設備代金の支払予定日(分割払いなら各回の支払日)で支出を入れ、減価償却費は入れません。
※出典:中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載)[2]
金額が未確定の支出は、契約額、発注額、過去実績など採用した根拠をG列・J列へ残します。「多分このくらい」という金額だけを置くと、翌月の更新時に修正理由が分からなくなります。
手順5:固定予定を6か月分複製し、変動予定を月ごとに見直す
家賃、定額のリース料、返済額など、日付と金額が確定している支出は6か月分を先に入れます。売掛金回収、買掛金支払、外注費、納税、設備投資などは資料から月ごとに積み上げます。入力順は「確定しているもの→根拠のある見込→要確認」の順にすると、どこまで信頼できる予定かを把握しやすくなります。
手順6:翌月繰越がマイナスになる月を特定する
6か月分を入力したら、翌月繰越の最小値だけでなく、どの支出の直前に残高が減るかを見ます。月次表では月の途中の資金不足を見落とすことがあるため、残高が少ない月は、その月だけ週次または日次の入出金表を追加して確認してください。
SUMIFで科目別に自動集計する数式
Microsoftの公式説明では、SUMIFは指定した条件に一致するセルに対応する値を合計する関数で、構文は「SUMIF(範囲, 検索条件, 合計範囲)」です(Microsoft「SUMIF関数」)。今回は「対象年月|科目」という集計キーを条件にします。
「資金繰り表」シートのB6に次の式を入れます。B3が対象月、A6が科目名です。
=SUMIF(明細入力!$I$2:$I$2000,TEXT(B$3,"yyyymm")&"|"&$A6,明細入力!$F$2:$F$2000)この式を収入・支出の各科目行へコピーし、さらにG列まで右へコピーします。固定する箇所は次のとおりです。
明細入力!$I$2:$I$2000:集計キーの検索範囲。縦横とも固定B$3:月の列は動かし、見出し行は固定$A6:科目の列は固定し、行は動かす明細入力!$F$2:$F$2000:金額の合計範囲。検索範囲と同じ行数にする
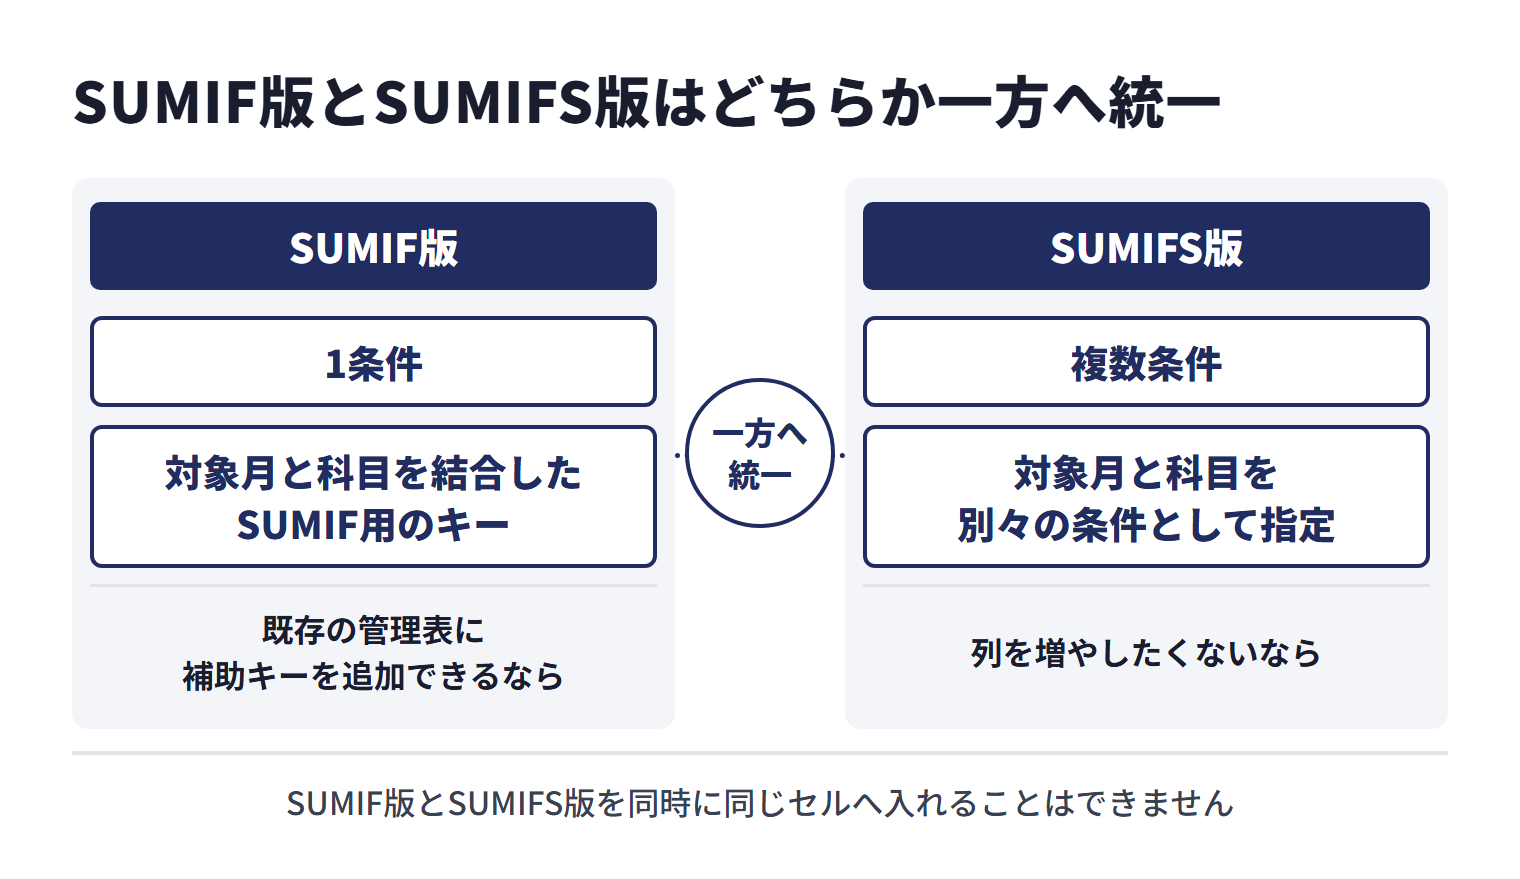
補助キーを使わない場合はSUMIFSでも集計できる
対象月と科目を別々の条件として指定するなら、SUMIFSの方が式の意味を追いやすくなります。Microsoftは、SUMIFを1条件、SUMIFSを複数条件の合計に使う方法を案内しています(Microsoft「SUMIFS関数」)。B6には次の式を入れます。
=SUMIFS(明細入力!$F$2:$F$2000,明細入力!$B$2:$B$2000,B$3,明細入力!$D$2:$D$2000,$A6)SUMIF版とSUMIFS版を同時に同じセルへ入れることはできません。既存の管理表に補助キーを追加できるならSUMIF版、列を増やしたくないならSUMIFS版というように、どちらか一方へ統一してください。
翌月繰越を連鎖させる数式
科目別集計ができたら、収入計・支出計・翌月繰越を計算します。上の行配置を使う場合、初月B列の式は次のとおりです。
| セル | 項目 | 数式 |
|---|---|---|
| B11 | 収入計 | =SUM(B6:B10) |
| B22 | 支出計 | =SUM(B13:B21) |
| B23 | 当月収支 | =B11-B22 |
| B24 | 翌月繰越 | =B4+B11-B22 |
| C4 | 翌月の前月繰越 | =B24 |
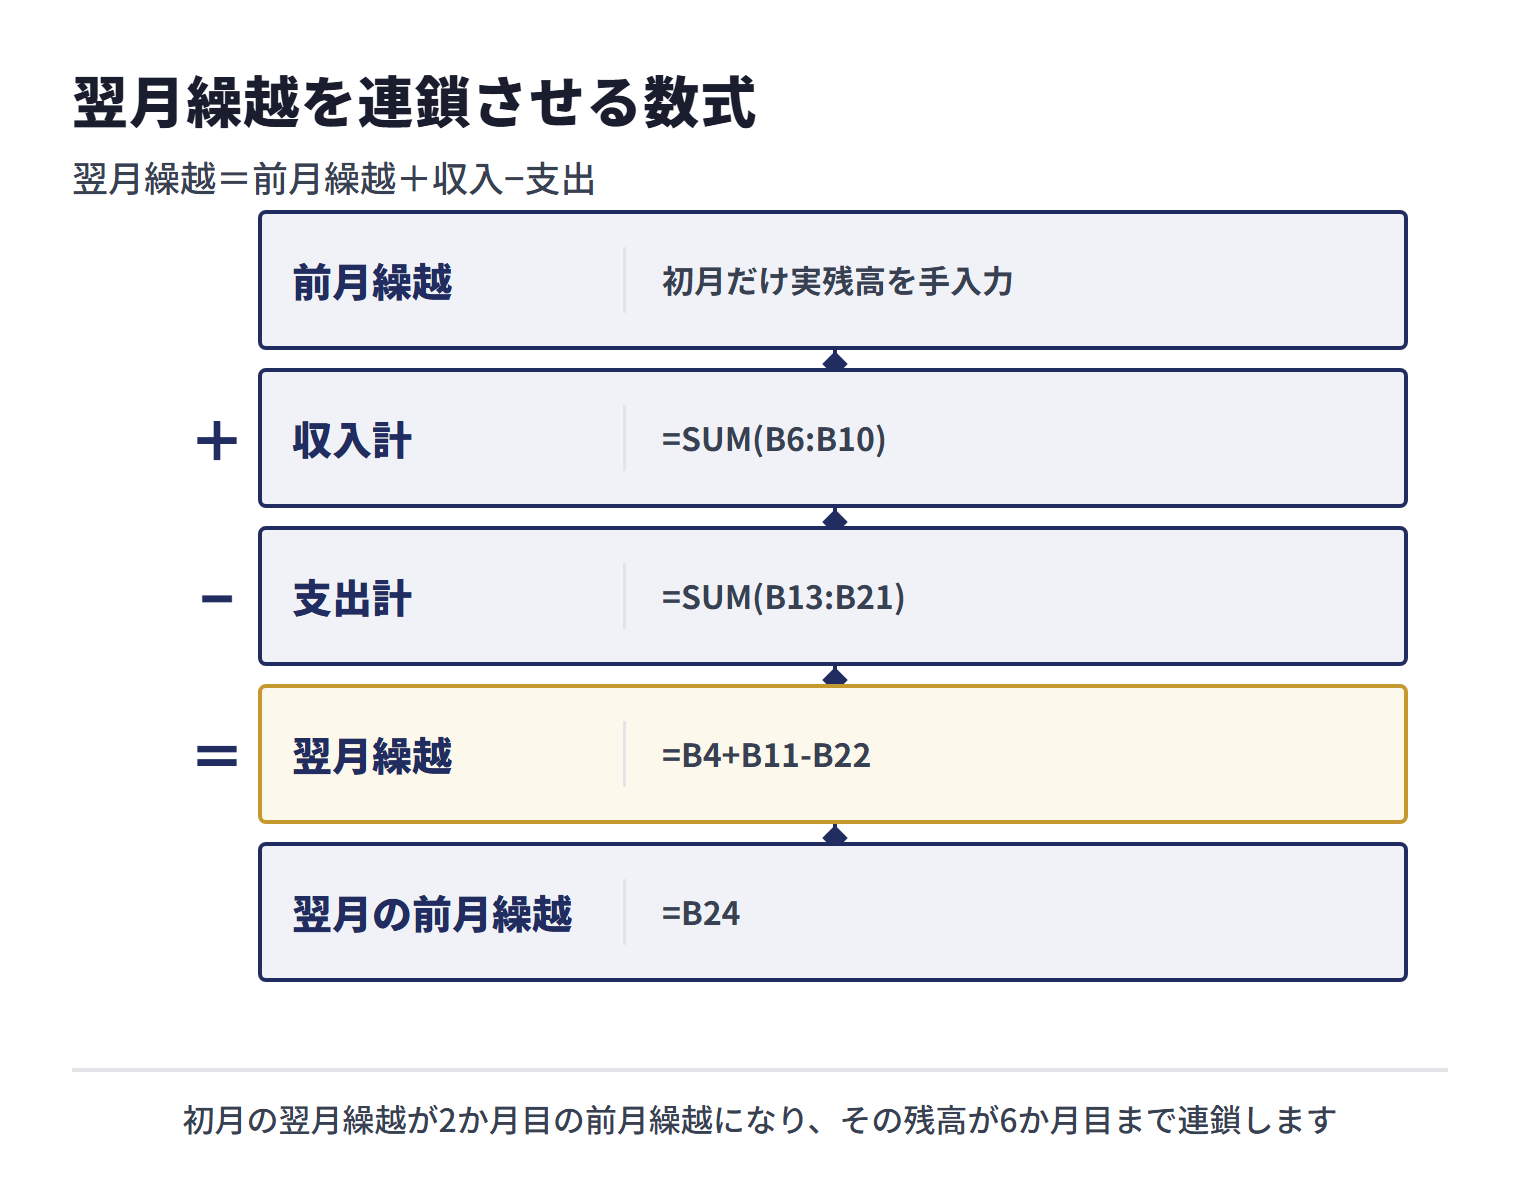
C4をG4まで右へコピーし、B11:B24の各計算式もG列までコピーします。これで、初月の翌月繰越が2か月目の前月繰越になり、その残高が6か月目まで連鎖します。日本公庫の記入例に合わせて経常外収支・財務収支を別にする場合は、「翌月繰越=前月繰越+経常収支+経常外収支+財務収支」とし、すべての現金増減を含めてください。公庫の記入例では、翌月繰越金の欄に「(A)+(D)+(E)+(F)=(G)」(前月繰越金+経常収支の差引過不足+経常外収支の計+財務収支計)と示されています。J-Net21も、「前期繰越金・当座預金」+「2と3の差引過不足」+「財務収支計」の合計額が翌月繰越金になると説明しています。
マイナス残高を見落とさないため、A25を「判定」とし、B25へ次の式を入れて右へコピーする方法もあります。
=IF(B24<0,"要対応","")条件付き書式で「要対応」を赤く表示すれば、入出金予定を修正した直後に不足月を確認できます。判定は警告であり、数式が資金調達の実行可否や金額を決めるものではありません。
資金繰り表の自動計算で起きやすいミス
| ミス | 起きる問題 | 防ぎ方 |
|---|---|---|
| 売上月に売掛金を入れる | 入金前に残高が増え、資金不足を見落とす | 売掛金台帳の入金予定日で転記する |
| 売掛金回収を合計と請求別の両方に入れる | 入金が二重計上される | 明細は1請求1行を原則とし、集計表は数式だけにする |
| 支出をマイナスで入力する | 支出計から引く式で符号が逆転する | 明細金額は正の数、収支行で支出を引く |
| 科目名を手入力する | 表記揺れでSUMIFの集計から漏れる | 入力規則のリストから選ぶ |
| 行追加後に数式範囲を伸ばさない | 新しい明細が集計されない | 十分な範囲を指定するか、Excelのテーブル機能で管理する |
| 初月の繰越だけを合わせて終える | 予定と実績の差が翌月以降へ残る | 月末に実残高へ更新し、差額の原因を照合する |
| 月次だけで余裕があると判断する | 月中の支払日だけ一時的に不足する可能性がある | 残高が少ない月を週次・日次へ分解する |
月次で実績へ更新し、常に6か月先を残す
作って終わりにせず、月末または月初に次の順で更新します。
- 終了月の入出金を預金通帳・現金出納帳と照合し、「予定」を「実績」へ確定する
- 終了月の翌月繰越と、次月初の現金預金残高を一致させる
- 売掛金台帳の入金済額・未回収残高・新規請求を更新する
- 買掛金、給与、税金、借入返済、設備投資の予定を更新する
- 終了した月の列を実績として保存し、末尾に新しい1か月を追加する
- 6か月内で最も残高が少ない月と、要確認明細を経営者・経理担当者で確認する
予定と実績の差額は消さず、「入金遅延」「支払前倒し」「予算外支出」「見積誤差」のように理由を残します。差額理由が分かれば、翌月以降の見込金額を修正できます。
無料Excelテンプレートと会計ツールはどちらを選ぶか
ゼロから表を作りたくない場合は、日本政策金融公庫(国民生活事業)の「各種書式ダウンロード」に、資金繰り計画を策定する場合に記入する「資金繰り表」と「資金繰り表(簡易版)」、「資金繰り表(記入例)」が掲載されています。本記事ではテンプレートの配布は行っていません。公的書式を土台に、自社の科目と上記の集計式を追加してください。
資金繰り表の様式は信用保証協会も公開しています。東京信用保証協会は「経営サポートツール」として資金繰り表のエクセルファイルを掲載し、エクセルシートには計算式が設定されており、自動計算する仕組みとなっていること、毎月の資金の動きを一覧とすることで当面の資金繰りが一目で分かり、資金調達のタイミングを事前に確認できることを説明しています。既存の書式に本記事の集計式を足す場合は、どのセルに計算式が入っているかを先に確かめ、式が二重にならないようにしてください。
| 比較項目 | 無料のExcelテンプレート | 会計・資金管理ツール |
|---|---|---|
| 始めやすさ | 公的書式をダウンロードし、自社科目へ調整できる | 初期設定や勘定科目・口座の対応付けが必要になる場合がある |
| 自社独自の予定 | 受注、納税、設備投資などを自由に追加しやすい | 製品の入力項目・連携範囲に左右される |
| 自動計算 | SUMIFと繰越式を自分で設定・保守する | 自動集計の範囲は製品・プラン・運用方法によって異なる |
| 更新負担 | 売掛金台帳や支払予定からの転記・照合が必要 | 口座や会計データとの連携可否を確認する必要がある |
| 向いているケース | 取引件数が把握でき、独自の予定を細かく管理したい | 明細件数が多く、複数人で継続運用したい |
freee・弥生・マネーフォワードなどの会計SaaSも比較候補になりますが、プラン別の機能・料金は本記事では比較していません。製品名だけで決めず、公式サイトやデモで「入出金予定を手入力できるか」「売掛金・銀行明細と連携できるか」「将来残高を表示できるか」「Excelへ出力できるか」を確認してください。
資金繰り表の作り方に関するよくある質問
資金繰り表は月次で作れば十分ですか?
まず月次で6か月分を作り、翌月繰越が少ない月だけ週次・日次へ分解します。月末残高がプラスでも、月中の支払日が入金日より先なら一時的に不足する可能性があるためです。
売上高はどの月に入力しますか?
現金売上は受け取る月、掛売上は売掛金が実際に入金される予定月へ入力します。損益計算書の売上計上月をそのまま写さず、売掛金台帳の入金予定日を使います。
入金予定日が分からない売掛金はどうしますか?
契約書・請求書・過去の入金履歴を確認し、それでも決まらなければ「要確認」として仮の日付と採用根拠をメモします。確定入金と同じ扱いにせず、売掛先へ確認後に更新してください。
資金繰り表をExcelで自動計算できますか?
できます。明細入力に対象月・科目・金額を置き、SUMIFまたはSUMIFSで科目別に集計し、「翌月繰越=前月繰越+収入−支出」を月ごとに連鎖させます。入力予定を修正すると6か月先の残高も更新されます。
支出はマイナスで入力しますか?
この記事の設計では、収入も支出も正の数で入力します。集計表の当月収支で支出計を引きます。マイナス入力と減算式を併用すると符号が逆転するため、社内ルールを統一してください。
無料で使えるExcelテンプレートはありますか?
日本政策金融公庫の公式ダウンロードページに、資金繰り表のExcel書式と記入例があります。自社の管理用に使う場合は、科目、集計範囲、繰越式が自社の入出金管理と合っているか確認してから利用してください。
まとめ:入力根拠と繰越式を確認すれば6か月先まで見通せる
資金繰り表のExcel実装は、次の順で完成します。
- 明細入力と資金繰り表の2シートを作る
- 月を横、科目を縦に並べ、6か月分の日付を設定する
- 売掛金台帳から、売上月ではなく入金予定月へ請求別に転記する
- 支出も費用計上月ではなく、実際の支払予定月へ置く
- SUMIFまたはSUMIFSで月別・科目別に集計する
- 翌月繰越=前月繰越+収入−支出を6か月連鎖させる
- 毎月、予定を実績へ置き換え、末尾に1か月追加する
翌月繰越が不足する月を見つけたら、まず転記漏れ・二重計上・入金予定日の根拠を確認し、そのうえで回収条件、支払時期、資金調達の選択肢を早めに検討します。
参考資料・出典
法令・公的機関・業界団体
- 「資金繰り表って何ですか?また、どのようにして作成するのですか?」(j-net21.smrj.go.jp)
- 中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載)(fsa.go.jp)
- 日本政策金融公庫「資金繰り表(記入例)」(jfc.go.jp)
- J-Net21「資金繰り表を活用する」(j-net21.smrj.go.jp)
- 「各種書式ダウンロード」(jfc.go.jp)
- 東京信用保証協会「経営サポートツール」(cgc-tokyo.or.jp)
その他の参照先
- Microsoft「EDATE関数」(support.microsoft.com)
- Microsoft「SUMIF関数」(support.microsoft.com)
- Microsoft「SUMIFS関数」(support.microsoft.com)
本記事は上記の公的情報・製品公式情報を参照し、一般的な作成手順として整理しています。執筆時点で社外の税理士・公認会計士等による監修は実施していません。会計処理、税務処理、金融機関への提出様式は個社の状況や提出先により異なるため、必要に応じて顧問税理士・公認会計士・金融機関へご確認ください。