農業の資金繰り改善ガイド|作付け・収穫・出荷期の運転資金対策
農業の資金繰りが苦しい法人向けに、作付け前の資材費・肥料代・飼料代、収穫期の人件費、出荷後の入金待ちが資金繰りを圧迫する理由、資金繰り表の作り方、改善策、資金調達方法、ファクタリングを検討すべき場面をBIGが解説します。
農業の資金繰りは、作付け・育成・収穫・出荷・入金までの時間差によって苦しくなることがあります。種苗、肥料、農薬、飼料、燃料、人件費、機械修理費、包装資材、配送費などの支払いは先に発生し、農産物や畜産物の売上入金は出荷後になるためです。
特に農業法人では、売上が季節に偏りやすく、販売先ごとに締め日・検収・精算・入金日が異なります。さらに天候、相場、品質、病害虫、燃料価格、飼料価格の変動もあるため、利益が出る見込みでも、支払い時点で手元資金が不足することがあります。
本記事では、法人の農業経営者向けに、農業の資金繰りが苦しくなる原因、資金繰り表の作り方、改善策、資金調達方法、ファクタリングを検討すべき場面、相談前に準備したい書類まで整理します。すでに支払いが迫っている場合は、あわせて資金繰りが苦しいときの対処法も確認してください。
目次
農業の資金繰りが苦しくなる主な原因
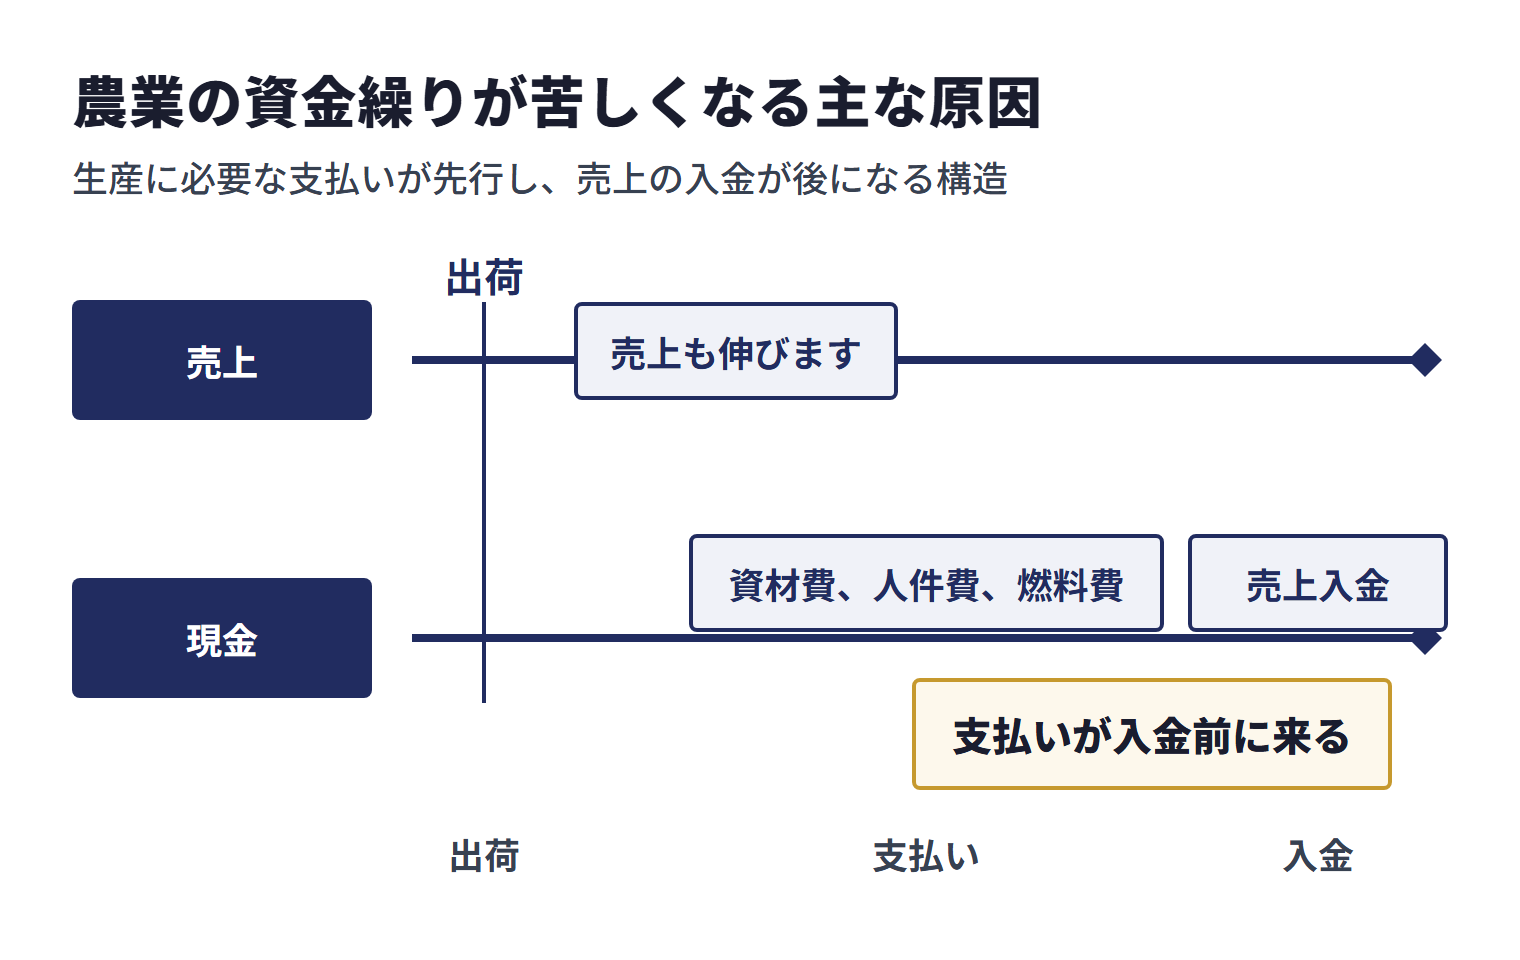
農業の資金繰りが苦しくなる原因は、単純な売上不足だけではありません。生産に必要な支払いが先行し、売上の入金が後になる構造に加えて、天候や相場の変動があるため、入金日と支払日のずれが大きくなりやすいです。
作付け前・育成期間中の支払いが先に発生する
農業では、種苗、肥料、農薬、培土、飼料、燃料、ハウス資材、包装資材などを、収穫や販売より前に用意する必要があります。施設園芸や畜産では、暖房費、電気代、飼料代、設備保守費も継続的に発生します。
これらの支払いは、売上入金よりも早いタイミングで発生しやすいです。特に作付け直後や育成期間中は、支出が続く一方で入金が少ない時期が生まれます。
収穫・出荷期に人件費と物流費が集中する
収穫期や出荷期には、臨時雇用、パート、外注、選果、箱詰め、冷蔵、配送などの費用が増えます。出荷量が増えるほど売上も伸びますが、同時に人件費と物流費も先に増えます。
売上拡大期でも、出荷量に応じた先行支出が増えることで、資金繰りが苦しくなることがあります。売上だけでなく、出荷に必要な先行支出を同じ表で確認する必要があります。
販売先ごとに入金日が異なる
農産物や畜産物の販売先は、JA、卸売市場、食品加工会社、小売業者、飲食チェーン、商社、EC、直販など複数に分かれることがあります。販売先ごとに締め日、検収、精算、控除、入金日が異なるため、売上がある月でも現金化の時期が分かれます。
卸売市場への出荷代金にも、全国一律の入金日数があるわけではありません。卸売市場法は、支払期日、支払方法その他の決済の方法を各市場の業務規程で定めることとし(中央卸売市場は4条5項4号ロ、地方卸売市場は13条5項4号ロ)、同法施行規則は、卸売業者が販売代金の支払期日及び支払方法を公表するよう定めています。例えば、農林水産省のサイトに掲載されている株式会社児湯青果地方卸売市場の業務規程(第42条)では、受託物品を卸売した日から起算して7日以内に売買仕切書と売買仕切金を委託者に送付するとしていますが、特別の事情がある場合や特約がある場合は例外とされ、これも同市場の定めです。出荷先の市場の業務規程や特約、JAとの出荷契約の精算条件を、それぞれ確かめておきましょう。
※出典:e-Gov法令検索「卸売市場法」[1]/e-Gov法令検索「卸売市場法施行規則」[2]/農林水産省掲載「株式会社児湯青果地方卸売市場 業務規程」[3]
資金繰りでは、出荷済み、請求済み、検収済み、精算済み、入金予定、入金済みを分けて管理しましょう。単に「今月の売上」を見るだけでは、支払いに使える資金の時期を判断できません。
天候・相場・品質で入金見込みが変わる
農業では、天候不順、病害虫、相場下落、品質差、返品、値引き、規格外品の発生などによって、当初の売上見込みが変わることがあります。見込み売上を前提に支払いを組むと、実際の入金が下振れした時に資金繰りが急に苦しくなります。
資金繰り表では、楽観的な売上だけでなく、保守的な入金見込みも用意しておくことが重要です。相場や収量がぶれやすい作物ほど、複数パターンで確認しましょう。
最初に作るべき農業法人の資金繰り表
農業の資金繰り改善で最初に行うべきことは、作付けから入金までの資金の動きを見える化することです。損益計算書上の利益ではなく、いつ現金が入り、いつ現金が出るのかを週単位または月単位で確認します。
| 確認項目 | 見るべき内容 | 農業での注意点 |
|---|---|---|
| 入金予定 | JA、市場、食品加工会社、小売業者、直販、ECなどからの入金 | 販売先ごとに締め日・精算日・入金日を分ける |
| 支払い予定 | 種苗、肥料、農薬、飼料、燃料、人件費、配送費、修理費 | 作付け前・収穫期・出荷期に支払いが集中しやすい |
| 生産計画 | 作付け、育成、収穫、出荷、在庫、販売時期 | 作物・品目ごとに入金時期が異なる |
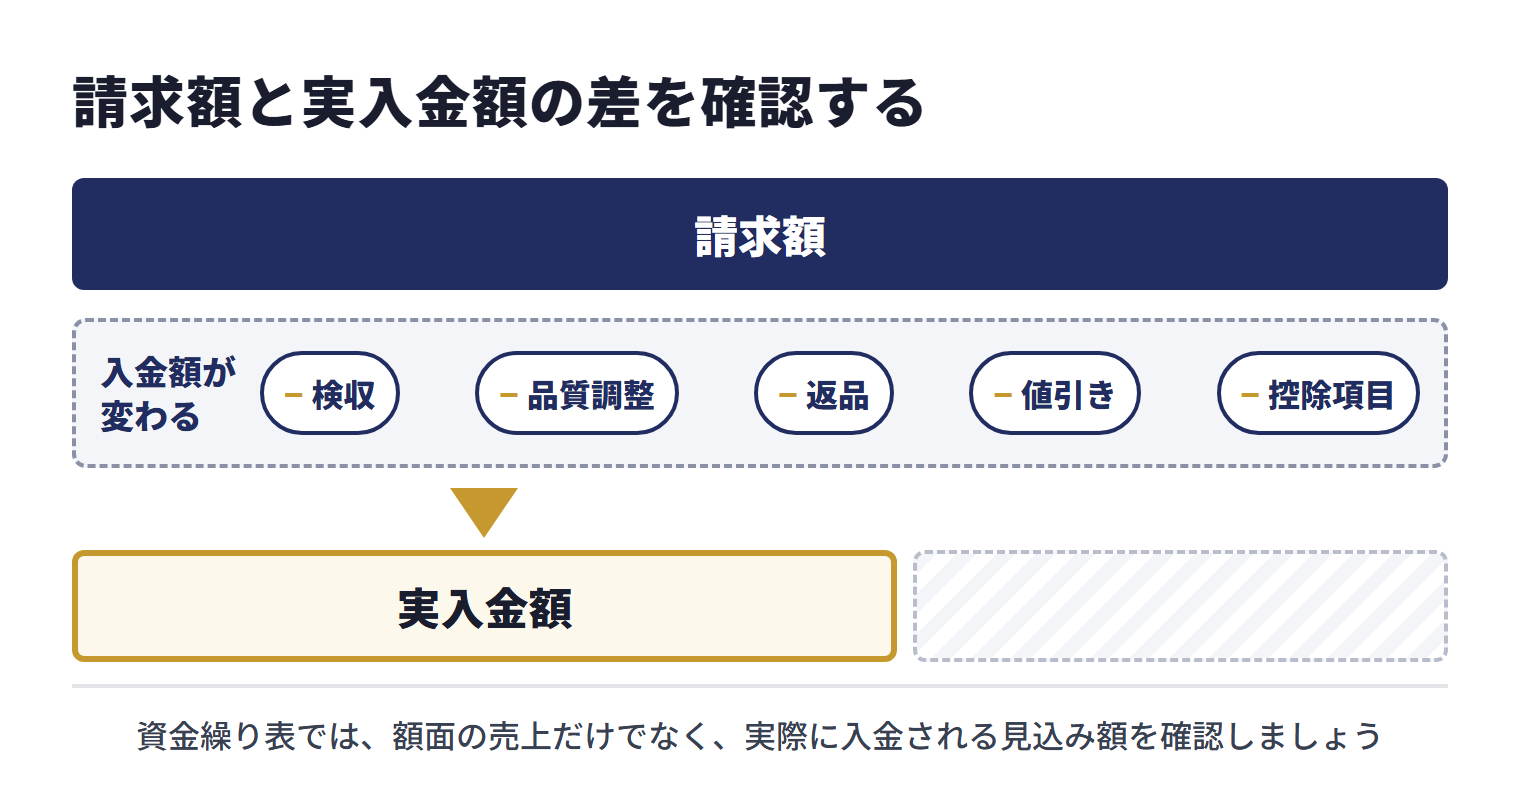
| 売掛金管理 | 出荷済み、請求済み、検収済み、精算済み、入金済み | 請求額と実入金額の差を確認する |
| 借入・リース | 農機具、施設、車両、既存借入、リース料 | 返済日と売上入金日がずれていないか確認する |
| 不足見込み | 週別・月別の手元資金残高 | いつ、いくら不足するかを支払日前に特定する |
作物・品目ごとに資金の山を分ける
農業法人では、米、野菜、果樹、畜産、施設園芸、加工品など、品目によって支出時期と入金時期が異なります。全体の売上だけで見ると、どの品目が資金繰りを圧迫しているのか分かりにくくなります。
資金繰り表では、品目ごとに作付け、育成、収穫、出荷、販売、入金を分けて見ましょう。どの時期に支払いが集中するかが分かれば、融資、支払い条件の調整、売掛金の資金化などを早めに検討できます。
利益と資金繰りを分けて確認する
農業では、利益が見込める年でも、収穫前や出荷直後に現金が不足することがあります。利益は一定期間の収益と費用で把握されますが、資金繰りは入金日と支払日の順番で決まります。
継続的な改善方法は資金繰り改善の基本でも整理しています。農業では、生産計画と販売先ごとの入金予定を同時に見ることが資金繰り改善の出発点です。
農業の資金繰りを改善する七つの方法
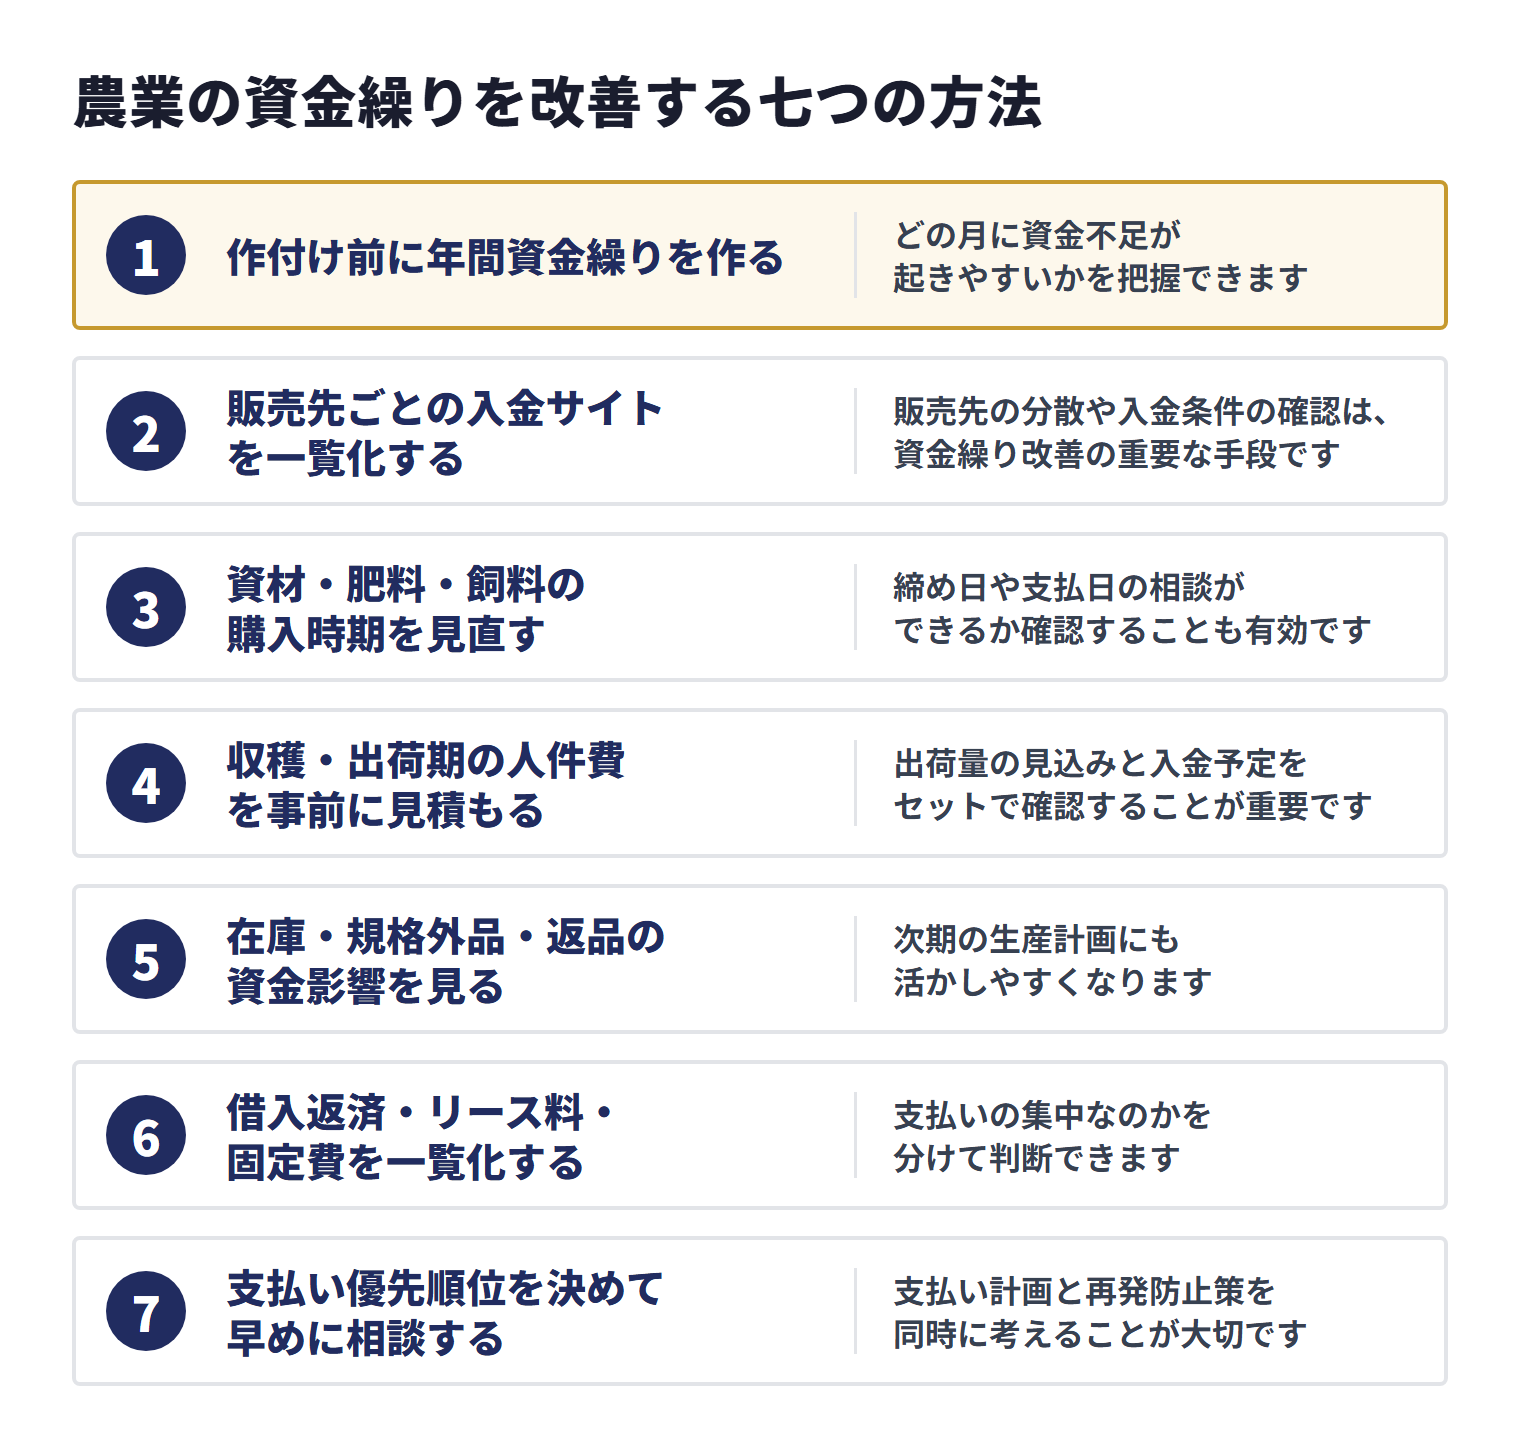
農業の資金繰り改善では、資金調達だけに頼るより、入金予定の精度向上、支払い時期の分散、販売先の見直し、在庫管理、固定費管理を組み合わせるほうが現実的です。ここでは、法人の農業経営者が取り組みやすい改善策を整理します。
1. 作付け前に年間資金繰りを作る
資金繰り表は、支払いが迫ってから作るものではありません。作付け前に、種苗、肥料、農薬、飼料、燃料、人件費、外注費、借入返済、税金、入金予定を年間で並べます。
年間資金繰りを作ると、どの月に資金不足が起きやすいかを把握できます。資金不足が見えた段階で、金融機関への相談、販売先との条件調整、売掛金の資金化を検討しやすくなります。
2. 販売先ごとの入金サイトを一覧化する
同じ農産物でも、販売先によって締め日、検収、精算、入金日が異なります。JA、市場、食品加工会社、小売業者、飲食チェーン、直販など、販売先ごとに入金サイトを一覧化しましょう。
入金サイトが長い取引先に売上が偏っている場合、支払い時期とのずれが大きくなります。販売先の分散や入金条件の確認は、資金繰り改善の重要な手段です。
3. 資材・肥料・飼料の購入時期を見直す
資材や肥料、飼料は、価格や供給状況を見ながら早めに確保する必要がある一方で、購入時期が集中すると手元資金を圧迫します。まとめ買いによる単価低下だけでなく、支払い時期、在庫負担、保管リスクも確認しましょう。
仕入れ先との関係を損なわない範囲で、締め日や支払日の相談ができるか確認することも有効です。ただし、支払いを先送りするだけでは根本改善にならないため、在庫量と販売計画をセットで見直します。
4. 収穫・出荷期の人件費を事前に見積もる
繁忙期の人件費は、農業の資金繰りに大きく影響します。臨時雇用、パート、外注、選果・箱詰め、配送手配などを、収穫前に見積もっておきましょう。
人員不足を避けるために採用や外注を増やす場合も、売上入金より先に支払いが発生します。出荷量の見込みと入金予定をセットで確認することが重要です。
5. 在庫・規格外品・返品の資金影響を見る
農産物は、在庫、規格外品、返品、値引き、廃棄によって、見込み売上と実入金額に差が出ることがあります。特に加工用や業務用の取引では、検収や品質条件によって入金額が変わることがあります。
資金繰り表には、売上見込みだけでなく、控除、値引き、返品、規格外の見込みも反映しましょう。実入金額との差を毎月確認すると、次期の生産計画にも活かしやすくなります。
6. 借入返済・リース料・固定費を一覧化する
農機具、施設、車両、冷蔵設備、選果設備、ハウス関連設備などの借入返済やリース料は、毎月または定期的に発生します。売上が少ない月にも固定費は出ていくため、返済日と入金日がずれていないか確認してください。
家賃、保険料、通信費、システム費、保守費、燃料費、電気代なども一覧化しましょう。固定費を把握すると、資金不足の原因が売上不足なのか、支払いの集中なのかを分けて判断できます。
7. 支払い優先順位を決めて早めに相談する
資金不足が見込まれる場合は、給与、社会保険料、税金、重要な仕入れ、燃料費、機械修理費など、支払いの優先順位を早めに整理します。支払い直前になってから動くと、選べる手段が少なくなります。
税金や社会保険料の支払いに不安がある場合は、放置せず、管轄窓口や専門家に早めに相談してください。資金調達だけで解決しようとせず、支払い計画と再発防止策を同時に考えることが大切です。
農業で検討できる資金調達方法
農業の資金繰り対策は、支払いを遅らせることだけではありません。必要な時期、必要額、資金使途、売掛金の有無、既存借入の状況によって、選ぶべき方法は変わります。設備投資や長期運転資金は金融機関・公的融資、短期の入金待ちは売掛金を活用する方法が候補になります。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 銀行融資・公的融資 | 農機具、施設、長期運転資金、経営改善資金を計画的に確保したい | 審査期間、返済計画、既存借入とのバランスを見る |
| 日本政策金融公庫などの制度融資 | 農林水産事業向けの融資制度を比較したい | 制度条件は変わるため、最新情報と対象要件を確認する |
| 売掛債権担保融資 | 売掛債権を担保に融資を検討したい | 金融機関・信用保証協会の条件確認が必要 |
| ファクタリング | 請求済み売掛金の入金待ちを短縮したい | 手数料、契約内容、通知・回収方法を確認する |
| 補助金・助成金 | 設備導入、販路開拓、省力化などで制度が使える可能性がある | 対象経費、申請期限、入金時期、自己負担分を確認する |
| リース・分割購入 | 農機具や設備の初期負担を分散したい | 総支払額、契約期間、解約条件、保守費を確認する |
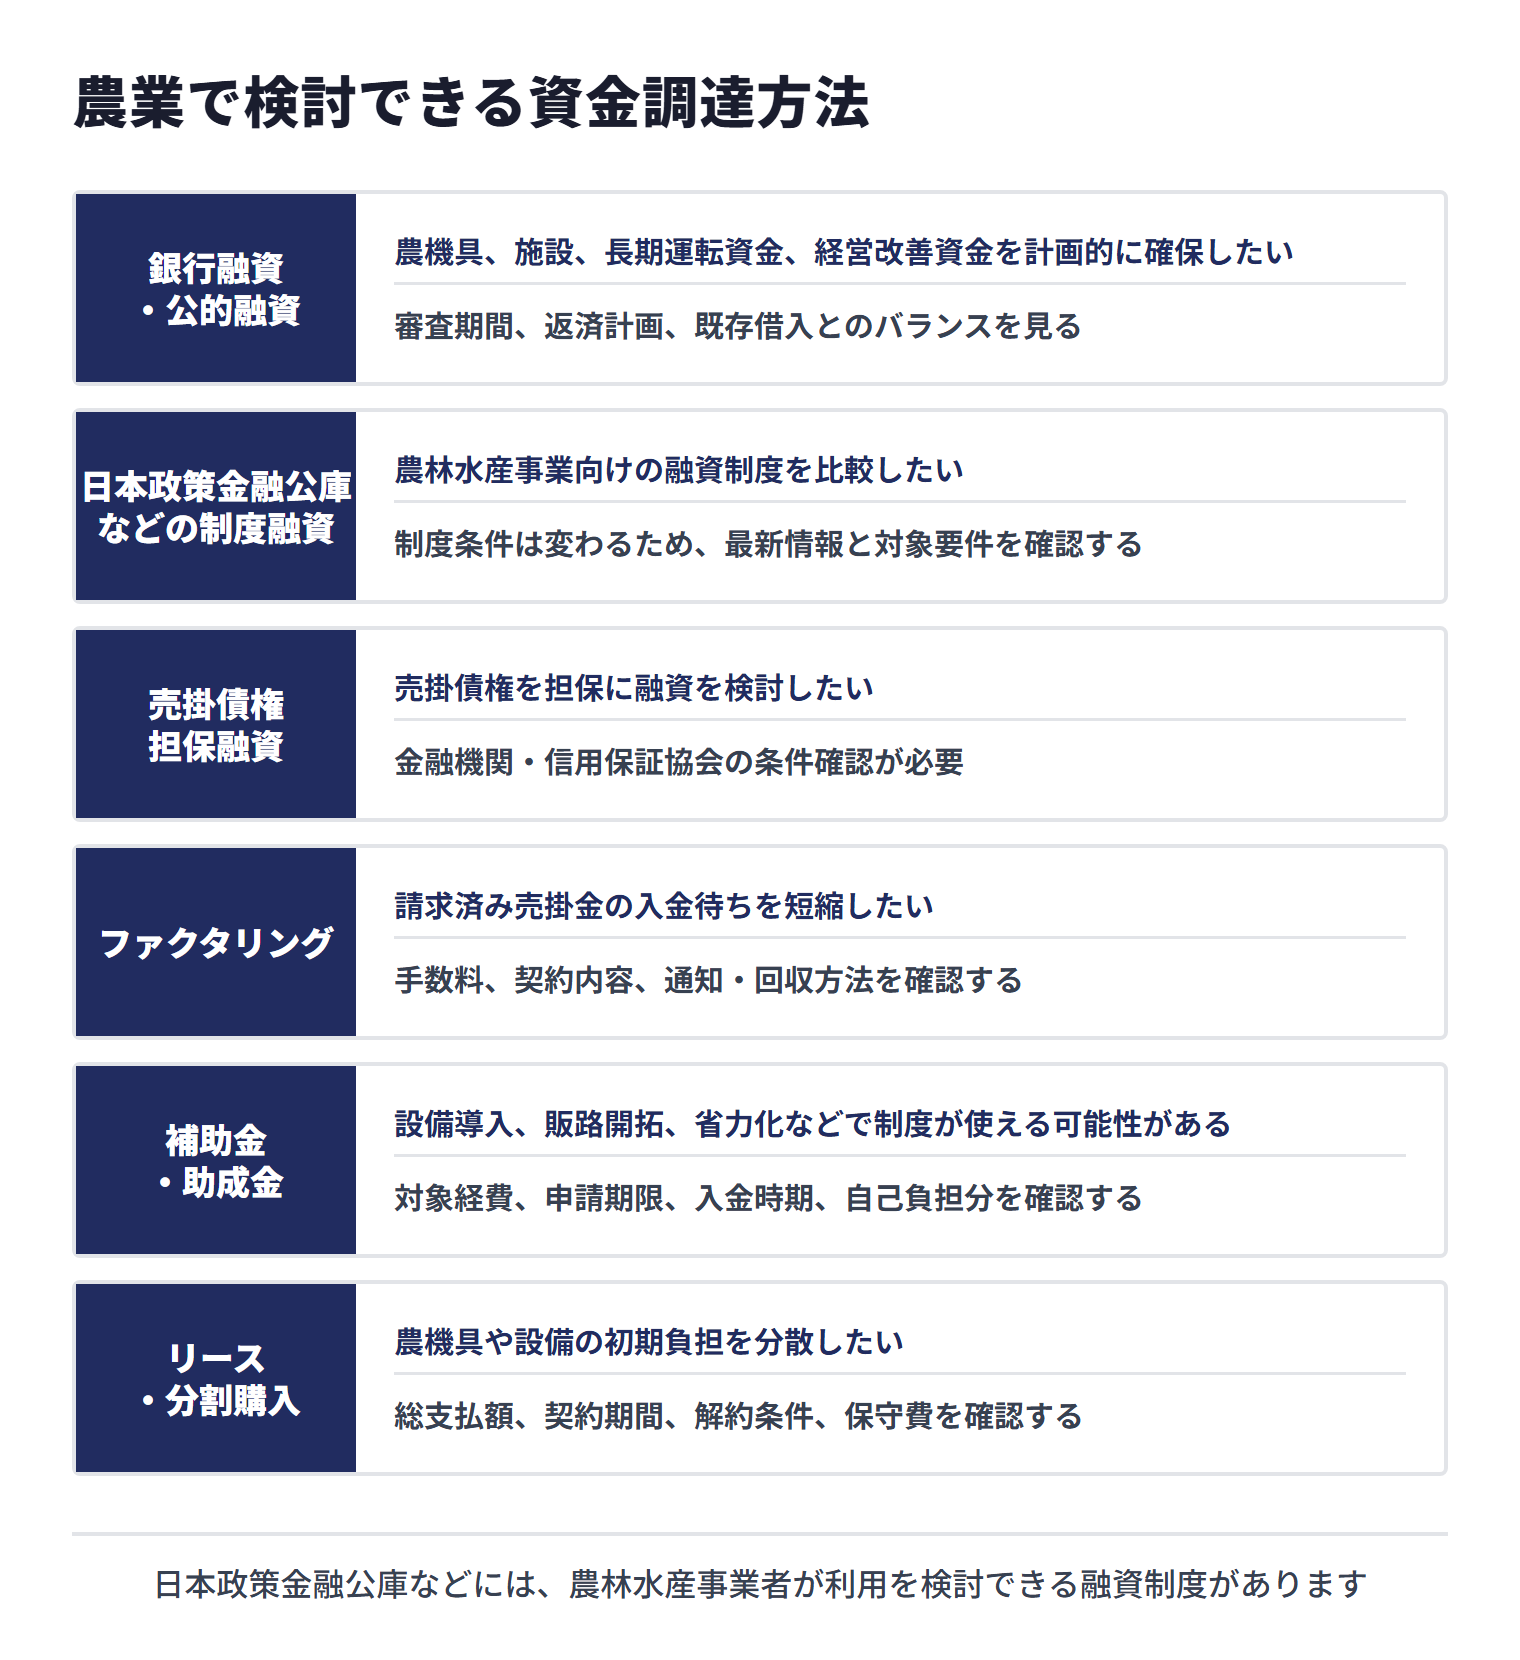
日本政策金融公庫などには、農林水産事業者が利用を検討できる融資制度があります。また、売掛債権を担保にした借入れには、信用保証協会の流動資産担保融資保証制度(ABL保証)があります。全国信用保証協会連合会によると、中小企業・小規模事業者が自ら有する売掛債権や棚卸資産を担保として金融機関から借入を行う際に保証する制度で、平成19年8月から売掛債権担保融資保証制度を拡充して取り扱いが始まったものです。売掛金を担保にした借入れであり、売掛債権を売買するファクタリングとは仕組みが異なります。資金調達方法には複数の形があるため、入金待ちを短縮したいのか、返済を前提に資金を確保したいのかを分けて検討しましょう。
※融資制度は日本政策金融公庫「融資制度を探す」[4]、売掛債権担保保証制度は中小企業庁「流動資産担保融資保証制度」[5]を参照しています。
農業向けの制度融資と収入保険
農業には、農業者向けの制度資金があります。日本政策金融公庫の農林水産事業には、認定農業者(農業経営改善計画の認定を受けた個人・法人)向けの農業経営基盤強化資金(スーパーL資金)など、農業経営の規模や目的に応じた融資制度があり、農協・銀行などの民間金融機関が融資する農業近代化資金もあります。金利は改定されることがあり、法改正で対象者や条件が変わることもあるため、公庫や取引金融機関で現行の条件を確認してください。
制度融資を比べるときは、資金の期間にも注意してください。日本政策金融公庫の農林水産事業は長期の資金を供給しており、スーパーL資金では、農地や施設・機械のほか、規模拡大や設備投資などに伴って必要となる原材料費・人件費なども対象になります。一方で公庫は、公式のよくある質問で、一部の資金制度で限定的に長期運転資金を扱っているものの、短期資金は利用できないと案内しています。認定農業者の資金繰りの短期運転資金としては、民間金融機関が融資する農業経営改善促進資金(スーパーS資金)も利用できると農林水産省が案内しています。
農業近代化資金は、意欲ある農業者等が経営改善を図るのに必要な長期かつ低利の資金です。農業近代化資金融通法では、農協などの融資機関が行う貸付けについて、国や都道府県が行う措置を「利子補給」と定めています。
※出典:日本政策金融公庫「事業資金」[4]/日本政策金融公庫「農林漁業を営む方(農林水産事業) よくあるご質問」[6]/日本政策金融公庫「スーパーL資金」[7]/農林水産省「農業経営改善関係資金のご案内」[8]/農林水産省「農業近代化資金」[9]/e-Gov法令検索「農業近代化資金融通法」[10]
資金繰りの「入金が下振れするリスク」に対しては、農業保険の収入保険があります。農林水産省は収入保険と農業共済の2つの保険を用意しており、両者は別の制度です。収入保険は全国農業共済組合連合会(NOSAI全国連)が実施主体で、各地域の農業共済組合が窓口業務をしています。収入保険は、自然災害による収量減少や価格低下をはじめ、農業者の経営努力では避けられない収入減少を広く補償する仕組みで、補てん金の支払時期や対象要件は制度の定めによります。保険料は先に出ていく支出になるため、加入する場合は資金繰り表の支払予定に入れたうえで、補てん金が入る時期も入金予定として置いてください。
収入保険に加入できるのは、青色申告を行っている農業者(個人・法人)です。補てんの仕組みは、5年の青色申告実績がある場合の補償限度額の上限でみると、保険期間の収入が基準収入の9割を下回った場合に、下回った額の9割を上限として補てんするものです。加入する場合は、保険料・積立金・付加保険料(事務費)を支払います。実際の補償限度額や支払いの時期は、契約内容と事業年度に応じて確認してください。
※出典:農林水産省「農業保険(収入保険・農業共済)」[11]/農林水産省「農業経営の収入保険」[12]
農業の資金繰りでファクタリングを検討すべき場面
ファクタリングは、売掛金を支払期日前に売却して資金化する方法です。金融庁は、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしています。農業では、出荷後の売掛金がある一方で、資材費、人件費、燃料費、機械修理費の支払いが先に来る場面で検討しやすい選択肢です。ただし、すべての資金不足に向くわけではなく、債権の内容と入金予定が確認できるかが重要です。
向いているケース
- 請求済みの売掛金があり、販売先と入金予定を確認できる
- JA、卸売市場、食品加工会社、小売業者などからの入金待ちがある
- 資材費、人件費、燃料費、機械修理費の支払いが入金前に来る
- 出荷伝票、納品書、検収書、精算書、請求書を提示できる
- 金融機関の審査を待つ時間がなく、短期の入金待ちを埋めたい
向かないケース
- 農産物がまだ収穫・出荷されていない
- 販売先、請求額、入金予定が確定していない
- 返品、値引き、品質調整で入金額の見込みが大きく変わる
- 手数料を差し引くと支払いに足りない
- 毎月の赤字補填として継続的に使う状態になっている
農業におけるファクタリングの詳しい仕組みは、農業ファクタリングで整理しています。農業では、販売先ごとの精算条件や出荷実績が重要になるため、利用前に対象債権と必要書類を確認しましょう。
相談前に準備したい書類と情報
資金繰りの相談をする場合は、資金不足の理由と入金予定を説明できる資料をそろえることが重要です。農業法人では、売掛金資料、生産・出荷資料、入金履歴、支払い予定、資金繰り表がそろっていると、金融機関やファクタリング会社にも状況を説明しやすくなります。
| 書類・情報 | 確認される内容 | 農業での補足 |
|---|---|---|
| 資金繰り表 | 不足日、不足額、支払い予定 | 作付け・収穫・出荷・入金の流れを反映する |
| 請求書・精算書 | 請求月、請求額、販売先、入金予定 | 控除項目や精算条件も確認する |
| 出荷伝票・納品書・検収書 | 出荷・納品の実在性 | 検収後に金額が確定する取引では特に重要です |
| 取引基本契約書・発注書 | 販売条件、締め日、支払日、返品・値引き条件 | 継続取引かスポット取引かも確認されます |
| 入出金明細・通帳コピー | 過去の入金履歴、支払い履歴 | 販売先からの入金パターンと支出時期を確認します |
| 決算書・試算表 | 法人の財務状況 | 赤字や未納がある場合も早めに共有します |
| 資材費・人件費・修理費の支払い予定 | 資金使途、支払い優先順位 | いつ、何に、いくら必要かを説明します |
ファクタリングを検討する場合の必要書類は、ファクタリングの必要書類も参考になります。農業では、請求書だけでなく出荷・納品・精算の資料が重要になるため、通常の売掛金よりも早めの準備が大切です。
農業の資金繰りで注意したい契約・法務面
農業の資金繰り改善では、資金を用意することだけでなく、契約内容と法令・制度の確認も重要です。販売契約、リース契約、融資契約、補助金・助成金の要件、債権譲渡の扱いなどは、資金繰りに直接影響します。
販売契約の検収・控除・返品条件を確認する
農産物の取引では、検収、品質調整、返品、値引き、控除項目によって、請求額と実入金額が変わることがあります。資金繰り表では、額面の売上だけでなく、実際に入金される見込み額を確認しましょう。
売掛金の譲渡可否と通知の扱いを確認する
売掛金を活用する資金調達を検討する場合は、契約上の譲渡制限の有無、販売先への通知の有無、回収方法を確認します。民法は、債権の譲渡を制限する特約があっても債権の譲渡はその効力を妨げられないとする一方、特約を知っていた、または重大な過失によって知らなかった譲受人に対しては、販売先などの債務者が履行を拒める場合があると定めています(466条2項・3項)。また、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ債務者その他の第三者に対抗できず、債務者以外の第三者に対抗するには、その通知又は承諾を確定日付のある証書で行う必要があります(467条)。契約内容に不安がある場合は専門家へ相談してください。
偽装ファクタリングや高額な手数料に注意する
金融庁の注意喚起では、ファクタリングを装った貸付けや、高額な手数料によって資金繰りが悪化するリスクが示されています。金融庁は、譲渡した債権の回収(集金)を売主が委託され、売主が集金できなかった場合に売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとし、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。また、買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとしています。契約書が交付されるか、代表者保証や手数料以外の控除があるかも、契約前に確認してください。
農業の資金繰りに関するFAQ
農業の資金繰りが苦しくなる一番の原因は何ですか?
作付け前や育成期間中に資材費、肥料・農薬費、飼料費、燃料費、人件費が先に発生し、売上入金が収穫・出荷後になることです。販売先ごとの入金日や相場変動も資金繰りを読みづらくします。
農業法人の資金繰り表には何を入れるべきですか?
販売先ごとの入金予定、作付け・収穫・出荷の予定、資材費、肥料・農薬費、飼料費、燃料費、人件費、配送費、修理費、借入返済、税金、手元資金残高を入れます。品目ごとに分けると判断しやすくなります。
資材費や肥料代の支払いが重い場合、何から見直すべきですか?
まず品目ごとに、資材費、肥料・農薬費、入金予定、販売先、在庫量を確認します。次に、購入時期が集中していないか、在庫が過大になっていないか、取引条件を見直せる余地がないかを確認します。
農業でもファクタリングを利用できますか?
法人が保有する請求済み売掛金について、販売先、請求額、出荷・納品実績、入金予定、過去入金履歴を確認できる場合は相談できるケースがあります。個別の可否は債権内容、必要書類、契約形態によって判断されます。
収穫前の作物を資金化できますか?
収穫前の作物や、販売先・金額・入金予定が確定していない見込み売上は、ファクタリングの対象になりにくいです。請求済みで債権の実在性を確認できる売掛金があるかを確認してください。
個人農家でもBIGに相談できますか?
BIGは法人専門のため、個人事業として営農している方は対象外です。農業法人として運営している場合は相談できます。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や買取金額によっては登記簿謄本・決算書などの追加書類をお願いする場合があります。
銀行融資とファクタリングはどちらを選ぶべきですか?
農機具や施設への設備投資、長期の運転資金は金融機関や公的融資への相談が向く場合があります。なお、日本政策金融公庫の農林水産事業は短期資金を扱っていないと案内しており、認定農業者の短期運転資金には民間金融機関が融資するスーパーS資金もあります。一方、請求済み売掛金の入金待ちを短期的に埋めたい場合はファクタリングも比較対象になります。目的と期間で使い分けましょう。
まとめ|農業の資金繰りは作付けから入金までを見える化する
農業では、作付け前の資材費、肥料・農薬費、飼料費、燃料費、収穫・出荷期の人件費、選果・梱包・配送費、機械修理費などが先に発生します。一方で、農産物や畜産物の売上入金は出荷後になることがあり、入金日と支払日のずれによって資金繰りが苦しくなることがあります。
資金繰りを改善するには、作付け、育成、収穫、出荷、請求、精算、入金を一つの表で管理し、販売先ごとの入金サイトと支払い予定を確認しましょう。資材費、人件費、燃料費、借入返済、リース料、固定費を週単位または月単位で見ると、不足時期を早めに把握できます。
法人の農業経営で、販売先からの入金前に資材費・人件費・燃料費・機械修理費の支払いが重なっている場合は、資金繰り表で不足する時期と金額を確認したうえで、法人専門ファクタリングのBIGへご相談ください。BIGの公式サイトでは、必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や買取金額によっては登記簿謄本・決算書などの追加書類を求められる場合があると案内しています。利用中の企業には、利用頻度の段階的な削減や銀行融資への橋渡しを支援する卒業支援プログラム(追加費用なし)もあります。
参考資料・出典
法令・公的機関・業界団体
- e-Gov法令検索「卸売市場法」(laws.e-gov.go.jp)
- e-Gov法令検索「卸売市場法施行規則」(laws.e-gov.go.jp)
- 農林水産省掲載「株式会社児湯青果地方卸売市場 業務規程」(maff.go.jp)
- 日本政策金融公庫「融資制度を探す」(jfc.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- 日本政策金融公庫「農林漁業を営む方(農林水産事業) よくあるご質問」(jfc.go.jp)
- 日本政策金融公庫「スーパーL資金」(jfc.go.jp)
- 農林水産省「農業経営改善関係資金のご案内」(maff.go.jp)
- 農林水産省「農業近代化資金」(maff.go.jp)
- e-Gov法令検索「農業近代化資金融通法」(laws.e-gov.go.jp)
- 農林水産省「農業保険(収入保険・農業共済)」(maff.go.jp)
- 農林水産省「農業経営の収入保険」(maff.go.jp)
- 金融庁の注意喚起(fsa.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)
本記事は上記の公的情報・一次情報を参考に、法人ファクタリング実務を踏まえて作成しています。掲載時点で外部の有資格者による監修は実施していません。法令・制度・契約条件は変更される場合があるため、利用前に最新情報をご確認ください。契約内容、適法性、税務・会計処理など個別判断が必要な事項は、弁護士、税理士、公認会計士などの専門家にご相談ください。