少額ファクタリングおすすめ|早い会社比較
少額ファクタリングは1万円・10万円・30万円など少額の売掛金を支払期日前に資金化する方法です。早い会社の選び方、オンライン・AI審査、土日対応、手数料と手取り額、必要書類、審査、注意点、おすすめ会社を法人・個人事業主向けに整理します。
少額ファクタリングは、1万円・10万円・30万円など少額の売掛金を支払期日前に資金化したいときに検討できる方法です。個人事業主やフリーランスの小口請求書に向くサービスもあれば、法人の30万円以上の小口売掛金に向くサービスもあります。金額帯、早い入金、オンライン・AI審査、土日対応、手数料と手取り額を整理します。
少額ファクタリングで失敗しやすいのは、最低買取額と手取り額を確認しないまま申し込むことです。1万円対応の会社を探す人と、法人で30万円の請求書を早く資金化したい人では、選ぶべき会社が変わります。まずは自分の請求書額面と必要資金を整理し、早さだけでなく契約の安全性まで確認しましょう。
目次
- 少額ファクタリングにおすすめの会社15社【比較表】
- 少額ファクタリングにおすすめの会社15社の特徴と条件
- 少額ファクタリングとは?少額の売掛金を資金化する仕組み
- 少額ファクタリングで利用できる金額の目安
- 少額ファクタリングが必要になりやすいケース
- 少額ファクタリングのメリット
- 少額ファクタリングのデメリット・注意点
- 少額ファクタリングの手数料と手取り額
- 少額ファクタリングを早く・即日で進める確認ポイント
- 少額ファクタリングで準備したい必要書類
- 少額ファクタリングの審査で見られるポイント
- 他社利用中でも少額ファクタリングは使える?
- 少額ファクタリング会社を選ぶ基準
- 金額別に見る少額ファクタリング会社の選び方
- 属性別に見る少額ファクタリング会社の選び方
- 少額ファクタリングは違法?契約前に確認したい法的注意点
- よくある質問
- まとめ
- 参考資料・出典
少額ファクタリングにおすすめの会社15社【比較表】
ここに載せているのは、100万円以下の少額買取を公式サイトで明示している会社だけです。該当したのは15社です。掲載社数を揃えるための水増しはしていません。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象 | 手数料 | 入金スピード | 買取可能額 | オンライン完結 |
|---|---|---|---|---|---|
| ビートレーディング | 法人・個人事業主 | 平均 2者間9.4%・3者間6.4% | 最短2時間(300万円未満は最短50分) | 下限・上限なし | 可(金額により対面契約が必須) |
| 日本中小企業金融サポート機構 | 法人・個人事業主 | 1.5%〜(上限の記載なし) | 最短3時間 | 下限・上限なし | 可 |
| QuQuMo | 法人・個人事業主 | 1%〜 | 最短2時間 | 上限なし(下限の記載なし) | 可 |
| アクリーティブのファクタリング | 医療・介護・障害福祉・調剤・歯科(法人・個人) | 月0.25%〜(年率換算3.0%〜) | 初回は申込みから1〜2週間 | 下限・上限なし(月次請求額の1〜3ヵ月分) | 可(契約書の返送のみ郵送) |
| FACTOR⁺U | 法人・個人事業主 | 1.5%〜(上限の記載なし) | 最短40分 | 上限なし(下限の記載なし) | 可 |
| ペイトナー ファクタリング | 個人事業主・フリーランス・一人法人 | 一律10%(別途振込手数料330円) | 審査後最短即日 | 1万円〜(枠は実績に応じ最大300万円) | 可 |
| FREENANCE 即日払い | 個人事業主・法人 | 3%〜10% | 最短即日(当日16時半までの承認) | 1万円以上の請求書(限度額は公表なし) | 可 |
| AGビジネスサポート 売掛債権ファクタリング | 法人・個人事業主 | 2%〜9.9% | 最短即日(査定により翌営業日以降) | 1万円〜(上限の記載なし) | 可 |
| No.1ファクタリング | 法人・個人事業主 | 0.5%〜15% | 最短30分 | 50万円〜3億円 | 可 |
| アクセルファクター | 法人・個人事業主 | 2社間3〜10%・3社間1〜8% | 最短2時間 | 最大1億円(下限の記載なし) | 可 |
| 法人専門ファクタリングのBIG | 法人のみ | 1%〜(3社間。2社間は5%〜) | 最短即日(見積は最短30分回答) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可 |
| GMO BtoB早払い | 法人のみ | 請求書1〜10%・注文書2〜12% | 審査完了後最短2営業日 | 100万円〜1億円(1回は5,000万円が目安) | 可(対面でも対応) |
| マネーフォワード早期入金 | 法人のみ | 0.5%〜(その他の費用なし) | 最短1営業日 | 数万円〜数億円 | 可 |
| 西日本ファクター | 九州・中国・関西の法人・個人事業主 | 公表なし | 最短即日(公式内に最短1日の表記も) | 〜3,000万円(下限の記載なし) | 可 |
| えんナビ | 法人・個人事業主 | 5%〜(上限の記載なし) | 最短1日 | 50万円〜5,000万円(30万円〜の表記も) | 可(来社か出張が基本) |
※ 掲載情報は2026年8月時点で各社公式サイトを確認したものです(法人専門ファクタリングのBIGは2026-09-10に再確認)。最新の条件は各社にご確認ください。
掲載15社のうち、比較表の上位8社と運営元の法人専門ファクタリングのBIGを個別に紹介し、残り6社は末尾に条件だけをまとめています。
少額ファクタリングにおすすめの会社15社の特徴と条件
冒頭の比較表に載せた会社について、条件と確認しておきたい点を紹介します。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
ビートレーディング
請求書を発行する前の注文書の段階や、診療報酬・介護報酬まで含めて資金化を相談したい法人・個人事業主に向く会社です。売掛先への通知・承諾が原則不要な2者間と、売掛先を含めた3者間の両方に対応し、買取可能金額に下限・上限を設けていないと案内しています。300万円以上は担当者に相談して最短2時間、300万円未満は審査申し込みから最短50分で入金できるポータルサイトを用意しています。必要書類は請求書などの売掛金に関する書類と、口座の入出金明細(直近2か月分)の2点が基本で、契約はクラウドサインのオンライン契約・来社・訪問から選べます。
こんな人・会社に
- 注文書の段階で資金が必要な建設業などの会社
- 300万円未満の請求書をスマホで申し込みたい個人事業主・フリーランス
- 売掛先に知られない2者間と、手数料を抑える3者間を比べたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主・フリーランス(売掛先が個人事業主の売掛金は対象外) |
| 手数料 | 平均 2者間9.4% / 3者間6.4%(法人のみ・2025年9月時点)。上限・下限の公表なし |
| 入金スピード | 相談型は最短2時間 / ポータルサイト(300万円未満)は審査申し込みから最短50分 |
| 買取可能額 | 下限・上限なし(1万円〜7億円の買取実績) |
| 契約方式 | 2者間・3者間(償還請求権なし) |
| 必要書類 | 売掛金に関する書類(請求書等)・口座の入出金明細(直近2か月分)の2点。債権の内容により追加書類 |
| 面談・来店 | オンライン契約(クラウドサイン)・来社・訪問から選択(買取金額によっては対面契約が必須) |
| 主なメニュー | 注文書ファクタリング / 介護報酬・診療報酬ファクタリング |
| 運営会社 | 株式会社ビートレーディング(2012年4月設立・2026年4月28日に経営革新等支援機関に認定) |
| 所在地 | 東京本社:東京都港区芝大門一丁目2-18 野依ビル3階・4階 / 支店:仙台市青葉区・名古屋市中区・大阪市北区・福岡市博多区 |
出典: ビートレーディング「法人向けファクタリング」/ビートレーディング 公式サイト/ビートレーディング「最低いくらから最高いくらまで買取できますか?」/ビートレーディング「ビートレーディングのファクタリングの手数料は?」/ビートレーディング「申し込みから入金までどれくらいかかりますか?」/ビートレーディング よくある質問(契約時の訪問について)/ビートレーディング「個人事業主は利用できますか?」/ビートレーディング「ご利用の流れ」/ビートレーディング「会社概要」(2026年9月11日確認)
日本中小企業金融サポート機構
一般社団法人が運営するファクタリングで、買取金額に下限・上限を設けていないため、少額から大口まで同じ窓口で相談したい法人・個人事業主に向きます。手数料は1.5%〜で、2者間・3者間から契約方法を選べます。必要書類は口座の入出金履歴(直近3か月分)と売掛金に関する書類(請求書・契約書など)の2点で、審査結果は最短30分、入金は最短3時間です。クラウドサインで来所せずに契約まで進められ、書類をアップロードして申し込むオンラインのサービス「FACTOR⁺U」もあります。助成金・補助金やM&Aなど、ファクタリング以外の相談窓口も持っています。
こんな人・会社に
- 金額の大小を問わず相談したい法人・個人事業主
- 来所せずに契約まで済ませたい人
- 資金繰りや助成金もあわせて相談したい中小企業
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(売掛先が法人の場合) |
| 手数料 | 1.5%〜(上限の記載なし) |
| 入金スピード | 最短3時間(審査結果は最短30分) |
| 買取可能額 | 下限・上限なし(1万円〜2億円の買取実績) |
| 契約方式 | 2者間・3者間 |
| 必要書類 | 口座の入出金履歴(直近3か月分)・売掛金に関する書類(請求書・契約書など)の2点 |
| 面談・来店 | 非対面で申し込みから契約まで可能(クラウドサイン)。対面・郵送での契約も可 |
| 主なメニュー | ファクタリング / オンラインファクタリング「FACTOR⁺U」(入金まで最短40分と案内) / 助成金・補助金・M&Aなどの相談 |
| 運営会社 | 一般社団法人日本中小企業金融サポート機構(2017年5月設立・経営革新等支援機関) |
| 所在地 | 東京都港区芝大門1-2-18-2F(商業登記上の本店所在地:東京都中央区銀座六丁目6番1号) |
出典: 日本中小企業金融サポート機構「ファクタリング」/日本中小企業金融サポート機構 公式サイト/日本中小企業金融サポート機構「組織概要・実績」(2026年9月11日確認)
QuQuMo
必要書類を最小限にして、急いで資金化したい人に向く会社です。書類は請求書と通帳の2点(保有するすべての銀行口座の入出金明細・直近3か月分)で、契約はクラウドサインでオンライン完結します。取引先への通知や債権譲渡登記が要らない2社間の契約で、法人だけでなく個人事業主も使えます。
こんな人・会社に
- 少ない書類で進めたい人
- 個人事業主・フリーランス
- 取引先に知られずに進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間(必要書類がそろっている場合) |
| 買取可能額 | 上限なし(下限の記載なし) |
| 契約方式 | 2社間(取引先への通知・債権譲渡登記は不要) |
| 必要書類 | 請求書・通帳(保有する全口座の入出金明細・直近3か月分) |
| 面談・来店 | オンライン完結(クラウドサインで契約) |
| 運営会社 | 株式会社アクティブサポート(ファクタリングの自主規制団体 OFA の認定事業者) |
| 所在地 | 東京都豊島区南池袋2-13-10 南池袋山本ビル3階 |
出典: QuQuMo 公式サイト(2026年9月11日確認)
アクリーティブのファクタリング
病院・クリニック、介護事業者・障害福祉施設、調剤薬局、歯科医院が国保連・支払基金へ請求する報酬を、入金前に資金化したい事業者に向く会社です。芙蓉総合リースのグループ会社が運営し、診療報酬・介護報酬・障害給付費・訪問看護療養費・調剤報酬の5種別を扱います。手数料率は月々0.25%〜(年率換算3.0%〜)で、買取金額に下限も上限も設けておらず、月次保険請求額が100万円未満の事業者も対象です。有床施設(20床以上)は月次保険請求額の1〜3ヵ月分、無床施設は1〜2ヵ月分相当まで申し込めます。申込みは専用サイト「Medicarein」から24時間365日でき、面談は基本的に不要です。
こんな人・会社に
- 毎月の保険請求を1〜数ヵ月分まとめて前倒ししたい病院・クリニック
- 月次保険請求額が100万円未満の開業間もない事業所
- 他社の報酬債権ファクタリングからの切り替えを考えている事業者
| 項目 | 詳細 |
|---|---|
| 対象者 | 医療機関・介護事業者・障害福祉施設・調剤薬局・歯科医院(法人・個人事業主) |
| 手数料 | 月々0.25%〜(年率換算3.0%〜)。ほかに書類取得費・債権譲渡通知発送費等の実費、契約条件により事務手数料 |
| 入金スピード | 初回は申込みから1〜2週間(審査は最短2営業日)。利用開始後の入金日は毎月最短15日 |
| 買取可能額 | 下限・上限の設定なし(有床施設は月次保険請求額の1〜3ヵ月分、無床施設は1〜2ヵ月分相当。掛目は請求額の80〜95%) |
| 契約方式 | 3社間(国保連・支払基金へ債権譲渡通知。通知書の発送は当社が代行。債権譲渡登記は不要) |
| 必要書類 | 審査:指定通知書・診療報酬請求書・支払決定額通知書・納税証明書・財務資料(確定申告書/決算書等)・通帳写し / 契約:印鑑証明書・履歴事項全部証明書(買取金額1000万円以下は財務資料等の一部が不要) |
| 面談・来店 | 基本的に面談不要。申込〜審査結果確認はオンラインで、契約書の捺印返送のみ郵送。希望すれば東京・大阪・名古屋・福岡・札幌の拠点で対面相談も可 |
| 契約期間 | 1〜5年間(更新可能)。途中解約は2ヵ月前までに申し出 |
| 運営会社 | アクリーティブ株式会社(1999年5月設立) |
| 所在地 | 東京都千代田区麹町5-1-1 住友不動産麹町ガーデンタワー(営業拠点:東京・大阪・名古屋・福岡・札幌) |
出典: アクリーティブ「医療機関・介護事業者向けファクタリング」/アクリーティブ「診療報酬ファクタリング」(ご利用条件・お申込・お支払の流れ)/アクリーティブ「よくあるご質問」/アクリーティブ「Medicare in」/アクリーティブ「企業情報」(2026年9月11日確認)
FACTOR⁺U
請求書と口座の入出金履歴の2点をアップロードするだけで申請でき、急ぎの資金化をWebだけで済ませたい人に向くサービスです。経営革新等支援機関の一般社団法人日本中小企業金融サポート機構が運営し、手数料は1.5%〜、登録費用やシステム利用料はかかりません。審査結果は最短10分でマイページに表示され、クラウドサインでオンライン契約した後、申し込みから最短40分で入金すると案内しています。個人事業主も利用でき、ほかのファクタリングを利用中でも申し込めます。
こんな人・会社に
- 書類を最小限にして、その日のうちに資金化したい法人・個人事業主
- 面談や来店の時間が取れない人
- 審査の状況をマイページで確かめながら進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 1.5%〜(登録費用・システム利用料なし) |
| 入金スピード | 最短40分(審査結果は最短10分) |
| 買取可能額 | 上限なし(運営団体の案内)。下限の記載なし |
| 契約方式 | オンライン契約(クラウドサイン)。2社間・3社間の記載なし(静的HTML) |
| 必要書類 | 口座の入出金履歴(直近3か月分)・売掛金に関する書類(請求書・契約書など)。登録時に代表者の身分証。債権によっては発注書・注文書・日報などを追加 |
| 面談・来店 | 不要(Web完結) |
| 運営会社 | 一般社団法人日本中小企業金融サポート機構(2017年5月設立・経営革新等支援機関) |
| 所在地 | 東京都港区芝大門1-2-18-2F(商業登記上の本店所在地は東京都中央区銀座六丁目6番1号) |
出典: FACTOR⁺U 公式サイト/日本中小企業金融サポート機構「AIファクタリングサービス FACTOR⁺U」/日本中小企業金融サポート機構「よくある質問」/日本中小企業金融サポート機構「組織概要・実績」(2026年9月11日確認)
ペイトナー ファクタリング
個人事業主・フリーランス(一人法人を含む)が、入金待ちの請求書を少額から先払いで受け取りたいときに向く会社です。手数料は一律10%で、ほかにかかるのは振込手数料330円だけです(初期費用・月額費用なし)。1万円から必要な金額だけ申請でき、利用可能枠は取引実績に応じて最大300万円まで広がります。スマホで申請でき面談は不要で、審査は土日祝を含む毎日10:00〜19:00に行い、審査後は最短即日で振り込むと案内しています。独立直後や、取引先が個人の請求書でも利用できます。
こんな人・会社に
- 数万円〜数十万円の請求書を早めに現金化したい個人事業主・フリーランス
- 土日祝にも振込を受けたい人
- 独立直後や、個人の取引先への請求書で相談したい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 個人事業主・フリーランス・一人法人(「個人事業主・一人法人向け」と案内) |
| 手数料 | 一律10%(別途振込手数料330円。初期費用・月額費用なし) |
| 入金スピード | 審査後最短即日(営業時間内に審査が始まった申請) |
| 買取可能額 | 1万円〜。利用可能枠は取引実績に応じて最大300万円まで拡大 |
| 契約方式 | 2社間(取引先への連絡は原則なし) |
| 必要書類 | 請求書・口座の入出金明細(直近3ヶ月分)・本人確認書類(初回のみ) |
| 面談・来店 | 面談不要(スマホで申請) |
| 対象の請求書 | 支払期日まで70日以内・銀行振込で支払われるもの |
| 運営会社 | ペイトナー株式会社(2019年設立) |
| 所在地 | 公式サイトの本文で確認できず |
出典: ペイトナー 公式サイト/ペイトナー「ご利用料金」/ペイトナー「申請額の上限」/ペイトナー「ご利用に必要なもの」/ペイトナー「営業時間はいつですか?」/ペイトナー「ペイトナー株式会社はどんな会社ですか?」(2026年9月11日確認)
FREENANCE 即日払い
フリーランス・個人事業主が、会員登録してマイページから請求書をアップロードするだけで早めに資金化したいときに向くサービスです。freeeが運営し、手数料は請求書額面の3%〜10%で、フリーナンス口座を使うほど手数料が下がり、限度額が上がる仕組みです。当日16時半までに承認されれば、当日中にメインバンクへ振り込みます。会費無料のプランでも使え、事業用の収納代行口座や業務中の事故の補償と一緒に利用できます。
こんな人・会社に
- フリーナンス口座で報酬を受け取っているフリーランス
- 1万円〜の請求書を早めに現金化したい個人事業主
- 口座や補償と一緒に、資金繰りの手段を持っておきたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 個人事業主・法人(法人は内国法人) |
| 手数料 | 請求書額面の3%〜10%(フリーナンス口座の利用に応じて下がる)。振込手数料は350円または実費の高いほうを利用者負担 |
| 入金スピード | 最短即日(当日16時半までの承認で当日振込。審査に数日かかる場合あり) |
| 買取可能額 | 1万円以上の請求書(限度額は公表なし。与信スコアに応じて変わる) |
| 契約方式 | 2社間(取引先への連絡は原則なし) |
| 必要書類 | 会員登録時に写真付きの公的身分証(運転免許証・マイナンバーカード)。申込時に取引先へ提出済みの請求書 |
| 面談・来店 | オンライン(マイページから申請) |
| 対象の請求書 | 1万円以上・支払期日まで105日以内・取引先が内国法人(または日本に支店のある外国法人)・支払先がフリーナンス口座 |
| 運営会社 | フリー株式会社 |
| 所在地 | 東京都品川区大崎1-2-2 アートヴィレッジ大崎セントラルタワー 21階 |
出典: フリーナンス「即日払い」/フリーナンス「即日払いで請求書を現金化」/フリーナンス利用規約/フリーナンス「運営会社」/フリー株式会社「会社概要」(2026年9月11日確認)
AGビジネスサポート 売掛債権ファクタリング
請求書1枚・1万円から、少額の売掛金を資金化したい法人・個人事業主に向く会社です。手数料は買取金額に対して2%〜9.9%と上限まで公表しており、取引先に開示しない2社間と、手数料の低い3社間のどちらにも対応します。Webで会員登録して本人確認書類・請求書・通帳を提出する流れで、契約時も来店は不要です。運営はアイフルのグループ企業で、事業者向けローンも扱う貸金業登録業者です。
こんな人・会社に
- 1万円〜数十万円の請求書を資金化したい個人事業主・フリーランス
- 手数料の上限まで確かめてから申し込みたい人
- 継続取引のある法人あての請求書を持つ会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 国内法人・個人事業主(買取金額によっては国内法人のみ) |
| 手数料 | 買取金額に対して2%〜9.9% |
| 入金スピード | 最短即日(査定状況により翌営業日以降) |
| 買取可能額 | 1万円〜(上限の記載なし) |
| 契約方式 | 2社間・3社間(ノンリコース。原則として登記なし) |
| 必要書類 | 顔写真付き本人確認書類・買取希望の請求書・同じ売掛先の入金済み請求書・その入金が分かる通帳。買取金額により追加書類 |
| 面談・来店 | 来店不要(Web申込。契約時も来店不要) |
| 運営会社 | AGビジネスサポート株式会社(2001年1月18日設立・資本金1億1千万円・アイフルのグループ企業・OFA認定事業者) |
| 所在地 | 東京都港区芝2丁目31-19 |
出典: AGビジネスサポート「売掛債権ファクタリング」/AGビジネスサポート「企業情報」(2026年9月11日確認)
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
そのほかの掲載社
- No.1ファクタリング:対象 法人・個人事業主/手数料 0.5%〜15%/入金 最短30分/買取可能額 50万円〜3億円(公式)
- アクセルファクター:対象 法人・個人事業主/手数料 2社間3〜10%・3社間1〜8%/入金 最短2時間/買取可能額 最大1億円(下限の記載なし)(公式)
- GMO BtoB早払い:対象 法人のみ/手数料 請求書1〜10%・注文書2〜12%/入金 審査完了後最短2営業日/買取可能額 100万円〜1億円(1回は5,000万円が目安)(公式)
- マネーフォワード早期入金:対象 法人のみ/手数料 0.5%〜(その他の費用なし)/入金 最短1営業日/買取可能額 数万円〜数億円(公式)
- 西日本ファクター:対象 九州・中国・関西の法人・個人事業主/手数料 公表なし/入金 最短即日(公式内に最短1日の表記も)/買取可能額 〜3,000万円(下限の記載なし)(公式)
- えんナビ:対象 法人・個人事業主/手数料 5%〜(上限の記載なし)/入金 最短1日/買取可能額 50万円〜5,000万円(30万円〜の表記も)(公式)
少額ファクタリングとは?少額の売掛金を資金化する仕組み
少額ファクタリングを判断する前に、まずは仕組みと対象になる売掛金を整理する必要があります。少額対応といっても、1万円から使えるサービスと30万円以上を対象にする法人向けサービスでは役割が違います。ここでは、定義、最低買取額、向いている人、向かないケースを確認します。
少額ファクタリングの定義
少額ファクタリングは、数万円から数十万円程度の売掛金を支払期日前に資金化するファクタリングです。売掛債権をファクタリング会社へ譲渡し、手数料を差し引いた買取代金を受け取ります。売掛債権の売買(債権譲渡)として行う取引のため、請求書と売掛先の確認が重要になります。なお金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあるとしています。
少額対応と最低買取額の違い
少額対応とは、少ない請求金額でも相談できることを意味します。最低買取額は会社ごとに異なり、1万円からの会社もあれば、30万円以上を目安にする法人向け会社もあります。少額という言葉だけで判断せず、自分の請求書額面が対象になるかを確認してください。
少額ファクタリングで資金化できる売掛金
資金化しやすいのは、支払期日が決まった事業者向けの請求書です。納品済み、役務提供済み、契約内容と請求金額が確認できる売掛金は審査で説明しやすくなります。個人向け請求や未確定の将来売上は対象外になりやすいため、事前に確認しましょう。
少額ファクタリングが向いている人
少額ファクタリングは、数万円から数十万円の入金待ちを短くしたい人に向いています。個人事業主、フリーランス、小規模法人、月末の支払いだけ先に来る会社では候補になります。大きな融資ではなく、請求書単位で短期の資金不足を補いたい場合に検討しやすい方法です。
少額ファクタリングが向かないケース
少額ファクタリングが向かないのは、売掛金がない場合や、給与を対象に資金化したい場合です。金融庁は給与ファクタリングをめぐる違法業者への注意喚起を行っており、事業者向け売掛債権とは分けて考える必要があります。手取り額が必要資金に届かない場合も、別の資金繰り手段を検討してください。
少額ファクタリングで利用できる金額の目安
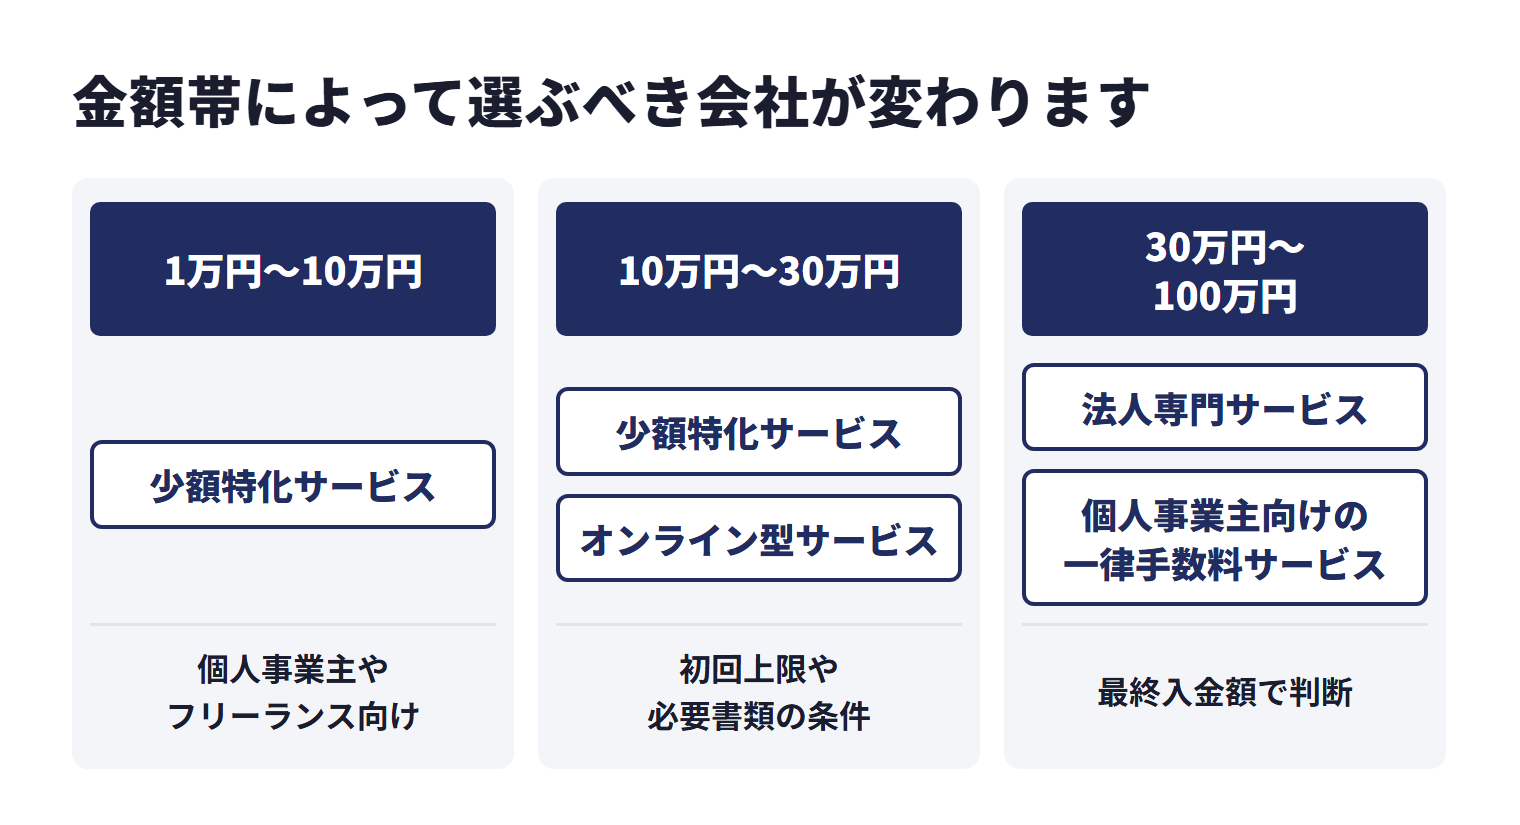
少額ファクタリングでは、金額帯によって選ぶべき会社が変わります。1万円台の請求書に強いサービスもあれば、法人の30万円以上の小口債権を得意とする会社もあります。ここでは、金額帯ごとに使い分けの目安を整理します。
1万円〜10万円の売掛金
1万円〜10万円の売掛金は、個人事業主やフリーランス向けの少額特化サービスが中心になります。上の比較表の会社のように、少額請求書をオンラインで扱うサービスが候補になります。手数料が一律の場合は、手取り額を申し込み前に計算しやすい点が利点です。
10万円〜30万円の売掛金
10万円〜30万円の売掛金は、少額特化サービスと一般的なオンラインファクタリングの両方を比較しやすい金額帯です。初回上限や必要書類の条件が会社ごとに変わるため、手数料だけでなく入金日も確認してください。法人で利用する場合は、30万円未満に対応しているかを確認しましょう。
30万円〜100万円の売掛金
30万円〜100万円の売掛金は、法人専門サービスも比較候補に入ります。BIGのように30万円以上から相談できる法人向けサービスでは、見積もりの手数料や担当者サポートを確認しやすくなります。個人事業主向けの一律手数料サービスと比べ、最終入金額で判断してください。
100万円以上でも少額として比較したいケース
100万円以上でも、会社の売上規模から見れば小口案件として扱いたいケースがあります。毎月の固定費や仕入れの一部だけを埋めたい場合は、必要額に合わせた部分利用を相談できます。大口対応会社も含め、上限額、手数料、入金日を同じ条件で比較しましょう。
法人で30万円以上を相談する場合
法人で30万円以上の売掛金を資金化するなら、法人専門サービスを比較に入れる価値があります。BIGは法人専門で、基本手数料は2社間5%〜・3社間1%〜、2社間30万円〜・3社間100万円〜(上限の公表なし)の買取に対応しています。1万円対応ではありませんが、法人の小口売掛金を相談したい場合には強い候補になります。
少額ファクタリングが必要になりやすいケース
少額ファクタリングは、まとまった融資ではなく短期的な資金ギャップを埋めたい場面で使われます。外注費、仕入れ代金、月末の支払いなど、数万円から数十万円の不足でも事業には大きく影響します。ここでは、利用を検討しやすい典型的なケースを確認します。
外注費や仕入れ代金の支払いが先に来るケース
外注費や仕入れ代金の支払いが先に来るケースは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。外注費や仕入れ代金の支払いが先に来るケースでは、手数料を差し引いた後の手取り額まで確認してください。
個人事業主・フリーランスの入金待ちがあるケース
個人事業主・フリーランスの入金待ちがあるケースは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。個人事業主・フリーランスの入金待ちがあるケースでは、手数料を差し引いた後の手取り額まで確認してください。
フリーランスとして仕事を受けている場合は、入金待ちの期間そのものが法律の範囲内かも確認しておきます。2024年(令和6年)11月1日に施行された特定受託事業者に係る取引の適正化等に関する法律(フリーランス・事業者間取引適正化等法)の第4条第1項は、同法の対象となる業務委託について、報酬の支払期日は、発注事業者(特定業務委託事業者)が給付を受領した日から起算して60日の期間内において、かつ、できる限り短い期間内において定めなければならないとしています。同法が適用されるかは発注者と受注者がそれぞれ法律上の要件に当たるかで決まるため、個人事業主の取引すべてに当てはまるわけではありません。
※出典:e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」[1]/公正取引委員会「フリーランス・事業者間取引適正化等法Q&A」[2]
法人の小口請求書を早く資金化したいケース
法人の小口請求書を早く資金化したいケースは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。法人の小口請求書を早く資金化したいケースでは、手数料を差し引いた後の手取り額まで確認してください。
初回利用で少額から試したいケース
初回利用で少額から試したいケースは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。初回利用で少額から試したいケースでは、手数料を差し引いた後の手取り額まで確認してください。
月末月初の短期的な資金不足を埋めたいケース
月末月初の短期的な資金不足を埋めたいケースは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。月末月初の短期的な資金不足を埋めたいケースでは、手数料を差し引いた後の手取り額まで確認してください。
少額ファクタリングのメリット
少額ファクタリングのメリットは、少ない売掛金でも資金化の選択肢を持てることです。融資ほど大きな金額を借りる必要がなく、請求書単位で支払い待ちを短縮できます。ここでは、少額利用ならではの利点を整理します。
少額の資金不足を売掛金で補える
少額の資金不足を売掛金で補えるは、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。少額の資金不足を売掛金で補えるを確認することで、手数料と入金スピードのミスマッチを防げます。
融資より手続きが軽い場合がある
融資より手続きが軽い場合があるは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。融資より手続きが軽い場合があるでは、手数料を差し引いた後の手取り額まで確認してください。
即日入金を狙いやすい
即日入金を狙いやすいは、早く資金化したい人が確認したい項目です。オンラインや自動審査に対応していても、書類不備や受付時間によって入金日は変わります。即日入金を狙いやすいは、申込前に具体的な締切時刻まで確認してください。
個人事業主・フリーランスでも相談しやすい
個人事業主・フリーランスでも相談しやすいでは、対象者に合うファクタリング会社を選ぶことが重要です。会社によって法人専門、個人事業主向け、フリーランス向けなど対応範囲が分かれます。個人事業主・フリーランスでも相談しやすいは、必要書類と最低買取額を確認してから申し込みましょう。
初回利用のハードルを下げやすい
初回利用のハードルを下げやすいは、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。初回利用のハードルを下げやすいを確認することで、手数料と入金スピードのミスマッチを防げます。
売掛金の範囲内で資金化できる
売掛金の範囲内で資金化できるは、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。売掛金の範囲内で資金化できるを確認することで、手数料と入金スピードのミスマッチを防げます。
少額ファクタリングのデメリット・注意点
少額ファクタリングは便利な一方、手数料負担や契約条件を軽く見てはいけません。金額が小さいほど固定費や一律手数料の影響が大きくなり、手取り額が想定より少なくなる場合があります。ここでは、利用前に確認したい注意点を整理します。
手数料率が高くなりやすい
手数料率が高くなりやすいは、少額ファクタリングの実質負担を左右します。金額が小さいほど、数千円の固定費や振込手数料でも手取り額への影響が大きくなります。手数料率が高くなりやすいでは、料率ではなく最終入金額で比較しましょう。
固定手数料で手取り額が少なくなりやすい
固定手数料で手取り額が少なくなりやすいは、少額ファクタリングの実質負担を左右します。金額が小さいほど、数千円の固定費や振込手数料でも手取り額への影響が大きくなります。固定手数料で手取り額が少なくなりやすいでは、料率ではなく最終入金額で比較しましょう。
初回上限や利用上限が設定される場合がある
初回上限や利用上限が設定される場合があるは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。初回上限や利用上限が設定される場合があるでは、手数料を差し引いた後の手取り額まで確認してください。
売掛先が個人の場合は対象外になりやすい
売掛先が個人の場合は対象外になりやすいは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。売掛先が個人の場合は対象外になりやすいでは、手数料を差し引いた後の手取り額まで確認してください。
給与ファクタリングは利用しない
給与ファクタリングは、事業者向けの売掛金ファクタリングとは別物です。金融庁は、給与ファクタリングを装ったヤミ金融業者への注意を呼びかけています。検索語に「給料 ファクタリング 少額」が含まれていても、本記事では利用をすすめず、避けるべき取引として説明します。
高額手数料や悪質業者に注意する
高額手数料や悪質業者に注意するは、少額ファクタリングの実質負担を左右します。金額が小さいほど、数千円の固定費や振込手数料でも手取り額への影響が大きくなります。高額手数料や悪質業者に注意するでは、料率ではなく最終入金額で比較しましょう。
少額ファクタリングの手数料と手取り額
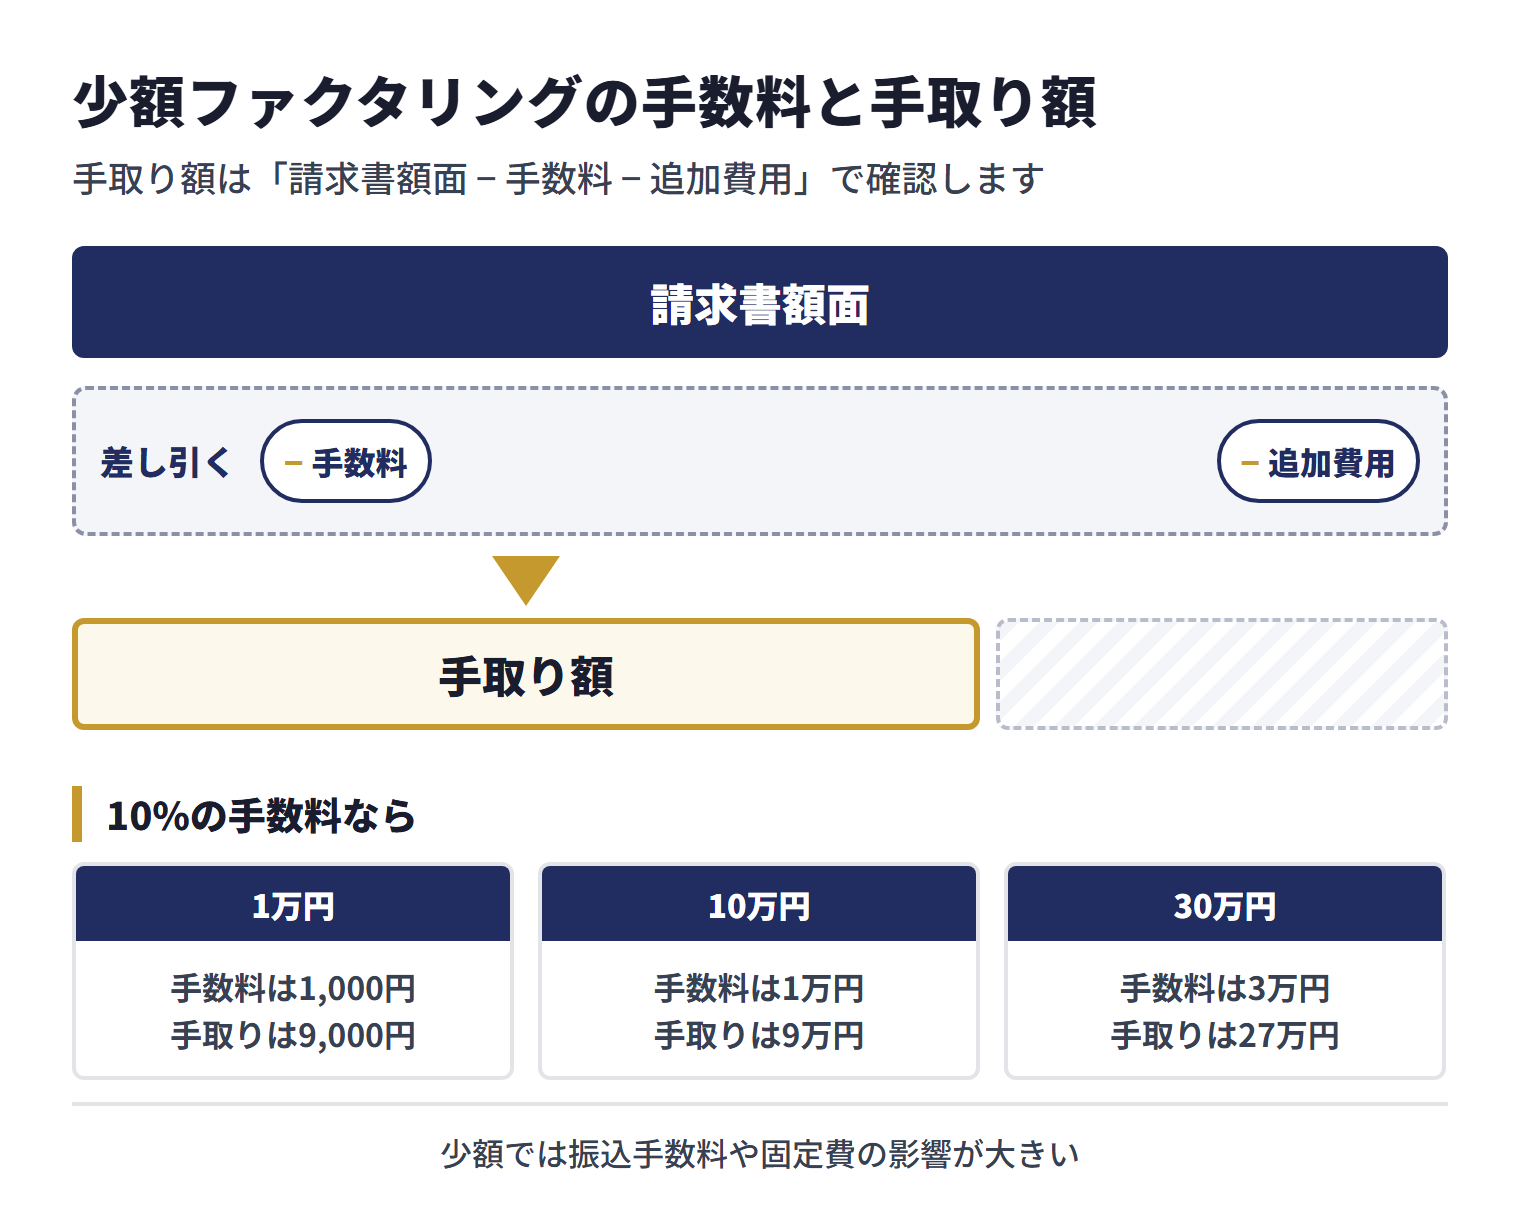
少額ファクタリングでは、手数料率よりも手取り額で判断することが重要です。1万円、10万円、30万円では、同じ10%でも事業への影響が変わります。ここでは、金額別の手取り額と費用確認の考え方を説明します。
1万円を資金化する場合の手取り額
1万円を手数料10%で資金化すると、手数料は1,000円で、手取りは9,000円になります。少額では振込手数料や固定費の影響が大きいため、実際に受け取れる金額を確認することが重要です。1万円台の利用では、対応下限と追加費用の有無を見てください。
10万円を資金化する場合の手取り額
10万円を手数料10%で資金化すると、手数料は1万円で、手取りは9万円になります。支払いに必要な金額が10万円ちょうどの場合、手数料控除後に不足する可能性があります。10万円の請求書を使うときは、必要資金から逆算して申込額を決めましょう。
30万円を資金化する場合の手取り額
30万円を手数料10%で資金化すると、手数料は3万円で、手取りは27万円になります。法人向けサービスでは変動手数料になる場合もあり、売掛先や支払期日によって条件が変わります。30万円以上では、少額特化型と法人専門型を比較して総額を確認してください。
一律手数料と変動手数料の違い
一律手数料と変動手数料の違いは、少額ファクタリングの実質負担を左右します。金額が小さいほど、数千円の固定費や振込手数料でも手取り額への影響が大きくなります。一律手数料と変動手数料の違いでは、料率ではなく最終入金額で比較しましょう。
事務手数料や振込手数料を含めて確認する
事務手数料や振込手数料を含めて確認するは、少額ファクタリングの実質負担を左右します。金額が小さいほど、数千円の固定費や振込手数料でも手取り額への影響が大きくなります。事務手数料や振込手数料を含めて確認するでは、料率ではなく最終入金額で比較しましょう。
契約書の印紙税と手数料の消費税は、国の資料で確認できます。国税庁のタックスアンサーでは、債権譲渡に関する契約書は印紙税の第15号文書(債権譲渡または債務引受けに関する契約書)に当たり、記載された契約金額が1万円以上なら1通200円、1万円未満なら非課税、契約金額の記載のないものは200円です。ただし国税庁の質疑応答事例では、継続して債権譲渡を行うことを定める契約書は第7号文書(継続的取引の基本となる契約書)に該当する場合があるとされています。一方、国税庁の質疑応答事例は、電子署名を付した電磁的記録を電子メールで送信したケースについて、電磁的記録は印紙税の課税対象となる文書に含まれないとしています。
消費税については、国税庁の質疑応答事例が、金銭債権を譲り受ける際に債権者から徴収する割引料、保証料または手数料は、その名目にかかわらず金銭債権の譲受対価として非課税になるとしています。ただし、同事例は照会の事実関係を前提にした回答で、具体的な取引では異なる課税関係が生ずることがあると注記しています。
※出典:国税庁「No.7141 印紙税額の一覧表(その2)」[3]/国税庁「売掛債権譲渡契約書」[4]/国税庁「取引先にメール送信した電磁的記録に関する印紙税の取扱い」[5]/国税庁「金銭債権の買取り等に対する課税関係」[6]
少額ファクタリングを早く・即日で進める確認ポイント
少額ファクタリングで検索されやすいのは、早く資金化できるかどうかです。ただし、即日や最短表記は、申込時間、書類、審査開始時刻、銀行着金の条件で変わります。ここでは、早く進めるために先に確認すべき項目を整理します。
申込時間と入金締切を確認する
申込時間と入金締切を確認するは、早く資金化したい人が確認したい項目です。オンラインや自動審査に対応していても、書類不備や受付時間によって入金日は変わります。申込時間と入金締切を確認するは、申込前に具体的な締切時刻まで確認してください。
必要書類を先にそろえる
必要書類を先にそろえるは、売掛金の実在性を確認するために重要です。少額でも書類が不足すると審査や入金が遅れるため、申込前にデータで用意しておきます。必要書類を先にそろえるは、金額や支払期日が請求書と一致しているか確認してください。
オンライン完結に対応しているか確認する
オンライン完結に対応しているか確認するは、早く資金化したい人が確認したい項目です。オンラインや自動審査に対応していても、書類不備や受付時間によって入金日は変わります。オンライン完結に対応しているか確認するは、申込前に具体的な締切時刻まで確認してください。
AI審査・自動審査の条件を確認する
AI審査や自動審査は、少額ファクタリングを早く進めるうえで役立つ場合があります。PayTodayのようにAI審査を打ち出すサービスでは、オンラインで審査結果や入金まで進めやすい点が特徴です。ただし、AI審査でも売掛金の内容や入出金履歴の確認は必要になるため、無条件で通るとは考えないでください。
土日対応と銀行着金の可否を確認する
土日に少額ファクタリングを使いたい場合は、審査対応と銀行着金を分けて確認します。土日祝の申込や審査に対応していても、振込先銀行や時間帯によって着金が翌営業日になる場合があります。急ぐときは、土日対応の表示だけでなく実際の入金可能時間を確認してください。
複数社へ同条件で相談する
複数社へ同条件で相談するは、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。複数社へ同条件で相談するを確認することで、手数料と入金スピードのミスマッチを防げます。
見積もりの手取り額を比較する
見積もりの手取り額を比較するは、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。見積もりの手取り額を比較するを確認することで、手数料と入金スピードのミスマッチを防げます。
即日入金を狙う場合は、即日ファクタリングの確認ポイントもあわせて見ておくと、申込時間と必要書類を整理しやすくなります。オンラインで完結したい場合は、オンラインファクタリングの仕組みも確認しておきましょう。少額でも書類不備があると遅れるため、早さだけで会社を選ばないことが大切です。
少額ファクタリングで準備したい必要書類
少額でも、売掛金の実在性を示す資料は必要です。書類が不足すると、少額であっても審査や入金が遅れます。ここでは、法人・個人事業主のどちらでも準備しておきたい書類を確認します。
買取希望の請求書
買取希望の請求書は、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。買取希望の請求書を確認することで、手数料と入金スピードのミスマッチを防げます。
本人確認書類・法人確認書類
本人確認書類・法人確認書類は、売掛金の実在性を確認するために重要です。少額でも書類が不足すると審査や入金が遅れるため、申込前にデータで用意しておきます。本人確認書類・法人確認書類は、金額や支払期日が請求書と一致しているか確認してください。
入出金明細・通帳コピー
入出金明細・通帳コピーは、売掛金の実在性を確認するために重要です。少額でも書類が不足すると審査や入金が遅れるため、申込前にデータで用意しておきます。入出金明細・通帳コピーは、金額や支払期日が請求書と一致しているか確認してください。
売掛先との契約書・発注書・納品資料
売掛先との契約書・発注書・納品資料は、売掛金の実在性を確認するために重要です。少額でも書類が不足すると審査や入金が遅れるため、申込前にデータで用意しておきます。売掛先との契約書・発注書・納品資料は、金額や支払期日が請求書と一致しているか確認してください。
決算書・確定申告書
決算書・確定申告書は、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。決算書・確定申告書を確認することで、手数料と入金スピードのミスマッチを防げます。
支払い予定表と資金使途のメモ
支払い予定表と資金使途のメモは、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。支払い予定表と資金使途のメモを確認することで、手数料と入金スピードのミスマッチを防げます。
少額ファクタリングの審査で見られるポイント
少額ファクタリングの審査では、利用者の規模よりも請求書と売掛先の確認が重視されます。金額が小さくても、売掛金の根拠が弱い場合は断られることがあります。ここでは、審査で見られる主なポイントを整理します。
売掛先の信用力と支払い実績
売掛先の信用力と支払い実績は、少額ファクタリングの審査で確認される重要な要素です。ファクタリング会社は利用者の規模だけでなく、請求書が実在し期日に回収できるかを見ます。売掛先の信用力と支払い実績を説明できる資料があると、見積もりと審査が進みやすくなります。
請求書の実在性
請求書の実在性は、少額ファクタリングの審査で確認される重要な要素です。ファクタリング会社は利用者の規模だけでなく、請求書が実在し期日に回収できるかを見ます。請求書の実在性を説明できる資料があると、見積もりと審査が進みやすくなります。
支払期日までの期間
支払期日までの期間は、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。支払期日までの期間を確認することで、手数料と入金スピードのミスマッチを防げます。
取引継続性と入金履歴
取引継続性と入金履歴は、早く資金化したい人が確認したい項目です。オンラインや自動審査に対応していても、書類不備や受付時間によって入金日は変わります。取引継続性と入金履歴は、申込前に具体的な締切時刻まで確認してください。
利用者の事業実態
利用者の事業実態は、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。利用者の事業実態を確認することで、手数料と入金スピードのミスマッチを防げます。
申込金額と必要資金の妥当性
申込金額と必要資金の妥当性は、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。申込金額と必要資金の妥当性を確認することで、手数料と入金スピードのミスマッチを防げます。
他社利用中でも少額ファクタリングは使える?
他社利用中の少額ファクタリングは、慎重に判断する必要があります。利用中の債権と同じ売掛金を再度使うと、二重譲渡や契約違反につながる恐れがあります。ここでは、相談できる場合と避けるべきケースを分けて確認します。
他社利用中でも相談できる場合
他社利用中でも、別の売掛金であれば少額ファクタリングを相談できる場合があります。重要なのは、すでに譲渡した売掛金と新しく使う売掛金を明確に分けることです。相談時には、利用中の会社、対象債権、支払期日を正直に伝えましょう。
断られやすいケース
断られやすいケースは、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。断られやすいケースでは、手数料を差し引いた後の手取り額まで確認してください。
二重譲渡と契約違反に注意する
同じ売掛金を複数の会社へ譲渡すると、二重譲渡や契約違反の問題になります。少額でも、請求書の重複利用は信用を大きく損ねます。資金繰りが苦しい場合ほど、別債権の利用や支払条件の見直しを含めて相談してください。
借り換え目的で使う場合
借り換え目的で使う場合は、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。借り換え目的で使う場合では、手数料を差し引いた後の手取り額まで確認してください。
相談時に伝える情報
相談時に伝える情報は、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。相談時に伝える情報を確認することで、手数料と入金スピードのミスマッチを防げます。
少額ファクタリング会社を選ぶ基準
少額ファクタリング会社は、最低買取額、手数料、入金スピード、対応属性で比較します。1万円対応の会社が最適とは限らず、法人の小口請求書なら別の選び方が必要です。ここでは、会社選びで見るべき基準を整理します。
最低買取額
最低買取額は、少額ファクタリングを比較するときの判断材料です。請求書の金額、支払期日、売掛先、必要資金とあわせて確認すると、自社に合う会社を選びやすくなります。最低買取額を確認することで、手数料と入金スピードのミスマッチを防げます。
手数料方式
手数料方式は、少額ファクタリングの実質負担を左右します。金額が小さいほど、数千円の固定費や振込手数料でも手取り額への影響が大きくなります。手数料方式では、料率ではなく最終入金額で比較しましょう。
入金スピード
入金スピードは、早く資金化したい人が確認したい項目です。オンラインや自動審査に対応していても、書類不備や受付時間によって入金日は変わります。入金スピードは、申込前に具体的な締切時刻まで確認してください。
法人・個人事業主への対応
法人・個人事業主への対応では、対象者に合うファクタリング会社を選ぶことが重要です。会社によって法人専門、個人事業主向け、フリーランス向けなど対応範囲が分かれます。法人・個人事業主への対応は、必要書類と最低買取額を確認してから申し込みましょう。
必要書類の少なさ
必要書類の少なさは、売掛金の実在性を確認するために重要です。少額でも書類が不足すると審査や入金が遅れるため、申込前にデータで用意しておきます。必要書類の少なさは、金額や支払期日が請求書と一致しているか確認してください。
オンライン対応
オンライン対応は、早く資金化したい人が確認したい項目です。オンラインや自動審査に対応していても、書類不備や受付時間によって入金日は変わります。オンライン対応は、申込前に具体的な締切時刻まで確認してください。
土日・夜間の受付対応
土日・夜間の受付対応は、早く資金化したい人が確認したい項目です。オンラインや自動審査に対応していても、書類不備や受付時間によって入金日は変わります。土日・夜間の受付対応は、申込前に具体的な締切時刻まで確認してください。
AI審査・自動審査への対応
AI審査・自動審査への対応は、少額ファクタリングの審査で確認される重要な要素です。ファクタリング会社は利用者の規模だけでなく、請求書が実在し期日に回収できるかを見ます。AI審査・自動審査への対応を説明できる資料があると、見積もりと審査が進みやすくなります。
追加費用と償還請求権の有無
追加費用と償還請求権の有無は、少額ファクタリングの実質負担を左右します。金額が小さいほど、数千円の固定費や振込手数料でも手取り額への影響が大きくなります。追加費用と償還請求権の有無では、料率ではなく最終入金額で比較しましょう。
会社選びでは、ファクタリング手数料の見方と、ファクタリングの必要書類を先に確認しておくと比較しやすくなります。審査で見られる内容はファクタリング審査のポイントも参考になります。少額だから簡単と考えず、契約条件と手取り額を並べて判断してください。
金額別に見る少額ファクタリング会社の選び方
比較表の15社は、買取可能額の下限と上限、対象者、入金スピードが会社ごとに違います。ここでは、資金化したい請求書の金額帯ごとに、比較表のどの会社が対象になるかを整理します。条件はいずれも各社の公表値で、実際の条件は売掛先や債権内容によって変わります。
1万円〜10万円を資金化したい場合
買取可能額の下限を1万円としているのは、FACTOR⁺U(1万円〜上限なし)、ペイトナー ファクタリング(1万円〜300万円)、FREENANCE 即日払い(1万円〜(上限は公表なし))、AGビジネスサポート 売掛債権ファクタリング(1万円〜(上限は公表なし))の4社です。ビートレーディング、日本中小企業金融サポート機構、QuQuMo、アクリーティブのファクタリングは、下限・上限とも設定なしとしています。マネーフォワード早期入金は数万円〜数億円です。
急ぐ場合は入金スピードもあわせて見ます。ペイトナー ファクタリングは最短10分、FACTOR⁺Uは最短40分、FREENANCE 即日払いは原則即日、AGビジネスサポートは最短即日です。アクリーティブのファクタリングは下限の設定がない一方、入金は最短1~2週間です。ペイトナー ファクタリングは手数料が10%(一律)のため、手取り額を申し込み前に計算しやすい点も判断材料になります。
法人専門ファクタリングのBIGは買取下限が2社間30万円〜のため、この金額帯の請求書は対象外です。
10万円〜30万円を資金化したい場合
この金額帯では、上の会社に加えて、No.1ファクタリング(10万円〜(上限は公表なし)、入金は最短30分)も対象になります。
アクセルファクター(30万円〜)と法人専門ファクタリングのBIG(2社間30万円〜)は、30万円に届かない請求書は対象外です。法人で30万円未満の請求書を資金化したい場合は、法人も申し込めるFACTOR⁺U、FREENANCE 即日払い、AGビジネスサポート、No.1ファクタリングや、法人のみを対象にするマネーフォワード早期入金(数万円〜数億円)を比べてください。
30万円〜100万円を資金化したい場合
30万円以上になると、アクセルファクター(30万円〜(上限は公表なし)、入金は最短2時間)と法人専門ファクタリングのBIGも対象に入ります。ただし、BIGは法人のみが対象で、3社間の買取下限は100万円〜です。この金額帯でBIGを使えるのは2社間で、手数料2社間5%〜です。3社間の1%〜は適用されません。
1万円から対応する会社も引き続き対象ですが、ペイトナー ファクタリングは初回利用時の上限が50万円です。手数料の方式は会社ごとに違うため、手数料率ではなく手取り額で比べましょう。見積もりの見方はファクタリング手数料の見方を参考にしてください。
100万円以上もあわせて比較したい場合
100万円以上では、GMO BtoB早払い(法人のみ・100万円〜1億円、入金は最短2営業日)と、法人専門ファクタリングのBIGの3社間(100万円〜、手数料1%〜)も対象になります。
上限も確認します。ペイトナー ファクタリングは300万円まで、西日本ファクターは〜3,000万円、えんナビは〜5,000万円、GMO BtoB早払いは1億円までです。法人専門ファクタリングのBIGは上限を公表していないため、金額が大きい場合は見積もりで確認してください。
法人か個人事業主かで対象の会社を絞る場合
金額帯とあわせて対象者も確認します。比較表で法人のみを対象にしているのは、法人専門ファクタリングのBIG、GMO BtoB早払い、マネーフォワード早期入金の3社です。ペイトナー ファクタリングは個人事業主・フリーランスを主な対象にしたサービスで、法人は対象条件の確認が要ります。ほかの11社は法人・個人事業主の両方が対象です。
個人事業主・フリーランスは、法人専門ファクタリングのBIGには申し込めません。1万円からの請求書を資金化したい場合は、FACTOR⁺U、ペイトナー ファクタリング、FREENANCE 即日払い、AGビジネスサポートが候補になります。来店せずに進めたい場合は、オンライン完結が「一部可」の会社(アクリーティブのファクタリング、AGビジネスサポート、GMO BtoB早払い、えんナビ)では、一部に対面や郵送の工程が入ることがある点も確認してください。
属性別に見る少額ファクタリング会社の選び方
法人、個人事業主、フリーランスでは、少額ファクタリング会社の選び方が異なります。対象者や必要書類が合っていない会社へ申し込むと、条件確認に時間がかかります。ここでは、属性別に選ぶポイントを整理します。
法人の場合
法人の場合は、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。法人の場合では、手数料を差し引いた後の手取り額まで確認してください。
個人事業主の場合
個人事業主の場合は、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。個人事業主の場合では、手数料を差し引いた後の手取り額まで確認してください。
フリーランスの場合
フリーランスの場合は、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。フリーランスの場合では、手数料を差し引いた後の手取り額まで確認してください。
他社利用中の場合
他社利用中の場合は、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。他社利用中の場合では、手数料を差し引いた後の手取り額まで確認してください。
初めてファクタリングを使う場合
初めてファクタリングを使う場合は、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。初めてファクタリングを使う場合では、手数料を差し引いた後の手取り額まで確認してください。
取引先に知られたくない場合
取引先に知られたくない場合は、少額ファクタリングを検討しやすい代表的な場面です。請求書の金額、支払期日、必要資金を並べると、利用すべきか判断しやすくなります。取引先に知られたくない場合では、手数料を差し引いた後の手取り額まで確認してください。
少額ファクタリングは違法?契約前に確認したい法的注意点
事業者向けの少額ファクタリングは、売掛債権の売買(債権譲渡)として行われる取引です。ただし、適法か違法かは契約の名称だけでは決まりません。金融庁は、ファクタリングが貸金業に該当するかは契約書の形式的な要素だけでなく経済的側面や実態に照らして判断されるとしており、給与ファクタリングや高額な手数料のファクタリングにも注意を呼びかけています。ここでは、契約前に確認したい法的注意点を整理します。
事業者向け売掛債権のファクタリングは債権譲渡契約として整理される
金融庁は、一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約だと説明しています。一方で、ファクタリングが貸金業に該当するかについては、契約書にノンリコース(売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じないこと)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。契約の名称だけで判断せず、利用者が実際に負う支払義務を契約書で確かめてから契約することが大切です。
給与ファクタリングは利用しない
給与ファクタリングは、事業者向けの売掛金ファクタリングとは別物です。金融庁は、給与ファクタリングを装ったヤミ金融業者への注意を呼びかけています。検索語に「給料 ファクタリング 少額」が含まれていても、本記事では利用をすすめず、避けるべき取引として説明します。
金融庁は、いわゆる「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて債権に係る資金の回収を行うことは、貸金業に該当するとしています。
最高裁判所第三小法廷は、令和5年2月20日の決定(令和4年(あ)第288号)で、「給料ファクタリング」と称する取引について、賃金債権の譲受人は使用者に支払を求められないことや、顧客が使用者への債権譲渡通知を避けるため事実上自ら債権を買い戻さざるを得なかったことなどの事情の下で、取引に基づく金銭の交付は貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。賃金債権を対象にした取引についての判断で、事業者向けの売掛債権のファクタリング一般を判断したものではありません。
※出典:金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」[7]/最高裁判所第三小法廷 令和5年2月20日決定(令和4年(あ)第288号)[8]
償還請求権や買戻し義務がある契約に注意する
償還請求権や買戻し義務がある契約では、売掛先が支払わなかったときの負担が利用者に戻ります。金融庁は、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとしています。少額の契約でも、契約書で償還請求権・買戻しの条項と回収の方法を確認してください。
極端に高い手数料や手取り額の説明不足に注意する
金融庁は、ファクタリング業者から受け取る金銭(債権の買取代金)が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとし、高額な手数料を支払うとかえって資金繰りが悪化し、多重債務に陥る危険性があると注意を呼びかけています。少額でも、見積もりで手数料の額と最終入金額が示されているかを確認し、説明が足りない場合は契約を急がないようにしましょう。
契約書で確認したい項目
契約書で確認したい項目は、売掛金の実在性を確認するために重要です。少額でも書類が不足すると審査や入金が遅れるため、申込前にデータで用意しておきます。契約書で確認したい項目は、金額や支払期日が請求書と一致しているか確認してください。
よくある質問
少額ファクタリングでは、1万円から使えるか、即日入金できるか、個人事業主でも使えるかといった疑問があります。契約前に疑問を整理しておくと、会社選びや見積もり比較が進めやすくなります。ここでは、よくある質問に回答します。
少額ファクタリングとは何ですか?
少額ファクタリングとは、数万円から数十万円程度の売掛金を支払期日前に資金化する方法です。売掛金をファクタリング会社へ譲渡し、手数料を差し引いた代金を受け取ります。金融庁は、ファクタリングを法的には債権の売買(債権譲渡)契約と説明しており、借入とは仕組みが異なります。ただし、売主が債権を買い戻すこととされている、または売主自身の資金で支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとしています。
ファクタリングは1万円から利用できますか?
1万円から利用できるファクタリングサービスはあります。上の比較表の会社のように、個人事業主・フリーランス向けに少額請求書を扱うサービスが候補になります。法人専門サービスでは最低額が30万円以上の場合もあるため、対象金額を確認してください。
10万円の請求書でもファクタリングできますか?
10万円の請求書でも、対応会社を選べばファクタリングできる場合があります。少額特化型サービスやオンライン型サービスは、10万円前後の請求書を扱いやすい傾向があります。手数料を差し引いた手取り額が必要資金に足りるか確認しましょう。
少額ファクタリングの手数料はいくらですか?
少額ファクタリングの手数料は、会社や契約方式によって変わります。一律10%の会社もあれば、売掛先や支払期日で変動する会社もあります。手数料率だけでなく、振込手数料や事務手数料を含めた手取り額で比較してください。
少額ファクタリングは即日入金できますか?
少額ファクタリングは、書類がそろっていれば即日入金を狙える場合があります。ただし、申込時間、審査開始時刻、契約手続き、銀行着金の条件で入金日は変わります。最短表記だけで判断せず、実際に何時までの申込で当日入金できるか確認してください。
個人事業主でも少額ファクタリングを利用できますか?
個人事業主でも、事業で発生した請求書があれば少額ファクタリングを利用できる場合があります。個人事業主向けのサービスでは、本人確認書類、請求書、入出金明細などが求められます。給与や個人間の借入を対象にするものではない点に注意してください。
法人でも少額ファクタリングを使えますか?
法人でも、少額ファクタリングを使える場合があります。30万円以上の小口売掛金であれば、BIGのような法人専門サービスも比較候補になります。法人は請求書だけでなく、契約書、通帳、決算書などの確認が入る場合があります。
少額ファクタリングに必要な書類は何ですか?
少額ファクタリングでは、請求書、本人確認書類、入出金明細が基本になります。法人の場合は、登記情報や決算書、契約書、納品資料を求められることもあります。必要書類は会社ごとに異なるため、申込前に一覧を確認してください。
少額ファクタリングで審査落ちする理由は何ですか?
審査落ちの主な理由は、請求書の実在性が確認できないこと、売掛先の信用力が弱いこと、支払期日や取引内容が不明確なことです。他社利用中で同じ売掛金を使っている場合も断られやすくなります。審査前には請求書と入出金履歴の整合性を確認しましょう。
取引先に知られずに少額ファクタリングを使えますか?
2社間ファクタリングであれば、取引先に通知せず進められる場合があります。ただし、会社や契約内容によっては確認方法が異なるため、絶対に知られないとは断言できません。取引先への通知を避けたい場合は、2社間対応と契約条件を確認してください。
少額ファクタリングと給与ファクタリングは違いますか?
少額ファクタリングと給与ファクタリングは違います。本記事で扱うのは、事業で発生した売掛金や請求書を対象にしたファクタリングです。個人の給与を対象にする給与ファクタリングは金融庁が注意喚起しているため、利用しないでください。
少額ファクタリングは土日でも入金できますか?
土日でも入金できるかは、会社の審査体制と銀行着金の条件によって変わります。土日祝対応を案内している会社でも、営業時間外や銀行側の処理で翌営業日になる場合があります。土日に急ぐ場合は、審査対応時間と実際の振込可能時間を確認してください。
AI審査の少額ファクタリングは安全ですか?
AI審査だから安全、または危険と一律には判断できません。重要なのは、運営会社、手数料、契約内容、償還請求権の有無、個人情報の扱いが明確かどうかです。AI審査を使う場合でも、契約書と最終入金額を確認してから進めてください。
他社利用中でも少額ファクタリングを使えますか?
他社利用中でも、別の売掛金であれば相談できる場合があります。同じ売掛金を複数社へ譲渡すると、どの譲受人が優先するかや契約違反の責任をめぐる二重譲渡の問題になるため、避けてください。利用中の契約内容と対象債権を整理し、正直に伝えて相談することが大切です。
少額利用でもノンリコース契約を確認すべきですか?
少額利用でも、ノンリコース契約かどうかは確認すべきです。償還請求権や買戻し義務がある契約では、売掛先の不払い時に利用者へ負担が戻る可能性があります。金額が小さい場合でも、契約書でリスクの所在を確認してください。
まとめ
少額ファクタリングは、少額の売掛金を支払期日前に資金化できる方法です。1万円から使える個人事業主向けサービスもあれば、法人の30万円以上の小口債権に向くサービスもあります。金額帯、入金スピード、手数料、必要書類、安全性を並べて、自社に合う会社を選びましょう。
少額ファクタリングは、1万円からの小口請求書にも、法人の30万円以上の小口売掛金にも使い道がある資金調達方法です。ただし、金額帯によって向いている会社は変わり、手数料を差し引いた手取り額も大きく変わります。早く資金化したい場合は、オンライン対応、AI審査、土日対応、必要書類、銀行着金の条件まで確認してください。
個人事業主やフリーランスは、1万円〜10万円に対応する少額特化サービスを比較しやすいです。法人で30万円以上を相談する場合は、BIGのような法人専門サービスも候補になります。給与ファクタリングや二重譲渡は避け、契約書と最終入金額を確認してから申し込みましょう。
参考資料・出典
法令・公的機関・業界団体
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」(laws.e-gov.go.jp)
- 公正取引委員会「フリーランス・事業者間取引適正化等法Q&A」(jftc.go.jp)
- 国税庁「No.7141 印紙税額の一覧表(その2)」(nta.go.jp)
- 国税庁「売掛債権譲渡契約書」(nta.go.jp)
- 国税庁「取引先にメール送信した電磁的記録に関する印紙税の取扱い」(nta.go.jp)
- 国税庁「金銭債権の買取り等に対する課税関係」(nta.go.jp)
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」(fsa.go.jp)
- 最高裁判所第三小法廷 令和5年2月20日決定(令和4年(あ)第288号)(courts.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 金融庁「違法な金融業者にご注意!」(fsa.go.jp)
- 法務省「債権譲渡登記制度の概要」(moj.go.jp)
その他の参照先
- QuQuMo 公式サイト(ququmo.com)
- アクセルファクター 公式サイト(accelfacter.co.jp)
- PayToday 公式サイト(paytoday.jp)
掲載企業の公式情報
- ビートレーディング「法人向けファクタリング」(betrading.jp)
- ビートレーディング 公式サイト(betrading.jp)
- ビートレーディング「最低いくらから最高いくらまで買取できますか?」(betrading.jp)
- ビートレーディング「ビートレーディングのファクタリングの手数料は?」(betrading.jp)
- ビートレーディング「申し込みから入金までどれくらいかかりますか?」(betrading.jp)
- ビートレーディング よくある質問(契約時の訪問について)(betrading.jp)
- ビートレーディング「個人事業主は利用できますか?」(betrading.jp)
- ビートレーディング「ご利用の流れ」(betrading.jp)
- ビートレーディング「会社概要」(betrading.jp)
- 日本中小企業金融サポート機構「ファクタリング」(chushokigyo-support.or.jp)
- 日本中小企業金融サポート機構 公式サイト(chushokigyo-support.or.jp)
- 日本中小企業金融サポート機構「組織概要・実績」(chushokigyo-support.or.jp)
- QuQuMo 公式サイト(ququmo.net)
- アクリーティブのファクタリング「アクリーティブ「医療機関・介護事業者向けファクタリング」」(accretive-factoring.jp)
- アクリーティブのファクタリング「アクリーティブ「診療報酬ファクタリング」(ご利用条件・お申込・お支払の流れ)」(accretive-factoring.jp)
- アクリーティブのファクタリング「アクリーティブ「よくあるご質問」」(accretive-factoring.jp)
- アクリーティブのファクタリング「アクリーティブ「Medicare in」」(accretive-factoring.jp)
- アクリーティブのファクタリング「アクリーティブ「企業情報」」(accretive.jp)
- FACTOR⁺U 公式サイト(factoru.chushokigyo-support.or.jp)
- 日本中小企業金融サポート機構「AIファクタリングサービス FACTOR⁺U」(chushokigyo-support.or.jp)
- FACTOR⁺U「日本中小企業金融サポート機構「よくある質問」」(chushokigyo-support.or.jp)
- ペイトナー ファクタリング「ペイトナー 公式サイト」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「ご利用料金」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「申請額の上限」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「ご利用に必要なもの」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「営業時間はいつですか?」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「ペイトナー株式会社はどんな会社ですか?」」(paytner.co.jp)
- FREENANCE 即日払い「フリーナンス「即日払い」」(freenance.net)
- FREENANCE 即日払い「フリーナンス「即日払いで請求書を現金化」」(freenance.net)
- FREENANCE 即日払い「フリーナンス利用規約」(freenance.net)
- FREENANCE 即日払い「フリーナンス「運営会社」」(freenance.net)
- FREENANCE 即日払い「フリー株式会社「会社概要」」(corp.freee.co.jp)
- AGビジネスサポート 売掛債権ファクタリング「AGビジネスサポート「売掛債権ファクタリング」」(aiful-bf.co.jp)
- AGビジネスサポート 売掛債権ファクタリング「AGビジネスサポート「企業情報」」(aiful-bf.co.jp)
- 公式(no1service.co.jp)(no1service.co.jp)
- 公式(accelfacter.co.jp)(accelfacter.co.jp)
- 公式(gmo-pg.com)(gmo-pg.com)
- 公式(mfkessai.co.jp)(mfkessai.co.jp)
- 公式(nishinihonfactor.jp)(nishinihonfactor.jp)
- 公式(ennavi.tokyo)(ennavi.tokyo)
- QuQuMo 会社概要(ac-s.net)
- 公式(no1service.co.jp)(no1service.co.jp)
- 公式(nishinihonfactor.jp)(nishinihonfactor.jp)
- 公式(ennavi.tokyo)(ennavi.tokyo)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)