ファクタリング 仕訳の完全ガイド|2社間/3社間/業種別/将来債権/でんさい全パターン勘定科目と会計処理【2026年最新】
ファクタリングの仕訳は契約日・入金日・売掛先支払日・業者送金日の4場面と2社間/3社間で処理が分かれます。本記事は売上債権売却損の使い分け・場面別マトリクス・建設/医療/卸売の業種別仕訳・将来債権・でんさい・保証型・消費税の課税区分まで金融実務目線で網羅解説します。
【結論先出し】ファクタリングの仕訳の基本構造
ファクタリングの仕訳は「売掛金(貸方)を取り崩し、入金額(借方:普通預金)と手数料(借方:売上債権売却損または支払手数料)に分解する」のが基本構造です。2社間/3社間の違いは、売掛先からの入金を「預り金」科目で経由するか否かにあります。
本記事では、(1)使用される勘定科目5つの整理、(2)契約日・入金日・売掛先支払日・業者送金日の4場面 × 2社間/3社間のマトリクス、(3)建設・医療・卸売など業種別の仕訳例、(4)将来債権・保証型・でんさいといった派生取引、(5)消費税の課税・非課税の境界、(6)法人税申告・税務調査での確認ポイントまで、金融実務目線で網羅整理します。仕訳が初めて社内で発生するご担当者でも、自社の会計方針に当てはめて議論できるレベルを目指します。
ファクタリングは中小企業の資金調達手段として活用されていますが、いざ自社で取引を実行する段階になると「どの勘定科目を使えばよいのか」「2社間と3社間で仕訳は変わるのか」「消費税はどう処理するのか」といった会計実務上の疑問が発生します。とくに初めて利用する場合や、経理担当者が一人体制の中小企業では、SERPの情報を断片的に組み合わせて処理せざるを得ないケースもあります。
本記事は、BIGの法人ファクタリング実務でお客様の経理ご担当者様から頻繁にいただく仕訳・会計処理に関するご質問を、SERP上位の解説論点(仕訳例・勘定科目・消費税)に加え、2社間/3社間 × 取引4場面のマトリクス・業種別実例・将来債権・でんさい・保証型といった派生取引まで体系的に整理するものです。手数料率そのものを軸とした論点(相場・年利換算・抑える方法)は別記事で扱っており、本記事は仕訳が主役のため、より詳細な会計処理パターンを中心に解説します。
ファクタリングの仕訳の基本構造
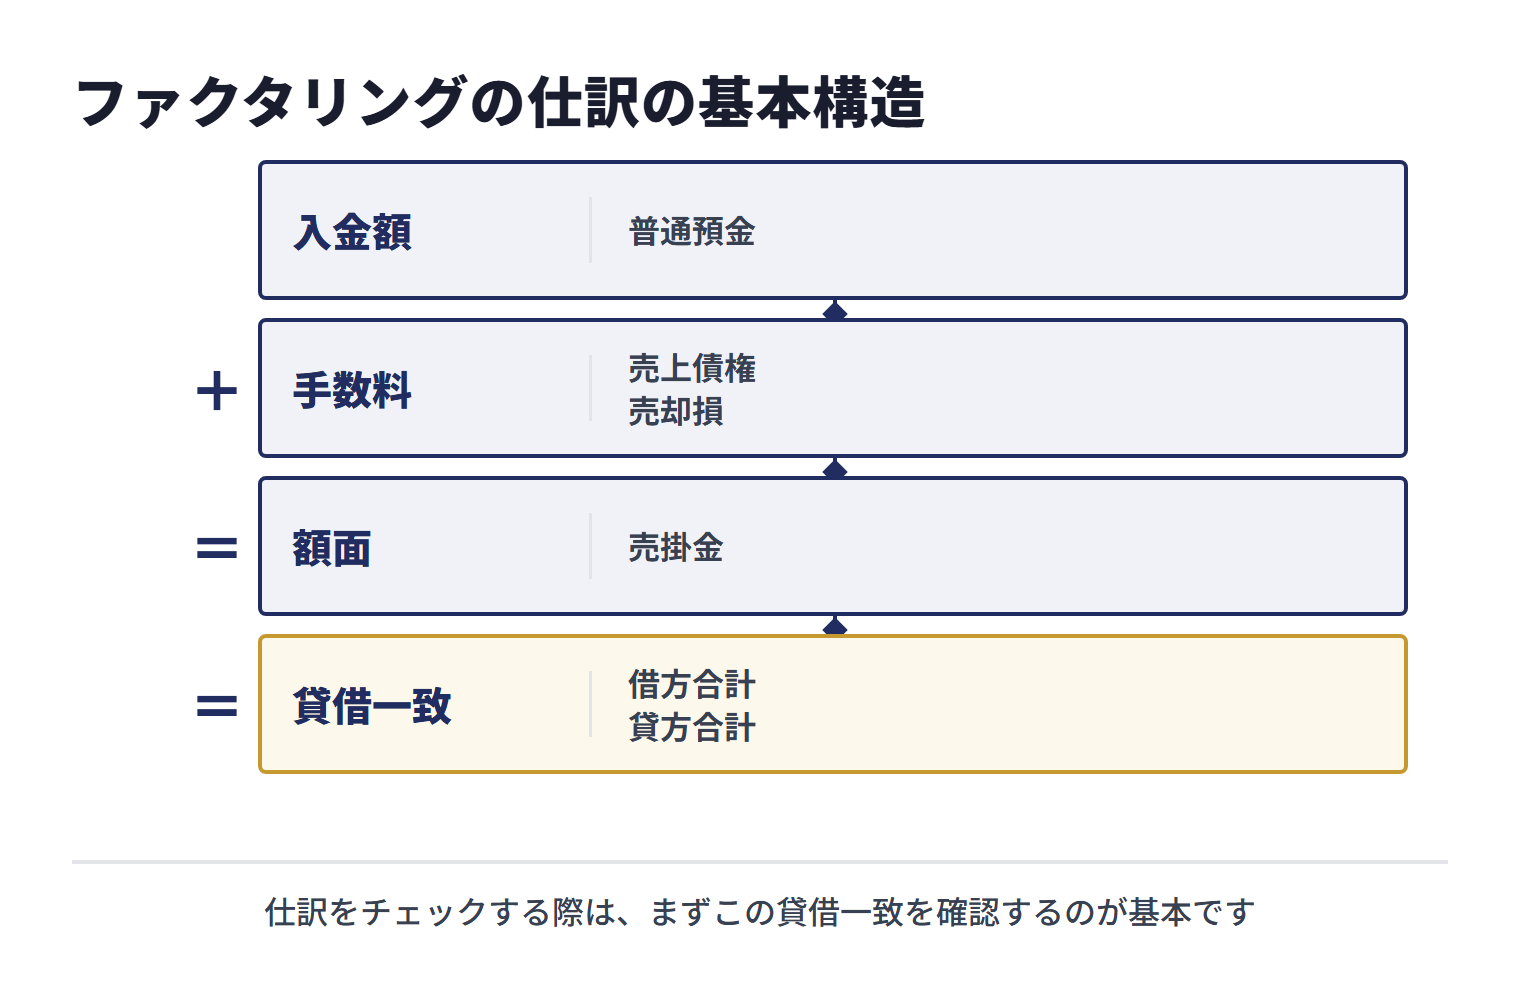
ファクタリングの会計処理は「売掛債権の売却(譲渡)」を本質としており、仕訳は「売掛金(貸方)を取り崩し、入金額(借方:普通預金)と手数料(借方:売上債権売却損 または 支払手数料)に分解する」という構造で表現されます。売却として処理できる取引であれば、融資ではないため借入金や支払利息といった負債側の科目は登場しません。売却として処理できるかどうかの要件は、この章の後半で説明します。
仕訳に登場する3つの主役
仕訳の中心となる3つの要素を整理します。
| 要素 | 仕訳上の位置 | 金額の根拠 |
|---|---|---|
| 売掛金(譲渡対象の債権) | 貸方(取り崩し) | 債権の額面金額 |
| 普通預金(または現金) | 借方(増加) | 業者からの入金額(額面 − 手数料) |
| 売上債権売却損 または 支払手数料 | 借方(費用計上) | 手数料相当額 |
借方合計(普通預金+売上債権売却損)と貸方合計(売掛金)は一致します。仕訳をチェックする際は、まずこの貸借一致を確認するのが基本です。
融資との会計処理の違い
売却として処理できるファクタリングと銀行融資では、会計処理が次のように異なります。契約の内容によっては売却として処理できない場合があることは、表の下で説明します。
| 項目 | ファクタリング | 銀行融資 |
|---|---|---|
| 負債計上 | なし | 長期借入金 または 短期借入金 |
| 支払利息 | 発生しない(手数料のみ) | 支払利息として営業外費用に計上 |
| BSへの影響 | 売掛金 → 現金 への振替(資産間の振替) | 現金増加 と 借入金増加(資産・負債両建て) |
| 自己資本比率への影響 | 負債は増えない(手数料の分だけ利益は減る) | 分母(総資産)増加で悪化 |
売却として処理できれば負債計上を伴わないため、仕訳構造を理解しておくと自社の財務戦略を考える材料になります。金融機関の評価への影響は、金融機関ごと・取引ごとに異なります。
売掛金を帳簿から外せるかどうかは、契約の名前ではなく会計基準の要件で判断します。企業会計基準委員会の企業会計基準第10号「金融商品に関する会計基準」は、金融資産の契約上の権利を行使したとき、権利を喪失したとき又は権利に対する支配が他に移転したときは、当該金融資産の消滅を認識しなければならないとし(第8項)、支配が他に移転するのは、(1)譲渡された金融資産に対する譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること、(2)譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受できること、(3)譲渡人が譲渡した金融資産を当該金融資産の満期日前に買戻す権利及び義務を実質的に有していないこと、の要件がすべて充たされた場合としています(第9項)。消滅を認識したときは、帳簿価額とその対価としての受払額との差額を当期の損益として処理します(第11項)。同基準は、買戻すことにより取引を完結することがあらかじめ合意されている取引については、その約定が売買契約であっても支配が移転しているとは認められず、売買取引ではなく金融取引として処理することが必要だとも説明しています(第58項)。
金融庁も、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとし、売主が集金できなかった場合に売主が債権を買い戻すこととされている取引などを例に挙げています。上の表の「負債計上なし」は、売却として処理できる場合の比較です。
※出典:企業会計基準委員会 企業会計基準第10号「金融商品に関する会計基準」[1]/金融庁「ファクタリングの利用に関する注意喚起」[2]
使用される主な勘定科目(売上債権売却損 / 支払手数料 / 売掛金 / 預り金など)
ファクタリングの仕訳で登場する勘定科目を、性格別に整理します。会計方針として「どの科目を採用するか」を決定し、継続適用するのが原則です。
科目1:売上債権売却損
手数料相当額を費用計上する代表的な勘定科目です。営業外費用に区分する例があり、「ファクタリング取引によって売掛債権を額面より低い金額で売却したことによる損失」という取引の性質を表す科目名です。金額の大小やファクタリングを利用する頻度も含めて、どの科目を使うかは顧問税理士・公認会計士と相談して会社の方針として決めます。
科目2:支払手数料
「支払手数料」勘定で処理するケースもあります。販管費に区分する例があり、業者への手数料という性質を示します。金額が比較的小さい場合や、銀行手数料・振込手数料と同列に扱いたい場合に用いられることがあります。営業利益への影響度合いが売上債権売却損と異なるため、損益区分への影響を踏まえて選択します。
売上債権売却損 vs 支払手数料の使い分け
| 判断軸 | 売上債権売却損が向くケース | 支払手数料が向くケース |
|---|---|---|
| 金額の大きさ | 大きい(金額の線引きは会社の方針で決める) | 比較的小さい |
| 利用頻度 | 継続利用 | スポット利用 |
| 損益区分 | 営業利益から除外したい(営業外費用) | 販管費として営業利益に反映 |
| 取引の本質表示 | 債権売却の損失を明示 | 手数料という業務コストとして表示 |
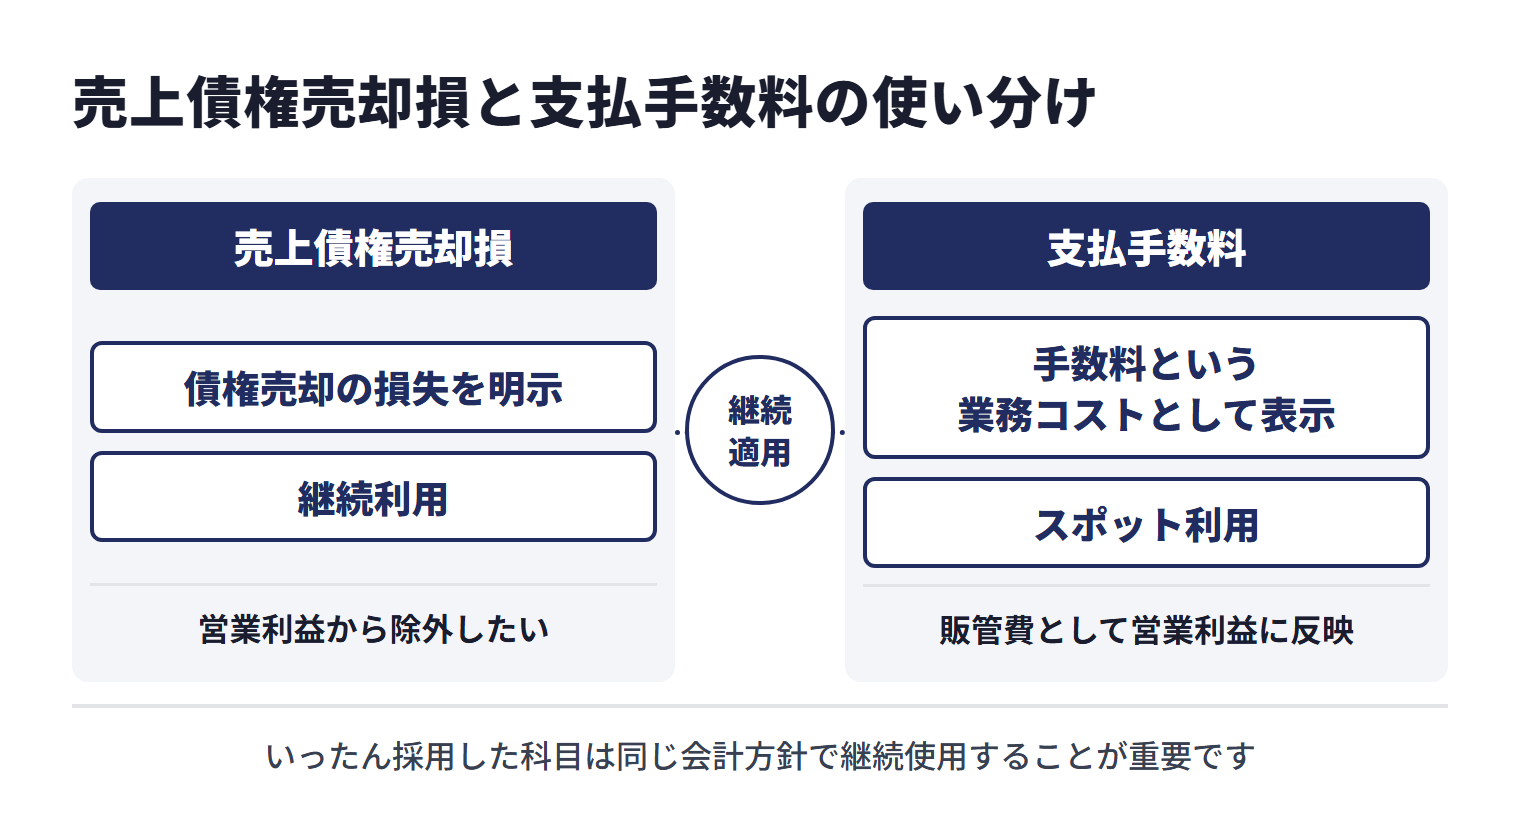
表の使い分けは考え方の一例です。企業会計基準第10号の第11項が定めているのは、消滅を認識した金融資産の帳簿価額とその対価としての受払額との差額を当期の損益として処理することで、表の科目名や金額の線引きまでは書かれていません。どちらを採用する場合も、継続適用の原則に基づき、いったん採用した科目は同じ会計方針で継続使用することが重要です。期中で科目を変更すると損益比較性が損なわれ、税務調査でも説明を求められる可能性があります。
科目3:売掛金
譲渡対象となる債権を取り崩す貸方科目です。額面金額をそのまま貸方に計上することで、譲渡された事実を会計帳簿に反映します。譲渡日と入金日が異なる場合に「未収入金」を経由するパターンもあります。
科目4:普通預金(または現金)
業者からの入金額を受け入れる借方科目です。「額面 − 手数料」が入金額となり、手数料を別途借方計上することで貸借が一致します。
科目5:預り金
2社間ファクタリングで売掛先から自社が回収代行する場合の、一時的な預り処理に用いる科目です。売掛先からの入金額(最終的には業者へ送金する金額)をいったん預り金として計上し、業者への送金時に消し込みます。3社間方式では原則発生しません。
その他付随する科目
| 科目 | 用途 |
|---|---|
| 未収入金 | 譲渡契約日と入金日が異なる場合の中継科目 |
| 仮払消費税 | 役務提供部分(事務手数料等)に課される消費税 |
| 支払保証料 | 保証型ファクタリングで保証料を計上する場合 |
| 租税公課 | 印紙代を計上する場合(販管費区分) |
| 支払報酬料 または 支払手数料 | 債権譲渡登記の司法書士報酬 |
2社間ファクタリングの仕訳【場面別マトリクス】
2社間ファクタリングは売掛先に債権譲渡を通知せず、自社と業者の二者間で完結する方式です。売掛先からの入金は従来通り自社が受け取り、後日業者に送金する流れとなるため、仕訳は4場面で構成されます。
前提条件(共通の例示ケース)
- 売掛債権の額面:1,000万円(A社向け)
- 手数料率:10%(100万円)
- 入金額:900万円(手数料控除後)
- 債権の元の発生日:4月1日(既に売掛金として計上済み)
- 譲渡契約日:4月15日
- 業者からの入金日:4月15日(即日入金)
- 売掛先からの入金日:5月31日(元の支払期日)
- 業者への送金日:6月1日
場面別マトリクス(2社間)
| 場面 | 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|---|
| ①譲渡契約日(資金実行) | 4/15 | 普通預金 | 9,000,000円 | 売掛金(A社) | 10,000,000円 |
| 売上債権売却損 | 1,000,000円 | ||||
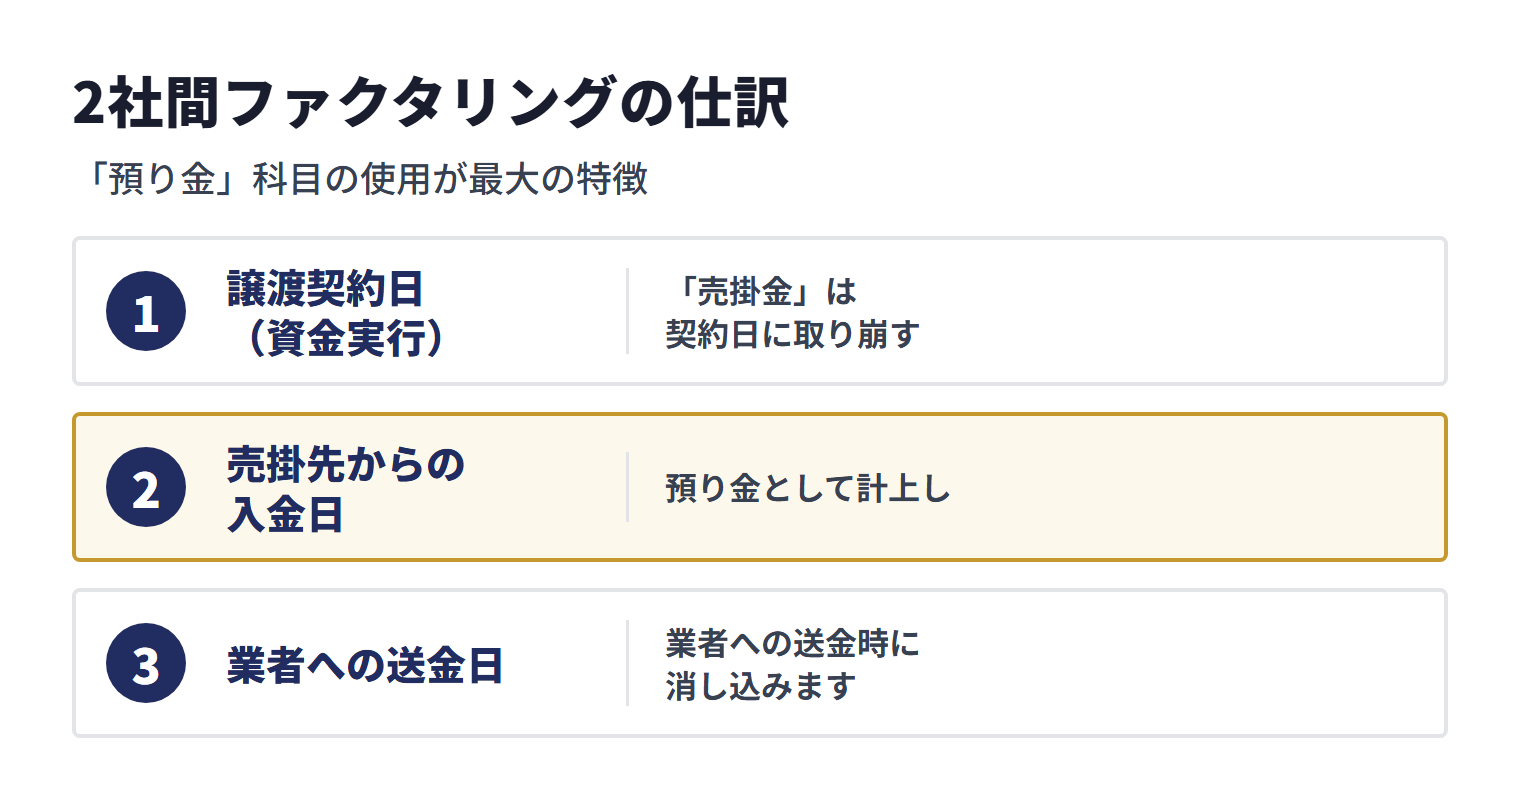
| ②売掛先からの入金日 | 5/31 | 普通預金 | 10,000,000円 | 預り金(業者) | 10,000,000円 |
| ③業者への送金日 | 6/1 | 預り金(業者) | 10,000,000円 | 普通預金 | 10,000,000円 |
譲渡契約日と入金日が異なる場合(4場面型)
譲渡契約日に資金が即日実行されず、数日〜1週間後に入金されるケースもあります。その場合、契約日に「未収入金」を経由する処理を加え、4場面構成となります。
| 場面 | 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|---|
| ①譲渡契約日 | 4/15 | 未収入金 | 9,000,000円 | 売掛金(A社) | 10,000,000円 |
| 売上債権売却損 | 1,000,000円 | ||||
| ②業者からの入金日 | 4/18 | 普通預金 | 9,000,000円 | 未収入金 | 9,000,000円 |
| ③売掛先からの入金日 | 5/31 | 普通預金 | 10,000,000円 | 預り金(業者) | 10,000,000円 |
| ④業者への送金日 | 6/1 | 預り金(業者) | 10,000,000円 | 普通預金 | 10,000,000円 |
2社間ファクタリングの仕訳のポイント
- 「預り金」科目の使用が特徴:売却として処理した債権について売掛先から受け取った入金は、ファクタリング会社に渡すべきお金で、自社の売上ではありません。本記事の例では預り金で表現することで、自社の売上やキャッシュフローに重複計上が生じないようにします。
- 「売掛金」は契約日に取り崩す:5/31の売掛先からの入金時に再度売掛金を取り崩そうとすると二重処理になります。譲渡時点で売掛金は既に消えている前提です。
- 業者への送金が遅れた場合の注意:送金の期限や方法は法令で一律に決まっているものではなく、契約で定められます。契約で定めた期日までに送金しないと契約違反となり、業者によっては延滞金や信用毀損につながります。
2社間方式のように、債権を譲渡した後も利用企業が売掛先からの回収を引き受ける場合について、移管指針第9号「金融商品会計に関する実務指針」は、回収サービス権を金融資産の財務構成要素の一つとし(第30項)、金融資産の消滅に伴って留保した回収サービス業務について、実際の回収サービス業務収益が通常得べかりし収益を上回るか下回るかに応じて回収サービス業務資産又は負債を認識する一方、重要性のない場合には、回収サービス業務資産及び負債の計上は要しないとしています(第39項)。預り金の処理とあわせて、回収業務や送金の条件が契約でどう定められているかを確認し、処理は顧問税理士・公認会計士と決めてください。
※出典:企業会計基準委員会 移管指針第9号「金融商品会計に関する実務指針」[3]
3社間ファクタリングの仕訳【場面別マトリクス】
3社間ファクタリングは売掛先への通知や承諾を経て、業者が直接売掛先から回収する方式です。預り金科目を経由しないため、仕訳は2場面でシンプルに完結します。
前提条件(共通の例示ケース)
- 売掛債権の額面:1,000万円(B社向け)
- 手数料率:3%(30万円)
- 入金額:970万円(手数料控除後)
- 譲渡契約日:4/15
- 業者からの入金日:4/15(即日入金)
- 売掛先からの入金日:5/31(業者へ直接振込)
場面別マトリクス(3社間)
| 場面 | 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|---|
| ①譲渡契約日(資金実行) | 4/15 | 普通預金 | 9,700,000円 | 売掛金(B社) | 10,000,000円 |
| 売上債権売却損 | 300,000円 | ||||
| ②売掛先支払日(業者へ直接振込) | 5/31 | 仕訳なし(自社の口座を経由しないため帳簿上の処理は発生しない) | |||
3社間ファクタリングの仕訳のポイント
- 5/31時点で自社の処理は発生しない:売掛先は業者の指定口座へ直接振り込むため、自社の現預金口座を経由しません。経理担当者は債権譲渡通知書の控えを保管し、決算時に確認します。
- 譲渡契約日のみで完結:手数料が低い傾向にあることに加え、会計処理もシンプルなため、売掛先の理解が得られるなら3社間方式が効率的です。
- 債権譲渡通知の管理:民法第467条は、債権の譲渡は、譲渡人が債務者(売掛先)に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定め(第1項)、債務者以外の第三者に対抗するには、その通知又は承諾を確定日付のある証書でする必要があるとしています(第2項)。内容証明郵便による通知や承諾書などの書類は、会計監査・税務調査で確認されることがあるため保管しておきます。
消費税の取扱(非課税・課税の境界)
ファクタリングの消費税処理は、債権の譲受対価に当たる部分か、それとは別の役務の対価に当たる部分かで課税区分が変わります。その区分は請求書の名目ではなく契約の内容で判断されるため、課税となる部分がある場合だけ仕訳を分けます。
取引部分別の課税区分
| 取引部分 | 消費税区分 | 根拠条文 |
|---|---|---|
| 売掛債権の譲渡(買取手数料の主要部分) | 非課税 | 消費税法第6条・別表第二第2号(金銭債権の譲渡) |
| 事務手数料・調査料・コンサル料等の名目で差し引かれる金額 | 名目だけでは決まらない(金銭債権の譲受対価なら非課税、独立した役務の対価なら課税(標準税率10%)となり得る) | 国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」(表の下を参照) |
| 債権譲渡登記費用(司法書士報酬) | 課税(標準税率10%) | 司法書士の役務提供として課税 |
| 登記の登録免許税 | 不課税 | 租税公課のため消費税対象外 |
| 印紙代 | 不課税 | 印紙税のため消費税対象外 |
| 保証型ファクタリングの保証料 | 非課税 | 消費税法第6条・別表第二第3号(信用の保証としての役務の提供)。保証料が信用の保証の対価に当たる場合。国税庁 No.6201 も「信用保証料」を非課税となる取引に挙げている |
見積書・請求書に「事務手数料」などの項目が別に書かれていても、それだけで課税になるとは限りません。その金額が債権の譲受対価か、別の役務の対価かを契約書で確認し、内訳が不明確な場合は事前に業者へ確認してください。
国税庁の質疑応答事例は、相手方から金銭債権を譲り受け、債務者から回収できるかどうかにかかわらず、金銭債権額から割引料、保証料又は手数料を控除して支払う取引について、金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、その名目の如何にかかわらず、金銭債権の譲受対価として非課税となると回答しています。債務者から回収できなかった場合に譲受対価の返還を求める契約の割引料や手数料についても、金銭債権の取立てという役務の提供の対価の側面も有するものの、契約上金銭債権の譲受けであれば金銭債権の譲受対価として非課税となるとしています。ただし同事例は、照会に係る事実関係を前提とした一般的な回答で、具体的な取引等に適用する場合には回答内容と異なる課税関係が生ずることがあると注記しています。
※出典:国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」[4]
消費税の仕訳例(課税・非課税の併存ケース)
例:額面1,000万円の債権を、買取手数料70万円(非課税)で売却し、あわせて契約上、債権の譲受対価とは別の役務の対価として事務手数料30万円(税抜・課税)を支払う場合。事務手数料の消費税は3万円(仮払消費税)。事務手数料が債権の譲受対価に当たる場合は非課税で、仮払消費税は計上しません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 8,970,000円 | 売掛金 | 10,000,000円 |
| 売上債権売却損(非課税) | 700,000円 | ||
| 支払手数料(課税) | 300,000円 | ||
| 仮払消費税 | 30,000円 |
※入金額8,970,000円は、額面から買取手数料・事務手数料とその消費税30,000円を差し引いた金額で、借方の合計と貸方の売掛金の額面が一致します。具体的処理は税理士監修のうえ自社の課税方式(簡易課税・原則課税)に応じて調整してください。
仕入税額控除との関係
債権の譲受対価として非課税となる部分は課税仕入れではないため、仕入税額控除の対象になりません。事務手数料などが別の役務の対価として課税仕入れに当たる場合は仕入税額控除の対象となり、国税庁によると、適格請求書等保存方式の下では、請求書等の交付を受けることが困難な一定の場合を除き、一定の事項を記載した帳簿および請求書等の保存が仕入税額控除の要件となります。適格請求書発行事業者以外の者から行った課税仕入れについても、一定の要件を満たす場合には、令和5年10月1日から令和11年9月30日までの期間は、仕入税額相当額の一定割合(80%・50%)を仕入税額として控除できる経過措置が設けられています。インボイス番号の確認を忘れないようにしてください。
保証型ファクタリングの仕訳
保証型ファクタリングは、売掛債権の貸倒れリスクを業者が保証する商品です。買取型と異なり債権譲渡が伴わないため、仕訳構造も大きく異なります。
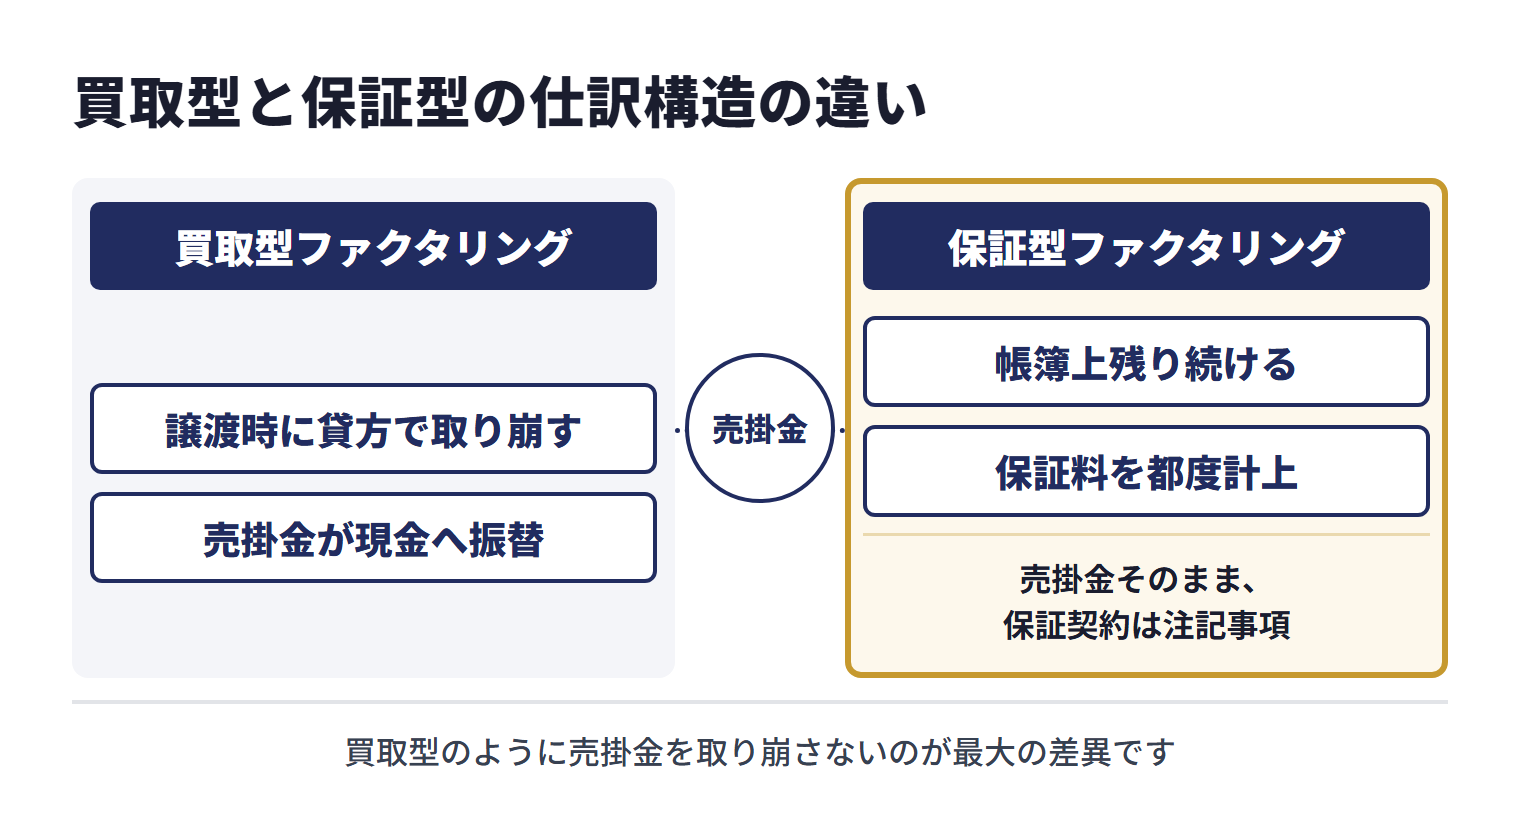
買取型 vs 保証型の仕訳構造の違い
| 項目 | 買取型ファクタリング | 保証型ファクタリング |
|---|---|---|
| 売掛金の処理 | 譲渡時に貸方で取り崩す | 帳簿上残り続ける |
| 業者への支払 | 手数料(差引入金) | 保証料を都度計上 |
| 主な勘定科目 | 売上債権売却損 / 支払手数料 | 支払保証料 / 支払手数料 |
| 消費税 | 譲渡部分は非課税 | 保証料は非課税 |
| BS上の表示 | 売掛金が現金へ振替 | 売掛金そのまま、保証契約は注記事項 |
保証型ファクタリングの仕訳例
例:B社向け売掛金1,000万円について、保証料率2%で保証契約を締結(保証料20万円)。期中に貸倒発生し、保証金1,000万円を受領。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 保証契約日(保証料支払) | 支払保証料 | 200,000円 | 普通預金 | 200,000円 |
| 貸倒発生時(売掛金の貸倒処理) | 貸倒損失 | 10,000,000円 | 売掛金(B社) | 10,000,000円 |
| 保証金受領時 | 普通預金 | 10,000,000円 | 雑収入(または貸倒損失戻入) | 10,000,000円 |
保証金受領時の貸方科目は「雑収入」または「貸倒損失戻入」のいずれかを選択します。同期内で貸倒れと保証金受領が完結する場合は貸倒損失戻入、期をまたぐ場合は雑収入で処理する例があります。期間配分の考え方は税理士と相談してください。
業種別の仕訳例(建設業・医療・卸売業)
業種ごとに売掛債権の発生形態・回収サイト・取引慣行が異なるため、ファクタリングの仕訳も業種特性を反映した処理が求められます。
建設業:出来高ベースの工事代金債権
建設業では出来高査定などにもとづいて工事代金を請求することがあり、ファクタリング対象となる債権の発生根拠が業種特有です。売上の計上方法は、適用する会計基準と工事契約の内容によって異なります。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 出来高査定後の売上計上 | 完成工事未収入金(または売掛金) | 15,000,000円 | 完成工事高 | 15,000,000円 |
| 2社間ファクタリングで譲渡(手数料8%) | 普通預金 | 13,800,000円 | 完成工事未収入金 | 15,000,000円 |
| 売上債権売却損 | 1,200,000円 | |||
| 元請けからの入金 | 普通預金 | 15,000,000円 | 預り金 | 15,000,000円 |
| 業者への送金 | 預り金 | 15,000,000円 | 普通預金 | 15,000,000円 |
建設業特有の「完成工事未収入金」を取り崩す形になります。ジョイントベンチャー(共同企業体)の出資割合に応じた債権の場合、譲渡できるのは自社持分のみであり、契約上の制限がないかを確認する必要があります。
医療:診療報酬債権ファクタリング
医療機関の診療報酬債権(社会保険診療報酬支払基金・国民健康保険団体連合会への請求)は、支払元が公的な審査支払機関である点が評価されやすく、手数料が低い傾向にあります。回収サイトが約2か月と長いため、ファクタリングが資金繰り改善に直結する業種です。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 診療報酬の請求(売上計上) | 事業未収金 | 30,000,000円 | 保険診療収入 | 30,000,000円 |
| 3社間ファクタリングで譲渡(手数料1%) | 普通預金 | 29,700,000円 | 事業未収金 | 30,000,000円 |
| 売上債権売却損 | 300,000円 |
本記事の例では「事業未収金」科目を使っています。3社間方式で支払基金・国保連からファクタリング会社へ直接振り込まれる場合は、預り金は発生しません。介護報酬ファクタリングも同様の構造で、介護給付費請求権を対象に同じ仕訳パターンが適用されます。
卸売業:継続取引の月次サイクル
卸売業では同一売掛先との継続取引があり、月次で発生する複数請求書をまとめてファクタリングするケースがあります。同一売掛先の複数月分を一括譲渡する場合、債権ごとに内訳が分かるよう補助科目で管理することが推奨されます。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 3か月分の売掛金を一括譲渡(額面合計2,000万円・手数料5%) | 普通預金 | 19,000,000円 | 売掛金(C社・3か月分) | 20,000,000円 |
| 売上債権売却損 | 1,000,000円 |
補助元帳で「いつの請求書をいくら譲渡したか」を管理してください。後日、譲渡対象でない請求書が誤って同口座に入金された場合、預り金科目で別途処理する必要があります。
将来債権ファクタリングの会計処理
将来債権ファクタリング(まだ発生していない継続取引の売掛債権を対象)は、契約の内容によって会計処理が大きく変わる類型です。処理の流れの一例は以下のとおりです。
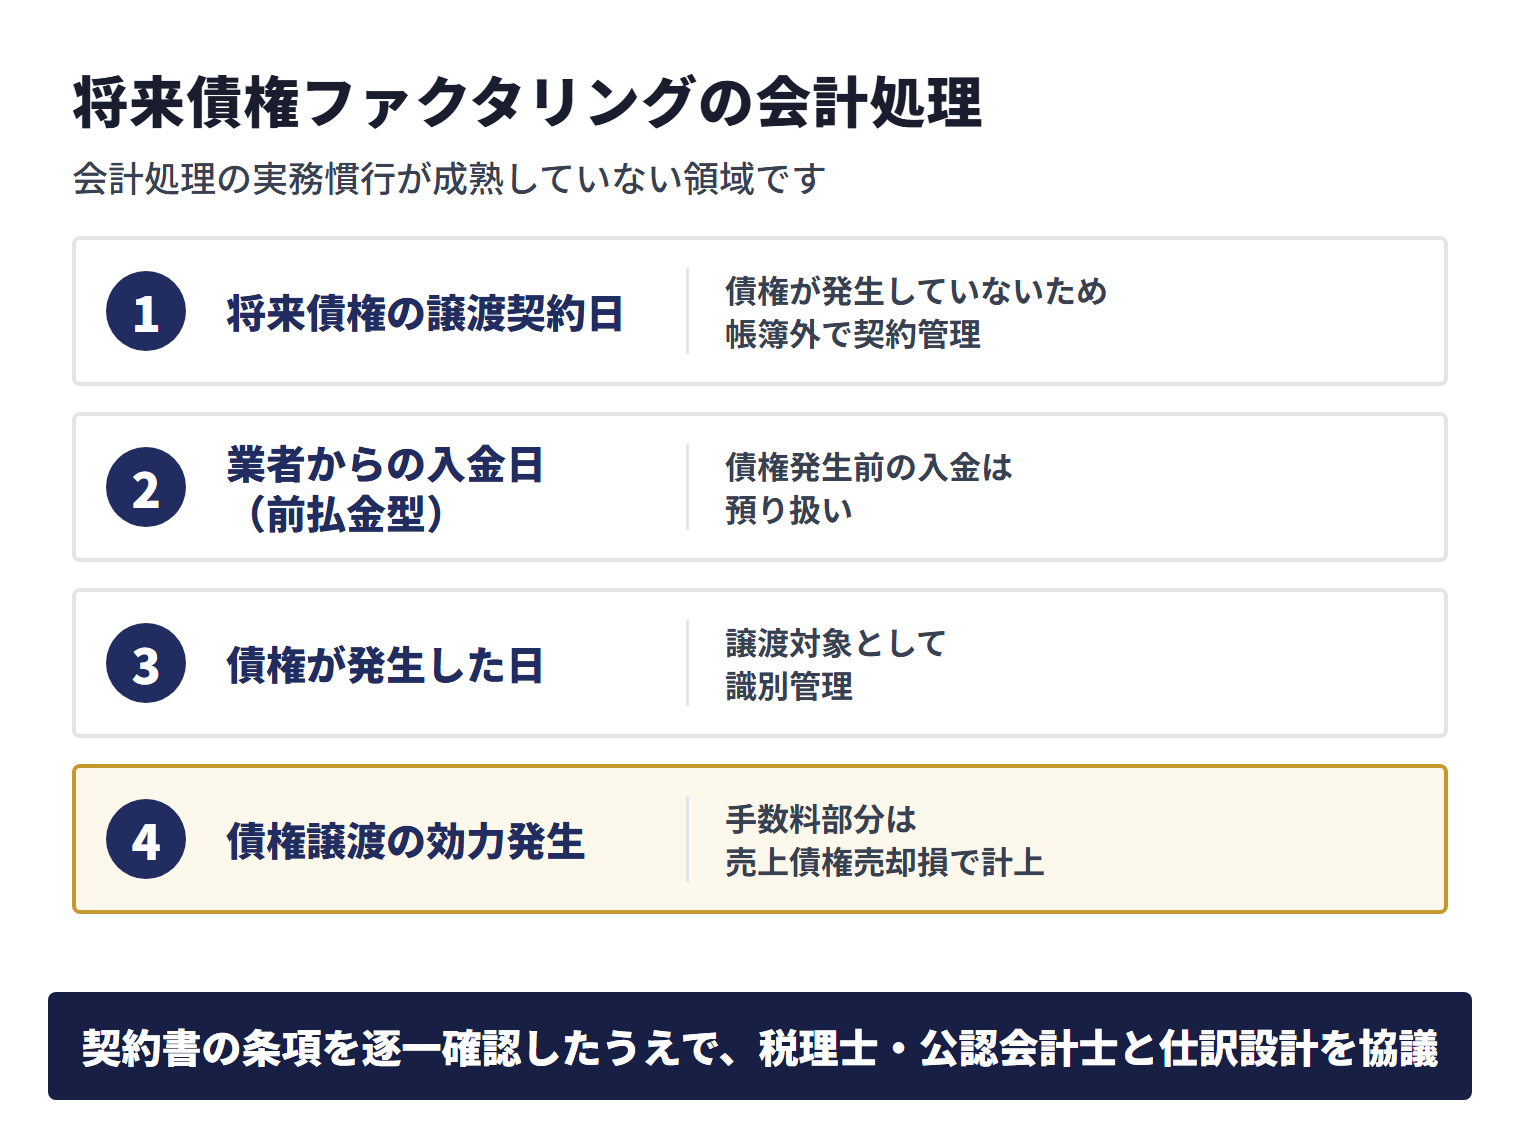
| 場面 | 仕訳の有無 | 備考 |
|---|---|---|
| 将来債権の譲渡契約日 | 仕訳なし(注記対応) | 債権が発生していないため帳簿外で契約管理 |
| 業者からの入金日(前払金型) | 借方「普通預金」/貸方「前受金」または「預り金」 | 債権発生前の入金は預り扱い |
| 債権が発生した日 | 通常通り「売掛金/売上高」 | 譲渡対象として識別管理 |
| 債権譲渡の効力発生 | 「前受金/売掛金」(または「預り金/売掛金」)で相殺 | 手数料部分は売上債権売却損で計上 |
将来債権ファクタリングは契約形態が業者ごとに大きく異なるため、契約書の条項を逐一確認したうえで、税理士・公認会計士と仕訳設計を協議してください。企業会計基準上の判断(金融資産の譲渡として認識するか、貸付類似処理とするか)が個別判断となる領域です。
でんさい(電子記録債権)との仕訳比較
電子記録債権(でんさい)は、電子記録債権法に基づく金銭債権を電子的に記録・流通させる仕組みで、ファクタリングと類似する場面があります。仕訳構造の違いを整理します。
でんさいの基本フロー
でんさいには「発生記録」「譲渡記録」「分割記録」「保証記録」「支払等記録」などの記録があり、電子記録債権法は、電子記録債権は発生記録をすることによって生じ(第15条)、その譲渡は譲渡記録をしなければ効力を生じない(第17条)としています。ファクタリングが「売掛債権そのものの譲渡」であるのに対し、でんさいは「電子記録債権の譲渡」となるため、仕訳上も区別されます。
勘定科目の比較
| 取引 | ファクタリング | でんさい |
|---|---|---|
| 債権の発生・受入 | 売掛金 | 電子記録債権 |
| 譲渡時の勘定科目 | 売掛金(貸方取り崩し) | 電子記録債権(貸方取り崩し) |
| 手数料の処理 | 売上債権売却損 / 支払手数料 | 電子記録債権売却損 / 支払手数料 |
| 消費税 | 譲渡部分は非課税 | 譲渡部分は非課税 |
| 満期支払 | 債権譲渡時に売掛金消滅 | 支払期日に銀行口座を経由して自動決済 |
でんさいの割引(ファクタリング類似取引)の仕訳例
例:保有するでんさい(額面500万円・支払期日3か月後)を金融機関で割引(手数料2%・10万円)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 4,900,000円 | 電子記録債権 | 5,000,000円 |
| 電子記録債権売却損 | 100,000円 |
借方科目「電子記録債権売却損」は「売上債権売却損」に集約することも可能ですが、ファクタリングと区別したい場合は別科目を設けます。でんさいは「全国銀行協会の電子債権記録機関(でんさいネット)」の仕組みを使うのが代表例で、割引の費用はファクタリングの手数料より低くなる場合があり、利用できるなら比較して検討する価値がある手段です。
法人税申告・会計監査での確認ポイント
ファクタリングは仕訳パターンが多く、税務調査・会計監査で確認されるポイントも複数あります。事前に整備しておくべき点を整理します。
法人税申告での確認ポイント
- 売上債権売却損の損金算入時期:原則として譲渡日(債権譲渡の効力発生日)の属する事業年度で損金算入。期跨ぎの場合は譲渡日の判定が重要
- 消費税の課税区分の整理:国税庁によると、資産の譲渡等の対価として取得した金銭債権(商品やサービスの販売で生じた売掛金など)の譲渡については、その譲渡等の対価の額は課税売上割合の計算上、資産の譲渡等の対価の額(分母)に含めないこととされています。これに当たらない金銭債権の譲渡は、譲渡に係る対価の額の5%相当額を分母に算入します(平成26年4月1日以後の譲渡に適用)。事務手数料などが課税仕入れに当たるかは、名目ではなく契約の内容で確認
- 償還請求権の有無の確認:償還請求権付(リコース)の場合、会計上は「金融取引」として認識される可能性があり、譲渡として処理できないケースも。契約書で確認
- 期末残高の表示区分:未収入金・預り金が決算日をまたぐ場合、流動資産・流動負債として正しく区分表示
会計監査での確認ポイント
- 金融資産の消滅の認識要件:企業会計基準第10号「金融商品に関する会計基準」第9項の要件(譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること、譲受人が契約上の権利を直接又は間接に通常の方法で享受できること、譲渡人が満期日前に買戻す権利及び義務を実質的に有していないこと)がすべて充たされているかをチェック(第1章の説明を参照)。償還請求権や買戻しの条項がある場合は、その内容によって売却処理ではなく金融取引として扱うことを求められる場合あり
- 関連当事者取引でないことの確認:業者が関連当事者でないか、相場と著しく乖離した手数料率でないかを確認
- 債権譲渡通知・登記の証憑保管:3社間方式の通知書、2社間方式の債権譲渡登記の証憑(登記事項証明書)の保管
- 後発事象の有無:決算日以降の入金状況・売掛先の信用悪化情報がないか確認
税務調査で問われやすいポイント
| 論点 | 調査官の問い | 準備すべき資料 |
|---|---|---|
| 取引の実質 | 「これは本当に債権譲渡か、貸付ではないか」 | 譲渡契約書・債権譲渡通知書(3社間)または登記簿謄本(2社間) |
| 手数料の合理性 | 「手数料率の合理性は?相場と比べてどうか」 | 複数業者の見積比較資料・契約書 |
| 消費税区分 | 「非課税と課税の区分根拠は?」 | 業者の請求書(内訳明示)・インボイス番号 |
| 損金算入時期 | 「期跨ぎ取引の認識日は?」 | 契約日・資金実行日・売掛先支払日の証憑 |
ファクタリングの仕訳に関するよくある誤解
- 誤解1:「ファクタリングは借入金として計上する」
- 金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています(債権の譲渡性は民法第466条に定めがあります)。企業会計基準第10号第9項の要件を満たして売掛金の消滅を認識する取引であれば、借入金は計上せず、借方「普通預金」「売上債権売却損」(科目名は一例)/貸方「売掛金」の処理になり、貸借対照表上は資産間の振替として表現されます。一方で金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしており、会計上も、買戻すことにより取引を完結することがあらかじめ合意されている取引は、その約定が売買契約であっても支配が移転しているとは認められないとされています。借入金として扱うかどうかは契約の名前ではなく内容で決まるため、契約書をもとに顧問税理士・公認会計士に確認してください。
- 誤解2:「手数料は全額が消費税の課税対象」
- 金銭債権の譲渡は消費税法第6条・別表第二により非課税で、国税庁の質疑応答事例は、金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、その名目の如何にかかわらず、金銭債権の譲受対価として非課税となるとしています。「事務手数料」「調査料」などの名目で差し引かれる金額も、それだけで課税になるとは限らず、債権の譲受対価とは別の役務の対価に当たる場合に課税となり得ます。一律10%課税で処理すると、仮払消費税の過大計上となり、修正申告が必要になる場合があります。請求書の名目だけでなく、契約書で内容を確認してください。
- 誤解3:「売上債権売却損と支払手数料はどちらでも同じ」
- 企業会計基準第10号第11項は、消滅を認識した金融資産の帳簿価額とその対価としての受払額との差額を当期の損益として処理するとしており、どちらの科目名を使うかは会社の方針として決めることになります。ただし、損益区分(営業外費用 vs 販管費)が異なるため、営業利益・経常利益の表示に影響します。継続適用の原則に基づき、いったん採用した科目は変更しないことが重要です。期中・期跨ぎで科目を変えると期間の比較がしにくくなるため、最初の科目選択は税理士・公認会計士と相談して決定してください。
- 誤解4:「2社間ファクタリングでも預り金は使わなくてよい」
- 2社間方式で、売却として処理した債権について売掛先から自社が回収する場合、その入金はファクタリング会社に渡すべきお金で、売掛金は譲渡時に取り崩し済みです。本記事の例では預り金科目を経由して処理しています。「普通預金/売上高」で処理すると、同じ取引の売上を二重に計上することになるため避けてください。回収業務が契約でどう定められているかによっては、移管指針第9号「金融商品会計に関する実務指針」の回収サービス業務資産・負債の検討が関係する場合もあります。
- 誤解5:「償還請求権付ファクタリングも通常の売却処理でよい」
- 企業会計基準第10号は、譲渡人が譲渡した金融資産を満期日前に買戻す権利及び義務を実質的に有していないことなどの要件がすべて充たされた場合に、支配が他に移転したとしています。償還請求権(リコース)や買戻しの条項がある契約は、その内容によってはこの要件を満たさず、売却処理ではなく金融取引として処理することが求められる場合があり、その場合は借方「普通預金」/貸方「短期借入金」(科目名は一例)のような処理になり、売掛金は帳簿上残ります。移管指針第9号「金融商品会計に関する実務指針」も、譲渡人に買戻権がある場合について、譲渡金融資産が市場でいつでも取得することができるとき、又は買戻価格が買戻時の時価であるときは支配が移転しているとする一方、市場で容易に取得できないもので、かつ、買戻価格が固定価格であるものは支配が移転していないとしており、条項の名前だけでは結論が決まりません。償還請求権や買戻しの条項の中身を契約書で確認してください。
よくある質問(FAQ)
- ファクタリングの仕訳に使う勘定科目は何ですか?
- 代表的な科目は5つです。(1)売掛金(貸方で取り崩し)、(2)普通預金(入金額を借方計上)、(3)売上債権売却損(手数料の費用化。営業外費用に区分する例)、(4)支払手数料(売上債権売却損の代わりに使う例。販管費に区分する例)、(5)預り金(2社間方式で売掛先から回収する場合の例)。いずれも売却として処理できる場合の科目名の例で、会計方針として(3)と(4)の使い分けを決定し、継続適用するのが原則です。
- 2社間ファクタリングの仕訳はどうなりますか?
- 業者からの入金が契約日と同じ日なら3場面で構成されます。(1)契約日:借方「普通預金/売上債権売却損」、貸方「売掛金」、(2)売掛先からの入金日:借方「普通預金」、貸方「預り金」、(3)業者への送金日:借方「預り金」、貸方「普通預金」、で完結。譲渡契約日と入金日が異なる場合は、契約日に「未収入金」を経由する4段階仕訳になります。預り金の使用が本記事の2社間方式の例の特徴です(売却として処理できる場合の例で、科目は契約の内容と会社の方針により異なります)。
- 3社間ファクタリングの仕訳はどうなりますか?
- 2場面で完結します。(1)契約日:借方「普通預金/売上債権売却損」、貸方「売掛金」、(2)売掛先支払日:自社の口座を経由しないため仕訳なし。預り金科目を使わない分、2社間より仕訳がシンプルで、手数料も低くなる場合があるため、売掛先の協力が得られるなら3社間方式は会計・コスト両面で検討する価値があります。
- ファクタリング手数料の勘定科目は売上債権売却損と支払手数料のどちらが正しいですか?
- 企業会計基準第10号第11項は、消滅を認識した金融資産の帳簿価額とその対価としての受払額との差額を当期の損益として処理するとしており、どちらの科目名を使うかは会社の方針として決めます。売上債権売却損は営業外費用に区分し債権売却損失の本質を明示、支払手数料は販管費に区分し業務手数料として表示します。継続適用の原則に基づき、いったん採用した科目は会計期間を通じて一貫使用することが重要です。営業利益・経常利益の表示に影響するため、最初の選択は税理士と相談して決定してください。
- ファクタリングの入金処理はどうなりますか?
- 業者からの入金は譲渡契約日(または資金実行日)の仕訳で処理します。借方に「普通預金」(額面 − 手数料)と「売上債権売却損」(手数料)、貸方に「売掛金」(額面)を計上します。譲渡契約日と入金日が異なる場合は、契約日に「未収入金」で受け、入金日に振り替える2段階処理を行います。
- 将来債権ファクタリングの会計処理はどうなりますか?
- (1)将来債権の譲渡契約日:仕訳なし(契約管理のみ)、(2)業者からの入金日(前払金型):借方「普通預金」/貸方「前受金」または「預り金」、(3)実際に債権発生:通常通り「売掛金/売上高」、(4)債権譲渡の効力発生:前受金と売掛金を相殺し、手数料を売上債権売却損で計上、という流れが一例です。契約の内容によって処理が変わるため、契約書の条項を確認したうえで税理士・公認会計士と協議してください。
- ファクタリングの仕訳で消費税はどう扱いますか?
- (1)債権の譲渡:消費税法第6条・別表第二により非課税です。国税庁の質疑応答事例は、金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、その名目の如何にかかわらず、金銭債権の譲受対価として非課税となるとしています。(2)事務手数料などの名目の金額:名目だけでは決まらず、債権の譲受対価とは別の役務の対価に当たる場合に課税となり得ます。(3)登記の登録免許税・印紙代:不課税。課税となる部分がある場合だけ仮払消費税を計上し、その仕入税額控除には、請求書等の交付を受けることが困難な一定の場合を除き、一定の事項を記載した帳簿および請求書等(適格請求書など)の保存が必要です。適格請求書発行事業者以外の者からの課税仕入れには経過措置があります。
- 保証型ファクタリングの仕訳は買取型と何が違いますか?
- 保証型は債権譲渡が伴わないため、売掛金は帳簿上残り続けます。仕訳は(1)保証契約日:借方「支払保証料」/貸方「普通預金」、(2)売掛金は通常通り計上・回収、(3)貸倒発生時:「貸倒損失/売掛金」、(4)保証金受領時:「普通預金/雑収入(または貸倒損失戻入)」。買取型のように売掛金を取り崩さないのが最大の差異です。保証料が信用の保証の対価に当たる場合は消費税の非課税取引になります(国税庁 No.6201 も「信用保証料」を非課税となる取引に挙げています)。個別の取扱いは顧問税理士・公認会計士にご確認ください。
まとめ
本記事では、ファクタリングの仕訳について、基本構造・勘定科目・2社間/3社間の場面別マトリクス・消費税・保証型・業種別・将来債権・でんさい・税務調査での確認ポイントまでを解説しました。要点を整理します。
- ファクタリングの仕訳は「売掛金(貸方)を取り崩し、入金額(借方:普通預金)と手数料(借方:売上債権売却損または支払手数料)に分解する」のが基本構造
- 主要勘定科目は5つ:売掛金・普通預金・売上債権売却損・支払手数料・預り金(いずれも科目名の例)。会計方針で継続適用が原則。売却として処理できるかは、企業会計基準第10号第9項の要件で判断する
- 2社間方式は預り金を経由するため4場面(契約日・業者入金・売掛先入金・業者送金)の仕訳構成
- 3社間方式は預り金不要で2場面(契約日のみ)で完結。手数料も低くなる場合がある
- 消費税は、債権の譲受対価に当たる手数料なら名目にかかわらず非課税(国税庁)。別の役務の対価に当たる部分があれば課税となり得て、その仕入税額控除には原則として帳簿と請求書等の保存が必要
- 保証型は債権譲渡が伴わず、売掛金が帳簿上残る点が買取型と最大の差異
- 業種別では建設業(完成工事未収入金)・医療(事業未収金)・卸売(補助科目管理)の特徴あり
- 将来債権ファクタリング・でんさいは仕訳パターンが個別事案性が高く、税理士監修必須
- 税務調査では取引実質性・手数料合理性・消費税区分・損金算入時期が問われやすい
BIGでは、法人ファクタリングのご利用にあたり、お見積もりに記載の手数料のみでご利用いただけ、振込手数料もBIG側で負担すると案内しています(公式サイトの料金ページ)。仕訳や消費税の最終的な処理は、見積書と契約書をもとに顧問税理士・会計士の方にご確認ください。初めてファクタリングを利用される企業様も、まずはお気軽にご相談ください。
参考資料・出典
法令・公的機関・業界団体
- 企業会計基準委員会 企業会計基準第10号「金融商品に関する会計基準」(asb-j.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 企業会計基準委員会 移管指針第9号「金融商品会計に関する実務指針」(asb-j.jp)
- 国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」(nta.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性・第467条 対抗要件)(laws.e-gov.go.jp)
- e-Gov法令検索「消費税法(昭和六十三年法律第百八号)」(第6条・別表第二 — 金銭債権の譲渡は非課税/第4条 — 役務提供は課税)(laws.e-gov.go.jp)
本記事は上記の公的情報源・会計基準・通達を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者(税理士・公認会計士)による監修は実施していません。仕訳・税務処理は個別取引の契約条件・会社の会計方針・適用される会計基準(中小企業会計指針/中小企業会計要領/企業会計基準)により異なるため、自社の会計帳簿への反映にあたっては顧問税理士・公認会計士にご相談ください。法令・通達は改正される場合があるため、利用前に最新情報をご確認ください。