ファクタリング審査で見られる点|落ちる理由と対策
ファクタリング審査で見られる売掛先の信用力、売掛金の内容、必要書類、2社間/3社間の違いを整理。審査に落ちる理由、通過しやすくする準備、赤字・税金滞納時の注意、審査なし業者の危険性、落ちた後の対応を法人・個人事業主向けに解説します。
ファクタリング審査で不安になりやすいのは、「自社の決算が赤字でも使えるのか」「税金滞納があると落ちるのか」「審査が甘い会社を選べば通るのか」という点です。結論から言うと、ファクタリングは銀行融資とは審査で見られる軸が違い、利用者本人よりも売掛先と売掛金の内容が重視されます。
ファクタリング審査で見られる項目、落ちる理由、必要書類、2社間・3社間で変わる見られ方、通りやすくする準備を整理します。あわせて、金融庁が注意喚起している偽装ファクタリングや給与ファクタリングとの違いも確認し、危ない業者を避けながら審査前に何を整えるべきかを判断できるようにします。
ファクタリング審査で最初に知っておきたいこと
ファクタリング審査で最初に押さえるべきことは、銀行融資と同じ基準で考えないことです。ファクタリングは売掛債権を支払期日前に買い取る取引であり、審査では「誰が返済するか」ではなく「売掛金が回収できるか」が中心になります。
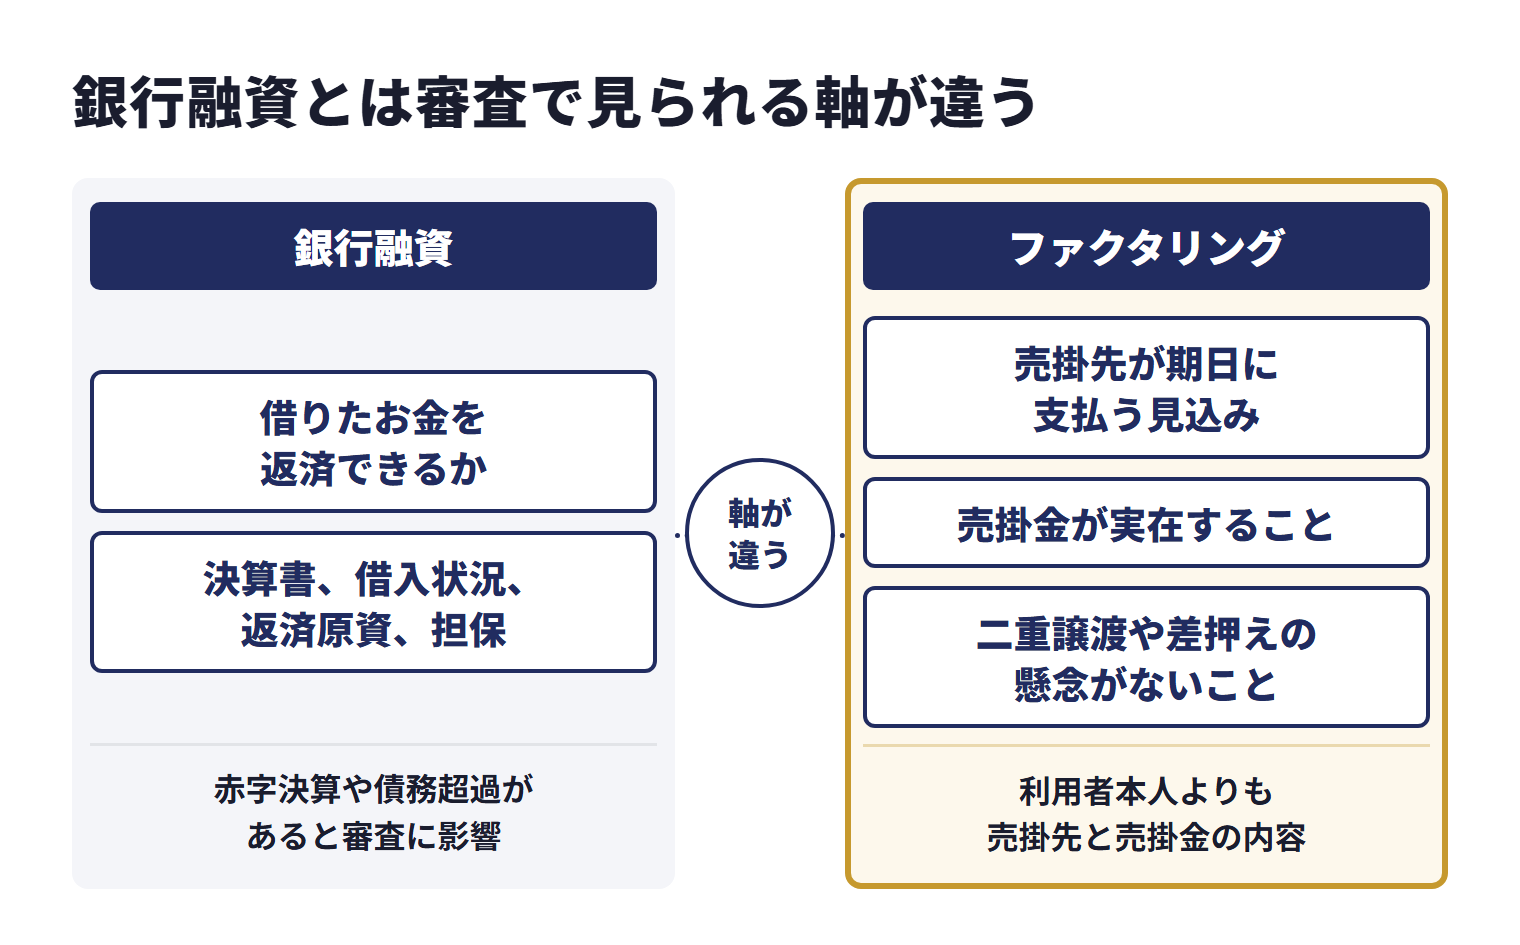
銀行融資とは審査で見られる軸が違う
銀行融資は、利用会社が借りたお金を返済できるかを中心に判断します。決算書、借入状況、返済原資、担保、代表者保証、事業計画などが確認されるため、赤字決算や債務超過があると審査に影響しやすくなります。
ファクタリングは、売掛金を買い取る取引として扱われます。利用会社の財務状況も確認されますが、中心になるのは売掛先が期日に支払う見込み、売掛金が実在すること、二重譲渡や差押えの懸念がないことです。
重視されやすいのは売掛先の信用力
ファクタリング審査では、売掛先の信用力が重視される傾向があります。売掛先が上場企業、官公庁、大手企業、継続取引のある法人などであれば、ファクタリング会社から見た回収リスクを説明しやすくなります。
反対に、売掛先が設立直後の法人、個人、支払遅延が多い取引先、実態確認が難しい取引先の場合は、利用者側の決算が良くても審査が慎重になります。審査前に複数の売掛金を持っているなら、まず信用力の高い売掛先の請求書を選ぶのが基本です。
審査なし・ブラックOKの訴求には注意する
審査なしやブラックOKを強く訴求する業者は、慎重に確認してください。ファクタリング会社が売掛金を買い取る以上、売掛金の実在性、売掛先、支払期日、入金履歴を確認しない取引は不自然です。
警察も、ヤミ金融について、チラシ広告等に「審査なし、即融資」「ブラックOK」等の宣伝文句があることや、貸金業者登録番号、利息計算、返済方法、手数料を明示しておらず、きちんと説明できないこと、契約書・明細書を出すことを拒むことを、要注意の業者の特徴として挙げています。お金の貸付けについての注意喚起でファクタリングに限ったものではありませんが、「審査なし」「ブラックOK」をうたう広告を見たときの確認点になります。
※出典:中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」[1]
金融庁は、ファクタリングを装って高金利の貸付けを行う業者や、給与ファクタリングに関する注意喚起を公表しています。安全に利用するには、審査が甘いかどうかよりも、契約書の名称だけでなく、売掛先が支払わなかったときに償還請求権や買戻し義務などで利用者に負担が戻らないか、手数料と追加費用が明確かを確認する必要があります。
ファクタリング審査で見られる5つの項目
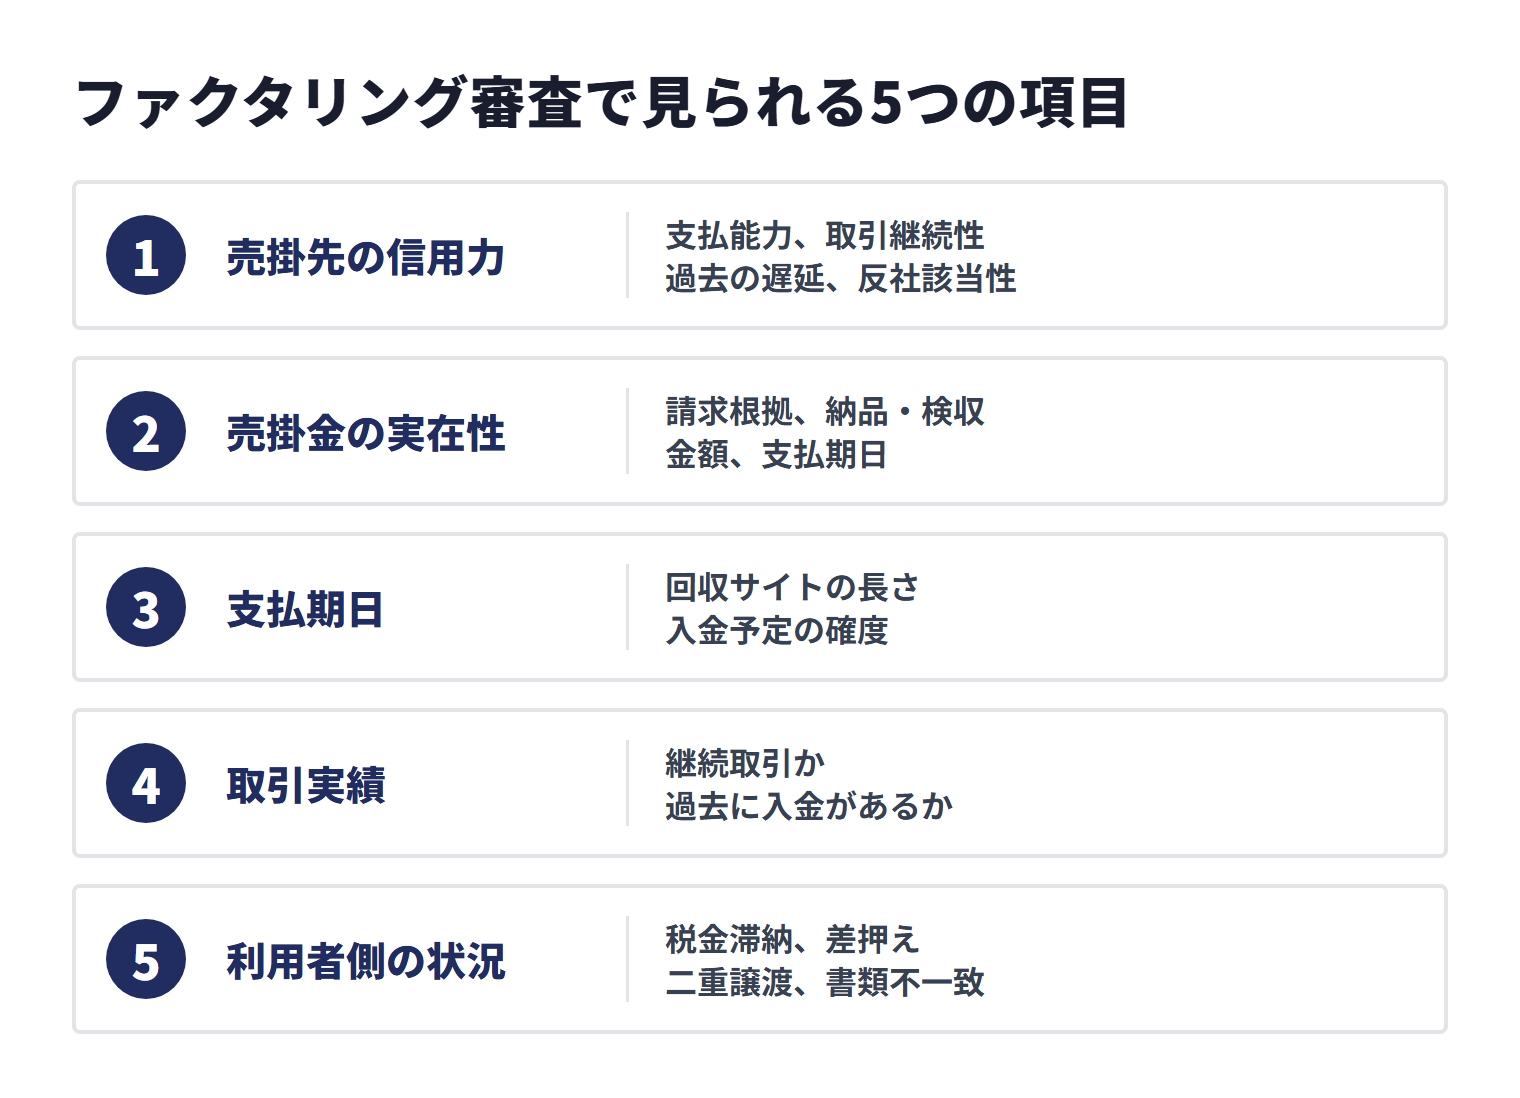
ファクタリング審査で見られる項目は、売掛先、売掛金、支払期日、取引実績、利用者側の状況に分けると整理しやすくなります。これらは単独で判断されるのではなく、全体の回収可能性として確認されます。
| 審査項目 | 確認される内容 | 準備しておきたい資料 |
|---|---|---|
| 売掛先の信用力 | 支払能力、取引継続性、過去の遅延、反社該当性 | 請求書、契約書、入金履歴 |
| 売掛金の実在性 | 請求根拠、納品・検収、金額、支払期日 | 発注書、納品書、検収書 |
| 支払期日 | 回収サイトの長さ、入金予定の確度 | 請求書、取引条件書 |
| 取引実績 | 継続取引か、過去に入金があるか | 通帳、入出金明細 |
| 利用者側の状況 | 税金滞納、差押え、二重譲渡、書類不一致 | 決算書、確定申告書、納税状況の説明資料 |
売掛先の信用力
売掛先の信用力は、審査全体の中心です。ファクタリング会社は、買い取った売掛金を期日に回収できるかを見るため、売掛先の規模、事業実態、過去の支払い状況、反社該当性などを確認します。
同じ利用会社でも、売掛先が大手企業の場合と、実態確認が難しい取引先の場合では条件が変わります。複数の請求書がある場合は、金額の大きさだけでなく、売掛先の支払確度で選ぶことが重要です。
売掛金の実在性
売掛金の実在性は、請求書の内容が実際の取引に基づいているかを確認する項目です。請求書だけでなく、発注書、契約書、納品書、検収書、メールでの発注履歴などがあると、取引の流れを説明しやすくなります。
架空債権や水増し請求の疑いがあると、売掛金の実在を説明できないため、審査は通りにくくなります。請求金額、支払期日、売掛先名、取引内容が資料同士で一致しているかを事前に見直しましょう。
支払期日までの日数
支払期日までの日数は、ファクタリング会社の資金拘束期間に関わります。支払期日が近い売掛金ほど回収までの不確実性が低く、支払期日が遠い売掛金ほど審査や手数料が慎重になりやすいです。
支払サイトが長い業種では、売掛先との契約書や過去の入金履歴を見せて、予定どおり入金されていることを説明します。支払期日の近い請求書を選べるなら、審査前に優先して検討してください。
取引実績と入金履歴
取引実績と入金履歴は、売掛金が継続的な商取引から発生していることを示す資料です。過去にも同じ売掛先から入金がある場合、請求書だけよりも取引実態を説明しやすくなります。
通帳や入出金明細では、売掛先名、入金日、入金額が確認されます。名義が略称になっている場合や、別会社名で入金されている場合は、関係性を説明できる資料も用意しましょう。
利用者側の財務・税金・申告内容
利用者側の財務状況は、銀行融資ほど中心ではありませんが、まったく見られないわけではありません。赤字、債務超過、税金滞納、差押え、代表者の反社該当性、二重譲渡の懸念などは審査で確認されます。
特に売掛金への差押えは売掛金の回収可能性に直接影響し、税金滞納はその差押えにつながることがあります。状況を隠すと後から不一致が出て審査が止まりやすいため、相談時点で正直に伝えることが大切です。
2社間・3社間で変わる審査の見られ方
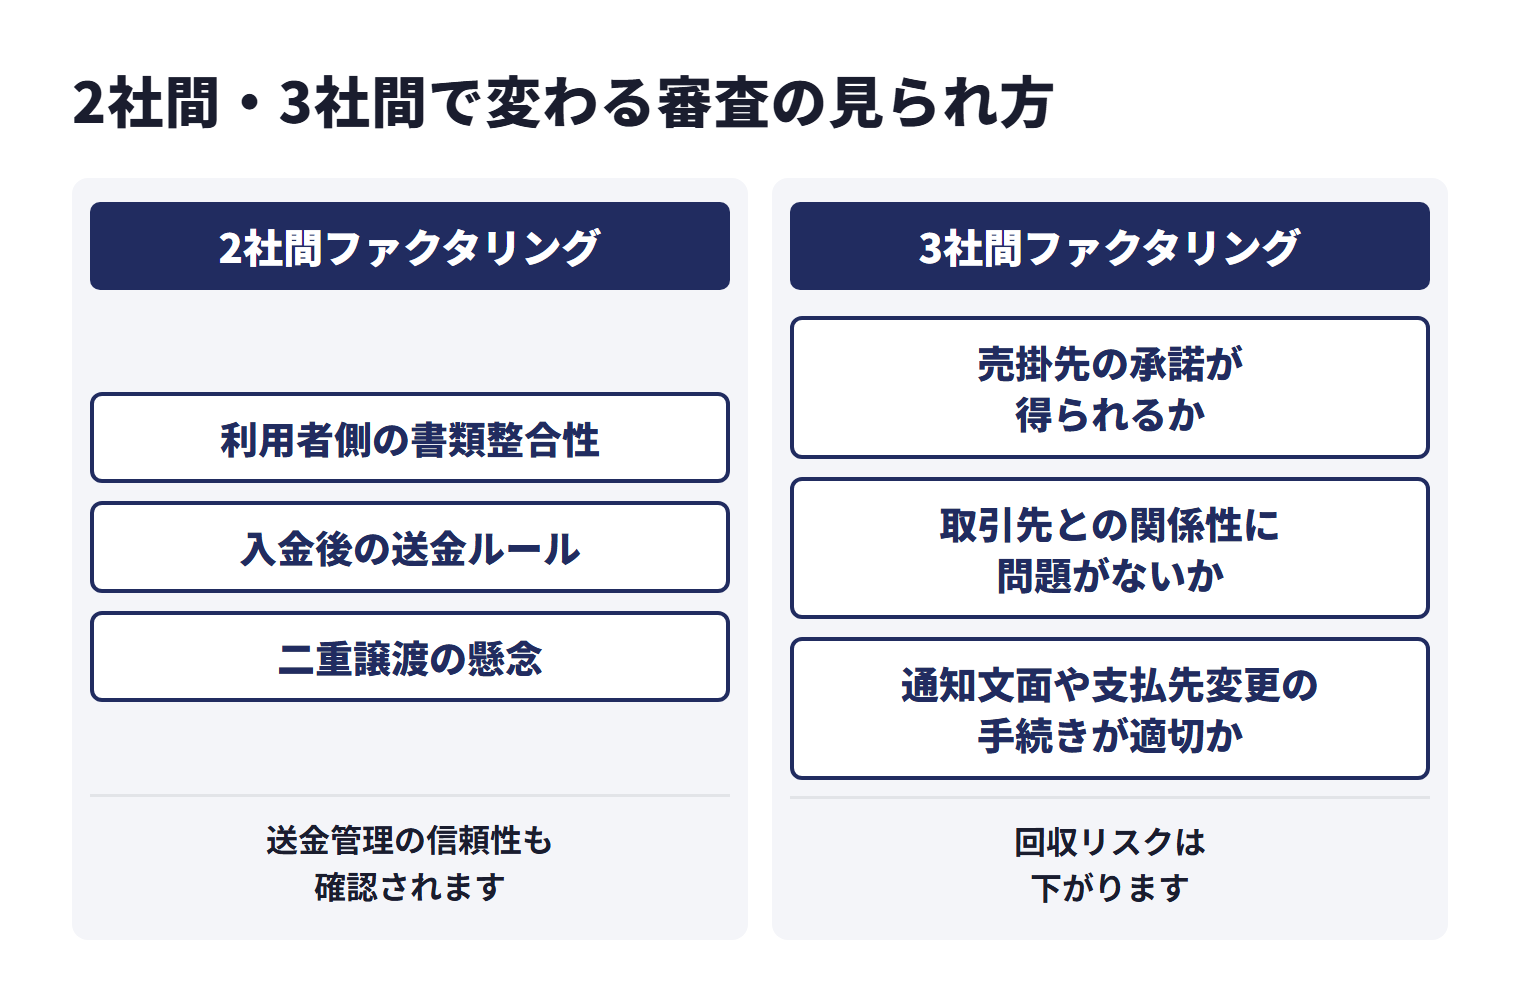
ファクタリング審査は、2社間と3社間で確認の重点が変わります。どちらが良いかは、売掛先に通知できるか、入金まで急ぐか、手数料を抑えたいかによって判断します。
2社間ファクタリングで見られる点
2社間ファクタリングでは、利用者とファクタリング会社だけで契約します。売掛先へ通知せずに進めやすい一方、売掛先から利用者へ入金された後、利用者がファクタリング会社へ送金する流れになるため、送金管理の信頼性も確認されます。
審査では、売掛金の実在性に加えて、利用者側の書類整合性、入金後の送金ルール、二重譲渡の懸念が見られやすくなります。取引先に知られたくない場合でも、契約内容と入金後の管理は厳格に確認してください。
3社間ファクタリングで見られる点
3社間ファクタリングでは、利用者、ファクタリング会社、売掛先の3者で進めます。売掛先への通知や承諾の手続きが入るため、手続きには時間がかかりやすい一方、売掛先からファクタリング会社へ直接支払われるため、回収リスクは下がります。
民法467条1項は、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定めており、法律上の要件は通知と承諾のどちらか一方です。同条2項により、債務者以外の第三者(同じ債権の別の譲受人や差押債権者など)に対抗するには、その通知又は承諾を確定日付のある証書でする必要があります。3社間ファクタリングで売掛先の承諾書まで用意するかどうかは、ファクタリング会社との契約と実務の運用によります。
※出典:e-Gov法令検索「民法」[2]
審査では、売掛先の承諾が得られるか、取引先との関係性に問題がないか、通知文面や支払先変更の手続きが適切かが確認されます。手数料を抑えたい場合や、売掛先との関係が安定している場合は比較候補になります。
通知なしと手数料・審査の関係
通知なしで進めやすい2社間は、スピードと秘匿性に利点があります。ただし、ファクタリング会社から見ると入金後の送金リスクがあるため、3社間より手数料が高くなりやすく、審査でも書類整合性を細かく確認されます。
手数料を抑えることを優先するなら、3社間も比較してください。契約方式による総コストの考え方は、ファクタリング手数料の相場と総コストでも詳しく整理しています。
ファクタリング審査の流れと所要時間
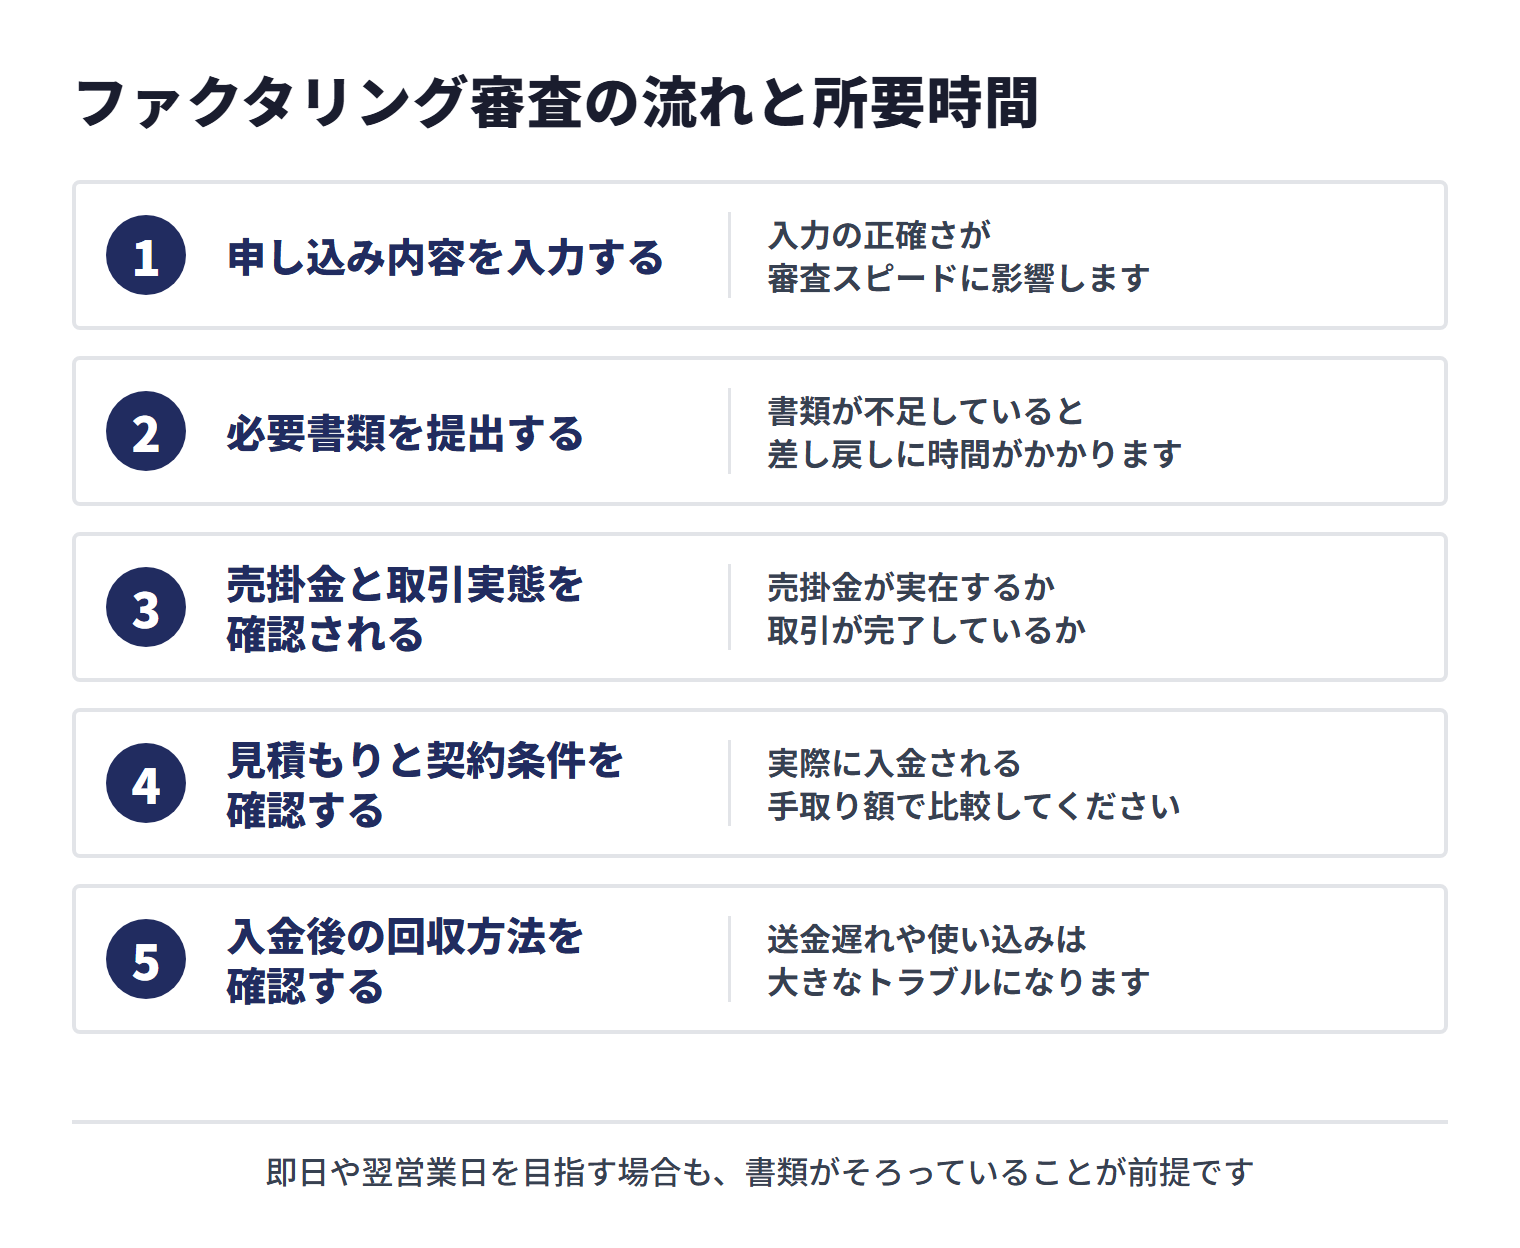
ファクタリング審査の流れは、申し込み、書類提出、売掛金確認、見積もり、契約後の回収方法確認の順に進みます。即日や翌営業日を目指す場合も、書類がそろっていることが前提です。
申し込み内容を入力する
申し込みでは、法人名、代表者名、所在地、連絡先、希望金額、売掛先名、売掛金額、支払期日などを入力します。最初の入力内容と提出書類に差があると、確認に時間がかかります。
急ぎの場合は、希望入金日だけでなく、売掛金の支払期日と売掛先名を正確に伝えてください。オンラインファクタリングを使う場合も、入力の正確さが審査スピードに影響します。
必要書類を提出する
必要書類の提出は、審査時間を左右する大きな工程です。請求書、通帳、本人確認書類、決算書や確定申告書、契約書などを求められることがあります。
書類が不足していると、審査そのものより差し戻しに時間がかかります。事前準備の全体像は、ファクタリングの必要書類もあわせて確認してください。
売掛金と取引実態を確認される
書類提出後は、売掛金が実在するか、取引が完了しているか、支払期日が明確かを確認されます。納品済みか、検収済みか、取引先との契約条件に問題がないかも見られます。
業種によっては、検収書、成約資料、作業完了報告書、発注メールなどの追加資料が必要です。説明資料は多ければよいわけではなく、請求書の根拠を示す資料に絞って整理しましょう。
見積もりと契約条件を確認する
審査結果が出ると、手数料、買取金額、入金予定日、契約方式、追加費用の有無が提示されます。下限手数料だけで判断せず、実際に入金される手取り額で比較してください。
契約前には、償還請求権の有無、買戻し義務、債権譲渡登記、売掛先通知、振込手数料や事務手数料を確認します。条件が不明確なまま契約すると、資金繰り改善どころか追加負担につながります。
入金後の回収方法を確認する
契約後は、資金が入金されるだけで終わりではありません。2社間では売掛先から入金された資金をファクタリング会社へ送金し、3社間では売掛先からファクタリング会社へ直接支払われる流れを確認します。
入金後の送金遅れや使い込みは大きなトラブルになります。2社間を使う場合は、売掛先からの入金口座、入金予定日、ファクタリング会社への送金日を社内で管理してください。
ファクタリング審査に必要な書類
ファクタリング審査に必要な書類は、売掛金を証明する資料、入金履歴を示す資料、本人・法人を確認する資料、財務状況を説明する資料に分けられます。会社によって必要書類は異なりますが、次の書類を先にそろえると確認が進みやすくなります。
請求書・発注書・納品書
請求書は、売掛金の金額、支払期日、売掛先、取引内容を確認する中心資料です。ただし、請求書だけでは取引の根拠が弱い場合があります。
発注書、納品書、検収書があると、請求書が実際の取引に基づいて発行されたことを説明しやすくなります。建設業、製造業、IT業、広告代理店などでは、契約から納品・検収までの流れを示す資料が特に重要です。
通帳・入出金明細
通帳や入出金明細は、売掛先との過去の取引実績を確認する資料です。継続取引がある場合は、同じ売掛先から過去に入金されていることを示せます。
直近の入出金だけでなく、数か月分から1年分の明細を求められることがあります。売掛先名が略称で表示される場合は、正式名称との対応を説明できるようにしてください。
本人確認書類・法人確認書類
本人確認書類や法人確認書類は、契約の当事者を確認するための書類です。法人では登記簿謄本、印鑑証明書、代表者の本人確認書類などを求められる場合があります。
個人事業主では、本人確認書類、開業届、確定申告書、屋号付き口座の情報などが確認されることがあります。法人専門サービスを利用する場合は、個人事業主が対象外になることもあるため、申し込み前に対象者を確認しましょう。
決算書・確定申告書
決算書や確定申告書は、利用者側の事業実態と財務状況を確認する資料です。銀行融資ほど中心ではないものの、赤字、債務超過、税金滞納、売上規模との整合性を見るために使われます。
赤字や税金滞納がある場合でも、書類を出さない方が不利になることがあります。売掛金の内容が確かな場合は、問題点を隠さず、現在の資金繰りと今後の入金予定を説明しましょう。
契約書・検収書など追加で求められる書類
契約書、検収書、作業完了報告書、発注メール、請負契約書、業務委託契約書などは、追加で求められることがあります。売掛金の内容が複雑な場合ほど、追加資料が審査の助けになります。
追加書類は、審査が厳しくなったから求められるとは限りません。売掛金の実在性を確認し、契約条件を正しく把握するために必要な場合があります。
ファクタリング審査に落ちる主な理由
ファクタリング審査に落ちる理由は、売掛先、売掛金、支払期日、書類、税金や差押え、虚偽申告に分けると整理できます。落ちた場合でも、原因を切り分ければ別の売掛金や別の方式で相談できることがあります。
売掛先の信用力が低い
売掛先の信用力が低い場合、審査は通りにくくなります。支払遅延がある、事業実態が確認しにくい、反社チェックで懸念がある、設立直後で支払実績がないといった状況では、回収リスクが高いと見られます。
この場合は、売掛先を変えることが現実的な対策の一つです。複数の請求書があるなら、信用力の高い売掛先、継続取引のある売掛先、過去の入金履歴を示せる売掛先を優先してください。
売掛金の内容に不明点がある
売掛金の内容に不明点があると、審査は止まりやすくなります。請求書の金額、支払期日、売掛先名、取引内容が曖昧な場合、ファクタリング会社は買い取る債権を正確に判断できません。
特に、納品前、検収前、成果物の範囲が未確定、相殺条件がある、返品や値引きが発生する可能性が高い場合は、追加確認が必要です。請求書の根拠を示す資料を添えて説明しましょう。
支払期日が遠すぎる
支払期日が遠すぎる売掛金は、資金拘束期間が長くなるため、審査や手数料が慎重になります。支払期日まで長い期間がある入金予定や、支払期日が未確定の請求書は、回収までの不確実性が大きいと見られやすくなります。
対策としては、支払期日が近い売掛金を選ぶ、支払条件を示す契約書を添える、過去にも同じ条件で入金されている履歴を見せる方法があります。急ぎの資金化では、即日ファクタリングの条件も確認しておきましょう。
書類の不備や不一致がある
書類の不備や不一致は、審査落ちや差し戻しの原因になります。請求書の売掛先名と通帳の入金名義が違う、契約書の金額と請求書の金額が違う、支払期日が資料ごとに違うと、確認に時間がかかります。
小さな表記揺れでも、説明なしでは疑義につながることがあります。社名変更、グループ会社からの入金、略称表示などは、補足資料やメモで関係性を説明してください。
税金滞納・差押え・二重譲渡の懸念がある
差押えや二重譲渡の懸念は回収可能性に直接影響し、税金滞納もその後の差押えにつながることがあるため、慎重に確認されます。差押えが入っている売掛金や、すでに別会社へ譲渡した売掛金は、ファクタリング会社が回収できない可能性があります。
国税の滞納処分について、国税庁の国税徴収法基本通達は、債権の差押えは債権差押通知書が第三債務者(売掛先)に送達された時に効力を生じ、売掛先はその範囲で滞納者への支払いが禁止されるとしています。債権の譲渡と差押えの優劣は、確定日付のある譲渡通知書が売掛先に到達した日時または確定日付のある売掛先の承諾の日時と、債権差押通知書が売掛先に到達した日時との先後により判定するとされています。税金を滞納していること自体と、対象の売掛金に差押えが及んでいるかどうかは、分けて確認しましょう。
※出典:国税庁「国税徴収法基本通達 第62条関係 差押えの手続及び効力発生時期」[3]/e-Gov法令検索「民法」[2]
税金滞納がある場合は、滞納額、納付計画、差押えの有無を正直に伝えてください。二重譲渡は重大なトラブルにつながるため、他社へ相談中の売掛金や契約済みの売掛金を重ねて申し込まないことが重要です。
虚偽申告や架空債権の疑いがある
虚偽申告や架空債権の疑いがある場合、審査は通りにくくなります。売掛先名を偽る、請求書を水増しする、取引が未成立なのに請求書を作る、すでに支払われた売掛金を申し込むといった行為は、審査に通らない原因になるだけでなく、法的なトラブルにつながるおそれがあります。
資金繰りが厳しいときほど、無理に書類を整えようとせず、実在する売掛金だけで相談してください。ファクタリング以外の資金調達も含めて、現実的な方法を並行して検討する方が安全です。
ファクタリング審査に通りやすくする準備
ファクタリング審査に通りやすくするには、審査基準そのものを変えるのではなく、ファクタリング会社が確認しやすい状態を作ることが重要です。売掛先の選び方、書類のそろえ方、申告内容の正確さで結果は変わります。
信用力の高い売掛先を選ぶ
審査前の準備として効果が出やすいのは、信用力の高い売掛先を選ぶことです。大手企業、官公庁、継続取引先、過去に期日どおり入金されている法人の請求書は、回収可能性を説明しやすくなります。
金額の大きい売掛金が常に有利とは限りません。金額よりも、売掛先の支払確度、支払期日、取引実績を見て選んでください。
支払期日が近い売掛金を選ぶ
支払期日が近い売掛金は、回収までの期間が短く、審査で説明しやすい傾向があります。複数の売掛金がある場合は、支払期日が近いものから相談するのが基本です。
支払期日が遠い売掛金しかない場合は、契約書や過去の入金履歴を見せて、予定どおり入金される根拠を補強してください。
請求書と入金履歴をそろえる
請求書と入金履歴をそろえると、売掛金の実在性と取引継続性を説明しやすくなります。請求書だけでなく、過去に同じ売掛先から入金があった通帳明細を用意しましょう。
初回取引の場合は、過去の入金履歴がないため、契約書、発注書、納品書、検収書などで取引の根拠を補う必要があります。
取引内容を説明できる資料を用意する
取引内容を説明できる資料は、追加確認を減らすために役立ちます。請求書に「業務委託費」などの大きな項目しか書かれていない場合は、契約書や作業完了報告書を添えると内容が伝わりやすくなります。
資料は量よりも整合性が大切です。ファクタリング会社が確認したいのは、何の取引で、いつ納品され、いつ支払われる売掛金なのかという点です。
希望金額を売掛金の範囲内に抑える
希望金額は、売掛金の範囲内に抑える必要があります。売掛金額を超える資金を希望する場合、ファクタリングではなく貸付に近い構造になり、審査の前提が崩れます。
必要資金が売掛金を上回る場合は、複数の売掛金をまとめる、別の資金調達と組み合わせる、支払い優先順位を整理するなど、資金繰り全体で考えてください。資金繰り全体の見直しは、資金繰り改善の方法も参考になります。
税金滞納や差押え状況を正直に伝える
税金滞納や差押え状況は、隠さず伝えることが重要です。あとから判明すると、書類不一致や虚偽申告の疑いとして見られ、審査が止まりやすくなります。
滞納がある場合は、滞納額、納付計画、差押えの有無、売掛金への影響を説明してください。差押えがない場合でも、税目や滞納状況によって判断が変わります。
複数社へ同じ条件で相談する
複数社へ同じ条件で相談すると、審査基準と見積もり条件の差を比較できます。同じ売掛金でも、会社によって手数料、必要書類、入金目安、対応可否は変わります。
比較するときは、条件を変えずに相談することが大切です。売掛先、請求金額、支払期日、希望入金日が違うと、見積もり結果を正しく比較できません。
赤字・税金滞納・創業直後でも審査に通る可能性はある?
赤字、税金滞納、創業直後、個人事業主という状況でも、ファクタリング審査に通る可能性はあります。ただし、扱いは会社ごとに異なり、無条件に通るわけではなく、売掛先の信用力、売掛金の実在性、差押えの有無、書類の整合性によって判断されます。
赤字決算の場合
赤字決算でも、売掛先の信用力が高く、売掛金の内容が明確であれば相談できる余地があります。ファクタリングでは利用会社の返済能力よりも、売掛金の回収可能性が中心になるためです。
ただし、赤字の理由が継続的な資金ショートや取引先トラブルに直結している場合は、追加確認が入ります。現在の入金予定、支払い予定、資金使途を説明できるようにしましょう。
税金滞納がある場合
税金滞納がある場合は、差押えの有無が重要です。差押えが入っている売掛金は、ファクタリング会社が回収できない可能性が高く、審査で厳しく見られます。
差押えがない場合でも、滞納額や税目によって判断は変わります。税務署との納付相談を進めている場合は、その状況を説明できる資料を用意してください。
創業直後・取引実績が少ない場合
創業直後や取引実績が少ない場合は、利用者側の実績ではなく、売掛先と売掛金の根拠を丁寧に示す必要があります。発注書、契約書、納品書、検収書がそろっているかが重要です。
過去の入金履歴が少ない場合は、今回の取引が成立していることを説明できる資料を補います。売掛先が信用力の高い法人であれば、創業直後でも相談余地はあります。
個人事業主・フリーランスの場合
個人事業主やフリーランスでも、事業活動から発生した売掛金であれば審査対象になる会社があります。請求書、取引先との契約、通帳明細、確定申告書などで事業実態を説明することが重要です。
ただし、法人専門ファクタリングのBIGのように個人事業主を対象外とするサービスもあります。個人事業主の場合は、対象者、最低買取額、必要書類、給与ファクタリングとの違いを確認してから申し込みましょう。
審査が甘いファクタリング会社を探す前に確認したい注意点
審査が甘い会社を探す前に、なぜ甘いと感じられるのかを整理してください。売掛先中心の審査だから通りやすく感じる場合と、危険な契約条件を隠して甘く見せている場合はまったく違います。
審査が甘いと言われる理由
ファクタリングが審査が甘いと言われる理由は、銀行融資と審査軸が違うからです。利用会社の赤字や借入状況だけでなく、売掛先の支払能力と売掛金の内容を中心に見ます。
この構造により、銀行融資を断られた法人でも相談できる余地があります。ただし、審査が甘いと言われる会社でも審査はあり、売掛金の実在性や回収可能性などは確認されます。これらを確認しないとうたう業者は、慎重に見てください。
審査なしをうたう業者のリスク
審査なしをうたう業者は、宣伝文句だけで判断せず、契約の中身まで確認してください。金融庁は、ファクタリング業者から受け取る買取代金が債権額に比べて著しく低額であるといったケースを偽装ファクタリングの疑いがあるものとして挙げ、譲渡した債権の集金が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとしています。
契約書が債権譲渡契約になっているか、償還請求権がないかも確認しますが、それだけで安全とは言い切れません。金融庁は、ファクタリングが貸金業に該当するかについて、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。売掛先が支払わなかった場合に利用者へ支払義務が戻らないか、資金の流れや回収の方法も含めて確認し、不明な点があれば契約前に弁護士などの専門家へ相談してください。
給与ファクタリングや偽装ファクタリングとの違い
事業者向けファクタリングと給与ファクタリングは別物です。事業者向けファクタリングは、事業で発生した売掛債権を売却する取引です。
一方、給与ファクタリングは個人の給与(賃金債権)を対象とする取引です。金融庁は、業として個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとしています。最高裁判所第三小法廷も、令和5年2月20日の決定(令和4年(あ)第288号)で、その事件の「給料ファクタリング」と称する取引に基づく金銭の交付を、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。賃金債権を対象にした取引についての判断で、事業者向けの売掛債権のファクタリング一般を判断したものではありません。個人の給与、返済義務、買戻し義務、保証を前提にした取引は、通常の事業者向けファクタリングとして扱わないでください。
通りやすい会社を比較するときの見方
通りやすい会社を比較するときは、審査の甘さではなく、対応できる売掛金の範囲を見ます。少額対応、オンライン対応、個人事業主対応、赤字や税金滞納への相談可否、必要書類の範囲などが比較軸になります。
会社比較を見たい場合は、基礎知識を押さえたうえで審査が甘い・通りやすいファクタリング会社の比較を確認すると判断しやすくなります。ただし、どの会社でも100%通るわけではありません。
審査に落ちたときの対応
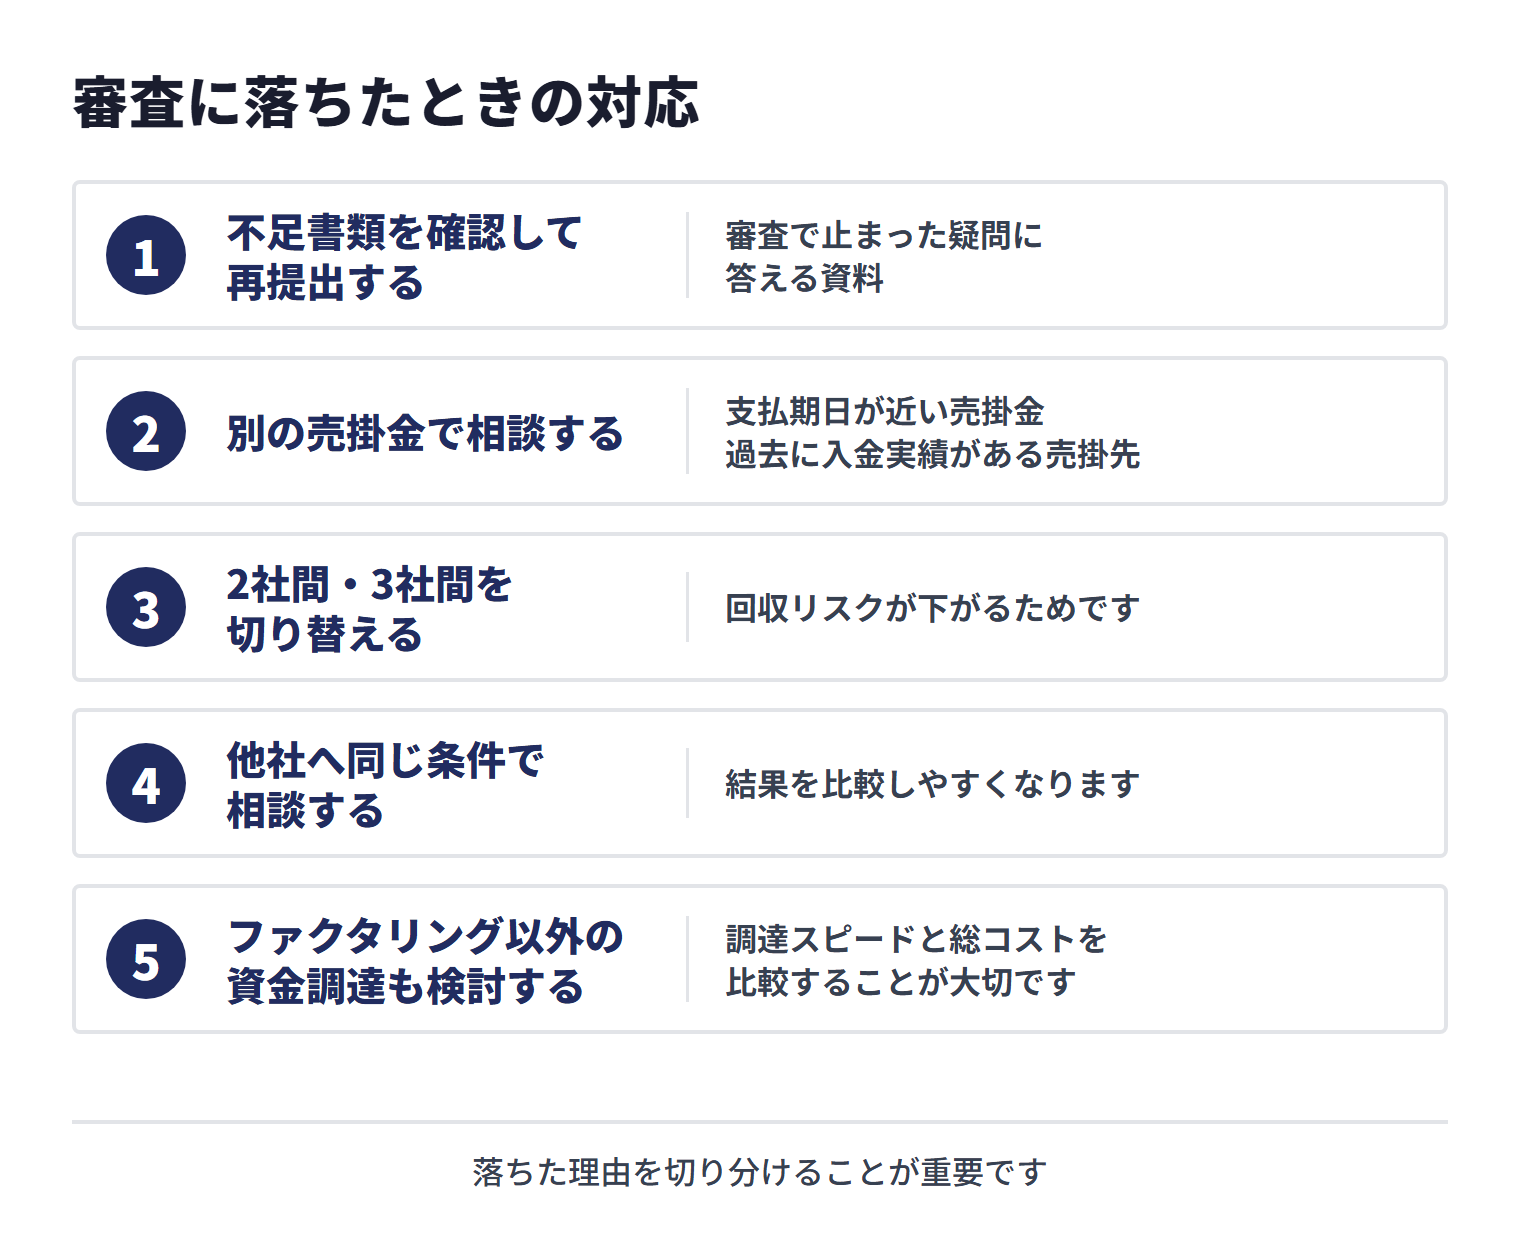
ファクタリング審査に落ちたときは、同じ内容で何度も申し込むより、落ちた理由を切り分けることが重要です。書類不足、売掛先、売掛金、契約方式、資金調達手段の順に見直すと、次の行動を決めやすくなります。
不足書類を確認して再提出する
書類不足や不一致が原因なら、資料を補って再提出します。請求書、通帳、契約書、発注書、納品書、検収書のどこに不足があるのかを確認してください。
再提出時は、単に書類を増やすのではなく、審査で止まった疑問に答える資料を出すことが大切です。ファクタリング会社に不足理由を確認し、必要な資料を絞り込んでください。
別の売掛金で相談する
売掛先の信用力や支払期日が原因なら、別の売掛金で相談する方が早い場合があります。特に、支払期日が近い売掛金や、過去に入金実績がある売掛先の請求書は候補になります。
同じ会社に再相談する場合でも、売掛金が変われば審査結果が変わることがあります。売掛金ごとの資料を整理して、条件を比べましょう。
2社間・3社間を切り替える
2社間で条件が厳しい場合は、3社間に切り替えると手数料や審査条件が変わる場合があります。売掛先の承諾を得られるなら、ファクタリング会社から見た回収リスクが下がるためです。
反対に、3社間の通知が難しい場合は、2社間で対応できる会社を探すことも選択肢です。契約方式ごとのメリットと注意点を比較して判断してください。
他社へ同じ条件で相談する
審査基準は会社ごとに異なります。1社で落ちた場合でも、別の会社で同じ売掛金が通る可能性はあります。
他社へ相談するときは、条件を変えずに見積もりを取りましょう。売掛先、請求金額、支払期日、希望入金日を同じにすると、結果を比較しやすくなります。
ファクタリング以外の資金調達も検討する
ファクタリングで通らない場合は、売掛金そのものや財務状況に構造的な問題がある可能性があります。その場合は、ビジネスローン、制度融資、公的支援、支払い交渉、資金繰り表の見直しも並行して検討してください。
急ぎの資金繰りでは、即日の資金調達で確認したい方法を見ながら、調達スピードと総コストを比較することが大切です。
よくある質問
ファクタリング審査でよくある質問をまとめます。本文で説明した通り、審査で見られる中心は売掛先と売掛金ですが、利用者側の状況や契約条件も確認されます。
ファクタリング審査では何を見られますか?
ファクタリング審査では、売掛先の信用力、売掛金の実在性、支払期日、取引実績、利用者側の書類整合性が見られます。銀行融資のように利用者の返済能力だけを見るのではなく、売掛金が期日に回収できるかが中心です。
ファクタリング審査は銀行融資より甘いですか?
銀行融資より甘いと断定するより、審査軸が違うと考えるのが正確です。ファクタリングは売掛先の支払能力と売掛金の内容が中心になるため、赤字や借入がある法人でも相談できる余地があります。
赤字でもファクタリング審査に通りますか?
赤字でも通る可能性はあります。売掛先の信用力が高く、請求書の内容、入金履歴、支払期日、差押えの有無を確認できれば、利用者の赤字だけで直ちに不可とは限りません。
税金滞納があると審査に落ちますか?
税金滞納がある場合でも相談できる余地はありますが、扱いは会社ごとに異なり、差押えが入っている場合は厳しくなります。国税庁の通達では、債権の差押えは債権差押通知書が売掛先に送達された時に効力を生じ、売掛先はその範囲で滞納者への支払いが禁止されるとされており、差押えが売掛金に及ぶと、ファクタリング会社が回収できないおそれがあるためです。
請求書だけで審査できますか?
請求書だけで簡易見積もりを受けられる会社はありますが、本審査では通帳明細、本人確認書類、決算書や確定申告書、契約書などを求められる場合があります。請求書だけで契約できるとは考えない方が安全です。
個人事業主でも審査を受けられますか?
事業活動で発生した売掛金であれば、個人事業主でも審査を受けられる会社があります。ただし、給与ファクタリングとは別物です。事業の請求書、入金履歴、取引先との継続性を示せるかが重要です。
審査なしのファクタリング会社は安全ですか?
審査なしを強くうたう会社は慎重に確認してください。宣伝文句だけで判断せず、契約の中身を確認することが大切です。金融庁は、受け取る買取代金が債権額に比べて著しく低額であるケースを偽装ファクタリングの疑いがあるとし、売主が集金できなかった場合に債権を買い戻すこととされている、または売主自身の資金で支払をしなければならないこととされている取引は、貸金業に該当するおそれがあるとしています。「審査なし、即融資」などの宣伝文句は、警察もヤミ金融業者の特徴として注意を呼びかけています。
審査に落ちた履歴は信用情報に残りますか?
売掛債権の売買として行われる通常の事業者向けファクタリングは、貸付けの契約とは性質が異なります。指定信用情報機関の日本信用情報機構(JICC)は、貸金業者が指定信用情報機関に提供する個人信用情報を、個人の顧客を相手方とする貸付けに係る契約の情報と説明しています。ただし、取引の実質が貸付けに当たる場合や、ローン・保証など別の申込みを伴う場合まで、信用情報に何も残らないと一律には言えません。また、契約トラブル、売掛先への通知、二重譲渡は別の信用問題につながります。
まとめ
ファクタリング審査は、銀行融資と同じように考えると誤解しやすい審査です。利用者側の決算や借入状況も確認されますが、中心になるのは売掛先の信用力、売掛金の実在性、支払期日、取引実績です。
審査に通りやすくするには、信用力の高い売掛先を選び、支払期日の近い売掛金を使い、請求書と入金履歴、契約書、納品書、検収書などをそろえることが重要です。赤字や税金滞納がある場合でも、状況を隠さず、差押えの有無や納付計画を説明してください。
審査が甘い会社を探す前に、審査なし、ブラックOK、100%通過といった訴求だけで判断せず、買戻し義務や保証要求など、売掛先が支払わなかったときの負担を利用者に負わせる条件がないかを確認することも大切です。ファクタリングは資金繰りを一時的に整える手段であり、手数料と契約条件を確認したうえで、資金繰り改善の次の一手まで考えて使いましょう。
参考資料・出典
法令・公的機関・業界団体
- 中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」(chugokushikoku.npa.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
- 国税庁「国税徴収法基本通達 第62条関係 差押えの手続及び効力発生時期」(nta.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 金融庁「違法な金融業者にご注意!」(fsa.go.jp)
- 金融庁「アクセスFSA 第202号」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)
本記事は、上記の公的情報とBIGの法人向けファクタリングサービス情報を参照して作成しています。法令、制度、手数料、審査方針は変更される場合があるため、利用前に最新情報と契約書面を確認してください。