売掛金とは?発生から回収までの流れと、回収できないときの選択肢【2026年最新】
売掛金とは商品やサービスを先に渡し、代金を後から受け取る権利のことです。発生から入金までの流れ、買掛金・未収入金との違い、回収できないときに取れる手段までを、民法と国税庁の規定に沿って整理します。
【結論先出し】売掛金は「商品やサービスを掛けで販売・提供したときに発生する、代金を後日受け取る権利」です。
会計上は資産ですが、入金されるまでは支払いに回せません。入金までの日数が長いほど、また売上が伸びるほど手元資金は圧迫されます。
回収の遅れは合計残高ではなく取引先別の明細に出ます。回転期間・期日超過残高・取引先別の集中度の3つで見てください。
「請求書は出したのに、入金は2か月先」。売掛金は、この「売上は立っているのに現金がない」状態を生む会計上の権利です。黒字なのに資金が足りなくなる原因の一つが、ここにあります。
売掛金が発生してから入金されるまでに何が起きるのか、似た勘定科目との違いは何か、そして入金までの待ち時間が事業に効いてきたときに何ができるのかまでを、民法と国税庁の規定に沿って整理します。
売掛金とは、代金を後から受け取る権利のこと
売掛金とは、商品やサービスを先に引き渡し、その代金を後日受け取る権利です。会計上は資産に分類されます。現金はまだ手元にありませんが、「受け取れる権利」を持っている状態が資産として計上されます。
会計上の扱いは、中小企業の会計に関する検討会が取りまとめた「中小企業の会計に関する基本要領」でも確認できます。同要領は、受取手形、売掛金、貸付金等を金銭債権の例に挙げ、金銭債権は原則として取得価額で計上するとしています。同要領の様式集の貸借対照表では、売掛金は流動資産の区分に置かれています。
※出典:中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(企業会計基準委員会掲載の検討会報告書)[1]
企業間の取引では、注文のたびに現金をやり取りするのは効率が悪いため、一定期間の取引をまとめて後日精算する「掛取引」が行われます。売掛金はこの掛取引から生まれます。
売掛金が生まれるのは「販売・提供したとき」
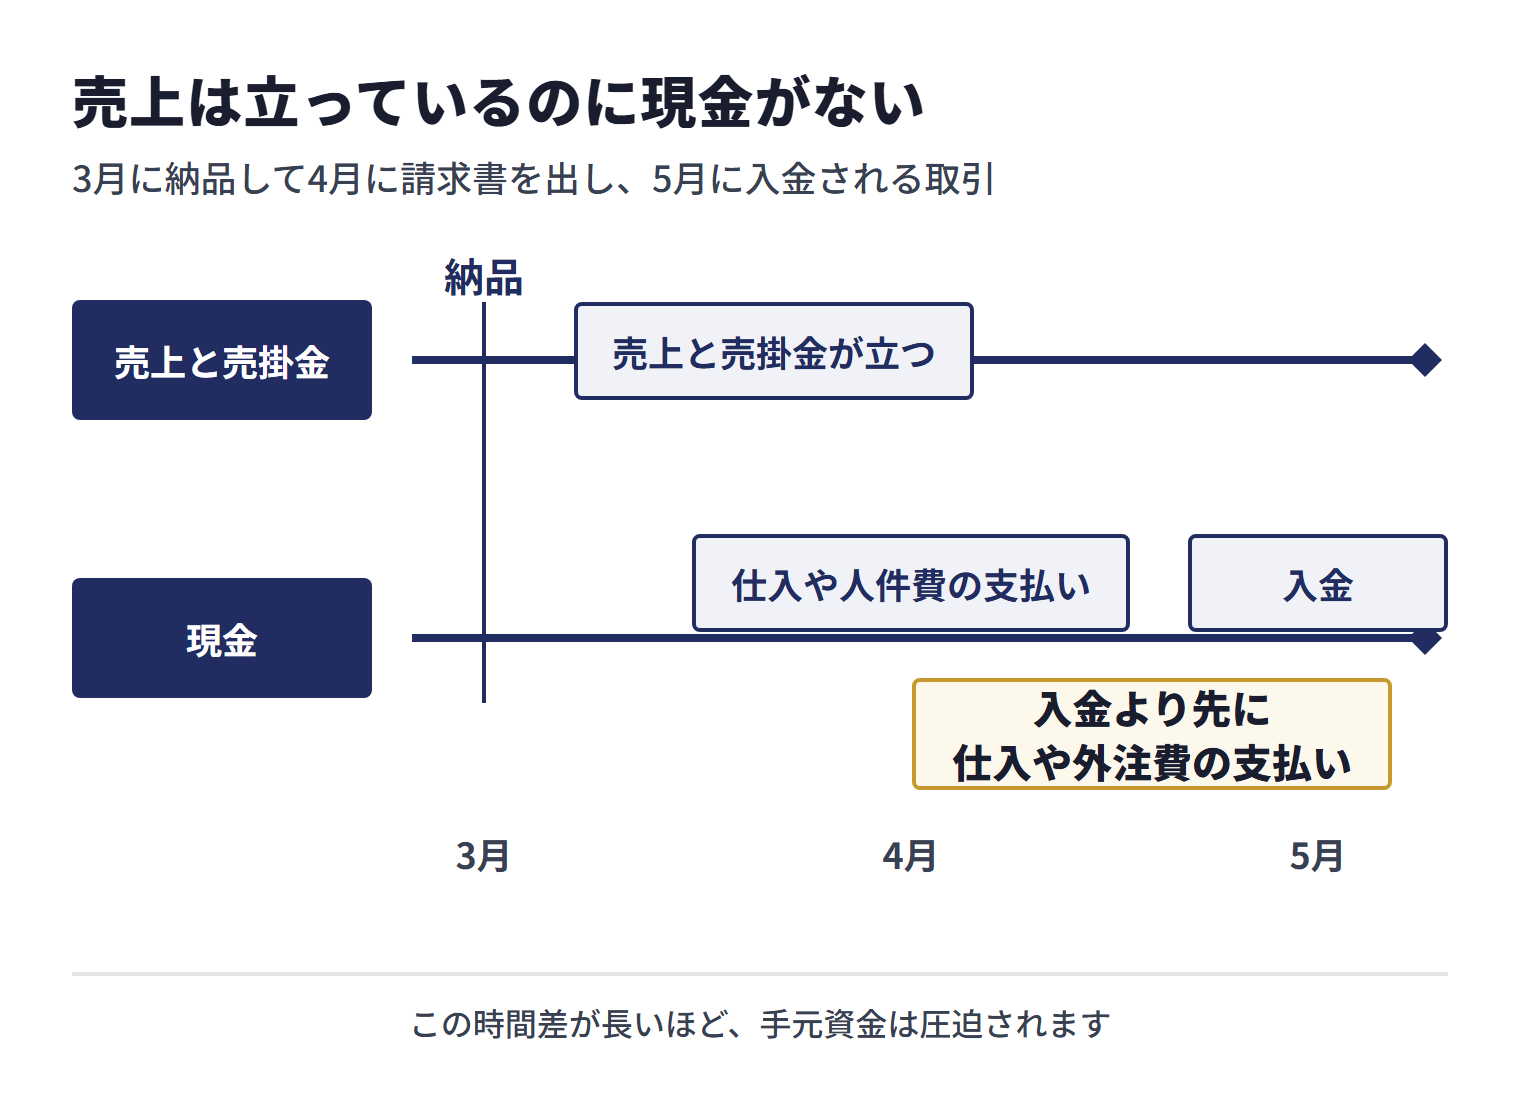
売掛金が計上されるのは、入金されたときでも請求書を出したときでもなく、商品を販売したとき、サービスを提供したときです。ここが実務でずれやすい点です。3月に納品して4月に請求書を出し、5月に入金される取引で、納品した時に売上を計上する基準をとっていれば、売上と売掛金が立つのは3月です。
つまり掛取引では、決算書上の売上と、口座に入ってくる現金に時間差が生まれるということになります。この時間差が長いほど、手元資金は圧迫されます。
計上の時点について、中小企業の会計に関する基本要領は、収益は原則として、製品、商品の販売又はサービスの提供を行い、かつ、これに対する現金及び預金、売掛金、受取手形等を取得した時に計上するとし、売上高は対価を受け取った時(売掛金の場合には、発生した時)に認識するのが原則的な考え方(一般に「実現主義」)だと説明しています。そのうえで、実務上、製品や商品の販売の場合には出荷した時に計上する方法が多く見られるものの、各々の企業の取引の実態に応じて決定することになるとしています。同要領は、会計処理の方法は毎期継続して同じ方法を適用する必要があるともしているため、出荷・納品・検収のどの時点で計上するかを決めたら、その基準で続けて処理し、迷う場合は顧問税理士に確認してください。
※出典:中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(企業会計基準委員会掲載の検討会報告書)[1]
売掛金が資産でありながら、現金ではない意味
貸借対照表の資産の部に売掛金が並んでいても、それで仕入代金や給与を支払うことはできません。売掛金は、入金されて現金・預金になるまで、そのままでは支払いに回せません。
売掛金が積み上がっているのに資金が回らない、という状態は起こり得ます。売上が伸びるほど売掛金も増え、入金より先に仕入や外注費の支払いが来るためです。売上が伸びている会社でも資金繰りが苦しくなることがあるのは、この構造によります。
発生から入金までに何が起きるか
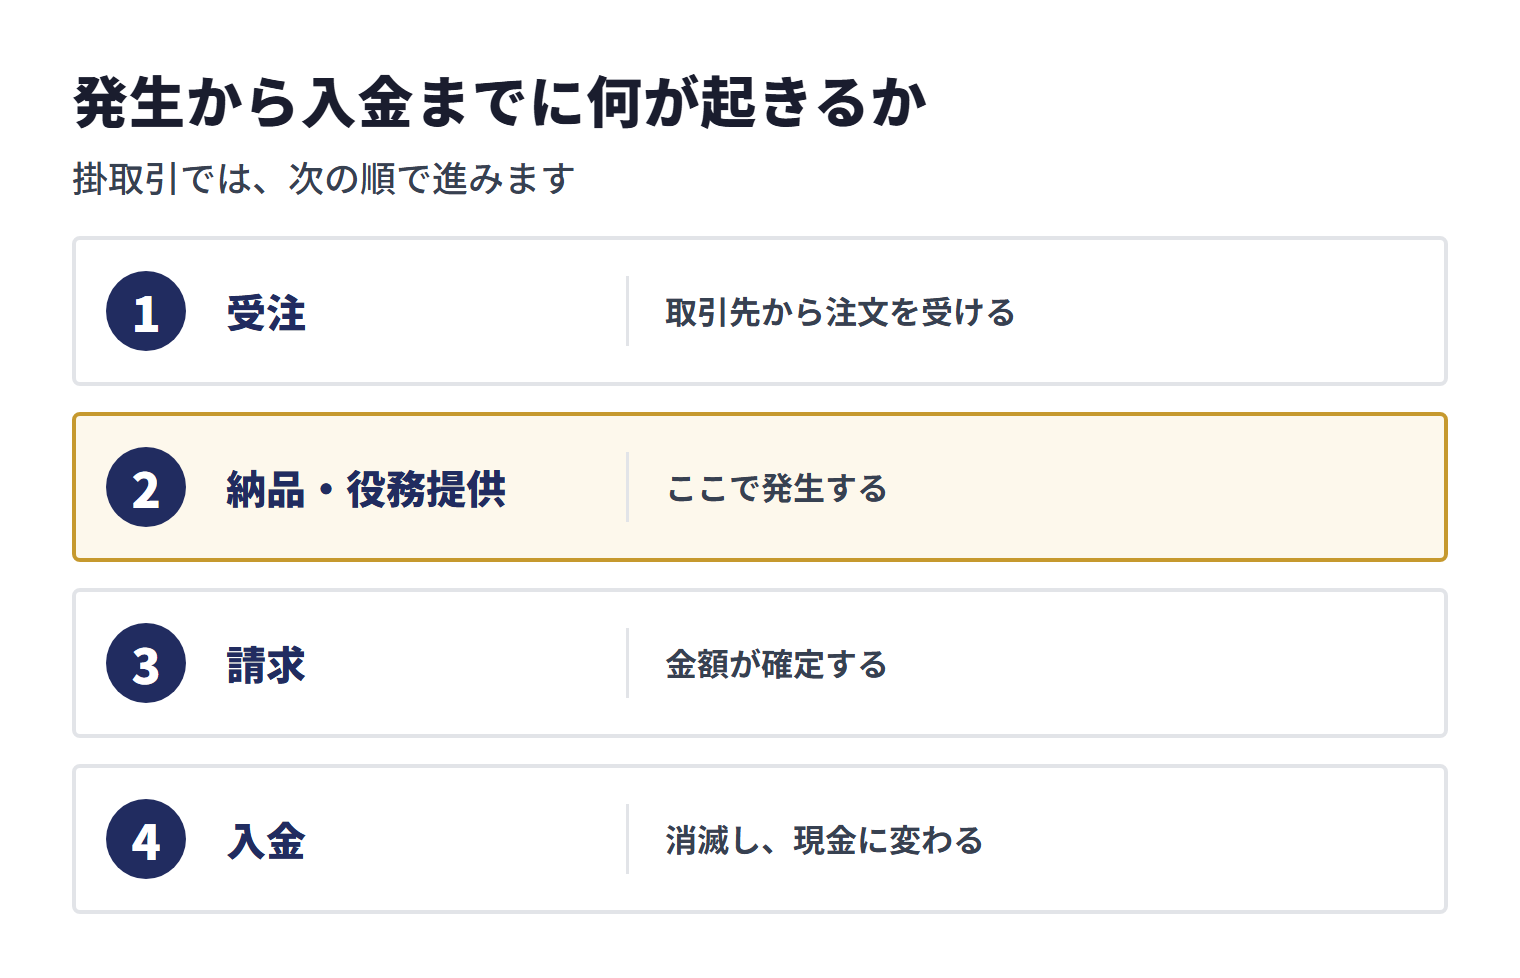
掛取引では、次の順で進みます。どこで何日かかるかを把握しておくと、資金繰りの見通しが立てやすくなります。
| 段階 | 起きること | 売掛金の状態 |
|---|---|---|
| ① 受注 | 取引先から注文を受ける | まだ発生しない |
| ② 納品・役務提供 | 商品を引き渡す/サービスを提供する | ここで発生する |
| ③ 請求 | 締め日にまとめて請求書を発行する | 金額が確定する |
| ④ 入金 | 支払期日に振り込まれる | 消滅し、現金に変わる |
②から④までの日数が、いわゆる支払サイトです。「月末締め翌月末払い」なら最短でも30日、月初に納品すれば60日近くかかります。この期間、代金は回収できないまま、仕入や人件費の支払いだけが先に来ます。
締め日と支払日の組み合わせで、待ち時間は倍近く変わる
同じ「翌月末払い」でも、納品日が月初か月末かで手元に入るまでの日数は大きく変わります。月末締め翌月末払いの取引で、月初の1日に納品した場合は入金まで約60日、月末の30日に納品した場合は約30日です。
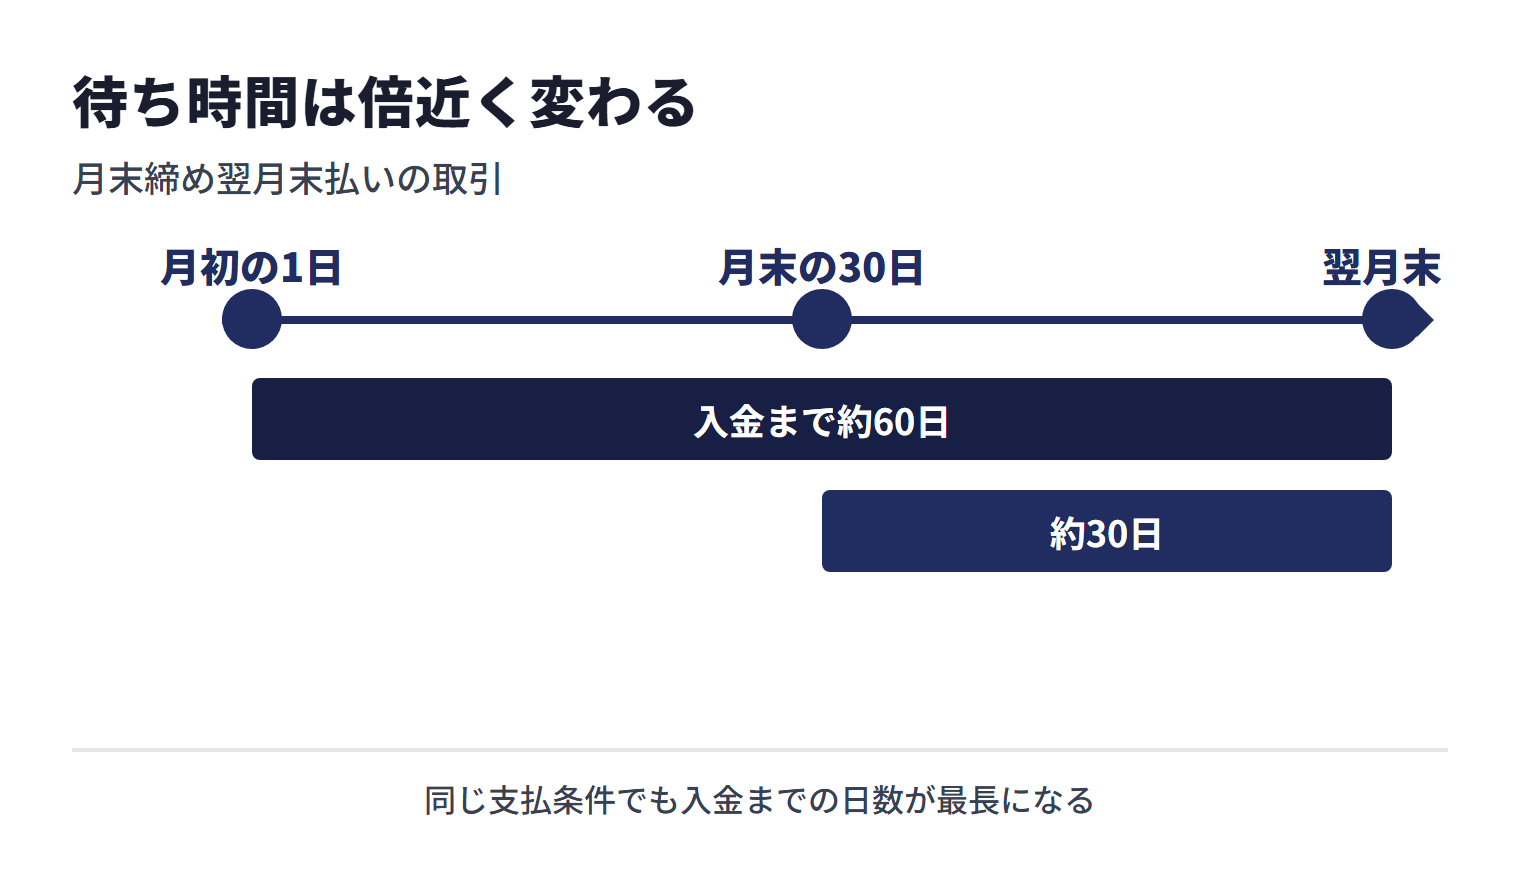
資金繰り表を作るときは、請求書の発行日ではなく納品日を起点に数えると、実態に近い見通しになります。月初の納品は、同じ支払条件でも入金までの日数が最も長くなります。月末締めの取引で納品日を調整できるものは、月末寄りに組むことで平均の日数を縮められます。
買掛金・未収入金との違い
売掛金と混同されやすい勘定科目が2つあります。どちらも「後でお金が動く」点は同じですが、方向と発生原因が違います。
| 勘定科目 | 区分 | 発生する場面 | 方向 |
|---|---|---|---|
| 売掛金 | 資産 | 本業の商品・サービスを掛けで販売した | 受け取る |
| 買掛金 | 負債 | 本業の仕入を掛けで行った | 支払う |
| 未収入金 | 資産 | 本業以外の取引で代金が未回収(固定資産の売却など) | 受け取る |
本記事では、売掛金と未収入金の分かれ目を「本業の営業取引かどうか」で整理しています。製造業が製品を掛けで売れば売掛金、使わなくなった機械を売って代金が未回収なら未収入金、という分け方です。日本銀行の「資金循環統計の解説」も、統計上の分類として、財・サービスの経常的な取引(その主体の本来の業務)に伴って発生する債権・債務に売掛金・買掛金を含め、本来の業務でない非経常的な取引に伴って生じる、売上債権や買入債務とされない債権債務を未収・未払金としています。
本業の債権とそれ以外を分けておくと、売掛金の回転期間など、本業の回収状況を見る数字がずれにくくなります。ただし日本銀行の区分は統計上のものなので、個別の取引をどの科目で処理するかは、取引の実態と自社の会計方針に照らして決め、迷う場合は顧問税理士に確認してください。詳しくは売掛金と未収入金の違いで整理しています。
売掛金が回収できないと何が起きるか
売掛金は「受け取れる権利」であって、受け取れることが保証されたお金ではありません。取引先の資金繰りが悪化すれば、支払いは遅れ、最悪の場合は回収できずに終わります。
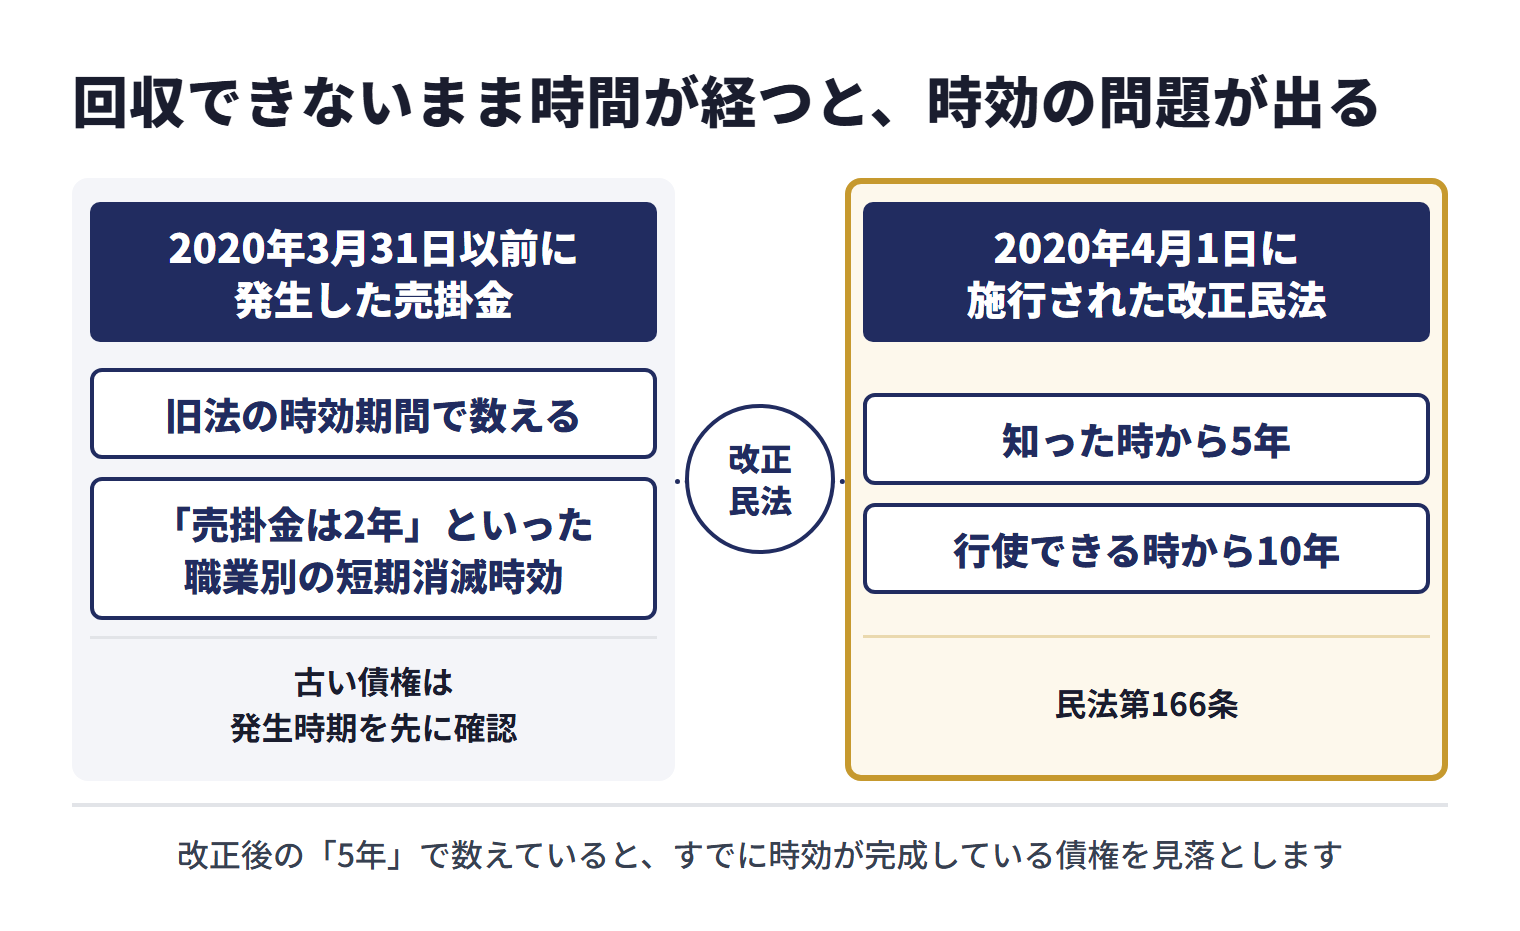
回収できないまま時間が経つと、時効の問題が出る
債権には消滅時効があります。2020年4月1日に施行された改正民法により、債権は権利を行使できることを知った時から5年、または権利を行使できる時から10年で時効消滅すると定められています(民法第166条)。
改正前の民法には職業別の短期消滅時効などがあり、債権の種類によって期間が異なっていましたが、改正で整理されました。ただし、改正民法の施行日(2020年4月1日)より前に生じた債権の消滅時効の期間は、なお改正前の民法(旧法)によります。施行日以後に生じた債権でも、その原因である法律行為(契約など)が施行日前にされたときは同じ扱いです(民法の一部を改正する法律(平成29年法律第44号)附則10条)。古い債権や、施行日前から続く契約にもとづく債権を扱う場合は、債権が生じた時期と契約の時期の両方を確認してください。
回収不能が確定したときの税務上の扱い
回収できないことが確定した売掛金は、一定の要件を満たせば貸倒損失として損金に算入できます。国税庁は、法人の有する金銭債権について、会社更生法・民事再生法などの規定や債権者集会の協議決定などにより切り捨てられた場合、債務者の資産状況、支払能力等からその全額が回収できないことが明らかになった場合(担保物があるときは、その担保物を処分した後)、継続的な取引を行っていた債務者との取引を停止し、その取引停止の時と最後の弁済の時などのうち最も遅い時から1年以上経過した場合(売掛債権に限り、担保物のある場合は除かれます)などを示しています(国税庁 No.5320 貸倒損失として処理できる場合)。
取引先と「連絡が取れない」というだけでは、これらの場合に当たるとは限りません。処理の可否は個別の事情によるため、顧問税理士に確認してください。
回収に向けて取れる手段
入金が遅れているとき、いきなり法的手段に進む必要はありません。段階を踏んで進める方法があります。中小企業基盤整備機構が運営するJ-Net21のビジネスQ&Aでは、中小企業診断士が、売掛金の回収状況を改善する方法として、受注時の支払条件の確認から取引先ごとの売掛金管理までの仕組みをつくって徹底することを勧め、支払いが遅れている場合には督促を行い、いつ支払われるのかを確認するよう回答しています(J-Net21 売掛金の回収状況を改善したいのですが、どうすればよいですか?)。
交渉で解決しない場合は、弁護士への相談が選択肢になります。日本弁護士連合会は中小企業向けの相談窓口「ひまわりほっとダイヤル」で売掛金の回収を相談分野として挙げています(日本弁護士連合会 ひまわりほっとダイヤル)。
回収の具体的な手順は売掛金の回収方法で詳しく整理しています。
回収を待たずに資金化する方法もある
ここまでは「支払われない売掛金をどう回収するか」の話でした。一方で、支払いには問題がないが、入金までの待ち時間が事業のネックになっているというケースもあります。
この場合に使えるのが、売掛金を第三者に売却して支払期日前に現金化するファクタリングです。金融庁も、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しており、民法第466条は、債権は譲り渡すことができると定めています(民法第466条)。
民法第467条は、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないとしています。2社間で行う場合は、債務者以外の第三者に対抗するために債権譲渡登記を用いることがあります。これは動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律(動産・債権譲渡特例法)に基づく制度で、同法第4条は、法人が金銭債権を譲渡して債権譲渡登記がされたときは、債務者以外の第三者については民法第467条の規定による確定日付のある証書による通知があったものとみなし、債務者(売掛先)については、登記事項証明書を交付して通知をし、又は債務者が承諾をしたときに同様とするとしています。
利用前に確認すること
金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとし、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあることを注意喚起しています。例として、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に売主が債権を買い戻すこととされているものなどを挙げ、貸金業に該当するかは、契約書にノンリコース(売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じないこと)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています(金融庁 ファクタリングの利用に関する注意喚起)。
契約前に、償還請求権や買戻しの条項の有無・手数料の総額・追加費用の有無を書面で確認してください。ファクタリング会社の比較では、公表されている条件を会社ごとに並べています。
売掛金を管理するときに見る3つの数字
売掛金は「増えた・減った」だけでは判断できません。実務で見るのは次の3つです。どれも帳簿と請求書があれば自社で計算できます。
① 回転期間 — 売り上げてから現金になるまでの日数
売掛金回転期間(日)= 売掛金残高 ÷(年間売上高 ÷ 365)
年間売上高3億6,500万円の会社に売掛金が6,000万円あれば、1日あたりの売上高は100万円なので回転期間は60日です。契約上の支払サイトから逆算した理論値と比べて長いなら、条件どおりに入金されていない債権が混ざっている可能性があります。業種平均と比べるより、自社の過去数期の推移を並べたほうが異常に気づきやすくなります。受取手形や電子記録債権も含めた測り方は売上債権とはで整理しています。
② 期日超過残高 — 年齢調べで滞留を切り出す
合計残高の中には、順調に回っている債権と、何か月も止まっている債権が混ざっています。取引先別・経過日数別に並べる「年齢調べ(エイジング)」を月次で作ると、滞留分だけを取り出せます。
| 区分 | 状態 | 取る手 |
|---|---|---|
| 期日前 | 正常 | 入金予定日を資金繰り表に反映する |
| 期日超過 1〜30日 | 振込漏れ・請求書不着の可能性が高い | 電話・メールで事実確認 |
| 期日超過 31〜90日 | 相手の資金繰りか、請求内容の争いを疑う | 書面で督促し、原因を記録する |
| 期日超過 91日超 | 回収事故の可能性 | 内容証明・法的手段の検討。時効の起算日を確認する |
区分の日数は自社の取引条件に合わせて決めて構いません。大事なのは「合計」ではなく「明細」で見ることです。回収の問題は合計残高だけでは見えにくくなります。年齢調べは会計ソフトの機能で出せる場合もあり、無ければ得意先元帳から請求書単位で経過日数を計算した表を月末に1枚作れば足ります。
③ 取引先別の集中度 — 1社に寄りすぎていないか
売掛金の上位1社が総残高の何割を占めているかも確認してください。集中度が高いほど、その1社の支払遅延がそのまま自社の資金ショートにつながります。集中している相手ほど、与信限度額を決めておく意味があります。
売掛金が発生する前にできること — 与信管理
回収の手間は、売掛金が発生したあとより、発生する前に取引条件を決めておくほうが小さく済みます。新規取引を始めるときに確認しておく項目を挙げます。
| 確認すること | なぜ必要か |
|---|---|
| 登記事項証明書(商号・本店・代表者・設立年) | 契約の相手が実在し、誰が代表かを確かめる。請求書の宛名と契約当事者を一致させる |
| 支払条件(締め日・支払日・支払方法) | 回転期間の理論値がここで決まる。曖昧なまま取引を始めると督促の根拠を失う |
| 与信限度額 | 1社に対して許容する売掛金残高の上限。超えたら出荷を止める判断基準になる |
| 取引基本契約書の条項 | 遅延損害金・期限の利益喪失・所有権留保・相殺の可否。争いになったときの根拠 |
| 譲渡制限特約の有無 | 売掛金を資金化する可能性があるなら、契約時に確認しておく(下記) |
与信限度額の決め方
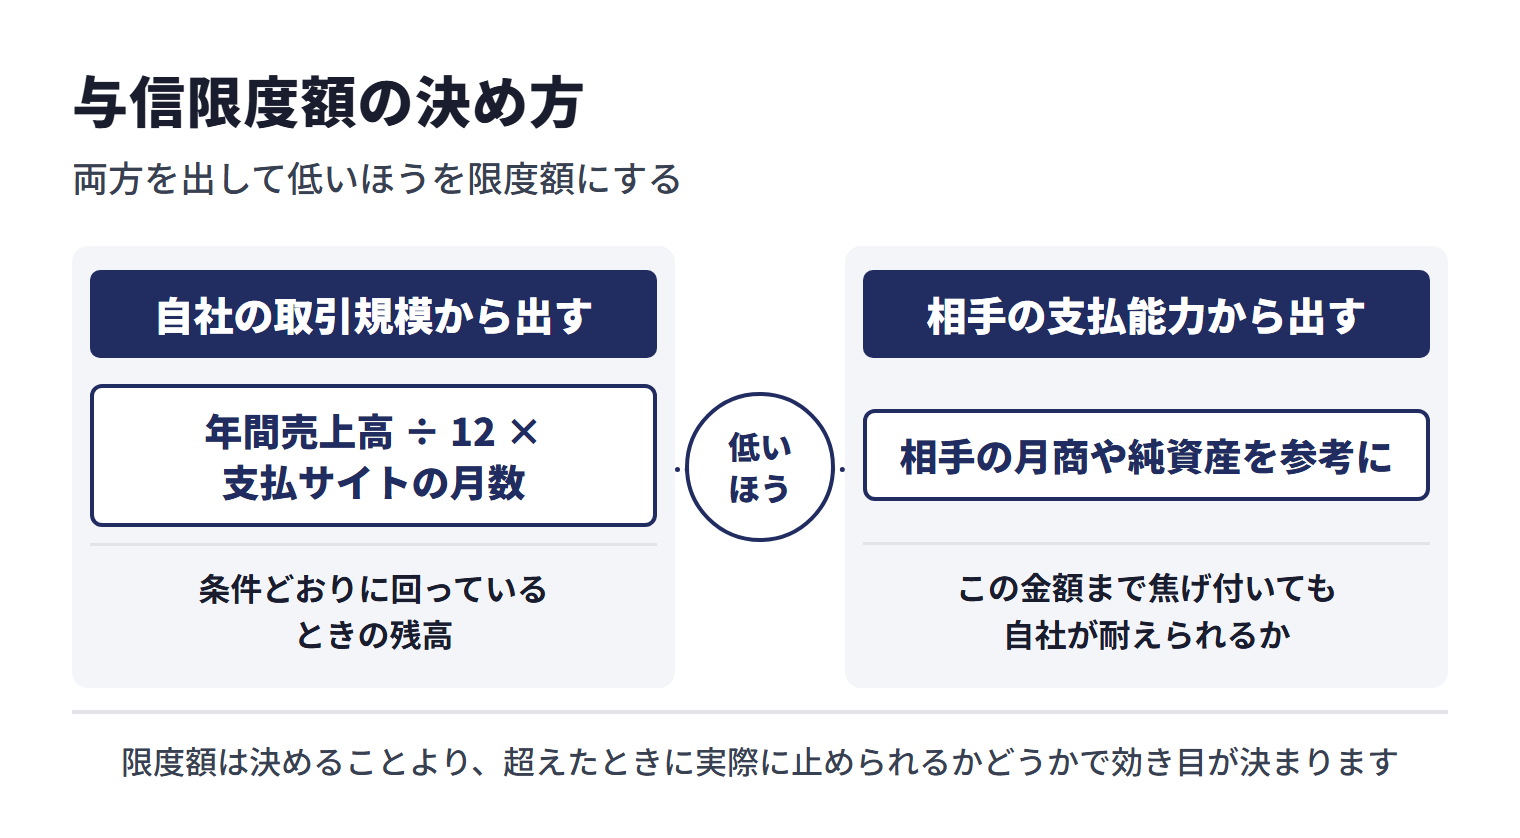
与信限度額は、その取引先に対して許容する売掛金残高の上限です。決め方に唯一の正解はありませんが、出発点になる考え方が2つあります。1つは自社の取引規模から出す方法で、その取引先への年間売上高 ÷ 12 × 支払サイトの月数が、条件どおりに回っているときの残高です。年間1,200万円を売り、翌々月末払いなら、平常時の残高は約200万円になります。この平常残高を超えていれば、条件どおりに入金されていないか、取引が急に増えたかのどちらかです。
もう1つは相手の支払能力から出す方法で、相手の月商や純資産を参考に「この金額まで焦げ付いても自社が耐えられるか」で線を引きます。両方を出して低いほうを限度額にし、超えたときは出荷や役務提供を止める、前受金を求める、といった対応をあらかじめ決めておきます。限度額は決めることより、超えたときに実際に止められるかどうかで効き目が決まります。
請求の締め回数を増やすと、回転期間は算術的に縮む
月末締めの1回請求を、15日締めと月末締めの2回に分けると、月初に納品した分の請求が半月早まります。締め日の翌月の同じ日に支払われる条件(15日締めは翌月15日払い、月末締めは翌月末払い)なら、納品が月内に均等にある前提で、平均の回転期間は約45日から約38日程度に縮まります。締めから支払いまでの期間は変えずに済みますが、相手の支払日が月2回になり、請求書も増える負担がかかるため、取引額の大きい先から相談するのが順序になります。
譲渡制限特約があっても譲渡は無効にならない
取引基本契約に「債権を第三者に譲渡してはならない」という条項が入っていることがあります。2020年4月1日施行の改正民法により、譲渡制限の意思表示があっても債権譲渡の効力そのものは妨げられません(民法第466条第2項)。ただし、制限があることを知っていた、または重大な過失で知らなかった譲受人に対しては、債務者が履行を拒むことができます(同条第3項)。資金化を考えるなら、条項の有無を契約時に把握しておくことが、あとで選択肢を狭めないための前提になります。詳しくは売掛債権とはで整理しています。
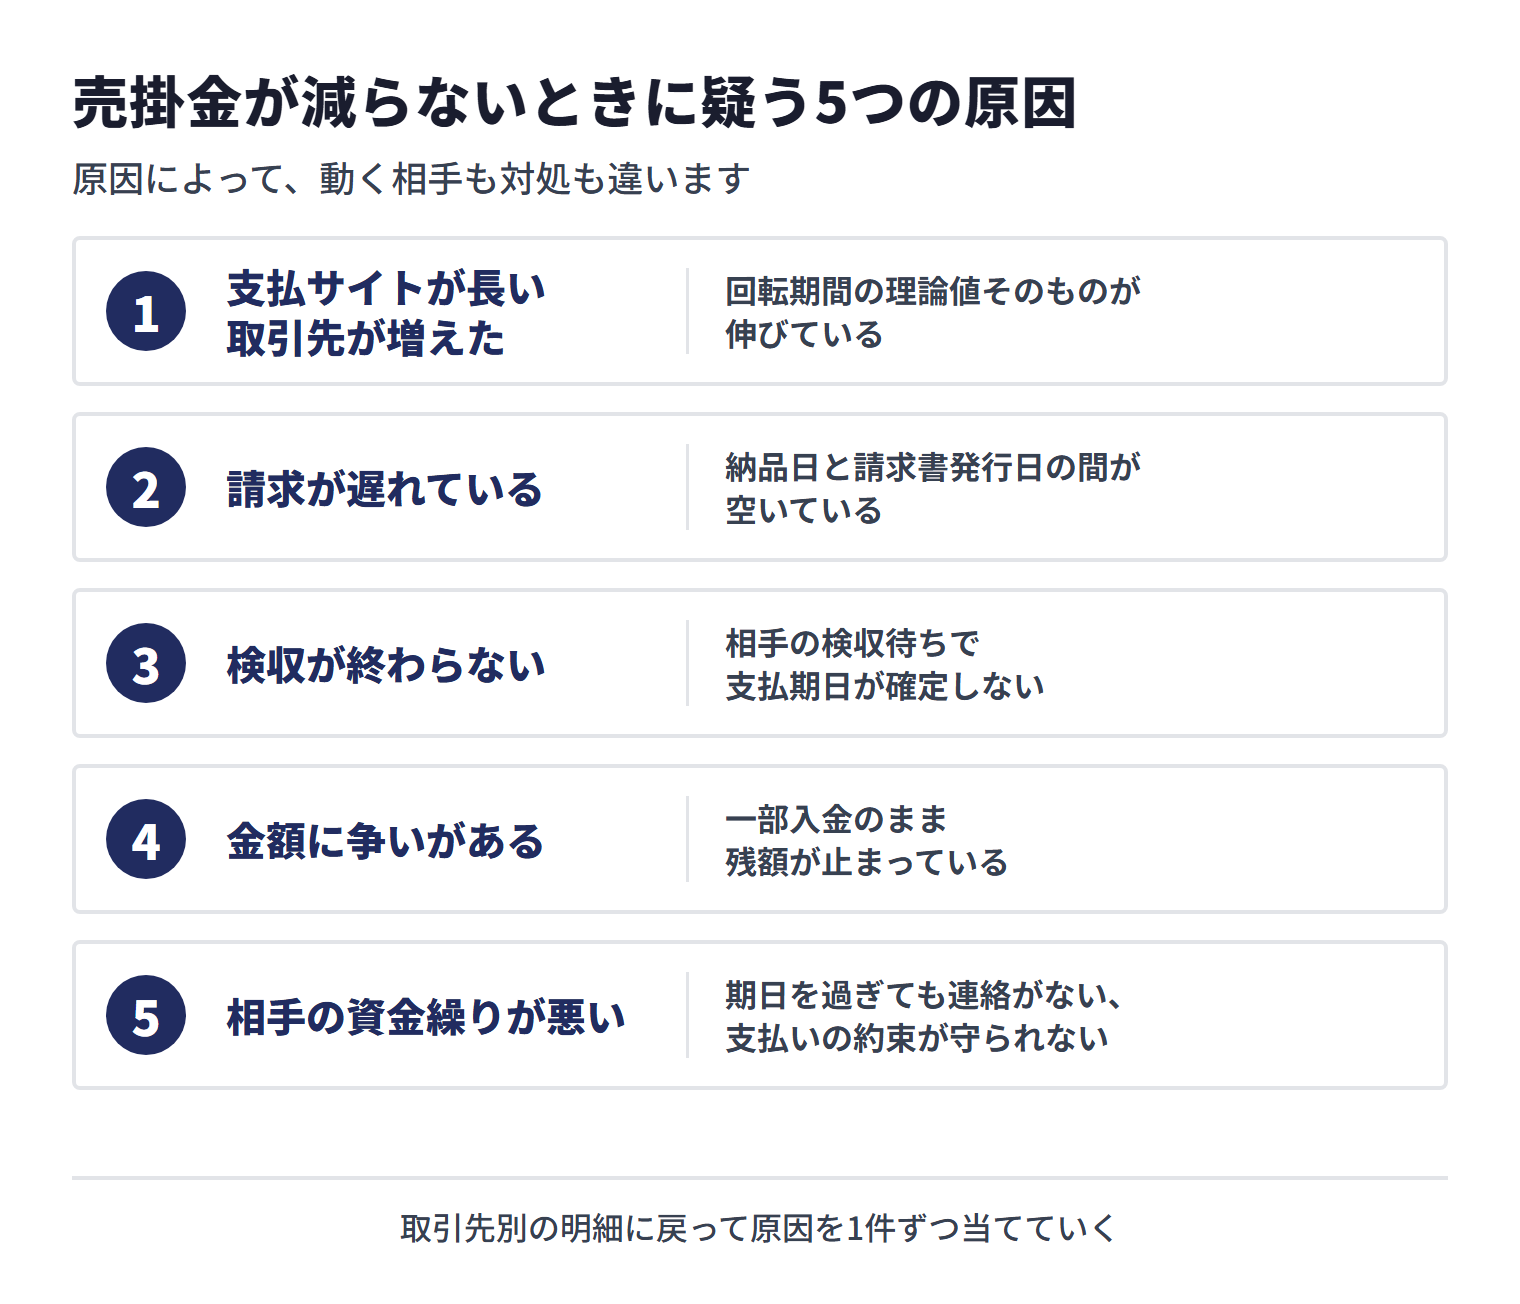
売掛金が減らないときに疑う5つの原因
売上が横ばいなのに売掛金だけが増えている、あるいは減らない。そのときに疑う原因は5つに絞れます。原因によって、動く相手も対処も違います。
| 原因 | 見分け方 | 対処 |
|---|---|---|
| 支払サイトが長い取引先が増えた | 回転期間の理論値そのものが伸びている | 新規取引の条件設定。既存先は更新時に交渉 |
| 請求が遅れている | 納品日と請求書発行日の間が空いている | 締め日の運用を見直す。請求書の発行を納品直後にする |
| 検収が終わらない | 請求はしたが相手の検収待ちで支払期日が確定しない | 検収条件を契約で具体化する。検収の催促を営業が持つ |
| 金額に争いがある | 一部入金のまま残額が止まっている | 差額の原因(返品・値引き・追加作業)を特定し、合意を書面にする |
| 相手の資金繰りが悪い | 期日を過ぎても連絡がない、支払いの約束が守られない | 督促の段階を上げる。与信限度額を下げ、追加の出荷を止める |
最初の3つは自社の運用で直せます。4つ目は相手との合意、5つ目は回収の問題です。合計残高の増減だけを見ていると、この5つが全部混ざって見えるため、取引先別の明細に戻って原因を1件ずつ当てていくことになります。
切り分けは月次で行い、原因ごとの金額を記録しておくと、翌月に同じ原因が繰り返しているかが分かります。請求遅れが毎月出ているなら締め処理の問題、特定の1社だけが期日超過を繰り返しているなら与信の問題、というように、対策の相手が特定できます。
取引先から見れば、自社の売掛金は相手の買掛金
売掛金は一方的な権利ではなく、相手の帳簿には同じ金額が買掛金として載っています。この対称性は、2つの場面で使えます。1つは残高確認です。決算時に主要な取引先へ残高確認書を送り、相手の買掛金残高と自社の売掛金残高が一致すれば、その残高は双方が認めたものになります。もう1つは相手の見方の理解です。取引先が支払いを遅らせるとき、その会社の中では買掛金が増え、仕入先への支払いを引き延ばしている状態になっています。1社だけが遅れているのか、その会社が仕入先全体への支払いを遅らせているのかで、回収の見通しは変わります。相手の決算書を見られる関係なら、買掛金の推移を確認してください。売る側と買う側の見え方の違いは売掛金と買掛金の違いで整理しています。
決算書で売掛金を読むときの注意
金融機関や取引先が決算書を見るとき、売掛金は「本業がどれだけ現金化されていないか」を示す項目として読まれます。次の点は自社でも先に確認しておいてください。
- 売上高の伸びと売掛金の伸びが釣り合っているか。 売上が1割増えたのに売掛金が3割増えていれば、支払サイトの長期化か回収の遅れが起きている可能性がある
- 期末日の入金タイミングに左右されていないか。 大口の入金が期末日の翌日だっただけで、残高は大きく見える。期首・期末の平均で見ると振れが小さくなる
- 長期滞留分が「売掛金」のまま残っていないか。 回収の見込みが薄い債権が混ざっていると、回転期間が実態より長く出る。貸倒引当金の水準とあわせて読まれる
- 受取手形の割引・裏書分が注記にあるか。 残高だけ減っていても、資金化の手段を使っただけのことがある
消費税との関係
売掛金という資産そのものに消費税はかかりません。課税されるのは、その売掛金を生んだ販売や役務提供で、代金を受け取った時ではなく、資産の引渡しや役務の提供をした時の取引として扱います(時期の原則は下の説明を参照)。一方、売掛金を第三者に譲渡する行為は金銭債権の譲渡として非課税取引です。譲渡したときの扱いはファクタリングと消費税で整理しています。
国税庁によると、課税資産の譲渡等の時期は、原則として、その取引の態様に応じた資産の引渡しの時または役務の提供の時です。棚卸資産の販売は原則としてその引渡しの日、請負による役務の提供は、物の引渡しを要する請負契約では目的物の全部を完成して引き渡した日、物の引渡しを要しない請負契約ではその約した役務の全部の提供を完了した日とされ、工事の請負で工事進行基準を適用している場合には、その基準に従って売上げを計上する日とすることができます。未収金についても、代金決済の時期に関係なく、課税資産の引渡しや役務の提供をした時が課税資産の譲渡等をした時となります。
※出典:国税庁「No.6141 納税義務の成立の時期」[8]
よくある質問
売掛金と売上は何が違いますか?
売上は損益計算書に載る「収益」、売掛金は貸借対照表に載る「資産」です。掛取引では同じタイミングで両方が計上され、入金時に売掛金だけが現金へ振り替わります。
売掛金はいつ計上しますか?
原則として、商品を販売したとき・サービスを提供したときに計上し、請求書の発行日や入金日で決めるものではありません。商品の販売では出荷した時に計上する方法が多く見られますが、中小企業の会計に関する基本要領は取引の実態に応じて決定するとしているため、出荷・納品・検収のどの時点にするかは自社の取引に合わせて決め、迷う場合は顧問税理士に確認してください。
売掛金が多いのは良いことですか?
売上の裏付けではありますが、多いほど現金化されていない資産が増えている状態でもあります。売上の伸び以上に売掛金が増えている場合は、支払サイトの長期化や回収の遅れが起きていないか確認してください。
売掛金の消滅時効は何年ですか?
改正民法では、権利を行使できることを知った時から5年、または権利を行使できる時から10年の、どちらかが満了すると時効消滅します。2020年4月1日より前に生じた債権(それ以後に生じた債権でも、原因となる契約などが同日より前にされたものを含む)には旧法が適用され、債権の種類によって期間が異なります。
売掛金は担保にできますか?
債権譲渡担保として用いられることがあります。中小企業庁も、中小企業者が保有している在庫や売掛債権を担保として金融機関が融資を行う際に信用保証協会が債務保証を行う「流動資産担保融資保証制度」を案内しています。ファクタリングは担保に取るのではなく債権そのものを売買する点で異なります。
売掛金の残高と請求書の合計が合わないときは?
振込手数料が差し引かれていた、一部だけ入金された、返品や値引きがあった、などが考えられます。差額の原因を取引先別に特定してから科目を決めます。処理の例は売掛金の仕訳で整理しています。
回収を早めるために契約で決めておくことは?
締め日・支払日・支払方法(振込など)・振込手数料の負担者・遅延時の扱いの5つです。取適法の対象となる取引では、委託事業者は、発注した物品等を受領した日から起算して60日以内のできる限り短い期間内で支払期日を定める必要があり、2026年1月1日からは手形払等も禁止されています。取引先との取引が対象に当たるかを確認して定めてください。工期や納期が長い取引では、着手金や中間金を設定できるかも確認してください。
与信限度額はどのくらいに設定すればよいですか?
その取引先への年間売上高を12で割り、支払サイトの月数を掛けた金額が、条件どおりに回っているときの平常残高です。これを出発点に、相手の支払能力と、焦げ付いたときに自社が耐えられる金額を考えて低いほうに合わせます。決めた額を超えたときに出荷を止められる運用まで含めて設定してください。
まとめ
売掛金は「代金を後から受け取る権利」で、請求や入金の時点ではなく、商品の販売やサービスの提供の時点で発生します。資産ではあっても現金ではないため、入金までの期間が長いほど手元資金は圧迫されます。
入金が遅れている場合は交渉から段階的に対応し、必要に応じて専門家に相談してください。支払いに問題はないが待ち時間が事業のネックになっている場合は、売掛金を支払期日前に現金化する選択肢もあります。いずれの場合も、契約条件を書面で確認してから進めることが前提です。
参考資料・出典
法令・公的機関・業界団体
- 中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(企業会計基準委員会掲載の検討会報告書)(asb-j.jp)
- 民法第166条(laws.e-gov.go.jp) — 第166条(消滅時効)・第466条(債権の譲渡性)・第467条(債権譲渡の対抗要件)
- 国税庁 No.5320 貸倒損失として処理できる場合(nta.go.jp)
- J-Net21 売掛金の回収状況を改善したいのですが、どうすればよいですか?(j-net21.smrj.go.jp)
- 日本弁護士連合会 ひまわりほっとダイヤル(nichibenren.or.jp)
- 動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律(laws.e-gov.go.jp)
- 金融庁 ファクタリングの利用に関する注意喚起(fsa.go.jp)
- 国税庁「No.6141 納税義務の成立の時期」(nta.go.jp)
※ 各出典は2026年8月に内容を確認しています。法令・通達は改正される場合があるため、利用前に最新情報をご確認ください。