ファクタリングに消費税はかからない|手数料・インボイス・会計処理を解説
ファクタリングは金銭債権の譲渡に当たるため、買取手数料も消費税の非課税です。国税庁のタックスアンサー・基本通達・質疑応答事例を基に、「手数料+消費税」の見積もり、インボイス制度、売上債権売却損の処理を解説します。
ファクタリングで売掛債権を売却する取引は、消費税の非課税取引です。さらに、債権額から差し引かれる割引料・保証料・買取手数料も、実質が金銭債権の譲受対価であれば消費税はかかりません。
したがって、通常の買取手数料に「消費税」を上乗せした見積もりは、国税庁が示す税務上の取扱いと整合しません。ただし、消費税の記載だけで直ちに偽装ファクタリングと断定することもできません。別の課税サービスが含まれていないかを確認したうえで、買戻義務など契約実態も併せて判断する必要があります。
【結論先出し】ファクタリングの買取手数料に消費税はかかりません
売掛金などの金銭債権の譲渡と、その譲受対価である手数料は非課税です。手数料を課税仕入れとして処理し、仮払消費税を計上するのも適切ではありません。
見積書では「消費税」の上乗せがないかを確認し、会計上は売掛金の帳簿額と入金額との差額を債権の譲渡損失として処理するのが基本です(「売上債権売却損」などの勘定科目名は会社の科目設計によります)。個別の契約・税務判断は税理士または公認会計士に確認してください。
ファクタリングは金銭債権の譲渡なので消費税が非課税
消費税は国内で事業者が対価を得て行う取引を原則として課税対象にしますが、課税になじまない取引などは非課税とされています。国税庁のタックスアンサー「No.6201 非課税となる取引」は、非課税となる「有価証券等の譲渡」に金銭債権の譲渡を含めています。売掛債権をファクタリング会社へ売却する取引は、この金銭債権の譲渡に当たります。国税庁「No.6201 非課税となる取引」(令和7年4月1日現在法令等)
消費税法基本通達6-2-1も、非課税となる有価証券等の範囲として「貸付金、預金、売掛金その他の金銭債権」を明示しています。つまり、ファクタリングが債権の売買として行われている限り、2社間か3社間かにかかわらず、消費税の基本的な区分は非課税です。国税庁「消費税法基本通達 第6章第2節」6-2-1
非課税の根拠となる法令は、消費税法と消費税法施行令の組合せです。消費税法別表第二第2号は「有価証券その他これに類するものとして政令で定めるもの」の譲渡を非課税とし、消費税法施行令第9条第1項第4号が、その対象として「貸付金、預金、売掛金その他の金銭債権」を掲げています。また、国税庁の「No.6221 預金や貸付金の利子など」は、金銭債権の買取または立替払に係る差益も非課税となる取引に挙げています。
※出典:e-Gov法令検索「消費税法」(2026年4月1日施行版)[3]/e-Gov法令検索「消費税法施行令」[4]/国税庁「No.6221 預金や貸付金の利子など」[5]
| 確認する取引 | 消費税の区分 | 実務上の意味 |
|---|---|---|
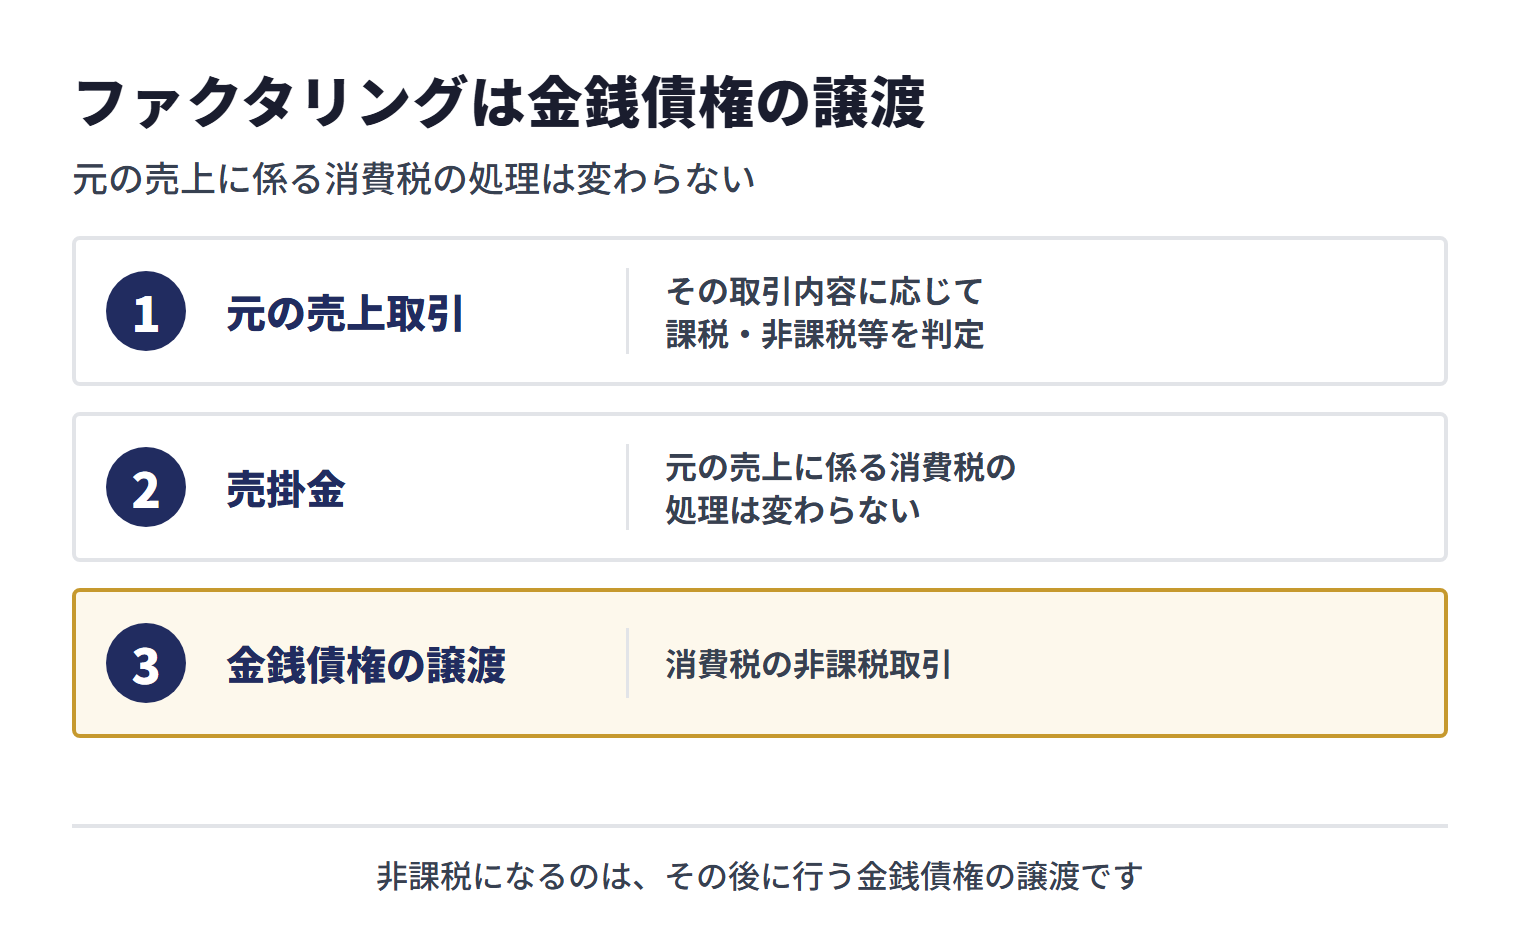
| 商品販売・役務提供など元の売上取引 | その取引内容に応じて課税・非課税等を判定 | ファクタリングを利用しても、元の売上に係る消費税の処理は変わらない |
| 売掛債権のファクタリング会社への譲渡 | 非課税 | 金銭債権の譲渡として処理する |
| 債権額と買取代金の差額である手数料 | 非課税 | 課税仕入れや仮払消費税として扱わない |
| 債権買取りと別契約の役務 | 役務の内容ごとに判定 | 課税サービスなら、買取手数料と区分した明細を確認する |
ここで混同しやすいのは、「元の売上」と「売掛債権の売却」が別の取引である点です。課税売上から生じた売掛金をファクタリングしても、元の売上に係る消費税がなくなるわけではありません。非課税になるのは、その後に行う金銭債権の譲渡です。
割引料・保証料・手数料という名称でも消費税はかからない
国税庁の質疑応答事例「金銭債権の買取り等に対する課税関係」は、売掛金、貸付金等の金銭債権の買取りについて、手数料等の扱いをさらに具体的に示しています。金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、「その名目の如何にかかわらず」金銭債権の譲受対価として非課税となるとされています。国税庁「金銭債権の買取り等に対する課税関係」(令和7年8月1日現在)
したがって、「買取手数料」「割引料」「保証料」など名称を変えれば課税できるわけではありません。契約全体を見て、その金額が売掛債権の買取価格を決めるための差額なのか、債権買取りとは独立した別の役務の対価なのかで判断します。
同じ質疑応答事例は、債務者から回収できなかった場合に相手方から譲受対価の返還を求めることとしている取引についても、割引料又は手数料等は金銭債権の取立てという役務の提供の対価の側面も有するものの、契約上金銭債権の譲受けであれば金銭債権の譲受対価として非課税となると回答しています。ただし、この回答は照会に係る事実関係を前提とした一般的な回答であり、具体的な取引では回答内容と異なる課税関係が生ずることがあると注記されています。「事務手数料」「調査料」などの名目の金額が債権の譲受対価とは別の役務の対価に当たるかどうかは、名称ではなく契約の内容で判断されるため、顧問税理士に確認してください。
※出典:国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」[6]
見積書で消費税が付いてよい項目、付かない項目
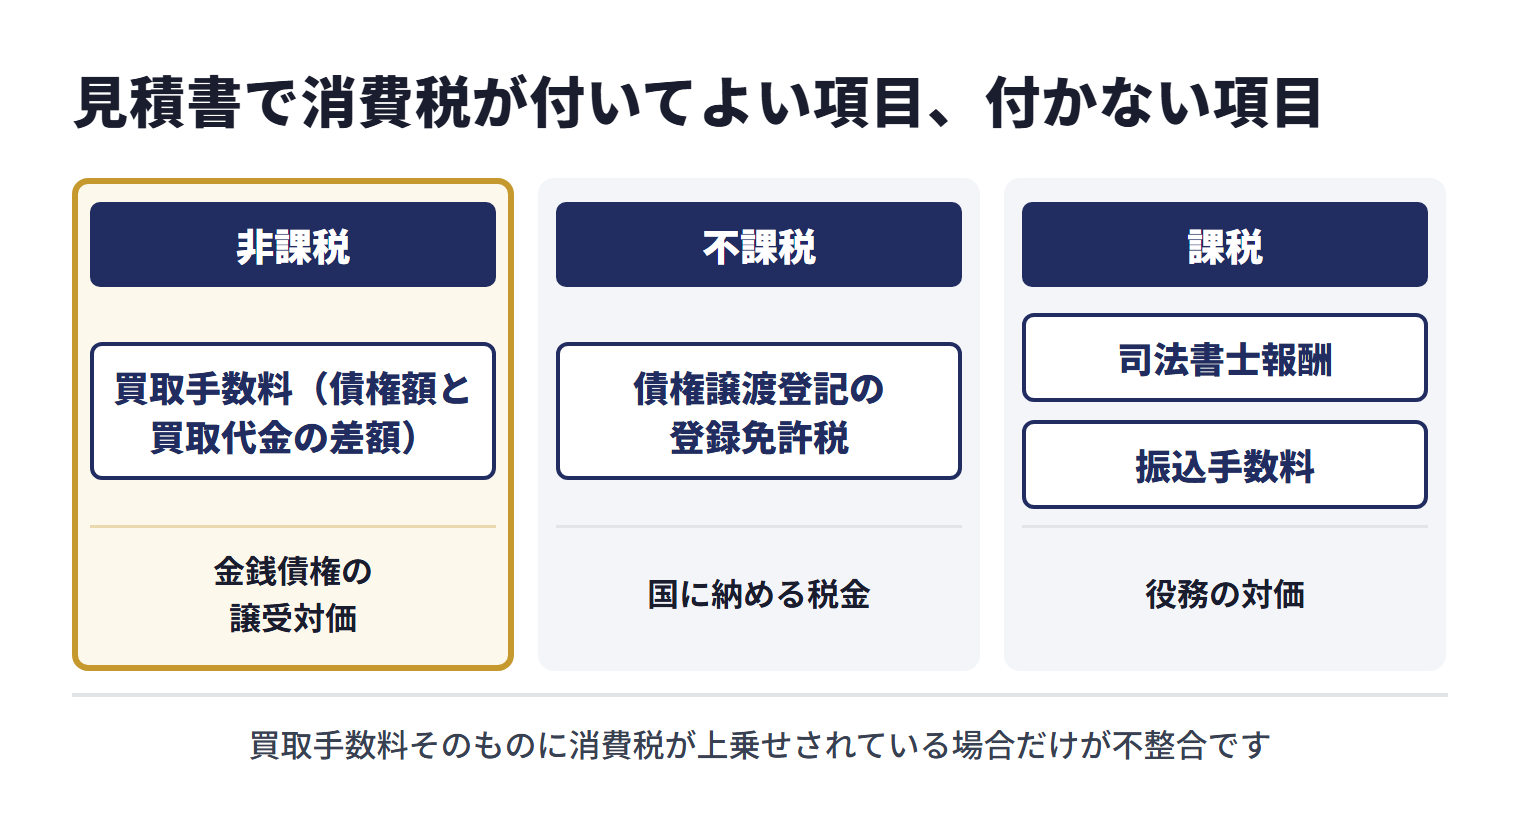
見積書に消費税の記載があっても、すべてが不整合とは限りません。買取手数料とは別に実費が並んでいる場合は、項目ごとに税区分を確認します。
| 見積書の項目 | 消費税の区分 | 理由 |
|---|---|---|
| 買取手数料(債権額と買取代金の差額) | 非課税 | 金銭債権の譲受対価 |
| 債権譲渡登記の登録免許税 | 不課税 | 国に納める税金であり、対価性のある取引ではない |
| 司法書士報酬 | 契約内容で確認 | 登記を依頼する場合に発生する。司法書士に支払う役務の対価か、ファクタリング会社が債権額から差し引く金額かで扱いが変わり得る |
| 振込手数料 | 契約内容で確認 | 自社が金融機関に支払う手数料は金融機関の役務の対価。ファクタリング会社が債権額から「手数料」として差し引く金額は、名目にかかわらず金銭債権の譲受対価として非課税となり得る |
司法書士報酬や振込手数料などの行に消費税が付いていても、それだけで不整合とは限りません。一方で、国税庁は金銭債権の譲り受けの際に徴収する割引料、保証料又は手数料を名目の如何にかかわらず譲受対価として非課税としているため、ファクタリング会社が債権額から差し引く金額に消費税が付いている場合は、その金額が債権の譲受対価とは別の役務の対価に当たるのかを契約書で確認してください。見積書では、消費税がどの項目に計算されているかを行ごとに見てください。
「手数料+消費税」の見積もりは税務上の説明を求める
通常の売掛債権買取りであるにもかかわらず、買取手数料に消費税を上乗せしている見積もりは、国税庁の取扱いと整合しません。まず、消費税がどの契約項目に対して計算されているのか、担当者へ書面で説明を求めてください。
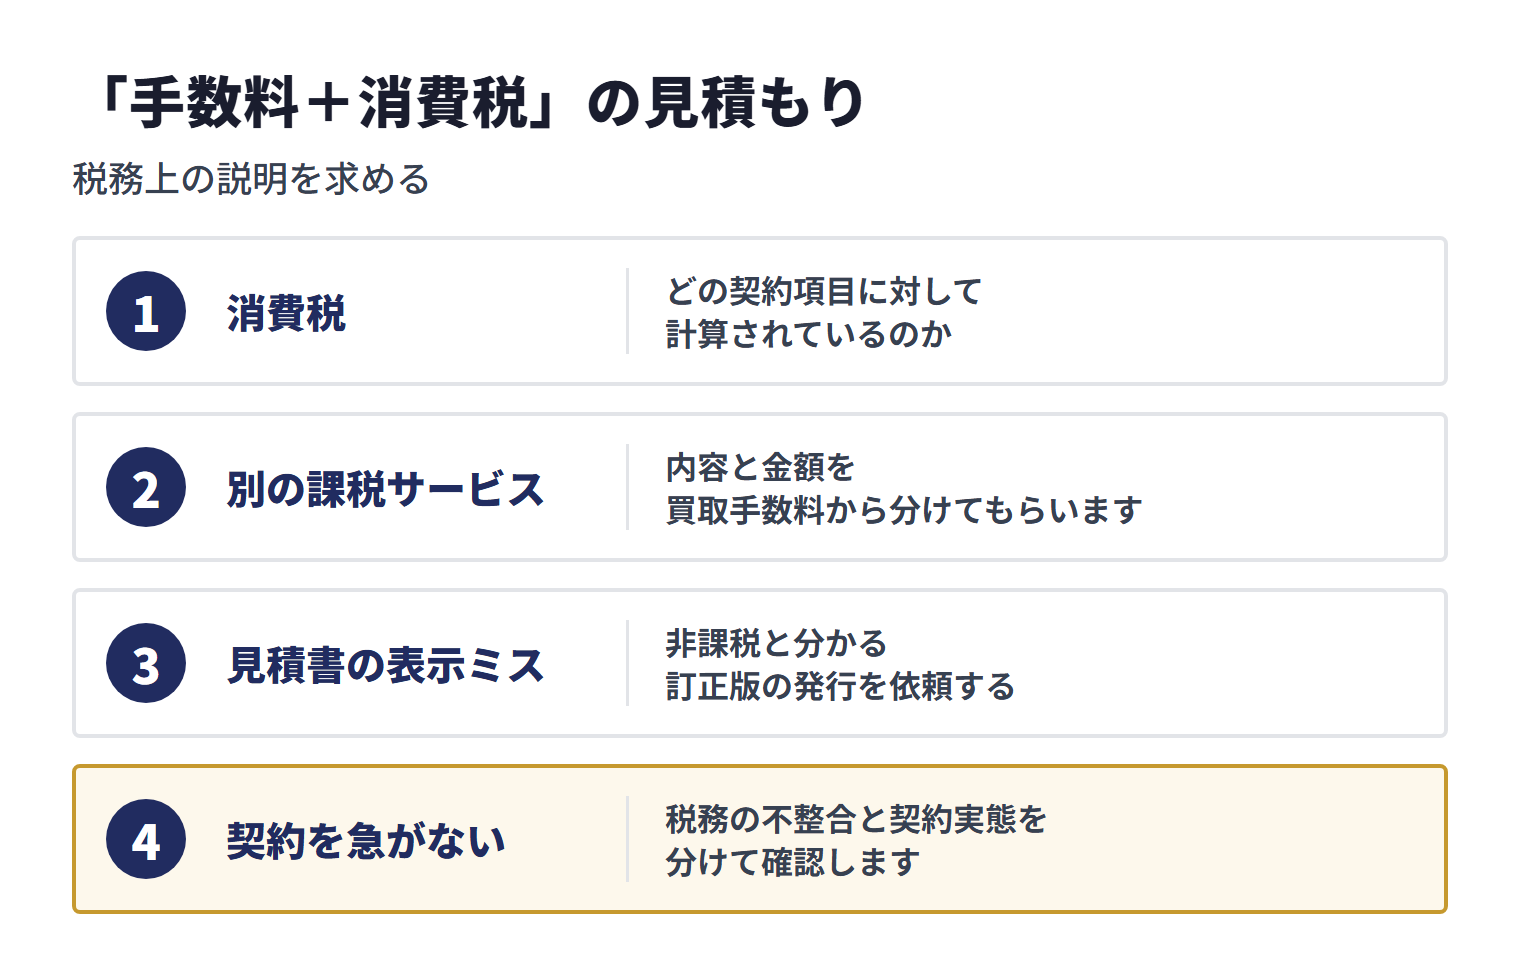
- 「消費税」と記載された金額が、債権買取りの手数料に対するものかを確認する
- 別の課税サービスだという説明なら、サービス内容・金額・契約条項を買取手数料と分けてもらう
- 単なる見積書の表示ミスなら、非課税と分かる訂正版の発行を依頼する
- 説明が変わる、内訳を出さない、契約書と見積書が一致しない場合は契約を急がない
「手数料+消費税」という記載は、契約と税務処理を正確に説明できない業者を見分ける警戒サインにはなります。ただし、その記載だけで偽装ファクタリングや違法貸付けと確定するわけではありません。別契約の課税サービスや単純な表示ミスの可能性もあるため、税務の不整合と契約実態を分けて確認します。
なお、実態が貸付けだった場合でも、貸付金の利子は消費税の非課税取引です。つまり、消費税の上乗せは「債権売買ではなく貸付けである」と直接証明する材料ではなく、どちらの説明とも整合しにくい税務処理です。業者の信頼性を測る入口として使い、最終的には契約と運用の実態で判断してください。国税庁「No.6201 非課税となる取引」
消費税の不整合と併せて確認したい偽装ファクタリングの兆候
金融庁は、一般に「ファクタリング」は法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在に注意を促しています。また、ファクタリングが貸金業に該当するかについては、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。金融庁「ファクタリングの利用に関する注意喚起」
消費税の説明に不整合がある場合は、次の契約条件も併せて確認してください。
- 売掛先が支払わなかったとき、利用会社に債権の買戻義務がある
- 回収できない場合に、利用会社が自社資金で支払う義務を負う
- 債権額に比べて、受け取る買取代金が著しく低い
- 債権の不払いリスクが、実質的にファクタリング会社へ移っていない
- 手数料・消費税・事務費などの内訳と契約条項が一致しない
上記のうち、買戻し・売主自身の資金による支払・著しく低額な買取代金は、金融庁の注意喚起が例に挙げている点です。不払いリスクの所在は、金融庁が経済的側面や実態に照らして判断するとしている点に関わります。最後の税務・契約書類の不整合は、それだけで違法性を決める要素ではありませんが、取引の透明性を確認するための実務的なチェック項目です。貸金業への該当性は契約全体と実際の運用で判断されるため、疑いが残る場合は契約前に弁護士へ相談してください。
ファクタリングとインボイス制度の関係
インボイス制度は、課税仕入れについて仕入税額控除を受けるための仕組みです。国税庁のタックスアンサーは、帳簿と適格請求書等の保存を仕入税額控除の要件と説明しています。国税庁「No.6498 適格請求書等保存方式(インボイス制度)」
金銭債権の譲受対価に当たる買取手数料は非課税であり、控除する仕入税額がありません。そのため、ファクタリング会社がインボイス登録事業者かどうかによって、買取手数料の消費税負担が変わることはありません。買取手数料について仕入税額控除を受けるための適格請求書も不要です。取引内容と買取代金を確認するため、契約書・見積書・計算書などの証憑は通常どおり保存します。
国税庁のインボイスQ&A(問23)は、免税取引、非課税取引及び不課税取引のみを行った場合については、適格請求書の交付義務は課されないとしています。ファクタリングを名指しした説明ではありませんが、買取手数料が金銭債権の譲受対価として非課税である限り、適格請求書の交付を受けて控除する消費税額はもともとありません。
※出典:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問23[9]/国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」[6]
| 書類・取引 | インボイス制度上の考え方 |
|---|---|
| 元の課税売上に対する請求書 | 売掛先との元取引について、通常どおりインボイス制度に対応する |
| 売掛債権の買取手数料 | 非課税であり、仕入税額控除の対象となる消費税額はない |
| 債権買取りと独立した課税サービス | その課税サービスについて、適格請求書等の保存要件を確認する |
国税庁「No.6625 適格請求書等の記載事項」も、適格請求書等の保存が必要なのは課税仕入れなどについて仕入税額控除を受ける場合だとしています。非課税の買取手数料を、インボイスがあるからという理由で課税仕入れに変えることはできません。国税庁「No.6625 適格請求書等の記載事項」
会計処理では差額を売上債権売却損として扱う
金融資産としての売掛債権が消滅する売却では、入金額と譲渡原価の差額を譲渡損益として認識します。なお、企業会計基準委員会の「金融商品会計に関する実務指針」第37項は、金融資産の消滅時に譲渡人に何らかの権利・義務が存在する場合の譲渡損益を、譲渡金額(譲渡に伴う入金額に新たに発生した資産の時価を加え、新たに発生した負債の時価を控除したもの)から譲渡原価を差し引いたものとしています。回収や買戻しに関する権利・義務が残る契約ではこの計算によるため、以下の単純な売却の処理がそのまま当てはまるとは限りません。企業会計基準委員会「金融商品会計に関する実務指針」(移管指針第9号)
売掛金の帳簿額と実際の入金額との差額に使う勘定科目名は、会社の科目設計によります(本記事では例として「売上債権売却損」と表示します)。どの科目名を使う場合でも、買取手数料を「支払手数料+仮払消費税」に分けないことが重要です。
| 借方・貸方 | 勘定科目の例 | 金額の考え方 |
|---|---|---|
| 借方 | 普通預金 | ファクタリング会社からの実際の入金額 |
| 借方 | 売上債権売却損 | 売掛金の帳簿額と入金額との差額 |
| 貸方 | 売掛金 | 譲渡して消滅する売掛債権の帳簿額 |
国税庁が掲載する税務訴訟資料(東京地方裁判所 平成29年1月19日判決)には、被告(国)側が主張する課税の根拠及び計算の中に、売掛債権の譲渡に係る手数料の消費税相当額を仮払消費税として計上していた金額について、売掛債権の譲渡取引は非課税取引となり、仮払消費税を計上するのは不相当であることから、売掛債権の譲渡損失として損金の額に算入されるとした説明があります。ただし、これは被告側の計算の説明であり、ファクタリング一般について裁判所が示した判断ではありません。国税庁 税務訴訟資料 第267号-13(順号12962)東京地裁平成29年1月19日判決(PDF・36頁)
本記事は消費税の判断に焦点を絞っています。契約時・入金時・売掛先からの回収時を含む詳しい仕訳は、ファクタリングの仕訳を扱う記事で確認してください。
課税売上割合は下がらない
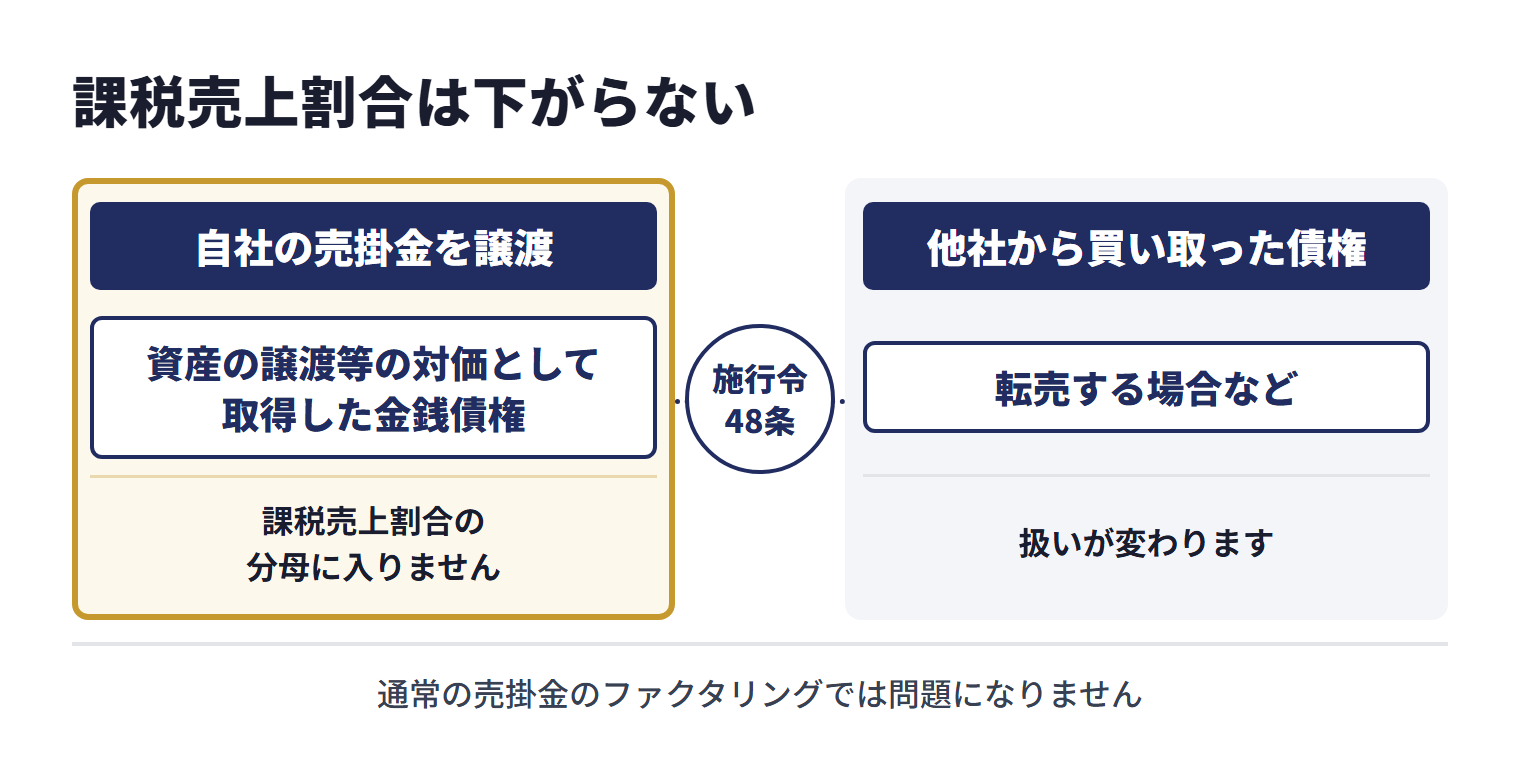
非課税売上が増えると課税売上割合が下がり、仕入税額控除できる金額が減るのではないか、という心配が出ることがあります。ファクタリングで自社の売掛金を譲渡する場合、この心配は当たりません。消費税法施行令第48条第2項は、課税売上割合の計算にあたり、資産の譲渡等の対価として取得した金銭債権の譲渡を資産の譲渡等の対価の額の合計額に含めないと定めています。e-Gov法令検索「消費税法施行令」第48条
つまり、商品を売って生じた売掛金をファクタリングに出しても、その譲渡対価は課税売上割合の分母に入りません。課税売上割合の計算方法そのものは、国税庁のタックスアンサーで確認できます。国税庁「No.6405 課税売上割合の計算方法」
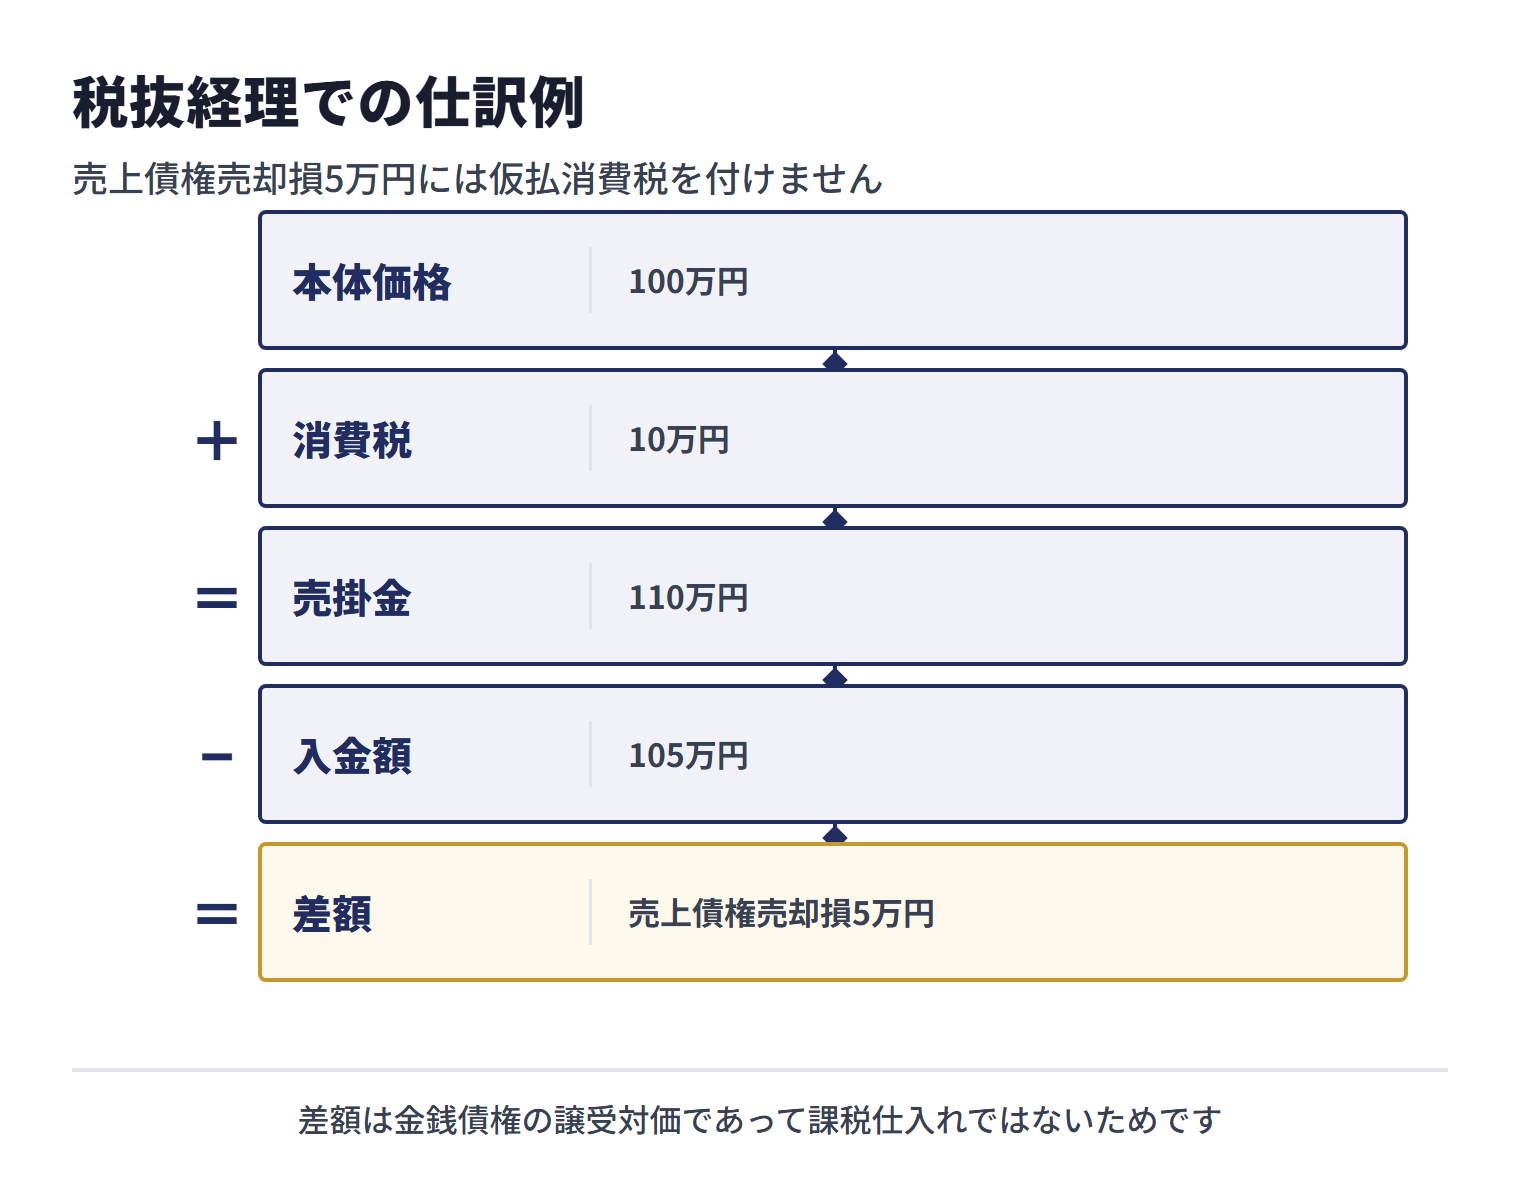
税抜経理での仕訳例
本体価格100万円・消費税10万円の請求書から生じた売掛金110万円を、105万円で売却した場合の仕訳です。売掛金は請求書の税込額で計上されているため、譲渡する債権の帳簿額も110万円になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,050,000 | 売掛金 | 1,100,000 |
| 売上債権売却損 | 50,000 |
売上債権売却損5万円には仮払消費税を付けません。差額は金銭債権の譲受対価であって課税仕入れではないためです。元の売上に係る仮受消費税10万円は、引き渡した課税期間の売上として通常どおり申告します。ファクタリングを利用しても、元の売上の消費税が減ることはありません。
消費税の申告書ではどう扱うか
売掛債権の譲渡対価は非課税売上に当たりますが、前述のとおり課税売上割合の計算では分母に含めません。会計ソフトや申告ソフトで消費税の区分を設定するとき、単に「非課税売上」とすると課税売上割合の計算に含まれてしまう設定になっていることがあります。「非課税売上のうち課税売上割合の計算に含めないもの」といった区分が用意されている場合はそちらを使い、自社のソフトでの設定方法は顧問税理士に確認してください。ここを誤ると、課税売上割合が実際より低く計算され、仕入税額控除の計算が不利になることがあります。
税込経理を採用している会社でも、仕訳の形は税抜経理と変わりません。売掛金は税込額で計上されているため、譲渡する債権の帳簿額と入金額の差額を売上債権売却損等で処理します。
売掛先のインボイス対応は、ファクタリングの消費税とは無関係
売掛先が適格請求書発行事業者かどうかは、売掛先が自社の請求書で仕入税額控除を受けられるかという、売掛先側の問題です。自社がその売掛金をファクタリングに出すかどうかとは関係がありません。反対に、自社が適格請求書発行事業者でない場合も、売掛債権の譲渡が非課税である点は変わりません。
2社間で回収代金を送金するときの消費税
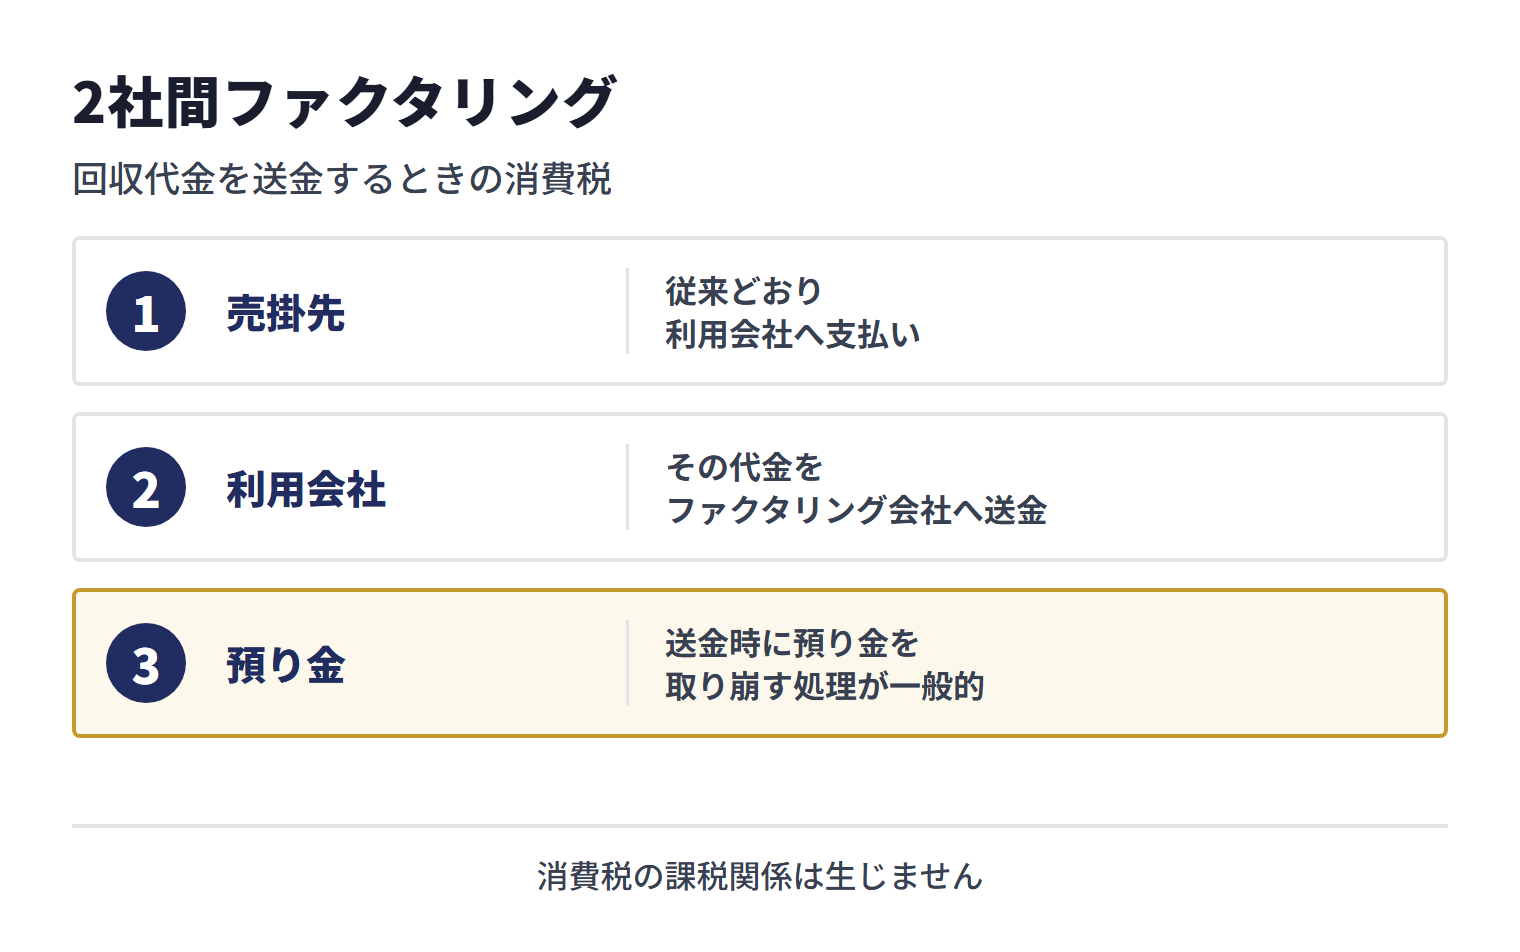
2社間ファクタリングでは、売掛先は従来どおり利用会社へ支払い、利用会社がその代金をファクタリング会社へ送金します。この送金は、譲渡済みの債権について受け取った代金を引き渡しているだけで、利用会社の売上でも仕入でもありません。会計上は預り金などの科目で受け取り、送金時に取り崩す処理が考えられますが、科目や処理は契約内容と会計方針によるため、顧問税理士に確認してください。3社間で売掛先がファクタリング会社へ直接支払う場合は、利用会社側にこの処理自体がありません。
契約前に確認する消費税チェックリスト
- 買取手数料に消費税が上乗せされていないか
- 「税込手数料」と書かれている場合、税率と消費税額の内訳を確認したか
- 課税される別サービスがあるなら、買取手数料と契約・金額が分かれているか
- 見積書、契約書、入金計算書で手数料の名称と金額が一致しているか
- インボイス登録の有無を、非課税の手数料に消費税を課す理由として説明されていないか
- 買戻義務、自己資金による支払義務など、貸付けに近い条件がないか
- 会計処理で仮払消費税を計上せず、差額を債権の譲渡損失として処理する前提を確認したか
疑問点があるときは、業者の口頭説明だけで判断せず、見積書や契約書に反映してもらうことが大切です。税区分は税理士へ、貸金業への該当性や契約条件は弁護士へ相談すると、論点を分けて確認できます。
ファクタリングと消費税のよくある質問
ファクタリング手数料に消費税はかかりますか?
国税庁の質疑応答事例は、金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、その名目の如何にかかわらず、金銭債権の譲受対価として非課税となるとしています。「事務手数料」など別の名目の金額が、債権の譲受対価とは別の役務の対価に当たるかどうかも、名称ではなく契約の内容で判断します。
2社間ファクタリングと3社間ファクタリングで消費税は変わりますか?
どちらも実質が売掛債権の譲渡であれば、基本的な消費税区分は非課税です。当事者の数より、契約が債権の売買として成立しているか、別の役務が含まれているかを確認します。
「手数料は税込」と説明された場合はどうすればよいですか?
消費税がどの取引に対して計算されているか、内訳を書面で求めてください。通常の買取手数料なら非課税です。別の課税サービスがある場合は、内容と金額を買取手数料から分けてもらいます。
ファクタリング会社がインボイス未登録だと不利ですか?
非課税の買取手数料には、もともと仕入税額控除の対象となる消費税額がありません。この部分については、ファクタリング会社のインボイス登録の有無で控除額は変わりません。
元の請求書に含まれる消費税も非課税になりますか?
なりません。商品販売や役務提供など元の取引と、その後の売掛債権の譲渡は別の取引です。元の売上はその内容に応じて処理し、債権譲渡だけを非課税として扱います。
買取手数料は支払手数料で仕訳してもよいですか?
単純な債権売却では、差額は債権の譲渡損失として処理します(勘定科目名は会社の科目設計によります)。少なくとも、課税仕入れとして仮払消費税を計上する処理は適切ではありません。勘定科目や税区分は会社の会計方針と契約内容により異なるため、顧問税理士等へ確認してください。
ファクタリングを使うと課税売上割合が下がりますか?
自社の売上から生じた売掛金を譲渡する場合は下がりません。消費税法施行令第48条第2項により、資産の譲渡等の対価として取得した金銭債権の譲渡は課税売上割合の分母に含めないためです。
まとめ|買取手数料は非課税、消費税の上乗せは契約前に確認
ファクタリングによる売掛債権の譲渡は一般に非課税取引として扱われ、債権額から差し引かれる割引料・保証料・買取手数料も、実質が金銭債権の譲受対価であれば消費税はかかりません。インボイス制度によって、この非課税の取扱いが課税へ変わることもありません。個別の契約の税区分は、顧問税理士・公認会計士にご確認ください。
見積書に「手数料+消費税」とあれば、税務上の根拠と内訳を確認してください。説明できない業者は避ける判断材料になりますが、偽装ファクタリングかどうかは買戻義務など契約実態も含めて判断します。会計上は差額を債権の譲渡損失として処理し(勘定科目名は会社の科目設計によります)、仮払消費税を計上しないことが基本です。
参考資料・出典
法令・公的機関・業界団体
- 国税庁「No.6201 非課税となる取引」(令和7年4月1日現在法令等)(nta.go.jp)
- 国税庁「消費税法基本通達 第6章第2節」6-2-1(nta.go.jp)
- e-Gov法令検索「消費税法」(2026年4月1日施行版)(laws.e-gov.go.jp)
- e-Gov法令検索「消費税法施行令」(laws.e-gov.go.jp)
- 国税庁「No.6221 預金や貸付金の利子など」(nta.go.jp)
- 国税庁「金銭債権の買取り等に対する課税関係」(令和7年8月1日現在)(nta.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 国税庁「No.6498 適格請求書等保存方式(インボイス制度)」(nta.go.jp)
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問23(nta.go.jp)
- 国税庁「No.6625 適格請求書等の記載事項」(nta.go.jp)
- 企業会計基準委員会「金融商品会計に関する実務指針」(移管指針第9号)(asb-j.jp)
- 国税庁 税務訴訟資料 第267号-13(順号12962)東京地裁平成29年1月19日判決(PDF・36頁)(nta.go.jp)
- 国税庁「No.6405 課税売上割合の計算方法」(nta.go.jp)
本記事は2026年9月1日に上記の公的情報・会計基準を確認し、一般的な制度と処理を整理したものです。社外の税理士・公認会計士・弁護士による監修は実施しておらず、税務上・法務上の個別助言ではありません。契約条件や会計方針によって結論が異なる場合があるため、具体的な取引は税理士・公認会計士・弁護士等へご相談ください。