売掛金と買掛金の違い|方向・仕訳・貸借対照表での位置と、資金繰りを決める「ズレ」【2026年最新】
売掛金は受け取る権利で資産、買掛金は支払う義務で負債です。仕訳での動き方、貸借対照表での位置、回収サイトと支払サイトのズレが手元資金を決める仕組み、支払いを延ばす交渉が取適法に触れる場面までを整理します。
【結論先出し】売掛金は受け取る権利(資産)、買掛金は支払う義務(負債)です。仕訳では立つ位置が逆になります。
資金繰りを決めるのは残高の大小ではなく、入金日と支払日のズレです。資金の拘束日数 = 売掛金回転期間 + 棚卸資産回転期間 − 買掛金回転期間で測れます。
改善は「入金を早める」方向から着手します。「支払いを遅らせる」方向は、取適法の対象となる取引では支払期日を受領日から60日以内に定める必要があり、対象外の取引でも仕入先の資金繰りに響くため、一方的には動かせません。
売掛金と買掛金は、名前が似ているうえに帳簿上で対になって現れます。ただし性質は正反対で、片方は受け取る権利(資産)、もう片方は支払う義務(負債)です。
そして中小企業の資金繰りを実際に決めているのは、それぞれの金額そのものではなく入金と支払いのタイミングの差です。以下では2つの違いを整理したうえで、その差がどう手元資金に効いてくるのかまでを扱います。
方向が逆で、片方は資産、もう片方は負債
同じ掛取引から生まれますが、自社が売る側か買う側かで勘定科目が変わります。
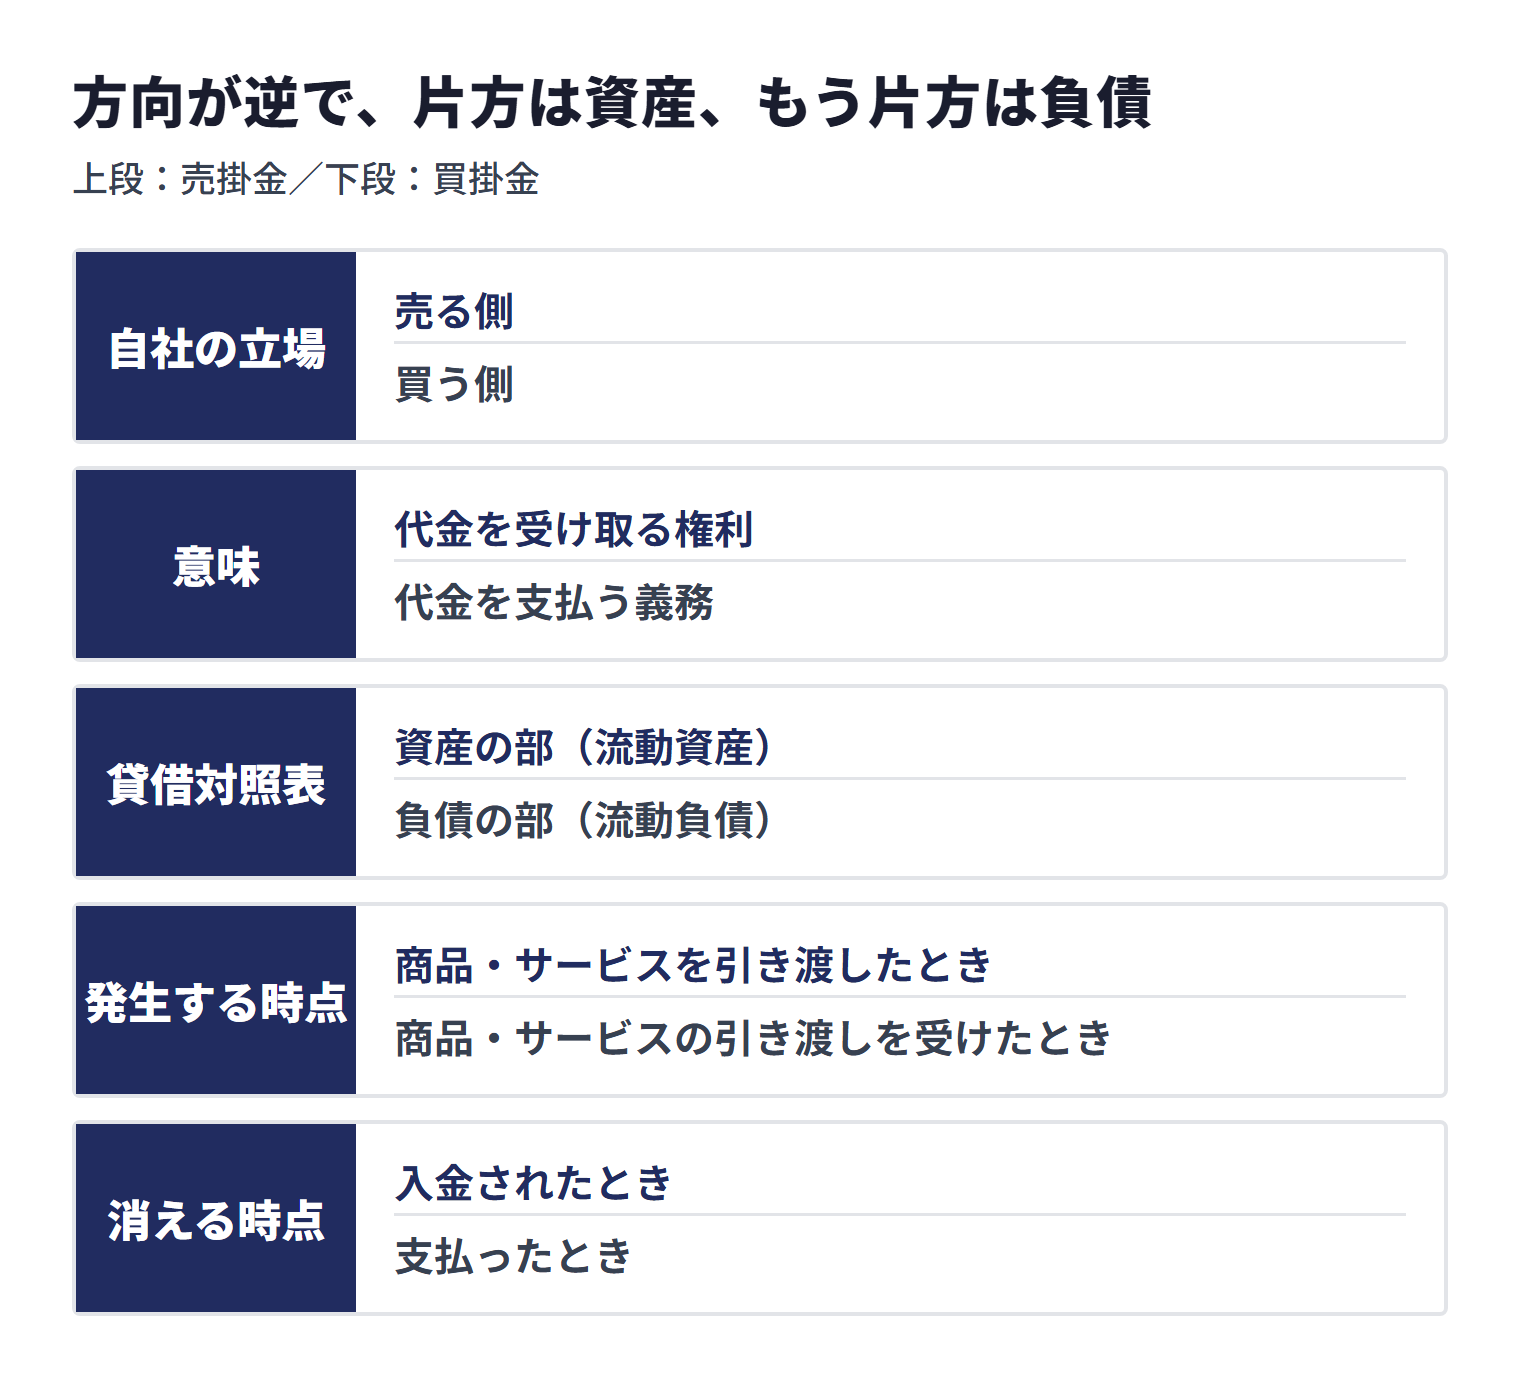
| 項目 | 売掛金 | 買掛金 |
|---|---|---|
| 自社の立場 | 売る側 | 買う側 |
| 意味 | 代金を受け取る権利 | 代金を支払う義務 |
| 貸借対照表 | 資産の部(流動資産) | 負債の部(流動負債) |
| 発生する時点 | 商品・サービスを引き渡したとき | 商品・サービスの引き渡しを受けたとき |
| 消える時点 | 入金されたとき | 支払ったとき |
| キャッシュへの効き方 | 増えるほど手元資金は減る | 増えるほど手元資金は残る |
最後の行が実務上いちばん効きます。売掛金は「まだもらっていないお金」、買掛金は「まだ払っていないお金」なので、売掛金が増えると資金は出ていく一方になり、買掛金が増えている間は支払いを先送りできている状態になります。売る側の権利としての性質は売掛金とはで整理しています。
会計上の位置づけは、中小企業の会計に関する検討会(事務局:中小企業庁・金融庁)が取りまとめた「中小企業の会計に関する基本要領」でも確認できます。同要領は、受取手形、売掛金、貸付金等を金銭債権、支払手形、買掛金、借入金等を金銭債務の例として挙げ、金銭債権は原則として取得価額で、金銭債務は原則として債務額で計上するとしています。同要領の様式集の貸借対照表では、売掛金は流動資産、買掛金は流動負債の区分に置かれています。
※出典:中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(企業会計基準委員会掲載の検討会報告書)[1]
どちらも「本業の取引」から生まれたものに限られる
本業以外の取引で生じた未払いは、買掛金ではなく未払金として処理します。事務用のパソコンを購入して代金が未払いなら未払金、製造業が製品の材料を仕入れて未払いなら買掛金です。受け取る側で同じ区別をしたものが未収入金で、判断の基準は売掛金と未収入金の違いで整理しています。
本業の取引かどうかで分ける考え方は、日本銀行の「資金循環統計の解説」にも見られます。同解説は、財・サービスの経常的な取引(その主体の本来の業務)に伴って発生する債権・債務に売掛金・買掛金を含め、本来の業務でない非経常的な取引に伴って生じる、売上債権や買入債務とされない債権債務を未収・未払金として整理しています。ただしこれは統計上の分類の説明なので、個別の取引をどの科目で処理するかは、取引の実態と自社の会計方針に照らして決め、迷う場合は顧問税理士に確認してください。
仕訳では左右が入れ替わる
資産と負債なので、増えるときに立つ位置が逆になります。取引の流れに沿って見ると分かりやすくなります。
以下の仕訳は一般的な処理例で、個別の取引における処理を保証するものではありません。実際の処理は契約内容・適用される会計基準・税法によって異なります。具体的な仕訳や税務処理は、顧問税理士または公認会計士にご確認ください。
売る側(売掛金)
| 場面 | 借方 | 貸方 |
|---|---|---|
| 引き渡した | 売掛金 100万 | 売上 100万 |
| 入金された | 普通預金 100万 | 売掛金 100万 |
買う側(買掛金)
| 場面 | 借方 | 貸方 |
|---|---|---|
| 引き渡しを受けた | 仕入 80万 | 買掛金 80万 |
| 支払った | 買掛金 80万 | 普通預金 80万 |
売掛金は借方で生まれて貸方で消え、買掛金は貸方で生まれて借方で消えます。どちらも「発生したとき」と「お金が動いたとき」の2回に分けて記録する点が共通しています。売掛金側のより細かい処理は売掛金の仕訳で扱っています。
「発生したとき」に記録するのは、会計上の収益・費用の考え方によるものです。中小企業の会計に関する基本要領は、収益と費用は、現金及び預金の受取り又は支払いに基づき計上するのではなく、その発生した期間に正しく割り当てられるように処理することが必要とし、収益は原則として、製品、商品の販売又はサービスの提供を行い、かつ、これに対する現金及び預金、売掛金、受取手形等を取得した時に、費用は原則として、費用の発生原因となる取引が発生した時又はサービスの提供を受けた時に計上するとしています。売上高をいつ計上するかについては、実務上、製品や商品の販売の場合には出荷した時に計上する方法が多く見られるものの、各々の企業の取引の実態に応じて決定することになると説明しています。
※出典:中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(企業会計基準委員会掲載の検討会報告書)[1]
資金繰りを決めているのは、金額ではなく「ズレ」
ここが本題です。売掛金と買掛金の残高を並べて「売掛金のほうが多いから健全」と読むのは、あまり意味がありません。効いてくるのは入ってくる日と出ていく日の差です。
同じ取引でも、条件しだいで手元資金は逆転する
100万円で仕入れて150万円で売る取引を考えます。利益はどちらも50万円ですが、条件が違うと途中の資金は別物になります。
| 条件A | 条件B | |
|---|---|---|
| 仕入代金の支払い | 翌月末(30日後) | 翌々月末(60日後) |
| 売上代金の入金 | 翌々月末(60日後) | 翌月末(30日後) |
| 途中で必要になる資金 | 30日間、100万円を立て替える | 立て替えは発生しない |
| 最終的な利益 | 50万円 | 50万円 |
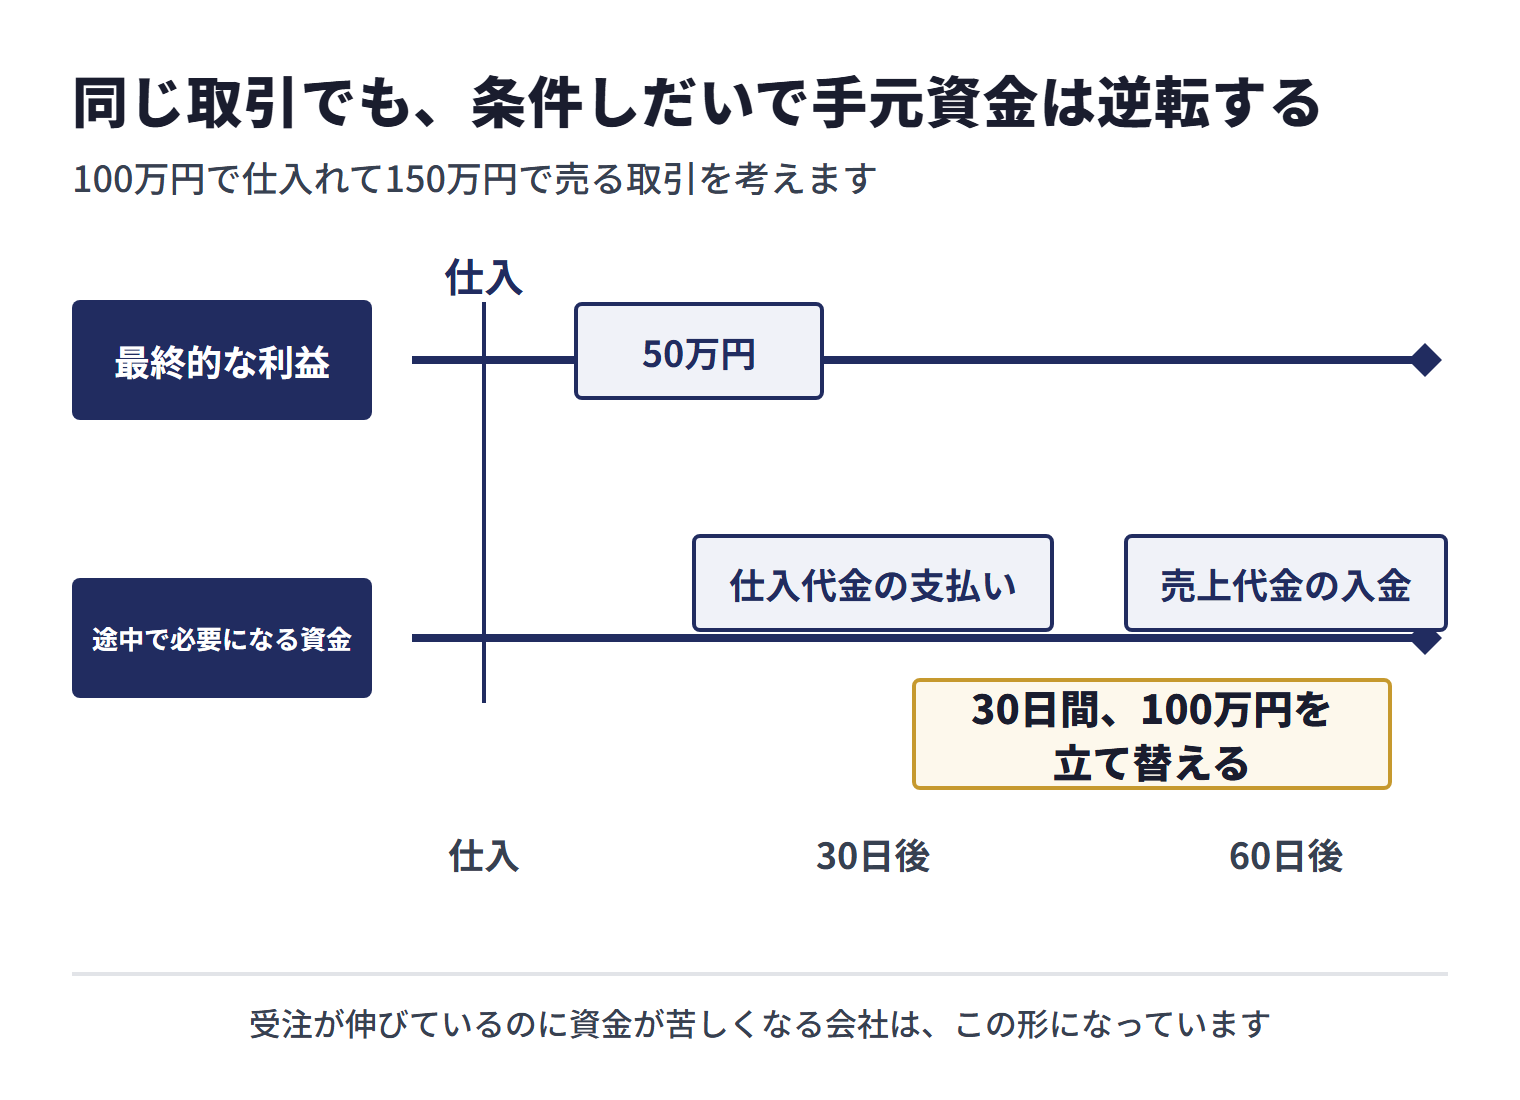
条件Aでは、取引が増えるほど立て替える金額も増えます。受注が伸びているのに資金が苦しくなる場合、この形になっていることがあります。損益計算書には現れず、貸借対照表の売掛金と買掛金の動きに表れる現象です。
棚卸資産があるなら、そこも足して測る
仕入れてから売れるまでに在庫として滞留する期間があるなら、その日数も立て替え期間に加わります。「売掛金の回転期間 + 棚卸資産の回転期間 − 買掛金の回転期間」が、現金が出ていってから戻ってくるまでの日数です。この日数がプラスであるほど、事業を回すために手元資金が必要になります。売上債権側の測り方は売上債権とはで整理しています。
改善の順序と、踏んではいけない線
ズレを縮める方向は3つあります。ただし、どれでも自由に動かせるわけではありません。
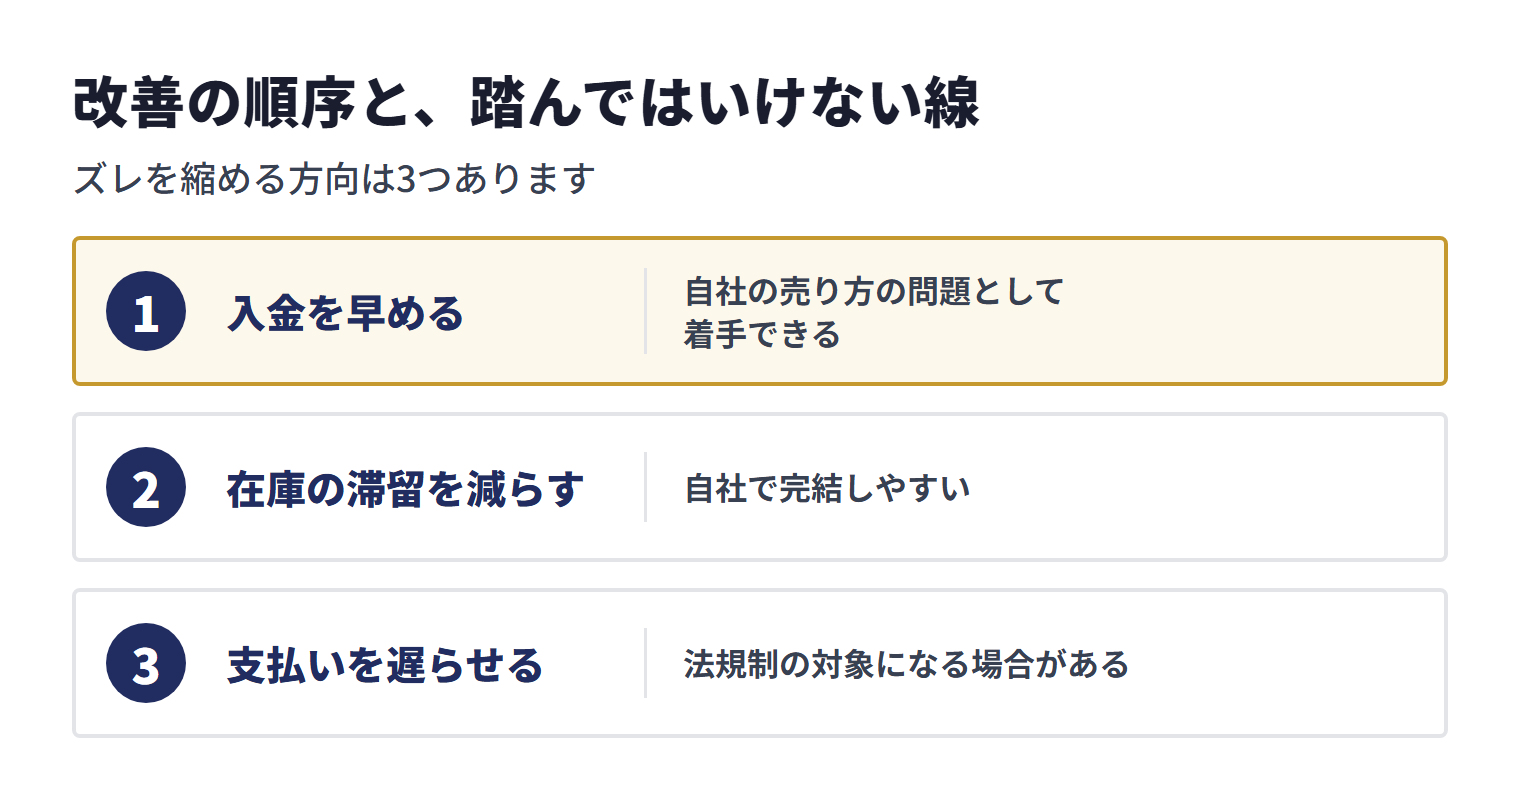
| 方向 | 具体策 | 難しさ |
|---|---|---|
| 入金を早める | 締め日・支払日の見直し、着手金や中間金の設定 | 交渉が要るが、自社の売り方の問題として着手できる |
| 在庫の滞留を減らす | 発注ロットの見直し、滞留品の処分 | 自社で完結しやすい |
| 支払いを遅らせる | 仕入先との支払条件の交渉 | 取引先の資金繰りを悪化させる。法規制の対象になる場合がある |
支払いを延ばす方向には法律上の上限がある
2026年1月1日に、旧・下請代金支払遅延等防止法(下請法)が製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(略称:中小受託取引適正化法、通称:取適法)へ改称のうえ施行されました。呼称も「親事業者・下請事業者」から「委託事業者・中小受託事業者」に変わっています。
対象となる取引では、代金の支払期日を、検査をするかどうかを問わず、給付を受領した日(役務提供委託・特定運送委託では役務の提供を受けた日)から起算して60日以内で、かつ、できる限り短い期間内に定める必要があります(第3条第1項)。60日を超えて定めた場合は、受領した日から起算して60日を経過した日の前日が支払期日とみなされます(同条第2項)。支払期日を過ぎて支払わないことは禁止行為とされ、この中には手形を交付することや、支払期日までに満額の金銭と引き換えることが困難な支払手段を用いることも含まれます(第5条第1項第2号)。支払遅延には遅延利息の規定もあります(第6条第1項。率は公正取引委員会規則で年14.6%と定められています)。
適用されるかどうかは、取引の類型と、委託事業者・中小受託事業者それぞれの規模で決まります。改正で、従来の資本金基準に加えて常時使用する従業員数の基準が追加されました。「資本金だけで決まる」という説明は現行法には合いません。自社の取引が対象かどうかは、条文と公正取引委員会の解説で確認してください。
つまり、買掛金を延ばす方向は、取適法の対象取引では60日の期限に縛られ、対象外の取引でも仕入先の資金繰りを悪化させます。さらに公正取引委員会によると、2027年4月1日からは、取適法の対象とならない取引であっても、製造委託等を行った事業者が、製造委託等代金を給付の受領から起算して60日の期間経過後なお支払わないことを禁止する、独占禁止法上の「支払告示」が施行されます。一方、売掛金を早める方向は、自社の売り方として取引先と交渉できる事柄です。先に着手すべきは前者ではなく後者、という順序はここから出てきます。
手元資金が拘束される日数を自社で計算する
ズレの大きさは、感覚ではなく日数で測れます。使うのは貸借対照表と損益計算書の数字だけです。3つの回転期間を出して足し引きすると、現金が出ていってから戻ってくるまでの日数が分かります。
売掛金回転期間(日)= 売掛金残高 ÷(年間売上高 ÷ 365)
棚卸資産回転期間(日)= 棚卸資産残高 ÷(年間売上原価 ÷ 365)
買掛金回転期間(日)= 買掛金残高 ÷(年間売上原価 ÷ 365)
資金の拘束日数 = 売掛金回転期間 + 棚卸資産回転期間 − 買掛金回転期間
例として、年間売上高3億6,500万円・売上原価2億5,550万円の会社を考えます。1日あたりの売上高は100万円、売上原価は70万円です。
| 項目 | 残高 | 1日あたり | 回転期間 |
|---|---|---|---|
| 売掛金 | 6,000万円 | 売上高 100万円 | 60日 |
| 棚卸資産 | 2,100万円 | 売上原価 70万円 | 30日 |
| 買掛金 | 2,800万円 | 売上原価 70万円 | 40日 |
| 拘束日数 | 60 + 30 − 40 | 50日 | |
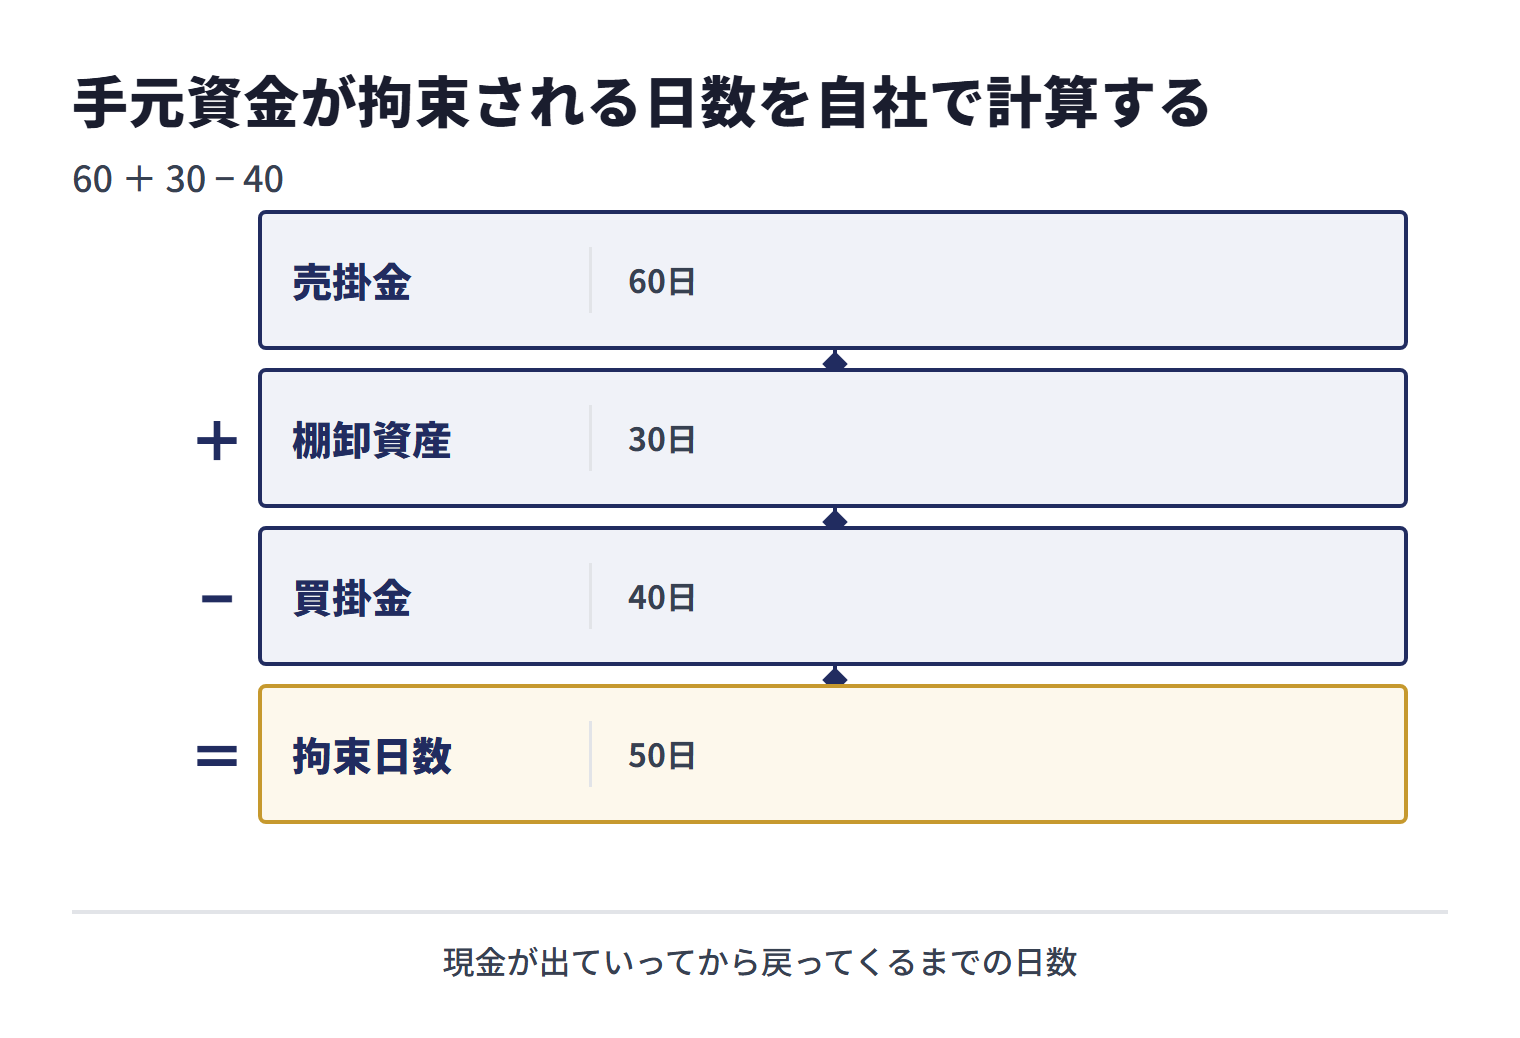
この会社は、仕入代金を払ってから売上代金が戻るまで平均50日かかっています。ただし、50日に1日あたりの原価70万円を掛けた約3,500万円は、立て替えている金額とは一致しません。売掛金の日数は売上高で、棚卸資産と買掛金の日数は売上原価で割って出しているためで、立て替えている金額は、上の表の売掛金と棚卸資産の残高の合計から買掛金の残高を引いて求めます。売上が2割伸びれば、回転期間が変わらない限り、立て替える金額もおおむね2割増えます。成長期に資金が要るのは、この構造のためです。
1日縮めるといくら浮くかを先に出す
拘束日数の計算は、改善策の効果を金額で比べるためにも使えます。上の例で売掛金回転期間を60日から50日へ縮められれば、1日あたり売上高100万円×10日で、約1,000万円の資金が手元に戻ることになります。支払サイトの交渉や着手金の設定にどれだけ労力をかける価値があるかは、この数字で判断できます。棚卸資産が無い業種なら、真ん中の項を0として計算してください。
残高だけでなく「動き」を説明できるようにする
決算書を読む金融機関などは、売掛金と買掛金の残高を比べるだけでなく、前期からの動きにも目を向けることがあります。次の3つは、質問される前に自社で説明できるようにしておいてください。
- 売掛金が売上の伸び以上に増えている。 支払サイトの長期化か回収の遅れ、あるいは期末に売上を無理に計上した可能性を疑われることがある。取引先別の内訳と回転期間の推移で説明する
- 買掛金が仕入の伸び以上に増えている。 仕入先への支払いを遅らせて資金を作っている状態に見える。買掛金が増えているのに現金も増えているなら、なおさらそう読まれる
- 回転期間が急に変わった。 大口取引先の条件変更、手形から振込への切り替えなど、理由があるなら先に言えるようにしておく
残高の大小より、「なぜ動いたか」を1行で言えるかどうかが、説明の説得力を左右します。
業種によって「ズレ」の型が違う
入金と支払いのズレは、どの業種でも同じ向きに出るわけではありません。自社がどの型かを知っておくと、対策の優先順位が決まります。
| 業種 | ズレの出方 | 効きやすい対策 |
|---|---|---|
| 建設・設備工事 | 材料費・外注費が先に出て、入金は出来高確認・検収の後。工期が長いほどズレが大きい | 着手金・中間金・出来高払いの契約化 |
| 製造業 | 仕入→在庫→販売の順で、在庫が挟まるぶん拘束日数が長い | 在庫の滞留を減らす。発注ロットの見直し |
| 卸売業 | 回転は速いが利益が薄く、買掛金の支払条件がそのまま資金繰りを決める | 仕入先・販売先の締め日と支払日を揃える |
| IT・受託開発 | 外注費と人件費が先に出て、入金は検収後。仕様変更で検収が延びると入金も延びる | 検収条件の明文化。マイルストーン請求 |
| 飲食・小売 | 売上が現金・カードで先に入り、買掛金だけが残る。ズレがマイナスで、成長するほど資金が増える | この型では買掛金の支払遅れは即座に信用問題になる。むしろ支払いを守ることが対策 |
最後の行のように、ズレがマイナスになる業種では、売掛金と買掛金の関係が逆に働きます。自社の型を知らずに他業種の資金繰り論を当てはめると、対策がずれます。
支払サイトの交渉で使える材料 — 割引を年率に直す
入金を早める交渉でも、支払いを早める交渉でも、相手が持ち出してくるのが「早く払う代わりに値引き」という条件です。この条件を受けてよいかどうかは、割引率を年率に直して、借入金利と比べると判断できます。
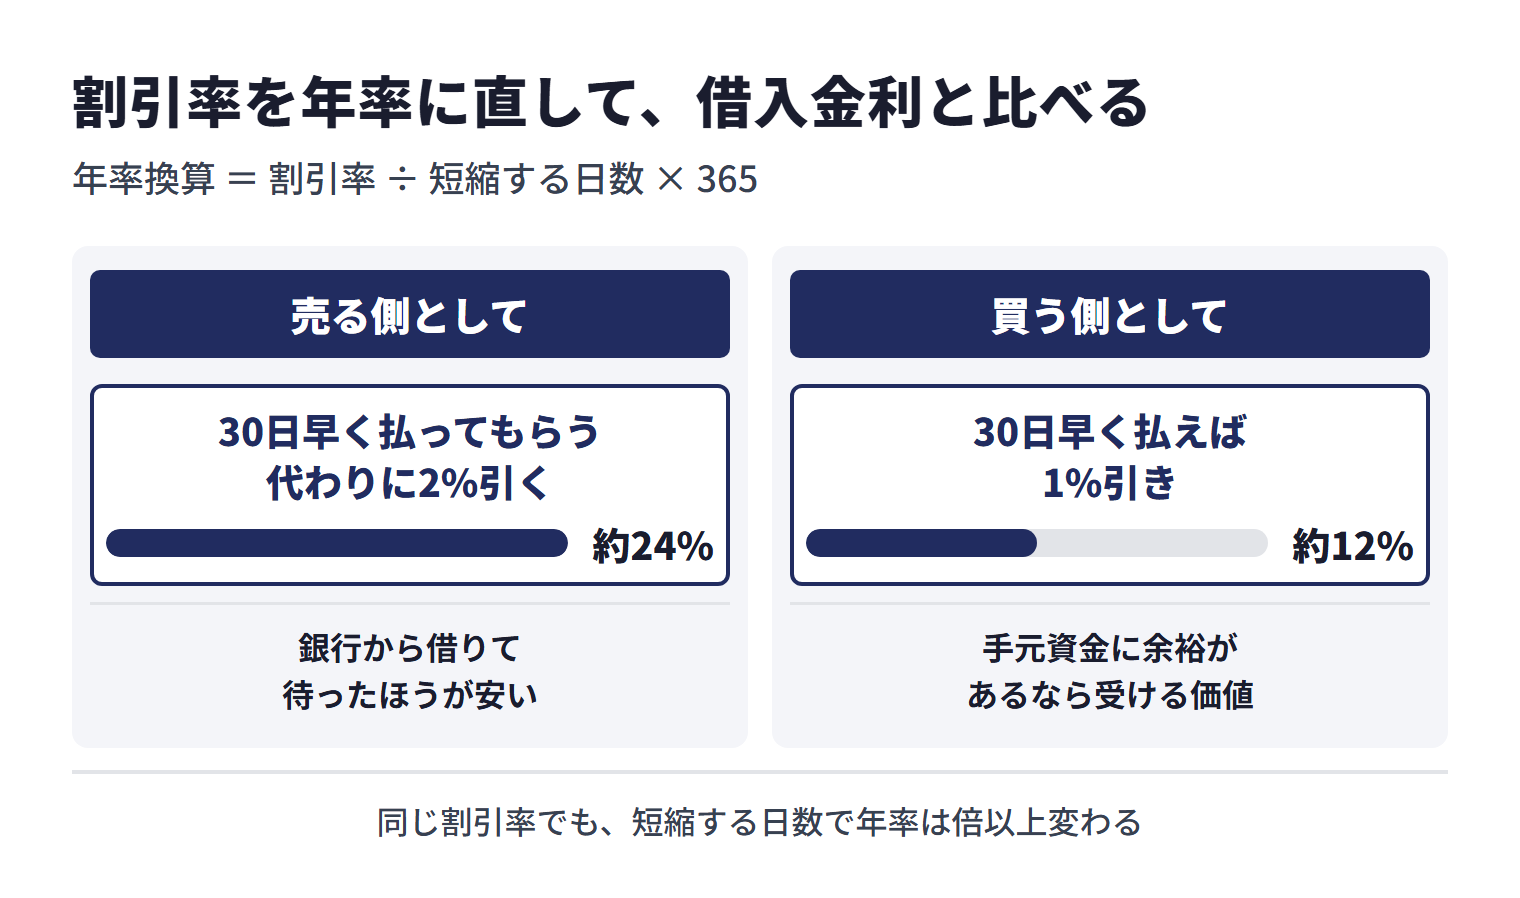
年率換算 = 割引率 ÷ 短縮する日数 × 365
| 割引率 | 短縮する日数 | 年率換算 |
|---|---|---|
| 0.5% | 15日 | 約12% |
| 1% | 30日 | 約12% |
| 1% | 60日 | 約6% |
| 2% | 30日 | 約24% |
売る側として「30日早く払ってもらう代わりに2%引く」条件を出せば、単純な年率に直すと約24%の金利を相手に渡している計算です。自社の借入金利がこれより低ければ、借りて入金を待ったほうが安くなります。逆に買う側として「30日早く払えば1%引き」を提示されたなら、年率約12%で運用できる計算なので、手元資金に余裕があるなら受ける価値があります。同じ割引率でも、短縮する日数で年率は倍以上変わるため、日数を先に確認してください。
値引き以外の交渉材料
交渉の順番にも定石があります。まず取引先ごとの回転期間を出し、売上規模が大きく、かつ理論値より実測値が長い取引先から着手します。売上が小さい取引先の条件を動かしても、資金繰り全体への効果は小さいためです。1社の条件が動けば、同じ業界の他社にも同じ条件を提示しやすくなります。
値引きを使わずに条件を動かすなら、相手にとっての手間の削減を材料にします。振込日を毎月同じ日に固定する、請求書を電子データで送る、発注をまとめて回数を減らす、といった提案は、相手の経理の負担を下げます。取引年数と支払実績を示したうえで、締め日と支払日の組み合わせを1段階だけ動かす提案なら、応じてもらえる余地があります。一度に大きく動かそうとするより、更新のたびに少しずつ寄せていくほうが通りやすい交渉です。
取引先の買掛金の動きで、与信を読む
売掛金の回収リスクは、相手の決算書の買掛金に表れます。相手の買掛金回転期間が前期より伸びていれば、その会社は自社だけでなく仕入先全体への支払いを遅らせている可能性があります。1社に対する支払遅延なら個別の事情かもしれませんが、全体に対する遅延は資金繰りの悪化を示します。
決算書を見られない相手の場合は、自社に対する支払いの遅れ日数の推移で代用します。支払期日から実際の入金までの日数を取引先別に記録しておき、それが月を追って伸びていれば同じ兆候です。相手の買掛金が増えている間は、自社の売掛金の残高上限(与信限度額)を下げるのが、回収事故を小さく抑える手順です。回収の段階に進んだときの手順は売掛金の回収方法で整理しています。
手形・電子記録債権・相殺があるときの仕訳
以下の仕訳は一般的な処理例で、個別の取引における処理を保証するものではありません。実際の処理は契約内容・適用される会計基準・税法によって異なります。具体的な仕訳や税務処理は、顧問税理士または公認会計士にご確認ください。
振込以外の方法で決済されると、売掛金・買掛金は別の科目に振り替わります。残高だけを見ていると「減った」ように見えますが、現金化されたわけではありません。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 売掛金100万円を約束手形で受け取った | 受取手形 1,000,000 | 売掛金 1,000,000 |
| 買掛金80万円を約束手形で支払った | 買掛金 800,000 | 支払手形 800,000 |
| 売掛金100万円が電子記録債権になった | 電子記録債権 1,000,000 | 売掛金 1,000,000 |
| 買掛金80万円が電子記録債務になった | 買掛金 800,000 | 電子記録債務 800,000 |
| 同じ相手に対する売掛金と買掛金を50万円ぶん相殺した | 買掛金 500,000 | 売掛金 500,000 |
受取手形や電子記録債権は、満期日・支払期日に決済されて初めて現金になります。手形を受け取った時点では、売掛金が受取手形に名前を変えただけで、拘束日数は変わっていません。資金繰り表では、手形の満期日を入金日として置いてください。
支払手形・電子記録債務は期日を落とせない
買掛金を支払手形や電子記録債務で決済した場合、支払期日の管理は買掛金のときより厳しくなります。振込の遅れは相手との交渉で済むことがありますが、手形の不渡りは金融機関との取引に直結します。全国銀行協会によると、2022年11月4日に電子交換所による決済が始まり、各地の手形交換所は廃止されました。電子交換所は、6か月間に2回、手形・小切手の不払い(不渡り)を起こした者について、その後2年間、参加銀行との当座預金取引や貸出取引を禁止する「取引停止処分制度」を運営しています。電子記録債権(でんさい)にも支払不能処分制度があり、でんさいネットは、6か月以内に2回目の支払不能が発生すると、貸出取引と、でんさいの債務者としての利用が2年間停止されると説明しています。また公正取引委員会によると、電子交換所における手形・小切手の交換は2027年3月31日に廃止されることを踏まえ、多くの金融機関が2026年9月30日を手形・小切手の最終振出期限に設定しています。手形を使っている場合は、取引金融機関の期限を確認してください。資金繰り表では、手形と電子記録債務の支払期日を、給与と同じ「動かせない支払い」として扱ってください。
申告書の内訳書では、買掛金と未払金が同じ様式に載る
法人税の申告書に添付する勘定科目内訳明細書には「買掛金(未払金・未払費用)の内訳書」があり、買掛金と未払金を相手先別に同じ内訳書へ記載します。売掛金側の「売掛金(未収入金)の内訳書」と対になる様式です。期中から相手先別に残高を持っていれば、期末に集計し直す手間はかかりません。
相殺には条件がある
同じ相手に売掛金と買掛金の両方があるとき、差額だけを決済する相殺が行われます。民法第505条は、二人が互いに同種の目的を有する債務を負担する場合において、双方の債務が弁済期にあるときは、各債務者は、その対当額について相殺によってその債務を免れることができるとし、当事者が相殺を禁止し、又は制限する旨の意思表示をした場合についても定めています(民法第505条)。契約で相殺を禁じている場合もあるため、実際に相殺するときは相手先との合意内容を確認し、相殺は当事者の一方から相手方に対する意思表示によってする(第506条)ため、相殺の通知の記録を残してください。相殺した分は入金も支払いも発生しないため、資金繰り表からは両方を落とします。
入金を待たずに現金化するという選択肢
取引条件の交渉は、成立しても効き始めるまでに時間がかかります。すでに発生している売掛金について、入金を待たずに現金へ換える手段が別にあります。
売掛債権を第三者へ売却して支払期日前に資金化するファクタリングは、金融庁も一般に法的には債権の売買(債権譲渡)契約だと説明しており、民法第466条は「債権は、譲り渡すことができる。」と定めています。売却として処理できる取引であれば借入金は計上しないため、買掛金を先送りする方向とは効き方が違います。
ただし手数料が発生するため、恒常的に使えば利益率を押し下げます。金融庁は、ファクタリングを装った高金利の貸付けが存在すること、売主が債権を買い戻すこととされている取引などは貸金業に該当するおそれがあること、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されることを注意喚起しています(金融庁 ファクタリングの利用に関する注意喚起)。仕組みと費用の考え方はファクタリングとはで整理しています。
よくある質問
売掛金と買掛金は相殺できますか?
同じ相手先に対して債権と債務の両方がある場合、相殺が行われることがあります。ただし民法第505条は、互いに同種の目的を有する債務で、双方の債務が弁済期にあることなどを相殺の要件としており、契約で相殺を禁止・制限していることもあります。実際に相殺する場合は、相手先との合意内容と帳簿への反映方法を事前に確認してください。
買掛金と未払金はどう使い分けますか?
本記事では、本業の仕入から生じた未払いを買掛金、それ以外の取引から生じた未払いを未払金として扱っています。日本銀行の「資金循環統計の解説」も、統計上の分類として、本来の業務に伴う経常的な取引の債権・債務に売掛金・買掛金を含め、本来の業務でない取引に伴うものを未収・未払金としています。備品の購入代金などは未払金として扱う例ですが、個別の科目は取引の実態と自社の会計方針に照らして決め、迷う場合は顧問税理士に確認してください。
売掛金が買掛金より多ければ資金繰りは安心ですか?
残高の大小だけでは判断できません。入金までの日数と支払いまでの日数の差が効くため、売掛金のほうが多くても、入金が支払いより後に来る条件であれば手元資金は不足します。
支払いを遅らせてもらう交渉は問題になりますか?
取適法の対象となる取引では、支払期日を受領日から60日以内のできる限り短い期間内に定める必要があり、60日を超えて定めても、受領日から起算して60日を経過した日の前日が支払期日とみなされます。定めた支払期日までに支払わないことは禁止されています。対象外の取引ではこの期限は適用されませんが、公正取引委員会によると、2027年4月1日からは、取適法の対象とならない製造委託等の取引でも、給付の受領から起算して60日の期間経過後なお支払わないことを禁止する独占禁止法上の「支払告示」が施行されます。どの場合も仕入先の資金繰りに響くため、条件は一方的に変えず協議し、対象取引かどうかを先に確認してください。
買掛金が増えているのは悪い状態ですか?
一概には言えません。仕入が増えた結果であれば事業の拡大に伴うもので、支払いが滞った結果であれば資金繰りの悪化を示します。仕入高の推移とあわせて見ると、どちらなのかが判断できます。
売掛金と買掛金の回転期間はどう計算しますか?
売掛金回転期間は売掛金残高を1日あたりの売上高で割った日数、買掛金回転期間は買掛金残高を1日あたりの売上原価で割った日数です。在庫があるなら棚卸資産回転期間も加え、「売掛金+棚卸資産−買掛金」の日数が資金の拘束期間になります。
まとめ
売掛金は受け取る権利で資産、買掛金は支払う義務で負債です。仕訳では立つ位置が逆になり、どちらも発生時とお金が動いたときの2回に分けて記録します。
手元資金を左右するのは残高の大小ではなく、入金と支払いのタイミングの差です。在庫が挟まるならその滞留期間も加わります。改善するなら、取適法の対象取引では60日の期限があり、取引先の資金繰りにも響く「支払いを遅らせる」方向ではなく、「入金を早める」方向から着手するほうが筋が通ります。すでに発生している売掛金については、期日を待たずに資金化する手段を組み合わせる選択肢もあります。
参考資料・出典
法令・公的機関・業界団体
- 中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(企業会計基準委員会掲載の検討会報告書)(asb-j.jp)
- 日本銀行調査統計局「資金循環統計の解説」(boj.or.jp)
- 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(laws.e-gov.go.jp) — 第3条第1項(支払期日)・第5条第1項第2号(支払遅延等の禁止)・第6条第1項(遅延利息)
- 民法第505条(laws.e-gov.go.jp) — 第466条(債権の譲渡性)
- 金融庁 ファクタリングの利用に関する注意喚起(fsa.go.jp)
※ 各出典は2026年8月に内容を確認しています。法令・通達は改正される場合があるため、利用前に最新情報をご確認ください。