物販の資金繰り改善ガイド|在庫・仕入れ・EC入金待ち対策
物販の資金繰りが苦しい法人向けに、在庫、仕入れ、ECモール入金、カード決済、広告費、物流費、返品が資金を圧迫する理由、改善策、資金調達方法、ファクタリングを検討すべき場面をBIGが解説します。
物販の資金繰りは、売上が伸びていても苦しくなることがあります。商品仕入れ、在庫保管、ECモール手数料、広告費、物流費、人件費、家賃、カード決済・モール精算の入金待ち、返品・キャンセル対応が先に発生し、実際の入金が後になるためです。
特に、法人でEC販売、小売、卸売、D2C、輸入販売、モール出店、実店舗販売を行っている場合、在庫回転、仕入れサイト、販売サイト、決済入金、返品率、セール時期が資金繰りに直結します。売れている商品があっても、次回仕入れ、広告費、物流費、給与、税金の支払いが入金前に重なると、手元資金が不足することがあります。
本記事では、法人の物販事業者向けに、資金繰りが苦しくなる原因、最初に作るべき資金繰り表、改善策、資金調達方法、ファクタリングを検討できる場面、相談前に準備したい書類まで整理します。すでに支払いが迫っている場合は、あわせて資金繰りが苦しいときの対処法も確認してください。
物販の資金繰りが苦しくなる主な原因
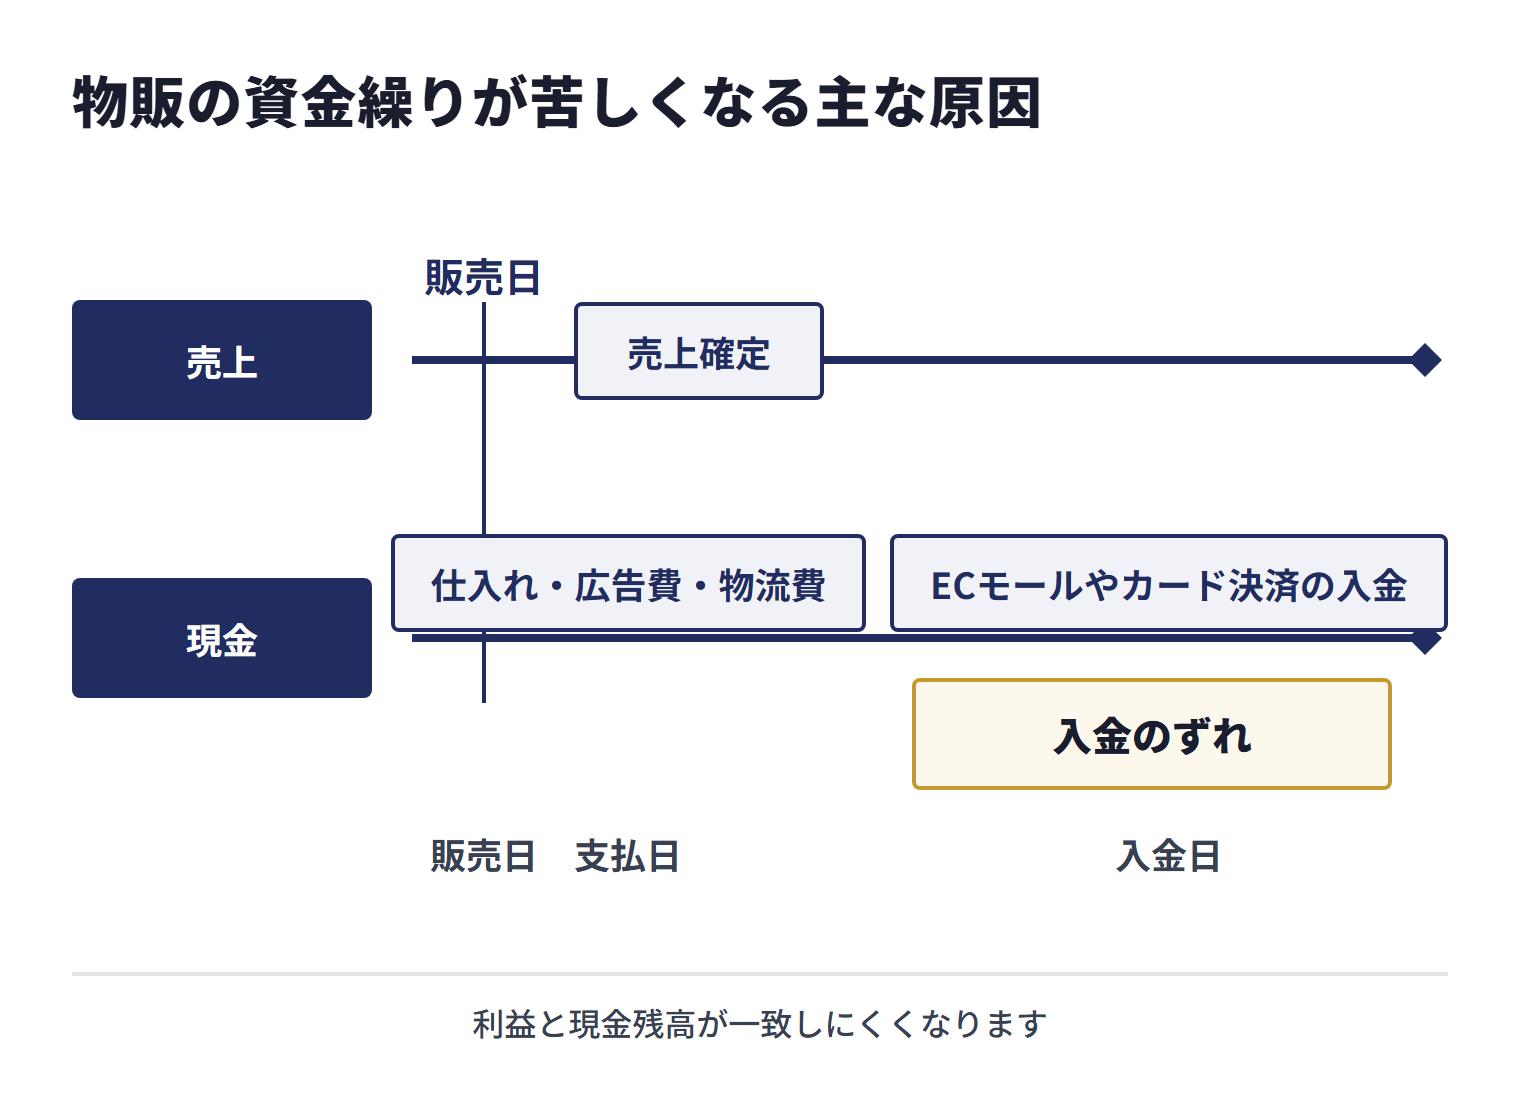
物販の資金繰りが苦しくなる原因は、売上不足だけではありません。仕入れが先行し、在庫が現金を固定し、ECモールやカード決済の入金が後になり、広告費や物流費が先に出ることで、利益と現金残高が一致しにくくなります。
仕入れと在庫が先に資金を使う
物販では、商品を販売する前に仕入れ資金が必要です。国内仕入れ、輸入仕入れ、OEM、予約販売、季節商材、セール用在庫などでは、売上より先にまとまった支払いが発生します。
在庫は売れるまでは現金化されません。売れ残り、不良在庫、型落ち、賞味期限・使用期限、流行の変化、保管料の増加があると、帳簿上は商品があっても支払いに使える現金が足りなくなります。
ECモール・カード決済の入金が後になる
ECモール、決済代行、クレジットカード、後払い、代引き、卸先請求など、物販の入金経路は複数あります。販売日と入金日は一致せず、手数料や返品・キャンセル分が控除された後に入金されることがあります。
経済産業省の「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」は、中小店舗から「決済手数料の負担が重い」「店舗への売上の入金サイクルが長い」といった声が聞かれることを挙げ、決済事業者に対して、入金の頻度(月何回の入金か)や入金手数料の負担者とその額などについて、透明性の高い開示・公表が行われることが求められるとしています。カード決済やQR決済の入金日と入金手数料は、契約している決済事業者の入金条件で確認しておきましょう。
※出典:経済産業省「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」(2020年6月23日)[1]
支払いサイトの考え方は支払いサイトとは何かでも整理しています。物販では、受注日、出荷日、売上確定日、請求日、入金予定日、手数料控除後の金額を分けて管理することが重要です。
広告費・モール手数料・物流費が先行する
物販では、検索広告、SNS広告、モール内広告、アフィリエイト、クーポン、ポイント施策、セール参加費、撮影費、LP制作費など、販売促進の費用が先に発生します。さらに、倉庫費、梱包資材、送料、返品送料、外注物流費、保管料も資金を使います。
売上高だけを見ると好調に見えても、広告費、モール手数料、送料、返品費、在庫評価損を差し引くと、手元に残る現金が少ないことがあります。
返品・キャンセル・チャージバックが資金を減らす
アパレル、雑貨、家電、食品、化粧品、健康食品などでは、返品、交換、キャンセル、配送事故、チャージバックが発生することがあります。返品が増えると、売上の取り消し、返金、再梱包、再販売、廃棄、送料負担が資金繰りに影響します。
セールや広告で一時的に販売数が増えても、返品率が高い商品では入金額が読みにくくなります。返品率と返金予定を資金繰り表に入れておくことが大切です。
仕入れ先への支払いと売掛金の回収時期がずれる
卸売や法人向け販売では、仕入れ先への支払いが先に来て、販売先からの入金が後になることがあります。納品済みで請求済みの売掛金があっても、入金前に次回仕入れや給与、税金、倉庫費が重なると資金不足になります。
販売先が大口であるほど、売掛金の金額も大きくなります。取引条件、締め日、支払日、検収条件、返品条件を確認し、入金のずれを資金繰り表に反映しましょう。
小売業者へ商品を納入する取引では、返品や値引きの扱いに法律上のルールもあります。公正取引委員会の大規模小売業告示は、日常使用される商品の小売業者のうち、前事業年度の売上高が100億円以上の者や一定規模以上の店舗を持つ者を「大規模小売業者」とし、その小売業者より取引上の地位が劣る納入業者との取引で、納入業者に責任のない返品、購入後の納入価格の値引き、本来提供する必要のない金銭や役務の提供要求などを、一定の例外を除いて不公正な取引方法として規制しています。また、規格品・標準品を購入することは、原則として取適法(中小受託取引適正化法)上の「委託」にならず製造委託に該当しないとされる一方、仕様等を指定して製造を依頼すれば「委託」に当たり、同法の対象になる取引では、委託する側は代金の支払期日を給付の受領後60日以内のできる限り短い期間内に定める必要があります。
※出典:公正取引委員会「大規模小売業者による納入業者との取引における特定の不公正な取引方法」(大規模小売業告示)[2]/公正取引委員会「大規模小売業告示の運用基準」[3]/公正取引委員会「よくある質問コーナー(取適法)」[4]/公正取引委員会「委託事業者の義務」[5]
最初に作るべき物販の資金繰り表
物販の資金繰り改善で最初に行うべきことは、仕入れ、在庫、販売、入金、広告費、物流費、返品、借入返済を同じ表で見ることです。月次損益だけでなく、いつ現金が入り、いつ支払うのかを週単位・月単位で確認します。
| 確認項目 | 見るべき内容 | 物販での注意点 |
|---|---|---|
| 仕入れ | 発注日、支払日、仕入金額、輸入諸費用、次回ロット | 販売前に支払いが先行しないかを見る |
| 在庫 | SKU別在庫数、在庫金額、滞留在庫、保管料、評価損 | 売れ残りが現金を固定していないか確認する |
| 売上 | EC、自社サイト、実店舗、卸売、法人販売、予約販売 | 受注と出荷済み売上を分ける |
| 入金予定 | ECモール精算、カード決済、後払い、代引き、法人請求 | 手数料控除後の入金額を見る |
| 広告・販促費 | 広告、クーポン、ポイント、制作費、撮影費、代理店費用 | 売上ではなく粗利と回収期間で確認する |
| 物流費 | 送料、倉庫費、梱包資材、返品送料、外注物流費 | 販売数が増えるほど先に増える費用を入れる |
| 返品・返金 | 返品率、返金予定、交換、チャージバック、不良品 | 売上控除と追加費用を見込む |
| 不足見込み | 週別・月別の資金残高、不足日、不足額 | 仕入れ・広告費・給与・税金の前に不足額を特定する |
在庫金額と入金予定を同じ表に置く
物販では、在庫が多いほど販売機会は増えますが、現金は在庫に変わります。SKUごとに、在庫金額、販売予定、粗利、入金予定日、次回仕入れ予定を同じ表で見ると、どの商品が資金を生み、どの商品が資金を止めているか分かりやすくなります。
継続的な改善方法は資金繰り改善の基本でも解説しています。物販では、月商よりも在庫回転と入金予定を見える化することが出発点です。
売上総額ではなく手数料控除後の入金額を見る
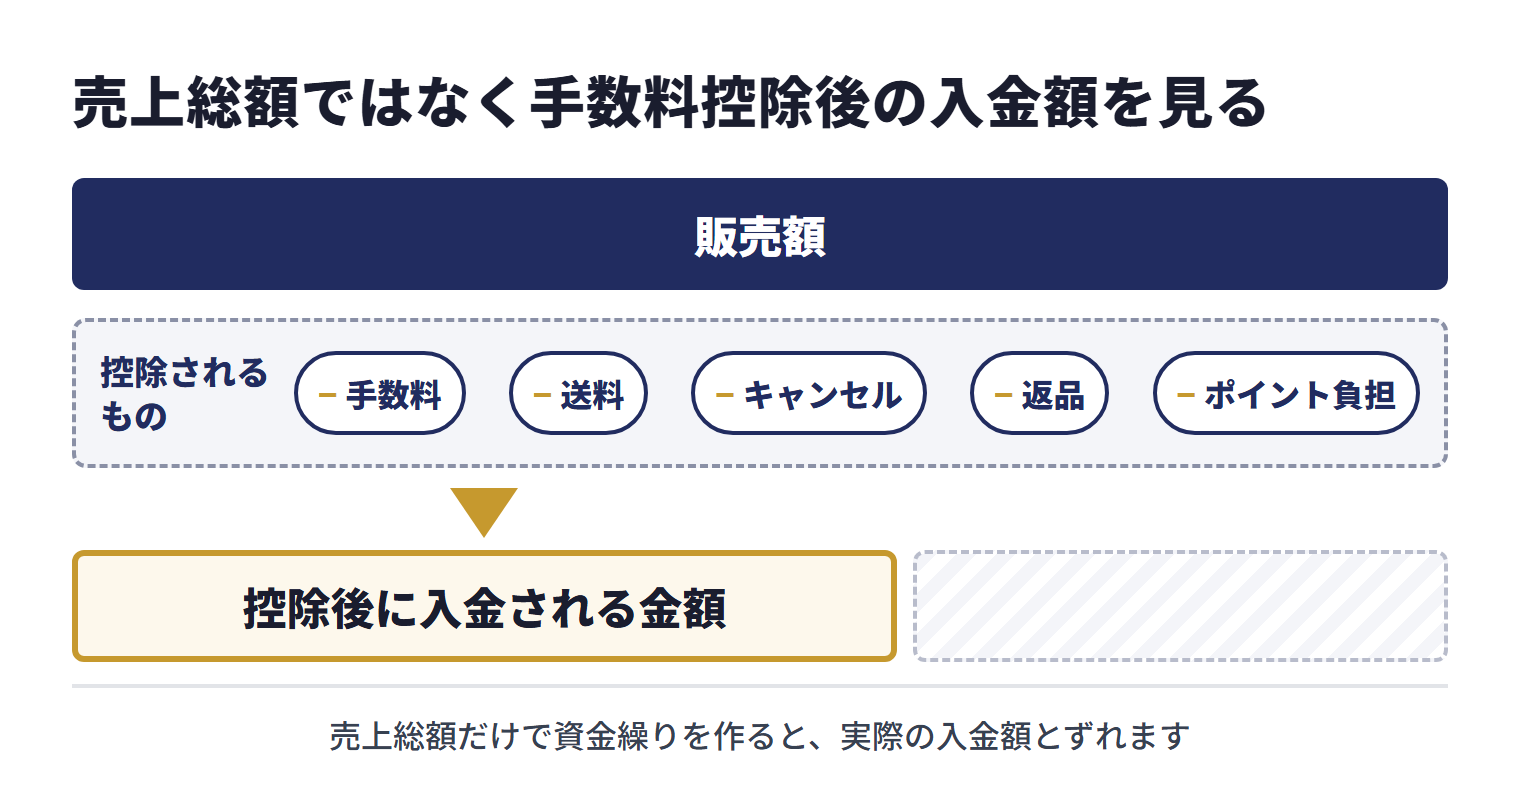
ECモールやカード決済では、販売額から手数料、送料、キャンセル、返品、ポイント負担などが控除されたうえで入金されることがあります。売上総額だけで資金繰りを作ると、実際の入金額とずれます。
経済産業省は、電子商取引に関する市場調査を継続的に公表しています。EC販売を行う法人は、市場動向だけでなく、自社のモール別・チャネル別の入金条件を確認し、入金予定を保守的に見積もりましょう。
物販の資金繰りを改善する七つの方法
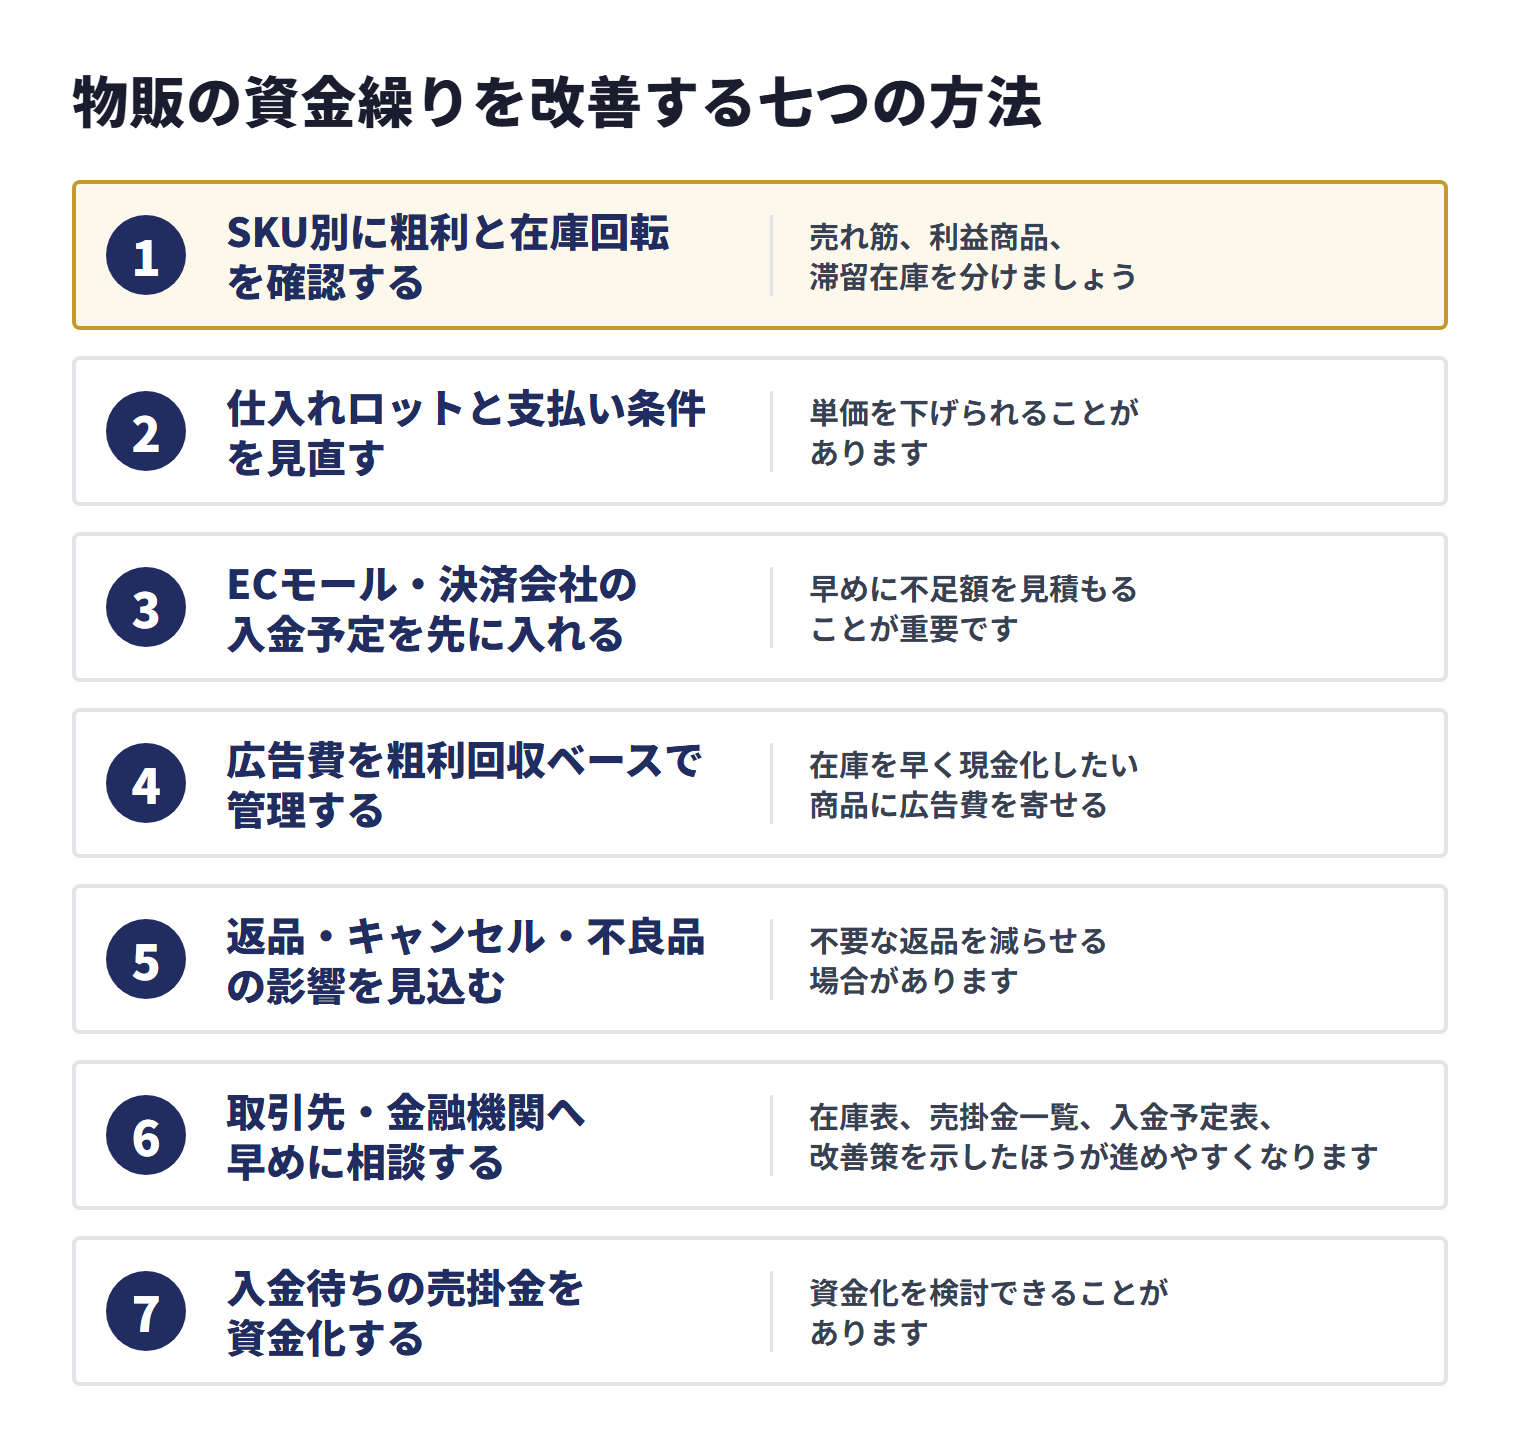
物販の資金繰り改善では、売上を増やすだけでなく、在庫回転、仕入れ条件、販売チャネル、広告費、物流費、返品率、資金調達方法を組み合わせて見直す必要があります。
1. SKU別に粗利と在庫回転を確認する
商品ごとに、仕入原価、販売価格、モール手数料、送料、広告費、返品率、保管料を差し引いた粗利を確認します。よく売れている商品でも、送料や広告費が重い場合は手元資金に残りにくいことがあります。
SKU別に在庫回転日数を見て、売れ筋、利益商品、滞留在庫を分けましょう。滞留在庫は値引き、セット販売、販路変更、廃棄判断を遅らせるほど保管料と資金固定が増えます。
2. 仕入れロットと支払い条件を見直す
大量仕入れは単価を下げられることがありますが、在庫期間が長いと資金繰りを圧迫します。仕入れロット、支払いサイト、前払い比率、分納、返品可否、発注リードタイムを確認しましょう。
輸入販売では、発注から入荷、検品、販売、入金までの期間が長くなりやすいです。為替、関税、国際送料、検品費、通関、倉庫費も含めて資金繰り表に入れる必要があります。
3. ECモール・決済会社の入金予定を先に入れる
ECモールや決済代行では、締め日、支払日、手数料、保留金、返品控除、売上確定条件が異なります。販売チャネル別に入金予定を作り、仕入れ・広告費・物流費の支払日と照合しましょう。
売上が伸びる月ほど、広告費、送料、梱包資材、人件費、仕入れも増えます。入金予定日より前に支払いが集中する場合は、早めに不足額を見積もることが重要です。
4. 広告費を粗利回収ベースで管理する
物販の広告費は、売上ではなく粗利で回収できているかを見る必要があります。検索広告、SNS広告、モール内広告、クーポン、ポイント施策、インフルエンサー施策は、費用発生日と入金日がずれます。
広告費を一律に削ると、売上と在庫回転が落ちることがあります。粗利率が高い商品、リピートにつながる商品、在庫を早く現金化したい商品に広告費を寄せるなど、資金繰りと販売戦略を一緒に見直しましょう。
5. 返品・キャンセル・不良品の影響を見込む
返品やキャンセルは、返金だけでなく、送料、再梱包、検品、在庫戻し、廃棄、再販売価格の低下につながります。返品率の高い商品は、売上見込みよりも入金見込みを保守的に見積もることが大切です。
商品説明、サイズ表記、写真、配送条件、返品条件、検品体制を整えることで、不要な返品を減らせる場合があります。特定商取引法ガイドでは、通信販売を含む取引類型が整理されています。EC販売では表示・返品条件を確認しておきましょう。
6. 取引先・金融機関へ早めに相談する
仕入れ、広告費、倉庫費、送料、給与、税金の支払いが重なる場合は、支払期限直前ではなく早めに相談します。支払い条件の見直しやつなぎ資金の相談は、在庫表、売掛金一覧、入金予定表、改善策を示したほうが進めやすくなります。
資金調達方法の全体像は資金調達方法の比較でも確認できます。物販では、資金使途が仕入れ資金なのか、在庫処分までのつなぎなのか、広告投資なのかを分けて説明することが重要です。
7. 入金待ちの売掛金を資金化する
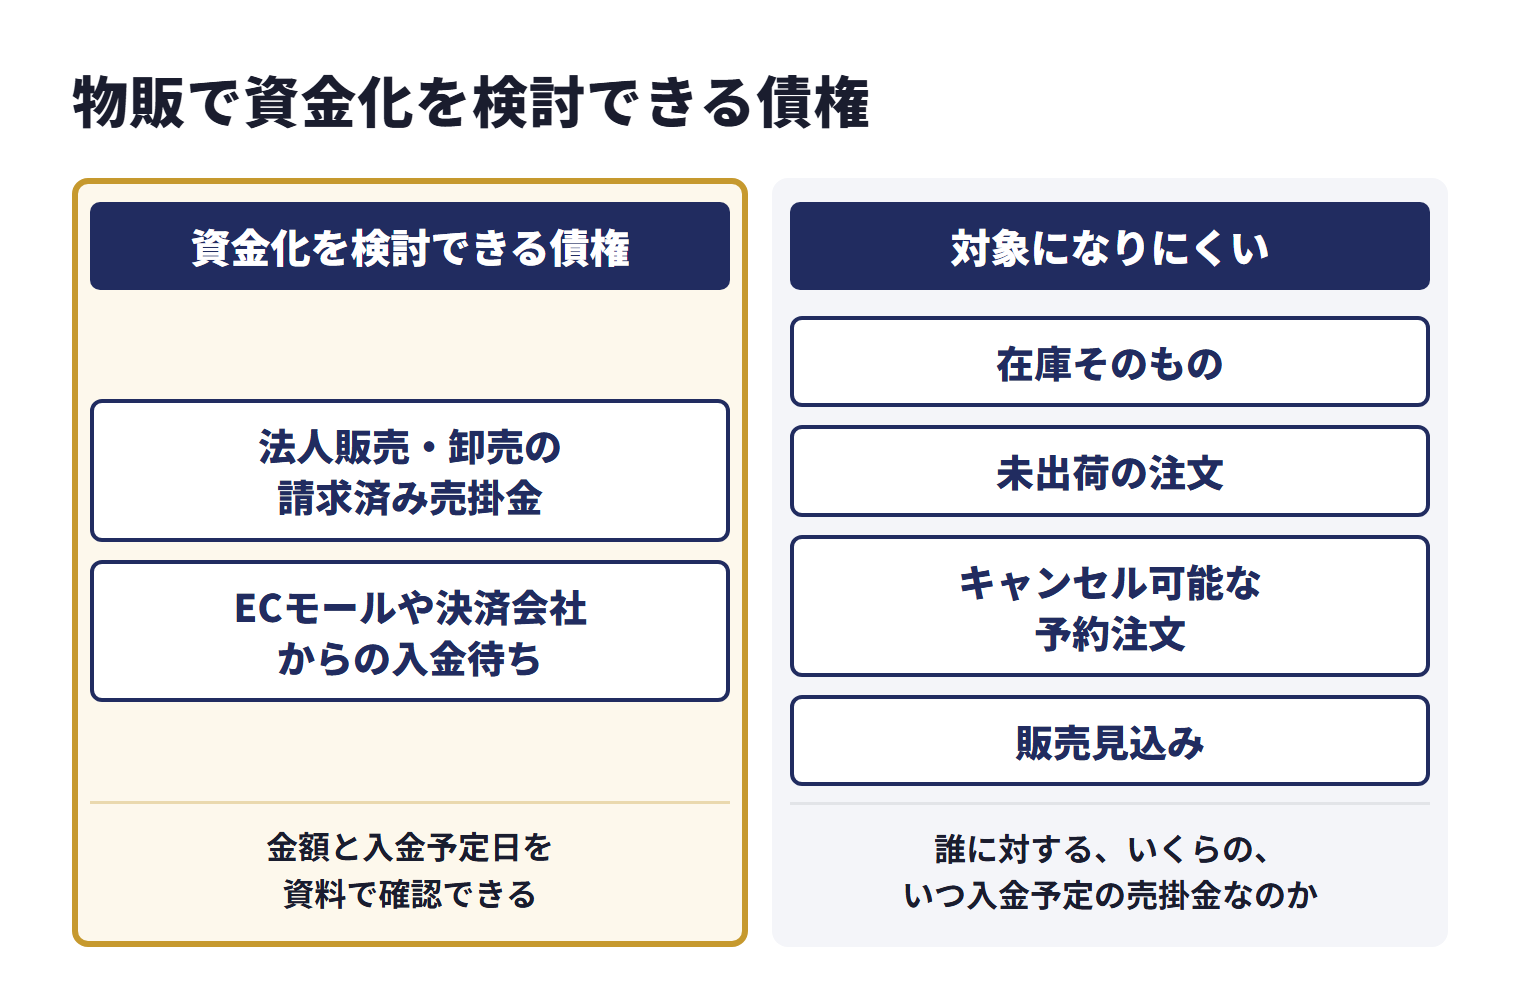
法人販売、卸売、ECモール精算、決済会社からの入金待ちなど、金額と入金予定日を資料で確認できる売掛金がある場合は、資金化を検討できることがあります。ファクタリングの基本はファクタリングとは何かで整理しています。
ただし、在庫そのもの、未出荷の注文、キャンセル可能な予約注文、販売見込みだけでは、通常の請求書ファクタリングの対象になりにくいです。誰に対する、いくらの、いつ入金予定の売掛金なのかを確認する必要があります。
物販で検討できる資金調達方法
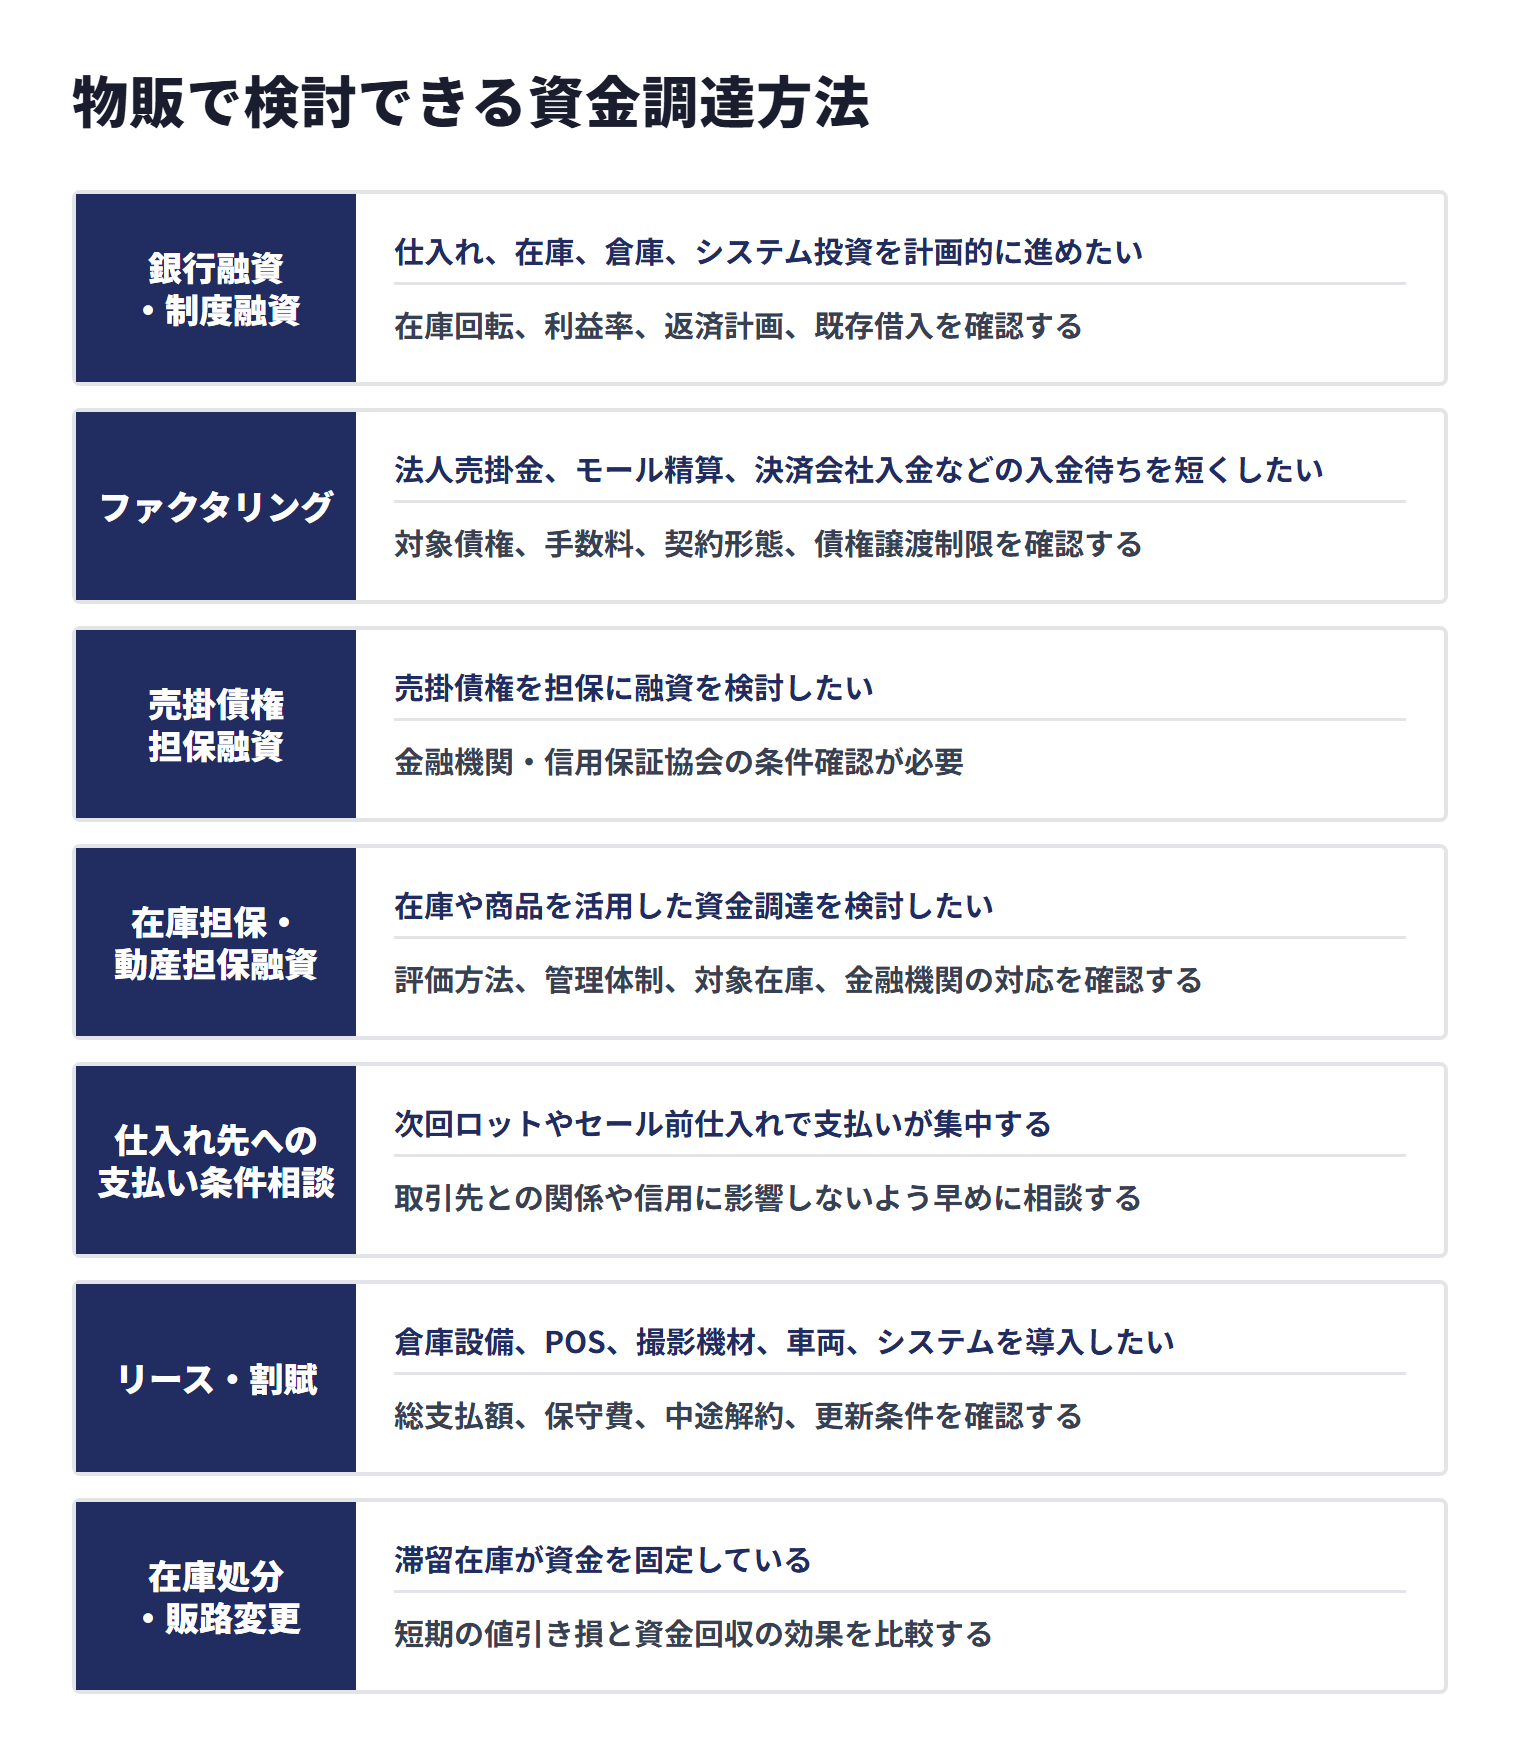
物販の資金繰り対策は、資金不足の原因によって向いている方法が変わります。仕入れ資金なのか、在庫過多なのか、ECモールの入金待ちなのか、広告費の先行なのか、法人売掛金の回収待ちなのかを分けて考えましょう。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 銀行融資・制度融資 | 仕入れ、在庫、倉庫、システム投資を計画的に進めたい | 在庫回転、利益率、返済計画、既存借入を確認する |
| ファクタリング | 法人売掛金、モール精算、決済会社入金などの入金待ちを短くしたい | 対象債権、手数料、契約形態、債権譲渡制限を確認する |
| 売掛債権担保融資 | 売掛債権を担保に融資を検討したい | 金融機関・信用保証協会の条件確認が必要 |
| 在庫担保・動産担保融資 | 在庫や商品を活用した資金調達を検討したい | 評価方法、管理体制、対象在庫、金融機関の対応を確認する |
| 仕入れ先への支払い条件相談 | 次回ロットやセール前仕入れで支払いが集中する | 取引先との関係や信用に影響しないよう早めに相談する |
| リース・割賦 | 倉庫設備、POS、撮影機材、車両、システムを導入したい | 総支払額、保守費、中途解約、更新条件を確認する |
| 在庫処分・販路変更 | 滞留在庫が資金を固定している | 短期の値引き損と資金回収の効果を比較する |
中小企業庁は、中小企業者が保有している在庫や売掛債権を担保として金融機関が融資を行う際に、信用保証協会が債務保証を行う「流動資産担保融資保証制度」を案内しています。担保の対象が売掛債権に限られていた従来の制度を拡充し、平成19年8月に在庫を対象資産に追加して名称を改めたもので、対象となり得る在庫には商品仕入れによる在庫商品も含まれるとされています。売掛金を活用する方法には、融資として使う方法と、売掛債権を譲渡・売買して資金化するファクタリングがあります。
※売掛債権を活用した融資制度については、中小企業庁「流動資産担保融資保証制度」[6]を参照しています。
公的な融資では、日本政策金融公庫の国民生活事業が、事業資金であれば商品仕入や手形決済などのための運転資金にも利用できると案内しています(業種や経営内容等によっては利用できない場合があるとされています)。一般貸付の運転資金は融資限度額4,800万円、返済期間5年以内(特に必要な場合7年以内)、うち据置期間1年以内で、融資が決まるまでの平均所要日数は2~3週間程度(土日、祝日を含む)とされています。審査の結果や融資の条件によっては希望に沿えない場合や日数を要する場合もあるため、仕入れの支払日が迫る前に、資金繰り表で不足時期を見込んで相談しましょう。
※出典:日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[7]/日本政策金融公庫「一般貸付」[8]
物販の資金繰りでファクタリングを検討すべき場面
ファクタリングは、法人が保有する売掛債権を支払期日前に譲渡・売買して資金化する方法です。物販では、法人販売・卸売の請求済み売掛金、ECモールや決済会社からの入金待ちなどがあり、入金前に仕入れ・広告費・物流費・給与・税金が来る場面で検討しやすい選択肢です。
向いているケース
- 法人販売や卸売の請求済み売掛金がある
- ECモールや決済会社からの入金予定を明細で確認できる
- 納品済み・出荷済みの商品について入金待ちがある
- 仕入れ、広告費、物流費、給与、税金の支払いが入金前に重なる
- 請求書、売上明細、精算書、入金履歴、決算書を提示できる
向かないケース
- 売掛金がまだ発生していない、または請求内容を説明できない
- 在庫そのものや未出荷の注文を資金化したい
- 返品・キャンセル・不良品が多く、入金予定額を説明しにくい
- 販売見込みや仕入れ予定だけを根拠に資金化したい
- 過剰在庫や赤字販売が原因で、短期資金だけでは改善しにくい
ファクタリングを検討する場合は、対象となる売掛金の金額、売掛先、入金予定日、契約内容、請求書、精算明細、入金履歴を整理します。請求書買取の仕組みは請求書買取とは何かでも確認できます。
相談前に準備したい書類と情報
物販の資金繰り相談では、仕入れ、在庫、売上、入金予定、広告費、物流費、返品見込みを説明できる資料が重要です。ファクタリングを検討する場合は、請求済み売掛金や入金待ちを確認できる資料をそろえましょう。
| 書類・情報 | 確認される内容 | 物販での補足 |
|---|---|---|
| 資金繰り表 | 不足日、不足額、入金予定、支払い予定 | 仕入れ・広告費・物流費・税金の支払日を入れる |
| 売上管理資料 | 販売チャネル、出荷済み売上、返品、キャンセル | 受注と売上確定を分ける |
| ECモール・決済会社の精算書 | 売上額、手数料、控除額、入金予定日 | 入金予定の根拠資料になる |
| 請求書・売掛金一覧 | 法人販売・卸売の請求額、売掛先、入金予定 | 誰に対する売掛金かを明確にする |
| 仕入れ請求書・発注書 | 仕入金額、支払日、次回発注、支払い条件 | 入金前に支払いが集中するかを見る |
| 在庫表 | SKU別在庫、在庫金額、滞留在庫、保管料 | 在庫に資金が固定されていないか確認する |
| 広告費・販促費資料 | 媒体別費用、請求書、売上、粗利、回収期間 | 広告費先行の原因を確認する |
| 物流費・返品資料 | 送料、倉庫費、返品送料、返金予定、不良品 | 売上控除と追加支出を確認する |
| 通帳・決算書・試算表 | 入出金実績、法人の財務状況 | 赤字や未納がある場合も早めに共有する |
ファクタリングを検討する場合に求められることがある書類は、ファクタリングの必要書類も参考になります。物販では、請求書だけでなく、ECモール精算書、決済会社明細、売上管理表、在庫表、返品見込みの資料が重要になることがあります。
物販の資金繰りで注意したい契約・法務面
物販の資金繰りでは、資金を用意することだけでなく、販売条件、返品条件、特定商取引法上の表示、モール規約、債権譲渡の扱いを確認することが重要です。契約や表示が不明確だと、返金・返品・出店停止・入金保留が資金繰りに影響することがあります。
通信販売の表示・返品条件を確認する
消費者庁の特定商取引法ガイドでは、通信販売が対象取引の一つとして整理されています。消費者向けの通信販売では、販売価格(送料についても表示が必要)、代金の支払時期と方法、商品の引渡時期、返品特約がある場合はその内容、事業者の氏名(名称)・住所・電話番号などが、法第11条で広告に表示する事項とされています。一方、営業のため、又は営業として締結する取引には特定商取引法が適用されないとされているため、法人向けのEC・卸売と消費者向けのECを分けて、表示や返品条件を確認しましょう。
返品条件や配送条件が曖昧なまま販売を増やすと、返金や問い合わせ対応が増え、入金予定が崩れることがあります。表示や利用規約は、法令やモール規約を確認し、必要に応じて専門家へ相談してください。
モール規約・決済規約による入金保留に注意する
ECモールや決済会社の規約・契約によっては、返品、チャージバック、規約違反、配送遅延、在庫不足、不正注文の疑いなどを理由に、売上金の保留や控除が行われる場合があります。入金予定を作るときは、売上総額ではなく、控除後に入金される金額を確認しましょう。
急な入金保留があると、仕入れや広告費の支払いに影響します。モール別・決済会社別に、保留条件、精算日、控除内容、異議申立ての手続きも確認しておくことが大切です。
債権譲渡の可否と通知・承諾の扱いを確認する
ECモール、決済会社、法人販売先、卸売先に対する売掛金を活用する場合は、契約書や利用規約における債権譲渡の扱いを確認します。民法第466条では、譲渡制限特約があっても債権の譲渡は、その効力を妨げられないとされていますが、譲受人が特約を知っていたか重大な過失で知らなかった場合には、売掛先は支払いを拒むことなどができます。債権譲渡を売掛先に主張するには、民法第467条により譲渡人からの通知か売掛先の承諾が必要で、2社間・3社間などの契約形態によって、売掛先への通知の有無や手続きが異なります。
契約形態の違いは2社間ファクタリングと3社間ファクタリングの違いで整理しています。モールや法人取引先との関係を重視する場合も、契約内容を確認したうえで進めることが重要です。
偽装ファクタリングや高額な手数料に注意する
金融庁の注意喚起では、ファクタリングを装った高金利の貸付けや、高額な手数料によって資金繰りが悪化するリスクが示されています。金融庁は、譲渡した債権の回収が売主に委託され、売主が集金できなかった場合に売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとし、債権の買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとしています。契約書が交付されるか、代表者保証や手数料以外に差し引かれる金額があるかも、契約前に確認してください。
物販の資金繰りに関するFAQ
物販の資金繰りが苦しくなる一番の原因は何ですか?
主な原因の一つは、仕入れと在庫が先に資金を使い、ECモール・カード決済・法人売掛金の入金が後になることです。売上が伸びていても、次回仕入れ、広告費、物流費、給与、税金の支払いが入金前に重なると手元資金が不足することがあります。
物販の資金繰り表には何を入れるべきですか?
仕入れ支払日、在庫金額、販売チャネル別売上、ECモール精算、カード決済入金、法人売掛金、広告費、物流費、返品・返金、給与、税金、借入返済を入れます。売上総額ではなく、手数料控除後の入金額を見ることが重要です。
在庫が多い場合、まず何を確認すべきですか?
SKU別に在庫金額、販売数、粗利、在庫回転日数、保管料、返品率を確認します。売れる商品、利益が残る商品、滞留在庫を分け、値引き・セット販売・販路変更・発注抑制などを検討しましょう。
ECモールの入金待ちはファクタリングできますか?
法人が保有する入金予定の債権で、金額、入金予定日、精算明細、契約内容を確認できる場合は相談できるケースがあります。ただし、モール規約や決済規約で債権譲渡の扱いが制限されることがあるため、個別確認が必要です。
在庫そのものをファクタリングできますか?
通常の請求書ファクタリングでは、請求済み売掛金や発生済み債権が前提になります。在庫そのもの、未出荷の注文、販売見込みだけでは対象になりにくいため、売掛金があるかを確認してください。在庫を活用する場合は、在庫や売掛債権を担保とする融資に信用保証協会が債務保証を行う「流動資産担保融資保証制度」など、融資による方法を比較することがあります。
仕入れ資金が足りない場合は融資とファクタリングのどちらが向いていますか?
継続的な仕入れや在庫投資を計画的に行う場合は、銀行融資や制度融資の検討余地があります。一方で、法人売掛金やECモール・決済会社の入金待ちがあり、その入金前に仕入れや広告費が重なる場合は、ファクタリングを比較できることがあります。
個人の物販事業でもBIGに相談できますか?
BIGは法人専門のため、個人事業主や個人名義での相談は対象外です。法人として物販事業を運営している場合は、相談できます。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、取引内容や金額により登記簿謄本・決算書などの追加書類を求められる場合があります。
まとめ|物販の資金繰りは在庫・入金サイト・返品を分けて管理する
物販では、仕入れ、在庫、広告費、モール手数料、物流費、人件費、家賃、税金などが先に発生し、ECモール精算、カード決済、法人売掛金などの入金は後になることがあります。売上が伸びていても、在庫と入金日、支払日がずれることで資金繰りが苦しくなることがあります。
資金繰りを改善するには、SKU別の粗利と在庫回転、仕入れロットと支払い条件、ECモール・決済会社の入金予定、広告費の粗利回収、返品・キャンセルの影響、取引先・金融機関への早期相談、入金待ち売掛金の資金化を組み合わせましょう。
法人の物販事業で、法人販売・卸売・ECモール・決済会社などの入金待ちがあるのに、仕入れ・広告費・物流費・給与・税金・返済が重なっている場合は、資金繰り表、請求書、精算書、売上管理表、在庫表、入出金明細をそろえたうえで、法人専門ファクタリングのBIGへご相談ください。見積もりは無料で、見積もりに記載の手数料のみで利用できると案内しています。
参考資料・出典
法令・公的機関・業界団体
- 経済産業省「キャッシュレス決済事業者の中小店舗向け開示ガイドライン」(2020年6月23日)(meti.go.jp)
- 公正取引委員会「大規模小売業者による納入業者との取引における特定の不公正な取引方法」(大規模小売業告示)(jftc.go.jp)
- 公正取引委員会「大規模小売業告示の運用基準」(jftc.go.jp)
- 公正取引委員会「よくある質問コーナー(取適法)」(jftc.go.jp)
- 公正取引委員会「委託事業者の義務」(jftc.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- 日本政策金融公庫「一般貸付」(jfc.go.jp)
- 金融庁の注意喚起(fsa.go.jp)
- 経済産業省「電子商取引実態調査」(meti.go.jp)
- 消費者庁「特定商取引法ガイド」(no-trouble.caa.go.jp)
- e-Gov法令検索「特定商取引に関する法律」(laws.e-gov.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG 公式サイト(big-factoring.com)
本記事は上記の公的情報・一次情報を参考に、法人ファクタリング実務を踏まえて作成しています。掲載時点で外部の有資格者による監修は実施していません。法令・制度・EC市場動向・モール規約・契約条件は変更される場合があるため、利用前に最新情報をご確認ください。契約内容、適法性、税務・会計処理、返品条件、債権譲渡の可否など個別判断が必要な事項は、弁護士、税理士、公認会計士等の専門家にご相談ください。