資金繰り改善10の方法|悪化原因と資金ショート防止チェックリスト【2026年最新】
資金繰り改善は『入出金タイミングのズレ解消』が出発点。本記事はファクタリング・回収サイト短縮など即効性10策、悪化する典型原因(黒字倒産・売上拡大時の運転資金枯渇)、資金ショート防止チェックリスト、業種別の改善ポイントまで法人専門ファクタリング会社が網羅解説します。
資金繰りを改善する最短ルートは『入金と支出のタイミングのズレ』を解消することです。具体的には、ファクタリングによる売掛金の早期現金化(最短即日)、回収サイトの短縮交渉、不要資産・遊休在庫の売却、固定費の見直し、前受金導入などを、即効性と効果持続性で組み合わせるのが王道。融資以外の選択肢を持つことで、赤字決算時や銀行融資が間に合わない局面でも資金ショートを回避しやすくなります。
「売上はあるのに手元にお金が残らない」「毎月の支払いに追われて新しい投資ができない」――こうした資金繰りの悩みは、放置すれば取引先への支払い遅延や黒字倒産にも直結します。しかし裏を返せば、原因に合った改善策を早めに実践すれば、状況を好転させられる余地がある課題でもあります。
本記事では、資金繰りが悪化する典型的な原因と症状(黒字倒産・売上拡大時の運転資金枯渇など)、資金ショートを防ぐためのチェックリスト、即効性の高い10の改善方法、中小企業・個人事業主・建設業・飲食店・運送業など業種別の改善ポイントを、法人専門ファクタリング会社の立場から実践的に解説します。
※資金繰りの基本や悪化の原因から理解したい方は「資金繰りとは?意味と悪化する原因をわかりやすく解説」の記事をご覧ください。今まさに資金繰りが厳しい状況の方は「資金繰りが厳しい時の緊急対処法」をお読みください。
※ 本記事で触れている各社の条件は2026年4月時点で各社公式サイトを確認したものです。順位付けや掲載順による優劣の提示を目的とした記事ではありません。最新の条件は各社にご確認ください。
資金繰りが悪化する典型的な原因と症状
資金繰り改善策に取り組む前に、まずは自社の資金繰りが悪化している原因と症状を正確に把握することが重要です。原因を見誤ると、対症療法に終始してしまい根本解決に至りません。中小企業で頻発する典型的な悪化要因を整理します。
原因1:売上拡大時の運転資金枯渇(黒字倒産の典型)
「売上が伸びているのに資金繰りが苦しくなる」という一見矛盾した状況は、中小企業の資金繰り悪化の典型的なパターンの一つです。受注が増えれば仕入・人件費・外注費の支出も先行して増えるのに対し、入金は支払いサイトに従って数か月後にしか発生しないため、運転資金の必要額が急拡大します。
これに対応する手元資金や融資枠が不足すると、損益計算書上は黒字でもキャッシュが回らず、最悪の場合「黒字倒産」に至ります。黒字でも倒産することはあるため、売上拡大期こそ資金繰り管理を強化する必要があります。
原因2:売掛金の長期化・回収不能
取引先の支払いサイトが長い、あるいは支払い遅延・倒産で回収できないケースは資金繰りを直接圧迫します。特に支払いサイトの長い取引を抱える業種では、売掛金回転日数の管理が重要です。支払いサイトは業種だけでなく、契約や取引先の支払条件によって異なります。回収条件を取引開始時に詰めず、後から修正するのは難しいため、契約段階での交渉が重要となります。
原因3:過剰在庫・遊休資産の累積
売れ残り在庫や使われていない設備・車両などの遊休資産は、現金に戻らないまま、資産の種類や会計処理に応じて倉庫費・固定資産税・減価償却費などの負担が続くことがあります。在庫回転率が悪化していたり、決算書の「棚卸資産」が前年同期比で大きく増えている場合は要注意です。
原因4:固定費の肥大化
家賃・人件費・サブスクリプション・リース料などの固定費は、売上が落ちても削減しにくいため、利益が出にくい体質を作ります。特に売上に対する人件費比率が業界平均を大きく上回っている、使われていないSaaSが多数残っているなどの兆候があれば、早期の見直しが必要です。
原因5:資金繰り表の未整備
「来月いくらキャッシュが残るか予測できていない」状態は、資金ショートを未然に防げない大きな要因になります。月次の試算表だけでなく、3〜6か月先までの資金繰り表(キャッシュフロー予測表)を作成・更新していない企業は、危機を事前に察知できないまま手遅れになるリスクが高くなります。
資金繰りが厳しい会社に共通する症状
下記のような症状が複数当てはまる場合、資金繰り体質の悪化が進行しています。
- 売上は伸びているのに、銀行口座の残高がなかなか増えない
- 毎月、給与支払日や税金納付日の数日前にいつも資金繰りに焦りを感じる
- 仕入先・取引先への支払いを「来月にずらせないか」と毎月考えている
- 税金・社会保険料の支払いを延期している、または分納している
- 経営者個人からの貸付・借入で会社の資金を補填している
- メインバンク以外に資金調達の選択肢がない
- 資金繰り表を作成していない、または最新化されていない
資金ショートを防ぐためのチェックリスト
資金ショート(手元資金が枯渇して支払いができなくなる状態)に陥る前に、以下のチェックリストを月次で確認し、危険信号を早期発見しましょう。
- 3か月先までの資金繰り表を作成・更新しているか:毎月の入金予定・支払予定を漏れなく記録し、月末残高を予測できる状態にする
- 手元現金が月商の1〜2か月分以上あるか:突発的な売上減や支払い増に備えるための目安(本記事で置いた目安で、法令や公的機関が定めた基準ではありません。必要な水準は業種や資金の出入りの形で変わります)
- 主要取引先の入金遅延が発生していないか:支払期日を1日でも超過した売掛金は要監視。回収不能リスクを早期に評価する
- 固定費の見直しを年1回以上行っているか:家賃・通信費・保険料・SaaSの解約・縮小余地を毎年確認
- 銀行融資以外に2つ以上の資金調達手段を確保しているか:ファクタリング・制度融資・当座貸越枠など、緊急時に頼れる複数のオプションを用意
- 税金・社会保険料の支払いを延期していないか:延滞税・延滞金や差押えのリスクを軽視しない。国税や厚生年金保険料等には猶予の制度があるが、申請や一定の条件が必要なため、払えない見込みが立った時点で、納期限の前に税務署・年金事務所へ相談する
- 月次決算が翌月15日以内に確定しているか:遅い月次決算は資金繰りの危機察知を遅らせる(期限は本記事で置いた目安)
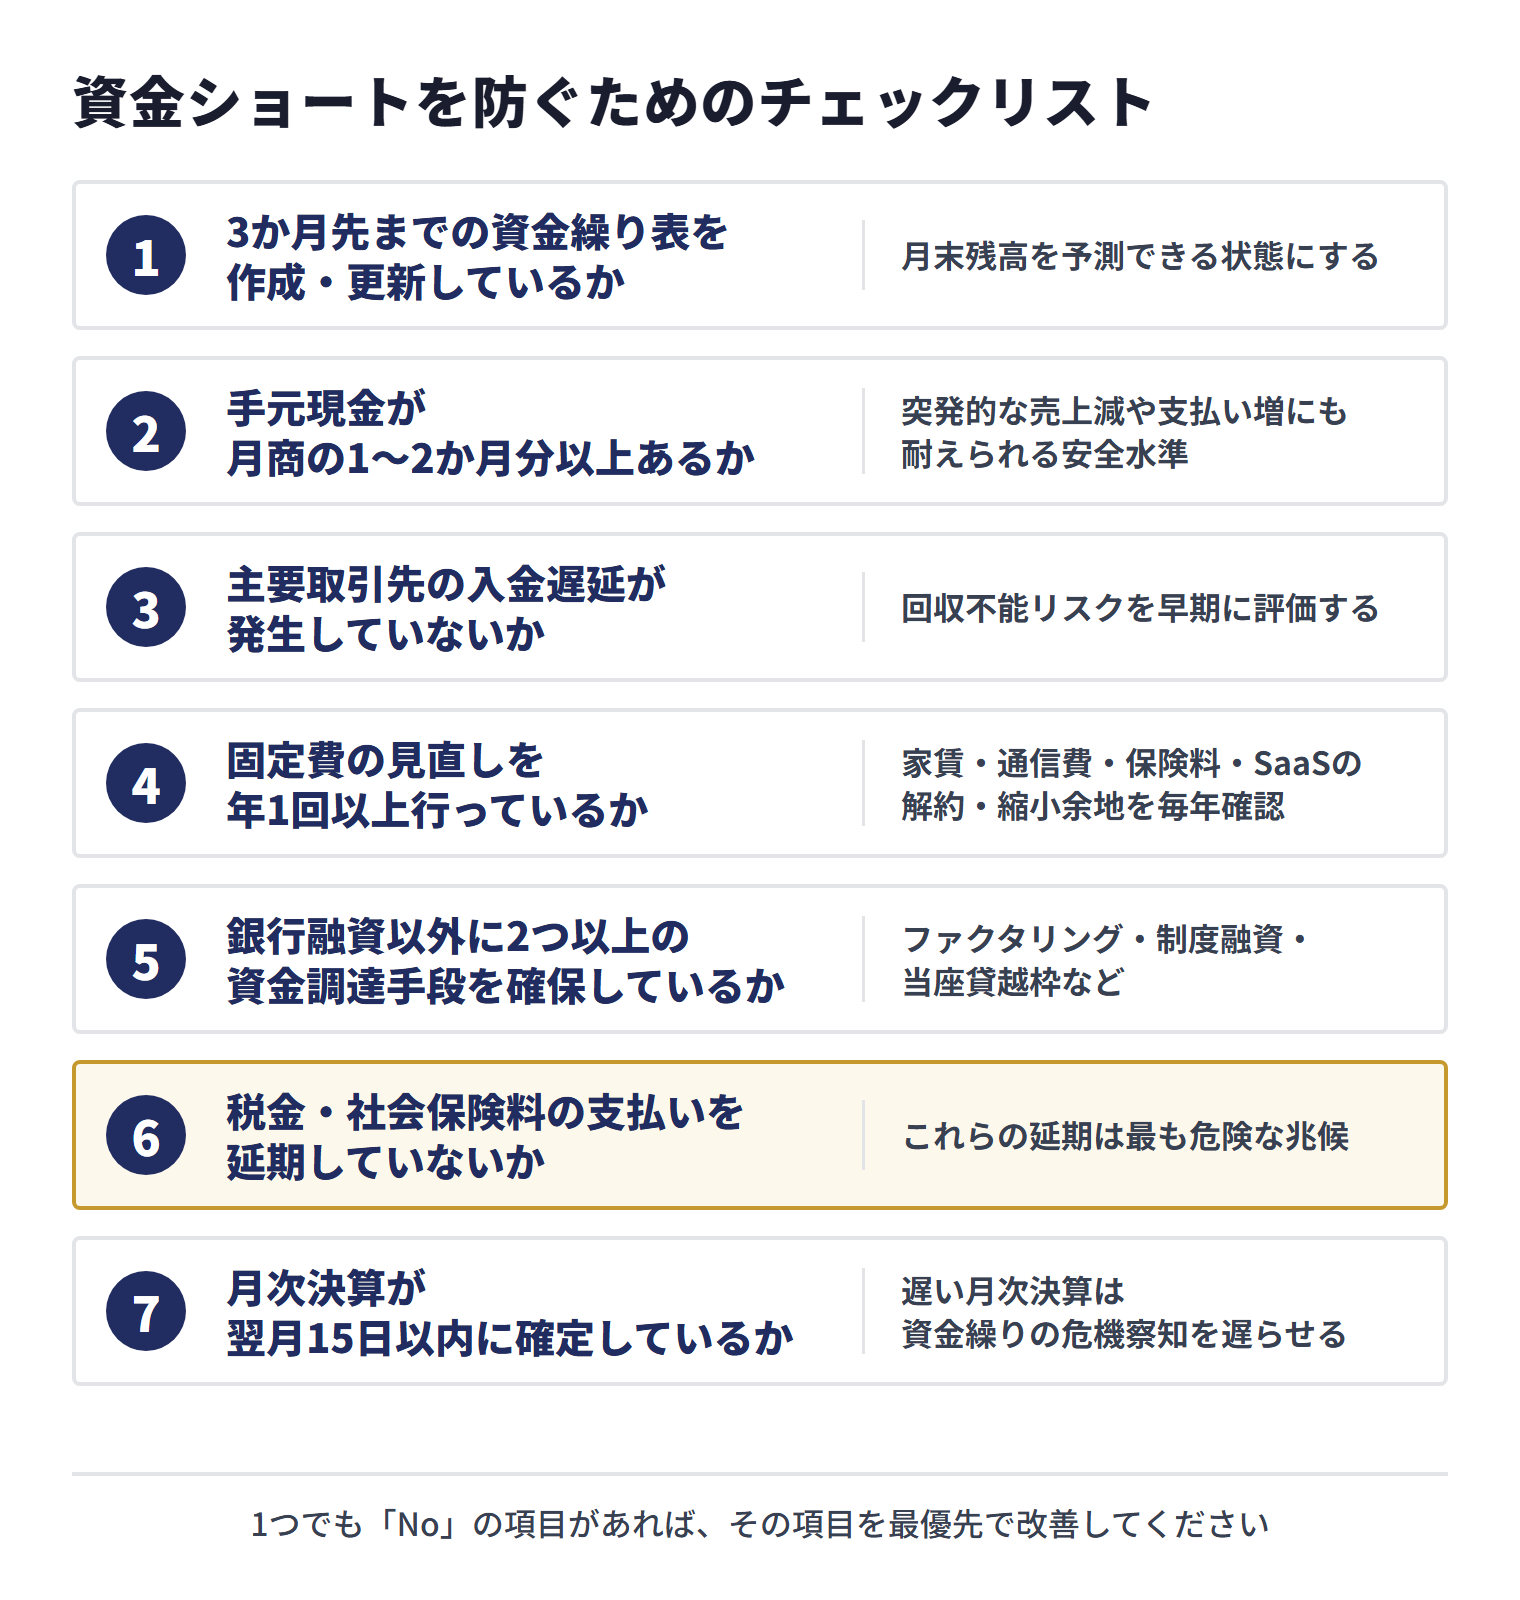
このうち1つでも「No」の項目があれば、その項目を最優先で改善してください。特に1〜3が満たされていない企業は、本記事で紹介する10の改善方法の中から即効性のある施策(ファクタリング・回収サイト交渉・不要資産売却)を早めに検討することをおすすめします。
資金繰りを改善する方法10選――3つの時間軸で整理
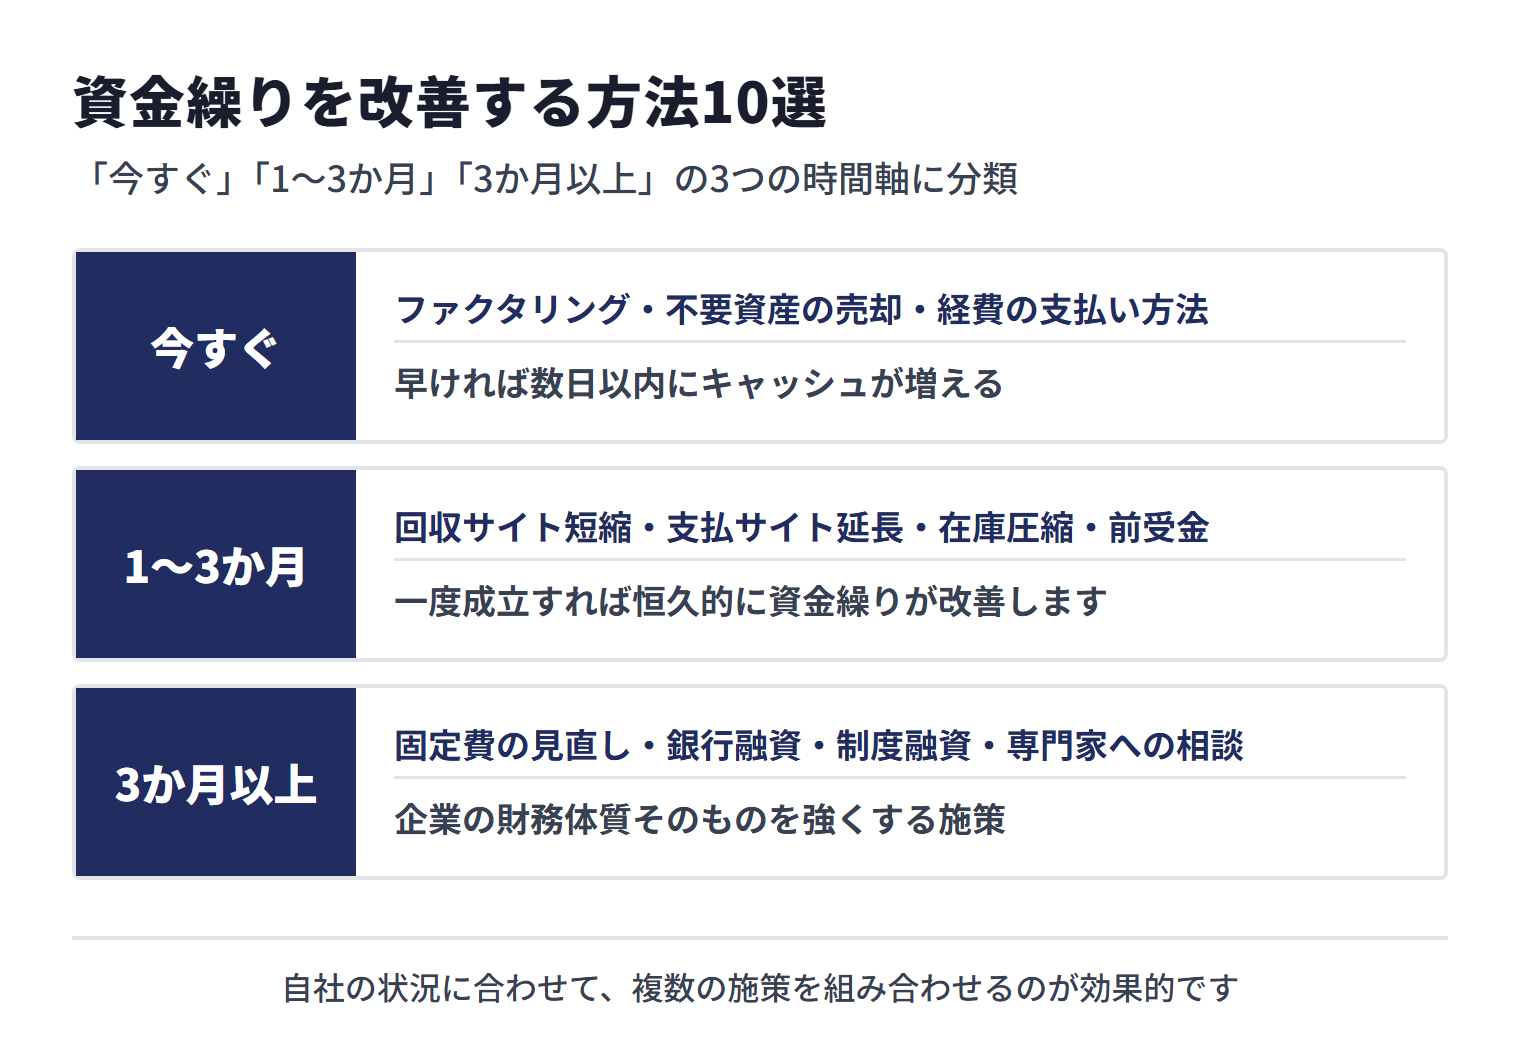
資金繰りの改善策には「即効性はあるが一時的な効果」のものと「効果が出るまで時間がかかるが持続的」なものがあります。本記事では10の方法を「今すぐ」「1〜3か月」「3か月以上」の3つの時間軸に分類して紹介します。自社の状況に合わせて、複数の施策を組み合わせるのが効果的です。
今すぐ実行できる即効性のある改善方法
まず取り組むべきは、今日・明日にでもアクションを起こせる施策です。手続きが比較的シンプルで、早ければ数日以内にキャッシュが増える方法を3つ紹介します。資金ショートが目前に迫っている場合は、この中から優先的に実行してください。
方法1:売掛金を早期に現金化する(ファクタリング)
即効性:★★★|効果の持続性:必要な時に繰り返し利用可能
ファクタリングとは、支払期日前の売掛金をファクタリング会社に売却し、手数料を差し引いた金額を先に受け取る資金調達方法です。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。売却として処理できる取引であれば借入金は計上しませんが、会計処理や信用情報の扱いは契約の内容によって変わり得るため、契約書で確認してください。
たとえば、月商500万円の企業が翌月末入金の売掛金をファクタリングした場合、手数料3%なら485万円を最短即日〜数日で受け取れます。手数料1%なら495万円です。入金までの日数は会社や審査によって異なりますが、入金と支出のタイムラグを埋められるため、資金繰り改善で即効性のある方法の一つです。
法人専門ファクタリングのBIGは、手数料1%〜(3社間の場合)・最短即日入金で、公式サイトでは、売掛先の信用力をもとに審査するため赤字決算・税金滞納・創業直後でも相談できると案内しています。
方法4:不要資産を売却する
即効性:★★★|効果の持続性:一時的
使っていない設備・車両・不動産などの遊休資産を売却すれば、即座に現金を確保できます。遊休資産は、種類によっては保有しているだけで固定資産税や維持費がかかるため、売却すれば資金繰り改善とコスト削減の両方につながります。
たとえば、使用頻度の低い社用車(残存価値150万円)を売却すれば、売却代金に加えて自動車税・保険料・駐車場代など年間30〜50万円の維持コストも削減できます。
方法6:経費の支払い方法を工夫する
即効性:★★☆|効果の持続性:持続的
法人カードで経費を支払えば、実質的に支払いを1〜2か月先送りできます。カードの締め日・支払日を把握した上で活用すれば、手元資金に余裕を持たせることが可能です。ポイント還元も経費削減につながります。
たとえば、月50万円の経費を法人カード払いに切り替えると、締め日翌日に利用を集中させることで最大約60日の支払い猶予が生まれます。年間600万円の支払いに対して1%還元なら6万円分のポイントも得られます。
1〜3か月で効果が出る中期的な改善方法
次に取り組みたいのが、交渉や仕組みの変更によって1〜3か月で効果が表れる施策です。取引先との調整や社内オペレーションの見直しが必要なため即日では完了しませんが、一度成立すれば、その効果は翌月以降も続きます。
方法2:回収サイトの短縮を交渉する
即効性:★★☆|効果の持続性:交渉成立すれば恒久的
得意先に対して、売掛金の支払サイト短縮を交渉しましょう。「翌々月末払い」を「翌月末払い」に変更できれば、回収が30日早くなり、資金繰りの改善につながります。
交渉のコツは、早期支払いに対するインセンティブを提示すること。「30日以内のお支払いで2%割引」といった条件なら、相手にもメリットがあり受け入れられやすくなります。月商500万円の企業で主要3社の回収サイトを30日短縮できれば、その3社への月間の売上に相当する金額が30日早く入る計算になります(すべての取引先で短縮できた場合でも、早まるのは月商分の約500万円です)。まずは関係の良い取引先から順に相談してみましょう。
方法3:支払サイトの延長を交渉する
即効性:★★☆|効果の持続性:交渉成立すれば恒久的
仕入先に対しては、支払サイトの延長を交渉します。「翌月末払い」を「翌々月末払い」に変更できれば、手元に資金を保持できる期間が30日延びます。
ただし、取引関係を損なわないよう慎重な交渉が必要です。長年の取引実績がある仕入先から順に、事情を丁寧に説明して相談しましょう。
自社が発注する側の取引では、支払サイトを延ばせる範囲に法律上の上限がある場合があります。2026年1月1日に施行された取適法(下請法を改正した法律)の対象となる取引では、委託事業者は、検査をするかどうかを問わず、発注した物品等を受領した日から起算して60日以内のできる限り短い期間内で支払期日を定める必要があり、手形払も禁止されています。対象になるかどうかは、取引の内容と、資本金基準又は従業員基準で決まるため、延長を求める前に自社の取引が対象か確認してください。
※出典:公正取引委員会「取適法リーフレット」(2025年8月)[1]
方法5:在庫を圧縮する
即効性:★★☆|効果の持続性:仕組み化すれば持続的
過剰在庫は「現金に戻らない資産」として資金繰りを圧迫し続けます。以下の施策で在庫を適正水準に戻しましょう。
- 長期滞留在庫のセール販売・処分
- 発注ロットの見直し(少量多頻度発注への切り替え)
- 在庫管理システムの導入による需要予測の精緻化
- 委託販売・受注生産方式の検討
たとえば、平均在庫高が1,000万円の企業が在庫回転率を2倍に改善できれば、在庫を500万円まで圧縮でき、差額の500万円が手元資金として使えるようになります。
方法7:前受金・着手金を導入する
即効性:★★☆|効果の持続性:仕組み化すれば恒久的
受注時に代金の一部を前受金として受け取る仕組みを導入すれば、資金繰りの安定につながります。特に建設業やIT業などプロジェクト期間が長い業種では効果的です。
契約書に前払い条件を明記し、「着手金30%・中間金30%・完了時40%」のような分割払い方式を提案しましょう。受注額1,000万円の案件なら、着手時に300万円が入金されるため、材料費や外注費の支払いに充当できます。
3か月以上で体質を変える長期的な改善方法
最後に紹介するのは、効果が出るまでに3か月以上かかるものの、企業の財務体質そのものを強くする施策です。即効性はありませんが、ここに着手しないと資金繰りの「もぐら叩き」から抜け出せません。時間に余裕があるうちにこそ取り組みましょう。
方法8:固定費を見直す
即効性:★☆☆|効果の持続性:恒久的
毎月発生する固定費の削減は、資金繰り改善に持続的な効果をもたらします。
- 家賃:賃料の値下げ交渉、より安いオフィスへの移転、テレワーク導入によるスペース縮小
- 保険料:補償内容の見直し、複数社の比較検討
- 通信費・サブスクリプション:使っていないサービスの解約、プランの見直し
- リース料:リース満了時の買取・返却判断の最適化
たとえば、家賃30万円のオフィスをテレワーク併用で20万円の物件に移転すると年間120万円の削減になります。さらに使っていないSaaSを3つ解約(月額計5万円)すれば年間60万円、合計180万円のキャッシュアウトを抑えられます。
方法9:銀行融資・制度融資を活用する
即効性:★☆☆|効果の持続性:一時的(返済義務あり)
公的な融資制度には、日本政策金融公庫の融資や、自治体の制度融資などがあります。金利や、申込みから融資が決まるまでの日数は制度や融資の条件によって異なり、審査もあるため、資金繰りに余裕がある段階で早めに申し込むことが重要です。
日本政策金融公庫の国民生活事業では、事業に必要な運転資金や設備資金が融資の対象です。同公庫は、借入申込みから融資が決まるまでの平均所要日数を2〜3週間程度(土日、祝日を含む)とし、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています。セーフティネット貸付の一つである経営環境変化対応資金は、社会的、経済的環境の変化等外的要因により一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方のうち、定められた要件に該当する方が対象です。利率は使いみちや返済期間、担保の有無などによって異なり、金融情勢によって変動するとされ、審査の結果、希望に沿えないこともあります。
セーフティネット保証は給付金ではなく、融資の保証に関する制度です。中小企業信用保険法第2条第5項は、同項各号のいずれかに該当することについて、住所地を管轄する市町村長又は特別区長の認定を受けた中小企業者を「特定中小企業者」とし、第12条は、特定中小企業者の経営の安定に必要な資金に係る保証(経営安定関連保証)について特例を定めています。該当する号と認定の要件は状況によって異なるため、住所地の市区町村の窓口で確認してください。
※出典:日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問[2]/日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」[3]/e-Gov法令検索「中小企業信用保険法」[4]
銀行融資を断られた場合でも、ファクタリングは売掛先の信用力が重視されるため、自社が赤字決算でも利用できる場合があります(扱いは会社ごとに異なります)。「融資以外の方法」を探している方はファクタリングの活用を検討してみてください。
方法10:専門家に相談する
即効性:★☆☆|効果の持続性:根本的な改善につながる
自社だけで資金繰り改善に取り組むのが難しい場合は、専門家の力を借りましょう。無料で相談できる公的機関もあります。
- 中小企業活性化協議会:各都道府県に設置された公的機関。無料で経営改善・資金繰り相談が可能
- よろず支援拠点:国が設置した経営相談の拠点で、47都道府県に設置。経営上の相談に何度でも無料で対応するとしている
- 商工会議所・商工会:地域の経営相談の窓口。資金繰りの相談や制度融資のあっせんに対応しているかは、各団体・各制度で確認
- 税理士・中小企業診断士:財務分析に基づく具体的な改善策の提案
中小企業庁によると、中小企業活性化協議会は中小企業の活性化を支援する「公的機関」としてすべての都道府県に設置されており、相談は無料です(民事再生・破産等を申し立て済みの企業は対象になりません)。金融支援を伴う本格的な経営改善の取組が必要な場合は、認定経営革新等支援機関の支援を受けて経営改善計画を策定する経営改善計画策定支援(405事業)があり、通常枠では、DD・計画策定支援費用の2/3(上限200万円)、伴走支援費用の2/3(上限100万円)などを協議会が負担します。よろず支援拠点は国が設置しており、47都道府県にある拠点で、経営上の相談に何度でも無料で対応するとしています。
※出典:中小企業庁「中小企業活性化協議会」[5]/中小企業庁「経営改善計画策定支援」[6]/よろず支援拠点全国本部(中小企業基盤整備機構)[7]
業種・事業規模別の資金繰り改善ポイント
資金繰りの課題は業種や事業規模によって異なります。自社の業種特性に合った対策を優先的に実施しましょう。
中小企業の資金繰り改善
中小企業は大企業に比べて資金調達の選択肢が限られ、取引先との力関係から支払条件の交渉も難しいケースがあります。
- メインバンクとの関係構築:普段から決算書・資金繰り表を共有し、いざという時に融資相談がスムーズに進む関係を作る
- 複数の資金調達手段を持つ:銀行融資だけでなく、ファクタリング・制度融資・当座貸越枠など複数の手段を確保しておく
- 月次決算の早期化:月次決算をできるだけ早く完了させ(期限の目安は上のチェックリストを参照)、問題の早期発見・対処を可能にする
個人事業主・フリーランスの資金繰り改善
個人事業主やフリーランスは、事業資金と生活資金の区分が曖昧になりやすく、資金繰り管理が後回しになりがちです。
- 事業用口座と生活用口座を分離する:資金の流れを明確にし、事業の収支を正確に把握する
- 請求書の即時発行・入金確認を徹底する:請求漏れや入金遅延の見落としを防ぐ
- 小規模事業者向けファクタリングの活用:ラボル・ペイトナーファクタリングなど少額対応のサービスを活用する
- 小規模企業共済への加入:掛金を積み立てる共済制度で、納付した掛金から算定した貸付限度額の範囲内で借入れできる契約者貸付がある。中小機構の公式サイトによると、2026年9月時点の年利は一般貸付け1.5%、特別貸付けの各種が0.9%で、利率は金利情勢等を踏まえて設定される
建設業の資金繰り改善
建設業は、支払サイトの長さや先行投資の大きさから、資金繰りが厳しくなることがあります。
- 出来高払いの交渉:工事の進捗に応じた分割払いを契約に盛り込み、工事完了まで入金がない状態を避ける
- 支払期限のルールを確認する:2026年1月1日に下請法を改正した取適法が施行されたが、公正取引委員会は、建設工事に係る下請負(建設工事の再委託)には同法は適用されないとしている。建設業者が請け負った建設工事に使用する建設資材の製造を他の事業者に委託する場合などは取適法の対象になり得るため、自社の取引がどちらに当たるかを確認し、工事代金の支払期限は建設業法の定めと元請との契約で確認する
- 建設業向けファクタリングの活用:工事代金の売掛金を支払期日前に現金化。BIGでも工事代金の売掛金を相談できる
- 工事台帳による現場別収支管理:現場ごとの採算を可視化し、赤字現場を早期に特定する
飲食店の資金繰り改善
飲食店は現金商売のイメージがありますが、キャッシュレス決済の売上は決済サービスごとの入金サイクルに従って入金されるため、現金売上より入金が遅れることがあります。
- キャッシュレス決済の入金サイクルを把握する:決済サービスごとの入金日を一覧化し、資金繰りに反映する
- 食材ロスの削減:廃棄を減らすことで仕入コストを抑え、キャッシュアウトを最小化する
- 仕入先の支払条件を最適化する:現金仕入れから掛け仕入れへの変更を交渉する
運送業の資金繰り改善
運送業は燃料費の変動リスクに加え、車両の維持費・保険料など固定費が大きい業種です。
- 燃料費のコスト管理:燃料カードや一括購入による単価の引き下げ
- 運賃の値上げ交渉:2024年問題も踏まえ、適正な運賃への改定を荷主に交渉する
- 売掛金のファクタリング活用:荷主の信用力が高い売掛金は、ファクタリングの審査で評価されやすい(扱いは会社ごとに異なる)
資金繰り改善にファクタリングが有効な5つの理由
資金繰り改善の方法を10個紹介しましたが、その中でもファクタリングは、入金を早められる点で即効性のある方法です。一方で手数料の分だけ入金額は減るため、以下の特徴と注意点をあわせて確認してください。
理由1:入金サイクルを劇的に短縮できる
資金繰り悪化の大きな原因の一つは「入金と支出のタイミングのズレ」です。ファクタリングなら60日後・90日後に入金予定の売掛金を期日前に現金化でき(入金までの日数は会社や審査によって異なります)、このタイムラグを埋められます。
理由2:売却として処理できれば負債にならない
金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。売却として処理できる取引であれば借入金を計上しないため、バランスシート上の負債は増えません(手数料の分だけ利益は減ります)。ただし金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとし、貸金業に該当するかは、形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。会計上売却として処理できるかも契約の内容で決まり、金融機関が融資の審査でファクタリングの利用をどう見るかは金融機関ごとに異なります。
理由3:赤字決算・税金滞納でも利用可能
審査では利用者の財務状況よりも売掛先(取引先)の信用力が重視される傾向があります。赤字決算・債務超過・税金滞納の状態でも、売掛先が健全であれば利用できる場合があります(扱いは会社ごとに異なります)。
理由4:担保・保証人が不要
売掛債権を売却する取引で、融資のように不動産担保や保証人を前提とするものではありません。ただし、契約条件は会社ごとに異なるため、保証を求める条項がないか契約書で確認してください。創業間もない企業でも、売掛先の信用力によっては利用できる場合があります。
理由5:取引先に知られにくい
2社間ファクタリングは、契約時に取引先へ債権譲渡を通知せずに進めるため、取引先に知られにくい方法です。ただし、民法第467条は、債権の譲渡は、譲渡人が債務者(取引先)に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定めています。契約の内容によっては後から取引先へ通知されることもあるため、通知の扱いを契約前に確認してください。
法人専門ファクタリングのBIG
| 項目 | 詳細 |
|---|---|
| 手数料 | 2社間5%〜・3社間1%〜 |
| 入金スピード | 最短即日 |
| 買取可能額 | 2社間30万円〜・3社間100万円〜(上限の公表なし) |
| 対応エリア | 全国(東京・新宿本社) |
| 対応形態 | 2社間・3社間ファクタリング両対応 |
| 特長 | 法人専門・来店不要・電子契約でオンライン完結 |
BIGは法人専門のファクタリング会社で、対応業種は15業種以上と公表しています。手数料は2社間5%〜・3社間1%〜で、専属コンサルタントが伴走します。公式サイトでは、利用頻度を段階的に減らして銀行融資への橋渡しを行う卒業支援プログラム(追加費用なし)も案内しています。
よくある質問(FAQ)
- 資金繰りを改善する即効性のある方法はありますか?
- 即効性のある方法として、ファクタリング(売掛金の早期現金化)、支払条件の見直し交渉、不要資産の売却、遊休在庫の処分などがあります。ファクタリングは売掛金を期日前に現金化でき(入金までの日数は会社や審査によって異なります)、売却として処理できる取引であれば借入金を計上しないため、資金繰り改善の手段の一つになります。BIGは法人専門で、手数料は2社間5%〜・3社間1%〜です。
- 中小企業が資金繰り改善で最初にやるべきことは?
- まずは毎月の入金・出金のタイミングと金額を正確に把握することです。資金繰り表を作成して収支を可視化したうえで、回収サイトの短縮交渉、支払サイトの延長交渉、ファクタリングの活用など、入出金のタイムラグを解消する施策から取り組みましょう。
- 資金繰り改善にファクタリングは有効ですか?
- 入金と支出のタイミングのズレが原因の場合は、有効な手段の一つです。売掛金を支払期日前に現金化できるため、そのズレを埋められます。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だとする一方、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。審査では売掛先の信用力が重視されるため、赤字決算や税金滞納があっても利用できる場合がありますが、扱いは会社ごとに異なります。手数料の分だけ入金額は減るため、資金不足が続く場合は他の改善策と組み合わせてください。
- 建設業の資金繰り改善で特に有効な方法は?
- 建設業では、出来高払いの交渉、支払期限などの契約条件の確認、ファクタリングによる工事代金の早期現金化が考えられます。なお、2026年1月1日に下請法を改正した取適法が施行されましたが、公正取引委員会は、建設工事に係る下請負(建設工事の再委託)には同法は適用されないとしています。BIGは業種を問わず法人の売掛金を対象にしており、工事代金の売掛金も相談できます。
- 資金繰りの相談はどこにすればよいですか?
- 公的な相談先として、中小企業活性化協議会(各都道府県に設置・無料)、よろず支援拠点、商工会議所・商工会があります。税理士や中小企業診断士にも相談可能です。資金繰りに不安を感じた段階で早めに相談することをおすすめします。
- 資金繰りを改善するにはどうしたらいいですか?
- 資金繰り改善の本質は『入金と支出のタイミングのズレ解消』です。即効性のある順に①ファクタリングによる売掛金の早期現金化、②回収サイトの短縮交渉、③支払サイトの延長交渉、④不要資産・遊休在庫の売却、⑤前受金・着手金の導入、⑥固定費の見直し、⑦銀行融資・制度融資の活用が基本。複数施策を組み合わせ、即効性と中長期の体質改善の両面から取り組むのが王道です。
- 資金繰りが厳しい会社の特徴は?
- 代表的な特徴は次の通りです。①売上は伸びているのに手元現金が増えない(売上拡大時の運転資金枯渇)、②回収サイトより支払サイトが短い、③在庫が滞留し現金化されない、④資金繰り表を作成していない・更新していない、⑤メインバンク以外に資金調達手段がない、⑥税金・社会保険料の支払いを延期している、⑦経営者個人からの貸付で穴埋めしている。これらに該当する企業は資金ショートのリスクが高く、早期の対策が必要です。
- 資金ショートから復活する方法は?
- 資金ショートが目前に迫っている場合は、①ファクタリングによる売掛金の早期現金化(入金までの日数は会社や審査によって異なります)、②取引先への支払猶予の相談や、金融機関への返済条件の変更(リスケ)の相談、③不要資産・遊休在庫の売却、④取引金融機関へのつなぎ融資の相談、⑤公的機関(中小企業活性化協議会・よろず支援拠点)への相談を並行して進めます。税金・社会保険料を払えない見込みなら、納期限の前に税務署・年金事務所へ猶予の制度を相談してください。同時に資金繰り表で2〜3か月先まで可視化し、コスト削減・固定費見直しで体質改善も着手してください。
まとめ
本記事では、資金繰りを改善するための具体的な方法を10個紹介しました。最後にポイントをおさらいします。
- 即効性のある方法の一つがファクタリングによる売掛金の早期現金化。売却として処理できる取引なら借入金は計上しないが、金融庁は、経済的に貸付けと同様の機能を有していると思われる取引は貸金業に該当するおそれがあるとしている
- 回収サイトの短縮・支払サイトの延長は、交渉が成立すれば翌月以降も効果が続く。支払サイトの延長は、取適法の対象取引では受領日から60日以内という支払期日の定めの範囲で
- 不要資産の売却・在庫圧縮で手元資金を確保しつつ、固定費の見直しで中長期的な体質改善を
- 建設業は出来高払いの交渉と支払期限の確認(建設工事の再委託は取適法の対象外)、飲食業はキャッシュレス入金サイクルの管理が鍵
- 一社で抱え込まず、公的機関の無料相談やファクタリング会社への相談を早めに活用する
資金繰りの改善は「問題が深刻化してから」では選択肢が狭まります。余裕があるうちに複数の施策を実行し、いざという時の資金調達手段も確保しておきましょう。
参考資料・出典
法令・公的機関・業界団体
- 公正取引委員会「取適法リーフレット」(2025年8月)(jftc.go.jp)
- 日本政策金融公庫「個人・小規模企業の方(国民生活事業)」よくあるご質問(jfc.go.jp)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(jfc.go.jp)
- e-Gov法令検索「中小企業信用保険法」(laws.e-gov.go.jp)
- 中小企業庁「中小企業活性化協議会」(chusho.meti.go.jp)
- 中小企業庁「経営改善計画策定支援」(chusho.meti.go.jp)
- よろず支援拠点全国本部(中小企業基盤整備機構)(yorozu.smrj.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。