ファクタリングはやばい?4つの理由と悪徳業者の見分け方【2026年最新】
ファクタリングが「やばい」と言われる主因は手数料の年利換算・違法業者の混在・依存スパイラル・契約トラブルの4点。本記事は赤字・ブラック・限度額・支払期日・売掛先倒産までの不安に法人実務で答え、安全に使うチェックリストと相談窓口を網羅解説します。
【結論先出し】ファクタリングは本当に「やばい」のか
事業者の売掛債権を対象とするファクタリングは、民法466条が認める債権の譲渡の仕組みを使う取引で、ファクタリングという名前の取引がすべて違法とされているわけではありません。金融庁も、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしています。「やばい」と言われる主因は、(1)手数料の年利換算が100%を超えるケースがある、(2)ファクタリング専用の登録制度はなく、ファクタリングを装った高金利の貸付けを行うヤミ金融業者(偽装ファクタリング)の存在が金融庁から注意喚起されている、(3)毎月利用すると資金が目減りする依存スパイラル、(4)契約書の事前交付がないなど契約トラブル、の4点です。
本記事では、これら4つの理由を整理したうえで、悪徳業者の手口・見分け方、赤字や信用情報事故時の利用可否、限度額・支払期日・売掛先倒産時の対応、そして安全に使うための7つのチェックリストを、法人ファクタリング実務の視点で解説します。読了後は、自社の状況でファクタリングを使うべきか、どの業者なら安全か、契約前に何を確認すべきかが判断できる状態になります。
「ファクタリングはやばい」「ファクタリング会社に騙された」「使ったら抜け出せない」――検索すると不安をあおる記事が並び、結局のところ自社が使ってよいのか判断に迷う、という声を経営者からうかがうことがあります。一方で、銀行融資が間に合わない局面や、赤字決算で融資を受けにくい場面では、ファクタリングは資金調達の選択肢の一つになります。
本記事は、ファクタリングが「やばい」と評される根拠を一つずつ整理し、誇張された不安と本当に注意すべきリスクを切り分けることを目的としています。金融庁の公的注意喚起、給与ファクタリングに関する最高裁令和5年決定、業界の実務慣行を踏まえつつ、赤字・信用情報事故・限度額・売掛先倒産時の対応など、個別の不安にも法人実務目線で回答します。
本記事は2026年4月時点の法令・公的見解・業界実務に基づいて執筆しています。執筆時点では社外の有資格者による監修は実施しておらず、契約条件の判定や違法性の判断など個別具体の論点は弁護士・司法書士・税理士等の専門家への相談をあわせて推奨します。
目次
ファクタリングが「やばい」と言われる4つの理由
「やばい」という言葉が指す内容は文脈によって異なります。手数料の高さを指す人もいれば、違法業者の被害を指す人もいる。ここでは、検索結果で語られている論点を整理して見えてくる「やばい」の主成分4つを分解します。
理由1:手数料の年利換算が想像以上に高い
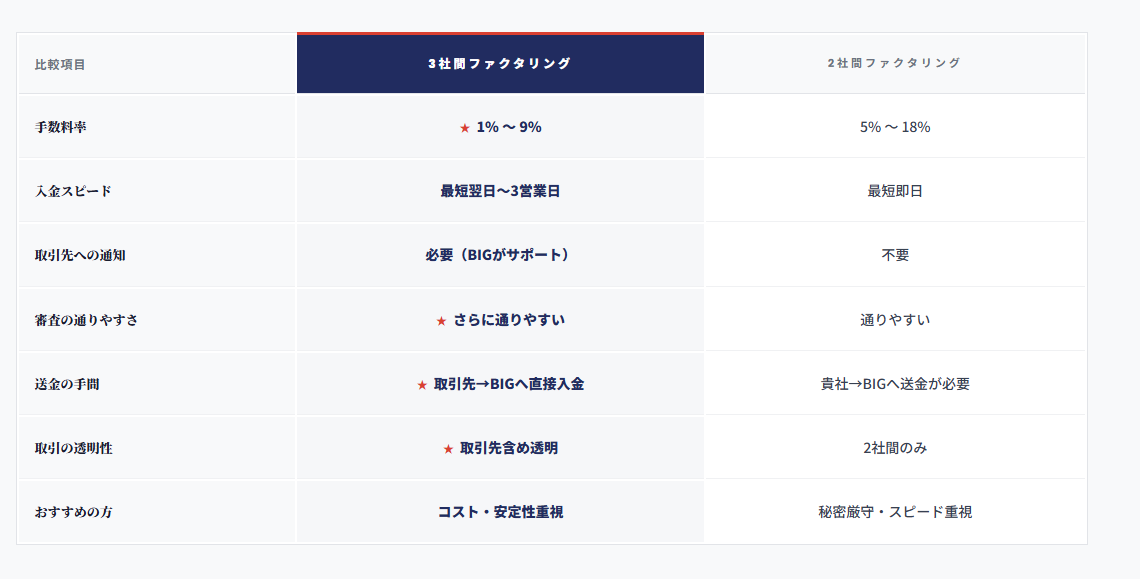
ファクタリングの手数料について、母集団や集計方法を示した公的な統計は見当たりませんが、各社の公表値などからは「2社間8〜18%」「3社間1〜9%」といった目安が語られます。回収サイトを30日として単純に年率へ換算すると、2社間で約97〜219%、3社間で約12〜110%相当になります。これは手数料を単純に年率へ換算した目安で、法律上の利息や実質年率と同じものではありませんが、年率で示される融資の金利と比べると、コストの重さが分かります。
ただしこの年利換算には注意が必要です。売掛債権の売買として行われる取引であれば、手数料は債権の額面と売買代金との差額で、金銭を目的とする消費貸借の利息を対象とする利息制限法の上限がそのまま当てはまるものではありません。年利換算はあくまで「銀行融資と同条件で比較した場合の感覚値」で、それだけで規制違反が決まるものではありません。ただし金融庁は、買取代金が債権額に比べて著しく低額であるケースは偽装ファクタリングの疑いがあるとしています。問題は、この感覚値の高さを理解せずに毎月利用してしまうと経営を急速に圧迫することです。
理由2:ファクタリング専用の登録制度がなく、偽装ファクタリングが紛れ込むおそれがある
売掛債権の売買として行われるファクタリングは貸付けではないため、貸金業の登録を前提とする取引ではなく、ファクタリング専用の登録制度もありません。一方で金融庁は、近時、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして、こうした偽装ファクタリングを利用しないよう注意を呼びかけています。
金融庁は「ファクタリングの利用に関する注意喚起」で、「ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあります」と説明しています。注意すべき点は手数料の高さだけでなく、取立ての方法や、保証・買戻しなど契約の条件にも及びます。
金融庁は、ファクタリング業者から受け取る金銭(債権の買取代金)が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとし、ファクタリングが貸金業に該当するかは、契約書にノンリコース(売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じないこと)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されると説明しています。
取引が貸付けに当たる場合、貸金業法3条1項により、貸金業を営もうとする者は内閣総理大臣または都道府県知事の登録を受けなければなりません。登録の有無は金融庁の「登録貸金業者情報検索サービス」で検索できますが、金融庁は、検索される情報は各財務局・都道府県がデータの更新処理を行った時点のもので照会日現在のものではないとし、最新の情報は登録番号欄に記載されている各財務局・都道府県に問い合わせるよう案内しています。
※出典:金融庁「ファクタリングの利用に関する注意喚起」[2]/e-Gov法令検索「貸金業法」[3]/金融庁「登録貸金業者情報検索サービス ご利用上の注意」[4]
理由3:毎月利用すると資金が目減りする「依存スパイラル」
ファクタリングを毎月の運転資金に組み込むと、資金繰りが構造的に悪化していきます。月商500万円の企業が、毎月の売掛金の全額を手数料10%でファクタリングにかけると仮定すると、年間600万円が手数料として消える計算です。手数料の分だけ手元に残る資金が減るため、次の売掛金も早く資金化せざるを得なくなりやすい構造です。金融庁も、ファクタリングにおいて高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があると注意を呼びかけています。
「やばい」という評判の中には、この依存スパイラルに陥った経営者の体験談も含まれていると考えられます。ファクタリング自体の問題というより、緊急時の手段を常用してしまった使い方の問題ですが、結果として「ファクタリング=危険」という印象が形成されています。
理由4:契約書の事前不交付・口頭での金利提示などの契約トラブル
警察は、ヤミ金融について、契約書・明細書を出すことを拒むことを要注意の業者の特徴に挙げています(お金の貸付けについての注意喚起で、ファクタリングに限ったものではありません)。ファクタリングでも、契約書を事前に渡さない・契約日に初めて持参する・口頭で金利だけ伝えて書面化しない、といった契約プロセスの不透明さには注意が必要です。資金繰りに追い込まれた経営者は、契約日に契約書を見せられても断れない心理状態にあり、これを業者側が利用しています。
「契約後に償還請求権付きと判明した」「事務手数料を後出しで請求された」「振込先が個人口座だった」などのトラブルは、契約段階で確認できることもあります。後述する見極めチェックリストで、契約前に確認しておきましょう。
悪徳業者の手口5パターン
違法業者・悪徳業者は、外見だけでは通常のファクタリング会社と区別がつきにくい場合があります。ここでは、金融庁などの注意喚起を踏まえ、契約前に警戒したい手口の例5パターンを解説します。公的機関の注意喚起に同じ事例が載っているものばかりではなく、契約時の注意点として整理したものも含みます。BIGの法人ファクタリング実務でも、他社からの乗り換え相談で「契約後にこの条件と判明した」という話をうかがうことがあります。
手口1:偽装ファクタリング(実態は貸金業)
契約書を「ファクタリング契約」「売掛債権買取契約」と称しながら、内容は売掛金を担保にした金銭貸付という手口です。契約書には、例えば以下のような条項が入っていることがあります。
- 償還請求権付き(リコース):売掛先が支払わなかった場合、利用企業が全額弁済する義務
- 買戻し義務:一定期間内に債権を買い戻す義務
- 連帯保証の要求:代表者個人や第三者の連帯保証
- 分割返済の取り決め:「ファクタリング代金」を分割で支払う構造
金融庁は、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、又は売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものなどは、貸金業に該当するおそれがあるとしています。ただし、1つの条項があるだけで自動的に貸付けと決まるのではなく、契約全体と回収の実態に照らして判断されます。取引が貸付けと評価された場合、貸金業を行うには財務局又は都道府県の登録を受ける必要があり(無登録営業は刑事罰の対象)、出資法5条2項は、業として金銭の貸付けを行う場合に「年二十パーセントを超える割合による利息の契約」をしたときや、その割合を超える利息を受領し、又はその支払を要求したときを処罰の対象としています。
手口2:暴利な手数料(後出しの追加費用)
見積もり段階では「手数料5%」「手数料3%」など好条件を提示しておきながら、契約直前に「審査手数料」「事務管理費」「出張費」「掛目調整」「リスク料」などの名目で追加請求し、実質的な手数料が見積もりより大きく膨らむケースです。
資金繰りに追い込まれた経営者は、契約段階で他の業者に切り替える時間的余裕がなく、この段階では断りにくいことにつけ込む手口と考えられます。手数料以外の諸費用を見積もり時点で開示しない業者は要注意です。
手口3:恫喝的取立て・脅迫
支払いが遅れた際に、深夜・早朝の電話、自宅・取引先への押しかけ、家族や従業員への接触、SNS投稿による脅し、反社会的勢力をほのめかす発言などを行う手口です。貸金業法21条1項は、貸金業を営む者などが貸付けの契約に基づく債権の取立てをするに当たって、人を威迫し、又は人の私生活若しくは業務の平穏を害するような言動をすることを禁じています。売掛債権の売買として行われる取引の回収にこの条文がそのまま適用されるとは限りませんが、金融庁も、悪質な業者から業務の平穏を害するような取立てが行われるおそれがあるとして、悪質な取立ての被害に遭った場合は警察に相談するよう呼びかけています。
こうした取立てを受けた場合は、即座に証拠(録音・スクリーンショット・郵便物)を保全し、警察と弁護士への相談を行ってください。
手口4:「ファクタリング」を装った給与ファクタリング・後払い現金化
金融庁は、「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとしています。最高裁判所第三小法廷も、令和5年2月20日の決定(令和4年(あ)第288号)で、その事件の「給料ファクタリング」と称する取引に基づく金銭の交付を、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。賃金債権を対象にした取引についての判断で、事業者向けの売掛債権のファクタリング一般を判断したものではありません。「給与買取」「給料前払い」などの名称かどうかではなく、賃金債権を買い取り、その個人を通じて資金を回収する仕組みかどうかを確認してください。
事業者向けファクタリングを検索していて、個人の給与・賃金を対象とする業者の広告に誘導された場合は注意が必要です。法人経営者が自身の役員報酬などを対象にした取引を持ちかけられた場合も、名目だけで判断せず、誰がどのように資金を回収する仕組みなのかを契約書で確認し、不安があれば弁護士などに相談してください。
国民生活センターは、インターネット広告等で「借金ではない」「ブラックOK」などと宣伝して、個人の賃金債権を買い取ると称して手数料を差し引いて金銭を提供し、個人から金銭を回収する給与ファクタリングのトラブルが発生しているとして、勤務先や家族への強引な取り立ても挙げて注意を呼びかけています。警視庁も、無登録の給与ファクタリング業者について「給料を即日現金化」「借金じゃないから利息ゼロ」などの誘い文句に要注意としています。いずれも個人の給与を対象にした取引についての注意喚起で、事業者の売掛債権のファクタリングを対象にしたものではありません。
※出典:国民生活センター「給与のファクタリング取引と称するヤミ金に注意!」[5]/警視庁「無登録の給与ファクタリング業者に注意!」[6]
手口5:振込先が個人口座・契約相手と別名義の口座
契約成立後の振込先が法人口座ではなく個人口座、または契約相手の法人とは別の法人口座、海外口座などの場合、契約の相手方と送金先の名義が一致しない理由を確認してください。商業登記簿に記載された法人本体の口座以外に振込指示を受け、納得できる説明がなければ、契約を進めずに見送ることも検討してください。
安全な業者の見極め方(チェックリスト10項目)
悪徳業者を避け、安全な業者を見極めるための具体的なチェックポイントを10項目にまとめます。契約前にこの10項目を確認できる業者かどうかを、業者選びの目安にしてください。公的機関が一律の基準として示しているものではなく、本記事で整理した確認項目です。
業者情報・会社実体のチェック(4項目)
- 商業登記簿で法人実体を確認できる:法務局のオンライン請求で取得し、設立年月日・代表者・本店所在地が広告内容と一致すること
- 事務所所在地が実在し訪問可能:バーチャルオフィス・私書箱・連絡不能の住所は要警戒
- 代表者名・担当者名が公開されている:ウェブサイトに代表者名と顔写真があり、担当者から名刺・社員証の提示を受けられる
- 運営年数と取引実績:設立からの年数や取引実績を公表しているかを確認(何年以上なら安全といった基準を公的機関が示しているわけではない)
契約条件のチェック(4項目)
- 契約書の事前交付に応じる:契約日より前に契約書のドラフトを受け取り、内容を吟味する時間を持てる業者を選ぶ
- 償還請求権なし(ノンリコース)が明記されている:契約書に「譲渡人は売掛先の信用リスクを負わない」「償還請求権なし」の文言があること。ただし金融庁は、ノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしている
- 連帯保証・担保の要求がない:代表者個人の連帯保証や不動産担保を求められたら、売掛先が支払わなかったときの負担を利用企業が負う内容になっていないか、契約書全体を確認
- 手数料の総額と内訳が見積もりに明示:手数料率、債権譲渡登記費用、事務手数料、印紙代、振込手数料の全項目が事前提示されている
支払い・入金面のチェック(2項目)
- 振込先が法人本体の口座:商業登記の本店所在地・法人名義と一致する口座への振込であること
- 取引後の連絡体制:契約後の問い合わせ窓口・担当者連絡先が明確で、リスケ協議や追加相談に応じる姿勢があること
10項目のうち1つでも疑問が残る業者は、契約を急がず別の業者と相見積もりを取ることを推奨します。資金繰りが切迫している状況こそ、業者選びを焦らないことが最終的な損失を防ぎます。
赤字決算・税金滞納・ブラックリストでもファクタリングは使えるか
「赤字でも使えるって本当?」「信用情報に事故情報があるけど大丈夫?」という不安は、検索クエリでも頻出のテーマです。結論から整理すると、ファクタリングの審査では売掛先の信用力が重視される傾向があるため、自社の財務状況や代表者の信用情報事故だけで利用の可否が決まるわけではありません(扱いは会社ごとに異なります)。
赤字決算・債務超過でも利用できる理由
ファクタリング会社は、買い取った売掛債権の回収可能性を審査します。回収可能性は売掛先(債権の支払者)の信用力で決まるため、利用企業(譲渡人)が赤字でも、売掛先が上場企業・官公庁・大手元請けなどの優良先であれば取引が成立します。
銀行融資やビジネスローンでは赤字決算や税金滞納が審査の障壁になる場合がある一方、ファクタリングは売掛先の信用力が重視されるため、赤字・債務超過の局面でも検討できる資金調達手段の一つです。
税金・社会保険料の滞納があっても利用できる
税金や社会保険料の滞納は、銀行融資・公的融資(日本政策金融公庫等)の審査では重大な減点項目となりますが、ファクタリングでは、滞納があっても相談に応じる会社があります(扱いは会社ごとに異なります)。差押予告書が届いている段階での緊急資金需要にも対応できる可能性があります。
ただし、すでに国税徴収法に基づき売掛債権が差し押さえられている場合は、ファクタリング会社が回収できないおそれがあるため、その債権での利用は難しくなります。差押えの前に相談することが大切です。
「ブラックリスト」(信用情報事故)でも利用できる
いわゆる「ブラックリスト」は、信用情報機関(CIC・JICC・KSC)に登録された個人の信用情報事故を指す俗称です。法人ファクタリングでは売掛先の信用力が重視されるため、代表者個人の信用情報事故だけで利用できないとは限りません。ただし、代表者の信用情報を確認するかどうかは会社ごとに異なり、取引の実質が貸付けに当たる場合や、ローン・保証など別の申込みを伴う場合まで、信用情報に何も残らないと一律には言えません。ファクタリングを利用する前に、契約書と申込みの内容を確認してください。
ファクタリングが使えないケース
逆に、ファクタリングであっても利用が困難・不可能なケースもあります。以下の場合は別の資金調達手段を検討してください。
- 売掛先が個人事業主または信用力の低い小規模法人で、回収可能性が低いと判断されるケース
- 売掛債権がすでに別のファクタリング会社や金融機関に譲渡されている(同じ債権を重ねて譲渡すると契約違反になるほか、事情によっては詐欺罪などの刑事責任が問題になり得ます)
- 売掛債権が国税徴収法・地方税法に基づき差し押さえられている
- 売掛先との契約に譲渡禁止特約があり、かつ売掛先の理解が得られない(民法466条第2項により譲渡自体は有効だが、3社間方式は実務的に困難)
- 売掛債権の発生原因に瑕疵がある(架空請求・水増し請求など。架空の債権と知りながら譲渡して代金を受け取った場合などは、人を欺いて財物を交付させた者を罰する刑法246条の詐欺罪に当たる可能性があります)
限度額・支払期日・売掛先倒産時の実務対応
ファクタリング利用時の不安として頻出する「限度額」「支払期日トラブル」「売掛先倒産」の3論点について、実務での対応方針を整理します。
限度額の考え方と複数業者・複数債権の活用
ファクタリングの限度額は2層に分けて理解する必要があります。
| 限度額の種類 | 内容 | 実務の目安 |
|---|---|---|
| 業者の制度上限 | 業者ごとに設定された買取上限額 | 数百万円〜数億円まで業者により幅広い |
| 債権の額面上限 | 売掛債権の額面が事実上の天井 | 1,000万円の債権から2,000万円調達は不可 |
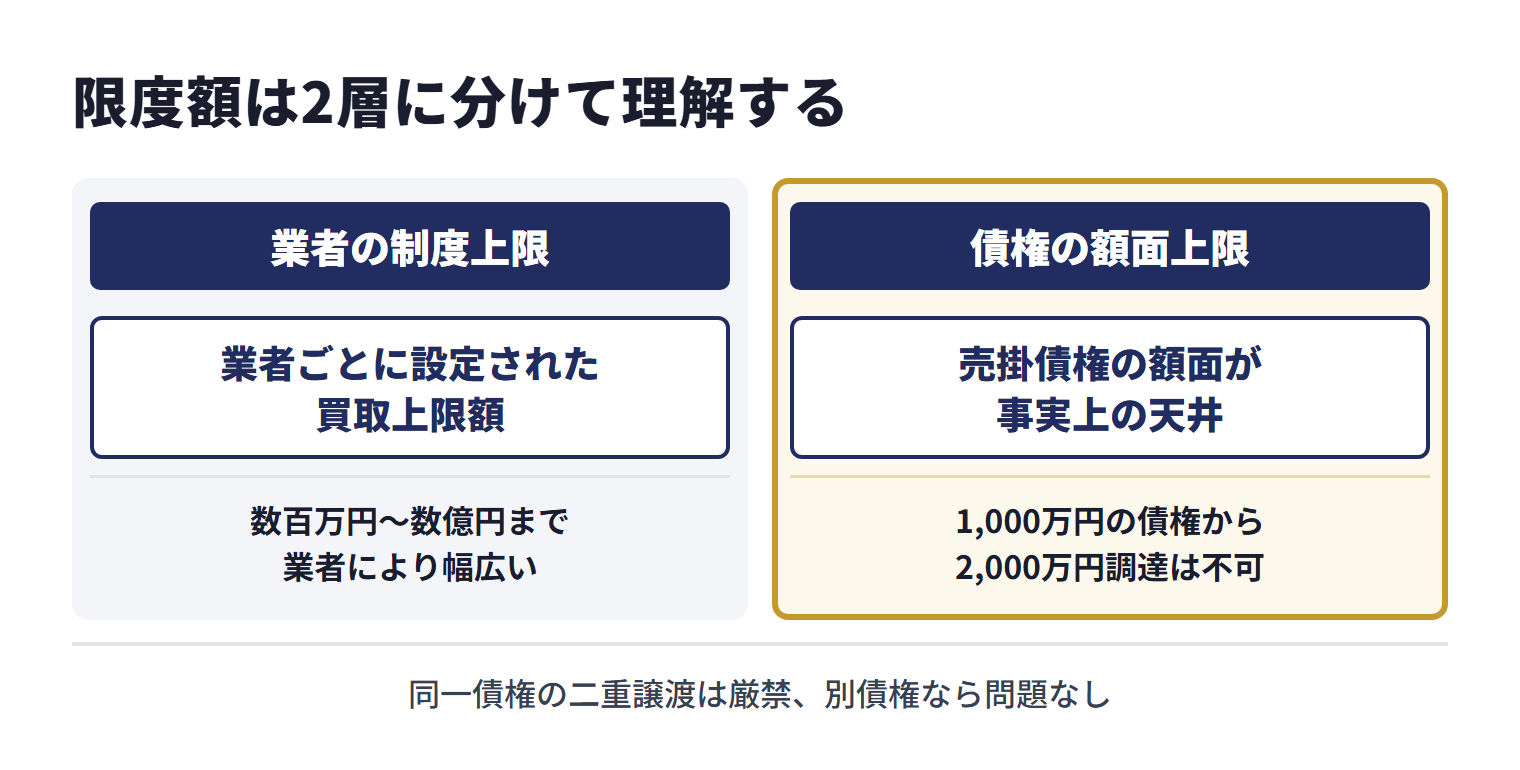
必要資金が1社の業者の上限を超える場合、または保有する1債権の額面を超える場合は、以下の方法で実務上の調達可能額を広げられます。
- 複数の売掛先の債権を組み合わせて売却:A社向け500万円+B社向け500万円を1業者にまとめて譲渡
- 複数業者を併用:売掛先や請求書ごとに、別の債権を別の業者に譲渡する(同じ債権を複数の業者に重ねて譲渡しない)
- 信用力の高い売掛先の債権を優先:上場企業向け債権は手数料も低く調達可能額も伸びやすい
- 継続取引で限度額を引き上げ:取引履歴を積むことで業者側の与信枠が拡大するケース
支払期日(回収日)に売掛先からの入金が遅れた場合
2社間方式では、売掛先からの入金を利用企業が一旦受領し、契約に定める送金日にファクタリング会社へ送金する流れです。売掛先からの入金が予定日に遅れた場合の対応は以下のとおりです。
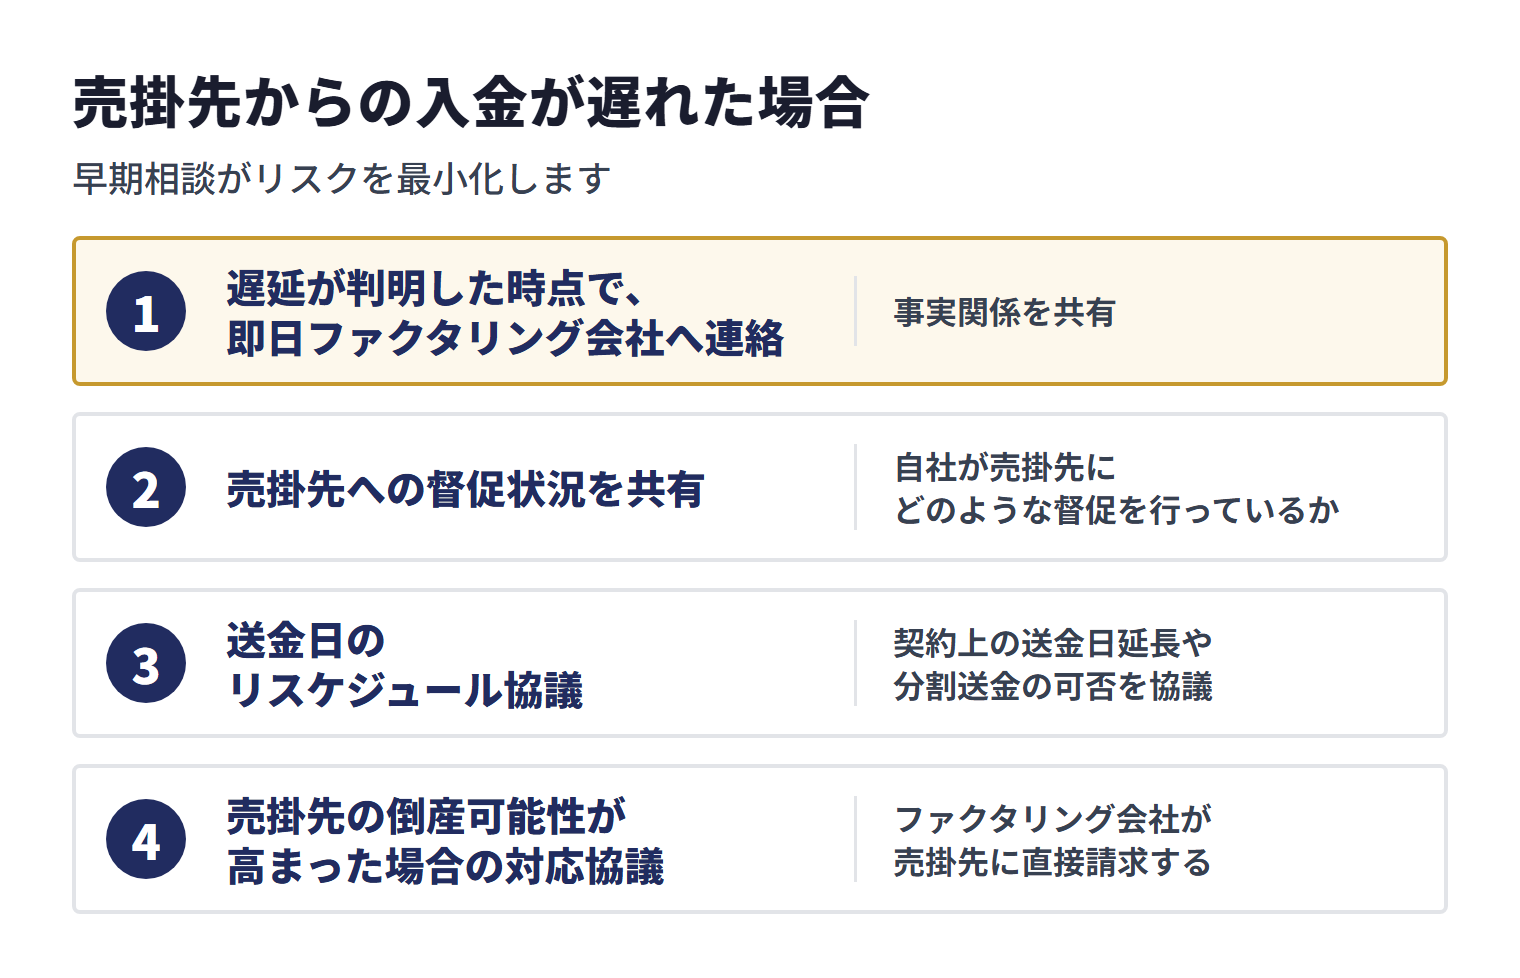
- 遅延が判明した時点で、即日ファクタリング会社へ連絡:「○月○日付の○○商事への売掛金につき、入金が確認できておりません」と事実関係を共有
- 売掛先への督促状況を共有:自社が売掛先にどのような督促を行っているかを業者に説明
- 送金日のリスケジュール協議:契約上の送金日延長や分割送金の可否を協議
- 売掛先の倒産可能性が高まった場合の対応協議:ノンリコース契約であれば、ファクタリング会社が売掛先に直接請求するフェーズへ移行
最悪なのは、入金遅延を業者に隠して連絡を断つことです。いわゆる「飛ばす」行為で、契約違反になるほか、事情によっては横領罪・詐欺罪などが問題になり得ます。早期相談がリスクを最小化します。
売掛先が倒産した場合の対応(ノンリコース契約の本来機能)
ノンリコース(償還請求権なし)契約では、売掛先が倒産しても利用企業に返金義務は原則発生しません。これがファクタリングの本質的なリスク移転機能です。具体的には以下の流れになります。
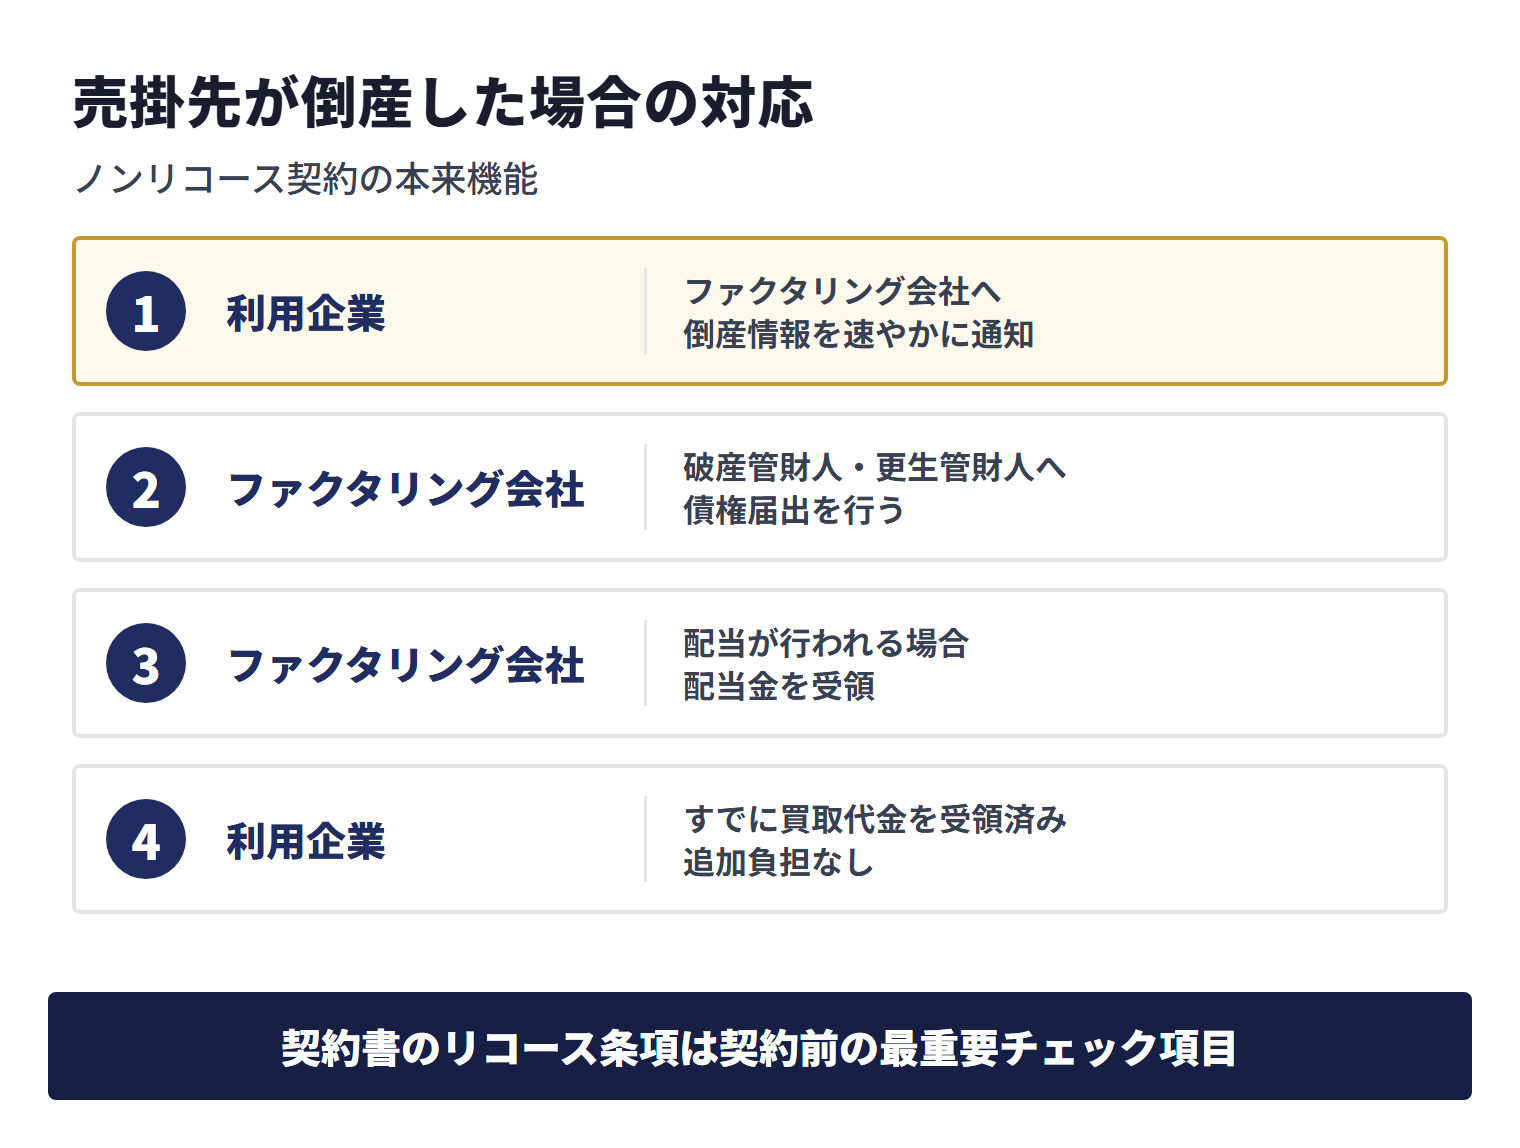
- 利用企業はファクタリング会社へ倒産情報を速やかに通知
- ファクタリング会社が破産管財人・更生管財人へ債権届出を行う
- 配当が行われる場合、ファクタリング会社が配当金を受領
- 利用企業はすでに買取代金を受領済みのため、追加負担なし
一方、契約に償還請求権・買戻し義務が含まれている場合や、虚偽申告・架空債権が判明した場合は、利用企業が代金を負担する義務が生じます。契約書のリコース条項は契約前の最重要チェック項目です。
ファクタリングを安全に使う7つのチェックリスト
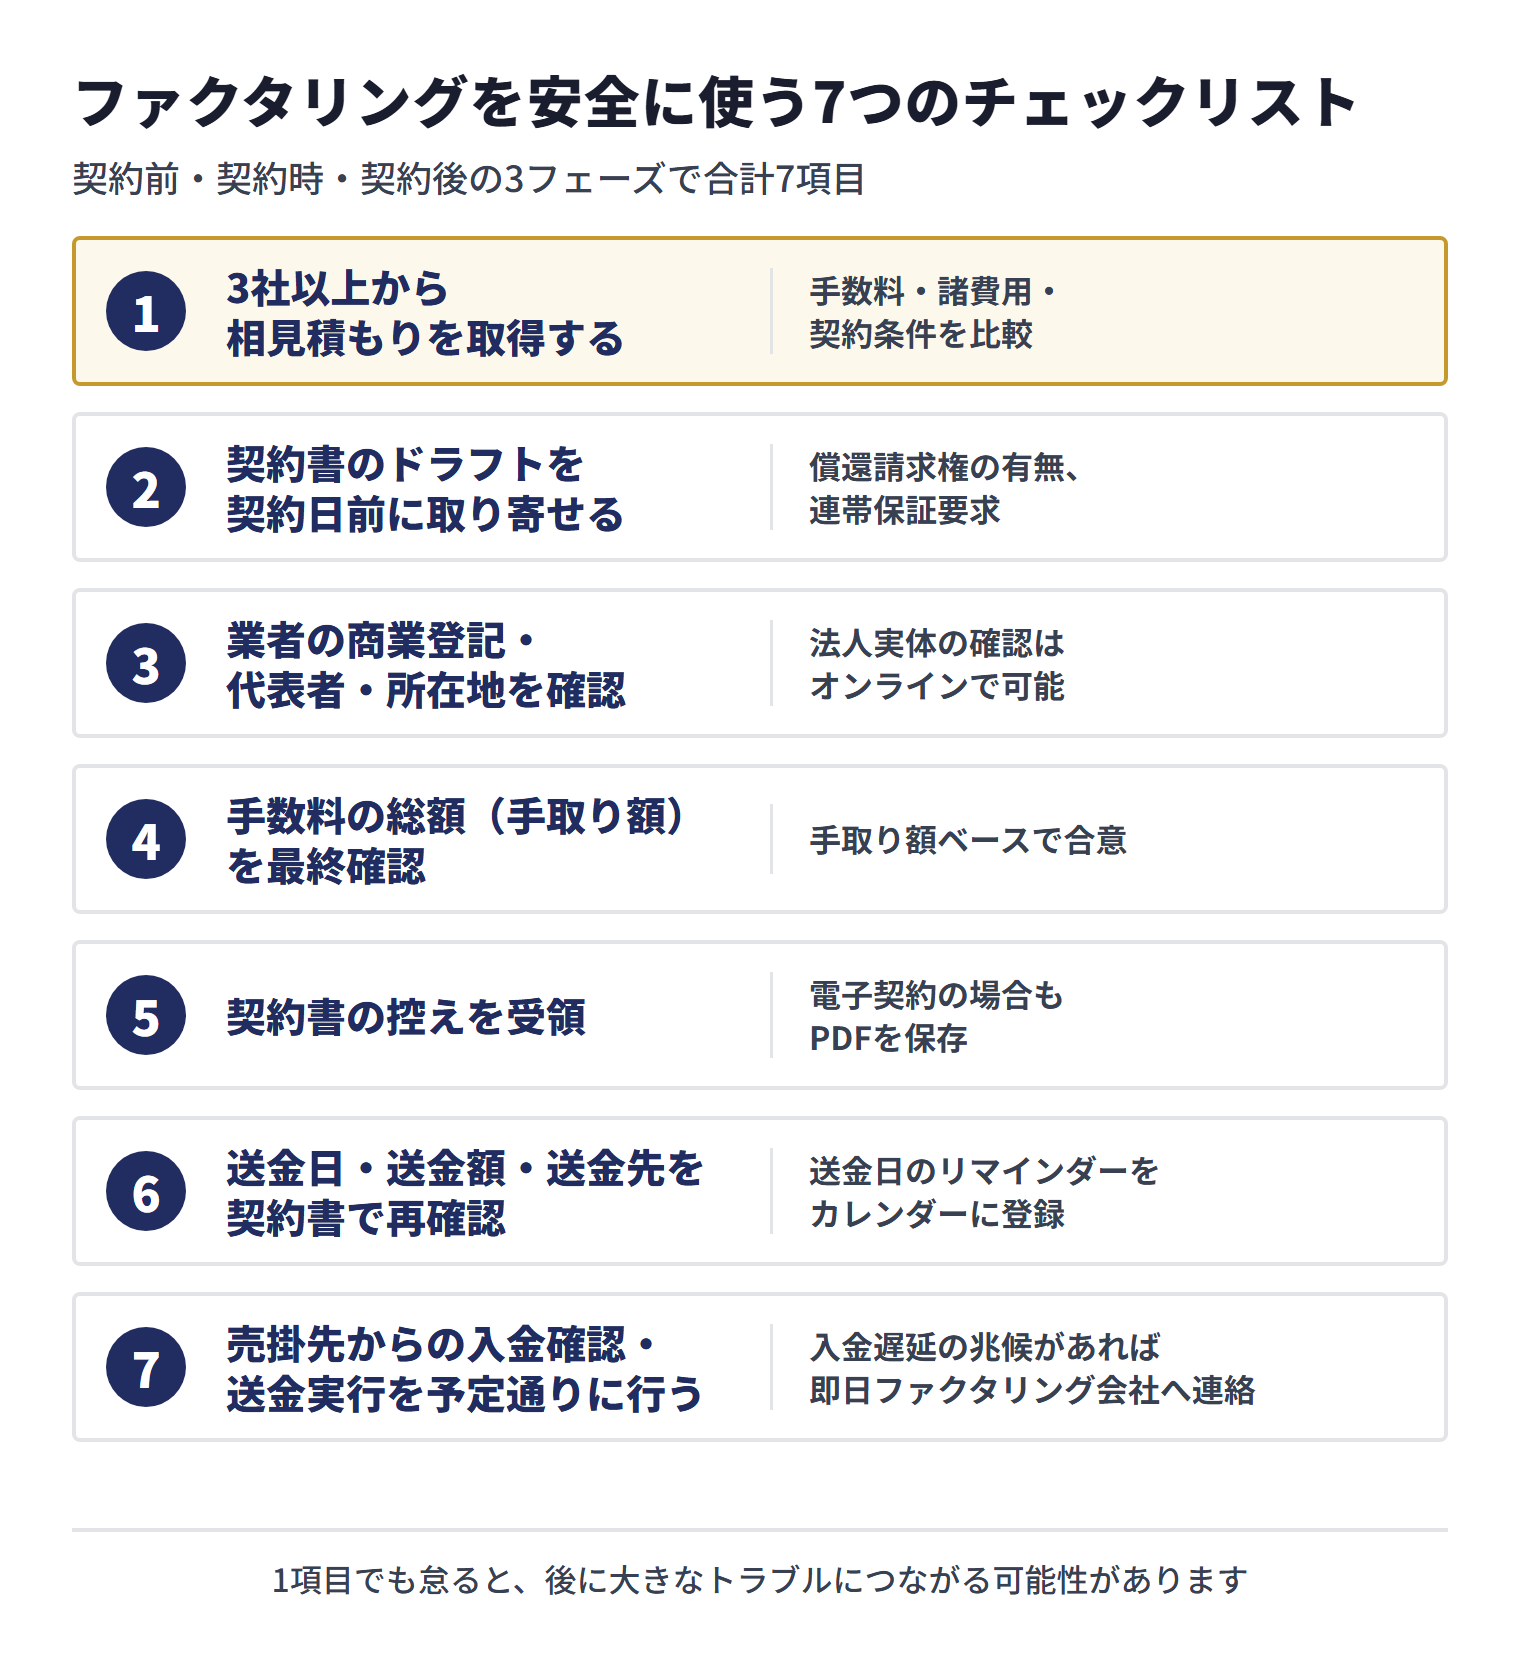
本記事の核心です。「やばい」と言われる理由を回避し、ファクタリングを安全に使うために契約前・契約時・契約後の3フェーズで合計7項目をチェックしてください。
契約前にチェックすべき3項目
- 3社以上から相見積もりを取得する:手数料・諸費用・契約条件を比較。1社のみでの即決は避ける。資金繰り切迫時こそ相見積もりが効く
- 契約書のドラフトを契約日前に取り寄せる:償還請求権の有無、連帯保証要求、解除条項、違約金、振込先口座を事前確認
- 業者の商業登記・代表者・所在地を確認:法人実体の確認はオンラインで可能。設立からの年数や実績の公表もあわせて確認
契約時にチェックすべき2項目
- 手数料の総額(手取り額)を最終確認:「手数料率○%」だけでなく、登記費用・事務手数料・印紙代を含めた手取り額ベースで合意
- 契約書の控えを受領:契約書を返してもらえない・コピーが渡されない業者は契約してはいけない。電子契約の場合もPDFを保存
契約後にチェックすべき2項目
- 送金日・送金額・送金先を契約書で再確認:契約直後に送金条件を再確認し、送金日のリマインダーをカレンダーに登録
- 売掛先からの入金確認・送金実行を予定通りに行う:入金遅延の兆候があれば即日ファクタリング会社へ連絡。「飛ばす」は刑事リスク
この7項目は、契約の前後で確認しておきたいリスク管理の手順です。1項目でも怠ると、後に大きなトラブルにつながる可能性があります。
それでも不安な場合の相談窓口
業者選びに迷う、契約条件に疑問がある、すでに違法業者と契約してしまった――こうした場合に活用できる公的相談窓口を整理します。複数の窓口に並行相談することで、適切な対処方針が見えてきます。
緊急性に応じた窓口の使い分け
| 窓口 | 連絡先 | 主な対応 |
|---|---|---|
| 警察相談ダイヤル | #9110(全国共通) | 緊急でない警察相談(取立ての相談など)。脅迫など事件・事故の緊急通報は110番 |
| 金融庁・財務局 | 金融サービス利用者相談室 0570-016811 | 金融サービスに関する相談・情報提供の受付(あっせん・仲介・調停は行わない) |
| 消費生活センター | 消費者ホットライン 局番なし188 | 契約トラブル全般の相談 |
| 法テラス | 0570-078374 | 民事法律扶助の無料法律相談(収入・資産の条件あり。会社や組合などの団体は利用できない) |
| 各都道府県弁護士会 | 地域の弁護士会法律相談センター | 法的助言・代理人選任 |
| 各都道府県の貸金業対策担当窓口 | 都道府県庁の金融課・産業労働部 | 違法貸金業者への行政対応 |
警察庁は、事件や事故に関する緊急通報は110番に電話し、生活の安全に関わる悩みごと・困りごとなど緊急でない相談は、最寄りの警察署か#9110番を利用するよう案内しています。脅迫や押しかけなど身の危険を感じる取立ては110番、それ以外の取立ての相談は#9110番と使い分けてください。
金融庁の金融サービス利用者相談室は、利用者と金融機関との間の個別トラブルについて、話を聞いたうえで他機関の紹介や論点の整理などのアドバイスを行うとしていますが、あっせん・仲介・調停は行わないとしています。また、法テラスの民事法律扶助による無料の法律相談は、収入と資産が条件に合うことが必要で、会社や組合などの団体は利用できません。会社として結んだ契約の相談は、弁護士会の法律相談センターなどもあわせて検討してください。
※出典:警察庁「ご意見、各種相談・情報提供等」[7]/金融庁「金融サービス利用者相談室」[8]/日本司法支援センター(法テラス)「法テラスの民事法律扶助業務」[9]
相談前に準備すべき資料
相談を効果的に進めるため、以下の資料を可能な限り揃えてください。
- 契約書・見積書・請求書のコピー
- 送金記録(銀行振込明細・通帳のコピー)
- 業者とのやり取り(メール・LINE・SMSのスクリーンショット、通話録音)
- 業者の連絡先・代表者名・所在地のメモ
- 取立てを受けた場合は日時・内容・受けた印象の時系列メモ
専門家への相談を推奨する場面
以下のような場面では、公的窓口への相談に加えて弁護士・司法書士・税理士などの専門家への有償相談を推奨します。
- 契約内容の合法性判定:弁護士による契約書レビュー
- 違法業者からの被害回収:弁護士による民事訴訟・刑事告訴
- 債権譲渡登記関連:司法書士による登記実務サポート
- 税務処理:税理士によるファクタリング取引の会計・税務処理確認
本記事は法律相談の代替ではありません。個別具体の論点は専門家へ相談してください。
ファクタリングの「やばい」をめぐる「よくある誤解」5選
「ファクタリングはやばい」という言説には、事実と異なる誤解も少なからず含まれています。代表的な5つを整理します。
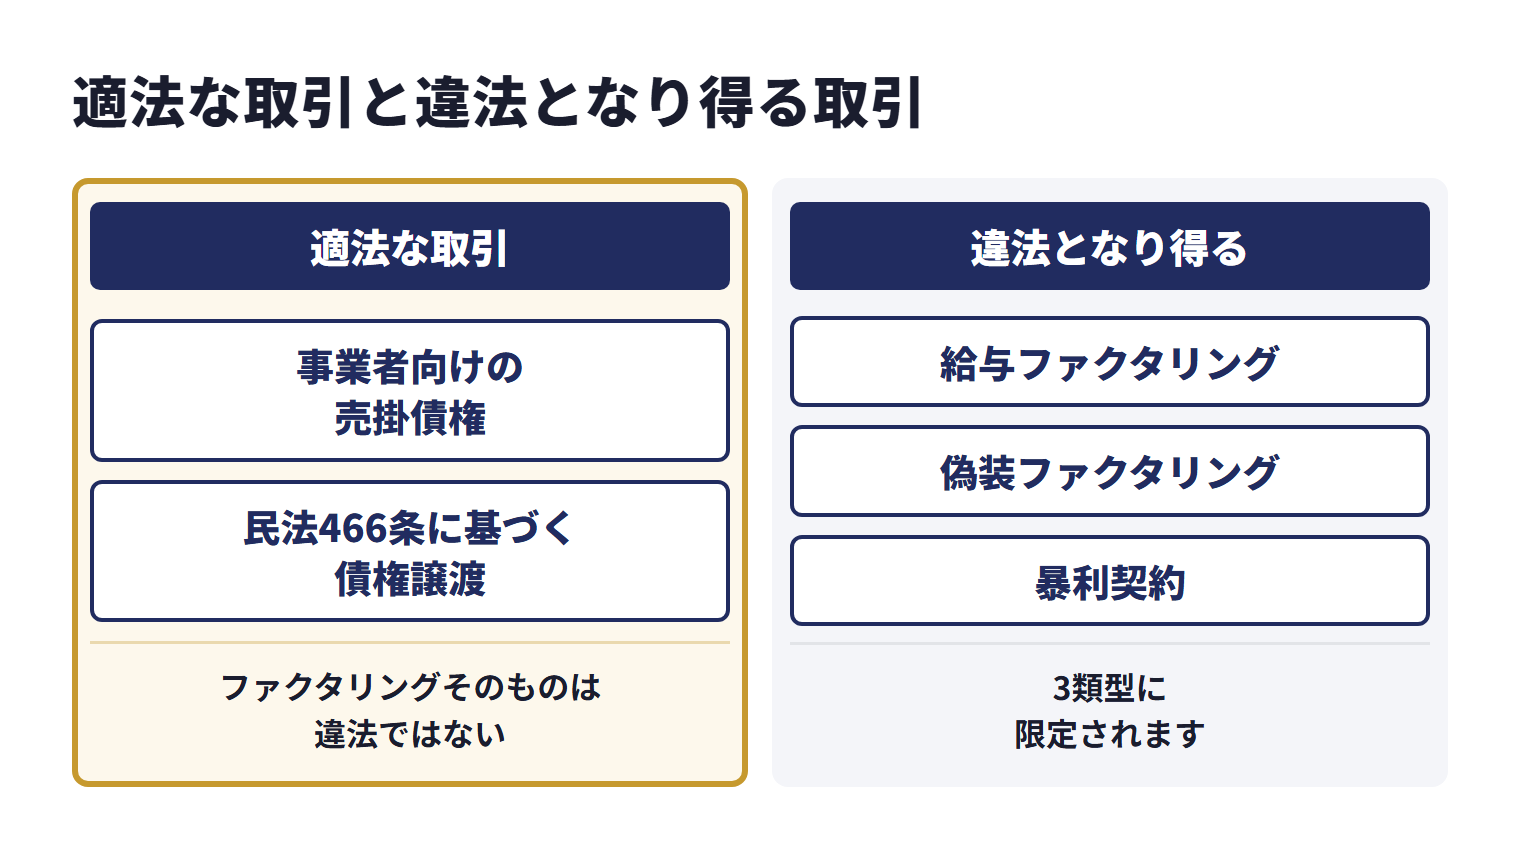
- 誤解1:「ファクタリングはすべて違法・グレー」
- 金融庁の注意喚起は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明したうえで、ファクタリングを装った高金利の貸付けや、経済的に貸付けと同様の機能を有していると思われる取引に注意するよう呼びかけるもので、ファクタリング全体が違法という意味ではありません。一方で、問題になり得る取引は給与ファクタリング・偽装ファクタリング・上限金利を超える契約などに限られるわけではなく、貸金業に該当するかは契約書の形式的な要素だけでなく経済的側面や実態に照らして判断されます。「すべて違法・グレー」とも「名前がファクタリングなら安全」とも言えず、契約ごとに中身を確認することが大切です。
- 誤解2:「ファクタリングはお金を借りる行為(借金)」
- 売掛債権の売買として行われるファクタリングは、金銭の貸借とは性質が異なります。金融庁も、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。ただし、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとされており、会計上の処理や融資審査での見られ方も、買戻しの約束の有無など契約の内容によって変わり得ます。会計処理は税理士や公認会計士に確認してください。
- 誤解3:「ファクタリングを使うと信用情報に傷がつく」
- 売掛債権の売買として行われる法人のファクタリングは、貸付けの契約とは性質が異なり、利用したこと自体が代表者個人の信用情報に記録されるとは限りません。ただし、取引の実質が貸付けに当たる場合や、ローン・保証など別の申込みを伴う場合まで、信用情報に何も残らないと一律には言えません。また債権譲渡登記をした場合、法務省によると、登記事項概要証明書と概要記録事項証明書は請求者に限定がありません(個々の債権に関する登記事項の全部を記載した登記事項証明書は、当事者、譲渡された債権の債務者その他の利害関係を有する者のみが請求できます)。取引銀行などがこうした証明書を確認する経路で、登記があることを把握される可能性はあります。
- 誤解4:「ファクタリング会社は全部やばい」
- 金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして注意を呼びかけていますが、ファクタリングを提供する会社がすべて違法業者というわけではありません。判定軸は「ファクタリング業界か否か」ではなく「特定の業者が透明な契約・適切な手数料・実体ある法人運営をしているか」です。本記事のチェックリストで個別の業者を評価してください。
- 誤解5:「2社間ファクタリングは違法・グレー」
- 2社間ファクタリングは売掛先への通知を行わない方式です。債権譲渡登記をする場合、動産・債権譲渡特例法4条1項により登記で備えられるのは債務者(売掛先)以外の第三者に対する対抗要件で、売掛先に対しては、同条2項により登記事項証明書を交付した通知か売掛先の承諾が別に必要です。登記をするかどうかも契約によります。2社間か3社間かという方式の違いだけで適法か違法かが決まるわけではなく、貸金業に該当するかは取引の経済的側面や実態に照らして判断されます。3社間方式と比べて手数料が高めである・債権譲渡登記費用がかかる等のコスト差は、違法性とは別の論点です。
よくある質問(FAQ)
- ファクタリングはやばいと言われるのはなぜですか?
- 「やばい」と言われる主因は、(1)手数料を単純に年率へ換算すると100%超となるケースがあり継続利用で経営を圧迫する、(2)ファクタリング専用の登録制度はなく、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が金融庁から注意喚起されている、(3)毎月の利用で資金繰りが目減りする依存スパイラル、(4)契約書の事前交付がない・口頭での金利提示・恫喝的取立てなどの契約トラブル、の4点です。買戻しや売主自身の資金による支払の条件がないかを契約書で確認し、緊急時に限定して使うことで、リスクを抑えやすくなります。
- ファクタリングを返さないとどうなりますか?
- 2社間方式で売掛先から入金を受けたのにファクタリング会社へ送金しなかった場合、契約違反として、契約で定めた遅延損害金などを請求される可能性があります。その後の対応は契約内容や債権の状態によって異なり、売掛先への通知や法的請求、民事訴訟・強制執行に進むことや、代表者個人の連帯保証がある場合はその履行を求められることもあります。売掛先から受け取った代金を意図的に流用した場合などは、事実関係によって横領罪(刑法252条。業務上横領は253条)や詐欺罪(刑法246条)などが問題になり得ます。資金繰りが厳しくなった段階で、回収日を待たずファクタリング会社へ早期相談しリスケ協議を行うことが最重要です。
- ファクタリングを飛ばすとどうなりますか?
- 「飛ばす」とは入金された売掛金をファクタリング会社へ送金せず連絡を断つ行為で、契約違反になるほか、事実関係によっては横領罪(刑法252条。業務上横領は253条)や詐欺罪(刑法246条)などが問題になり得ます。ファクタリング会社が売掛先へ直接請求する、民事訴訟や刑事告訴に踏み切るといった対応をとることも考えられ、取引先に知られて信用を失うなど、事業の継続に影響するおそれもあります。送金が難しくなった時点でファクタリング会社へ連絡し、弁護士などにも相談してください。
- ファクタリングは違法ですか?
- ファクタリングという名前の取引がすべて違法とされているわけではありません。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は契約書の形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。売主が債権を買い戻すこととされている取引や、売主自身の資金で支払をしなければならないこととされている取引は、その例として挙げられています。個人の賃金債権を対象とする給与ファクタリングは、金融庁が貸金業に該当するとしている取引で、最高裁判所第三小法廷も令和5年2月20日の決定(令和4年(あ)第288号)で、その事件の取引に基づく金銭の交付を貸金業法・出資法上の「貸付け」に当たると判断しています(賃金債権の取引についての判断で、売掛債権のファクタリング一般を判断したものではありません)。問題になり得る取引は特定の類型に限られないため、契約書で条件を確認してください。
- ファクタリングはバレますか?
- 2社間ファクタリングは、契約時に売掛先へ債権譲渡を通知しない方式のため、通常は利用が売掛先に伝わりにくい仕組みです。ただし、(1)債権譲渡登記をした場合、法務省によると登記事項概要証明書と概要記録事項証明書は請求者に限定がない(個々の債権に関する登記事項の全部を記載した登記事項証明書は、当事者・債務者その他の利害関係人のみ)、(2)取引銀行などがこうした証明書を確認すると登記があることを把握される、(3)ファクタリング会社が回収不能になり売掛先へ直接通知すれば結果として伝わる、という経路で間接的に判明する可能性はあります。3社間方式は売掛先への通知または売掛先の承諾を経て進めるため、最初から伝わります。完全な秘密保持を希望する場合は、登記留保のオプションがあるかを契約前に確認してください。
- 赤字決算やブラックリストでもファクタリングは使えますか?
- ファクタリングの審査では売掛先の信用力が重視される傾向があるため、自社が赤字決算・債務超過・税金滞納・代表者の信用情報事故(いわゆるブラックリスト)の状態でも、売掛先が上場企業や官公庁などの優良先であれば利用できるケースがあります(扱いは会社ごとに異なります)。ただし「審査なし」「ブラックOK」を強く打ち出す業者には注意が必要です。警察も、ヤミ金融について「審査なし、即融資」「ブラックOK」等の宣伝文句を要注意の業者の特徴に挙げています。審査の枠組みを丁寧に説明する業者を選び、契約書の中身も確認してください。なお、代表者の信用情報を確認するかどうかは会社ごとに異なり、取引の実質が貸付けに当たる場合や、ローン・保証など別の申込みを伴う場合まで、信用情報に何も残らないと一律には言えません。
- ファクタリングに限度額はありますか?
- ファクタリング会社の買取上限は会社ごとに異なり、上限を公表していない会社もあります。ただし実務上の限度額は売掛債権の額面が天井となります。1,000万円の売掛債権を売却して2,000万円を調達するといった、額面を超える資金化はできません。複数の売掛先の債権を組み合わせて買い取ってもらう、別の債権を別の業者に譲渡して複数業者を併用する(同じ債権を重ねて譲渡しない)、信用力の高い売掛先の債権を優先して譲渡する、といった工夫で実務上の調達可能額を広げる方法があります。
- 売掛先が支払期日に遅れたり倒産したらどうなりますか?
- ノンリコース(償還請求権なし)契約であれば、売掛先が倒産・未払いとなっても利用企業に返金義務は原則発生しません。これがファクタリングの本質的な機能です。ただし契約に償還請求権・買戻し義務が含まれている場合や、虚偽の売掛債権を売却したと評価される場合は、利用企業が代金を負担する義務が生じます。支払期日に遅れる兆候が出た段階で、すぐにファクタリング会社へ連絡し対応を協議してください。契約書のリコース条項は契約前に確認すべき最重要ポイントです。
まとめ
本記事では、ファクタリングが「やばい」と言われる理由を整理し、不安解消と実務対処の両面から解説しました。要点を整理します。
- 「やばい」と言われる主因は4つ:手数料の年利換算・違法業者の混在・依存スパイラル・契約トラブル。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている(民法466条は債権の譲渡を認める規定)
- 悪徳業者の手口の例は5パターン:偽装ファクタリング・暴利な手数料・恫喝的取立て・給与ファクタリング偽装・契約相手と別名義の口座への振込指示
- 安全な業者の見極めは10項目チェックリスト:会社実体4項目、契約条件4項目、支払・連絡体制2項目
- 赤字・税金滞納・ブラックリストでも、売掛先が優良先なら利用できる場合がある(扱いは会社ごとに異なる)。「審査なし」を強調する業者は要警戒
- 限度額は債権額面が天井。複数業者・複数債権の組み合わせで実務上の調達可能額を拡大
- 支払期日遅延時は早期連絡、売掛先倒産時はノンリコース契約なら返金義務は原則なし。リコース条項の事前確認が最重要
- 安全に使う7チェックリスト:契約前3項目(相見積もり・契約書ドラフト・業者実体)、契約時2項目(手取り額・契約書控え)、契約後2項目(送金条件再確認・予定通りの送金実行)
- 違法業者被害は警察(緊急時は110番、緊急でない相談は#9110)・金融庁0570-016811・消費生活センター188・弁護士会などへ相談(法テラスの民事法律扶助は会社などの団体は利用できない)。証拠保全が大切
ファクタリングは正しく使えば中小企業の資金繰りを支える有効な手段ですが、業者選びと使い方を誤ると経営を圧迫したり違法業者の被害に巻き込まれるリスクがあります。「やばい」という評判の根拠を理解し、本記事のチェックリストに沿って業者を選定し、緊急時の一時利用に限定する――この3点を守ることで、リスクを抑えやすくなります。
BIGは公式サイトで、見積もりに記載の手数料のみで利用でき、振込手数料もBIG側で負担すると案内しています。償還請求権なし(ノンリコース)の契約にも対応しています(運営元として確認)。契約条件にご不安がある場合は、相談時に契約書面の論点も含めてご説明しますので、お気軽にお問い合わせください。
参考資料・出典
法令・公的機関・業界団体
- 民法466条(laws.e-gov.go.jp)
- 「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- e-Gov法令検索「貸金業法」(laws.e-gov.go.jp)
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」(fsa.go.jp)
- 国民生活センター「給与のファクタリング取引と称するヤミ金に注意!」(kokusen.go.jp)
- 警視庁「無登録の給与ファクタリング業者に注意!」(keishicho.metro.tokyo.lg.jp)
- 警察庁「ご意見、各種相談・情報提供等」(npa.go.jp)
- 金融庁「金融サービス利用者相談室」(fsa.go.jp)
- 日本司法支援センター(法テラス)「法テラスの民事法律扶助業務」(houterasu.or.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
本記事は上記の公的情報源・判例を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度・判例解釈は改正・更新される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・司法書士・税理士・公認会計士等の専門家にご相談ください。違法業者の被害が疑われる場合は、本文中に列挙した相談窓口へ速やかにご連絡ください。