ビジネスローンとは?銀行融資・ファクタリングとの違いと安全な選び方
ビジネスローンの仕組みを法人向けに解説。ノンバンクと銀行融資の金利・スピード・審査の違い、総量規制の扱い、金融庁の登録貸金業者情報検索サービスによる確認方法、無登録業者の見分け方、ファクタリングとの違いを一次情報に基づいて整理します。
ビジネスローンは、法人や個人事業主が運転資金・設備資金などの事業資金を借りるための融資商品です。ノンバンクの商品は迅速な審査を特徴とするものがありますが、借入れである以上、元本と利息の返済義務が生じ、貸借対照表上も借入金として負債になります。申込先は速さだけで決めず、返済総額、返済原資、貸金業登録を確認することが重要です。
【結論先出し】ビジネスローンは、スピードと引き換えに金利負担が大きくなる場合がある事業者向けの「借入れ」です
法人向け貸付けは総量規制の対象外ですが、審査がなくなるわけではありません。返済能力を確認したうえで、銀行融資やファクタリングも含めて比較してください。
ノンバンクから借りるときは、金融庁の登録貸金業者情報検索サービスで、登録番号だけでなく商号・所在地・代表者・電話番号まで照合します。
目次
ビジネスローンとは事業資金に使う融資商品
「ビジネスローン」は、本記事では事業資金を使途とする融資商品の総称として扱います。証書貸付のように契約時に全額を借りて分割返済する型と、契約した限度額の範囲で借入れと返済を繰り返せるカードローン型があります。無担保の商品もあれば、不動産や売掛債権を担保にする商品もあります。
融資なので、事業者は貸し手から金銭を受け取り、契約に従って元本と利息を返します。資金使途が事業用でも、この基本構造は変わりません。「短期のつなぎ資金」として申し込む場合も、入金予定が遅れたときに返済できるかまで確認する必要があります。
ノンバンクは預金を受け入れずに与信を行う事業者
金融庁の資料では、ノンバンクは「預金等を受け入れないで与信業務を営む企業」の総称と説明され、事業金融会社、消費者金融会社、信販会社など多様な形態が挙げられています。銀行・信用金庫などの預金取扱金融機関とは制度上の位置づけが異なります。出典:金融庁「ノンバンクの業務運営のあり方、資金調達の多様化等」
ノンバンクが金銭の貸付けを業として行う場合は、原則として貸金業法に基づく登録が必要です。貸金業法3条1項により、貸金業を営もうとする者は内閣総理大臣または都道府県知事の登録を受けなければならず、同条2項により、この登録は三年ごとにその更新を受けなければ効力を失います。銀行や信用金庫は貸金業者ではなく、それぞれ銀行法などの枠組みで融資を行います。出典:金融庁「貸金業法Q&A」Q1-4、e-Gov法令検索「貸金業法」第3条
ノンバンクのビジネスローンと銀行融資の違い
| 比較項目 | ノンバンクのビジネスローン | 銀行融資 |
|---|---|---|
| 取引の性質 | 貸金業者による事業者向け貸付け | 預金取扱金融機関による貸付け |
| 主な適用法 | 貸金業法、利息制限法、出資法など | 銀行法、利息制限法など |
| 金利 | 迅速性や無担保性の対価として高くなる傾向。ただし商品差が大きい | 一般融資では相対的に低くなることがあるが、オンライン型ビジネスローンはノンバンク商品と金利帯が重なる場合もある |
| スピード | Web申込や定型審査で短期回答を掲げる商品がある | 面談・事業計画・担保評価等を伴う融資は時間を要する一方、銀行のオンライン型商品には迅速なものもある |
| 審査の中心 | 返済能力、直近の事業状況、信用情報、既存借入れ、資金使途など | 決算内容、事業性、資金使途、返済計画、取引履歴、担保・保証など |
| 会計上の扱い | 借入金として負債になる | 借入金として負債になる |
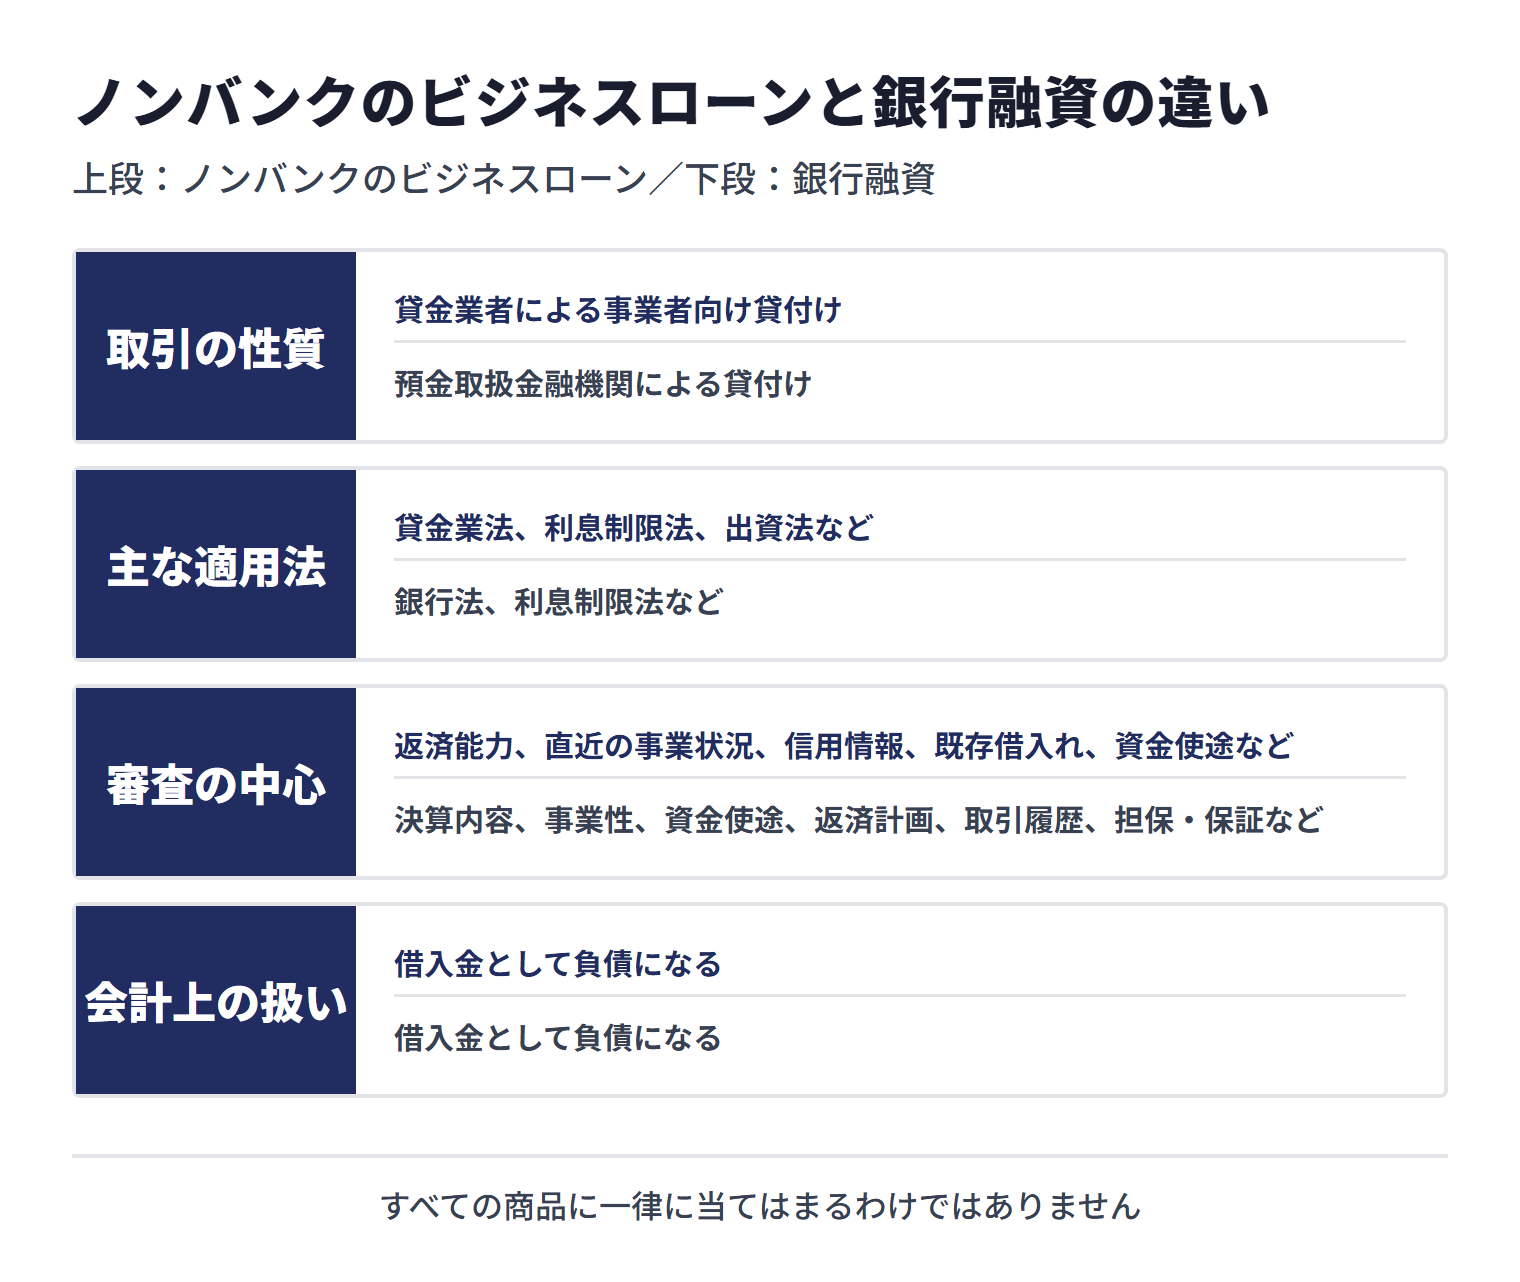
金融庁の監督指針は、貸金業者が利便性の高い商品や迅速な審査で資金需要に対応し、預金取扱金融機関の融資を補完する一方、利用の対価として高い金利が求められるとの指摘にも触れています。ただし、これは貸金業全体についての説明と指摘であり、個々の商品の金利や審査の速さは商品ごとに確認する必要があります。出典:金融庁「貸金業者向けの総合的な監督指針」I-1
公式商品例でも金利帯は重なる
2026年9月1日に公式ページを確認した例では、貸金業者AGビジネスサポートの事業者向けビジネスローンは実質年率3.1%〜18.0%、融資額50万円〜1,000万円、最短即日融資と表示されています。一方、PayPay銀行の法人向けビジネスローンは年2.2%〜14.0%、限度額10万円〜1,000万円です。これは市場全体の相場ではなく、2商品の公表条件の比較です。実際の適用金利、必要日数、融資可否は個別審査で決まります。出典:AGビジネスサポート「事業者向けビジネスローン」、PayPay銀行「ビジネスローン(法人向け)商品要項」
一般的な融資で審査される資料の厚みも商品ごとに違います。公的融資の例ですが、日本政策金融公庫の中小企業向け手続きでは、最新3期分の決算書・税務申告書、納税証明書、試算表などの提出や、事業・計画を理解するための訪問が示されています。銀行融資でも必要資料は各行・制度・申込額により異なるため、申込前に確認してください。出典:日本政策金融公庫「中小企業の方―お手続きの流れ」
法人向けビジネスローンが総量規制の対象外である理由
総量規制は、貸金業者が「個人顧客」に過剰な貸付けを行うことを防ぐ仕組みです。原則として、個人顧客の貸金業者からの借入残高が年収の3分の1を超える場合、新たな借入れが制限されます。法人はこの個人顧客に当たらないため、法人向け貸付けは総量規制の対象外です。金融庁も「法人向けの貸付けは総量規制の対象外」と明記しています。出典:e-Gov法令検索「貸金業法」第13条の2、金融庁「貸金業法Q&A」Q2-1・Q2-11
銀行、信用金庫、信用組合などの貸付けは、そもそも貸金業法上の貸金業者による貸付けではないため、銀行融資も総量規制の対象外です。つまり「事業資金だから一律に対象外」というより、法人向け貸付けは規制対象である個人顧客への貸付けではなく、銀行融資は貸金業法の適用対象外という、それぞれ異なる理由があります。出典:金融庁「貸金業法Q&A」Q2-12
法人向け貸付けが総量規制の対象外であっても、貸金業法13条の2第1項は、貸金業者が同法13条1項の調査により、貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、その契約を締結してはならないと定めています。総量規制の「年収の3分の1」の基準が当てはまらないことと、返済能力を超えて借りられることは別の問題です。
※出典:e-Gov法令検索「貸金業法」[3]/金融庁「貸金業法Q&A」[2]
個人事業主は自動的に対象外になるわけではない
個人事業主への貸付けは、原則として個人顧客への貸付けです。ただし、貸金業法施行規則第10条の23第1項第4号は、事業を営む個人顧客に対する貸付けに係る契約であって、実地調査、直近の確定申告書の確認その他の方法により事業の実態が確認され、事業計画、収支計画及び資金計画に照らして返済能力を超えない貸付けに係る契約であると認められるものを、個人顧客の利益の保護に支障を生ずることがない契約として定めており、総量規制の「例外貸付け」になり得ます。貸付けの金額が百万円を超えないときは、計画に代えて、事業の状況、収支の状況及び資金繰りの状況に照らして判断されます。金融庁も、借入金額が100万円以下の場合には、計画の提出に代えて、事業・収支・資金繰りの状況が確認できる書面の提出により借入れを行うことができるとする一方、最終的に貸付けを行うか否かは貸金業者の判断に委ねられると説明しています。出典:e-Gov法令検索「貸金業法施行規則」第10条の23第1項第4号、金融庁「貸金業法Q&A」Q2-11
ビジネスローンの金利・手数料・返済負担を確認する
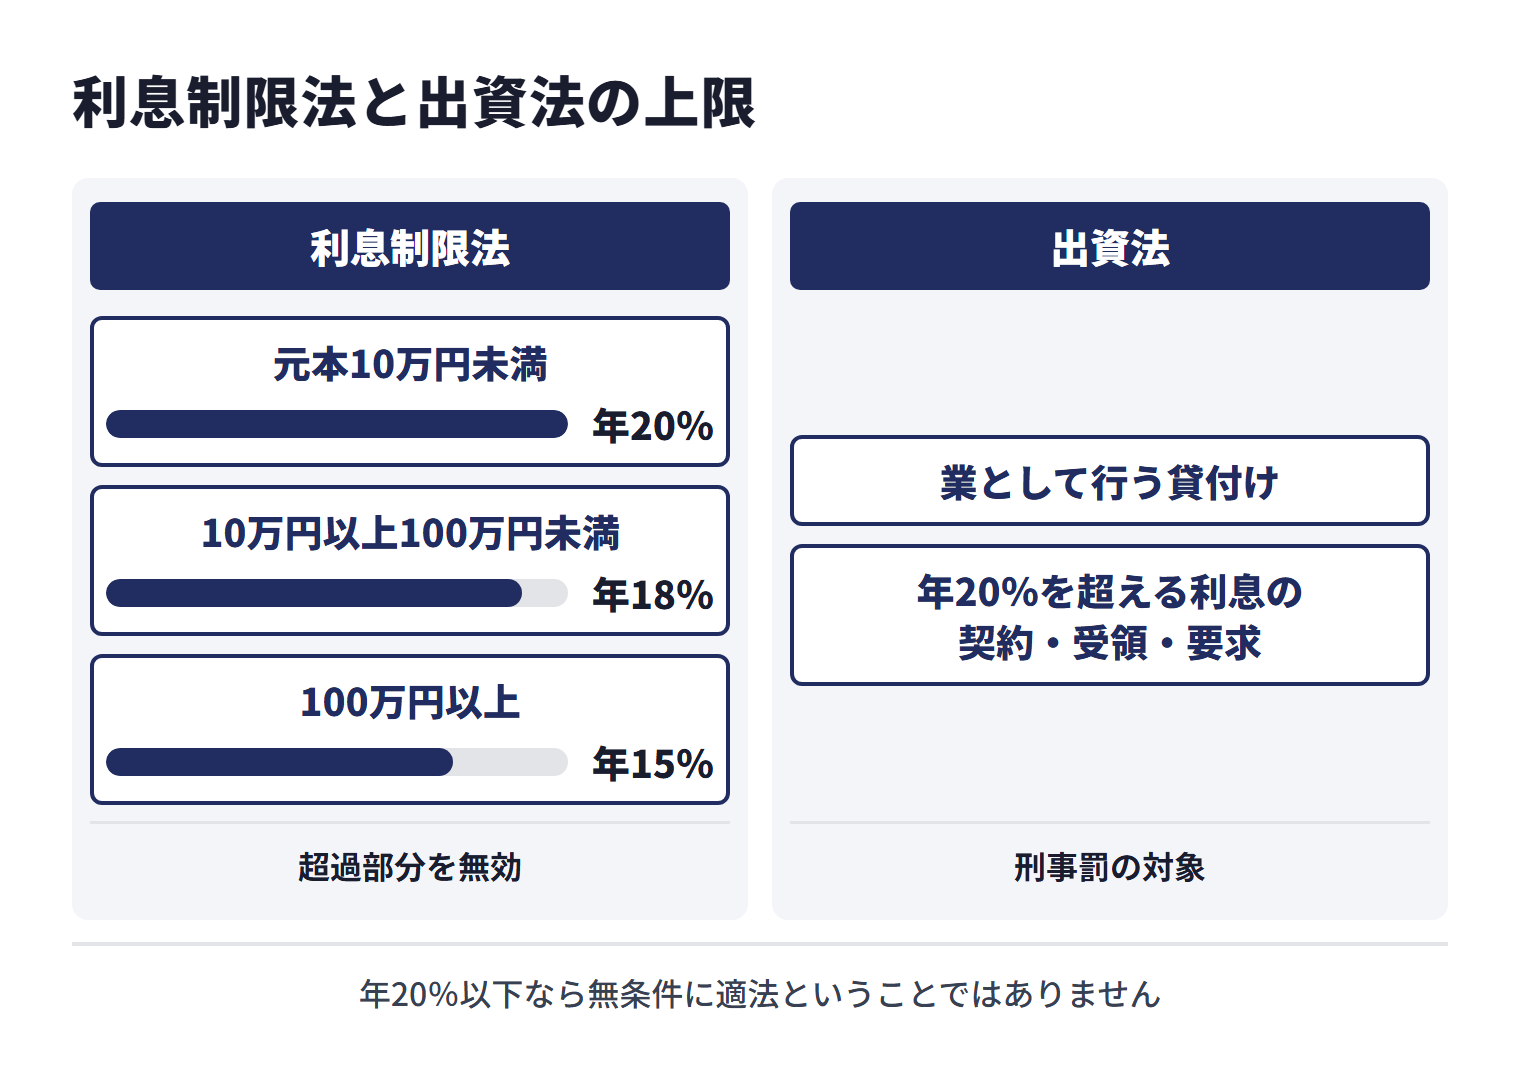
金利の上限は「年20%だけ」と覚えるのでは不十分です。利息制限法1条は、金銭を目的とする消費貸借における利息が、元本の額に応じて年二割(十万円未満)、年一割八分(十万円以上百万円未満)、年一割五分(百万円以上)の利率で計算した金額を超えるときは、その超過部分を無効としています。また、同法3条は、債権者の受ける元本以外の金銭を、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず利息とみなす一方、ただし書で「契約の締結及び債務の弁済の費用は、この限りでない」としています。出典:e-Gov法令検索「利息制限法」第1条・第3条
出資法5条2項は、金銭の貸付けを行う者が業として金銭の貸付けを行う場合に「年二十パーセントを超える割合による利息の契約」をしたときや、その割合を超える利息を受領し、又はその支払を要求したときを処罰の対象としています。年20%以下であっても、元本の額によっては利息制限法の上限を超えることがあります。元本額に応じた利息制限法の上限や、手数料を利息に含めた実質負担も確認します。出典:e-Gov法令検索「出資法」第5条
- 借入金額、契約期間、適用年率
- 事務手数料、保証料、印紙代などの諸費用
- 毎月返済額と最終回返済額
- 元利均等、元金均等、元金一括などの返済方式
- 期限前返済の可否と手数料
- 遅延損害金、期限の利益を失う条件
- 代表者保証や担保の有無
短期間だけ借りる予定でも、売上入金が遅れれば借入期間が延びます。資金繰り表に「予定どおり返すケース」と「入金が1〜2か月遅れるケース」を置き、税金・社会保険料・給与を支払った後にも返済原資が残るかを確認してください。
ビジネスローンの審査で確認されるもの
融資審査の目的は、借り手が契約どおり返済できるかを判断することです。確認される項目の例としては、事業実態、決算・申告内容、直近の収支と資金繰り、既存借入れ、資金使途、返済計画、代表者情報、担保・保証の有無などがあり、何をどこまで確認するかは貸し手や商品によって異なります。貸金業法13条1項は、貸金業者が貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならないと定め、同条2項は、個人である顧客等との契約ではその調査に指定信用情報機関が保有する信用情報を使用しなければならないとしています。出典:金融庁「貸金業法Q&A」Q2-5、日本政策金融公庫「中小企業の方―お手続きの流れ」
各社固有の内部スコアリング項目や配点は、今回確認した公開資料では未確認です。「決算書不要」と表示される商品でも、審査がなくなるとは限りません。口座の入出金データを利用する場合や、審査過程で追加資料を求める場合があります。仮審査の回答時間と、本審査・契約・着金までの時間も分けて確認しましょう。
申込前にそろえたい資料
- 履歴事項全部証明書と代表者の本人確認書類
- 決算書・法人税申告書、個人事業主は確定申告書
- 直近の試算表、資金繰り表、預金通帳・入出金明細
- 借入金一覧と毎月の返済予定
- 見積書、発注書、契約書など資金使途がわかる資料
- 売上の根拠になる請求書、入金予定表、取引先との契約書
- 納税証明書や納付状況を確認できる資料
必要資料は商品によって異なります。数字が一致しない資料を急いで提出すると確認に時間がかかるため、決算書、試算表、資金繰り表、借入金一覧の残高と基準日をそろえておくことが大切です。
ビジネスローンが向く場面と慎重にすべき場面
返済日と返済原資が具体的な短期資金
受注済み案件の仕入れ、入金までの外注費、突発的な設備修理など、必要額・必要日・返済原資が具体的な場面では検討しやすい選択肢です。ただし、予定入金が遅れたり、粗利が想定を下回ったりしても返済できる余裕が必要です。
赤字補填を繰り返す状態では先に収支改善を検討する
毎月の営業赤字を新しい借入れで埋める、既存借入れの返済を別の短期ローンで賄う、返済原資を説明できないといった状態では、借入れが資金不足を先送りするおそれがあります。追加借入れの前に、固定費削減、支払条件の見直し、金融機関への返済条件の相談、公的な経営改善支援などを検討してください。
金融庁の登録貸金業者情報検索サービスで確認する方法
ノンバンクのビジネスローンに申し込む前に、金融庁の登録貸金業者情報検索サービスを使います。広告や自社サイトに登録番号が書かれているだけでは不十分です。金融庁は、架空の登録番号や他社の登録番号を使う業者がいると注意喚起しています。出典:金融庁「違法な金融業者にご注意!」(2026年9月11日更新)
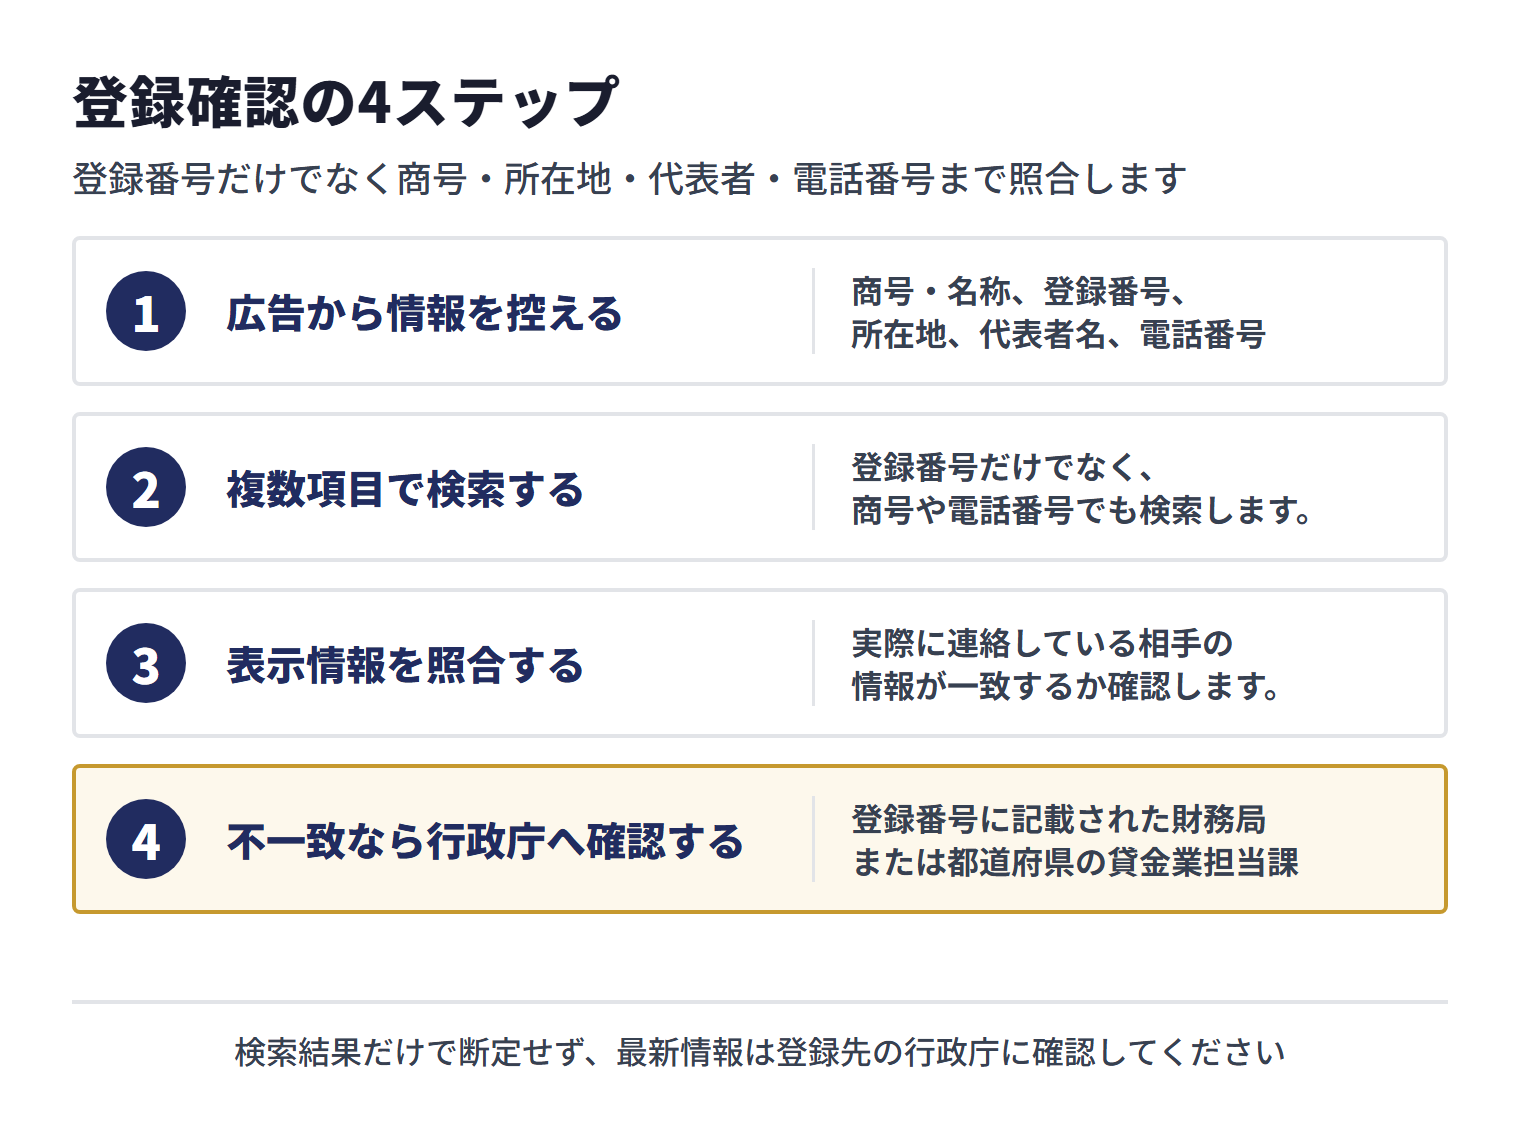
登録確認の4ステップ
- 広告から情報を控える:商号・名称、登録番号、所在地、代表者名、電話番号を控えます。
- 複数項目で検索する:登録番号だけでなく、商号や電話番号でも検索します。金融庁の検索画面は一部の項目だけでも検索できます。
- 表示情報を照合する:検索結果の商号、所在地、代表者、電話番号と、実際に連絡している相手の情報が一致するか確認します。
- 不一致なら行政庁へ確認する:登録番号に記載された財務局または都道府県の貸金業担当課へ問い合わせます。
検索結果は各財務局・都道府県がデータを更新した時点の情報であり、照会日現在の情報とは限りません。検索されない場合は、更新後に新規登録された可能性と、無登録業者である可能性の両方があります。検索結果だけで断定せず、最新情報は登録先の行政庁に確認してください。出典:金融庁「登録貸金業者情報検索サービス ご利用上の注意」
無登録業者・違法な金融業者を見分けるチェックポイント
- 登録番号を答えない、または検索結果に出ない
- 登録番号は存在するが、商号・所在地・電話番号が検索結果と一致しない
- 免許等を受けた銀行や信託会社でないのに、商号に「バンク」「信託」などの文字を使い、銀行や信託会社であると信用させようとする
- 融資実行前に保証料、保険料、供託金、信用情報登録料などの振込みを求める
- 金融庁のデータ解除など、金融庁が個別融資に関与しているような説明をする
- 年20%を超える利息を要求する、または利息・手数料・返済総額を具体的に説明しない
- 契約書を交付しない、検討時間を与えず送金や契約を急がせる
金融庁の相談事例には、融資前に保証料や保険料などを振り込ませたのに融資されなかったケースが掲載されています。前払いを求められたら送金を止め、登録先の行政庁、警察、金融サービス利用者相談室などに相談してください。出典:金融庁「金融サービス利用者相談室―融資に関する相談事例等」
金融庁の「違法な金融業者にご注意!」は、違法な業者が「低金利で融資」「他店で断られた方でもOK」「らくらく・簡単」「即日融資」など利用者の心理をついて誘い込んでくるとしています。悪質な業者の例には、資金繰りに困った商工業者等に対して、即日で融資することをうたい文句にダイレクトメールやファックス等で勧誘し、担保代わりに手形や小切手を送らせて融資する「システム金融」も挙げられています。差入れ手形や小切手の期日が近づくと別の業者から借り換えを勧誘され、違法な高金利の借入れが雪だるま式に膨れ上がるとされています。
ビジネスローンとファクタリングの違い
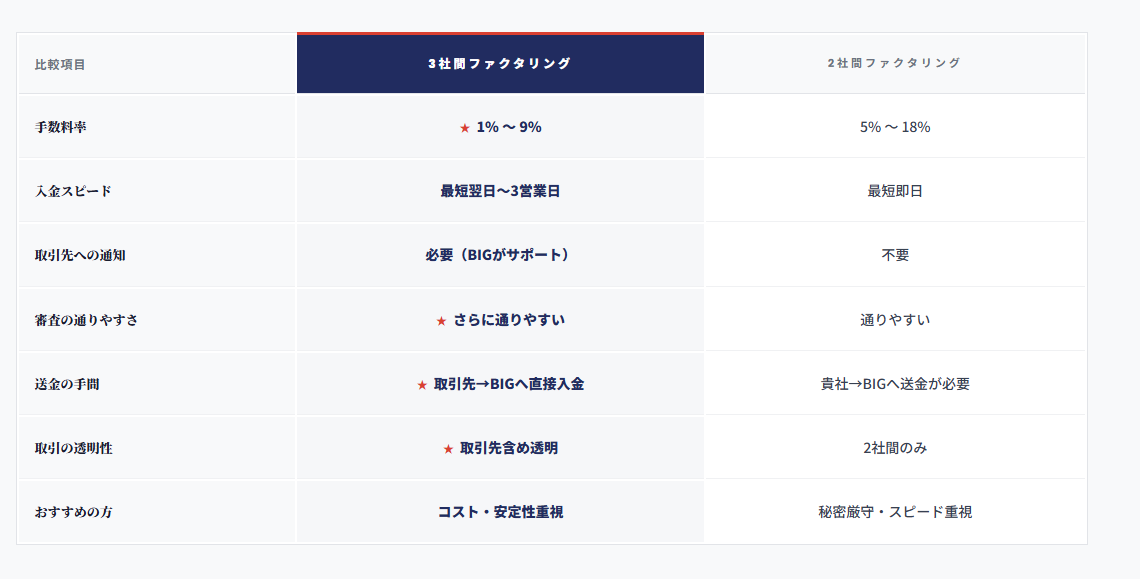
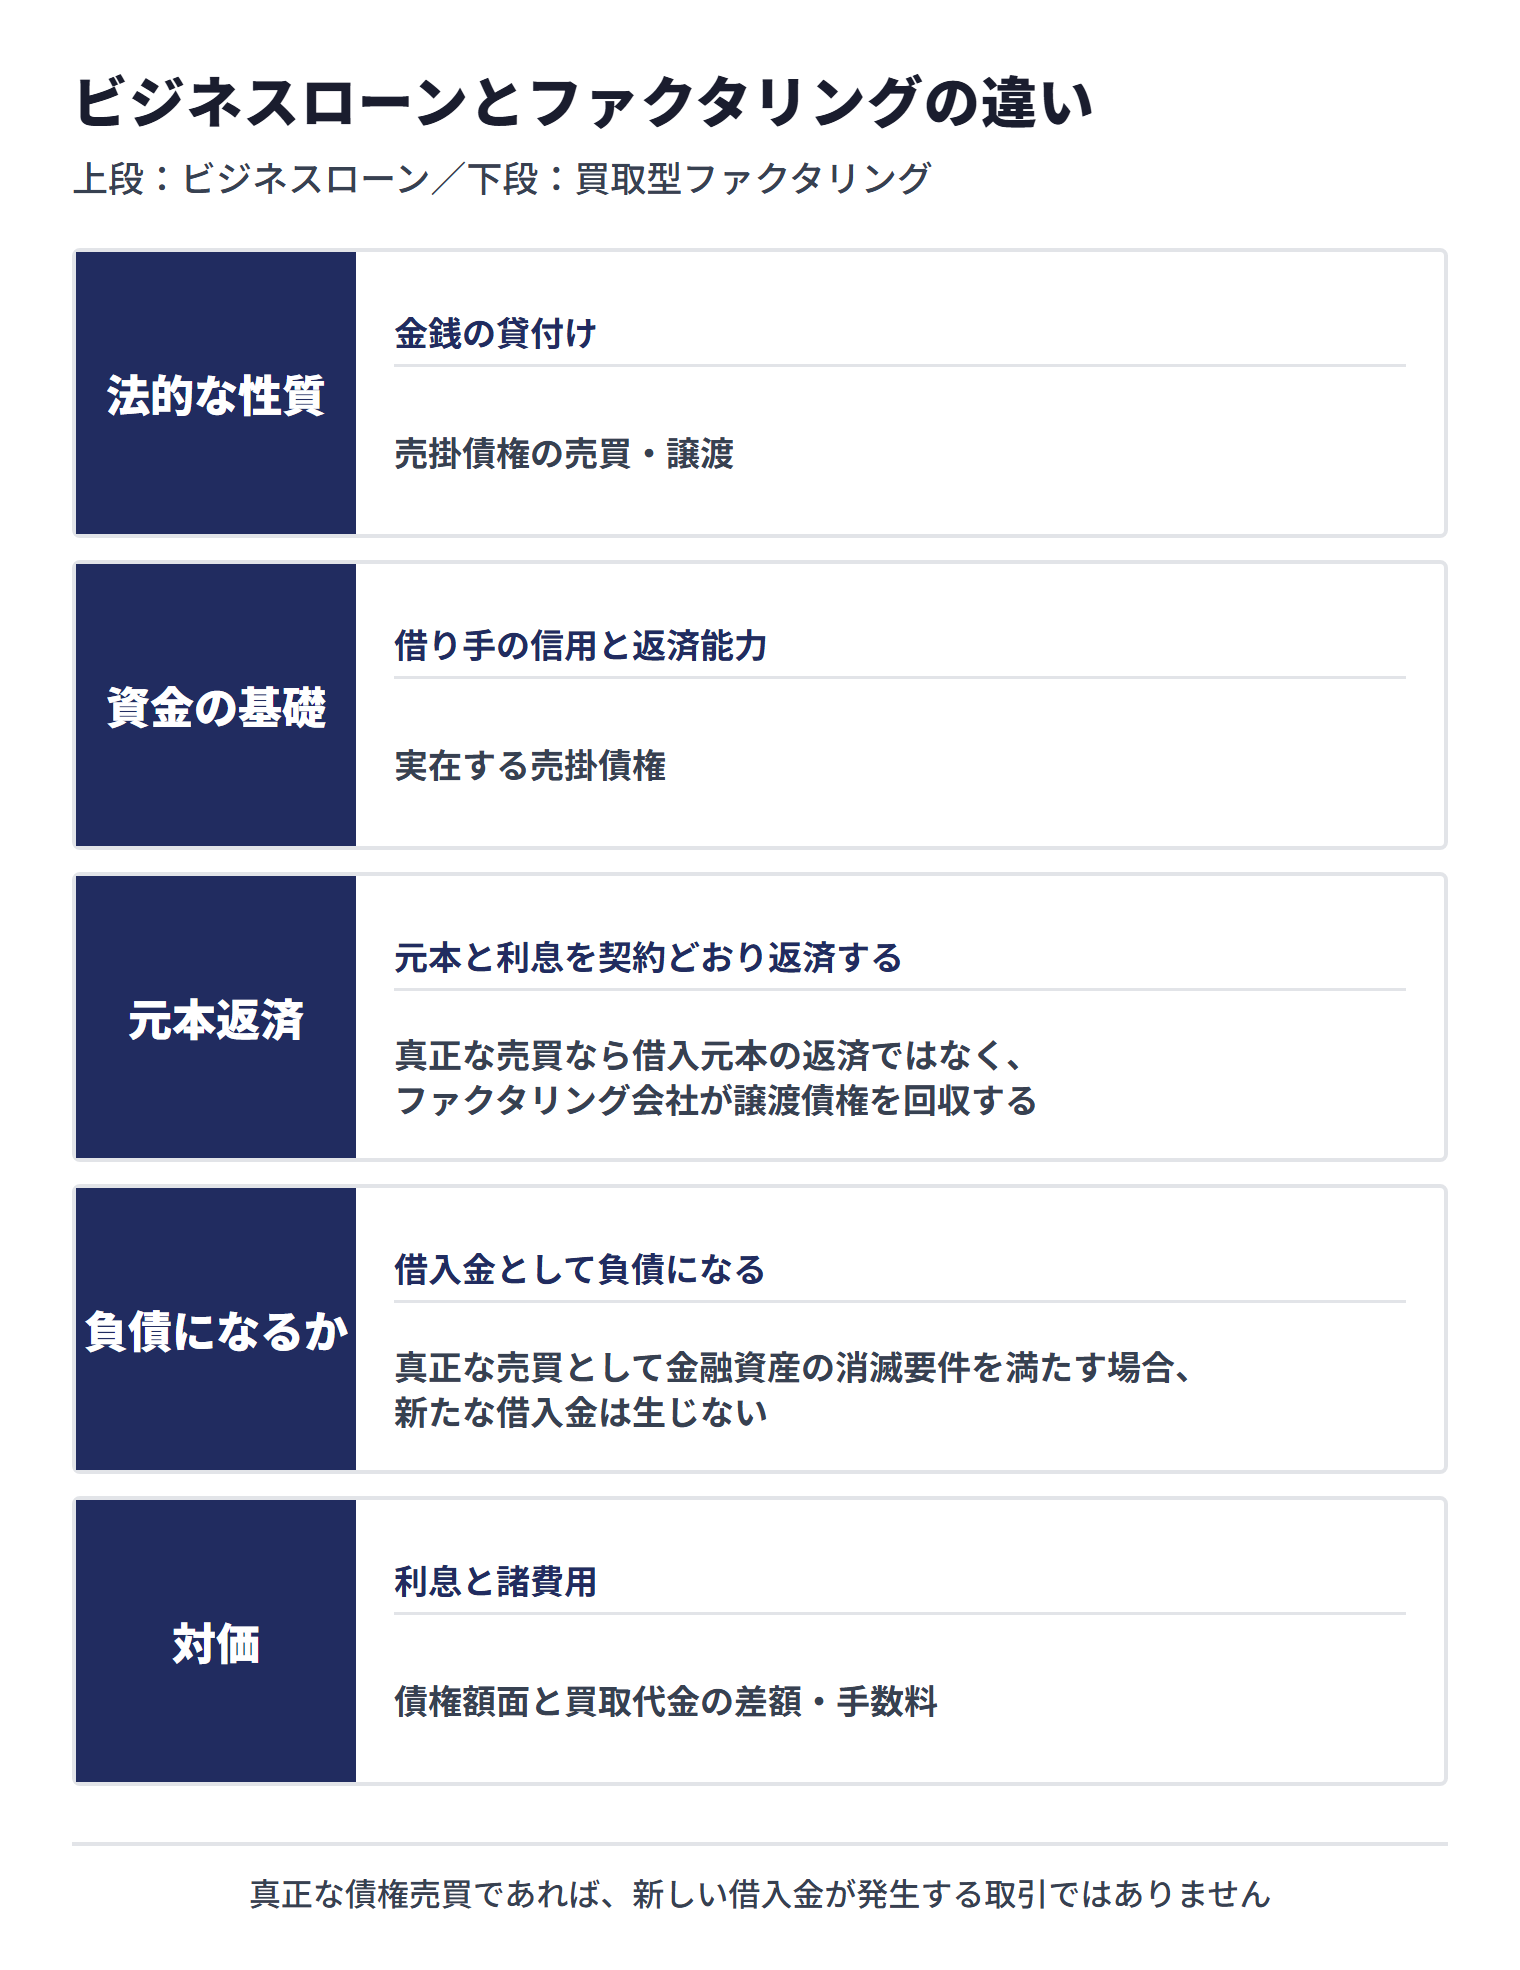
ビジネスローンとファクタリングは、どちらも資金繰りに使われますが、法的な取引構造が異なります。金融庁は、一般的なファクタリングを、事業者が保有する売掛債権等を期日前に手数料を差し引いて買い取るサービスで、法的には債権の売買(債権譲渡)契約と説明しています。出典:金融庁「ファクタリングの利用に関する注意喚起」
| 比較項目 | ビジネスローン | 買取型ファクタリング |
|---|---|---|
| 法的な性質 | 金銭の貸付け | 売掛債権の売買・譲渡 |
| 資金の基礎 | 借り手の信用と返済能力 | 実在する売掛債権 |
| 元本返済 | 元本と利息を契約どおり返済する | 真正な売買なら借入元本の返済ではなく、ファクタリング会社が譲渡債権を回収する |
| 負債になるか | 借入金として負債になる | 真正な売買として金融資産の消滅要件を満たす場合、新たな借入金は生じない。ただし契約実態と会計判断による |
| 主に確認されるもの | 借り手の決算、収支、既存借入れ、返済計画、信用情報、資金使途など | 売掛先の信用力、請求の根拠、債権の実在性・金額・支払期日、二重譲渡の有無、利用会社の取引実態など |
| 対価 | 利息と諸費用 | 債権額面と買取代金の差額・手数料 |
| 総量規制 | 法人向け貸付けは対象外。個人事業主は原則対象で、要件を満たす事業資金は例外になり得る | 真正な債権売買は貸付けではないため、総量規制の対象となる借入れではない |
| 事業者の登録 | ノンバンクは原則として貸金業登録が必要 | 真正な債権売買を行うことだけを理由とする貸金業登録は不要。ただし実質が貸付けなら登録が必要 |
ファクタリングは負債にならないと一律には断定できない
真正な債権売買であれば、新しい借入金が発生する取引ではありません。ただし、企業会計基準第10号「金融商品に関する会計基準」は、金融資産の契約上の権利に対する支配が他に移転したときに金融資産の消滅を認識するとし(第8項)、支配が他に移転するのは、譲渡された金融資産に対する譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること、譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受できること、譲渡人が譲渡した金融資産を満期日前に買戻す権利及び義務を実質的に有していないことの要件がすべて充たされた場合としています(第9項)。買戻義務、償還請求権、回収不能時の補填義務がある場合は、契約名が「売買」でも実態を確認しなければなりません。出典:企業会計基準委員会「金融商品に関する会計基準」
金融庁も、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとし、譲渡した債権の回収(集金)が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものを例に挙げています。契約書の名称ではなく、不払いリスクを誰が負うか、償還請求権があるか、買取代金が債権額に比べて著しく低くないかを確認してください。出典:金融庁「ファクタリングの利用に関する注意喚起」
選び分けは「返済原資」と「保有する売掛債権」で考える
- ビジネスローン:将来の事業収益から元本と利息を返済でき、借入負債が増えることを許容できる場合に検討する
- ファクタリング:信用力のある売掛先への確定債権があり、入金期日前に売却して現金化したい場合に検討する
- 銀行融資:調達までの時間を確保でき、中長期の設備投資や運転資金を低い資金コストで調達したい場合に優先して相談する
どの手段も、資金不足の原因を解消しないまま反復すると資金繰りを圧迫します。必要額だけを調達し、調達後の月次資金繰りまで確認してください。
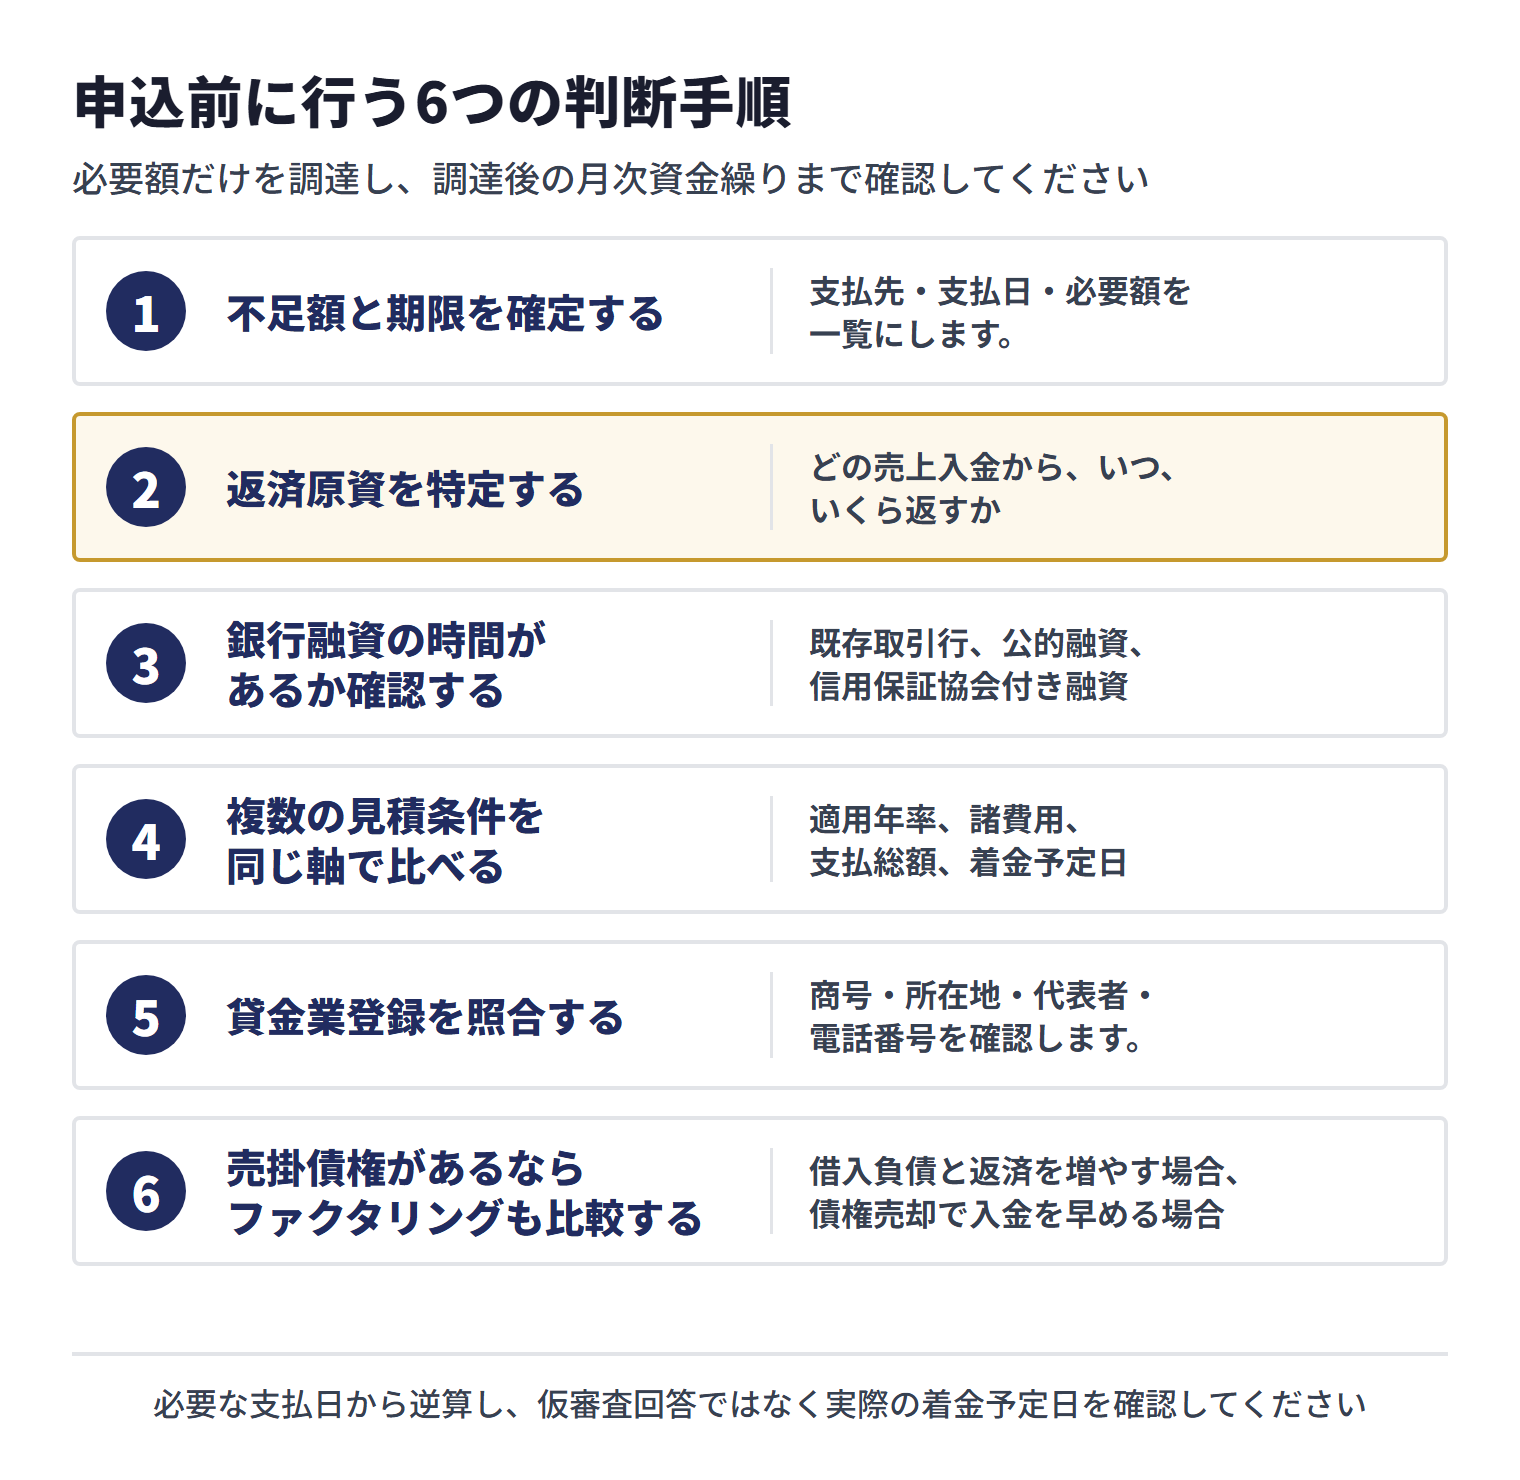
申込前に行う6つの判断手順
- 不足額と期限を確定する:概算ではなく、支払先・支払日・必要額を一覧にします。
- 返済原資を特定する:どの売上入金から、いつ、いくら返すかを資金繰り表に落とします。
- 銀行融資の時間があるか確認する:既存取引行、公的融資、信用保証協会付き融資などを相談できる期間があるか確認します。
- 複数の見積条件を同じ軸で比べる:適用年率、諸費用、支払総額、着金予定日、保証・担保、期限前返済条件を比較します。
- 貸金業登録を照合する:金融庁の検索サービスで商号・所在地・代表者・電話番号を確認します。
- 売掛債権があるならファクタリングも比較する:借入負債と返済を増やす場合、債権売却で入金を早める場合の両方で資金繰りを試算します。
「最短」の表示は、必要書類がそろい、申込時間や審査条件を満たした場合の表示であることがあります。必要な支払日から逆算し、仮審査回答ではなく実際の着金予定日を確認してください。
ビジネスローンに関するよくある質問
法人のビジネスローンは年収の3分の1までですか?
いいえ。法人向け貸付けは総量規制の対象外です。ただし、貸し手は法人の返済能力を審査するため、希望額を借りられるとは限りません。
個人事業主の事業資金も総量規制の対象外ですか?
一律に対象外ではありません。個人事業主への貸付けは原則として総量規制の対象ですが、事業実態が確認され、事業・収支・資金計画から返済能力を超えないと認められる事業資金は例外貸付けになり得ます。
赤字決算でも申し込めますか?
申込条件は商品ごとに異なり、申込みが受理されても融資が決まるわけではありません。直近の売上・粗利、赤字の原因、改善策、資金使途、返済原資を説明できる資料を準備してください。
ビジネスローンは会社の負債になりますか?
はい。ビジネスローンは借入れなので、未返済元本は借入金として負債になります。契約期間などに応じて短期借入金・長期借入金等に区分する会計処理は、税理士・公認会計士に確認してください。
登録番号が広告にあれば安全ですか?
登録番号の記載だけでは判断できません。他社の番号や架空番号を使う業者がいるため、金融庁の検索サービスで商号・所在地・電話番号まで一致するか確認し、不一致があれば登録先の行政庁に問い合わせてください。
ビジネスローンとファクタリングはどちらが早いですか?
商品、申込時刻、必要資料、審査内容、債権確認の方法で変わるため、一律には決められません。「最短」の表示ではなく、自社の条件での着金予定日と、間に合わない場合の代替策を確認してください。
融資前に保証料の振込みを求められたらどうしますか?
送金せず、金融庁の検索サービスで登録内容を確認してください。金融庁は、保証料・保険料・供託金などを借入前に振り込んだのに融資が実行されない相談事例を公表し、保証料等様々な名目で融資実行前に金銭の振込みを要求してくる場合は振り込め詐欺である可能性が極めて高いとしています。すでに送金した場合は、早急に振込先の金融機関に相談し、警察にも情報提供してください。
まとめ:速さより返済可能性と登録確認を優先する
ビジネスローンは、事業資金のための借入れです。法人向け貸付けは総量規制の対象外ですが、元本と利息の返済義務があり、審査も行われます。金利・スピード・審査資料は金融機関や商品によって大きく異なるため、カテゴリーの印象ではなく、自社に提示された条件で比較してください。
ノンバンクを利用するときは、金融庁の登録貸金業者情報検索サービスで登録番号、商号、所在地、代表者、電話番号を照合します。確定した売掛債権がある法人は、借入負債を増やすビジネスローンだけでなく、売掛債権を売却するファクタリングも比較すると、資金調達の目的に合う手段を選びやすくなります。
参考資料・出典
法令・公的機関・業界団体
- 金融庁「ノンバンクの業務運営のあり方、資金調達の多様化等」(fsa.go.jp)
- 金融庁「貸金業法Q&A」Q1-4(fsa.go.jp)
- e-Gov法令検索「貸金業法」第3条(laws.e-gov.go.jp)
- 金融庁「貸金業者向けの総合的な監督指針」I-1(fsa.go.jp)
- 日本政策金融公庫「中小企業の方―お手続きの流れ」(jfc.go.jp)
- e-Gov法令検索「貸金業法施行規則」第10条の23第1項第4号(laws.e-gov.go.jp)
- e-Gov法令検索「利息制限法」第1条・第3条(laws.e-gov.go.jp)
- e-Gov法令検索「出資法」第5条(laws.e-gov.go.jp)
- 登録貸金業者情報検索サービス(clearing.fsa.go.jp)
- 金融庁「違法な金融業者にご注意!」(2026年9月11日更新)(fsa.go.jp)
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」(fsa.go.jp)
- 金融庁「金融サービス利用者相談室―融資に関する相談事例等」(fsa.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 企業会計基準委員会「金融商品に関する会計基準」(asb-j.jp)
その他の参照先
- AGビジネスサポート「事業者向けビジネスローン」(aiful-bf.co.jp)
- PayPay銀行「ビジネスローン(法人向け)商品要項」(paypay-bank.co.jp)
本記事は2026年9月1日時点で確認できた上記の公的情報・公式情報を参照し、法人経営者・財務担当者向けに作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・商品条件は改正・変更される場合があります。契約内容の判断、違法性の判定、会計・税務処理など個別具体の案件は、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。