注文書ファクタリングとは?仕組み・メリット・通常型との違いを実務解説【2026年最新】
注文書ファクタリングは「将来発生する売掛債権」(注文書段階の債権)を買い取る派生型サービスで、建設業や製造業の着手金・材料先払い局面で活用されます。本記事は仕組み・通常型との違い・業種別事例・メリット/デメリット・改正民法466条の6を根拠とする法的整理・誤解5選を金融実務目線で解説します。
【結論先出し】注文書ファクタリングとは
注文書ファクタリングは、受注した注文書を根拠に、納品前段階の「将来発生する売掛債権」をファクタリング会社が買い取る派生型サービスです。通常のファクタリングが請求書ベースの「確定済み売掛債権」を対象とするのに対し、注文書段階で資金化できるのが最大の違いです。
本記事では、(1)通常型ファクタリングとの構造的な違い、(2)取引フローと審査ポイント、(3)建設業・製造業など業種別の活用事例、(4)改正民法第466条の6を根拠とする法的整理、(5)手数料が高めになる理由とデメリット、(6)よくある誤解5選、を法人ファクタリング実務目線で解説します。「受注はあるが、着手段階の資金が足りない」局面の選択肢として、注文書ファクタリングが自社に適合するかを判断できる内容です。
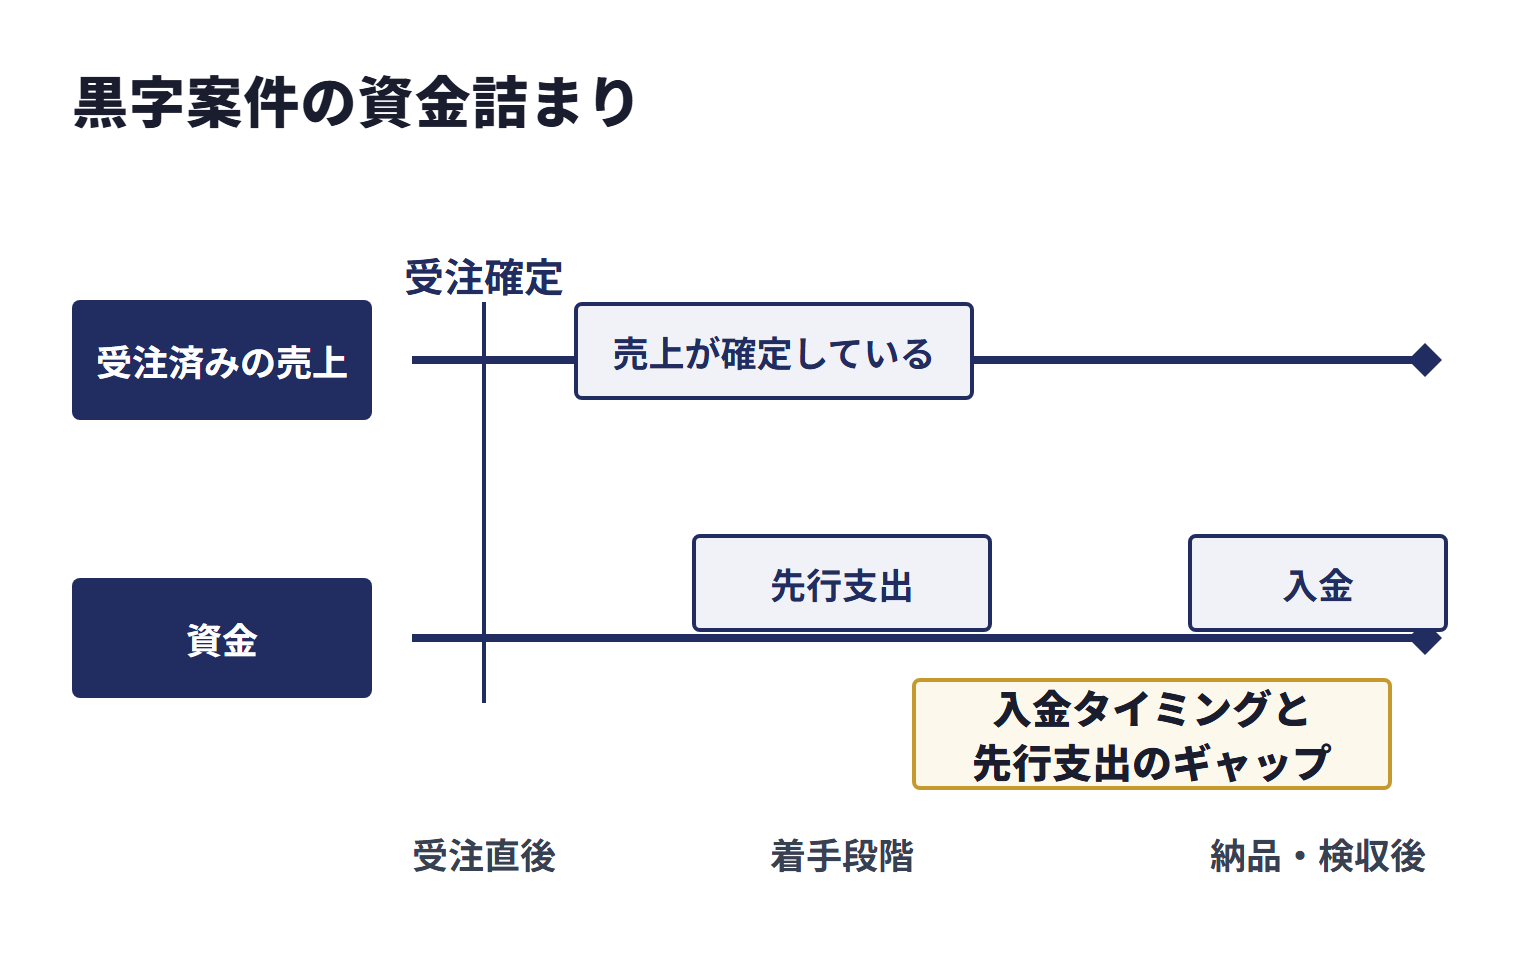
「大型案件を受注したものの、材料費や外注費の先払いで資金が足りない」「請求書発行は数ヶ月先で、それまでの運転資金が苦しい」「銀行融資の審査を待つ時間的余裕がない」――建設業・製造業・受注生産型ビジネスでは、契約は確定しているのに納品までの間の資金繰りに苦慮する場面が頻繁に生じます。受注済みの売上が確定しているにもかかわらず、その入金タイミングと先行支出のギャップで資金ショート寸前になる、いわゆる「黒字案件の資金詰まり」です。
こうした局面で活用されるのが注文書ファクタリングです。通常の請求書ファクタリングは「すでに納品・検収が終わって請求書を発行した」段階の確定済み売掛債権を対象としますが、注文書ファクタリングは「注文書を受領した」段階で、まだ納品前の将来債権を買い取ります。将来債権の譲渡は、2020年4月施行の改正民法第466条の6で条文に明記されています。
本記事では、BIGの法人ファクタリング実務目線で、注文書ファクタリングの仕組み・通常型との比較・業種別事例・メリットとデメリット・法的根拠・よくある誤解までを整理します。「自社の案件構造で注文書ファクタリングが選択肢に入るか」を判断できるレベルを目指す内容です。
注文書ファクタリングとは(通常型ファクタリングとの違い)
注文書ファクタリングは、ファクタリングの派生型の資金調達手段です。まず定義と通常型との位置関係を整理します。
注文書ファクタリングの定義
注文書ファクタリングとは、利用企業が発注元から受領した注文書(または発注書・基本契約書)を根拠に、納品・検収後に発生する将来の売掛債権をファクタリング会社が買い取り、買取代金を前倒しで支給する取引を指します。実務では「注文書買取」「受注書ファクタリング」「将来債権ファクタリング」などの呼称も使われますが、いずれも実質的には同種のサービスを指しています。
通常型(請求書ファクタリング)との位置関係
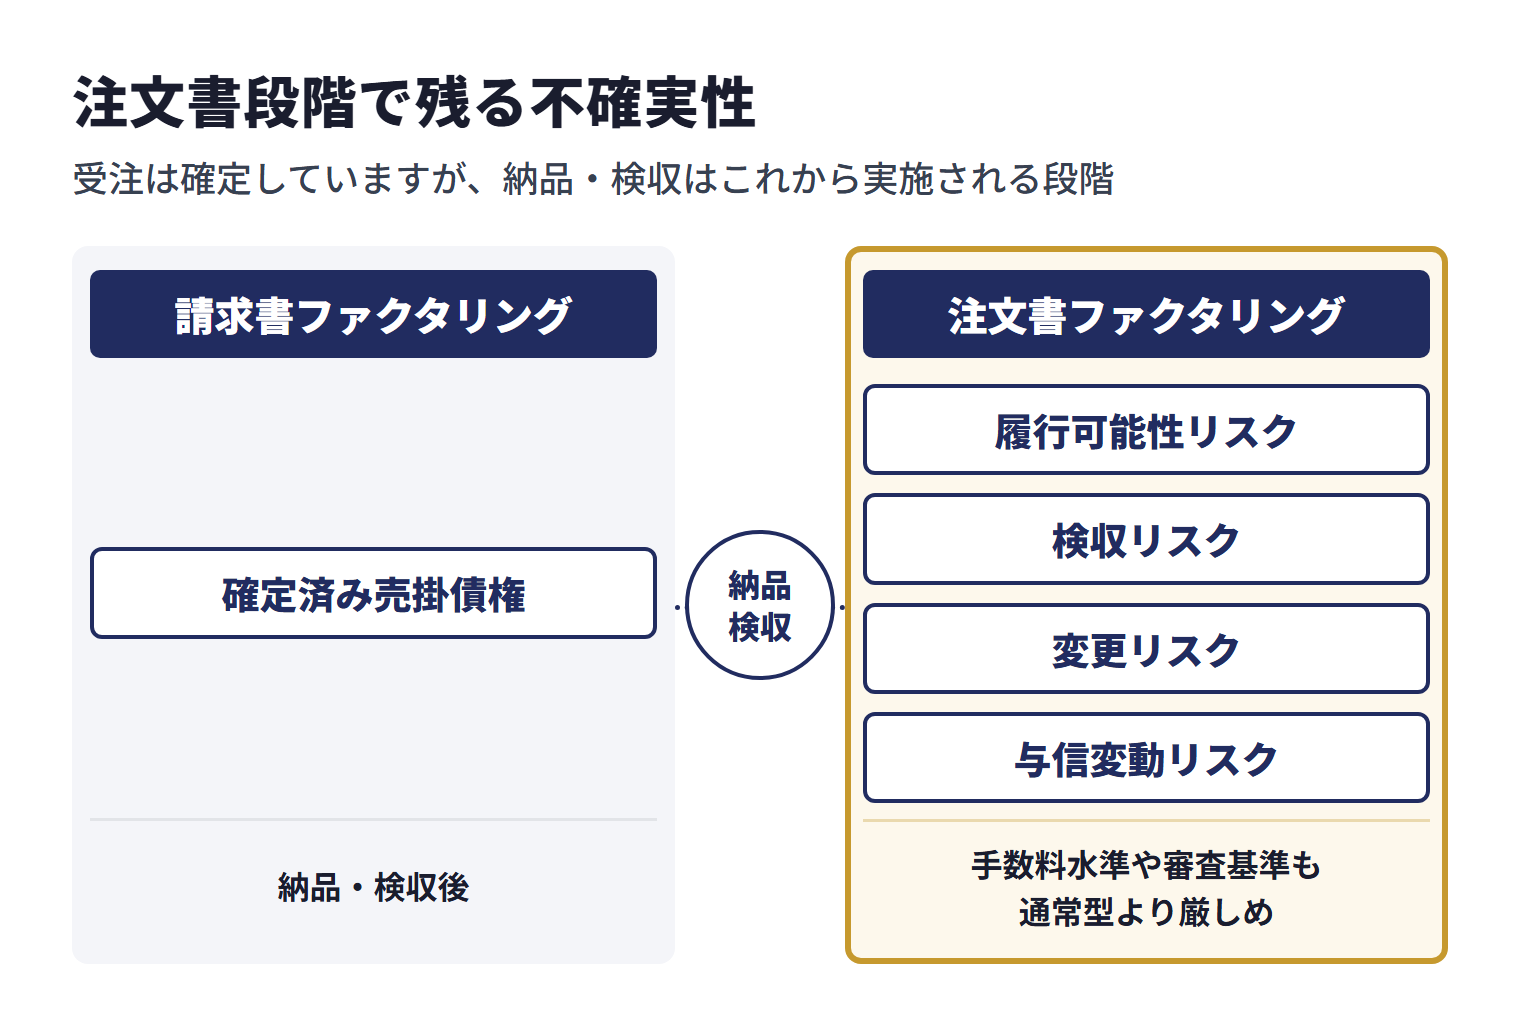
ファクタリングの基本形は、納品・検収を終えて請求書を発行した段階の確定済み売掛債権を売却する取引です。請求書には金額・支払期日が確定的に記載されているため、ファクタリング会社にとって回収不確実性は限定的で、業者数も多く、手数料水準も成熟しています。
これに対し注文書ファクタリングは、請求書発行よりも前の「注文書段階」の債権を対象とします。受注は確定していますが、納品・検収はこれから実施される段階のため、ファクタリング会社の視点では以下の不確実性が残ります。
- 納品が予定通り完了するか(履行可能性リスク)
- 発注元の検収で減額や差し戻しが発生しないか(検収リスク)
- 納品前にキャンセルや仕様変更が入らないか(変更リスク)
- 納品から入金までの間に発注元の信用状況が変動しないか(与信変動リスク)
これらの追加リスクを業者が引き受ける構造のため、後述する手数料水準や審査基準も通常型より厳しめになることがあります。
注文書ファクタリングの仕組みと取引の流れ
注文書ファクタリングの一般的な取引フローを6ステップで整理します。発注元に通知しない2社間方式と、発注元の承諾を得る3社間方式があります。
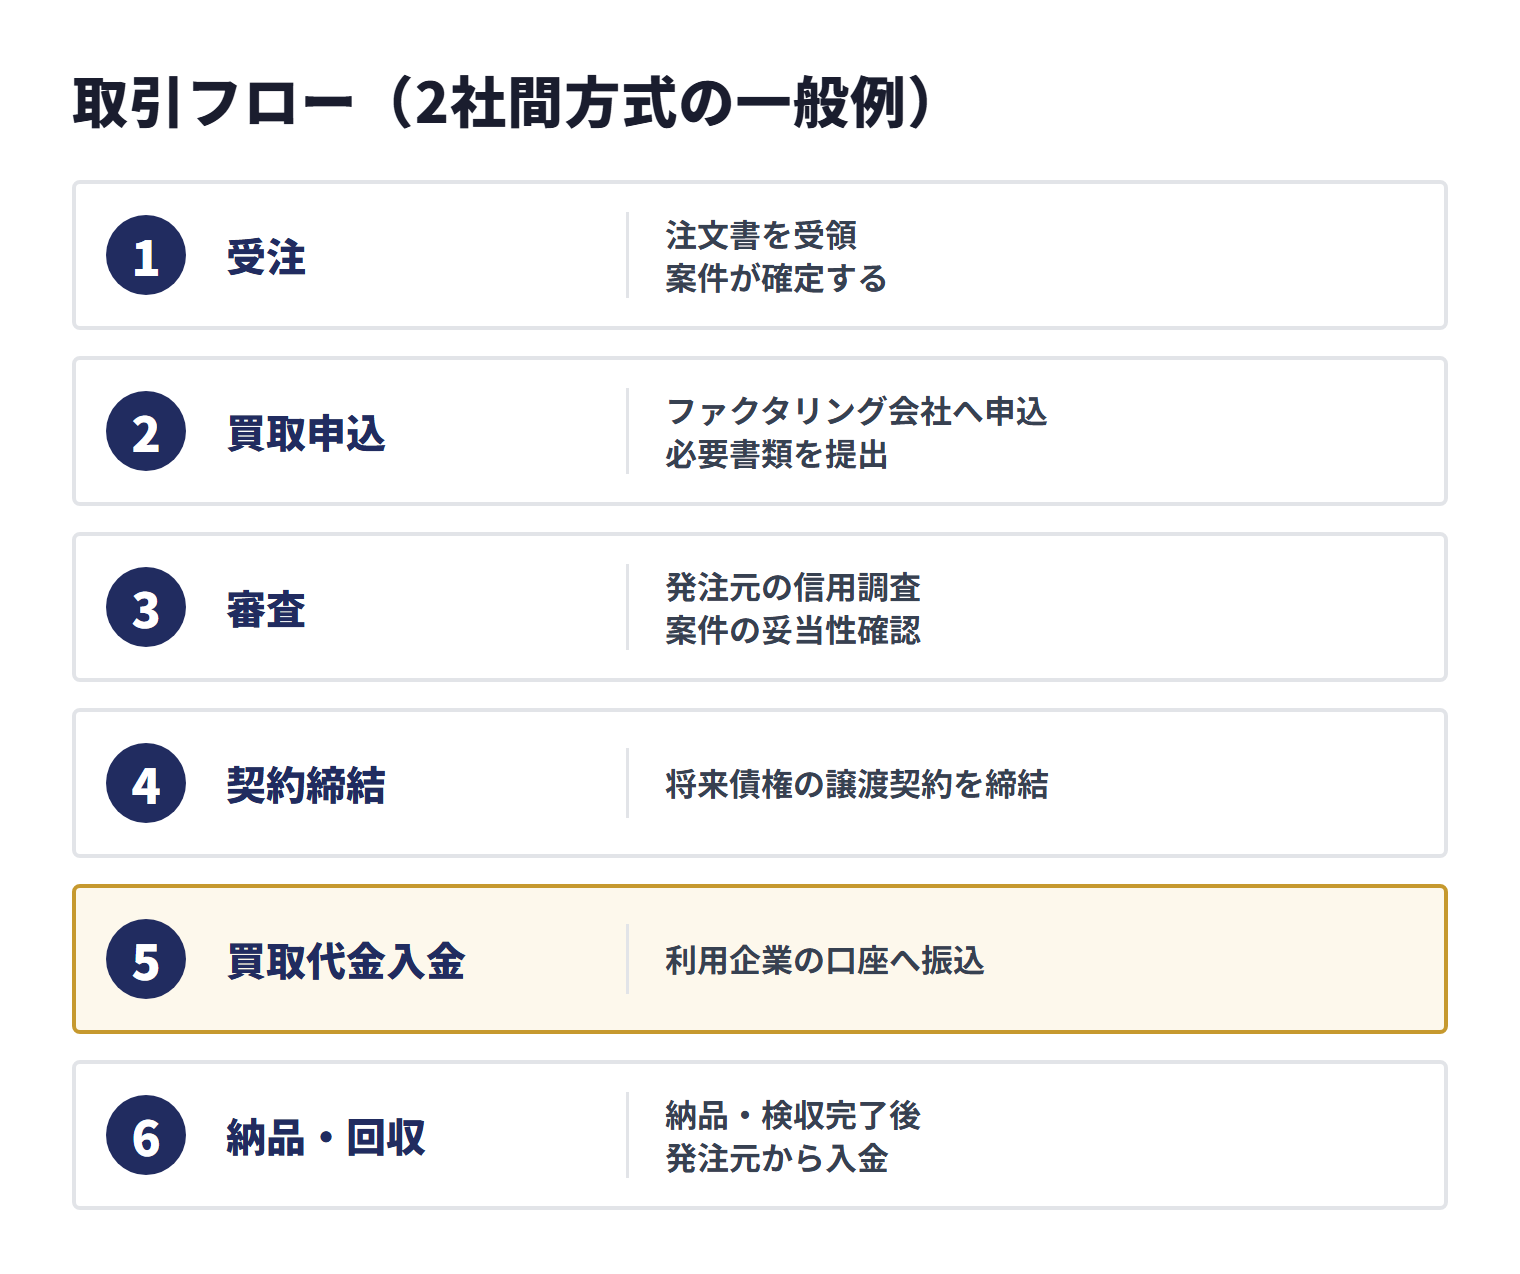
取引フロー(2社間方式の一般例)
| ステップ | 内容 | 主な提出書類・確認事項 |
|---|---|---|
| 1. 受注 | 利用企業が発注元から注文書を受領し、案件が確定する | 注文書・基本契約書・見積書控え |
| 2. 買取申込 | 注文書とともにファクタリング会社へ申込・必要書類を提出 | 注文書・利用企業の決算書・通帳コピー・登記簿謄本 |
| 3. 審査 | 発注元の信用調査・利用企業の履行能力確認・案件の妥当性確認 | 発注元の与信情報・過去の取引実績・受注書面の真正性 |
| 4. 契約締結 | 将来債権の譲渡契約を締結。手数料・回収方法・償還条件を確定 | 債権譲渡契約書・債権譲渡登記の要否確認 |
| 5. 買取代金入金 | 契約締結後、買取代金が利用企業の口座へ振込 | — |
| 6. 納品・回収 | 利用企業が納品・検収完了後、発注元から入金。利用企業またはファクタリング会社が回収 | 納品書・検収書・請求書 |
2社間方式と3社間方式
注文書ファクタリングでも、通常型と同様に2社間・3社間の契約形態が存在します。
- 2社間方式:利用企業とファクタリング会社のみで契約を完結。発注元への通知や承諾を要しないため、取引関係への影響を避けたい場合に選択される。納品後の代金は一旦利用企業の口座に振り込まれ、利用企業がファクタリング会社に送金する仕組み。
- 3社間方式:発注元の承諾を得て、納品後の代金を直接ファクタリング会社が回収する仕組み。発注元の協力が前提のため利用シーンは限定されるが、回収リスクが下がる分、手数料は2社間より低めに設定される傾向。
発注元との関係に配慮したい、ファクタリングの利用を知られたくないといった理由で、2社間方式が選ばれることがあります。
どちらの方式でも、債権の譲渡を発注元(債務者)に主張するには、民法第467条により、譲渡人から債務者への通知か、債務者の承諾が必要です。債務者以外の第三者に主張するには、その通知または承諾を確定日付のある証書で行う必要があります。
法人が金銭債権を譲渡した場合は、動産・債権譲渡特例法による債権譲渡登記をすると、債務者以外の第三者については確定日付のある証書による通知があったものとみなされます。発注元についても同じ扱いにするには、登記事項証明書を交付して通知をするか、発注元が承諾をする必要があります(同法第4条)。2社間方式の「発注元に通知しない」は当事者の間で契約を結べるという意味で、発注元との関係でどう扱われるかは、登記や通知の有無とあわせて契約で確かめておきましょう。
※出典:e-Gov法令検索「民法」第466条・第466条の6・第467条[1]/e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」第4条[2]
通常型ファクタリングとの違い(比較表)
注文書ファクタリングと通常型(請求書ファクタリング)の違いを実務上の主要ポイントで整理します。
| 比較項目 | 注文書ファクタリング | 通常型(請求書ファクタリング) |
|---|---|---|
| 対象債権 | 注文書段階の将来債権(納品前) | 請求書発行後の確定済み売掛債権(納品・検収後) |
| 資金化のタイミング | 受注直後(着手前から可能) | 納品・検収後 |
| 主な活用シーン | 着手金・材料費・外注費の先払い | 支払サイトの長期化に伴う運転資金繰り |
| 審査の重点 | 発注元の信用力+利用企業の履行能力+案件の妥当性 | 発注元の信用力+売掛債権の真正性 |
| 必要書類 | 注文書・基本契約書・受注書面の真正性確認 | 請求書・基本契約書・納品検収済みの確認 |
| 手数料水準(業界一般の目安) | 5〜20%程度(高めに設定される傾向) | 2社間8〜18%・3社間1〜9%程度 |
| 業者数 | 限定的(独立系の中堅・大手中心) | 多数(独立系・銀行系・オンライン完結型) |
| 法的根拠 | 改正民法第466条の6(将来債権の譲渡性) | 民法第466条(債権の譲渡性) |
| キャンセル・減額時の対応 | 契約条項で詳細に規定(償還請求権の有無を要確認) | 納品済みのため発生しにくい |
結論として、注文書ファクタリングは「資金化のタイミングを納品前に前倒しできる」点で通常型と差別化される一方、不確実性のリスクプレミアムが手数料・審査基準に反映される構造です。利用判断は「前倒しで得られるメリット」と「割増コスト」の比較で行う必要があります。
業種別の活用事例(建設業・製造業・受注生産型)
注文書ファクタリングが特に有効に機能するのは、「受注確定から入金までの期間が長く、着手段階で多額の先行支出が発生する」という構造を持つ業種です。代表的な3業種で活用パターンを整理します。
建設業
建設業は、注文書ファクタリングが検討される代表的な業種です。次のような構造があるためです。
- 受注から完成・引渡までの工期が数ヶ月〜年単位に及ぶことがある
- 着手段階で材料費・外注費・人件費の先払いが発生
- 下請構造で、請負代金の支払いまでの期間が長くなることがある
- 大型案件ほど運転資金の必要額が膨張
仮の例として、元請から1億円規模の建設工事を受注した中堅建設会社が、着手段階で必要な仮設足場・主要資材・専門工事の外注費(合計5,000万円程度)を、注文書ファクタリングで前倒し調達するケースです。引渡・検収は半年後でも、注文書段階で資金化できれば、着工に必要な支払いに充てられます。
製造業(受注生産・OEM)
受注生産型・OEM型の製造業では、受注後に材料調達・部品手配・工程進行を順次進める構造のため、納品前の運転資金需要が大きくなります。
- 大口受注で原材料を一括調達する必要がある
- 特注品で材料・部品の汎用性が低く、転用不可
- 製造工程が長期化し、人件費・経費が継続的に発生
- 納品後も、検収・支払いまでに期間がある
例として、自動車部品メーカーが大手OEMから3億円の特注部品を受注し、納期は8ヶ月後・検収後60日支払の条件の場合、原材料調達と工程稼働の運転資金として注文書ファクタリングが活用されえます。
運送業・IT受託開発・広告制作業
その他、以下のような受注先行型・人件費先行型の業種でも注文書ファクタリングが選択肢になります。
| 業種 | 典型的な資金需要パターン |
|---|---|
| 運送・物流業 | 大口契約獲得時の車両調達・燃料費・ドライバー人件費の先行支出 |
| IT受託開発・SES | 大規模案件のエンジニア人件費が月次で先行発生し、検収まで期間がかかることがある |
| 広告制作・映像制作 | 制作スタッフ・撮影費・素材調達の先行支出と納品後検収払の構造 |
| イベント運営 | 会場費・機材・スタッフ手配の先行支出と開催後の精算払い構造 |
共通する条件は「受注書面が存在する」「発注元の信用力が一定水準以上」「納品物・成果物の妥当性が客観的に確認できる」の3点です。これらを満たさない受注(口頭発注のみ・新規取引で取引実績なし・成果物が抽象的)は、注文書ファクタリングの審査対象から外れる可能性が高くなります。
注文書・発注書に何を書くかが法律で決まっている取引もあります。2026年1月1日に施行された取適法(下請法を改正した法律)では、同法の対象となる取引の委託事業者に、発注に当たって、発注内容(給付の内容、代金の額、支払期日、支払方法)等を書面又は電子メールなどの電磁的方法により明示する義務があるとされています。対象になるかどうかは、取引の内容と、資本金基準又は従業員基準で決まるため、すべての注文書・発注書に当てはまるわけではありません。
建設工事の請負契約では、建設業法第19条第1項が、工事内容や請負代金の額などの事項を書面に記載し、署名又は記名押印をして相互に交付することを求めています。国土交通省の建設業法令遵守ガイドライン(第12版)は、下請工事に関し、基本契約書を取り交わさない、あるいは契約約款を添付せずに、注文書と請書のみ(又はいずれか一方のみ)で契約を締結した場合を、同項に違反する行為事例に挙げています。注文書を受け取っていても、それだけで建設工事の請負契約に必要な書面がそろっているとは限らないため、基本契約書や約款の有無も確かめておきましょう。
※出典:公正取引委員会「2026年1月から「下請法」は「取適法」へ!」(取適法リーフレットNo.01・令和7年8月)[3]/e-Gov法令検索「建設業法」第19条[4]/国土交通省「建設業法令遵守ガイドライン(第12版)」[5]
注文書ファクタリングのメリット
注文書ファクタリングを利用する実務的なメリットを4点に整理します。
メリット1:着手段階の資金需要に対応できる
最大のメリットは、納品前の段階で資金化できることです。請求書ファクタリングが「納品・検収後」しか対応できないのに対し、注文書ファクタリングは「受注直後」から資金化が可能です。建設業の着手金需要・製造業の原材料調達需要のように、案件着手の前段階で発生する大型支出に対応できます。
メリット2:銀行融資より迅速
融資は、審査を経て融資が決まるまでに日数がかかります。公的な融資の例では、日本政策金融公庫の国民生活事業が、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しており、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています。銀行融資の所要期間は金融機関や審査の内容によって異なります。注文書ファクタリングの入金までの日数も会社や案件によって異なりますが、融資の決定を待てない場合に、案件のリードタイムに合わせて検討できる資金調達手段です。
メリット3:借入れではなく債権の譲渡
注文書ファクタリングは債権の譲渡(売買)として契約する取引で、金銭を借り入れる契約ではありません。ただし、貸借対照表にどう表れるかは契約名だけでは決まりません。企業会計基準第10号「金融商品に関する会計基準」は、金融資産の消滅を認識するのは契約上の権利に対する支配が他に移転したときで、その移転は定められた要件がすべて充たされた場合とし、商品等の売買又は役務の提供の対価に係る金銭債権は、原則として、商品等の受渡し又は役務提供の完了によりその発生を認識するとしています。納品前の段階の処理も含め、会計処理は契約の内容に沿って顧問税理士・公認会計士に確認したうえで、借入れを増やさずに資金を用意したい局面の選択肢として検討しましょう。
メリット4:大型案件の機会損失を防ぐ
「資金繰りが追いつかないから受注を見送る」という機会損失を回避できます。中小企業が大型案件にチャレンジする際の資金的ハードルを下げる手段として、戦略的な活用余地があります。受注機会を失わずに事業拡大のドライバーにできる点は、コスト以上の経営的価値を持ちうる側面です。
注文書ファクタリングのデメリット・注意点
一方で、利用前に認識しておくべきデメリット・注意点を4点整理します。
デメリット1:手数料が高めに設定される傾向
納品前の不確実性をファクタリング会社が引き受ける構造のため、手数料は通常型より高めに設定されることがあります。比較表の5〜20%程度は業界の目安として整理したもので、公的な統計で確かめた数値ではありません。手数料率の注意書きにも記載の通り、案件条件により大きく変動するため、複数業者から見積もりを取って比べてください。
デメリット2:対応業者が限られる
請求書ファクタリングと比較して、注文書ファクタリングに対応している業者は限定的です。請求書発行後の売掛債権だけを対象とし、注文書段階の買取は受け付けていない会社もあるため、公式サイトや見積もりの段階で対象を確認しましょう。業者選定の選択肢が狭い分、相見積もりの交渉余地も限定される側面があります。
デメリット3:契約条項の精査が重要
納品前のキャンセル・減額・履行不能リスクをどう分担するかが契約条項で詳細に規定されます。特に確認すべき条項は以下です。
- 償還請求権(リコース)の有無:発注元が支払わなかった場合に利用企業が買戻し・弁済義務を負うか
- キャンセル・減額時の取扱:納品前のキャンセル発生時の買取代金返還条件・違約金の有無
- 履行不能時の責任:利用企業の事情で納品できなかった場合の対応
- 債権譲渡登記の要否:登記が必要な場合は司法書士報酬を含む登記費用が別途発生
償還請求権付きの契約は、実態が貸付けと評価されるリスクがあります。後述する偽装ファクタリングとの境界に直結する論点のため、契約書を読み込み、不明点は弁護士に確認することを推奨します。
デメリット4:注文書の信頼性・発注元の実在性が厳格に審査される
注文書段階での買取となるため、ファクタリング会社の審査は通常型より厳格化します。具体的には以下が審査されます。
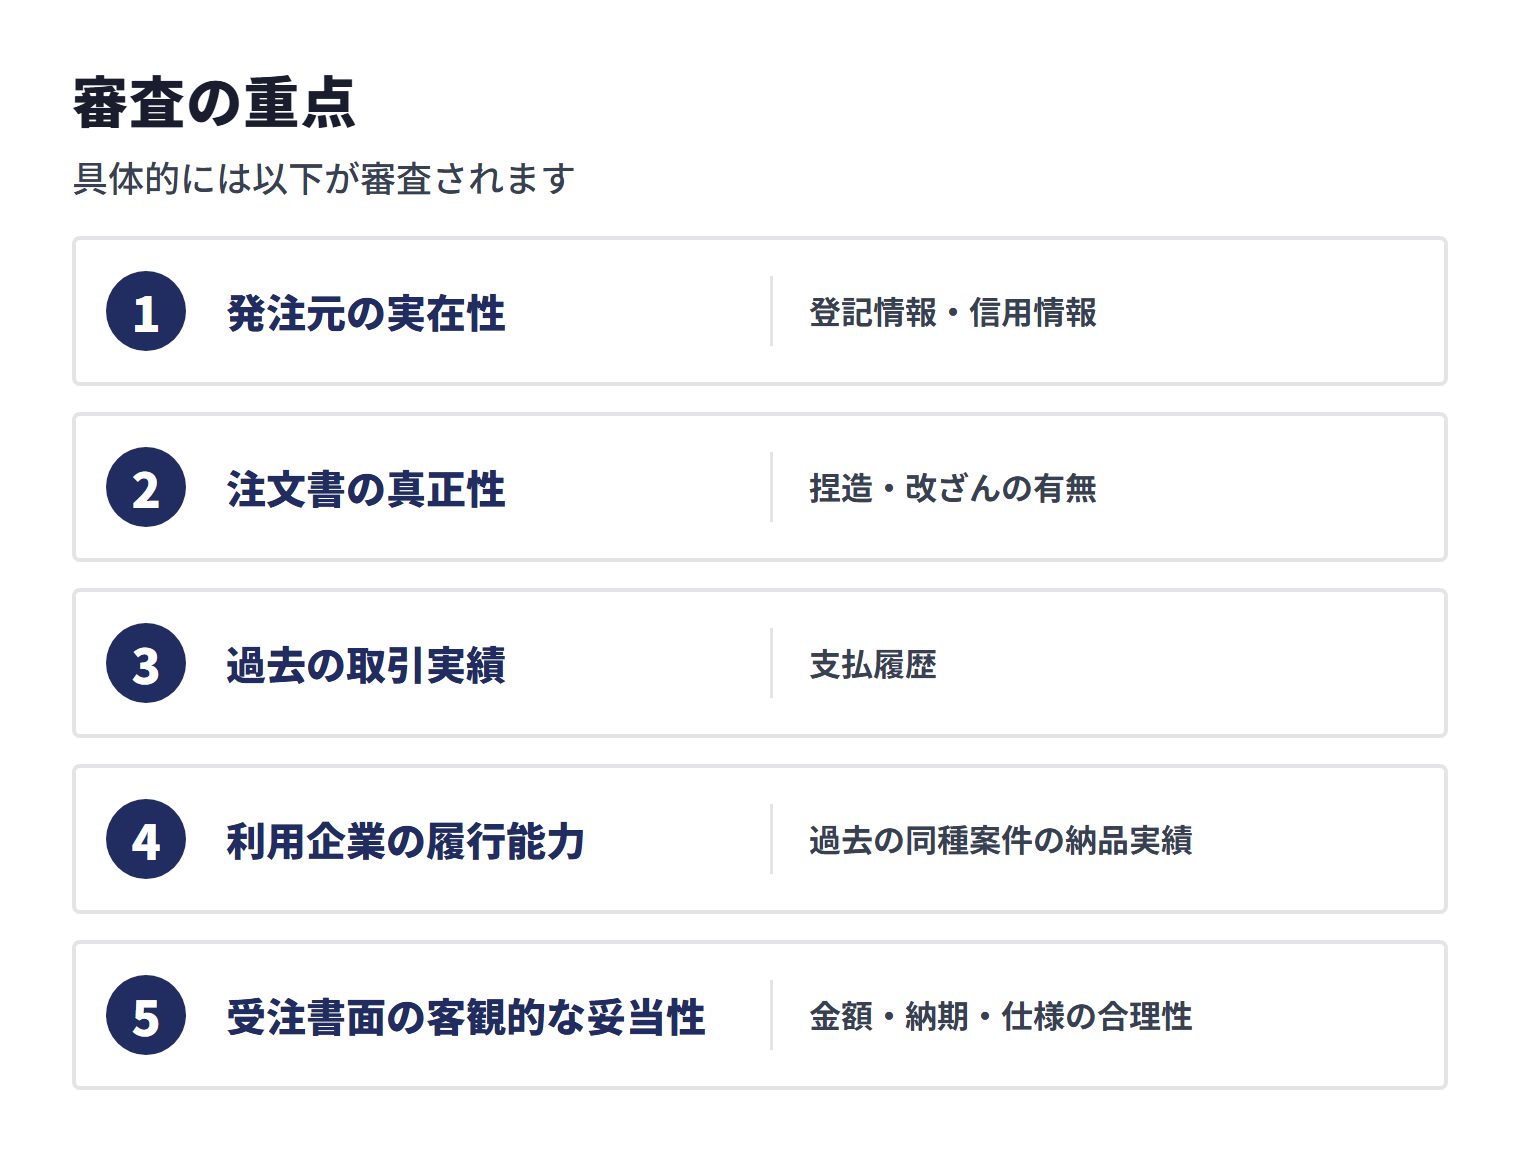
- 発注元の実在性・登記情報・信用情報
- 注文書の真正性(捏造・改ざんの有無)
- 過去の取引実績・支払履歴
- 利用企業の履行能力(過去の同種案件の納品実績)
- 受注書面の客観的な妥当性(金額・納期・仕様の合理性)
口頭発注のみで書面のない受注、新規取引で発注元との実績がない案件、極端に大きい受注額や短い納期で履行可能性に疑問がある案件は、審査を通過しないか、通っても手数料が大幅に上振れる可能性があります。
注文書ファクタリングの法的根拠(改正民法第466条の6)
注文書ファクタリングで将来の債権を譲り渡すことの法的な土台になっているのは、2020年4月1日に施行された改正民法です。改正前の民法では将来債権の譲渡が条文で明示されておらず、判例で一定の範囲で認められてきましたが、改正民法で条文に明記されました。
改正民法第466条の6(将来債権の譲渡性)の要点
改正民法第466条の6は、以下を明文で定めています。
- 債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない(第1項)
- 債権が譲渡された場合、譲受人は、発生した債権を当然に取得する(第2項)
- 譲渡人が通知をし、又は債務者が承諾をした時(対抗要件具備時)までに譲渡制限の意思表示がされたときは、譲受人その他の第三者がそのことを知っていたものとみなして、第466条第3項の規定を適用する(第3項。預貯金債権の場合は別の定め)
この規定により、「注文書を受領した時点でまだ発生していない将来債権」を譲渡対象とする取引が、民法上明確に位置付けられました。ただし、同条は注文書ファクタリングそのものを定めた規定ではありません。対象となる債権の特定、契約の成立と内容、対抗要件、取引の実態は個別に確認する必要があります。
関連する民法条文
| 条文 | 内容 | 注文書ファクタリングへの影響 |
|---|---|---|
| 民法第466条 | 債権の譲渡性(譲渡可能が原則) | 債権譲渡の基本規定として全ファクタリングに適用 |
| 民法第466条第2項・第3項 | 譲渡制限の意思表示の効力 | 注文書・基本契約書に譲渡を禁止・制限する特約があっても、債権の譲渡は、その効力を妨げられない(特約を知り、又は重大な過失によって知らなかった譲受人などには、債務者は履行を拒むことができる) |
| 民法第466条の6 | 将来債権の譲渡性 | まだ発生していない債権(将来債権)も譲渡できることの根拠。注文書ファクタリングそのものを定めた規定ではない |
| 民法第467条 | 債権譲渡の対抗要件(通知・承諾) | 譲渡を債務者(発注元)その他の第三者に主張するための通知・承諾の根拠条文(2社間・3社間どちらにも関わる) |
| 動産・債権譲渡特例法 | 債権譲渡登記制度 | 法人の金銭債権の譲渡で、債務者以外の第三者への対抗要件を登記で備える制度(発注元に主張するには登記事項証明書を交付した通知か承諾が別に必要) |
具体的な条文はe-Gov法令検索「民法(明治二十九年法律第八十九号)」で確認できます。
偽装ファクタリングとの境界
注文書ファクタリングも通常型と同様、契約実態が「貸付け」と評価される場合は金融庁「ファクタリングの利用に関する注意喚起」で示される偽装ファクタリングのリスクがあります。
金融庁は、ファクタリングは法的には債権の売買(債権譲渡)契約であるとしたうえで、譲渡した債権の回収(集金)が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、売主自身の資金によりファクタリング業者に支払をしなければならないこととされている、といった取引は、契約書に「債権譲渡契約(売買契約)」と定められていても貸金業に該当するおそれがあるとしています。債権の買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとし、貸金業に該当するかは、ノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。これを踏まえ、次のような条項がある契約は、契約前に内容と実態を確かめてください。
- 発注元から代金回収できなかった場合に利用企業が無条件で全額弁済する償還請求権付き契約
- 納品されなかった場合・キャンセルされた場合に、買取代金の返還や違約金をどう扱うかの定め(債権が発生しなかった場合の扱いは契約によって異なる)
- 分割返済の取り決めや事実上の利息計算が組み込まれた契約
- 代表者個人の連帯保証を必須条件とする契約
なお、出資法第5条第2項の年20%の基準は、業として金銭の貸付けを行う場合の利息について定めたものです。取引が実質的に貸付けと評価されるかが先に問われ、手数料を年利換算した数値だけで違反かどうかが決まるわけではありません。注文書ファクタリングを利用する際は、契約書の償還条項・キャンセル時の取扱・連帯保証要求の有無を確認してください。
注文書ファクタリングに関するよくある誤解5選
注文書ファクタリングには、誤解されやすい論点があります。代表的な5つを整理します。
- 誤解1:「注文書ファクタリングは融資である(借金である)」
- 注文書ファクタリングは「将来債権の譲渡」として契約するもので、金融庁もファクタリングを法的には債権の売買(債権譲渡)契約と説明しています。ただし金融庁は、貸金業に該当するかは形式的な要素だけでなく経済的側面や実態に照らして判断されるとしており、契約実態が貸付けと評価される場合(償還請求権付き等)は、貸金業法・出資法の問題になりえます。会計上の処理も契約名だけでは決まらないため、貸借対照表への表れ方は顧問税理士・公認会計士に確認してください。
- 誤解2:「将来債権の譲渡は法的に不安定で、後でトラブルになる」
- 2020年4月施行の改正民法第466条の6により、将来債権の譲渡は条文に明記されました。改正前は判例による対応でしたが、改正後は条文上の根拠があります。ただし、条文があることで個々の契約の内容や回収まで保証されるわけではないため、契約条項の確認と業者の信頼性確認が重要です。
- 誤解3:「注文書ファクタリングなら何でも資金化できる」
- すべての注文書が買取対象になるわけではありません。発注元の信用力が低い、注文書が口頭ベースで書面化されていない、新規取引で発注元との実績がない、案件の履行確度に疑問がある、といったケースでは審査を通過しないことがあります。受注書面の真正性・発注元の与信・利用企業の履行能力などを確認したうえで、買取の可否が判断されます。
- 誤解4:「手数料は通常のファクタリングと同水準である」
- 注文書ファクタリングの手数料は、通常の請求書ファクタリングより高めに設定される傾向があります。これは納品前の不確実性(履行リスク・キャンセルリスク・検収リスク)をファクタリング会社が引き受ける構造の反映です。コストの妥当性は「前倒し資金化で得られる経営メリット」との比較で判断する必要があります。
- 誤解5:「発注元に通知される」
- 注文書ファクタリングでも、発注元への通知や承諾を行わない2社間方式の契約形態を選べる場合があります。ただし、譲渡を発注元に主張するには民法第467条の通知か承諾が必要になるため、回収の流れは契約で確認しましょう。発注元との関係を維持したい場合や、ファクタリング利用を取引先に知られたくない場合は2社間方式を選択できます。一方、3社間方式は発注元の承諾を要するため取引関係への影響を伴いますが、手数料は2社間より低めに設定される傾向があります。
よくある質問(FAQ)
- 注文書ファクタリングとは何ですか?
- 受注した注文書を根拠に、将来発生する売掛債権(納品・検収後に確定する債権)をファクタリング会社が買い取る派生型のサービスです。通常のファクタリングが請求書ベースの「確定済み売掛債権」を対象とするのに対し、注文書ファクタリングは納品前段階の「将来債権」を対象とする点が最大の違いです。建設業や製造業など、受注後に着手金・材料費の先払いが必要となる業種で資金繰りを前倒しする手段として活用されています。
- 注文書ファクタリングと通常のファクタリングの違いは何ですか?
- 最大の違いは対象債権の状態です。通常型は請求書発行後の「確定済み売掛債権」を買い取るため納品・検収完了が前提ですが、注文書型は受注段階の「将来発生する債権」を買い取るため納品前から資金化できます。一方で、注文書段階では納品前のキャンセル・減額・履行不能リスクが残るため、ファクタリング会社の審査は厳格化し、手数料も通常型より高めに設定される傾向があります。将来債権の譲渡は、2020年4月施行の改正民法第466条の6で条文に明記されています。
- 注文書ファクタリングの仕組みはどうなっていますか?
- 一般的な流れは、(1)利用企業が発注元から注文書(または基本契約書+発注書)を受領、(2)ファクタリング会社へ注文書とともに買取申込、(3)発注元の信用調査・案件の履行可能性審査、(4)買取契約締結(将来債権の譲渡契約)、(5)買取代金の入金、(6)納品・検収完了後に発注元から代金が支払われ、利用企業またはファクタリング会社が回収、の6ステップです。発注元に通知しない2社間方式のほか、発注元の承諾を得る3社間方式もあります。
- 注文書ファクタリングはどんな業種で活用されますか?
- 受注から入金までの期間が長く、着手段階で多額の先行支出が発生する業種で活用されます。代表例は建設業(着手金・材料費・外注費の先払いが必要)、製造業(受注生産・OEMで材料調達が先行)、運送・物流業(車両調達や燃料費の先行支出)、IT受託開発・SES(人件費先行型)、広告制作業(制作費先行)などです。共通点は「受注は済んでいるが、納品まで期間がかかり、その間の運転資金が必要」という構造です。ただし、注文書があっても、契約の内容や書面の要件を満たしているかは取引ごとに確認されます。
- 注文書ファクタリングの手数料はどれくらいですか?
- 業界の目安として5〜20%程度の幅が挙げられることがありますが、公的な統計で確かめた数値ではありません。ただし、手数料は発注元の信用力・受注金額・納品までの期間・案件の履行確度・利用企業の財務状況により大きく変動するため、単一の数値で断定することはできません。納品前の段階で資金化する分、回収不確実性のリスクプレミアムが上乗せされる構造です。利用にあたっては複数業者から見積もりを取得し、契約条件を比較してください。
- 注文書ファクタリングは合法ですか?
- 2020年4月施行の改正民法第466条の6は「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない」と定めており、まだ発生していない将来の債権も譲渡の対象になりえます。ただし、同条は注文書ファクタリングそのものを定めた規定ではなく、対象となる債権の特定や契約の内容は個別に確認が必要です。また金融庁は、貸金業に該当するかは形式的な要素だけでなく経済的側面や実態に照らして判断されるとしており、償還請求権付き・買戻し義務付きなど実態が貸付けと評価される場合は貸金業法違反となる可能性があるため、契約条件の精査が必要です。
- 注文書ファクタリングのデメリットや注意点は何ですか?
- 主な注意点は4つあります。(1)通常型より手数料が高めになる傾向(納品前の不確実性リスクの反映)、(2)対応している業者が限られ、請求書発行後の売掛債権だけを対象とする会社もある、(3)納品前のキャンセル・減額・履行不能リスクへの対応が契約条項で詳細に規定されるため契約内容の確認が重要、(4)注文書の信頼性・発注元の実在性が厳格に審査されるため、口頭発注のみのケースや書面のない受注は対象外となることがある、の4点です。
- 注文書ファクタリングと前受金(着手金)の請求はどちらが有利ですか?
- コスト面では発注元から前受金・着手金を受け取れる方が有利ですが、商習慣や取引上の力関係で前受金交渉が難しい場合に注文書ファクタリングが有効な選択肢になります。発注元との関係を悪化させたくない、検収払いが業界慣行で固定化されている、複数案件の同時進行で前受金交渉のリードタイムが取れない、といった状況では注文書ファクタリングのスピードメリットが活きます。一方、長期的には前受金条件の交渉や発注元との支払条件見直しを進めることが資金繰り改善の本筋です。
まとめ
本記事では、注文書ファクタリングの仕組み・通常型との違い・業種別事例・メリットとデメリット・改正民法第466条の6を根拠とする法的整理・よくある誤解5選までを解説しました。要点を整理します。
- 注文書ファクタリングは「将来発生する売掛債権(注文書段階の債権)」を買い取るファクタリングの派生型サービス
- 通常型(請求書ファクタリング)が納品・検収後の確定済み債権を対象とするのに対し、注文書型は受注直後の納品前段階で資金化できる
- 建設業・製造業・受注生産型ビジネス・運送業・IT受託開発など「着手段階で先行支出が発生する業種」で有効に機能する
- メリットは(1)着手段階の資金需要対応、(2)銀行融資より迅速、(3)借入れではなく債権の譲渡、(4)大型案件の機会損失防止
- デメリットは(1)手数料が通常型より高め、(2)対応業者が限定的、(3)契約条項の精査が重要、(4)注文書の信頼性審査が厳格、の4点
- 将来債権の譲渡は2020年4月施行の改正民法第466条の6で明文化された。ただし同条は注文書ファクタリングそのものを定める規定ではなく、債権の特定・契約内容・対抗要件は個別に確認する
- 偽装ファクタリングとの境界は通常型と同じ。償還請求権付き・買戻し義務付き・連帯保証要求など貸付けと評価されうる契約条項に注意
注文書ファクタリングは「受注はあるが、着手段階の資金が足りない」という局面に特化した資金調達手段です。コスト水準は通常型より高めになる傾向があるため、利用判断は「前倒し資金化で得られる経営メリット」と「割増コスト」の比較で行ってください。
なお、法人専門ファクタリングのBIGは、注文書(発注書)段階の買取は取り扱っていません。対象は請求書を発行した後の確定した売掛債権で、償還請求権なし(ノンリコース)の契約に対応しています(運営元として確認)。受注段階の資金は注文書買取を公表している会社で、納品・請求書発行後の資金化は請求書ファクタリングで、と案件の進み具合に応じて使い分ける方法もあります。請求書発行後の売掛金の資金化を検討する場合は、本人確認書類・請求書・通帳コピーをご用意のうえご相談ください(取引内容や金額により、登記簿謄本・決算書などの追加書類をお願いする場合があります)。見積もりは無料です。
参考資料・出典
法令・公的機関・業界団体
- e-Gov法令検索「民法」第466条・第466条の6・第467条(laws.e-gov.go.jp)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」第4条(laws.e-gov.go.jp)
- 公正取引委員会「2026年1月から「下請法」は「取適法」へ!」(取適法リーフレットNo.01・令和7年8月)(jftc.go.jp)
- e-Gov法令検索「建設業法」第19条(laws.e-gov.go.jp)
- 国土交通省「建設業法令遵守ガイドライン(第12版)」(mlit.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
本記事は上記の公的情報源・法令を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度・税務上の取扱は改正・更新される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。