2社間ファクタリングと3社間ファクタリングの違い・選び方を金融実務目線で完全解説【2026年最新】
2社間ファクタリングと3社間ファクタリングの違いは「売掛先への通知の有無・手数料・入金スピード・法的根拠」の4点に集約されます。本記事は両方式の仕組み・合法性・業種別の選び方・業者選定時の質問7項目・複数譲渡リスクまで金融実務目線で網羅解説します。
【結論先出し】2社間と3社間は「売掛先に知られるか・手数料を取るか」のトレードオフ
2社間ファクタリングは売掛先に通知せず最短即日で資金化できる代わりに手数料は8〜18%程度と高め、3社間ファクタリングは売掛先への通知や承諾を経る代わりに手数料を1〜9%程度に抑えられます。当事者数の違いは単なる手続きの違いではなく、信用リスクが誰に移転するかという経済構造の違いを反映しています。
本記事では両方式の仕組み・法的根拠・合法性・業種別の選び方・業者選定時に聞くべき7つの質問・複数譲渡のリスク・個人事業主の利用注意点まで、法人ファクタリング実務の視点で網羅的に解説します。
「2社間と3社間、結局どちらを選べばよいのか」――これは売掛先との関係性・必要なスピード・許容できるコストの3軸で個別に判断すべき問題です。民法466条の債権譲渡という法的枠組みは同じでも、対抗要件の取り方が異なるために、実務上のメリット・デメリット・コストが大きく変わります。
本記事は、BIGが法人ファクタリング実務で培った知見をもとに、2社間ファクタリングと3社間ファクタリングの違いを単なる比較表ではなく構造的に解説します。「2社間は違法ですか?」「個人事業主でも3社間は使えますか?」「複数社に申し込めますか?」といった現場で頻出する疑問にも一つずつ答えていきます。
2社間ファクタリングと3社間ファクタリングの基本的な違い
2社間ファクタリングと3社間ファクタリングの違いは、表面的には「契約に関わる当事者の数」ですが、その背後にある経済構造・法的根拠・実務上の取扱いまで含めて理解することが重要です。まずは結論となる4つの軸を提示します。
違いを4軸で整理
| 比較軸 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 当事者 | 利用企業・ファクタリング会社 | 利用企業・ファクタリング会社・売掛先 |
| 売掛先への通知 | 不要(取引先に知られない) | 必要(承諾も得る) |
| 対抗要件の取り方 | 動産・債権譲渡特例法に基づく債権譲渡登記 | 民法467条に基づく確定日付ある通知・承諾 |
| 手数料の目安 | 8〜18%程度 | 1〜9%程度 |
| 入金スピード | 最短即日〜翌営業日 | 1週間〜2週間程度 |
| 支払期日の代金フロー | 売掛先 → 利用企業 → ファクタリング会社(間接回収) | 売掛先 → ファクタリング会社(直接回収) |
| 取引先関係への影響 | 影響しない | 説明・配慮が必要 |
| 主な利用シーン | 取引先に知られたくない、急ぎの資金需要 | 手数料を抑えたい、売掛先と良好な関係 |
当事者数による信用リスク移転の構造
表面的な手続きの違いだけでなく、両方式は「売掛先の支払能力に対する信用リスクが誰に帰属するか」という経済構造の違いを反映しています。これがそのまま手数料水準の差に直結します。
- 3社間方式:売掛先がファクタリング会社へ直接支払うため、ファクタリング会社は「売掛先の信用リスク」のみを負担。利用企業の信用力は審査の主軸ではない。リスクが小さいため手数料も低い
- 2社間方式:売掛先からの代金は一旦利用企業に入り、利用企業が転送する形を取るため、ファクタリング会社は「売掛先の信用リスク」に加え「利用企業の送金履行リスク(流用や倒産リスク)」も二重に負担。リスクが大きいため手数料も高い
つまり、2社間と3社間の手数料差は「業者の取り分の差」というより「信用リスク量の差」を反映した適正な価格差と解釈するのが業界実務の見方です。手数料の高低だけで方式を選ぶのではなく、自社の置かれた状況(売掛先との関係・必要スピード・コスト許容度)から逆算して選ぶことが重要です。
2社間ファクタリングの仕組み・特徴
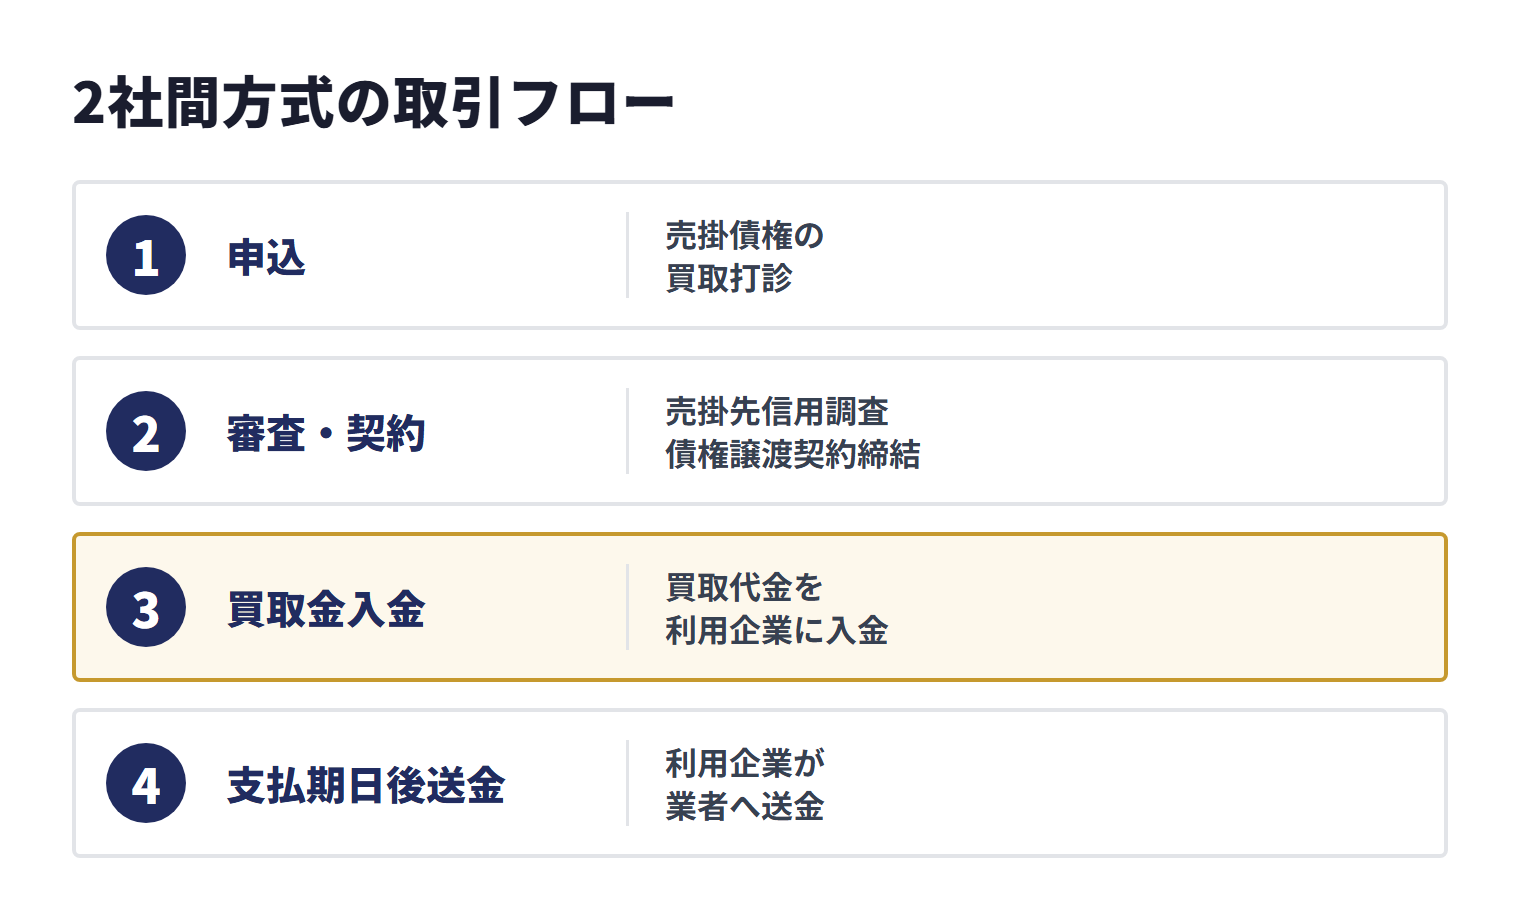
2社間ファクタリングは、利用企業とファクタリング会社の2者間のみで売掛債権を売買する方式です。売掛先には原則として通知しないため、取引関係に影響を与えずに資金化しやすい点が最大の特徴です。
2社間方式の取引フロー
図解の通り、2社間方式は売掛先を取引フローに登場させずに完結します。支払期日に売掛先から代金が入った後、利用企業がファクタリング会社へ送金する「間接回収」が特徴です。
2社間方式のメリット
- 売掛先に知られない:取引先に債権譲渡を通知しないため、「資金繰りが厳しいのではないか」という憶測を招きにくく、取引関係に影響しにくい(債権譲渡登記をした場合は、登記の概要を第三者も確認できる)
- 入金が速い:売掛先の承諾を取る工程がないため、最短即日〜翌営業日の入金が可能。BIGの場合、必要書類が揃っていれば午前中の申込で当日中に入金できるケースもあります(個別案件の状況により異なります)
- 手続きがシンプル:当事者が2者のみのため、契約スケジュールを利用企業のペースで調整できる
- 売掛先の協力が不要:売掛先が忙しい・協力的でない・経理処理に時間がかかる場合でも進められる
2社間方式のデメリット
- 手数料が高い:業界一般で8〜18%程度。3社間方式の数倍の水準になることも珍しくない
- 債権譲渡登記費用が発生する場合がある:動産・債権譲渡特例法に基づく登記を求められると、登録免許税・司法書士費用で数万円の実費負担が生じる
- 送金責任が利用企業にある:売掛先からの代金を受け取ったら、契約で定めた期日までにファクタリング会社へ送金する必要がある。送金の期限や方法は法令で一律に決まっているものではなく契約で定めるため、契約書の条項を確認する。流用すれば横領罪などが問題になり得る
- 偽装ファクタリング業者に紛れ込まれやすい:2社間方式は密室性が高いため、償還請求権付きなど実態が「貸付け」に近い取引を持ち込んでくる業者が紛れ込むおそれがある(後述)
債権譲渡登記の役割
2社間方式では、ファクタリング会社が自社の権利を法的に保護するために債権譲渡登記を設定するケースがあります。これは法人が金銭債権を譲渡したときに、法務局の債権譲渡登記ファイルに譲渡の登記をする制度で、債務者(売掛先)以外の第三者に対する対抗要件となります。同じ債権が別の業者にも譲渡された場合や、利用企業の債権者が売掛金を差し押さえた場合に、登記の日付を基準に優劣を主張する根拠になりますが、登記があるだけで売掛金の回収が保証されるわけではありません。
登記の内容を確認できる人は、証明書の種類によって異なります。法務省によると、個々の債権に関する登記事項の全部を記載した登記事項証明書は、債権譲渡登記の当事者、譲渡された債権の債務者その他の利害関係を有する者だけが請求できますが、債務者名など個々の債権を特定する事項を除いた登記事項概要証明書と、譲渡人の会社・法人ごとに登記の概要を記載した概要記録事項証明書は、誰でも交付を請求できます。そのため、登記をすると、利用企業が債権譲渡登記をしていること自体は取引先や金融機関も確認できる仕組みで、発覚するリスクはゼロではありません。登記の要否・費用負担は契約条件で確認してください。
3社間ファクタリングの仕組み・特徴
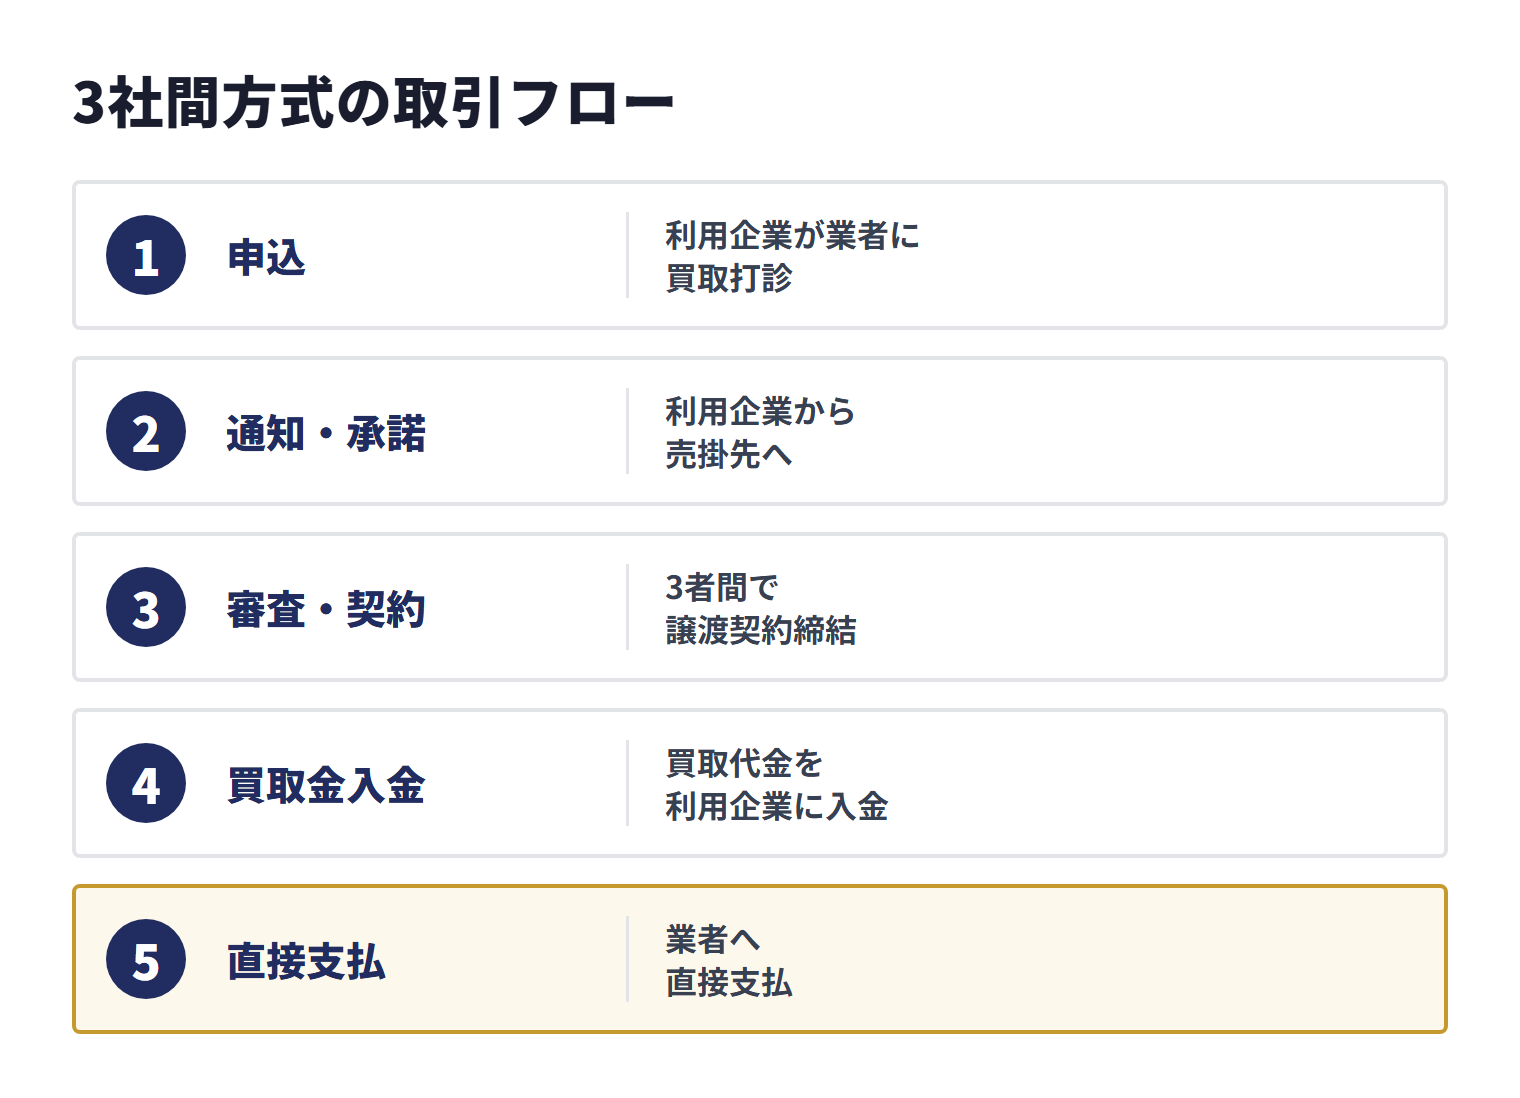
3社間ファクタリングは、利用企業・ファクタリング会社・売掛先の3者で取引する方式です。売掛先への通知や承諾を経て、売掛先から直接支払いを受ける形を取るため、ファクタリング会社の回収リスクが小さく、手数料も低水準に抑えられるのが特徴です。
3社間方式の取引フロー
3社間方式では、②の通知・承諾と⑤の直接支払いが2社間方式との大きな違いです。売掛先がファクタリング会社へ直接支払うため、利用企業の送金行為が介在せず、回収経路がシンプルになります。
3社間方式のメリット
- 手数料が低い:業界一般で1〜9%程度。2社間方式と比較して実質コストが大幅に抑えられる
- 対抗要件を備えやすい:民法467条により、通知又は承諾で売掛先に、それを確定日付のある証書ですることで売掛先以外の第三者に、譲渡を主張できる。同じ債権が二重に譲渡された場合も、確定日付のある証書による通知が売掛先に届いた日時又は承諾の日時の先後で優劣が判断される
- 送金責任から解放される:売掛先がファクタリング会社へ直接支払うため、利用企業は支払期日後の送金作業や流用リスクから解放される
- 債権譲渡登記が不要:通知・承諾で対抗要件が満たされるため、登記費用が原則発生しない
- 大型案件に向く:手数料水準が低いため、債権金額が大きい案件で総コストの差が顕著になり経済合理性が高い
3社間方式のデメリット
- 売掛先の協力が必要:売掛先が支払先の変更などに応じてくれない場合、3社間方式では進められない
- 取引関係への影響:「資金繰りが厳しいのか」という憶測を招きうる。今後の与信枠に影響する可能性
- 入金まで時間がかかる:売掛先の決裁・経理処理を待つため、申込から入金まで1〜2週間程度かかることがある
- 売掛先の事務負担:支払先口座の変更、社内稟議など売掛先側にも一定の事務作業が発生する
売掛先への通知時の伝え方
3社間方式の最大のハードルが売掛先への通知です。BIGの取引実務でも、「資金繰りに困っていると思われたくない」という相談を受ける機会は少なくありません。実務上は、以下のような伝え方が定着しています。
- 事業戦略の文脈で説明する:「キャッシュフロー管理の一環として売掛債権ファクタリングを活用している」「銀行借入枠を温存するため運転資金を多様化している」など、攻めの財務戦略として説明する
- 業界での一般的な手法であることを補足する:建設業・製造業・卸売業ではファクタリングは珍しい資金調達手段ではない旨を伝える
- 担当者ではなく経理・財務責任者と直接協議する:営業担当者経由で伝言ゲームになると意図が誤って伝わるため、最初から経理部長・財務担当役員と話すのが安全
- 事務処理を最小化する提案を添える:「支払先口座の変更だけで、契約書や請求書フォーマットは変えなくて済む」など、相手の事務負担を軽くする提案を添える
法的根拠の違い ― 民法467条と動産・債権譲渡特例法
2社間方式と3社間方式は、最終的に同じ「売掛債権の譲渡」ですが、第三者に対する対抗要件の取り方が異なります。これがそのまま実務上のリスク構造の違いを生み出しています。
3社間方式の根拠:民法467条(債権譲渡の対抗要件)
3社間方式は民法467条に定められた、債権譲渡の伝統的な対抗要件を使う方式です。同条の要件は以下の通りです。
- 債務者対抗要件(同条1項):譲渡人(利用企業)から債務者(売掛先)への通知、または債務者からの承諾
- 第三者対抗要件(同条2項):確定日付ある証書(内容証明郵便など)による通知または承諾
民法467条1項は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債権の譲渡を債務者その他の第三者に対抗できないと定めており、法律上の要件は通知と承諾のどちらか一方です。同条2項により、債務者以外の第三者(他の譲受人や差押債権者など)に対抗するには、その通知又は承諾を確定日付のある証書でする必要があります。3社間ファクタリングで内容証明郵便による通知と売掛先の承諾書の両方を用意するかどうかは、ファクタリング会社との契約と実務の運用によります。
確定日付となる場合は民法施行法5条が定めており、公正証書の日付、登記所又は公証人役場で私署証書に押した日付のある印章の日付、郵便認証司が内容証明の認証をしたときに記載した日付などが確定日付とされています。法務省は、確定日付のある証書の例として、内容証明郵便(主に譲渡人からの通知の場合)や公証人の確定日付印がある書面(主に債務者による承諾の場合)を挙げ、同じ債権について第三者対抗要件を備えた譲受人が複数いる場合は、確定日付のある証書による通知が債務者に到達した日時又は債務者の承諾の日時の先後で優劣を判断すると説明しています。
※出典:e-Gov法令検索「民法施行法」[2]/法務省「第1 債権譲渡登記制度とは?」[3]
2社間方式の根拠:動産・債権譲渡特例法(債権譲渡登記)
2社間方式では売掛先へ通知しないため、債務者(売掛先)以外の第三者に対する対抗要件を備えたい場合には、別の方法が使われます。債権譲渡登記は2社間取引が成り立つための必須の手続ではなく、登記をするかどうかは契約によりますが、その方法として使われるのが動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律(動産・債権譲渡特例法)に基づく債権譲渡登記制度です。
債権譲渡登記は法務局の動産・債権譲渡登記ファイルに譲渡の事実を記録するもので、登記がされた時点で債務者(売掛先)以外の第三者に対する対抗要件を備えたものとみなされる仕組みです。これにより、売掛先に通知しなくても、同じ債権の別の譲受人や差押債権者など、売掛先以外の第三者との優劣が問題になる場面で譲渡を主張できるようになります。
ただし、債務者(売掛先)に対する対抗要件は、登記事項証明書を交付して別途通知しなければ備えられません。実務上は「いざというとき(利用企業の送金不履行時など)に登記事項証明書を交付して通知する」という形で使われ、通常時は売掛先に知らせずに済みます。
債権譲渡登記の根拠は、動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律の第4条です。同条1項により、法人が金銭の支払を目的とする債権を譲渡し、債権譲渡登記ファイルに譲渡の登記がされたときは、その債権の債務者以外の第三者については、民法467条の確定日付のある証書による通知があったものとみなされ、登記の日付が確定日付になります。売掛先(債務者)に対しては、同条2項により、譲渡人か譲受人が登記事項証明書を交付して通知をするか、売掛先が承諾をしたときに、はじめて同じ扱いになります。法務局も、債権譲渡登記制度を、法人がする金銭債権の譲渡などについて、債務者以外の第三者に対する対抗要件を簡便に備えるための制度と説明しています。
※出典:e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」[4]/法務局「動産・債権譲渡登記」[5]
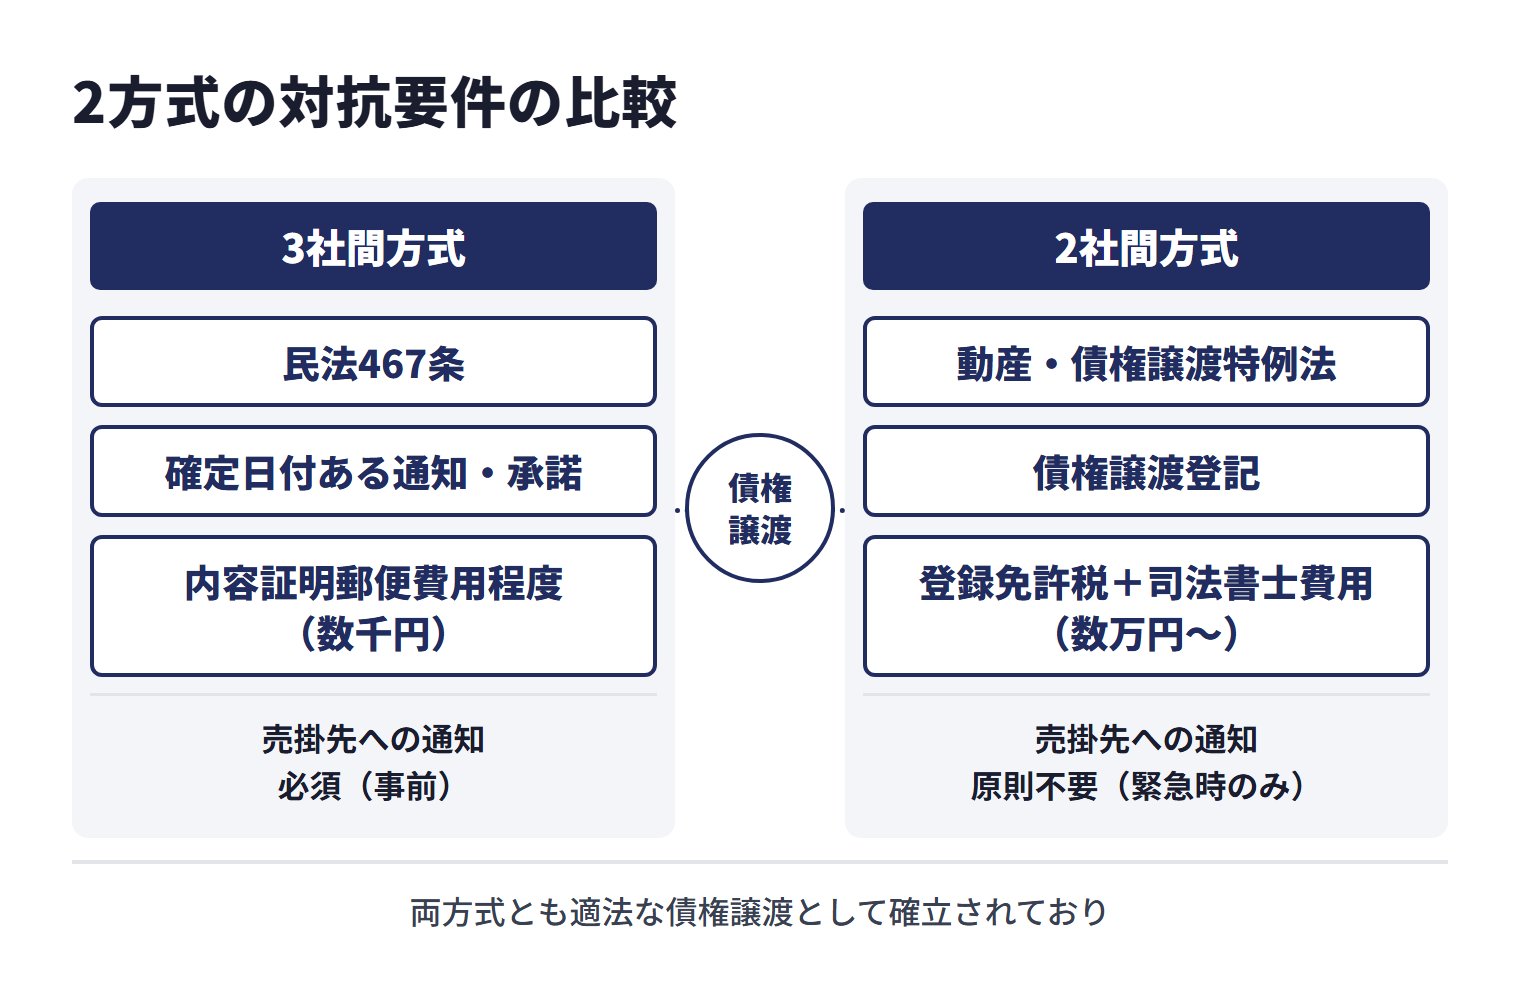
2方式の対抗要件の比較
| 項目 | 3社間方式 | 2社間方式 |
|---|---|---|
| 根拠法 | 民法467条 | 動産・債権譲渡特例法 |
| 対抗要件の取り方 | 確定日付ある通知・承諾 | 債権譲渡登記 |
| 売掛先への通知 | 必須(事前) | 原則不要(緊急時のみ) |
| 第三者対抗要件 | 確定日付通知の到達時点 | 登記の登記時点 |
| 債務者対抗要件 | 通知の到達時点 | 登記事項証明書の交付通知時点 |
| 費用 | 内容証明郵便費用程度(数千円) | 登録免許税+司法書士費用(数万円〜) |
| 取引先に知られる可能性 | 確実に知られる | 登記閲覧で発覚する可能性は理論上あり(実務上は限定的) |
2社間か3社間かは対抗要件の備え方の違いで、方式の形だけで適法か違法かが決まるわけではありません。契約条件の選択は「取引先関係の維持」と「コスト・スピード」のバランスで行うのが基本姿勢です。
手数料・入金スピードの違い
2社間と3社間の最も実務的な違いは、手数料水準と入金スピードです。両者はトレードオフ関係にあり、自社の優先順位次第で最適解が変わります。
手数料水準の差はなぜ生まれるのか
手数料水準が方式間で大きく異なるのは、ファクタリング会社が負担するリスク量と実費の違いを反映しているためです。
- 信用リスクの量:3社間方式は売掛先からの直接回収のため「売掛先の信用リスク」のみ。2社間方式は「売掛先の信用リスク」+「利用企業の送金履行リスク」の二重負担
- 実費の差:2社間方式では債権譲渡登記を設定する場合、登録免許税(債権個数が5,000個以下なら登記1件につき7,500円)+司法書士費用が発生。3社間方式では内容証明郵便代程度
- 事務工数:2社間方式は支払期日後の入金確認・送金催促の工数がかかる。3社間方式は売掛先からの直接入金で完結
法務省の案内では、債権譲渡登記の登録免許税は、債権個数が5,000個以下の場合は1件につき7,500円(租税特別措置法により軽減された額)、5,000個を超える場合は1件につき15,000円です。登記1件ごとの税額で、債権1個ごとにかかるものではありません。司法書士に申請を依頼する場合の報酬などは、この税額とは別に見積もりで確認してください。
※出典:法務省「(債権譲渡登記等)添付書面・登録免許税」[6]
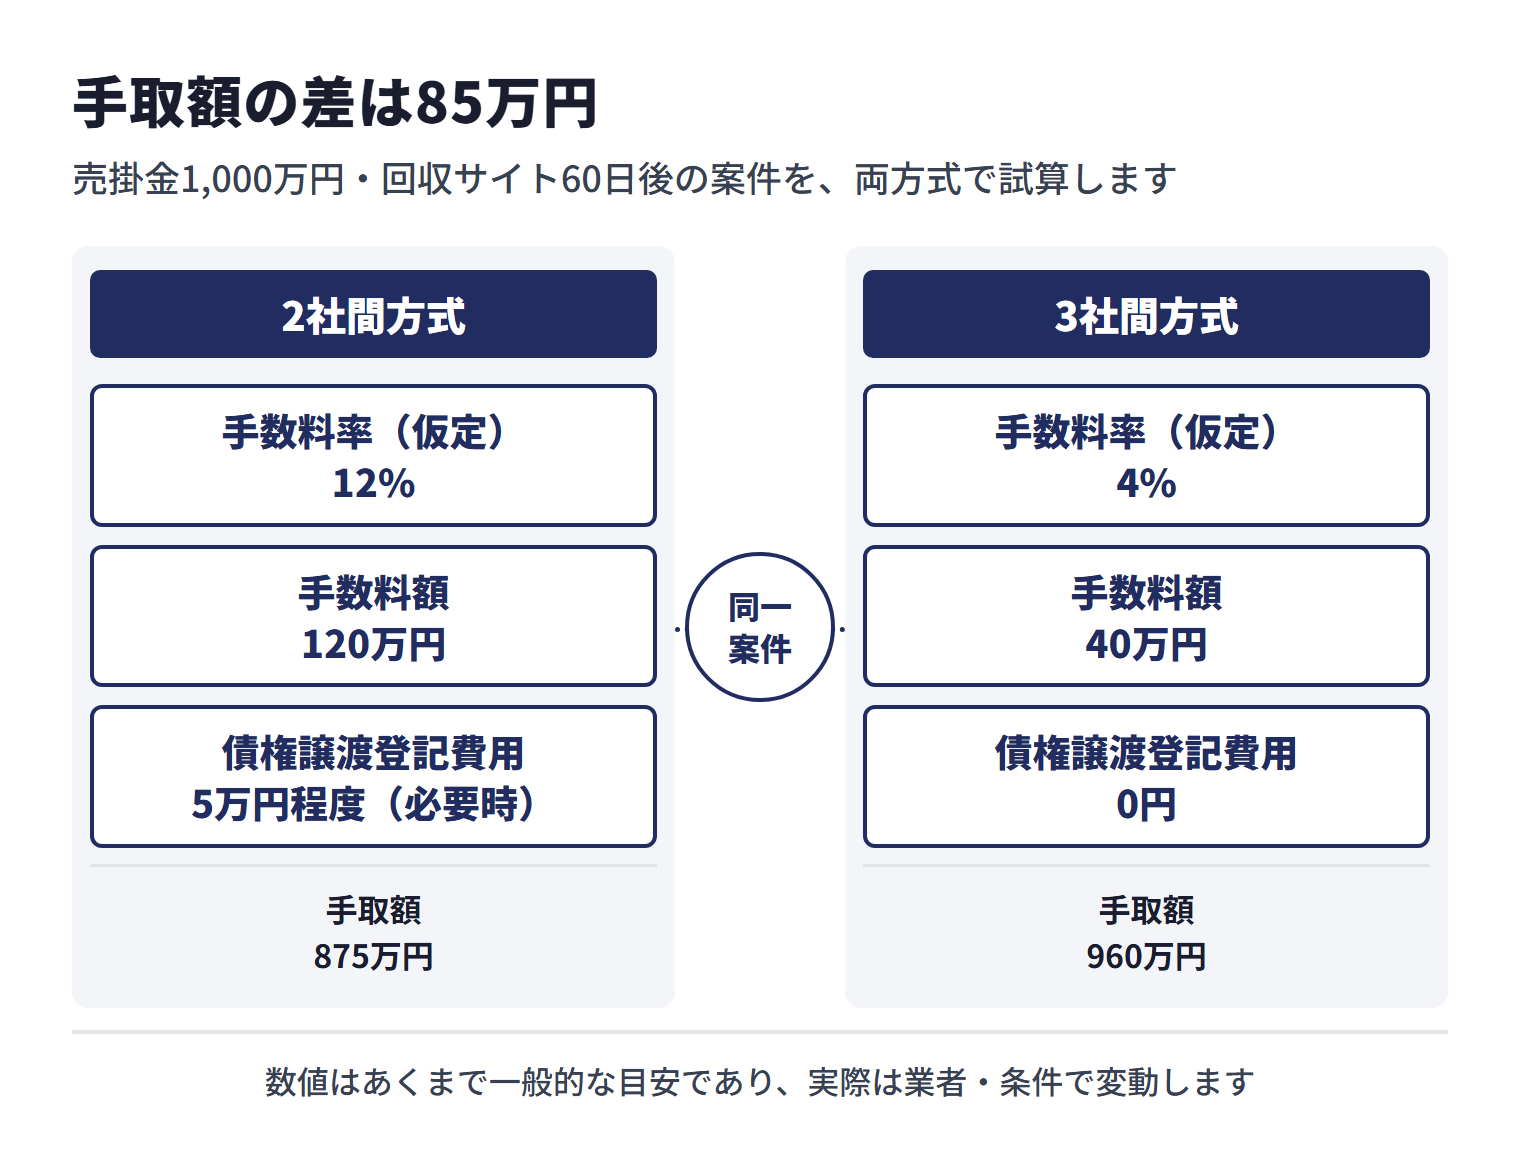
同一案件での試算例
売掛金1,000万円・回収サイト60日後の案件を、両方式で試算します(数値はあくまで一般的な目安であり、実際は業者・条件で変動します)。
| 項目 | 2社間方式 | 3社間方式 |
|---|---|---|
| 債権金額 | 1,000万円 | 1,000万円 |
| 手数料率(仮定) | 12% | 4% |
| 手数料額 | 120万円 | 40万円 |
| 債権譲渡登記費用 | 5万円程度(必要時) | 0円 |
| 手取額 | 875万円 | 960万円 |
| 年利換算 | 約73%(120万円÷1,000万円×365÷60) | 約24%(40万円÷1,000万円×365÷60) |
| 入金までの日数 | 最短即日〜翌営業日 | 1〜2週間 |
手取額の差は85万円。これが「取引先に知られない」「即日入金」というメリットへの実質的な対価です。緊急性が高ければ2社間、計画的に動けるなら3社間という判断軸になります。
年利換算で見る本当のコスト
ファクタリング手数料は「額面に対する○%」で提示されますが、銀行融資(年利1〜3%)と桁違いに高コストである点を理解しておく必要があります。年利換算の計算式は以下の通りです。
年利換算の計算式
年利換算 = 手数料率 ×(365日 ÷ 回収サイト日数)
- 2社間・手数料12%・サイト60日 → 約73%
- 2社間・手数料15%・サイト30日 → 約180%
- 3社間・手数料4%・サイト60日 → 約24%
- 3社間・手数料2%・サイト90日 → 約8%
3社間方式・回収サイト90日という条件であれば、ビジネスローン(年利5〜18%)に近い水準まで下がる場合もあります。一方、2社間方式・短サイトの場合は年利100%超となるため、「銀行融資が間に合わない局面の緊急手段」として位置づけ、常用は避けるのが鉄則です。
2社間ファクタリングは違法か?合法性の整理
「2社間ファクタリングは違法ですか?」というのは、検索でも頻繁に問われる疑問です。結論から述べると、2社間か3社間かという当事者の数だけで、適法か違法かが決まるわけではありません。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしています。
合法/違法の判定基準は契約実態
貸金業に当たるかどうかを分けるのは「2社間か3社間か」ではなく、契約の実態が「債権の売買」なのか「貸付け」なのかです。金融庁は「ファクタリングの利用に関する注意喚起」の中で、「ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあります」としています。
注意が必要な取引として、次のようなものがあります。ただし、金融庁は貸金業に該当するかを形式的な要素だけでなく経済的側面や実態に照らして判断するとしており、問題になる取引がこの3つに限られるわけではありません。
- 類型1:給与ファクタリング
- 個人が勤務先に対して持つ賃金債権を業者に売却して資金を得る取引。最高裁判所第三小法廷は令和5年2月20日の決定(令和4年(あ)第288号)で、賃金債権の譲受人は使用者に直接支払を求められず、顧客が使用者への債権譲渡通知を避けるため事実上自ら債権を買い戻さざるを得なかったことなどの事情の下で、この事件の取引に基づく金銭の交付は貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断した。金融庁も、業として個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとし、貸金業の無登録営業は刑事罰の対象としている。賃金債権を対象にした取引についての判断で、事業者向けの売掛債権のファクタリング一般を判断したものではない。
- 類型2:偽装ファクタリング(実態が貸付け)
- 「ファクタリング」を名乗りながら、契約上、売掛先が払わなければ利用者が負担する(償還請求権付き・買戻し義務付き)など、実態が貸付けに近い場合。金融庁は、譲渡した債権の回収が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、又は売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものなどは、貸金業に該当するおそれがあるとしている。貸金業を行う場合は、利息制限法及び出資法の上限金利を守る必要がある(出資法の上限金利を超える利息の契約、支払、受領は刑事罰の対象)。
- 類型3:暴利契約
- 年利換算で著しく高額な手数料(年利100%超など)を課す契約は、出資法5条(年20%超の貸付けを刑事罰化)に違反する貸付けと判断される可能性がある。
また、契約書にノンリコースと書かれていれば問題がないというわけでもありません。金融庁は、ファクタリングが貸金業に該当するかについて、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。買戻しや売主自身の資金による支払の定めがないか、買取代金が債権額に比べて著しく低額でないかを、契約書と見積もりで確認しましょう。
2社間方式が違法と誤解されやすい理由
2社間方式が違法視されがちな背景には、以下の構造的要因があります。
- 密室性が高い:当事者が利用企業と業者のみのため、悪質業者が紛れ込みやすい
- 手数料が高い:3社間方式と比べ手数料が高水準のため、「ぼったくり」と誤解されやすい
- 給与ファクタリングと混同される:給与ファクタリングも形式上は「個人と業者の2者間」のため、両者を混同した報道や記事が散見される
- 債権譲渡登記の存在:登記制度を「いかにも違法に見える手続」と誤解する向きがある(実際は動産・債権譲渡特例法で定められた対抗要件の制度)
これらは2社間方式そのものの違法性ではなく、運用面での懸念であり、信頼できる業者を選び、契約内容を確認することで避けやすくなります。
違法業者を見分けるチェックリスト
契約前に以下のチェックポイントを確認してください。該当する項目がある場合は、契約を急がず、書面で説明を求めたうえで慎重に判断しましょう。
- 契約書に「償還請求権あり」「買戻し義務あり」と書かれている、または書類上は記載がなくても口頭で「もし売掛先が払わなければ全額あなたに請求します」と説明される
- 「審査なし」「ブラックOK」など審査の存在を否定する表現を使っている
- 手数料が異常に高い(年利換算100%超を超える水準)
- 契約書を渡さない、または控えを渡さない
- 商業登記簿で会社の実在を確認できない、住所がバーチャルオフィス・代表者が頻繁に変わる
- 「ファクタリング」と名乗りながら、手数料の計算方法や、売掛先が支払わなかったときの扱いをきちんと説明できない
- 債権譲渡登記の費用以外に「手付金」「保証金」を先に入金させようとする
- 連絡先が携帯電話番号のみ、固定電話番号が存在しない
業種別・状況別の選び方マトリクス
2社間と3社間のどちらを選ぶかは、業種・取引先との関係性・必要な資金スピード・許容できるコストの組み合わせで決まります。BIGの取引実務をふまえて整理します。
業種別の選定傾向
| 業種 | 推奨方式 | 理由・選定ポイント |
|---|---|---|
| 建設業(一次下請け) | 状況による(2社間が多い) | 元請け(大手ゼネコン)に債権譲渡の通知を行うとコンプライアンス審査・請負業者格付に影響する懸念があるため、実務では2社間方式が選好される傾向。元請けの方針による。 |
| 建設業(二次下請け以下) | 2社間優位 | 一次下請けへの通知は取引継続に大きく影響するため2社間が現実的。回収サイトが長い分、3社間の手数料メリットも享受しにくい。 |
| IT・SES | 状況による | 取引先(システム開発元請け・大手SIer)の与信管理が厳格な場合は2社間。プロジェクト単位の取引で関係が深く協力的な場合は3社間も選択肢。 |
| 小売業(卸への売掛) | 2社間優位 | 小売は仕入先への支払サイクルが短く資金需要が突発的なため、即日入金できる2社間が現実的。3社間の承諾取得を待てない局面が多い。 |
| 製造業(部品・素材納入) | 3社間優位 | 大手メーカーが売掛先となる場合、ファクタリング受け入れ実績が豊富で承諾を得やすい。回収サイトが60〜90日と長く、手数料差が大きく効くため3社間が経済合理的。 |
| 卸売業 | 3社間優位 | 取引先が量販店・チェーン店など大手の場合、債権譲渡承諾の前例が確立。サイトが長く債権金額も大きいため3社間の手数料メリットが大きい。 |
| 運送業 | 状況による | 荷主が大手物流業者・メーカーであれば3社間も可能。中小荷主中心なら2社間。ドライバー人件費の即日支払い需要から2社間選好も多い。 |
| 医療・介護(診療報酬) | 3社間(医療ファクタリング) | 支払元が国保連・社保支払基金の公的機関で信用リスクがほぼゼロ。手数料は1〜3%程度と低く、医療ファクタリング専業業者も多い。 |
状況別の優先軸
| 状況・優先事項 | 推奨方式 | 判断理由 |
|---|---|---|
| 急ぎの資金需要(数日以内に必要) | 2社間 | 3社間は売掛先承諾に1〜2週間かかるため間に合わない |
| 取引先に絶対知られたくない | 2社間 | 3社間は売掛先への通知が必須 |
| 債権金額が大きい(5,000万円以上) | 3社間優先 | 手数料差が金額として大きく、コスト最適化の効果が顕著 |
| 継続的な利用を想定 | 3社間 | 手数料負担を年利換算で抑える必要がある |
| 売掛先と親密な取引関係 | 3社間 | 承諾を得やすく、低コストの恩恵を受けられる |
| 回収サイトが長い(90日以上) | 3社間優先 | サイトが長いほど年利換算での手数料差が広がる |
| 銀行融資交渉と並行している | 3社間 | 2社間の債権譲渡登記は銀行が嫌う場合がある |
| 業歴が浅い・赤字決算 | 2社間 | 3社間でも審査基準は売掛先重視だが、信用情報を売掛先に間接的に伝える形になるリスクを回避 |
意思決定フロー
実務的な意思決定の順序は以下の通りです。
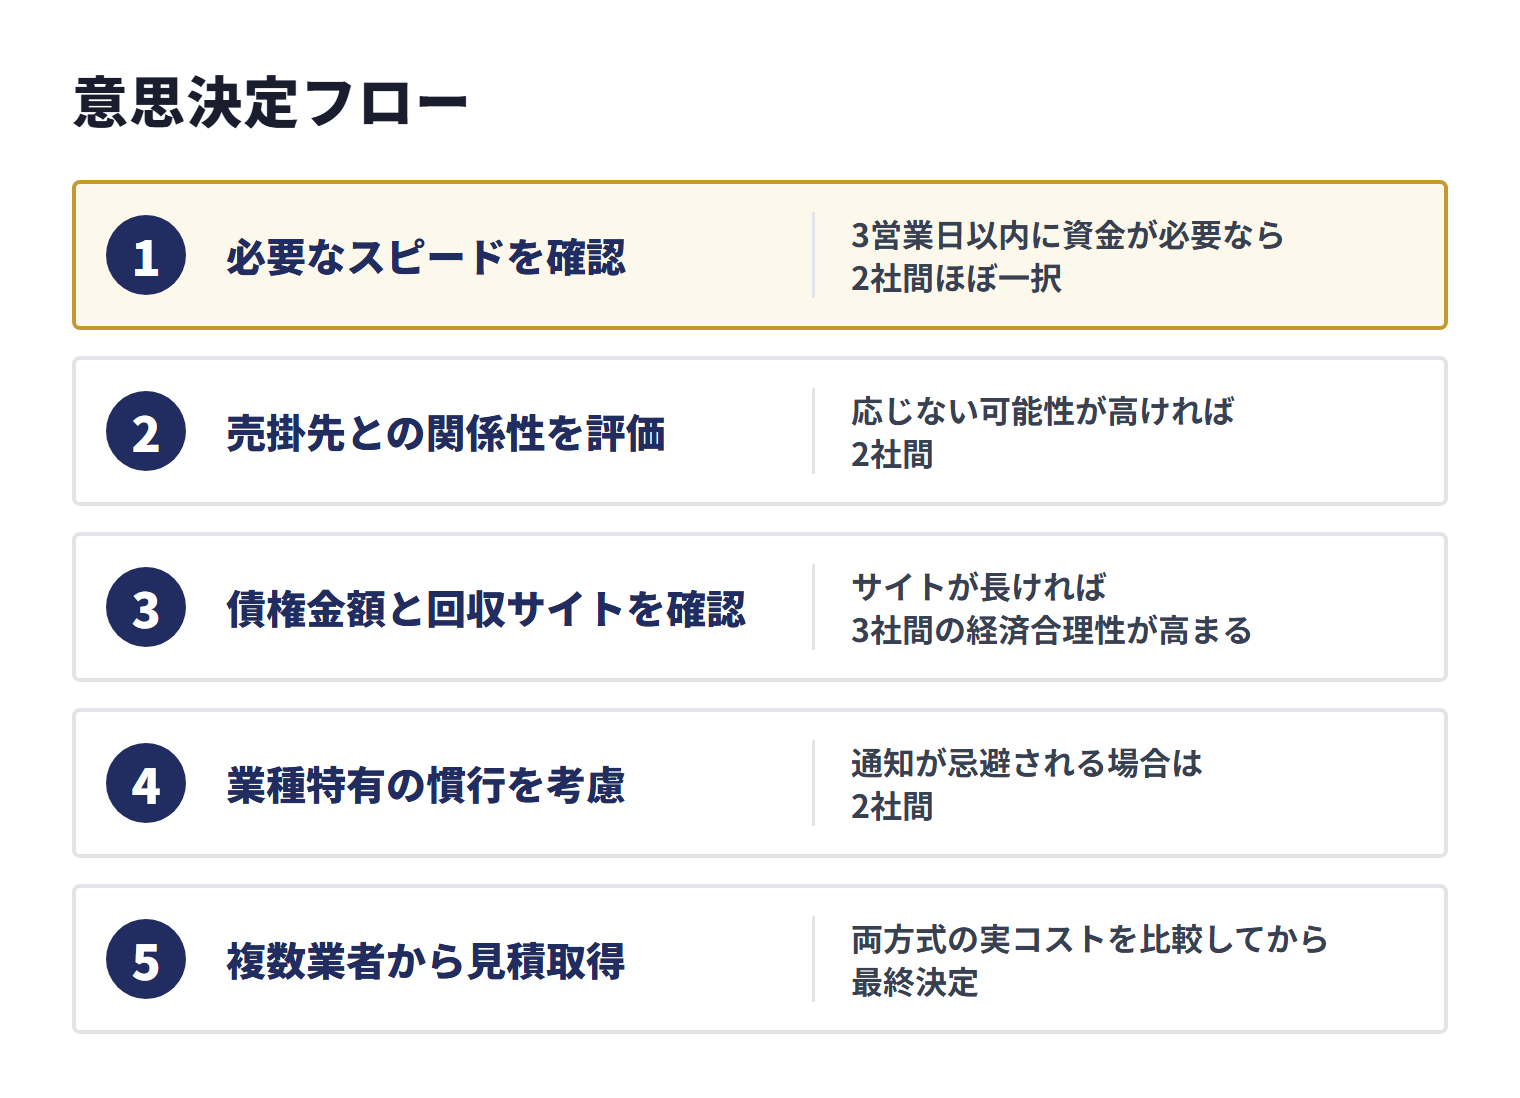
- 必要なスピードを確認:3営業日以内に資金が必要なら2社間ほぼ一択
- 売掛先との関係性を評価:債権譲渡通知に売掛先が応じてくれる関係か。応じない可能性が高ければ2社間
- 債権金額と回収サイトを確認:金額が大きく、サイトが長ければ3社間の経済合理性が高まる
- 業種特有の慣行を考慮:建設業の元請けへの通知のように、業界慣行として通知が忌避される場合は2社間
- 複数業者から見積取得:両方式の実コストを比較してから最終決定
業者選定時に聞くべき7つの質問
2社間・3社間どちらの方式を選ぶにせよ、業者選定の質が利用結果を左右します。BIGの取引実務でも、他社から乗り換えてこられる事業者から、契約後に発覚した条件への不満をうかがう機会は少なくありません。契約前の打ち合わせで確認すべき7つの質問を整理します。
- 質問1:「償還請求権はありますか?」
- 売掛先が支払わなかったときに利用企業が負担を負う条項(償還請求権・買戻し)があるかを確認する質問。金融庁は、売主が集金できなかった場合に売主が債権を買い戻すこととされている取引などは貸金業に該当するおそれがあるとし、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしている。ノンリコースと書かれているかだけでなく、実質的に利用企業が負担を負う条項がないかを、契約書の該当条項を示してもらって確認すること。
- 質問2:「手数料以外にかかる費用は何ですか?」
- 表面手数料が低くても、債権譲渡登記費用・印紙代・振込手数料・出張費・コンサル料などが上乗せされ実質コストが跳ね上がるケースがある。「手数料に含まれる費用」「別途請求される費用」をすべて書面で提示してもらう。
- 質問3:「債権譲渡登記の要否と費用は?」
- 2社間方式では登記の要否で実費が大きく変わる。登記必須なら登録免許税+司法書士費用で5〜10万円程度。登記なしで対応してくれる業者もある。費用負担は利用企業側か業者側かも確認。
- 質問4:「入金までのスケジュールを具体的に教えてください」
- 「最短即日」と謳いつつ、実際は3営業日かかるケースもある。「申込当日中の入金」「契約締結後○時間」など具体的な時間軸で約束を取り付ける。書面化されていればより安心。
- 質問5:「契約書の控えはいつもらえますか?」
- 契約書を渡さない・後日郵送と言って渡さない業者は危険。契約締結時にその場で控えを受領できるかを確認。電子契約の場合は契約直後にPDFが届くか。
- 質問6:「貴社の商業登記情報を確認できますか?」
- 会社の実在性・代表者・所在地は商業登記で確認可能。「法務局でいつでも確認できます」と即答できる業者は問題ないが、回答を渋る業者は要警戒。バーチャルオフィスのみ・代表者が頻繁に変わる業者は避ける。
- 質問7:「再契約・継続利用の条件は?」
- 初回優遇手数料を提示しつつ、2回目以降は手数料を引き上げる業者がある。継続利用を視野に入れるなら、2回目以降の手数料水準・継続割引の有無を初回時に確認。継続実績で手数料が下がる業者は健全な傾向。
※ 質問への回答が曖昧な業者は契約しない
7つの質問はいずれも、健全なファクタリング会社であれば即答できる内容です。「ケースバイケース」「契約後にお伝えします」と回答を濁す業者は、契約後にトラブルになる可能性が高いため、契約は見送るべきです。
複数譲渡(複数社への同時申込)のリスク
「ファクタリングは複数社に申し込めますか?」――これも検索で頻繁に問われる疑問です。見積取得目的の同時相談は問題ありませんが、同一の売掛債権を複数業者に売却する「二重譲渡」は避けてください。先行する譲渡を隠して買取代金を受け取るなどした場合は、詐欺罪などの刑事責任が問題になり得ます。
合法な複数申込と違法な二重譲渡の違い
| パターン | 合法/違法 | 具体例 |
|---|---|---|
| 異なる債権を別業者に分割 | 合法 | A社向けの売掛債権はX業者へ、B社向けの売掛債権はY業者へ |
| 1社で審査落ち後に別社へ申込 | 合法 | X業者で審査落ち後、契約未締結のままY業者へ申込 |
| 複数社から同時に見積取得 | 合法 | X・Y・Z業者に同じ債権の見積りを依頼し、最も条件の良い1社と契約 |
| 同一債権を複数社に売却 | 違法(二重譲渡) | 1,000万円の同じ債権をX業者・Y業者の両方に「すでに譲渡済み」と隠して売却 |
| 架空債権の作出 | 違法(詐欺罪) | 実在しない取引を装った請求書で複数社からファクタリング |
| 回収代金の流用 | 違法(横領罪) | 2社間方式で受領した代金を業者へ送金せず流用 |
二重譲渡が発覚する3つの経路
「2社間方式なら売掛先に通知されないからバレないだろう」と考えるのは大きな誤解です。二重譲渡は以下の3経路で発覚します。
- 債権譲渡登記の重複検出:2社間方式で2社が登記を設定すれば、後発業者が登記検索した時点で先行登記を発見し発覚
- 支払期日後の入金不一致:売掛先からの代金は1か所にしか入らない。回収不能となった業者が利用企業へ調査・督促を行い発覚
- 業界内の情報共有:ファクタリング業界では問題のある利用企業の情報が業者間で共有されるケースがあり、二重譲渡が発覚すると、その後の取引を断られるおそれがある
二重譲渡の刑事責任
法務省は、債権を二重に譲渡しても、その譲渡が無効になるわけではないと説明しています。民事上は、確定日付のある証書による通知・承諾や債権譲渡登記といった第三者対抗要件によって、譲受人同士の優劣が決まります。一方で、先行する譲渡を隠して買取代金を受け取った場合や、受け取った代金を流用した場合などは、事実関係によって次のような刑法上の罪が問題になり得ます(現行の刑法では、懲役ではなく拘禁刑と定められています)。
- 詐欺罪(刑法246条):人を欺いて財物を交付させた者は10年以下の拘禁刑。譲渡済みの事実を隠して買取代金を得た場合などに問題になり得る
- 横領罪(刑法252条)・背任罪(刑法247条):横領罪は5年以下の拘禁刑。背任罪は、条文で「五年以下の拘禁刑又は五十万円以下の罰金に処する」と定められている
- 業務上横領罪(刑法253条):業務上自己の占有する他人の物を横領した者は10年以下の拘禁刑。2社間方式で受領した代金を流用した場合などに問題になり得る
いずれの罪も、成立するかどうかや誰が責任を問われるかは、実際の行為と事実関係によって個別に判断されます。「資金繰りが苦しい」という動機があったとしても、同じ売掛債権を複数の会社に譲渡することは避けてください。
合法的な複数業者活用法
適法に複数業者を活用したい場合は、以下の方針が有効です。
- 債権を分割する:異なる売掛先の債権を別々の業者に持ち込む。同一売掛先の債権でも、月をまたいで発生した別の請求書なら別債権として扱える
- 相見積を取り1社契約:複数社から見積取得 → 最も条件の良い1社と契約。残りの業者には「他社で進めることになった」と連絡
- 業者を時系列で使い分ける:今月分はX業者、来月分はY業者と、債権発生時期で業者を切り替える
個人事業主が3社間ファクタリングを利用する際の注意点
「個人事業主でも3社間ファクタリングは利用できますか?」――結論として、個人事業主でも3社間ファクタリングは利用可能です。ただし法人と異なる注意点があります。
個人事業主が利用できる根拠
ファクタリングの法的根拠である民法466条は、譲渡人の法人格の有無を問いません。事業上の売掛債権であれば個人事業主でも譲渡可能です。ただし、債権譲渡登記を使えるのは法人がする金銭債権の譲渡に限られるため、個人事業主の債権譲渡には債権譲渡登記を使えません。一方で、個人の賃金債権を買い取る給与ファクタリングは、金融庁が貸金業に該当するとしている取引で、最高裁判所第三小法廷も令和5年2月20日の決定で、その事件の取引に基づく金銭の交付を貸金業法・出資法上の「貸付け」に当たると判断しています。事業者の資金調達として対象にするのは、事業上の売掛債権です。
個人事業主特有の注意点
- 注意点1:取扱業者が法人向けより限られる
- 個人事業主向けにファクタリングを提供する業者は法人向けより少ない。個人事業主可と明示している業者を選ぶ必要がある。
- 注意点2:必要書類が法人と異なる
- 確定申告書(過去2〜3期分)・個人事業の開業届・本人確認書類(運転免許証等)の提出が一般的。法人の決算書に相当する財務情報の代替として確定申告書が使われる。
- 注意点3:売掛先への通知時に屋号が露出する
- 3社間方式では売掛先へ「○○商店(屋号)の事業主・○○○○からの債権譲渡」という形で通知が行く。個人名が前面に出るため、法人より個人的・直接的な印象を与えやすい。
- 注意点4:給与ファクタリングと混同される業者に注意
- 個人を対象としつつ「給与ファクタリング」を装って違法な貸付けを行う業者が存在する。「事業上の売掛債権」を対象とするか「個人の給与債権」を対象とするかは決定的な違いであり、金融庁は、業として個人(労働者)の賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとしている。
- 注意点5:手数料水準は売掛先の信用力次第
- 個人事業主だからといって手数料が一律に高くなるわけではない。売掛先が上場企業・官公庁であれば法人並みの手数料水準が適用される傾向がある。
- 注意点6:青色申告・帳簿管理を整える
- 確定申告書の信頼性が審査に影響する。白色申告より青色申告の方が審査上有利。日々の帳簿を整え、売掛金台帳を明示できる状態にしておく。
よくある誤解5選
- 誤解1:「2社間ファクタリングは違法である」
- 2社間か3社間かという当事者の数だけで、適法か違法かが決まるわけではありません。金融庁は、ファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は契約書の形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。給与ファクタリングや、売主が債権を買い戻すこととされている取引などには注意が必要ですが、問題になる取引がこれらに限られるわけではありません。
- 誤解2:「3社間ファクタリングのほうがお得である」
- 手数料率だけ見れば3社間が低水準ですが、(1)入金まで1〜2週間かかる機会損失、(2)売掛先承諾の確実性、(3)取引先関係への影響を加味すると、緊急時や取引先関係を優先する場面では2社間のほうが合理的です。「お得さ」は手数料率だけで測れません。
- 誤解3:「2社間方式は売掛先に絶対バレない」
- 債権譲渡登記をすると、債務者名など個々の債権を特定する事項を除いた登記事項概要証明書や、譲渡人の会社・法人ごとに登記の概要を記載した概要記録事項証明書は誰でも請求できるため、発覚リスクはゼロではなく、「絶対」とは言い切れません(個々の債権に関する登記事項の全部を記載した登記事項証明書は、当事者や利害関係人などに請求者が限られます)。また、利用企業がファクタリング会社へ送金できなくなった場合、登記事項証明書を交付して売掛先に直接通知する展開もあります。
- 誤解4:「3社間方式は売掛先に断られる」
- 大手メーカー・上場企業・官公庁を売掛先とする場合、ファクタリングの受け入れ実績が豊富で、所定の社内手続を経て承諾されるケースもあります。むしろ「資金調達の多様化」として歓迎する取引先もあります。打診前から諦めず、財務担当役員レベルで適切に説明することが重要です。
- 誤解5:「複数のファクタリング会社に同時に申し込んではいけない」
- 見積取得や審査打診を複数業者に同時に行うこと自体は問題ありません。比較検討は推奨される行為であり、相見積もりを取らずに1社で決めると不利な条件に気づきにくくなります。避けるべきなのは「同一の売掛債権を複数業者に売却する二重譲渡」で、先行する譲渡を隠して買取代金を受け取るなどした場合は、詐欺罪などの刑事責任が問題になり得ます。両者を混同しないこと。
よくある質問(FAQ)
- 2社間ファクタリングと3社間ファクタリングの違いは何ですか?
- 2社間ファクタリングは利用企業とファクタリング会社の2者で完結する方式で、売掛先への通知を原則として行いません。3社間ファクタリングは利用企業・ファクタリング会社・売掛先の3者で行い、売掛先への通知や承諾と直接支払いを伴います。違いは(1)売掛先への通知の有無、(2)手数料水準(2社間8〜18%/3社間1〜9%)、(3)入金スピード(2社間最短即日/3社間1〜2週間)、(4)対抗要件の備え方(2社間で登記をする場合は動産・債権譲渡特例法の債権譲渡登記、3社間は民法467条の通知又は承諾)の4点に集約されます。
- 2社間ファクタリングは違法ですか?
- 2社間か3社間かという当事者の数だけで、適法か違法かが決まるわけではありません。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は契約書の形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。売主が債権を買い戻すこととされている取引や、売主自身の資金で支払をしなければならないこととされている取引は、その例として挙げられています。また、個人の賃金債権を対象とする給与ファクタリングについては、最高裁判所第三小法廷が令和5年2月20日の決定で、その事件の取引に基づく金銭の交付を貸金業法・出資法上の「貸付け」に当たると判断しています。
- ファクタリングの2社間の手数料はいくらですか?
- 業界一般の目安として、2社間ファクタリングの手数料は8〜18%程度が広く言及されています。3社間方式(1〜9%程度)より高めなのは、ファクタリング会社が利用企業を経由して回収するため信用リスクが大きく、債権譲渡登記費用などの実費も発生しやすいためです。実際の手数料は売掛先の信用力・債権金額・回収サイト・取引履歴・契約形態により大きく変動するため、複数業者の見積比較が必須です。
- 3社間ファクタリングのデメリットは何ですか?
- 主なデメリットは(1)売掛先への通知や承諾の手続きが入るため資金繰りを推測されるリスク、(2)入金まで1〜2週間を要する、(3)売掛先が応じなければ利用できない、(4)売掛先の経理処理に手間をかける配慮が必要、の4点です。一方で手数料は1〜9%程度と低く、ファクタリング会社が直接回収するため利用企業の事務負担も小さい点は大きなメリットです。
- 個人事業主でも3社間ファクタリングは利用できますか?
- 個人事業主でも3社間ファクタリングを利用できます。法人向けに比べて取扱業者は限られますが、売掛先が法人(特に上場企業や官公庁)であれば審査が通りやすく、手数料も法人並みに抑えられる傾向があります。注意点として、(1)売掛先への通知時に屋号・代表者名で連絡が行く、(2)確定申告書の写し・取引基本契約書の提示を求められる、(3)給与ファクタリング(個人の賃金債権を対象とする取引)は金融庁が貸金業に該当するとしている取引で、最高裁判所の決定でも取引に基づく金銭の交付が「貸付け」に当たると判断された事件があるため、対象は事業上の売掛債権に限定される、という点があります。
- ファクタリングは複数社に申し込めますか?
- 見積取得目的で複数業者に同時相談することは問題ありません。一方で、同一の売掛債権を複数のファクタリング会社に譲渡する二重譲渡は避けてください。法務省は、債権を二重に譲渡しても譲渡が無効になるわけではなく、譲受人同士の優劣は第三者対抗要件で決まると説明していますが、先行する譲渡を隠して買取代金を受け取るなどした場合は、刑法上の詐欺罪(246条)などが問題になり得ます。実務では(1)異なる売掛先の債権を別業者に持ち込む、(2)1社で審査が通らなかった後に別社へ申し込む、のは問題ありませんが、(3)同一債権を複数社に売却する二重譲渡は避ける、と整理してください。
- 2社間ファクタリングの仕組みはどうなっていますか?
- 2社間ファクタリングは、利用企業とファクタリング会社の2者間で売掛債権を売買する方式です。流れは(1)利用企業がファクタリング会社に売掛債権の買取を申込み、(2)ファクタリング会社が審査のうえ手数料を差し引いた買取代金を入金、(3)売掛先からの代金は通常通り利用企業に支払われ、(4)利用企業がそれをファクタリング会社へ送金する、という4ステップです。売掛先には原則として通知しないため、取引関係への影響を抑えやすい方式です。受け取った代金の送金期限や方法は契約で定められます。
- 3社間ファクタリングの仕組みはどうなっていますか?
- 3社間ファクタリングは、利用企業・ファクタリング会社・売掛先の3者で取引を行う方式です。流れは(1)利用企業がファクタリング会社に売掛債権の買取を申込み、(2)利用企業から売掛先へ債権譲渡を通知する、又は売掛先の承諾を得る、(3)ファクタリング会社が手数料を差し引いた買取代金を利用企業に入金、(4)支払期日に売掛先がファクタリング会社へ直接代金を支払う、という4ステップです。民法467条により、通知又は承諾で売掛先に、確定日付のある証書による通知又は承諾で売掛先以外の第三者に譲渡を主張でき、ファクタリング会社の回収リスクも小さいため手数料は1〜9%程度と低水準です。
まとめ
本記事では、2社間ファクタリングと3社間ファクタリングの違いを、仕組み・法的根拠・合法性・業種別の選び方・業者選定時の質問・複数譲渡リスク・個人事業主の利用注意点まで、法人ファクタリング実務の視点で網羅解説しました。要点を整理します。
- 2社間ファクタリングは利用企業と業者の2者間で完結し売掛先への通知不要、最短即日入金が可能だが手数料は8〜18%程度と高め。債権譲渡登記(動産・債権譲渡特例法)をすると売掛先以外の第三者への対抗要件を備えられる(登記は法人の金銭債権の譲渡が対象で、2社間取引に必須の手続ではない)
- 3社間ファクタリングは売掛先への通知や承諾を経て直接支払いを受ける方式で、手数料1〜9%程度と低いが入金まで1〜2週間。対抗要件は民法467条の通知又は承諾(売掛先以外の第三者には確定日付のある証書)
- 両方式の手数料差は「業者の取り分の差」ではなく「信用リスク量の差」を反映した適正な価格差
- 2社間か3社間かという方式の違いだけで適法か違法かが決まるわけではない。金融庁は、貸金業に該当するかを契約書の形式的な要素だけでなく経済的側面や実態に照らして判断するとしており、給与ファクタリングや買戻しを求める偽装ファクタリングなどに注意
- 業種別選定では、建設業・小売業・運送業は2社間優位、製造業・卸売業・医療は3社間優位の傾向
- 業者選定時は償還請求権の有無・追加費用・登記要否・入金スケジュール・契約書交付・登記情報・継続条件の7質問を確認
- 複数業者への見積取得は問題ないが、同一債権を複数社に売却する二重譲渡は避ける。先行する譲渡を隠して代金を受け取るなどすれば詐欺罪などが問題になり得る
- 個人事業主でも3社間方式は利用可能。ただし給与ファクタリング(金融庁が貸金業に該当するとしている取引)との混同に注意
2社間と3社間の選択は、一律に「どちらが優れている」と決まる問題ではありません。BIGでは、案件ごとに売掛先との関係性・必要なスピード・債権金額・利用目的をうかがったうえで、両方式のメリット・デメリットを比較しながら最適な方式をご提案しています。
参考資料・出典
法令・公的機関・業界団体
- 民法466条(laws.e-gov.go.jp)
- e-Gov法令検索「民法施行法」(laws.e-gov.go.jp)
- 法務省「第1 債権譲渡登記制度とは?」(moj.go.jp)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(laws.e-gov.go.jp)
- 法務局「動産・債権譲渡登記」(houmukyoku.moj.go.jp)
- 法務省「(債権譲渡登記等)添付書面・登録免許税」(moj.go.jp)
- 「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。