請求書買取とは?即日現金化おすすめ10選と違法性の判断基準【2026年最新】
請求書買取とは、売掛債権を専門業者へ売却し支払期日前に現金化する資金調達。本記事は仕組み・即日入金の条件・違法性の判断(民法466条・給与ファクタリングとの違い)・法人/個人事業主向けの選び方・おすすめ10選比較まで法人専門ファクタリング会社が網羅解説します。
請求書買取とは、取引先に請求書を発行した売掛金(売掛債権)を専門業者に売却し、支払期日を待たずに現金化する資金調達方法です。売買の対象は請求書という書面ではなく売掛債権で、一般に「ファクタリング」と呼ばれる仕組みです。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しており、売却として処理できる取引であれば借入れとは異なります。最短即日の入金を案内する会社もあるため、入金を待てない場合の選択肢になります。ただし金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。
「請求書を発行したけれど入金は2か月先」「売掛金をすぐ現金にしたい」――こうした悩みに対し、本記事では請求書買取の仕組み・手数料相場、即日入金を実現するための条件、違法性の判断基準、法人専門ファクタリング会社・BIGの立場からおすすめサービス10選の比較、選び方のポイント、注意点まで徹底的に解説します。
請求書買取おすすめサービス10選【比較表あり】
請求書買取(ファクタリング)に対応しているサービスのうち、手数料・入金スピード・実績の観点から厳選した10社を比較表にまとめました。
※ 掲載順は参考表示であり、業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| サービス名 | 手数料 | 入金スピード | 買取可能額 | オンライン対応 | おすすめの人 |
|---|---|---|---|---|---|
| トップマネジメント | 0.5%〜12.5% | 最短即日 | 30万〜3億円 | 可 | 大口の請求書を現金化したい法人 |
| 法人専門ファクタリングのBIG | 1%〜(3社間。2社間は5%〜) | 最短即日 | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 可(来店不要) | 法人専門で安心して利用したい方 |
| アクセルファクター | 1%〜12% | 最短2時間 | 30万円〜上限なし | 可 | 審査に不安がある方 |
| QuQuMo(ククモ) | 1%〜 | 最短2時間 | 制限なし | 完全オンライン | 書類準備を最小限にしたい方 |
| 日本中小企業金融サポート機構 | 1.5%〜10% | 最短3時間 | 制限なし | 可 | 手数料を抑えたい方 |
| ビートレーディング | 2%〜12% | 最短2時間 | 制限なし | 可 | 実績重視の法人・個人事業主 |
| OLTA(オルタ) | 2%〜9% | 最短即日 | 制限なし | 完全オンライン | 手続きを簡単にしたい方 |
| ベストファクター | 2%〜20% | 最短即日 | 30万〜1億円 | 可 | 財務コンサルも受けたい方 |
| ラボル | 一律10% | 最短30分 | 1万円〜 | 完全オンライン | フリーランス・個人事業主 |
| ペイトナーファクタリング | 一律10% | 最短数時間 | 1万円〜150万円 | 完全オンライン | 少額を即座に調達したい方 |
※ 掲載情報は2026年4月時点で各社公式サイトを確認したものです。最新の条件は各社にご確認ください。
ここからは各サービスの詳細を紹介します。請求書をすぐに現金化したい方は、自社の状況に合ったサービスを選んでください。
法人専門ファクタリングのBIG
| 項目 | 詳細 |
|---|---|
| 手数料 | 2社間5%〜・3社間1%〜 |
| 入金スピード | 最短即日 |
| 買取可能額 | 2社間30万円〜・3社間100万円〜(上限の公表なし) |
| 対応エリア | 全国(東京・新宿本社) |
| オンライン対応 | 可(来店不要・電子契約で完結) |
| 対応形態 | 2社間・3社間ファクタリング両対応 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
法人専門ファクタリングのBIGは、法人のみを対象とした請求書買取サービスです(個人事業主は対象外)。手数料は2社間5%〜・3社間1%〜で、上限は公表していません。専属コンサルタントが対応し、売掛先の信用力をもとに審査するため、赤字決算・創業直後でも相談できると案内しています。来店不要で、電子契約によりオンラインで完結します。
こんな人におすすめ
- 法人専門の安心感がある請求書買取サービスを選びたい方
- 3社間(1%〜)で手数料を抑えたい方
- 専属コンサルタントに資金調達の相談をしたい方
- 赤字決算や創業間もない状況でも、売掛先の信用力をもとに相談したい方
ビートレーディング
| 項目 | 詳細 |
|---|---|
| 手数料 | 2社間:4%〜12%程度 / 3社間:2%〜9%程度 |
| 入金スピード | 最短2時間 |
| 買取可能額 | 制限なし(少額から大口まで対応) |
| 対応エリア | 全国(東京本社・大阪・福岡) |
| オンライン対応 | 可(来店不要で契約可能) |
| 運営会社 | 株式会社ビートレーディング |
ビートレーディングは累計買取額1,824億円超、取引実績9.1万社以上を誇る大手クラスの請求書買取サービスです。最短2時間での入金に対応しており、請求書をすぐ現金化したい場合の有力な選択肢。専任担当者が丁寧にヒアリングを行い、売掛金の内容に応じた最適なプランを提案してくれます。
こんな人におすすめ
- 実績と信頼性を重視して選びたい方
- 最短2時間で請求書を現金化したい方
- 初めての利用で丁寧なサポートを受けたい方
アクセルファクター
| 項目 | 詳細 |
|---|---|
| 手数料 | 1%〜12% |
| 入金スピード | 最短2時間 |
| 買取可能額 | 30万円〜上限なし |
| 対応エリア | 全国(東京・新宿本社、仙台・名古屋・大阪) |
| オンライン対応 | 可 |
| 運営会社 | 株式会社アクセルファクター |
アクセルファクターは審査通過率93%以上を誇り、他社で断られた方にもおすすめの請求書買取サービスです。少額30万円から大口1億円まで幅広く対応。赤字決算の事業者でも利用できる可能性が高く、スピード感のある審査体制で即日の売掛金現金化を実現しています。
こんな人におすすめ
- 他社の審査で断られた経験がある方
- 赤字決算や創業間もない企業
- 審査通過率の高さを重視する方
QuQuMo(ククモ)
| 項目 | 詳細 |
|---|---|
| 手数料 | 1%〜(上限非公開) |
| 入金スピード | 最短2時間 |
| 買取可能額 | 制限なし |
| 対応エリア | 全国(オンライン完結) |
| オンライン対応 | 完全オンライン |
| 運営会社 | 株式会社アクティブサポート |
QuQuMoは必要書類の少なさが最大の強みです。請求書と通帳のコピーの2点だけで申し込みが完了するため、「書類の準備に時間をかけたくない」「今すぐ請求書を現金にしたい」という方に最適。手数料も1%からと低水準で、完全オンラインで全国どこからでも手続きできます。
こんな人におすすめ
- 書類の準備を最小限にしたい方
- 手数料の安さを重視する方
- オンラインで素早く手続きを済ませたい方
日本中小企業金融サポート機構
| 項目 | 詳細 |
|---|---|
| 手数料 | 1.5%〜10% |
| 入金スピード | 最短3時間 |
| 買取可能額 | 制限なし |
| 対応エリア | 全国(東京拠点) |
| オンライン対応 | 可 |
| 運営会社 | 一般社団法人日本中小企業金融サポート機構 |
一般社団法人が運営する請求書買取サービスです。非営利法人ならではの良心的な手数料設定が魅力で、経営革新等支援機関にも認定されている信頼性の高い機関。ファクタリングだけでなく経営相談や他の資金調達方法のアドバイスも受けられます。
こんな人におすすめ
- 非営利法人の安心感を重視する方
- 請求書買取以外の経営相談もしたい方
- 手数料をできるだけ抑えたい中小企業
ラボル
| 項目 | 詳細 |
|---|---|
| 手数料 | 一律10% |
| 入金スピード | 最短30分 |
| 買取可能額 | 1万円〜 |
| 対応エリア | 全国(オンライン完結) |
| オンライン対応 | 完全オンライン |
| 運営会社 | 株式会社ラボル |
ラボルはフリーランス・個人事業主に特化した請求書買取サービスで、最短30分という入金スピードを公表しています。1万円から利用できるため少額の請求書でも即日現金化が可能。24時間365日振込対応で、土日祝日でも売掛金をすぐに現金にできます。
こんな人におすすめ
- フリーランス・個人事業主の方
- 少額の請求書を即日で現金化したい方
- 土日祝日に資金調達を行いたい方
OLTA(オルタ)
| 項目 | 詳細 |
|---|---|
| 手数料 | 2%〜9% |
| 入金スピード | 最短即日 |
| 買取可能額 | 制限なし |
| 対応エリア | 全国(オンライン完結) |
| オンライン対応 | 完全オンライン |
| 運営会社 | OLTA株式会社 |
OLTAはAIを活用した独自の審査システムにより、スピーディーな審査と手数料上限9%を両立した請求書買取サービスです。申し込みから契約まで完全オンラインで完結し、面談不要。忙しい事業者でも隙間時間に請求書の現金化手続きを進められます。
こんな人におすすめ
- オンラインで手軽に利用したい方
- 手数料の上限が明確なサービスを選びたい方
- AI審査によるスピーディーな対応を求める方
ペイトナーファクタリング
| 項目 | 詳細 |
|---|---|
| 手数料 | 一律10% |
| 入金スピード | 最短数時間 |
| 買取可能額 | 1万円〜150万円(初回25万円まで) |
| 対応エリア | 全国(オンライン完結) |
| オンライン対応 | 完全オンライン |
| 運営会社 | ペイトナー株式会社 |
ペイトナーファクタリングは累計申込件数50万件を突破した人気の請求書買取サービスです。少額利用に特化しており、フリーランスや副業ワーカーの少額請求書を手軽に現金化可能。事前にアカウント登録を済ませておけば、必要な時にすぐ利用できます。
こんな人におすすめ
- とにかく早く入金してほしい方
- 少額の請求書を頻繁に現金化したい方
- フリーランスや副業ワーカーの方
トップマネジメント
| 項目 | 詳細 |
|---|---|
| 手数料 | 2社間:3.5%〜12.5% / 3社間:0.5%〜3.5% |
| 入金スピード | 最短即日 |
| 買取可能額 | 30万円〜3億円 |
| 対応エリア | 全国(東京・千代田区本社) |
| オンライン対応 | 可 |
| 運営会社 | 株式会社トップマネジメント |
トップマネジメントは創業16年以上の老舗で、最大3億円の大口請求書にも即日対応可能です。3社間の手数料が0.5%からと非常に低く、コスト重視で高額の売掛金を現金化したい法人に最適。対面での丁寧なコンサルティングにも定評があります。
こんな人におすすめ
- 大口の請求書を現金化したい法人
- 3社間で手数料を最小限にしたい方
- 老舗の実績と信頼性を重視する方
ベストファクター
| 項目 | 詳細 |
|---|---|
| 手数料 | 2%〜20% |
| 入金スピード | 最短即日(即日振込実行率47.8%) |
| 買取可能額 | 30万円〜1億円 |
| 対応エリア | 全国(東京・大阪に拠点) |
| オンライン対応 | 可 |
| 運営会社 | 株式会社アレシア |
ベストファクターは請求書買取に加えて財務コンサルティングサービスを提供しています。平均買取率91.9%と高水準で、単に請求書を現金化するだけでなく資金繰り全体の改善について相談できるのが強みです。
こんな人におすすめ
- 請求書買取と合わせて財務コンサルを受けたい方
- 手数料を差し引いた受取額を高く確保したい方
- 初めてで丁寧に対応してほしい方
請求書買取(ファクタリング)の仕組み
請求書買取の利用を検討するにあたり、まず仕組みを理解しておきましょう。
請求書買取とは
請求書買取とは、取引先に請求書を発行した売掛金(売掛債権)を専門のファクタリング会社に売却し、支払期日を待たずに現金を受け取る資金調達方法です。
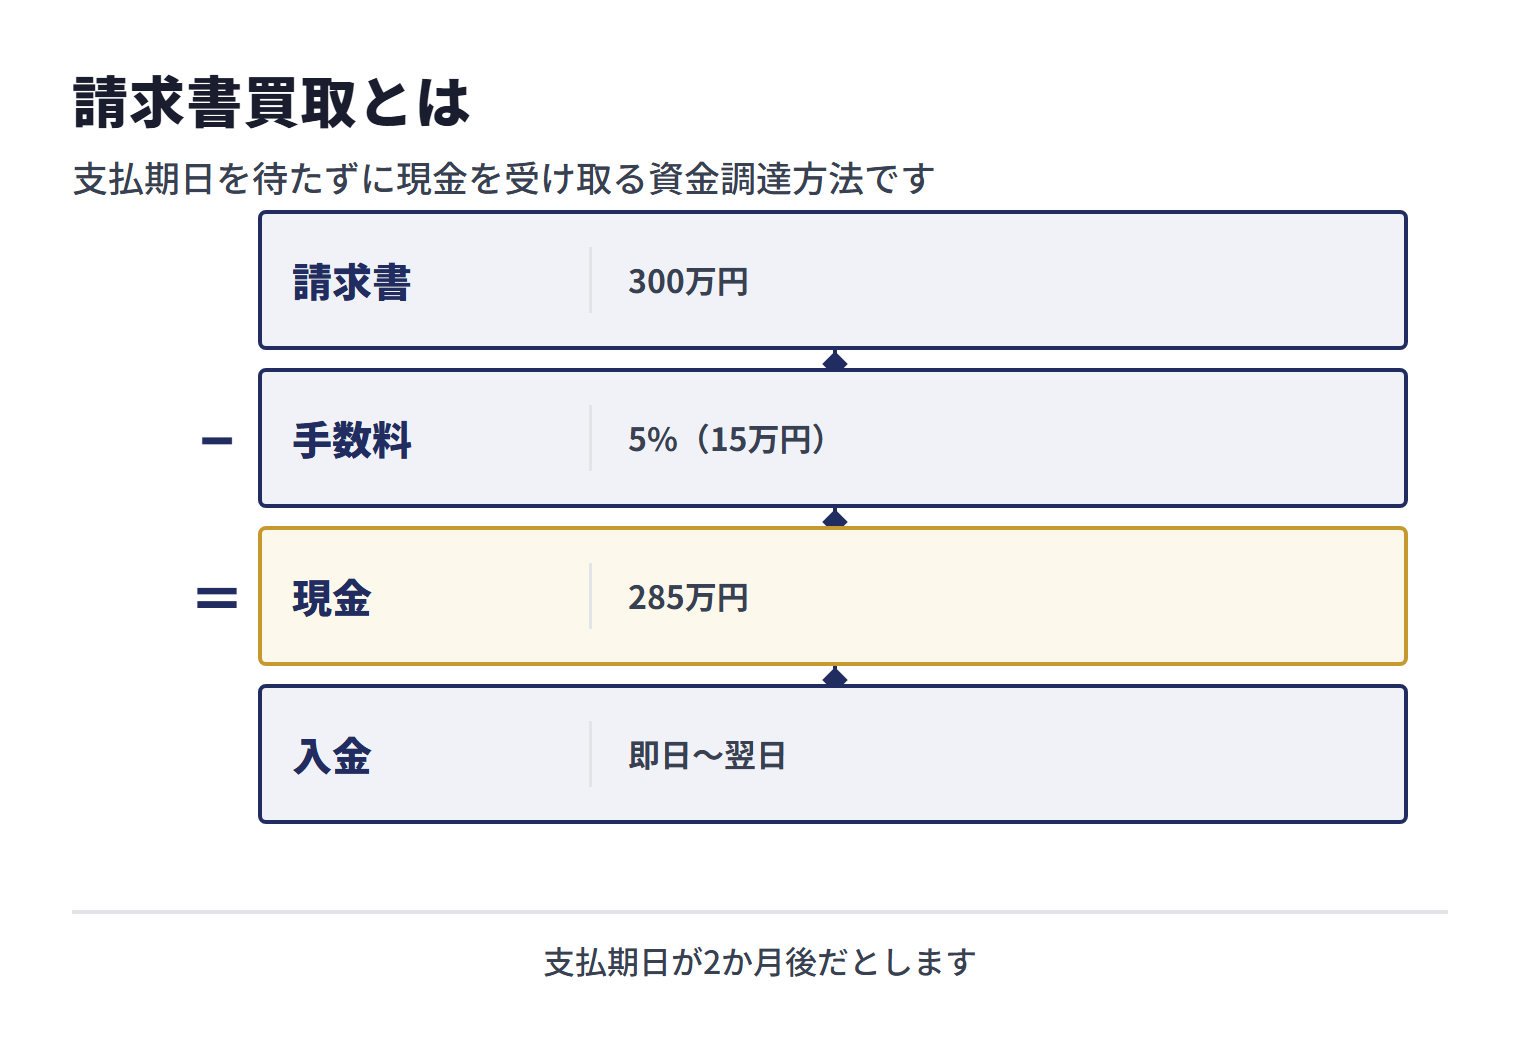
たとえば、取引先に対して300万円の請求書を発行し、支払期日が2か月後だとします。請求書買取を利用すれば、手数料5%(15万円)を差し引いた285万円を即日〜翌日に受け取れる場合があります。
「ファクタリング」「売掛金現金化」「売掛金買取」「売掛債権現金化」「請求書早払い」など様々な呼び方がありますが、いずれも同じ仕組みを指しています。
請求書買取で売買されるのは、請求書という書面そのものではなく、請求書で内容を確認できる売掛債権です。請求書は取引の相手先・内容・金額を示す資料で、ファクタリング会社は、譲渡される債権を確かめる資料として請求書を使います。消費税の適格請求書(インボイス)について国税庁は、適格請求書等は税務署長の登録を受けた適格請求書発行事業者のみが交付することができるものとし、取引の相手方から交付を受ける請求書、納品書等の記載事項として、①書類作成者の氏名または名称および登録番号、②取引年月日、③取引内容(軽減税率の対象品目である旨)、④税率ごとに区分して合計した税込対価(又は税抜対価)の額及び適用税率、⑤税率ごとに区分した消費税額等、⑥書類の交付を受ける事業者の氏名または名称を挙げています。
※出典:国税庁「No.6625 適格請求書等の記載事項」[1]
2社間ファクタリングと3社間ファクタリング
請求書買取には「2社間」と「3社間」の2つの方式があります。
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 関係者 | 利用者とファクタリング会社の2者 | 利用者・ファクタリング会社・取引先の3者 |
| 取引先への通知 | 不要(知られない) | 必要(承諾が必要) |
| 手数料相場 | 5%〜18% | 1%〜9% |
| 入金スピード | 最短即日〜翌日 | 数日〜1週間 |
| 向いているケース | 取引先に知られたくない・急ぎの場合 | 手数料を抑えたい・時間に余裕がある場合 |
「請求書をすぐ現金にしたい」「取引先に知られたくない」という場合は2社間を、「手数料を最小限にしたい」「入金まで数日の猶予がある」という場合は3社間を選びましょう。
表の「取引先への通知」の欄について、法律上の仕組みを補足します。民法467条1項により、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができません。要件は通知と承諾のどちらか一方で、同条2項により、債務者以外の第三者(同じ債権の別の譲受人や差押債権者など)に対抗するには、その通知又は承諾を確定日付のある証書でする必要があります。3社間ファクタリングで通知と承諾書の両方を用意するかどうかは、ファクタリング会社との契約と実務の運用によります。
2社間で売掛先に通知しない場合には、法人が金銭債権を譲渡したときに使える債権譲渡登記という方法があり、動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律4条1項により、登記がされると、債務者以外の第三者については確定日付のある証書による通知があったものとみなされます。ただし売掛先(債務者)に対しては、同条2項により、登記事項証明書を交付して通知をするか、売掛先が承諾をしたときに、はじめて同じ扱いになります。登記をするかどうかは契約によります。
※出典:e-Gov法令検索「民法」[2]/e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」[3]
請求書買取の流れ
請求書買取(2社間ファクタリング)の流れの一例は以下の通りです。
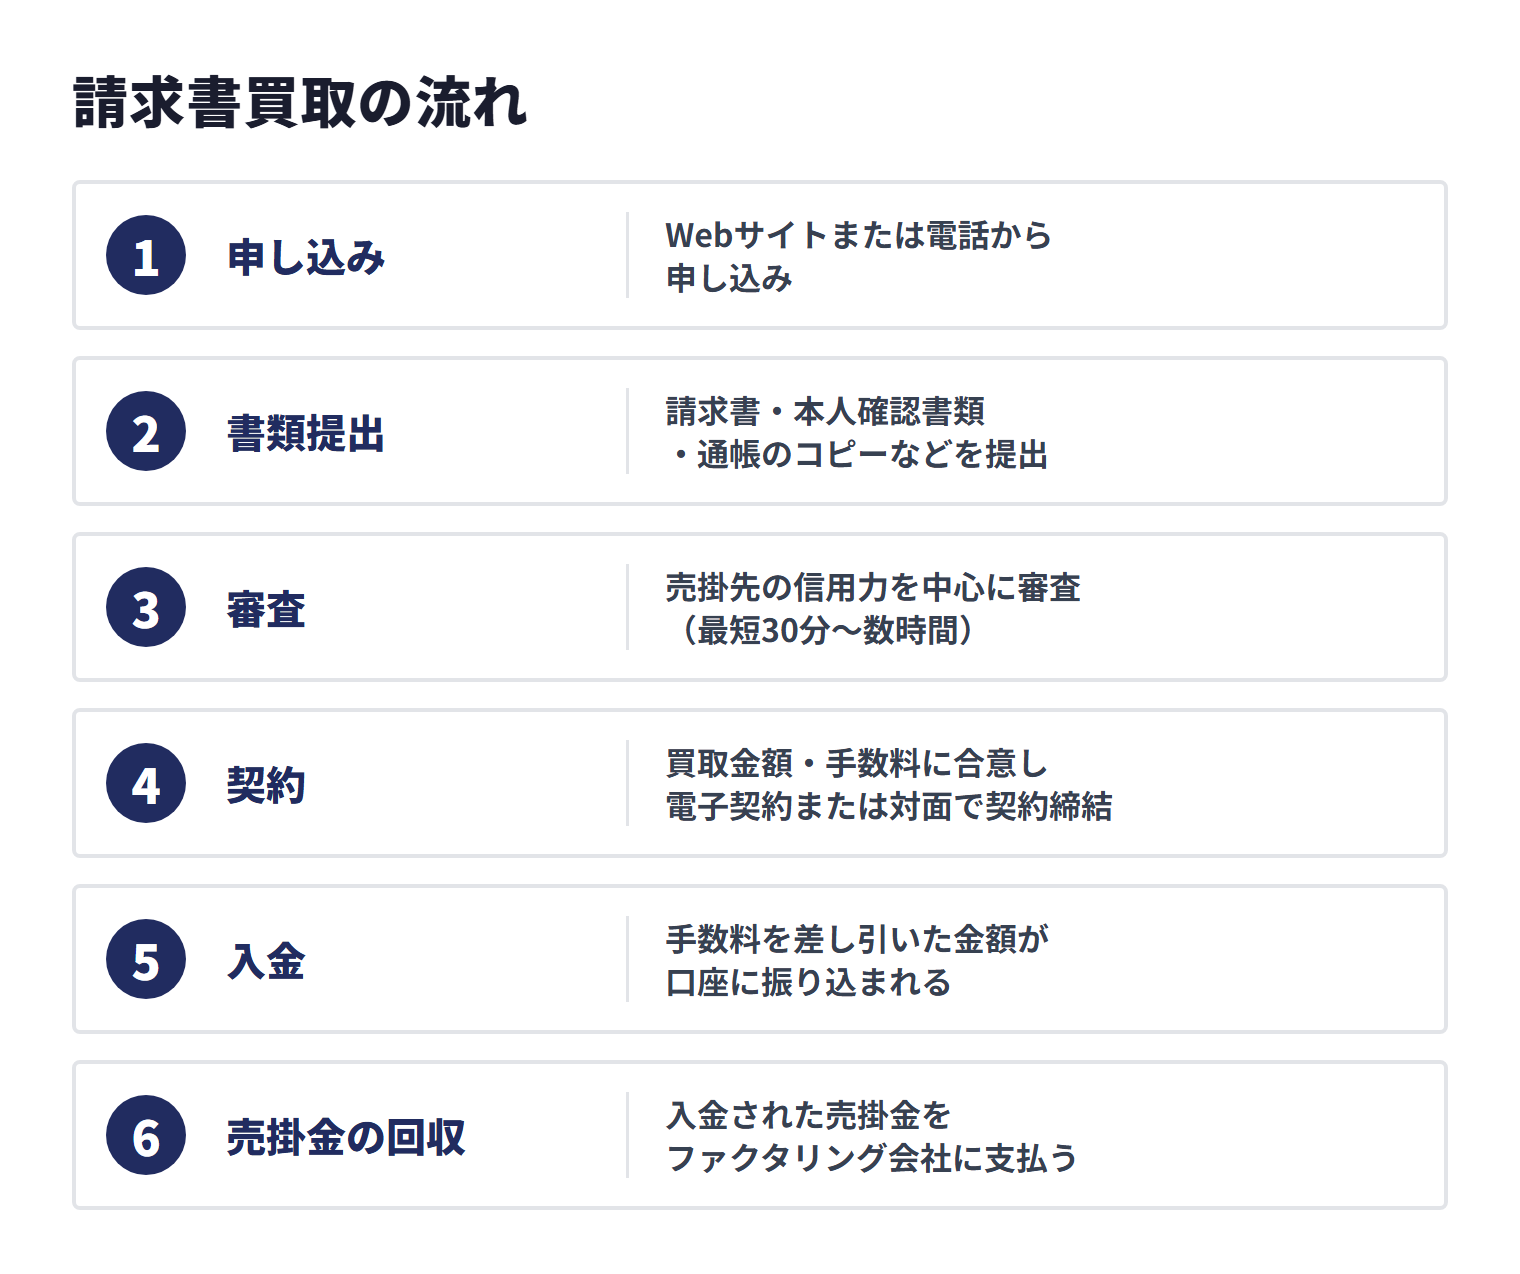
- 申し込み:ファクタリング会社のWebサイトまたは電話から申し込み
- 書類提出:請求書・本人確認書類・通帳のコピーなどを提出
- 審査:売掛先の信用力を中心に審査(最短30分〜数時間)
- 契約:買取金額・手数料に合意し、電子契約または対面で契約締結
- 入金:手数料を差し引いた金額が口座に振り込まれる(最短即日)
- 売掛金の回収:支払期日に取引先から入金された売掛金をファクタリング会社に支払う
請求書買取のメリット・デメリット
メリット
- 最短即日で売掛金を現金化できる場合がある:融資は決まるまでに日数がかかることがあり(目安は「請求書買取と他の資金調達方法の比較」を参照)、それより早く資金化できる場合がある
- 借入金を増やさずに資金化できる:売却として処理できる取引であれば借入金は計上せず、売掛金が現金に置き換わる(手数料の分は費用になる)。売却として処理できるかは契約の名前ではなく内容で判断され、企業会計基準第10号「金融商品に関する会計基準」第9項は、譲渡人が満期日前に買戻す権利及び義務を実質的に有していないことなどの要件がすべて充たされた場合に、金融資産の支配が他に移転するとしている
- 赤字決算・税金滞納でも相談できる場合がある:審査では売掛先の信用力が重視される。ただし自社の状況がまったく見られないわけではなく、扱いはファクタリング会社ごとに異なる
- 担保・保証人を前提としない:売掛債権そのものを売買する取引のため、融資の担保や保証人とは仕組みが異なる(担保や保証人を求められたら、貸付けに近い取引になっていないかを契約書で確かめる)
- 借入れの申込みとは異なる:売掛債権の売買として行う取引は、融資の申込みとは別の手続き。信用情報機関への登録の有無が気になる場合は、契約前にファクタリング会社に確認する
- 売掛先の倒産リスクを移せる:ノンリコース契約なら、売掛先が倒産しても利用者に返金義務は生じない。ただし金融庁は、ファクタリングが貸金業に該当するかについて、ノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしている
デメリット・注意点
- 手数料がかかる:売掛金の額面から手数料分を差し引いた金額しか受け取れない。年利換算すると銀行融資より割高になるケースもある
- 売掛金がなければ利用できない:現金商売の事業者や売掛金が少ない事業者は利用が難しい
- 悪質業者のリスク:「手数料0%」「審査なし」などを謳う悪質業者も存在する。信頼できる業者を選ぶことが重要
- 繰り返し利用すると手数料コストが累積する:恒常的に利用する場合はコスト管理が必要
請求書買取サービスの選び方5つのポイント
数ある請求書買取サービスの中から、自社に合ったものを選ぶためのポイントを解説します。
ポイント1:手数料の上限を確認する
手数料は「1%〜」と下限だけを表示しているサービスもありますが、重要なのは上限です。上限が明示されていないサービスでは、審査結果によって想定以上の手数料を提示されるリスクがあります。OLTA(2%〜9%)のように上限を公表している会社を選ぶか、BIG(2社間5%〜・3社間1%〜)のように上限を公表していない会社では、見積もりの段階で上限を確認しましょう。
ポイント2:入金スピードを確認する
「最短即日」と謳っていても、初回利用では翌日以降になるケースがあります。急ぎの場合は「初回でも即日対応可能か」「何時までに申し込めば当日入金か」を事前に確認しましょう。
ポイント3:ノンリコース(償還請求権なし)を確認する
ノンリコースとは、売掛先が倒産して売掛金を回収できなくなった場合でも、利用者に返金義務がない契約形態です。請求書買取を利用する際はノンリコース契約であることを確認してください。リコース(償還請求権あり)の契約は、内容によっては貸付けに該当する可能性があります。金融庁は、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、又は売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものなどは、貸金業に該当するおそれがあるとしています。一方で、貸金業に該当するかは契約書にノンリコースの規定があるかなどの形式的な要素だけでなく経済的側面や実態に照らして判断されるため、ノンリコースと書かれているかに加えて、買戻しや売主自身の資金による支払を求める定めがないかも確認してください。
ポイント4:会社情報の透明性を確認する
信頼できる請求書買取業者を見分けるチェック項目は以下の通りです。
- 公式サイトに会社所在地・代表者名・設立年が明記されているか
- 契約書を作成し、内容を事前に説明してくれるか
- 手数料以外の追加費用(事務手数料・登記費用等)の有無が明確か
- 口コミや実績が確認できるか
ポイント5:自社の売掛金額に合ったサービスを選ぶ
サービスによって買取可能額の範囲が異なります。少額(数万円〜)ならラボルやペイトナー、中〜大口ならトップマネジメントやBIGなどが候補になります(各社の買取可能額は比較表を参照)。自社の売掛金額が各社の買取可能額の範囲に入るかを先に確認しておくと、申込み先を絞り込みやすくなります。
請求書買取と他の資金調達方法の比較
請求書を現金化する以外にも資金調達の方法は存在します。それぞれの特徴を比較し、自社に最適な手段を選びましょう。
| 比較項目 | 請求書買取(ファクタリング) | ビジネスローン | 銀行融資 |
|---|---|---|---|
| 入金スピード | 最短即日〜翌日 | 最短即日〜数日 | 2週間〜1か月以上 |
| 手数料(金利) | 1%〜20%程度(一括控除) | 年5%〜18% | 年1%〜3% |
| 審査の対象 | 売掛先の信用力 | 利用者の事業実績 | 利用者の財務状況 |
| 赤字決算 | 利用可能 | 審査に影響 | 審査に大きく影響 |
| 負債計上 | なし | あり | あり |
| 担保・保証人 | 不要 | 原則不要 | 必要な場合あり |
| 信用情報 | 影響なし | 記録される | 記録される |
| 返済義務 | なし | あり | あり |
請求書買取は、入金までの速さや、審査で売掛先の信用力が重視される点、売却として処理できる取引であれば借入金を計上しない点に特徴があります。一方で手数料は一括控除のため、年利換算すると銀行融資より割高になりやすい方法です。表の入金スピードや金利は目安で公的な統計ではなく、「負債計上」「信用情報」「返済義務」の欄は、売掛債権の売買として処理できる取引を前提にしています。緊急性が高い場合や銀行融資が受けにくい状況では請求書買取を、時間に余裕がある場合は銀行融資を検討するのが現実的です。
融資の所要日数の公的な目安として、日本政策金融公庫は、国民生活事業のよくあるご質問で、融資が決まるまでの平均所要日数は2〜3週間程度(土日、祝日を含む)で、融資の条件や支店の混雑状況などによっては日数を要する場合もあると案内しています。これは同事業の案内で、銀行融資全般の所要期間を示す統計ではありません。
※出典:日本政策金融公庫「よくあるご質問(国民生活事業)」[4]
売掛金が回収できない場合の対策
請求書買取を利用せず売掛金の回収自体に課題を抱えている方に向けて、回収を促進する方法も簡単に触れておきます。
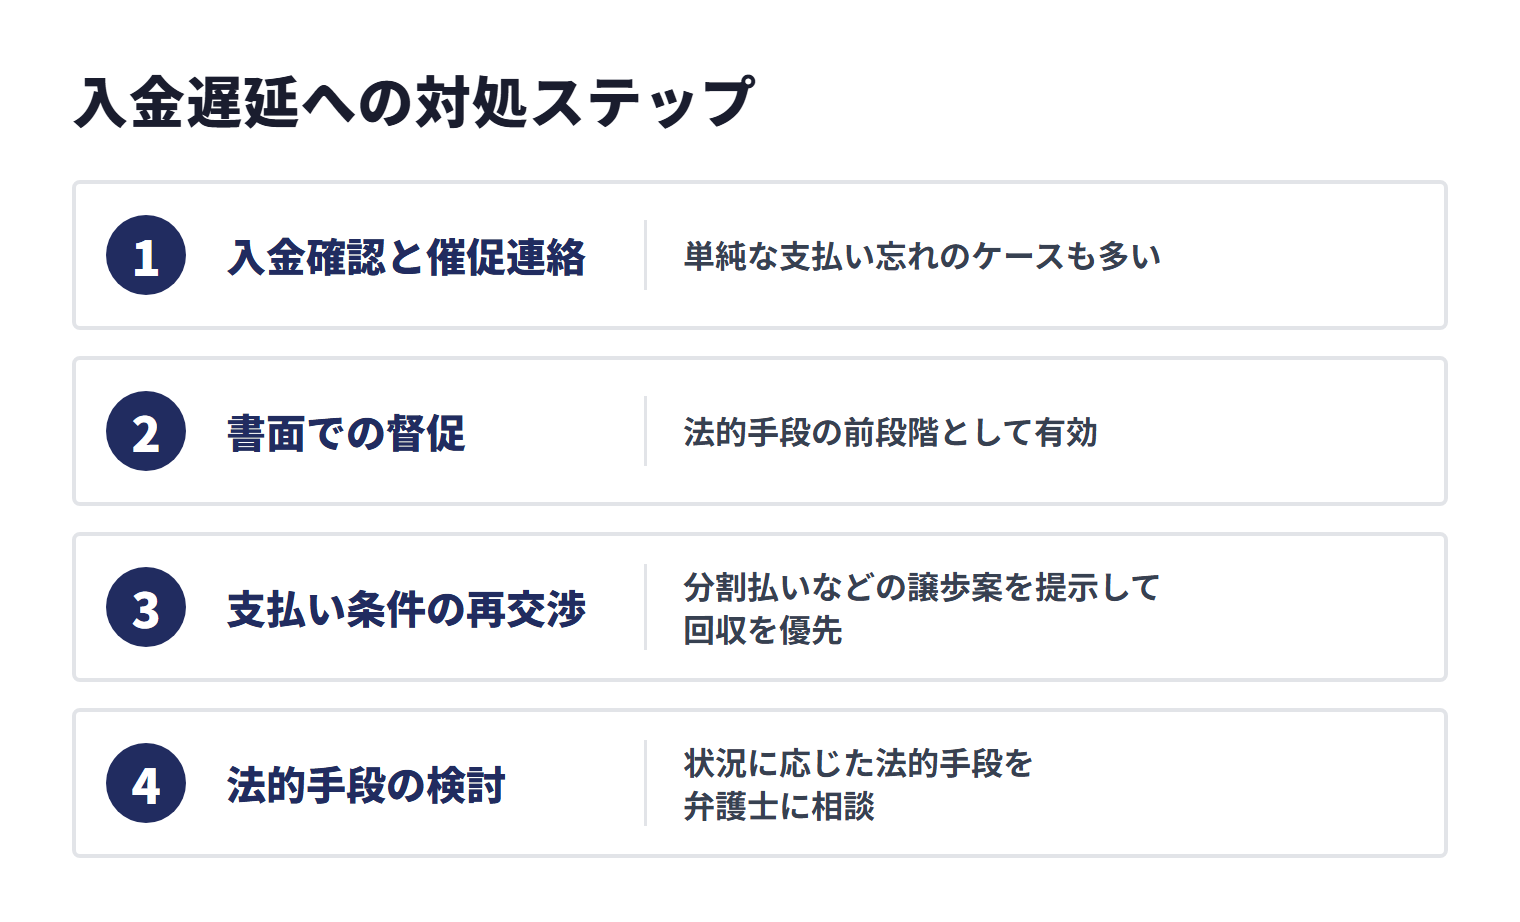
入金遅延への対処ステップ
- 入金確認と催促連絡:支払期日を過ぎたら速やかに電話またはメールで確認。単純な支払い忘れのこともある
- 書面での督促:口頭での催促に応じない場合は、内容証明郵便などの書面で督促する
- 支払い条件の再交渉:取引先の資金繰りが厳しい場合は、分割払いなどの譲歩案を提示して回収を優先
- 法的手段の検討:少額訴訟・支払督促・民事調停など、状況に応じた法的手段を弁護士に相談。少額訴訟は、民事訴訟のうち60万円以下の金銭の支払を求める訴えについて、原則として1回の審理で紛争解決を図る手続(被告の申立てや裁判所の判断で通常訴訟に移行することもある)
回収に時間がかかりそうな場合は、他の売掛金をファクタリングで先に現金化して当面の資金を確保するのが現実的です。回収困難な売掛金の対処と、正常な売掛金の早期現金化を並行して進めましょう。
請求書買取は違法ではないか?合法性の根拠を解説
結論として、請求書買取(ファクタリング)という取引の形そのものが違法とされているわけではありません。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。一方で金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとし、その判断は契約書の形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。また、SNSやニュースで問題視される悪質業者・「給与ファクタリング」とは性質が異なる点を区別して理解する必要があります。
民法466条と債権譲渡の合法性
民法第466条第1項は「債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。」と定めており、売掛債権は原則として譲渡できる財産です。同条2項は、当事者が債権の譲渡を禁止し、又は制限する旨の意思表示(譲渡制限の意思表示)をしたときであっても、債権の譲渡は、その効力を妨げられないとしています。ただし同条3項により、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人などに対しては、売掛先(債務者)は履行を拒むことができるため、取引先との契約書に譲渡を制限する条項があるかも確認しておきましょう。請求書買取は、この債権の譲渡の仕組みを使って、利用者(譲渡人)からファクタリング会社(譲受人)へ売掛債権を売却する取引です。ただし民法466条は債権を譲渡できることを定めた条文で、個々の契約が売買として扱われるか、貸付けとして貸金業の規制を受けるかまでを決めるものではありません。
金融庁も「ファクタリングの利用に関する注意喚起」で、「一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。」と説明しています。一方で同じ注意喚起は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとし、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあるとしています。
給与ファクタリングとの違い(令和5年2月20日 最高裁決定)
「給与ファクタリング」は、個人が使用者に対して有する賃金債権を業者に売却して現金を受け取る取引です。金融庁は、「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとしています。最高裁判所第三小法廷も、令和5年2月20日の決定(令和4年(あ)第288号)で、使用者への債権譲渡通知が留保され、顧客が事実上債権を買い戻さざるを得なかったなどの事情の下で、その事件の取引に基づく金銭の交付は実質的には返済合意がある金銭の交付と同様の機能を有するとして、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。事業者の売掛債権を買い取るファクタリング一般について判断したものではありません。
一方、本記事で扱う請求書買取(事業者間の売掛債権譲渡)は、対象となる債権と回収の仕組みが異なります。次の表はその違いを整理したもので、事業者向けの取引であっても、個々の取引が売掛債権の売買と扱われるか、貸付けとして貸金業の規制を受けるかは、契約の経済的側面や実態によって判断されます。
| 比較項目 | 請求書買取(事業者向け) | 給与ファクタリング |
|---|---|---|
| 対象債権 | 事業者の売掛債権(B to B) | 個人労働者の給与債権 |
| 法的位置づけ | 民法466条の債権譲渡(合法) | 最高裁により貸金業に該当(無登録業者は違法) |
| 規制法 | 民法・債権譲渡関連法令 | 貸金業法・利息制限法 |
| 償還請求権 | 原則ノンリコース(売掛先倒産リスクは買取側が負担) | 実質的に償還請求あり(労働者本人が返済) |
悪質業者の見分け方(実質的な貸金業)
金融庁は、中小企業の経営者などを狙い、貸金業登録を受けていない者が、ファクタリングを装って、業として、貸付け(債権担保貸付け)を行っている事案が確認されているとして注意を呼びかけています。以下の特徴がある場合は、契約の実態によっては貸付けと評価され、貸金業に該当するおそれがあるため、契約を急がず慎重に確認してください。
- 償還請求権付き(リコース)契約・買戻しの定め:売掛先が支払わなかった際の負担を利用者に負わせる契約。金融庁は、売主が集金できなかった場合に売主が債権を買い戻すこととされている、又は売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などを、貸金業に該当するおそれがある例に挙げている
- 買取代金が債権額に比べて著しく低い:金融庁は、ファクタリング業者から受け取る金銭(債権の買取代金)が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとしている。なお、金融庁が年率換算すると数百~千数百%になる手数料を支払わされる危険を挙げているのは、個人の賃金債権を対象にした給与ファクタリングについてである
- 売掛先の入金と関係なく自社の資金で支払わせる:売掛先からの入金とは関係なく、利用者の資金から分割・複数回で支払う取り決めになっていないか(金融庁は、売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものを、貸金業に該当するおそれがある例に挙げている)
- 運営会社情報が不透明:所在地・代表者・登記情報が確認できない
- 契約書を発行しない・内容説明が不十分
請求書買取を利用する際は、ノンリコース契約であること(あわせて買戻しや売主自身の資金による支払を求める定めがないこと)・運営会社の実在性・契約条件の妥当性を確認しましょう。
即日入金を実現するための条件
「請求書買取は即日入金可能」とうたうサービスもありますが、実際に申込当日に振込まで完了させるには、次の3つの条件がそろっていることが目安になります。
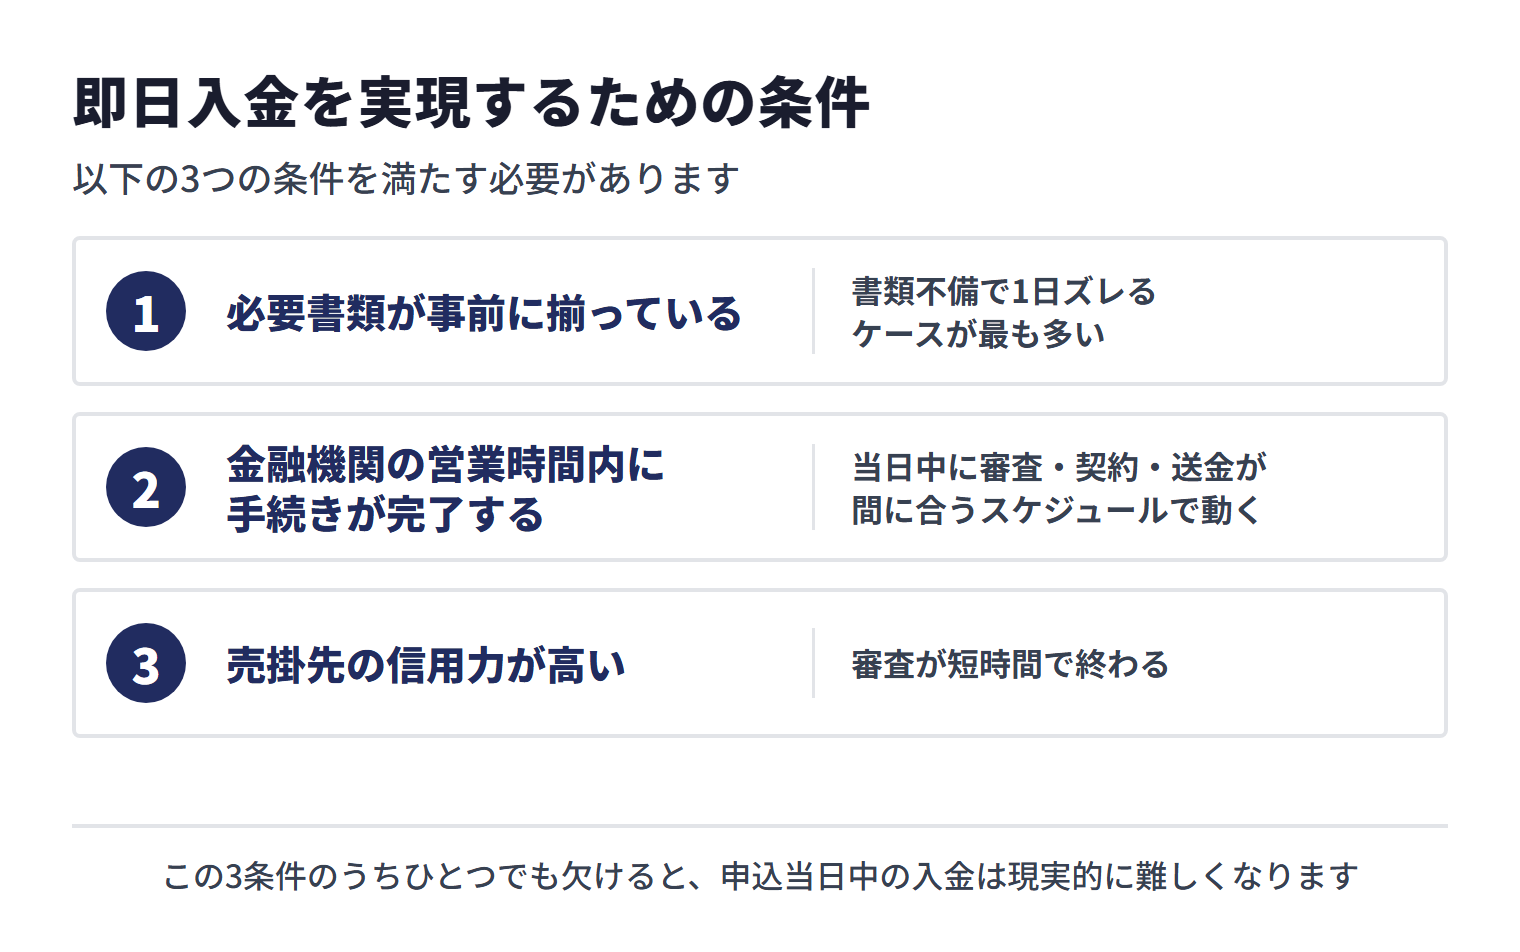
- 必要書類が事前に揃っている:売掛先宛ての請求書(PDF可)、本人確認書類、直近3〜6か月分の入出金履歴がわかる通帳コピー、法人なら登記簿謄本などを申込前に準備しておく(求められる書類と通帳の期間は会社ごとに異なる)。書類に不備があると、入金が翌日以降にずれることがある
- 金融機関の営業時間内に手続きが完了する:銀行の即時振込(モアタイム対応)でも、ファクタリング会社側の社内決裁・契約締結に数時間かかることがある。何時までの申込みなら当日入金になるかは会社ごとに異なるため事前に確認し、午前中など早い時間に申込・書類提出を済ませて、当日中に審査・契約・送金が間に合うスケジュールで動く
- 売掛先の信用力が高い:請求書買取の審査は売掛先(取引先)の信用力が中心。上場企業・官公庁・大手法人など信用力が客観的に確認できる売掛先であれば審査が短時間で終わりやすいが、信用情報が乏しい売掛先や設立直後の会社などは追加の確認が入り、即日対応が難しくなることがある
この3条件のうちひとつでも欠けると、申込当日中の入金は難しくなることがあります。「初回は翌営業日扱い」とするサービスもあるため、事前にアカウント登録だけ済ませておく・繁忙期や月末を避ける・複数社に同時に見積もりを依頼するといった工夫も有効です。
よくある質問(FAQ)
- 請求書買取とは何ですか?
- 請求書買取とは、取引先に請求書を発行した売掛金(売掛債権)を専門業者に売却し、支払期日を待たずに現金化する資金調達方法です。売買の対象は請求書という書面ではなく売掛債権で、一般に「ファクタリング」と呼ばれるサービスと同じ仕組みです。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しており、売却として処理できる取引であれば借入金は計上しません。ただし、経済的に貸付けと同様の機能を有していると思われるような取引は貸金業に該当するおそれがあるとされているため、契約の内容を確認してください。
- 請求書買取の手数料はどれくらいですか?
- 各社の公表値をもとにこの記事で整理した目安では、2社間ファクタリングは5%〜18%程度、3社間ファクタリングは1%〜9%程度です(公的な統計ではありません)。BIGは2社間5%〜・3社間1%〜です。手数料は売掛先の信用力・売掛金の金額・支払期日までの期間によって変動します。複数社で見積もりを取って比較するのがおすすめです。
- 請求書買取で即日入金は可能ですか?
- 最短即日の入金を公表している会社もありますが、入金日は審査や書類の状況によって変わります。ビートレーディングやQuQuMoは最短2時間、ラボルは最短30分の入金スピードを公表しています。
- 請求書買取に必要な書類は何ですか?
- 本人確認書類・売掛金の請求書・通帳のコピー(入出金明細)を求められることがあります(求められる書類は会社や取引の内容によって異なります)。QuQuMoのように請求書と通帳の2点だけで申し込めるサービスもあります。書類を事前に準備しておくと、即日入金に間に合わせやすくなります。
- 請求書買取を利用すると取引先に知られますか?
- 2社間ファクタリングは、契約時に取引先へ債権譲渡を通知せずに進めるため、知られにくい方法です。3社間ファクタリングの場合は取引先への通知または取引先の承諾の手続きを行うため取引先に知られますが、手数料が低く抑えられる傾向があります。
- 赤字決算でも請求書買取は利用できますか?
- 請求書買取の審査では、利用者の財務状況よりも売掛先(取引先)の信用力を重視する傾向があります。そのため赤字決算・税金滞納・債務超過の状態でも、売掛先の信用力によっては利用できる場合があります。
- 請求書買取と銀行融資の違いは何ですか?
- 金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しており、売却として処理できる請求書買取であれば借入金は計上しません(ただし、経済的に貸付けと同様の機能を有していると思われるような取引は貸金業に該当するおそれがあるとされています)。審査では売掛先の信用力が重視され、最短即日の入金を案内する会社もあります。銀行融資は借入れで返済義務が生じ、融資が決まるまでに日数がかかります。たとえば日本政策金融公庫は、国民生活事業で融資が決まるまでの平均所要日数を2〜3週間程度(土日、祝日を含む)と案内しています。
- 売掛金が回収できない場合はどうなりますか?
- ノンリコース(償還請求権なし)契約であれば、売掛先が倒産して売掛金が回収不能になっても利用者に返金義務はありません。ただし金融庁は、ファクタリングが貸金業に該当するかについて、ノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしているため、買戻しや売主自身の資金による支払を求める定めがないかも契約書で確認しましょう。
- 請求書買取で即日入金できるおすすめの会社は?
- 即日入金に対応している代表的な会社は、ラボル(最短30分)・ビートレーディング/QuQuMo/アクセルファクター(最短2時間)・OLTA/トップマネジメント/ベストファクター(最短即日)です。法人の売掛金で、大口の取引や手数料を重視するなら、法人専門ファクタリングのBIG(手数料は2社間5%〜・3社間1%〜、最短即日。3社間は公式サイトで大口取引・継続案件に最適と案内)も選択肢になります。即日入金に間に合わせるには、午前中の申込・必要書類の即時提出・売掛先信用力の高さの3点が目安です。
- 請求書ファクタリングは違法ですか?
- 請求書ファクタリング(買取)という取引の形そのものが違法とされているわけではありません。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は契約書の形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。売主が集金できなかった場合に売主が債権を買い戻すこととされている取引や、売主自身の資金で支払をしなければならないこととされている取引は、その例として挙げられています。個人の賃金債権を対象とする「給与ファクタリング」は、金融庁が貸金業に該当するとしている取引で、最高裁判所第三小法廷も令和5年2月20日の決定(令和4年(あ)第288号)で、その事件の取引に基づく金銭の交付を貸金業法・出資法上の「貸付け」に当たると判断しました(事業者の売掛債権を買い取るファクタリング一般について判断したものではありません)。契約前に、償還請求権や買戻しの定め・運営会社情報・契約条件を確認してください。
- 請求書の買取サービスとは?
- 取引先へ発行した請求書で内容を確認できる売掛債権を、ファクタリング会社などの専門業者が買い取り、支払期日を待たずに現金化するサービスです。「ファクタリング」「売掛金買取」「請求書ファクタリング」「請求書早払い」とほぼ同義で、売却として処理できる取引であれば借入れとは扱いが異なり、最短即日の資金化を案内する会社もある点が特徴です(ただし、経済的に貸付けと同様の機能を有していると思われるような取引は貸金業に該当するおそれがあると金融庁が注意を呼びかけています)。
まとめ
本記事では、請求書買取(ファクタリング)の仕組み・おすすめサービス10選の比較・選び方のポイント・注意点を解説しました。
- 請求書買取は、発行済みの請求書で内容を確認できる売掛債権を売却して支払期日前に現金化する方法。ファクタリングと同じ仕組み
- 金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている。赤字決算でも利用できる場合がある
- 最短即日の入金を公表している会社もありますが、入金日は審査や書類の状況によって変わります
- 手数料の上限確認・ノンリコース契約の確認・会社情報の透明性がサービス選びの重要ポイント
- 2社間は契約時に取引先へ通知しないため知られにくい。3社間は手数料を抑えやすいが、取引先への通知または取引先の承諾の手続きが入る
- 法人の売掛金なら、法人専門ファクタリングのBIG(手数料は2社間5%〜・3社間1%〜、見積もりは無料)も相談先の候補。見積もりに記載の手数料のみで利用でき、振込手数料もBIG側で負担すると案内している
「入金を待てない」「売掛金をすぐに現金にしたい」という方は、まずは2〜3社に無料見積もりを依頼し、手数料と条件を比較するところから始めてください。
参考資料・出典
法令・公的機関・業界団体
- 国税庁「No.6625 適格請求書等の記載事項」(nta.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(laws.e-gov.go.jp)
- 日本政策金融公庫「よくあるご質問(国民生活事業)」(jfc.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。なお、各社の手数料・スピード等のスペック情報は記事執筆時点の各社公表情報を参照しており、最新の条件は各サービス公式サイトでご確認ください。