一括ファクタリングとでんさいの違い・仕組み・手形からの移行先を実務目線で完全解説
一括ファクタリングとでんさい(電子記録債権)は、いずれも手形に代わる決済・資金化の仕組みです。本記事は両者の主導権・銀行系インフラ・電子化の有無を比較し、通常ファクタリングとの違い、業種別活用例、誤解5選、FAQまで実務目線で整理します。
【結論先出し】一括ファクタリングとでんさいの本質的な違い
一括ファクタリングは「大企業(買掛側)が主導する個別契約スキーム」、でんさいは「電子記録債権法に基づき、電子記録によって発生・譲渡する債権の仕組み」です。いずれも手形に代わる仕組みとして発展してきましたが、主導権・銀行系インフラ依存・電子化の有無で性質が異なります。
本記事では、(1)一括ファクタリングとでんさいそれぞれの仕組み、(2)両者の比較、(3)通常のファクタリングとの違い、(4)手形廃止後の移行先としての位置づけ、(5)建設・製造・卸売の業種別活用例、(6)メリット・デメリット・誤解5選まで、法人金融実務目線で整理します。手形廃止が目前に迫った今、自社の決済・資金化スキームを見直す判断材料を得られます。
「取引先から『今後は手形ではなく一括ファクタリング・でんさいで支払う』と言われた」「自社の支払いを電子化したいが、一括ファクタリングとでんさいの違いが分からない」「通常のファクタリングと何がどう違うのか整理したい」――手形廃止が目前に迫り、こうした問いを抱える経営者・財務担当者の方もいるでしょう。
全国銀行協会は、電子交換所における手形・小切手の交換廃止時期を2027年3月31日とすることを明確化しています(同協会は、2027年4月1日から手形・小切手が使用できなくなるものではないと説明しています)。また、2026年1月1日施行の取適法では、対象取引での手形払が禁止されました。本記事では、BIGの法人ファクタリング実務目線で、一括ファクタリングとでんさい(電子記録債権)の仕組みを整理し、両者の違い・通常のファクタリングとの差・業種別活用例まで踏み込んで解説します。「自社が何を選ぶべきか」を判断するための基礎知識から実務上の留意点まで、契約・運用判断に直結する実用情報を網羅します。
一括ファクタリングとは(仕組み・登場の背景)
一括ファクタリングは、買掛側(大企業・支払側)が主導するファクタリングスキームです。通常のファクタリングが「売掛側(受取側)が自ら資金化するために債権を業者に売る」のに対し、一括ファクタリングは「買掛側・下請企業・金融機関(ファクタリング会社など)の間の約定にもとづき、下請企業は代金相当額を期日前に金融機関から受け取ることができ、買掛側は期日に代金相当額を金融機関に支払う」構造をとります。
一括ファクタリングの基本フロー
一括ファクタリングは以下の流れで運用されます。
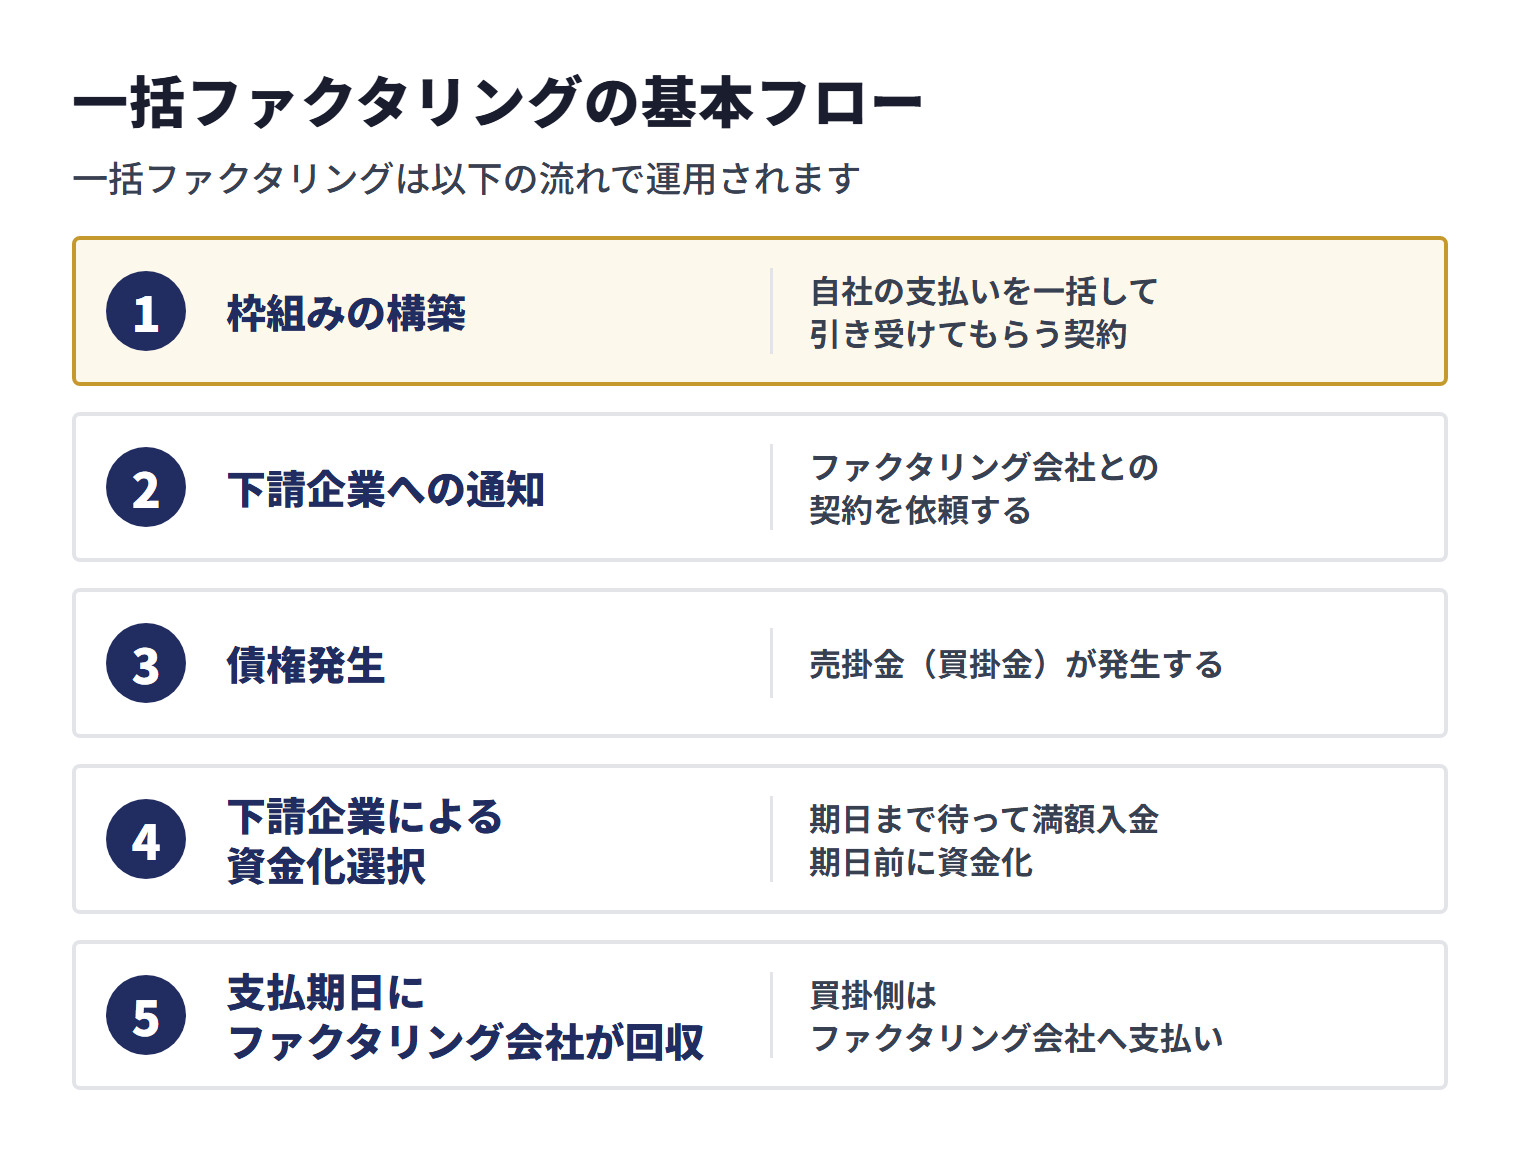
- 枠組みの構築:買掛側の大企業が、特定のファクタリング会社などの金融機関と、一括決済方式の枠組みを取り決める
- 下請企業への通知:買掛側が下請企業に対して、「今後の支払いは一括ファクタリング枠組みを通じて行う」旨を通知し、下請側にも一括ファクタリング会社との契約を依頼する
- 債権発生:通常の商取引で売掛金(買掛金)が発生する
- 下請企業による資金化選択:下請企業は、(a)期日まで待って満額入金を受ける、(b)期日前にファクタリング会社へ債権を譲渡して手数料を引いた金額を即時受け取る、のいずれかを選択
- 支払期日にファクタリング会社が回収:期日が到来したら、買掛側はファクタリング会社へ支払い、ファクタリング会社が債権譲渡を受けた下請企業分は同社の収益となる
登場の背景:手形決済の代替として
一括決済方式が下請代金の支払手段として用いられる場合の扱いについては、公正取引委員会が昭和60年12月25日に通達を出しています。一括ファクタリングが使われてきた背景には、次のような要因があります。
- 手形決済の事務負荷が大きい:手形の発行・郵送・保管・取立てには多大な事務コストと印紙税負担が発生していた
- 下請取引の早期資金化要請:下請中小企業の資金繰り支援が経済産業政策・公正取引委員会の重要テーマとなった
- 大企業の信用力を活かせる:大企業が支払主体となることで、下請けが個別にファクタリングを利用するより低コストで資金化できる
- 下請代金支払遅延等防止法(下請法。2026年1月1日からは通称「取適法」)への対応:長期の手形等が下請事業者の資金繰りの負担となっていることなどを踏まえ、手形等のサイトの短縮が進められてきた
でんさいネットのサービスが2013年2月18日に始まってからは、一括ファクタリングに代えてでんさいを使う仕組み(一括でんさい等)を採る例もあり、現在は両者が並立しています。
公正取引委員会の通達(昭和60年12月25日、平成11年改正)は、「一括決済方式」を、親事業者・下請事業者・金融機関の間の約定にもとづき、下請事業者が債権譲渡担保方式、ファクタリング方式または併存的債務引受方式により金融機関から下請代金の額に相当する金銭の貸付けまたは支払を受けることができることとし、親事業者がその額に相当する金銭を金融機関に支払う方式としています。一括決済方式には、金融機関が下請代金債務を親事業者と共に負う併存的債務引受方式のように、債権譲渡を使わない方式も含まれます。2026年1月1日から適用されている取適法の運用基準も、一括決済方式を債権譲渡担保方式、ファクタリング方式または併存的債務引受方式をいうものとしています。
旧下請法のもとで公正取引委員会が示した指導方針(令和6年4月30日改正)は、一括決済方式への加入は下請事業者の自由な意思によること、親事業者・下請事業者・金融機関の三者契約によること、下請代金の支払期日から代金相当額を金融機関に支払う期日までの期間を60日以内とすることなどを求めています。2024年4月30日には中小企業庁が公正取引委員会と連名で事業者団体等に要請文を発出し、サイトが60日を超える約束手形・電子記録債権の交付や一括決済方式による支払を行政指導の対象とする運用が、令和6年11月1日以降に交付された手形等に適用されることになりました。
2026年1月1日に施行された取適法では、対象取引で手形払が禁止されるとともに、電子記録債権等のその他の支払手段についても、支払期日までに代金相当額満額を得ることが困難なものが禁止されます。金融庁も、対象取引では支払期日を超える満期を設定した一括決済方式または電子記録債権を使用した支払いは、原則として支払遅延の禁止に該当することになると説明しています。
※出典:公正取引委員会「一括決済方式が下請代金の支払手段として用いられる場合の下請代金支払遅延等防止法及び独占禁止法の運用について」(昭和60年12月25日・平成11年7月1日改正)[1]/公正取引委員会「一括決済方式が下請代金の支払手段として用いられる場合の指導方針について」(令和6年4月30日改正)[2]/経済産業省・中小企業庁「約束手形等の交付から満期日までの期間の短縮を事業者団体に要請します」(2024年4月30日)[3]/公正取引委員会「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律の運用基準」[4]/公正取引委員会「取適法リーフレットNo.01」(令和7年8月)[5]/金融庁「金融の円滑化に向けた取組及び事業者支援の徹底について」(2025年11月27日)[6]
でんさい(電子記録債権)とは
でんさい(電子記録債権)は、電子記録債権法(平成19年法律第102号)に基づき、電子債権記録機関の電子記録によって発生・譲渡・消滅する金銭債権です。電子記録債権法は2007年6月27日に公布され、2008年12月1日に施行されました。でんさいネット(株式会社全銀電子債権ネットワーク)は、同法にもとづく電子債権記録機関として2010年6月に全国銀行協会の100%子会社として設立され、2013年2月18日にサービスの提供を開始しました。
「でんさい」と「電子記録債権」の関係
「電子記録債権」は法律上の総称、「でんさい」は全国銀行協会が設立した株式会社全銀電子債権ネットワーク(通称「でんさいネット」)が記録機関として運営する電子記録債権の通称です。電子記録債権法上の電子債権記録機関は、主務大臣の指定を受けた株式会社で(同法2条2項)、でんさいネットはその一つです。
| 用語 | 意味 |
|---|---|
| 電子記録債権 | 電子記録債権法に基づき、電子記録機関の記録により発生・譲渡される金銭債権の総称 |
| でんさい | でんさいネット(株式会社全銀電子債権ネットワーク)が記録機関として運営する電子記録債権 |
| でんさいネット | 全国銀行協会が設立した記録機関の運営会社。多くの金融機関が窓口として加盟 |
でんさいの基本機能
でんさいは、手形が果たしてきた「期日前の譲渡可能性」「決済手段」「分割不可」といった機能を電子的に再構築・拡張した仕組みです。主な機能は次のとおりです。
- 発生記録:電子記録債権は発生記録をすることによって生じる(電子記録債権法15条)。手形の振出に相当
- 譲渡記録:電子記録債権の譲渡は、譲渡記録をしなければ効力を生じない(同法17条)。手形の裏書に相当
- 分割譲渡:手形では不可能だった債権の分割譲渡が可能(電子記録債権は分割をすることができる。同法43条)。100万円の債権を30万円・70万円に分けて別々の相手に譲渡できる
- 支払期日の自動決済:期日到来時に金融機関の口座間で自動的に決済される
- でんさい割引:取引銀行に譲渡して手形割引と同様に期日前資金化が可能
- でんさいファクタリング:第三者(ファクタリング会社含む)へ譲渡して資金化が可能
でんさい利用に必要な手続
でんさいを利用するには、以下の手続が必要です。
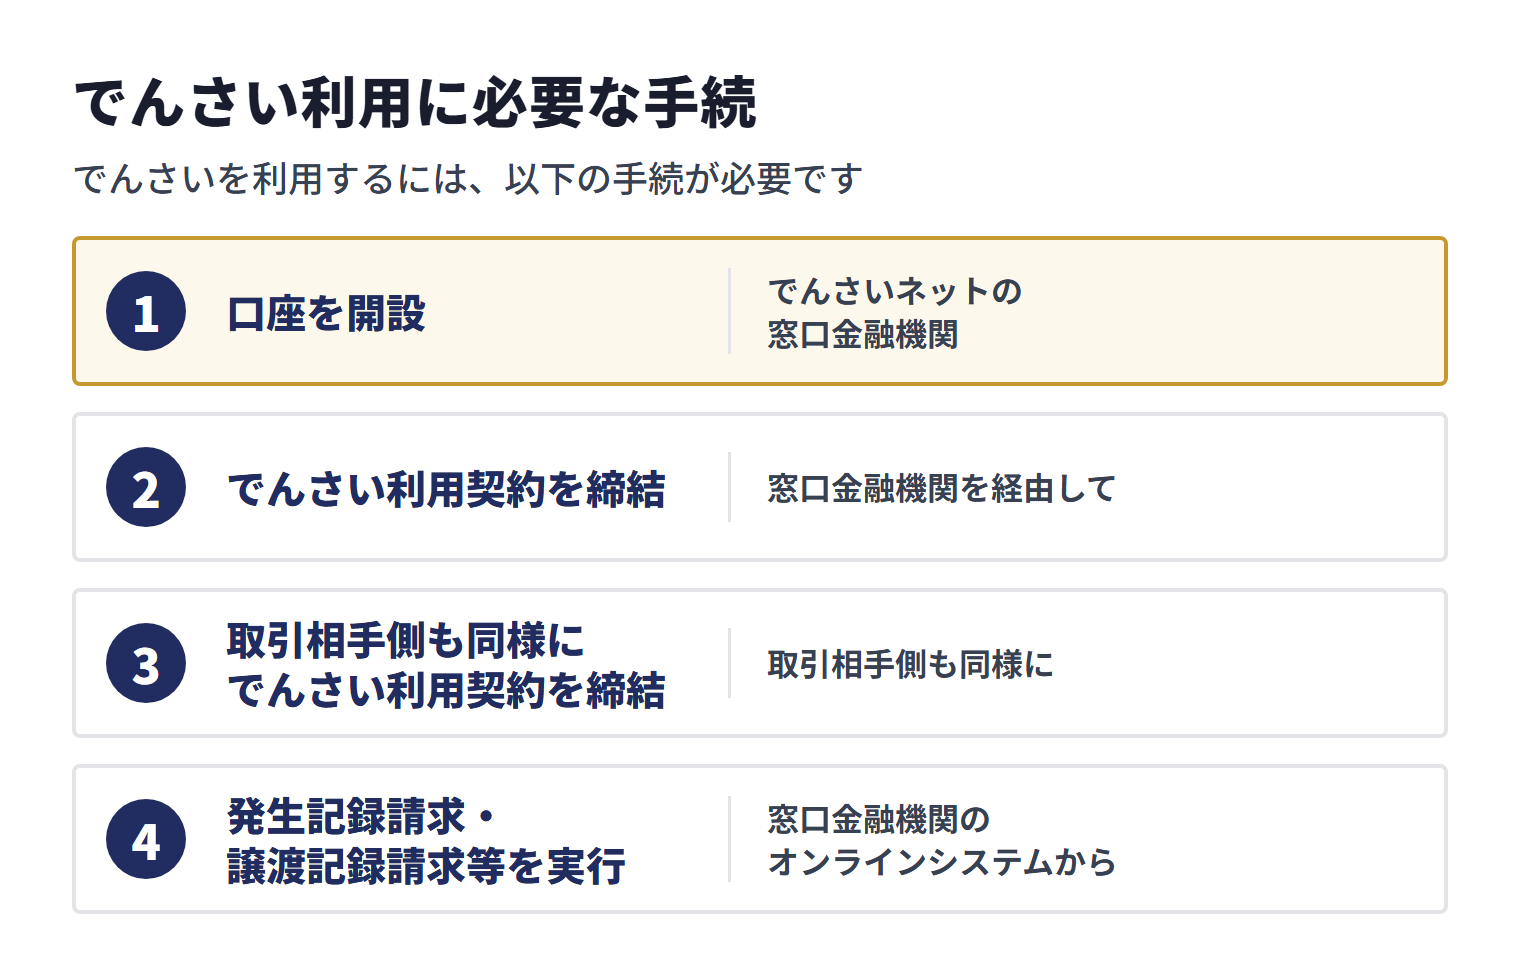
- でんさいネットの窓口金融機関(多くの都市銀行・地方銀行・信用金庫・信用組合・農協等が加盟)で口座を開設
- 窓口金融機関を経由してでんさい利用契約を締結(利用者番号が付与される)
- 取引相手側も同様にでんさい利用契約を締結している必要がある
- 窓口金融機関のオンラインシステムから発生記録請求・譲渡記録請求等を実行
双方が利用者でなければでんさい取引はできないため、サプライチェーン全体での導入には時間がかかる点が普及上の課題です。でんさいネットの利用者登録数(同一の利用者を名寄せした各年度末の数)は、2023年度末495,151社、2024年度末523,122社、2025年度末569,854社と推移しています。
一括ファクタリングとでんさいの違い(比較表)
一括ファクタリングとでんさいは、いずれも手形に代わる仕組みとして発展してきましたが、その本質的な性質は異なります。両者を主要観点で比較します。
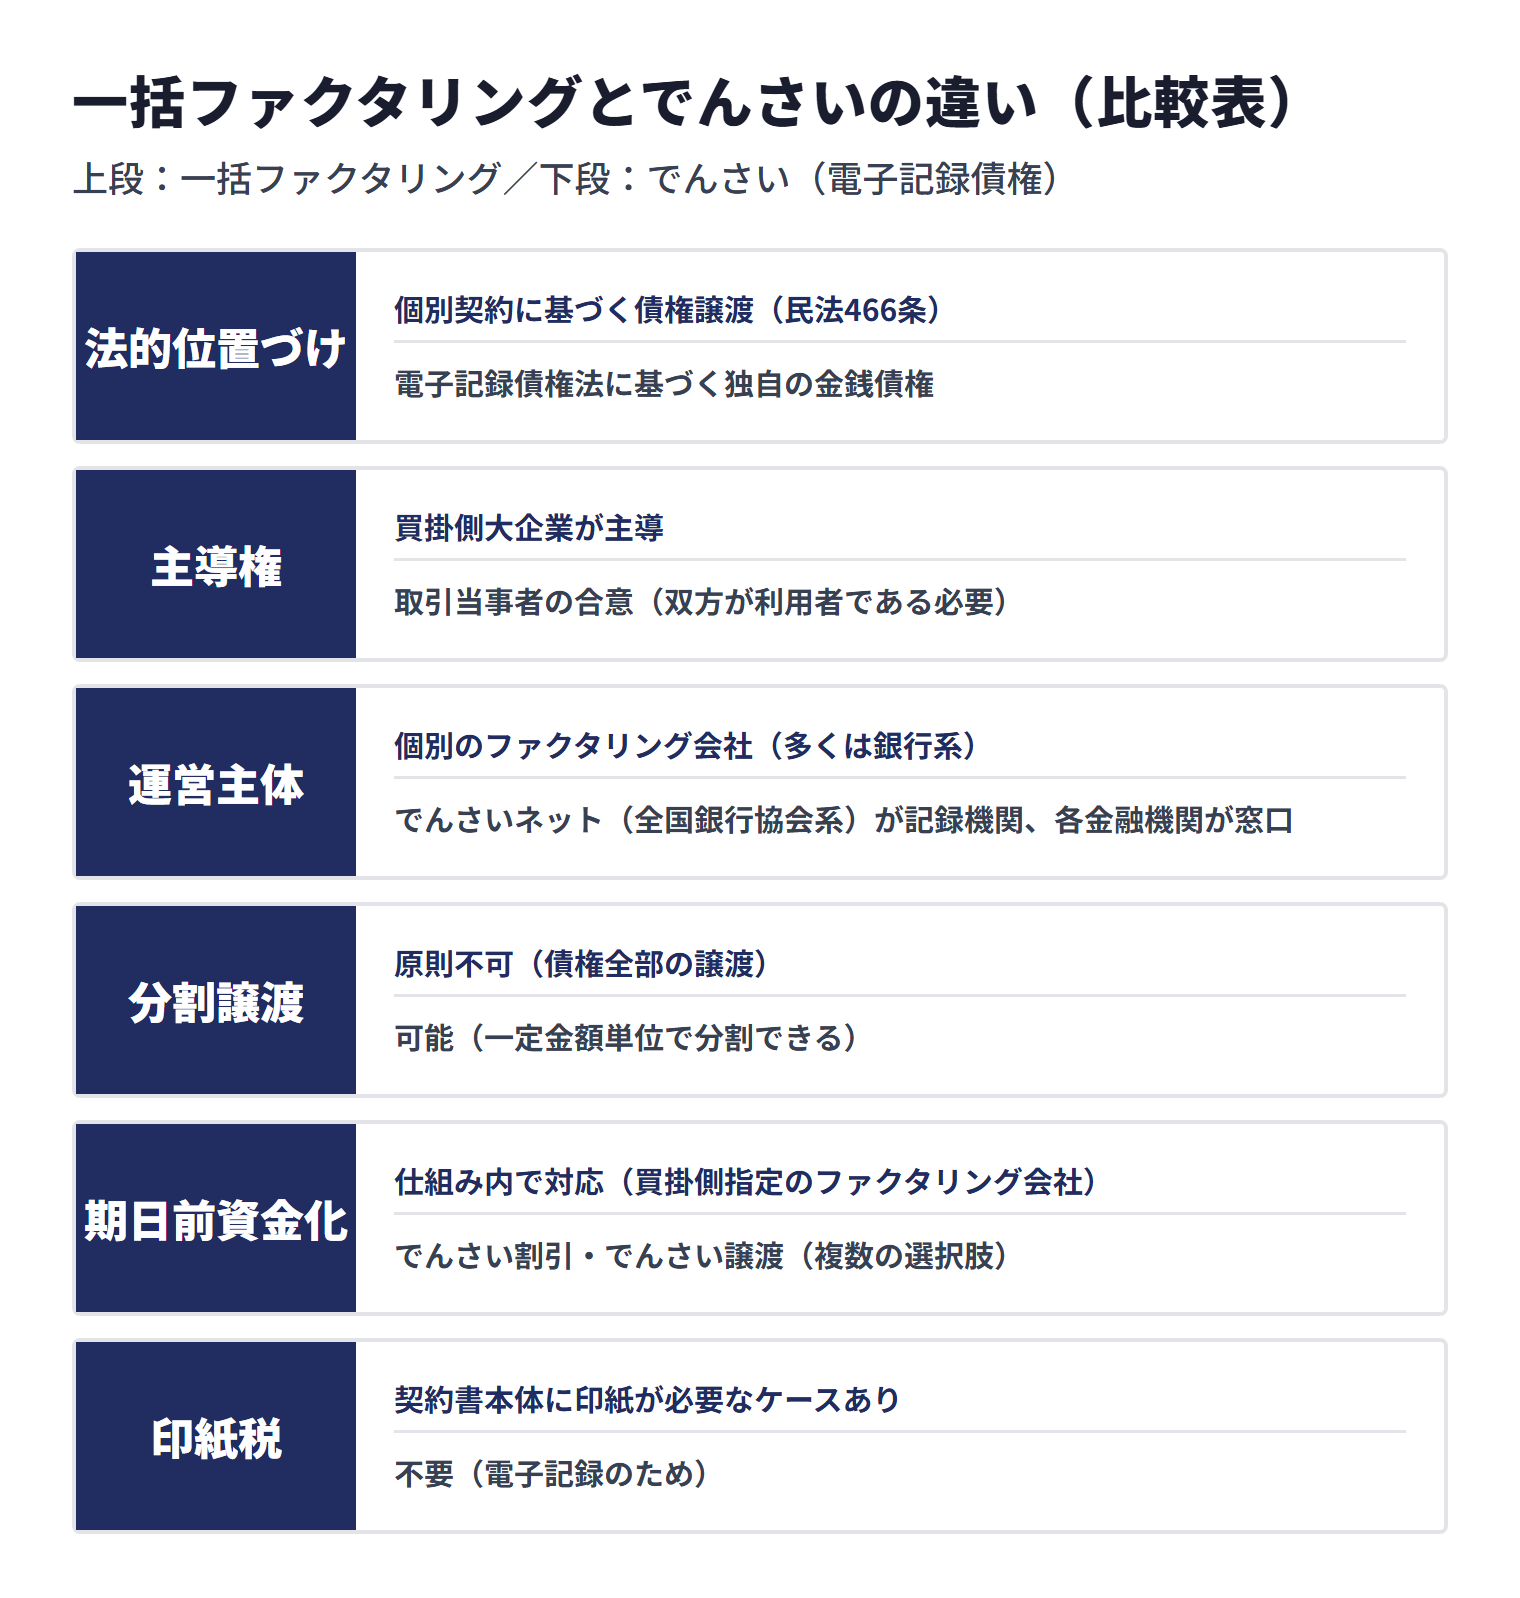
| 比較観点 | 一括ファクタリング | でんさい(電子記録債権) |
|---|---|---|
| 法的位置づけ | 個別契約に基づく債権譲渡(民法466条) | 電子記録債権法に基づく独自の金銭債権 |
| 主導権 | 買掛側大企業が主導 | 取引当事者の合意(双方が利用者である必要) |
| 運営主体 | 個別のファクタリング会社(多くは銀行系) | でんさいネット(全国銀行協会系)が記録機関、各金融機関が窓口 |
| 必要なインフラ | ファクタリング会社との個別契約 | でんさいネット利用契約(窓口金融機関経由) |
| 電子化の度合い | 業者により異なる(紙ベース運用も残存) | 完全電子化(記録機関の電子記録のみ) |
| 分割譲渡 | 原則不可(債権全部の譲渡) | 可能(一定金額単位で分割できる) |
| 期日前資金化 | 仕組み内で対応(買掛側指定のファクタリング会社) | でんさい割引・でんさい譲渡(複数の選択肢) |
| 下請企業の選択肢 | 買掛側指定の業者・条件のみ | 取引銀行を含む複数業者から選択可能 |
| 印紙税 | 契約書本体に印紙が必要なケースあり | 不要(電子記録のため) |
| 導入の主体 | 大企業の決済方針として個別導入 | 取引銀行を介して双方が利用契約を締結 |
一括ファクタリングが向く局面
- 買掛側大企業が、特定のファクタリング会社と緊密な関係を持っている
- 下請企業数が多く、サプライチェーン全体の資金繰りを買掛側がコントロールしたい
- でんさい利用契約を全下請に求めるのは現実的でない(多重下請け構造の建設業など)
でんさいが向く局面
- 取引銀行のネットワーク内で電子化を完結させたい
- 下請企業側にも資金化の選択肢を残したい(自社取引銀行での割引・複数業者でのファクタリング)
- 分割譲渡の柔軟性を活かしたい(一部だけ資金化、複数の支払いに分割充当など)
- 手形からのストレートな移行先として、電子化メリットを最大化したい
通常のファクタリングとの違い
「通常のファクタリング」(売掛側主導の2社間・3社間ファクタリング)と、一括ファクタリング・でんさい関連の資金化との違いを整理します。
主導権の違い
| 区分 | 主導権 | 典型シナリオ |
|---|---|---|
| 通常のファクタリング(2社間・3社間) | 売掛側(受取側)が主導 | 資金繰りに困った中小企業が、自社の売掛金をファクタリング会社に売却して期日前に資金化する |
| 一括ファクタリング | 買掛側(支払側)の大企業が主導 | 大企業がサプライヤー全体の早期支払スキームを構築。下請けはその枠組みに参加 |
| でんさい割引 | 債権者(売掛側)が主導 | でんさいで受け取った債権を取引銀行で割引してもらい期日前資金化 |
| でんさいファクタリング | 債権者(売掛側)が主導 | でんさい債権をファクタリング会社に譲渡して資金化 |
銀行系インフラへの依存度
通常のファクタリングは独立系・銀行系・ノンバンク系・オンライン完結型など多様な業者が混在し、業者選択の自由度が高いのが特徴です。一方、一括ファクタリングは銀行系ファクタリング会社が中心、でんさいは全国銀行協会系インフラのため、いずれも銀行系インフラに強く依存します。これは安定性の利点であると同時に、「審査基準が銀行融資寄りで個別事情への柔軟性に欠ける」という性質も生みます。
適用される法律と債権の性質
| 区分 | 法的根拠 | 債権の性質 |
|---|---|---|
| 通常のファクタリング | 民法466条(債権の譲渡性)・467条(債権の譲渡の対抗要件) | 個別の売掛債権を譲渡。売掛先(債務者)に主張するには譲渡人から売掛先への通知または売掛先の承諾、売掛先以外の第三者に主張するには確定日付のある証書による通知または承諾が必要。法人がする金銭債権の譲渡では、債権譲渡登記で債務者以外の第三者に対する対抗要件を備える方法もある |
| 一括ファクタリング | 方式により異なる(債権譲渡担保方式・ファクタリング方式・併存的債務引受方式)+三者契約 | 債権譲渡担保方式・ファクタリング方式は下請代金債権の担保差入れや譲渡を使い、併存的債務引受方式は金融機関が下請代金債務を親事業者と共に負う。一括契約により事務処理が簡素化されている |
| でんさい | 電子記録債権法 | 発生記録によって生じ、譲渡は譲渡記録をしなければ効力を生じない(電子記録債権法15条・17条) |
でんさいは「電子記録債権法」という独立の法律に基づくため、民法上の指名債権とは法的性質が異なる点が特徴です。当事者間の合意のみで譲渡の効力が生じる指名債権と異なり、電子記録債権の譲渡には譲渡記録が必要で、手形債権と同様に原則として善意取得や人的抗弁の切断の効力が認められています(企業会計基準委員会 実務対応報告第27号)。取引の安全を確保する観点から制度化されたものですが、あらゆるリスクがなくなるわけではありません。
手形からの移行先としての位置づけ
全国銀行協会は2026年6月18日、電子交換所における手形・小切手の交換廃止時期を「2027年3月31日」とすることを明確化しました。同協会の「手形・小切手機能の全面的な電子化に向けた自主行動計画」は、2026年度末までに電子交換所における手形・小切手の交換枚数をゼロにすることを最終目標に掲げています。ただし同協会は、2027年4月1日から手形・小切手が使用できなくなるものではないとし、電子交換所を介さない決済となるため、金融機関の判断により手形・小切手の取扱い可否等が変更となる可能性があると説明しています。取適法の対象取引では2026年1月1日から手形払が禁止されており、手形を使ってきた企業にとって移行先の検討は避けにくい経営課題です。
手形廃止の背景
- 下請取引の現代化:手形決済(特に長期サイト手形)が下請けの資金繰り圧迫要因となっており、公正取引委員会・中小企業庁が継続的に指摘
- 事務コスト・印紙税負担:紙の手形は発行・郵送・保管に多大なコストがかかる
- 盗難・紛失・偽造リスク:紙ベース固有のセキュリティ課題
- サプライチェーン全体のDX要請:請求書・契約書の電子化と歩調を合わせた決済電子化
移行先の選択肢
手形からの移行先として、以下の選択肢が並立します。それぞれの特徴を整理しておくことが、自社・取引先との合意形成の出発点です。
| 移行先 | 特徴 | 適した状況 |
|---|---|---|
| 振込(現金払い) | 最もシンプルだが、買掛側の資金繰り負担が増す | 支払サイクルを短縮できる体力のある買掛側 |
| でんさい | 手形機能を電子化。割引・譲渡で期日前資金化可能 | 取引銀行ネットワーク内で電子化を完結したい場合 |
| 一括ファクタリング | 買掛側主導でサプライヤー全体の早期支払を実現 | 大企業が下請ネットワーク全体の資金繰り改善を図る場合 |
| 通常のファクタリング | 売掛側が個別に資金化を選択 | 買掛側が現金払い・振込に切り替えた後、売掛側がさらに早期化したい場合 |
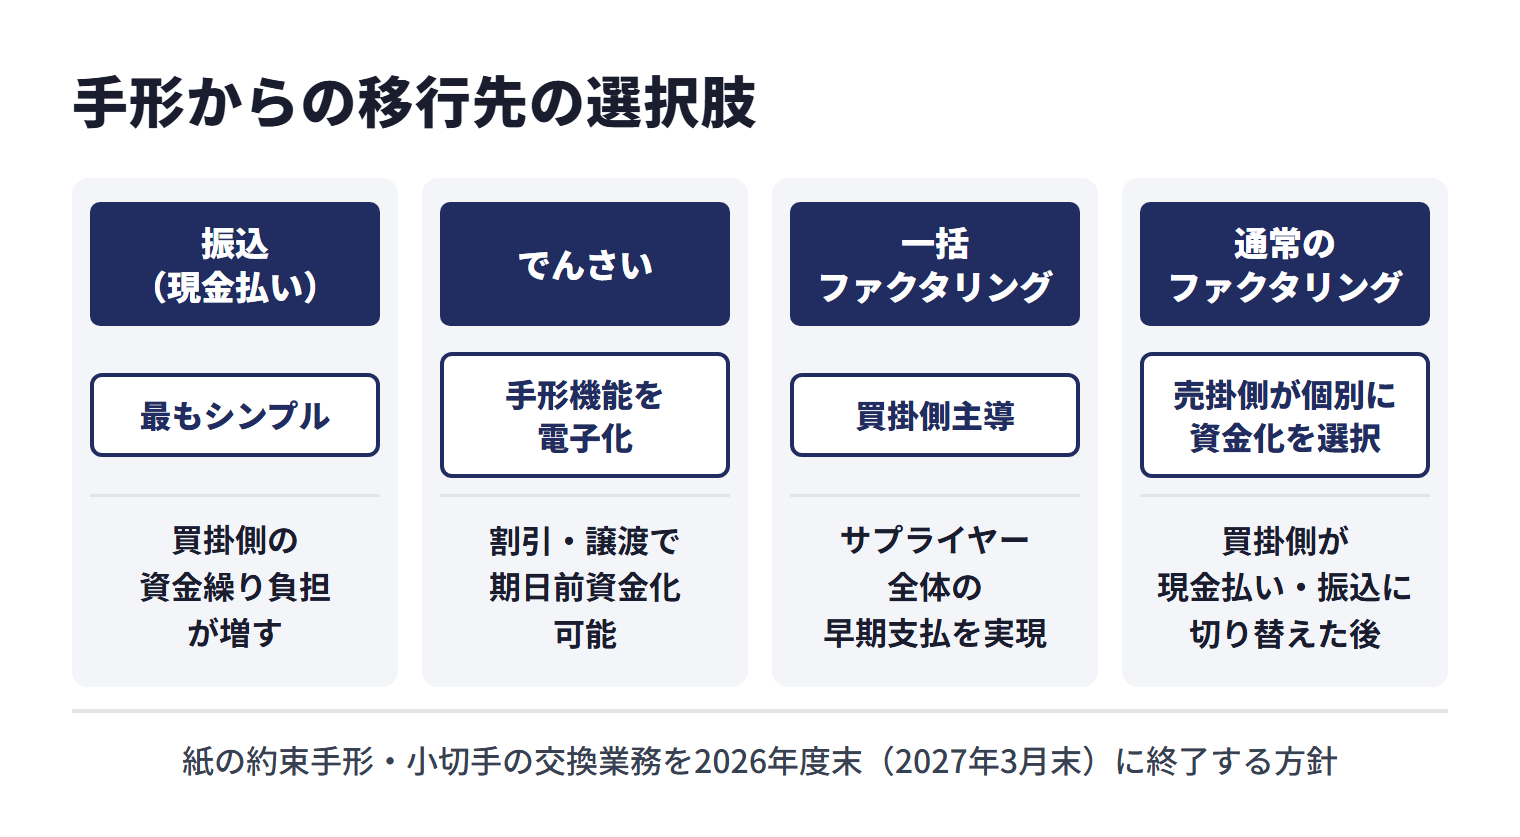
「手形→でんさい」が王道、「手形→一括ファクタリング」も並立
手形決済を行ってきた大企業・中堅企業は、その代替として(1)でんさいへ全面移行する、(2)一括ファクタリングのスキームを構築する、のいずれかを選択する例があります。両者は二者択一ではなく、業界・取引相手の特性に応じて使い分け・併用される場合もあります。
建設業・製造業など多重下請け構造の業界では、すべての下請にでんさい利用契約を求めるのが現実的でないため、買掛側主導の一括ファクタリングが選ばれることがあります。一方、取引相手の多くがでんさいの利用契約を結んでいる場合は、でんさいへの全面移行を進めやすくなります。
業種別の活用例(建設・製造・卸売)
一括ファクタリング・でんさいの活用は業種により特徴があります。代表的な3業種の事例を整理します。
建設業:元請ゼネコンの下請支払い電子化
建設業は多重下請け構造(元請ゼネコン → 1次下請 → 2次下請 → 3次下請)と長期工事の出来高払いが特徴で、資金繰り問題が業界全体の課題です。一括ファクタリング・でんさいの活用例:
- 元請ゼネコンが1次下請への支払いに一括ファクタリングを採用し、下請けが期日前に資金化できる枠組みを提供
- 大手建設会社がでんさいネット経由で全1次下請への支払いを電子化、印紙税・郵送コストを削減
- 建設業界では工事保留金(支払保留)の長期化が問題視されてきたため、早期資金化スキームの提供が下請け確保の競争優位にもなる
なお、元請から下請への建設工事の再委託には取適法は適用されず、建設業法が適用されます。国土交通省の建設業法令遵守ガイドライン(第12版・2026年1月)は、下請代金の支払いはできる限り現金とし、少なくとも労務費に相当する部分は現金で支払われるよう支払条件を設定することを求めています。手形については、2024年11月1日以降、特定建設業者が一定の下請に60日を超える手形を交付すると建設業法に違反するおそれがあるとされ、2026年8月の国土交通省の要請では、手形の利用廃止等に向けた取組を進めるよう努めることが重要とされています。
※出典:公正取引委員会「よくある質問コーナー(取適法)」[7]/国土交通省「建設業法令遵守ガイドライン(第12版)」(2026年1月)[8]/国土交通省「手形期間の短縮について」(2024年4月30日)[9]/国土交通省「下請契約及び下請代金支払の適正化並びに施工管理の徹底等について」(2026年8月3日)[10]
BIGの建設業向けファクタリング実務でも、元請からの一括ファクタリング・でんさいスキームを利用しつつ、それでも資金繰りが間に合わない局面で2社間ファクタリングを併用する事例をうかがうことがあります。
製造業:サプライチェーン全体の資金繰り改善
製造業(特に自動車・電機・機械など多段階サプライチェーン業界)では、大手メーカーがサプライヤー全体の資金繰り改善を狙って一括ファクタリング・でんさいを導入する例があります。
- 大手自動車メーカーが部品メーカーへの支払いに一括ファクタリングを採用し、Tier1〜Tier3の資金繰りを安定化
- 大手電機メーカーがでんさいネット経由でサプライヤー支払いを電子化、自社の事務コストとサプライヤー側の資金繰り双方を改善
- BCP(事業継続計画)の観点からも、紙ベース手形のリスク(災害時の決済遅延)の回避策として導入されることがある
卸売業:商社・問屋の決済電子化
卸売業(特に大手商社・専門商社)は取引件数が膨大で、決済の事務効率化メリットが大きい業界です。
- 大手総合商社がメインバンク経由ででんさいへの移行を進め、仕入先・販売先双方の決済を電子化する
- 食品卸・日用品卸など中堅商社で、でんさい+部分的な一括ファクタリングのハイブリッド運用を採用
- 分割譲渡が可能なでんさいの特性を活かし、複数の支払いに対し一部だけ譲渡する柔軟運用
メリットとデメリット
一括ファクタリング・でんさいそれぞれのメリット・デメリットを、立場別(買掛側・売掛側)に整理します。
一括ファクタリングのメリット
| 立場 | メリット |
|---|---|
| 買掛側(大企業) | ・手形発行・郵送の事務コスト削減 ・印紙税負担の軽減(契約書一本化により総額減) ・サプライヤー全体の資金繰り安定化(取引継続性の向上) ・下請企業が支払期日までに代金相当額の全額を受け取れる条件で運用すれば、支払期日(取適法では受領日から60日以内)の規律に沿った支払いがしやすい |
| 売掛側(下請企業) | ・期日前の早期資金化が可能 ・買掛側大企業の信用力ベースで判定されるため自社信用力の影響が少ない ・契約手続が簡素(買掛側がスキームを用意) ・通常のファクタリングより手数料が低くなる場合がある |
一括ファクタリングのデメリット
| 立場 | デメリット |
|---|---|
| 買掛側(大企業) | ・スキーム構築・運用にファクタリング会社との交渉コストが必要 ・全下請に対して一括ファクタリング会社との契約手続を依頼する必要 |
| 売掛側(下請企業) | ・買掛側指定のファクタリング会社・条件しか選べない ・複数業者の相見積もりによる手数料最適化が困難 ・買掛側が枠組みを廃止すれば自動的に利用不可 |
でんさいのメリット
- 完全電子化:紙ベース手形に比べて事務コスト・印紙税・郵送コスト・保管コストを削減できる
- 分割譲渡可能:手形では不可能だった分割活用(一部資金化・複数充当)が可能
- 譲渡は譲渡記録で効力が生じる:譲渡記録をしなければ譲渡の効力が生じない仕組みで(電子記録債権法17条)、手形債権と同様に原則として善意取得や人的抗弁の切断の効力も認められている
- 選択肢の多様性:でんさい割引・でんさいファクタリングなど資金化手段を売掛側が選べる
- 銀行界が運営する記録機関:でんさいネットは全国銀行協会の100%子会社で、電子記録債権法にもとづく電子債権記録機関として運営されている
でんさいのデメリット
- 双方の利用契約が必要:取引相手もでんさい利用者でなければ取引できない
- 初期導入の手間:窓口金融機関での契約手続が必要、社内システム連携も検討
- 銀行融資審査に近い性質(割引時):でんさい割引は銀行の与信判断が前提となり、銀行融資審査が通らない企業には利用しづらい
- 記録機関のシステム障害リスク:低頻度ながらシステム停止時には取引ができない(紙手形と異なるリスクの形)
仕訳・会計処理の概要
でんさいの基本的な勘定科目
企業会計基準委員会の実務対応報告第27号は、電子記録債権を会計処理上は手形債権に準じて取り扱うことが適当とし、売掛金や買掛金に係る取引のように手形債権が指名債権とは別に区分掲記される取引では、「電子記録債権(又は電子記録債務)」等、電子記録債権を示す勘定科目で表示するとしています(重要性が乏しい場合は受取手形・支払手形に含めて表示することもできます)。表示の例は次のとおりです。
| 立場 | 勘定科目(一例) | 備考 |
|---|---|---|
| 受取側(債権者) | 「電子記録債権」勘定 | 受取手形に類似。期日に普通預金へ振替 |
| 支払側(債務者) | 「電子記録債務」勘定 | 支払手形に類似。期日に普通預金から決済 |
一括ファクタリング・でんさい譲渡の処理イメージ
一括ファクタリングでの債権譲渡や、でんさい割引・でんさい譲渡で資金化した場合の処理は、通常のファクタリング同様、額面と入金額の差額を費用として処理します。実務対応報告第27号の設例では、電子記録債権を譲渡記録により現金と引換えに譲渡した場合の差額を「電子記録債権売却損」としています。
たとえば、額面1,000万円の電子記録債権を割引料3%(30万円)で割引した場合の概念的な処理イメージは、次のようになります。
- 借方:普通預金 970万円 / 電子記録債権売却損 30万円
- 貸方:電子記録債権 1,000万円
ただし、買戻特約や償還請求権の有無により実態が「金融取引」として処理される場合と「売却取引」として処理される場合に分岐します。実務対応報告第27号も、譲渡の処理は企業会計基準第10号「金融商品に関する会計基準」第8項及び第9項の消滅の認識要件を満たしていることを前提としているため、税理士監修のうえ自社の会計方針に応じた処理を行ってください。
消費税の取扱い
国税庁は、金銭債権などの譲渡を消費税の非課税取引とし(消費税法別表第二)、金銭債権の買取または立替払に係る差益も非課税となる取引に挙げています。一方、付随する事務手数料・調査料・コンサル料といった別建ての料金の扱いは、契約の内容に沿って確認が必要です。請求書・見積書での内訳確認が必要です。
よくある誤解5選
一括ファクタリング・でんさいに関しては、業界外で根強く流通している誤解があります。代表的な5つを整理します。
- 誤解1:「一括ファクタリングとでんさいは同じものである」
- 両者は混同されがちですが、本質は異なります。一括ファクタリングは「買掛側大企業が主導する個別契約スキーム」、でんさいは「電子記録債権法に基づき、電子債権記録機関の記録によって発生・譲渡する債権」です。一括ファクタリングは個別契約・買掛側主導が本質、でんさいは法律と銀行系インフラに支えられた電子化された債権そのものという違いがあります。実務上は、でんさいベースで一括ファクタリング類似のスキーム(一括でんさい)を構築する例もあるため、文脈での判別が必要です。
- 誤解2:「でんさいは手形のオンライン版にすぎない」
- でんさいは手形を電子化しただけのものではありません。法的には電子記録債権法という独立の法律に基づく金銭債権で、手形(手形法に基づく有価証券)とは別物です。決定的な違いとして、でんさいは分割譲渡が可能、譲渡は譲渡記録をしなければ効力を生じない、紙の現物がないため盗難・紛失のリスクを抑えられる、印紙税が不要、といった特徴を持ちます。「手形の電子化」というより「手形機能を踏まえつつ拡張された新しい債権制度」と理解するのが正確です。
- 誤解3:「一括ファクタリングは下請企業にとって強制的なもの」
- 一括ファクタリングは買掛側主導ではあっても、下請企業の参加・期日前資金化の選択は任意です。下請企業は「期日まで待って満額入金を受ける」「期日前にファクタリング会社に譲渡して手数料控除後の額を即時受け取る」を選択できます。買掛側が一括ファクタリングを採用したからといって、下請が必ずしも資金化を選ばなければならないわけではありません。ただし、買掛側が指定する一括ファクタリング会社との利用契約は通常必要となります。
- 誤解4:「でんさい割引は銀行融資ではない」
- でんさい割引は形式的には債権譲渡ですが、金融機関側の審査は融資審査に近い性質を持ちます。割引依頼者(債権者)の信用力と、債務者(支払側)の信用力の双方が判断されるため、銀行融資が通らない企業はでんさい割引も利用しづらいのが実態です。「でんさいファクタリング(記録機関ではなく民間ファクタリング会社への譲渡)」は債務者の信用力中心の審査となるため、銀行融資が難しい企業でも利用可能なケースがあります。両者の性質の違いは資金調達戦略上重要です。
- 誤解5:「手形廃止後は一括ファクタリングかでんさいのどちらか一方に集約される」
- 業種・取引相手の特性により、一括ファクタリングとでんさいは並立し、ハイブリッドで運用する例もあります。多重下請け構造の建設業では一括ファクタリング、取引相手の多くがでんさいを利用している業界ではでんさい、というように業種の特性に応じて選ぶ考え方があります。さらに、買掛側が一括ファクタリングを構築しつつ、その下で実際の決済はでんさい記録で行う「一括でんさい」型のスキームもあるため、両者は対立概念ではなく補完関係にあります。
よくある質問(FAQ)
- 一括ファクタリングとでんさい(電子記録債権)の違いは何ですか?
- 一括ファクタリングは大企業(買掛側)が主導し、買掛側・下請企業・金融機関(ファクタリング会社など)の間の約定にもとづいて、下請企業が期日前に代金相当額を受け取れるようにする仕組みです。一方、でんさい(電子記録債権)は全国銀行協会が設立した電子債権記録機関「でんさいネット」が管理する電子的な金銭債権で、手形に代わる決済インフラそのものを指します。一括ファクタリングは個別契約ベース、でんさいは法律(電子記録債権法)に基づき、電子記録によって発生・譲渡する債権の仕組みという点が本質的な違いです。
- 一括ファクタリングと通常のファクタリングは何が違いますか?
- 通常のファクタリング(売掛側主導型)は、売掛金を持つ企業が自ら資金化のためにファクタリング会社へ債権を譲渡します。これに対し一括ファクタリングは、買掛側の大企業が金融機関(ファクタリング会社など)と組み、下請企業が期日前に代金相当額を受け取れ、買掛側は期日に金融機関へ支払う枠組みを構築し、下請企業はその枠組みに参加して期日前に資金化するスキームです。主導権・契約の枠組み・手数料負担の構造が異なります。
- でんさいと手形はどう違いますか?
- 手形は紙ベースの有価証券で、印紙税・郵送・盗難リスク・分割不可といった制約があります。でんさい(電子記録債権)は、でんさいネットの電子記録によって発生・譲渡・消滅が管理されるため、印紙税が不要、分割譲渡が可能、紙の現物の郵送・保管が不要です。法的には電子記録債権法に基づく金銭債権で、発生や譲渡に電子記録を要し、原則として善意取得や人的抗弁の切断の効力が認められるなど手形債権と共通する面がある一方、分割が容易に行えるなど手形債権と異なる面もあります。全国銀行協会は電子交換所における手形・小切手の交換廃止時期を2027年3月31日としていますが、2027年4月1日から手形・小切手が使用できなくなるものではないと説明しています。
- でんさいで資金化する方法は何がありますか?
- でんさいの資金化方法は主に3つです。(1) 期日まで保有して満額入金を受ける、(2) でんさい割引:取引銀行に債権を譲渡し、割引料を差し引いた金額を期日前に受け取る、(3) でんさい譲渡(ファクタリング含む):第三者へ債権を譲渡して資金化する。割引は金融機関の与信判断が必要で銀行融資に近い性質、譲渡型ファクタリングは売掛先(債務者)の信用力で判断される性質を持ちます。
- 一括ファクタリングは下請企業にメリットがありますか?
- 下請企業にとってのメリットは(1)期日前の早期資金化が可能、(2)買掛側大企業の信用力を背景にしたファクタリング会社の与信判断のため自社の信用力に左右されにくい、(3)買掛側が枠組みを用意するため契約手続が簡素、(4)手形に伴う印紙税・郵送・保管コストが不要、の4点が代表的です。一方、買掛側が指定するファクタリング会社・条件以外を選べないため、複数社相見積もりによる手数料最適化はしにくいという制約もあります。
- 一括ファクタリングやでんさいは通常のファクタリングと比べて手数料が安いですか?
- 一括ファクタリング・でんさい割引は、通常の2社間ファクタリングより手数料が低くなる場合があります。考えられる理由は(1)買掛側大企業の信用力が前提となるため信用リスクが低い、(2)銀行系インフラ・銀行系業者が中心で運用コストが抑えられる、(3)スキーム化により事務コストが圧縮される、の3点です。ただし個別案件の手数料は契約条件・債権金額・サイトにより変動するため、業者の見積書で最終手取額を確認してください。
- でんさいを利用するには何が必要ですか?
- でんさいネットに加盟している金融機関(窓口金融機関)に口座を開設し、でんさい利用契約を締結する必要があります。多くの都市銀行・地方銀行・信用金庫・信用組合・農協・信漁連等が加盟しているため、メインバンクが窓口金融機関であれば追加申込で利用可能です。利用にあたっては取引相手側もでんさい利用契約を締結している必要があり、双方が利用者となって初めて発生記録請求等の取引が可能になります。
- 建設業や製造業で一括ファクタリング・でんさいはどう使われていますか?
- 建設業では元請ゼネコンが下請けへの支払いに一括ファクタリング・でんさいを採用するケースがあります。長期工事の出来高払いに対応しやすく、下請業者の早期資金化にも資するためです。製造業では大手メーカーがサプライチェーン全体の資金繰り改善の一環として導入することがあり、卸売業では大手商社が仕入先・取引先との決済電子化として活用する例があります。なお、元請から下請への建設工事の再委託には取適法は適用されず建設業法が適用され、2024年11月1日以降、特定建設業者が一定の下請に60日を超える手形を交付すると建設業法に違反するおそれがあるとされています。
まとめ
本記事では、一括ファクタリングとでんさい(電子記録債権)の仕組み・違い・通常ファクタリングとの差・手形廃止後の移行先としての位置づけ・業種別活用例・メリット・デメリット・誤解までを解説しました。要点を整理します。
- 一括ファクタリングは買掛側大企業が主導する個別契約スキーム。下請企業の早期資金化を支援する
- でんさいは電子記録債権法に基づく電子記録債権の仕組み。全国銀行協会の100%子会社であるでんさいネットが電子債権記録機関として運営
- 両者は対立概念ではなく、業種特性に応じて並立・併用されることがある
- 通常のファクタリングは売掛側主導、一括ファクタリングは買掛側主導、でんさいは決済インフラそのものという主導権・性質の違いがある
- 取適法(2026年1月1日施行)で対象取引の手形払が禁止され、全国銀行協会は電子交換所での手形・小切手の交換廃止時期を2027年3月31日としている(2027年4月1日から手形・小切手が使用できなくなるものではない)
- 分割譲渡可能・譲渡は譲渡記録で効力が生じる・印紙税不要などの特徴がでんさいにはあるが、双方の利用契約が前提
- 会計処理は手形債権に準じて取り扱うことが適当とされる(実務対応報告第27号)が、買戻特約や償還請求権の有無で実態判定が分かれるため、税理士・会計士監修のうえ自社方針を確定すべき
BIGの法人ファクタリング実務でも、買掛側からの一括ファクタリング・でんさいスキームを利用しつつ、緊急時には2社間ファクタリングを併用する事例もあります。手形を使ってきた法人にとって、決済・資金化スキームの見直しは避けて通りにくい経営課題です。自社の業種・取引特性に最適なスキーム構築や、一括ファクタリング・でんさいでカバーしきれない局面での資金繰り対応について、判断に迷われる場合はBIGまでご相談ください。
参考資料・出典
法令・公的機関・業界団体
- 公正取引委員会「一括決済方式が下請代金の支払手段として用いられる場合の下請代金支払遅延等防止法及び独占禁止法の運用について」(昭和60年12月25日・平成11年7月1日改正)(jftc.go.jp)
- 公正取引委員会「一括決済方式が下請代金の支払手段として用いられる場合の指導方針について」(令和6年4月30日改正)(jftc.go.jp)
- 経済産業省・中小企業庁「約束手形等の交付から満期日までの期間の短縮を事業者団体に要請します」(2024年4月30日)(meti.go.jp)
- 公正取引委員会「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律の運用基準」(jftc.go.jp)
- 公正取引委員会「取適法リーフレットNo.01」(令和7年8月)(jftc.go.jp)
- 金融庁「金融の円滑化に向けた取組及び事業者支援の徹底について」(2025年11月27日)(fsa.go.jp)
- 公正取引委員会「よくある質問コーナー(取適法)」(jftc.go.jp)
- 国土交通省「建設業法令遵守ガイドライン(第12版)」(2026年1月)(mlit.go.jp)
- 国土交通省「手形期間の短縮について」(2024年4月30日)(mlit.go.jp)
- 国土交通省「下請契約及び下請代金支払の適正化並びに施工管理の徹底等について」(2026年8月3日)(mlit.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
- 一般社団法人 全国銀行協会(zenginkyo.or.jp)
- e-Gov法令検索「電子記録債権法(平成十九年法律第百二号)」(laws.e-gov.go.jp)
その他の参照先
- 株式会社全銀電子債権ネットワーク(でんさいネット)(densai.net)
本記事は上記の公的情報源・法令を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度・税務上の取扱は改正・更新される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・スキームの設計・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。