ファクタリングは違法か?合法の法的根拠と違法業者・最高裁判例を金融実務目線で解説【2026年最新】
ファクタリングは法的には債権の売買(債権譲渡)とされる一方、給与ファクタリングや買戻しを求める契約など実態が貸付けに近い取引は貸金業に該当するおそれがあると金融庁が注意を呼びかけ、給与ファクタリングの取引を「貸付け」とした最高裁決定もあります。本記事は合法/違法の境界、金融庁見解、違法業者の見分け方、被害時の相談窓口を金融実務目線で網羅解説します。
【結論先出し】ファクタリングは合法か違法か
事業者の売掛債権を対象とするファクタリングは、民法466条が認める債権の譲渡の仕組みを使う取引で、ファクタリングという名前の取引がすべて違法とされているわけではありません。金融庁も、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しています。
ただし金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は契約書の形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。特に注意が必要なのは、(1)個人の賃金債権を対象とする給与ファクタリング(金融庁が貸金業に該当するとしている取引。最高裁判所第三小法廷の令和5年2月20日決定も、その事件の取引に基づく金銭の交付を「貸付け」に当たると判断)、(2)償還請求権付き・買戻し義務付きなど実態が貸付けに近い偽装ファクタリング、(3)貸付けと評価された場合に出資法・利息制限法の上限金利を超える契約です。問題になる取引はこれらに限られないため、契約書で条件を確認してください。
「ファクタリングは違法と聞いたが、本当に使っていいのか」「金融庁の注意喚起を見て不安になった」――こうした疑問を持つ経営者の方もいるでしょう。インターネット上には「ファクタリングは違法」「ファクタリングは安全」と相反する情報が混在しており、自社が利用しても問題ないかの判断は容易ではありません。
本記事では、ファクタリングが違法か合法かを契約実態に基づいて整理します。合法とされる法的根拠(民法466条・467条・動産債権譲渡特例法)、注意が必要な主な3類型、給与ファクタリングに関する最高裁判所第三小法廷 令和5年2月20日決定の概要、違法業者・偽装ファクタリングの見分け方、被害に遭った場合の相談窓口まで、金融庁の見解と判例を踏まえて解説します。中小企業の経営者・財務担当者が「自社の取引は安全か」を判断するために必要な情報を整理しました。
ファクタリングは合法?違法?結論と判断基準
「ファクタリングは違法か」というクエリに対する結論は、「ファクタリングという名前だけでは決まらず、契約の経済的側面や実態によって、売掛債権の売買と扱われるか、貸付けとして貸金業の規制を受けるかが分かれる」です。金融庁も、ファクタリングが貸金業に該当するかは、契約書の形式的な要素だけでなく経済的側面や実態に照らして判断されるとしています。
合法と違法を分ける3つの判定軸
| 判定軸 | 合法 | 違法と判断される可能性 |
|---|---|---|
| 対象債権 | 事業者の売掛債権 | 個人の給与債権(給与ファクタリング) |
| 償還請求権 | なし(ノンリコース) | あり(買戻し義務・連帯保証要求) |
| 取引実態 | 債権の売買(民法466条) | 実質的な金銭貸付(貸金業法該当) |
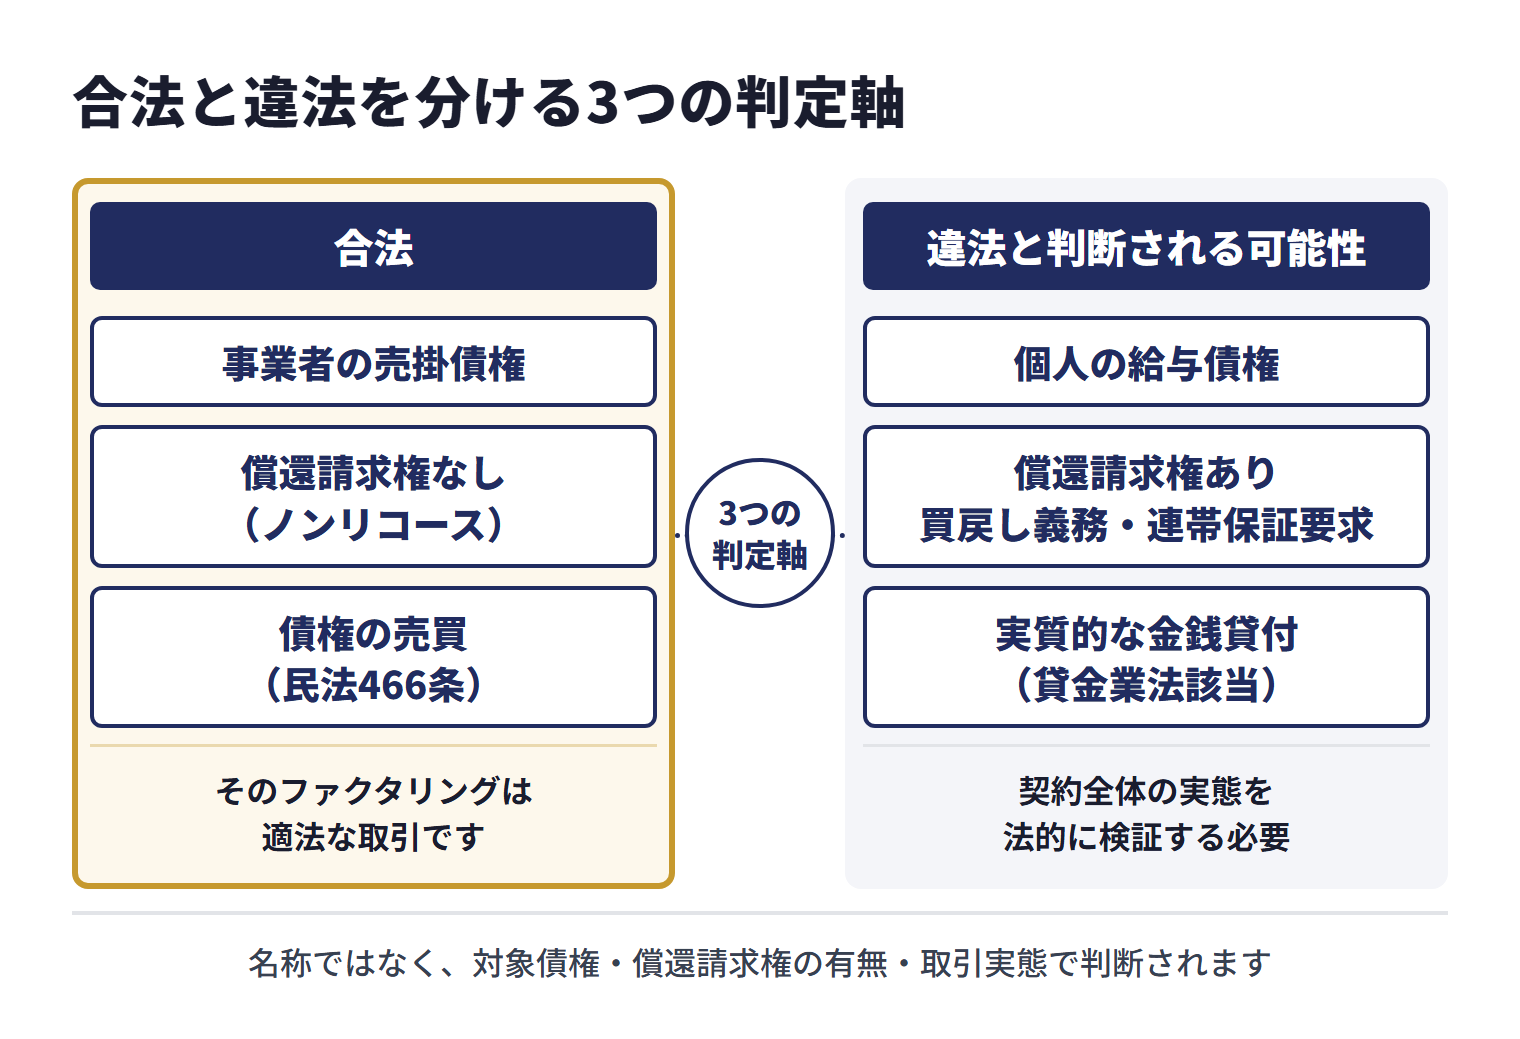
表の3つの軸は確認の目安で、3つとも「合法」の列に当てはまれば適法と確定するわけではありません。金融庁は、ファクタリングが貸金業に該当するかについて、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。いずれかが「違法と判断される可能性」の列に当たる場合はもちろん、当たらない場合も、契約書の条項と実際の回収方法を合わせて確認してください。
金融庁の公式見解
金融庁は「ファクタリングの利用に関する注意喚起」で、次のように説明しています。
- ファクタリングは法的には債権の売買:一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約である
- 経済的に貸付けと同様の機能を有するものは貸金業に該当するおそれがある:契約書に「債権譲渡契約(売買契約)」であることが定められた取引でも同じで、該当するかは契約書の形式的な要素だけでなく経済的側面や実態に照らして判断される。貸金業を行うには財務局又は都道府県の登録が必要(無登録営業は刑事罰の対象)
- 給与ファクタリングは貸金業に該当する:「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当する
つまり金融庁の注意喚起は「ファクタリング=違法」という内容ではなく、ファクタリングを装った高金利の貸付けや、経済的に貸付けと同様の機能を持つ取引に注意するよう呼びかけるものです。本記事では、合法と違法の境界線を契約条件レベルで具体的に解説します。
ファクタリングが合法とされる法的根拠
事業者向けファクタリングの法的な仕組みは、主に民法と動産債権譲渡特例法で説明されます。順に整理します。
民法466条(債権の譲渡性)
ファクタリングの最も基本的な法的根拠は、民法466条です。同条は「債権は譲り渡すことができる」と定めており、売掛債権の自由な譲渡を原則として認めています。
第466条第1項:債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。
第466条第2項:当事者が債権の譲渡を禁止し、又は制限する旨の意思表示をしたときであっても、債権の譲渡は、その効力を妨げられない。
2020年4月1日施行の改正民法では、第2項により譲渡禁止特約が付された売掛債権でも譲渡自体は有効と整理されました。ただし同条3項により、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者(売掛先)は、その債務の履行を拒むことができ、譲渡人(利用企業)に対する弁済その他の債務を消滅させる事由をもってその第三者に対抗することができます。売掛先との基本契約に譲渡制限の定めがないかも確認しておきましょう。
民法467条(債権譲渡の対抗要件)
民法467条は債権譲渡を第三者に対抗するための要件を定めています。3社間ファクタリングで売掛先に債権譲渡通知を行うのは同条に基づく実務対応です。
- 債務者(売掛先)への対抗:譲渡人(利用企業)から債務者への通知、または債務者の承諾
- 第三者への対抗:上記の通知・承諾を確定日付のある証書で行う
民法467条1項は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債権の譲渡を債務者その他の第三者に対抗できないと定めており、法律上の要件は通知と承諾のどちらか一方です。3社間ファクタリングで売掛先への通知と承諾書の両方を用意するかどうかは、ファクタリング会社との契約と実務の運用によります。2社間ファクタリングでは、売掛先に通知しない代わりに、動産・債権譲渡登記制度が使われることがあります。
動産・債権譲渡特例法(債権譲渡登記制度)
正式名称「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(動産債権譲渡特例法)は、法人による債権譲渡について登記制度を整備しています。
2社間ファクタリングでは売掛先への通知を行わないため、民法467条の通知・承諾による対抗要件は備わりません。そこで、債務者(売掛先)以外の第三者に対する対抗要件を備える方法として、本特例法に基づく債権譲渡登記が使われることがあります(登記をするかどうかは契約によります)。登記は、同じ債権が別の業者にも譲渡された場合などに、登記の日付を基準に優劣を主張する根拠になりますが、売掛先に対する効力と、登記の内容を確認できる人の範囲には次の決まりがあります。
債権譲渡登記の根拠は、同法の第4条です。同条1項により、法人が金銭の支払を目的とする債権を譲渡し、債権譲渡登記ファイルに譲渡の登記がされたときは、その債権の債務者以外の第三者については、民法467条の確定日付のある証書による通知があったものとみなされ、登記の日付が確定日付になります。売掛先(債務者)に対しては、同条2項により、譲渡人か譲受人が登記事項証明書を交付して通知をするか、売掛先が承諾をしたときに、はじめて同じ扱いになります。
登記の内容を確認できる人は、証明書の種類によって異なります。法務省によると、登記事項概要証明書と概要記録事項証明書は請求者に限定がありませんが、登記事項証明書は、債権譲渡登記の当事者、譲渡された個々の債権の債務者その他の利害関係を有する者だけが請求できます。
※出典:e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」[3]/法務省「第3 証明書交付請求の手続」[4]
金融商品取引法は原則として対象外
「ファクタリングは金融商品取引法の規制対象ではないか」という疑問が出ることがありますが、通常の売掛債権を対象とするファクタリングは原則として金融商品取引法の規制対象外です。一方、特定の証券化スキームや投資勧誘を伴う取引(集団投資スキーム該当の可能性があるもの)は同法の対象となる場合があるため、複雑な仕組みの取引については個別に法的検証が必要です。
違法と判断されるファクタリングの3類型
違法と判断され得るとして注意が必要な主な類型を、契約実態に基づいて3つに整理します。問題になる取引がこの3つに限られるわけではありませんが、それぞれ関係する法律・規制が異なるため、自社の取引がどれに該当しうるかを確認することが重要です。
類型1:給与ファクタリング(最高裁令和5年2月20日決定)
給与ファクタリングとは、個人が勤務先に対して持つ賃金債権を業者に売却し、業者が後日労働者を通じて回収する取引です。金融庁は、業として個人(労働者)の賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとしています。最高裁判所第三小法廷も、令和5年2月20日の決定(令和4年(あ)第288号)で、その事件の給与ファクタリングの取引に基づく金銭の交付を「貸付け」に当たると判断しました。
決定の理由は次のとおりです。労働基準法24条1項は「賃金は、通貨で、直接労働者に、その全額を支払わなければならない。」と定めており、決定は、同項の趣旨から、労働者が賃金債権を他に譲渡しても使用者は直接労働者に賃金を支払わなければならず、譲受人は使用者に支払を求められないとしました。そのため業者は、債権を買い戻させることなどにより顧客から資金を回収するほかなく、顧客も使用者への債権譲渡通知を避けるため事実上自ら債権を買い戻さざるを得なかったと認め、この取引に基づく金銭の交付は、実質的には返済合意がある金銭の交付と同様の機能を有するとしました。
金融庁は、業として給与ファクタリングを行うことは貸金業に該当するとしており、貸金業の登録を受けずに行えば、貸金業法11条1項の無登録営業の禁止に違反するとして、同法47条2号により10年以下の拘禁刑または3,000万円以下の罰金、もしくはその併科の対象になり得ます。最高裁の事件でも、被告人は東京都知事の登録を受けないで取引を行ったとして、貸金業法違反(同法47条2号、11条1項、3条1項)に問われていました。
類型2:偽装ファクタリング(実態が貸金業)
偽装ファクタリングとは、契約書上は「ファクタリング」と称しながら、実態は金銭貸付に該当する取引を指します。金融庁が注意を呼びかけている類型です。
実態が貸付けに近いとして注意が必要な契約条件には、次のようなものがあります。
- 償還請求権(リコース)付き契約:売掛先が支払わなかった場合、利用企業が業者へ全額弁済する義務を負う条項
- 買戻し義務:一定期間内に利用企業が債権を買い戻す義務を負う条項
- 連帯保証の要求:代表者個人や第三者の連帯保証を契約の前提とする条項
- 分割返済の取り決め:「ファクタリング代金」を分割で支払う構造
- 金利相当額の明示・暗黙的な利息設定:「月利○%」などの表現が契約書や口頭説明にある
金融庁は、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、又は売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものなどは、貸金業に該当するおそれがあるとしています。ただし、1つの条項があるだけで自動的に貸付けと決まるのではなく、契約全体と回収の実態に照らして判断されます。利用者から見ると「ファクタリングのつもりが、実は違法な高金利貸付に組み込まれていた」という被害につながります。
金融庁は、ファクタリング業者から受け取る金銭(債権の買取代金)が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとし、ファクタリングが貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されると説明しています。
同じ注意喚起では、下級審の裁判例も紹介されています(以下は判決文ではなく金融庁ページの紹介によります)。貸金業に該当するなどと判断された例として、ファクタリング業者が債務者の不払いリスクをほとんど負っていない事案や、ノンリコースの規定はあるものの、債務者に不払いの兆候がないことを売主に表明保証させ、売主に債務の保証を求めているのに等しいとされた事案が挙げられています。反対に、償還請求権がなく、債務者の不払いリスクがファクタリング業者に移転していると評価され、手数料も担保目的を推認させるほど大幅ではないとして、貸金業法は適用されないと判断された事案も紹介されています。
※出典:金融庁「ファクタリングの利用に関する注意喚起」[2]
類型3:暴利・違法な手数料(出資法・利息制限法違反)
取引が貸付けと評価された場合は、利息制限法・出資法の上限金利が問題になります。金融庁も、貸金業を行う場合は利息制限法及び出資法の上限金利を守る必要があり、出資法の上限金利を超える利息の契約、支払、受領は刑事罰の対象としています。手数料を年利換算した割合が出資法5条2項の上限(年20%)を超えるかどうかが、一つの目安になります。
| 法律 | 規制内容 | 違反時の罰則 |
|---|---|---|
| 利息制限法 | 元本に応じて年15〜20%の上限金利 | 超過部分は無効(民事) |
| 出資法 | 業として年20%超の貸付けを禁止 | 5年以下の拘禁刑または1,000万円以下の罰金 |
| 貸金業法 | 無登録の貸金業を禁止 | 10年以下の拘禁刑または3,000万円以下の罰金 |
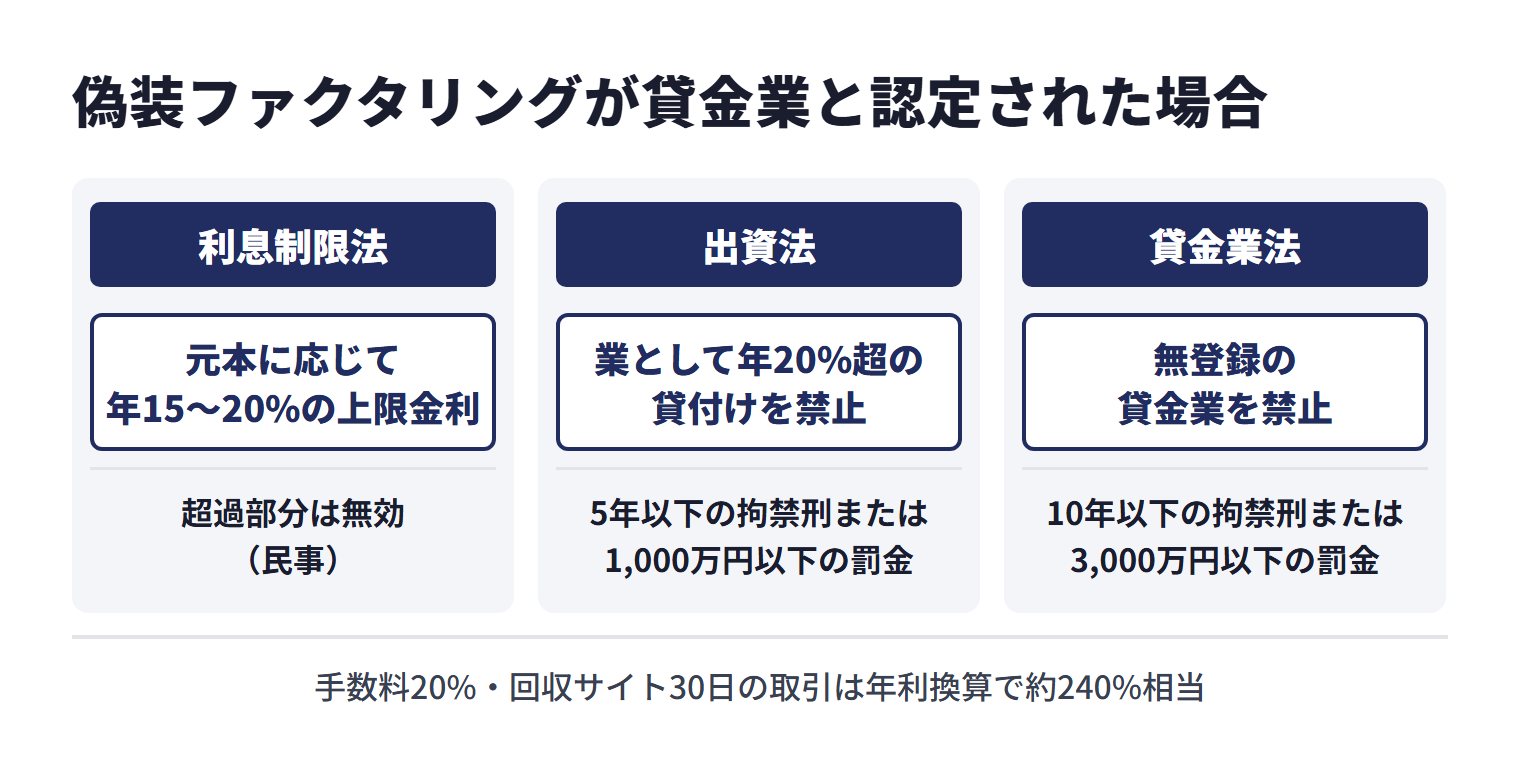
ファクタリングの「手数料」を年利に換算した数値が問題になることがあります。たとえば回収サイト30日で手数料20%の取引を年単位に単純換算すると約240%になります(何を元本とするかなど、計算の方法によって数値は変わります)。取引が貸付けと評価されれば、出資法の上限(年20%)を大きく上回る水準です。一方、取引が売掛債権の売買と評価される場合は、手数料率の高低だけで出資法違反が決まるわけではありません。ただし金融庁は、買取代金が債権額に比べて著しく低額であるケースは偽装ファクタリングの疑いがあるとしています。
取引が貸金業に当たる場合、貸金業法3条1項により、貸金業を営もうとする者は内閣総理大臣または都道府県知事の登録を受けなければならず、同法11条1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない」と定めています。同法47条は、この11条1項に違反した者を「十年以下の拘禁刑若しくは三千万円以下の罰金に処し、又はこれを併科する」としています。
金利にも上限があります。出資法5条2項は、業として金銭の貸付けを行う場合に「年二十パーセントを超える割合による利息の契約」をしたときや、その割合を超える利息を受領し、又はその支払を要求したときを処罰の対象とし、同法5条の4第4項は、貸付けに関し受ける金銭は、一定のものを除き、礼金、手数料、調査料その他いかなる名義をもってするかを問わず利息とみなすとしています。利息制限法1条は、利息が元本の額に応じて年二割(十万円未満)、年一割八分(十万円以上百万円未満)、年一割五分(百万円以上)の利率で計算した金額を超えるときは、その超過部分を無効としています。
※出典:e-Gov法令検索「貸金業法」[5]/e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」[6]/e-Gov法令検索「利息制限法」[7]
給与ファクタリングに関する最高裁決定を詳しく解説
給与ファクタリングについては、最高裁判所第三小法廷が令和5年2月20日の決定(令和4年(あ)第288号)で判断を示しています。無登録で「給料ファクタリング」と称する取引を行っていた被告人の貸金業法違反・出資法違反の刑事事件で、最高裁は上告を棄却し、各罪の成立を認めた判断を是認しました。
決定の概要
本決定は、東京都知事の登録を受けないで「給料ファクタリング」と称する取引を行っていた被告人について、その取引に基づく金銭の交付が貸金業法2条1項と出資法5条3項にいう「貸付け」に当たるかが争われた刑事事件です。取引は、労働者である顧客から使用者に対する賃金債権の一部を、額面額から4割程度割り引いた額で譲り受けるもので、全ての顧客との間で買戻し日が定められ、債権譲渡通知が留保されていました。最高裁は次のように判断しました。
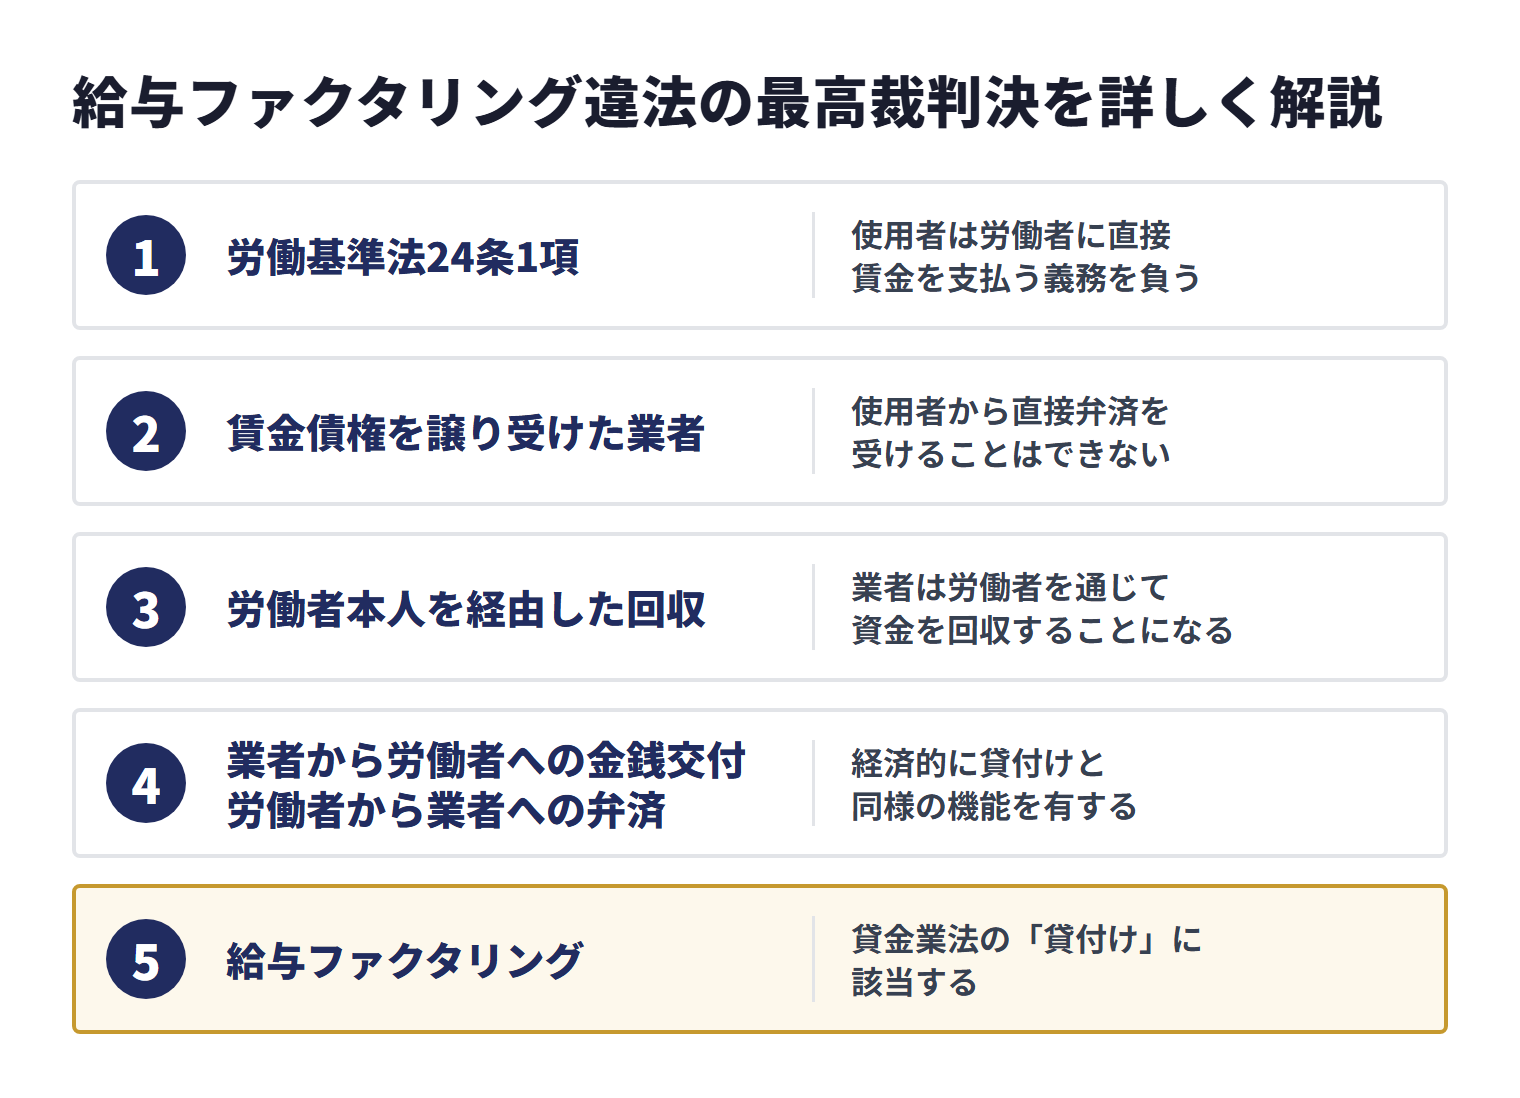
- 労働基準法24条1項により、使用者は労働者に直接賃金を支払う義務を負う
- このため賃金債権を譲り受けた業者が使用者から直接弁済を受けることはできない
- 業者は、実際には、債権を買い戻させることなどにより顧客から資金を回収するほかなかった。顧客も、使用者への債権譲渡通知を避けるため、事実上、自ら債権を買い戻さざるを得なかった
- 形式的には債権譲渡の対価で、使用者の不払の危険は業者が負担するとされていても、実質的には、業者と顧客の二者間における、返済合意がある金銭の交付と同様の機能を有する
- このような事情の下では、本件取引に基づく金銭の交付は、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たる
決定の意義と射程
本決定は、取引が形式的には債権譲渡の対価としてされたものであっても、実質的には返済合意がある金銭の交付と同様の機能を有するかどうかを見て「貸付け」に当たると判断しました。決定の射程について押さえておきたい点は次のとおりです。
- 決定が判断したのは、賃金債権を対象にした「給料ファクタリング」と称する取引で、買戻し日が定められ、債権譲渡通知が留保されていたという事情の下での結論
- 事業者向けの売掛債権のファクタリング一般を判断したものではない
- 金融庁の注意喚起は、事業者向けの取引について、貸金業に該当するなどと判断された下級審の裁判例と、該当しないと判断された下級審の裁判例の両方を紹介している
つまり本決定は、賃金債権を対象にした取引についての判断で、事業者向けの売掛債権のファクタリング一般を判断したものではありません。ただし金融庁は、事業者向けのファクタリングについても、貸金業に該当するかは契約書の形式的な要素だけでなく経済的側面や実態に照らして判断されるとしており、名目だけでなく実質を確認する必要がある点は変わりません。
事業者向けファクタリングへの影響
事業者向けファクタリングは賃金債権を対象としないため、本決定が直接判断した取引ではありません。ただし金融庁は、事業者向けの取引でも、譲渡した債権の回収が売主に委託され、売主が集金できなかった場合に売主が債権を買い戻すこととされているものなどは、貸金業に該当するおそれがあるとしています。事業者向けであっても、契約条件を確認してください。
違法業者・偽装ファクタリングの見分け方
違法なファクタリング業者は、外見だけでは合法業者と区別がつきにくい場合があります。BIGの法人ファクタリング実務でも、他社から乗り換えてこられる事業者から「契約後に償還請求権付きと判明した」「過度な連帯保証を求められた」という声をうかがうことがあります。以下のチェックリストで契約前・契約段階のリスクを洗い出してください。
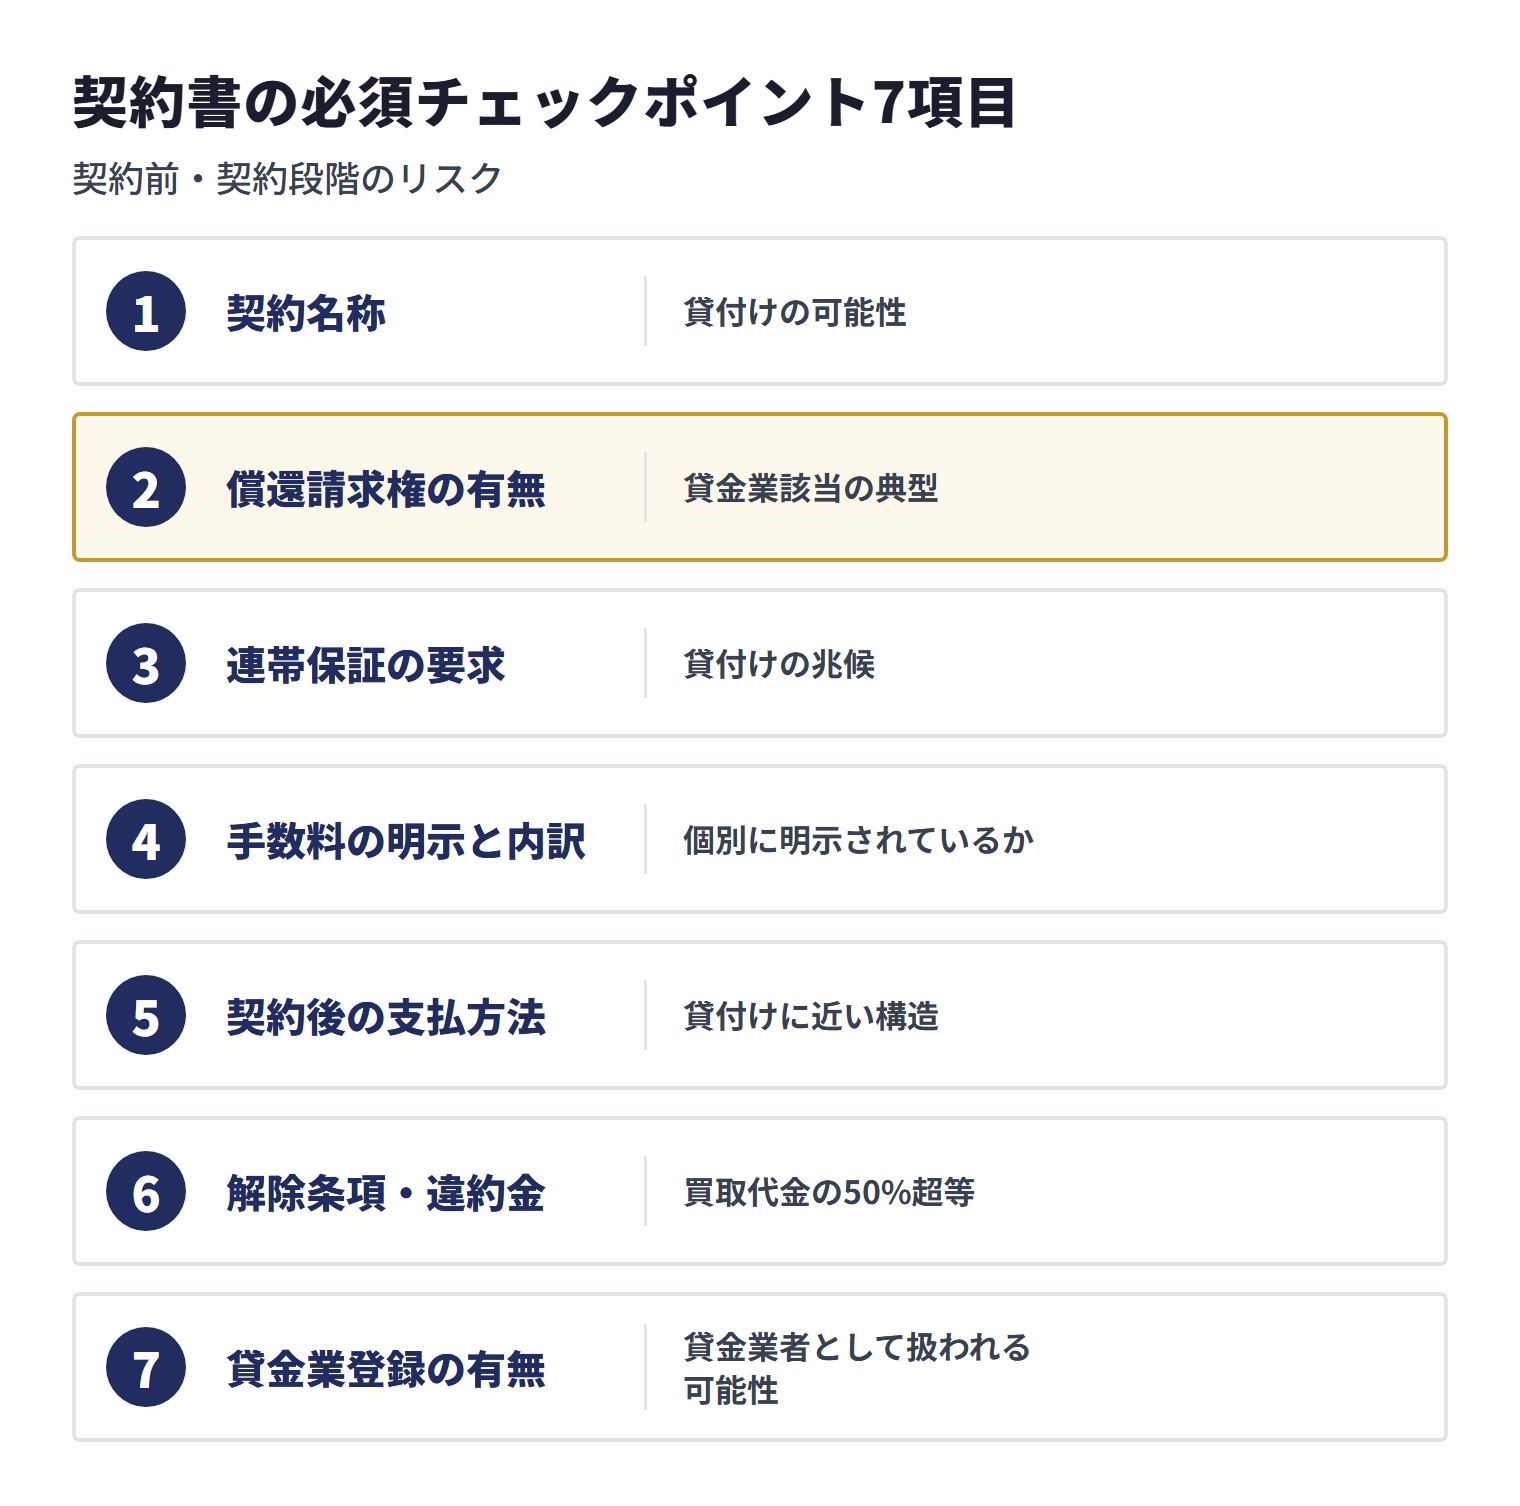
契約書の必須チェックポイント7項目
- (1) 契約名称が「債権譲渡契約」または「売掛債権買取契約」となっているか:「金銭消費貸借契約」や「立替払契約」となっている場合は貸付けの可能性
- (2) 償還請求権の有無:「償還請求権なし(ノンリコース)」と明記されているか。金融庁は、売主が集金できなかった場合に売主が債権を買い戻すこととされているものなどを、貸金業に該当するおそれがある例に挙げている。ノンリコースと書かれていても、形式だけでなく実態で判断される
- (3) 連帯保証の要求:代表者個人・親族・第三者への連帯保証を求められたら、売掛先が払わなかったときの負担を利用企業側が負う仕組みになっていないか確認する
- (4) 手数料の明示と内訳:手数料率・債権譲渡登記費用・事務手数料が個別に明示されているか
- (5) 契約後の支払方法:売掛金の入金と関係なく、利用企業の資金から分割・複数回で支払う取り決めになっていないか(金融庁は、売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものを、貸金業に該当するおそれがある例に挙げている)
- (6) 解除条項・違約金:解除時の違約金が高額でないか、金額と計算方法が契約書に書かれているか
- (7) 貸金業登録の有無:貸付けを行う業者であれば、財務局又は都道府県の登録が必要。登録の有無は金融庁の「登録貸金業者情報検索サービス」で検索できる
営業段階で見分ける危険な兆候
- 契約書の事前提示を渋る:「契約日に持参する」「契約後に渡す」と言う業者は要注意
- 「審査なし」「ブラックOK」を強調:警察も、ヤミ金融について、チラシ広告等に「審査なし、即融資」「ブラックOK」等の宣伝文句があることを要注意の業者の特徴として挙げている
- 事務所所在地が確認できない:商業登記簿謄本の確認・実地訪問を断る業者は危険
- 担当者の名刺・社員証が出ない:法人格を装った個人業者の可能性
- 債権額に比べて著しく低い買取額の提示:金融庁は、買取代金が債権額に比べて著しく低額であるケースは偽装ファクタリングの疑いがあるとし、高額な手数料を支払うとかえって資金繰りが悪化し、多重債務に陥る危険性があるとしている
- 振込先が個人口座・別法人口座:契約の相手方と送金先の名義が一致しない理由を確認する
- 口頭で「これは融資ではないがいざとなったら全額返してもらう」と言う:売掛先が払わなかったときの負担を利用企業に負わせる趣旨で、金融庁が貸金業に該当するおそれがある例に挙げる「買戻し」「売主自身の資金による支払」に近い
契約前に確認すべき業者情報
- 商業登記簿謄本の取得:法務局のオンライン請求で取得可能。設立年月日・代表者・本店所在地を確認
- 金融庁の登録貸金業者情報検索サービスでの確認:実態が貸金業に近い業者が貸金業登録を持っているかチェック
- 口コミ・評判の確認:複数の独立した情報源で確認
- 反社チェック:取引先信用調査会社のレポートで反社会的勢力との関連がないかを確認
ファクタリングの違法性をめぐる「よくある誤解」5選
ファクタリングの違法性論議には、業界外で根強く流通している誤解がいくつかあります。代表的な5つを整理します。
- 誤解1:「ファクタリングはすべて違法である」
- 金融庁の注意喚起は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明したうえで、ファクタリングを装った高金利の貸付けや、経済的に貸付けと同様の機能を有していると思われる取引に注意するよう呼びかけるもので、ファクタリング全体が違法という意味ではありません。一方で、問題になる取引は本記事の3類型に限られるわけではなく、貸金業に該当するかは契約書の形式的な要素だけでなく経済的側面や実態に照らして判断されます。
- 誤解2:「貸金業登録のない業者は全部違法」
- 売掛債権の売買として行われるファクタリングは貸付けではないため、貸金業の登録を受けていないことだけで問題になるわけではありません。一方で、貸金業を行うには財務局又は都道府県の登録を受ける必要があり、無登録営業は刑事罰の対象です。ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるため、見るべきは「登録の有無」だけでなく「契約の実態」です。
- 誤解3:「2社間ファクタリングは違法」
- 2社間ファクタリングは売掛先への通知を行わない方式です。債権譲渡登記をする場合、登記で備えられるのは債務者(売掛先)以外の第三者に対する対抗要件で、売掛先に対しては登記事項証明書を交付した通知か売掛先の承諾が別に必要です。2社間か3社間かという方式の違いだけで適法か違法かが決まるわけではなく、貸金業に該当するかは取引の経済的側面や実態に照らして判断されます。3社間方式と比べて手数料が高めである・債権譲渡登記費用がかかる等のコスト差は、違法性とは別の論点です。
- 誤解4:「手数料が高ければ違法」
- ファクタリング手数料の高低自体は違法性判定の直接の基準ではありません。手数料が出資法・利息制限法に違反する水準かどうかは、契約が「ファクタリング(債権売買)」と認定されるか「貸付け」と認定されるかで決まります。前者であれば手数料は債権の額面と売買代金との差額で、金銭を目的とする消費貸借の利息を対象とする利息制限法の上限がそのまま当てはまるものではありません。ただし金融庁は、買取代金が債権額に比べて著しく低額であるケースは偽装ファクタリングの疑いがあるとしています。
- 誤解5:「償還請求権付きでも合法なファクタリングがある」
- 償還請求権(リコース)付きの「ファクタリング」について、金融庁は、譲渡した債権の回収が売主に委託され、売主が集金できなかった場合に売主が債権を買い戻すこととされている、又は売主自身の資金で支払をしなければならないこととされているものなどを、貸金業に該当するおそれがある例に挙げています。売掛先の信用リスクを利用企業が負うのであれば、経済的には売掛債権を担保にした貸付けに近く、ファクタリングの本質(債権の売買による信用リスクの移転)と矛盾します。償還請求権の有無は契約書で確認してください。
違法業者に遭遇した場合の対処法と相談窓口
違法業者と契約してしまった、または被害を受けた可能性がある場合は、一人で抱え込まず複数の窓口に並行して相談してください。早期対応が被害拡大の防止につながります。
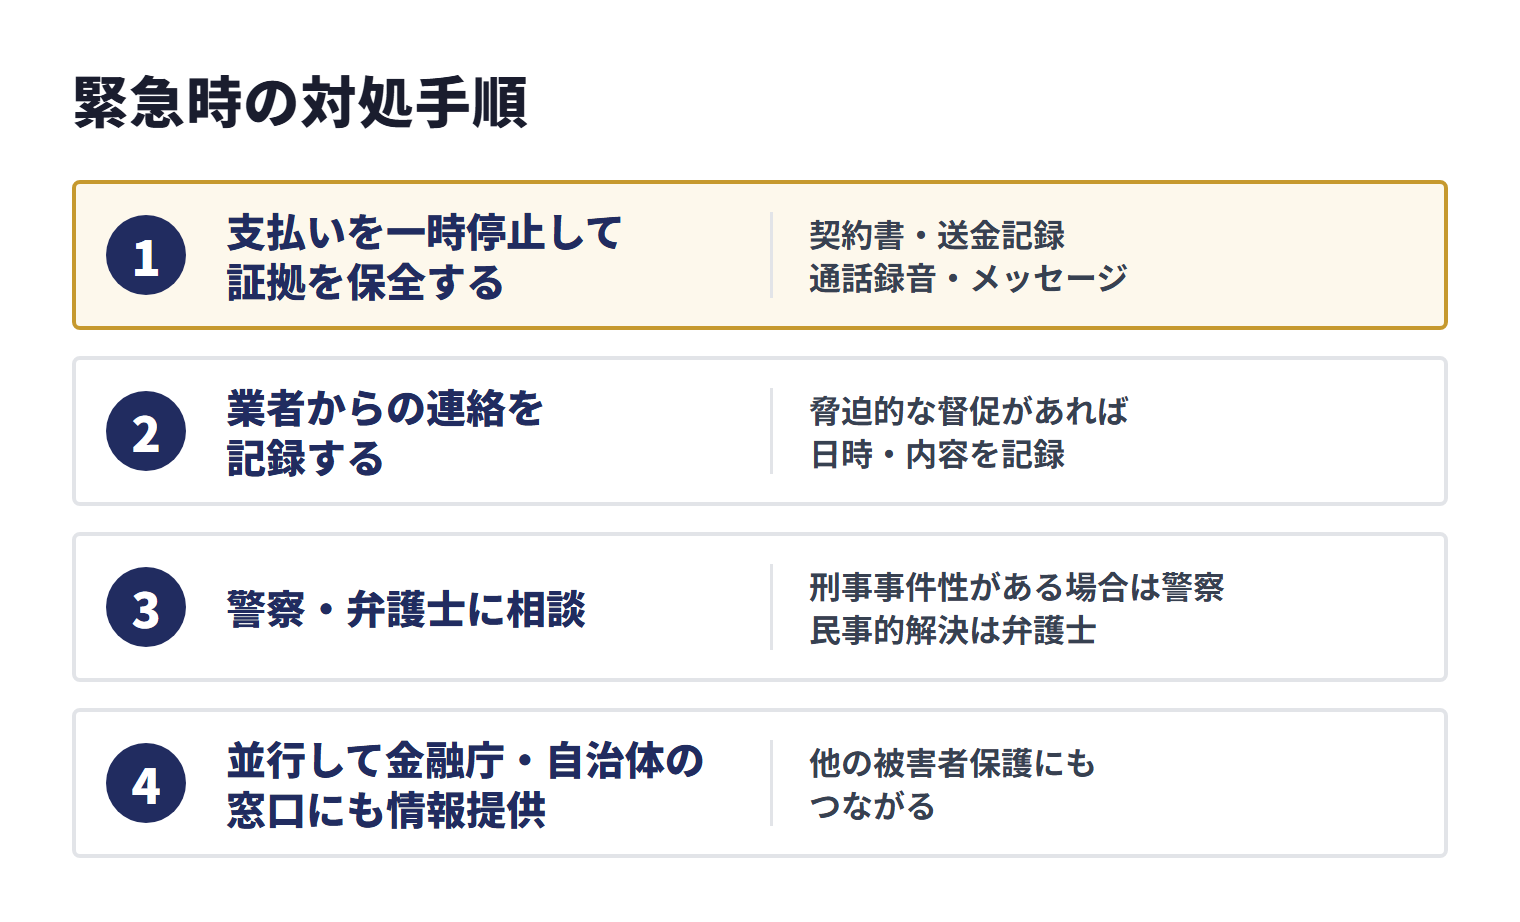
緊急時の対処手順
- 証拠を保全する:契約書・送金記録・通話録音・メッセージのスクリーンショット等を保存。支払を続けるかどうかは契約内容によるため、自己判断で止める前に弁護士などに相談する
- 業者からの連絡を記録する:脅迫的な督促があれば日時・内容を記録
- 警察・弁護士に相談:刑事事件性がある場合は警察、民事的解決は弁護士
- 並行して金融庁・自治体の窓口にも情報提供:他の被害者保護にもつながる
相談窓口リスト
| 窓口 | 連絡先・特徴 | 主な対応 |
|---|---|---|
| 警察相談ダイヤル | #9110(全国共通) | 緊急性が低い相談・違法業者の通報 |
| 金融庁・財務局 | 金融サービス利用者相談室 0570-016811 | 違法業者の情報提供・行政対応 |
| 消費生活センター | 消費者ホットライン 局番なし188 | 契約トラブル全般の相談 |
| 法テラス | 0570-078374 | 収入要件を満たせば無料法律相談 |
| 弁護士会 | 各都道府県弁護士会の法律相談センター | 法的助言・代理人選任 |
| 各都道府県の貸金業対策担当窓口 | 都道府県庁の金融課・産業労働部 | 違法貸金業者への行政対応 |
違法業者対応は時間との勝負です。脅迫的取立てを受けた場合は躊躇せず警察に通報してください。
ファクタリングと関連する法律のポイント
ファクタリングの違法性を理解するために、関連する主要な法律を一覧で整理します。それぞれが違法性判定のどの局面で機能するかを把握しておくと、自社の取引の安全性を多角的にチェックできます。
| 法律 | 主な関連条文 | ファクタリング上の論点 |
|---|---|---|
| 民法 | 466条(債権の譲渡性) | 合法性の基本根拠 |
| 民法 | 467条(債権譲渡の対抗要件) | 3社間方式の通知・承諾の根拠 |
| 動産・債権譲渡特例法 | 全般 | 2社間方式の債権譲渡登記 |
| 貸金業法 | 2条1項(貸金業の定義)、47条(罰則) | 偽装ファクタリングの違法性判定 |
| 出資法 | 5条(高金利の処罰) | 暴利契約の刑事規制 |
| 利息制限法 | 1条(上限金利) | 貸付認定時の超過利息の無効 |
| 労働基準法 | 24条1項(賃金直接払い) | 給与ファクタリング違法性の根拠 |
| 刑法 | 246条(詐欺)、252条(横領) | 二重譲渡・架空債権譲渡の刑事責任 |
| 金融商品取引法 | 全般 | 通常のファクタリングは原則対象外 |
これらの法律は単独でなく複合的に機能します。たとえば取引が貸付けと評価されれば、貸金業法の登録規制に加えて、出資法・利息制限法の上限金利も問題になります。
よくある質問(FAQ)
- ファクタリングは違法ですか?
- ファクタリングという名前の取引がすべて違法とされているわけではありません。金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は契約書の形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。売主が債権を買い戻すこととされている取引や、売主自身の資金で支払をしなければならないこととされている取引は、その例として挙げられています。個人の賃金債権を対象とする給与ファクタリングは、金融庁が貸金業に該当するとしている取引で、最高裁判所第三小法廷も令和5年2月20日の決定で、その事件の取引に基づく金銭の交付を貸金業法・出資法上の「貸付け」に当たると判断しています。契約書で条件を確認してください。
- ファクタリングが合法とされる法的根拠は何ですか?
- 民法466条(債権の譲渡性)です。同条は債権の自由な譲渡を認めており、2020年4月施行の改正で譲渡禁止特約が付された債権についても譲渡自体は有効と扱われるようになりました(同条第2項)。さらに民法467条(債権譲渡の対抗要件)と動産・債権譲渡特例法(債権譲渡登記制度)が手続的な根拠を提供しています。
- 給与ファクタリングはなぜ違法とされるのですか?
- 金融庁は、「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収することは貸金業に該当するとしています。最高裁判所第三小法廷も、令和5年2月20日の決定(令和4年(あ)第288号)で、労働基準法24条1項の趣旨から賃金債権の譲受人は使用者に支払を求められず、業者は債権を買い戻させることなどにより顧客から資金を回収するほかなかったことなどから、その事件の取引に基づく金銭の交付は、実質的には返済合意がある金銭の交付と同様の機能を有するとして、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。
- ファクタリングで二重譲渡をしたらなぜバレるのですか?
- (1)複数のファクタリング会社が同じ売掛先に債権譲渡通知を行うことで重複が判明する、(2)2社間方式で債権譲渡登記が設定されている場合、後発の業者が登記を確認した時点で発覚する、(3)売掛先からの代金が一方の業者にしか入らないため、もう一方が回収不能となり調査に入る、という3つの経路で発覚します。二重譲渡は刑法上の詐欺罪(246条)・横領罪(252条)に該当する可能性があり、刑事責任を問われる重大な行為です。
- ファクタリングで返せなかったらどうなりますか?
- 2社間方式で売掛先からの代金が予定通り入金されず、利用企業がファクタリング会社へ送金できない場合、契約違反として、契約で定めた遅延損害金などを請求される可能性があります。その後の対応は契約内容や債権の状態によって異なり、売掛先への通知や法的請求、民事訴訟・強制執行に進むことや、経営者個人の連帯保証がある場合はその履行を求められることもあります。売掛先から受け取った代金を意図的に流用した場合などは、横領罪・詐欺罪などが問題になり得ます。
- ファクタリングで刑事事件になることはありますか?
- 売掛債権を売買する通常のファクタリングを利用すること自体が、犯罪とされているわけではありません。ただし、(1)同一の売掛債権を複数のファクタリング会社に売却する二重譲渡(詐欺罪・横領罪)、(2)架空の売掛債権を作出して買い取らせる行為(詐欺罪)、(3)回収した代金を業者に送金せず流用する行為(業務上横領罪)、(4)貸金業登録なしの業者が貸金業を行う場合(貸金業法違反)は刑事責任を問われる可能性があります。
- ファクタリング業者に貸金業登録は必要ですか?
- 売掛債権の売買として行われるファクタリングは貸付けではないため、貸金業の登録を前提とする取引ではありません。一方で金融庁は、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有していると思われるもの(売主が集金できなかった場合に売主が債権を買い戻すこととされているもの等)は貸金業に該当するおそれがあるとし、貸金業を行うには財務局又は都道府県の登録を受ける必要がある(無登録営業は刑事罰の対象)としています。
- 違法なファクタリング業者に遭ってしまった場合、どこに相談すればよいですか?
- (1)警察(最寄りの警察署または#9110)、(2)金融庁・財務局の相談窓口(0570-016811)、(3)各都道府県の貸金業対策担当窓口、(4)消費生活センター(局番なし188)、(5)法テラス(0570-078374)、(6)弁護士会の無料相談を活用してください。契約書・送金記録・やり取りのメッセージ等は保存し、複数の窓口に並行相談することで適切な対処方針が見えてきます。
まとめ
本記事では、ファクタリングの違法/合法を契約実態に基づいて整理し、最高裁令和5年決定の射程・違法業者の見分け方・被害時の相談窓口までを解説しました。要点を整理します。
- 金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている
- 注意が必要な主な類型は給与ファクタリング・偽装ファクタリング・上限金利を超える契約。貸金業に該当するかは、契約書の形式的な要素だけでなく経済的側面や実態に照らして判断される
- 給与ファクタリングは金融庁が貸金業に該当するとしている取引。最高裁判所第三小法廷の令和5年2月20日決定も、労働基準法24条1項の趣旨から賃金債権の譲受人は使用者に支払を求められないことなどを踏まえ、その事件の取引に基づく金銭の交付を「貸付け」に当たると判断した(賃金債権の取引についての判断で、売掛債権のファクタリング一般の判断ではない)
- 偽装ファクタリングは「ファクタリング」を名乗りつつ実態が貸付けに近い取引。金融庁は、売主が集金できなかった場合に売主が債権を買い戻すこととされているものや、売主自身の資金で支払をしなければならないこととされているものなどを、貸金業に該当するおそれがある例に挙げている
- 違法業者に遭遇した場合は警察・金融庁・消費生活センター・法テラス・弁護士会へ並行相談。証拠保全が最優先
- 自社の取引が安全か判断する際は、契約書の7チェックポイント(契約名称・償還請求権・連帯保証・手数料明示・支払方法・解除条項・貸金業登録)で確認
ファクタリングは正しく利用すれば中小企業の資金繰りを支える有効な手段ですが、業者選びを誤ると違法業者に巻き込まれて経営どころか経営者個人にまで損害が及ぶリスクがあります。BIGでは契約条件の透明性・償還請求権なし(ノンリコース)・債権譲渡契約としての適切な書面交付を徹底しており、不明点があればご相談時に契約書面の論点も含めてご説明します。
参考資料・出典
法令・公的機関・業界団体
- 民法466条(laws.e-gov.go.jp)
- 「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(laws.e-gov.go.jp)
- 法務省「第3 証明書交付請求の手続」(moj.go.jp)
- e-Gov法令検索「貸金業法」(laws.e-gov.go.jp)
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」(laws.e-gov.go.jp)
- e-Gov法令検索「利息制限法」(laws.e-gov.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
本記事は上記の公的情報源・判例を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度・判例解釈は改正・更新される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。違法業者の被害が疑われる場合は、本文中に列挙した相談窓口へ速やかにご連絡ください。