売掛金の仕訳|発生・入金・振込手数料・値引・貸倒れまでの処理と消費税の扱い【2026年最新】
売掛金の仕訳を、発生時と入金時の基本形から、一部入金・振込手数料・返品値引・前受金がある場合まで整理します。消費税の扱い、期末の貸倒引当金、回収不能が確定したときの貸倒損失の要件も、国税庁の公表資料に沿って解説します。
【結論先出し】売掛金の仕訳の基本形は「売上を計上するとき(売掛金/売上)」と「入金されたとき(普通預金/売掛金)」の2つだけです。
計上日は請求日や入金日ではなく、売上を計上する時点です(商品の販売なら引き渡した日が基本で、サービスの提供などは適用する会計基準と契約内容で決まります)。実務で迷うのは振込手数料・返品値引・一部入金など差額が出る場面で、差額の原因を特定してから科目を決めます。
期末の貸倒引当金と、回収できなくなった売掛金の貸倒損失は、国税庁が法人税の取扱いを公表しています。貸倒損失は、債権の切捨て・全額回収不能・一定期間取引停止後に弁済がない場合といった類型ごとに要件が異なります。要件の当てはめは個別事情によるため、税理士に確認してください。
売掛金の仕訳は、覚えることの多い論点に見えて、基本形は「発生したとき」と「入金されたとき」の2つだけです。実務で手が止まるのは、振込手数料が差し引かれていた、金額が一部しか入っていない、返品があった、といった2つの基本形から外れる場面のほうです。
以下では基本形を確認したうえで、迷いやすい処理と、期末・回収不能時の扱いまでを順に整理します。
本記事の仕訳例は、処理の一例を解説するもので、個別の取引における処理を保証するものではありません。支払手数料・売上戻り高・売上値引・売上割戻・手形売却損などの勘定科目名も例で、使う科目名は会社の科目設計によります。実際の処理は取引契約・適用される会計基準・税法によって異なります。具体的な仕訳・税務処理は、顧問税理士または公認会計士にご確認ください。
勘定科目としての売掛金と、基本の2仕訳
売掛金は資産の勘定科目です。「中小企業の会計に関する基本要領」の様式集の貸借対照表でも、売掛金は流動資産の区分に置かれています。回収まで長くかかる売掛金の区分は、後述のとおり会計方針とあわせて確認します。仕組みそのものは売掛金とはで整理しています。
発生時と入金時
商品を100万円で掛販売し、後日そのまま入金された場合の仕訳です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 引き渡したとき | 売掛金 1,000,000 | 売上 1,000,000 |
| 入金されたとき | 普通預金 1,000,000 | 売掛金 1,000,000 |
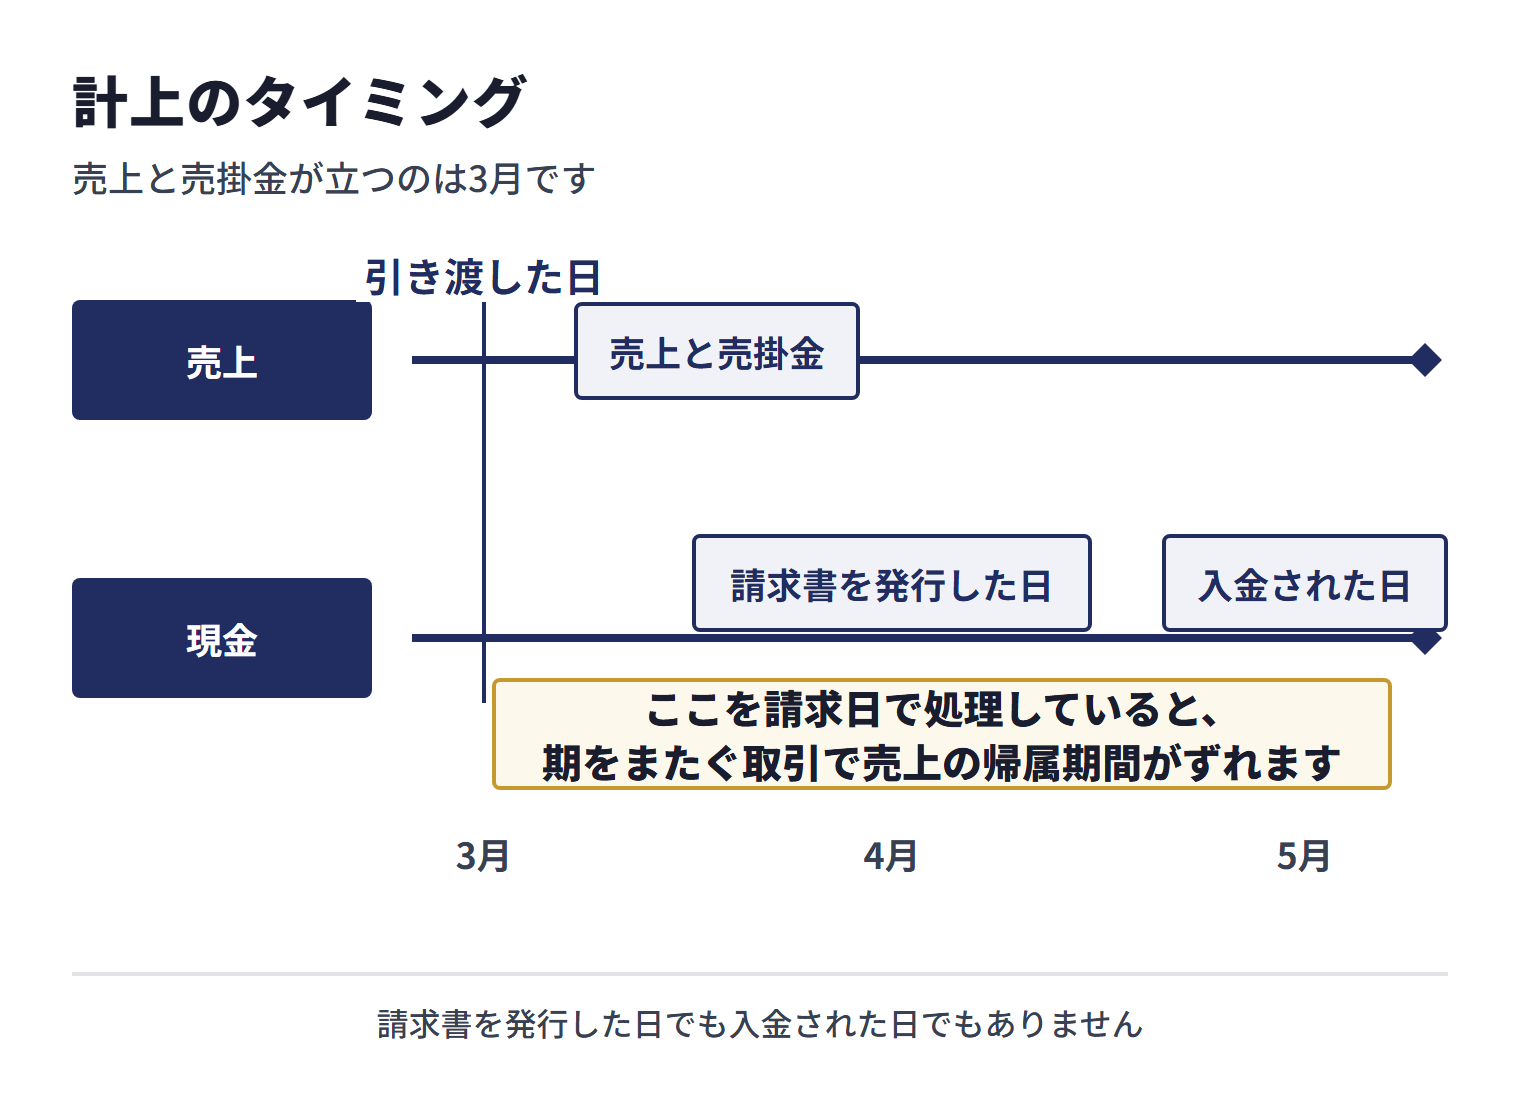
この例のような商品の販売では、計上のタイミングは引き渡した日が基本で、請求書を発行した日でも入金された日でもありません。3月に納品して4月に請求、5月に入金という取引なら、売上と売掛金が立つのは3月です。ここを請求日で処理していると、期をまたぐ取引で売上の帰属期間がずれます。
売上をいつ計上するかは、適用する会計基準によって決まります。企業会計基準委員会の企業会計基準第29号「収益認識に関する会計基準」は、約束した財又はサービスを顧客に移転することにより履行義務を充足した時に又は充足するにつれて収益を認識するとし、資産が移転するのは顧客が当該資産に対する支配を獲得した時又は獲得するにつれてであるとしています(第35項)。履行義務は、所定の要件を満たす場合には一定の期間にわたり充足されるものとして扱われるため(第36項・第38項・第39項)、継続的なサービスなどでは、引き渡した日の一時点で決まらないことがあります。中小企業の会計に関する検討会が取りまとめた「中小企業の会計に関する基本要領」は、収益は、原則として、製品、商品の販売又はサービスの提供を行い、かつ、これに対する現金及び預金、売掛金、受取手形等を取得した時に計上するとし、実務上、製品や商品の販売の場合には出荷した時に計上する方法が多く見られるものの、各々の企業の取引の実態に応じて決定することとなると説明しています。
※出典:企業会計基準委員会 企業会計基準第29号「収益認識に関する会計基準」[1]/中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載の検討会報告書)[2]
買う側で同じ取引を記録したものが買掛金で、借方と貸方が入れ替わります。両者の対比は売掛金と買掛金の違いで整理しています。
取引先ごとに残高を分けて持つ
総勘定元帳の売掛金は全社の合計額です。これだけでは、どの取引先の入金が遅れているのかが見えません。実務では取引先別の補助元帳(得意先元帳)を併用し、合計額が総勘定元帳と一致することを月次で確認します。回収の遅れは合計残高ではなく明細に出るため、この分解を持っているかどうかで気づく早さが変わります。
基本形から外れる場面の処理
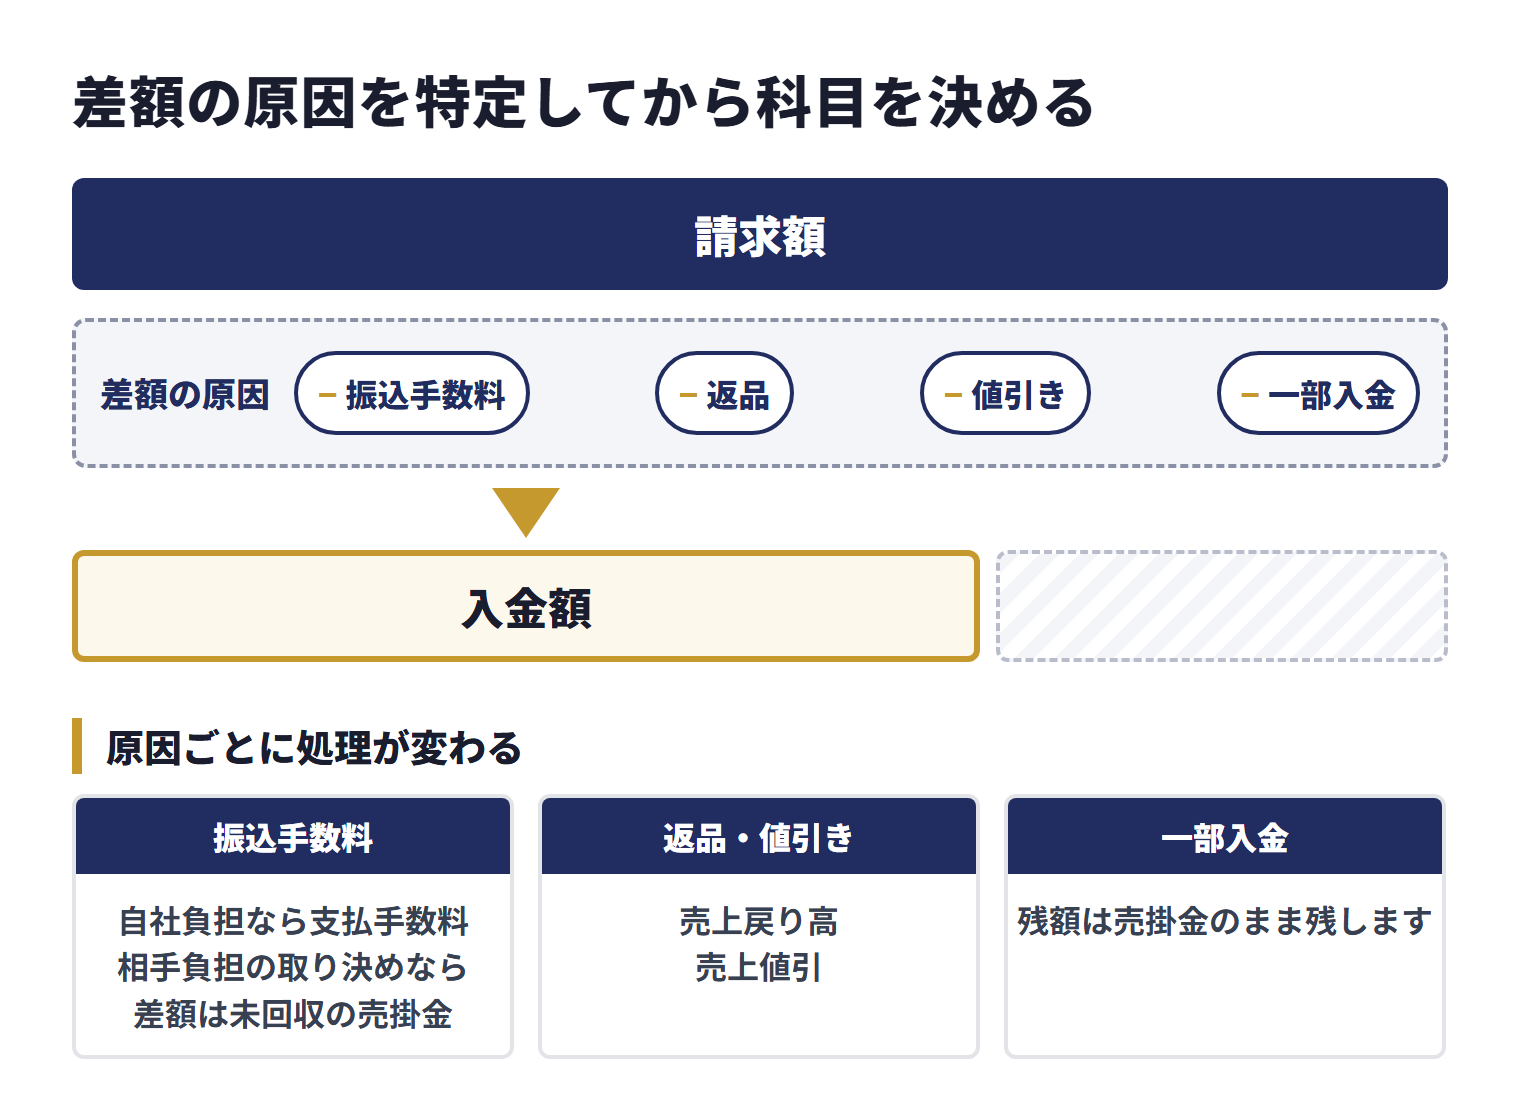
入金額が請求額と一致しない場面もあります。原因ごとに処理が変わるため、まず差額が何によるものかを特定します。
振込手数料が差し引かれていた
請求100万円に対して99万6,600円が入金され、差額3,400円が振込手数料だった場合、どちらが負担する契約かで処理が分かれます。
| 契約上の負担者 | 借方 | 貸方 |
|---|---|---|
| 自社(売る側)が負担する取り決め | 普通預金 996,600 支払手数料 3,400 |
売掛金 1,000,000 |
| 取引先が負担する取り決めなのに差し引かれた | 普通預金 996,600 | 売掛金 996,600 (3,400は売掛金として残す) |
2つ目の場合、残った3,400円は未回収の売掛金です。少額なので放置されがちですが、取引が続くほど積み上がり、残高の突合が合わなくなります。契約上の負担者を確認したうえで、負担が自社なら都度費用として処理し、相手なら請求するか、以後の契約条件を見直すことになります。
返品・値引きがあった
売上を取り消す方向の処理になります。返品なら売上戻り高、値引きなら売上値引として、売掛金を減額します。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 10万円分が返品された | 売上戻り高 100,000 | 売掛金 100,000 |
これらを売上勘定から直接減らす方法もありますが、区分して記録しておくと返品率や値引きの発生状況が把握できます。
前受金を受け取っていた
着手金などを先に受け取っている場合、受け取った時点では売掛金ではなく前受金(負債)で処理し、売上を計上する時点(商品の引渡しやサービスの提供の時)に売上へ振り替えます。その時点で残額だけが売掛金として立ちます。
一部だけ入金された
入金された分だけ売掛金を減らし、残額は売掛金のまま残します。ここで大切なのは仕訳そのものより、残った理由を記録しておくことです。相手の資金繰りが理由なら、その後の対応は売掛金の回収方法の段階を踏むことになります。
消費税の扱い
売掛金そのものに消費税がかかるわけではありません。課税されるのは、その売掛金を生んだ取引(商品の販売やサービスの提供)です。
計上のタイミングと経理方式
国税庁の No.6141 によると、消費税の課税資産の譲渡等の時期は、原則として、その取引の態様に応じた資産の引渡しの時または役務の提供の時です。棚卸資産の販売は原則としてその引渡しの日、請負による役務の提供は原則として目的物の全部を完成して引き渡した日(物の引渡しを要しない請負契約はその約した役務の全部の提供を完了した日)、請負を除く人的役務の提供は原則としてその人的役務の提供を完了した日とされています。前受金を先に受け取っていても、未収金の代金決済が後になっても、現実に引渡しや役務の提供をした時が基準で、入金された課税期間ではありません(所得税法上の現金主義の適用を受けている小規模事業者などの例外があります)。経理方式について国税庁の No.6375 は、税抜経理方式では課税売上げに係る消費税等の額を仮受消費税等とし、税込経理方式では売上金額に含めて計上するとしています。税抜経理なら発生時の仕訳で仮受消費税を分け、税込経理なら売掛金と売上を税込金額のまま計上します。
債権そのものを譲渡した場合は非課税
国税庁は非課税となる取引として、有価証券等の譲渡の中に「金銭債権などの譲渡」を挙げています(国税庁 タックスアンサー No.6201 非課税となる取引)。売掛金は金銭債権なので、これを第三者へ譲渡する行為そのものは非課税取引に当たります。
ただし、譲渡に伴って生じる差額をどの科目でどう処理するか、課税売上割合の計算にどう影響するかは、契約の内容と自社の経理方式によって変わります。この部分は一般論で決めずに、契約書を示したうえで顧問税理士に確認してください。
期末の処理 — 貸倒引当金
期末に残っている売掛金には、将来回収できなくなる可能性が含まれています。その見込額をあらかじめ費用として計上するのが貸倒引当金です。
国税庁は、一括評価金銭債権に当たるものとして「売掛金、貸付金」や「未収の譲渡代金、未収加工料、未収請負金、未収手数料、未収保管料、未収地代家賃等または貸付金の未収利子」などを挙げる一方、「保証金、敷金、預け金」や「手付金、前渡金等のように資産の取得の代価または費用の支出に充てるもの」は当たらないとしています(国税庁 タックスアンサー No.5500 一括評価金銭債権に係る貸倒引当金の対象となる金銭債権の範囲)。
繰入限度額の計算方法や、法人の区分による適用の可否は同 No.5501 一括評価金銭債権に係る貸倒引当金の設定に示されています。損金に算入できる範囲は法人の区分によって異なるため、自社が対象かどうかを先に確認してください。
回収できなくなったとき — 貸倒損失
引当ではなく、売掛金を貸倒損失として処理する場面です。国税庁は、法人税上の貸倒損失について、金銭債権が切り捨てられた場合・金銭債権の全額が回収不能となった場合・一定期間取引停止後弁済がない場合等という類型ごとに、計上が認められるための事実と損金算入時期を示しています(国税庁 タックスアンサー No.5320 貸倒損失として処理できる場合)。
国税庁によると、債務者の資産状況、支払能力等からその全額が回収できないことが明らかになった場合は、その明らかになった事業年度において貸倒れとして損金経理することができますが、担保物があるときは、その担保物を処分した後でなければ損金経理はできません。また、継続的な取引を行っていた債務者の資産状況、支払能力等が悪化したため取引を停止した場合に、その取引停止の時と最後の弁済の時などのうち最も遅い時から1年以上経過したときは、その債務者に対する売掛債権(貸付金などは含みません。担保物のある場合は除きます。)について、売掛債権の額から備忘価額を控除した残額を貸倒れとして損金経理をすることができます。回収不能が確定していなくても使える類型がある一方、類型ごとに要件が決まっています。
※出典:国税庁「No.5320 貸倒損失として処理できる場合」[6]
| 場面 | 借方 | 貸方 |
|---|---|---|
| 貸倒引当金を設定していない | 貸倒損失 500,000 | 売掛金 500,000 |
| 貸倒引当金を設定していた | 貸倒引当金 500,000 | 売掛金 500,000 |
要件は類型ごとに定められており、取引先と連絡が取れないという事実だけで、いずれかの類型に当たるとは限りません。どの類型に当たるかの判断は個別の事情によるため、顧問税理士にご確認ください。
税抜経理での仕訳 — 消費税を分けて記録する
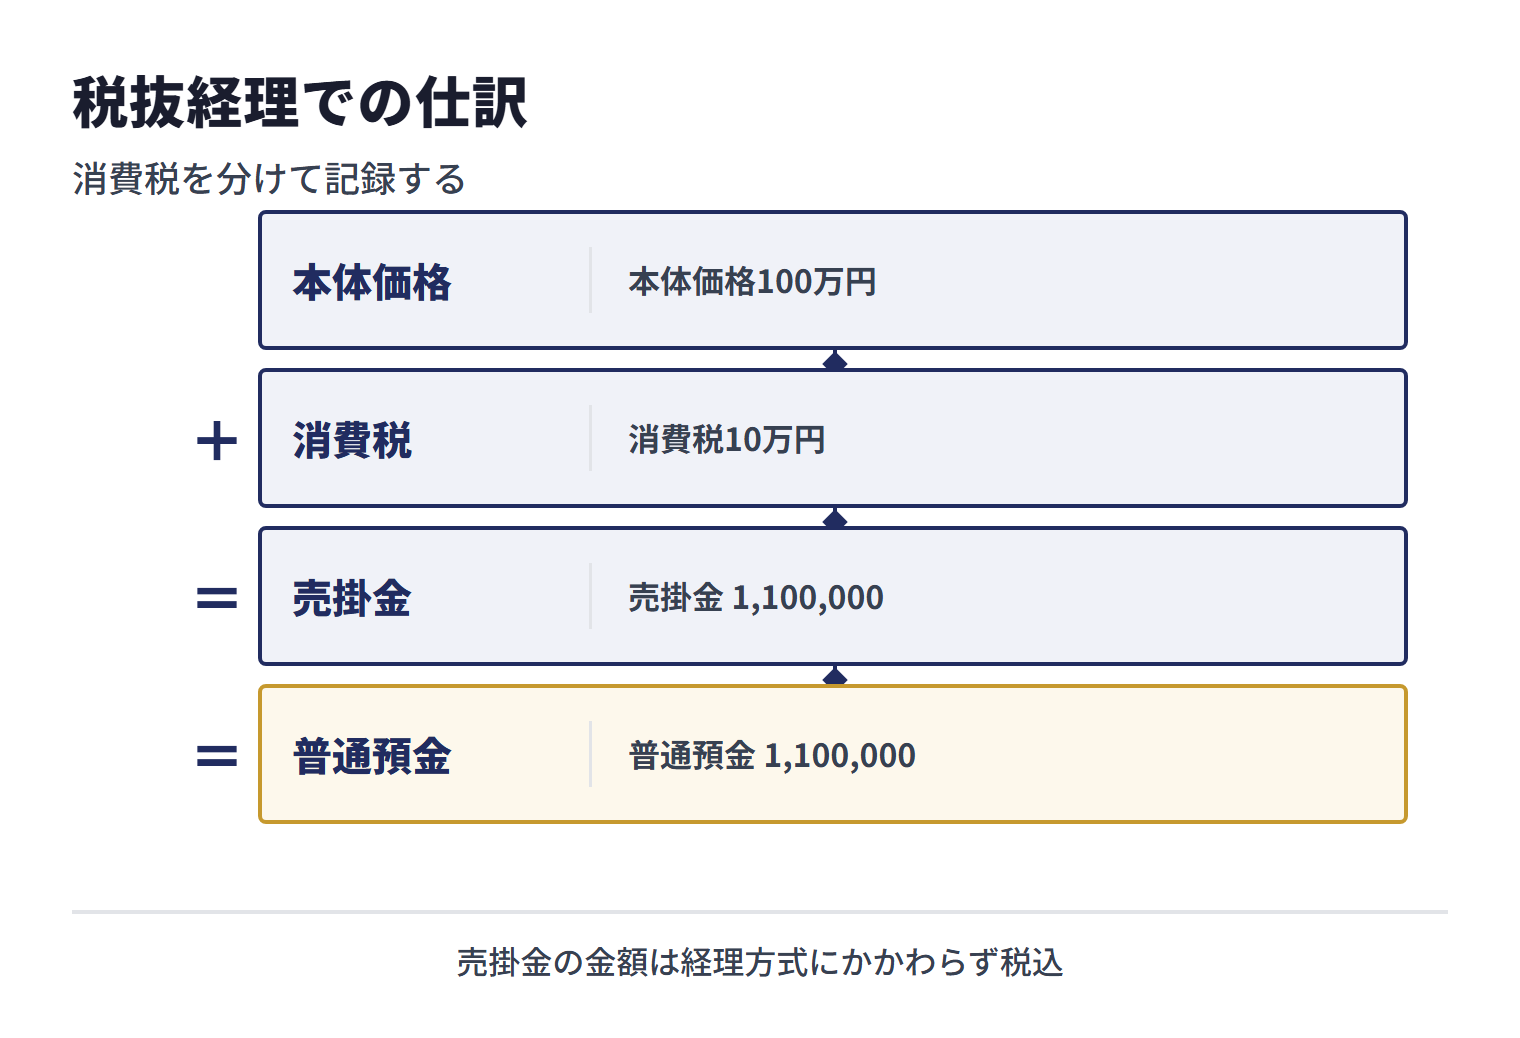
ここまでの例は消費税を省いていました。税抜経理を採用している会社では、発生時の仕訳で仮受消費税を分けて計上します。本体価格100万円・消費税10万円(税率10%)の掛販売なら次のとおりです。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 引き渡したとき(税抜経理) | 売掛金 1,100,000 | 売上 1,000,000 仮受消費税 100,000 |
| 引き渡したとき(税込経理) | 売掛金 1,100,000 | 売上 1,100,000 |
| 入金されたとき(どちらも同じ) | 普通預金 1,100,000 | 売掛金 1,100,000 |
見落とされやすいのは、売掛金の金額は経理方式にかかわらず税込だという点です。税抜経理では売上が税抜で立ちますが、取引先に請求する金額は税込なので、売掛金は請求書の総額で計上します。売掛金残高と請求書の合計を突き合わせるときに、税抜の売上高と比べてしまうと10%ぶん合いません。
手形・電子記録債権で回収したときの仕訳
振込ではなく約束手形や電子記録債権で支払われると、売掛金は別の科目に振り替わります。この時点ではまだ現金になっていないので、資金繰り表では満期日・支払期日を入金日として扱います。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 売掛金100万円を約束手形で受け取った | 受取手形 1,000,000 | 売掛金 1,000,000 |
| 満期日に決済された | 普通預金 1,000,000 | 受取手形 1,000,000 |
| 満期前に銀行で割り引き、割引料2万円を差し引いて入金された | 普通預金 980,000 手形売却損 20,000 |
受取手形 1,000,000 |
| 売掛金100万円が電子記録債権になった | 電子記録債権 1,000,000 | 売掛金 1,000,000 |
| 電子記録債権を期日前に譲渡し、差額2万円が生じた | 普通預金 980,000 電子記録債権売却損 20,000 |
電子記録債権 1,000,000 |
手形を割り引いた場合でも、満期日に不渡りになると、割り引いた側が支払いを求められることがあります。「中小企業の会計に関する基本要領」は、受取手形を取引金融機関等で割り引いたり、裏書きをして取引先に譲渡したりした場合、この受取手形は貸借対照表に計上されなくなるものの、経営者や金融機関が企業の資金繰り状況を見る上で受取手形の割引額や裏書譲渡額の情報は重要であるため、受取手形割引額及び受取手形裏書譲渡額は貸借対照表の注記とするとしています。
同じ相手に買掛金があるとき — 相殺の仕訳
取引先から仕入もしている場合、売掛金と買掛金の差額だけを決済することがあります。相殺した分は入金も支払いも発生しないため、資金繰り表からは両方を落とします。
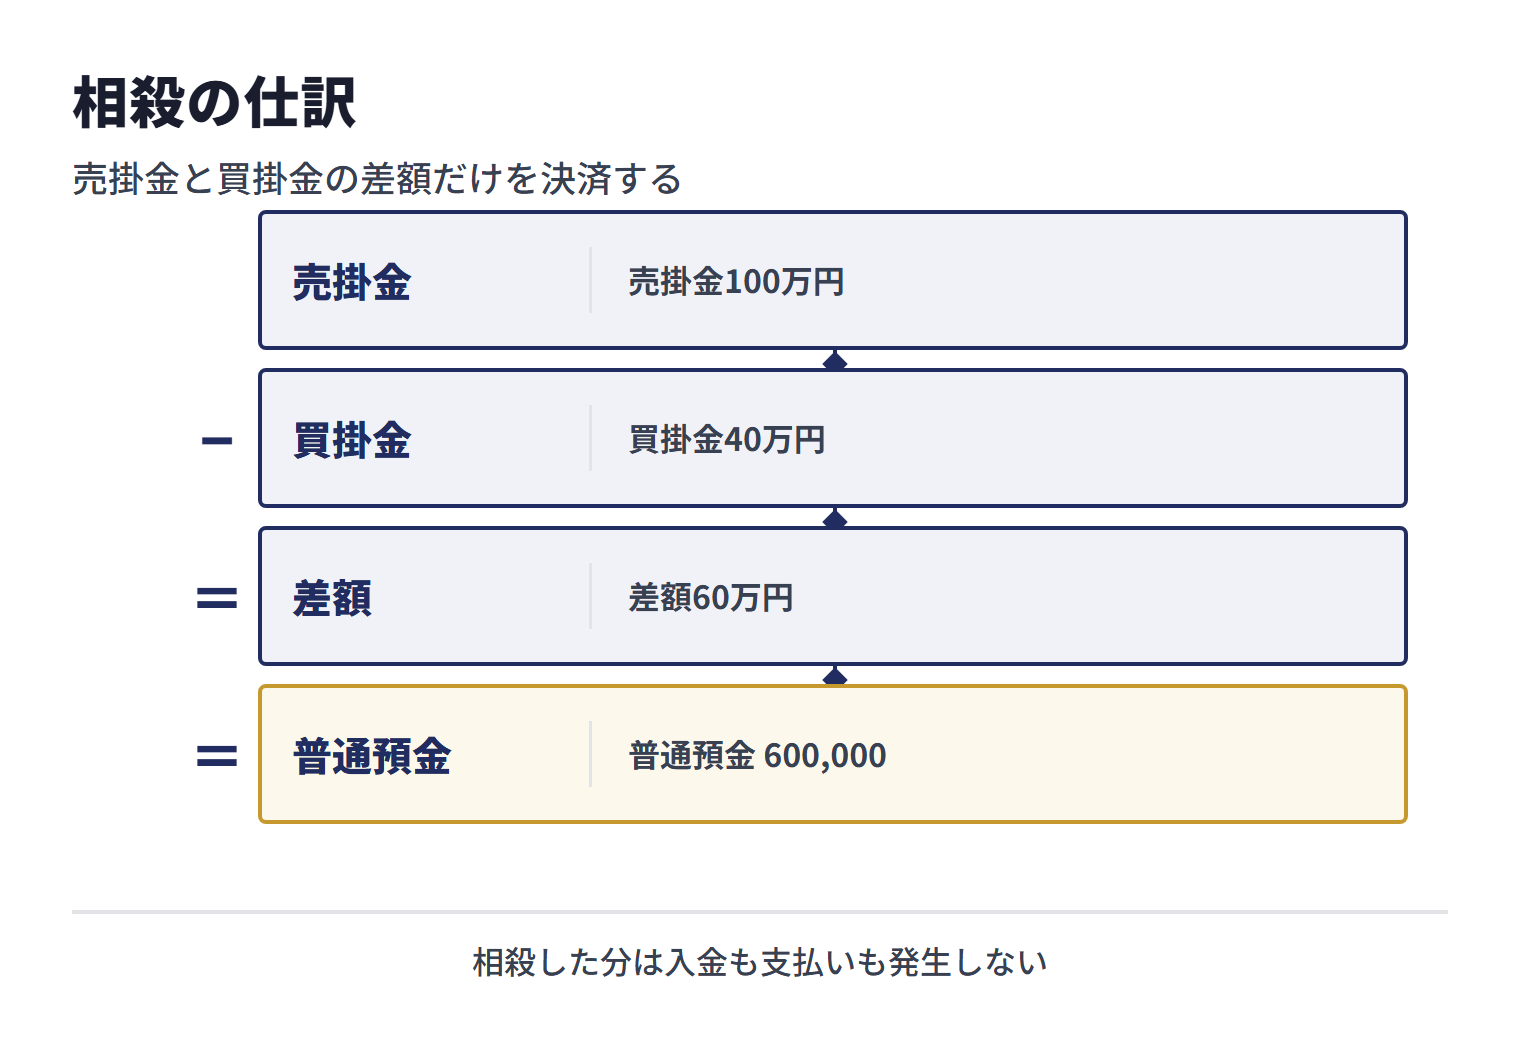
| 場面 | 借方 | 貸方 |
|---|---|---|
| 売掛金100万円と買掛金40万円を相殺し、差額60万円が入金された | 買掛金 400,000 普通預金 600,000 |
売掛金 1,000,000 |
民法第505条は、二人が互いに同種の目的を有する債務を負担する場合において、双方の債務が弁済期にあるときは、各債務者は、その対当額について相殺によってその債務を免れることができるとし、当事者が相殺を禁止し、又は制限する旨の意思表示をした場合についても定めています(民法第505条)。相殺は、当事者の一方から相手方に対する意思表示によってする(第506条)とされています。契約で相殺を禁止・制限していることもあるため、契約を確認し、相手先と合意した書面や相殺の通知の記録を残してください。売掛金と買掛金の関係は売掛金と買掛金の違いで整理しています。
外貨建ての売掛金
海外の取引先に外貨で請求している場合、売掛金は発生時の為替レートで円に換算して計上します。入金時のレートが違えば、差額は為替差損益として処理します。決算日に残っている外貨建ての売掛金をどの為替相場で換算するかは、適用する会計基準によって異なります。「中小企業の会計に関する基本要領」は、外貨建金銭債権債務については、取得時の為替相場又は決算時の為替相場による円換算額で計上するとし、決算日の為替相場によった場合には、取引を行った時の為替相場による円換算額との間に生じる差額を為替差損益として損益処理すると説明しています。換算に使うレートの種類は会計方針によるため、初めて外貨建ての取引が発生したときは顧問税理士に確認してください。
過入金・返金・決済代行の入金
請求額より多く入金された、決済代行会社から手数料を差し引いて入金された、といった場面も基本形から外れます。差額の性質で科目が変わります。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 請求100万円に対して110万円が入金された(過入金) | 普通預金 1,100,000 | 売掛金 1,000,000 預り金 100,000 |
| 過入金分10万円を返金した | 預り金 100,000 | 普通預金 100,000 |
| カード売上100万円が、決済手数料3万円を差し引いて入金された | 普通預金 970,000 支払手数料 30,000 |
売掛金 1,000,000 |
過入金は、相手が別の請求書の分をまとめて振り込んだ場合と、単純な誤りの場合があります。どちらかを確認するまでは預り金(または仮受金)に置き、売掛金を減らしすぎないようにします。次回の請求と相殺する合意ができれば、そのときに売掛金へ充当します。決済代行の手数料を自社が負担する契約であれば、支払手数料などの科目で費用処理します。
売上割戻し(リベート)と長期滞留の区分
一定期間の取引額に応じて後から値引きを返す売上割戻し(リベート)は、返品・値引きと同じく売上を減らす方向の処理ですが、時期が違います。取引のたびに確定する値引きと違い、割戻しは期間の締め後に金額が決まります。売掛金と相殺する取り決めなら売掛金を減額し、別途支払う取り決めなら未払金に計上します。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 半期の割戻し30万円を、次回の売掛金と相殺する | 売上割戻 300,000 | 売掛金 300,000 |
| 同じ割戻しを振込で支払う | 売上割戻 300,000 | 未払金 300,000 |
割戻しの条件を契約で決めていない相手に、請求時になって値引きを求められる場合は、割戻しではなく個別の値引きとして扱い、合意を書面に残してから処理します。
回収が1年を超える売掛金の区分
回収までの期間が長い売掛金をどの区分に表示するかは、適用する会計基準と会計方針によります。たとえば取引を停止した相手に対する長期滞留の売掛金や、分割払いで数年にわたる合意をした債権は、実務上、長期の区分(破産更生債権等・長期営業債権など)へ振り替えることがあります。どこで線を引くかは会計方針によるため、期末の残高一覧で1年以上動いていない債権を洗い出し、税理士と区分を確認してください。
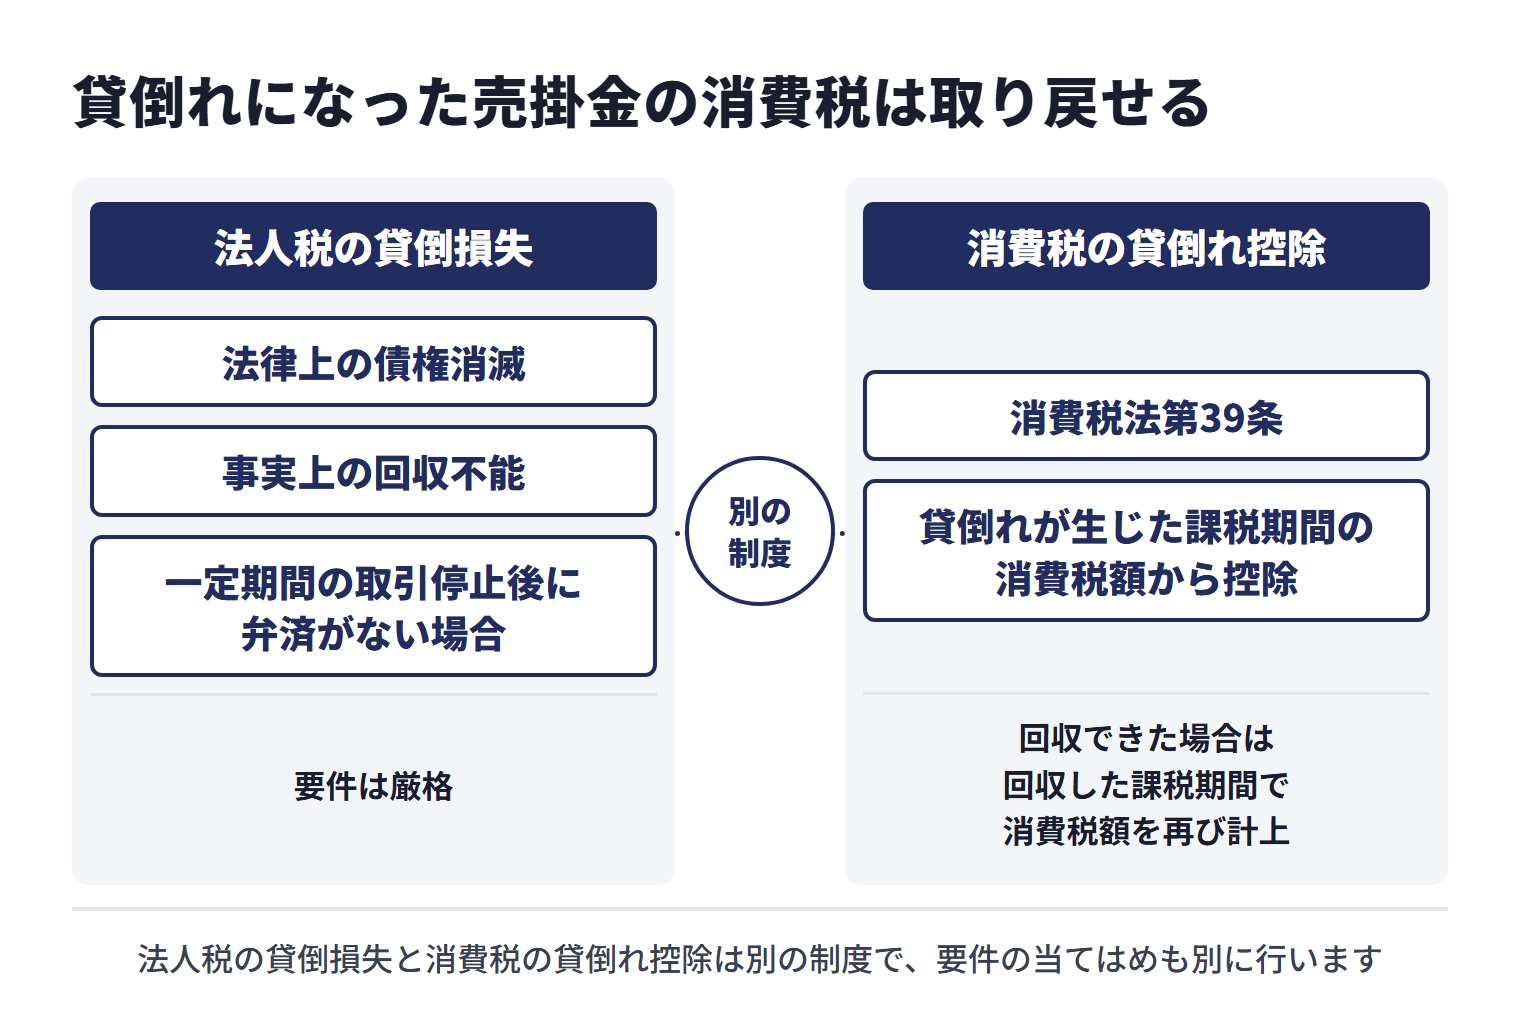
貸倒れになった売掛金の消費税は取り戻せる
課税売上から生じた売掛金が回収不能になった場合、売上時に計上した消費税は、実際には受け取れないまま納めた形になります。消費税法は、貸倒れになった課税売上に係る消費税額を、貸倒れが生じた課税期間の消費税額から控除できると定めています(消費税法第39条)。国税庁は、控除の対象となる貸倒れは消費税の課税対象となる取引の売掛金その他の債権に限られるとし、貸倒れとして認められる主な例として、更生計画認可の決定、再生計画認可の決定などにより債権の切捨てがあったこと、債務者の財産状況、支払能力等からみてその債務者が債務の全額を弁済できないことが明らかであること、法令の規定による整理手続によらない関係者の協議決定で一定の要件に該当する基準により債権の切捨てがあったこと、債務者の債務超過の状態が相当期間継続し弁済を受けることができないと認められる場合に書面により債務の免除を行ったことを挙げています。控除を受けるには、債権の切捨ての事実を証する書類その他貸倒れの事実を明らかにする書類を保存する必要があります(国税庁 タックスアンサー No.6367 貸倒れに係る税額の調整)。
法人税の貸倒損失と消費税の貸倒れ控除は別の制度で、要件の当てはめも別に行います。貸倒損失を計上したときは、消費税の控除も同時に検討するのが漏れを防ぐ順序です。控除を受けた後に回収できた場合は、回収した貸倒債権に含まれる消費税額を、回収した課税期間の課税標準額に対する消費税額に加算します(国税庁 No.6631)。要件の当てはめは個別の事情によるため、貸倒れの処理を行うときは顧問税理士に確認してください。
月次で残高を合わせる手順
仕訳が正しくても、残高が合わなければ回収の遅れに気づけません。月次で次の順に突き合わせると、差異の原因を早く特定できます。
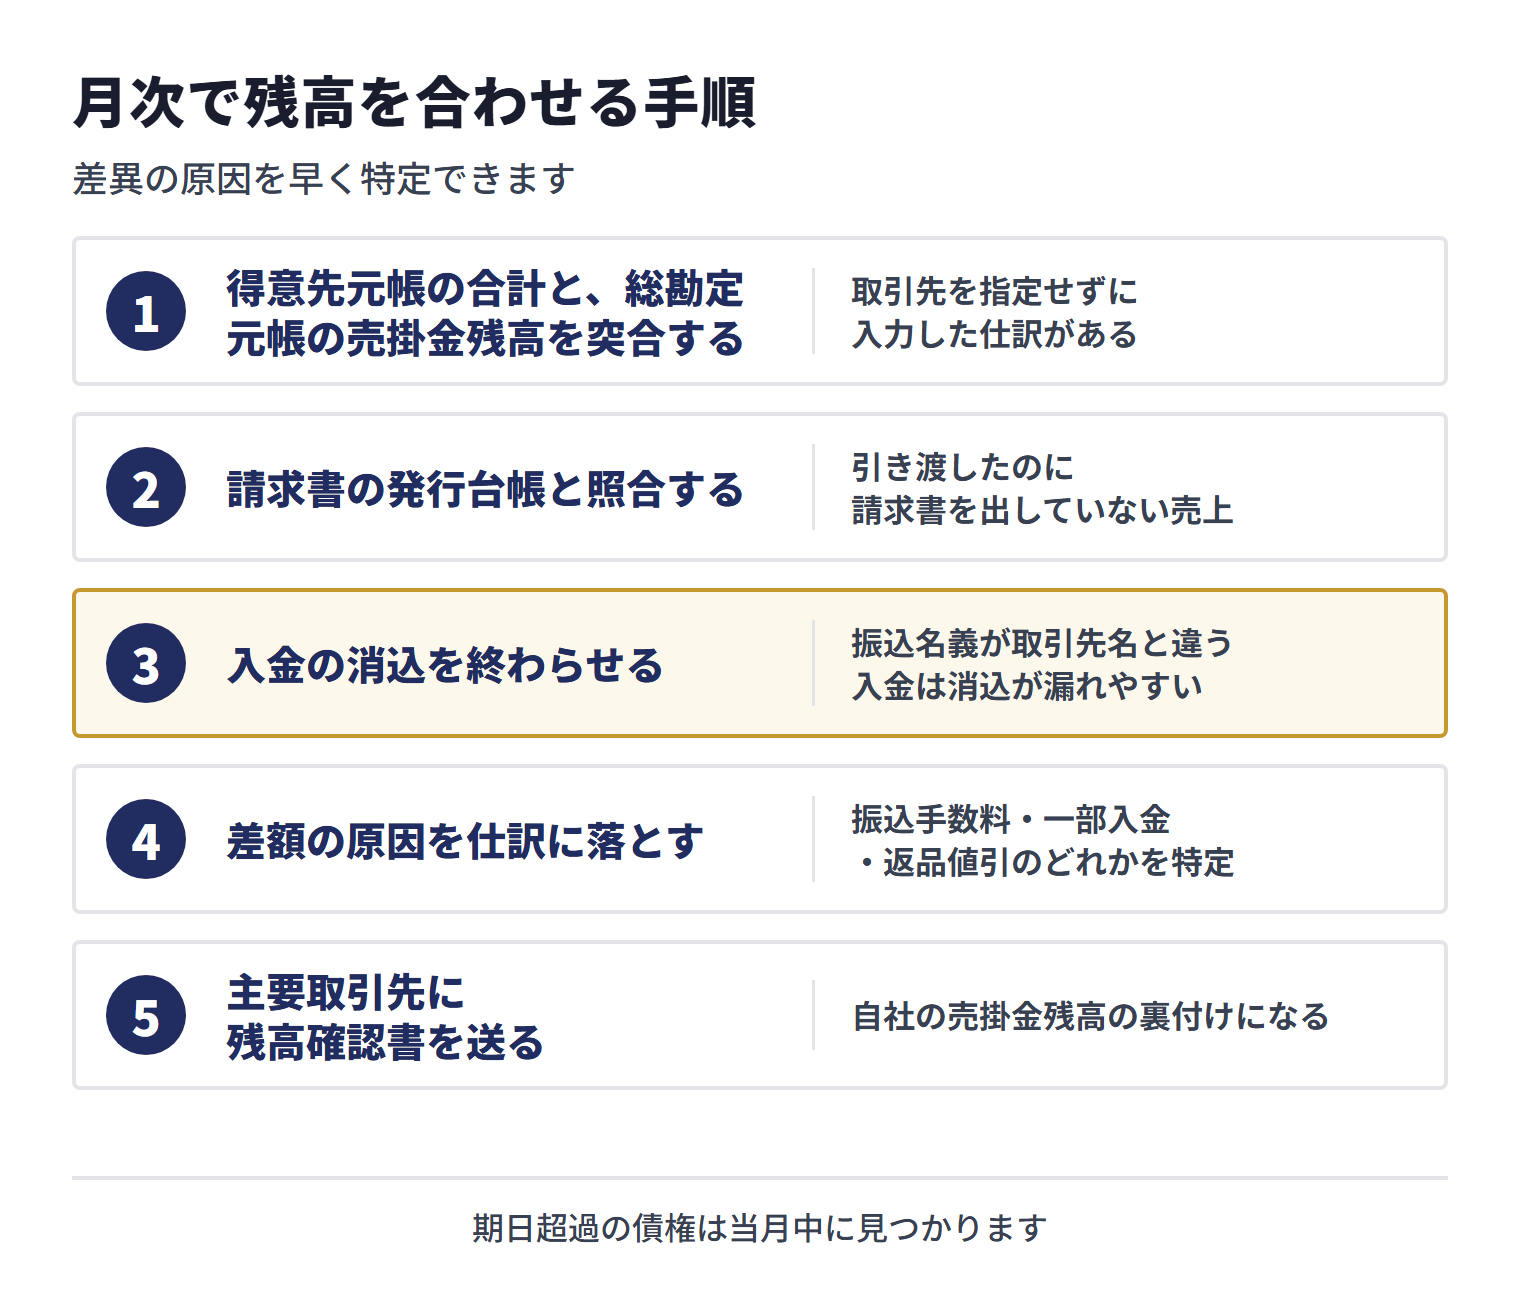
- 得意先元帳の合計と、総勘定元帳の売掛金残高を突合する。 ここが合わないなら、取引先を指定せずに入力した仕訳がある
- 請求書の発行台帳と照合する。 引き渡したのに請求書を出していない売上(未請求)と、請求したのに売上計上していないものを拾う
- 入金の消込を終わらせる。 「消込」は、入金をどの請求書に対するものか特定して売掛金を減らす作業。振込名義が取引先名と違う入金は消込が漏れやすい
- 差額の原因を仕訳に落とす。 振込手数料・一部入金・返品値引のどれかを特定し、前述の処理を当てる
- 決算時は主要取引先に残高確認書を送る。 相手の買掛金残高と一致していれば、自社の売掛金残高の裏付けになる
この手順を月次で回していれば、期日超過の債権は当月中に見つかります。回収の段階に進むときの順序は売掛金の回収方法で整理しています。
どの請求書の分か分からない入金は、仮受金で止めておく
振込名義が取引先名と違う、金額がどの請求書とも一致しない、といった入金は、無理に売掛金へ充てずに仮受金で受けておきます。推測で消し込むと、あとで別の請求書の入金だったと分かったときに、2つの残高が同時に狂います。仮受金の残高は月次で欠かさず内容を確認し、取引先に照会して特定できた時点で売掛金へ振り替えます。仮受金が何か月も残っている状態は、消込が回っていない証拠です。
期日前に資金化した場合の考え方
支払いに問題はないものの入金までの期間が長い、という理由で売掛金を期日前に現金化することがあります。売掛債権を第三者へ売却するファクタリングについて、金融庁は、一般に法的には債権の売買(債権譲渡)契約だと説明しており、民法第466条は「債権は、譲り渡すことができる。」と定めています。
会計上は、企業会計基準第10号「金融商品に関する会計基準」が、金融資産の契約上の権利に対する支配が他に移転したときは当該金融資産の消滅を認識しなければならないとし(第8項)、支配が他に移転するのは、(1)譲渡された金融資産に対する譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること、(2)譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受できること、(3)譲渡人が譲渡した金融資産を当該金融資産の満期日前に買戻す権利及び義務を実質的に有していないこと、の要件がすべて充たされた場合としています(第9項)。これを満たして売掛金の消滅を認識する場合は、借入金は計上せず売掛金が減る動きになり、帳簿価額とその対価としての受払額との差額を当期の損益として処理します(第11項)。どの勘定科目を使うか、消費税の課税区分をどう扱うかは契約内容によって変わるため、契約書を確認したうえで税理士に相談してください。本記事で一般論として断定できる範囲を超えます。
なお金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていること、譲渡した債権の回収がファクタリング業者から売主に委託され、売主が集金できなかった場合に売主が債権を買い戻すこととされている取引や、売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などは貸金業に該当するおそれがあること、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されることを注意喚起しています(金融庁 ファクタリングの利用に関する注意喚起)。会計上も、企業会計基準第10号は、買戻すことにより取引を完結することがあらかじめ合意されている取引については、その約定が売買契約であっても支配が移転しているとは認められないとしています(第58項)。また民法第467条は、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定めており、売掛先への通知や承諾を経ずに行う2社間ファクタリングと、通知や承諾を経て行う3社間とでは、必要な手続きや費用が異なることがあります。
よくある質問
売掛金はいつ計上しますか?
売上を計上する時点です。請求書の発行日や入金日ではありません。商品の販売なら引き渡した日が基本ですが、サービスの提供などは適用する会計基準と契約内容によって計上時点が変わり、企業会計基準第29号「収益認識に関する会計基準」では一定の期間にわたって収益を認識する場合もあります。期をまたぐ取引では、この違いが売上の帰属期間に影響します。
振込手数料が引かれていた分はどう処理しますか?
契約上どちらが負担するかで変わります。自社負担なら支払手数料として費用計上し、相手負担の取り決めなら差額は未回収の売掛金として残ります。少額でも残高が合わなくなる原因になるため、都度確認してください。
売掛金と未収入金で仕訳は変わりますか?
仕訳の形は同じで、使う勘定科目が変わります。本業の営業取引から生じたものが売掛金、それ以外が未収入金です。貸借対照表での区分と、売上債権回転期間などの指標に影響します。
売掛金に消費税はかかりますか?
売掛金という資産そのものに課税されるのではなく、その原因となった販売や役務提供が課税対象です。また、金銭債権の譲渡そのものは非課税取引とされています。
回収できない売掛金はいつ費用にできますか?
国税庁は、法人税上の貸倒損失について、金銭債権が切り捨てられた場合(その事実が生じた事業年度)、金銭債権の全額が回収不能となった場合(そのことが明らかになった事業年度。担保物があるときは処分した後)、継続的な取引を行っていた債務者との取引停止の時と最後の弁済の時などのうち最も遅い時から1年以上経過した場合の売掛債権(備忘価額を控除した残額)といった類型を示しています。類型ごとに要件が異なるため、処理の可否は税理士にご確認ください。
税抜経理でも売掛金は税込の金額で計上しますか?
はい。税抜経理では売上を税抜で、仮受消費税を分けて計上しますが、売掛金は取引先に請求する税込の総額で計上します。売掛金残高を売上高と突き合わせるときは、この差を考慮してください。
まとめ
売掛金の仕訳は、売上を計上する時点(商品の販売なら引き渡した日が基本で、サービスの提供などは適用する会計基準と契約内容による)で売掛金と売上を立て、入金時に預金へ振り替えるのが基本形です。計上のタイミングを請求日や入金日にしないことが、期をまたぐ取引での前提になります。
実務で判断が要るのは、振込手数料・返品値引・一部入金といった差額が出る場面です。差額の原因を特定してから科目を決めると、残高の突合が崩れません。期末の貸倒引当金と、回収できなくなった売掛金の貸倒損失は、いずれも国税庁が法人税の取扱いを公表しており、貸倒損失は類型ごとに要件が異なります。消費税の貸倒れに係る税額控除は別の制度で、貸倒れの事実を明らかにする書類の保存が必要です。要件の当てはめは個別事情によるため、判断の前に税理士へ相談してください。
参考資料・出典
法令・公的機関・業界団体
- 企業会計基準委員会 企業会計基準第29号「収益認識に関する会計基準」(asb-j.jp)
- 中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載の検討会報告書)(fsa.go.jp)
- 国税庁 タックスアンサー No.6201 非課税となる取引(nta.go.jp)
- 国税庁 タックスアンサー No.5500 一括評価金銭債権に係る貸倒引当金の対象となる金銭債権の範囲(nta.go.jp)
- 同 No.5501 一括評価金銭債権に係る貸倒引当金の設定(nta.go.jp)
- 国税庁 タックスアンサー No.5320 貸倒損失として処理できる場合(nta.go.jp)
- 民法第505条(laws.e-gov.go.jp) — 第466条(債権の譲渡性)・第505条(相殺の要件等)
- 国税庁 タックスアンサー No.6367 貸倒れに係る税額の調整(nta.go.jp)
- 金融庁 ファクタリングの利用に関する注意喚起(fsa.go.jp)
※ 各出典は2026年8月に内容を確認しています。法令・通達は改正される場合があるため、利用前に最新情報をご確認ください。