売掛金と未収入金の違い|判断基準は「本業の取引かどうか」の一点【2026年最新】
売掛金と未収入金はどちらも「後から受け取る権利」ですが、本業の営業取引で生じたかどうかで分かれます。判断基準、貸借対照表での並び方、未収収益との違い、資金調達で扱いが変わる理由まで整理します。
【結論先出し】売掛金と未収入金は、「本業の営業取引から生じたかどうか」を目安に分けます。
本記事では、売上高に計上される取引から生じたものを売掛金、営業外収益や特別利益に計上される取引から生じたものを未収入金として整理します。同じ機械の売却代金でも、機械メーカーなら売掛金、建設会社なら未収入金になります。会計基準が両者の線引きを定めているわけではないため、個別の取引は取引の実態と自社の会計方針に照らして決めます。
混ぜると売上債権回転期間がずれ、決算書を読む側からの見え方も変わることがあります。資金化を検討する場面では、未収入金を買い取りの対象にするかどうかがファクタリング会社によって異なります。
売掛金と未収入金は、どちらも「代金などを後から受け取る権利」です。会計上はどちらも資産に計上されます。それでも勘定科目を分けるのは、貸借対照表を見た人が本業がどれだけ現金化されていないかを読み取れるようにするためです。
2つを分ける基準と、迷いやすいケースの判断を整理します。
判断の目安は「本業の営業取引かどうか」
本記事では、次の目安で分けます。
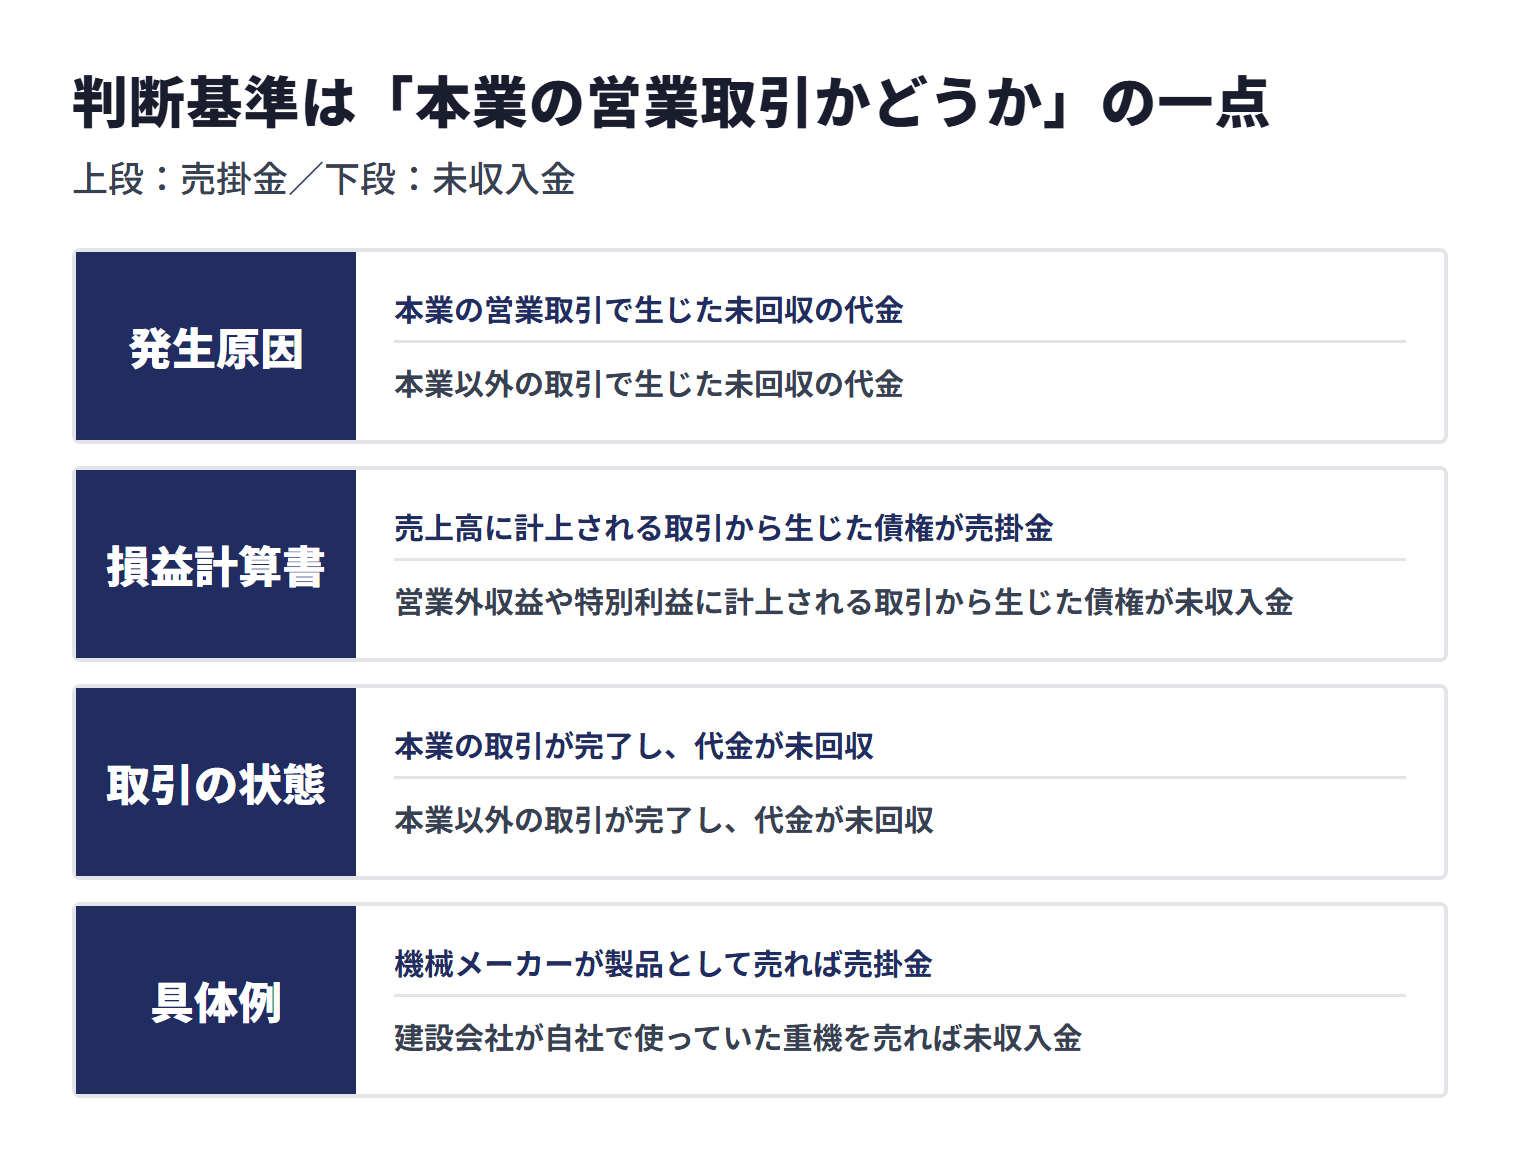
| 勘定科目 | 発生原因 | 具体例 |
|---|---|---|
| 売掛金 | 本業の営業取引で生じた未回収の代金 | 製造業が製品を掛けで販売/建設業が工事代金を請求/IT企業が受託開発の代金を請求 |
| 未収入金 | 本業以外の取引で生じた未回収の代金 | 使わなくなった機械の売却代金/不動産の売却代金/保険金・補助金の未入金 |
同じ「機械を売った代金が未回収」でも、判断は業種で変わります。機械メーカーが製品として売れば売掛金、建設会社が自社で使っていた重機を売れば未収入金です。何を売ったかではなく、その会社にとって本業かどうかで分かれます。
迷ったときの確認方法
登記上の事業目的や定款ではなく、損益計算書のどこに計上されるかで考えると判断しやすくなります。本記事では、売上高に計上される取引から生じた債権を売掛金、営業外収益や特別利益に計上される取引から生じた債権を未収入金として整理します。定款に書いてある事業でも、実際に売上高として計上していなければ、この目安では本業に当たりません。
本業の取引かどうかで分ける考え方は、日本銀行の「資金循環統計の解説」にも見られます。同解説は、財・サービスの経常的な取引(その主体の本来の業務)に伴って発生する債権・債務に売掛金・買掛金を含め、財・サービスの非経常的な取引(その主体の本来の業務でない取引)に伴って生じる、売上債権や買入債務とされない債権債務を未収・未払金として整理しています。ただしこれは統計上の分類の説明です。中小企業の会計に関する検討会(事務局:中小企業庁・金融庁)が取りまとめた「中小企業の会計に関する基本要領」も、受取手形、売掛金、貸付金等を金銭債権の例に挙げ、原則として取得価額で計上するとしていますが、その様式集の貸借対照表は流動資産に売掛金・未収収益・その他などを置くだけで、「未収入金」という科目名や売掛金との線引きは示していません。個別の取引をどの科目で処理するかは、取引の実態と自社の会計方針に照らして決め、迷う場合は顧問税理士に確認してください。
※出典:日本銀行調査統計局「資金循環統計の解説」[1]/中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載の検討会報告書)[2]
貸借対照表での扱いが変わる
両者を分けるのは、単なる分類上の都合ではありません。
売掛金は営業債権として扱われ、受取手形とあわせて「売上債権」を構成します。売上債権は、売上高との比率から回収期間を測る指標(売上債権回転期間)の計算に使われます。この指標に未収入金が混ざると、本業の回収サイクルが実態より長く、あるいは短く見えてしまいます。
一方、未収入金は営業循環の外で発生した債権です。決算書を読む金融機関などからも、この2つは違うものとして見られることがあります。
1年を超えるかどうかで区分が変わる場合がある
未収入金のうち、決算日の翌日から1年を超えて回収予定のものは長期未収入金として固定資産に区分されることがあります。売掛金は営業循環基準により、原則として回収期間にかかわらず流動資産です。
未収収益とも違う
もう1つ紛らわしいのが未収収益です。未収入金と1字違いですが、性質が異なります。
| 勘定科目 | 取引の状態 | 例 |
|---|---|---|
| 売掛金 | 本業の取引が完了し、代金が未回収 | 納品済みの製品代金 |
| 未収入金 | 本業以外の取引が完了し、代金が未回収 | 売却済みの固定資産の代金 |
| 未収収益 | 契約が継続中で、経過分の収益が未回収 | 貸付金の未収利息/賃貸物件の経過分の家賃 |
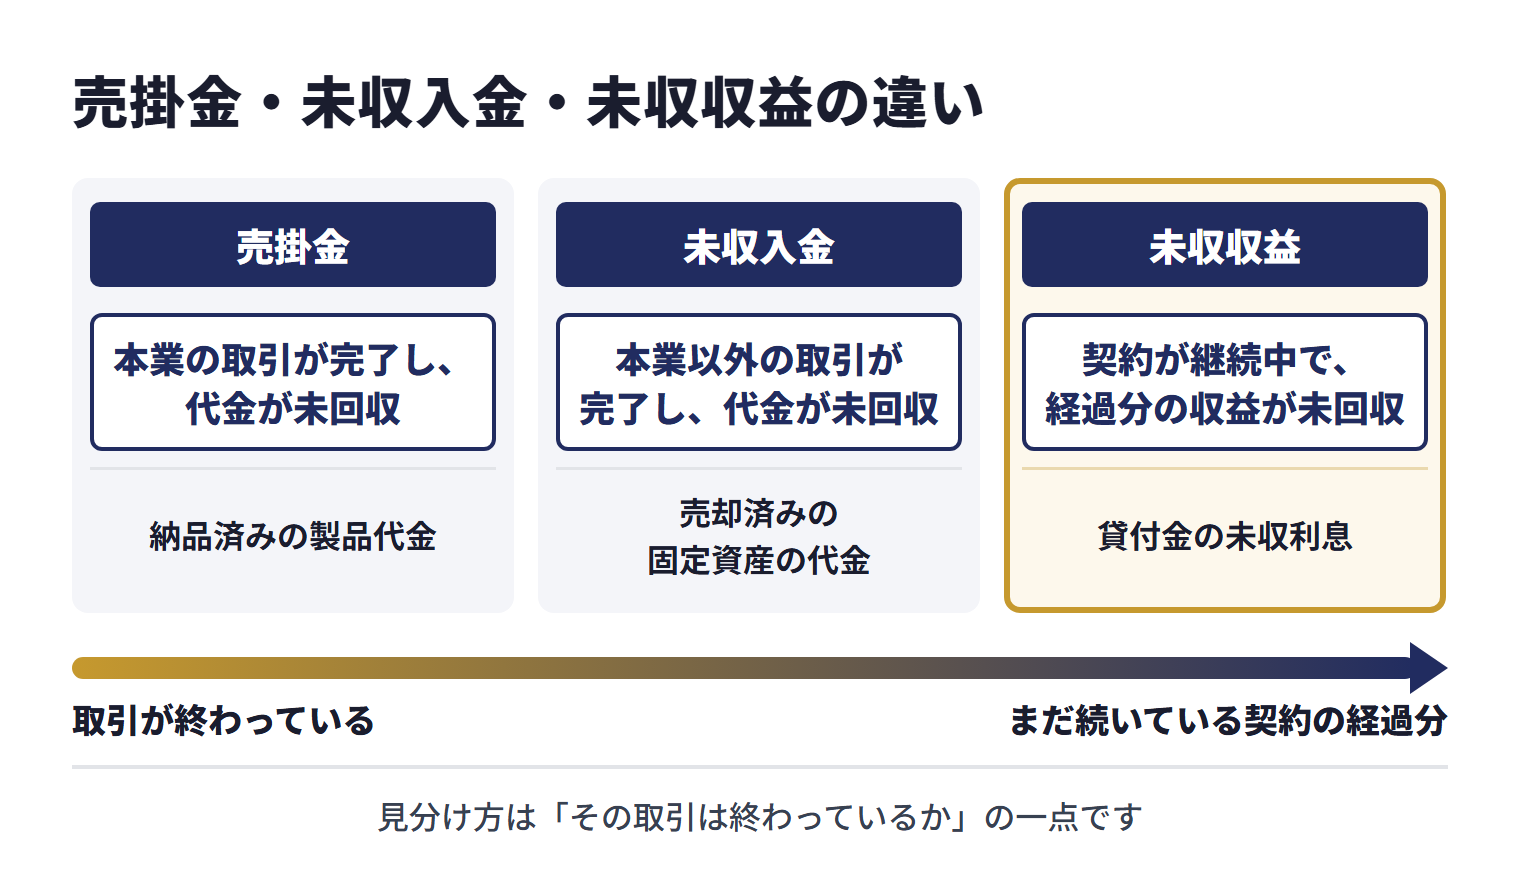
売掛金と未収入金は取引が終わっているのに対し、未収収益はまだ続いている契約の経過分を期間対応で計上したものです。継続的な役務提供の対価が、時の経過に応じて発生している状態を指します。
中小企業の会計に関する基本要領は、未収収益を、既に提供したサービスに対して、決算期末においていまだその対価を受け取っていないものとし、後払いの家賃収入や受取利息等を例に挙げたうえで、未払費用及び未収収益は当期の損益計算に反映するとしています。未収収益に当たるかどうかは、契約が続いているかだけでなく、決算日までにどの期間のサービスを提供済みかで確かめます。
※出典:中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載の検討会報告書)[2]
判断に迷いやすいケース
本業と副業の両方をやっている場合
不動産賃貸業を営みながら物販もしている会社では、どちらも本業になり得ます。この場合、本記事の目安では、売上高として計上している取引から生じた債権は売掛金、営業外収益に計上している取引から生じた債権は未収入金として扱います。
補助金・助成金の未入金
交付決定を受けたが入金がまだ、という状態で債権を計上する場合、本業の営業取引ではないため、本記事の目安では未収入金になります。ただし計上のタイミングは交付決定の時期や会計方針によるため、処理は顧問税理士に確認してください。
従業員への立替金
立替金や短期貸付金などの科目で処理し、未収入金とは分けて管理する例があります。取引の相手が取引先ではなく従業員であるためで、どの科目を使うかは自社の会計方針によります。給与から天引きして回収する取り決めなら、回収予定は給与計算のスケジュールで管理します。
業種別に見る、売掛金と未収入金の境界
「本業かどうか」は、同じモノを売っても業種で答えが変わります。自社の業種に当てはめて確認してください。
| 業種 | 売掛金になる例 | 未収入金になる例 |
|---|---|---|
| 製造業 | 製品の販売代金 | 使わなくなった工作機械の売却代金 |
| 建設業 | 工事代金(出来高・完成分) | 現場で使っていた重機・車両の売却代金 |
| 卸売・小売業 | 商品の販売代金。クレジットカード決済で決済代行会社から入金待ちの分も本記事の目安では含む(未収金とする例もある。下の説明を参照) | 店舗の什器・陳列棚の売却代金 |
| IT・受託開発 | 開発費・保守料・月額利用料 | 社内で使っていたPC・サーバーの売却代金 |
| 不動産賃貸業 | 入居者からの未回収の家賃(本業の対価) | 賃貸物件そのものを売却した代金 |
| 医療機関 | 診療報酬の未収分。病院会計準則では「医業未収金」という科目名を使うが、性質は本業の営業債権 | 医療機器の売却代金 |
不動産賃貸業の行を見ると分かるとおり、「家賃」という同じ言葉でも、本業なら売掛金、本業でなければ未収入金や未収収益になります。製造業が遊休の倉庫を他社に貸している場合、支払期日を過ぎて未回収の家賃は未収入金、期日がまだ来ていない経過分は未収収益です。
クレジットカード決済の未入金の扱い
小売や飲食で迷いやすいのがカード決済です。お客様がカードで支払った時点で、自社は決済代行会社に対して代金を請求できる権利を持ちます。相手が消費者ではなく決済代行会社に変わるだけで、本業の売上から生じた債権であることは変わらないため、本記事の目安では売掛金になります。ただし、金融庁の資料「ポイント及びプリペイドカードに関する会計処理について(改訂)」の第三者型プリペイドカードの会計処理例では、加盟店が、プリペイドカードを使用した商品の販売額に応じて売上計上するが、現金等が入金されていないため未収金として処理する例が示されています。決済事業者に対する債権の科目は、取引の実態と自社の会計方針に照らして決めてください。決済手数料が差し引かれて入金される場合の差額の処理は、売掛金の仕訳で扱っている振込手数料の考え方と同じです。
仕訳で見る違い
以下の仕訳は一般的な処理例で、個別の取引における処理を保証するものではありません。実際の処理は契約内容・適用される会計基準・税法によって異なります。具体的な仕訳や税務処理は、顧問税理士または公認会計士にご確認ください。
3つの科目は、発生する原因が違うだけで、仕訳の形は似ています。並べて見ると違いがはっきりします。
売掛金 — 本業の販売
| 場面 | 借方 | 貸方 |
|---|---|---|
| 製品100万円を掛けで販売した | 売掛金 1,000,000 | 売上 1,000,000 |
| 入金された | 普通預金 1,000,000 | 売掛金 1,000,000 |
未収入金 — 本業以外の売却
| 場面 | 借方 | 貸方 |
|---|---|---|
| 帳簿価額80万円の機械を100万円で売却し、代金は後日 | 未収入金 1,000,000 | 機械装置 800,000 固定資産売却益 200,000 |
| 入金された | 普通預金 1,000,000 | 未収入金 1,000,000 |
貸方に「売上」ではなく「固定資産売却益」が立つ点が、売掛金との違いをそのまま表しています。本記事の例では、損益計算書で売上高には入れず、特別利益(または営業外収益)に表示する想定です。表示区分は会社の会計方針によります。
未収収益 — 継続中の契約の経過分
| 場面 | 借方 | 貸方 |
|---|---|---|
| 決算日時点で、貸付金の利息のうち経過分3万円が未収 | 未収収益 30,000 | 受取利息 30,000 |
| 翌期首に振り戻す | 受取利息 30,000 | 未収収益 30,000 |
本記事の例では、未収収益を決算整理で計上し、翌期首に振り戻す形で示しています。中小企業の会計に関する基本要領は、未収収益を当期の損益計算に反映するとしていますが、翌期首に振り戻すことまでは定めていないため、振り戻しの有無は自社の記帳方法に合わせてください。
税務上の扱いの共通点と違い、決算書の「読まれ方」
売掛金と未収入金で、税務上の取扱いには共通する部分がありますが、貸倒損失のように売掛債権に限られる取扱いもあります。あわせて、決算書を読む側の見方にも違いが出ます。
貸倒引当金・貸倒損失の共通点と違い
国税庁は、一括評価金銭債権に含まれるものとして「売掛金、貸付金」に加えて「未収の譲渡代金、未収加工料、未収請負金、未収手数料」などを挙げています(国税庁 タックスアンサー No.5500 一括評価金銭債権に係る貸倒引当金の対象となる金銭債権の範囲)。ただし同ページは、未収の譲渡代金などを「益金の額に算入されたもの」に限って挙げているため、固定資産の売却代金が未回収の未収入金も、この条件に当たれば対象になります。一方で、雇用保険法などの法令の規定に基づき交付を受ける給付金等の未収金は一括評価金銭債権に当たらないとされており、「未収入金」という科目名だけで対象かどうかは決まりません。貸倒損失も、国税庁 タックスアンサー No.5320 によると、金銭債権が法的に切り捨てられた場合や全額が回収不能となった場合の取扱いは法人の有する金銭債権が対象ですが、継続的な取引を行っていた債務者との取引を停止した時と最後の弁済の時などのうち最も遅い時から1年以上経過したとき等の取扱いは売掛債権(貸付金などは含みません。)に限られ、不動産取引のように、たまたま取引を行った債務者に対する当該取引に係る売掛債権には適用されません。
消費税は「元の取引」で判定する
消費税がかかるかどうかは、売掛金か未収入金かではなく、その債権を生んだ取引で決まります。国税庁は、消費税は国内において事業者が事業として対価を得て行う取引を課税の対象としているとしており、製品の販売や事業用の機械の売却も、これに当たれば課税の対象です。一方、国税庁は「土地の譲渡および貸付け」を主な非課税取引に挙げており、土地の売却代金が未収入金になっていても、その譲渡に消費税はかかりません(国税庁 タックスアンサー No.6201 非課税となる取引)。
金融機関などから未収入金の中身を聞かれることがある
決算書を読む側にとって、売掛金は本業の回転を見るための項目で、未収入金は本業の外で何かが起きたことを示す項目です。未収入金の残高が大きいと、何を売却したのか、なぜ回収が済んでいないのか、回収できる相手なのかを確認されることがあります。金額が大きい場合は、内訳明細を用意しておくと説明が早く済みます。
勘定科目を間違えていたときの直し方
本業の債権を未収入金に入れていた、あるいはその逆だった、という誤りが見つかることもあります。直し方は気づいた時期で変わります。
| 気づいた時期 | 対応の考え方 |
|---|---|
| 期中 | 振替仕訳で科目を移す(例: 借方 未収入金 100万 / 貸方 売掛金 100万)。損益には影響しない |
| 決算後・申告後 | 売掛金と未収入金の間の振替であれば、科目の移し替えだけで利益は変わらない。誤りが収益の計上時期などにも及んでいれば利益と税額に影響する。どの期でどう直すかは、金融機関へ提出済みの決算書との整合をどう扱うかを含めて顧問税理士に確認する |
科目の誤りそのものより問題になるのは、誤りが続いていたことで売上債権回転期間などの指標が過去数期にわたってずれていたことです。金融機関に推移を説明する場面では、いつから何を直したかを言えるようにしておいてください。
未収入金の回収が長引くときの実務
未収入金は、相手が継続的な取引先ではない場合がある点で売掛金と対応が変わります。機械の買主・保険会社・行政・不動産の買主など、継続的な関係が無い相手からの入金を待つ形になるためです。回収予定日の根拠を、発生原因ごとに押さえておくと動きやすくなります。
| 発生原因 | 回収予定日の根拠 | 遅れたときの確認先 |
|---|---|---|
| 固定資産の売却 | 売買契約書の支払期日 | 買主。期日を過ぎれば売掛金と同じ段階で督促する |
| 保険金 | 保険会社の支払決定通知 | 保険会社の担当窓口。必要書類の不足で止まっていることもある |
| 補助金・助成金 | 交付決定通知書と実績報告の受理日 | 交付元の窓口。制度によっては実績報告の審査を経るまで支払われない |
| 敷金・保証金の返還 | 賃貸借契約書の返還条項 | 貸主。原状回復費用の精算が終わるまで確定しない |
補助金は特に注意が要ります。補助金には、交付決定が出ても、事業を実施して実績報告を出し、審査を経てから入金される後払いの制度があり、入金の時期は制度ごとの公募要領・交付要綱などで確認する必要があります。交付決定の時点で未収入金に計上する会計方針を取っていると、帳簿上は資産があるのに現金は数か月先、という状態が続きます。資金繰り表には、交付決定日ではなく実績報告後の見込み日で置いてください。
回収が1年を超えそうなら長期未収入金へ
決算日の翌日から1年を超えて回収する見込みになった未収入金は、固定資産の部の「長期未収入金」などの科目へ振り替える例があります(科目名や区分は会社の会計方針と顧問税理士の判断によります)。分割払いで機械を売却した場合や、返還時期が先の保証金がこれに当たります。流動資産のまま残しておくと、流動比率など短期の支払能力を示す指標が実態より良く見えてしまいます。
未収収益と取り違えたときに起きること
未収入金と未収収益の取り違えは、科目名が似ているぶん起きやすく、影響は翌期に出ることがあります。未収収益を決算整理で計上し、翌期首に振り戻す記帳方法をとっている場合、取引が完了した債権を誤って未収収益に入れると、翌期首の振り戻しで収益が一度取り消され、入金時に改めて収益が立つため、翌期の損益が二重に動きます。逆に、継続中の契約の経過分を未収入金に入れると、振り戻しがされず、翌期の入金時に収益が計上されないまま資産だけが消える形になります。
本記事での見分け方の目安は「その取引は終わっているか」です。納品済み・売却済み・引き渡し済みなら未収入金または売掛金、契約がまだ続いていて時の経過分を計上しているだけなら未収収益です。決算整理の仕訳を切るときに、この問いを1件ずつ当ててください。迷いやすい例に、月極の保守契約やリース料の未回収分があります。当月分の役務提供が終わっていて請求済みなら本業の売掛金、決算日までに提供済みで請求期日がまだ来ていない経過分を期間按分して計上するなら未収収益、という分け方になります。翌月以降に提供する分は、まだ提供していないため未収収益にはなりません。
個人事業主の青色申告決算書での書き方
個人事業主でも区別は要ります。青色申告決算書の貸借対照表には「売掛金」の欄があり、事業の営業取引から生じた未回収代金をここに記載します。事業用の固定資産を売却した代金など、営業取引以外の未回収分は売掛金とは分けて記載します。国税庁の青色申告決算書(一般用)の貸借対照表(資産負債調)には「売掛金」の欄がある一方、「その他の資産」という印刷済みの科目は無いため、空欄に実際の科目名を記入するなど、使用する様式の記載要領に沿って表示してください。事業と関係のない私用の債権は、そもそも事業の帳簿に載せません。事業所得の収入金額の計上時期は、所得税基本通達36-8が取引の種類ごとに定めており、棚卸資産の販売(試用販売及び委託販売を除く。)はその引渡しがあった日、委託販売は受託者がその委託品を販売した日、請負は物の引渡しを要する契約なら目的物の全部を完成して相手方に引き渡した日、物の引渡しを要しない契約ならその約した役務の提供を完了した日、人的役務の提供(請負を除く。)はその人的役務の提供を完了した日などとされています(それぞれ、ただし書きの例外があります)。入金日で売上を計上していると、年をまたぐ取引で所得の帰属年がずれるため、年末の未回収分を売掛金として拾う作業が要ります。記載欄の使い方は、所轄の税務署または税理士に確認してください。
資金繰りへの影響は「現金化できるか」で分かれる
売掛金も未収入金も、貸借対照表の資産ではあっても支払いには使えません。違いが出るのは、期日を待たずに現金化する手段があるかどうかです。売掛金には、支払期日前に第三者へ売却して現金化する手段(ファクタリング)があります。一方、未収入金を買い取りの対象にするかどうかはファクタリング会社によって異なり、単発の取引から生じた未収入金では、期日前に現金化する手段が限られる場合があります。
未収入金の残高が大きく、その入金を前提に支払い予定を組んでいる会社は、入金が遅れたときに期日前に現金化する手段が限られる場合があることを前提に、余裕を見た資金繰り表にしておく必要があります。相手先の支払いが確定していない未収入金は、資金繰り表の入金予定から一度外して、確定してから戻すほうが安全です。
分けて管理するための実務のコツ
売掛金は取引先別の補助元帳(得意先元帳)で管理できますが、未収入金は単発の取引から生じるため、発生したまま放置されやすい科目です。売掛金なら請求書の発行と入金の消込が仕組みとして回りますが、未収入金には請求書が無いこともあり、誰も期日を追っていない状態になりがちです。次の3つを決めておくと、残高が滞留しにくくなります。
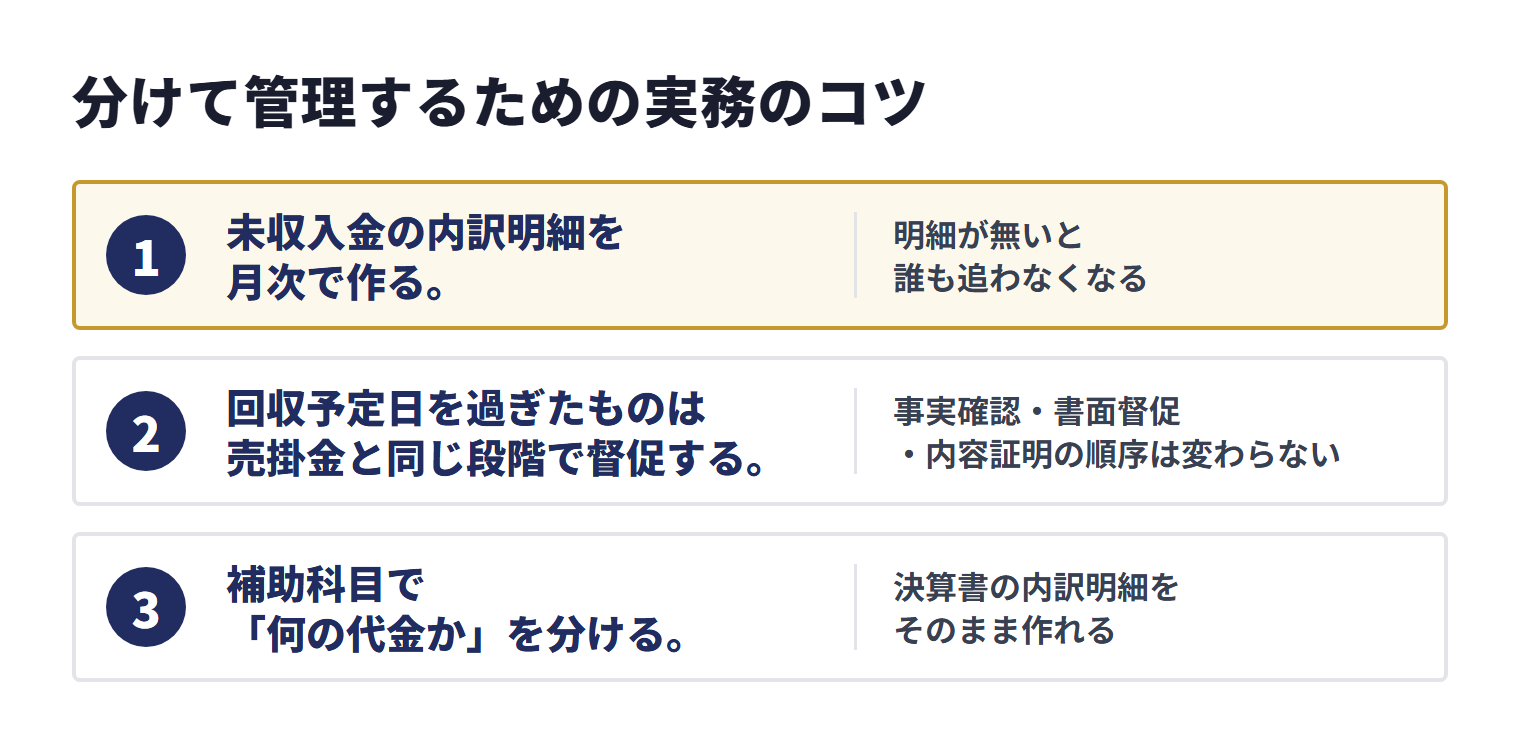
- 未収入金の内訳明細を月次で作る。 発生日・相手先・発生理由・回収予定日・担当者を1行ずつ持つ。売掛金と違って回収予定が仕組みで管理されないため、明細が無いと誰も追わなくなる
- 回収予定日を過ぎたものは売掛金と同じ段階で督促する。 相手が取引先でなくても、事実確認・書面督促・内容証明の順序は変わらない。手順は売掛金の回収方法と同じ
- 補助科目で「何の代金か」を分ける。 固定資産売却・保険金・補助金・その他、のように分けておくと、決算書の内訳明細をそのまま作れる
法人税の申告では同じ内訳書に載る
法人税の申告書に添付する勘定科目内訳明細書には「売掛金(未収入金)の内訳書」という様式があり、売掛金と未収入金を同じ内訳書に相手先別で記載します。勘定科目としては分けて管理しつつ、申告の場面では一覧にまとめる形です。相手先ごとの期末残高を書くことになるため、期中から取引先別・発生原因別に残高を持っていれば、期末にまとめて調べ直す手間がかかりません。様式の記載方法は所轄の税務署または顧問税理士に確認してください。
国税庁の「売掛金(未収入金)の内訳書」(令和6年3月1日以後終了事業年度用)の注記では、「科目」欄には売掛金、未収入金の別を記入し、未収入金についてはその取引内容を「摘要」欄に記入するとされています。相手先別期末現在高が50万円以上のもの(50万円以上のものが5口未満のときは期末現在高の多額なものから5口程度)は各別に記入し、その他は一括して記入します。期中から発生原因を控えておくと、摘要欄も書きやすくなります。
※出典:国税庁「売掛金(未収入金)の内訳書」ほか法人税の内訳書の様式(令和6年3月1日以後終了事業年度用)[5]
資金調達では扱いが変わる
この区別は、会計処理だけの話ではありません。売掛金を資金化する場面で、実務上の扱いが変わります。
売掛金を支払期日前に売却して現金化するファクタリングについて、金融庁は、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスと説明しています。
未収入金を買い取りの対象にするかどうかは、ファクタリング会社によって異なります。単発の取引から生じた債権では、継続的な取引や支払実績を示しにくい場合もあるため、対象になるかは申込先に確認してください。
申込前に用意する書類はファクタリング会社によって異なりますが、請求書など、債権の内容を示す書類を求められることがあります。自社の債権がどちらに当たるかを整理してから相談すると、確認のやり取りが減ります。
金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明しており、民法第466条は「債権は、譲り渡すことができる。」と定めています(民法第466条)。ただし金融庁は、ファクタリングを装った高金利の貸付けが存在すること、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあり、売主が債権を買い戻すこととされている取引などがその例に当たること、貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されることを注意喚起しています(金融庁 ファクタリングの利用に関する注意喚起)。
売掛金そのものの仕組みは売掛金とは、入金されないときの対応は売掛金の回収方法で整理しています。
よくある質問
売掛金と未収入金はどちらが先に回収すべきですか?
優先順位は勘定科目ではなく、支払期日と金額、相手先の状況で決まります。ただし売掛金は継続取引の相手であることが多く、回収の遅れが今後の取引にも影響するため、原因の確認を早めに行う意味は大きくなります。
間違えて処理していた場合はどうなりますか?
売掛金と未収入金の間の振替であれば資産の合計額は変わらず、科目の移し替えだけで税額が変わるわけではありませんが、売上債権回転期間などの指標がずれます。金融機関に提出する決算書の見え方にも関わるため、修正の要否は顧問税理士にご確認ください。
未収入金も貸倒処理できますか?
金銭債権であれば、要件を満たす場合に貸倒損失として損金算入できます。国税庁 タックスアンサー No.5320 によると、金銭債権が法的に切り捨てられた場合や全額が回収不能となった場合の取扱いは法人の有する金銭債権が対象ですが、一定期間取引停止後弁済がない場合等の取扱いは売掛債権(貸付金などは含みません。)に限られます(No.5320)。判断は個別事情によります。
個人事業主でも区別は必要ですか?
必要です。青色申告決算書の貸借対照表にも売掛金の欄があり、事業所得に係る営業債権として記載します。事業用の固定資産の売却代金など、営業取引以外で生じた未回収代金は売掛金とは分けて記載し、事業と関係のない私用の債権は事業の帳簿に載せません。
クレジットカード決済の未入金は売掛金ですか?
本記事の目安では売掛金です。本業の売上から生じた債権で、相手が消費者から決済代行会社に変わっただけだからです。ただし、決済事業者に対する債権を未収金として処理する例もあるため、科目は取引の実態と自社の会計方針に照らして決めてください。決済手数料が差し引かれて入金される場合は、その差額を契約上の負担者に応じて処理します。
保険金や補助金の未入金はどちらですか?
本記事の目安では未収入金です。本業の営業取引から生じたものではないためです。なお、法人税の貸倒引当金では、法令の規定に基づき交付を受ける給付金等の未収金は一括評価金銭債権に当たらないとされています。計上のタイミングは支払決定や交付決定の時期と会計方針によるため、顧問税理士に確認してください。
未収入金が多いと融資の審査で不利になりますか?
審査での見方は金融機関によって異なりますが、金額の大小だけでなく、内容を説明できるかどうかも問われることがあります。固定資産の売却代金のように相手と支払期日を示せるものは説明しやすい一方、発生原因が不明なもの、何年も残っているものは回収可能性を問われることがあります。相手先・発生理由・回収予定日を書いた内訳明細を用意しておいてください。
まとめ
売掛金と未収入金は、「本業の営業取引から生じたかどうか」を目安に分けます。本記事では、売上高に計上される取引から生じたものを売掛金、営業外収益や特別利益に計上される取引から生じたものを未収入金として整理しました。会計基準が両者の線引きを定めているわけではないため、個別の取引は取引の実態と自社の会計方針に照らして決めてください。
区別する目的は、貸借対照表を見た人が本業の回収状況を正しく読めるようにすることです。売上債権回転期間などの指標に未収入金が混ざると、本業の実態が見えなくなります。資金化を検討する場面では、未収入金を買い取りの対象にするかどうかがファクタリング会社によって異なる点にも注意してください。
参考資料・出典
法令・公的機関・業界団体
- 日本銀行調査統計局「資金循環統計の解説」(boj.or.jp)
- 中小企業の会計に関する検討会「中小企業の会計に関する基本要領」(金融庁掲載の検討会報告書)(fsa.go.jp)
- 国税庁 タックスアンサー No.5500 一括評価金銭債権に係る貸倒引当金の対象となる金銭債権の範囲(nta.go.jp)
- 国税庁 タックスアンサー No.6201 非課税となる取引(nta.go.jp)
- 国税庁「売掛金(未収入金)の内訳書」ほか法人税の内訳書の様式(令和6年3月1日以後終了事業年度用)(nta.go.jp)
- 民法第466条(laws.e-gov.go.jp) — 第466条(債権の譲渡性)
- 金融庁 ファクタリングの利用に関する注意喚起(fsa.go.jp)
- No.5320(nta.go.jp)
※ 各出典は2026年8月に内容を確認しています。法令・通達は改正される場合があるため、利用前に最新情報をご確認ください。