医療ファクタリング・診療報酬・介護報酬ファクタリング完全ガイド 仕組みと相場【2026年最新】
医療ファクタリングは診療・介護・調剤報酬債権を売却して入金サイト約2か月の資金ギャップを解消する手法です。支払元が公的保険のため手数料は1〜3%程度と低水準。本記事は3種の仕組み・通常型との違い・業者選定・仕訳まで実務目線で解説します。
【結論先出し】医療系ファクタリング3種の早見表
医療ファクタリングは、医療機関・介護事業者・調剤薬局が公的保険から支払われる債権を売却して、約2か月の入金サイトを短縮する資金調達手法です。支払元が社保・国保連・介護保険の保険者という公的機関である点が評価されやすく、業界一般の目安として手数料は1〜3%程度と通常の法人ファクタリング(2社間8〜18%)に比べ大きく抑えられる傾向があります。
| 種別 | 対象事業者 | 支払元 | 手数料目安 |
|---|---|---|---|
| 診療報酬ファクタリング | 病院・クリニック・診療所 | 社保(支払基金)・国保連 | 0.5〜3%程度 |
| 介護報酬ファクタリング | 介護施設・訪問介護事業者・デイサービス等 | 国保連(介護保険) | 0.5〜3%程度 |
| 調剤報酬ファクタリング | 保険調剤薬局 | 社保・国保連 | 0.25〜2%程度 |
本記事では、3種の仕組みの違い・約2か月の入金サイトが生まれる構造的理由・通常の法人ファクタリングとのコスト比較・業者選定の実務ポイント・仕訳と税務処理までを、法人金融実務目線で整理します。
医療機関・介護事業者は、診療・介護サービスを提供してから保険診療報酬として現金が入金されるまで、構造的に約2か月(最大3か月)の資金ギャップを抱えています。一方で、人件費・薬品費・医療材料費・賃料・リース料・委託費などの支払いは毎月発生するため、特に開業初期・売上拡大期・新規設備導入直後には手元資金が圧迫されやすい業種です。
こうした構造的課題を解決する手段として、医療機関や介護事業者向けに特化したファクタリング――いわゆる医療ファクタリング・診療報酬ファクタリング・介護報酬ファクタリングが広く利用されてきました。通常の法人ファクタリングが事業者間の売掛債権を対象とするのに対し、これらは支払元が社会保険診療報酬支払基金・国民健康保険団体連合会・介護保険の保険者という公的機関である点が決定的な違いで、その点が審査で評価されやすいため手数料も業界一般の目安として1〜3%程度と低水準に設定される傾向があります。
本記事では、医療系ファクタリングの3種類(診療報酬・介護報酬・調剤報酬)について、それぞれの仕組みと支払フロー、通常型との違い、業者選定の見極めポイント、仕訳・税務処理、よくある誤解とFAQまで、BIGの法人ファクタリング実務目線で網羅的に整理します。
医療系ファクタリングの全体像(診療報酬・介護報酬・調剤報酬)
医療系ファクタリングは、医療・介護・調剤の各事業者が公的保険制度の支払機関に対して有する債権を、ファクタリング会社へ売却する取引です。まずは3種類の全体像を整理します。
3種類の対象債権と支払フロー
| 種別 | 対象債権 | 請求先(支払機関) | 標準的な入金サイト |
|---|---|---|---|
| 診療報酬ファクタリング | 健康保険適用の診療に対する診療報酬債権 | 社会保険診療報酬支払基金(社保)/国民健康保険団体連合会(国保連) | 診療月の翌々月(約2か月) |
| 介護報酬ファクタリング | 介護保険サービス提供に対する介護報酬債権 | 国民健康保険団体連合会(介護保険の審査支払機関) | サービス提供月の翌々月(約2か月) |
| 調剤報酬ファクタリング | 保険調剤に対する調剤報酬債権 | 社会保険診療報酬支払基金/国民健康保険団体連合会 | 調剤月の翌々月(約2か月) |
共通する特徴
- 支払元が公的機関:支払を行うのが公的な審査支払機関である点が評価されやすい(ただし審査による査定・返戻があり、請求額がそのまま支払われるとは限らない)
- 低手数料:業界一般の目安として0.25〜3%程度と通常型と比べ低水準
- 3社間方式が主流:支払機関への債権譲渡通知を伴う形が一般的(即日対応は難しいが透明性が高い)
- 継続利用が前提:毎月のレセプト請求と連動した月次運用に適している
- 専門業者の存在:医療機関・介護事業者向けの取り扱いを公式サイトで案内している業者もある
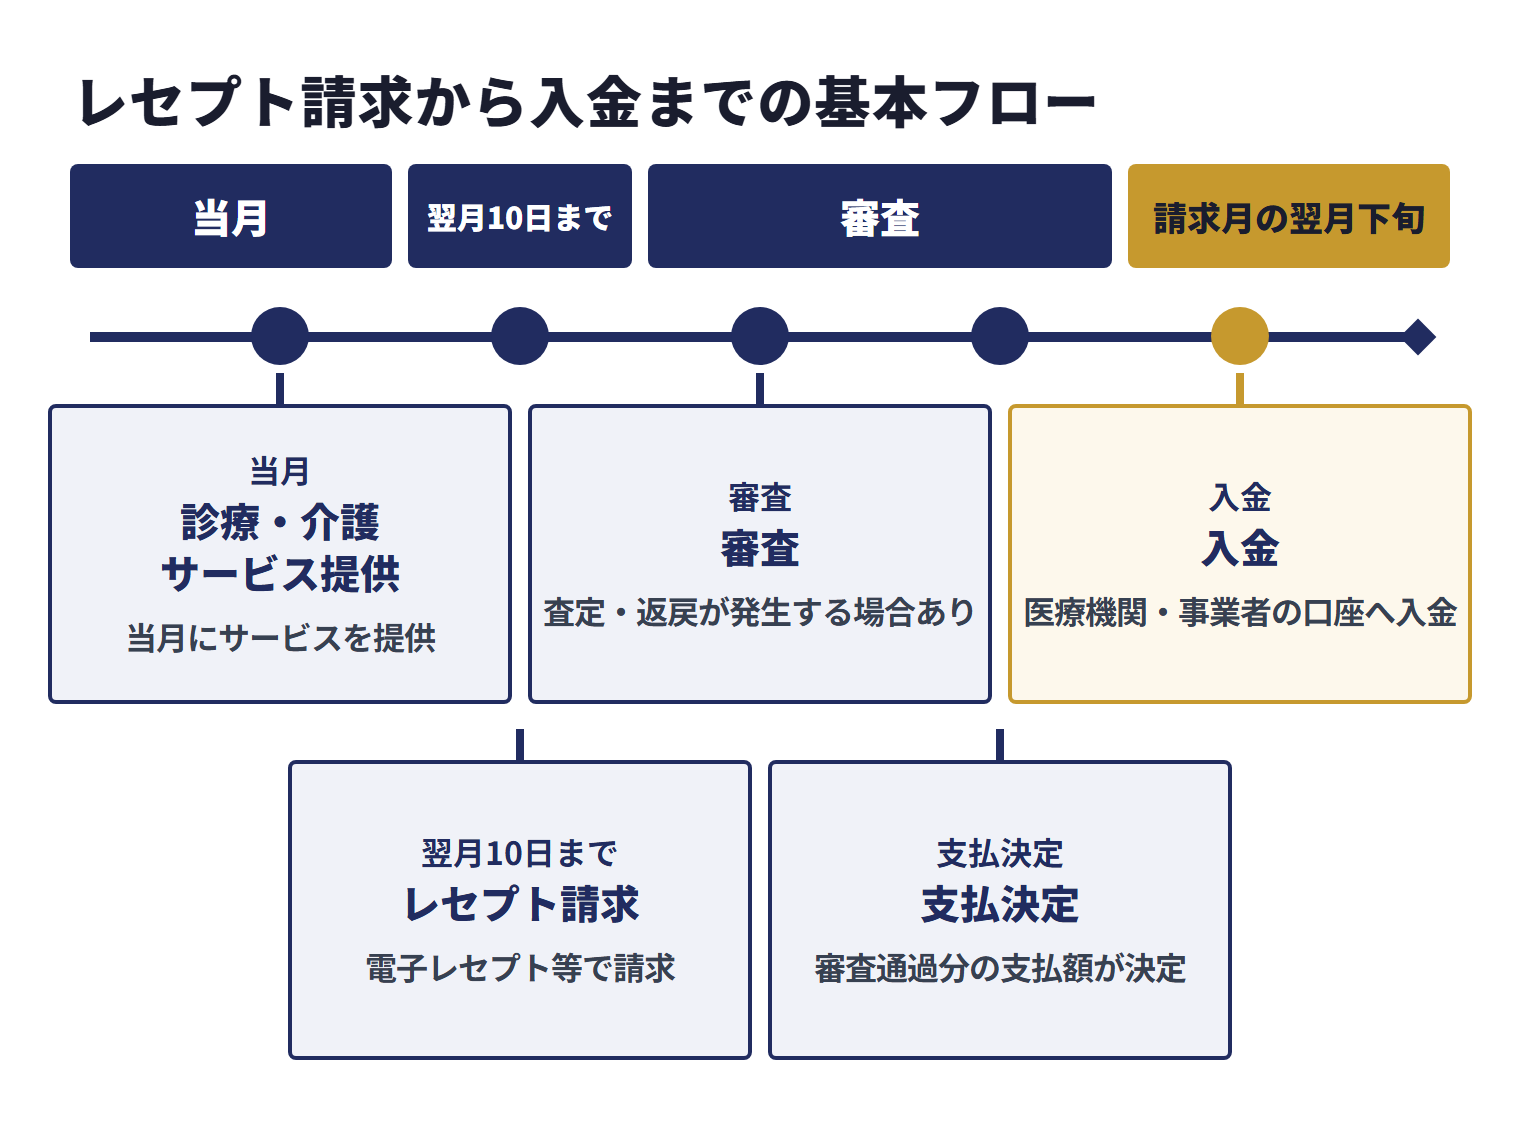
レセプト請求から入金までの基本フロー
- 診療・介護サービス提供:当月にサービスを提供(例:4月)
- 請求:翌月10日までに支払機関へ請求(5月10日まで)。診療報酬はレセプト(診療報酬明細書)、介護報酬は介護給付費請求書・介護給付費明細書を提出
- 審査:支払機関がレセプトを審査(査定・返戻が発生する場合あり)
- 支払決定:審査通過分の支払額が決定
- 入金:請求月の翌月に医療機関・事業者の口座へ入金。支払日は支払機関・給付の種類・年度の日程で異なり、支払基金の令和8年度の日程では4月診療分が6月22日、介護給付費は審査後その翌月末までの支払となる例がある
このサイクルにより、4月のサービス提供から実際の入金まで約2か月の時間差が生じます。これが医療・介護業界に固有の資金ギャップの正体です。
診療報酬の請求と支払の日程は、審査支払機関が年度ごとに公表しています。社会保険診療報酬支払基金の令和8年度の年間日程では、オンライン請求の受付は毎月5日~10日で、「請求確定」は10日までとされ、4月診療分の支払予定日は6月22日です。国保連合会の日程は都道府県ごとの国保連合会が公表しており、熊本県国民健康保険団体連合会の令和8年度の予定では、4月診療分(5月請求分)の支払日は、電子請求の医療機関等が6月22日、紙請求の医療機関等が6月29日です。同じ診療月でも、請求先や請求の方法によって入金日が変わります。
介護報酬は請求の書類が異なり、診療報酬のレセプトではなく、介護給付費請求書・介護給付費明細書を国保連合会に提出します。大阪府国民健康保険団体連合会は、介護事業所などから介護給付費請求書及び介護給付費明細書を毎月1日~10日に受け付けています。京都府国民健康保険団体連合会は、各サービス提供月について翌月10日までに請求し、審査後、その翌月末までに支払うこととされていると説明しており、同連合会の令和8年度の支払日一覧では、令和8年5月審査分の支払日は6月30日です。具体的な入金日は、提出先の国保連合会が公表している年度の日程で確認できます。
※出典:社会保険診療報酬支払基金「令和8年度年間日程(お知らせ)」[1]/熊本県国民健康保険団体連合会「令和8年度国民健康保険・後期高齢者医療診療報酬等支払予定日」[2]/大阪府国民健康保険団体連合会「請求期間・方法等」[21]/京都府国民健康保険団体連合会「時効について」[3]/京都府国民健康保険団体連合会「令和8年度 介護給付費及び総合事業に係る支払日一覧」[4]
診療報酬ファクタリングの仕組み(社保・国保への請求権買取)
診療報酬ファクタリングは、医療機関が社会保険診療報酬支払基金(社保)または国民健康保険団体連合会(国保連)に対して有する診療報酬債権を、ファクタリング会社が買い取る取引です。最も歴史が長く、医療系ファクタリングの中核をなします。
支払機関の役割
| 支払機関 | 担当範囲 | 対象患者 |
|---|---|---|
| 社会保険診療報酬支払基金(社保) | 被用者保険(健康保険組合・協会けんぽ・共済組合等)の診療報酬 | 会社員・公務員とその家族 |
| 国民健康保険団体連合会(国保連) | 国民健康保険・後期高齢者医療制度の診療報酬 | 自営業者・無職者・75歳以上の高齢者等 |
医療機関は1か月分の診療を、社保・国保連それぞれに対して別々にレセプト請求します。両方の債権がファクタリングの対象になり得ます。
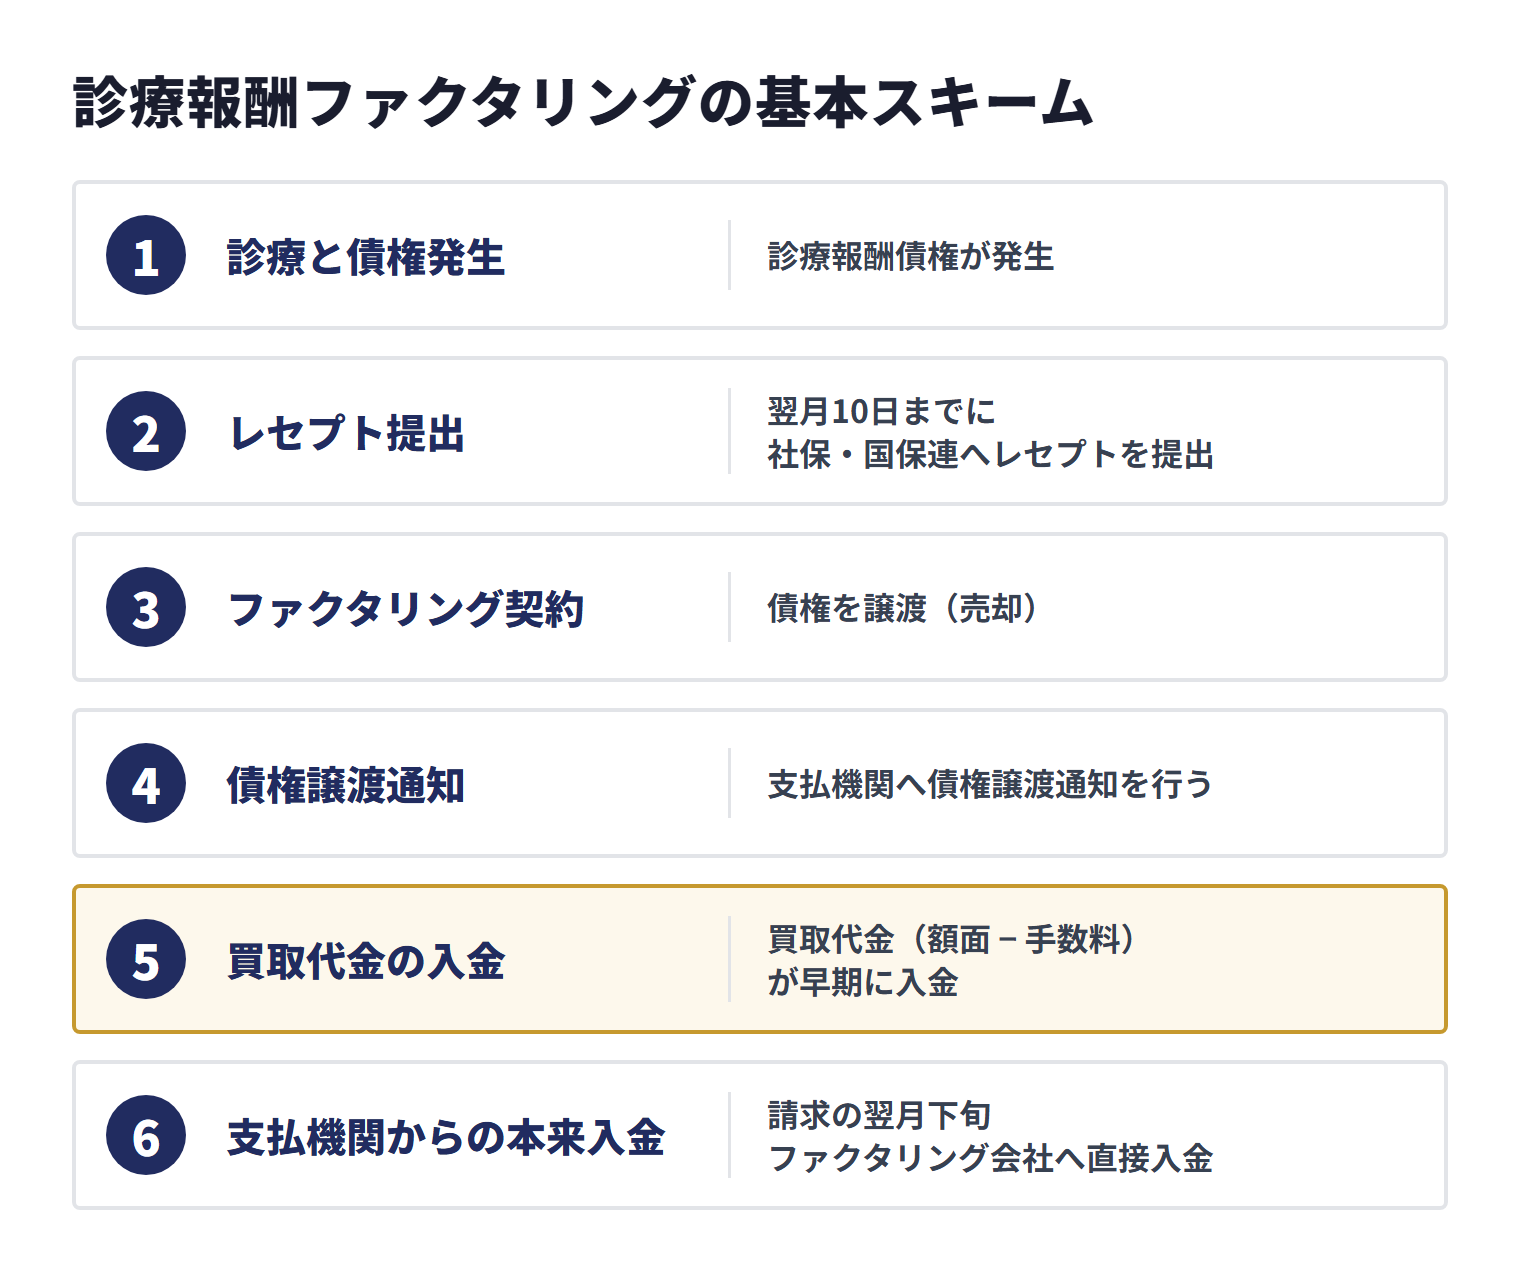
診療報酬ファクタリングの基本スキーム
- 診療と債権発生:医療機関が当月分の保険診療を実施し、診療報酬債権が発生
- レセプト提出:翌月10日までに社保・国保連へレセプトを提出
- ファクタリング契約:医療機関がファクタリング会社へ債権を譲渡(売却)する契約を締結
- 債権譲渡通知:支払機関へ債権譲渡通知書を送達する(債務者である支払機関に対抗するための通知。債務者以外の第三者に対抗するには、確定日付のある証書による通知または承諾が必要)
- 買取代金の入金:ファクタリング会社から医療機関へ買取代金(額面 − 手数料)が早期に入金
- 支払機関からの本来入金:本来の入金日(請求の翌月下旬)に支払機関からファクタリング会社へ直接入金
債権譲渡通知の手続は、審査支払機関が公表しています。社会保険診療報酬支払基金の資料では、医療機関等と譲受人が債権譲渡の契約を結び、支払基金に債権譲渡通知書を送達したあとも、診療報酬等の請求は医療機関等が行い、支払基金が通知書の内容に基づいて譲受人へ支払う流れが示されています。支払基金は債権譲渡通知書の様式と記載例を公開しており、送達先は令和8年9月30日までは社会保険診療報酬支払基金、令和8年10月1日以降は「医療情報基盤・診療報酬審査支払機構」と案内しています。国保連合会でも、たとえば京都府国民健康保険団体連合会が、診療報酬・介護給付費・障害介護給付費にかかる債権譲渡・差押等通知書の送達先を公表しています。
民法第467条第1項は、債権の譲渡は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができないと定め、同条第2項は、その通知又は承諾は確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができないとしています。
まだ発生していない将来の診療報酬債権の譲渡については、最高裁判所第三小法廷の平成11年1月29日判決(平成9年(オ)第219号)があります。同判決は、医師が社会保険診療報酬支払基金から「将来八年三箇月」の間に支払を受けるべき診療報酬債権の一部を譲渡した契約について、その一部の効力を否定した原審の判断には違法があるとして、原判決を破棄しました。ただし同判決は、譲渡する債権を発生原因や譲渡に係る額などで特定し、期間の始期と終期を明確にするなどして特定する必要があるとし、契約内容が譲渡人の営業活動などに社会通念に照らして相当とされる範囲を著しく逸脱する制限を加えたり、他の債権者に不当な不利益を与えたりする特段の事情があれば、公序良俗に反するなどとして効力の全部または一部が否定されることがあるとも述べています。
※出典:社会保険診療報酬支払基金「令和7年度診療報酬債権譲渡等の処理状況」(2026年5月26日)[5]/社会保険診療報酬支払基金「債権関係書類の送達場所」[6]/京都府国民健康保険団体連合会「債権譲渡について」[7]/e-Gov法令検索「民法」(2020年4月1日施行版)[8]/最高裁判所第三小法廷 平成11年1月29日判決(平成9年(オ)第219号)裁判例結果詳細[9]/同判決 全文[10]
診療報酬債権の特徴
- 査定リスク:支払機関のレセプト審査により減額されることがあり、買取金額の算定で査定率を加味する会社もある
- 返戻リスク:レセプトに不備があると返戻されて再請求となるため、買取金額の一部が翌月以降にずれる場合がある
- 債権額が安定:継続的な診療実績がある医療機関では月次の債権額が比較的安定し、運転資金計画に組み込みやすい
介護報酬ファクタリングの仕組み(介護保険への請求権)
介護報酬ファクタリングは、介護保険サービスを提供する事業者が、国民健康保険団体連合会(国保連)に対して有する介護報酬債権をファクタリング会社へ売却する取引です。介護保険制度のもとで国保連が審査支払機関として機能しているため、債権の支払元は事実上、公的機関となります。
対象となる介護事業者
- 特別養護老人ホーム・介護老人保健施設・介護療養型医療施設
- 訪問介護・訪問看護・訪問リハビリテーション
- 通所介護(デイサービス)・通所リハビリテーション(デイケア)
- 短期入所生活介護(ショートステイ)
- 居宅介護支援(ケアマネジメント)
- グループホーム・小規模多機能型居宅介護
- その他の介護保険指定サービス事業者
介護報酬ファクタリングの基本スキーム
- 介護サービス提供:事業者が当月の介護保険サービスを提供
- 介護給付費の請求:サービス提供月の翌月10日までに、介護給付費請求書・介護給付費明細書を国保連へ提出して請求
- ファクタリング契約締結:事業者がファクタリング会社へ介護報酬債権を譲渡
- 債権譲渡通知:国保連へ債権譲渡通知書を送達する(送達先や様式は国保連合会ごとに案内)
- 買取代金入金:ファクタリング会社から事業者へ早期入金
- 本来支払日に国保連からファクタリング会社へ入金:審査後、請求月の翌月末までに支払われる(支払日は国保連合会ごとに公表)
介護報酬債権の特徴
- 利用者負担分との区分:介護報酬は原則1〜3割が利用者負担、残り7〜9割が国保連からの介護給付。ファクタリング対象は通常、国保連支払分のみ
- 制度改定リスク:3年に一度の介護報酬改定により単価が変動するが、月次の継続事業では債権額の予測可能性は比較的高い
- 事業所の指定維持が前提:介護保険の事業者指定が継続していることが買取の前提条件
介護事業は、人件費比率が高く、開業初期・新規拠点立ち上げ時・人材採用拡大期に資金需要が一気に膨らむ業態です。介護報酬ファクタリングは、こうした初期投資・拡大期の運転資金確保に親和性の高い手法と位置づけられます。
調剤報酬ファクタリング・医療系派生サービス
調剤報酬ファクタリングは、保険調剤薬局が処方箋に基づく調剤を行った際の調剤報酬債権を売却する取引です。仕組みは診療報酬ファクタリングとほぼ同じで、社保・国保連が支払元となります。
調剤報酬ファクタリングの特徴
- 債権額が大きい:処方箋医薬品の単価が高く、薬価ベースで月次の債権額が大きくなりやすい
- 仕入の支払サイトが短い:医薬品卸への支払サイトが翌月末等と短く、入金との時間差が大きいため資金繰り需要が強い
- 手数料水準が低い:継続的な大口債権が見込めるため、手数料は0.25〜2%程度と医療系の中でも特に低水準で提示される傾向
その他の医療系派生サービス
| サービス名 | 対象 | 主な利用シーン |
|---|---|---|
| 歯科診療報酬ファクタリング | 歯科医院の診療報酬債権 | 歯科医院の運転資金・設備投資資金 |
| 柔道整復師レセプトファクタリング | 整骨院・接骨院の療養費債権 | 個人開業整骨院の月次資金繰り |
| 労災・自賠責ファクタリング | 労災保険・自賠責保険適用の医療費債権 | 救急病院・整形外科などの労災対応病院 |
| 医療機関向け一括資金調達サービス | 診療報酬を担保とした融資・流動化 | 大型設備投資・M&A資金 |
これらの派生サービスは、対象事業者が限定的なため取り扱う業者が少ない傾向にあり、利用にあたっては医療系ファクタリングを得意とする専門業者の中でも対応可否を確認する必要があります。
通常のファクタリングとの違い(手数料・スピード・必要書類)
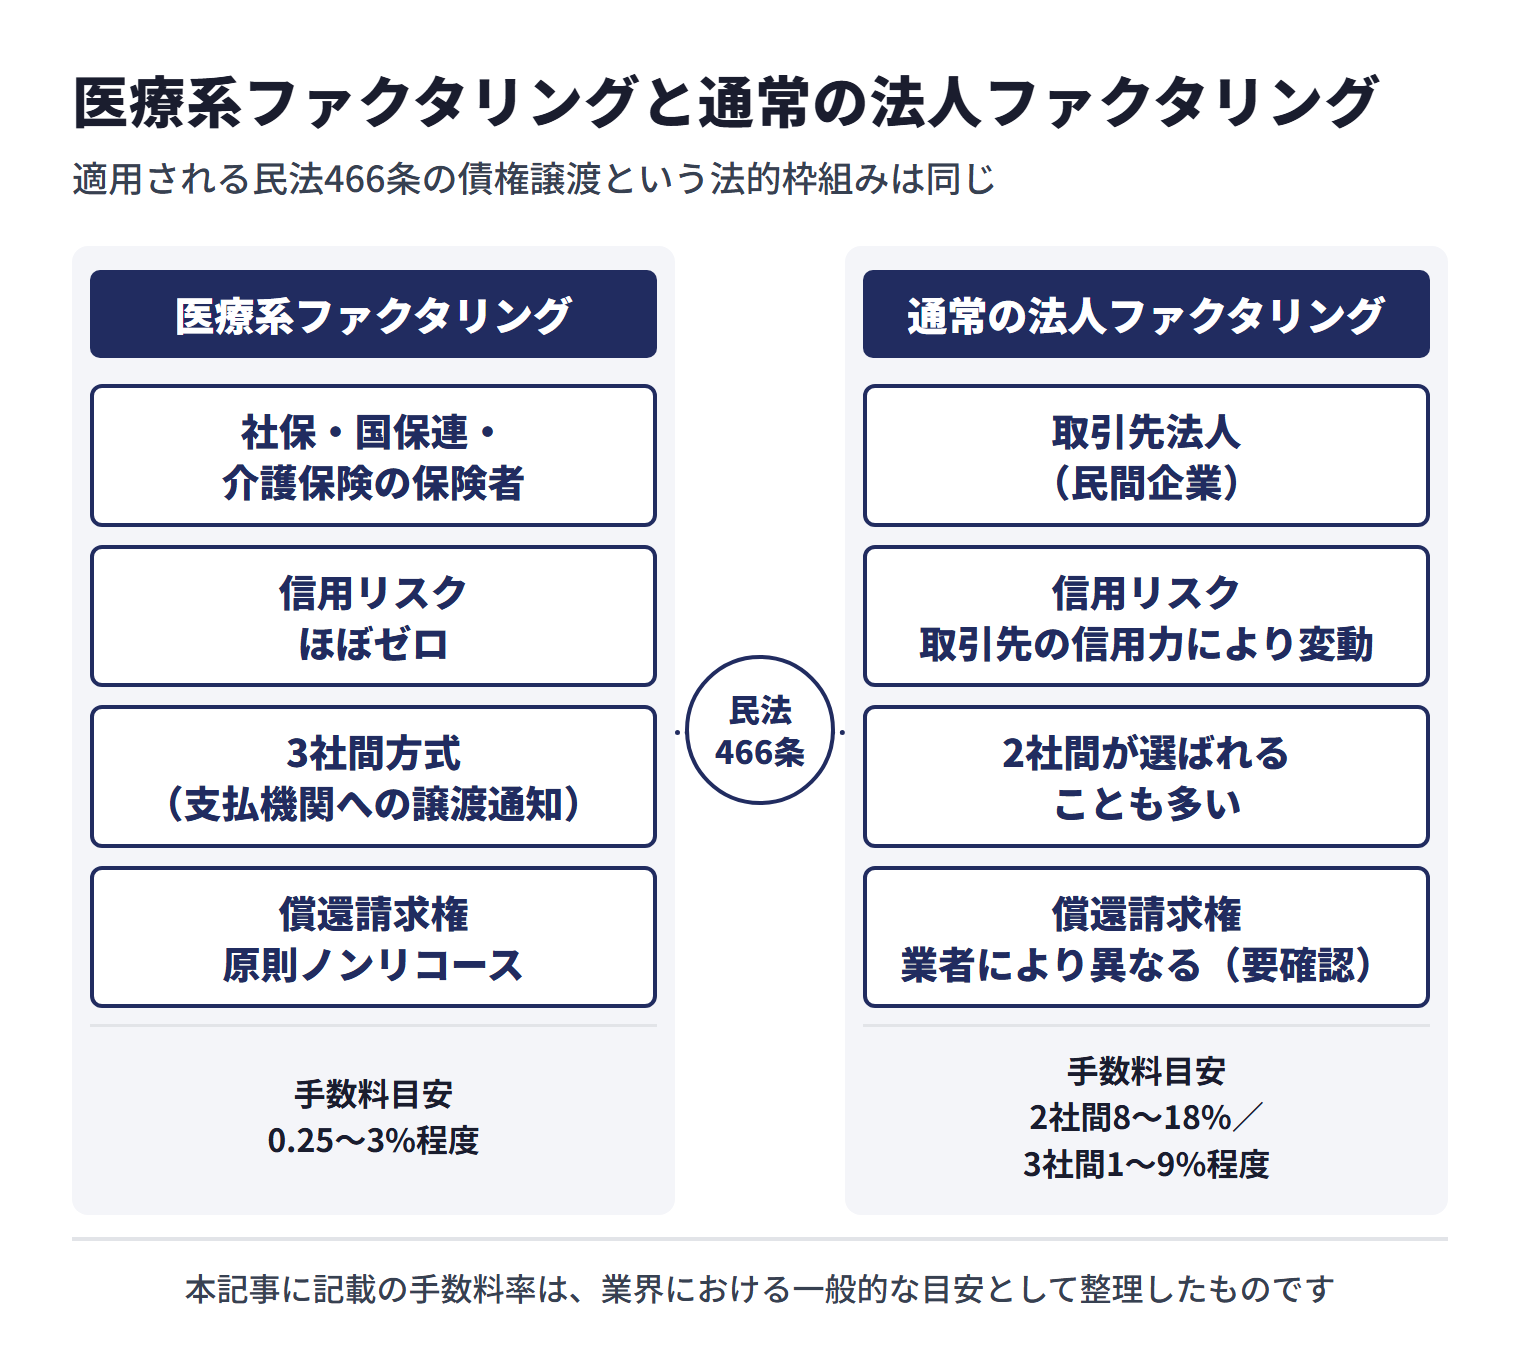
医療系ファクタリングも通常の法人ファクタリングも、債権の譲渡として行われる点は同じです(債権の譲渡性は民法第466条、債務者やその他の第三者への対抗要件は第467条に定めがあります)。一方で、運用面・コスト面では大きく異なります。
主要項目の比較
| 項目 | 医療系ファクタリング | 通常の法人ファクタリング |
|---|---|---|
| 対象債権 | 診療報酬・介護報酬・調剤報酬債権 | 事業者間の売掛債権 |
| 支払元 | 社保・国保連・介護保険の保険者(公的機関) | 取引先法人(民間企業) |
| 信用リスク | 支払元が公的な審査支払機関である点が評価されやすい(審査による査定・返戻はある) | 取引先の信用力により変動 |
| 手数料目安 | 0.25〜3%程度 | 2社間8〜18%/3社間1〜9%程度 |
| 主流の方式 | 3社間方式(支払機関への譲渡通知) | 2社間が選ばれることも多い |
| 入金スピード | 初回1〜2週間/継続利用は最短数営業日 | 最短即日対応の業者あり |
| 債権譲渡登記 | 3社間では支払機関へ債権譲渡通知書を送達する(債務者以外の第三者への対抗には確定日付のある証書による通知または承諾が必要) | 2社間方式では登記を求められやすい |
| 償還請求権 | 原則ノンリコース | 業者により異なる(要確認) |
| 運用形態 | 継続利用(月次運用)が前提 | スポット利用も継続利用も可能 |
なぜ医療系の手数料は低いのか
手数料が低水準に抑えられる根拠は3つあります:
- 支払元の信用力:社保・国保連・介護保険の保険者は公的機関であり、支払元の信用力がファクタリング会社の審査や見積もりで評価されやすい(ただし審査による査定・返戻はある)
- 支払額の予測可能性:過去の査定・返戻の実績から減額の傾向を見込みやすい場合がある
- 継続的な大口取引:医療機関・介護事業者は毎月安定した債権を生み出すため、業者にとって取引コストの分散効果が大きい
これらの要因から、医療系ファクタリングは通常のファクタリングより手数料が低めに提示される傾向があります。ただし、ファクタリングの手数料は債権を買い取るたびにかかる費用で、年利で示される銀行融資の金利とは計算の前提が異なるため、そのまま比べることはできません。
医療機関・介護事業者の資金繰り構造(なぜ必要か)
医療機関・介護事業者がファクタリングを必要とする本質的理由は、収入と支出のタイミングのズレに起因する構造的な資金ギャップです。
収入サイクル:診療→入金まで約2か月
診療月を基準にすると、入金までのタイムラインは以下の通りです。
- 4月1日〜30日:診療実施・診療報酬債権の発生
- 5月10日まで:レセプト請求
- 5月中旬〜下旬:支払機関による審査
- 6月22日:支払機関から医療機関の口座へ入金(社会保険診療報酬支払基金の令和8年度の支払予定日。国保連合会の支払日は都道府県ごとに公表)
つまり、4月中の診療分は月初でも月末でも6月22日にまとめて入金されるため、月初に診療した分ほど入金までの期間が長くなります。さらに査定や返戻があれば再請求となり、その分の入金は翌月以降にずれ込みます。
支出サイクル:毎月発生する固定的コスト
| 支出項目 | 支払サイクル | 金額目安(中規模クリニックの例) |
|---|---|---|
| 人件費(給与) | 毎月25日等 | 月商の40〜50% |
| 薬品費・医療材料費 | 翌月末等 | 月商の15〜25% |
| 賃料・リース料 | 毎月末等 | 月商の5〜10% |
| 水道光熱費・通信費 | 毎月末等 | 月商の2〜5% |
| 外部委託費(清掃・検査等) | 翌月末等 | 月商の3〜5% |
| 借入金返済 | 毎月固定 | 個別案件による |
これらの支出は売上の発生タイミングと無関係に毎月固定的に発生します。
資金ギャップが特に厳しくなる局面
- 開業初期:診療実績が浅いため銀行融資の追加調達が難しく、設備投資の返済も並行する
- 売上拡大期:患者増・利用者増により診療報酬は増えるが、入金までの2か月間に追加の人件費・材料費が必要
- 新規拠点開設・分院化:初期投資と立ち上げ期の運転資金で2〜3か月分のキャッシュアウトが先行
- 診療報酬改定後:制度変更による収入変動と新たな運用コストが重なる
- 季節要因:賞与支給月・税金納付月など、通常月より支出が膨らむタイミング
銀行融資は審査に時間がかかり、開業後数年は実績不足で借入枠が制約されることもあります。医療系ファクタリングは、こうした局面で「自社の正当な収入を前倒し回収する」手段として位置づけられます。売掛債権の売買として行われる取引は借入とは性質が異なりますが、貸借対照表上の扱いや財務指標(自己資本比率・有利子負債比率等)への影響は契約内容によって変わるため、税理士・公認会計士に確認してください。
業者選定のポイント(医療系特化業者の見極め)
医療系ファクタリングは専門性が高い領域のため、業者の選定を誤ると手数料の上振れや手続のトラブルにつながります。BIGの法人ファクタリング実務でも、医療系の取引を行う際には以下の観点で業者を見極めることを推奨しています。
選定の必須チェックポイント
- 医療系ファクタリングの実績:診療報酬・介護報酬・調剤報酬の取扱実績が公表されているか。専門業者か、通常型を兼業しているだけかを区別する
- 3社間方式への対応:社保・国保連・介護保険への債権譲渡通知手続を業者側で適切にハンドリングできるか
- 償還請求権の有無:原則ノンリコース(償還請求権なし)であることを契約書で確認。リコース付きの場合は実質的な貸付け色が強まり手数料の妥当性も再評価が必要
- 手数料水準:医療系の業界目安(0.25〜3%)から大きく逸脱していないか。「初回限定低料率」の表示で2回目以降に大幅引き上げを図る業者には注意
- 手数料体系の透明性:買取手数料・諸費用・事務手数料の内訳が明示されているか
- 査定・返戻時の精算ルール:レセプトの査定減額・返戻が発生した場合の処理方法(買戻し義務の有無、不足分の精算ルール)が契約書に明記されているか
- 継続利用時の条件:毎月の利用額の上限、変動条件、長期利用での手数料優遇の有無
- 契約解除条件:契約期間・解約予告期間・違約金の有無
- 金融庁登録貸金業者の確認:契約実態が貸付けに近い業者は財務局・金融庁の登録貸金業者検索で登録の有無を確認できる場合がある
- 会社情報の透明性:商業登記簿・所在地・代表者情報の開示が適切か
避けるべき業者の特徴
- 「審査なし」「ブラックOK」など過度な訴求文言
- 手数料率の上限が示されない、または極端に幅がある(例「1〜30%」)
- 償還請求権付き・買戻し義務付きの契約を主流とする
- 連帯保証人・代表者個人保証を要求する
- 分割払いの取り決めなど貸付け色の強い契約構造
- 契約書を事前に提示しない、または読む時間を与えない
- 事務所の所在地が架空・私書箱・バーチャルオフィスのみ
違法業者・偽装ファクタリングの一般的な見分け方や金融庁の見解については、金融庁「ファクタリングの利用に関する注意喚起」もあわせてご確認ください。金融庁は、ファクタリング業者から受け取る買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとしています。また、譲渡した債権の回収が売主に委託され、売主が集金できなかった場合に、売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとし、その判断はノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして行われると説明しています。上の一覧のうち、金融庁の注意喚起が例に挙げているのはこれらの点で、ほかは契約前に確かめておきたい項目です。
医療ファクタリングの仕訳・税務処理
消費税の取り扱い
| 取引部分 | 消費税区分 | 根拠 |
|---|---|---|
| 診療報酬・介護報酬債権の譲渡 | 非課税 | 消費税法第6条・別表第二(金銭債権の譲渡は非課税) |
| 事務手数料・調査料等の名目で差し引かれる金額 | 名目だけでは決まらない(金銭債権の譲受対価なら非課税、独立した役務の対価なら課税となり得る) | 国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」(表の下を参照) |
| 振込手数料 | 課税 | 銀行の役務提供 |
なお、本来の診療行為自体は社会保険診療報酬として消費税法上の非課税取引です。ファクタリング取引は別個の金融取引として取扱区分を判定します。
国税庁の質疑応答事例は、金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、その名目の如何にかかわらず、金銭債権の譲受対価として非課税となると回答しています。債務者から回収できなかった場合に譲受対価の返還を求める契約の割引料や手数料についても、金銭債権の取立てという役務の提供の対価の側面も有するものの、契約上金銭債権の譲受けであれば金銭債権の譲受対価として非課税となるとしています。国税庁の「No.6201 非課税となる取引」も、金銭債権などの譲渡、社会保険医療の給付等、介護保険サービスの提供等を非課税取引に挙げています。「事務手数料」「調査料」などが債権の譲受対価とは別の役務の対価に当たるかどうかは、名称ではなく契約の内容で判断されるため、顧問税理士に確認してください。
※出典:国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」[13]/国税庁「No.6201 非課税となる取引」[14]
仕訳の一般的な処理例
例:診療報酬債権額面1,000万円を手数料2%(20万円)で譲渡し、980万円が早期入金された場合
| 取引時点 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 譲渡日(早期入金) | 普通預金 | 9,800,000円 | 医業未収金 | 10,000,000円 |
| 売上債権売却損 | 200,000円 | |||
| ※「売上債権売却損」の代わりに「支払手数料」勘定を使用するケースもあります。介護事業者では「介護未収金」等の勘定科目を使う場合もあります。 | ||||
査定減額や返戻が発生した場合は、契約書に定める精算ルールに従って差額の処理仕訳が必要となります。具体的な勘定科目・処理は会計事務所と相談のうえ自社の会計方針に合わせてください。
医療ファクタリングのよくある誤解5選
医療ファクタリングに関する代表的な誤解を5つ整理します。
- 誤解1:「医療ファクタリングは違法または医療法に抵触する」
- 民法第466条第1項は「債権は、譲り渡すことができる。」と定めており、診療報酬債権・介護報酬債権の譲渡についても、社会保険診療報酬支払基金や国保連合会が債権譲渡通知書を受け付ける手続を公表しています。将来の診療報酬債権の譲渡契約については、前述の最高裁判所第三小法廷の平成11年1月29日判決があります。一方で金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断は形式的な要素だけでなく経済的側面や実態に照らして行われるとしています。適法かどうかは個別の契約の内容で判断されるため、償還請求権や買戻しの条項がないかを契約書で確認し、必要に応じて弁護士などの専門家に相談してください。
- 誤解2:「医療ファクタリングは一般のファクタリングと同じ手数料水準である」
- 支払元が公的機関である点が評価されやすいため、業界一般の目安として手数料は0.25〜3%程度と通常型(2社間8〜18%・3社間1〜9%)に比べて大きく抑えられる傾向があります。「医療系でも10%以上」を提示する業者は医療系専門業者ではないか、契約条件に問題がある可能性があるため契約条件の精査を推奨します。
- 誤解3:「医療ファクタリングは即日入金できる」
- 医療系は3社間方式(支払機関への債権譲渡通知)が主流のため、初回利用時は審査・契約・通知手続を含めて1〜2週間程度を要するのが一般的です。継続利用では短縮されますが、通常の法人ファクタリングのような即日対応は構造的に難しい手法です。緊急の即日資金需要には、別途事業者間売掛債権を対象とした通常型ファクタリングと組み合わせる選択肢があります。
- 誤解4:「医療ファクタリングは銀行融資を受けにくくなる」
- 金融庁は、ファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、経済的に貸付けと同様の機能を有していると思われる取引は貸金業に該当するおそれがあるとしています。借入金として負債に計上するかどうかや、自己資本比率・有利子負債比率といった財務指標への影響も、契約の内容によって変わるため、顧問税理士・公認会計士に確認してください。ただし、銀行は事業者の資金繰り全般を審査対象とするため、ファクタリングの利用状況自体が資金繰りの厳しさを示すシグナルとして評価される可能性は残ります。借入と併用する場合は、銀行担当者に利用目的を事前に説明することが望ましい運用です。
- 誤解5:「医療ファクタリングは資金繰りに困った時の最終手段である」
- むしろ逆で、医療ファクタリングは安定した月次の資金繰り改善ツールとして継続的に活用される手法です。手数料水準が比較的低く、償還請求権なし(ノンリコース)の契約であることを契約書で確認できれば、計画的な運転資金確保や設備投資資金の補完に使える手法です。緊急避難的な使い方ではなく、「2か月の入金サイトを短縮するためのキャッシュフロー改善ツール」と位置づけるのが合理的です。
よくある質問(FAQ)
- 医療ファクタリングとは何ですか?
- 医療機関・介護事業者・調剤薬局が、社会保険診療報酬支払基金・国民健康保険団体連合会・介護保険の保険者に対して有する診療報酬債権・介護報酬債権・調剤報酬債権をファクタリング会社へ売却し、入金までの約2か月の資金ギャップを解消する資金調達手法です。支払元が公的機関である点が評価されやすく、手数料は業界一般の目安として0.25〜3%程度と、通常の法人ファクタリングと比べて低い水準に設定される傾向があります。
- 診療報酬ファクタリングと介護報酬ファクタリングの違いは何ですか?
- 対象となる債権の種別と支払元が異なります。診療報酬ファクタリングは医療機関が社保・国保連に対して有する診療報酬債権を、介護報酬ファクタリングは介護事業者が国保連(介護保険の審査支払機関)に対して有する介護報酬債権を売却します。仕組み・支払サイト(約2か月)・手数料水準(1〜3%程度)はほぼ共通しますが、審査支払機関への請求書類(診療報酬はレセプト(診療報酬明細書)、介護報酬は介護給付費請求書・介護給付費明細書)・必要書類・対応業者の専門領域が異なります。
- 医療ファクタリングの手数料相場はいくらですか?
- 業界一般の目安として0.25〜3%程度が広く言及されています。通常の法人ファクタリング(2社間8〜18%・3社間1〜9%)と比べて低い水準になりやすいのは、支払元が公的機関である点が審査で評価されやすいためです。実際の手数料は債権金額・継続利用の有無・業者選定により変動するため、複数業者からの相見積もり取得を推奨します。
- なぜ医療機関は資金繰りが厳しくなりやすいのですか?
- 診療→保険請求→入金のサイクルが構造的に約2か月かかるためです。当月分の診療報酬を翌月10日までにレセプト請求し、その翌月下旬に入金される仕組みで、社会保険診療報酬支払基金の令和8年度の日程では4月診療分の支払予定日は6月22日です。月初に診療した分ほど入金までの期間は長くなり、介護報酬は審査後その翌月末までの支払となるため、さらに長くなることがあります。一方で人件費・薬品費・賃料・リース料などの支払は毎月発生するため、開業初期や売上拡大期、設備投資直後には手元資金が圧迫されやすくなります。
- 医療ファクタリングは何日で入金されますか?
- 初回利用時は審査・契約手続を含めて1〜2週間程度、2回目以降の継続利用では最短数営業日〜1週間程度で入金されるケースが一般的です。3社間方式が主流のため通常の法人ファクタリングのような即日入金は難しいものの、安定した資金繰りツールとして月次運用に適しています。
- 医療ファクタリングはどんな書類が必要ですか?
- 一般的には(1)医療機関・介護事業所の指定通知書または開設許可証、(2)レセプト(診療報酬・介護給付費明細書)の控え、(3)社保・国保連からの過去の入金実績(通帳コピーや支払決定通知書)、(4)直近の決算書または確定申告書、(5)代表者の本人確認書類、(6)印鑑証明書、(7)債権譲渡通知書(3社間方式の場合)などが求められます。継続利用では書類の一部が省略されることもあります。
- 医療ファクタリングの仕訳はどうすればよいですか?
- 一般的な処理例として、診療報酬債権の譲渡時に「医業未収金」を取り崩し、入金額を「現金預金」に計上、差額を「売上債権売却損」または「支払手数料」勘定で処理する仕訳が用いられます。診療報酬・介護報酬の債権譲渡そのものは消費税非課税です。国税庁は、金銭債権の譲り受けの際に徴収する割引料、保証料又は手数料は、名目にかかわらず金銭債権の譲受対価として非課税となるとしているため、事務手数料が別の役務の対価に当たるかどうかは名称ではなく契約内容で判断します。具体的な処理は契約内容・適用される会計基準・税法により異なるため、顧問税理士または公認会計士にご確認ください。
- 医療ファクタリングは違法ではありませんか?
- 民法第466条第1項は「債権は、譲り渡すことができる。」と定めており、社会保険診療報酬支払基金は、債権譲渡通知書を受理した場合に通知書の内容に基づいて譲受人へ支払う流れを公表しています。国保連合会も債権譲渡通知書の送達先を公表しています。一方で金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあり、その判断はノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして行われるとしています。売主が債権を買い戻すこととされている、売主自身の資金により支払をしなければならないこととされているといった条項がないか、契約書で確認してください。
まとめ
本記事では、医療ファクタリング・診療報酬ファクタリング・介護報酬ファクタリングの仕組みと違い、約2か月の入金サイトが生まれる構造、通常型との比較、業者選定の見極め、仕訳・税務処理、よくある誤解までを解説しました。要点を整理します。
- 医療系ファクタリングは医療機関・介護事業者・調剤薬局が公的保険からの債権を売却して入金サイトを短縮する手法
- 支払元が社保・国保連・介護保険の保険者という公的機関である点が評価されやすく、手数料は業界一般の目安として0.25〜3%程度と通常型に比べ抑えられる傾向
- 診療報酬・介護報酬・調剤報酬の3種類があり、対象事業者と請求先が異なるが基本構造は共通
- 診療→レセプト請求→入金まで約2か月の構造的ギャップが医療業界に固有の資金繰り課題を生む
- 3社間方式が主流のため即日入金は難しいが、月次の継続利用に適した安定的な資金繰り改善ツール
- 業者選定では医療系専門の実績・3社間対応・ノンリコース・透明な手数料体系・査定返戻時の精算ルールを確認
- 仕訳は「医業未収金」を取り崩して「売上債権売却損」または「支払手数料」で差額処理するのが一般的だが、医療法人会計基準の適用有無等で異なるため税理士監修推奨
BIGは法人専門のファクタリング会社で、医療報酬・介護報酬のファクタリングにも対応しています(料金ページでは手数料1%〜と案内)。法人専門のため個人開業医の方は対象外ですが、医療法人や介護事業を営む法人の運転資金のご相談に対応しております。診療報酬ファクタリング専業事業者との比較検討、通常型との併用設計、契約条件の透明性確認まで、利用前の見積もりや契約条件の判断にお迷いの場合はお気軽にご相談ください。
参考資料・出典
法令・公的機関・業界団体
- 社会保険診療報酬支払基金「令和8年度年間日程(お知らせ)」(ssk.or.jp)
- 熊本県国民健康保険団体連合会「令和8年度国民健康保険・後期高齢者医療診療報酬等支払予定日」(kokuho-kumamoto.or.jp)
- 京都府国民健康保険団体連合会「時効について」(kyoto-kokuhoren.or.jp)
- 京都府国民健康保険団体連合会「令和8年度 介護給付費及び総合事業に係る支払日一覧」(kyoto-kokuhoren.or.jp)
- 社会保険診療報酬支払基金「令和7年度診療報酬債権譲渡等の処理状況」(2026年5月26日)(ssk.or.jp)
- 社会保険診療報酬支払基金「債権関係書類の送達場所」(ssk.or.jp)
- 京都府国民健康保険団体連合会「債権譲渡について」(kyoto-kokuhoren.or.jp)
- e-Gov法令検索「民法」(2020年4月1日施行版)(laws.e-gov.go.jp)
- 最高裁判所第三小法廷 平成11年1月29日判決(平成9年(オ)第219号)裁判例結果詳細(courts.go.jp)
- 同判決 全文(courts.go.jp)
- 財務局・金融庁の登録貸金業者検索(fsa.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」(nta.go.jp)
- 国税庁「No.6201 非課税となる取引」(nta.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
- 社会保険診療報酬支払基金(ssk.or.jp)
- 国民健康保険中央会・国民健康保険団体連合会(kokuho.or.jp)
- 厚生労働省「医療保険」(mhlw.go.jp)
- 厚生労働省「介護・高齢者福祉」(mhlw.go.jp)
その他の参照先
- 大阪府国民健康保険団体連合会「請求期間・方法等」(osakakokuhoren.jp)
本記事は上記の公的情報源・法令を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者(医師・税理士・弁護士等)による監修は実施していません。法令・診療報酬制度・介護報酬制度・税務上の取扱は改正・更新される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士・医療経営コンサルタント等の専門家にご相談ください。