ファクタリングの審査が甘い・通りやすい会社10選!審査基準と通過のコツ【2026年最新】
審査が甘い・通りやすいファクタリング会社10選を比較。審査条件への相談体制の会社や必要書類が少ない業者を比較候補。赤字決算・税金滞納・創業直後でも利用できるファクタリング会社の選び方と審査のポイントを解説。
「ファクタリングを利用したいけれど、審査に通るか不安」「銀行融資を断られたけれど、ファクタリングなら大丈夫?」――この記事では、こうした悩みに向けて審査の仕組みと注意点を整理します。結論から言うと、ファクタリングの審査は銀行融資とは見られる点が異なり、売掛先の信用力が重視される傾向にあります。
事業者向けのファクタリングは、法的には売掛債権の売買(債権譲渡)契約とされるため、利用者自身の信用情報よりも売掛先(取引先)の信用力が重視される傾向があります。赤字決算・税金滞納・創業直後・過去の金融取引の履歴に懸念がある状態でも、売掛先が安定した企業であれば相談できる場合があります。ただし、扱いは会社ごとに異なり、審査では売掛金の実在性や売掛先の支払い能力などが確認されます。
この記事の比較軸
審査柔軟なファクタリングの記事では、単に「早い」「安い」といった訴求ではなく、次の実務条件をそろえて比較します。
- 対象者(法人・個人事業主・医療/介護など)
- 手数料の見積もり条件と追加費用
- 入金スピードと、実際に着金するまでの確認事項
- 買取可能額の下限・上限
- 対面相談・オンライン対応・必要書類
- この条件に向いている会社、向かない会社の判断軸
特に次の資金繰りニーズを意識して比較します。
- 売掛先の信用力
- 赤字・滞納の説明資料
- 手数料の上振れ
- 違法業者の見極め
審査が甘い・通りやすいファクタリング会社10選【比較表あり】
ファクタリングの審査に不安がある方向けに、公式サイトで条件を確認できた10社を、対象者・手数料・入金スピード・必要書類などの同じ項目で並べています。まずは一覧表でご確認ください。
※ 掲載順は業者間の優劣を示すものではありません。公表値はいずれも最も条件が良い場合のもので、実際の条件は売掛先や債権内容によって変わります。
| 会社名 | 対象者 | 手数料 | 入金スピード | 買取可能額 | 拠点・対面相談 | オンライン対応 | 必要書類 | 向いている人 |
|---|---|---|---|---|---|---|---|---|
| トップ・マネジメント | 法人・個人事業主(見積書・発注書段階の買取は法人のみ) | 2社間3.5%〜・3社間0.5%〜 | 最短即日 | 公表なし | 東京都千代田区 | オンライン完結型のメニューあり | 公表なし | 請求書の発行前に資金が必要な法人 |
| QuQuMo | 法人・個人事業主 | 1%〜 | 最短2時間(書類がそろっている場合) | 上限なし(下限の記載なし) | 東京都豊島区 | 可(クラウドサインで契約) | 請求書・通帳(全口座の入出金明細・直近3か月分) | 少ない書類で進めたい人 |
| アクセルファクター | 法人・個人事業主 | 2社間3〜10%・3社間1〜8% | 最短2時間 | 最大1億円(下限の記載なし) | 東京本社・仙台・名古屋・大阪の営業所 | 可(非対面で契約) | 請求書・通帳(3か月分)・身分証明書 | 手数料の上限まで見比べたい人 |
| 法人専門ファクタリングのBIG | 法人のみ | 2社間5%〜・3社間1%〜 | 最短即日(見積もり回答は最短30分) | 2社間30万円〜・3社間100万円〜(上限の公表なし) | 東京都新宿区(希望すれば本社で対面相談も可) | 可(電子契約でオンライン完結) | 本人確認書類・請求書・通帳コピーの3点が基本 | 赤字決算や創業直後の法人 |
| 日本中小企業金融サポート機構 | 法人・個人事業主(売掛先が法人の場合) | 1.5%〜(上限の記載なし) | 最短3時間(審査結果は最短30分) | 下限・上限なし | 東京都港区(対面・郵送での契約も可) | 可(クラウドサインで非対面契約) | 入出金履歴(直近3か月分)・売掛金に関する書類 | 金額の大小を問わず相談したい人 |
| OLTAクラウドファクタリング | 法人・個人事業主 | 2〜9%(諸経費込み) | 最短即日(見積もりは1営業日以内に回答) | 上限・下限なし | 東京都港区(面談不要) | 可(オンライン完結) | 決算書一式・全口座の入出金明細(直近4カ月分)・請求書・本人確認書類 | 手数料の上限を先に知りたい人 |
| ベストファクター | 法人・個人事業主 | 2%〜(手数料比較表では2〜20%) | 最短即日(FAQは即日〜3営業日程) | 30万円〜・売掛先1社1億円まで | 東京本社・大阪・福岡(契約時は面談が必要) | 審査は可(契約時は面談) | 本人確認書類・通帳(WEB通帳可)・請求書など | 担当者と会ってから契約したい会社 |
| ラボル | フリーランス・個人事業主向け | 一律10% | 最短30分(運営会社サイトは最短60分) | 1万円〜(上限の記載なし) | 東京都渋谷区(面談不要) | 可(Web完結) | 本人確認書類・請求書・取引を示すエビデンス | 1万円〜数十万円の請求書を急ぐフリーランス |
| ペイトナー ファクタリング | 個人事業主・フリーランス・一人法人 | 一律10%(別途振込手数料330円) | 審査後最短即日 | 1万円〜(枠は実績に応じ最大300万円) | 面談不要(所在地は公式本文で確認できず) | 可(スマホで申請) | 請求書・入出金明細(直近3ヶ月分)・本人確認書類(初回) | 数万円〜数十万円の請求書を早めに現金化したい人 |
| ビートレーディング | 法人・個人事業主(売掛先が個人事業主の売掛金は対象外) | 平均 2者間9.4%・3者間6.4%(上限・下限の公表なし) | 最短2時間(300万円未満は最短50分) | 下限・上限なし | 東京本社・仙台・名古屋・大阪・福岡(来社・訪問での契約も可) | 可(クラウドサイン) | 売掛金に関する書類・入出金明細(直近2か月分) | 注文書の段階で資金が必要な会社 |
※情報取得日: 2026年5月8日時点。BIGは公式サイトの公表情報を反映し、他社は公開情報と見積もり確認が必要な項目を中心に整理しています。手数料・入金スピード・必要書類は審査内容や提出状況により変動します。
※情報取得日: 2026年5月8日時点。BIGは公式サイトの公表情報を反映し、他社は公開情報と見積もり確認が必要な項目を中心に整理しています。手数料・入金スピード・必要書類は審査内容や提出状況により変動します。
※情報取得日: 2026年4月時点。各社公式サイト・公表資料を参照。最新の条件は各社公式サイトでご確認ください。
ここからは、各社の詳細を順番に紹介していきます。審査に不安がある方は、自社の状況と照らし合わせながらチェックしてみてください。
トップ・マネジメント
請求書を出す前の段階や、業界に合わせたメニューで資金化したい会社に向く会社です。通常の2社間(3.5%〜)・3社間(0.5%〜)に加えて、見積書・受注書・発注書の段階で資金化する「見積書・受注書・発注書ファクタリング」、広告業界・IT業界専門の「ペイブリッジ」、助成金の申請とファクタリングを同時に進める「ゼロファク」を用意しています。3社間では、143社の中堅・大手企業から債権譲渡の認可を得た実績を公表しています。
こんな人・会社に
- 請求書の発行前に資金が必要な法人
- 広告・IT業界の売掛金を資金化したい会社
- 取引先の承諾を得て、3社間で手数料を抑えたい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(見積書・受注書・発注書の段階の買取は法人のみ) |
| 手数料 | 2社間 3.5%〜 / 3社間 0.5%〜 |
| 入金スピード | 最短即日(申し込み当日の資金化を案内) |
| 買取可能額 | 公表なし |
| 契約方式 | 2社間・3社間 |
| 主なメニュー | 見積書・受注書・発注書ファクタリング / ペイブリッジ(広告・IT業界) / ゼロファク(助成金と同時) / オンライン完結型 |
| 運営会社 | 株式会社トップ・マネジメント(2009年4月21日設立) |
| 所在地 | 東京都千代田区鍛冶町1-4-3 竹内ビル2F |
出典: トップ・マネジメント「商品案内」/トップ・マネジメント「会社概要」(2026年9月11日確認)
QuQuMo
必要書類を最小限にして、急いで資金化したい人に向く会社です。書類は請求書と通帳の2点(保有するすべての銀行口座の入出金明細・直近3か月分)で、契約はクラウドサインでオンライン完結します。取引先への通知や債権譲渡登記が要らない2社間の契約で、法人だけでなく個人事業主も使えます。
こんな人・会社に
- 少ない書類で進めたい人
- 個人事業主・フリーランス
- 取引先に知られずに進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間(必要書類がそろっている場合) |
| 買取可能額 | 上限なし(下限の記載なし) |
| 契約方式 | 2社間(取引先への通知・債権譲渡登記は不要) |
| 必要書類 | 請求書・通帳(保有する全口座の入出金明細・直近3か月分) |
| 面談・来店 | オンライン完結(クラウドサインで契約) |
| 運営会社 | 株式会社アクティブサポート(ファクタリングの自主規制団体 OFA の認定事業者) |
| 所在地 | 東京都豊島区南池袋2-13-10 南池袋山本ビル3階 |
出典: QuQuMo 公式サイト(2026年9月11日確認)
アクセルファクター
手数料の幅を、取引先に知られずに進める2社間(3〜10%)と、取引先の承諾を得る3社間(1〜8%)それぞれ上限まで公表しているので、見積もりの前に手数料の見当をつけたい人に向く会社です。個人事業主から中小企業まで対象で、最大1億円までの大口にも対応すると案内しています。必要書類は請求書・通帳(3か月分)・身分証明書の3点で、非対面で契約まで進められ、手数料以外の費用はかからないと案内しています。
こんな人・会社に
- 手数料の上限まで見比べてから決めたい法人・個人事業主
- 数千万円規模の大口の売掛金を資金化したい会社
- 書類を少なくして、非対面で契約まで進めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 2社間 3〜10% / 3社間 1〜8%(手数料以外の費用は不要と案内) |
| 入金スピード | 最短2時間(最短即日) |
| 買取可能額 | 最大1億円(下限の記載なし) |
| 契約方式 | 2社間・3社間 |
| 必要書類 | 請求書・通帳(3か月分)・身分証明書 |
| 面談・来店 | オンライン完結(非対面で契約) |
| 運営会社 | 株式会社アクセルファクター(2018年10月設立) |
| 所在地 | 東京本社:東京都豊島区高田3丁目32番1号 大東ビル3階 / 営業所:仙台市青葉区・名古屋市中区・大阪市中央区 |
出典: アクセルファクター「売掛金早期現金化(ファクタリング)」/アクセルファクター「会社概要」(2026年9月11日確認)
法人専門ファクタリングのBIG
法人専門ファクタリングのBIG(当社)は、法人の売掛金を対象にしたファクタリング会社です。売掛先の信用力をもとに審査するため、赤字決算や創業直後でも相談できると案内しています。手数料は2社間5%〜・3社間1%〜で、見積もりに記載の手数料のほかに費用はかかりません(振込手数料も当社負担)。必要書類は本人確認書類・請求書・通帳コピーの3点が基本で、電子契約でオンライン完結します。
こんな人・会社に
- 赤字決算や創業直後で、融資の審査に時間がかかりそうな法人
- 取引先の承諾を得て、3社間で手数料を抑えたい法人
- 担当者に相談しながら進めたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人のみ(個人事業主・フリーランスは対象外) |
| 手数料 | 2社間 5%〜 / 3社間 1%〜 / 医療報酬・介護報酬 1%〜 |
| 入金スピード | 最短即日(見積もり回答は最短30分) |
| 買取可能額 | 2社間 30万円〜 / 3社間 100万円〜(上限の公表なし) |
| 契約方式 | 2社間・3社間の両方に対応 |
| 必要書類 | 本人確認書類・請求書・通帳コピーの3点が基本。取引内容や金額により追加書類あり |
| 面談・来店 | 来店不要(希望すれば本社で対面相談も可)。電子契約でオンライン完結 |
| 運営会社 | 株式会社ビッグパートナーズ |
| 所在地 | 東京都新宿区西新宿三丁目3-13 西新宿水間ビル6F |
出典: 法人専門ファクタリングのBIG「料金」/法人専門ファクタリングのBIG「ご利用の流れ」/法人専門ファクタリングのBIG「よくある質問」/法人専門ファクタリングのBIG「会社概要」(2026年9月11日確認)
日本中小企業金融サポート機構
一般社団法人が運営するファクタリングで、買取金額に下限・上限を設けていないため、少額から大口まで同じ窓口で相談したい法人・個人事業主に向きます。手数料は1.5%〜で、2者間・3者間から契約方法を選べます。必要書類は口座の入出金履歴(直近3か月分)と売掛金に関する書類(請求書・契約書など)の2点で、審査結果は最短30分、入金は最短3時間です。クラウドサインで来所せずに契約まで進められ、書類をアップロードして申し込むオンラインのサービス「FACTOR⁺U」もあります。助成金・補助金やM&Aなど、ファクタリング以外の相談窓口も持っています。
こんな人・会社に
- 金額の大小を問わず相談したい法人・個人事業主
- 来所せずに契約まで済ませたい人
- 資金繰りや助成金もあわせて相談したい中小企業
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主(売掛先が法人の場合) |
| 手数料 | 1.5%〜(上限の記載なし) |
| 入金スピード | 最短3時間(審査結果は最短30分) |
| 買取可能額 | 下限・上限なし(1万円〜2億円の買取実績) |
| 契約方式 | 2者間・3者間 |
| 必要書類 | 口座の入出金履歴(直近3か月分)・売掛金に関する書類(請求書・契約書など)の2点 |
| 面談・来店 | 非対面で申し込みから契約まで可能(クラウドサイン)。対面・郵送での契約も可 |
| 主なメニュー | ファクタリング / オンラインファクタリング「FACTOR⁺U」(入金まで最短40分と案内) / 助成金・補助金・M&Aなどの相談 |
| 運営会社 | 一般社団法人日本中小企業金融サポート機構(2017年5月設立・経営革新等支援機関) |
| 所在地 | 東京都港区芝大門1-2-18-2F(商業登記上の本店所在地:東京都中央区銀座六丁目6番1号) |
出典: 日本中小企業金融サポート機構「ファクタリング」/日本中小企業金融サポート機構 公式サイト/日本中小企業金融サポート機構「組織概要・実績」(2026年9月11日確認)
OLTAクラウドファクタリング
取引先に知られない2者間の契約を、面談なしのオンラインで完結させたい法人・個人事業主に向くサービスです。手数料は諸経費をすべて含めて2〜9%で、上限が9%と決まっているため費用の見当をつけやすく、買取金額に上限も下限も設けていません。請求書の全額でも一部でも売却できます。見積もりは必要書類が不備なくそろってから24時間(1営業日)以内に回答し、契約後は即日ないし翌営業日に振り込むと案内しています。売掛先が倒産しても返済を求めない、償還請求権のない(ノンリコース)契約です。
こんな人・会社に
- 手数料の上限を先に知ってから申し込みたい法人・個人事業主
- 取引先に知られず、債権譲渡登記もせずに進めたい人
- 少額から大口まで、売却する金額を自分で決めたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 2〜9%(諸経費などすべて込み) |
| 入金スピード | 最短即日(見積もりは書類がそろってから24時間(1営業日)以内に回答、契約後は即日ないし翌営業日に振込) |
| 買取可能額 | 上限・下限なし(請求書の全額または一部を買取) |
| 契約方式 | 2者間(取引先への連絡・債権譲渡登記なし。ノンリコース) |
| 必要書類 | 昨年度の決算書一式(法人:貸借対照表・損益計算書・勘定科目明細/個人事業主:確定申告書の第一表)・全口座の入出金明細(直近4カ月分)・請求書・代表者の本人確認書類 |
| 面談・来店 | オンライン完結・面談不要 |
| 対象の請求書 | 売掛先が法人または官公庁の確定債権で、入金日まで6営業日以上あるもの |
| 運営会社 | OLTA株式会社(2017年4月14日設立) |
| 所在地 | 東京都港区赤坂1-12-32 アーク森ビル 4F |
出典: OLTAクラウドファクタリング 公式サイト(描画後の本文)/OLTAクラウドファクタリング 公式LP/OLTA株式会社「会社概要」/OLTA株式会社「お知らせ」(2026年9月11日確認)
ベストファクター
契約の前に担当者と会って条件を確かめたい法人・個人事業主に向く会社です。2社間・3社間の両方に対応し、手数料は2%〜(公式の手数料比較表では2〜20%)、買取は売掛債権請求額30万円以上・売掛先1社につき1億円までで、売掛先の規模や取引年数によってはそれ以上も扱うと案内しています。審査はオンラインででき、必要書類は本人確認書類・入出金の通帳(WEB通帳可)・請求書や見積書などの取引関連書類です。債権譲渡登記をしない契約も相談でき、診療報酬・介護報酬債権の買取も扱っています。
こんな人・会社に
- 担当者と会ってから契約したい会社
- 30万円〜数千万円の売掛金を資金化したい法人・個人事業主
- 債権譲渡登記をせずに進めたい会社
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主 |
| 手数料 | 2%〜(手数料比較表では2〜20%。個人事業主向けページでは5%〜) |
| 入金スピード | 最短即日(よくある質問では最短即日〜3営業日程) |
| 買取可能額 | 売掛債権請求額30万円以上 / 売掛先1社につき1億円まで(それ以上も相談可) |
| 契約方式 | 2社間・3社間(償還請求権なし。債権譲渡登記なしも相談可) |
| 必要書類 | 審査は本人確認書類・入出金の通帳(WEB通帳可)・請求書・見積書・基本契約書 / 契約時は納税証明書・印鑑証明書・登記簿謄本 |
| 面談・来店 | 審査は来店不要(オンライン審査可)。契約時は面談が必要(来社または訪社) |
| 運営会社 | 株式会社アレシア(2017年1月設立) |
| 所在地 | 東京本社:東京都新宿区西新宿1-6-1 新宿エルタワー24階 / 大阪支社:大阪市中央区北久宝寺町3-6-1 / 福岡支社:福岡市中央区天神1-9-17 |
出典: ベストファクター 公式サイト(よくある質問・会社情報を含む)/ベストファクター「他社ファクタリング手数料比較表」/ベストファクター「個人事業主様」/ベストファクター「ご利用の流れ」(2026年9月11日確認)
ラボル
フリーランス・個人事業主が、少額の請求書をすぐに現金化したいときに向くサービスです。株式会社セレス(東証プライム上場)の子会社、株式会社ラボルが運営しています。手数料は買取額の一律10%で、振込手数料などほかの費用はかかりません。1万円から必要な額だけ申請でき、請求書の一部だけの買取も可能です。書類は本人確認書類・請求書・取引を示すエビデンス(取引先とのメールなど)で、決算書や契約書は要りません。審査後は最短30分で、24時間365日振り込むと案内しています。
こんな人・会社に
- 1万円〜数十万円の請求書を急いで現金化したいフリーランス
- 決算書を用意せずに申し込みたい個人事業主
- 土日祝や夜間に振込を受けたい人
| 項目 | 詳細 |
|---|---|
| 対象者 | フリーランス・個人事業主向け(運営会社はSMB企業も対象と案内) |
| 手数料 | 買取額の一律10%(振込手数料などの費用なし) |
| 入金スピード | 審査後最短30分(運営会社サイトでは最短60分と案内) |
| 買取可能額 | 1万円〜(上限の記載なし)。請求書の一部だけの申請も可 |
| 契約方式 | 2者間(取引先への連絡は原則なし) |
| 必要書類 | 本人確認書類・請求書・取引を示すエビデンス(取引先とのメールなど)。決算書・契約書は不要 |
| 面談・来店 | 面談不要・Web完結 |
| 対象の請求書 | 法人が取引先の請求書のみ |
| 運営会社 | 株式会社ラボル(2021年12月1日設立・株式会社セレスの子会社) |
| 所在地 | 東京都渋谷区道玄坂1-20-8 寿パークビル 7F |
出典: labol(ラボル)公式サイト(描画後の本文)/株式会社ラボル「会社概要」/株式会社セレス「labol(ラボル)が法人発行請求書の買取を開始」(2022年3月15日)(2026年9月11日確認)
ペイトナー ファクタリング
個人事業主・フリーランス(一人法人を含む)が、入金待ちの請求書を少額から先払いで受け取りたいときに向く会社です。手数料は一律10%で、ほかにかかるのは振込手数料330円だけです(初期費用・月額費用なし)。1万円から必要な金額だけ申請でき、利用可能枠は取引実績に応じて最大300万円まで広がります。スマホで申請でき面談は不要で、審査は土日祝を含む毎日10:00〜19:00に行い、審査後は最短即日で振り込むと案内しています。独立直後や、取引先が個人の請求書でも利用できます。
こんな人・会社に
- 数万円〜数十万円の請求書を早めに現金化したい個人事業主・フリーランス
- 土日祝にも振込を受けたい人
- 独立直後や、個人の取引先への請求書で相談したい人
| 項目 | 詳細 |
|---|---|
| 対象者 | 個人事業主・フリーランス・一人法人(「個人事業主・一人法人向け」と案内) |
| 手数料 | 一律10%(別途振込手数料330円。初期費用・月額費用なし) |
| 入金スピード | 審査後最短即日(営業時間内に審査が始まった申請) |
| 買取可能額 | 1万円〜。利用可能枠は取引実績に応じて最大300万円まで拡大 |
| 契約方式 | 2社間(取引先への連絡は原則なし) |
| 必要書類 | 請求書・口座の入出金明細(直近3ヶ月分)・本人確認書類(初回のみ) |
| 面談・来店 | 面談不要(スマホで申請) |
| 対象の請求書 | 支払期日まで70日以内・銀行振込で支払われるもの |
| 運営会社 | ペイトナー株式会社(2019年設立) |
| 所在地 | 公式サイトの本文で確認できず |
出典: ペイトナー 公式サイト/ペイトナー「ご利用料金」/ペイトナー「申請額の上限」/ペイトナー「ご利用に必要なもの」/ペイトナー「営業時間はいつですか?」/ペイトナー「ペイトナー株式会社はどんな会社ですか?」(2026年9月11日確認)
ビートレーディング
請求書を発行する前の注文書の段階や、診療報酬・介護報酬まで含めて資金化を相談したい法人・個人事業主に向く会社です。売掛先への通知・承諾が原則不要な2者間と、売掛先を含めた3者間の両方に対応し、買取可能金額に下限・上限を設けていないと案内しています。300万円以上は担当者に相談して最短2時間、300万円未満は審査申し込みから最短50分で入金できるポータルサイトを用意しています。必要書類は請求書などの売掛金に関する書類と、口座の入出金明細(直近2か月分)の2点が基本で、契約はクラウドサインのオンライン契約・来社・訪問から選べます。
こんな人・会社に
- 注文書の段階で資金が必要な建設業などの会社
- 300万円未満の請求書をスマホで申し込みたい個人事業主・フリーランス
- 売掛先に知られない2者間と、手数料を抑える3者間を比べたい法人
| 項目 | 詳細 |
|---|---|
| 対象者 | 法人・個人事業主・フリーランス(売掛先が個人事業主の売掛金は対象外) |
| 手数料 | 平均 2者間9.4% / 3者間6.4%(法人のみ・2025年9月時点)。上限・下限の公表なし |
| 入金スピード | 相談型は最短2時間 / ポータルサイト(300万円未満)は審査申し込みから最短50分 |
| 買取可能額 | 下限・上限なし(1万円〜7億円の買取実績) |
| 契約方式 | 2者間・3者間(償還請求権なし) |
| 必要書類 | 売掛金に関する書類(請求書等)・口座の入出金明細(直近2か月分)の2点。債権の内容により追加書類 |
| 面談・来店 | オンライン契約(クラウドサイン)・来社・訪問から選択(買取金額によっては対面契約が必須) |
| 主なメニュー | 注文書ファクタリング / 介護報酬・診療報酬ファクタリング |
| 運営会社 | 株式会社ビートレーディング(2012年4月設立・2026年4月28日に経営革新等支援機関に認定) |
| 所在地 | 東京本社:東京都港区芝大門一丁目2-18 野依ビル3階・4階 / 支店:仙台市青葉区・名古屋市中区・大阪市北区・福岡市博多区 |
出典: ビートレーディング「法人向けファクタリング」/ビートレーディング 公式サイト/ビートレーディング「最低いくらから最高いくらまで買取できますか?」/ビートレーディング「ビートレーディングのファクタリングの手数料は?」/ビートレーディング「申し込みから入金までどれくらいかかりますか?」/ビートレーディング よくある質問(契約時の訪問について)/ビートレーディング「個人事業主は利用できますか?」/ビートレーディング「ご利用の流れ」/ビートレーディング「会社概要」(2026年9月11日確認)
この条件で向いている会社・向かない会社
審査柔軟なファクタリングでは、サービス名や下限手数料だけでなく、売掛金の内容・入金希望日・提出書類をそろえて判断することが重要です。
| 向いている会社 | 自社の財務状況だけでなく、売掛先の信用力や取引実績を説明できるケース |
|---|---|
| 向かない会社 | 審査なし、条件確認なしで通るわけではない、保証人必須などの訴求を前提に探しているケース |
急ぎで資金化する前に準備するもの
急ぎで相談する場合でも、書類不足や条件確認漏れがあると入金日は後ろ倒しになります。申込前に次の資料をまとめておくと、見積もりと審査の確認が進めやすくなります。
- 買取希望の請求書、注文書、診療報酬明細など売掛金の根拠資料
- 直近の入出金明細、取引先からの入金予定がわかる資料
- 法人の場合は決算書、登記情報、代表者確認書類
- 入金希望日、必要金額、資金使途のメモ
- 売掛先の信用力
- 赤字・滞納の説明資料
- 手数料の上振れ
- 違法業者の見極め
「審査が柔軟」なファクタリング選びの基本
「審査が甘い・柔軟」とは何を意味するか
ファクタリングの審査では、利用者自身の信用力よりも売掛先(取引先)の信用力が重視される傾向があります。そのため、赤字決算・税金滞納・リスケジュール中であっても、売掛先が健全な企業であれば審査に通過できるケースがあります。「審査が柔軟」という表現は、こうした審査の見方の違いを指して使われることがありますが、審査の基準や扱いは会社ごとに異なります。
「審査柔軟」をうたう業者で確認すること
柔軟な審査を打ち出す業者を選ぶ際は、以下を確認してください。ただし、これらを満たせば適法な取引だと言えるわけではありません。金融庁は、ファクタリングが貸金業に該当するかは、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。
- 償還請求権なし(ノンリコース)であることが契約書に明記され、売掛先が支払わなかったときに債権の買戻しや自社の資金での支払いを求める条項が無い
- 「なぜ審査で評価されやすい場合があるのか」という質問に対し、「売掛先の信用力で判断するから」と論理的に説明できる
- 手数料は売掛先の信用力に応じて段階的に決まる(一律で異常に高くない)
- 運営会社の所在地・法人登記情報が確認できる
「審査なし」「100%通過」「ブラックOK」の警告
金融庁は「ファクタリングの利用に関する注意喚起」で、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして注意を呼びかけています。金融庁が偽装ファクタリングの疑いがある例に挙げているのは、ファクタリング業者から受け取る債権の買取代金が債権額に比べて著しく低額であるケースです。また、譲渡した債権の回収を売主に委託し、売主が集金できなかった場合に売主が債権を買い戻すこととされている取引や、売主自身の資金で支払をしなければならないこととされている取引などは、貸金業に該当するおそれがあるとしています。「審査なし」「ブラックOK」といった宣伝文句については、警察がヤミ金融業者の見分け方として注意を呼びかけています(下記)。分割返済や担保・保証人を求められた場合も、回収できないときの負担を利用者が負う契約になっていないか確認してください。柔軟な審査と「審査なし」は別物であることに注意してください。
警察も、ヤミ金融業者への注意を呼びかけています。四国警察支局は、ヤミ金融業者の見分け方として、チラシ広告等に「審査なし、即融資」「ブラックOK」等の宣伝文句があること、貸金業者登録番号・利息計算・返済方法・手数料を明示せず、きちんと説明できないこと、契約書・明細書を出すことを拒むことなどを挙げています。お金の貸付けについての説明でファクタリングに限ったものではありませんが、「審査なし」「ブラックOK」をうたう広告を見分ける目安になります。
個人の給与を対象にした「給与ファクタリング」について、警視庁は「給料を即日現金化」「借金じゃないから利息ゼロ」などの誘い文句に注意を呼びかけ、貸金業登録を受けていない給与ファクタリング業者により、年利換算で数百から1,000パーセント超の高額な手数料を支払わされるケースもあるとしています。最高裁判所第三小法廷は、令和5年2月20日の決定(令和4年(あ)第288号)で、「給料ファクタリング」と称する取引について、賃金債権の譲受人は使用者に支払を求められないことや、顧客が使用者への債権譲渡通知を避けるため事実上自ら債権を買い戻さざるを得なかったことなどの事情の下で、取引に基づく金銭の交付は貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。賃金債権を対象にした取引についての判断で、事業者向けの売掛債権のファクタリング一般を判断したものではありません。
※出典:中国四国管区警察局 四国警察支局「あなたを狙うヤミ金融」[2]/警視庁「無登録の給与ファクタリング業者に注意!」[3]/最高裁判所第三小法廷 令和5年2月20日決定(令和4年(あ)第288号)[4]
ファクタリングの審査が甘いと言われる理由
「ファクタリングの審査は甘い」「審査が緩い」と言われることがありますが、これは審査で見られる点が銀行融資と異なるためです。銀行融資とは根本的に異なる仕組みを理解することで、なぜファクタリングの審査で評価されやすい場合があるのかがわかります。
売掛先の信用力を重視(利用者の財務状況は二の次)
ファクタリングの審査では、売掛先(取引先)の信用力が重視される傾向があります。ファクタリング会社にとってのリスクは「売掛先が支払いをしないこと」であるため、売掛先が安定した企業かどうかが審査の中心となります。利用者自身が赤字決算や債務超過であっても、売掛先が上場企業や官公庁など信用力の高い先であれば、審査で評価されやすい場合があります。
融資ではなく売掛債権の売買
金融庁は、一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約だと説明しています。融資では返済能力が審査されますが、売掛債権の売買では売掛金という「資産」の価値が主な評価対象になるため、見られる点が融資とは異なります。ただし金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは、貸金業に該当するおそれがあるとしています。
信用情報機関の位置づけが融資と異なる
金融庁の「貸金業法Q&A」は、貸金業者は指定信用情報機関を利用して借り手の借入残高を把握すると説明しています。同じQ&Aでは、銀行や信用金庫なども融資を行っているものの「貸金業者」ではないとして区別しています。銀行などが加盟する全国銀行個人信用情報センターは、個人信用情報を会員の与信取引上の判断のための参考資料として提供していると説明しており、延滞歴などがどう扱われるかは金融機関と商品ごとの審査によります。売掛債権の売買として行われるファクタリングは融資とは仕組みが異なり、信用情報機関に照会するかどうかや、過去の金融取引の履歴をどう扱うかは、ファクタリング会社ごとに異なります。
担保・保証人の考え方が融資と異なる
ファクタリングは売掛金を売買する取引で、売買の対象は売掛債権、その対価は買取代金です。そのため、融資で不動産担保や保証人を差し入れる仕組みとは異なり、担保や保証人を用意できない事業者でも相談できる場合があります。ただし、売掛先が支払わなかったときに利用者が債権を買い戻す、または自社の資金で支払うこととされている契約について、金融庁は貸金業に該当するおそれがあるとしています。担保や保証人を求められた場合も含め、回収できないときの負担を誰が負うのかを契約書で確認しましょう。
他の評価軸もあわせて比べたい場合は、軸ごとの横断比較をまとめています。各社の公表値を軸ごとに並べた比較はファクタリング会社のおすすめ比較にまとめています。
審査が甘いファクタリング会社の特徴5つ
数あるファクタリング会社の中でも、審査に不安がある場合に比較しやすい会社には、共通する特徴があります。以下の5つのポイントを参考に、審査で評価されやすい場合がある会社を見極めましょう。
1. 審査条件を公開している
審査条件や実績の数字を公式に公開しているファクタリング会社は、申し込む前に自社が対象になりそうか見当をつけやすい会社です。アクセルファクターの審査条件への相談体制、ベストファクターの平均買取率91.9%などが例です。ただし、公開された数字は審査の通過を約束するものではありません。
2. 必要書類が少ない(2〜3点のみ)
必要書類が少ないファクタリング会社は、申し込みの準備にかかる手間が少ないのが利点です。QuQuMo(ククモ)のように請求書と通帳のコピーの2点で申し込める会社もあります。ただし、書類が少ないことと審査の基準が緩いことは別で、取引の内容によっては追加の書類を求められることもあります。
3. オンライン完結型
オンライン完結型のファクタリング会社には、AIやシステムによる審査を取り入れている会社があり、対面の面談を挟まないぶん手続きが早く進む場合があります。ただし、審査の基準が緩いという意味ではありません。OLTA、QuQuMo、ラボルなどが該当します。
4. 少額から対応(1万円〜)
1万円〜数万円という少額の売掛金から対応している会社なら、小口の請求書しか無い事業者でも申し込みの対象になります。ただし、少額に対応していることと審査の基準が緩いことは別です。ラボルやペイトナーファクタリングは1万円から利用できる場合があります。
5. 赤字決算・税金滞納・債務超過でもOKを明示
公式サイトやサービス説明で「赤字決算OK」「税金滞納中でも利用可能」「債務超過でも対応」と明示しているファクタリング会社は、そうした状況でも相談の対象にしていると公表している会社です。ただし、売掛先や売掛金の内容によって扱いは変わり、審査は行われます。BIGやアクセルファクターなど、こうした条件を公開している会社は、審査に不安がある場合の相談先候補になります。
ファクタリングの審査で見られるポイント
ファクタリングの審査は銀行融資とは見られる点が違いますが、審査がないわけではありません。審査で見られるポイントを事前に理解しておくことで、審査通過の可能性を高めることができます。
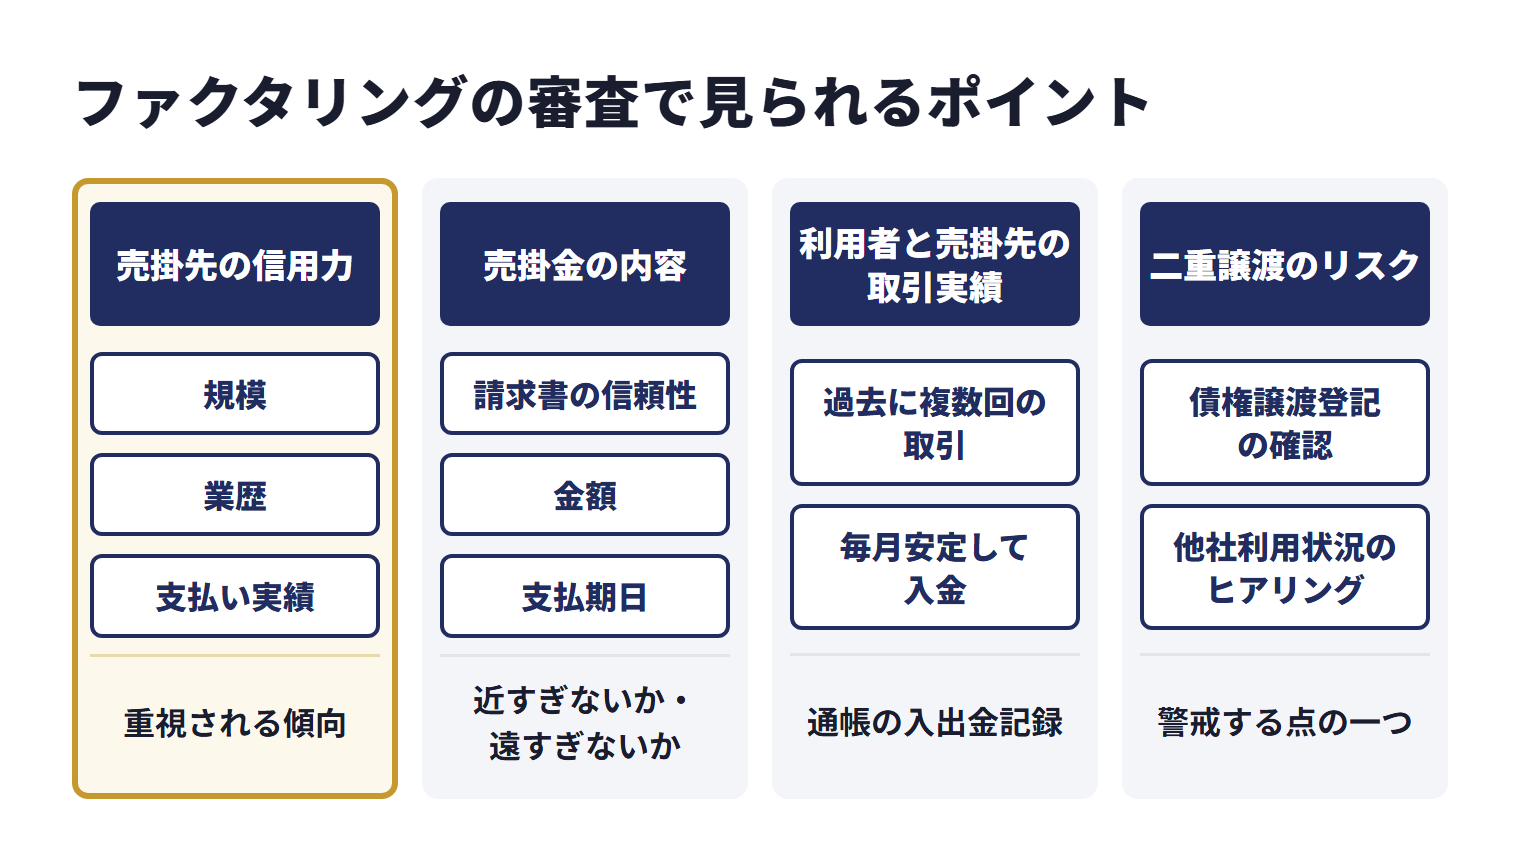
売掛先の信用力(規模・業歴・支払い実績)
ファクタリング審査では、売掛先の信用力が重視される傾向があります。具体的には、売掛先の企業規模(資本金・従業員数)、業歴の長さ、過去の支払い実績(遅延がないか)が確認されます。上場企業や官公庁、大手企業が売掛先であれば、審査で評価されやすい場合があります。逆に、設立間もない小規模企業が売掛先の場合は、やや厳しくなる傾向があります。
売掛金の内容(請求書の信頼性・金額・支払期日)
売掛金の内容も審査の重要なポイントです。請求書の信頼性(正式な請求書であるか、取引の裏付けがあるか)、売掛金の金額(買取可能額の範囲内か)、支払期日(近すぎないか・遠すぎないか)が確認されます。どの程度先の支払期日までの売掛金を買い取るかは、会社ごとに異なります。
利用者と売掛先の取引実績
利用者と売掛先の間に継続的な取引実績があるかどうかも審査の対象です。過去に複数回の取引があり、毎月安定して入金されている実績があれば、審査で評価されやすい場合があります。初回取引の売掛金よりも、数ヶ月以上の取引実績がある売掛金のほうが、審査で評価されやすい場合があります。通帳の入出金記録で取引実績を証明できます。
二重譲渡のリスク
ファクタリング会社が警戒する点の一つが二重譲渡(同じ売掛金を複数のファクタリング会社に売却すること)です。同じ売掛金が複数の相手に譲渡されると、ファクタリング会社が代金を回収できなくなるおそれがあるため、審査では二重譲渡のリスクがないかが確認されます。債権譲渡登記の確認や、他社利用状況のヒアリングが行われることがあります。正直に申告することが審査通過への近道です。
民法467条2項は、債権の譲渡の通知又は承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができないと定めています。法人が金銭債権を譲渡する場合は債権譲渡登記を使う方法もあり、法務省によると、登記をすると債務者以外の第三者について民法467条の規定による確定日付のある証書による通知があったものとみなされます。一方で法務省は、債権譲渡登記は債権の存在や譲渡の有効性を証明するものではないと説明しています。
※出典:e-Gov法令検索「民法」[5]/法務省「債権譲渡登記制度の概要」[6]
審査に落ちやすいケースと対策
ファクタリングの審査は銀行融資とは見られる点が違いますが、全ての申し込みが通るわけではありません。審査に落ちやすいケースとその対策を知っておくことで、スムーズに審査を通過できる可能性が高まります。
売掛先の信用力が低い
売掛先が設立間もない企業や経営が不安定な企業の場合、審査に落ちやすくなります。
対策:信用力の高い売掛先(上場企業・大手企業・官公庁など)の売掛金を選んで提出しましょう。複数の売掛金がある場合は、最も信用力の高い売掛先の債権を優先的に提出することで、審査で評価されやすい場合があります。
不良債権や支払い遅延がある売掛金
すでに支払い期日を過ぎている売掛金や、売掛先の支払いに遅延が見られる場合は、回収リスクが高いと判断され審査に落ちやすくなります。
対策:支払い期日内の正常な売掛金を提出しましょう。過去に支払い遅延のない売掛先の債権を選ぶことが重要です。支払期日までの期間の条件は、会社ごとに確認しましょう。
書類の不備
提出書類に不備がある場合、審査がストップしてしまいます。請求書の記載内容と通帳の入出金記録が一致しないなど、書類の整合性が取れない場合も審査落ちの原因となります。
対策:申し込み前に必要書類を確認し、不備なく準備しましょう。請求書の宛先・金額・日付が正確であること、通帳の入出金記録と一致していることを事前にチェックすることが大切です。
架空請求の疑い
実態のない取引に基づく架空請求書を提出した場合、当然ながら審査に通りません。ファクタリング会社は架空請求のリスクを警戒しています。
対策:取引の実態を証明できる書類(契約書・発注書・納品書・メールのやり取りなど)を添付しましょう。取引の証拠書類が豊富であるほど、審査で評価されやすい場合があります。正直に実態のある取引の売掛金のみを提出することが基本です。
審査を一切行わないファクタリングは存在する?
「審査なし」のファクタリングを探す方もいますが、売掛債権を買い取るファクタリングでは、売掛金が実在するか、売掛先に支払い能力があるかといった点が審査で確認されます。審査の基準や扱いは会社ごとに異なるものの、審査を行わないことを前提に探すのはおすすめできません。
最低限の審査は行われる
ファクタリング会社は売掛債権を買い取るにあたり、その債権が本物であるか(架空請求ではないか)、売掛先に支払い能力があるかを確認する必要があります。これを確認しなければ、ファクタリング会社自身が大きな損失を被るリスクがあるためです。そのため、扱いは会社ごとに異なりますが、審査では売掛債権の実在性や売掛先の信用力などが確認されます。
審査が「簡易」「スピーディー」な会社はある
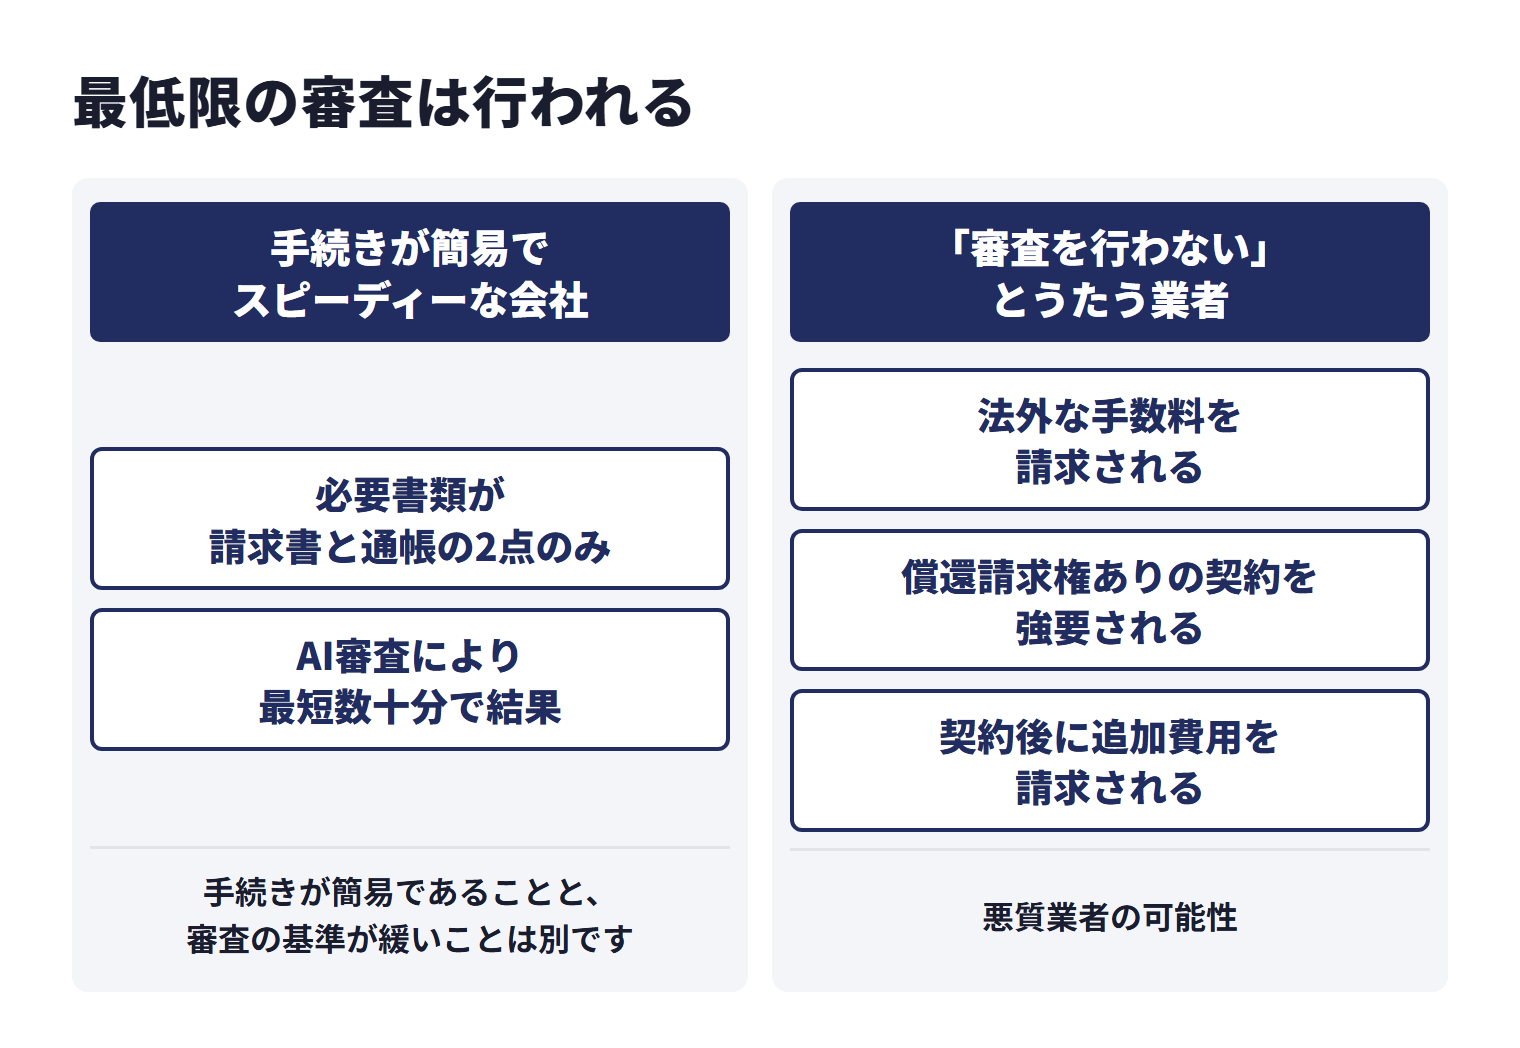
審査を一切行わないとうたう業者には注意が必要ですが、手続きが簡易でスピーディーな会社はあります。たとえば、必要書類が請求書と通帳の2点のみで完了する会社や、AI審査により最短数十分で結果が出る会社です。ただし、手続きが簡易であることと、審査の基準が緩いことは別です。
「審査なし」を謳う業者は要注意
「審査なし」「審査不要」を前面に打ち出している業者には、悪質業者の可能性があるため注意が必要です。前述のとおり、警察は「審査なし、即融資」などの宣伝文句をヤミ金融業者の見分け方の一つに挙げています。こうした業者と契約すると、次のようなリスクが考えられます。
- 法外な手数料を請求される(実質的なヤミ金融)
- 償還請求権ありの契約を強要される(利用者にリスクが転嫁される)
- 個人情報を悪用される
- 契約後に追加費用を請求される
金融庁は、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしたうえで、貸金業を行うには財務局又は都道府県の登録を受ける必要があり、無登録営業は刑事罰の対象だと説明しています。登録の根拠は貸金業法3条1項で、貸金業を営もうとする者は内閣総理大臣または都道府県知事の登録を受けなければならないと定めています。金利については、出資法5条2項が、業として金銭の貸付けを行う者が年20%を超える割合による利息の契約をしたときを刑事罰の対象とし、同条3項は年109.5%を超える場合をより重い刑の対象としています。
貸金業の登録の有無は、金融庁の「登録貸金業者情報検索サービス」で調べられます。ただし金融庁は、検索される情報は各財務局・都道府県がデータの更新処理を行った時点のもので照会日現在のものではないとして、最新の情報は登録番号欄に記載されている各財務局・都道府県に問い合わせるよう案内しています。
※出典:金融庁「ファクタリングの利用に関する注意喚起」[1]/e-Gov法令検索「貸金業法」[7]/e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」[8]/中国四国管区警察局 四国警察支局「あなたを狙うヤミ金融」[2]/金融庁「登録貸金業者情報検索サービス ご利用上の注意」[9]
「審査を行わない」とうたう業者の言葉に惑わされず、手数料・契約方式・償還請求権の有無などを契約前に書面で説明する会社を選びましょう。
よくある質問(FAQ)
Q. ファクタリングの審査は甘いって本当ですか?
A. 一概に甘いとは言えません。融資が利用者自身の信用力を重視するのに対し、ファクタリングでは売掛先の信用力が重視される傾向があるため、銀行融資とは見られる点が異なります。赤字決算・税金滞納・創業直後でも相談できる場合がありますが、扱いは会社ごとに異なり、審査では売掛先の信用力や売掛金の実在性などが確認されます。
Q. 審査が甘いファクタリング会社を選ぶポイントは?
A. 審査の基準そのものは会社ごとに異なり、外から比べるのは難しいため、公表されている条件で比べます。審査条件や実績を公開しているか、必要書類の数、オンラインで完結するか、少額に対応しているか、赤字決算・債務超過でも相談できると明示しているか、などが目安になります。これらは審査の通過を約束するものではなく、審査では売掛先の信用力や売掛金の実在性などが確認されます。
Q. 赤字決算でもファクタリングの審査に通りますか?
A. 赤字決算でも、売掛先や売掛金の内容によっては相談できる場合があります。ファクタリングでは売掛先の信用力が重視される傾向があるため、利用者が赤字決算であっても売掛先が安定した企業であれば審査で評価されやすい場合がありますが、扱いは会社ごとに異なります。BIGやアクセルファクターなど、赤字決算への対応を公式サイトで明示している会社もあります。
Q. 税金滞納中でもファクタリングは利用できますか?
A. 税金滞納中でも、売掛金の内容によっては相談できる場合があります。ただし、扱いはファクタリング会社ごとに異なります。滞納によって売掛金が差し押さえられている場合やそのおそれがある場合は、その状況も含めて申込先に伝え、利用できるかを確認しましょう。
Q. ファクタリングの審査に落ちたらどうすればいい?
A. まず審査に落ちた原因を確認しましょう。売掛先の信用力が低い場合は別の売掛先の債権を選ぶ、書類に不備があった場合は書類を準備し直す、といった対策が選択肢になります。審査の基準は会社ごとに異なるため、1社で断られても他の会社では条件が合うことがあります。複数社に見積もりを依頼して比べることも選択肢です。
Q. 審査を行わないファクタリングはありますか?
A. 審査を行わないことを前提に探すのはおすすめできません。扱いは会社ごとに異なりますが、審査では売掛債権の実在性(真正性)や売掛先の信用力などが確認されます。必要書類が2点のみなど、手続きが簡易でスピーディーな会社はあります。「審査なし」をうたう広告は、警察がヤミ金融業者の見分け方の一つとして注意を呼びかけている宣伝文句でもあるため、注意してください。
Q. 個人事業主でも審査で評価されやすい場合があるファクタリング会社は?
A. ラボルやペイトナーファクタリングは個人事業主・フリーランス向けに特化しており、1万円からの少額利用にも対応しています。審査の基準や扱いは会社ごとに異なるため、条件は各社の公式サイトや見積もりで確認してください。
Q. ファクタリングの審査にかかる時間はどれくらい?
A. ファクタリングの審査時間は会社によって異なります。公式サイトで最短の審査時間を公表している会社もありますが、最短の時間は書類がそろい条件が合った場合のもので、売掛金の内容や書類の提出状況によって変わります。申し込み前に、審査結果と入金の目安を各社に確認しておきましょう。
まとめ
ファクタリングの審査は、銀行融資とは見られる点が異なります。売掛先の信用力と売掛金の内容が審査の中心で、利用者自身の信用情報や財務状況だけで判断されるわけではありません。赤字決算・税金滞納・創業直後・過去の金融取引の履歴に懸念がある状態でも、売掛先が安定した企業であれば相談できる場合がありますが、審査が無いわけではなく、扱いは会社ごとに異なります。
審査に不安がある場合にファクタリング会社を選ぶ際は、以下のポイントを意識しましょう。
- 審査条件を公開している会社を選ぶ(アクセルファクター93%以上など)
- 必要書類が少ない会社を選ぶ(QuQuMoは2点のみ)
- 赤字決算・税金滞納でもOKと明示している会社を選ぶ
- 複数社に相見積もりを取って比較する
- 「審査を行わない」とうたう悪質業者には注意する
特に法人の方には、法人専門ファクタリングのBIGをおすすめします。売掛先の信用力をもとに審査するため赤字決算・創業直後でも相談できると公式サイトで案内しており、手数料は2社間5%〜・3社間1%〜を公表しています。専属コンサルタントがサポートするため、審査に不安がある方でも条件を確認して相談できます。
審査に通るか不安な方は、まずは無料見積もりから始めてみましょう。複数社に相談すると、自社の条件に合うファクタリング会社を比べやすくなります。
参考資料・出典
法令・公的機関・業界団体
- 「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中国四国管区警察局 四国警察支局「あなたを狙うヤミ金融」(chugokushikoku.npa.go.jp)
- 警視庁「無登録の給与ファクタリング業者に注意!」(keishicho.metro.tokyo.lg.jp)
- 最高裁判所第三小法廷 令和5年2月20日決定(令和4年(あ)第288号)(courts.go.jp)
- e-Gov法令検索「民法」(laws.e-gov.go.jp)
- 法務省「債権譲渡登記制度の概要」(moj.go.jp)
- e-Gov法令検索「貸金業法」(laws.e-gov.go.jp)
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」(laws.e-gov.go.jp)
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」(fsa.go.jp)
掲載企業の公式情報
- トップ・マネジメント「商品案内」(top-management.co.jp)
- トップ・マネジメント「会社概要」(top-management.co.jp)
- QuQuMo 公式サイト(ququmo.net)
- アクセルファクター「売掛金早期現金化(ファクタリング)」(accelfacter.co.jp)
- アクセルファクター「会社概要」(accelfacter.co.jp)
- 日本中小企業金融サポート機構「ファクタリング」(chushokigyo-support.or.jp)
- 日本中小企業金融サポート機構 公式サイト(chushokigyo-support.or.jp)
- 日本中小企業金融サポート機構「組織概要・実績」(chushokigyo-support.or.jp)
- OLTAクラウドファクタリング 公式サイト(描画後の本文)(olta.co.jp)
- OLTAクラウドファクタリング 公式LP(olta.co.jp)
- OLTAクラウドファクタリング「OLTA株式会社「会社概要」」(corp.olta.co.jp)
- OLTAクラウドファクタリング「OLTA株式会社「お知らせ」」(corp.olta.co.jp)
- ベストファクター 公式サイト(よくある質問・会社情報を含む)(bestfactor.jp)
- ベストファクター「他社ファクタリング手数料比較表」(bestfactor.jp)
- ベストファクター「個人事業主様」(bestfactor.jp)
- ベストファクター「ご利用の流れ」(bestfactor.jp)
- labol(ラボル)公式サイト(描画後の本文)(labol.co.jp)
- 株式会社ラボル「会社概要」(labol.co.jp)
- 株式会社セレス「labol(ラボル)が法人発行請求書の買取を開始」(2022年3月15日)(ceres-inc.jp)
- ペイトナー ファクタリング「ペイトナー 公式サイト」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「ご利用料金」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「申請額の上限」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「ご利用に必要なもの」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「営業時間はいつですか?」」(paytner.co.jp)
- ペイトナー ファクタリング「ペイトナー「ペイトナー株式会社はどんな会社ですか?」」(paytner.co.jp)
- ビートレーディング「法人向けファクタリング」(betrading.jp)
- ビートレーディング 公式サイト(betrading.jp)
- ビートレーディング「最低いくらから最高いくらまで買取できますか?」(betrading.jp)
- ビートレーディング「ビートレーディングのファクタリングの手数料は?」(betrading.jp)
- ビートレーディング「申し込みから入金までどれくらいかかりますか?」(betrading.jp)
- ビートレーディング よくある質問(契約時の訪問について)(betrading.jp)
- ビートレーディング「個人事業主は利用できますか?」(betrading.jp)
- ビートレーディング「ご利用の流れ」(betrading.jp)
- ビートレーディング「会社概要」(betrading.jp)
当社(法人専門ファクタリングのBIG)の公式情報
- 法人専門ファクタリングのBIG「料金」(big-factoring.com)
- 法人専門ファクタリングのBIG「ご利用の流れ」(big-factoring.com)
- 法人専門ファクタリングのBIG「よくある質問」(big-factoring.com)
- 法人専門ファクタリングのBIG「会社概要」(big-factoring.com)