資金繰り表とは?初心者向けに見方・項目・フォーマットを解説
資金繰り表とは、将来の入出金と手元資金を月ごとに確認する表です。損益計算書・キャッシュフロー計算書との違い、最低限必要な項目、見方、公的機関の無料フォーマットを初心者向けに解説します。
【結論先出し】資金繰り表は、会社のお金が「いつ入り、いつ出て、月末にいくら残るか」を見る表です。
初心者の方は、翌月繰越の金額が将来のどの月に減るかを最初に確認してください。利益が出ていても、入金より支払いが先なら手元資金は不足します。
前月繰越・経常収入・経常支出・財務収支・翌月繰越の流れが分かれば、簿記の知識がなくても資金不足の時期と金額をつかめます。
資金繰り表で見るのは、売上や利益の大きさではなく、実際の入出金と手元に残る現金・預金です。売掛金の入金前に仕入代金、給与、税金、借入金返済が重なると、損益計算書が黒字でも支払いに使うお金が足りなくなることがあります。
中小機構のJ-Net21「資金繰り表を活用する」も、資金繰り表を将来の現金の流れと手持ち資金の過不足を把握する資料と説明しています(2026年9月1日確認)。まずは表の役割と最低限の項目を理解し、自社に合うフォーマットへ整えていきましょう。
目次
資金繰り表とは将来の現金残高を予測する表
資金繰り表とは、一定期間の現金収入と現金支出を整理し、手元資金がどのように増減するかを示す表です。過去の実績だけでなく、これから入る予定のお金と出る予定のお金を月ごとに並べることで、支払いに必要な資金が足りるかを前もって判断できます。中小機構のJ-Net21「資金繰り表って何ですか?」でも、現金収支の動きや現金過不足を把握する表とされています(2026年9月1日確認)。
表の最終行にある「翌月繰越」は、その月の終わりに残る予定の現金・預金です。この金額がマイナスになる月は、予定どおりに入出金が進むと支払い資金が不足することを意味します。マイナスでなくても、給与や税金など直近の支払いに対して残高が小さければ、入金遅延や急な支出に耐えにくい状態です。
したがって、資金繰り表の役割は帳簿をきれいに作ることではありません。資金不足が見える月より前に、回収条件の見直し、支出時期の調整、不要な支出の削減、資金調達の検討などへ動ける状態をつくることです。資金管理の基礎から整理したい方は、資金繰りとは何かを解説した記事もあわせてご覧ください。
損益計算書・キャッシュフロー計算書との違い
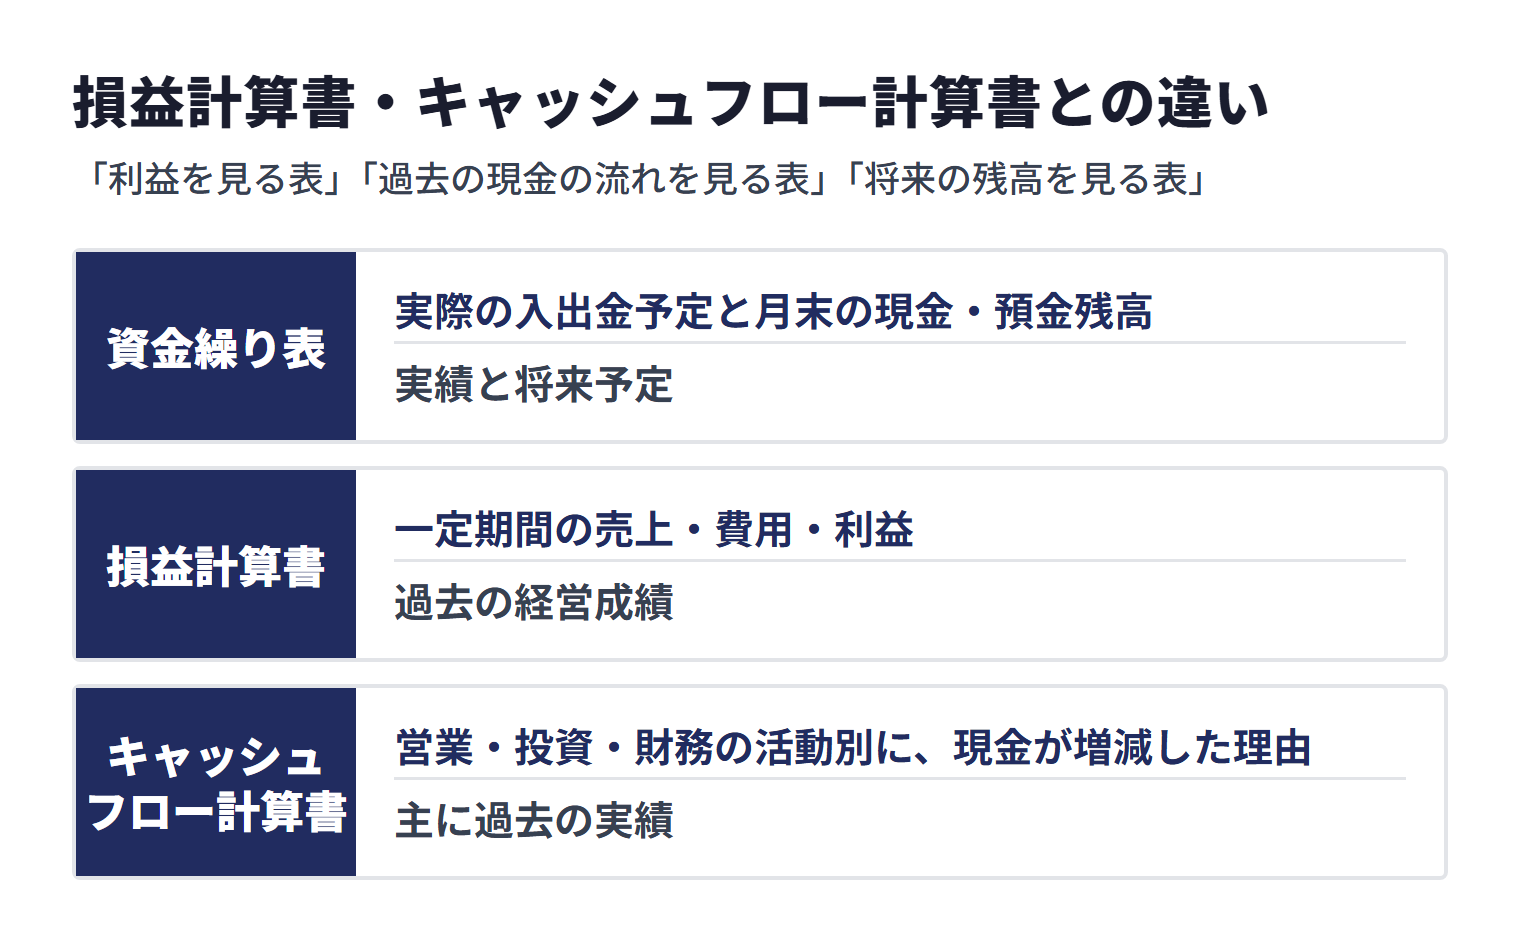
資金繰り表、損益計算書、キャッシュフロー計算書は、どれも会社のお金に関係しますが、答える問いが異なります。初心者の方は「利益を見る表」「過去の現金の流れを見る表」「将来の残高を見る表」と切り分けると理解しやすくなります。
| 資料 | 主に分かること | 時間の向き | 経営者が見る場面 |
|---|---|---|---|
| 資金繰り表 | 実際の入出金予定と月末の現金・預金残高 | 実績と将来予定 | 資金不足の時期と必要額を早めに把握するとき |
| 損益計算書 | 一定期間の売上・費用・利益 | 過去の経営成績 | 本業で利益が出ているか、費用が大きすぎないかを見るとき |
| キャッシュフロー計算書 | 営業・投資・財務の活動別に、現金が増減した理由 | 主に過去の実績 | 一定期間の現金の増減要因を振り返るとき |
損益計算書は利益、資金繰り表は支払える現金を見る
損益計算書では、商品やサービスを提供して売上が成立した時点と、代金が実際に入金される時点がずれることがあります。売上が計上されて利益が出ていても、売掛金の入金が後なら、その売上代金を今月の支払いには使えません。反対に、借入金の入金は手元資金を増やしますが、売上ではありません。収益・費用と入出金のずれは、J-Net21「キャッシュフロー経営の基本」でも説明されています(2026年9月1日確認)。
借入金の元金返済も、現金は出ていく一方、損益計算上の費用とは別に扱われます。中小機構のJ-Net21「資金繰りとは」も、元金返済は資金流出を伴う支出ですが、利益計算上の費用ではないと説明しています(2026年9月1日確認)。このように、利益の計算と現金の動きは一致しないため、損益計算書だけでは支払日にお金が足りるかを判断できません。
キャッシュフロー計算書は過去の分析、資金繰り表は将来の備えに向く
キャッシュフロー計算書は、一定期間に現金がなぜ増減したのかを営業活動・投資活動・財務活動に分けて示します。この区分はJ-Net21「キャッシュフロー経営の基本」でも確認できます(2026年9月1日確認)。これに対し、資金繰り表は日々または月ごとの入出金予定を置き、将来の残高を確かめるために使います。J-Net21は、キャッシュフロー計算書を過去の資金の流れ、資金繰り表を将来の資金の流れを見る資料として区別しています(2026年9月1日確認)。
どちらか一方があればよいわけではありません。キャッシュフロー計算書で過去の資金の増減理由をつかみ、その傾向や今後の受注・支払い予定を資金繰り表へ反映すると、振り返りと先読みをつなげられます。
初心者が押さえる資金繰り表の最低限の項目
資金繰り表に統一されたフォーマットはありませんが、初心者向けの最小構成は、前月繰越・経常収入・経常支出・財務収支・翌月繰越の流れです。中小機構のJ-Net21も、日本政策金融公庫にある「資金繰り表」書式に準じた解説の中で、資金繰り表の内容・構成を、前期(前月)繰越金、収入計、支出計、財務収支計、翌月繰越の5つに大きく分けています(2026年9月1日確認)。
| 最低限の項目 | 何を入れるか | 経営者が確認すること |
|---|---|---|
| 前月繰越 | 月初時点で使える現金・預金 | 通帳や現金残高と合っているか |
| 経常収入 | 現金売上、売掛金回収、受取手形の入金など本業から入るお金 | 売上計上月ではなく入金予定月に入っているか |
| 経常支出 | 仕入、外注費、給与、家賃、経費、税金など事業を続けるために出るお金 | 請求月ではなく実際の支払月に入っているか |
| 財務収支 | 借入金の入金、借入金の元金返済など | 借入で増える資金と返済で減る資金を本業の収支と分けているか |
| 翌月繰越 | 月末に残り、翌月へ持ち越す現金・預金 | 将来のどの月に不足または大幅な減少が起こるか |
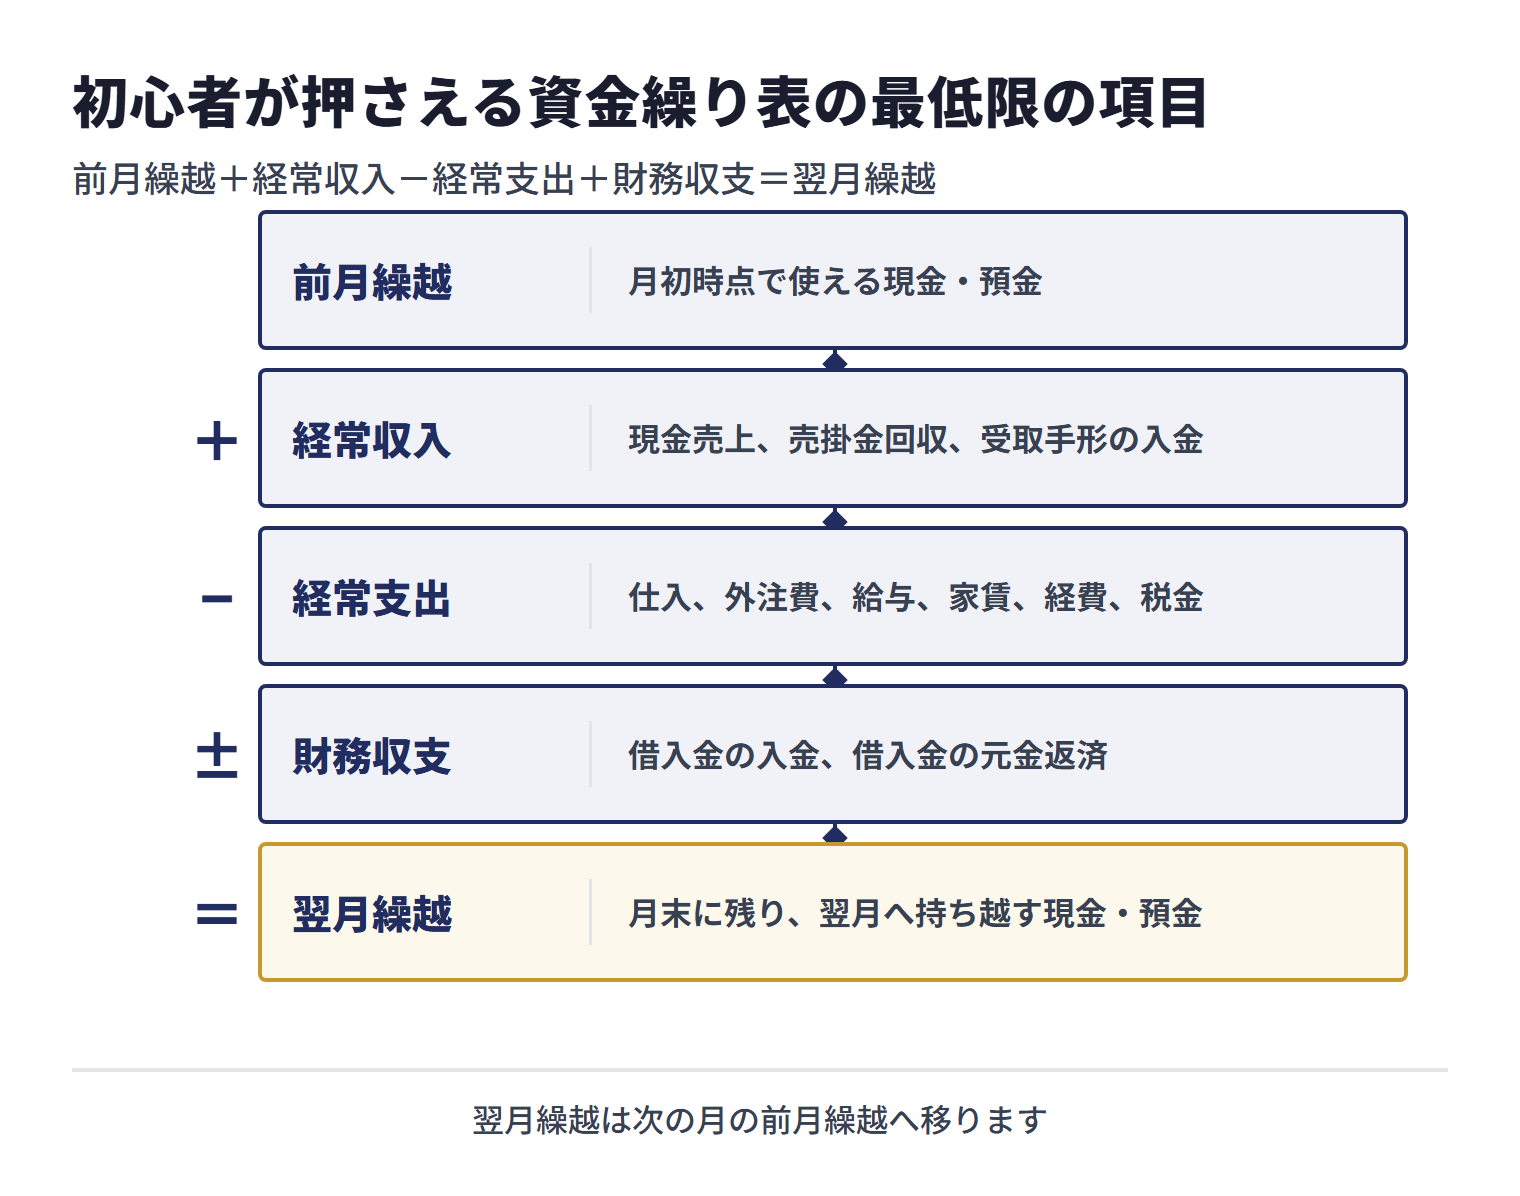
この記事で使う簡易な式は「前月繰越+経常収入-経常支出+財務収支=翌月繰越」です。設備の売却・購入など経常外の収支がある月は、それも加減します。日本政策金融公庫の「資金繰り表(記入例)」では、翌月繰越金の欄に「(A)+(D)+(E)+(F)=(G)」(前月繰越金+経常収支の差引過不足+経常外収支の計+財務収支計)と示されています。翌月繰越は次の月の前月繰越へ移ります。この連鎖があるため、1つの月の予定が外れると、その後の月の翌月繰越がすべてずれます。借入金の返済を財務支出としてマイナス表示するフォーマットでは、財務収支をそのまま加える形になります。
科目を細かく増やすのは、最小構成で残高の流れが追えるようになってからで構いません。最初から会計科目をすべて並べると、入力作業が目的になりやすくなります。売掛金回収、仕入・外注費、給与、税金、借入金返済など、残高への影響が大きい入出金から分けてください。
資金繰り表の見方は翌月繰越から逆算する
資金繰り表を開いたら、最初に将来の各月の翌月繰越を横に追います。残高が減り始める月を見つけたら、その列を上へたどり、経常収入の減少、経常支出の増加、借入金返済など、原因となる行を確認します。この順番なら、すべての数字を一度に理解しようとせず、「いつ」「いくら」「なぜ足りなくなるか」を絞れます。
- 翌月繰越がマイナスになる月がないか
- 残高が前月より大きく減る月はどこか
- 売掛金の入金予定と支払予定が同じ月に正しく置かれているか
- 税金、賞与、設備代金など毎月ではない支出が抜けていないか
- 借入金の入金で本業の資金不足が見えにくくなっていないか
数値の読み解き、予定と実績の差の見方、残高が減る原因の切り分けは、資金繰り表の読み方を扱う別記事で詳しく解説します。このページでは、翌月繰越から不足月と原因を探すことを基本として押さえてください。
資金繰り表の無料テンプレート・雛形は公的機関から選ぶ
資金繰り表のフォーマットに決まった形はありません。J-Net21のビジネスQ&A(中小企業診断士の回答)も、資金繰り表にはきまったフォーマットはないとしており、自社の入出金に合わせて科目を調整できます(2026年9月1日確認)。ゼロから作るより、公的機関のテンプレートや雛形を土台にすると、前月繰越や財務収支の抜けを防ぎやすくなります。
| 配布元 | 公開されている様式 | 使い分け | 確認日 |
|---|---|---|---|
| 中小企業庁 | 「中小企業の会計」ツール集の資金繰り表様式例、月次管理の参考様式 | 会計ツール集は平成21年度指針改正対応版です。月次管理の参考様式は、モニタリング強化型特別保証制度で月次管理を実施する際に活用するための様式で、本様式は一例であり、別途任意の様式を活用しても差し支えないとされています。項目の例として参照できますが、同制度のための様式です。 | 2026年9月1日 |
| 日本政策金融公庫 | 各種書式ダウンロード(国民生活事業)で「資金繰り表」「資金繰り表(簡易版)」「資金繰り表(記入例)」を公開 | 入力項目を絞って始めたい場合は簡易版、収支を区分して管理したい場合は通常の「資金繰り表」、入力方法を確認したい場合は記入例を使います。記入例は、経常収支・経常外収支・財務収支に区分しています。 | 2026年9月1日 |
| 中小企業基盤整備機構 | J-Net21「各種書式ダウンロード」でサンプルPDFとデータZIPを公開 | 起業準備段階で、売上の回収時期、仕入の支払時期、人件費、経費を月別に置く雛形として使えます。 | 2026年9月1日 |
日本政策金融公庫のファイルへ直接進む場合は、資金繰り表(Excel)、資金繰り表・簡易版(Excel)、記入例(Excel)があります(いずれも2026年9月1日確認)。中小機構のJ-Net21には、資金繰り表のサンプルPDFと資金繰り表のデータZIPがあります(2026年9月1日確認)。
資金繰り表の様式は信用保証協会も公開しています。東京信用保証協会は「経営サポートツール」として資金繰り表のエクセルファイルを掲載し、エクセルシートには計算式が設定されており、自動計算する仕組みとなっていること、毎月の資金の動きを一覧とすることで当面の資金繰りが一目で分かるようになり、資金調達のタイミングを事前に確認できることを説明しています。ほかの信用保証協会でも同じ様式が使われているとは限らないため、保証の申込みに使う場合は、申込先の協会に指定の様式があるかを確認してください。
初心者は入出金の発生日ではなく入出金予定日に置く
資金繰り表を作るときの中心は、売上や費用が発生した月ではなく、現金・預金が動く月です。請求書を発行した月と売掛金が入金される月が違うなら、資金繰り表には入金される月に金額を置きます。仕入代金や外注費も、発注月や請求月ではなく支払予定月へ入れます。
最初は現在の現金・預金残高を前月繰越へ入れ、入金予定と支払予定を並べ、借入金の入金と元金返済を分けてください。予定を実績へ置き換えながら差を確認すると、入金遅延や見積もり漏れを次の予定に反映できます。入力資料の集め方、予定の置き方、更新手順は、資金繰り表の作り方を扱う別記事で詳しく解説します。
銀行提出用は自社管理表より根拠を説明できる状態にする
資金繰り表は自社の管理に使うだけでなく、金融機関へ資金が必要な時期と金額を説明する資料にもなります。J-Net21は、普段から使っている資金繰り表があれば融資交渉を進めやすくなる可能性があると説明しています(2026年9月1日確認)。
提出用では、売掛金の入金予定、仕入・外注費、給与、納税、借入金返済などの金額について、通帳、請求書、支払予定表、返済予定表などと整合しているかを、提出前に確かめておきます。日本政策金融公庫の「資金繰り表(記入例)」にも、資金繰り表に記入した売上高、経常収支及び経常外収支等の算出根拠を記載する欄があります。また、金融機関や制度によって指定様式や確認項目が異なる場合があります。提出前の整え方と説明の仕方は、銀行提出用の資金繰り表を扱う別記事で詳しく解説します。
公的な制度の手続きで資金繰り表を作る場面もあります。中小企業庁の「早期経営改善計画策定支援」は、中小企業者等が認定経営革新等支援機関の支援を受けて、資金繰り計画やビジネスモデル俯瞰図、アクションプランといった内容の経営改善計画を策定する取組を支援するもので、計画の内容として「資金繰表(実績・計画)」を挙げ、過去の資金繰り実績を分析し、将来の資金計画を作成するとしています。また、モニタリング強化型特別保証制度では、今後6か月以内に資金不足が懸念されるときに、金融機関及び保証協会へ経営状況の変化に関する報告を行い、資金繰りの見込みを明らかにする書類(資金繰り表等)を提出するとしています。いずれも、それぞれの制度を利用する場合の手続きです。
※出典:中小企業庁「早期経営改善計画策定支援」[15]/中小企業庁金融課「モニタリング強化型特別保証制度のモニタリングについて」[6]
経常収支・経常外収支・財務収支を分ける意味
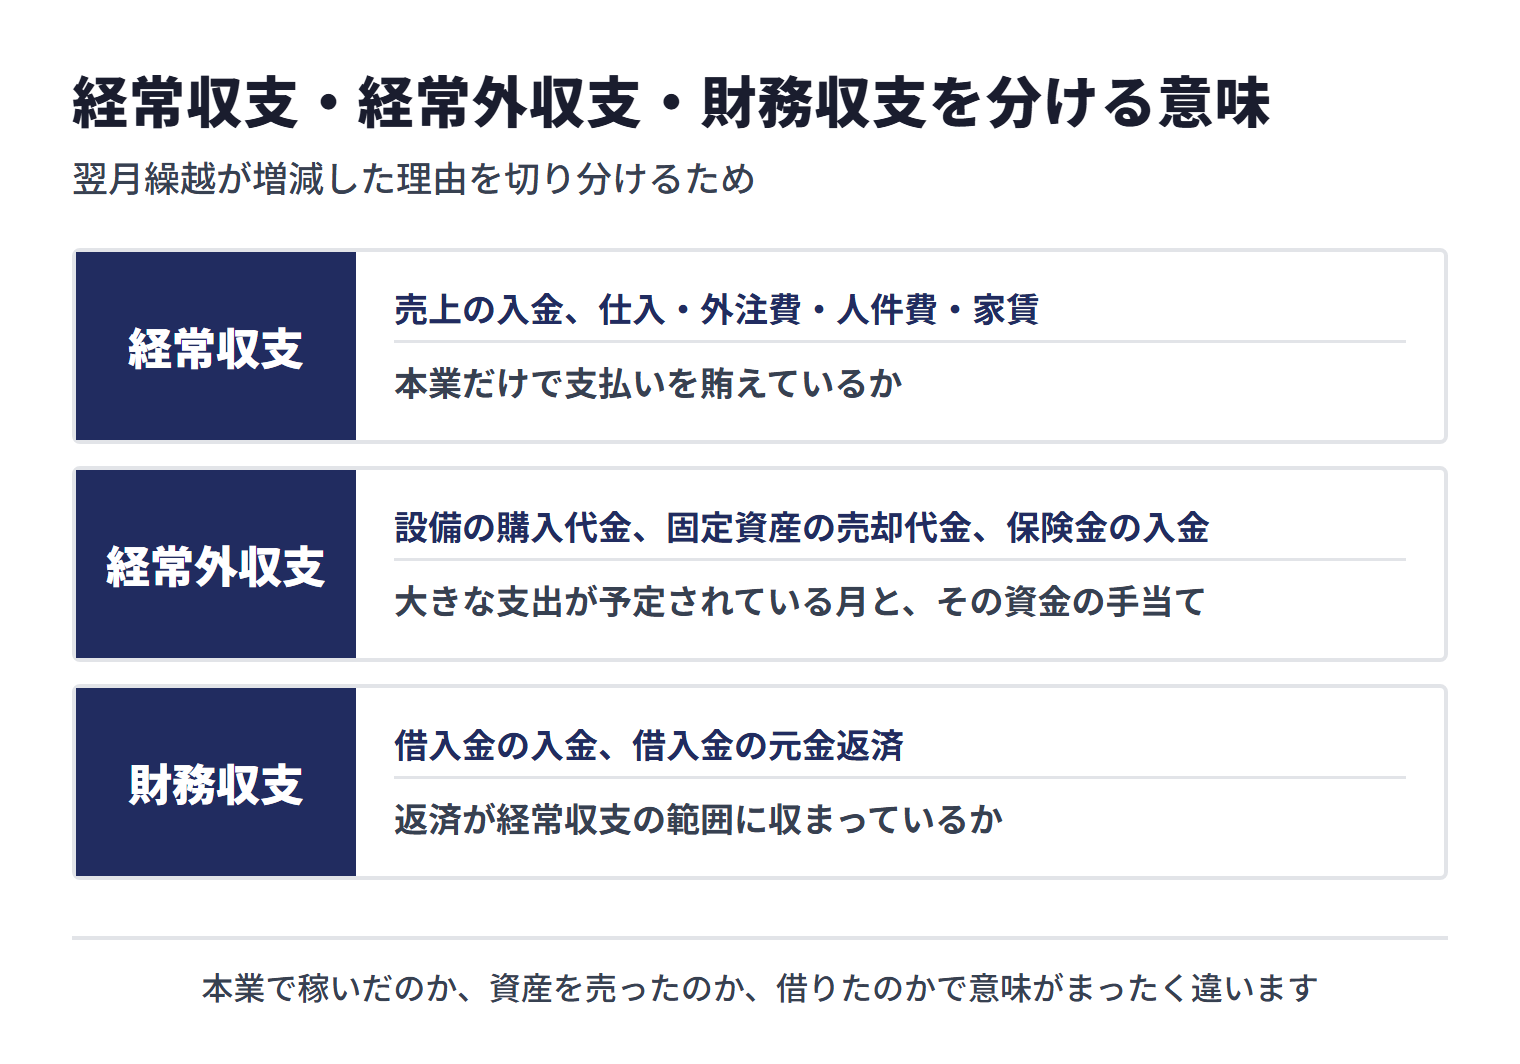
この記事では、日本政策金融公庫の「資金繰り表(記入例)」にならって、収支を経常収支・経常外収支・財務収支の3つに分けます。分けるのは、翌月繰越が増減した理由を切り分けるためです。ただし公的機関の様式でも区分は同じとは限らず、中小企業庁の「中小企業の会計34問34答」の資金繰り表サンプルは、短期借入・長期借入・手形割引・固定資産売却などを「経常外収支」の中にまとめ、次月繰越を「①+④+⑦」(前月繰越+経常収支差額+経常外収支差額)で求めています。使う様式の区分に合わせて読み替えてください。同じ「残高が増えた」でも、本業で稼いだのか、資産を売ったのか、借りたのかで意味がまったく違います。
| 区分 | 入るもの | 読み取ること |
|---|---|---|
| 経常収支 | 売上の入金、仕入・外注費・人件費・家賃・経費の支払い | 本業だけで支払いを賄えているか。ここがマイナス続きなら、借入で埋めても解決しない |
| 経常外収支 | 設備の購入代金、固定資産の売却代金、保険金の入金など、毎月は発生しないもの | 大きな支出が予定されている月と、その資金の手当て |
| 財務収支 | 借入金の入金、借入金の元金返済 | 借入で残高を作っているか。返済が経常収支の範囲に収まっているか |
本記事では、補助金や助成金の入金も、経常収入ではなく経常外収支に置くことをすすめます(公的な様式に一律の分類ルールがあるわけではないため、使う様式に指定があればそれに従ってください)。本業の売上ではなく、繰り返し発生するものでもないためです。経常収入に混ぜると、その月の経常収支が本業の実力より良く見え、翌年の予定を作るときに同じ入金を見込んでしまう誤りにつながります。
初心者がつまずきやすいのは、税金や賞与など毎月ではない支出の置き場所です。様式によって、税金や賞与を独立した行で持つかどうか、どの区分に置くかが異なります(日本政策金融公庫の記入例では、経常支出は現金仕入・買掛金支払・手形決済・外注加工費・人件費・諸経費の行で構成されています)。どちらが正しいということはなく、使う様式でどこに入っているかを先に確認し、抜けを作らないことが要点です。年間の支出予定を別に一覧にしておき、資金繰り表に反映済みかを月次で突き合わせると漏れが減ります。
余裕が小さい月は週次・日次に落とす
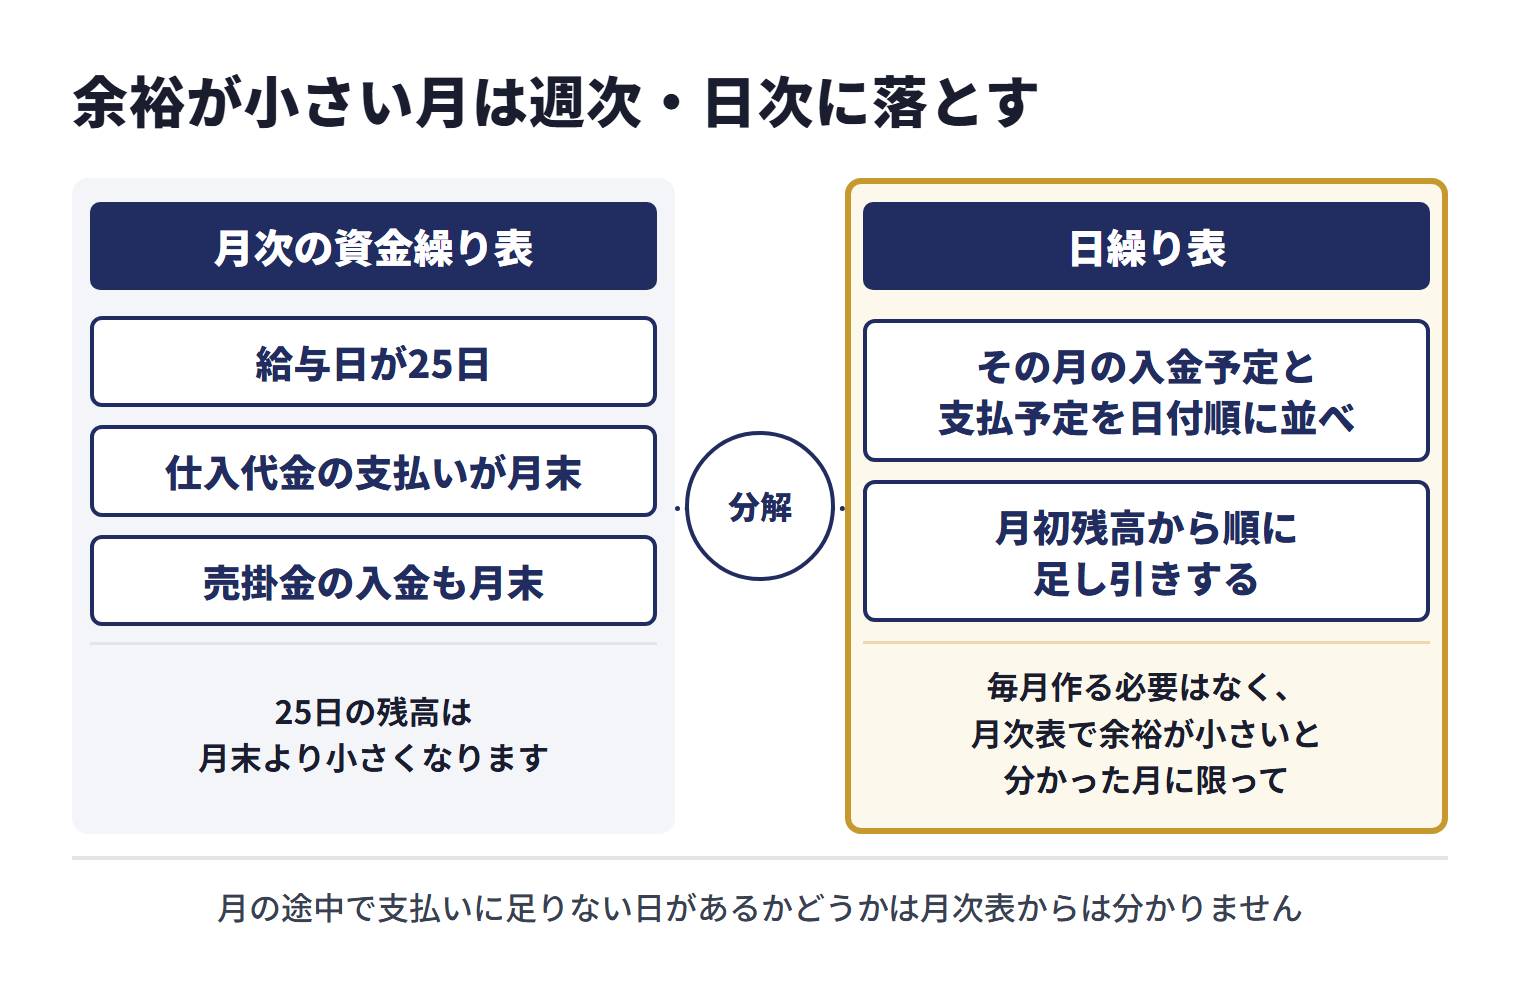
月次の資金繰り表が示すのは月末の残高です。給与日が25日、仕入代金の支払いが月末、売掛金の入金も月末という会社では、25日の残高は月末より小さくなります。翌月繰越がプラスでも、月の途中で支払いに足りない日があるかどうかは月次表からは分かりません。そこで、翌月繰越の余裕が小さい月だけ、日付ごとの入出金予定を並べた日繰り表に分解します。その月の入金予定と支払予定を日付順に並べ、月初残高から順に足し引きするだけで作れます。本記事では、日繰り表は毎月ではなく、月次表で余裕が小さいと分かった月に作ることをすすめています。
資金繰り表で初心者が誤解しやすい点
- 損益計算書が黒字なら資金繰り表は不要
- 利益と現金残高は同じではありません。売掛金の回収前に支払いが来る場合や、借入金の元金返済がある場合は、黒字でも手元資金が減ります。
- 預金残高がプラスなら問題はない
- 今日の残高だけでは将来の支払いに足りるか分かりません。将来の翌月繰越と、その直後の給与・税金・仕入代金などを合わせて見ます。
- 売上を売上月へ入れればよい
- 資金繰り表では、売掛金が実際に入る予定月へ置きます。売上の計上時期と入金時期を分けることが、損益計算書との大きな違いです。
- テンプレートの科目は変えられない
- 決まったフォーマットはありません。公的機関の様式を土台にしつつ、自社で大きな入出金となる科目を分けると管理しやすくなります。
- 予定表を一度作れば終わり
- 予定と実績には差が出ます。実際の入出金へ更新し、ずれた理由を次の予定へ反映してこそ、資金不足の早期発見に役立ちます。
資金繰り表についてよくある質問
資金繰り表の作成は会社の義務ですか?
本記事で参照した公的資料は、資金繰り表を経営管理や資金計画に使う様式として案内しています。個々の会社における作成義務の有無は会社形態や提出目的によって判断が変わりうるため、本記事では未確認です。制度申請や金融機関から提出を求められた場合は、提出先へ確認してください。
資金繰り表に決まったフォーマットはありますか?
法令や公的機関が定めた統一のフォーマットは、本記事の調査では確認できていません。J-Net21のビジネスQ&A(中小企業診断士の回答)も、資金繰り表にはきまったフォーマットはないとしています。中小企業庁がモニタリング強化型特別保証制度の月次管理用に示す参考様式も、一例であり、別途任意の様式を活用しても差し支えないとしています。前月繰越、収入、支出、財務収支、翌月繰越を押さえ、公的機関の雛形を自社の入出金に合わせて調整してください。
損益計算書があれば資金繰り表はいりませんか?
損益計算書だけでは、入出金の時期や将来の手元残高を十分に把握できません。利益が出ていても売掛金の入金前に支払いが重なることがあるため、資金繰り表で実際の入出金予定を確認します。
キャッシュフロー計算書と資金繰り表は同じですか?
同じではありません。キャッシュフロー計算書は主に過去の現金増減を活動別に振り返り、資金繰り表は将来の入出金予定と残高を管理するために使います。両方を組み合わせると、過去の分析を将来の計画へつなげられます。
無料の資金繰り表テンプレートはどこにありますか?
中小企業庁、日本政策金融公庫、中小企業基盤整備機構の公式ページで様式やサンプルが公開されています。信用保証協会にも、東京信用保証協会のように資金繰り表のエクセルファイルを公開しているところがあります。日本政策金融公庫(国民生活事業)は「資金繰り表」「資金繰り表(簡易版)」「資金繰り表(記入例)」、中小機構のJ-Net21はサンプルPDFとデータZIPを掲載しています。配布元と確認日は本記事のテンプレート一覧をご覧ください。
銀行へは公的機関の雛形をそのまま出せますか?
提出先に指定様式がある場合は、その様式に合わせます。指定がない場合でも、金額の根拠を請求書、通帳、支払予定表、借入返済予定表などで説明できる状態にしてください。必要項目は金融機関や申込制度によって異なります。公的機関の雛形は作成の参考として公開されているもので、日本政策金融公庫の様式も、民間の金融機関が提出用として受け付けるかどうかまでは案内されていないため、そのまま出せるかは提出前に提出先へ確認してください。
資金繰り表は誰が作ればよいですか?
作成の実務は経理担当者でも構いませんが、翌月繰越が減る月と原因を確認し、対応を決めるのは経営者の仕事です。顧問税理士に作成を依頼する場合も、入金予定日や受注見込みは社内でしか分からないため、数字の根拠を渡す役割は残ります。本記事では、月に一度、経営者が表を見て判断する時間を決めておくことをすすめています。作りっぱなしを防ぎやすくなります。
資金繰り表は翌月繰越を見て先回りするために使う
資金繰り表は、会社の現金・預金が将来いくら残るかを確認する表です。損益計算書が利益を示し、キャッシュフロー計算書が主に過去の現金増減を示すのに対し、資金繰り表はこれからの支払いに備えるために使います。
初心者の方は、前月繰越、経常収入、経常支出、財務収支、翌月繰越の流れから始めてください。翌月繰越が減る月を見つけ、入金時期と支払時期を見直すだけでも、資金不足へ早めに対応できます。改善策の選択肢は、資金繰りを改善する方法で整理しています。
参考資料・出典
法令・公的機関・業界団体
- 中小機構のJ-Net21「資金繰り表を活用する」(j-net21.smrj.go.jp) (2026年9月1日確認)
- J-Net21「資金繰り表って何ですか?」(j-net21.smrj.go.jp) (2026年9月1日確認)
- J-Net21「キャッシュフロー経営の基本」(j-net21.smrj.go.jp) (2026年9月1日確認)
- J-Net21「資金繰りとは」(j-net21.smrj.go.jp) (2026年9月1日確認)
- 「中小企業の会計」ツール集(chusho.meti.go.jp) (2026年9月1日確認)
- 月次管理の参考様式(chusho.meti.go.jp) (2026年9月1日確認)
- 各種書式ダウンロード(jfc.go.jp) (2026年9月1日確認)
- J-Net21「各種書式ダウンロード」(j-net21.smrj.go.jp) (2026年9月1日確認)
- 資金繰り表(Excel)(jfc.go.jp) (2026年9月1日確認)
- 資金繰り表・簡易版(Excel)(jfc.go.jp) (2026年9月1日確認)
- 記入例(Excel)(jfc.go.jp) (2026年9月1日確認)
- 資金繰り表のサンプルPDF(j-net21.smrj.go.jp) (2026年9月1日確認)
- 資金繰り表のデータZIP(j-net21.smrj.go.jp) (2026年9月1日確認)
- 東京信用保証協会「経営サポートツール」(cgc-tokyo.or.jp)
- 中小企業庁「早期経営改善計画策定支援」(chusho.meti.go.jp)
本記事は上記の公的情報源を参照して作成しています。執筆時点で社外の有資格者による監修は実施していません。本記事は投資勧誘、法的助言、税務・会計上の個別助言を目的とするものではありません。個別の会計処理、金融機関提出、資金調達の判断については、必要に応じて税理士、公認会計士、金融機関等へご相談ください。