法人融資を即日で受ける方法|ビジネスローン・ファクタリング比較【2026年最新】
法人融資の即日対応は銀行・公庫・制度融資では構造的に不可。本記事はノンバンクのビジネスローン即日商品、融資ではないファクタリング、手形割引まで法人・事業者向けの即日資金調達手段を比較し、赤字決算・税金滞納・融資を断られた時の対処法も解説します。
結論から言えば、法人融資を即日で受けるには、銀行融資・公庫融資・制度融資ではなく「ノンバンクのビジネスローン(一部即日対応商品)」「融資ではないファクタリング(売掛金の即日現金化)」「手形割引」のいずれかが現実的な選択肢になります。銀行・公庫・制度融資は、審査を経て融資が決まるまでに日数がかかり、即日の実行を前提とした仕組みではないためです。日本政策金融公庫の国民生活事業も、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しています。本記事では法人・事業者向けの即日資金調達方法を、融資に限らず比較解説します。
「銀行融資を断られた」「審査に時間がかかりすぎて間に合わない」――融資が思うように進まず、今すぐ資金が必要な状況に追い込まれる経営者は少なくありません。希望どおりの条件で融資を受けられないこともあり、特に赤字決算・税金滞納・債務超過などの事情を抱える企業では、融資の相談が難航することがあります。
本記事は、融資を断られた法人・事業者、あるいは銀行融資の審査を待てない経営者に向けて書いています。融資が通らない主な理由と具体的な対処法を解説したうえで、融資に頼らず即日で資金を確保できる代替手段(ファクタリング・ビジネスローンなど)を比較します。「融資がダメだった、次にどうすればいいか」を明確にする記事です。
※ 本記事で触れている各社の条件は2026年4月時点で各社公式サイトを確認したものです。順位付けや掲載順による優劣の提示を目的とした記事ではありません。最新の条件は各社にご確認ください。
個人向け即日融資と法人向け即日融資の違い
「即日融資」と一括りにされがちですが、個人向け(給与所得者向け)と法人向け(事業者向け)では、対象となる金融商品・適用される法律・審査基準・即日対応の可否がまったく異なります。まずこの違いを正しく理解することが、適切な手段を選ぶ第一歩です。
| 比較項目 | 個人向け即日融資 | 法人・事業者向け即日資金調達 |
|---|---|---|
| 主な商品 | 消費者金融カードローン(アコム・プロミス・アイフル・レイク等)、銀行カードローン | ノンバンクのビジネスローン、ファクタリング(融資ではない)、手形割引 |
| 適用される法律 | 貸金業法・利息制限法 | 貸金業法(ビジネスローン)/民法466条・債権譲渡(ファクタリング) |
| 総量規制 | 適用あり(年収の3分の1まで) | 事業者向けは原則対象外(事業性資金は総量規制の例外) |
| 審査対象 | 個人の信用情報(CIC・JICC)・年収・他社借入 | 法人の財務状況・事業実績・代表者の信用情報/ファクタリングは売掛先の信用力 |
| 即日対応の可否 | ○ 多くの商品が即日対応 | 銀行融資 × / ノンバンクBL △ / ファクタリング ○ |
| 金利・コスト | 年3〜18% | BL 年5〜18% / ファクタリング 手数料1〜18% |
| 事業資金への利用 | 規約で禁止される商品が多い(違反時は一括返済リスク) | 事業資金として正規に利用可能 |
個人向け即日融資(消費者金融カードローン等)の特徴
個人向けの即日融資のうち、アコム・プロミス・アイフル・レイクなどの消費者金融による貸付けは、貸金業法に基づく「貸付」で、貸金業者からの借入残高が年収の3分の1を超える場合は新たな借入れができなくなる総量規制の対象です。銀行系カードローンも個人向けの商品ですが、銀行は貸金業者ではなく、総量規制の対象外です(下で補足します)。消費者金融には、Web申込から当日中に振込またはATM出金ができると案内している商品があります(審査や融資までの時間は商品ごとの案内で確認)。ただし、「事業性資金への利用」を規約で禁止している商品もあるため、法人代表者が個人として借りて事業資金に流用するのは、規約違反となり一括返済を求められるリスクがあります。
法人・事業者向け即日資金調達の特徴
法人・事業者向けは、銀行融資を即日で受けるのが難しいのが大きな特徴です。融資には、(1)決算書・事業計画書の精査、(2)信用保証協会の保証審査(保証付き融資の場合)、(3)銀行内の支店稟議・本部決裁、(4)担保評価(担保を取る場合)などの手続きが入るためです。所要日数は金融機関や融資の内容によって異なり、全国一律の公的な目安は見当たりませんが、日本政策金融公庫の国民生活事業は、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しています。自治体の制度融資も、たとえば東京都の制度融資は東京都・東京信用保証協会・指定金融機関の三者協調で成り立ち、東京信用保証協会の保証が必要で、保証協会が保証の諾否や保証金額を決定する仕組みです。いずれも即日の実行を前提とした仕組みではありません。
そのため法人が即日で資金を確保するには、(A)ノンバンクのビジネスローン(一部即日対応)、(B)ファクタリング(売掛金の即日現金化/そもそも融資ではない)、(C)手形割引(受取手形がある場合)、(D)経営者個人の貸付(役員借入金)のいずれかを選ぶことになります。これらはいずれも銀行融資とは異なる審査基準・調達ロジックで動いており、緊急時の現実解として機能します。
個人事業主はどちら?
個人事業主は「個人」と「事業者」の中間的な立場にあり、両方の手段にアクセスできます。すなわち、(1)消費者金融カードローン(個人として。貸金業者からの借入れは総量規制の対象だが、事業資金には例外がある)、(2)個人事業主向けビジネスローン、(3)個人事業主対応のファクタリングの3つから選択可能です。ただしカードローンには「事業資金不可」の商品もあるため、事業資金として正規に使うなら個人事業主向けのビジネスローンかファクタリングを選ぶのが本筋です。
上の比較表の「総量規制」の行を、金融庁の「貸金業法Q&A」で補足します。総量規制は、貸金業者からの借入残高が年収の3分の1を超える場合は新たな借入れができなくなる規制で、法人向けの貸付けは総量規制の対象外です。個人事業者は、事業・収支・資金計画を提出し、返済能力があると認められる場合には、上限金額に特段の制約はなく借入れが可能とされていますが、最終的に貸すかどうかは貸金業者の判断です。また、銀行や信用金庫などは「貸金業者」ではなく、銀行のカードローンも総量規制の対象とはなりません。
※出典:金融庁「貸金業法Q&A」[1]
「即日融資」の現実:法人向けの融資は即日が難しい
個人向けの消費者金融には即日融資を案内する商品もありますが、法人向けの融資事情はまったく異なります。
銀行融資は即日実行できない
| 融資の種類 | 審査期間の目安 | 即日対応 |
|---|---|---|
| 銀行融資(プロパー) | 2週間〜1か月以上 | 不可 |
| 信用保証協会付き融資 | 3週間〜1.5か月 | 不可 |
| 日本政策金融公庫 | 2週間〜1か月 | 不可 |
| 制度融資(自治体) | 1〜2か月 | 不可 |
| ノンバンク ビジネスローン | 即日〜1週間 | 一部可能 |
上の表の審査期間は本記事で整理した目安で、銀行・信用保証協会・自治体が全国一律の日数として公表しているものではありません。公的な案内としては、日本政策金融公庫の国民生活事業が、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)とし、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています(融資が決まるまでの目安で、契約・入金までの日数ではありません)。銀行・公庫・制度融資は、いずれも即日の実行を前提とした仕組みではありません。「融資」の形で即日対応をうたうのは主にノンバンクのビジネスローンですが、銀行融資より金利が高い商品もあり、審査に通らないこともあります。
融資の代替手段:即日で資金を確保する現実的な方法
融資を断られた場合、あるいは審査を待つ余裕がない場合、「融資」にこだわらず代替手段に切り替えることが重要です。ファクタリングやビジネスローンといった代替手段で、当面の資金を確保する方法があります。
| 方法 | 性質 | 最短入金 | 負債 | 赤字決算 |
|---|---|---|---|---|
| ファクタリング | 売掛金の売買(融資ではない) | 即日〜翌日 | なし | 利用可 |
| ビジネスローン | 融資(借入) | 即日〜数日 | あり | 審査に影響 |
| 不要資産の売却 | 資産処分 | 数日〜 | なし | 関係なし |
ファクタリング:融資に頼らない即日の資金調達
ファクタリングは、取引先に対する売掛金(請求書)をファクタリング会社に売却し、手数料を差し引いた金額を、売掛金の支払期日より前に受け取る方法です(入金までの日数は会社や審査によって異なり、最短即日と案内する会社もあります)。
「融資を受けたいのに間に合わない」「融資を断られた」――そんな企業にとって、売掛金がある場合、ファクタリングは現実的な代替手段の一つです。
ファクタリングが融資の代替として優れている理由
| 比較項目 | 銀行融資 | ファクタリング |
|---|---|---|
| 入金スピード | 2週間〜1か月 | 最短即日〜翌日 |
| 審査対象 | 利用者の財務状況 | 売掛先の信用力 |
| 赤字決算 | 審査に大きく影響 | 利用可能 |
| 税金滞納 | 原則利用不可 | 利用可能なケースが多い |
| 債務超過 | 原則利用不可 | 利用可能 |
| 負債計上 | 負債になる | 負債にならない |
| 返済義務 | あり | なし |
| 信用情報 | 記録される | 影響なし |
| 担保・保証人 | 必要な場合あり | 不要 |
ファクタリングの大きな特徴は、銀行融資で重視される「利用者の財務状況」だけで審査が決まるわけではない点です。審査では売掛先(取引先)の信用力が重視される傾向があるため、自社が赤字決算・税金滞納・債務超過であっても、売掛先が健全な企業であれば利用できる場合があります(扱いは会社ごとに異なります)。なお、金融庁は、一般にファクタリングは法的には債権の売買(債権譲渡)契約だと説明する一方、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは貸金業に該当するおそれがあるとしています。上の表の「負債にならない」「返済義務なし」は、売掛債権の売買として行われる取引の場合です。
法人専門ファクタリングのBIG
| 項目 | 詳細 |
|---|---|
| 手数料 | 2社間5%〜・3社間1%〜 |
| 入金スピード | 最短即日 |
| 買取可能額 | 2社間30万円〜・3社間100万円〜(上限の公表なし) |
| 対応エリア | 全国(東京・新宿本社) |
| 対応形態 | 2社間・3社間ファクタリング両対応 |
| 特長 | 法人専門・来店不要・電子契約でオンライン完結 |
BIGは法人専門のファクタリング会社で、月間相談件数は200件以上(同社公表)です。「銀行融資を断られた」「今日中に資金が必要」というご相談にも、専属コンサルタントが伴走します。公式サイトでは、最短即日でのお振込みが可能で、見積もり回答は最短30分と案内しています。見積もりは無料で、見積もりに記載の手数料のみで利用できると案内しています。
ノンバンクのビジネスローン:融資の形で即日を狙える選択肢
「どうしても融資という形で資金を借りたい」場合、即日対応を狙えるのは主にノンバンクのビジネスローンです。
ビジネスローンの特徴
- 金利:年5%〜18%(銀行融資の年1%〜3%と比べて高い)
- 審査スピード:最短即日〜数日と案内する商品がある(商品ごとの案内で確認)
- 審査の基準:銀行とは別の基準で審査する商品もあるが、赤字決算や事業実績1年未満は落ちるケースもある
- 借入額:50万〜1,000万円程度(本記事で整理した目安。限度額は商品により異なる)
ビジネスローンの注意点
- 高金利による資金繰りへの圧迫:金利が高いほど利息の負担は重くなり、すでに資金繰りが厳しい企業にとっては大きな負担になる。なお、利息制限法1条は、利息の上限を元本の額に応じて年二割(十万円未満)、年一割八分(十万円以上百万円未満)、年一割五分(百万円以上)とし、これを超える部分を無効としているため、借入額によって上限の利率が異なる
- 信用情報への記録:借入は信用情報機関(CIC・JICC)に記録される。ノンバンクからの借入履歴は、将来の銀行融資の審査でマイナス評価になることがある
- 負債の増加:バランスシート上の負債が増え、自己資本比率が低下する。債務超過に近い企業がビジネスローンを利用すると、銀行融資への復帰がさらに遠のくことがある
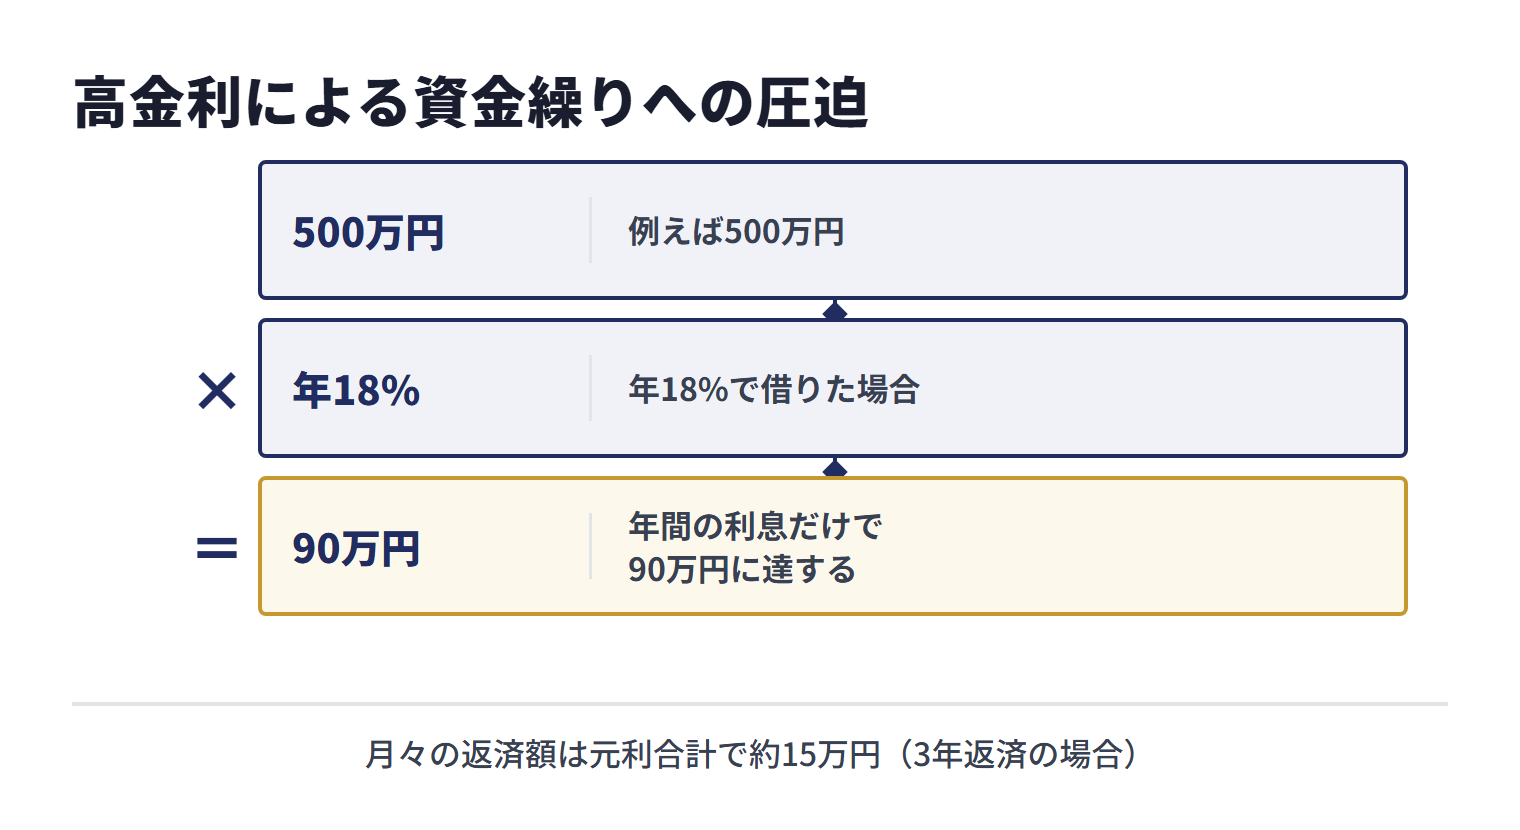
ビジネスローンは「借入」であるため、返済義務と負債増加のリスクが伴います。売掛金がある場合は、まずファクタリング(売掛債権の売買として行われる取引であれば借入金は増えない)を検討し、それでも不足する場合にビジネスローンを補助的に利用する、という順番が考えられます。
融資を断られた場合の原因と対処法
銀行融資やビジネスローンの審査に落ちた場合、まず断られた理由を把握し、適切な対処法を選ぶことが重要です。金融機関は明確な理由を教えてくれないこともありますが、主な原因として、以下の5つが考えられます。
融資を断られる主な理由5つ
1. 赤字決算
赤字決算は、融資の審査で不利に働きやすい要因です。赤字が続いている場合や赤字の幅が大きい場合は、返済能力を厳しく見られることがあります(何期連続の赤字なら否決といった共通の基準が公表されているわけではなく、判断は金融機関ごとに異なります)。銀行は「貸したお金が返ってくるか」を重視するため、利益が出ていない企業への融資には慎重になりやすくなります。
2. 税金滞納
銀行融資や公庫融資の申込時には、「納税証明書」の提出を求められることがあります。国税庁によると、国税の納税証明書には、納付税額等の証明書である「その1」や、未納の税額がないことの証明書である「その3」など複数の種類があり、「法人税」と「消費税及地方消費税」に未納の税額がないことを証明する法人用の区分もあります。未納の税額がないことの証明を求められた場合、滞納があるとこれを示せないため、税金の滞納は融資の審査で大きな障害になります。社会保険料は国税の納税証明書の対象ではありませんが、滞納があれば同じように不利に見られるおそれがあります。必要な証明書の種類や、分納・猶予を相談している場合の扱いは、申込先の金融機関や制度に確認してください。
3. 債務超過
貸借対照表上で負債総額が資産総額を上回っている状態(債務超過)は、融資審査において大きなマイナス要因です。債務超過は「会社を清算しても借金が残る状態」を意味するため、銀行にとっては貸し倒れリスクが高いと見られやすくなります。特に債務超過が2期以上続いている場合、改善の見込みがないとみなされる可能性が高くなります。
4. 創業間もない(業歴が短い)
開業から1年未満、あるいは決算を1期も迎えていない企業は、銀行融資の審査が非常に厳しくなります。銀行は過去の実績(決算書)をもとに返済能力を判断するため、実績データがない企業はそもそも評価のしようがありません。日本政策金融公庫の創業期向けの「新規開業・スタートアップ支援資金」でも、新たに営もうとする事業について適正な事業計画を策定しているかなど、事業計画の内容が確認されます。
5. 業種リスク
金融機関によっては、業種ごとの見通しも審査で考慮されることがあります。工期が長く資金の回収までに時間がかかる業種や、景気変動の影響を受けやすい業種などは、慎重に判断されることがあります(どの業種をどう見るかは金融機関ごとに異なります)。業種そのものが理由で断られた場合、同じ銀行に再申込しても結果は変わりにくいため、別の金融機関やファクタリングなど融資以外の手段を検討する必要があります。
融資を断られた後にやるべきこと
融資を断られたからといって、資金調達の道が完全に閉ざされたわけではありません。以下の4つのステップを順番に実行してください。
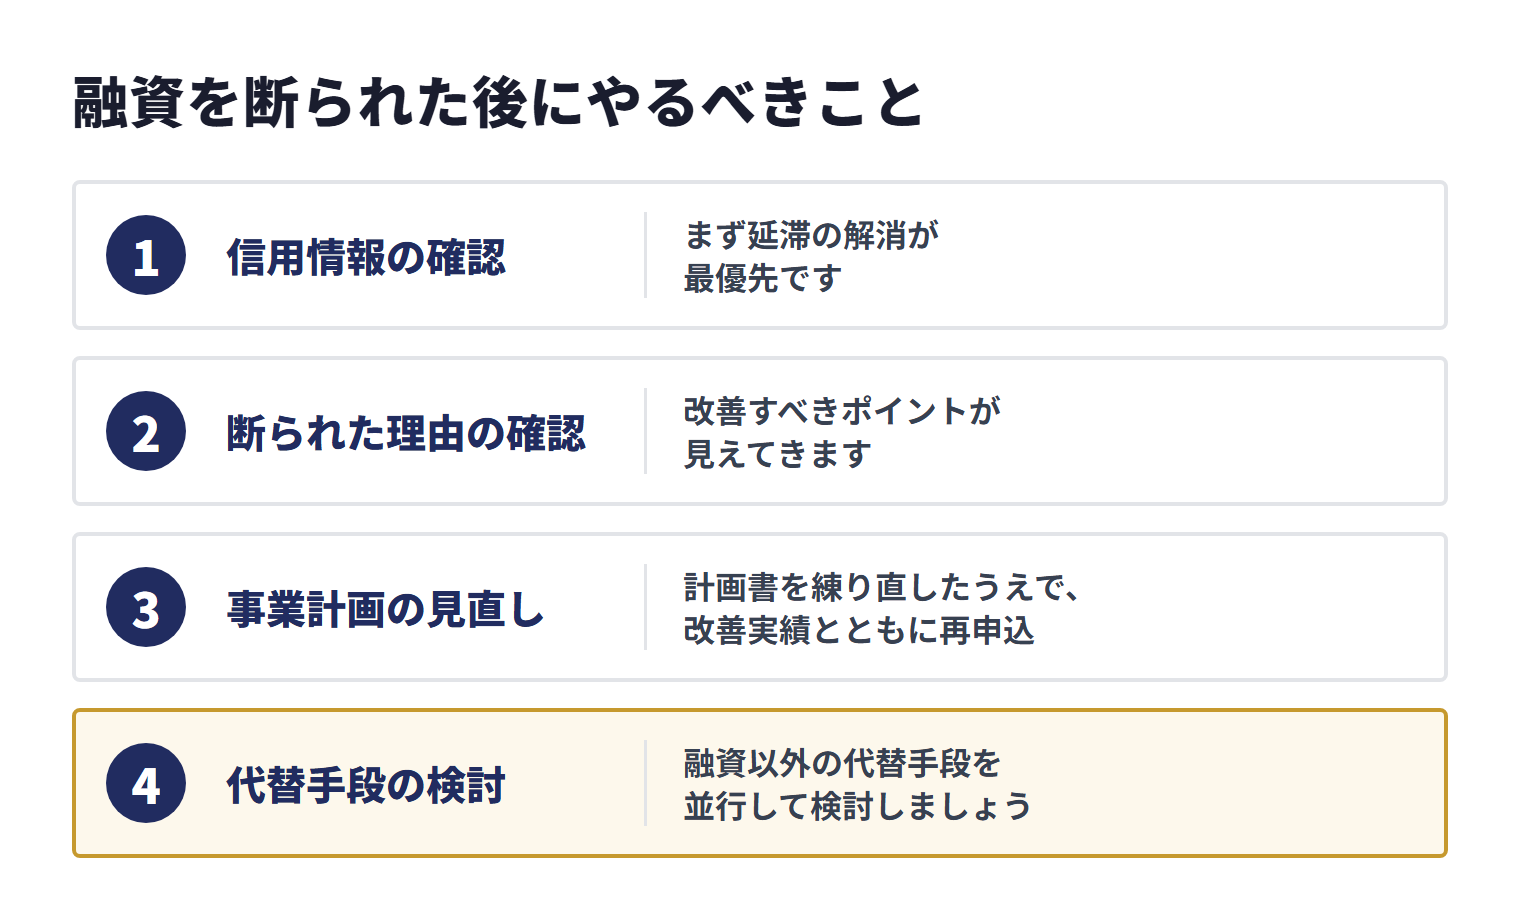
1. 信用情報の確認
まず、自社(および代表者個人)の信用情報を確認しましょう。CIC(指定信用情報機関)やJICC(日本信用情報機構)に開示請求を行えば、信用情報を取得できます(手数料は取得方法などで異なるため、各機関の案内で確認してください)。過去の返済遅延や未払いが記録されていると、審査で不利に見られることがあります。信用情報に問題がある場合は、まず延滞の解消が最優先です。
2. 断られた理由の確認
融資を断った銀行の担当者に、率直に理由を聞いてください。銀行は「総合的な判断」という曖昧な回答をしがちですが、「赤字が原因か」「担保が不足しているのか」「業歴が短いためか」と具体的に質問すれば、改善すべきポイントが見えてきます。理由がわからないまま別の銀行に申し込んでも、同じ結果になる可能性が高いです。
3. 事業計画の見直し
融資審査では事業計画書の完成度が重要な判断材料になります。「売上の根拠が不明確」「返済原資の説明が弱い」といった計画書の不備が原因で落ちるケースもあります。商工会議所・商工会や、公的機関の中小企業活性化協議会などに、事業計画について相談する方法もあります。計画書を練り直したうえで、改善の実績を示せる時期に再申込を検討しましょう。
4. 代替手段の検討
事業計画の見直しには時間がかかりますが、資金需要は待ってくれません。当面の運転資金を確保するために、融資以外の代替手段を並行して検討しましょう。売掛金があればファクタリングで最短即日の現金化を案内する会社もあります。売掛債権の売買として行われるファクタリングでは売掛先の信用力が重視されるため、銀行融資で断られた赤字決算・税金滞納・債務超過の企業でも利用できる場合があります(扱いは会社ごとに異なります)。日本政策金融公庫のセーフティネット貸付や自治体の制度融資も、選択肢に入れてください。
赤字決算・税金滞納・債務超過でも使える資金調達方法
銀行融資が難しい状況でも、以下の方法で資金調達の道が開けることがあります。
ファクタリング
何度も述べてきたとおり、ファクタリングの審査では利用者の財務状況だけでなく売掛先の信用力が重視されます。自社が赤字決算・税金滞納・債務超過でも、売掛先が上場企業や大手法人であれば利用できる場合があります(扱いは会社ごとに異なります)。
売掛金がある場合、融資を断られた企業が検討しやすい選択肢の一つです。BIGも公式サイトで、売掛先の信用力をもとに審査するため赤字決算・税金滞納・創業直後でも相談できると案内しています。
日本政策金融公庫のセーフティネット貸付
業況が悪化している中小企業向けの融資制度です。日本政策金融公庫の経営環境変化対応資金(セーフティネット貸付)は、社会的、経済的環境の変化等外的要因により、一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方のうち、定められた要件に該当する方が対象です。融資限度額は国民生活事業で7,200万円(中小企業事業は直接貸付7億2,000万円)で、利率は基準利率などが適用され、条件によって異なります。公庫の国民生活事業は、ご融資が決まるまでの平均所要日数を2〜3週間程度(土日、祝日を含む)としているため即日対応はできません。赤字決算でも、中長期的な回復の見通しを示せれば融資を受けられるケースがありますが、審査の結果、希望に沿えないこともあります。
自治体の緊急融資制度
災害や経済危機の際などに、自治体が制度融資の中で設ける融資メニューです。利子補給(利息の一部を自治体が負担)や信用保証料の補助が付く場合もありますが、制度の名称・限度額・補助の内容は自治体と年度によって異なります。例えば東京都の中小企業制度融資は、東京都と東京信用保証協会と指定金融機関の三者協調による制度で、東京信用保証協会の保証が必要になり、保証協会が経営者の人物、資金使途、返済能力等を総合的に判断して保証の諾否や保証金額を決定します(令和8年度の制度融資の一覧は東京都産業労働局のサイトに掲載されています)。お住まいの自治体の産業振興課や商工課に問い合わせるか、自治体のホームページで最新の制度を確認しましょう。保証の審査も入り入金まで日数がかかるため、緊急の資金需要にはファクタリングとの併用が現実的です。
経営者保証なしの融資制度
金融庁は、経営者保証に依存しない融資慣行の確立を更に加速させるため、経済産業省・財務省とも連携の下、令和4年12月23日に「経営者保証改革プログラム」を策定し、民間金融機関による融資では、保証を徴求する際の手続きを厳格化するとしています。信用保証協会の保証付き融資では、信用保証料率の引上げ等を条件として、経営者保証を提供しないことを中小企業者が選択できる「事業者選択型経営者保証非提供制度」が令和6年3月15日に施行されています。法人と経営者の資産の分離や財務情報の開示などの取組みも確認されることがありますが、それだけで利用できるかが決まるわけではありません(個別の要件・保証料率は信用保証協会・取引金融機関にご確認ください)。
即日融資を謳う悪質業者に注意
「法人向け即日融資」で検索すると、悪質な業者が上位に表示されることがあります。特に以下の特徴がある業者は要注意です。
悪質業者のチェックリスト
- 「審査なし」「無条件」を謳う:貸金業法13条1項は、貸金業者が貸付けの契約を締結しようとする場合には、顧客等の返済能力に関する事項を調査しなければならないと定めている。審査をしないとうたう業者は要注意(下の警察の注意喚起も参照)
- 貸金業登録番号がない:貸金業法3条1項により、貸金業を営もうとする者は内閣総理大臣または都道府県知事の登録を受けなければならない(銀行や信用金庫などは貸金業者ではない)。登録の有無は金融庁の登録貸金業者情報検索サービスで確認できる
- 上限を超える金利を設定している:利息制限法1条は、元本の額に応じて年二割(十万円未満)、年一割八分(十万円以上百万円未満)、年一割五分(百万円以上)を超える利息の超過部分を無効としている。また出資法5条2項は、業として金銭の貸付けを行う場合に「年二十パーセントを超える割合による利息の契約」をしたときなどを処罰の対象としている
- ファクタリングを装った実質融資:金融庁は、売主が集金できなかった場合に売主が債権を買い戻すこととされている、または売主自身の資金によりファクタリング業者に支払をしなければならないこととされているものなどは、貸金業に該当するおそれがあるとし、その判断は、契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして行われるとしている。償還請求権や買戻しの条件がないか契約書で確認する
- 契約書を作成しない・見せない:契約書・明細書を出すことを拒む業者は、警察もヤミ金融の要注意の特徴に挙げている。契約内容を書面で確認できない業者とは契約しない
焦っている時ほど判断力が鈍ります。手軽さだけで選ばず、業者の信頼性を確認してから利用してください。
上のチェックリストは本記事で整理した確認項目です。公的機関の注意喚起では、警察が、ヤミ金融について、チラシ広告等に「審査なし、即融資」「ブラックOK」等の宣伝文句があること、貸金業者登録番号・利息計算・返済方法・手数料を明示しておらず、これらをきちんと説明できないこと、契約書・明細書を出すことを拒むことを、要注意の業者の特徴に挙げています(お金の貸付けについての注意喚起で、ファクタリングに限ったものではありません)。
金融庁は、ファクタリング業者から受け取る債権の買取代金が債権額に比べて著しく低額であるといったケースは偽装ファクタリングの疑いがあるとし、高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があるとも注意を呼びかけています。
※出典:中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」[2]/金融庁「ファクタリングの利用に関する注意喚起」[3]
よくある質問(FAQ)
- 法人向けの即日融資は可能ですか?
- 銀行融資は審査を経て融資が決まるまでに日数がかかるため、即日の実行は難しいのが実情です(日本政策金融公庫の国民生活事業も、ご融資が決まるまでの平均所要日数を2~3週間程度と案内しています)。即日で資金を確保するには、ノンバンクのビジネスローン(一部即日対応あり)か、融資ではないファクタリング(売掛金の早期現金化)が現実的です。ファクタリングは、売掛債権の売買として行われる取引であれば借入金は計上されず、審査では売掛先の信用力が重視されるため、赤字決算でも相談できる場合があります(扱いは会社ごとに異なります)。
- 融資を断られた場合、どうすればよいですか?
- まず断られた理由を確認しましょう。赤字決算・債務超過・税金滞納・事業計画の不備などが主な原因です。当面の資金はファクタリングで確保し、並行して日本政策金融公庫のセーフティネット貸付や自治体の制度融資を検討してください。
- 赤字決算でも融資は受けられますか?
- 銀行融資は厳しいですが、日本政策金融公庫のセーフティネット貸付や一部のノンバンクは赤字でも対応可能な場合があります。融資以外ではファクタリングも有力な選択肢です。審査では売掛先の信用力が重視されるため、自社が赤字でも利用できる場合があります(扱いは会社ごとに異なります)。
- 税金を滞納していても融資は受けられますか?
- 税金の滞納があると、銀行融資や公庫融資は難しくなることがあります。申込時に未納の税額がないことの証明書(国税の納税証明書「その3」など)を求められることがあるためで、扱いは申込先や制度によって異なります。ファクタリングは売掛債権の売買として行われる取引で、税金滞納中でも利用できるケースがあります(売掛金に差押えが及んでいる場合は利用が難しくなります)。まず税務署に納税の猶予を相談し、並行してファクタリングで資金を確保する方法が考えられます。
- ノンバンクのビジネスローンと銀行融資の違いは?
- ノンバンクのビジネスローンは銀行とは別の基準で審査する商品もあり、即日〜数日で融資すると案内する商品もありますが、金利は高めです(本記事で整理した目安は年5%〜18%)。銀行融資は金利を低く抑えやすい一方(同じく年1%〜3%)、審査に時間がかかります。緊急時はビジネスローンやファクタリング、余裕がある場合は銀行融資と使い分けましょう。
- 融資以外で即日資金調達する方法は?
- 売掛金がある場合は、ファクタリングが有力な選択肢です。売掛債権の売買として行われる取引であれば借入金は計上されず、利用したこと自体が信用情報に記録されるとは限りません(取引の実質が貸付けに当たる場合や、ローン・保証など別の申込みを伴う場合は別です)。BIGは法人専門で、手数料は2社間5%〜・3社間1%〜です。公式サイトでは、最短即日でのお振込みが可能と案内しています。
- 法人でも即日融資は受けられますか?
- 銀行融資・公庫融資・制度融資は、審査を経て融資が決まるまでに日数がかかるため、即日の融資は難しいのが実情です(日本政策金融公庫の国民生活事業は、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)と案内しています)。融資の形で即日対応をうたうのは主にノンバンクのビジネスローン(一部の商品)で、それ以外で即日資金を確保するには融資ではないファクタリング、手形割引、経営者個人の貸付などの代替手段を選ぶ必要があります。
- 個人事業主の即日融資は何がありますか?
- 個人事業主の選択肢は、(1)個人事業主対応のビジネスローン(AGビジネスサポート・GMOあおぞらネット銀行等)、(2)消費者金融カードローン(アコム・プロミス・アイフル等。貸金業者からの借入れは総量規制の対象で、借入残高が年収の3分の1を超えると新たな借入れは原則できない。事業資金は計画を提出し返済能力が認められれば例外あり)、(3)個人事業主向けファクタリング(ラボル・ペイトナー等)の3つです。事業資金として正規に使うなら個人事業主向けビジネスローンかファクタリングが本筋です。
- 銀行融資で即日対応はできますか?
- 即日の実行は難しいのが実情です。決算書・事業計画書の精査、信用保証協会の保証審査(保証付き融資の場合)、銀行内の支店稟議・本部決裁、担保評価(担保を取る場合)などの手続きが入るためです。所要日数は金融機関や融資の内容によって異なり、全国一律の公的な目安は見当たりません。即日資金が必要な場合はノンバンクのビジネスローンかファクタリングを選択してください。
- 即日資金調達の中で最もコストが低いのは何ですか?
- 経営者個人の貸付は、外部の手数料がかからず、利息も当事者間で決めるため、コストを抑えやすい方法です(税務上の取扱いは税理士に確認してください)。一方、ファクタリングの手数料(本記事で整理した目安は3社間ファクタリング(手数料1〜9%程度)、2社間ファクタリング(手数料8〜18%程度))は1回の取引ごとにかかる割合で、年率で示されるノンバンクのビジネスローンの金利(同じく年5〜18%)とは単純に比べられません。売掛金の支払期日までの期間や利用の頻度も含め、実際に負担する金額で比べましょう。
- 法人融資の審査期間はどれくらいですか?
- 審査期間は金融機関・制度・融資の内容によって異なり、銀行や信用保証協会、自治体の制度融資について全国一律の公的な目安は見当たりません。日本政策金融公庫の国民生活事業は、ご融資が決まるまでの平均所要日数を2~3週間程度(土日、祝日を含む)とし、融資の条件や支店の混雑状況などによっては日数を要する場合もあるとしています。ノンバンクのビジネスローンには即日〜数日で融資すると案内する商品もありますが、金利は高めです(本記事で整理した目安は年5〜18%)。即日対応が必要な場合は銀行融資ではなくビジネスローンか、融資ではないファクタリングを選択する必要があります。
- 自己資金100万円でいくら融資を受けられますか?
- 自己資金の何倍まで借りられるという公的な一律の目安は見当たりません。日本政策金融公庫の創業期向けの制度は、現在「新規開業・スタートアップ支援資金」という名称で、融資限度額は7,200万円ですが、融資額は創業計画書などで事業計画の内容を確認する審査を経て決まります。同公庫は、自己資金は重要な要素のひとつだが、それ以上に創業計画全体がしっかりしているかが重要だとしています。事業計画の妥当性・業界経験・既存借入の有無などでも変わるため、事業計画書を準備したうえで、日本政策金融公庫または取引予定金融機関に直接相談してください。
まとめ
本記事では、融資を断られた場合の原因と対処法を中心に、即日融資の現実と代替手段を解説しました。
- 銀行融資の即日実行は難しい。審査を経て融資が決まるまでに日数がかかり、日本政策金融公庫の国民生活事業も融資が決まるまでの平均所要日数を2~3週間程度と案内している
- 融資を断られる主な理由は赤字決算・税金滞納・債務超過・創業間もない・業種リスクの5つ。まず断られた理由を把握し、信用情報の確認と事業計画の見直しを行う
- 売掛金があれば、当面の資金確保にはファクタリング(売掛金の早期現金化)が有力な選択肢。売掛債権の売買として行われる取引なら借入金は計上されず、融資で断られた企業でも相談できる場合がある。ただし金融庁は、経済的に貸付けと同様の機能を有していると思われるものは貸金業に該当するおそれがあるとしている
- ノンバンクのビジネスローンは即日融資に対応するものもあるが、年5%〜18%の高金利で負債が増えるため補助的な利用にとどめる
- 日本政策金融公庫のセーフティネット貸付や自治体の制度融資も選択肢。審査があり日数もかかるため、時間に余裕があるうちに相談する
- 「審査なし、即融資」などの宣伝文句は、警察がヤミ金融の要注意の特徴に挙げている。「即日融資保証」などの訴求だけで判断せず、貸金業の登録と契約書で信頼性を確認する
「融資を断られたが資金が必要」「審査に時間がかかりすぎて間に合わない」という法人の方は、まずはファクタリングでの資金調達をご検討ください。売掛金があれば、最短即日で資金を確保できる場合があります。
参考資料・出典
法令・公的機関・業界団体
- 金融庁「貸金業法Q&A」(fsa.go.jp)
- 中国四国管区警察局四国警察支局「あなたを狙うヤミ金融」(chugokushikoku.npa.go.jp)
- 金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 中小企業庁「流動資産担保融資保証制度」(chusho.meti.go.jp)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(第466条 債権の譲渡性)(laws.e-gov.go.jp)
本記事は上記の公的情報源を参照のうえ、法人ファクタリング実務を踏まえて作成しています。執筆時点で社外の有資格者による監修は実施していません。法令・制度は改正される場合があるため、利用前に最新情報をご確認のうえ、契約条件の判断・違法性の判定・税務処理など個別具体の案件については、必要に応じて弁護士・税理士・公認会計士等の専門家にご相談ください。