手形割引とは?仕組み・割引料・不渡り時の買戻義務を解説
手形割引は、約束手形を満期前に現金化する方法です。仕組み、割引料の計算、銀行と手形割引業者の違い、不渡り時の買戻義務、2027年3月の交換廃止と移行実務を一次資料に基づき解説します。
【結論先出し】手形割引は、約束手形を満期前に現金化し、額面から満期までの利息相当額などを差し引いて受け取る取引です。
ただし、振出人が不渡りを起こしたときは、割引を依頼した会社が、契約上の買戻しや手形法上の遡求によって手形金額などの支払いを求められることがあります。売掛先の不払いリスクを譲受人へ移すノンリコースのファクタリングとは、この点が大きく異なります。
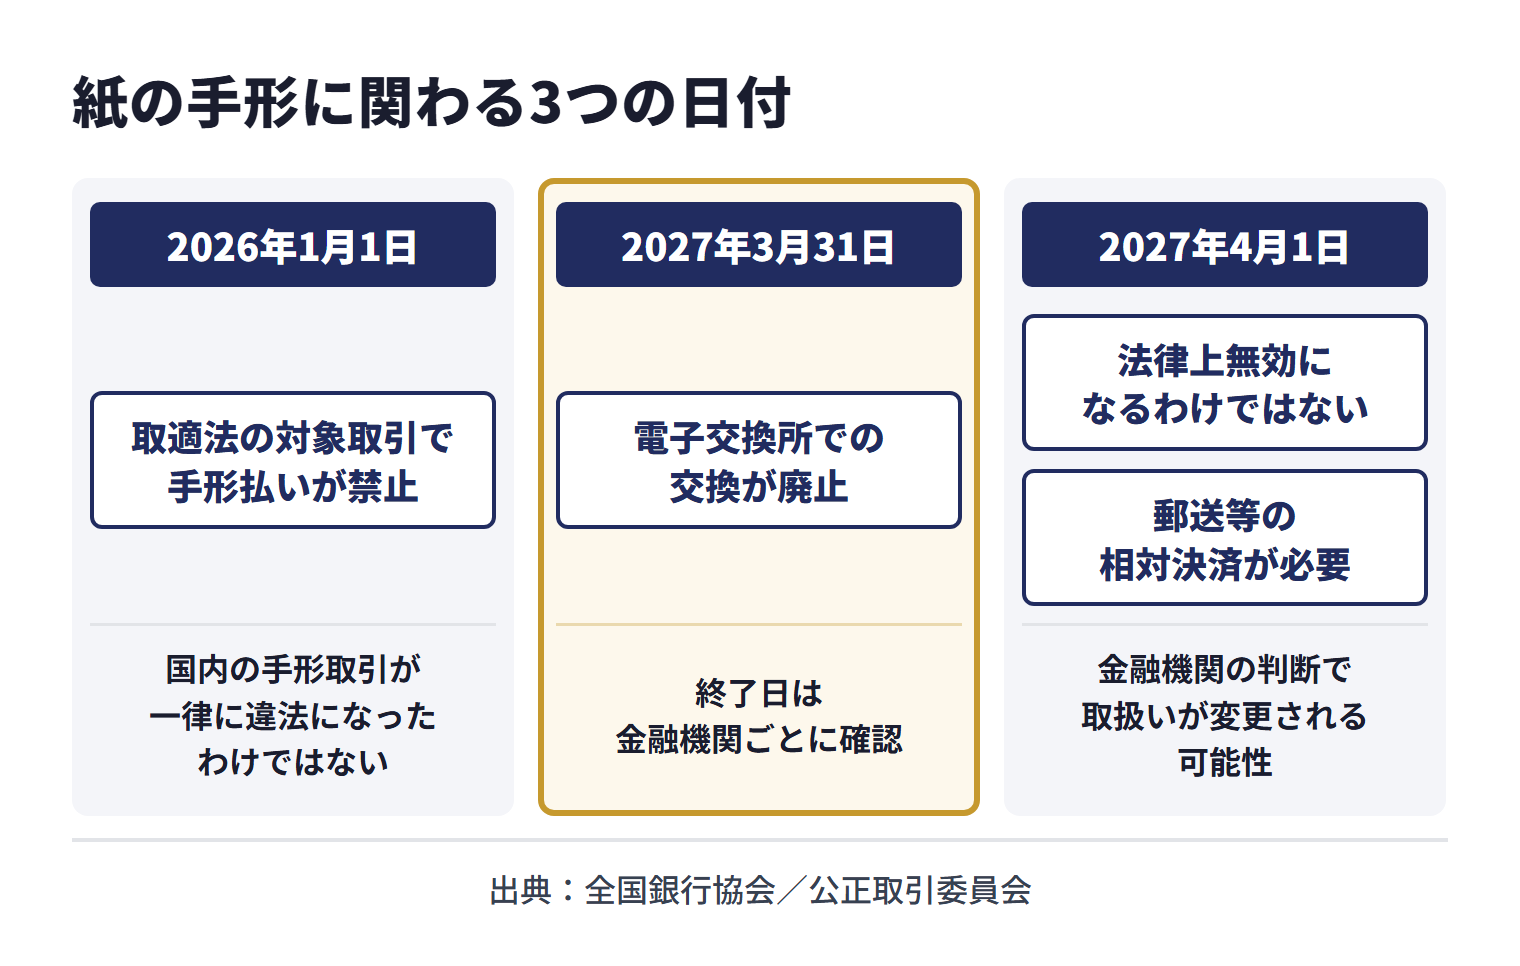
紙の手形は2027年3月31日に電子交換所での交換が廃止されます。現在手形を受け取っている会社は、割引条件だけでなく、取引先と移行先を決める作業も急ぐ必要があります。
手形割引は、代金の支払期日を待たずに運転資金を確保できる一方、手形の信用リスクから完全に離れられる方法ではありません。全国銀行協会は、受取人が期日前に銀行へ手形を持ち込み、満期までの利息相当額を差し引いた金額で買い取ってもらう取引と説明しています。銀行実務では融資の一形態として扱われます。出典:全国銀行協会「あのお店も使っている『小切手』『手形』」
目次
手形割引とは約束手形を満期前に資金化する取引
約束手形は、振出人が受取人に対し、券面に記載した金額を将来の支払期日に支払うことを約束する有価証券です。受取人は満期まで保有して決済を待つほか、裏書によって第三者へ譲渡したり、銀行や手形割引業者へ持ち込んで期日前に現金化したりできます。
国税庁は、手形の持込時から支払期日までの期間に応じて割引料を計算し、その金額を額面から控除して現金を支払う取引を「手形の割引」と整理しています。通常は手形を裏書譲渡するため、割引先が満期時の手形所持人になります。出典:国税庁「手形の買取り等に対する課税関係」
手形割引の基本フロー
- 取引先が代金の支払いとして約束手形を振り出す
- 受取企業が銀行または手形割引業者へ割引を申し込む
- 審査後、受取企業が手形を裏書譲渡する
- 額面から割引料と契約上の費用を差し引いた金額が入金される
- 満期日に割引先が振出人へ支払いを求め、決済を受ける
たとえば、売上代金を現金ではなく90日後満期の手形で受け取ると、受取企業はその間の仕入代金や人件費を別の資金で賄う必要があります。手形割引は、この入金待ちを短縮する短期資金の手当てです。ただし、手形額面の全額が入るわけではなく、不渡り時には買戻しや遡求を求められることがあります。
手形割引料は額面・年率・満期までの日数で概算する
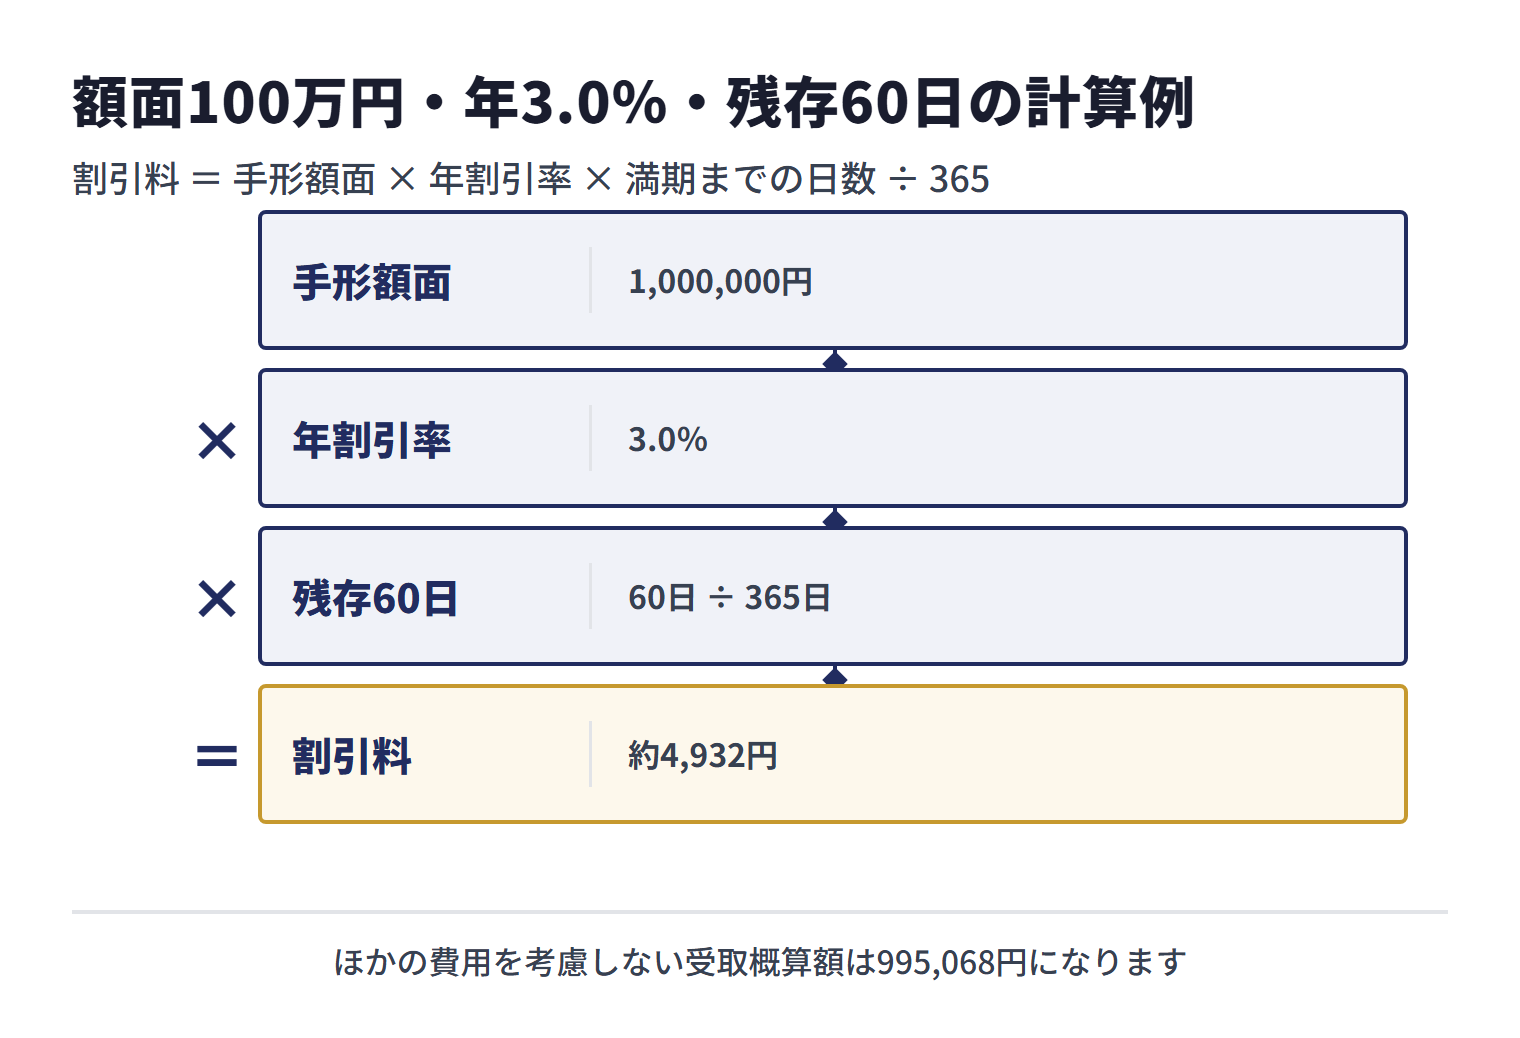
手形割引料は、手形の額面、適用される年割引率、割引実行日から満期までの日数を使って日割りで概算できます。日数の数え方や端数処理などは契約先によって異なります(下の注意を参照)。概算式は次のように表せます。
割引料 = 手形額面 × 年割引率 × 満期までの日数 ÷ 365
受取概算額 = 手形額面 − 割引料 − その他の契約上の費用
額面100万円・年3.0%・残存60日の計算例
額面100万円、年割引率3.0%、割引実行日から満期まで60日と仮定すると、割引料の概算は「1,000,000円 × 3.0% × 60日 ÷ 365日 = 約4,932円」です。ほかの費用を考慮しない受取概算額は995,068円になります。
割引料と別建ての手数料は、消費税の扱いも異なります。国税庁の質疑応答事例「手形の買取り等に対する課税関係」は、手形法上の遡求権を取引の相手方に行使することとされている取引で、持込時から手形の支払期日までの期間に応じ、一定の割引率に基づいて計算した割引料を手形額面から控除して支払う場合は「手形の割引」に該当し、その割引料は非課税となるとしています。一方、その手形の割引時に、割引料とは別に収受する「手数料」は、課税の対象となるとしています。見積書では、割引料と別建ての手数料を分けて確認してください。
※出典:国税庁 質疑応答事例「手形の買取り等に対する課税関係」[2]
満期まで長いほど割引料は増える
額面と年割引率が同じなら、割引実行日から満期までの日数が長いほど割引料は増えます。反対に、満期直前まで保有してから割り引けば日数分の費用は小さくなりますが、その間の資金不足を自社で吸収しなければなりません。資金繰り表で不足日と不足額を先に確認し、必要額だけを資金化する考え方が重要です。将来の入出金を整理する方法は資金繰り表の見方と使い方も参考にしてください。
銀行割引と手形割引業者は取引関係・審査枠・確認事項が異なる
銀行と手形割引業者は、どちらも約束手形を満期前に資金化する候補ですが、契約の入口と確認すべき点が異なります。現在の公開一次資料から、どちらが常に低コストまたは短時間とは断定できません。個別の手取額と契約条件で比べる必要があります。
| 比較項目 | 銀行による手形割引 | 銀行以外の手形割引業者 |
|---|---|---|
| 取引の入口 | 取引銀行へ申し込み、銀行取引約定や割引枠の設定を受ける | 専門業者と直接契約し、手形ごとまたは契約枠に沿って申し込む |
| 法的な位置づけ | 銀行業務として行われ、実務上は融資の一形態として扱われる | 貸金業法2条は手形の割引を貸金業の定義に含めるため、銀行等の適用除外を除き登録の確認が重要 |
| 審査で見られる点 | 振出人の信用力、依頼企業の信用力・買戻能力、割引枠、手形要件など | 振出人と依頼企業の信用、手形要件、満期までの日数、契約上の回収可能性など。基準は業者ごとに異なる |
| 費用の比べ方 | 年割引率に加え、取立料などを含む手取額で確認する | 年割引率、別途費用、実質的な負担額、買戻条項を一体で確認する |
| 利用前の確認 | 割引可能額、対象となる手形、買戻事由、最終取扱日を取引銀行に確認する | 商号・所在地・登録番号を金融庁の検索サービス等で照合し、契約書の交付を受ける |
中小機構が運営するJ-Net21は、銀行の手形割引ではあらかじめ割引枠が設定され、未決済の割引手形を控除した残額が利用可能額になると説明しています。既存の銀行取引や融資枠と一体で管理される点が銀行割引の実務上の特徴です。出典:J-Net21「資金繰り改善法(応用編)」
銀行以外の業者を利用する場合、貸金業法2条の定義と登録状況を確認します。金融庁は、貸金業を行う者には登録が必要であり、登録業者かどうかを検索サービスまたは財務局・都道府県へ確認するよう案内しています。出典:e-Gov法令検索「貸金業法」/出典:金融庁「登録貸金業者情報検索サービス」
不渡り時の買戻義務は手形割引に残る
手形割引で最も見落としやすいのは、現金を受け取った時点で振出人の不払いリスクが消えるわけではないことです。割引を申し込むときは、契約書に買戻しに関する定めがあるか、どの事由で買戻しを求められるかを先に確認してください。次に述べる手形法上の遡求とあわせて、不渡りが起きたときに自社がいくら必要になるかが決まります。
買戻しと手形法上の遡求は重なって働く
契約上の買戻義務に加え、手形法上の遡求もあります。手形法43条は満期に支払いがない場合の遡求を定め、約束手形については77条がその規定を準用しています。割引先は、手形を裏書して譲り渡した会社に対して手形金額などを遡求できる立場になります。ただし、手形法53条は、支払拒絶証書の作成期間など法定の期間が経過したときは、所持人は裏書人などに対する権利を失うと定めており(77条1項4号で約束手形に準用)、手形法上の遡求はどのような場合でも行使できるわけではありません。契約上の買戻しと手形法上の遡求は分けて確認してください。出典:e-Gov法令検索「手形法」
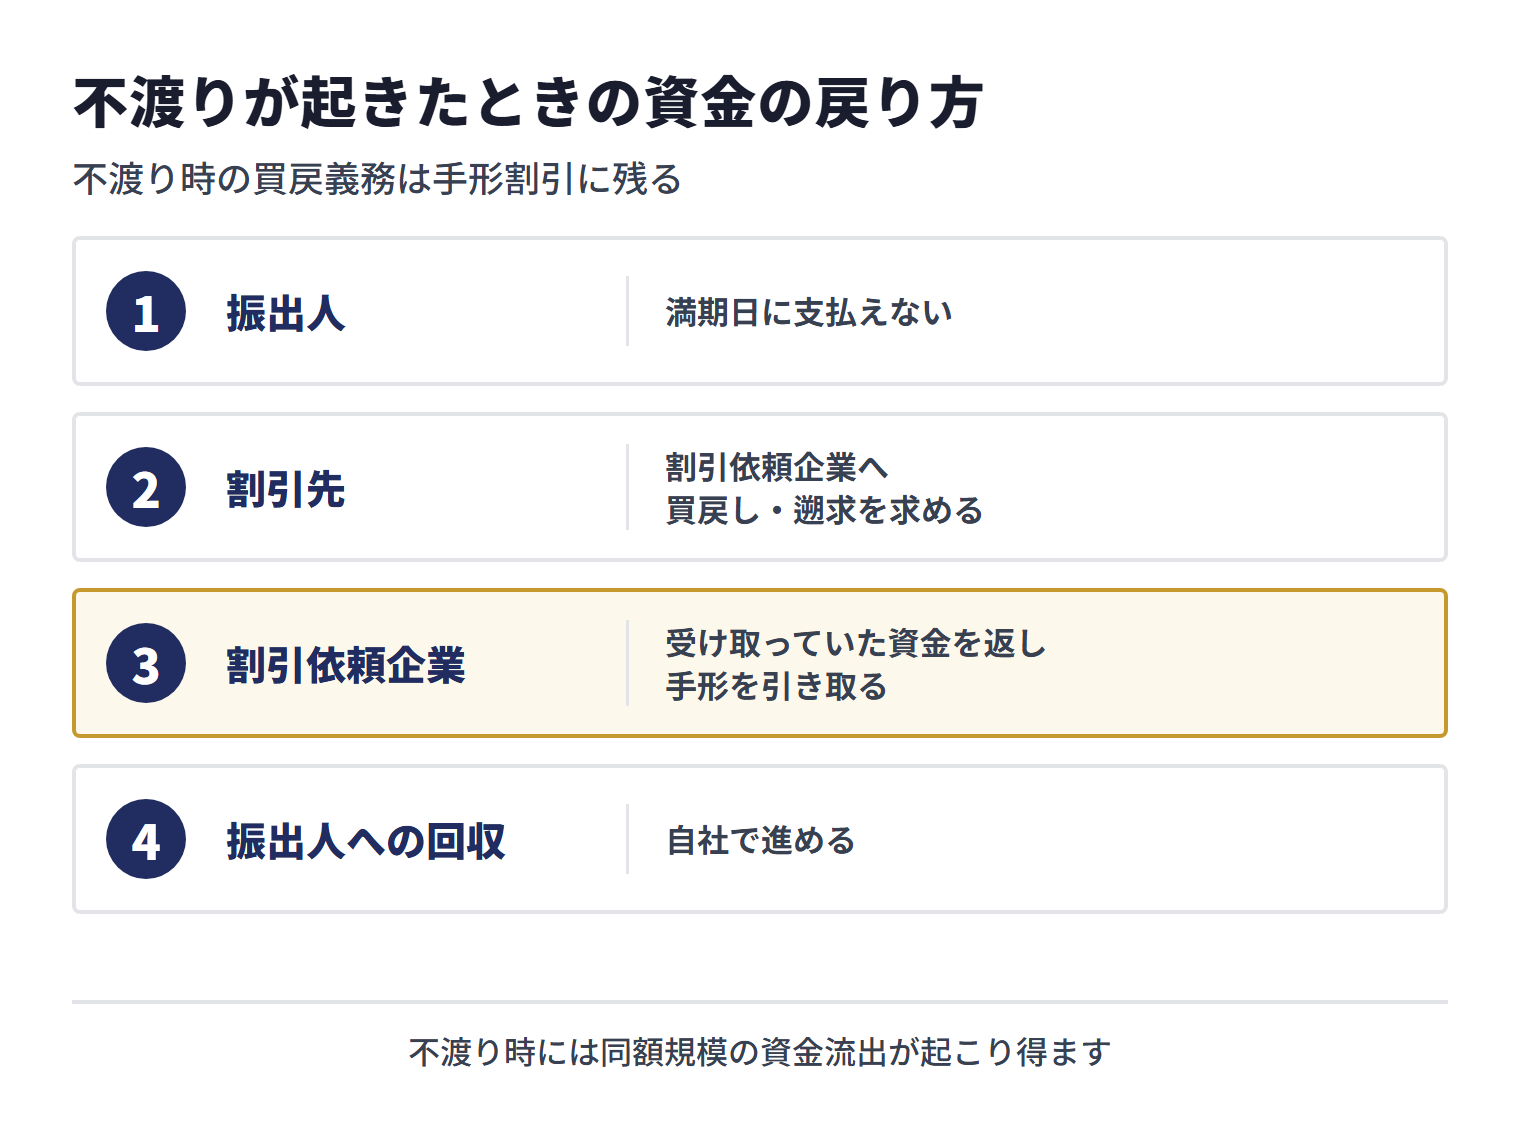
不渡りが起きたときの資金の戻り方
振出人が満期日に支払えない → 割引先が割引依頼企業へ買戻し・遡求を求める → 割引依頼企業は受け取っていた資金を返し、手形を引き取る → 振出人への回収を自社で進める
したがって、割引を実行した日だけを見れば資金は増えますが、不渡り時には同額規模の資金流出が起こり得ます。手形割引残高を資金繰り表の欄外で管理し、振出人別の集中額と買戻しに耐えられる預金・融資余力を確認しておく必要があります。
ノンリコースのファクタリングは不払いリスクの移転が前提
手形割引とノンリコースのファクタリングの差は、売掛先が支払えないときに誰が損失を負担するかです。金融庁は、ファクタリングが貸金業に当たらないと判断された裁判例の要素として、譲受人に償還請求権がなく、売主による買戻しを予定せず、債務者の不払いリスクが譲受人へ移っていることを挙げています。出典:金融庁「ファクタリングの利用に関する注意喚起」
| 比較項目 | 手形割引 | ノンリコースのファクタリング |
|---|---|---|
| 対象 | 紙の約束手形 | 請求書等に基づく売掛債権 |
| 期日前の資金化 | 額面から割引料等を控除 | 債権額から契約上の手数料等を控除 |
| 売掛先・振出人の不払い | 買戻特約や手形法上の遡求により、依頼企業が負担する可能性が高い | 真正な債権売買では、原則としてファクタリング会社が負担する |
| 依頼企業の返済・買戻し | 不渡り時に求められ得る | 売掛先の単なる信用不安を理由とする買戻しは予定しない |
| 契約で特に見る点 | 買戻事由、遡求、期限の利益喪失、別途費用 | 償還請求権、買戻条項、保証、債権の実在性に関する表明保証 |
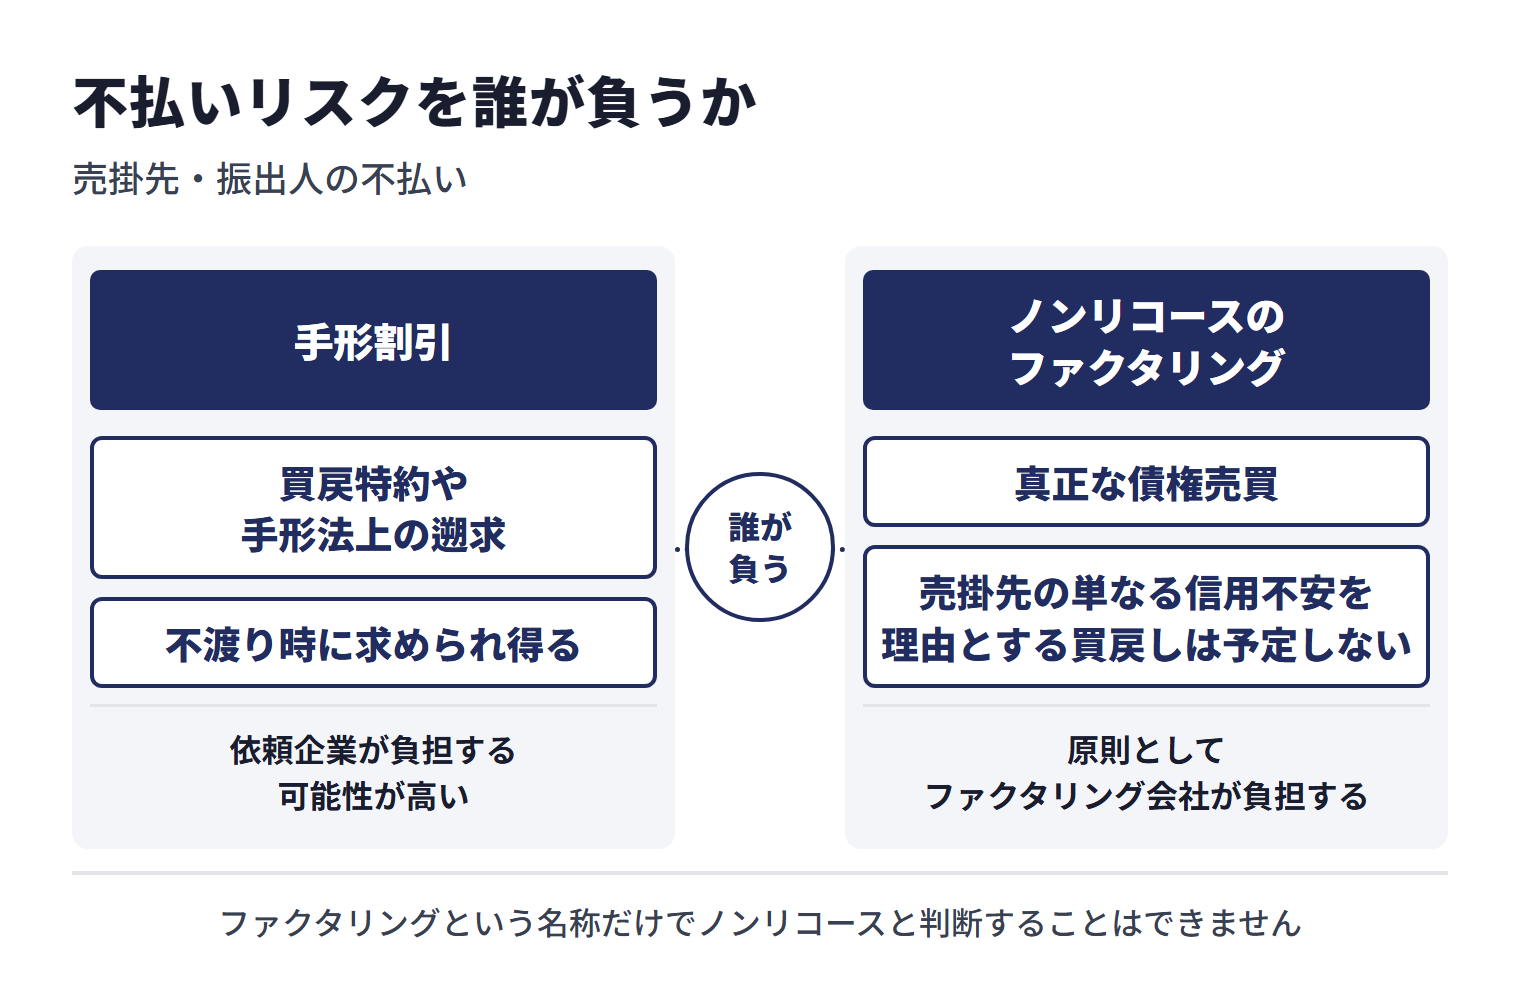
もっとも、ファクタリングという名称だけでノンリコースと判断することはできません。売掛先の不払い時に売主へ買戻しや保証を広く求め、譲受人が不払いリスクをほとんど負わない契約は、実態が貸付けと評価される場合があります。ファクタリングの基本構造はファクタリングの仕組み、契約上の注意点は適法な債権売買と貸付けの境界で確認できます。
手形割引は短期の資金不足に対応できるが信用リスクが残る
手形割引の利点は、満期前に資金を受け取り、仕入・給与・外注費などの支払いへ充てられることです。すでに銀行の割引枠があれば、資金繰り計画に組み込みやすい面もあります。一方、額面全額を受け取れず、振出人と自社の双方が審査対象になり、不渡り時には買戻しや遡求による負担が生じ得ます。
- 利用目的を限定する:慢性的な赤字補填ではなく、入金日と支払日の一時的なずれを埋める
- 手取額で比べる:年割引率だけで決めず、別途費用を含む入金額を確認する
- 振出人別に管理する:同一企業の手形に偏ると、不渡り時の買戻額が集中する
- 契約条項を読む:不渡り以外に買戻義務が発生する条件も確認する
- 代替手段を並べる:当座貸越、短期借入、でんさい割引、売掛債権のファクタリングなどを同じ資金不足期間で比較する
必要な時期と期間が異なれば、適する資金調達方法も変わります。手形割引以外の候補を整理するときは、法人の資金調達方法の比較もあわせてご覧ください。
2026年度末の「手形廃止」は電子交換所での交換終了を指す
全国銀行協会は、電子交換所における手形・小切手の交換を2027年3月31日に廃止すると明確化しました。自主行動計画の最終目標は、2026年度末までに電子交換所での交換枚数をゼロにすることです。ただし、公正取引委員会が中小企業庁とともに2026年9月2日に行った要請は、多くの金融機関が2026年9月30日を手形・小切手の最終振出期限に設定しているとしており、企業実務での期限はこの交換廃止日より早く来ることがあります。出典:全国銀行協会「電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について」
全国銀行協会の特設ページによると、金融機関によっては2027年3月より前に手形帳の発行や取立受付を縮小しています。移行先の申込みと取引先への案内には時間がかかるため、満期が交換廃止日をまたぐ手形を新たに受け取らない運用へ切り替えることが現実的です。出典:全国銀行協会「紙の手形・小切手利用廃止へ」
移行は進んでいるが、でんさい未利用企業も残る
紙の手形・小切手の交換枚数は大きく減っています。全国銀行協会の2026年7月資料では、2026年6月の交換枚数は約46万枚で、2026年3月に示した試算値を下回るペースで削減が進んでいました。また、最終振出期限を設定済みまたは設定予定の金融機関は、2025年の交換枚数ベースで97%を占めています。出典:全国銀行協会「手形・小切手機能の『全面的な電子化』に関する検討会(第25回)資料」
でんさいは増加しているものの移行余地も大きい
全国銀行協会の2025年度調査報告書によると、2025年の「でんさい発生記録請求件数」は9,689,581件で、前年より約166.4万件増えました。一方、2025年度時点で手形を振り出していた企業は173,179社あり、そのうちでんさいの債務利用について未契約または未稼働の割合は7割を超えています。でんさいへの移行は進展していますが、紙の手形を使う企業への導入支援がなお必要な状況です。出典:全国銀行協会「手形・小切手機能の電子化状況に関する調査報告書(2025年度)」
一括ファクタリングは支払企業主導で切り替える
一括ファクタリングは、支払企業、仕入先、金融機関等が一括決済の契約を組み、紙の手形を振り出さずに買掛債務・売掛債権を決済する方式です。仕入先は期日に受け取るほか、制度の範囲で期日前資金化を選べる場合があります。受取企業が単独で導入する通常のファクタリングと異なり、支払企業側の制度設計と取引先への案内が出発点になります。
公正取引委員会は、一括決済方式そのものを禁止していません。ただし、取適法の対象取引では、支払期日までに割引などをせず、代金満額に相当する現金を受け取れる状態を確保する必要があります。電子記録債権や一括決済方式を導入しても、長い支払サイトや受注側への費用転嫁を残せるわけではありません。出典:公正取引委員会「よくある質問コーナー(取適法)」
でんさいと一括ファクタリングの制度説明や比較は、既存の一括ファクタリングとでんさいの違いで詳しく扱っています。紙の手形をやめる際は、電子化するだけでなく、支払期日、期日前資金化の費用、支払不能時の責任も新しい契約に合わせて見直してください。
取適法の対象取引では2026年1月から手形払いが禁止された
2026年1月1日に施行された中小受託取引適正化法(通称:取適法)では、対象となる製造委託等の代金を手形で支払うことが禁止されました。電子記録債権やファクタリング等も、支払期日までに手数料を含む代金満額に相当する金銭を得ることが困難なものは利用できません。出典:公正取引委員会「取適法・振興法」
取適法が禁止しているのは、同法の対象となる取引での手形払いです。同法の対象とならない取引の手形払いまで同法で禁止されたわけではありませんが、次に述べる支払告示のように、取適法の対象外の取引に及ぶルールも設けられています。自社の取引が対象に当たるか、委託内容、資本金・従業員基準、発注日などを確認し、判断が難しい場合は弁護士や公正取引委員会・中小企業庁の相談窓口へ確認してください。
手形などの支払手段の見直しは、取適法の施行前から進められてきました。2021年3月31日には、中小企業庁長官と公正取引委員会事務総長が関係事業者団体に対し、下請代金の支払に係る手形等のサイトを60日以内とすることなどを要請しました。公正取引委員会は2024年4月30日に「手形が下請代金の支払手段として用いられる場合の指導基準の変更について」を策定し、2024年11月1日から施行しています。さらに2027年4月1日からは、独占禁止法上の「製造委託等に係る代金の支払に関する特定の不公正な取引方法」(支払告示)が施行され、取適法の対象とならない取引であっても、製造委託等代金を給付の受領から起算して60日の期間経過後なお支払わないことが禁止されます。
※出典:中小企業庁長官・公正取引委員会事務総長「下請代金の支払手段について」(2021年3月31日)[15]/公正取引委員会「「手形が下請代金の支払手段として用いられる場合の指導基準の変更について」の発出について」(2024年4月30日)[16]/公正取引委員会「約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について」(2026年9月2日)[17]
紙の手形から移行する実務は5段階で進める
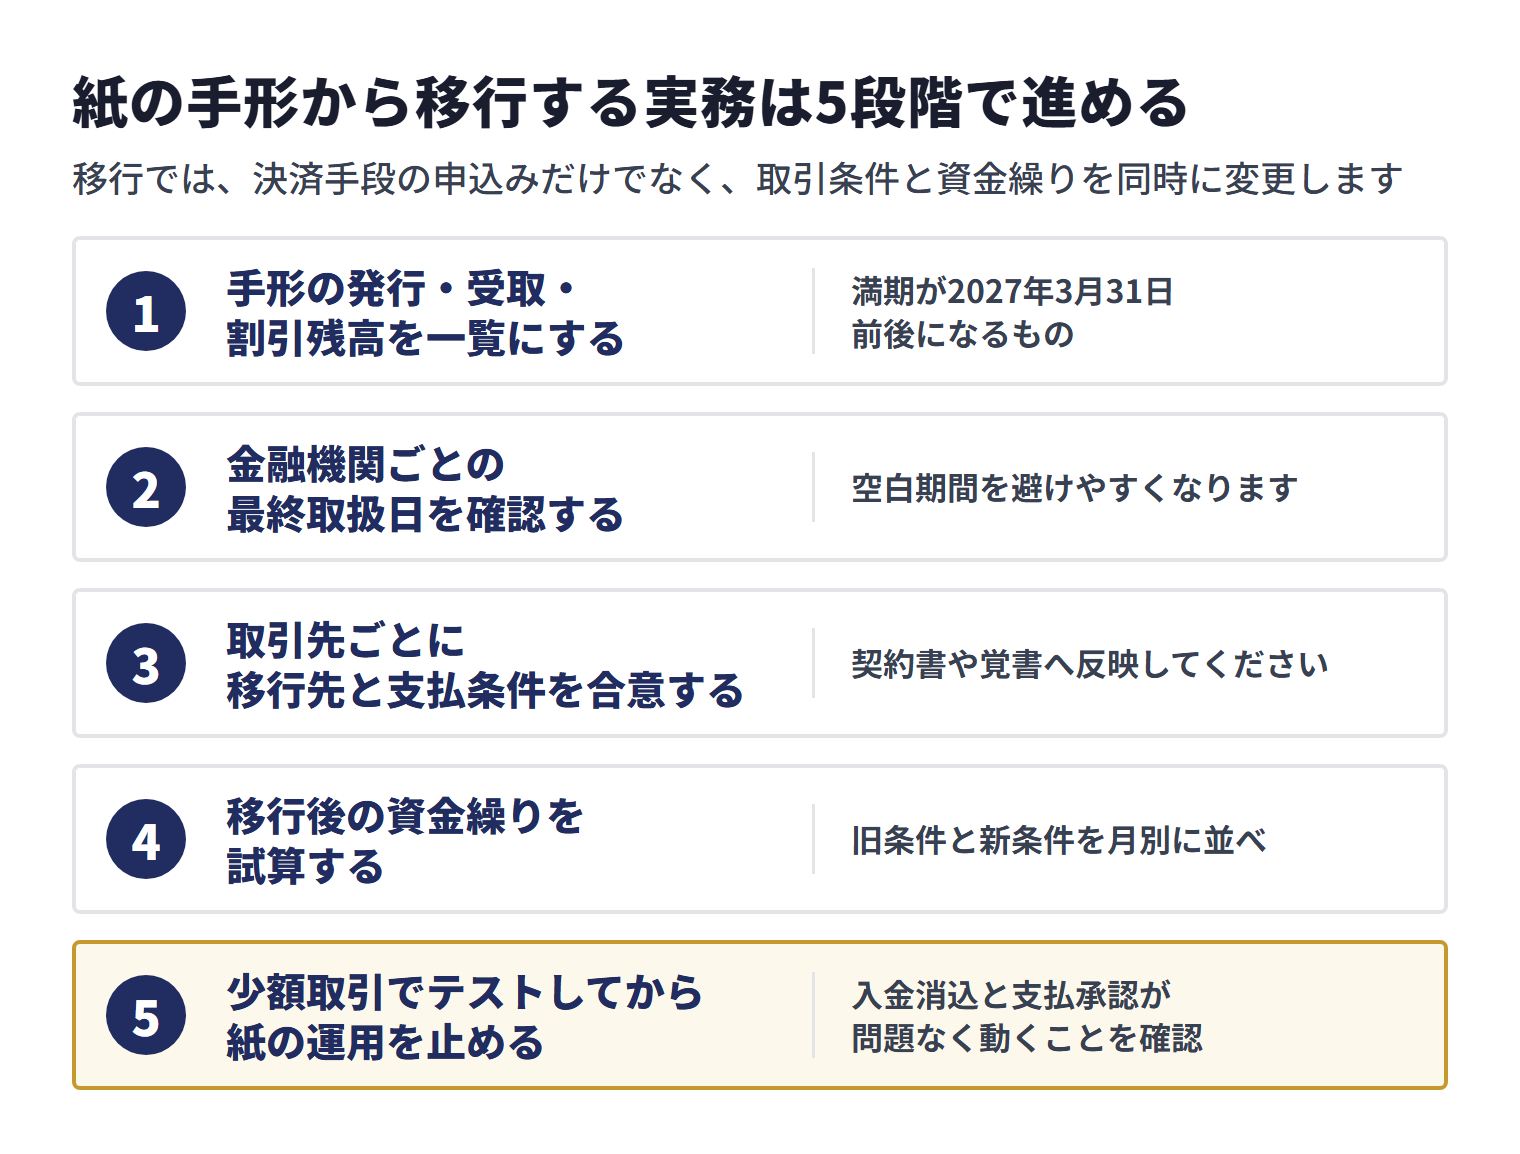
移行では、決済手段の申込みだけでなく、取引条件と資金繰りを同時に変更します。全国銀行協会の特設ページも、でんさい等の電子記録債権やインターネットバンキングによる振込等への切替えを早期に検討するよう呼びかけ、詳しくは取引金融機関に問い合わせるよう案内しています。
1.手形の発行・受取・割引残高を一覧にする
振出手形、受取手形、割引済み手形を分け、振出人・受取人、額面、満期日、取引銀行、買戻条件を一覧にします。満期が2027年3月31日前後になるものと、同じ振出人に集中しているものを先に抽出してください。
2.金融機関ごとの最終取扱日を確認する
手形帳の発行終了日、最終振出期限、他行手形の入金受付終了日、取立受付終了日を取引銀行へ確認します。同時に、でんさい契約、インターネットバンキング、でんさい割引、当座貸越などの申込期限と審査期間も聞いておくと、空白期間を避けやすくなります。
全国銀行協会の特設ページは、金融機関によっては紙の手形・小切手の最終振出期限を設定している場合があり、その場合は基本的に最終期限以降に振り出された手形・小切手による当座勘定からの支払ができず、受け取った事業者は資金化できない場合があると注意を呼びかけています。手形を受け取って割り引く予定がある場合も、振出日と振出人の取引銀行の期限をあわせて確認してください。
移行先のでんさいについては、でんさいネットが、受け取ったでんさいを支払期日を待たずに金融機関に譲渡して割引(資金化)することも可能で、必要な金額に分割して譲渡・資金化できると説明しています。ただし、でんさいライトで割引を申し込む場合は、金融機関ごとに受付可否や利用申込みの方法が異なり、金融機関による審査が必要とされています。
※出典:全国銀行協会「紙の手形・小切手利用廃止へ」[9]/株式会社全銀電子債権ネットワーク(でんさいネット)「ご契約者さま向け でんさい活用ガイド」[18]/株式会社全銀電子債権ネットワーク(でんさいネット)「でんさいライト取扱い金融機関一覧」[19]
3.取引先ごとに移行先と支払条件を合意する
銀行振込、でんさい、一括ファクタリングのどれへ移すかを決めます。支払日、締日、費用負担、期日前資金化の可否、支払不能時の扱いを契約書や覚書へ反映してください。取適法の対象取引では、手形を電子的な長期サイトへ置き換えるだけでは足りません。
4.移行後の資金繰りを試算する
支払企業は、手形サイトがなくなることで現金流出が早まる場合があります。受取企業は、手形割引料がなくなる一方、でんさい割引や一括ファクタリングで期日前資金化すれば別の費用が生じる可能性があります。旧条件と新条件を月別に並べ、不足額には当座貸越や短期借入などの準備を組み合わせます。
5.少額取引でテストしてから紙の運用を止める
利用者番号、口座情報、承認権限、会計データとの突合、取引先への通知方法をテストします。入金消込と支払承認が問題なく動くことを確認したうえで、紙の手形を新たに発行・受領しない社内ルールへ切り替えます。
手形割引についてよくある質問
手形割引は借入金ですか?
受取手形を裏書譲渡する取引ですが、全国銀行協会は手形の割引きを融資の一形態と説明しています。不渡り時には買戻しや手形法上の遡求を求められることがあり、割引依頼企業の信用力も審査の対象になり得るため、完全なノンリコースの債権売却とは性質が異なります。会計表示は適用する会計基準と契約内容を踏まえ、税理士・公認会計士へ確認してください。
取引銀行がなくても手形割引を利用できますか?
銀行以外の手形割引業者が候補になる場合があります。ただし、手形の銘柄や満期、依頼企業の状況によって取扱可否は異なります。貸金業登録、契約書、手取額、買戻条項を確認し、登録番号は金融庁の検索サービス等で照合してください。
不渡りになったら割引料だけを失うのですか?
割引料だけの負担では済まない可能性があります。買戻特約や手形法上の遡求により、割引先から手形額面などの支払いを求められることがあります(手形法上の遡求には、支払拒絶証書の作成期間などの条件があります)。契約に定める買戻事由と、不渡り発生時に必要な資金額を事前に確認しておきましょう。
手形割引とファクタリングは同じですか?
同じではありません。手形割引は紙の約束手形を対象とし、不渡り時には買戻しや手形法上の遡求を求められることがあります。ノンリコースのファクタリングは売掛債権を売買し、売掛先の単なる不払いリスクをファクタリング会社へ移す点が大きな違いです。
2027年4月以降は手形が無効になりますか?
全国銀行協会は、2027年4月1日から手形・小切手が使用できなくなるものではないと説明しています。2027年3月31日に電子交換所での交換が廃止され、その後は金融機関間の相対決済が必要になります。各金融機関が取扱いを終了・縮小する可能性があるため、実務では期限前の電子的決済への移行が必要です。
でんさいと一括ファクタリングのどちらへ移行すべきですか?
取引先の決済方針、利用金融機関、支払日、期日前資金化の必要性で決まります。でんさいは電子記録債権として発生・譲渡・分割を記録する方式、一括ファクタリングは支払企業が金融機関等と仕入先をまとめて決済する方式です。受取企業だけで決めず、支払企業と金融機関を含めて条件を確認してください。
手形割引は買戻リスクまで含めて判断し、移行準備を進める
手形割引は、約束手形の満期前に資金を得られる一方、割引料がかかり、不渡り時には買戻しや遡求を求められることがある短期資金調達です。額面から差し引かれる費用だけでなく、振出人が不渡りを起こした場合に自社へ戻る負担まで見て判断する必要があります。ノンリコースのファクタリングとは、不払いリスクを誰が負うかが異なります。
紙の手形は2027年3月31日に電子交換所での交換が終わります。取引銀行の期限を確認し、取引先と銀行振込・でんさい・一括ファクタリングのどれへ移るかを合意したうえで、新しい支払サイトと資金繰りを試算してください。
参考資料・出典
法令・公的機関・業界団体
- 出典:全国銀行協会「あのお店も使っている『小切手』『手形』」(zenginkyo.or.jp)
- 出典:国税庁「手形の買取り等に対する課税関係」(nta.go.jp)
- 出典:J-Net21「資金繰り改善法(応用編)」(j-net21.smrj.go.jp)
- 出典:e-Gov法令検索「貸金業法」(laws.e-gov.go.jp)
- 出典:金融庁「登録貸金業者情報検索サービス」(fsa.go.jp)
- 出典:e-Gov法令検索「手形法」(laws.e-gov.go.jp)
- 出典:金融庁「ファクタリングの利用に関する注意喚起」(fsa.go.jp)
- 出典:全国銀行協会「電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について」(zenginkyo.or.jp)
- 出典:全国銀行協会「紙の手形・小切手利用廃止へ」(zenginkyo.or.jp)
- 出典:全国銀行協会「手形・小切手機能の『全面的な電子化』に関する検討会(第25回)資料」(zenginkyo.or.jp)
- 出典:全国銀行協会「手形・小切手機能の電子化状況に関する調査報告書(2025年度)」(zenginkyo.or.jp)
- 出典:公正取引委員会「よくある質問コーナー(取適法)」(jftc.go.jp)
- 出典:中小企業庁「支払条件の適正化に関する最近の動向」(2026年7月)(zenginkyo.or.jp)
- 出典:公正取引委員会「取適法・振興法」(jftc.go.jp)
- 中小企業庁長官・公正取引委員会事務総長「下請代金の支払手段について」(2021年3月31日)(jftc.go.jp)
- 公正取引委員会「「手形が下請代金の支払手段として用いられる場合の指導基準の変更について」の発出について」(2024年4月30日)(jftc.go.jp)
- 公正取引委員会「約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について」(2026年9月2日)(jftc.go.jp)
その他の参照先
- 株式会社全銀電子債権ネットワーク(でんさいネット)「ご契約者さま向け でんさい活用ガイド」(densai.net)
- 株式会社全銀電子債権ネットワーク(でんさいネット)「でんさいライト取扱い金融機関一覧」(densai.net)
本記事は上記の公的情報源を参照して作成しています。2026年9月1日時点で、社外の弁護士・税理士・公認会計士による監修は実施していません。本記事は法的助言、税務上の個別助言、投資勧誘または個別の資金調達判断を行うものではありません。契約条項、法令の適用、会計・税務処理は、必要に応じて弁護士・税理士・公認会計士等へご相談ください。